
Tamanho e Participação do Mercado de Hotéis Econômicos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2031 |
|---|---|
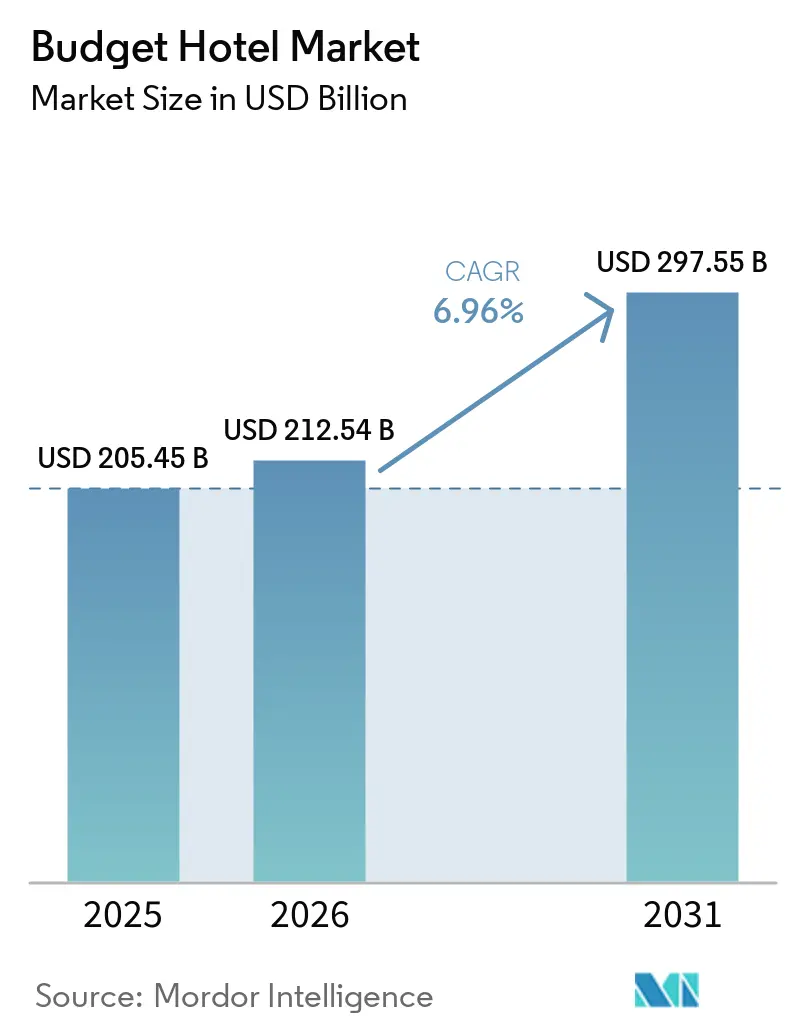
| Tamanho do Mercado (2026) | 212.54 Bilhões de dólares |
| Tamanho do Mercado (2031) | 297.55 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 6.96 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Hotéis Econômicos por Mordor Intelligence
O tamanho do Mercado de Hotéis Econômicos foi avaliado em 205,45 bilhões de USD em 2025 e estima-se que cresça de 212,54 bilhões de USD em 2026 para atingir 297,55 bilhões de USD até 2031, a um CAGR de 6,96% durante o período de previsão (2026-2031).
Uma base global de consumidores mais ampla, o crescimento das viagens domésticas e regionais e a expansão contínua de formatos de hospedagem de baixo custo com marca sustentam o crescimento no mercado de hotéis econômicos. A classe média global ultrapassou 4 bilhões de pessoas, ampliando o universo endereçável de gastos com viagens em faixas de preço orientadas ao valor, o que sustenta a demanda por acomodações no segmento econômico. O mercado de hotéis econômicos também se beneficia da expansão liderada por franquias, que permite aos operadores escalar com menor intensidade de capital e oferece aos proprietários acesso a sistemas de reservas, padrões e visibilidade de marca por meio de redes estabelecidas. Ao mesmo tempo, a pressão sobre os custos de mão de obra e a crescente concorrência de acomodações alternativas continuam a moldar a rentabilidade, ressaltando a importância de escala, adoção de tecnologia e uma estratégia de distribuição disciplinada para o desempenho em todo o mercado de hotéis econômicos.[1]
Principais Conclusões do Relatório
- Por estrutura de marca, as propriedades afiliadas a redes responderam por 58,62% da receita global em 2025, e o segmento deve se expandir a um CAGR de 7,59% até 2031.
- Por formato de propriedade, os hotéis econômicos responderam por 48,12% do mercado de hotéis econômicos em 2025, enquanto os hotéis econômicos de longa estadia devem registrar o CAGR mais rápido, de 8,45%, até 2031.
- Por aplicação principal, os viajantes de lazer responderam por 52,21% da receita em 2025, enquanto os hóspedes de contrato e longa estadia devem crescer a um CAGR de 8,64% até 2031.
- Por canal de reserva, as agências de viagens online capturaram 38,42% da receita em 2025, enquanto a reserva direta deve crescer a um CAGR de 9,57% até 2031.
- Por geografia, a Ásia-Pacífico detinha 31,53% da participação do mercado de hotéis econômicos em 2025, e a região também deve registrar o CAGR mais rápido, de 9,14%, até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Perspectivas do Mercado Global de Hotéis Econômicos
Análise de Impacto dos Impulsionadores*
| Impulsionadores | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da População de Classe Média e Democratização das Viagens | +1.8% | Global, com o efeito mais forte na Ásia-Pacífico e repercussão no Oriente Médio, África e América do Sul | Médio prazo (2-4 anos) |
| Expansão das Reservas Digitais e Visibilidade nas OTAs | +1.2% | Global | Curto prazo (≤ 2 anos) a médio prazo (2-4 anos) |
| Inflação e Sensibilidade ao Preço | +1.0% | Global, com efeito mais forte na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Proliferação de Companhias Aéreas de Baixo Custo | +0.7% | Ásia-Pacífico, Oriente Médio e África, e Europa | Médio prazo (2-4 anos) |
| Crescimento do Turismo Doméstico e das Estadias Locais | +0.6% | Ásia-Pacífico, América do Sul e partes da Europa | Médio prazo (2-4 anos) |
| Expansão do Modelo de Franquia com Ativos Leves | +0.5% | Global, liderado por mercados hoteleiros avançados e organizados | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da População de Classe Média e Democratização das Viagens
O mercado de hotéis econômicos está se beneficiando da expansão contínua das famílias de renda média, especialmente em economias emergentes com alta atividade de viagens. A classe de consumidores global ultrapassou 4 bilhões de pessoas em 2025, e o World Data Lab espera que mais 1 bilhão de pessoas se junte a esse grupo até 2031, criando uma base maior de viajantes de primeira viagem e sensíveis ao preço. No mercado de hotéis econômicos, isso é relevante porque muitos novos viajantes entram no mercado formal de hospedagem por meio de opções econômicas e de baixo custo, em vez de marcas de serviço completo. A Ásia continua sendo o principal centro de demanda nesse padrão, e espera-se que a região responda por dois terços da classe média global até 2030, sustentando a demanda contínua por acomodações orientadas ao valor. O efeito é especialmente relevante para operadores com marca que conseguem alcançar viajantes de primeira viagem em cidades secundárias antes que os padrões de fidelidade estejam plenamente estabelecidos.
Expansão das Reservas Digitais e Visibilidade nas OTAs
A descoberta digital continua sendo um habilitador central de demanda para o mercado de hotéis econômicos, pois propriedades menores e marcas de baixo custo dependem fortemente de ampla visibilidade online. As agências de viagens online já responderam pela maior parcela do valor global de reservas hoteleiras em 2024 e continuaram sendo uma fonte importante de diárias em 2026, apoiando a conversão de marcas econômicas que não dispõem de grandes orçamentos de marketing direto. No mercado de hotéis econômicos, as agências de viagens online também reduzem o atrito na busca para os viajantes, permitindo que comparem tarifas de quartos, localizações, avaliações e condições de cancelamento em um único lugar. Esse acesso é comercialmente útil tanto para hotéis afiliados a redes quanto para operadores menores, mesmo que as comissões continuem sendo um obstáculo às margens. O resultado é que a distribuição digital amplia o alcance da demanda, aumenta a transparência de preços e torna a visibilidade um fator operacional decisivo em todo o mercado de hotéis econômicos.
Inflação e Sensibilidade ao Preço
O mercado de hotéis econômicos também se beneficiou de um efeito mais amplo de migração para baixo nas viagens corporativas e de lazer desde 2024. Os custos mais elevados de viagem incentivaram tanto empresas quanto famílias a dar maior peso às tarifas noturnas de quartos, deslocando a demanda para formatos econômicos e de serviço limitado. Esse padrão foi visível na atividade de desenvolvimento de franquias, com a Choice Hotels reportando um aumento de 13% ano a ano nos contratos de franquia de transientes econômicos nos Estados Unidos em 2025. Para o mercado de hotéis econômicos, isso não é apenas um ganho de ocupação de curto prazo, pois orçamentos de viagem mais baixos frequentemente redefinem o comportamento de compras e mantêm os tetos de tarifas mais apertados mesmo após a moderação da inflação mais ampla. Isso cria uma base de demanda mais duradoura para operadores que conseguem oferecer serviço consistente a preços efetivos mais baixos.
Proliferação de Companhias Aéreas de Baixo Custo
A expansão das companhias aéreas de baixo custo continua a ampliar a área de captação do mercado de hotéis econômicos, tornando as viagens de curta distância e regionais mais frequentes e acessíveis. A IATA projetou que a demanda global por viagens aéreas mais que dobraria até 2050, e a Ásia-Pacífico deve registrar o crescimento regional mais rápido, a um CAGR de 3,8%, o que sustenta a demanda de longo prazo por hospedagem em formatos sensíveis ao custo. O ACI World também prevê um tráfego global de passageiros de 9,9 bilhões em 2025, alta de 4,8% ano a ano, indicando crescimento contínuo nos volumes de viagens para destinos principais e secundários. No Oriente Médio, as companhias aéreas de baixo custo aumentaram sua participação na capacidade de assentos de 13% em 2014 para 29% em 2024, ressaltando a necessidade de acomodações acessíveis à medida que novas rotas aéreas criam demanda adicional. No mercado de hotéis econômicos, o resultado prático é um suporte mais forte à ocupação em torno de aeroportos, corredores de trânsito, cidades secundárias e rotas de lazer, onde os viajantes gerenciam de perto os custos totais da viagem.[2]
Análise de Impacto das Restrições*
| Restrições | (~) % de Impacto na Previsão do CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Mão de Obra e Inflação Salarial | -1.2% | América do Norte e Europa | Curto prazo (≤ 2 anos) a médio prazo (2-4 anos) |
| Compressão de Tarifas por Acomodações Alternativas | -0.9% | América do Norte e Europa, com repercussão nos mercados da Ásia-Pacífico orientados ao lazer | Médio prazo (2-4 anos) a longo prazo (≥ 4 anos) |
| Restrições de Infraestrutura em Regiões em Desenvolvimento | -0.7% | Ásia-Pacífico, Oriente Médio e África, e América do Sul | Longo prazo (≥ 4 anos) |
| Tarifas na Cadeia de Suprimentos e Custos de Utilidades | -0.5% | Global, com maior exposição na América do Norte | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Escassez de Mão de Obra e Inflação Salarial
A mão de obra continua sendo uma das restrições mais evidentes ao mercado de hotéis econômicos, pois tarifas de quartos mais baixas deixam menos margem para absorver custos de pessoal mais elevados. Nos Estados Unidos, o custo por quarto ocupado em hotéis subiu para 48,32 USD em 2025, ante 42,82 USD em 2024, enquanto o custo de mão de obra por quarto ocupado no quarto trimestre de 2025 aumentou 21,1% ano a ano. A American Hotel and Lodging Association também reportou cerca de 200.000 vagas não preenchidas em 64.000 hotéis nos Estados Unidos em 2025, com a rotatividade anual ainda em 70% a 80%. Para o mercado de hotéis econômicos, essa pressão é especialmente intensa porque as propriedades de serviço limitado têm menos fontes de receita auxiliar para compensar a inflação da folha de pagamento. O resultado é uma adoção mais rápida de check-in automático, entrada sem chave, modelos de limpeza mais enxutos e ferramentas de agendamento que ajudam as grandes redes a gerenciar a intensidade de mão de obra de forma mais eficaz do que muitos operadores independentes.
Compressão de Tarifas por Acomodações Alternativas
As acomodações alternativas continuam a pressionar o mercado de hotéis econômicos, especialmente em destinos orientados ao lazer e mercados de viagens sazonais. O mercado de hotéis econômicos é vulnerável porque os viajantes de lazer respondem por 52,21% da receita, e esse é o mesmo grupo de viajantes mais exposto a comparações com aluguéis de apartamentos em plataformas de planejamento de viagens. O rascunho original também observou que os hotéis econômicos podem perder até 15% na diária média em mercados com alta oferta de aluguel de curta duração, o que mostra como a concorrência baseada em preço pode reduzir o rendimento durante períodos que antes sustentavam a recuperação das margens. À medida que as ferramentas de comparação colocam hotéis e aluguéis lado a lado, os operadores precisam competir mais diretamente em preço noturno, qualidade das avaliações e conveniência da localização.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Estrutura de Marca: A Afiliação a Redes Impulsiona a Economia da Marca e a Adoção pelos Proprietários
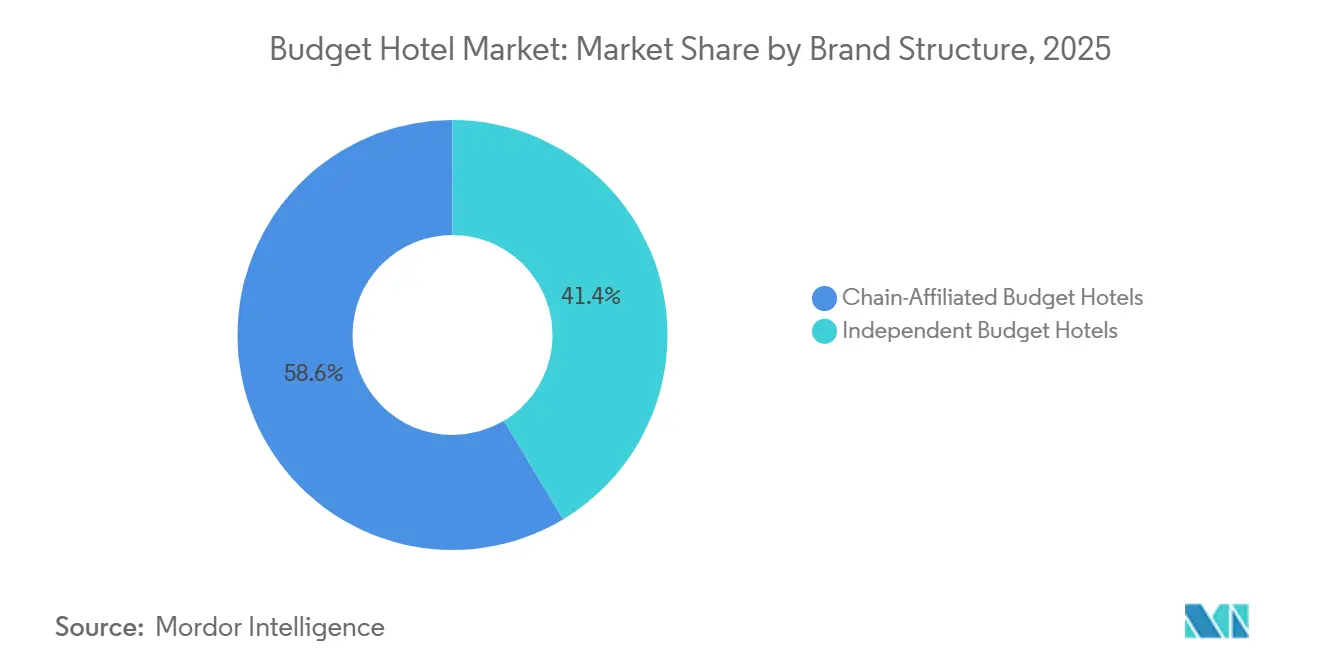
As propriedades afiliadas a redes capturaram 58,62% da receita em 2025, e este segmento deve crescer a um CAGR de 7,59% até 2031. Essa liderança mostra com que força o mercado de hotéis econômicos está se movendo em direção a formatos padronizados e organizados que oferecem aos proprietários maior visibilidade e um modelo operacional mais replicável. Os sistemas de marca oferecem suporte central de reservas, demanda vinculada a programas de fidelidade, benefícios de compras e padrões de qualidade que ajudam os proprietários a competir em um ambiente sensível ao preço. Essas vantagens importam mais à medida que as reservas digitais se tornam mais concentradas e os viajantes dependem fortemente de avaliações, classificação em buscas e flexibilidade de cancelamento ao selecionar quartos de baixo custo. Para muitos proprietários, a afiliação não é mais apenas uma escolha de crescimento; é também uma forma de permanecer comercialmente relevante no mercado de hotéis econômicos.
A mesma mudança é evidente nas decisões de modelo operacional dos principais grupos hoteleiros. A Choice Hotels reportou forte crescimento nos contratos de franquia em 2025, enquanto a Wyndham continuou a se expandir por meio de um grande pipeline global que abrange mercados de hospedagem tanto estabelecidos quanto emergentes. Nesse contexto, a afiliação a redes apoia a conversão mais rápida do estoque independente em quartos com marca, o que melhora a consistência de qualidade e a confiança nas reservas. Também oferece às marcas uma forma de crescer em locais com baixa penetração sem assumir risco de propriedade direta. Em todo o mercado de hotéis econômicos, essa combinação de economia para o proprietário e suporte do sistema mantém a afiliação a redes à frente do segmento independente.


Por Formato de Propriedade: Hotéis Econômicos Ancoram o Mercado enquanto a Longa Estadia Redefine o Valor de Longo Prazo
Os hotéis econômicos responderam por 48,12% da receita em 2025, confirmando sua posição como o formato base do mercado de hotéis econômicos. Esses hotéis continuam sendo a opção mais escalável para viajantes sensíveis ao custo, pois oferecem acomodações padrão, ampla cobertura geográfica e tarifas noturnas mais baixas do que as alternativas de serviço completo. O formato está estreitamente alinhado com viagens de lazer domésticas, viagens de negócios curtas, viagens rodoviárias e demanda urbana de hóspedes que priorizam valor e conveniência. Também se adapta bem ao modelo de franquia, pois o design dos quartos, a prestação de serviços e os procedimentos operacionais são mais fáceis de padronizar em escala. Isso explica por que as propriedades econômicas continuam formando o maior pool de receita dentro do mercado de hotéis econômicos.
Ao mesmo tempo, os hotéis econômicos de longa estadia devem crescer a um CAGR de 8,45% até 2031, tornando-os o formato de propriedade de crescimento mais rápido. Isso reflete a demanda de trabalhadores contratados, missões de negócios de longa duração, equipes de projetos de infraestrutura e hóspedes que precisam de hospedagem temporária por várias semanas, em vez de várias noites. A Choice Hotels reportou 30.600 quartos de longa estadia no pipeline no encerramento do ano de 2025, e a Wyndham também continuou a desenvolver sua plataforma de longa estadia por meio do ECHO Suites Extended Stay by Wyndham. No mercado de hotéis econômicos, esse formato se destaca porque combina menor intensidade de serviço com maior duração média de estadia e ocupação mais estável. Também amplia a base de demanda endereçável além de viagens de lazer curtas, tornando o segmento menos dependente da alta sazonalidade de fins de semana.
Por Aplicação Principal: A Demanda de Lazer Ancora a Receita enquanto os Hóspedes de Longa Estadia Aceleram
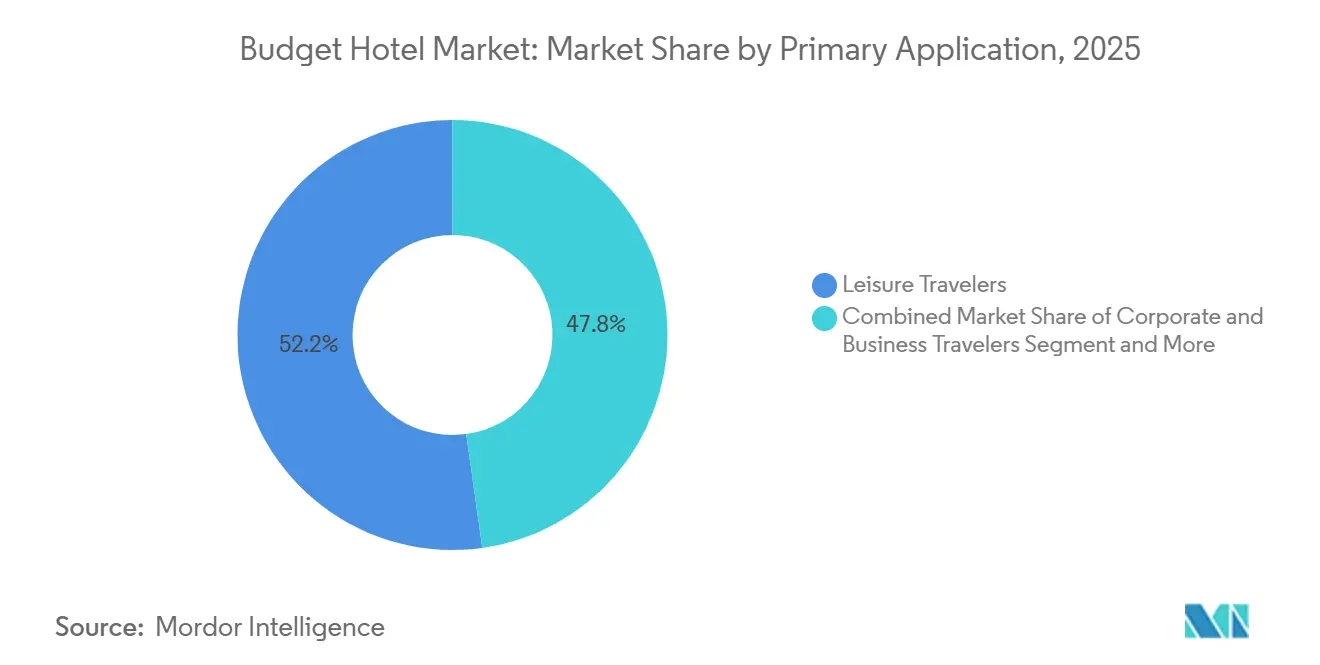
Os viajantes de lazer responderam por 52,21% da receita em 2025, o que significa que o mercado de hotéis econômicos permanece ancorado pelo turismo doméstico e regional. Essa base de demanda favorece propriedades que são fáceis de reservar, com preços competitivos e disponíveis em distritos comerciais, corredores de transporte, circuitos de peregrinação e locais de lazer nas periferias das cidades. O segmento de lazer também ajuda a explicar por que avaliações online, qualidade das fotos e classificação em buscas tornaram-se centrais para a conversão no mercado de hotéis econômicos. A demanda é ampla, frequente e dispersa entre os destinos, o que sustenta uma grande rede de quartos em vez de concentração em alguns poucos centros urbanos premium. Isso torna o lazer o estabilizador mais importante da ocupação para o mercado de hotéis econômicos.
Os hóspedes de contrato e longa estadia devem crescer a um CAGR de 8,64% até 2031, tornando-os o segmento de aplicação de crescimento mais rápido. Isso reflete o papel crescente da mobilidade orientada a projetos, missões temporárias e estadias semirresidenciais na formação da demanda por quartos em formatos econômicos. O mercado de hotéis econômicos está bem posicionado para essa mudança, pois hotéis de longa estadia e de serviço limitado podem atender a essas necessidades a preços mais baixos do que as alternativas de categoria intermediária. À medida que as empresas mantêm controle mais rigoroso sobre os orçamentos de acomodação, os hotéis de menor custo estão desempenhando um papel maior nas viagens corporativas e na implantação de projetos. Com o tempo, isso deve diversificar a demanda além de viagens discricionárias curtas e melhorar a ocupação nos dias de semana para operadores com o mix de quartos e a estratégia de localização adequados.
Por Canal de Reserva: As OTAs Lideram a Distribuição enquanto as Reservas Diretas Ganham Terreno
As agências de viagens online capturaram 38,42% da receita do canal de reservas em 2025, conferindo-lhes a maior participação no mercado de hotéis econômicos. Essa liderança reflete o papel central do comportamento de reserva baseado em comparação, no qual os viajantes classificam as opções por preço, avaliações e localização em um único fluxo de busca. Para acomodações de baixo custo, esse modelo é especialmente poderoso porque as decisões de compra costumam ser rápidas, práticas e altamente sensíveis à tarifa. Isso também explica por que o mercado de hotéis econômicos continua dependendo de plataformas de terceiros para aquisição de clientes, especialmente entre propriedades independentes e marcas mais novas. Em sua estrutura atual, as OTAs continuam sendo o principal canal de distribuição para uma grande parcela do mercado de hotéis econômicos.
As reservas diretas, no entanto, devem se expandir a um CAGR de 9,57% até 2031, tornando-as o canal de reservas de crescimento mais rápido. As grandes redes estão impulsionando essa mudança por meio de programas de fidelidade, aplicativos móveis e tecnologia proprietária que as ajudam a melhorar a conversão enquanto reduzem o vazamento de comissões. O Wyndham Rewards ultrapassou 112 milhões de membros cadastrados, e a empresa também expandiu o uso de sua plataforma Wyndham Connect na América do Norte para apoiar receitas diretas incrementais. No mercado de hotéis econômicos, mesmo um pequeno aumento na participação direta pode melhorar materialmente as margens, pois as comissões das OTAs pesam mais sobre produtos de quartos com tarifas mais baixas. O resultado é um reequilíbrio gradual, mas significativo, no qual as marcas buscam manter o alcance das OTAs enquanto fortalecem seus próprios relacionamentos com clientes e a base de reservas recorrentes.
Análise Geográfica
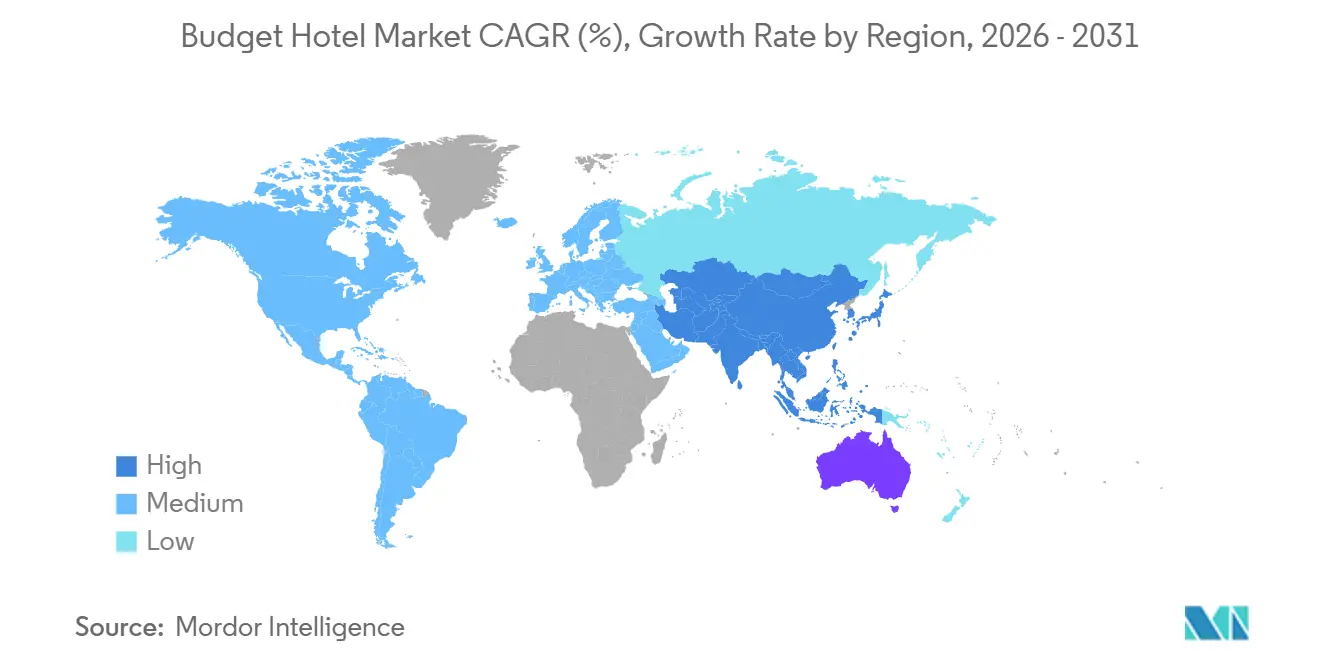
A Ásia-Pacífico respondeu por 31,53% da receita global em 2025 e deve se expandir a um CAGR de 9,14% até 2031. Isso confere à região a maior contribuição para o crescimento futuro no mercado de hotéis econômicos e também a maior variedade de impulsionadores de demanda. A região se beneficia do aumento da participação da classe média nas viagens, da densa mobilidade doméstica e da ampla necessidade de acomodações orientadas ao valor tanto em destinos urbanos quanto não urbanos. O Japão também forneceu fortes evidências operacionais no rascunho original, indicando que a hospedagem organizada de menor custo permanece altamente relevante mesmo em mercados de viagens maduros. Para a Índia, o panorama regional é especialmente importante porque a liderança da Ásia-Pacífico sustenta a atenção contínua dos investidores à expansão de marcas econômicas, conversão de franquias e criação de oferta em corredores de viagens que ainda carecem de quartos organizados.
A América do Norte permaneceu o segundo maior segmento regional de receita em 2025, e a região continua sendo relevante por sua grande base de viagens rodoviárias, hospedagem em aeroportos e demanda por longa estadia. O mercado de hotéis econômicos nos Estados Unidos tem forte penetração de marcas e um ecossistema de franquias bem desenvolvido, o que ajuda os players organizados a escalar rapidamente por meio de conversões e sistemas operacionais padronizados. A Choice Hotels continuou a expandir seu pipeline global e de longa estadia. Ao mesmo tempo, a Wyndham manteve um dos maiores pipelines de desenvolvimento de quartos do setor, e ambos os movimentos sustentam o crescimento contínuo da oferta no segmento organizado. A Europa continua sendo uma região estável, mas cada vez mais consolidada para o mercado de hotéis econômicos, com marcas estabelecidas se expandindo por meio de estruturas com ativos leves e entrada direcionada em mercados. A região é menos sobre uma decolagem rápida da demanda e mais sobre eficiência do sistema, consistência da marca e a conversão de oferta fragmentada em redes organizadas.
A América do Sul, o Oriente Médio e a África permanecem menores em termos absolutos, mas cada região oferece oportunidades seletivas para o mercado de hotéis econômicos. No Oriente Médio, as companhias aéreas de baixo custo aumentaram sua participação na capacidade de assentos de 13% para 29% entre 2014 e 2024, apoiando fluxos de viagens mais acessíveis e criando corredores de demanda adicionais para hospedagem econômica. Na América do Sul, a oportunidade está mais ligada à conversão e ao lançamento de marcas do que a uma base hoteleira organizada e totalmente madura, o que mantém o mercado aberto a franqueadores com modelos operacionais flexíveis. A Ásia-Pacífico ainda lidera a participação do mercado de hotéis econômicos. Ainda assim, a próxima fase de expansão global provavelmente incluirá mais crescimento transfronteiriço para esses bolsões regionais emergentes, onde a oferta formal de hospedagem econômica permanece limitada.[3]

Cenário Competitivo
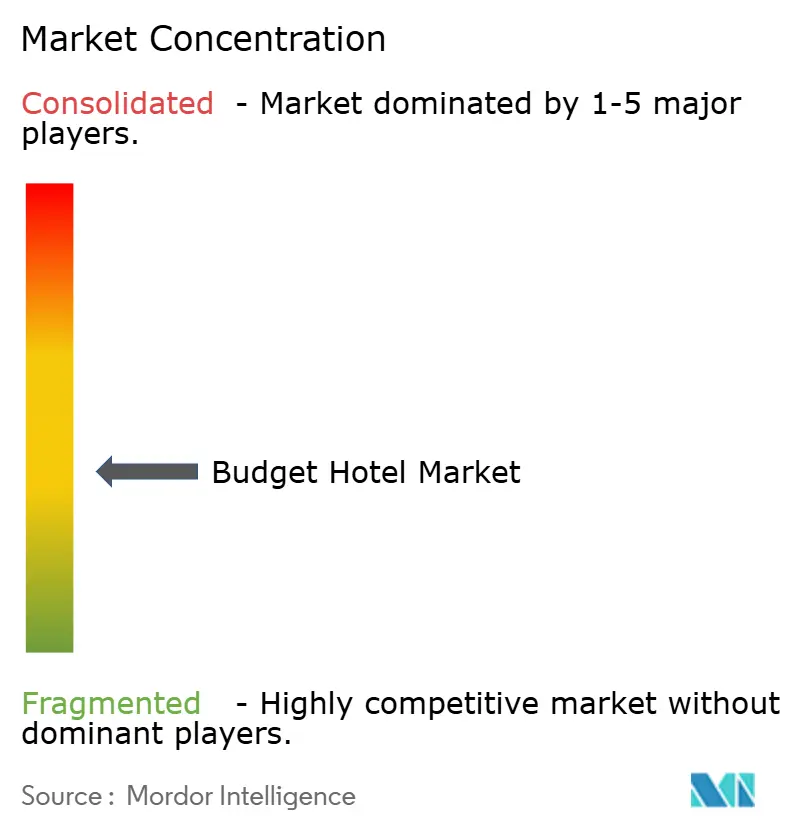
A estrutura competitiva do mercado de hotéis econômicos está dividida entre a propriedade fragmentada de imóveis e sistemas de marca cada vez mais concentrados. Os grandes grupos têm vantagem em distribuição, fidelidade, compras e padrões operacionais, enquanto a propriedade individual de hotéis frequentemente permanece dispersa entre franqueados e proprietários locais. Isso significa que a concorrência no mercado de hotéis econômicos é impulsionada menos pela concentração direta de propriedade e mais pela força das plataformas de reservas, reconhecimento de marca e capacidade de conversão. Wyndham Hotels & Resorts, Choice Hotels, Accor, Jin Jiang, OYO e outros grandes players continuam a moldar o segmento organizado da categoria por meio da escala da rede de quartos e da expansão direcionada de marcas. Na prática, o mercado de hotéis econômicos está se tornando mais difícil de navegar para muitos operadores independentes sem alguma forma de suporte de marca, tecnologia ou distribuição.
Os movimentos estratégicos desde 2024 mostram que a expansão de escala está centrada em aquisições, lançamento de franquias e novos formatos operacionais. A OYO concluiu a aquisição de 525 milhões de USD da G6 Hospitality, adicionando o Motel 6 e o Studio 6 ao seu portfólio e fortalecendo sua presença na América do Norte. A IHG também concluiu a aquisição da Ruby em 2025, o que fortaleceu sua posição na hospedagem urbana de estilo de vida acessível e mostrou como os operadores estão expandindo seu alcance pelas categorias clássicas de hospedagem econômica e intermediária. Os relatórios oficiais da Wyndham indicam que o marco de 80% de ocupação se aplica às suas "localizações mais estabelecidas" que estão abertas há seis meses ou mais. Esses exemplos mostram que o mercado de hotéis econômicos não é estático, pois o design do produto, o controle de canais e a arquitetura de marca estão evoluindo rapidamente.
A tecnologia e a capacidade de conversão estão se tornando os principais diferenciadores no mercado de hotéis econômicos. As marcas que conseguem melhorar as reservas diretas, integrar ferramentas de receita e manter a consistência do serviço em uma ampla rede estão melhor posicionadas para defender as margens sob pressão de tarifas. O Wyndham Connect e os esforços de reservas diretas orientados por fidelidade ilustram como os sistemas de marca estão tentando reduzir a dependência das OTAs enquanto preservam o alcance da demanda. A Choice Hotels também continuou a entrar em novas geografias por meio de contratos de franquia diretos, o que sugere que os operadores organizados ainda veem espaço significativo em mercados com baixa penetração de marcas. No geral, o mercado de hotéis econômicos permanece fragmentado no nível da propriedade. Ainda assim, a vantagem competitiva está se deslocando decisivamente para sistemas escalados que combinam padrões de marca, tecnologia e crescimento com ativos leves favorável aos proprietários.
Líderes do Setor de Hotéis Econômicos
-
Wyndham Hotels and Resorts, Inc.
-
Accor S.A.
-
Whitbread PLC
-
Choice Hotels International, Inc.
-
OYO Rooms (Oravel Stays)
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica

Desenvolvimentos Recentes do Setor
- Junho de 2026: A Hilton lançou a marca Spark by Hilton na Índia. A empresa pretende desenvolver um pipeline de 150 hotéis Spark em todo o país. Essa iniciativa foi concebida para atender à crescente demanda por acomodações econômicas confiáveis, de alto valor e padronizadas no mercado de viagens domésticas em rápido crescimento da Índia.
- Abril de 2026: A Wyndham Hotels & Resorts reportou um pipeline global de desenvolvimento recorde de mais de 259.000 quartos e mais de 2.200 hotéis no primeiro trimestre de 2026, alta de 3% ano a ano, com quartos internacionais crescendo 9% e quartos com franquia direta na região Ásia-Pacífico expandindo 12%.
- Fevereiro de 2026: A Choice Hotels International reportou os resultados do ano completo de 2025, mostrando contratos de franquia globais crescendo 22% ano a ano e um EBITDA ajustado recorde de 625,6 milhões de USD, alta de 3,6%. Os quartos líquidos internacionais cresceram 12,5%, chegando a quase 160.000, enquanto as aberturas de hotéis aumentaram 82% ano a ano.
- Fevereiro de 2025: A IHG adquiriu oficialmente a marca europeia de estilo de vida "micro urbano" Ruby Hotels, adicionando-a ao seu portfólio global como a 20ª marca.


Escopo do Relatório Global do Mercado de Hotéis Econômicos
| Hotéis Econômicos Afiliados a Redes |
| Hotéis Econômicos Independentes |
| Hotéis Econômicos |
| Hotéis de Serviço Limitado |
| Hotéis Econômicos de Longa Estadia |
| Outros Tipos de Hotéis Econômicos (Hotéis Econômicos de Aeroporto e Trânsito, Hotéis Cápsula e Hotéis Pod, etc.) |
| Viajantes de Lazer |
| Viajantes Corporativos e de Negócios |
| Hóspedes de Contrato e Longa Estadia |
| Hóspedes em Trânsito |
| Reserva Direta |
| Agências de Viagens Online (OTAs) |
| Agências de Viagens e Operadoras de Turismo |
| Reserva Corporativa e Institucional |
| América do Norte | Viajantes de Lazer |
| Viajantes de Negócios | |
| Mochileiros e Viajantes Solo | |
| América do Sul | Viajantes em Família |
| Estudantes e Jovens Viajantes | |
| Por Geografia | |
| Argentina | |
| Restante da América do Sul | |
| Europa | Reino Unido |
| Alemanha | |
| França | |
| Espanha | |
| Itália | |
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | Índia |
| China | |
| Japão | |
| Austrália | |
| Coreia do Sul | |
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Estrutura de Marca | Hotéis Econômicos Afiliados a Redes | |
| Hotéis Econômicos Independentes | ||
| Por Formato de Propriedade | Hotéis Econômicos | |
| Hotéis de Serviço Limitado | ||
| Hotéis Econômicos de Longa Estadia | ||
| Outros Tipos de Hotéis Econômicos (Hotéis Econômicos de Aeroporto e Trânsito, Hotéis Cápsula e Hotéis Pod, etc.) | ||
| Por Aplicação Principal | Viajantes de Lazer | |
| Viajantes Corporativos e de Negócios | ||
| Hóspedes de Contrato e Longa Estadia | ||
| Hóspedes em Trânsito | ||
| Por Canal de Reserva | Reserva Direta | |
| Agências de Viagens Online (OTAs) | ||
| Agências de Viagens e Operadoras de Turismo | ||
| Reserva Corporativa e Institucional | ||
| Por Geografia | América do Norte | Viajantes de Lazer |
| Viajantes de Negócios | ||
| Mochileiros e Viajantes Solo | ||
| América do Sul | Viajantes em Família | |
| Estudantes e Jovens Viajantes | ||
| Por Geografia | ||
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Reino Unido | |
| Alemanha | ||
| França | ||
| Espanha | ||
| Itália | ||
| BENELUX (Bélgica, Países Baixos e Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlândia, Islândia, Noruega e Suécia) | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | Índia | |
| China | ||
| Japão | ||
| Austrália | ||
| Coreia do Sul | ||
| Sudeste Asiático (Singapura, Malásia, Tailândia, Indonésia, Vietnã e Filipinas) | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||


Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado global de hotéis econômicos em 2026 e para onde ele está caminhando até 2031?
O mercado global de hotéis econômicos está em 212,54 bilhões de USD em 2026 e deve atingir 297,55 bilhões de USD até 2031, a um CAGR de 6,96%.
Qual região lidera a demanda global por hotéis econômicos?
A Ásia-Pacífico liderou com 31,53% de participação na receita em 2025 e também deve crescer mais rapidamente, a um CAGR de 9,14% até 2031.
Qual formato de propriedade está crescendo mais rapidamente nos hotéis econômicos?
Os hotéis econômicos permaneceram o maior formato, com 48,12% de participação em 2025, enquanto os hotéis econômicos de longa estadia devem crescer mais rapidamente, a um CAGR de 8,45%.
Por que os hotéis afiliados a redes superam os operadores independentes?
As propriedades afiliadas a redes detinham 58,62% da receita em 2025 porque as marcas oferecem sistemas de reservas mais robustos, acesso a programas de fidelidade, padrões operacionais e suporte de compras.
Qual é a importância das agências de viagens online na distribuição hoteleira?
As OTAs capturaram 38,42% da receita do canal de reservas em 2025, tornando-as o maior canal de distribuição, embora as reservas diretas devam crescer mais rapidamente, a um CAGR de 9,57%.
Quais são os principais riscos que afetam a rentabilidade nesta categoria?
A escassez de mão de obra, a inflação salarial e a pressão de tarifas por acomodações alternativas continuam sendo os principais riscos, especialmente para operadores que dependem de tarifas de quartos mais baixas e receita auxiliar limitada.


 Seus dados estão seguros e nunca são vendidos ou compartilhados.
