
Tamaño y Participación del Mercado de Hoteles Económicos
Visión General del Mercado
| Período de Estudio | 2022 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 212.54 Mil millones de dólares |
| Tamaño del Mercado (2031) | 297.55 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 6.96 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Hoteles Económicos por Mordor Intelligence
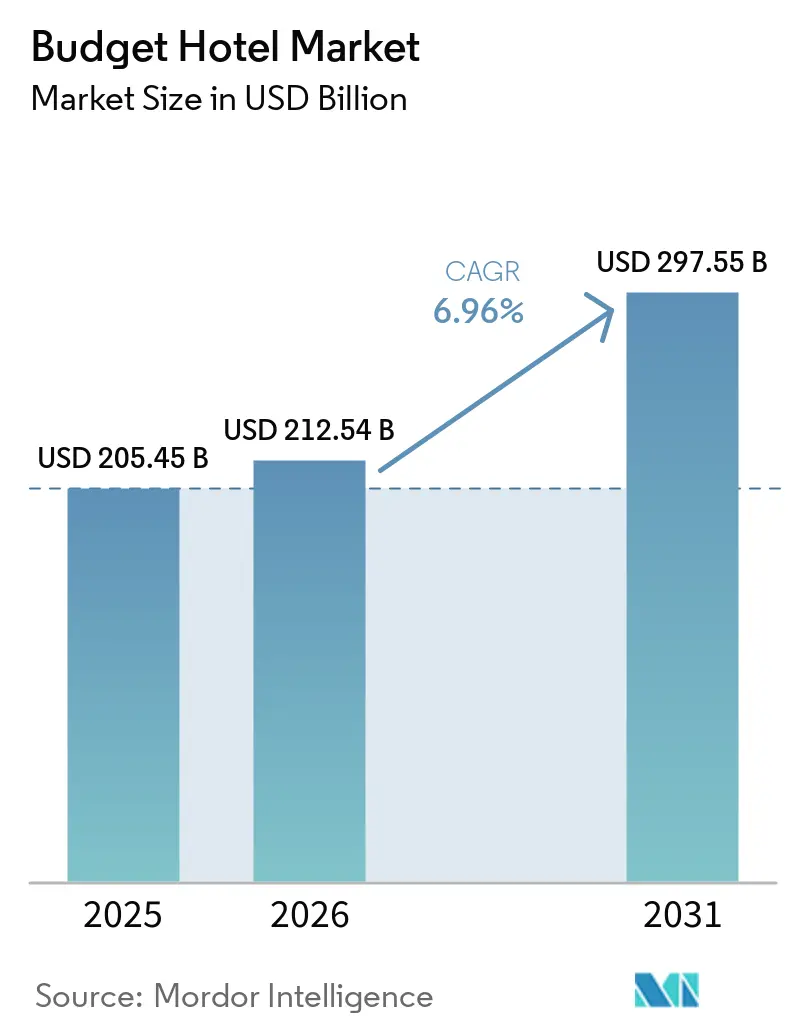
El tamaño del Mercado de Hoteles Económicos fue valorado en 205,45 mil millones de USD en 2025 y se estima que crecerá desde 212,54 mil millones de USD en 2026 hasta alcanzar los 297,55 mil millones de USD en 2031, a una CAGR del 6,96% durante el período de pronóstico (2026-2031).
Una base de consumidores globales más amplia, el aumento de los viajes domésticos y regionales, y la expansión constante de los formatos de alojamiento de bajo costo de marca respaldan el crecimiento en el mercado de hoteles económicos. La clase media global superó los 4 mil millones de personas, ampliando el grupo potencial de gasto en viajes a precios orientados al valor, lo que apoya la demanda de habitaciones en formatos de alojamiento económico. El mercado de hoteles económicos también se beneficia de la expansión liderada por franquicias, que permite a los operadores escalar con menor intensidad de capital y brinda a los propietarios acceso a sistemas de reservas, estándares y visibilidad de marca a través de cadenas establecidas. Al mismo tiempo, la presión sobre los costos laborales y la creciente competencia de los alojamientos alternativos continúan moldeando la rentabilidad, lo que subraya la importancia de la escala, la adopción tecnológica y una estrategia de distribución disciplinada para el desempeño en el mercado de hoteles económicos.[1]
Conclusiones Clave del Informe
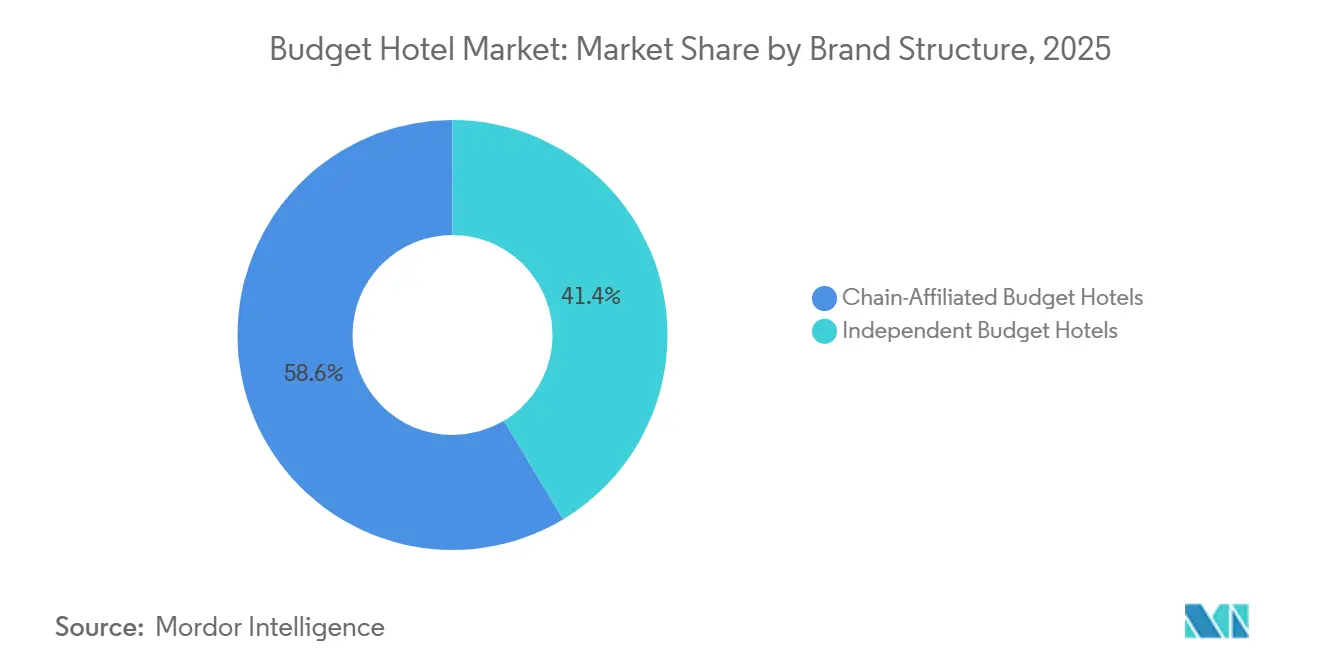
- Por estructura de marca, las propiedades afiliadas a cadenas representaron el 58,62% de los ingresos globales en 2025, y se prevé que el segmento se expanda a una CAGR del 7,59% hasta 2031.
- Por formato de propiedad, los hoteles económicos representaron el 48,12% del mercado de hoteles económicos en 2025, mientras que se proyecta que los hoteles económicos de estadía prolongada registren la CAGR más rápida del 8,45% hasta 2031.
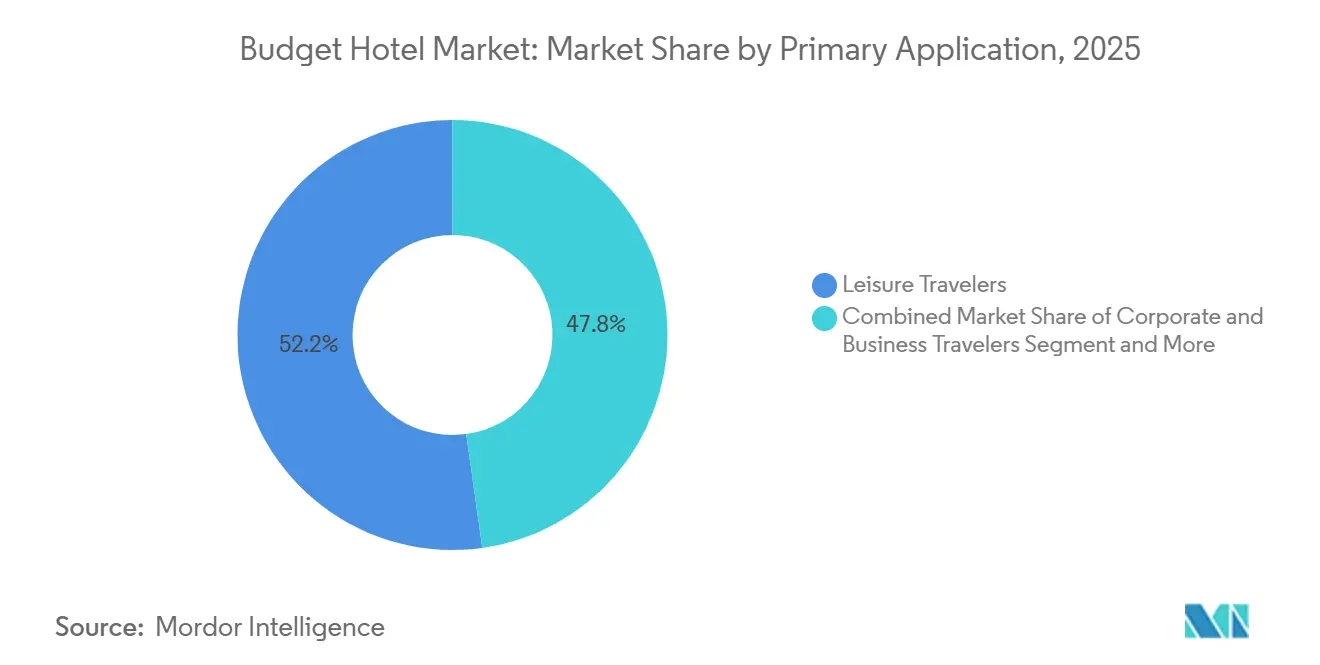
- Por aplicación principal, los viajeros de ocio representaron el 52,21% de los ingresos en 2025, mientras que se espera que los huéspedes de contrato y estadía prolongada crezcan a una CAGR del 8,64% hasta 2031.
- Por canal de reserva, las agencias de viajes en línea captaron el 38,42% de los ingresos en 2025, mientras que se proyecta que la reserva directa crezca a una CAGR del 9,57% hasta 2031.
- Por geografía, Asia-Pacífico mantuvo el 31,53% de la participación del mercado de hoteles económicos en 2025, y también se espera que la región registre la CAGR más rápida del 9,14% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado Global de Hoteles Económicos
Análisis del Impacto de los Impulsores*
| Impulsores | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Clase Media y Democratización de los Viajes | +1.8% | Global, con el efecto más fuerte en Asia-Pacífico y repercusión en Oriente Medio, África y América del Sur | Mediano plazo (2-4 años) |
| Expansión de la Reserva Digital y Visibilidad en OTAs | +1.2% | Global | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Inflación y Sensibilidad al Precio | +1.0% | Global, con un efecto más fuerte en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Proliferación de Aerolíneas de Bajo Costo | +0.7% | Asia-Pacífico, Oriente Medio y África, y Europa | Mediano plazo (2-4 años) |
| Crecimiento del Turismo Doméstico y las Escapadas Locales | +0.6% | Asia-Pacífico, América del Sur y partes de Europa | Mediano plazo (2-4 años) |
| Expansión del Modelo de Franquicia con Activos Ligeros | +0.5% | Global, liderado por mercados hoteleros avanzados y organizados | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Clase Media y Democratización de los Viajes
El mercado de hoteles económicos se está beneficiando de la continua expansión de los hogares de ingresos medios, especialmente en las economías emergentes con alta actividad de viajes. La clase de consumidores global superó los 4 mil millones de personas en 2025, y World Data Lab espera que otros 1.000 millones de personas se sumen para 2031, creando una base más amplia de viajeros primerizos y conscientes del precio. En el mercado de hoteles económicos, esto es relevante porque muchos nuevos viajeros ingresan al mercado formal de alojamiento a través de opciones económicas y de bajo costo en lugar de marcas de servicio completo. Asia sigue siendo el principal centro de demanda en este patrón, y se espera que la región represente dos tercios de la clase media global para 2030, apoyando una demanda sostenida de habitaciones en alojamientos orientados al valor. El efecto es especialmente relevante para los operadores de marca que pueden llegar a los viajeros primerizos en ciudades secundarias antes de que los patrones de fidelización estén plenamente establecidos.
Expansión de la Reserva Digital y Visibilidad en OTAs
El descubrimiento digital sigue siendo un habilitador central de la demanda para el mercado de hoteles económicos, ya que las propiedades más pequeñas y las marcas de bajo costo dependen en gran medida de una amplia visibilidad en línea. Las agencias de viajes en línea ya representaron la mayor participación del valor global de reservas hoteleras en 2024, y siguieron siendo una fuente importante de noches de habitación en 2026, apoyando la conversión para marcas económicas que carecen de grandes presupuestos de marketing directo. En el mercado de hoteles económicos, las agencias de viajes en línea también reducen la fricción de búsqueda para los viajeros al permitirles comparar tarifas de habitaciones, ubicaciones, reseñas y condiciones de cancelación en un solo lugar. Ese acceso es comercialmente útil tanto para los hoteles afiliados a cadenas como para los operadores más pequeños, aunque las comisiones siguen siendo un obstáculo para los márgenes. El resultado es que la distribución digital amplía el alcance de la demanda, aumenta la transparencia de precios y convierte la visibilidad en un factor operativo decisivo en todo el mercado de hoteles económicos.
Inflación y Sensibilidad al Precio
El mercado de hoteles económicos también se ha beneficiado de un efecto de migración hacia categorías inferiores más amplio en los viajes corporativos y de ocio desde 2024. Los mayores costos de viaje llevaron tanto a las empresas como a los hogares a dar mayor importancia a las tarifas nocturnas de habitaciones, desplazando la demanda hacia formatos económicos y de servicio limitado. Este patrón fue visible en la actividad de desarrollo de franquicias, con Choice Hotels reportando un aumento del 13% interanual en los acuerdos de franquicia de transacciones económicas en EE. UU. en 2025. Para el mercado de hoteles económicos, esto no es solo una ganancia de ocupación a corto plazo, porque los presupuestos de viaje más bajos a menudo reconfiguran el comportamiento de adquisición y mantienen los techos de tarifas más ajustados incluso después de que la inflación general se modera. Eso crea una base de demanda más duradera para los operadores que pueden ofrecer un servicio consistente a precios efectivos más bajos.
Proliferación de Aerolíneas de Bajo Costo
La expansión de las aerolíneas de bajo costo continúa ampliando el área de captación del mercado de hoteles económicos al hacer que los viajes de corta distancia y regionales sean más frecuentes y asequibles. La IATA proyectó que la demanda global de viajes aéreos se duplicaría con creces para 2050, y se esperaba que Asia-Pacífico registrara el crecimiento regional más rápido a una CAGR del 3,8%, lo que apoya la demanda de alojamiento a largo plazo en formatos sensibles al costo. ACI World también pronostica un tráfico global de pasajeros de 9.900 millones en 2025, un 4,8% más interanual, lo que indica un crecimiento continuo en los volúmenes de viajes hacia destinos principales y secundarios. En Oriente Medio, las aerolíneas de bajo costo aumentaron su participación en la capacidad de asientos del 13% en 2014 al 29% en 2024, lo que subraya la necesidad de alojamiento asequible a medida que los nuevos enlaces aéreos crean demanda adicional. En el mercado de hoteles económicos, el resultado práctico es un mayor apoyo a la ocupación en torno a aeropuertos, corredores de tránsito, ciudades secundarias y rutas de ocio, donde los viajeros gestionan de cerca los costos totales del viaje.[2]
Análisis del Impacto de las Restricciones*
| Restricciones | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Mano de Obra e Inflación Salarial | -1.2% | América del Norte y Europa | Corto plazo (≤ 2 años) a mediano plazo (2-4 años) |
| Compresión de Tarifas por Alojamientos Alternativos | -0.9% | América del Norte y Europa, con repercusión en los mercados de Asia-Pacífico impulsados por el ocio | Mediano plazo (2-4 años) a largo plazo (≥ 4 años) |
| Limitaciones de Infraestructura en Regiones en Desarrollo | -0.7% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Aranceles en la Cadena de Suministro y Costos de Servicios Públicos | -0.5% | Global, con mayor exposición en América del Norte | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escasez de Mano de Obra e Inflación Salarial
La mano de obra sigue siendo una de las restricciones más claras del mercado de hoteles económicos, ya que las tarifas de habitación más bajas dejan menos margen para absorber los mayores costos de personal. En Estados Unidos, el costo hotelero por habitación ocupada aumentó a 48,32 USD en 2025 desde 42,82 USD en 2024, mientras que el costo salarial por habitación ocupada en el cuarto trimestre de 2025 aumentó un 21,1% interanual. La Asociación Americana de Hoteles y Alojamiento también reportó alrededor de 200.000 puestos vacantes en 64.000 hoteles de EE. UU. en 2025, con una rotación anual que sigue siendo del 70% al 80%. Para el mercado de hoteles económicos, esta presión es especialmente intensa porque las propiedades de servicio limitado tienen menos fuentes de ingresos auxiliares para compensar la inflación salarial. El resultado es una adopción más rápida del autoregistro, el acceso sin llave, modelos de limpieza más eficientes y herramientas de programación que ayudan a las grandes cadenas a gestionar la intensidad laboral de manera más efectiva que muchos operadores independientes.
Compresión de Tarifas por Alojamientos Alternativos
Los alojamientos alternativos continúan presionando al mercado de hoteles económicos, especialmente en destinos impulsados por el ocio y mercados de viajes estacionales. El mercado de hoteles económicos es vulnerable porque los viajeros de ocio representan el 52,21% de los ingresos, y ese es el mismo grupo de viajeros más expuesto a las comparaciones de alquiler de apartamentos en plataformas de planificación de viajes. El borrador original también señaló que los hoteles económicos pueden perder hasta un 15% en la tarifa diaria promedio en mercados con una densa oferta de alquileres a corto plazo, lo que muestra cómo la competencia basada en precios puede reducir el rendimiento durante períodos que antes apoyaban la recuperación de márgenes. A medida que las herramientas de comparación colocan hoteles y alquileres uno al lado del otro, los operadores deben competir más directamente en precio nocturno, calidad de reseñas y conveniencia de ubicación.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Estructura de Marca: La Afiliación a Cadenas Impulsa la Economía de Marca y la Adopción por Parte de los Propietarios
Las propiedades afiliadas a cadenas captaron el 58,62% de los ingresos en 2025, y se proyecta que este segmento crezca a una CAGR del 7,59% hasta 2031. Ese liderazgo muestra con qué fuerza el mercado de hoteles económicos se está moviendo hacia formatos estandarizados y organizados que brindan a los propietarios mayor visibilidad y un modelo operativo más replicable. Los sistemas de marca ofrecen soporte central de reservas, demanda vinculada a programas de fidelización, beneficios de adquisición y estándares de calidad que ayudan a los propietarios a competir en un entorno sensible al precio. Estas ventajas importan más a medida que la reserva digital se concentra más y los viajeros dependen en gran medida de las reseñas, el posicionamiento en búsquedas y la flexibilidad de cancelación al seleccionar habitaciones de bajo costo. Para muchos propietarios, la afiliación ya no es solo una opción de crecimiento; también es una forma de mantenerse comercialmente relevante en el mercado de hoteles económicos.
El mismo cambio es evidente en las decisiones del modelo operativo de los principales grupos hoteleros. Choice Hotels reportó un fuerte crecimiento en los acuerdos de franquicia en 2025, mientras que Wyndham continuó expandiéndose a través de una gran cartera global que abarca mercados de alojamiento tanto establecidos como emergentes. En este contexto, la afiliación a cadenas apoya una conversión más rápida del inventario independiente en habitaciones de marca, lo que mejora la consistencia de calidad y la confianza en las reservas. También brinda a las marcas una forma de crecer en ubicaciones con baja penetración sin asumir riesgo de propiedad directa. En todo el mercado de hoteles económicos, esa combinación de economía para el propietario y soporte del sistema mantiene a la afiliación a cadenas por delante del segmento independiente.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe


Por Formato de Propiedad: Los Hoteles Económicos Anclan el Mercado mientras la Estadía Prolongada Redefine el Valor a Largo Plazo
Los hoteles económicos representaron el 48,12% de los ingresos en 2025, confirmando su posición como el formato base del mercado de hoteles económicos. Estos hoteles siguen siendo la opción más escalable para los viajeros sensibles al costo porque ofrecen alojamiento estándar, amplia cobertura geográfica y tarifas nocturnas más bajas que las alternativas de servicio completo. El formato está estrechamente alineado con los viajes de ocio domésticos, los viajes de negocios cortos, los viajes por carretera y la demanda urbana de huéspedes que priorizan el valor y la conveniencia. También se adapta bien al modelo de franquicia, porque el diseño de habitaciones, la prestación de servicios y los procedimientos operativos son más fáciles de estandarizar a escala. Eso explica por qué las propiedades económicas continúan formando el grupo de ingresos más amplio dentro del mercado de hoteles económicos.
Al mismo tiempo, se prevé que los hoteles económicos de estadía prolongada crezcan a una CAGR del 8,45% hasta 2031, convirtiéndolos en el formato de propiedad de más rápido crecimiento. Esto refleja la demanda de trabajadores por contrato, asignaciones de negocios de larga duración, equipos de proyectos de infraestructura y huéspedes que necesitan alojamiento temporal durante varias semanas en lugar de varias noches. Choice Hotels reportó 30.600 habitaciones de estadía prolongada en cartera a cierre del año completo 2025, y Wyndham también ha continuado desarrollando su plataforma de estadía prolongada a través de ECHO Suites Extended Stay by Wyndham. En el mercado de hoteles económicos, este formato se destaca porque combina una menor intensidad de servicio con una mayor duración promedio de estadía y una ocupación más estable. También amplía la base de demanda potencial más allá de los viajes de ocio cortos, haciendo que el segmento sea menos dependiente de la alta estacionalidad de los fines de semana.
Por Aplicación Principal: La Demanda de Ocio Ancla los Ingresos mientras los Huéspedes de Estadía Prolongada se Aceleran
Los viajeros de ocio representaron el 52,21% de los ingresos en 2025, lo que significa que el mercado de hoteles económicos sigue anclado en el turismo doméstico y regional. Esta base de demanda favorece a las propiedades que son fáciles de reservar, tienen precios competitivos y están disponibles en distritos de negocios, corredores de transporte, circuitos de peregrinación y ubicaciones de ocio en los bordes de las ciudades. El segmento de ocio también ayuda a explicar por qué las reseñas en línea, la calidad de las fotos y el posicionamiento en búsquedas se han convertido en elementos centrales para la conversión en el mercado de hoteles económicos. La demanda es amplia, frecuente y dispersa entre destinos, lo que apoya una gran red de habitaciones en lugar de concentración en unos pocos centros urbanos premium. Eso convierte al ocio en el estabilizador más importante de la ocupación para el mercado de hoteles económicos.
Se espera que los huéspedes de contrato y estadía prolongada crezcan a una CAGR del 8,64% hasta 2031, convirtiéndolos en el segmento de aplicación de más rápido crecimiento. Esto refleja el papel creciente de la movilidad impulsada por proyectos, las asignaciones temporales y las estadías semi-residenciales en la configuración de la demanda de habitaciones en formatos económicos. El mercado de hoteles económicos está bien posicionado para este cambio, ya que los hoteles de estadía prolongada y de servicio limitado pueden satisfacer estas necesidades a precios más bajos que las alternativas de escala media. A medida que las empresas mantienen un control más estricto sobre los presupuestos de alojamiento, los hoteles de menor costo están desempeñando un papel más importante en los viajes de la fuerza laboral y el despliegue de proyectos. Con el tiempo, esto debería diversificar la demanda más allá de los viajes discrecionales cortos y mejorar la ocupación entre semana para los operadores con la combinación adecuada de habitaciones y estrategia de ubicación.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Reserva: Las OTAs Lideran la Distribución mientras la Reserva Directa Gana Terreno
Las agencias de viajes en línea captaron el 38,42% de los ingresos por canal de reserva en 2025, otorgándoles la mayor participación en el mercado de hoteles económicos. Este liderazgo refleja el papel central del comportamiento de reserva basado en comparaciones, en el que los viajeros clasifican las opciones por precio, valoraciones y ubicación dentro de un único flujo de búsqueda. Para el alojamiento de bajo costo, ese modelo es especialmente poderoso porque las decisiones de compra suelen ser rápidas, prácticas y muy sensibles a las tarifas. También explica por qué el mercado de hoteles económicos continúa dependiendo de plataformas de terceros para la captación de clientes, especialmente entre las propiedades independientes y las marcas más nuevas. En su estructura actual, las OTAs siguen siendo el principal canal de distribución para una gran parte del mercado de hoteles económicos.
Sin embargo, se proyecta que la reserva directa se expanda a una CAGR del 9,57% hasta 2031, lo que la convierte en el canal de reserva de más rápido crecimiento. Las grandes cadenas están impulsando este cambio a través de programas de fidelización, aplicaciones móviles y tecnología propia que les ayuda a mejorar la conversión mientras reducen la pérdida de comisiones. Wyndham Rewards superó los 112 millones de miembros inscritos, y la empresa también amplió el uso de su plataforma Wyndham Connect en América del Norte para apoyar los ingresos directos incrementales. En el mercado de hoteles económicos, incluso un pequeño aumento en la proporción directa puede mejorar materialmente los márgenes porque las comisiones de las OTAs pesan más en los productos de habitaciones con tarifas más bajas. El resultado es un reequilibrio gradual pero significativo en el que las marcas buscan mantener el alcance de las OTAs mientras fortalecen sus propias relaciones con los clientes y su base de reservas repetidas.
Análisis Geográfico
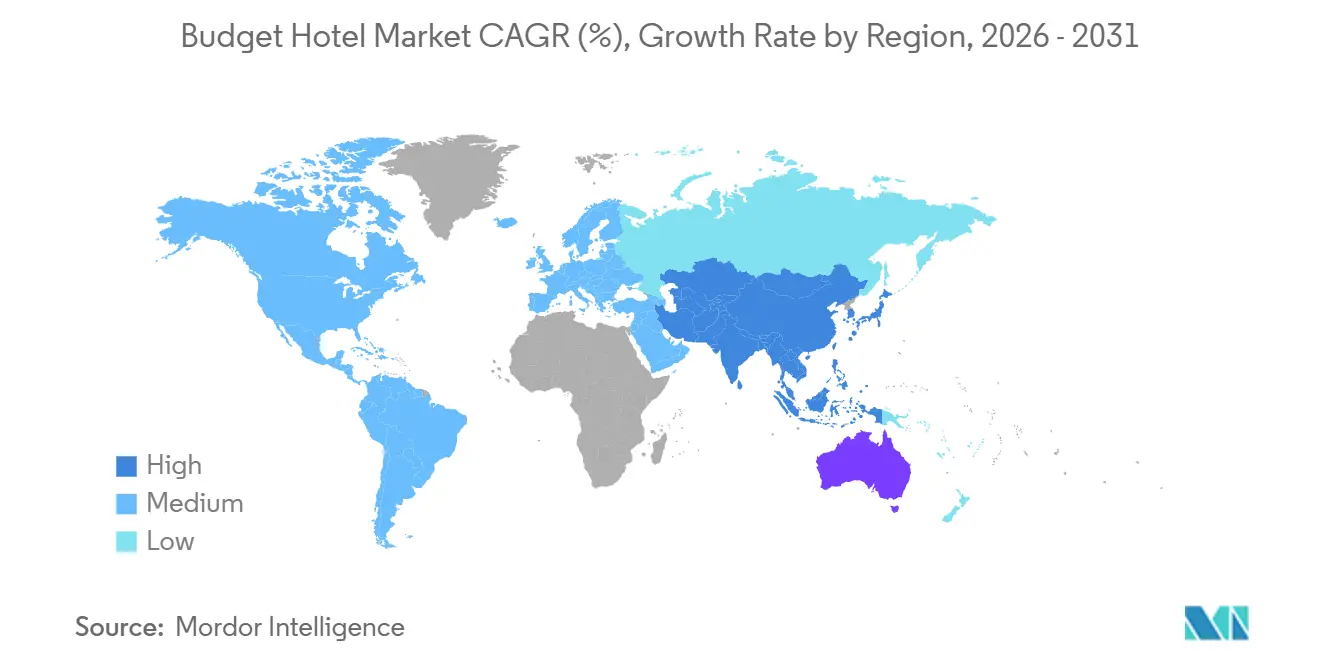
Asia-Pacífico representó el 31,53% de los ingresos globales en 2025, y se espera que se expanda a una CAGR del 9,14% hasta 2031. Esto le otorga a la región la mayor contribución al crecimiento futuro en el mercado de hoteles económicos y también la mayor variedad de impulsores de demanda. La región se beneficia del aumento de la participación de la clase media en los viajes, la densa movilidad doméstica y una amplia necesidad de alojamiento orientado al valor tanto en destinos urbanos como no urbanos. Japón también proporcionó sólida evidencia operativa en el borrador original, indicando que el alojamiento organizado de menor costo sigue siendo muy relevante incluso en mercados de viajes maduros. Para India, el panorama regional es especialmente importante porque el liderazgo de Asia-Pacífico apoya la continua atención de los inversores a la expansión de la economía de marca, la conversión de franquicias y la creación de oferta en corredores de viaje que siguen siendo insuficientemente atendidos por habitaciones organizadas.
América del Norte se mantuvo como el segundo segmento regional de ingresos más grande en 2025, y la región sigue siendo importante por su gran base de viajes por carretera, alojamiento aeroportuario y demanda de estadía prolongada. El mercado de hoteles económicos en Estados Unidos tiene una fuerte penetración de marca y un ecosistema de franquicias bien desarrollado, lo que ayuda a los actores organizados a escalar rápidamente a través de conversiones y sistemas operativos estandarizados. Choice Hotels continuó expandiendo su cartera global y de estadía prolongada. Al mismo tiempo, Wyndham mantuvo una de las mayores carteras de desarrollo de habitaciones del sector, y ambos movimientos apoyan el crecimiento continuo de la oferta en el segmento organizado. Europa sigue siendo una región estable pero cada vez más consolidada para el mercado de hoteles económicos, con marcas establecidas que se expanden a través de estructuras con activos ligeros y entrada selectiva al mercado. La región se centra menos en un despegue rápido de la demanda y más en la eficiencia del sistema, la consistencia de la marca y la conversión de la oferta fragmentada en redes organizadas.
América del Sur, Oriente Medio y África siguen siendo más pequeños en términos absolutos, pero cada región ofrece oportunidades selectivas para el mercado de hoteles económicos. En Oriente Medio, las aerolíneas de bajo costo aumentaron su participación en la capacidad de asientos del 13% al 29% entre 2014 y 2024, apoyando flujos de viajes más asequibles y creando corredores de demanda adicionales para el alojamiento económico. En América del Sur, la oportunidad está más ligada a la conversión y el despliegue de marcas que a una base hotelera organizada y completamente madura, lo que mantiene el mercado abierto a los franquiciadores con modelos operativos flexibles. Asia-Pacífico sigue liderando la participación del mercado de hoteles económicos. Sin embargo, la próxima fase de expansión global probablemente incluirá más crecimiento transfronterizo hacia estos bolsillos regionales emergentes donde la oferta económica formal sigue siendo limitada.[3]

Panorama Competitivo
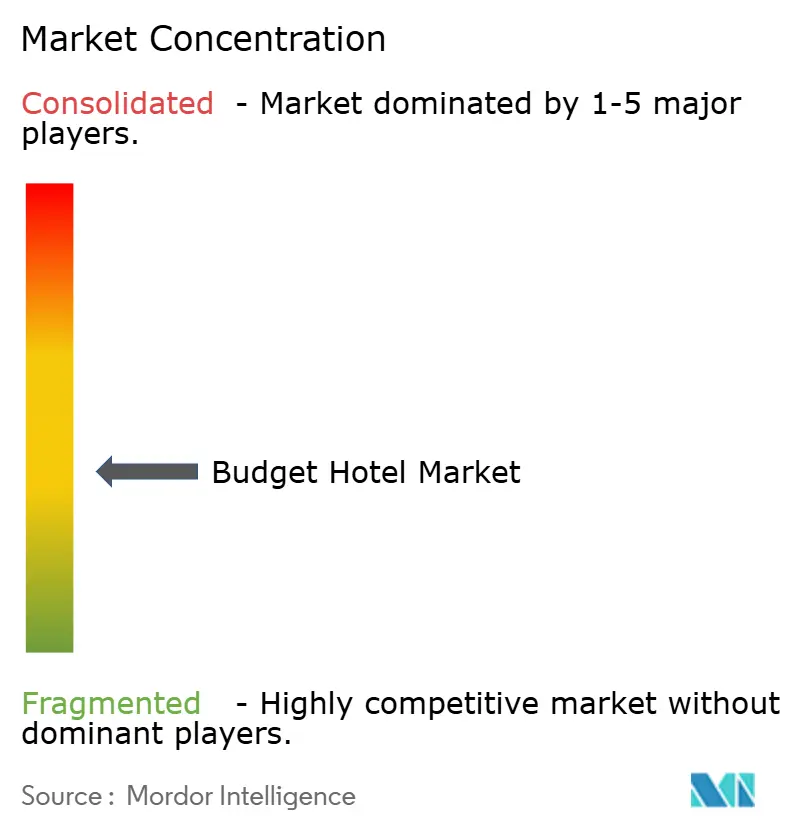
La estructura competitiva del mercado de hoteles económicos está dividida entre la propiedad fragmentada de propiedades y los sistemas de marca cada vez más concentrados. Los grandes grupos tienen ventaja en distribución, fidelización, adquisición y estándares operativos, mientras que la propiedad individual de hoteles a menudo permanece dispersa entre franquiciados y propietarios locales. Esto significa que la competencia en el mercado de hoteles económicos está impulsada menos por la concentración de propiedad directa y más por la solidez de las plataformas de reservas, el reconocimiento de marca y la capacidad de conversión. Wyndham Hotels & Resorts, Choice Hotels, Accor, Jin Jiang, OYO y otros actores principales continúan dando forma al extremo organizado de la categoría a través de la escala de la red de habitaciones y la expansión de marca dirigida. En términos prácticos, el mercado de hoteles económicos se está volviendo más difícil de navegar para muchos operadores independientes sin algún tipo de apoyo de marca, tecnología o distribución.
Los movimientos estratégicos desde 2024 muestran que la expansión de escala se centra en adquisiciones, despliegue de franquicias y nuevos formatos operativos. OYO completó la adquisición de G6 Hospitality por 525 millones de USD, añadiendo Motel 6 y Studio 6 a su cartera y fortaleciendo su presencia en América del Norte. IHG también completó la adquisición de Ruby en 2025, lo que fortaleció su posición en el alojamiento urbano de estilo de vida asequible y mostró cómo los operadores están ampliando su alcance en las categorías clásicas de hoteles económicos y de escala media. Los informes oficiales de Wyndham indican que el hito del 80% de ocupación se aplica a sus "ubicaciones más consolidadas" que llevan seis meses o más en funcionamiento. Estos ejemplos muestran que el mercado de hoteles económicos no es estático, porque el diseño de productos, el control de canales y la arquitectura de marca están evolucionando rápidamente.
La tecnología y la capacidad de conversión se están convirtiendo en los principales diferenciadores en el mercado de hoteles económicos. Las marcas que pueden mejorar la reserva directa, integrar herramientas de gestión de ingresos y mantener la consistencia del servicio en una amplia red están mejor posicionadas para defender los márgenes bajo la presión de las tarifas. Wyndham Connect y los esfuerzos de reserva directa impulsados por la fidelización ilustran cómo los sistemas de marca están tratando de reducir la dependencia de las OTAs mientras preservan el alcance de la demanda. Choice Hotels también continuó entrando en nuevas geografías a través de acuerdos de franquicia directa, lo que sugiere que los operadores organizados todavía ven un espacio en blanco significativo en mercados con baja penetración de marca. En general, el mercado de hoteles económicos sigue siendo fragmentado a nivel de propiedad. Sin embargo, la ventaja competitiva se está desplazando de manera decisiva hacia sistemas a escala que combinan estándares de marca, tecnología y crecimiento con activos ligeros favorable para los propietarios.
Líderes de la Industria de Hoteles Económicos
-
Wyndham Hotels and Resorts, Inc.
-
Accor S.A.
-
Whitbread PLC
-
Choice Hotels International, Inc.
-
OYO Rooms (Oravel Stays)
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial

Desarrollos Recientes de la Industria
- Junio de 2026: Hilton lanzó la marca Spark by Hilton en India. La empresa tiene como objetivo desarrollar una cartera de 150 hoteles Spark en todo el país. Esta iniciativa está diseñada para atender la creciente demanda de alojamiento económico confiable, de alto valor y estandarizado en el mercado de viajes domésticos de rápido crecimiento de India.
- Abril de 2026: Wyndham Hotels & Resorts reportó una cartera de desarrollo global récord de más de 259.000 habitaciones y más de 2.200 hoteles al cierre del primer trimestre de 2026, un 3% más interanual, con habitaciones internacionales creciendo un 9% y habitaciones con franquicia directa en la región de Asia-Pacífico expandiéndose un 12%.
- Febrero de 2026: Choice Hotels International reportó los resultados del año completo 2025 mostrando que los acuerdos de franquicia globales crecieron un 22% interanual y un EBITDA ajustado récord de 625,6 millones de USD, un 3,6% más. Las habitaciones netas internacionales crecieron un 12,5% hasta casi 160.000, mientras que las aperturas de hoteles aumentaron un 82% interanual.
- Febrero de 2025: IHG adquirió oficialmente la marca europea de alojamiento urbano de estilo de vida "micro" Ruby Hotels, añadiéndola a su cartera global como la vigésima marca.


Alcance del Informe Global del Mercado de Hoteles Económicos
| Hoteles Económicos Afiliados a Cadenas |
| Hoteles Económicos Independientes |
| Hoteles Económicos |
| Hoteles de Servicio Limitado |
| Hoteles Económicos de Estadía Prolongada |
| Otros Tipos de Hoteles Económicos (Hoteles Económicos de Aeropuerto y Tránsito, Hoteles Cápsula y Hoteles Pod, etc.) |
| Viajeros de Ocio |
| Viajeros Corporativos y de Negocios |
| Huéspedes de Contrato y Estadía Prolongada |
| Huéspedes en Tránsito y Escala |
| Reserva Directa |
| Agencias de Viajes en Línea (OTAs) |
| Agencias de Viajes y Operadores Turísticos |
| Reserva Corporativa e Institucional |
| América del Norte | Viajeros de Ocio |
| Viajeros de Negocios | |
| Mochileros y Viajeros Individuales | |
| América del Sur | Viajeros Familiares |
| Estudiantes y Viajeros Jóvenes | |
| Por Geografía | |
| Argentina | |
| Resto de América del Sur | |
| Europa | Reino Unido |
| Alemania | |
| Francia | |
| España | |
| Italia | |
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | |
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | India |
| China | |
| Japón | |
| Australia | |
| Corea del Sur | |
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Estructura de Marca | Hoteles Económicos Afiliados a Cadenas | |
| Hoteles Económicos Independientes | ||
| Por Formato de Propiedad | Hoteles Económicos | |
| Hoteles de Servicio Limitado | ||
| Hoteles Económicos de Estadía Prolongada | ||
| Otros Tipos de Hoteles Económicos (Hoteles Económicos de Aeropuerto y Tránsito, Hoteles Cápsula y Hoteles Pod, etc.) | ||
| Por Aplicación Principal | Viajeros de Ocio | |
| Viajeros Corporativos y de Negocios | ||
| Huéspedes de Contrato y Estadía Prolongada | ||
| Huéspedes en Tránsito y Escala | ||
| Por Canal de Reserva | Reserva Directa | |
| Agencias de Viajes en Línea (OTAs) | ||
| Agencias de Viajes y Operadores Turísticos | ||
| Reserva Corporativa e Institucional | ||
| Por Geografía | América del Norte | Viajeros de Ocio |
| Viajeros de Negocios | ||
| Mochileros y Viajeros Individuales | ||
| América del Sur | Viajeros Familiares | |
| Estudiantes y Viajeros Jóvenes | ||
| Por Geografía | ||
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Reino Unido | |
| Alemania | ||
| Francia | ||
| España | ||
| Italia | ||
| BENELUX (Bélgica, Países Bajos y Luxemburgo) | ||
| NÓRDICOS (Dinamarca, Finlandia, Islandia, Noruega y Suecia) | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | India | |
| China | ||
| Japón | ||
| Australia | ||
| Corea del Sur | ||
| Sudeste Asiático (Singapur, Malasia, Tailandia, Indonesia, Vietnam y Filipinas) | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||


Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del espacio global de hoteles económicos en 2026 y hacia dónde se dirige para 2031?
El mercado global de hoteles económicos se sitúa en 212,54 mil millones de USD en 2026 y se proyecta que alcance los 297,55 mil millones de USD para 2031 a una CAGR del 6,96%.
¿Qué región lidera la demanda global de hoteles económicos?
Asia-Pacífico lideró con una participación de ingresos del 31,53% en 2025 y también se prevé que crezca más rápido a una CAGR del 9,14% hasta 2031.
¿Qué formato de propiedad está creciendo más rápido en los hoteles económicos?
Los hoteles económicos siguieron siendo el formato más grande con una participación del 48,12% en 2025, mientras que se proyecta que los hoteles económicos de estadía prolongada crezcan más rápido a una CAGR del 8,45%.
¿Por qué los hoteles afiliados a cadenas superan a los operadores independientes?
Las propiedades afiliadas a cadenas mantuvieron el 58,62% de los ingresos en 2025 porque las marcas proporcionan sistemas de reserva más sólidos, acceso a programas de fidelización, estándares operativos y soporte de adquisición.
¿Qué importancia tienen las agencias de viajes en línea en la distribución hotelera?
Las OTAs captaron el 38,42% de los ingresos por canal de reserva en 2025, lo que las convierte en el mayor canal de distribución, aunque se espera que la reserva directa crezca más rápido a una CAGR del 9,57%.
¿Cuáles son los principales riesgos que afectan la rentabilidad en esta categoría?
La escasez de mano de obra, la inflación salarial y la presión sobre las tarifas por parte de los alojamientos alternativos siguen siendo los principales riesgos, especialmente para los operadores que dependen de tarifas de habitación más bajas e ingresos auxiliares limitados.


 Sus datos están seguros y nunca se venden ni se comparten.
