
Marktgröße und Marktanteile im Budget-Hotel-Markt
Marktübersicht
| Studienzeitraum | 2022 - 2031 |
|---|---|
| Marktgröße (2026) | 212.54 Milliarden US-Dollar |
| Marktgröße (2031) | 297.55 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 6.96 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des Budget-Hotel-Marktes durch Mordor Intelligence
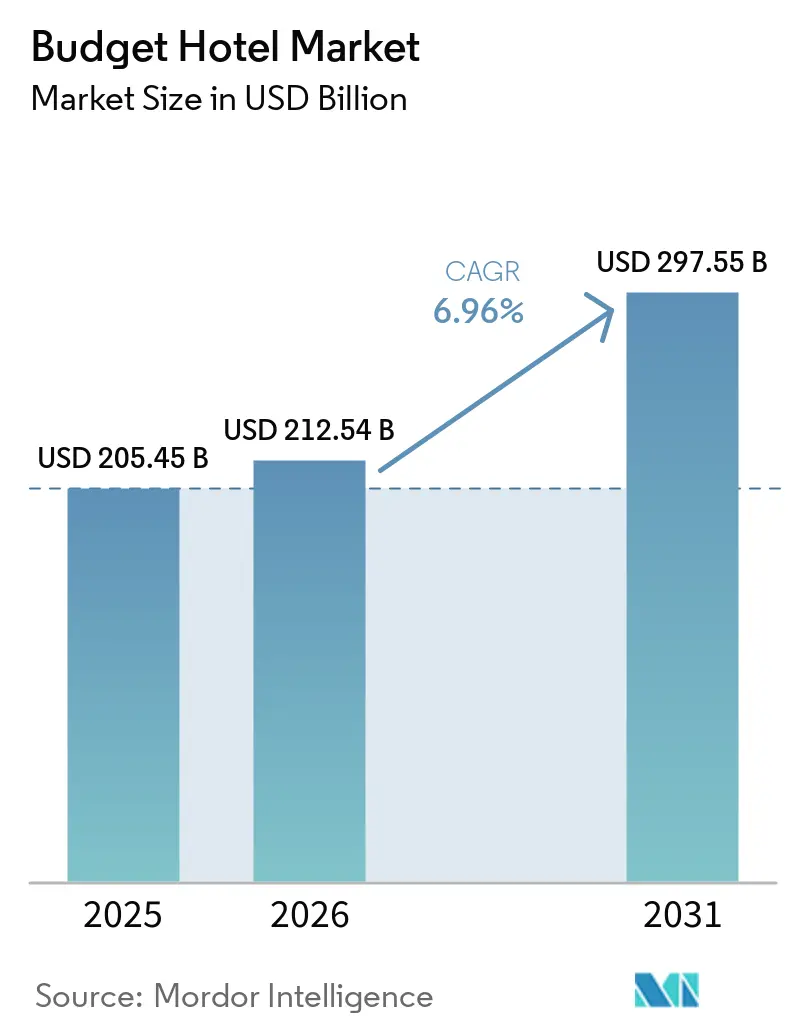
Die Marktgröße des Budget-Hotel-Marktes wurde im Jahr 2025 auf 205,45 Milliarden USD geschätzt und soll von 212,54 Milliarden USD im Jahr 2026 auf 297,55 Milliarden USD bis 2031 wachsen, bei einer CAGR von 6,96 % während des Prognosezeitraums (2026–2031).
Eine breitere globale Verbraucherbasis, zunehmender Inlands- und Regionalreiseverkehr sowie die stetige Expansion kostengünstiger Markenunterkünfte stützen das Wachstum im Budget-Hotel-Markt. Die globale Mittelschicht überstieg 4 Milliarden Menschen und erweitert damit den adressierbaren Pool für Reiseausgaben zu wertorientierten Preispunkten, was die Zimmernachfrage in Economy-Unterkunftsformaten unterstützt. Der Budget-Hotel-Markt profitiert zudem von einer franchisegetriebenen Expansion, die es Betreibern ermöglicht, mit geringerem Kapitaleinsatz zu skalieren, und Immobilieneigentümern Zugang zu Reservierungssystemen, Standards und Markensichtbarkeit durch etablierte Ketten verschafft. Gleichzeitig prägen Lohnkostendruck und zunehmender Wettbewerb durch alternative Unterkünfte weiterhin die Rentabilität und unterstreichen die Bedeutung von Skalierung, Technologieeinsatz und einer disziplinierten Vertriebsstrategie für die Leistung im Budget-Hotel-Markt.[1]
Wichtigste Erkenntnisse des Berichts
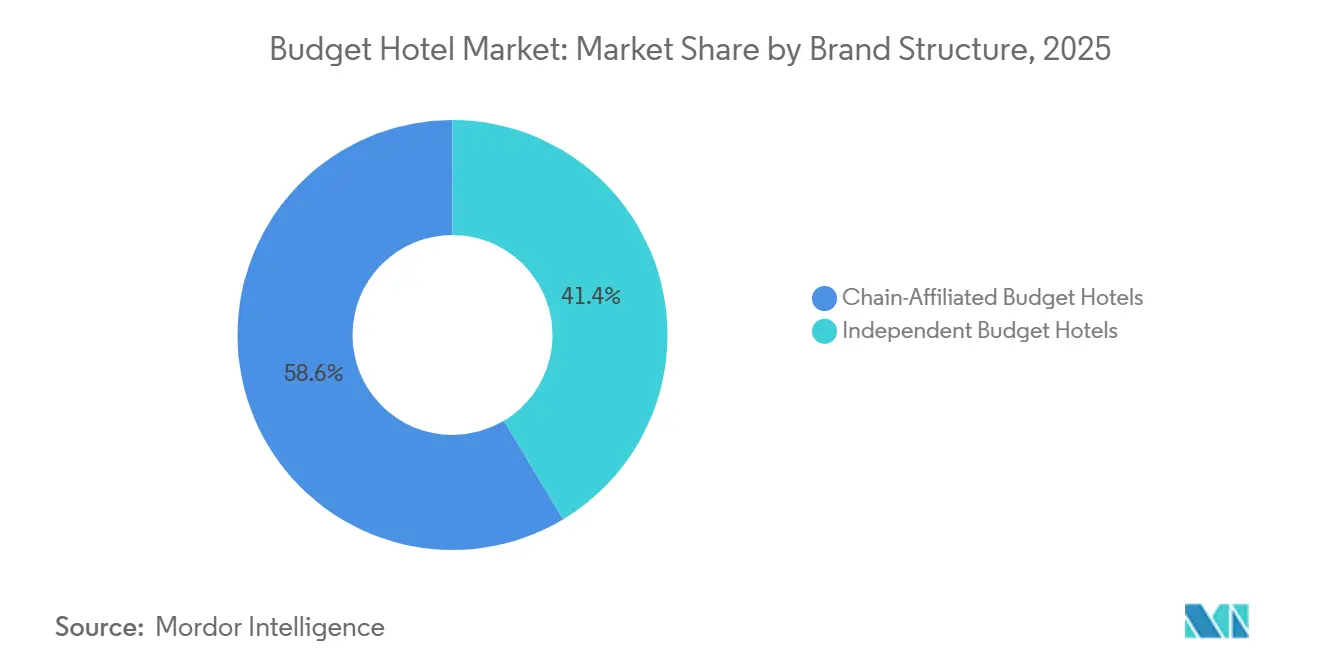
- Nach Markenstruktur entfielen kettengebundene Immobilien im Jahr 2025 auf 58,62 % des globalen Umsatzes, und das Segment wird voraussichtlich bis 2031 mit einer CAGR von 7,59 % wachsen.
- Nach Immobilienformat entfielen Economy-Hotels im Jahr 2025 auf 48,12 % des Budget-Hotel-Marktes, während Budget-Hotels mit Langzeitaufenthalt bis 2031 die höchste CAGR von 8,45 % verzeichnen sollen.
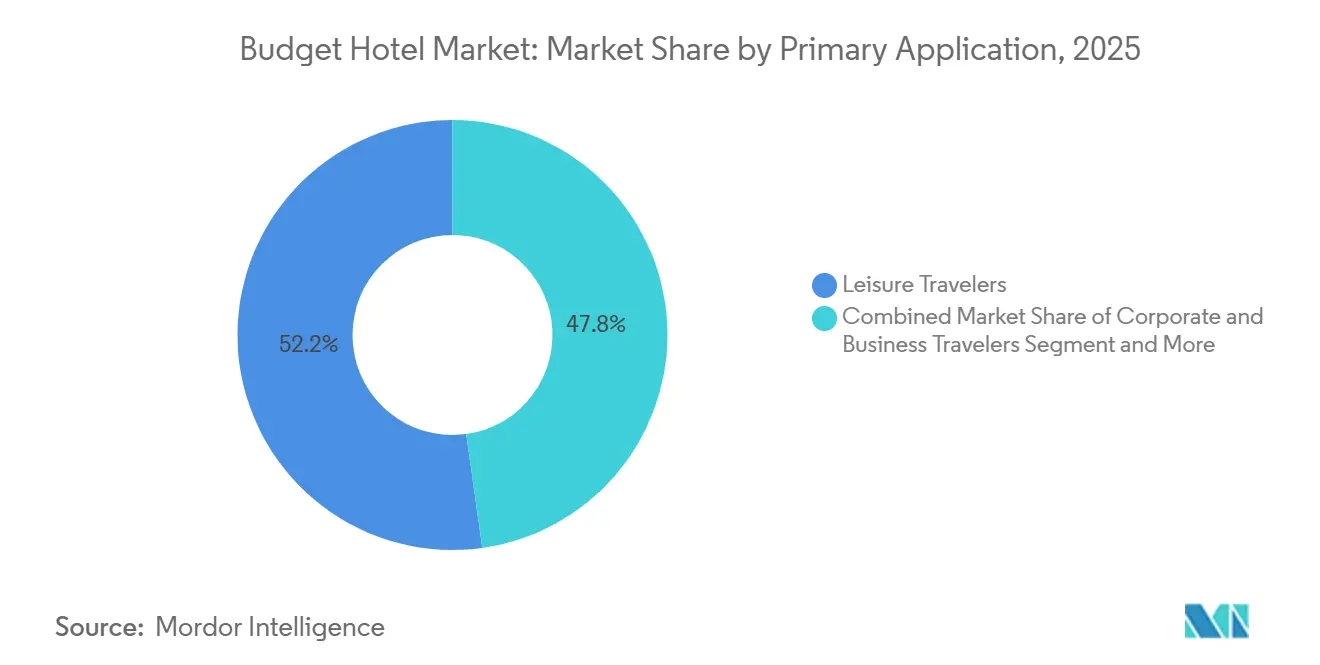
- Nach primärer Anwendung entfielen Freizeitreisende im Jahr 2025 auf 52,21 % des Umsatzes, während Vertrags- und Langzeitgäste bis 2031 mit einer CAGR von 8,64 % wachsen sollen.
- Nach Buchungskanal erfassten Online-Reisebüros im Jahr 2025 38,42 % des Umsatzes, während die Direktbuchung bis 2031 voraussichtlich mit einer CAGR von 9,57 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2025 einen Marktanteil von 31,53 % am Budget-Hotel-Markt, und die Region wird auch die höchste CAGR von 9,14 % bis 2031 verzeichnen.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Globale Trends und Erkenntnisse im Budget-Hotel-Markt
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachsende Mittelschicht und Demokratisierung des Reisens | +1.8% | Global, mit der stärksten Wirkung im Asien-Pazifik-Raum und Ausstrahlungseffekten auf den Nahen Osten, Afrika und Südamerika | Mittelfristig (2–4 Jahre) |
| Expansion der digitalen Buchung und Sichtbarkeit über Online-Reisebüros | +1.2% | Global | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Inflation und Preissensibilität | +1.0% | Global, mit stärkerer Wirkung in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausbreitung von Billigfluggesellschaften | +0.7% | Asien-Pazifik, Naher Osten und Afrika sowie Europa | Mittelfristig (2–4 Jahre) |
| Wachstum des Inlandstourismus und Staycations | +0.6% | Asien-Pazifik, Südamerika und Teile Europas | Mittelfristig (2–4 Jahre) |
| Expansion des kapitalleichten Franchise-Modells | +0.5% | Global, angeführt von fortgeschrittenen und organisierten Hotelmärkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachsende Mittelschicht und Demokratisierung des Reisens
Der Budget-Hotel-Markt profitiert von der anhaltenden Expansion einkommensmittlerer Haushalte, insbesondere in reiseaktiven Schwellenländern. Die globale Verbraucherklasse überstieg im Jahr 2025 4 Milliarden Menschen, und World Data Lab erwartet, dass bis 2031 weitere 1 Milliarde Menschen hinzukommen werden, was eine breitere Basis von Erstreisenden und preisbewussten Reisenden schafft. Im Budget-Hotel-Markt ist dies von Bedeutung, da viele neue Reisende über Economy- und Budget-Optionen in den formellen Unterkunftsmarkt eintreten und nicht über Vollservice-Marken. Asien bleibt das wichtigste Nachfragezentrum in diesem Muster, und die Region soll bis 2030 zwei Drittel der globalen Mittelschicht ausmachen, was eine anhaltende Zimmernachfrage in wertorientierten Unterkünften unterstützt. Der Effekt ist besonders relevant für Markenoperatoren, die Erstreisende in Sekundärstädten erreichen können, bevor Loyalitätsmuster vollständig etabliert sind.
Expansion der digitalen Buchung und Sichtbarkeit über Online-Reisebüros
Die digitale Auffindbarkeit bleibt ein zentraler Nachfrageermöglicher für den Budget-Hotel-Markt, da kleinere Immobilien und kostengünstige Marken stark auf eine breite Online-Sichtbarkeit angewiesen sind. Online-Reisebüros machten im Jahr 2024 bereits den größten Anteil am globalen Hotelbuchungswert aus und blieben im Jahr 2026 eine wichtige Quelle für Übernachtungen, was die Konversion für Budget-Marken ohne große Direktmarketingbudgets unterstützt. Im Budget-Hotel-Markt reduzieren Online-Reisebüros auch die Suchreibung für Reisende, indem sie ihnen ermöglichen, Zimmerpreise, Standorte, Bewertungen und Stornierungsbedingungen an einem Ort zu vergleichen. Dieser Zugang ist kommerziell nützlich für kettengebundene Hotels und kleinere Betreiber gleichermaßen, auch wenn Provisionen weiterhin einen Margendruck darstellen. Das Ergebnis ist, dass die digitale Distribution die Nachfragereichweite erweitert, die Preistransparenz erhöht und die Sichtbarkeit zu einem entscheidenden Betriebsfaktor im Budget-Hotel-Markt macht.
Inflation und Preissensibilität
Der Budget-Hotel-Markt hat seit 2024 auch von einem breiteren Verlagerungseffekt im Unternehmens- und Freizeitreisebereich profitiert. Höhere Reisekosten veranlassten sowohl Unternehmen als auch Haushalte, dem Übernachtungspreis mehr Gewicht beizumessen, was die Nachfrage in Richtung Economy- und Limited-Service-Formate verschob. Dieses Muster war in der Franchise-Entwicklungsaktivität sichtbar, wobei Choice Hotels im Jahr 2025 einen Anstieg der US-amerikanischen Economy-Transient-Franchise-Vereinbarungen um 13 % im Jahresvergleich meldete. Für den Budget-Hotel-Markt ist dies nicht nur ein kurzfristiger Belegungsgewinn, da niedrigere Reisebudgets häufig das Beschaffungsverhalten neu ausrichten und die Preisobergrenzen auch nach einer allgemeinen Abschwächung der Inflation enger halten. Das schafft eine dauerhaftere Nachfragebasis für Betreiber, die konsistenten Service zu niedrigeren effektiven Preispunkten liefern können.
Ausbreitung von Billigfluggesellschaften
Die Expansion von Billigfluggesellschaften erweitert weiterhin das Einzugsgebiet des Budget-Hotel-Marktes, indem sie Kurzstrecken- und Regionalreisen häufiger und erschwinglicher macht. IATA prognostizierte, dass die globale Luftverkehrsnachfrage bis 2050 mehr als verdoppeln wird, und Asien-Pazifik sollte mit einer CAGR von 3,8 % das schnellste regionale Wachstum verzeichnen, was die langfristige Unterkunftsnachfrage in kostenempfindlichen Formaten unterstützt. ACI World prognostiziert auch den globalen Passagierverkehr auf 9,9 Milliarden im Jahr 2025, ein Plus von 4,8 % im Jahresvergleich, was auf ein anhaltendes Wachstum der Reisevolumina zu Haupt- und Sekundärzielen hinweist. Im Nahen Osten erhöhten Billigfluggesellschaften ihren Sitzkapazitätsanteil von 13 % im Jahr 2014 auf 29 % im Jahr 2024, was den Bedarf an erschwinglichen Unterkünften unterstreicht, da neue Flugverbindungen zusätzliche Nachfrage erzeugen. Im Budget-Hotel-Markt ist das praktische Ergebnis eine stärkere Belegungsunterstützung rund um Flughäfen, Transitkorridore, Sekundärstädte und Freizeitrouten, wo Reisende die Gesamtreisekosten genau im Blick behalten.[2]
Analyse der Hemmnisse*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Arbeitskräftemangel und Lohninflation | -1.2% | Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) bis mittelfristig (2–4 Jahre) |
| Preiskompression durch alternative Unterkünfte | -0.9% | Nordamerika und Europa, mit Ausstrahlungseffekten auf freizeitgetriebene Asien-Pazifik-Märkte | Mittelfristig (2–4 Jahre) bis langfristig (≥ 4 Jahre) |
| Infrastrukturengpässe in Entwicklungsregionen | -0.7% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Lieferkettenzölle und Energiekosten | -0.5% | Global, mit höherem Exposure in Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Arbeitskräftemangel und Lohninflation
Arbeitskräfte bleiben eine der deutlichsten Einschränkungen im Budget-Hotel-Markt, da niedrigere Zimmerpreise weniger Spielraum lassen, um höhere Personalkosten zu absorbieren. In den Vereinigten Staaten stiegen die Hotelkosten pro belegtem Zimmer im Jahr 2025 auf 48,32 USD gegenüber 42,82 USD im Jahr 2024, während die Lohnkosten pro belegtem Zimmer im vierten Quartal 2025 um 21,1 % im Jahresvergleich stiegen. Die American Hotel and Lodging Association meldete auch rund 200.000 unbesetzte Stellen in 64.000 US-Hotels im Jahr 2025, bei einer jährlichen Fluktuation von immer noch 70 % bis 80 %. Für den Budget-Hotel-Markt ist dieser Druck besonders stark, da Limited-Service-Immobilien weniger Nebeneinnahmequellen haben, um die Lohninflation auszugleichen. Das Ergebnis ist eine schnellere Einführung von Self-Check-in, schlüssellosem Zugang, schlankeren Housekeeping-Modellen und Planungstools, die großen Ketten helfen, die Arbeitsintensität effektiver zu managen als viele eigenständige Betreiber.
Preiskompression durch alternative Unterkünfte
Alternative Unterkünfte üben weiterhin Druck auf den Budget-Hotel-Markt aus, insbesondere in freizeitgetriebenen Destinationen und saisonalen Reisemärkten. Der Budget-Hotel-Markt ist anfällig, da Freizeitreisende 52,21 % des Umsatzes ausmachen, und das ist dieselbe Reisendergruppe, die am stärksten Wohnungsmieten-Vergleichen auf Reiseplanungsplattformen ausgesetzt ist. Der ursprüngliche Entwurf stellte auch fest, dass Budget-Hotels in Märkten mit dichtem Kurzzeitmietangebot bis zu 15 % beim durchschnittlichen Tagespreis verlieren können, was zeigt, wie preisgetriebener Wettbewerb die Rendite in Zeiträumen reduzieren kann, die früher die Margenerhöhung unterstützten. Da Vergleichstools Hotels und Mietobjekte nebeneinander stellen, müssen Betreiber direkter beim Übernachtungspreis, der Bewertungsqualität und der Lagegunst konkurrieren.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Markenstruktur: Kettenanbindung treibt Markenökonomie und Eigentümerakzeptanz
Kettengebundene Immobilien erfassten im Jahr 2025 58,62 % des Umsatzes, und dieses Segment soll bis 2031 mit einer CAGR von 7,59 % wachsen. Diese Führungsposition zeigt, wie stark sich der Budget-Hotel-Markt in Richtung standardisierter, organisierter Formate bewegt, die Eigentümern eine größere Sichtbarkeit und ein wiederholbareres Betriebsmodell bieten. Markensysteme bieten zentrale Reservierungsunterstützung, loyalitätsgebundene Nachfrage, Beschaffungsvorteile und Qualitätsstandards, die Eigentümern helfen, in einem preissensiblen Umfeld zu konkurrieren. Diese Vorteile sind umso wichtiger, je konzentrierter die digitale Buchung wird und je mehr Reisende bei der Auswahl kostengünstiger Zimmer auf Bewertungen, Suchranking und Stornierungsflexibilität angewiesen sind. Für viele Eigentümer ist die Kettenanbindung nicht mehr nur eine Wachstumsentscheidung; sie ist auch ein Weg, im Budget-Hotel-Markt kommerziell relevant zu bleiben.
Dieselbe Verschiebung zeigt sich in den Betriebsmodellentscheidungen großer Hotelgruppen. Choice Hotels meldete im Jahr 2025 ein starkes Wachstum bei Franchise-Vereinbarungen, während Wyndham die Expansion durch eine große globale Pipeline fortsetzte, die sowohl etablierte als auch aufstrebende Unterkunftsmärkte umfasst. In diesem Kontext unterstützt die Kettenanbindung eine schnellere Umwandlung unabhängiger Bestände in Markenzimmer, was die Qualitätskonsistenz und das Buchungsvertrauen verbessert. Sie gibt Marken auch die Möglichkeit, in unterversorgten Standorten zu wachsen, ohne direktes Eigentumsrisiko einzugehen. Im gesamten Budget-Hotel-Markt hält diese Kombination aus Eigentümerökonomie und Systemunterstützung die Kettenanbindung vor dem unabhängigen Segment.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich


Nach Immobilienformat: Economy-Hotels verankern den Markt, während Langzeitaufenthalte den langfristigen Wert neu definieren
Economy-Hotels machten im Jahr 2025 48,12 % des Umsatzes aus und bestätigten damit ihre Position als Basisformat des Budget-Hotel-Marktes. Diese Hotels bleiben die skalierbarste Option für kostensensible Reisende, da sie Standardunterkünfte, eine breite geografische Abdeckung und niedrigere Übernachtungspreise als Vollservice-Alternativen bieten. Das Format ist eng mit Inlandsfreizeitreisen, kurzen Geschäftsreisen, Straßenreisen und städtischer Nachfrage von Gästen verbunden, die Wert und Komfort priorisieren. Es passt auch gut zum Franchise-Modell, da Zimmergestaltung, Serviceerbringung und Betriebsabläufe im großen Maßstab leichter zu standardisieren sind. Das erklärt, warum Economy-Immobilien weiterhin den breitesten Umsatzpool im Budget-Hotel-Markt bilden.
Gleichzeitig sollen Budget-Hotels mit Langzeitaufenthalt bis 2031 mit einer CAGR von 8,45 % wachsen und damit das am schnellsten wachsende Immobilienformat darstellen. Dies spiegelt die Nachfrage von Vertragsarbeitern, langfristigen Geschäftsaufträgen, Infrastrukturprojektteams und Gästen wider, die für mehrere Wochen statt mehrerer Nächte eine vorübergehende Unterkunft benötigen. Choice Hotels meldete zum Jahresende 2025 30.600 Langzeitaufenthalt-Zimmer in der Pipeline, und Wyndham hat seine Langzeitaufenthalt-Plattform durch ECHO Suites Extended Stay by Wyndham weiter ausgebaut. Im Budget-Hotel-Markt zeichnet sich dieses Format dadurch aus, dass es geringere Serviceintensität mit längerer durchschnittlicher Aufenthaltsdauer und stabilerer Belegung verbindet. Es erweitert auch die adressierbare Nachfragebasis über kurze Freizeitreisen hinaus und macht das Segment weniger abhängig von hoher Wochenendsaisonalität.
Nach primärer Anwendung: Freizeitnachfrage verankert Umsatz, während Langzeitgäste an Dynamik gewinnen
Freizeitreisende machten im Jahr 2025 52,21 % des Umsatzes aus, was bedeutet, dass der Budget-Hotel-Markt weiterhin durch Inlands- und Regionaltourismus verankert ist. Diese Nachfragebasis begünstigt Immobilien, die einfach zu buchen, wettbewerbsfähig bepreist und in Geschäftsvierteln, Verkehrskorridoren, Pilgerrouten und stadtrandnahen Freizeitlagen verfügbar sind. Das Freizeitsegment erklärt auch, warum Online-Bewertungen, Fotoqualität und Suchranking im Budget-Hotel-Markt zentral für die Konversion geworden sind. Die Nachfrage ist breit, häufig und über Destinationen verteilt, was ein großes Zimmernetzwerk statt einer Konzentration in wenigen Premium-Stadtzentren unterstützt. Das macht Freizeit zum wichtigsten Stabilisator der Belegung im Budget-Hotel-Markt.
Vertrags- und Langzeitgäste sollen bis 2031 mit einer CAGR von 8,64 % wachsen und damit das am schnellsten wachsende Anwendungssegment darstellen. Dies spiegelt die zunehmende Rolle projektgetriebener Mobilität, vorübergehender Aufträge und halbresident-artiger Aufenthalte bei der Gestaltung der Zimmernachfrage in Budget-Formaten wider. Der Budget-Hotel-Markt ist für diese Verschiebung gut positioniert, da Langzeitaufenthalt- und Limited-Service-Hotels diese Bedürfnisse zu niedrigeren Preispunkten als Mittelklasse-Alternativen erfüllen können. Da Unternehmen die Unterkunftsbudgets enger kontrollieren, spielen kostengünstigere Hotels eine größere Rolle bei Mitarbeiterreisen und Projekteinsätzen. Langfristig sollte dies die Nachfrage über kurze Ermessensreisen hinaus diversifizieren und die Wochentags-Belegung für Betreiber mit dem richtigen Zimmermix und der richtigen Standortstrategie verbessern.
Notiz: Segmentanteile aller einzelnen Segmente sind beim Berichtskauf erhältlich
Nach Buchungskanal: Online-Reisebüros führen den Vertrieb an, während Direktbuchungen an Boden gewinnen
Online-Reisebüros erfassten im Jahr 2025 38,42 % des Buchungskanalumsatzes und hielten damit den größten Anteil im Budget-Hotel-Markt. Diese Führungsposition spiegelt die zentrale Rolle des vergleichsgetriebenen Buchungsverhaltens wider, bei dem Reisende Optionen nach Preis, Bewertungen und Lage innerhalb eines einzigen Suchvorgangs sortieren. Für kostengünstige Unterkünfte ist dieses Modell besonders wirkungsvoll, da Kaufentscheidungen oft schnell, praktisch und stark preissensibel sind. Es erklärt auch, warum der Budget-Hotel-Markt weiterhin auf Drittanbieter-Plattformen für die Kundengewinnung angewiesen ist, insbesondere bei unabhängigen Immobilien und neueren Marken. In seiner aktuellen Struktur bleiben Online-Reisebüros der primäre Vertriebskanal für einen großen Anteil des Budget-Hotel-Marktes.
Die Direktbuchung soll jedoch bis 2031 mit einer CAGR von 9,57 % wachsen und damit der am schnellsten wachsende Buchungskanal sein. Große Ketten treiben diese Verschiebung durch Treueprogramme, mobile Apps und proprietäre Technologie voran, die ihnen helfen, die Konversion zu verbessern und gleichzeitig Provisionsverluste zu reduzieren. Wyndham Rewards überschritt 112 Millionen eingeschriebene Mitglieder, und das Unternehmen erweiterte auch den Einsatz seiner Wyndham Connect-Plattform in Nordamerika, um inkrementelle Direkteinnahmen zu unterstützen. Im Budget-Hotel-Markt kann selbst eine kleine Erhöhung des Direktanteils die Margen erheblich verbessern, da Online-Reisebüro-Provisionen bei Produkten mit niedrigeren Zimmerpreisen stärker ins Gewicht fallen. Das Ergebnis ist eine schrittweise, aber bedeutsame Neuausrichtung, bei der Marken darauf abzielen, die Reichweite über Online-Reisebüros zu erhalten und gleichzeitig ihre eigenen Kundenbeziehungen und die Basis für Wiederholungsbuchungen zu stärken.
Geografische Analyse
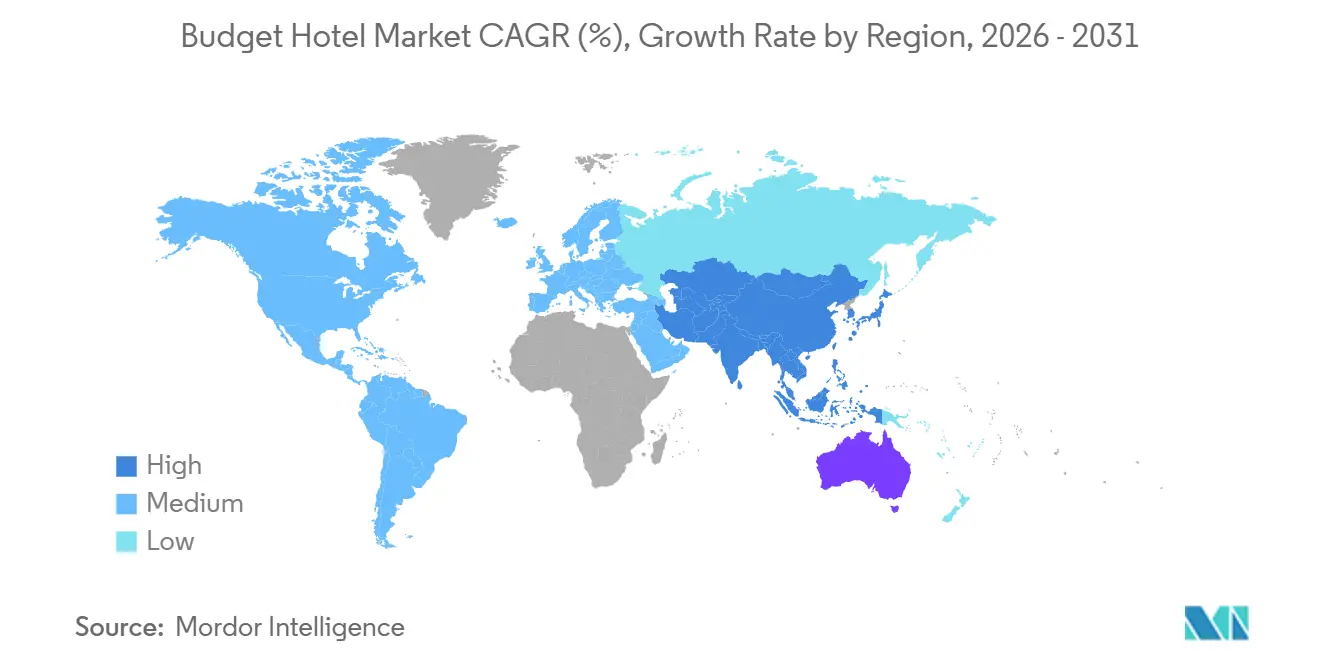
Asien-Pazifik machte im Jahr 2025 31,53 % des globalen Umsatzes aus und soll bis 2031 mit einer CAGR von 9,14 % wachsen. Dies gibt der Region den größten Beitrag zum zukünftigen Wachstum im Budget-Hotel-Markt und auch die breiteste Streuung von Nachfragetreibern. Die Region profitiert von steigender Reisebeteiligung der Mittelschicht, dichter Inlandsmobilität und einem breiten Bedarf an wertorientierten Unterkünften sowohl in städtischen als auch in nicht-städtischen Destinationen. Japan lieferte im ursprünglichen Entwurf auch starke Betriebsbelege dafür, dass kostengünstige organisierte Unterkünfte auch in reifen Reisemärkten hochrelevant bleiben. Für Indien ist das regionale Bild besonders wichtig, da die Asien-Pazifik-Führungsposition die anhaltende Investorenaufmerksamkeit auf die Expansion von Marken-Economy-Unterkünften, Franchise-Umwandlungen und die Schaffung von Angebot in Reisekorridoren unterstützt, die von organisierten Zimmern noch unterversorgt sind.
Nordamerika blieb im Jahr 2025 das zweitgrößte regionale Umsatzsegment, und die Region ist weiterhin bedeutsam aufgrund ihrer großen Basis an Straßenreisen, Flughafenunterkünften und Langzeitaufenthalt-Nachfrage. Der Budget-Hotel-Markt in den Vereinigten Staaten verfügt über eine starke Markendurchdringung und ein gut entwickeltes Franchise-Ökosystem, das organisierten Akteuren hilft, durch Umwandlungen und standardisierte Betriebssysteme schnell zu skalieren. Choice Hotels setzte die Expansion seiner globalen und Langzeitaufenthalt-Pipeline fort. Gleichzeitig unterhielt Wyndham eine der größten Zimmerentwicklungspipelines im Sektor, und beide Schritte unterstützen das anhaltende Angebotswachstum im organisierten Segment. Europa bleibt eine stabile, aber zunehmend konsolidierte Region für den Budget-Hotel-Markt, mit etablierten Marken, die durch kapitalleichte Strukturen und gezielte Markteintritte expandieren. Die Region dreht sich weniger um schnelles Nachfragewachstum und mehr um Systemeffizienz, Markenkonsistenz und die Umwandlung fragmentierter Angebote in organisierte Netzwerke.
Südamerika, der Nahe Osten und Afrika bleiben in absoluten Zahlen kleiner, bieten aber jeweils selektive Chancen für den Budget-Hotel-Markt. Im Nahen Osten erhöhten Billigfluggesellschaften ihren Sitzkapazitätsanteil zwischen 2014 und 2024 von 13 % auf 29 %, was erschwinglichere Reiseströme unterstützt und zusätzliche Nachfragekorridore für Economy-Unterkünfte schafft. In Südamerika ist die Chance stärker an Umwandlung und Markeneinführung als an einer vollständig reifen, organisierten Hotelbasis geknüpft, was den Markt für Franchisegeber mit flexiblen Betriebsmodellen offen hält. Asien-Pazifik führt weiterhin den Marktanteil im Budget-Hotel-Markt an. Dennoch wird die nächste Phase der globalen Expansion wahrscheinlich mehr grenzüberschreitendes Wachstum in diese aufstrebenden regionalen Nischen einschließen, wo das formelle Budget-Angebot noch begrenzt ist.[3]

Wettbewerbslandschaft
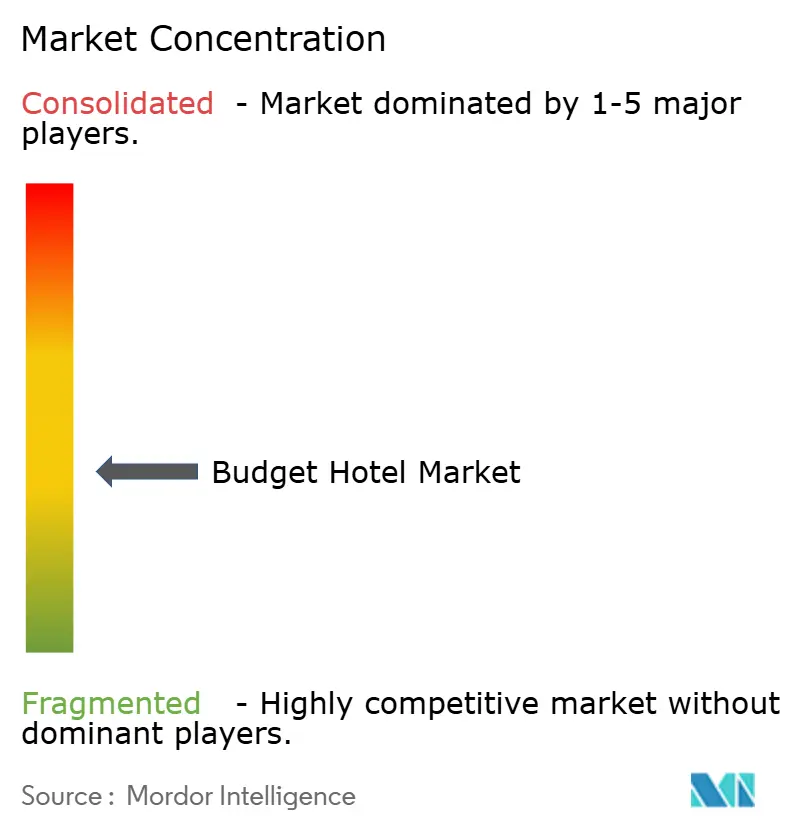
Die Wettbewerbsstruktur des Budget-Hotel-Marktes ist zwischen fragmentiertem Immobilieneigentum und zunehmend konzentrierten Markensystemen aufgeteilt. Große Gruppen haben Vorteile bei Vertrieb, Kundenbindung, Beschaffung und Betriebsstandards, während das individuelle Hoteleigentum häufig über Franchisenehmer und lokale Eigentümer verteilt bleibt. Das bedeutet, dass der Wettbewerb im Budget-Hotel-Markt weniger durch direkte Eigentumskonzentration und mehr durch die Stärke von Reservierungsplattformen, Markenbekanntheit und Konversionsfähigkeit getrieben wird. Wyndham Hotels & Resorts, Choice Hotels, Accor, Jin Jiang, OYO und andere wichtige Akteure prägen weiterhin das organisierte Ende der Kategorie durch Zimmernetzwerkgröße und gezielte Markenexpansion. In der Praxis wird es für viele eigenständige Betreiber im Budget-Hotel-Markt immer schwieriger, ohne eine Form von Marken-, Technologie- oder Vertriebsunterstützung zu navigieren.
Strategische Schritte seit 2024 zeigen, dass die Skalierungsexpansion auf Akquisitionen, Franchise-Rollout und neue Betriebsformate ausgerichtet ist. OYO schloss die Akquisition von G6 Hospitality für 525 Millionen USD ab und fügte Motel 6 und Studio 6 zu seinem Portfolio hinzu, was seine Präsenz in Nordamerika stärkte. IHG schloss auch die Akquisition von Ruby im Jahr 2025 ab, was seine Position im erschwinglichen urbanen Lifestyle-Bereich stärkte und zeigte, wie Betreiber ihre Reichweite über die klassischen Budget- und Mittelklasse-Kategorien hinaus ausweiten. Die offizielle Berichterstattung von Wyndham gibt an, dass der 80-%-Belegungsmeilenstein für seine „etabliertesten Standorte” gilt, die seit sechs Monaten oder länger geöffnet sind. Diese Beispiele zeigen, dass der Budget-Hotel-Markt nicht statisch ist, da sich Produktdesign, Kanalsteuerung und Markenarchitektur schnell weiterentwickeln.
Technologie und Konversionsfähigkeit werden zu den wichtigsten Differenzierungsmerkmalen im Budget-Hotel-Markt. Marken, die die Direktbuchung verbessern, Ertragstools integrieren und die Servicekonsistenz über ein breites Netzwerk aufrechterhalten können, sind besser positioniert, um Margen unter Preisdruck zu verteidigen. Wyndham Connect und loyalitätsgetriebene Direktbuchungsbemühungen veranschaulichen, wie Markensysteme versuchen, die Abhängigkeit von Online-Reisebüros zu reduzieren und gleichzeitig die Nachfragereichweite zu erhalten. Choice Hotels setzte auch die Erschließung neuer Geografien durch direkte Franchise-Vereinbarungen fort, was darauf hindeutet, dass organisierte Betreiber in untermarkierten Märkten noch bedeutenden Weißraum sehen. Insgesamt bleibt der Budget-Hotel-Markt auf Immobilienebene fragmentiert. Dennoch verlagert sich der Wettbewerbsvorteil entschieden in Richtung skalierter Systeme, die Markenstandards, Technologie und eigentümerfreundliches kapitalleichtes Wachstum kombinieren.
Marktführer in der Budget-Hotel-Branche
-
Wyndham Hotels and Resorts, Inc.
-
Accor S.A.
-
Whitbread PLC
-
Choice Hotels International, Inc.
-
OYO Rooms (Oravel Stays)
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert

Aktuelle Branchenentwicklungen
- Juni 2026: Hilton führte die Marke Spark by Hilton in Indien ein. Das Unternehmen plant, eine Pipeline von 150 Spark-Hotels im ganzen Land zu entwickeln. Diese Initiative soll die stark steigende Nachfrage nach zuverlässigen, hochwertigen und standardisierten Budget-Unterkünften auf Indiens schnell wachsendem Inlandsreisemarkt bedienen.
- April 2026: Wyndham Hotels & Resorts meldete eine rekordhohe globale Entwicklungspipeline von über 259.000 Zimmern und mehr als 2.200 Hotels zum Stand Q1 2026, ein Plus von 3 % im Jahresvergleich, wobei internationale Zimmer um 9 % und direkt franchisierte Zimmer in der Asien-Pazifik-Region um 12 % wuchsen.
- Februar 2026: Choice Hotels International meldete Jahresergebnisse 2025, die ein Wachstum der globalen Franchise-Vereinbarungen um 22 % im Jahresvergleich und ein Rekord-bereinigtes EBITDA von 625,6 Millionen USD, ein Plus von 3,6 %, zeigten. Internationale Nettozimmer wuchsen um 12,5 % auf nahezu 160.000, während die Hoteleröffnungen um 82 % im Jahresvergleich zunahmen.
- Februar 2025: IHG übernahm offiziell die europäische „urbane Mikro”-Lifestyle-Marke Ruby Hotels und fügte sie als 20. Marke zu seinem globalen Portfolio hinzu.


Berichtsumfang des globalen Budget-Hotel-Marktes
| Kettengebundene Budget-Hotels |
| Unabhängige Budget-Hotels |
| Economy-Hotels |
| Limited-Service-Hotels |
| Budget-Hotels mit Langzeitaufenthalt |
| Sonstige Budget-Hotel-Typen (Flughafen- und Transit-Budget-Hotels, Kapselhotels und Pod-Hotels usw.) |
| Freizeitreisende |
| Unternehmens- und Geschäftsreisende |
| Vertrags- und Langzeitgäste |
| Transit- und Transitgäste |
| Direktbuchung |
| Online-Reisebüros |
| Reisebüros und Reiseveranstalter |
| Unternehmens- und institutionelle Buchung |
| Nordamerika | Freizeitreisende |
| Geschäftsreisende | |
| Rucksacktouristen und Alleinreisende | |
| Südamerika | Familienreisende |
| Studenten und Jugendreisende | |
| Nach Geografie | |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Vereinigtes Königreich |
| Deutschland | |
| Frankreich | |
| Spanien | |
| Italien | |
| BENELUX (Belgien, Niederlande und Luxemburg) | |
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | Indien |
| China | |
| Japan | |
| Australien | |
| Südkorea | |
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Nigeria | |
| Übriger Naher Osten und Afrika |
| Nach Markenstruktur | Kettengebundene Budget-Hotels | |
| Unabhängige Budget-Hotels | ||
| Nach Immobilienformat | Economy-Hotels | |
| Limited-Service-Hotels | ||
| Budget-Hotels mit Langzeitaufenthalt | ||
| Sonstige Budget-Hotel-Typen (Flughafen- und Transit-Budget-Hotels, Kapselhotels und Pod-Hotels usw.) | ||
| Nach primärer Anwendung | Freizeitreisende | |
| Unternehmens- und Geschäftsreisende | ||
| Vertrags- und Langzeitgäste | ||
| Transit- und Transitgäste | ||
| Nach Buchungskanal | Direktbuchung | |
| Online-Reisebüros | ||
| Reisebüros und Reiseveranstalter | ||
| Unternehmens- und institutionelle Buchung | ||
| Nach Geografie | Nordamerika | Freizeitreisende |
| Geschäftsreisende | ||
| Rucksacktouristen und Alleinreisende | ||
| Südamerika | Familienreisende | |
| Studenten und Jugendreisende | ||
| Nach Geografie | ||
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Vereinigtes Königreich | |
| Deutschland | ||
| Frankreich | ||
| Spanien | ||
| Italien | ||
| BENELUX (Belgien, Niederlande und Luxemburg) | ||
| NORDICS (Dänemark, Finnland, Island, Norwegen und Schweden) | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | Indien | |
| China | ||
| Japan | ||
| Australien | ||
| Südkorea | ||
| Südostasien (Singapur, Malaysia, Thailand, Indonesien, Vietnam und Philippinen) | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Nigeria | ||
| Übriger Naher Osten und Afrika | ||


Im Bericht beantwortete Schlüsselfragen
Wie groß ist der globale Budget-Hotel-Markt im Jahr 2026, und wohin entwickelt er sich bis 2031?
Der globale Budget-Hotel-Markt beläuft sich im Jahr 2026 auf 212,54 Milliarden USD und soll bis 2031 bei einer CAGR von 6,96 % einen Wert von 297,55 Milliarden USD erreichen.
Welche Region führt die globale Budget-Hotel-Nachfrage an?
Asien-Pazifik führte im Jahr 2025 mit einem Umsatzanteil von 31,53 % und soll auch mit einer CAGR von 9,14 % bis 2031 am schnellsten wachsen.
Welches Immobilienformat wächst im Budget-Hotel-Bereich am schnellsten?
Economy-Hotels blieben das größte Format mit einem Anteil von 48,12 % im Jahr 2025, während Budget-Hotels mit Langzeitaufenthalt voraussichtlich mit einer CAGR von 8,45 % am schnellsten wachsen werden.
Warum übertreffen kettengebundene Hotels unabhängige Betreiber?
Kettengebundene Immobilien hielten im Jahr 2025 58,62 % des Umsatzes, da Marken stärkere Buchungssysteme, Zugang zu Treueprogrammen, Betriebsstandards und Beschaffungsunterstützung bieten.
Wie wichtig sind Online-Reisebüros im Hotelvertrieb?
Online-Reisebüros erfassten im Jahr 2025 38,42 % des Buchungskanalumsatzes, was sie zum größten Vertriebskanal macht, obwohl die Direktbuchung voraussichtlich schneller mit einer CAGR von 9,57 % wachsen wird.
Was sind die Hauptrisiken, die die Rentabilität in dieser Kategorie beeinflussen?
Arbeitskräftemangel, Lohninflation und Preisdruck durch alternative Unterkünfte bleiben die Hauptrisiken, insbesondere für Betreiber, die auf niedrigere Zimmerpreise und begrenzte Nebeneinnahmen angewiesen sind.


 Ihre Daten sind sicher und werden niemals verkauft oder weitergegeben.
