
Taille et Part du Marché des Hôtels Budget
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2031 |
|---|---|
| Taille du Marché (2026) | 212.54 Milliards de dollars |
| Taille du Marché (2031) | 297.55 Milliards de dollars |
| Taux de croissance (2026 - 2031) | 6.96 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Hôtels Budget par Mordor Intelligence
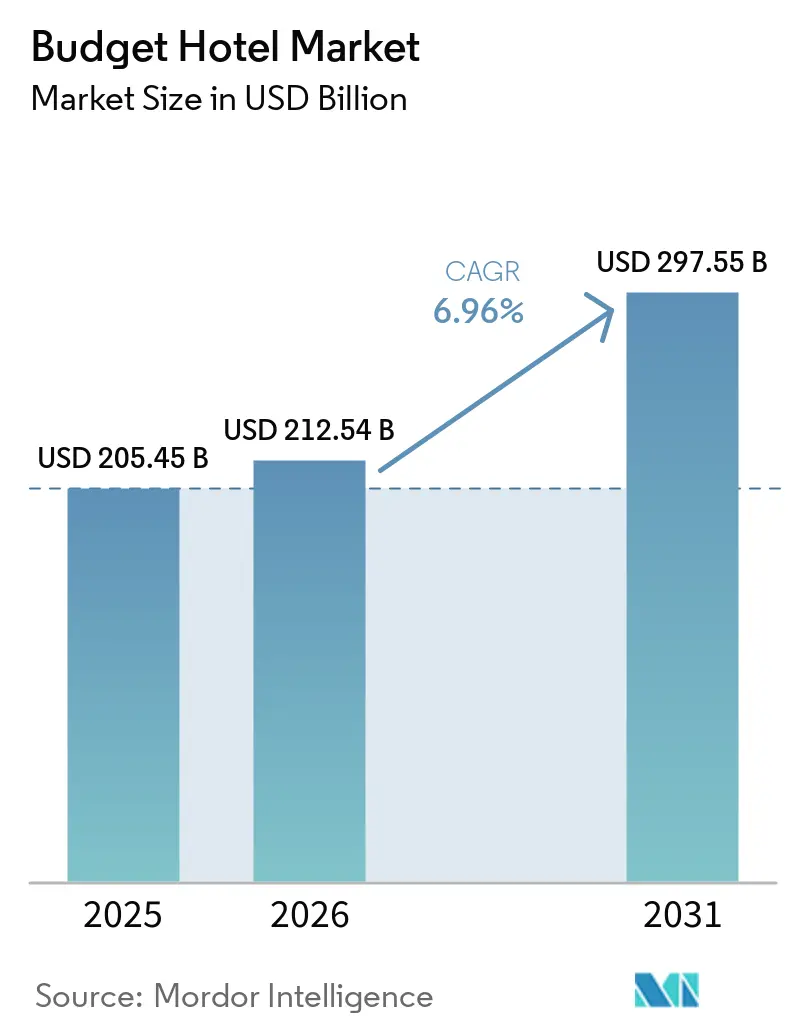
La taille du marché des hôtels budget était évaluée à 205,45 milliards USD en 2025 et devrait croître de 212,54 milliards USD en 2026 pour atteindre 297,55 milliards USD d'ici 2031, à un CAGR de 6,96 % durant la période de prévision (2026-2031).
Une base mondiale de consommateurs plus large, la progression des voyages domestiques et régionaux, et l'expansion continue des formats d'hébergement à bas coût sous enseigne soutiennent la croissance du marché des hôtels budget. La classe moyenne mondiale a dépassé 4 milliards de personnes, élargissant le bassin adressable pour les dépenses de voyage à des niveaux de prix axés sur la valeur, ce qui soutient la demande de chambres dans les formats d'hébergement économiques. Le marché des hôtels budget bénéficie également de l'expansion par franchise, qui permet aux opérateurs de se développer avec une intensité capitalistique moindre et donne aux propriétaires d'établissements accès aux systèmes de réservation, aux normes et à la visibilité de marque via des chaînes établies. Dans le même temps, la pression sur les coûts de main-d'œuvre et la concurrence croissante des hébergements alternatifs continuent de façonner la rentabilité, soulignant l'importance de l'échelle, de l'adoption technologique et d'une stratégie de distribution rigoureuse pour la performance sur l'ensemble du marché des hôtels budget.[1]
Principaux Enseignements du Rapport
- Par structure de marque, les établissements affiliés à une chaîne ont représenté 58,62 % du chiffre d'affaires mondial en 2025, et ce segment devrait se développer à un CAGR de 7,59 % jusqu'en 2031.
- Par format de propriété, les hôtels économiques ont représenté 48,12 % du marché des hôtels budget en 2025, tandis que les hôtels budget à séjour prolongé devraient enregistrer le CAGR le plus rapide, à 8,45 %, jusqu'en 2031.
- Par application principale, les voyageurs de loisirs ont représenté 52,21 % du chiffre d'affaires en 2025, tandis que les clients en contrat et en long séjour devraient croître à un CAGR de 8,64 % jusqu'en 2031.
- Par canal de réservation, les agences de voyages en ligne ont capté 38,42 % du chiffre d'affaires en 2025, tandis que la réservation directe devrait croître à un CAGR de 9,57 % jusqu'en 2031.
- Par géographie, l'Asie-Pacifique détenait 31,53 % de la part du marché des hôtels budget en 2025, et la région devrait également afficher le CAGR le plus rapide, à 9,14 %, jusqu'en 2031.
Note : La taille du marché et les prévisions figurant dans ce rapport sont générées à l'aide du cadre d'estimation exclusif de Mordor Intelligence, mis à jour avec les dernières données et informations disponibles en janvier 2026.
Tendances et Perspectives du Marché Mondial des Hôtels Budget
Analyse de l'Impact des Facteurs de Croissance*
| Facteurs de Croissance | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Croissance de la Population de la Classe Moyenne et Démocratisation des Voyages | +1.8% | Mondial, avec l'effet le plus fort en Asie-Pacifique et des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Moyen terme (2-4 ans) |
| Expansion de la Réservation Numérique et de la Visibilité via les OTAs | +1.2% | Mondial | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Inflation et Sensibilité aux Prix | +1.0% | Mondial, avec un effet plus fort en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Prolifération des Compagnies Aériennes à Bas Coût | +0.7% | Asie-Pacifique, Moyen-Orient et Afrique, et Europe | Moyen terme (2-4 ans) |
| Croissance du Tourisme Domestique et des Séjours Locaux | +0.6% | Asie-Pacifique, Amérique du Sud et certaines parties de l'Europe | Moyen terme (2-4 ans) |
| Expansion du Modèle de Franchise à Actifs Légers | +0.5% | Mondial, porté par les marchés hôteliers avancés et organisés | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la Population de la Classe Moyenne et Démocratisation des Voyages
Le marché des hôtels budget bénéficie de l'expansion continue des ménages à revenus intermédiaires, notamment dans les économies émergentes à forte activité touristique. La classe de consommateurs mondiale a dépassé 4 milliards de personnes en 2025, et World Data Lab prévoit qu'un milliard de personnes supplémentaires la rejoindront d'ici 2031, créant une base plus large de voyageurs primo-accédants et soucieux des prix. Sur le marché des hôtels budget, cela est important car de nombreux nouveaux voyageurs entrent sur le marché de l'hébergement formel par le biais des options économiques et budget plutôt que par les marques à service complet. L'Asie reste le principal centre de demande dans ce schéma, et la région devrait représenter les deux tiers de la classe moyenne mondiale d'ici 2030, soutenant une demande soutenue de chambres dans l'hébergement axé sur la valeur. L'effet est particulièrement pertinent pour les opérateurs sous enseigne qui peuvent atteindre les voyageurs primo-accédants dans les villes secondaires avant que les habitudes de fidélité ne soient pleinement établies.
Expansion de la Réservation Numérique et de la Visibilité via les OTAs
La découverte numérique reste un facteur clé d'activation de la demande pour le marché des hôtels budget, car les petits établissements et les marques à bas coût dépendent fortement d'une large visibilité en ligne. Les agences de voyages en ligne représentaient déjà la plus grande part de la valeur mondiale des réservations hôtelières en 2024, et elles sont restées une source importante de nuitées en 2026, soutenant la conversion pour les marques budget qui ne disposent pas de grands budgets de marketing direct. Sur le marché des hôtels budget, les agences de voyages en ligne réduisent également la friction de recherche pour les voyageurs en leur permettant de comparer les tarifs des chambres, les emplacements, les avis et les conditions d'annulation en un seul endroit. Cet accès est commercialement utile tant pour les hôtels affiliés à une chaîne que pour les opérateurs plus petits, même si les commissions restent un frein aux marges. Il en résulte que la distribution numérique élargit la portée de la demande, accroît la transparence des prix et fait de la visibilité un facteur opérationnel décisif sur l'ensemble du marché des hôtels budget.
Inflation et Sensibilité aux Prix
Le marché des hôtels budget a également bénéficié d'un effet de déclassement plus large dans les voyages d'affaires et de loisirs depuis 2024. La hausse des coûts de voyage a incité les entreprises comme les ménages à accorder une plus grande importance aux tarifs de chambre par nuit, déplaçant la demande vers les formats économiques et à service limité. Ce schéma était visible dans l'activité de développement des franchises, Choice Hotels ayant signalé une augmentation de 13 % en glissement annuel des accords de franchise pour les voyages transients économiques aux États-Unis en 2025. Pour le marché des hôtels budget, il ne s'agit pas seulement d'un gain d'occupation à court terme, car des budgets de voyage plus faibles réinitialisent souvent les comportements d'achat et maintiennent les plafonds tarifaires plus serrés même après que l'inflation générale se modère. Cela crée une base de demande plus durable pour les opérateurs capables de fournir un service constant à des niveaux de prix effectifs plus bas.
Prolifération des Compagnies Aériennes à Bas Coût
L'expansion des compagnies aériennes à bas coût continue d'élargir la zone de chalandise du marché des hôtels budget en rendant les voyages à courte et moyenne distance plus fréquents et plus abordables. L'IATA prévoyait que la demande mondiale de transport aérien plus que doublerait d'ici 2050, et l'Asie-Pacifique devrait enregistrer la croissance régionale la plus rapide à un CAGR de 3,8 %, ce qui soutient la demande d'hébergement à long terme dans les formats sensibles aux coûts. ACI World prévoit également un trafic mondial de passagers de 9,9 milliards en 2025, en hausse de 4,8 % en glissement annuel, indiquant une croissance continue des volumes de voyages vers les destinations principales et secondaires. Au Moyen-Orient, les compagnies aériennes à bas coût ont augmenté leur part de capacité en sièges de 13 % en 2014 à 29 % en 2024, soulignant le besoin d'hébergements abordables à mesure que de nouvelles liaisons aériennes créent une demande supplémentaire. Sur le marché des hôtels budget, le résultat pratique est un soutien plus fort à l'occupation autour des aéroports, des corridors de transit, des villes secondaires et des routes de loisirs, où les voyageurs gèrent étroitement le coût total du voyage.[2]
Analyse de l'Impact des Contraintes*
| Contraintes | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénuries de Main-d'Œuvre et Inflation Salariale | -1.2% | Amérique du Nord et Europe | Court terme (≤ 2 ans) à moyen terme (2-4 ans) |
| Compression des Tarifs due aux Hébergements Alternatifs | -0.9% | Amérique du Nord et Europe, avec des retombées sur les marchés Asie-Pacifique axés sur les loisirs | Moyen terme (2-4 ans) à long terme (≥ 4 ans) |
| Contraintes d'Infrastructure dans les Régions en Développement | -0.7% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Droits de Douane sur la Chaîne d'Approvisionnement et Coûts des Services Publics | -0.5% | Mondial, avec une exposition plus élevée en Amérique du Nord | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Pénuries de Main-d'Œuvre et Inflation Salariale
La main-d'œuvre reste l'une des contraintes les plus claires sur le marché des hôtels budget, car des tarifs de chambre plus bas laissent moins de marge pour absorber des coûts de personnel plus élevés. Aux États-Unis, le coût hôtelier par chambre occupée est passé à 48,32 USD en 2025 contre 42,82 USD en 2024, tandis que le coût salarial par chambre occupée au quatrième trimestre 2025 a augmenté de 21,1 % en glissement annuel. L'American Hotel and Lodging Association a également signalé environ 200 000 postes non pourvus dans 64 000 hôtels américains en 2025, avec un taux de rotation annuel toujours compris entre 70 % et 80 %. Pour le marché des hôtels budget, cette pression est particulièrement lourde car les établissements à service limité disposent de moins de sources de revenus annexes pour compenser l'inflation de la masse salariale. Il en résulte une adoption plus rapide de l'enregistrement automatique, de l'accès sans clé, de modèles d'entretien ménager allégés et d'outils de planification qui aident les grandes chaînes à gérer l'intensité de la main-d'œuvre plus efficacement que de nombreux opérateurs indépendants.
Compression des Tarifs due aux Hébergements Alternatifs
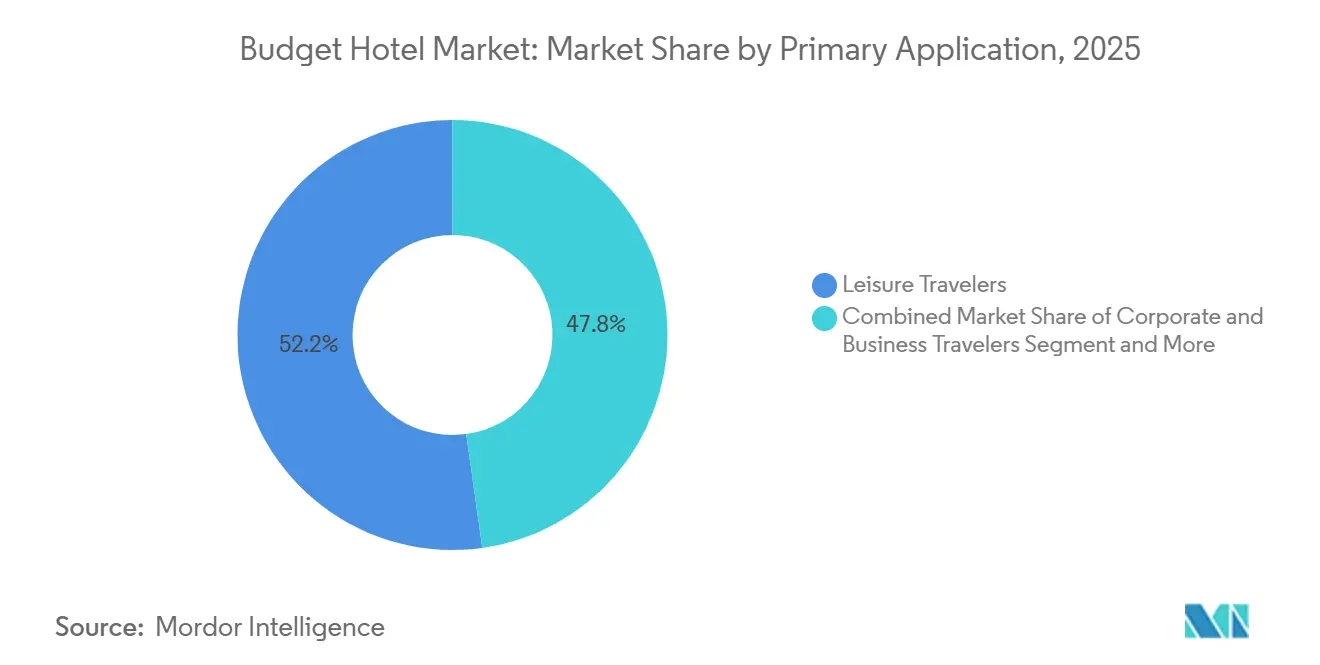
Les hébergements alternatifs continuent de faire pression sur le marché des hôtels budget, notamment dans les destinations axées sur les loisirs et les marchés de voyage saisonniers. Le marché des hôtels budget est vulnérable car les voyageurs de loisirs représentent 52,21 % du chiffre d'affaires, et c'est le même groupe de voyageurs le plus exposé aux comparaisons de locations d'appartements sur les plateformes de planification de voyages. Il a également été noté que les hôtels budget peuvent perdre jusqu'à 15 % de leur tarif journalier moyen sur les marchés à forte densité de locations à court terme, ce qui montre comment la concurrence par les prix peut réduire le rendement durant des périodes qui soutenaient autrefois la récupération des marges. À mesure que les outils de comparaison placent hôtels et locations côte à côte, les opérateurs doivent concurrencer plus directement sur le prix par nuit, la qualité des avis et la commodité de l'emplacement.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Structure de Marque : L'Affiliation à une Chaîne Stimule l'Économie de Marque et l'Adoption par les Propriétaires
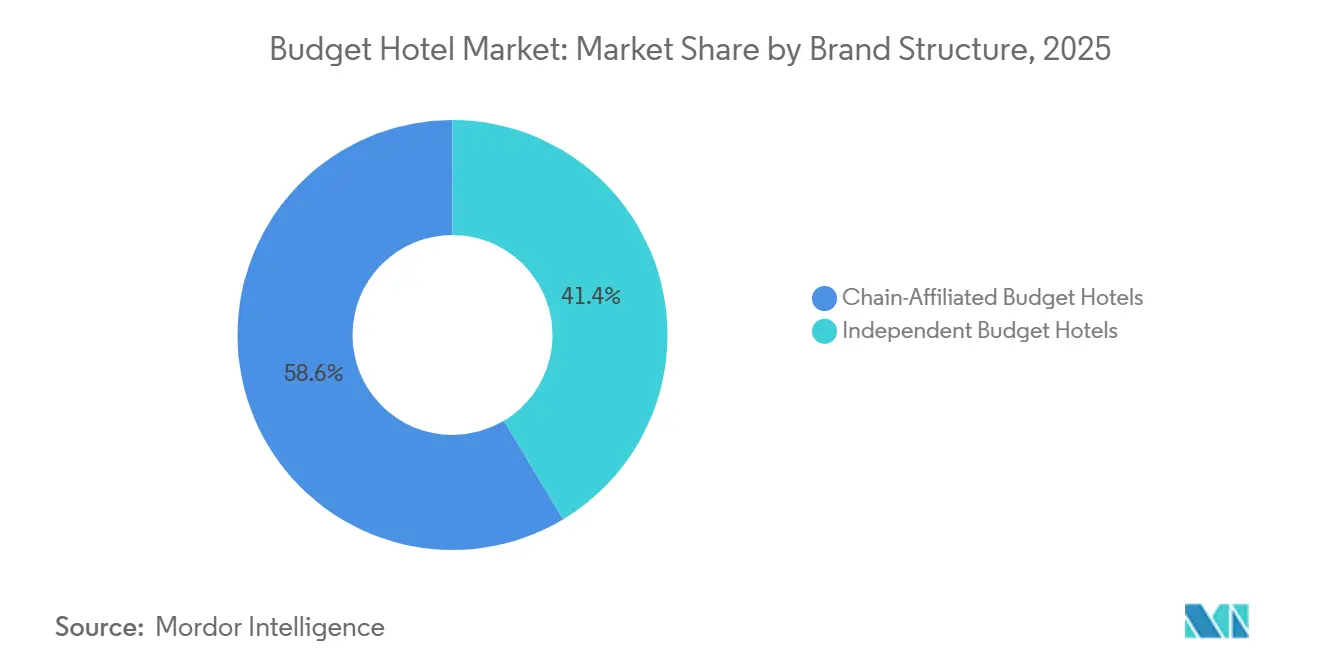
Les établissements affiliés à une chaîne ont capté 58,62 % du chiffre d'affaires en 2025, et ce segment devrait croître à un CAGR de 7,59 % jusqu'en 2031. Cette avance montre à quel point le marché des hôtels budget évolue vers des formats standardisés et organisés qui offrent aux propriétaires une meilleure visibilité et un modèle opérationnel plus reproductible. Les systèmes sous enseigne offrent un soutien central à la réservation, une demande liée à la fidélité, des avantages en matière d'approvisionnement et des normes de qualité qui aident les propriétaires à être compétitifs dans un environnement sensible aux prix. Ces avantages comptent davantage à mesure que la réservation numérique se concentre et que les voyageurs s'appuient fortement sur les avis, le classement dans les recherches et la flexibilité d'annulation lors du choix de chambres à bas coût. Pour de nombreux propriétaires, l'affiliation n'est plus seulement un choix de croissance ; c'est aussi un moyen de rester commercialement pertinent sur le marché des hôtels budget.
Le même changement est évident dans les décisions de modèle opérationnel des grands groupes hôteliers. Choice Hotels a signalé une forte croissance des accords de franchise en 2025, tandis que Wyndham a continué à se développer grâce à un large pipeline mondial couvrant à la fois les marchés d'hébergement établis et émergents. Dans ce contexte, l'affiliation à une chaîne soutient une conversion plus rapide du parc indépendant en chambres sous enseigne, ce qui améliore la cohérence de la qualité et la confiance à la réservation. Cela donne également aux marques un moyen de se développer dans des emplacements sous-pénétrés sans prendre de risque de propriété directe. Sur l'ensemble du marché des hôtels budget, cette combinaison d'économie pour les propriétaires et de soutien du système maintient l'affiliation à une chaîne en avance sur le segment indépendant.


Par Format de Propriété : Les Hôtels Économiques Ancrent le Marché tandis que le Séjour Prolongé Redéfinit la Valeur à Long Terme
Les hôtels économiques ont représenté 48,12 % du chiffre d'affaires en 2025, confirmant leur position de format de base du marché des hôtels budget. Ces hôtels restent l'option la plus évolutive pour les voyageurs sensibles aux coûts, car ils offrent des hébergements standard, une large couverture géographique et des tarifs par nuit inférieurs aux alternatives à service complet. Le format est étroitement aligné avec les voyages de loisirs domestiques, les courts séjours d'affaires, les voyages en voiture et la demande urbaine des clients qui privilégient la valeur et la commodité. Il s'adapte également bien au modèle de franchise, car la conception des chambres, la prestation de services et les procédures opérationnelles sont plus faciles à standardiser à grande échelle. Cela explique pourquoi les établissements économiques continuent de former le plus large bassin de revenus au sein du marché des hôtels budget.
Dans le même temps, les hôtels budget à séjour prolongé devraient croître à un CAGR de 8,45 % jusqu'en 2031, ce qui en fait le format de propriété à la croissance la plus rapide. Cela reflète la demande des travailleurs sous contrat, des missions d'affaires de longue durée, des équipes de projets d'infrastructure et des clients ayant besoin d'un logement temporaire pendant plusieurs semaines plutôt que plusieurs nuits. Choice Hotels a signalé 30 600 chambres à séjour prolongé dans le pipeline à la fin de l'exercice 2025, et Wyndham a également continué à développer sa plateforme de séjour prolongé via ECHO Suites Extended Stay by Wyndham. Sur le marché des hôtels budget, ce format se distingue car il combine une faible intensité de service avec une durée moyenne de séjour plus longue et une occupation plus stable. Il élargit également la base de demande adressable au-delà des courts séjours de loisirs, rendant le segment moins dépendant de la forte saisonnalité du week-end.
Par Application Principale : La Demande de Loisirs Ancre le Chiffre d'Affaires tandis que les Clients en Long Séjour Accélèrent
Les voyageurs de loisirs ont représenté 52,21 % du chiffre d'affaires en 2025, ce qui signifie que le marché des hôtels budget reste ancré par le tourisme domestique et régional. Cette base de demande favorise les établissements faciles à réserver, compétitifs en termes de prix et disponibles dans les quartiers d'affaires, les corridors de transport, les circuits de pèlerinage et les emplacements de loisirs en périphérie des villes. Le segment des loisirs explique également pourquoi les avis en ligne, la qualité des photos et le classement dans les recherches sont devenus centraux pour la conversion sur le marché des hôtels budget. La demande est large, fréquente et dispersée entre les destinations, ce qui soutient un large réseau de chambres plutôt qu'une concentration dans quelques centres urbains premium. Cela fait des loisirs le stabilisateur le plus important de l'occupation pour le marché des hôtels budget.
Les clients en contrat et en long séjour devraient croître à un CAGR de 8,64 % jusqu'en 2031, ce qui en fait le segment d'application à la croissance la plus rapide. Cela reflète le rôle croissant de la mobilité liée aux projets, des missions temporaires et des séjours semi-résidentiels dans la formation de la demande de chambres dans les formats budget. Le marché des hôtels budget est bien positionné pour cette évolution, car les hôtels à séjour prolongé et à service limité peuvent répondre à ces besoins à des prix inférieurs aux alternatives de gamme intermédiaire. À mesure que les entreprises maintiennent un contrôle plus étroit sur les budgets d'hébergement, les hôtels à moindre coût jouent un rôle plus important dans les voyages de la main-d'œuvre et le déploiement de projets. Au fil du temps, cela devrait diversifier la demande au-delà des courts séjours discrétionnaires et améliorer l'occupation en semaine pour les opérateurs disposant du bon mix de chambres et de la bonne stratégie d'emplacement.
Par Canal de Réservation : Les OTAs Dominent la Distribution tandis que la Réservation Directe Gagne du Terrain
Les agences de voyages en ligne ont capté 38,42 % du chiffre d'affaires des canaux de réservation en 2025, leur conférant la plus grande part sur le marché des hôtels budget. Cette avance reflète le rôle central du comportement de réservation par comparaison, dans lequel les voyageurs trient les options par prix, notes et emplacement dans un seul flux de recherche. Pour l'hébergement à bas coût, ce modèle est particulièrement puissant car les décisions d'achat sont souvent rapides, pratiques et très sensibles aux tarifs. Cela explique également pourquoi le marché des hôtels budget continue de dépendre des plateformes tierces pour l'acquisition de clients, notamment parmi les établissements indépendants et les nouvelles marques. Dans sa structure actuelle, les OTAs restent le principal canal de distribution pour une large part du marché des hôtels budget.
La réservation directe, cependant, devrait se développer à un CAGR de 9,57 % jusqu'en 2031, ce qui en fait le canal de réservation à la croissance la plus rapide. Les grandes chaînes poussent ce changement à travers des programmes de fidélité, des applications mobiles et une technologie propriétaire qui les aident à améliorer la conversion tout en réduisant les fuites de commissions. Wyndham Rewards a dépassé 112 millions de membres inscrits, et la société a également élargi l'utilisation de sa plateforme Wyndham Connect en Amérique du Nord pour soutenir les revenus directs supplémentaires. Sur le marché des hôtels budget, même une petite augmentation de la part directe peut améliorer sensiblement les marges car les commissions des OTAs pèsent davantage sur les produits de chambres à tarif plus bas. Il en résulte un rééquilibrage progressif mais significatif dans lequel les marques visent à maintenir la portée des OTAs tout en renforçant leurs propres relations clients et leur base de réservations répétées.
Analyse Géographique
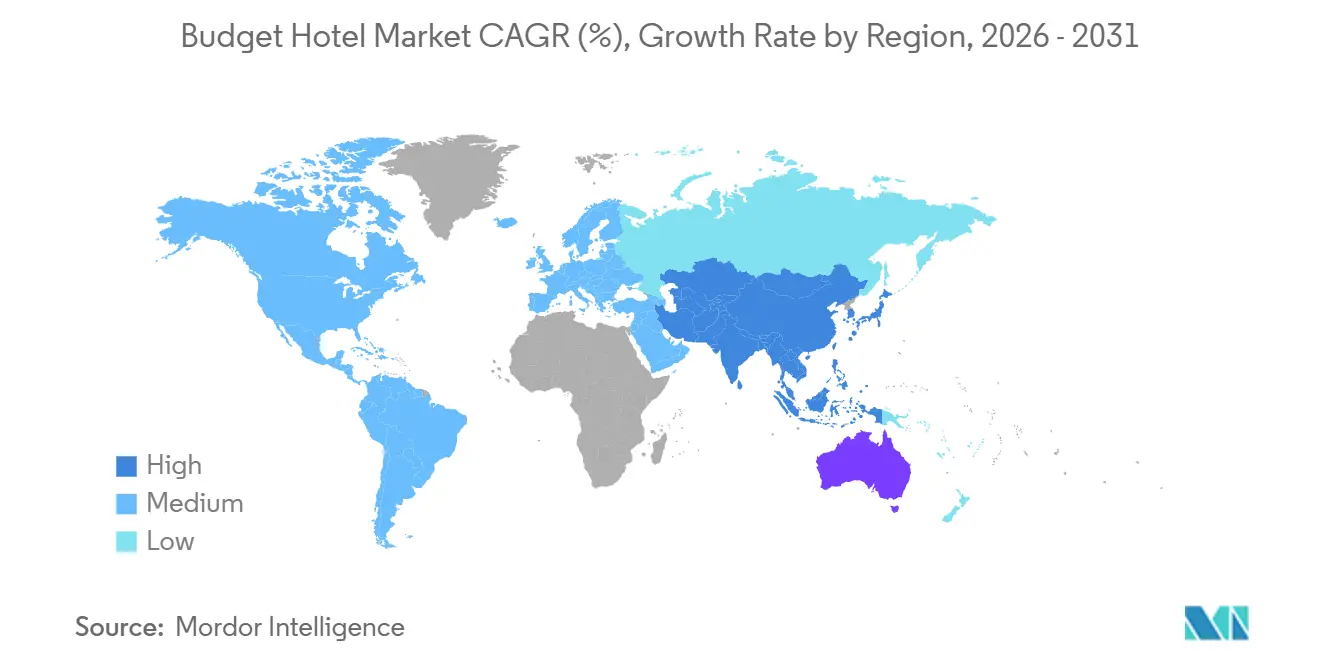
L'Asie-Pacifique a représenté 31,53 % du chiffre d'affaires mondial en 2025, et devrait se développer à un CAGR de 9,14 % jusqu'en 2031. Cela donne à la région la plus grande contribution à la croissance future du marché des hôtels budget et également la plus large gamme de facteurs de demande. La région bénéficie d'une participation croissante de la classe moyenne aux voyages, d'une mobilité domestique dense et d'un large besoin d'hébergement axé sur la valeur dans les destinations urbaines et non urbaines. Le Japon a également fourni de solides preuves opérationnelles, indiquant que l'hébergement organisé à moindre coût reste très pertinent même sur les marchés de voyage matures. Pour l'Inde, le tableau régional est particulièrement important car le leadership de l'Asie-Pacifique soutient l'attention continue des investisseurs pour l'expansion de l'économie sous enseigne, la conversion en franchise et la création d'offre dans les corridors de voyage qui restent mal desservis par les chambres organisées.
L'Amérique du Nord est restée le deuxième segment régional de revenus en 2025, et la région continue d'être importante en raison de sa large base de voyages en voiture, d'hébergement aéroportuaire et de demande de séjour prolongé. Le marché des hôtels budget aux États-Unis bénéficie d'une forte pénétration des marques et d'un écosystème de franchise bien développé, ce qui aide les acteurs organisés à se développer rapidement grâce aux conversions et aux systèmes opérationnels standardisés. Choice Hotels a continué à développer son pipeline mondial et de séjour prolongé. Dans le même temps, Wyndham a maintenu l'un des plus grands pipelines de développement de chambres du secteur, et ces deux mouvements soutiennent la croissance continue de l'offre dans le segment organisé. L'Europe reste une région stable mais de plus en plus consolidée pour le marché des hôtels budget, avec des marques établies qui se développent via des structures à actifs légers et une entrée ciblée sur le marché. La région est moins axée sur une forte accélération de la demande et davantage sur l'efficacité des systèmes, la cohérence des marques et la conversion de l'offre fragmentée en réseaux organisés.
L'Amérique du Sud, le Moyen-Orient et l'Afrique restent plus modestes en termes absolus, mais chaque région offre des opportunités sélectives pour le marché des hôtels budget. Au Moyen-Orient, les compagnies aériennes à bas coût ont augmenté leur part de capacité en sièges de 13 % à 29 % entre 2014 et 2024, soutenant des flux de voyages plus abordables et créant des corridors de demande supplémentaires pour l'hébergement économique. En Amérique du Sud, l'opportunité est davantage liée à la conversion et au déploiement de marques qu'à une base hôtelière organisée pleinement mature, ce qui maintient le marché ouvert aux franchiseurs disposant de modèles opérationnels flexibles. L'Asie-Pacifique mène toujours la part du marché des hôtels budget. Néanmoins, la prochaine phase d'expansion mondiale devrait inclure davantage de croissance transfrontalière vers ces poches régionales émergentes où l'offre budget formelle reste limitée.[3]

Paysage Concurrentiel
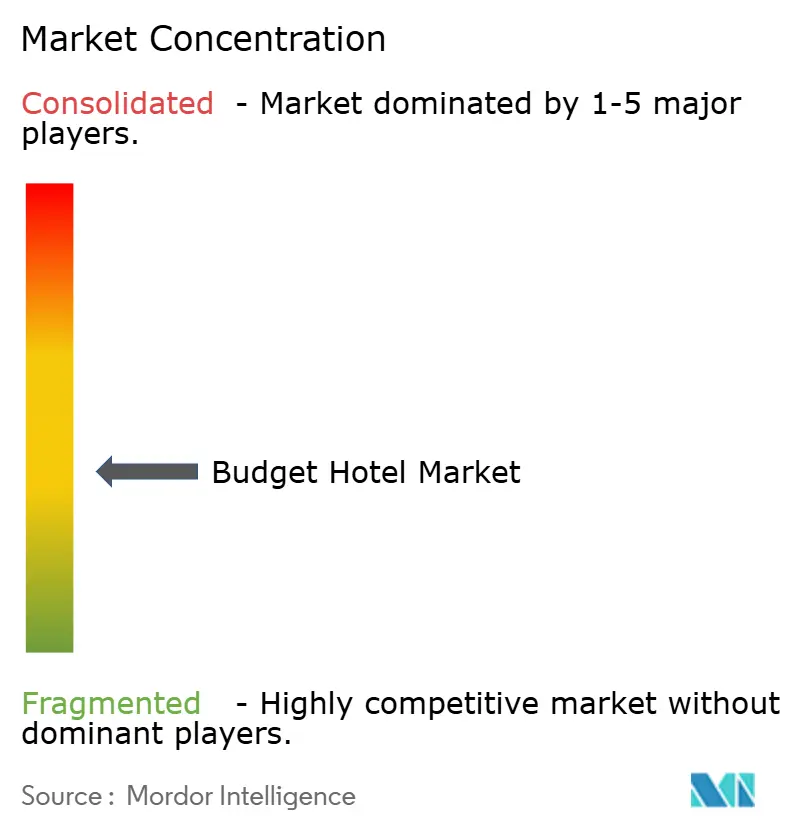
La structure concurrentielle du marché des hôtels budget est partagée entre une propriété d'établissements fragmentée et des systèmes de marques de plus en plus concentrés. Les grands groupes disposent d'un avantage en matière de distribution, de fidélité, d'approvisionnement et de normes opérationnelles, tandis que la propriété individuelle des hôtels reste souvent dispersée entre franchisés et propriétaires locaux. Cela signifie que la concurrence sur le marché des hôtels budget est moins déterminée par la concentration de la propriété directe et davantage par la force des plateformes de réservation, la notoriété des marques et la capacité de conversion. Wyndham Hotels & Resorts, Choice Hotels, Accor, Jin Jiang, OYO et d'autres acteurs majeurs continuent de façonner l'extrémité organisée de la catégorie grâce à l'échelle du réseau de chambres et à l'expansion ciblée des marques. En pratique, le marché des hôtels budget devient de plus en plus difficile à naviguer pour de nombreux opérateurs indépendants sans une forme de soutien en matière de marque, de technologie ou de distribution.
Les mouvements stratégiques depuis 2024 montrent que l'expansion à grande échelle est centrée sur les acquisitions, le déploiement de franchises et les nouveaux formats opérationnels. OYO a finalisé l'acquisition de G6 Hospitality pour 525 millions USD, ajoutant Motel 6 et Studio 6 à son portefeuille et renforçant sa présence en Amérique du Nord. IHG a également finalisé l'acquisition de Ruby en 2025, ce qui a renforcé sa position dans l'hébergement urbain lifestyle abordable et a montré comment les opérateurs élargissent leur portée dans les catégories budget classique et intermédiaire. Les rapports officiels de Wyndham indiquent que le jalon d'occupation de 80 % s'applique à ses « emplacements les plus établis » ouverts depuis six mois ou plus. Ces exemples montrent que le marché des hôtels budget n'est pas statique, car la conception des produits, le contrôle des canaux et l'architecture des marques évoluent rapidement.
La technologie et la capacité de conversion deviennent les principaux facteurs de différenciation sur le marché des hôtels budget. Les marques capables d'améliorer la réservation directe, d'intégrer des outils de gestion des revenus et de maintenir la cohérence du service sur un large réseau sont mieux positionnées pour défendre leurs marges sous la pression des tarifs. Wyndham Connect et les efforts de réservation directe axés sur la fidélité illustrent comment les systèmes de marques tentent de réduire la dépendance aux OTAs tout en préservant la portée de la demande. Choice Hotels a également continué à pénétrer de nouvelles géographies via des accords de franchise directs, ce qui suggère que les opérateurs organisés voient encore des espaces blancs significatifs sur les marchés sous-représentés par les marques. Dans l'ensemble, le marché des hôtels budget reste fragmenté au niveau des établissements. Néanmoins, l'avantage concurrentiel se déplace décisivement vers les systèmes à grande échelle qui combinent normes de marque, technologie et croissance à actifs légers favorable aux propriétaires.
Leaders du Secteur des Hôtels Budget
-
Wyndham Hotels and Resorts, Inc.
-
Accor S.A.
-
Whitbread PLC
-
Choice Hotels International, Inc.
-
OYO Rooms (Oravel Stays)
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier

Développements Récents du Secteur
- Juin 2026 : Hilton a lancé la marque Spark by Hilton en Inde. La société vise à développer un pipeline de 150 hôtels Spark dans le pays. Cette initiative est conçue pour répondre à la demande croissante d'hébergements budget fiables, à haute valeur ajoutée et standardisés sur le marché des voyages domestiques en pleine expansion en Inde.
- Avril 2026 : Wyndham Hotels & Resorts a annoncé un pipeline de développement mondial record de plus de 259 000 chambres et plus de 2 200 hôtels au premier trimestre 2026, en hausse de 3 % en glissement annuel, avec une croissance des chambres internationales de 9 % et une expansion des chambres en franchise directe dans la région Asie-Pacifique de 12 %.
- Février 2026 : Choice Hotels International a publié ses résultats annuels 2025 montrant une croissance des accords de franchise mondiaux de 22 % en glissement annuel et un EBITDA ajusté record de 625,6 millions USD, en hausse de 3,6 %. Les chambres nettes internationales ont augmenté de 12,5 % pour atteindre près de 160 000, tandis que les ouvertures d'hôtels ont progressé de 82 % en glissement annuel.
- Février 2025 : IHG a officiellement acquis la marque européenne de style de vie « micro-urbain » Ruby Hotels, l'ajoutant à son portefeuille mondial en tant que 20e marque.


Périmètre du Rapport Mondial sur le Marché des Hôtels Budget
| Hôtels Budget Affiliés à une Chaîne |
| Hôtels Budget Indépendants |
| Hôtels Économiques |
| Hôtels à Service Limité |
| Hôtels Budget à Séjour Prolongé |
| Autres Types d'Hôtels Budget (Hôtels Budget Aéroportuaires et de Transit, Hôtels Capsules et Hôtels Pod, etc.) |
| Voyageurs de Loisirs |
| Voyageurs d'Affaires et Corporatifs |
| Clients en Contrat et en Long Séjour |
| Clients en Transit et en Escale |
| Réservation Directe |
| Agences de Voyages en Ligne (OTAs) |
| Agences de Voyages et Voyagistes |
| Réservation Corporative et Institutionnelle |
| Amérique du Nord | Voyageurs de Loisirs |
| Voyageurs d'Affaires | |
| Routards et Voyageurs Solos | |
| Amérique du Sud | Voyageurs en Famille |
| Étudiants et Jeunes Voyageurs | |
| Par Géographie | |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Europe | Royaume-Uni |
| Allemagne | |
| France | |
| Espagne | |
| Italie | |
| BENELUX (Belgique, Pays-Bas et Luxembourg) | |
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Inde |
| Chine | |
| Japon | |
| Australie | |
| Corée du Sud | |
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | Émirats Arabes Unis |
| Arabie Saoudite | |
| Afrique du Sud | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Structure de Marque | Hôtels Budget Affiliés à une Chaîne | |
| Hôtels Budget Indépendants | ||
| Par Format de Propriété | Hôtels Économiques | |
| Hôtels à Service Limité | ||
| Hôtels Budget à Séjour Prolongé | ||
| Autres Types d'Hôtels Budget (Hôtels Budget Aéroportuaires et de Transit, Hôtels Capsules et Hôtels Pod, etc.) | ||
| Par Application Principale | Voyageurs de Loisirs | |
| Voyageurs d'Affaires et Corporatifs | ||
| Clients en Contrat et en Long Séjour | ||
| Clients en Transit et en Escale | ||
| Par Canal de Réservation | Réservation Directe | |
| Agences de Voyages en Ligne (OTAs) | ||
| Agences de Voyages et Voyagistes | ||
| Réservation Corporative et Institutionnelle | ||
| Par Géographie | Amérique du Nord | Voyageurs de Loisirs |
| Voyageurs d'Affaires | ||
| Routards et Voyageurs Solos | ||
| Amérique du Sud | Voyageurs en Famille | |
| Étudiants et Jeunes Voyageurs | ||
| Par Géographie | ||
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Europe | Royaume-Uni | |
| Allemagne | ||
| France | ||
| Espagne | ||
| Italie | ||
| BENELUX (Belgique, Pays-Bas et Luxembourg) | ||
| NORDICS (Danemark, Finlande, Islande, Norvège et Suède) | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Inde | |
| Chine | ||
| Japon | ||
| Australie | ||
| Corée du Sud | ||
| Asie du Sud-Est (Singapour, Malaisie, Thaïlande, Indonésie, Vietnam et Philippines) | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | Émirats Arabes Unis | |
| Arabie Saoudite | ||
| Afrique du Sud | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||


Questions Clés Répondues dans le Rapport
Quelle est la taille du marché mondial des hôtels budget en 2026, et où en sera-t-il d'ici 2031 ?
Le marché mondial des hôtels budget s'élève à 212,54 milliards USD en 2026 et devrait atteindre 297,55 milliards USD d'ici 2031 à un CAGR de 6,96 %.
Quelle région mène la demande mondiale en hôtels budget ?
L'Asie-Pacifique était en tête avec une part de revenus de 31,53 % en 2025 et devrait également afficher la croissance la plus rapide à un CAGR de 9,14 % jusqu'en 2031.
Quel format de propriété connaît la croissance la plus rapide dans les hôtels budget ?
Les hôtels économiques sont restés le format le plus important avec une part de 48,12 % en 2025, tandis que les hôtels budget à séjour prolongé devraient connaître la croissance la plus rapide à un CAGR de 8,45 %.
Pourquoi les hôtels affiliés à une chaîne surpassent-ils les opérateurs indépendants ?
Les établissements affiliés à une chaîne détenaient 58,62 % du chiffre d'affaires en 2025 car les marques offrent de meilleurs systèmes de réservation, un accès à la fidélité, des normes opérationnelles et un soutien à l'approvisionnement.
Quelle est l'importance des agences de voyages en ligne dans la distribution hôtelière ?
Les OTAs ont capté 38,42 % du chiffre d'affaires des canaux de réservation en 2025, ce qui en fait le principal canal de distribution, bien que la réservation directe devrait croître plus rapidement à un CAGR de 9,57 %.
Quels sont les principaux risques affectant la rentabilité dans cette catégorie ?
Les pénuries de main-d'œuvre, l'inflation salariale et la pression sur les tarifs due aux hébergements alternatifs restent les principaux risques, notamment pour les opérateurs qui s'appuient sur des tarifs de chambre plus bas et des revenus annexes limités.


 Vos données sont sécurisées et ne sont jamais vendues ni partagées.
