
Tamanho e Participação do Mercado de Ferramentas de Mandrilamento
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
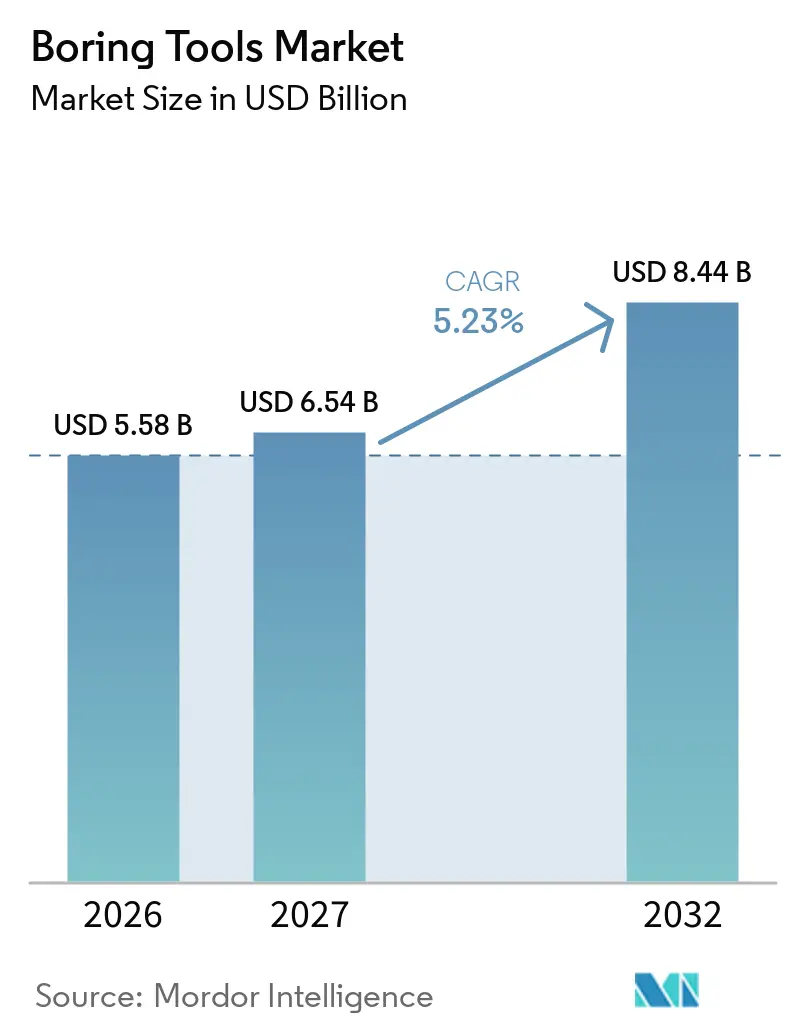
| Tamanho do Mercado (2027) | 6.54 Bilhões de dólares |
| Tamanho do Mercado (2032) | 8.44 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.23 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
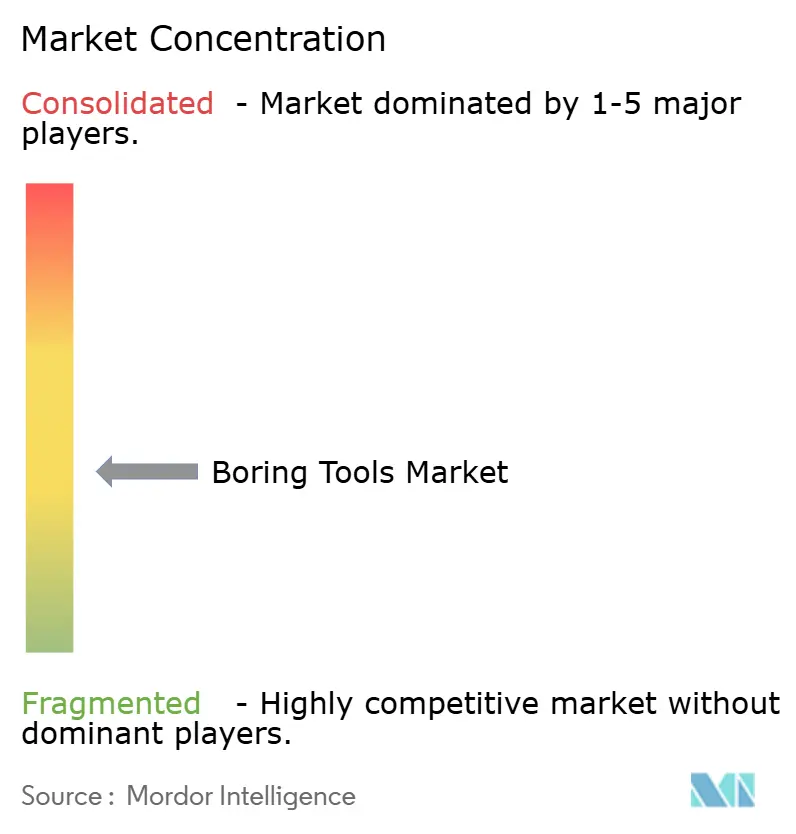
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Ferramentas de Mandrilamento por Mordor Intelligence
O tamanho do mercado de ferramentas de mandrilamento foi avaliado em 5,58 bilhões de USD em 2026 e estima-se que cresça de 6,54 bilhões de USD em 2027 para atingir 8,44 bilhões de USD até 2032, a um CAGR de 5,23% durante o período de previsão (2027-2032). Obras de infraestrutura, fabricação de precisão e projetos de energia sustentam a demanda por equipamentos utilizados em mandrilamento fino, mandrilamento bruto, operações CNC e aplicações em campo. As aquisições dependem cada vez mais da capacidade de atender a tolerâncias rigorosas, documentar a capacidade do processo e reduzir o tempo de inatividade não planejado. Os fornecedores estão respondendo por meio de sistemas modulares, monitoramento digital e materiais de ferramentas adequados para alumínio, compósitos, titânio e rocha dura. Os custos de insumos e a disponibilidade de fornecimento continuam sendo importantes porque os produtos à base de carboneto e diamante são mais caros do que as alternativas padrão. O Mercado de Ferramentas de Mandrilamento também apresenta diferentes padrões de demanda entre usinagem em fábrica, construção subterrânea e exploração mineral.
Principais Conclusões do Relatório
- Por tipo de produto, as ferramentas de mandrilamento fino detinham 59,3% da participação do mercado de ferramentas de mandrilamento em 2026 e têm previsão de registrar o maior CAGR de 5,9% até 2032.
- Por material da ferramenta, as ferramentas de mandrilamento de carboneto detinham 56,4% da participação do mercado de ferramentas de mandrilamento em 2026, enquanto as ferramentas de mandrilamento de diamante policristalino (PCD) têm previsão de registrar o maior CAGR de 6,1% até 2032.
- Por tecnologia, as ferramentas de mandrilamento compatíveis com CNC representaram 47,3% da receita do mercado em 2026, enquanto as ferramentas de mandrilamento digitais e inteligentes têm previsão de registrar o maior CAGR de 7,5% até 2032.
- Por configuração da ferramenta, as ferramentas de mandrilamento de ponto único representaram 33,1% da receita do mercado em 2026, enquanto as ferramentas de mandrilamento modulares têm previsão de registrar o maior CAGR de 5,7% até 2032.
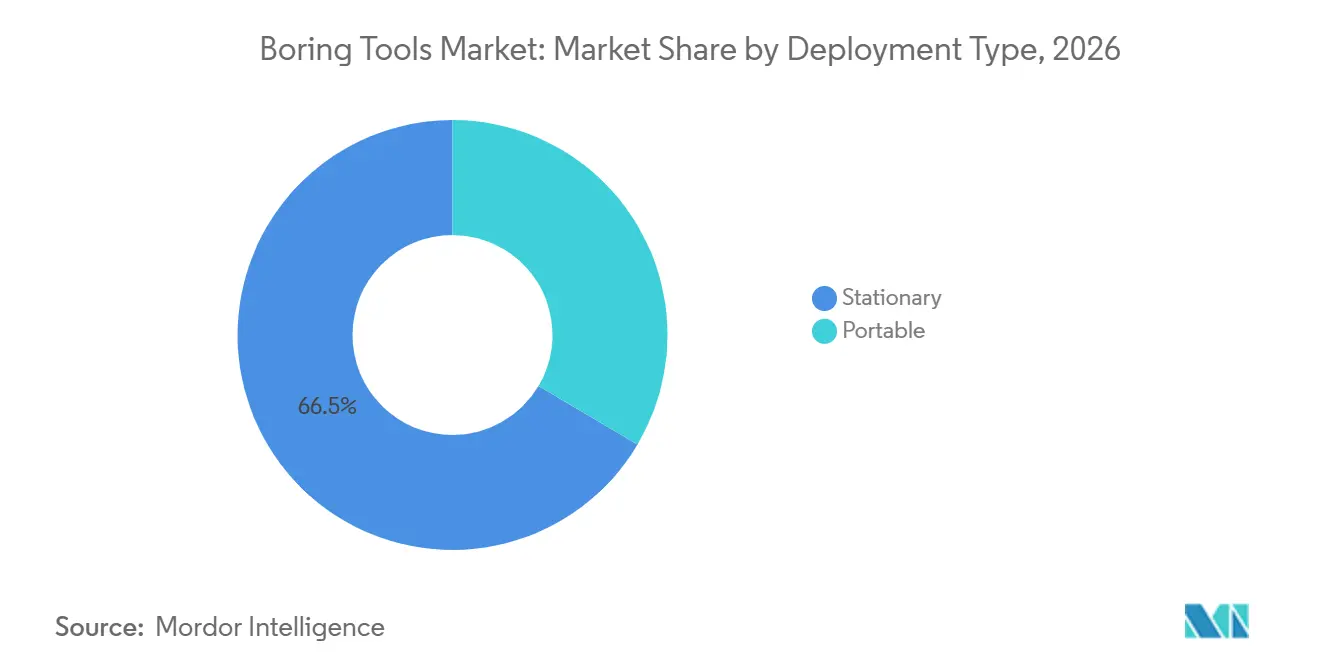
- Por tipo de implantação, as ferramentas de mandrilamento estacionárias representaram 66,5% da receita do mercado em 2026, enquanto as ferramentas de mandrilamento portáteis têm previsão de registrar o maior CAGR de 6,3% até 2032.
- Por aplicação, o mandrilamento de precisão representou 28,6% da receita do mercado em 2026, enquanto o mandrilamento em túneis e subterrâneo tem previsão de registrar o maior CAGR de 5,6% até 2032.
- Por usuário final, o setor automotivo representou 29,7% da receita do mercado em 2026, enquanto o setor aeroespacial e de defesa tem previsão de registrar o maior CAGR de 6,7% até 2032.
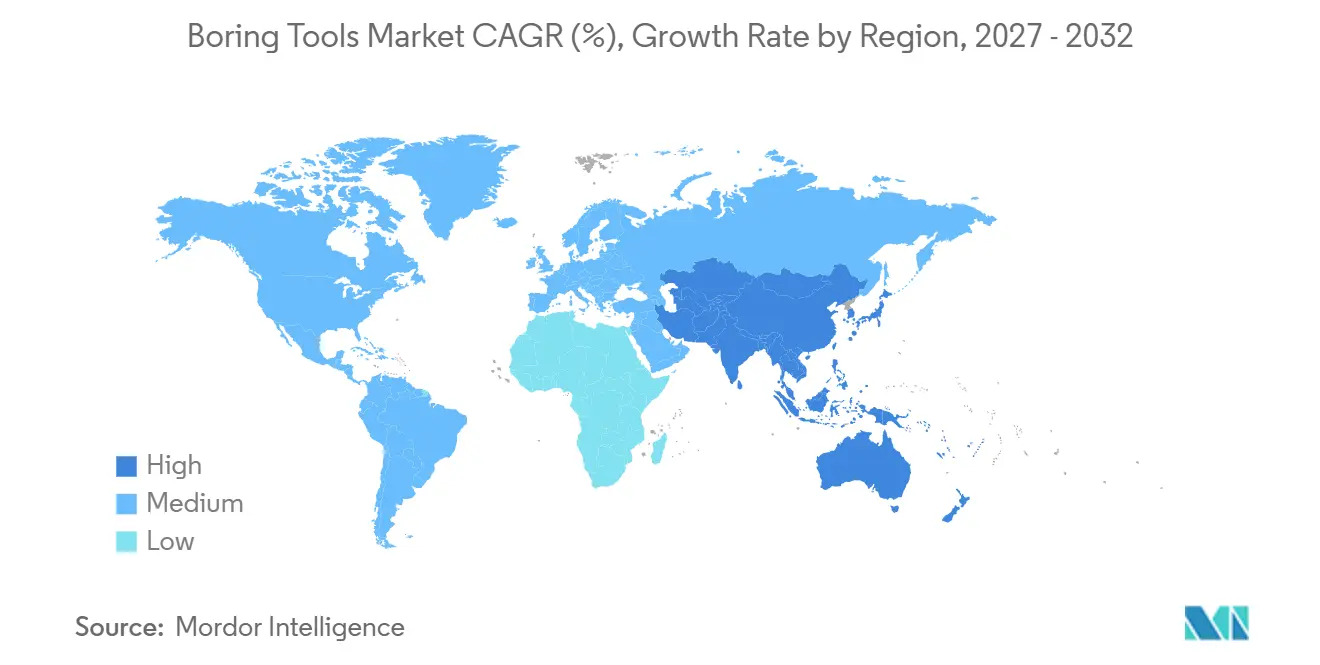
- Por geografia, a Ásia-Pacífico representou 39,5% da receita do mercado em 2026 e tem previsão de registrar o maior CAGR de 6,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Infraestrutura, Tunelamento e Expansão de Utilidades | +1.1% | Global, com concentração de curto prazo na Ásia-Pacífico e na Europa Ocidental | Médio prazo (2-4 anos) |
| Adoção de Mandrilamento CNC e Usinagem de Precisão | +0.9% | Global, mais forte na América do Norte, Alemanha, Japão e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Exploração de Minerais Críticos e Mineração Mais Profunda | +0.7% | Ásia-Pacífico e América Latina, com repercussão na África Subsaariana | Médio prazo (2-4 anos) |
| Automação, Monitoramento Digital e Manutenção Preditiva | +0.6% | Polos de fabricação da América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Ferramentas Modulares para Condições Geológicas Variáveis | +0.5% | Aplicações globais de tunelamento e perfuração subterrânea | Longo prazo (≥ 4 anos) |
| Desenvolvimento de Energia Geotérmica, Eólica Offshore e Subterrânea | +0.4% | Ásia-Pacífico, Norte da Europa e oeste dos Estados Unidos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Infraestrutura, Tunelamento e Expansão de Utilidades Subterrâneas Ampliam a Demanda por Ferramentas de Mandrilamento
Projetos de túneis, utilidades e obras subterrâneas correlatas criam demanda recorrente por consumíveis de mandrilamento e ferramentas de reposição. O Mercado de Ferramentas de Mandrilamento se beneficia quando os projetos precisam gerenciar condições variáveis de rocha e solo, em vez de utilizar uma única configuração fixa. Corredores de utilidades menores para cabos de alta tensão, redes de fibra óptica e aquecimento urbano aumentam a relevância de cabeçotes modulares e componentes intercambiáveis. Esses trabalhos diferem dos grandes túneis de transporte porque frequentemente exigem ajustes mais frequentes durante a operação. A demanda resultante ajuda a reduzir a dependência de ciclos de curto prazo na usinagem em fábrica. Também oferece aos fornecedores oportunidades de atender a empreiteiros que precisam de ferramentas tanto para instalação quanto para manutenção.
A Adoção de Mandrilamento CNC e Usinagem de Precisão Remodela a Linha de Base de Especificação das Ferramentas
A produção de veículos elétricos está alterando os requisitos de mandrilamento de precisão em carcaças de motores e componentes relacionados. As carcaças de alumínio necessitam de geometria de furo controlada, pois desvios podem afetar a eficiência do motor. Isso aumenta o valor dos equipamentos compatíveis com CNC, capazes de produzir resultados repetíveis e documentação de suporte. A Kennametal desenvolveu uma ferramenta de mandrilamento de estator fabricada por manufatura aditiva que reduziu o peso da ferramenta de mais de 25 kg para 10,7 kg.[1] Os requisitos da ISO 9001 e os registros de processo dos clientes também reforçam a necessidade de procedimentos de usinagem documentados. O Mercado de Ferramentas de Mandrilamento, portanto, favorece fornecedores que combinam design de ferramentas com suporte de aplicação e dados de processo rastreáveis.
Automação, Monitoramento Digital e Manutenção Preditiva Redefinem a Economia do Ciclo de Vida das Ferramentas
Sensores em barras de mandrilamento podem transformar um consumível convencional em um ativo monitorado ao longo de sua vida útil. Um estudo de 2025 sobre uma estrutura de gêmeo digital CNC relatou que a fusão de múltiplos sensores melhorou as pontuações F1 de detecção de falhas de 0,811 para 0,892 e reduziu o erro de estimativa de vida útil remanescente em 22%.[2] Essas capacidades podem reduzir o tempo de inatividade para troca de ferramentas e diminuir o risco de peças rejeitadas. As ferramentas de mandrilamento digitais e inteligentes têm previsão de crescer a um CAGR de 7,5% até 2031, mais rapidamente do que o Mercado de Ferramentas de Mandrilamento em geral. O programa WGP AutoBohr na Alemanha está desenvolvendo monitoramento autônomo para mandrilamento de peça única e respostas da máquina ao desgaste.[3] A ISO 13399 fornece uma base comum para representação de dados de ferramentas em cadeias de fornecimento com múltiplos fabricantes de equipamentos originais.
Desenvolvimento de Energia Geotérmica, Eólica Offshore e Subterrânea Cria Demanda Não Cíclica
Os projetos de energia ampliam a demanda além dos ciclos convencionais de fabricação. O relatório Geotérmico da AIE identifica as ferramentas de Compacto de Diamante Policristalino (PDC) como importantes para sistemas geotérmicos aprimorados que operam acima de 400 °C.[4] A construção de energia eólica offshore também requer sistemas de mandrilamento de grande diâmetro para trabalhos de fundação e monoestaca. Turbinas superiores a 15 MW necessitam de soluções especializadas de perfuração de furo profundo para grandes diâmetros de furo do eixo principal. Um estudo científico de 2024 constatou que as taxas de mandrilamento de fundação afetam materialmente os custos e cronogramas de instalação de parques eólicos. Essas aplicações sustentam a demanda por ferramentas resistentes à corrosão e a altas temperaturas no Mercado de Ferramentas de Mandrilamento.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Ferramentas e Longo Período de Retorno da Substituição | -0.4% | Global, mais agudo em mercados da Ásia-Pacífico e da América do Sul liderados por PMEs | Curto prazo (≤ 2 anos) |
| Volatilidade nos Insumos de Carboneto de Tungstênio, Aço-Liga e Diamante | -0.6% | Global, mais severo em mercados dependentes de importação fora da China | Curto prazo (≤ 2 anos) |
| Qualificação de Ferramentas em Condições de Solo Misto | -0.3% | Aplicações globais de tunelamento e mineração | Médio prazo (2-4 anos) |
| Padrões Fragmentados de Dados de Desempenho de Ferramentas Digitais | -0.2% | Global, com maior efeito em mercados de fábrica inteligente em estágio inicial | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Insumos de Carboneto de Tungstênio, Aço-Liga e Diamante Cria Risco de Aquisição
Os insumos de carboneto e diamante são essenciais para o desempenho de ferramentas de mandrilamento premium, mas seus preços e disponibilidade podem limitar a adoção. A China restringiu o licenciamento de exportação de tungstênio em janeiro de 2026, aumentando as necessidades de planejamento de fornecimento para compradores fora do país. A estimativa global de demanda de primeiro uso de tungstênio em 2025 foi de 162 kt de WO₃, com carbonetos cimentados respondendo por 64% do total.[5] Prazos de licenciamento mais longos tornam as compras just-in-time menos práticas e aumentam os custos de manutenção de estoque. As regras de defesa dos EUA programadas para 1º de janeiro de 2027 proibirão o fornecimento de tungstênio de países designados, criando mudanças adicionais na cadeia de fornecimento. O Mercado de Ferramentas de Mandrilamento provavelmente recompensará os fornecedores que garantirem o fornecimento de materiais e gerenciarem os requisitos de qualificação para fontes alternativas.
Altos Custos de Ferramentas e Longos Períodos de Retorno Limitam a Penetração de Ferramentas Premium
Sistemas digitais e produtos de Diamante Policristalino (PCD) ou Nitreto de Boro Cúbico (CBN) podem exigir períodos de retorno de vários anos que muitas oficinas menores não conseguem suportar. Grandes fornecedores automotivos e aeroespaciais podem usar contratos de custo total por furo para avaliar os benefícios de maior vida útil da ferramenta e menor tempo de inatividade. Operadores menores frequentemente escolhem alternativas convencionais quando não dispõem de contratos de produção de longo prazo previsíveis. Isso cria uma base de clientes em dois níveis, com adoção premium concentrada entre fabricantes maiores e com melhor financiamento. Condições geológicas mistas criam um ônus adicional de qualificação para empreiteiros de tunelamento e utilidades. O Mercado de Ferramentas de Mandrilamento pode crescer em volume enquanto fornecedores de alta especificação ainda enfrentam limites na expansão de margens e penetração premium.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
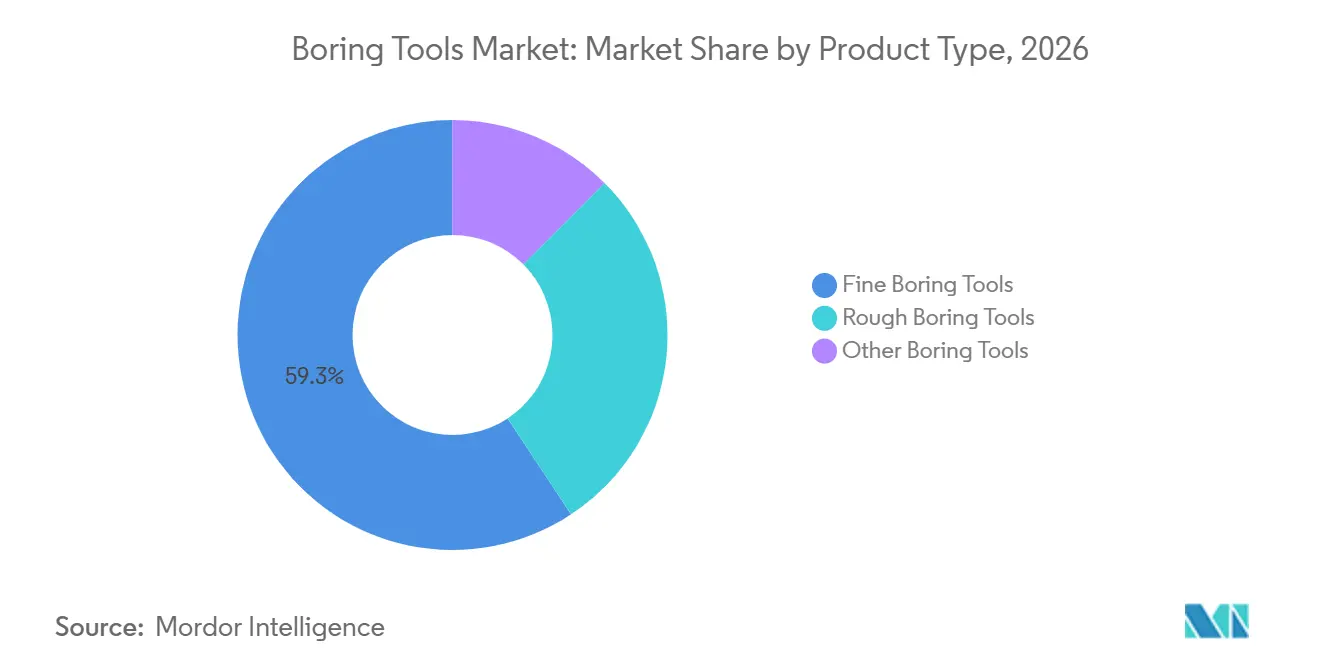
Mandrilamento Fino Ancora a Usinagem de Precisão de Alta MargemAs ferramentas de mandrilamento fino detinham 59,3% da receita por tipo de produto em 2026 e têm previsão de expandir a um CAGR de 5,9% até 2032. Esse grupo de produtos, portanto, liderou tanto o valor atual quanto o crescimento projetado dentro do tamanho do Mercado de Ferramentas de Mandrilamento por tipos de produto. Sua posição reflete o uso em usinagem de trem de força elétrico automotivo, acabamento de titânio aeroespacial e acabamento de furos industriais. Essas aplicações requerem tolerâncias de diâmetro rigorosas, incluindo ±0,002 mm ou mais rigorosas em alguns referenciais de qualidade documentados. Os requisitos da AS9100 e da ISO 9001 também tornam o controle de processo relevante para a seleção de fornecedores. Os fornecedores de mandrilamento fino podem competir por meio de consistência, vida útil da ferramenta, engenharia de aplicação e desempenho documentado.
As ferramentas de mandrilamento bruto fornecem o estágio anterior de remoção de material em processos de usinagem em múltiplas etapas. Sua demanda acompanha a atividade em componentes de máquinas de construção, grandes blocos de motor e carcaças de cabeçotes de corte de máquinas de tunelamento. As ferramentas combinadas de mandrilamento e faceamento atendem a geometrias especializadas em corpos de válvulas de petróleo e gás e produção de furos de motores marítimos. A Kennametal introduziu o KAF82 em setembro de 2026, um grau de carboneto de tungstênio totalmente denso fabricado por manufatura aditiva destinado a ferramentas de acabamento de furos. A empresa declarou que o processo pode reduzir o tempo de produção de ferramentas personalizadas de meses para semanas. Os contratos aeroespaciais e automotivos permanecem concentrados entre fornecedores que atendem aos requisitos formais de qualificação e capacidade de processo.

Por Material da Ferramenta:
Carboneto Domina, mas o Diamante Policristalino (PCD) Ganha Terreno como Caminho de Atualização de EspecificaçãoAs ferramentas de mandrilamento de carboneto representaram 56,4% da receita por material de ferramenta em 2026. Isso conferiu ao carboneto a maior participação do Mercado de Ferramentas de Mandrilamento entre os materiais de ferramentas, pois equilibra dureza e custo para peças de aço, ferro fundido e alumínio. O Aço-Rápido (HSS) permanece relevante para oficinas de baixo volume onde o custo de aquisição tem mais peso do que o desempenho da ferramenta. As ferramentas de mandrilamento de cerâmica suportam usinagem a seco em alta velocidade de aços endurecidos. Os insertos de CBN são utilizados em aplicações de aço endurecido e superligas de níquel, especialmente no acabamento de turbinas aeroespaciais e de energia. Cada material atende a um equilíbrio diferente de custo inicial da ferramenta, resistência ao desgaste, qualidade de acabamento e velocidade de usinagem.
As ferramentas de mandrilamento de PCD têm previsão de expandir a um CAGR de 6,1% até 2032. Esse crescimento reflete o aumento da usinagem de materiais não ferrosos e compósitos em veículos elétricos e produção aeroespacial. O PCD pode proporcionar maior vida útil da ferramenta em alumínio, PRFC e compósitos de matriz metálica do que o carboneto em operações de alto volume. O preço inicial mais elevado pode ser compensado por um custo menor por furo quando os intervalos de substituição são mais longos. A Mitsubishi Materials introduziu novas barras de mandrilamento de pequeno diâmetro em carboneto sólido e aço para tornos automáticos tipo suíço em 2026. O lançamento apoia o trabalho de micropeças de precisão para clientes de dispositivos médicos e eletrônicos.
Por Tecnologia:
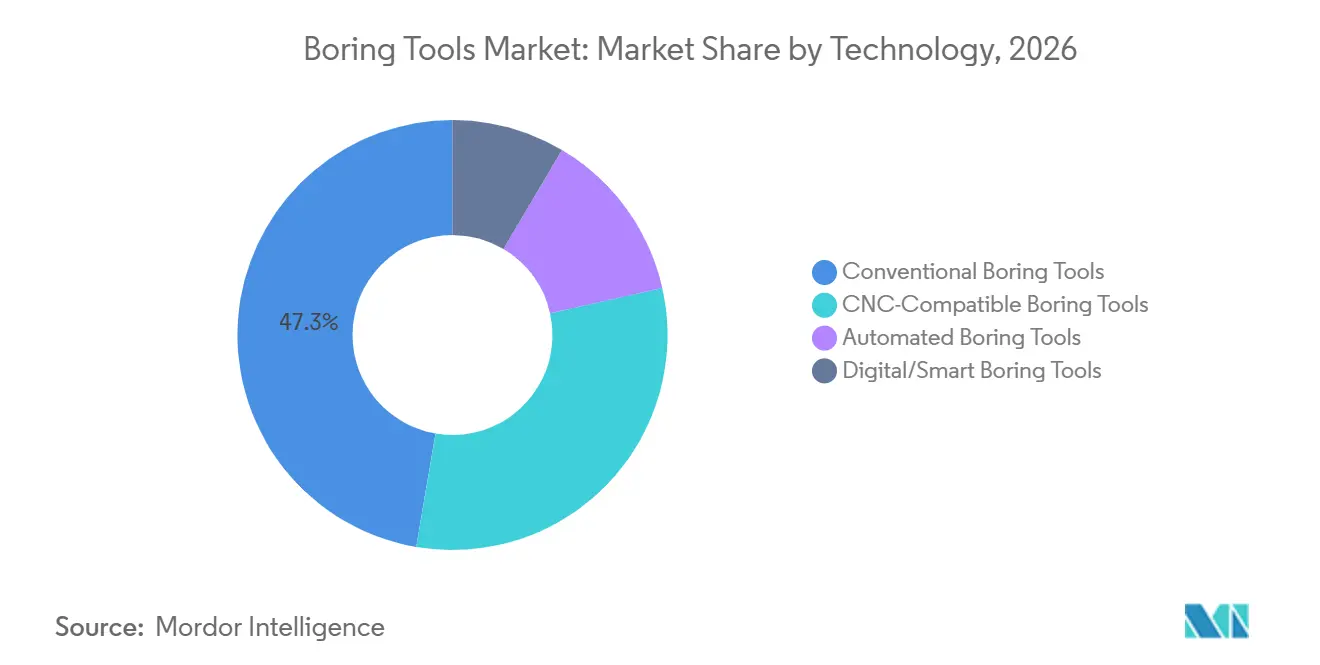
Ferramentas de Mandrilamento CNC Permanecem a Base de Volume Enquanto os Sistemas Digitais Lideram o CrescimentoAs ferramentas de mandrilamento compatíveis com CNC representaram 47,3% da receita por tecnologia em 2026. Elas formam a base de volume do Mercado de Ferramentas de Mandrilamento porque os centros de usinagem CNC são amplamente utilizados na produção automotiva, aeroespacial e industrial. As ferramentas convencionais permanecem relevantes em regiões em desenvolvimento e em trabalhos de pequenos lotes. Os sistemas de mandrilamento automatizados estão ganhando uso em células de produção automotiva de alto rendimento. Em conjunto, essas categorias sustentam uma demanda estável e financiam investimentos em plataformas de ferramentas avançadas. Os fornecedores de ferramentas ainda precisam adequar seus produtos aos controles de máquinas, registros de qualidade e fluxos de trabalho de produção.
As ferramentas de mandrilamento digitais e inteligentes têm previsão de crescer a um CAGR de 7,5% até 2032. Sensores de vibração embutidos e transmissão sem fio podem alertar os sistemas de execução de manufatura sobre o desgaste antes que ocorra uma rejeição dimensional. Isso contribui para menores taxas de refugo e menos tempo de inatividade de máquinas em trabalhos de precisão. Uma publicação acadêmica de 2026 descreveu métodos de gêmeo digital de cabeçote de corte para otimização de simulação de projeto e montagem. A ISO 13399 permanece relevante para o intercâmbio de dados em cadeias de fornecimento com múltiplos fabricantes de equipamentos originais. A interoperabilidade fragmentada permanece uma restrição onde a implementação de fábrica inteligente está em estágio inicial.
Por Configuração da Ferramenta:
Sistemas de Mandrilamento Modulares Ganham Terreno à Medida que a Flexibilidade de Produção se Torna CríticaAs ferramentas de mandrilamento de ponto único detinham 33,1% da receita por configuração em 2026. Seu amplo uso no torneamento padrão de furos cilíndricos estabeleceu a maior participação do Mercado de Ferramentas de Mandrilamento entre as categorias de configuração. As ferramentas de múltiplos pontos suportam desbaste e semiacabamento na usinagem de blocos de cilindros automotivos. As ferramentas ajustáveis proporcionam flexibilidade de diâmetro em locais de trabalho com trocas frequentes. As ferramentas fixas proporcionam estabilidade na produção de alto volume de um único tamanho de furo. Essas alternativas atendem a diferentes necessidades de flexibilidade, rendimento, tempo de configuração e repetibilidade dimensional.
As ferramentas de mandrilamento modulares têm previsão de crescer a um CAGR de 5,7% até 2032. Ciclos de produção mais curtos e plataformas de veículos elétricos em expansão aumentam o valor das ferramentas de troca rápida que limitam o tempo de inatividade das máquinas. A Kennametal expandiu seu sistema de perfuração modular durante a primavera de 2026 com novas geometrias de canais de refrigerante e maior compatibilidade de adaptadores. Esse desenvolvimento mostra que a variedade de adaptadores e a compatibilidade do sistema estão se tornando diferenciais de produto. Os projetos operacionais adaptativos também apontam para sistemas capazes de responder a condições variáveis. Tais capacidades são particularmente relevantes em trabalhos de túneis e subterrâneos, onde as condições do solo podem variar dentro de um projeto.
Por Tipo de Implantação:
Ferramentas de Mandrilamento Portáteis se Expandem para a Demanda em Campo Além do Chão de FábricaAs ferramentas de mandrilamento estacionárias representaram 66,5% da receita por tipo de implantação em 2026. Essa participação do Mercado Global de Ferramentas de Mandrilamento reflete a concentração de trabalhos automotivos, aeroespaciais e de maquinário industrial em plataformas de máquinas fixas. As fresadoras horizontais e verticais proporcionam rigidez e controle de vibração em ambientes de fábrica. Essas condições são importantes para componentes que necessitam de geometria de furo repetível. Os equipamentos estacionários formam a base de volume durável para aplicações de usinagem. Também sustentam relações de compra estabelecidas entre fornecedores de ferramentas e operadores de fábricas.
As ferramentas de mandrilamento portáteis têm previsão de crescer a um CAGR de 6,3% até 2032. Elas atendem à manutenção em campo, construção de túneis e utilidades, e extração de recursos onde as peças não podem ser movidas para um centro de usinagem. A Vedanta comissionou a primeira sonda portátil de alta velocidade da Índia para exploração de minerais críticos em Chhattisgarh em agosto de 2026. A empresa declarou que a sonda pode perfurar até 1.000 metros, em comparação com uma faixa típica de 300-400 metros. Essa aplicação mostra por que o desempenho de equipamentos em campo é importante quando os programas de exploração avançam para maiores profundidades.
Por Aplicação:
Mandrilamento de Precisão Lidera o Valor Enquanto o Mandrilamento em Túneis e Subterrâneo Impulsiona o Crescimento de VolumeO mandrilamento de precisão detinha 28,6% da receita por aplicação em 2026. Liderou a participação do Mercado de Ferramentas de Mandrilamento por aplicação porque os contratos automotivos e aeroespaciais frequentemente especificam ferramentas premium e ciclos de substituição mais curtos. O alargamento e o acabamento de furos são utilizados em operações intermediárias e finais para componentes de motores, carcaças de transmissão e peças estruturais de aeronaves. O mandrilamento bruto suporta a remoção inicial de material em engenharia pesada. A perfuração de rocha utiliza ferramentas de mandrilamento por percussão em mineração, pedreiras e penetração de formações geotérmicas. A demanda por aplicação, portanto, combina trabalhos de acabamento de alto valor com remoção de material pesado e requisitos de penetração no solo.
O mandrilamento em túneis e subterrâneo tem previsão de crescer a um CAGR de 5,6% até 2032. O Grupo China Railway Science & Industry e a Universidade Tsinghua lançaram uma máquina de mandrilamento e detonação em Wuhan em agosto de 2026. A máquina combina métodos de tunelamento de face completa com capacidade integrada de perfuração e detonação para condições geológicas mistas e altamente complexas. Os sistemas híbridos podem criar demanda por configurações que operam em rocha dura e solo mais macio. Isso torna a adaptabilidade um requisito importante para fornecedores que atendem a projetos subterrâneos.
Por Usuário Final:
Automotivo Mantém Escala Enquanto Aeroespacial Define a Tese de Crescimento PremiumO setor automotivo representou 29,7% da receita por usuário final em 2026. Isso tornou o setor automotivo a maior fonte de tamanho do Mercado de Ferramentas de Mandrilamento entre os grupos de usuários finais listados. A demanda provém de blocos de motor, cabeçotes de cilindros, carcaças de transmissão e carcaças de motores elétricos. O maquinário geral é a próxima maior categoria e inclui bombas, compressores e caixas de engrenagens. A construção e a mineração criam demanda vinculada à intensidade de infraestrutura. Clientes de energia, petróleo e gás e marítimos requerem ferramentas para carcaças de turbinas, corpos de válvulas e acabamento de furos de motores de navios.
O setor aeroespacial e de defesa tem previsão de crescer a um CAGR de 6,7% até 2032. As carteiras de pedidos da Boeing e da Airbus superaram 10.000 aeronaves, sustentando a capacidade futura de precisão para estruturas de titânio, longarinas de asas e carcaças de turbinas. Os requisitos da AS9100 Rev D administrados pelo Grupo Internacional de Qualidade Aeroespacial exigem estudos de capacidade de processo dos fornecedores. Isso reforça as barreiras de aquisição para fornecedores sem as certificações necessárias. O segmento favorece ferramentas capazes de manter precisão na usinagem de titânio e superligas. Também sustenta as vendas de produtos com ciclos de qualificação mais longos e requisitos mais rigorosos de engenharia de aplicação.
Análise Geográfica
Mercado de Ferramentas de Perfuração da APAC
A Ásia-Pacífico deteve 39,5% da receita global em 2026 e prevê-se que cresça a um CAGR de 6,1% até 2032. A região representa, portanto, tanto a maior participação de mercado de Ferramentas de Perfuração quanto a geografia principal de crescimento mais rápido. A China sustenta a demanda por meio da fabricação automotiva, da atividade de aviação comercial e da produção aeroespacial relacionada à defesa. A Índia é um centro de demanda secundário emergente com uma base de usinagem CNC em expansão. Vietnã, Indonésia e Tailândia também estão adicionando demanda à medida que os fabricantes de equipamentos originais automotivos japoneses e coreanos expandem o fornecimento regional.
Mercado de Ferramentas de Perfuração da APAC, América do Norte e Europa
A AIE relatou que a Ásia-Pacífico foi a única grande região a aumentar os gastos com exploração de minerais críticos em 2025, com um aumento de 20%. Isso apoia a aquisição de ferramentas de perfuração portáteis na Austrália, Indonésia e territórios da Ásia Central. América do Norte e Europa permanecem no nível de tecnologia premium para o Mercado de Ferramentas de Perfuração. A demanda norte-americana está concentrada em usinagem aeroespacial, carcaças de motores elétricos e manutenção de energia. A Alemanha sustenta a demanda europeia por meio de usinagem de precisão, enquanto França, Itália, Reino Unido e Polônia acrescentam atividades aeroespaciais, de defesa e de engenharia pesada.
Mercado de Ferramentas de Perfuração das Américas e da EMEA
As restrições de fornecimento de tungstênio dos EUA programadas para janeiro de 2027 estão reformulando os planos de aquisição de carboneto. Os produtores europeus também consideram os requisitos da Lei de Matérias-Primas Críticas ao planejar estratégias de fornecimento. O Oriente Médio atrai demanda da usinagem de componentes de petróleo e gás e de obras de infraestrutura na Arábia Saudita e nos Emirados Árabes Unidos. A demanda africana está ligada a programas de exploração de cobre, elementos do grupo da platina e terras raras na África do Sul, Egito, Nigéria e Marrocos. Brasil, Chile e Peru sustentam a demanda sul-americana por meio do desenvolvimento de cobre e lítio. A Stillwater Critical Minerals expandiu seu programa de exploração de 2026 em Stillwater West, em Montana, adicionando uma terceira sonda de perfuração.
Cenário Competitivo
O mercado global de ferramentas de mandrilamento é moderadamente fragmentado porque nenhum fornecedor detém uma posição dominante tanto em usinagem de precisão quanto em tunelamento ou perfuração subterrânea. Kennametal, Sandvik Coromant e Mitsubishi Materials competem em usinagem de precisão por meio de desempenho de grau de carboneto, capacidade digital e suporte de aplicação. Herrenknecht, Epiroc e Sandvik Mining and Rock Solutions operam em equipamentos de túneis e subterrâneos de capital intensivo. Boart Longyear e Mincon atendem a consumíveis de perfuração para exploração. Fornecedores chineses, taiwaneses e sul-coreanos competem em aplicações de grau padro. Sua presença pressiona as margens de fornecedores europeus e norte-americanos que se concentram em especificações premium.
A competição está cada vez mais centrada em tecnologia e capacidade, e não apenas em variedade de produtos. A Mincon iniciou uma colaboração exclusiva de 3 anos com a Epiroc para integrar sua Tecnologia de Impacto Híbrido nas sondas de perfuração de furo de detonação de superfície Epiroc Pit Viper. O acordo amplia o alcance de mercado sem uma aquisição completa. A Kennametal introduziu o KAF82 em setembro de 2026 para fornecer um grau de carboneto de tungstênio totalmente denso fabricado por manufatura aditiva para ferramentas de acabamento de furos. A empresa afirmou que o processo reduziu os prazos de produção personalizada de meses para semanas.
As arquiteturas de ferramentas digitais baseadas na ISO 13399 podem aumentar os custos de troca para clientes que operam cadeias de fornecimento com múltiplos fabricantes de equipamentos originais. A ISO 14001 e os sistemas de processo relacionados também são importantes quando os clientes avaliam a capacidade do fornecedor. A Sandvik concluiu a aceleração da automação em sua unidade de fabricação de Tampere em setembro de 2026, após um programa de investimento de SEK 260 milhões. A empresa declarou que o programa aumentou a capacidade de perfuração de rocha em 25%, com potencial adicional de 20%. Fornecimento sólido de materiais, integração digital e expertise em aplicações provavelmente determinarão o desempenho no segmento premium.
Líderes do Setor de Ferramentas de Mandrilamento
-
Sandvik AB
-
Epiroc AB
-
Atlas Copco Group
-
Kennametal Inc.
-
Boart Longyear
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Ferramentas de Perfuração Empresas cobertas neste relatório
- Atlas Copco Group
- Baker Hughes Company
- Boart Longyear
- Bosch
- Caterpillar Inc.
- Epiroc AB
- Halliburton Company
- Herrenknecht AG
- Hilti Corporation
- Kennametal Inc.
- Komatsu Ltd.
- Makita Corporation
- Milwaukee Tool
- Mincon Group PLC
- Mitsubishi Materials Corporation
- NOV Inc.
- Robit PLC
- Sandvik
- SLB
- Stanley Black & Decker, Inc.
Desenvolvimentos industriais recentes em Mercado de Ferramentas de Perfuração
- Setembro de 2026: A Kennametal Inc. introduziu o KAF82, o primeiro grau de carboneto de tungstênio totalmente denso fabricado por manufatura aditiva desenvolvido especificamente para ferramentas de corte de metal. A tecnologia permite que ferramentas personalizadas de acabamento de furos e mandrilamento com geometrias complexas e canais de refrigerante otimizados sejam produzidas em semanas, em vez de meses, reduzindo significativamente os prazos de entrega.
- Setembro de 2026: A Sandvik AB anunciou que seu programa de investimento de SEK 260 milhões (aproximadamente 25 milhões a 27 milhões de USD) na unidade de perfuração de rocha de Tampere, Finlândia, havia entrado na fase de aceleração de produção. O programa incluiu uma expansão de 1.600 m² da fábrica em 2024, instalação de novas máquinas-ferramenta em 2025 e implantação de sistemas avançados de automação em 2026.
- Agosto de 2026: O Grupo China Railway Science & Industry, em conjunto com a Universidade Tsinghua, apresentou a primeira máquina de mandrilamento e detonação (BBM) do mundo em Wuhan. O equipamento combina a tecnologia de máquina de tunelamento (TBM) com métodos integrados de perfuração e detonação, permitindo operações em formações geológicas mistas e altamente complexas.
- Junho de 2026: A Sandvik AB lançou a unidade de martelo em cluster Tundo RH700 para aumentar a utilização das frotas de perfuração de furo longo em-the-hole (ITH) das séries DU300 e DU400 existentes. O sistema modular permite que os operadores alternem entre perfuração de produção e levantamento de fenda mecanizado usando a mesma sonda de perfuração e ferramentas, eliminando a necessidade de equipamentos dedicados.
Escopo do Relatório Global do Mercado de Ferramentas de Mandrilamento
As ferramentas de mandrilamento são ferramentas de usinagem de precisão utilizadas para alargar, acabar e dimensionar com precisão furos pré-existentes em metal, compósito e outros materiais de engenharia. Elas são projetadas para melhorar a precisão do diâmetro do furo, o acabamento superficial, a concentricidade e as tolerâncias dimensionais em operações de fabricação. As ferramentas de mandrilamento incluem barras de mandrilamento, cabeçotes de mandrilamento e sistemas de ferramentas modulares comumente utilizados em máquinas-ferramenta CNC, tornos, centros de usinagem e máquinas de mandrilamento especializadas. Essas ferramentas são amplamente utilizadas em setores como automotivo, aeroespacial, energia, petróleo e gás, equipamentos de construção e fabricação industrial, onde é necessária usinagem interna de alta precisão.
O mercado global de ferramentas de mandrilamento é segmentado por tipo de produto, material da ferramenta, tecnologia, configuração da ferramenta, tipo de implantação, aplicação, usuário final e geografia. Por tipo de produto, o mercado é segmentado em ferramentas de mandrilamento fino, ferramentas de mandrilamento bruto e outras ferramentas de mandrilamento. Por material da ferramenta, o mercado é segmentado em carboneto, aço-rápido (HSS), diamante policristalino (PCD), nitreto de boro cúbico (CBN), cerâmica e outros materiais. Por tecnologia, o mercado é segmentado em ferramentas de mandrilamento convencionais, ferramentas de mandrilamento compatíveis com CNC, ferramentas de mandrilamento automatizadas e ferramentas de mandrilamento digitais/inteligentes. Por configuração da ferramenta, o mercado é segmentado em ferramentas de mandrilamento de ponto único, ferramentas de mandrilamento de múltiplos pontos, ferramentas de mandrilamento ajustáveis, ferramentas de mandrilamento fixas e ferramentas de mandrilamento modulares. Por tipo de implantação, o mercado é segmentado em ferramentas de mandrilamento portáteis e estacionárias. Por aplicação, o mercado é segmentado em alargamento de furos, mandrilamento de precisão, mandrilamento bruto, operações de acabamento, mandrilamento em túneis e subterrâneo, perfuração de rocha e outras aplicações. Por usuário final, o mercado é segmentado em automotivo, maquinário geral, aeroespacial e defesa, construção e mineração, energia e geração de energia, petróleo e gás, marítimo, fabricação industrial e outros. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de ferramentas de mandrilamento em 31 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado foram fornecidos com base no valor (USD).
Visão geral da segmentação
| Ferramentas de Mandrilamento Fino |
| Ferramentas de Mandrilamento Bruto |
| Outras Ferramentas de Mandrilamento |
| Carboneto |
| Aço-Rápido (HSS) |
| Diamante Policristalino (PCD) |
| Nitreto de Boro Cúbico (CBN) |
| Cerâmica |
| Outros Materiais |
| Ferramentas de Mandrilamento Convencionais |
| Ferramentas de Mandrilamento Compatíveis com CNC |
| Ferramentas de Mandrilamento Automatizadas |
| Ferramentas de Mandrilamento Digitais/Inteligentes |
| Ferramentas de Mandrilamento de Ponto Único |
| Ferramentas de Mandrilamento de Múltiplos Pontos |
| Ferramentas de Mandrilamento Ajustáveis |
| Ferramentas de Mandrilamento Fixas |
| Ferramentas de Mandrilamento Modulares |
| Portátil |
| Estacionário |
| Alargamento de Furos |
| Mandrilamento de Precisão |
| Mandrilamento Bruto |
| Operações de Acabamento |
| Mandrilamento em Túneis e Subterrâneo |
| Perfuração de Rocha |
| Outras Aplicações |
| Automotivo |
| Maquinário Geral |
| Aeroespacial e Defesa |
| Construção e Mineração |
| Energia e Geração de Energia |
| Petróleo e Gás |
| Marítimo |
| Fabricação Industrial |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Peru | |
| Restante da América do Sul | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| Oriente Médio | Arábia Saudita |
| Emirados Árabes Unidos | |
| Catar | |
| Jordânia | |
| Turquia | |
| Restante do Oriente Médio | |
| África | África do Sul |
| Egito | |
| Marrocos | |
| Nigéria | |
| Restante da África |
| Por Tipo de Produto | Ferramentas de Mandrilamento Fino | |
| Ferramentas de Mandrilamento Bruto | ||
| Outras Ferramentas de Mandrilamento | ||
| Por Material da Ferramenta | Carboneto | |
| Aço-Rápido (HSS) | ||
| Diamante Policristalino (PCD) | ||
| Nitreto de Boro Cúbico (CBN) | ||
| Cerâmica | ||
| Outros Materiais | ||
| Por Tecnologia | Ferramentas de Mandrilamento Convencionais | |
| Ferramentas de Mandrilamento Compatíveis com CNC | ||
| Ferramentas de Mandrilamento Automatizadas | ||
| Ferramentas de Mandrilamento Digitais/Inteligentes | ||
| Por Configuração da Ferramenta | Ferramentas de Mandrilamento de Ponto Único | |
| Ferramentas de Mandrilamento de Múltiplos Pontos | ||
| Ferramentas de Mandrilamento Ajustáveis | ||
| Ferramentas de Mandrilamento Fixas | ||
| Ferramentas de Mandrilamento Modulares | ||
| Por Tipo de Implantação | Portátil | |
| Estacionário | ||
| Por Aplicação | Alargamento de Furos | |
| Mandrilamento de Precisão | ||
| Mandrilamento Bruto | ||
| Operações de Acabamento | ||
| Mandrilamento em Túneis e Subterrâneo | ||
| Perfuração de Rocha | ||
| Outras Aplicações | ||
| Por Usuário Final | Automotivo | |
| Maquinário Geral | ||
| Aeroespacial e Defesa | ||
| Construção e Mineração | ||
| Energia e Geração de Energia | ||
| Petróleo e Gás | ||
| Marítimo | ||
| Fabricação Industrial | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Peru | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Catar | ||
| Jordânia | ||
| Turquia | ||
| Restante do Oriente Médio | ||
| África | África do Sul | |
| Egito | ||
| Marrocos | ||
| Nigéria | ||
| Restante da África | ||
Principais Questões Respondidas no Relatório
Qual é a previsão para o Mercado de Ferramentas de Mandrilamento até 2032?
O Mercado de Ferramentas de Mandrilamento tem previsão de crescer de 6,54 bilhões de USD em 2027 para 8,44 bilhões de USD até 2032 a um CAGR de 5,23%.
Qual tipo de produto lidera a demanda por ferramentas de mandrilamento?
As ferramentas de mandrilamento fino detinham a maior participação de receita por tipo de produto, com 59,3% em 2026, e têm previsão de crescer a um CAGR de 5,9% até 2032.
Por que as ferramentas de mandrilamento digitais e inteligentes estão ganhando adoção?
As ferramentas digitais e inteligentes utilizam dados de condição para identificar desgaste, reduzir o tempo de inatividade e limitar peças rejeitadas. Têm previsão de crescer a um CAGR de 7,5% até 2032.
Qual região tem as perspectivas mais fortes para ferramentas de mandrilamento?
A Ásia-Pacífico liderou a receita global com uma participação de 39,5% em 2026 e tem previsão de crescer a um CAGR de 6,1% até 2032.
Qual usuário final tem as perspectivas de crescimento mais elevadas?
O setor aeroespacial e de defesa tem previsão de crescer a um CAGR de 6,7% até 2032, sustentado pelos requisitos de usinagem de precisão para componentes de aeronaves.