
ボーリングツール市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
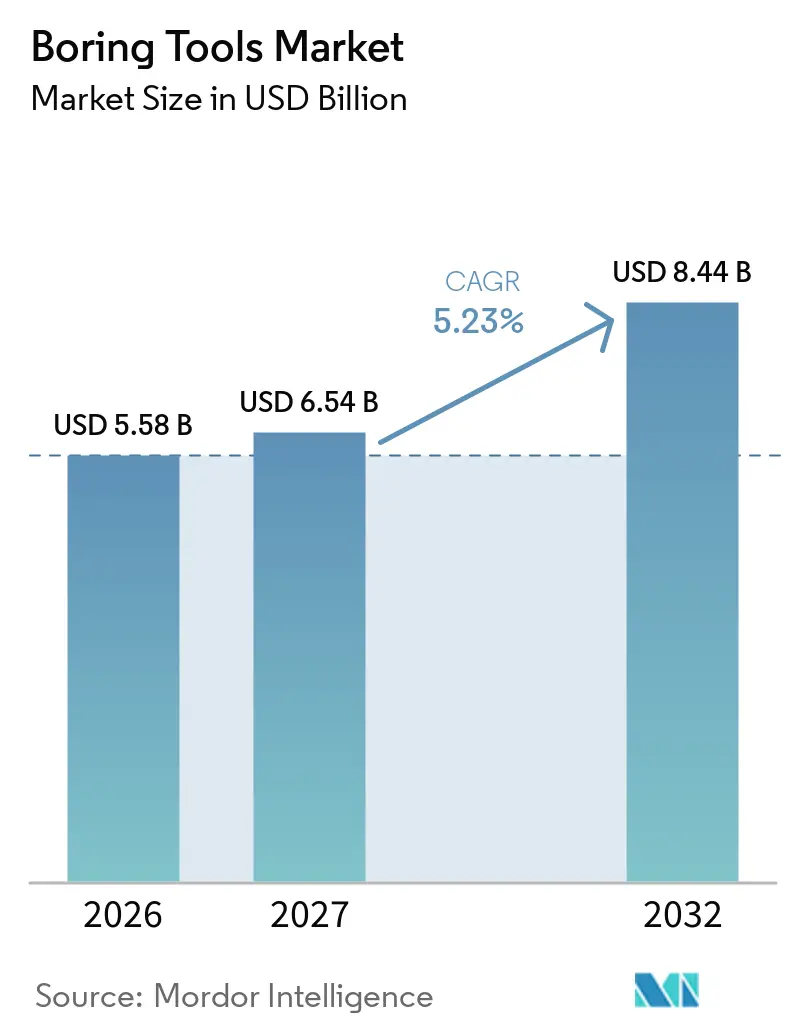
| 市場規模 (2027) | 6.54 十億米ドル |
| 市場規模 (2032) | 8.44 十億米ドル |
| 成長率 (2027 - 2032) | 5.23 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるボーリングツール市場分析
ボーリングツール市場規模は2026年に5.58 ビリオン 米ドルと評価され、2027年の6.54 ビリオン 米ドルから2032年には8.44 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.23%です。インフラ工事、精密製造、およびエネルギープロジェクトが、精密ボーリング、粗ボーリング、CNC加工、およびフィールド用途に使用される機器への需要を支えています。購買の判断は、厳しい公差への対応能力、工程能力の文書化、および計画外ダウンタイムの削減能力にますます依存するようになっています。サプライヤーはモジュール式システム、デジタルモニタリング、ならびにアルミニウム、複合材料、チタン、および硬岩に適したツール材料を通じて対応しています。超硬合金およびダイヤモンドベースの製品は標準的な代替品よりも高価であるため、インプットコストと供給の可用性は引き続き重要です。ボーリングツール市場はまた、工場での機械加、地下建設、および鉱物探査において異なる需要パターンを持っています。
主要レポートのポイント
- 製品タイプ別では、精密ボーリングツールが2026年のボーリングツール市場シェアの59.3%を占め、2032年までに最高のCAGR 5.9%を記録すると予測されています。
- ツール材料別では、超硬合金ボーリングツールが2026年のボーリングツール市場シェアの56.4%を占め、多結晶ダイヤモンド(PCD)ボーリングツールが2032年までに最高のCAGR 6.1%を記録すると予測されています。
- 技術別では、CNC対応ボーリングツールが2026年の市場収益の47.3%を占め、デジタル・スマートボーリングツールが2032年までに最高のCAGR 7.5%を記録すると予測されています。
- ツール構成別では、シングルポイントボーリングツールが2026年の市場収益の33.1%を占め、モジュール式ボーリングツールが2032年までに最高のCAGR 5.7%を記録すると予測されています。
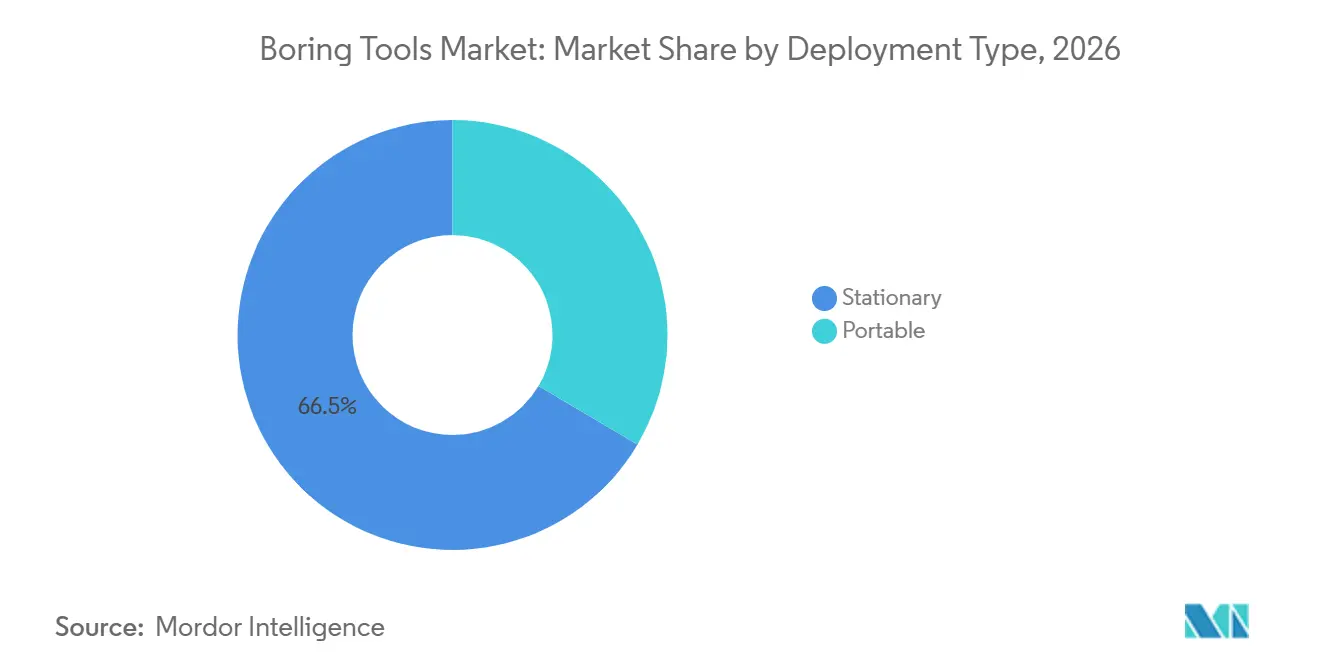
- 展開タイプ別では、据置型ボーリングツールが2026年の市場収益の66.5%を占め、ポータブルボーリングツールが2032年までに最高のCAGR 6.3%を記録すると予測されています。
- 用途別では、精密ボーリングが2026年の市場収益の28.6%を占め、トンネルおよび地下ボーリングが2032年までに最高のCAGR 5.6%を記録すると予測されています。
- エンドユーザー別では、自動車セクターが2026年の市場収益の29.7%を占め、航空宇宙・防衛セクターが2032年までに最高のCAGR 6.7%を記録すると予測されています。
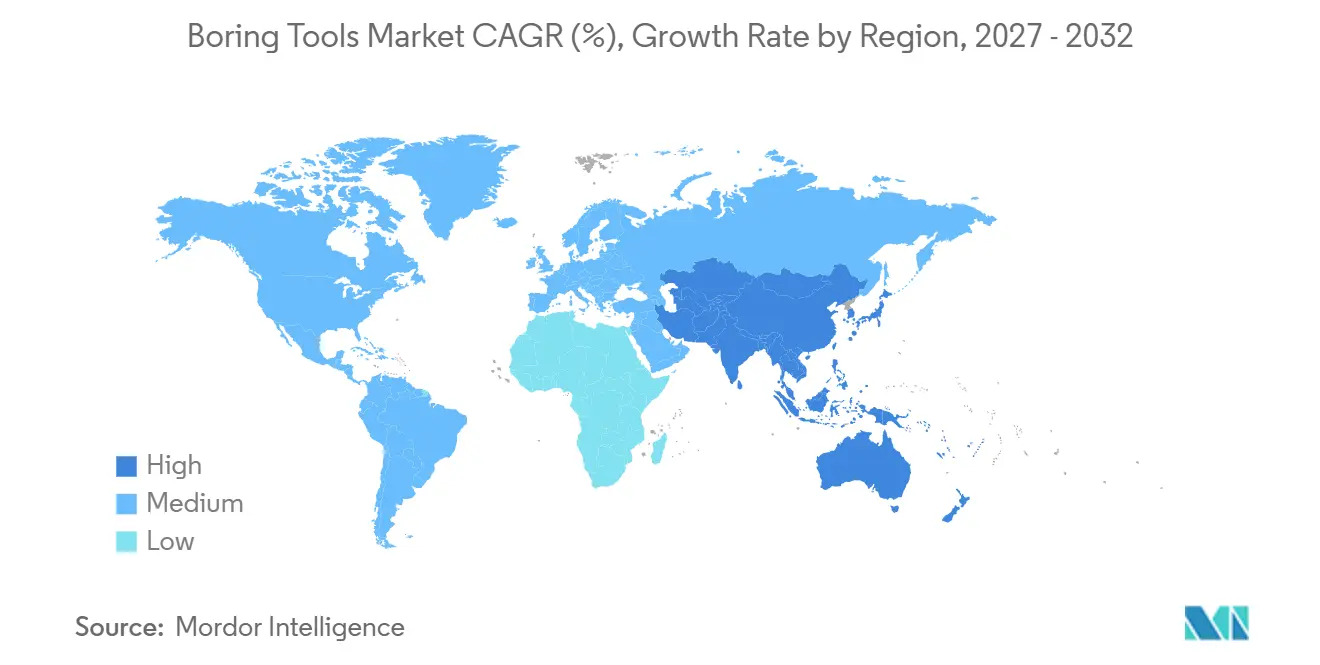
- 地域別では、アジア太平洋地域が2026年の市場収益の39.5%を占め、2032年までに最高のCAGR 6.1%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| インフラ、トンネル掘削、およびユーティリティの拡大 | +1.1% | アジア太平洋地域および西欧に短期集中するグローバル規模 | 中期(2〜4年) |
| CNCボーリングおよび精密機械加工の採用 | +0.9% | グローバル規模、北米、ドイツ、日本、韓国で最も強い | 短期(2年以内) |
| 重要鉱物の探査と深部採掘 | +0.7% | アジア太平洋地域およびラテンアメリカ、サブサハラアフリカへの波及あり | 中期(2〜4年) |
| 自動化、デジタルモニタリング、および予知保全 | +0.6% | 北米、欧州、アジア太平洋地域の製造クラスター | 中期(2〜4年) |
| 多様な地質条件に対応するモジュール式ツール | +0.5% | グローバルなトンネルおよび地下ボーリング用途 | 長期(4年以上) |
| 地熱、洋上風力、および地下エネルギー開発 | +0.4% | アジア太平洋地域、北欧、および米国西部 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
インフラ、トンネル掘削、および地下ユーティリティの拡大がボーリングツール需要を押し上げる
トンネル、ユーティリティ、および関連する地下プロジェクトは、ボーリング消耗品および交換用ツールへの継続的な需要を生み出しています。ボーリングツール市場は、プロジェクトが単一の固定構成を使用するのではなく、変化する岩石および土壌条件を管理する必要がある場合に恩恵を受けます。高圧ケーブル、光ファイバーネットワーク、および地域暖房向けの小型ユーティリティ回廊は、モジュール式ヘッドおよび交換可能なコンポーネントの関連性を高めています。これらの工事は大型輸送トンネとは異なり、作業中により頻繁な調整が必要になることが多いです。その結果生じる需要は、工場での機械加工における短期サイクルへの依存を軽減するのに役立ちます。また、設置工事とメンテナンス工事の両方に対応するツールを必要とする請負業者にサービスを提供する機会をサプライヤーに与えます。
CNCボーリングおよび精密機械加工の採用がツール仕様のベースラインを再構築する
電気自動車の生産は、モーターハウジングおよび関連部品における精密ボーリングの要件を変えています。アルミニウム製エンクロージャーは、偏差がモーター効率に影響を与える可能性があるため、制御されたボア形状が必要です。これにより、再現性のある結果と裏付け文書を生成できるCNC対応機器の価値が高まります。Kennametal は、ツール重量を25 kg超から10.7 kgに削減した付加製造ステーターボーリングツールを開発しました。[1] ISO 9001要件および顧客プロセス記録も、文書化された機械加工手順の必要性を強化しています。したがって、ボーリングツール市場は、ツール設計とアプリケーションサポートおよびトレーサブルなプロセスデータを組み合わせるベンダーを優遇します。
自動化、デジタルモニタリング、および予知保全がツールライフサイクル経済を再定義する
ボーリングバーのセンサーは、従来の消耗品を稼働期間中モニタリングされる資産に変えることができます。CNCデジタルツインフレームワークに関する2025年の研究では、マルチセンサーフュージョンにより故障検出F1スコアが0.811から0.892に向上し、残余耐用年数推定誤差が22%削減されたと報告されています。[2] これらの機能により、ツール交換のダウンタイムを削減し、不良ワークピースのリスクを低減できます。デジタル・スマートボーリングツールは2031年までにCAGR 7.5%で成長すると予測されており、ボーリングツール市場全体を上回るペースです。ドイツのWGP AutoBohrプログラムは、単品ボーリングおよび摩耗に対する機械応答の自律モニタリングを開発しています。[3] ISO 13399は、マルチOEMサプライチェーン全体でのツールデータ表現に共通の基盤を提供します。
地熱、洋上風力、および地下エネルギー開発が非循環的需要を創出する
ネルギープロジェクトは、従来の製造サイクルを超えて需要を拡大します。IEA地熱レポートは、400°C以上で稼働する強化地熱システムにとって多結晶ダイヤモンドコンパクト(PDC)ツールが重要であると指摘しています。[4] 洋上風力建設でも、基礎およびモノパイル工事に大口径ボーリングシステムが必要です。15 MWを超えるタービンには、大型メインシャフトボア径に対応する特殊な深穴ボーリングソリューションが必要です。2024年の科学的研究では、基礎ボーリング速度が風力発電所の設置コストとスケジュールに実質的な影響を与えることが判明しました。これらの用途は、ボーリングツール市場における耐食性および高温対応ツールへの需要をえています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高いツールコストと長い交換回収期間 | -0.4% | アジア太平洋地域および南米の中小企業主導市場で最も深刻なグローバル規模 | 短期(2年以内) |
| タングステンカーバイド、合金鋼、およびダイヤモンド原材料の価格変動 | -0.6% | 中国以外の輸入依存市場で最も深刻なグローバル規模 | 短期(2年以内) |
| 混合地盤条件におけるツール適格性評価 | -0.3% | グローバルなトンネルおよび採掘ボーリング用途 | 中期(2〜4年) |
| デジタルツール性能データ標準の断片化 | -0.2% | スマートファクトリー市場の初期段階で最も大きな影響を持つグローバル規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
タングステンカーバイド、合金鋼、およびダイヤモンド原材料の価格変動が調達リスクを生む
超硬合金およびダイヤモンド原材料はプレミアムボーリングツール性能に不可欠ですが、その価格と可用性が採用を制限する可能性があります。中国は2026年1月にタングステン輸出ライセンスを厳格化し、国外のバイヤーにとってサプイプランニングの必要性が高まりました。2025年のグローバルタングステン初回使用需要推定値は162 kt WO₃であり、セメント超硬合金が総量の64%を占めています。[5] ライセンス取得期間の長期化により、ジャストインタイム購買の実用性が低下し、在庫保有コストが増加します。2027年1月1日に予定されている米国の防衛規則により、指定国からのタングステン調達が禁止され、サプライチェーンにさらなる変化が生じます。ボーリングツール市場は、材料供給を確保し、代替供給源の適格性評価要件を管理するサプライヤーを優遇する可能性が高いです。
高いツールコストと長い回収期間がプレミアムツールの普及を制限する
デジタルシステムおよび多結晶ダイヤモンド(PCD)または立方晶窒化ホウ素CBN)製品は、多くの中小規模の工場が対応できない複数年の回収期間を必要とする場合があります。大手自動車・航空宇宙サプライヤーは、総穴コスト契約を使用して、ツール寿命の延長とダウンタイム削減のメリットを評価できます。小規模事業者は、予測可能な長期生産契約がない場合、従来の代替品を選択することが多いです。これにより、プレミアム採用が大規模かつ資金力のある製造業者に集中する二層構造の顧客基盤が生まれます。混合地質条件は、トンネルおよびユーティリティ請負業者にとってさらなる適格性評価の負担を生み出します。ボーリングツール市場は数量面では成長できる一方、高仕様ベンダーは依然としてマージン拡大とプレミアム普及に限界に直面しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
精密ボーリングが高マージンの精密機械加工を牽引精密ボーリングツールは2026年の製品タイプ収益の59.3%を占め、2032年までにCAGR 5.9%で拡大すると予測されています。この製品グループは、製品タイプ別のボーリングツール市場規模において、現在の価値と予測成長の両方をリードしています。その地位は、自動車電動パワートレイン機械加工、航空宇宙チタン仕上げ、および工業用ボア仕上げでの使用を反映しています。これらの用途では、一部の文書化された品質フレームワークにおいて±0.002 mm以下を含む厳しい直径公差が必要です。AS9100およびISO 9001要件も、サプライヤー選定においてプロセス管理を重要にしています。精密ボーリングサプライヤーは、一貫性、ツール寿命、アプリケーションエンジニアリング、および文書化されたパフォーマンスを通じて競争できます。
粗ボーリングツールは、多段階機械加工プロセスにおける前段階の材料除去工程を担います。その需要は、建設機械部品、大型エンジンブロック、およびトンネルボーリングマシンのカッターヘッドハウジングの活動に連動しています。複合ボーリング・フェーシングツールは、石油・ガスバルブボディおよび船舶エンジンボア生産における特殊形状に対応します。Kennametal は2026年9月にKAF82を発表しました。これは穴仕上げツール向けに設計された完全緻密付加製造タングステンカーバイドグレードです。同社は、このプロセスによりカスタムツールの生産時間を数ヶ月から数週間に短縮できると述べています。航空宇宙および自動車の契約は、正式な適格性評価および工程能力要件を満たすベンダーに集中しています。
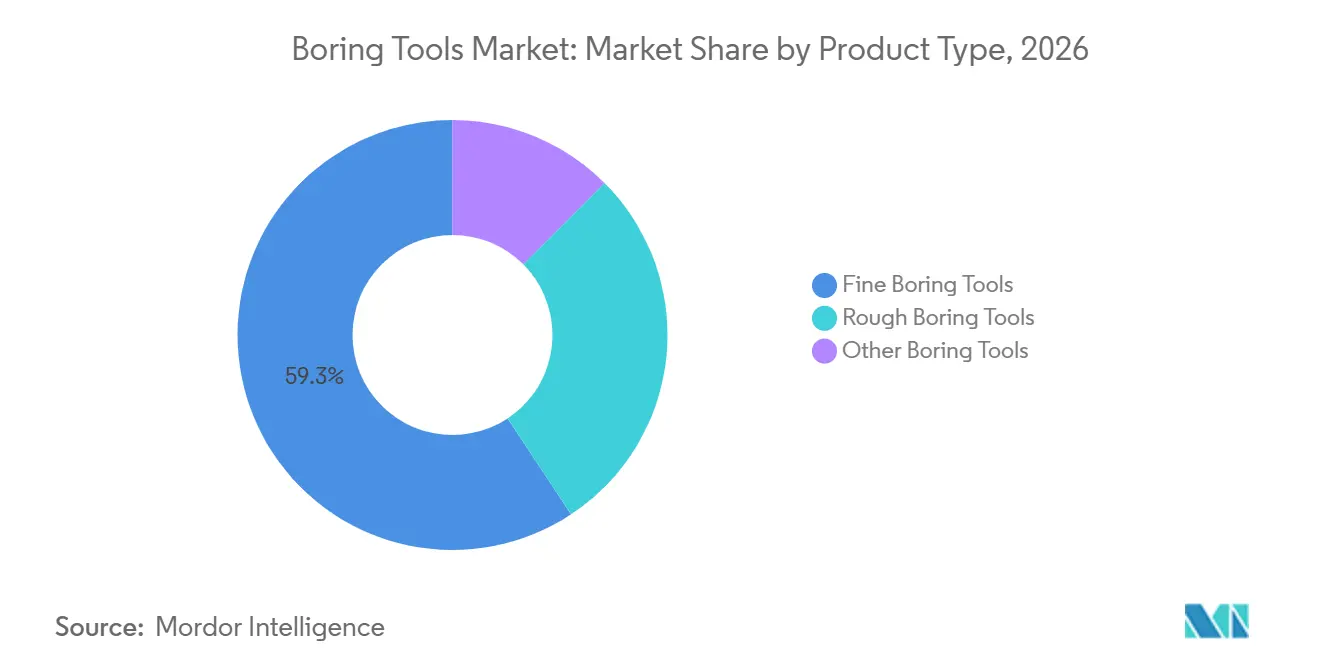
注記: 個別セグメントのシェアはレポート購入時に入手可能
ツール材料別:
超硬合金が支配的だが多結晶ダイヤモンド(PCD)が仕様アップグレードパスとして台頭超硬合金ボーリングツールは2026年のツール材料収益の56.4%を占めした。これにより超硬合金は、鋼、鋳鉄、およびアルミニウムワークピースに対して硬度とコストのバランスが取れているため、ツール材料の中でボーリングツール市場シェアが最大となりました。高速度鋼(HSS)は、ツール性能よりも購入コストが重視される少量生産の工場では依然として関連性があります。セラミックボーリングツールは、焼入れ鋼の高速乾式機械加工をサポートします。CBNインサートは、特に航空宇宙およびエネルギータービン仕上げにおいて、焼入れ鋼およびニッケル超合金用途に使用されます。各材料は、初期ツールコスト、耐摩耗性、仕上げ品質、および機械加工速度の異なるバランスに対応しています。
PCDボーリングツールは2032年までにCAGR 6.1%で拡大すると予測されています。この成長は、電気自動車および航空宇宙生産における非鉄金属および複合材料の機械加工の増加を反映しています。PCDは、大量生産においてアルミニウム、炭素繊維強化プラスチック(CFRP)、および金属基複合材料において超硬合金よりも長いツール寿命を提供できます。交換間隔が長い場合、穴あたりのコストが低くなることで高い初期価格を相殺できます。Mitsubishi Materials は2026年にスイス型自動旋盤向けに超硬合金および鋼製の新しい小径ボーリングバーを発表しました。この発表は、医療機器および電子機器顧客向けの精密マイクロ部品加工をサポートします。
技術別:
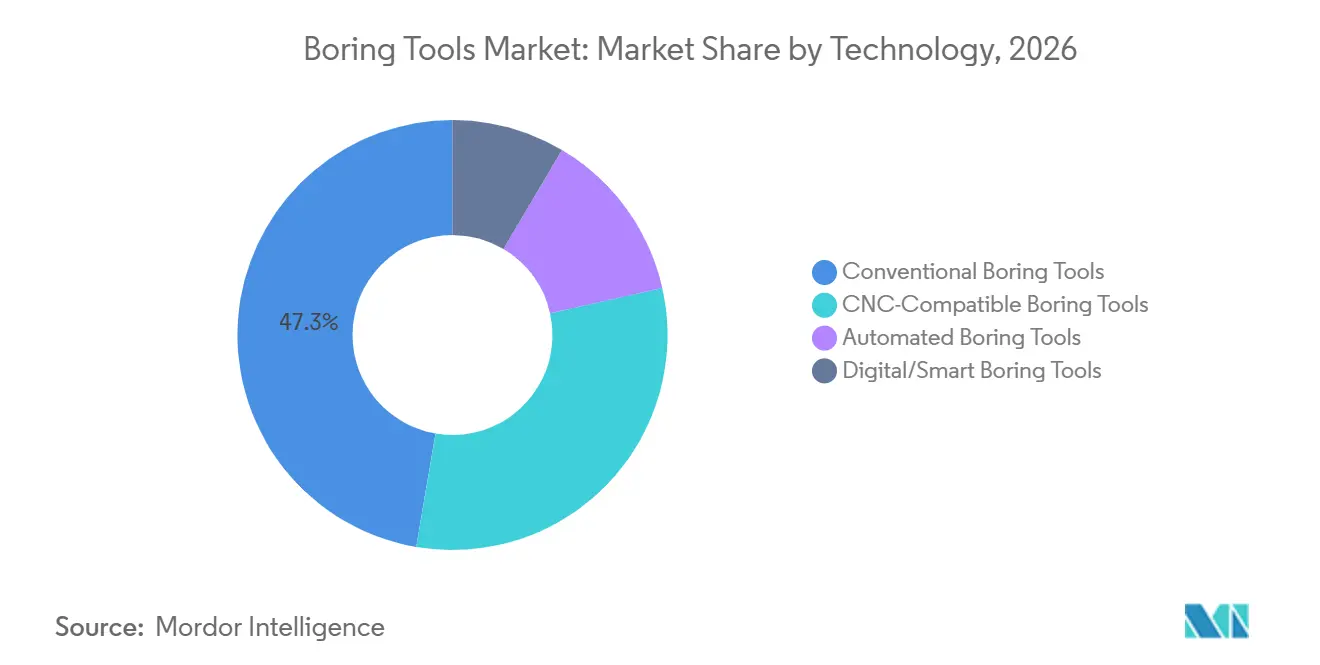
CNCボーリングツールが数量基盤を維持しながらデジタルシステムが成長をリードCNC対応ボーリングツールは2026年の技術収益の47.3%を占めました。CNCマシニングセンターが自動車、航空宇宙、および産業生産で広く使用されているため、これらはボーリングツール市場の数量基盤を形成しています。従来型ツールは発展途上地域および小ロット生産において依然として関連性があります。自動化ボーリングシステムは、高スループットの自動車生産セルでの使用が増加しています。これらのカテゴリーを合わせると、安定した需要をサポートし、高度なツールプラットフォームへの投資を促進します。ツールベンダーは依然として、製品を機械制御、品質記録、および生産ワークフローと一致させる必要があります。
デジタルスマートボーリングツールは2032年までにCAGR 7.5%で成長すると予測されています。埋め込み振動センサーおよびワイヤレス送信により、寸法不良が発生する前に摩耗を製造実行システムに警告できます。これにより、精密加工における不良率の低下と機械ダウンタイムの削減が支援されます。2026年の学術論文では、設計および組立シミュレーション最適化のためのカッターヘッドデジタルツイン手法が説明されています。ISO 13399は、マルチOEMサプライチェーン全体でのデータ交換に引き続き関連性があります。スマートファクトリーの実装が初期段階にある場合、断片化した相互運用性が依然として抑制要因となっています。
ツール構成別:
生産柔軟性が重要になるにつれモジュール式ボーリングシステムが台頭シングルポイントボーリングツールは2026年の構成収益の33.1%を占めました。標準的な円筒ボア旋削での広範な使用により、構成カテゴリーの中でボーリングツール市場の最大シェアが確立されました。マルチポイントツールは、自動車シリンダーブロック機械加工における荒加工および半仕上げをサポートします。調整可能なツールは、頻繁な段取り替えが行われる職場での直径柔軟性を提供します。固定ツールは、単一ボアサイズの大量生産における安定性を提供します。これらの代替品は、柔軟性、スループット、段取り時間、および寸法再現性に対する異なるニーズに対応しています。
モジュール式ボーリングツールは2032年までにCAGR 5.7%で成長すると予測されています。生産ロットの短縮と電気自動車プラットフォームの拡大により、機械ダウンタイムを制限するクイックチェンジツールの価値が高まっています。Kennametal は2026年春に新しいクーラントチャンネル形状とより広いアダプター互換性を備えたモジュール式ドリリングシステムを拡張しました。この開発は、アダプター範囲とシステム互換性が製品差別化要因になりつつあることを示しています。適応型動作設計も、変化する条件に対応できるシステムへの方向性を示しています。このような機能は、地質条件がプロジェクト内で変化する可能性があるトンネルおよび地下工事において特に関連性があります。
展開タイプ別:
ポータブルボーリングツールが工場フロアを超えたフィールド需要に拡大据置型ボーリングツールは2026年の展開収益の66.5%を占めました。このグローバルボーリングツール市場シェアは、自動車、航空宇宙、および産業機械の作業が固定機械プラットフォームに集中していることを反映しています。横型および縦型ボーリングミルは、工場環境において剛性と振動制御を提供します。これらの条件は、再現性のあるボア形状が必要な部品にとって重要です。据置型機器は、機械加工用途の耐久的な数量基盤を形成します。また、ツールサプライヤーと工場オペレーターの間の確立された購買関係をサポートします。
ポータブルボーリングツーは2032年までにCAGR 6.3%で成長すると予測されています。これらは、ワークピースをマシニングセンターに移動できないフィールドメンテナンス、トンネルおよびユーティリティ建設、および資源採掘に対応します。Vedantaは2026年8月にチャッティースガル州での重要鉱物探査向けにインド初の高速ポータブルリグを稼働させました。同社は、このリグが典型的な300〜400メートルの範囲と比較して1,000メートルまで掘削できると述べています。この用途は、探査プログラムがより深部に移行する際にフィールド機器性能がなぜ重要かを示しています。
用途別:
精密ボーリングが価値をリードし、トンネルおよび地下ボーリングが数量成長を牽引精密ボーリングは2026年の用途収益の28.6%を占めました。自動車および航空宇宙の契約がプレミアムツール短い交換サイクルを指定することが多いため、用途別のボーリングツール市場シェアをリードしました。穴拡大加工および仕上げは、エンジン部品、トランスミッションハウジング、および航空機構造部品の中間および最終工程で使用されます。粗ボーリングは重機械工学における初期材料除去をサポートします。岩石掘削は、採掘、採石、および地熱層貫通において打撃式ボーリングツールを使用します。用途需要は、高価値仕上げ作業と重作業材料除去および地盤貫通要件を組み合わせています。
トンネルおよび地下ボーリングは2032年までにCAGR 5.6%で成長すると予測されています。中国鉄道科学工業集団と清華大学は2026年8月に武漢でボーリング・爆破機(BBM)を発表しました。この機械は、混合および複雑な地質条件での作業を可能にするために、全断面トンネルボーリング手法と削孔・爆破能力を組み合わせています。ハイブリッドシステムは、硬岩と軟質地盤の両方で動作する構成への需要を生み出す可能性があります。これにより、地下プロジェクトに対応するサプライヤーにとって適応性が要な要件となります。
エンドユーザー別:
自動車が規模を維持しながら航空宇宙がプレミアム成長の論拠を定義自動車は2026年のエンドユーザー収益の29.7%を占めました。これにより自動車は、記載されたエンドユーザーグループの中でボーリングツール市場規模の最大の供給源となりました。需要はエンジンブロック、シリンダーヘッド、トランスミッションハウジング、および電動モーターハウジングから生じています。一般機械は次に大きなカテゴリーであり、ポンプ、コンプレッサー、およびギアボックスが含まれます。建設および採掘はインフラ強度に連動した需要を生み出します。エネルギー、石油・ガス、および船舶顧客は、タービンケーシング、バルブボディ、および船舶エンジンボア仕上げ用のツールを必要とします。
航空宇宙・防衛は2032年までにCAGR 6.7%で成長すると予測されています。BoeingとAirbusのバックログは10,000機を超えており、チタンフレーム、翼桁、およびタービンケーシングの将来の精密加工能力をサポートしています。国際航空宇宙品質グループを通じて管理れるAS9100 Rev D要件は、サプライヤーに工程能力調査を要求します。これにより、必要な認証を持たないサプライヤーの調達障壁が強化されます。このセグメントは、チタンおよび超合金機械加工において精度を維持できるツールを優遇します。また、より長い適格性評価サイクルとより強力なアプリケーションエンジニアリング要件を持つ製品の販売をサポートします。
地域分析
アジア太平洋地域のボーリングツール市場
アジア太平洋地域は2026年の世界収益の39.5%を占め、2032年までのCAGRは6.1%と予測されている。同地域はボーリングツール市場において最大のシェアを持つと同時に、最も成長速度の速い主要地域でもある。中国は自動車製造、民間航空活動、および防衛関連の航空宇宙生産を通じて需要を支えている。インドはCNCマシニングの基盤を拡大しており、新興の二次需要拠点となっている。ベトナム、インドネシア、タイも、日本および韓国の自動車OEMが地域調達を拡大するにつれて需要を増加させている。
アジア太平洋地域、北米、欧州のボーリングツール市場
IEAは、2025年にアジア太平洋地域が重要鉱物の探査支出を増加させた唯一の主要地域であり、支出が20%増加したと報告した。これにより、オーストラリア、インドネア、および中央アジア地域における携帯型ボーリングツールの調達が支援される。北米と欧州は、ボーリングツール市場においてテクノロジープレミアム層として位置づけられている。北米の需要は航空宇宙マシニング、電動モーターハウジング、およびエネルギーメンテナンスに集中している。ドイツは精密マシニングを通じて欧州の需要を支え、フランス、イタリア、英国、ポーランドが航空宇宙、防衛、および重工業活動を加えている。
南北アメリカおよびEMEAのボーリングツール市場
2027年1月に予定されている米国のタングステン調達規制は、超硬合金の調達計画を再編しつつある。欧州のメーカーも調達戦略を計画する際に重要原材料法の要件を考慮している。中東はサウジアラビアおよびアラブ首長国連邦における石油・ガス部品のマシニングおよびインフラ工事から需要を引き出している。アフリカの需要は、南アフリカ、エジプト、ナイジェリア、モロッコにおける銅、白金族元素、希土類の探査プログラムに関連している。ブラジル、チリ、ペルーは銅およびリチウム開発を通じて南の需要を支えている。Stillwater Critical Mineralsは、モンタナ州スティルウォーター・ウェストにおける2026年の探査プログラムを、第3の掘削リグを追加することで拡大した。
競合ランドスケープ
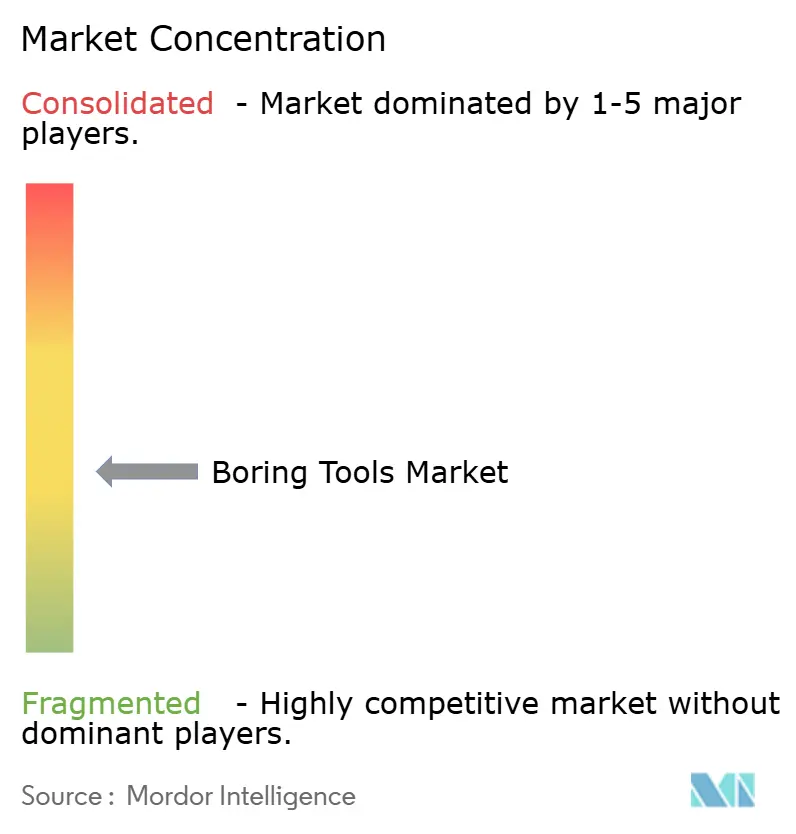
グローバルボーリングツール市場は、精密機械加工とトンネルまたは地下ボーリングにわたって支配的な地位を持つサプライヤーがいないため、適度に断片化されています。Kennametal、Sandvik Coromant、およびMitsubishi Materials は、超硬合金グレード性能、デジタル能力、およびアプリケーションサポートを通じて精密機械加工で競争しています。Herrenknecht、Epiroc、およびSandvik Mining and Rock Solutionsは、資本集約的なトンネルおよび地下機器で事業を展開しています。Boart LongyearおよびMinconは探査掘削消耗品に対応しています。中国、台湾、および韓国のサプライヤーは標準グレード用途で競争しています。彼らの存在は、プレミアム仕様に集中する欧州および北米サプライヤーのマージンを圧迫しています。
競争は製品範囲だけでなく、技術と能力にますます集中しています。MinconはEpirocと3年間の独占コラボレーションを締結し、ハイブリッドインパクトテクノロジーをEpiroc Pit Viperサーフェスブラストホールドリルリグに統合しました。この取り決めは、完全な買収なしに市場リーチを拡大します。Kennametal は2026年9月にKAF82を発表し、穴仕上げツール向けの付加製造完全緻密タングステンカーバイドグレードを提供しました。同社は、このプロセスによりカスタム生産リードタイムが数ヶ月から数週間に短縮されたと述べています。
ISO 13399に基づくデジタルツールアーキテクチャは、マルチOEMサプライチェーンを運営する顧客の切り替えコストを増加させる可能性があります。ISO 14001および関連プロセスシステムも、顧客サプライヤー能力を評価する際に重要です。Sandvik は2026年9月に2億6,000万スウェーデンクローナの投資プログラム後、タンペレ製造サイトでの自動化の立ち上げを完了しました。同社は、このプログラムにより岩石掘削能力が25%増加し、さらに20%の潜在的な増加があると述べています。強力な材料供給、デジタル統合、およびアプリケーション専門知識がプレミアムセグメントのパフォーマンスを決定する可能性が高いです。
ボーリングツール産業のリーダー企業
-
Sandvik AB
-
Epiroc AB
-
Atlas Copco Group
-
Kennametal Inc.
-
Boart Longyear
- 注:主要企業の掲載順は順位を示すものではありません。
ボーリングツール市場 このレポートでカバーされる企業
- Atlas Copco Group
- Baker Hughes Company
- Boart Longyear
- Bosch
- Caterpillar Inc.
- Epiroc AB
- Halliburton Company
- Herrenknecht AG
- Hilti Corporation
- Kennametal Inc.
- Komatsu Ltd.
- Makita Corporation
- Milwaukee Tool
- Mincon Group PLC
- Mitsubishi Materials Corporation
- NOV Inc.
- Robit PLC
- Sandvik
- SLB
- Stanley Black & Decker, Inc.
最近の産業開発事情 ボーリングツール市場
- 2026年9月:Kennametal Inc. は、金属切削ツールの付加製造向けに特別開発された初の商業規模の完全緻密タングステンカーバイドグレードKAF82を発表しました。この技術により、複雑な形状と最適化されたクーラントチャンネルを持つカスタム穴仕上げおよびボーリングツールを数ヶ月ではなく数週間で製造でき、リードタイムを大幅に短縮します。
- 2026年9月:Sandvik AB は、フィンランドのタンペレにある岩石掘削施設での2億6,000万スウェーデンクローナ(約2,500万〜2,700万米ドル)の投資プログラムが生産立ち上げ段階に入ったと発表しました。このプログラムには、2024年の1,600 m²の工場拡張、2025年の新工作機械の設置、および2026年の高度な自動化システムの導入が含まれています。
- 2026年8月:中国鉄道科学工業集団は清華大学とともに、武漢で世界初のボーリング・爆破機(BBM)を発表しました。この機器は、トンネルボーリングマシン(TBM)技術と統合された削孔・爆破手法を組み合わせており、混合および高度に複雑な地質構造での作業を可能にします。
- 2026年6月:Sandvik AB は、既存のDU300およびDU400シリーズのインザホール(ITH)ロングホールドリルフリーの稼働率を向上させるためにTundo RH700クラスターハンマーユニットを発表しました。このモジュール式システムにより、オペレーターは専用機器を必要とせず、同じドリルリグとツールを使用して生産掘削と機械化スロットレイジングを切り替えることができます。
グローバルボーリングツール市場レポートの範囲
ボーリングツールは、金属、複合材料、およびその他のエンジニアリング材料における既存の穴を拡大、仕上げ、および正確にサイズ調整するために使用される精密機械加工ツールです。これらは、製造工程における穴径精度、表面仕上げ、同心度、および寸法公差を改善するために設計されています。ボーリングツールには、CNC工作機械、旋盤、マシニングセンター、および専用ボーリングマシンで一般に使用されるボーリングバー、ボーリングヘッド、およびモジュール式ツールシステムが含まれます。これらのツールは、高精度の内部機械加工が必要な自動車、航空宇宙、エネルギー、石油・ガス、建設機械、および産業製造などの産業で広く使用されています。
グローバルボーリングツール市場は、製品タイプ、ツール材料、技術、ツール構成、展開タイプ、用途、エンドユーザー、および地域によってセグメント化されています。製品タイプ別では、市場は精密ボーリングツール、粗ボーリングツール、およびその他のボーリングツールにセグメント化されています。ツール材料別では、市場は超硬合金、高速度鋼(HSS)、多結晶ダイヤモンド(PCD)、立方晶窒化ホウ素(CBN)、セラミック、およびその他の材料にセグメント化されています。技術別では、市場は従来型ボーリングツール、CNC対応ボーリングツール、自動化ボーリングツール、およびデジタル・スマートボーリングツールにセグメント化されています。ツール構成別では、市場はシングルポイントボーリングツール、マルチポイントーリングツール、調整可能なボーリングツール、固定ボーリングツール、およびモジュール式ボーリングツールにセグメント化されています。展開タイプ別では、市場はポータブルおよび据置型ボーリングツールにセグメント化されています。用途別では、市場は穴拡大加工、精密ボーリング、粗ボーリング、仕上げ加工、トンネルおよび地下ボーリング、岩石掘削、およびその他の用途にセグメント化されています。エンドユーザー別では、市場は自動車、一般機械、航空宇宙・防衛、建設・採掘、エネルギー・電力、石油・ガス、船舶、産業製造、およびその他にセグメント化されています。レポートはまた、主要地域の31カ国にわたるグローバルボーリングツール市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されています。
セグメンテーション概要
| 精密ボーリングツール |
| 粗ボーリングツール |
| その他のボーリングツール |
| 超硬合金 |
| 高速度鋼(HSS) |
| 多結晶ダイヤモンド(PCD) |
| 立方晶窒化ホウ素(CBN) |
| セラミック |
| その他の材料 |
| 従来型ボーリングツール |
| CNC対応ボーリングツール |
| 自動化ボーリングツール |
| デジタル・スマートボーリングツール |
| シングルポイントボーリングツール |
| マルチポイントボーリングツール |
| 調整可能なボーリングツール |
| 固定ボーリングツール |
| モジュール式ボーリングツール |
| ポータブル |
| 据置型 |
| 穴拡大加工 |
| 精密ボーリング |
| 粗ボーリング |
| 仕上げ加工 |
| トンネルおよび地下ボーリング |
| 岩石掘削 |
| その他の用途 |
| 自動車 |
| 一般機械 |
| 航空宇宙・防衛 |
| 建設・採掘 |
| エネルギー・電力 |
| 石油・ガス |
| 船舶 |
| 産業製造 |
| その他 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 北米その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| ペルー | |
| 南米その他 | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| 欧州その他 | |
| アジア太平洋地域 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| インドネシア | |
| ベトナム | |
| タイ | |
| オーストラリア | |
| アジア太平洋地域その他 | |
| 中東 | サウジアラビア |
| アラブ首長国連邦 | |
| カタール | |
| ヨルダン | |
| トルコ | |
| 中東その他 | |
| アフリカ | 南アフリカ |
| エジプト | |
| モロッコ | |
| ナイジェリア | |
| アフリカその他 |
| 製品タイプ別 | 精密ボーリングツール | |
| 粗ボーリングツール | ||
| その他のボーリングツール | ||
| ツール材料別 | 超硬合金 | |
| 高速度鋼(HSS) | ||
| 多結晶ダイヤモンド(PCD) | ||
| 立方晶窒化ホウ素(CBN) | ||
| セラミック | ||
| その他の材料 | ||
| 技術別 | 従来型ボーリングツール | |
| CNC対応ボーリングツール | ||
| 自動化ボーリングツール | ||
| デジタル・スマートボーリングツール | ||
| ツール構成別 | シングルポイントボーリングツール | |
| マルチポイントボーリングツール | ||
| 調整可能なボーリングツール | ||
| 固定ボーリングツール | ||
| モジュール式ボーリングツール | ||
| 展開タイプ別 | ポータブル | |
| 据置型 | ||
| 用途別 | 穴拡大加工 | |
| 精密ボーリング | ||
| 粗ボーリング | ||
| 仕上げ加工 | ||
| トンネルおよび地下ボーリング | ||
| 岩石掘削 | ||
| その他の用途 | ||
| エンドユーザー別 | 自動車 | |
| 一般機械 | ||
| 航空宇宙・防衛 | ||
| 建設・採掘 | ||
| エネルギー・電力 | ||
| 石油・ガス | ||
| 船舶 | ||
| 産業製造 | ||
| その他 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 北米その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| ペルー | ||
| 南米その他 | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| 欧州その他 | ||
| アジア太平洋地域 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| オーストラリア | ||
| アジア太平洋地域その他 | ||
| 中東 | サウジアラビア | |
| アラブ首長国連邦 | ||
| カタール | ||
| ヨルダン | ||
| トルコ | ||
| 中東その他 | ||
| アフリカ | 南アフリカ | |
| エジプト | ||
| モロッコ | ||
| ナイジェリア | ||
| アフリカその他 | ||
レポートで回答される主要な質問
2032年までのボーリングツール市場の予測は?
ボーリングツール市場は2027年の6.54 ビリオン 米ドルから2032年には8.44 ビリオン 米ドルへ、CAGR 5.23%で成長すると予測されています。
ボーリングツールの需要をリードする製品タイプは何ですか?
精密ボーリングツールは2026年に59.3%と最大の製品タイプ収益シェアを保持しており、2032年までにCAGR 5.9%で成長すると予測されています。
デジタル・スマートボーリングツールが採用されている理由は何ですか?
デジタル・スマートツールは状態データを使用して摩耗を特定し、ダウンタイムを削減し、不良ワークピースを制限します。これらは2032年までにCAGR 7.5%で成長すると予測されています。
ボーリングツールの最も強い見通しを持つ地域はどこですか?
アジア太平洋地域は2026年に39.5%のシェアでグローバル収をリードし、2032年までにCAGR 6.1%で成長すると予測されています。
最も高い成長見通しを持つエンドユーザーはどこですか?
航空宇宙・防衛は航空機部品の精密機械加工要件に支えられ、2032年までにCAGR 6.7%で成長すると予測されています。