
Größe und Marktanteil des Marktes für Bohrwerkzeuge
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 6.54 Milliarden US-Dollar |
| Marktgröße (2032) | 8.44 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.23 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Bohrwerkzeuge von Mordor Intelligence
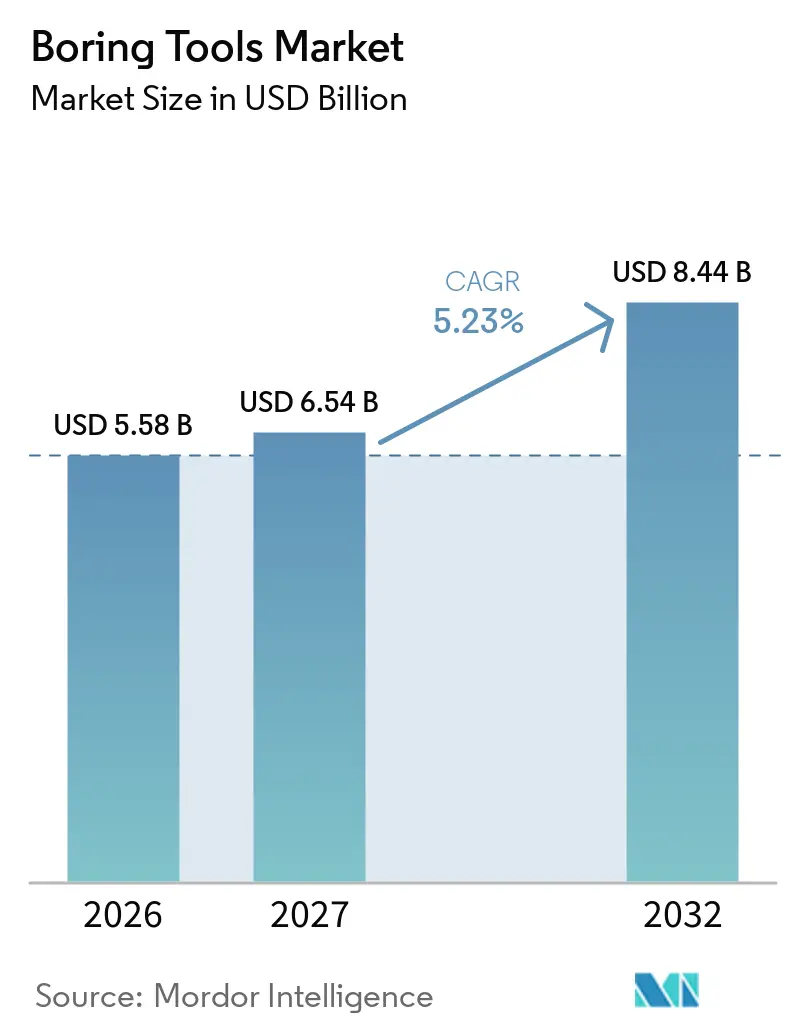
Die Marktgröße für Bohrwerkzeuge wurde im Jahr 2026 auf 5,58 Milliarden USD geschätzt und soll von 6,54 Milliarden USD im Jahr 2027 auf 8,44 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,23 % während des Prognosezeitraums (2027–2032). Infrastrukturarbeiten, Präzisionsfertigung und Energieprojekte stützen die Nachfrage nach Geräten für Feinbohren, Schruppbohren, CNC-Bearbeitung und Feldanwendungen. Kaufentscheidungen hängen zunehmend von der Fähigkeit ab, enge Toleranzen einzuhalten, die Prozessfähigkeit zu dokumentieren und ungeplante Ausfallzeiten zu reduzieren. Lieferanten reagieren mit modularen Systemen, digitaler Überwachung und Werkzeugmaterialien, die für Aluminium, Verbundwerkstoffe, Titan und Hartgestein geeignet sind. Inputkosten und Verfügbarkeit von Rohstoffen bleiben wichtig, da Hartmetall- und diamantbasierte Produkte teurer sind als Standardalternativen. Der Markt für Bohrwerkzeuge weist zudem unterschiedliche Nachfragemuster in der Fabrikbearbeitung, im unterirdischen Bauwesen und in der Mineralexploration auf.
Wichtigste Erkenntnisse des Berichts
- Nach Produkttyp hielten Feinbohrwerkzeuge im Jahr 2026 einen Marktanteil von 59,3 % am Markt für Bohrwerkzeuge und sollen bis 2032 die höchste CAGR von 5,9 % verzeichnen.
- Nach Werkzeugmaterial hielten Hartmetall-Bohrwerkzeuge im Jahr 2026 einen Marktanteil von 56,4 % am Markt für Bohrwerkzeuge, während polykristalline Diamant (PKD)-Bohrwerkzeuge bis 2032 die höchste CAGR von 6,1 % verzeichnen sollen.
- Nach Technologie entfielen CNC-kompatible Bohrwerkzeuge im Jahr 2026 auf 47,3 % des Marktumsatzes, während digitale und intelligente Bohrwerkzeuge bis 2032 die höchste CAGR von 7,5 % verzeichnen sollen.
- Nach Werkzeugkonfiguration entfielen Einschneiden-Bohrwerkzeuge im Jahr 2026 auf 33,1 % des Marktumsatzes, während modulare Bohrwerkzeuge bis 2032 die höchste CAGR von 5,7 % verzeichnen sollen.
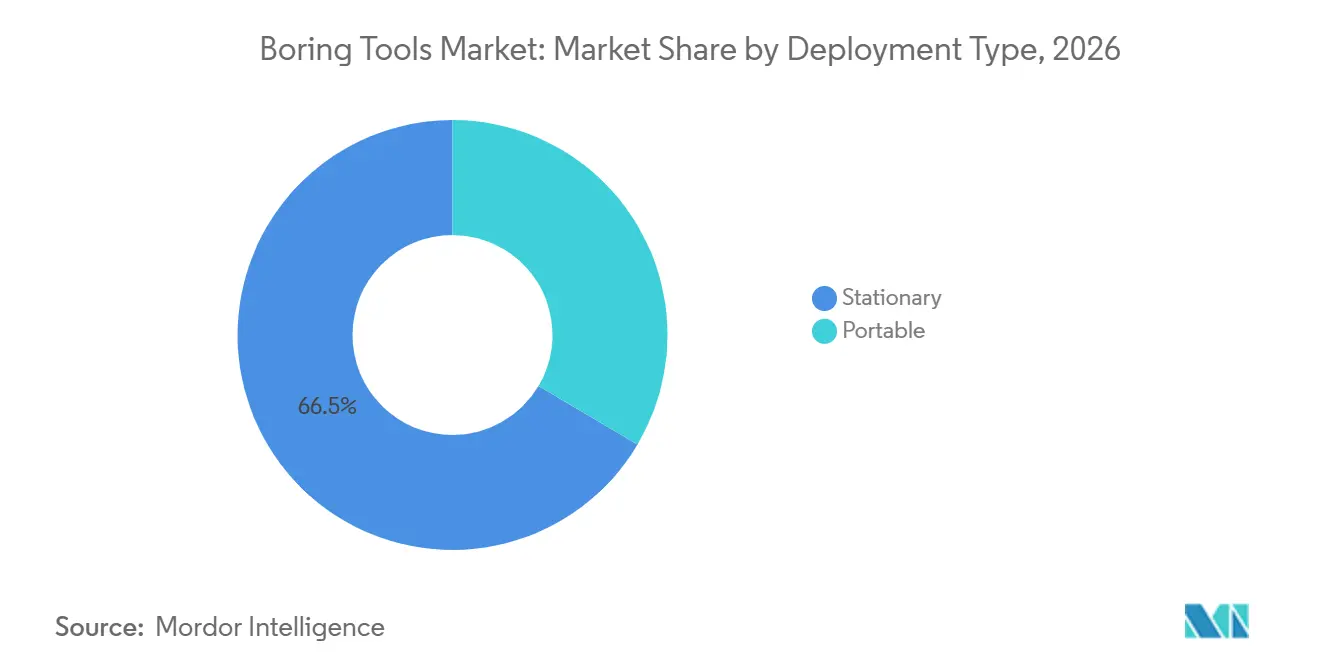
- Nach Einsatztyp entfielen stationäre Bohrwerkzeuge im Jahr 2026 auf 66,5 % des Marktumsatzes, während tragbare Bohrwerkzeuge bis 2032 die höchste CAGR von 6,3 % verzeichnen sollen.
- Nach Anwendung entfiel Präzisionsbohren im Jahr 2026 auf 28,6 % des Marktumsatzes, während Tunnel- und Untertagebohren bis 2032 die höchste CAGR von 5,6 % verzeichnen sollen.
- Nach Endnutzer entfiel der Automobilsektor im Jahr 2026 auf 29,7 % des Marktumsatzes, während der Luft- und Raumfahrt- sowie Verteidigungssektor bis 2032 die höchste CAGR von 6,7 % verzeichnen soll.
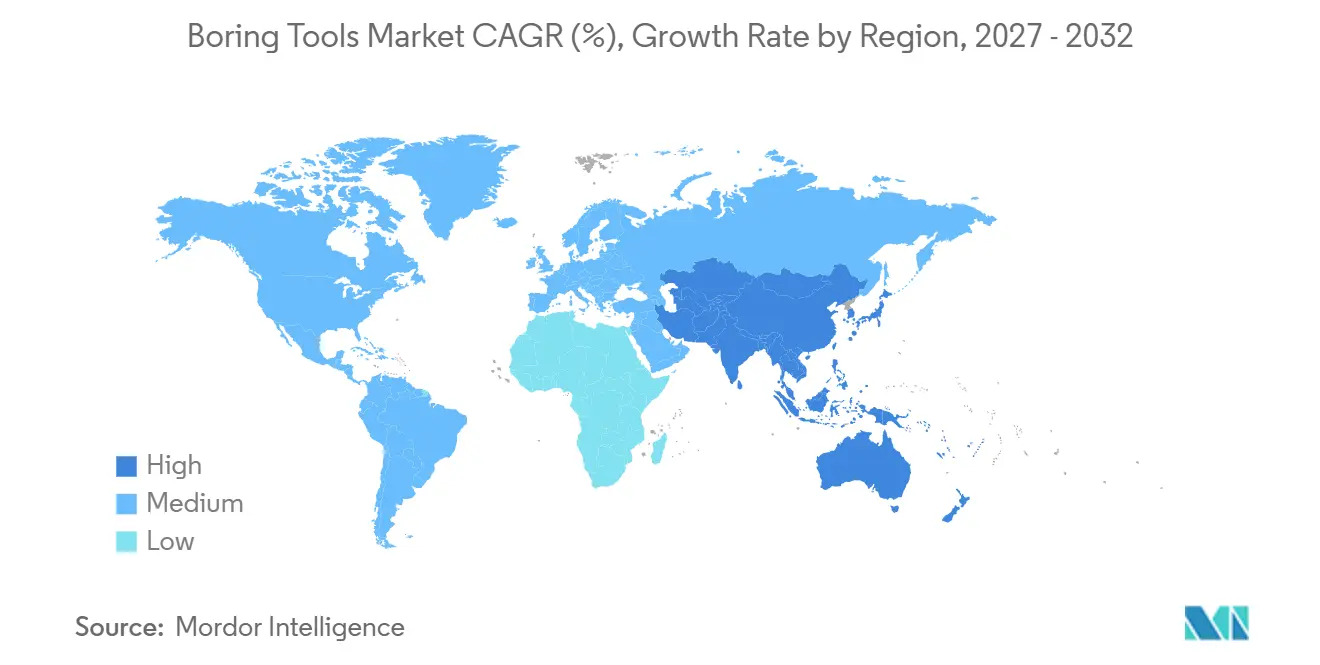
- Nach Geografie entfiel Asien-Pazifik im Jahr 2026 auf 39,5 % des Marktumsatzes und soll bis 2032 die höchste CAGR von 6,1 % verzeichnen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Infrastruktur, Tunnelbau und Erweiterung der Versorgungsnetze | +1.1% | Global, mit kurzfristiger Konzentration in Asien-Pazifik und Westeuropa | Mittelfristig (2–4 Jahre) |
| Einführung von CNC-Bohren und Präzisionsbearbeitung | +0.9% | Global, am stärksten in Nordamerika, Deutschland, Japan und Südkorea | Kurzfristig (≤ 2 Jahre) |
| Exploration kritischer Mineralien und tieferer Bergbau | +0.7% | Asien-Pazifik und Lateinamerika, mit Ausstrahlungseffekten auf Subsahara-Afrika | Mittelfristig (2–4 Jahre) |
| Automatisierung, digitale Überwachung und vorausschauende Wartung | +0.6% | Fertigungscluster in Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Modulare Werkzeuge für variable geologische Bedingungen | +0.5% | Globale Tunnel- und Untertagebohranwendungen | Langfristig (≥ 4 Jahre) |
| Geothermie, Offshore-Wind und unterirdische Energieentwicklung | +0.4% | Asien-Pazifik, Nordeuropa und der westliche Teil der Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Infrastruktur, Tunnelbau und Erweiterung unterirdischer Versorgungsnetze verlängern die Nachfrage nach Bohrwerkzeugen
Tunnel-, Versorgungs- und verwandte Untertageprojekte erzeugen eine wiederkehrende Nachfrage nach Bohrverbrauchsmaterialien und Ersatzwerkzeugen. Der Markt für Bohrwerkzeuge profitiert, wenn Projekte wechselnde Gesteins- und Bodenbedingungen bewältigen müssen, anstatt eine einzige feste Konfiguration zu verwenden. Kleinere Versorgungskorridore für Hochspannungskabel, Glasfasernetze und Fernwärme erhöhen die Relevanz von Modulköpfen und austauschbaren Komponenten. Diese Aufgaben unterscheiden sich von großen Verkehrstunneln, da die Arbeit häufig häufigere Anpassungen während des Betriebs erfordert. Die daraus resultierende Nachfrage trägt dazu bei, die Abhängigkeit von kurzfristigen Zyklen in der Fabrikbearbeitung zu verringern. Sie bietet Lieferanten auch Möglichkeiten, Auftragnehmer zu bedienen, die Werkzeuge sowohl für Installations- als auch für Wartungsarbeiten benötigen.
Die Einführung von CNC-Bohren und Präzisionsbearbeitung verändert den Werkzeugspezifikationsstandard
Die Produktion von Elektrofahrzeugen verändert die Anforderungen an das Präzisionsbohren von Motorgehäusen und verwandten Komponenten. Aluminiumgehäuse erfordern eine kontrollierte Bohrungsgeometrie, da Abweichungen die Motoreffizienz beeinträchtigen können. Dies erhöht den Wert von CNC-kompatiblen Geräten, die reproduzierbare Ergebnisse und unterstützende Dokumentation liefern können. Kennametal entwickelte ein additiv gefertigtes Stator-Bohrwerkzeug, das das Werkzeuggewicht von mehr als 25 kg auf 10,7 kg reduzierte.[1] ISO-9001-Anforderungen und Kundenprozessaufzeichnungen verstärken auch die Notwendigkeit dokumentierter Bearbeitungsverfahren. Der Markt für Bohrwerkzeuge bevorzugt daher Anbieter, die Werkzeugdesign mit Anwendungsunterstützung und rückverfolgbaren Prozessdaten kombinieren.
Automatisierung, digitale Überwachung und vorausschauende Wartung definieren die Werkzeuglebenszyklusökonomie neu
Sensoren in Bohrstangen können ein konventionelles Verbrauchsmaterial in ein Betriebsmittel verwandeln, das während seiner gesamten Nutzungsdauer überwacht wird. Eine Studie aus dem Jahr 2025 zu einem CNC-Digital-Twin-Framework berichtete, dass die Fusion mehrerer Sensoren die F1-Scores der Fehlererkennung von 0,811 auf 0,892 verbesserte und den Schätzfehler der verbleibenden Nutzungsdauer um 22 % reduzierte.[2] Diese Fähigkeiten können Werkzeugwechsel-Ausfallzeiten reduzieren und das Risiko von Ausschusswerkstücken senken. Digitale und intelligente Bohrwerkzeuge sollen bis 2031 mit einer CAGR von 7,5 % wachsen, schneller als der Gesamtmarkt für Bohrwerkzeuge. Das WGP-AutoBohr-Programm in Deutschland entwickelt autonome Überwachung für das Einzelteilbohren und Maschinenreaktionen auf Verschleiß.[3] ISO 13399 bietet eine gemeinsame Grundlage für die Darstellung von Werkzeugdaten in Multi-OEM-Lieferketten.
Geothermie, Offshore-Wind und unterirdische Energieentwicklung schaffen nicht-zyklische Nachfrage
Energieprojekte erweitern die Nachfrage über konventionelle Fertigungszyklen hinaus. Der IEA-Geothermiebericht identifiziert polykristalline Diamantkompakt (PDC)-Werkzeuge als wichtig für verbesserte Geothermiesysteme, die oberhalb von 400 °C betrieben werden.[4] Der Offshore-Windbau erfordert auch großdurchmessrige Bohrsysteme für Fundament- und Monopfahlarbeiten. Turbinen mit mehr als 15 MW benötigen spezialisierte Tieflochbohrlösungen für große Hauptwellenbohrungsdurchmesser. Eine wissenschaftliche Studie aus dem Jahr 2024 ergab, dass die Fundamentbohrrate die Installationskosten und -zeitpläne von Windparks wesentlich beeinflusst. Diese Anwendungen stützen die Nachfrage nach korrosionsbeständigen und hochtemperaturfesten Werkzeugen im Markt für Bohrwerkzeuge.
Analyse der Hemmnisse*
| Hemmnis | (~) % Einfluss auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Wirkung |
|---|---|---|---|
| Hohe Werkzeugkosten und lange Amortisationszeiten | -0.4% | Global, am stärksten in KMU-geprägten Märkten in Asien-Pazifik und Südamerika | Kurzfristig (≤ 2 Jahre) |
| Volatilität bei Wolframkarbid-, Legierungsstahl- und Diamant-Inputs | -0.6% | Global, am stärksten in importabhängigen Märkten außerhalb Chinas | Kurzfristig (≤ 2 Jahre) |
| Werkzeugqualifizierung bei gemischten Bodenbedingungen | -0.3% | Globale Tunnel- und Bergbaubohr-Anwendungen | Mittelfristig (2–4 Jahre) |
| Fragmentierte Standards für digitale Werkzeugperformance-Daten | -0.2% | Global, mit größtem Einfluss in frühen Smart-Factory-Märkten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Volatilität bei Wolframkarbid-, Legierungsstahl- und Diamant-Inputs schafft Beschaffungsrisiken
Hartmetall- und Diamant-Inputs sind entscheidend für die Leistung hochwertiger Bohrwerkzeuge, aber ihre Preise und Verfügbarkeit können die Akzeptanz einschränken. China verschärfte im Januar 2026 die Exportlizenzierung für Wolfram, was den Versorgungsplanungsbedarf für Käufer außerhalb des Landes erhöhte. Die globale Schätzung der Wolfram-Erstverwendungsnachfrage für 2025 betrug 162 kt WO₃, wobei Sinterkarbide 64 % des Gesamtvolumens ausmachten.[5] Längere Lizenzzeiträume machen Just-in-time-Einkäufe weniger praktikabel und erhöhen die Lagerhaltungskosten. US-amerikanische Verteidigungsvorschriften, die für den 1. Januar 2027 geplant sind, werden die Wolfram-Beschaffung aus bestimmten Ländern verbieten und zusätzliche Lieferkettenveränderungen verursachen. Der Markt für Bohrwerkzeuge wird voraussichtlich Lieferanten belohnen, die die Materialversorgung sichern und Qualifizierungsanforderungen für alternative Quellen erfüllen.
Hohe Werkzeugkosten und lange Amortisationszeiten begrenzen die Durchdringung von Premium-Werkzeugen
Digitale Systeme sowie Produkte aus polykristallinem Diamant (PKD) oder kubischem Bornitrid (KBN) können Amortisationszeiten von mehreren Jahren erfordern, die viele kleinere Lohnfertigungsbetriebe nicht tragen können. Große Automobil- und Luft- und Raumfahrtlieferanten können Gesamtkosten-pro-Bohrung-Verträge nutzen, um die Vorteile längerer Werkzeugstandzeiten und geringerer Ausfallzeiten zu bewerten. Kleinere Betreiber wählen häufig konventionelle Alternativen, wenn ihnen vorhersehbare langfristige Produktionsverträge fehlen. Dies schafft eine zweigeteilte Kundenbasis, wobei die Premium-Akzeptanz bei größeren und besser finanzierten Herstellern konzentriert ist. Gemischte geologische Bedingungen schaffen eine zusätzliche Qualifizierungsbelastung für Tunnel- und Versorgungsauftragnehmer. Der Markt für Bohrwerkzeuge kann volumenmäßig wachsen, während Hochspezifikationsanbieter weiterhin Grenzen bei der Margenausweitung und der Premium-Durchdringung haben.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
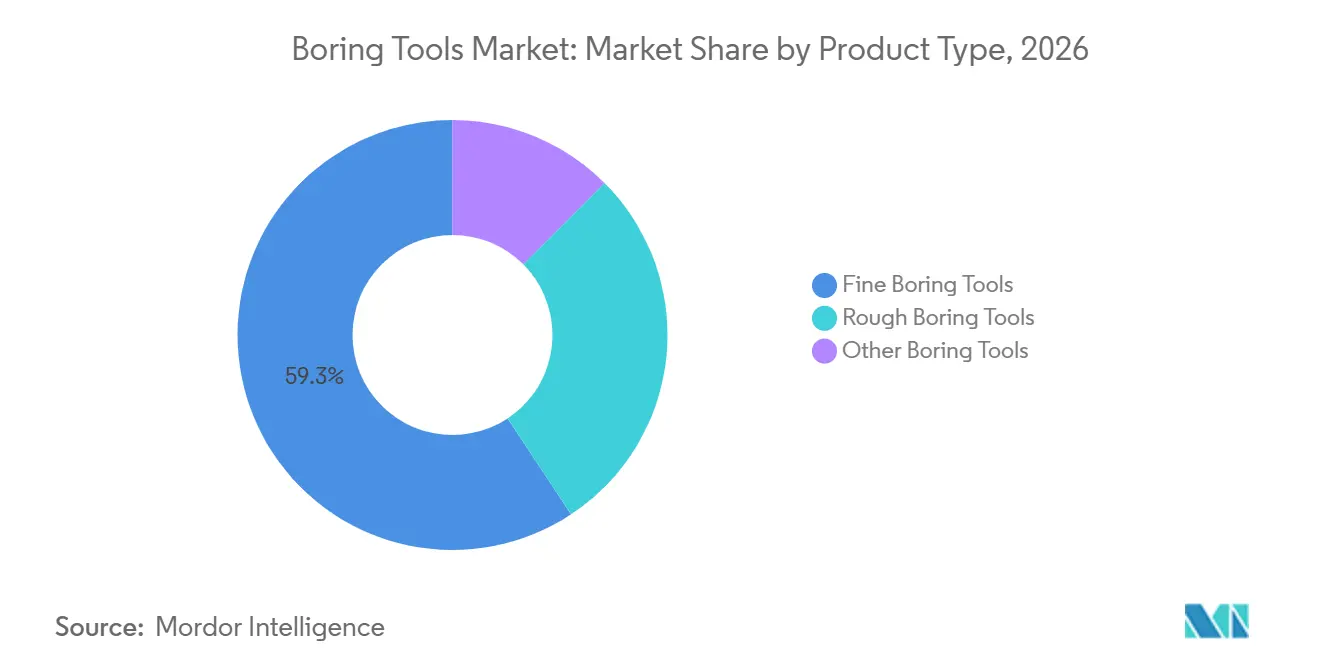
Feinbohren verankert die hochmargige PräzisionsbearbeitungFeinbohrwerkzeuge hielten 59,3 % des Produkttyp-Umsatzes von 2026 und sollen bis 2032 mit einer CAGR von 5,9 % wachsen. Diese Produktgruppe führte daher sowohl beim aktuellen Wert als auch beim prognostizierten Wachstum innerhalb der Marktgröße für Bohrwerkzeuge nach Produkttypen. Ihre Position spiegelt den Einsatz in der Bearbeitung elektrischer Antriebsstränge für Automobile, der Titanbearbeitung in der Luft- und Raumfahrt und der industriellen Bohrungsfertigbearbeitung wider. Diese Anwendungen erfordern enge Durchmessertoleranzen, einschließlich ±0,002 mm oder enger in einigen dokumentierten Qualitätsrahmen. AS9100- und ISO-9001-Anforderungen machen die Prozesskontrolle auch für die Lieferantenauswahl relevant. Feinbohr-Lieferanten können durch Konsistenz, Werkzeugstandzeit, Anwendungstechnik und dokumentierte Leistung konkurrieren.
Schruppbohrwerkzeuge liefern die frühere Materialabtragsstufe in mehrstufigen Bearbeitungsprozessen. Ihre Nachfrage folgt der Aktivität bei Baumaschinenkomponenten, großen Motorblöcken und Schneidradgehäusen von Tunnelbohrmaschinen. Kombinierte Bohr-Planwerkzeuge dienen spezialisierten Geometrien in Öl- und Gasventilkörpern und der Produktion von Schiffsmotorbohrungen. Kennametal führte im September 2026 KAF82 ein, eine vollständig dichte additive Wolframkarbid-Sorte für Lochfertigstellungswerkzeuge. Das Unternehmen erklärte, dass der Prozess die Produktionszeit für kundenspezifische Werkzeuge von Monaten auf Wochen reduzieren kann. Luft- und Raumfahrt- sowie Automobilverträge bleiben bei Anbietern konzentriert, die formale Qualifizierungs- und Prozessfähigkeitsanforderungen erfüllen.

Nach Werkzeugmaterial:
Hartmetall dominiert, aber polykristalliner Diamant (PKD) gewinnt als Spezifikations-Upgrade-Pfad an BodenHartmetall-Bohrwerkzeuge machten 56,4 % des Werkzeugmaterial-Umsatzes von 2026 aus. Dies verschaffte Hartmetall den größten Marktanteil im Markt für Bohrwerkzeuge unter den Werkzeugmaterialien, da es Härte und Kosten für Stahl-, Gusseisen- und Aluminiumwerkstücke ausbalanciert. Schnellarbeitsstahl (HSS) bleibt für Lohnfertigungsbetriebe mit geringem Volumen relevant, wo die Anschaffungskosten mehr Gewicht haben als die Werkzeugleistung. Keramische Bohrwerkzeuge unterstützen die Hochgeschwindigkeits-Trockenbearbeitung von gehärtetem Stahl. KBN-Wendeschneidplatten werden in Anwendungen mit gehärtetem Stahl und Nickelsuperlegierungen eingesetzt, insbesondere bei der Luft- und Raumfahrt- und Energieturbinen-Fertigbearbeitung. Jedes Material dient einem anderen Gleichgewicht aus anfänglichen Werkzeugkosten, Verschleißfestigkeit, Oberflächenqualität und Bearbeitungsgeschwindigkeit.
PKD-Bohrwerkzeuge sollen bis 2032 mit einer CAGR von 6,1 % wachsen. Dieses Wachstum spiegelt die steigende Bearbeitung von Nichteisenmetallen und Verbundwerkstoffen in Elektrofahrzeugen und der Luft- und Raumfahrtproduktion wider. PKD kann in Aluminium-, CFK- und Metall-Matrix-Verbundwerkstoffen eine längere Werkzeugstandzeit als Hartmetall bei Hochvolumenoperationen bieten. Der höhere Anfangspreis kann durch niedrigere Kosten pro Bohrung ausgeglichen werden, wenn die Austauschintervalle länger sind. Mitsubishi Materials führte 2026 neue Kleindurchmesser-Bohrstangen aus Vollhartmetall und Stahl für Schweizer Typen-Automatendrehmaschinen ein. Die Einführung unterstützt die Präzisions-Mikroteilbearbeitung für Medizingeräte- und Elektronikhersteller.
Nach Technologie:
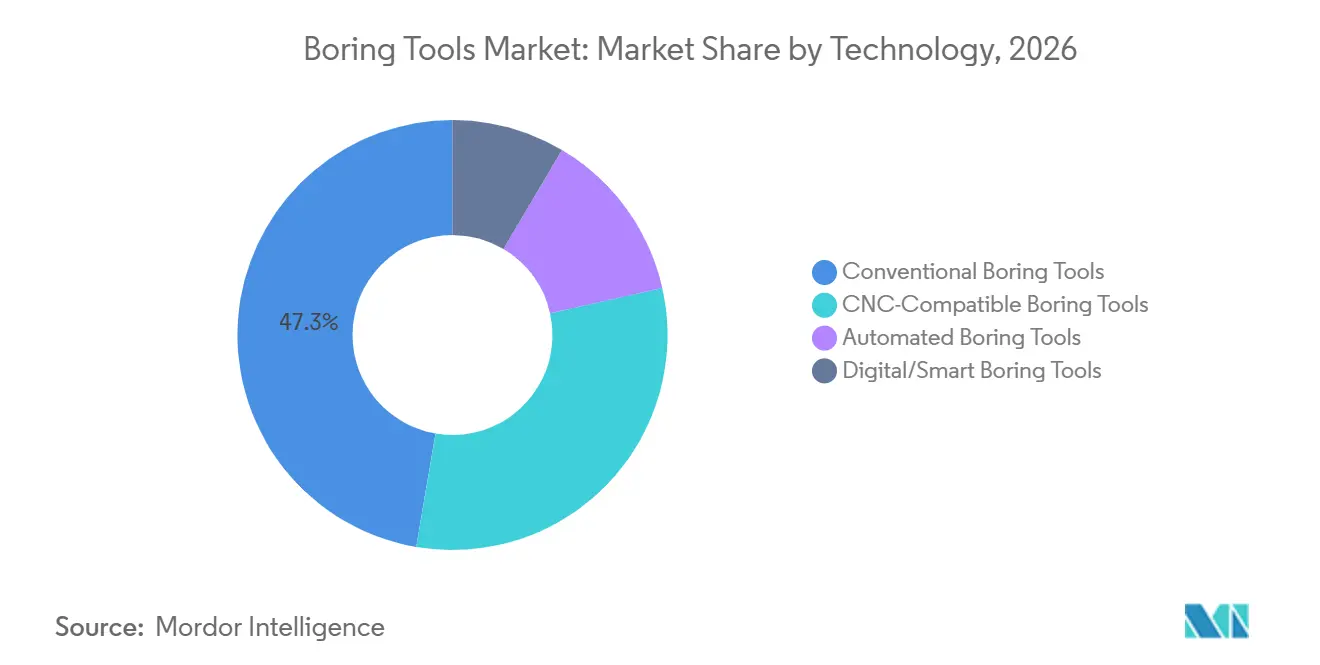
CNC-Bohrwerkzeuge bleiben die Volumenbasis, während digitale Systeme das Wachstum anführenCNC-kompatible Bohrwerkzeuge repräsentierten 47,3 % des Technologie-Umsatzes von 2026. Sie bilden die Volumenbasis des Marktes für Bohrwerkzeuge, da CNC-Bearbeitungszentren in der Automobil-, Luft- und Raumfahrt- und Industrieproduktion weit verbreitet sind. Konventionelle Werkzeuge bleiben in Entwicklungsregionen und bei Kleinserienfertigung relevant. Automatisierte Bohrsysteme gewinnen in Hochdurchsatz-Automobilproduktionszellen an Bedeutung. Zusammen unterstützen diese Kategorien eine stabile Nachfrage und finanzieren Investitionen in fortschrittliche Werkzeugplattformen. Werkzeuglieferanten müssen ihre Produkte weiterhin mit Maschinensteuerungen, Qualitätsaufzeichnungen und Produktionsabläufen abstimmen.
Digitale und intelligente Bohrwerkzeuge sollen bis 2032 mit einer CAGR von 7,5 % wachsen. Eingebettete Vibrationssensoren und drahtlose Übertragung können Fertigungsausführungssysteme auf Verschleiß aufmerksam machen, bevor eine Maßabweichung auftritt. Dies unterstützt niedrigere Ausschussraten und weniger Maschinenausfallzeiten bei Präzisionsarbeiten. Eine akademische Publikation aus dem Jahr 2026 beschrieb Schneidrad-Digital-Twin-Methoden zur Optimierung von Design- und Montagesimulationen. ISO 13399 bleibt für den Datenaustausch in Multi-OEM-Lieferketten relevant. Fragmentierte Interoperabilität bleibt ein Hemmnis, wo die Smart-Factory-Implementierung noch in einem frühen Stadium ist.
Nach Werkzeugkonfiguration:
Modulare Bohrsysteme gewinnen an Boden, da Produktionsflexibilität entscheidend wirdEinschneiden-Bohrwerkzeuge hielten 33,1 % des Konfigurationsumsatzes von 2026. Ihr breiter Einsatz beim Standard-Zylinderbohrdrehen begründete den größten Marktanteil im Markt für Bohrwerkzeuge unter den Konfigurationskategorien. Mehrschneiden-Werkzeuge unterstützen das Schruppen und Halbschlichten bei der Bearbeitung von Automobil-Zylinderblöcken. Einstellbare Werkzeuge bieten Durchmesserflexibilität in Werkstätten mit häufigen Umrüstungen. Feste Werkzeuge bieten Stabilität bei der Hochvolumenproduktion einer einzigen Bohrungsgröße. Diese Alternativen adressieren unterschiedliche Anforderungen an Flexibilität, Durchsatz, Rüstzeit und Maßwiederholbarkeit.
Modulare Bohrwerkzeuge sollen bis 2032 mit einer CAGR von 5,7 % wachsen. Kürzere Produktionsläufe und expandierende Elektrofahrzeugplattformen erhöhen den Wert von Schnellwechselwerkzeugen, die Maschinenausfallzeiten begrenzen. Kennametal erweiterte sein modulares Bohrsystem im Frühjahr 2026 mit neuen Kühlkanalgeometrien und breiterer Adapterkompatibilität. Diese Entwicklung zeigt, dass Adapterbereich und Systemkompatibilität zu Produktdifferenzierungsmerkmalen werden. Adaptive Betriebsdesigns weisen auch auf Systeme hin, die auf veränderte Bedingungen reagieren können. Solche Fähigkeiten sind besonders relevant bei Tunnel- und Untertagebauarbeiten, wo die Bodenbedingungen innerhalb eines Projekts variieren können.
Nach Einsatztyp:
Tragbare Bohrwerkzeuge expandieren in die Feldnachfrage jenseits der FabrikhalleStationäre Bohrwerkzeuge machten 66,5 % des Einsatztyp-Umsatzes von 2026 aus. Dieser globale Marktanteil im Markt für Bohrwerkzeuge spiegelt die Konzentration von Automobil-, Luft- und Raumfahrt- sowie Industriemaschinenbauarbeiten auf festen Maschinenplattformen wider. Horizontal- und Vertikalbohrwerke bieten Steifigkeit und Schwingungskontrolle in Fabrikumgebungen. Diese Bedingungen sind wichtig für Komponenten, die eine reproduzierbare Bohrungsgeometrie benötigen. Stationäre Geräte bilden die dauerhafte Volumenbasis für Bearbeitungsanwendungen. Sie unterstützen auch etablierte Einkaufsbeziehungen zwischen Werkzeuglieferanten und Fabrikbetreibern.
Tragbare Bohrwerkzeuge sollen bis 2032 mit einer CAGR von 6,3 % wachsen. Sie dienen der Feldwartung, dem Tunnel- und Versorgungsbau sowie der Rohstoffgewinnung, wo Werkstücke nicht zu einem Bearbeitungszentrum transportiert werden können. Vedanta nahm im August 2026 Indiens erstes Hochgeschwindigkeits-Tragbohrgerät für die Exploration kritischer Mineralien in Chhattisgarh in Betrieb. Das Unternehmen erklärte, dass das Gerät bis zu 1.000 Meter bohren kann, verglichen mit einem typischen Bereich von 300–400 Metern. Diese Anwendung zeigt, warum die Leistung von Feldgeräten wichtig ist, wenn Explorationsprogramme tiefer gehen.
Nach Anwendung:
Präzisionsbohren führt beim Wert, während Tunnel- und Untertagebohren das Volumenwachstum antreibtPräzisionsbohren hielt 28,6 % des Anwendungsumsatzes von 2026. Es führte den Marktanteil im Markt für Bohrwerkzeuge nach Anwendung, da Automobil- und Luft- und Raumfahrtverträge häufig Premium-Werkzeuge und kürzere Austauschzyklen vorschreiben. Locherweiterung und Fertigbearbeitung werden bei Zwischen- und Endoperationen für Motorkomponenten, Getriebegehäuse und strukturelle Flugzeugteile eingesetzt. Schruppbohren unterstützt die anfängliche Materialabtragung im Schwermaschinenbau. Gesteinsbohrung verwendet Schlagbohrwerkzeuge im Bergbau, Steinbruch und bei der Penetration geothermischer Formationen. Die Anwendungsnachfrage kombiniert daher hochwertige Fertigbearbeitungsarbeiten mit schwerer Materialabtragung und Bodenpenetrationsanforderungen.
Tunnel- und Untertagebohren soll bis 2032 mit einer CAGR von 5,6 % wachsen. Die China Railway Science & Industry Group und die Tsinghua-Universität stellten im August 2026 in Wuhan eine Bohr- und Sprengmaschine vor. Die Maschine kombiniert Vollschnitt-Tunnelbohrverfahren mit Bohr- und Sprengfähigkeit für gemischte geologische Bedingungen. Hybridsysteme können Nachfrage nach Konfigurationen schaffen, die sowohl in Hartgestein als auch in weicherem Untergrund betrieben werden. Dies macht Anpassungsfähigkeit zu einer wichtigen Anforderung für Lieferanten, die Untertageprojekte bedienen.
Nach Endnutzer:
Automobil behält die Skalierung, während Luft- und Raumfahrt die Premium-Wachstumsthese definiertAutomobil machte 29,7 % des Endnutzer-Umsatzes von 2026 aus. Dies machte Automobil zur größten Quelle der Marktgröße für Bohrwerkzeuge unter den aufgeführten Endnutzergruppen. Die Nachfrage kommt von Motorblöcken, Zylinderköpfen, Getriebegehäusen und Elektromotorgehäusen. Allgemeiner Maschinenbau ist die nächstgrößte Kategorie und umfasst Pumpen, Kompressoren und Getriebe. Bau und Bergbau schaffen Nachfrage, die mit der Infrastrukturintensität verbunden ist. Energie-, Öl- und Gas- sowie Schifffahrtskunden benötigen Werkzeuge für Turbinengehäuse, Ventilkörper und die Fertigbearbeitung von Schiffsmotorbohrungen.
Luft- und Raumfahrt sowie Verteidigung sollen bis 2032 mit einer CAGR von 6,7 % wachsen. Die Auftragsbestände von Boeing und Airbus überstiegen 10.000 Flugzeuge, was zukünftige Präzisionskapazitäten für Titanrahmen, Flügelholme und Turbinengehäuse unterstützt. AS9100 Rev D-Anforderungen, die durch die Internationale Luft- und Raumfahrt-Qualitätsgruppe verwaltet werden, erfordern Prozessfähigkeitsstudien von Lieferanten. Dies verstärkt Beschaffungsbarrieren für Lieferanten ohne die erforderlichen Zertifizierungen. Das Segment bevorzugt Werkzeuge, die Genauigkeit bei der Bearbeitung von Titan und Superlegierungen aufrechterhalten können. Es unterstützt auch den Verkauf von Produkten mit längeren Qualifizierungszyklen und stärkeren Anwendungstechnik-Anforderungen.
Geografische Analyse
APAC-Markt für Bohrwerkzeuge
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 39,5 % am globalen Umsatz und wird voraussichtlich bis 2032 mit einer CAGR von 6,1 % wachsen. Die Region repräsentiert damit sowohl den größten Marktanteil im Markt für Bohrwerkzeuge als auch die am schnellsten wachsende bedeutende Geografie. China stützt die Nachfrage durch die Automobilfertigung, die kommerzielle Luftfahrt und die verteidigungsbezogene Luft- und Raumfahrtproduktion. Indien ist ein aufstrebendes sekundäres Nachfragezentrum mit einer wachsenden CNC-Bearbeitungsbasis. Vietnam, Indonesien und Thailand verzeichnen ebenfalls eine steigende Nachfrage, da japanische und koreanische Automobilerstausrüster ihre regionale Beschaffung ausweiten.
APAC-, Nordamerika- und Europa-Markt für Bohrwerkzeuge
Die IEA berichtete, dass Asien-Pazifik im Jahr 2025 die einzige bedeutende Region war, die ihre Ausgaben für die Exploration kritischer Mineralien erhöhte, mit einem Anstieg von 20 %. Dies unterstützt die Beschaffung tragbarer Bohrwerkzeuge in Australien, Indonesien und zentralasiatischen Gebieten. Nordamerika und Europa bleiben das Technologie-Premium-Segment im Markt für Bohrwerkzeuge. Die nordamerikanische Nachfrage konzentriert sich auf die Luft- und Raumfahrtbearbeitung, Elektromotorgehäuse und die Energiewartung. Deutschland stützt die europäische Nachfrage durch Präzisionsbearbeitung, während Frankreich, Italien, das Vereinigte Königreich und Polen Luft- und Raumfahrt-, Verteidigungs- und Schwermaschinenbauaktivitäten beisteuern.
Markt für Bohrwerkzeuge in Amerika und EMEA
Die für Januar 2027 geplanten US-amerikanischen Beschränkungen bei der Wolframbeschaffung gestalten die Beschaffungspläne für Hartmetall neu. Europäische Hersteller berücksichtigen bei der Planung ihrer Beschaffungsstrategien zudem die Anforderungen des Gesetzes über kritische Rohstoffe. Der Nahe Osten verzeichnet Nachfrage aus der Bearbeitung von Öl- und Gaskomponenten sowie aus Infrastrukturprojekten in Saudi-Arabien und den Vereinigten Arabischen Emiraten. Die afrikanische Nachfrage ist mit Explorationsprogrammen für Kupfer, Platingruppen-Elemente und Seltene Erden in Südafrika, Ägypten, Nigeria und Marokko verbunden. Brasilien, Chile und Peru stützen die südamerikanische Nachfrage durch die Erschließung von Kupfer- und Lithiumvorkommen. Stillwater Critical Minerals erweiterte sein Explorationsprogramm 2026 bei Stillwater West in Montana durch den Einsatz eines dritten Bohrgeräts.
Wettbewerbslandschaft
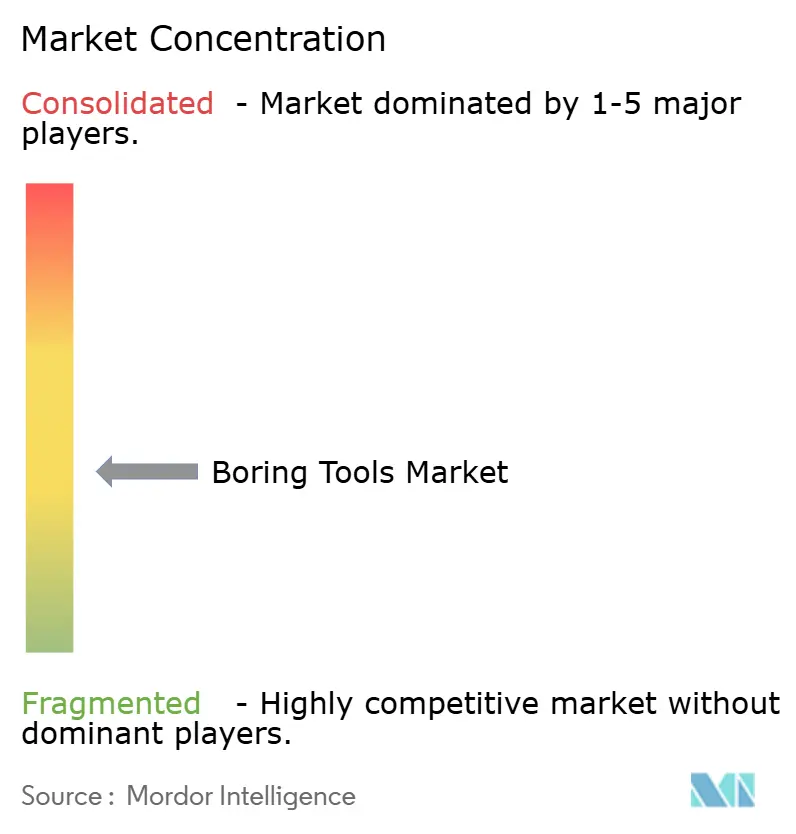
Der globale Markt für Bohrwerkzeuge ist mäßig fragmentiert, da kein Lieferant eine dominante Position in der Präzisionsbearbeitung und im Tunnel- oder Untertagebohren innehat. Kennametal, Sandvik Coromant und Mitsubishi Materials konkurrieren in der Präzisionsbearbeitung durch Hartmetallsortenleistung, digitale Fähigkeiten und Anwendungsunterstützung. Herrenknecht AG, Epiroc AB und Sandvik Mining and Rock Solutions sind im kapitalintensiven Tunnel- und Untertagegerätebereich tätig. Boart Longyear und Mincon bedienen Explorationsbohrungs-Verbrauchsmaterialien. Chinesische, taiwanesische und südkoreanische Lieferanten konkurrieren in Standardanwendungen. Ihre Präsenz setzt die Margen europäischer und nordamerikanischer Lieferanten unter Druck, die sich auf Premium-Spezifikationen konzentrieren.
Der Wettbewerb konzentriert sich zunehmend auf Technologie und Fähigkeiten statt nur auf das Produktsortiment. Mincon ging eine 3-jährige exklusive Zusammenarbeit mit Epiroc AB ein, um seine Hybrid-Impact-Technologie in Epiroc Pit Viper Oberflächen-Sprengbohranlagen zu integrieren. Die Vereinbarung erweitert die Marktreichweite ohne eine vollständige Übernahme. Kennametal führte im September 2026 KAF82 ein, um eine additiv gefertigte, vollständig dichte Wolframkarbidsorte für Lochfertigstellungswerkzeuge bereitzustellen. Das Unternehmen erklärte, dass der Prozess die benutzerdefinierten Produktionsvorlaufzeiten von Monaten auf Wochen reduzierte.
Digitale Werkzeugarchitekturen auf Basis von ISO 13399 können die Wechselkosten für Kunden erhöhen, die Multi-OEM-Lieferketten betreiben. ISO 14001 und verwandte Prozesssysteme sind auch wichtig, wenn Kunden die Lieferantenfähigkeit bewerten. Sandvik AB schloss im September 2026 die Hochfahrphase der Automatisierung an seinem Fertigungsstandort in Tampere nach einem Investitionsprogramm von 260 Millionen SEK ab. Das Unternehmen erklärte, dass das Programm die Gesteinsbohrkapazität um 25 % erhöhte, mit weiteren 20 % Potenzial. Starke Materialversorgung, digitale Integration und Anwendungsexpertise werden voraussichtlich die Premium-Segment-Performance bestimmen.
Marktführer in der Bohrwerkzeugbranche
-
Sandvik AB
-
Epiroc AB
-
Atlas Copco Group
-
Kennametal Inc.
-
Boart Longyear
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Bohrwerkzeuge Unternehmen in diesem Bericht
- Atlas Copco Group
- Baker Hughes Company
- Boart Longyear
- Bosch
- Caterpillar Inc.
- Epiroc AB
- Halliburton Company
- Herrenknecht AG
- Hilti Corporation
- Kennametal Inc.
- Komatsu Ltd.
- Makita Corporation
- Milwaukee Tool
- Mincon Group PLC
- Mitsubishi Materials Corporation
- NOV Inc.
- Robit PLC
- Sandvik
- SLB
- Stanley Black & Decker, Inc.
Neueste Industrielle Entwicklungen in Markt für Bohrwerkzeuge
- September 2026: Kennametal Inc. führte KAF82 ein, die erste kommerziell skalierte, vollständig dichte Wolframkarbidsorte, die speziell für die additive Fertigung von Metallschneidwerkzeugen entwickelt wurde. Die Technologie ermöglicht die Herstellung kundenspezifischer Lochfertigstellungs- und Bohrwerkzeuge mit komplexen Geometrien und optimierten Kühlkanälen in Wochen statt Monaten, was die Vorlaufzeiten erheblich reduziert.
- September 2026: Sandvik AB gab bekannt, dass sein Investitionsprogramm in Höhe von 260 Millionen SEK (ca. 25 bis 27 Millionen USD) am Gesteinsbohrwerk in Tampere, Finnland, in die Produktionshochfahrphase eingetreten ist. Das Programm umfasste eine Fabrikerweiterung von 1.600 m² im Jahr 2024, die Installation neuer Werkzeugmaschinen im Jahr 2025 und den Einsatz fortschrittlicher Automatisierungssysteme im Jahr 2026.
- August 2026: Die China Railway Science & Industry Group stellte zusammen mit der Tsinghua-Universität in Wuhan die weltweit erste Bohr- und Sprengmaschine (BBM) vor. Das Gerät kombiniert Tunnelbohrmaschinen (TBM)-Technologie mit integrierten Bohr- und Sprengverfahren und ermöglicht den Betrieb in gemischten und hochkomplexen geologischen Formationen.
- Juni 2026: Sandvik AB brachte den Tundo RH700 Cluster-Hammerblock auf den Markt, um die Auslastung bestehender DU300- und DU400-Serien-Bohrlochbohrflotten (ITH) zu erhöhen. Das modulare System ermöglicht es Bedienern, mit demselben Bohrgerät und Werkzeug zwischen Produktionsbohren und mechanisiertem Schlitzausheben zu wechseln, wodurch der Bedarf an dedizierten Geräten entfällt.
Berichtsumfang des globalen Marktes für Bohrwerkzeuge
Bohrwerkzeuge sind Präzisionsbearbeitungswerkzeuge, die verwendet werden, um vorhandene Bohrungen in Metall-, Verbundwerkstoff- und anderen technischen Materialien zu vergrößern, zu fertigbearbeiten und maßgenau herzustellen. Sie sind darauf ausgelegt, die Bohrungsdurchmessergenauigkeit, Oberflächengüte, Konzentrizität und Maßtoleranzen bei Fertigungsoperationen zu verbessern. Bohrwerkzeuge umfassen Bohrstangen, Bohrköpfe und modulare Werkzeugsysteme, die häufig in CNC-Werkzeugmaschinen, Drehmaschinen, Bearbeitungszentren und spezialisierten Bohrmaschinen eingesetzt werden. Diese Werkzeuge werden in Branchen wie Automobil, Luft- und Raumfahrt, Energie, Öl und Gas, Baumaschinen und Industriefertigung weit verbreitet eingesetzt, wo hochpräzise Innenbearbeitung erforderlich ist.
Der globale Markt für Bohrwerkzeuge ist nach Produkttyp, Werkzeugmaterial, Technologie, Werkzeugkonfiguration, Einsatztyp, Anwendung, Endnutzer und Geografie segmentiert. Nach Produkttyp ist der Markt in Feinbohrwerkzeuge, Schruppbohrwerkzeuge und sonstige Bohrwerkzeuge segmentiert. Nach Werkzeugmaterial ist der Markt in Hartmetall, Schnellarbeitsstahl (HSS), polykristallinen Diamant (PKD), kubisches Bornitrid (KBN), Keramik und sonstige Materialien segmentiert. Nach Technologie ist der Markt in konventionelle Bohrwerkzeuge, CNC-kompatible Bohrwerkzeuge, automatisierte Bohrwerkzeuge und digitale/intelligente Bohrwerkzeuge segmentiert. Nach Werkzeugkonfiguration ist der Markt in Einschneiden-Bohrwerkzeuge, Mehrschneiden-Bohrwerkzeuge, einstellbare Bohrwerkzeuge, feste Bohrwerkzeuge und modulare Bohrwerkzeuge segmentiert. Nach Einsatztyp ist der Markt in tragbare und stationäre Bohrwerkzeuge segmentiert. Nach Anwendung ist der Markt in Locherweiterung, Präzisionsbohren, Schruppbohren, Fertigbearbeitungsoperationen, Tunnel- und Untertagebohren, Gesteinsbohrung und sonstige Anwendungen segmentiert. Nach Endnutzer ist der Markt in Automobil, allgemeiner Maschinenbau, Luft- und Raumfahrt sowie Verteidigung, Bau und Bergbau, Energie und Strom, Öl und Gas, Schifffahrt, Industriefertigung und sonstige segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Markt für Bohrwerkzeuge in 31 Ländern in wichtigen Regionen ab. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Feinbohrwerkzeuge |
| Schruppbohrwerkzeuge |
| Sonstige Bohrwerkzeuge |
| Hartmetall |
| Schnellarbeitsstahl (HSS) |
| Polykristalliner Diamant (PKD) |
| Kubisches Bornitrid (KBN) |
| Keramik |
| Sonstige Materialien |
| Konventionelle Bohrwerkzeuge |
| CNC-kompatible Bohrwerkzeuge |
| Automatisierte Bohrwerkzeuge |
| Digitale/intelligente Bohrwerkzeuge |
| Einschneiden-Bohrwerkzeuge |
| Mehrschneiden-Bohrwerkzeuge |
| Einstellbare Bohrwerkzeuge |
| Feste Bohrwerkzeuge |
| Modulare Bohrwerkzeuge |
| Tragbar |
| Stationär |
| Locherweiterung |
| Präzisionsbohren |
| Schruppbohren |
| Fertigbearbeitungsoperationen |
| Tunnel- und Untertagebohren |
| Gesteinsbohrung |
| Sonstige Anwendungen |
| Automobil |
| Allgemeiner Maschinenbau |
| Luft- und Raumfahrt sowie Verteidigung |
| Bau und Bergbau |
| Energie und Strom |
| Öl und Gas |
| Schifffahrt |
| Industriefertigung |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Peru | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Australien | |
| Übriger Asien-Pazifik-Raum | |
| Naher Osten | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Katar | |
| Jordanien | |
| Türkei | |
| Übriger Naher Osten | |
| Afrika | Südafrika |
| Ägypten | |
| Marokko | |
| Nigeria | |
| Übriges Afrika |
| Nach Produkttyp | Feinbohrwerkzeuge | |
| Schruppbohrwerkzeuge | ||
| Sonstige Bohrwerkzeuge | ||
| Nach Werkzeugmaterial | Hartmetall | |
| Schnellarbeitsstahl (HSS) | ||
| Polykristalliner Diamant (PKD) | ||
| Kubisches Bornitrid (KBN) | ||
| Keramik | ||
| Sonstige Materialien | ||
| Nach Technologie | Konventionelle Bohrwerkzeuge | |
| CNC-kompatible Bohrwerkzeuge | ||
| Automatisierte Bohrwerkzeuge | ||
| Digitale/intelligente Bohrwerkzeuge | ||
| Nach Werkzeugkonfiguration | Einschneiden-Bohrwerkzeuge | |
| Mehrschneiden-Bohrwerkzeuge | ||
| Einstellbare Bohrwerkzeuge | ||
| Feste Bohrwerkzeuge | ||
| Modulare Bohrwerkzeuge | ||
| Nach Einsatztyp | Tragbar | |
| Stationär | ||
| Nach Anwendung | Locherweiterung | |
| Präzisionsbohren | ||
| Schruppbohren | ||
| Fertigbearbeitungsoperationen | ||
| Tunnel- und Untertagebohren | ||
| Gesteinsbohrung | ||
| Sonstige Anwendungen | ||
| Nach Endnutzer | Automobil | |
| Allgemeiner Maschinenbau | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Bau und Bergbau | ||
| Energie und Strom | ||
| Öl und Gas | ||
| Schifffahrt | ||
| Industriefertigung | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Peru | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Australien | ||
| Übriger Asien-Pazifik-Raum | ||
| Naher Osten | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Katar | ||
| Jordanien | ||
| Türkei | ||
| Übriger Naher Osten | ||
| Afrika | Südafrika | |
| Ägypten | ||
| Marokko | ||
| Nigeria | ||
| Übriges Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie lautet die Prognose für den Markt für Bohrwerkzeuge bis 2032?
Der Markt für Bohrwerkzeuge soll von 6,54 Milliarden USD im Jahr 2027 auf 8,44 Milliarden USD bis 2032 bei einer CAGR von 5,23 % wachsen.
Welcher Produkttyp führt die Nachfrage nach Bohrwerkzeugen an?
Feinbohrwerkzeuge hielten den größten Produkttyp-Umsatzanteil von 59,3 % im Jahr 2026 und sollen bis 2032 mit einer CAGR von 5,9 % wachsen.
Warum gewinnen digitale und intelligente Bohrwerkzeuge an Akzeptanz?
Digitale und intelligente Werkzeuge nutzen Zustandsdaten, um Verschleiß zu erkennen, Ausfallzeiten zu reduzieren und Ausschusswerkstücke zu begrenzen. Sie sollen bis 2032 mit einer CAGR von 7,5 % wachsen.
Welche Region hat die stärksten Aussichten für Bohrwerkzeuge?
Asien-Pazifik führte den globalen Umsatz mit einem Anteil von 39,5 % im Jahr 2026 und soll bis 2032 mit einer CAGR von 6,1 % wachsen.
Welcher Endnutzer hat die höchsten Wachstumsaussichten?
Luft- und Raumfahrt sowie Verteidigung sollen bis 2032 mit einer CAGR von 6,7 % wachsen, unterstützt durch Präzisionsbearbeitungsanforderungen für Flugzeugkomponenten.