
Taille et part du marché des outils d'alésage
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
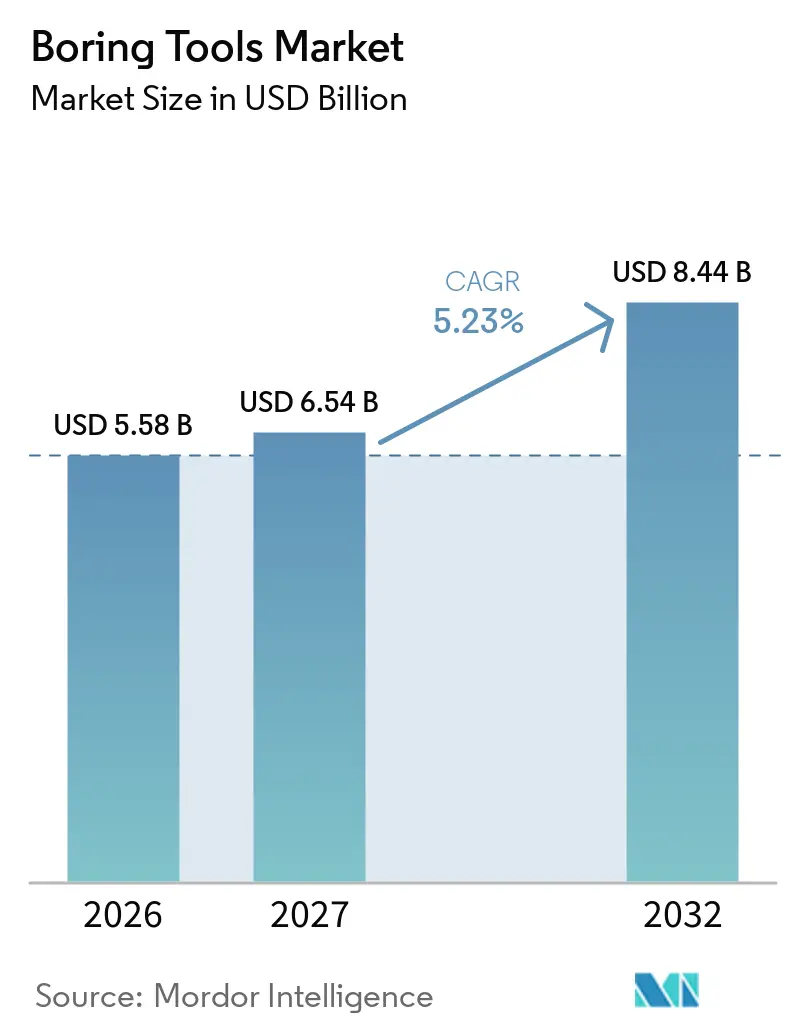
| Taille du Marché (2027) | 6.54 Milliards de dollars |
| Taille du Marché (2032) | 8.44 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.23 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des outils d'alésage par Mordor Intelligence
La taille du marché des outils d'alésage était évaluée à 5,58 milliards USD en 2026 et devrait croître de 6,54 milliards USD en 2027 pour atteindre 8,44 milliards USD d'ici 2032, à un CAGR de 5,23 % au cours de la période de prévision (2027-2032). Les travaux d'infrastructure, la fabrication de précision et les projets énergétiques soutiennent la demande d'équipements utilisés pour l'alésage de précision, l'alésage grossier, les opérations CNC et les applications sur le terrain. Les achats dépendent de plus en plus de la capacité à respecter des tolérances strictes, à documenter la capabilité des procédés et à réduire les arrêts imprévus. Les fournisseurs répondent par des systèmes modulaires, une surveillance numérique et des matériaux d'outils adaptés à l'aluminium, aux composites, au titane et à la roche dure. Les coûts des intrants et la disponibilité de l'approvisionnement restent importants car les produits à base de carbure et de diamant sont plus coûteux que les alternatives standard. Le marché des outils d'alésage présente également des schémas de demande différents selon l'usinage en usine, la construction souterraine et l'exploration minière.
Points clés du rapport
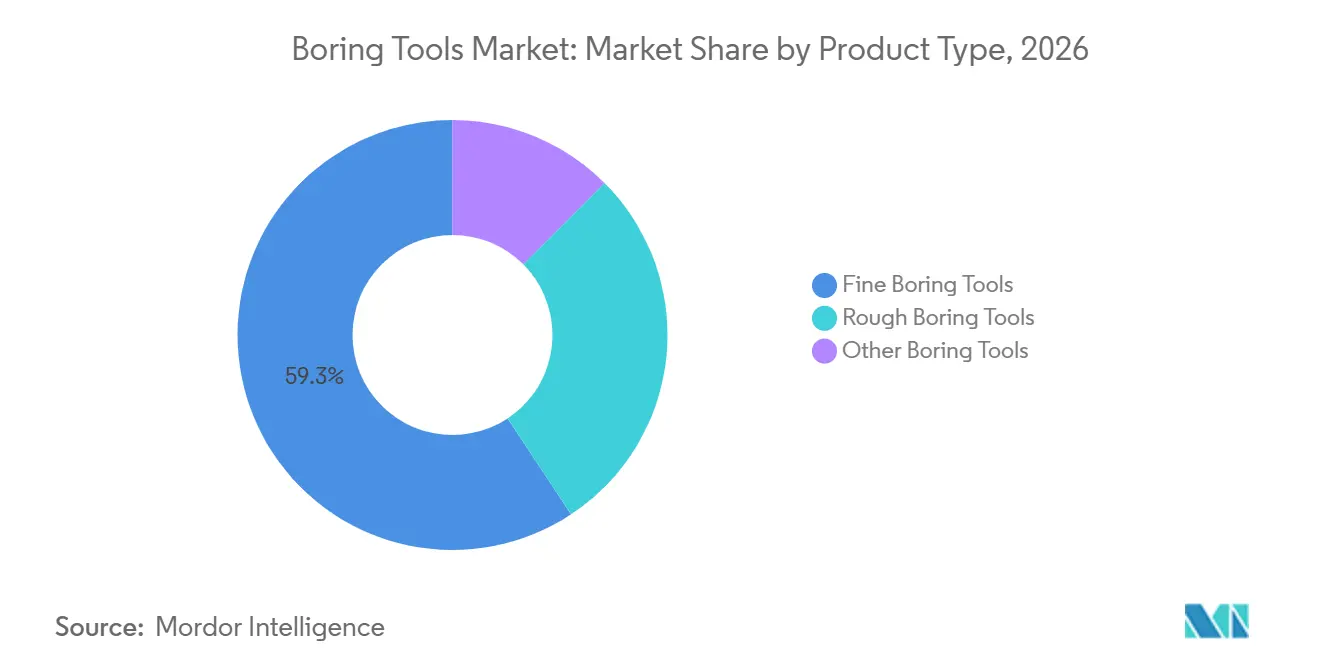
- Par type de produit, les outils d'alésage de précision ont représenté 59,3 % de la part du marché des outils d'alésage en 2026 et devraient enregistrer le CAGR le plus élevé de 5,9 % jusqu'en 2032.
- Par matériau d'outil, les outils d'alésage en carbure ont représenté 56,4 % de la part du marché des outils d'alésage en 2026, tandis que les outils d'alésage en diamant polycristallin (PCD) devraient enregistrer le CAGR le plus élevé de 6,1 % jusqu'en 2032.
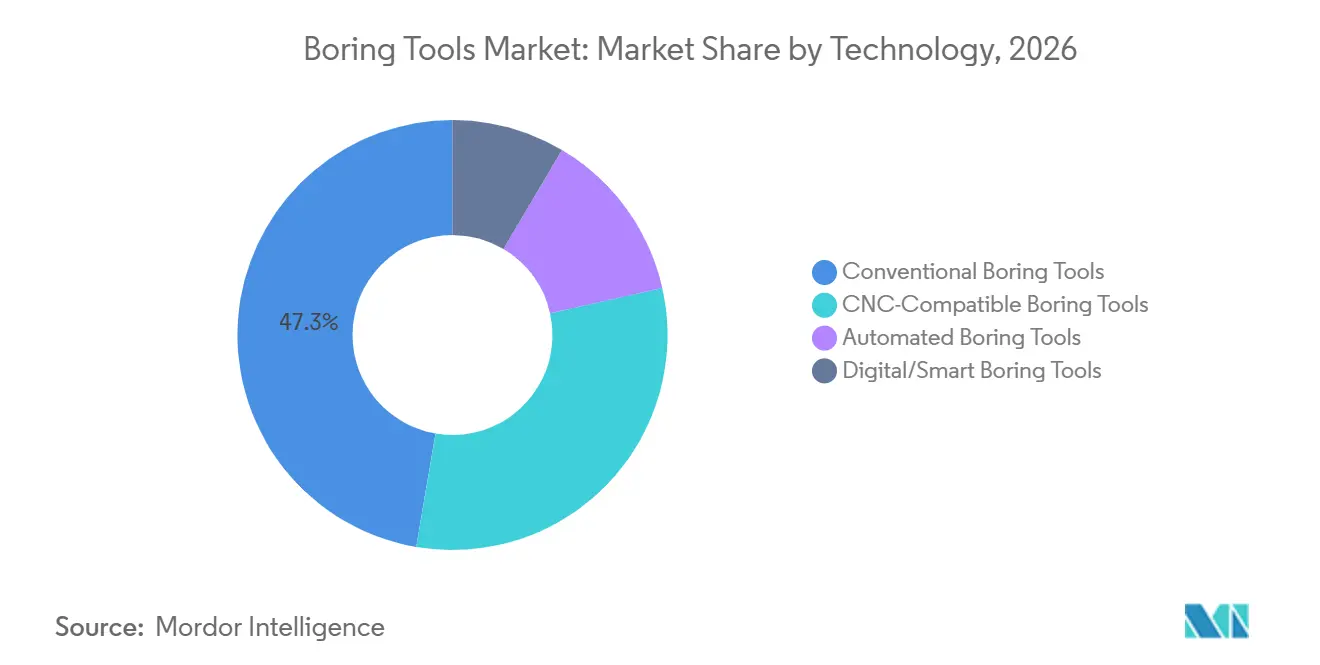
- Par technologie, les outils d'alésage compatibles CNC ont représenté 47,3 % du chiffre d'affaires du marché en 2026, tandis que les outils d'alésage numériques et intelligents devraient enregistrer le CAGR le plus élevé de 7,5 % jusqu'en 2032.
- Par configuration d'outil, les outils d'alésage à point unique ont représenté 33,1 % du chiffre d'affaires du marché en 2026, tandis que les outils d'alésage modulaires devraient enregistrer le CAGR le plus élevé de 5,7 % jusqu'en 2032.
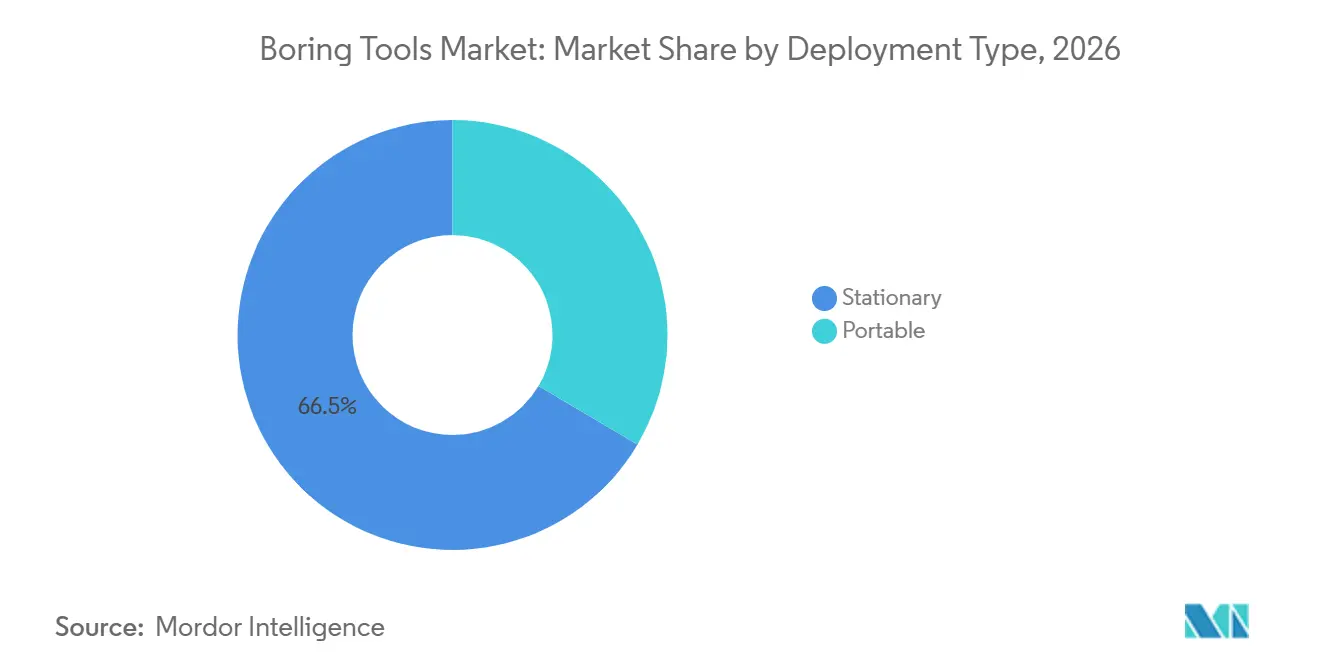
- Par type de déploiement, les outils d'alésage stationnaires ont représenté 66,5 % du chiffre d'affaires du marché en 2026, tandis que les outils d'alésage portables devraient enregistrer le CAGR le plus élevé de 6,3 % jusqu'en 2032.
- Par application, l'alésage de précision a représenté 28,6 % du chiffre d'affaires du marché en 2026, tandis que l'alésage en tunnel et souterrain devrait enregistrer le CAGR le plus élevé de 5,6 % jusqu'en 2032.
- Par utilisateur final, le secteur automobile a représenté 29,7 % du chiffre d'affaires du marché en 2026, tandis que le secteur aérospatial et de la défense devrait enregistrer le CAGR le plus élevé de 6,7 % jusqu'en 2032.
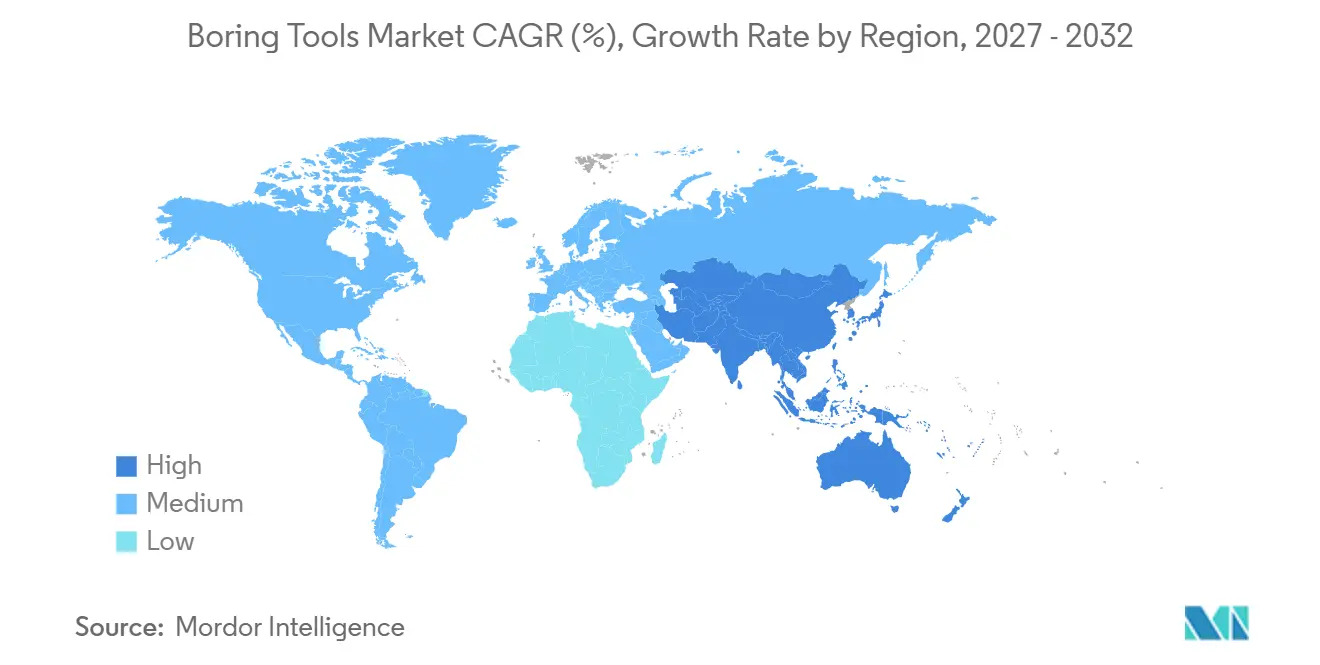
- Par géographie, l'Asie-Pacifique a représenté 39,5 % du chiffre d'affaires du marché en 2026 et devrait enregistrer le CAGR le plus élevé de 6,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Infrastructures, tunnels et expansion des réseaux de services publics | +1.1% | Mondial, avec une concentration à court terme en Asie-Pacifique et en Europe occidentale | Moyen terme (2-4 ans) |
| Adoption de l'alésage CNC et de l'usinage de précision | +0.9% | Mondial, plus fort en Amérique du Nord, en Allemagne, au Japon et en Corée du Sud | Court terme (≤ 2 ans) |
| Exploration de minéraux critiques et exploitation minière en profondeur | +0.7% | Asie-Pacifique et Amérique latine, avec des retombées en Afrique subsaharienne | Moyen terme (2-4 ans) |
| Automatisation, surveillance numérique et maintenance prédictive | +0.6% | Pôles de fabrication en Amérique du Nord, en Europe et en Asie-Pacifique | Moyen terme (2-4 ans) |
| Outillage modulaire pour des conditions géologiques variables | +0.5% | Applications mondiales d'alésage en tunnel et souterrain | Long terme (≥ 4 ans) |
| Géothermie, éolien offshore et développement énergétique souterrain | +0.4% | Asie-Pacifique, Europe du Nord et ouest des États-Unis | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion des infrastructures, des tunnels et des réseaux souterrains prolonge la demande d'outils d'alésage
Les tunnels, les réseaux de services publics et les projets souterrains connexes créent une demande récurrente de consommables d'alésage et d'outillage de remplacement. Le marché des outils d'alésage bénéficie lorsque les projets doivent gérer des conditions de roche et de sol changeantes plutôt que d'utiliser une configuration fixe unique. Les corridors de services publics plus petits pour les câbles haute tension, les réseaux de fibre optique et le chauffage urbain accroissent la pertinence des têtes modulaires et des composants interchangeables. Ces travaux diffèrent des grands tunnels de transport car ils nécessitent souvent des ajustements plus fréquents en cours d'opération. La demande qui en résulte contribue à réduire la dépendance aux cycles à court terme de l'usinage en usine. Elle offre également aux fournisseurs des opportunités de servir des entrepreneurs ayant besoin d'outils pour les travaux d'installation et de maintenance.
L'adoption de l'alésage CNC et de l'usinage de précision redéfinit le référentiel de spécification des outils
La production de véhicules électriques modifie les exigences en matière d'alésage de précision pour les boîtiers de moteurs et les composants associés. Les boîtiers en aluminium nécessitent une géométrie d'alésage contrôlée car les écarts peuvent affecter le rendement du moteur. Cela accroît la valeur des équipements compatibles CNC capables de produire des résultats reproductibles et la documentation associée. Kennametal a développé un outil d'alésage de stator fabriqué par fabrication additive qui a réduit le poids de l'outil de plus de 25 kg à 10,7 kg.[1] Les exigences de la norme ISO 9001 et les enregistrements de procédés clients renforcent également la nécessité de procédures d'usinage documentées. Le marché des outils d'alésage favorise donc les fournisseurs qui associent la conception d'outillage à un support applicatif et à des données de procédé traçables.
L'automatisation, la surveillance numérique et la maintenance prédictive redéfinissent l'économie du cycle de vie des outils
Les capteurs intégrés dans les barres d'alésage peuvent transformer un consommable conventionnel en un actif surveillé tout au long de sa durée de vie. Une étude de 2025 portant sur un cadre de jumeau numérique CNC a rapporté que la fusion multi-capteurs a amélioré les scores F1 de détection des défauts de 0,811 à 0,892 et réduit l'erreur d'estimation de la durée de vie résiduelle de 22 %.[2] Ces capacités peuvent réduire les temps d'arrêt liés aux changements d'outils et diminuer le risque de pièces rejetées. Les outils d'alésage numériques et intelligents devraient croître à un CAGR de 7,5 % jusqu'en 2031, plus rapidement que l'ensemble du marché des outils d'alésage. Le programme WGP AutoBohr en Allemagne développe une surveillance autonome pour l'alésage de pièces unitaires et les réponses des machines à l'usure.[3] La norme ISO 13399 fournit une base commune pour la représentation des données d'outils dans les chaînes d'approvisionnement multi-OEM.
La géothermie, l'éolien offshore et le développement énergétique souterrain créent une demande non cyclique
Les projets énergétiques élargissent la demande au-delà des cycles de fabrication conventionnels. Le rapport géothermique de l'AIE identifie l'outillage à compact de diamant polycristallin (PDC) comme important pour les systèmes géothermiques améliorés fonctionnant au-dessus de 400 °C.[4] La construction éolienne offshore nécessite également des systèmes d'alésage de grand diamètre pour les travaux de fondation et de monopieu. Les turbines dépassant 15 MW nécessitent des solutions d'alésage en grande profondeur spécialisées pour les grands diamètres d'alésage d'arbre principal. Une étude scientifique de 2024 a révélé que les taux d'alésage des fondations affectent sensiblement les coûts et les calendriers d'installation des parcs éoliens. Ces applications soutiennent la demande d'outillage résistant à la corrosion et aux hautes températures sur le marché des outils d'alésage.
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coûts d'outillage élevés et longue période de retour sur investissement | -0.4% | Mondial, plus aigu sur les marchés d'Asie-Pacifique et d'Amérique du Sud dominés par les PME | Court terme (≤ 2 ans) |
| Volatilité des intrants en carbure de tungstène, acier allié et diamant | -0.6% | Mondial, plus sévère sur les marchés dépendants des importations hors de Chine | Court terme (≤ 2 ans) |
| Qualification des outils dans des conditions de terrain mixtes | -0.3% | Applications mondiales d'alésage en tunnel et en exploitation minière | Moyen terme (2-4 ans) |
| Normes fragmentées pour les données de performance des outils numériques | -0.2% | Mondial, avec le plus grand effet sur les marchés d'usines intelligentes en phase initiale | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La volatilité des intrants en carbure de tungstène, acier allié et diamant crée un risque d'approvisionnement
Les intrants en carbure et en diamant sont essentiels aux performances des outils d'alésage haut de gamme, mais leurs prix et leur disponibilité peuvent limiter l'adoption. La Chine a renforcé les licences d'exportation de tungstène en janvier 2026, augmentant les besoins de planification de l'approvisionnement pour les acheteurs hors du pays. L'estimation de la demande mondiale de tungstène en première utilisation pour 2025 était de 162 kt WO₃, les carbures cémentés représentant 64 % du total.[5] Des délais de licence plus longs rendent les achats en flux tendu moins pratiques et augmentent les coûts de stockage des stocks. Les règles de défense américaines prévues pour le 1er janvier 2027 interdiront l'approvisionnement en tungstène auprès de pays désignés, entraînant des changements supplémentaires dans la chaîne d'approvisionnement. Le marché des outils d'alésage devrait récompenser les fournisseurs qui sécurisent l'approvisionnement en matériaux et gèrent les exigences de qualification pour des sources alternatives.
Les coûts d'outillage élevés et les longues périodes de retour sur investissement limitent la pénétration des outils haut de gamme
Les systèmes numériques et les produits en diamant polycristallin (PCD) ou en nitrure de bore cubique (CBN) peuvent nécessiter des périodes de retour sur investissement de plusieurs années que de nombreux ateliers de sous-traitance plus petits ne peuvent pas supporter. Les grands fournisseurs automobiles et aérospatiaux peuvent utiliser des contrats de coût total par trou pour évaluer les avantages d'une durée de vie d'outil plus longue et d'un temps d'arrêt réduit. Les opérateurs plus petits choisissent souvent des alternatives conventionnelles lorsqu'ils manquent de contrats de production à long terme prévisibles. Cela crée une clientèle à deux niveaux, avec une adoption haut de gamme concentrée parmi les fabricants plus grands et mieux financés. Les conditions géologiques mixtes créent une charge de qualification supplémentaire pour les entrepreneurs en tunnels et en services publics. Le marché des outils d'alésage peut croître en volume tandis que les fournisseurs de haute spécification font encore face à des limites sur l'expansion des marges et la pénétration haut de gamme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de produit :
l'alésage de précision ancre l'usinage de précision à haute margeLes outils d'alésage de précision ont représenté 59,3 % du chiffre d'affaires par type de produit en 2026 et devraient se développer à un CAGR de 5,9 % jusqu'en 2032. Ce groupe de produits a donc mené à la fois la valeur actuelle et la croissance projetée au sein de la taille du marché des outils d'alésage pour les types de produits. Sa position reflète son utilisation dans l'usinage des groupes motopropulseurs électriques automobiles, la finition du titane aérospatial et la finition des alésages industriels. Ces applications nécessitent des tolérances de diamètre strictes, notamment ±0,002 mm ou plus strictes dans certains référentiels qualité documentés. Les exigences des normes AS9100 et ISO 9001 rendent également le contrôle des procédés pertinent pour la sélection des fournisseurs. Les fournisseurs d'outils d'alésage de précision peuvent se différencier par la constance, la durée de vie des outils, l'ingénierie applicative et les performances documentées.
Les outils d'alésage grossier assurent l'étape antérieure d'enlèvement de matière dans les processus d'usinage en plusieurs étapes. Leur demande suit l'activité dans les composants de machines de construction, les grands blocs moteurs et les boîtiers de têtes de coupe des tunneliers. Les outils combinés d'alésage-dressage servent des géométries spécialisées dans les corps de vannes pour le pétrole et le gaz et la production d'alésages de moteurs marins. Kennametal a introduit le KAF82 en septembre 2026, un grade de carbure de tungstène entièrement dense fabriqué par fabrication additive destiné aux outils de finition de trous. La société a déclaré que le procédé peut réduire le délai de production d'outils personnalisés de plusieurs mois à quelques semaines. Les contrats aérospatiaux et automobiles restent concentrés parmi les fournisseurs qui satisfont aux exigences formelles de qualification et de capabilité des procédés.

Par matériau d'outil :
le carbure domine mais le diamant polycristallin (PCD) gagne du terrain comme voie de montée en gammeLes outils d'alésage en carbure ont représenté 56,4 % du chiffre d'affaires par matériau d'outil en 2026. Cela a donné au carbure la plus grande part du marché des outils d'alésage parmi les matériaux d'outils car il équilibre dureté et coût pour les pièces en acier, fonte et aluminium. L'acier rapide (HSS) reste pertinent pour les ateliers de sous-traitance à faible volume où le coût d'achat a plus de poids que les performances de l'outil. Les outils d'alésage en céramique supportent l'usinage à sec à grande vitesse des aciers trempés. Les plaquettes CBN sont utilisées dans les applications d'acier trempé et de superalliages à base de nickel, notamment la finition des turbines aérospatiales et énergétiques. Chaque matériau sert un équilibre différent entre le coût initial de l'outil, la résistance à l'usure, la qualité de finition et la vitesse d'usinage.
Les outils d'alésage en PCD devraient se développer à un CAGR de 6,1 % jusqu'en 2032. Cette croissance reflète l'augmentation de l'usinage des matériaux non ferreux et composites dans les véhicules électriques et la production aérospatiale. Le PCD peut offrir une durée de vie d'outil plus longue dans l'aluminium, les matériaux composites à fibres de carbone (CFRP) et les composites à matrice métallique que le carbure dans les opérations à grand volume. Le prix initial plus élevé peut être compensé par un coût par trou inférieur lorsque les intervalles de remplacement sont plus longs. Mitsubishi Materials a introduit de nouvelles barres d'alésage de petit diamètre en carbure monobloc et en acier pour les tours automatiques de type suisse en 2026. Le lancement soutient le travail de micro-pièces de précision pour les clients des dispositifs médicaux et de l'électronique.
Par technologie :
les outils d'alésage CNC restent la base volumique tandis que les systèmes numériques mènent la croissanceLes outils d'alésage compatibles CNC ont représenté 47,3 % du chiffre d'affaires technologique en 2026. Ils constituent la base volumique du marché des outils d'alésage car les centres d'usinage CNC sont largement utilisés dans la production automobile, aérospatiale et industrielle. Les outils conventionnels restent pertinents dans les régions en développement et pour les travaux en petites séries. Les systèmes d'alésage automatisés gagnent du terrain dans les cellules de production automobile à haut débit. Ensemble, ces catégories soutiennent une demande stable et financent l'investissement dans des plateformes d'outils avancées. Les fournisseurs d'outils doivent encore adapter leurs produits aux commandes des machines, aux enregistrements de qualité et aux flux de production.
Les outils d'alésage numériques et intelligents devraient croître à un CAGR de 7,5 % jusqu'en 2032. Les capteurs de vibration intégrés et la transmission sans fil peuvent alerter les systèmes d'exécution de fabrication sur l'usure avant qu'un rejet dimensionnel ne se produise. Cela favorise des taux de rebut plus faibles et moins d'arrêts machine dans les travaux de précision. Une publication académique de 2026 a décrit des méthodes de jumeau numérique de tête de coupe pour l'optimisation de la conception et de la simulation d'assemblage. La norme ISO 13399 reste pertinente pour l'échange de données dans les chaînes d'approvisionnement multi-OEM. L'interopérabilité fragmentée reste un frein là où la mise en œuvre des usines intelligentes en est à un stade précoce.
Par configuration d'outil :
les systèmes d'alésage modulaires gagnent du terrain à mesure que la flexibilité de production devient critiqueLes outils d'alésage à point unique ont représenté 33,1 % du chiffre d'affaires par configuration en 2026. Leur large utilisation dans le tournage d'alésages cylindriques standard a établi la plus grande part du marché des outils d'alésage parmi les catégories de configuration. Les outils multipoints soutiennent l'ébauche et la semi-finition dans l'usinage des blocs-cylindres automobiles. Les outils réglables offrent une flexibilité de diamètre dans les ateliers avec des changements fréquents. Les outils fixes offrent une stabilité dans la production à grand volume d'une seule taille d'alésage. Ces alternatives répondent à différents besoins en matière de flexibilité, de débit, de temps de réglage et de répétabilité dimensionnelle.
Les outils d'alésage modulaires devraient croître à un CAGR de 5,7 % jusqu'en 2032. Les séries de production plus courtes et l'expansion des plateformes de véhicules électriques accroissent la valeur de l'outillage à changement rapide qui limite les temps d'arrêt des machines. Kennametal a élargi son système de perçage modulaire au printemps 2026 avec de nouvelles géométries de canaux de refroidissement et une compatibilité d'adaptateur plus large. Ce développement montre que la gamme d'adaptateurs et la compatibilité du système deviennent des facteurs de différenciation des produits. Les conceptions de fonctionnement adaptatif pointent également vers des systèmes capables de répondre à des conditions changeantes. De telles capacités sont particulièrement pertinentes dans les travaux en tunnel et souterrains, où les conditions du terrain peuvent varier au sein d'un même projet.
Par type de déploiement :
les outils d'alésage portables s'étendent à la demande sur le terrain au-delà de l'atelierLes outils d'alésage stationnaires ont représenté 66,5 % du chiffre d'affaires par type de déploiement en 2026. Cette part du marché mondial des outils d'alésage reflète la concentration des travaux automobiles, aérospatiaux et de machines industrielles sur des plateformes machines fixes. Les aléseuses horizontales et verticales offrent rigidité et contrôle des vibrations dans les environnements d'usine. Ces conditions sont importantes pour les composants nécessitant une géométrie d'alésage reproductible. Les équipements stationnaires constituent la base volumique durable pour les applications d'usinage. Ils soutiennent également les relations d'achat établies entre les fournisseurs d'outils et les opérateurs d'usine.
Les outils d'alésage portables devraient croître à un CAGR de 6,3 % jusqu'en 2032. Ils servent la maintenance sur le terrain, la construction de tunnels et de réseaux de services publics, et l'extraction de ressources là où les pièces ne peuvent pas être déplacées vers un centre d'usinage. Vedanta a mis en service le premier appareil portable haute vitesse de l'Inde pour l'exploration de minéraux critiques au Chhattisgarh en août 2026. La société a déclaré que l'appareil peut forer jusqu'à 1 000 mètres, contre une plage typique de 300 à 400 mètres. Cette application montre pourquoi les performances des équipements de terrain sont importantes lorsque les programmes d'exploration s'enfoncent plus profondément.
Par application :
l'alésage de précision mène la valeur tandis que l'alésage en tunnel et souterrain stimule la croissance en volumeL'alésage de précision a représenté 28,6 % du chiffre d'affaires par application en 2026. Il a mené la part du marché des outils d'alésage par application car les contrats automobiles et aérospatiaux spécifient souvent des outils haut de gamme et des cycles de remplacement plus courts. L'agrandissement et la finition des trous sont utilisés dans les opérations intermédiaires et finales pour les composants de moteurs, les boîtiers de transmission et les pièces structurelles d'aéronefs. L'alésage grossier soutient l'enlèvement initial de matière dans le génie lourd. Le forage de roche utilise des outils d'alésage à percussion dans les mines, les carrières et la pénétration des formations géothermiques. La demande par application combine donc des travaux de finition à haute valeur ajoutée avec des exigences d'enlèvement de matière lourde et de pénétration du sol.
L'alésage en tunnel et souterrain devrait croître à un CAGR de 5,6 % jusqu'en 2032. China Railway Science & Industry Group et l'Université Tsinghua ont lancé une machine d'alésage et de dynamitage à Wuhan en août 2026. La machine combine des méthodes de tunnelage à pleine section avec des capacités intégrées de forage et de dynamitage pour des conditions géologiques mixtes et très complexes. Les systèmes hybrides peuvent créer une demande pour des configurations opérant à la fois dans la roche dure et dans les terrains plus meubles. Cela fait de l'adaptabilité une exigence importante pour les fournisseurs servant les projets souterrains.
Par utilisateur final :
l'automobile conserve son échelle tandis que l'aérospatiale définit la thèse de croissance haut de gammeL'automobile a représenté 29,7 % du chiffre d'affaires par utilisateur final en 2026. Cela a fait de l'automobile la plus grande source de taille du marché des outils d'alésage parmi les groupes d'utilisateurs finaux répertoriés. La demande provient des blocs moteurs, des culasses, des boîtiers de transmission et des boîtiers de moteurs électriques. Les machines générales constituent la deuxième catégorie en importance et comprennent les pompes, les compresseurs et les boîtes de vitesses. La construction et l'exploitation minière créent une demande liée à l'intensité des infrastructures. Les clients de l'énergie, du pétrole et du gaz, et du secteur maritime nécessitent des outils pour les carters de turbines, les corps de vannes et la finition des alésages de moteurs de navires.
L'aérospatiale et la défense devraient croître à un CAGR de 6,7 % jusqu'en 2032. Les carnets de commandes de Boeing et Airbus dépassaient 10 000 appareils, soutenant la future capacité de précision pour les cadres en titane, les longerons d'ailes et les carters de turbines. Les exigences de la norme AS9100 Rev D administrées par le Groupe international de qualité aérospatiale exigent des études de capabilité des procédés de la part des fournisseurs. Cela renforce les barrières à l'approvisionnement pour les fournisseurs sans les certifications nécessaires. Le segment favorise les outils capables de maintenir la précision dans l'usinage du titane et des superalliages. Il soutient également les ventes de produits avec des cycles de qualification plus longs et des exigences d'ingénierie applicative plus importantes.
Analyse géographique
Marché des Outils de Forage en Asie-Pacifique
L'Asie-Pacifique détenait 39,5 % du chiffre d'affaires mondial en 2026 et devrait croître à un CAGR de 6,1 % jusqu'en 2032. La région représente donc à la fois la part de marché la plus importante et la géographie majeure à la croissance la plus rapide pour le marché des outils de forage. La Chine soutient la demande grâce à la fabrication automobile, à l'activité de l'aviation commerciale et à la production aérospatiale liée à la défense. L'Inde est un centre de demande secondaire émergent avec une base de machines à commande numérique en expansion. Le Vietnam, l'Indonésie et la Thaïlande ajoutent également de la demande à mesure que les équipementiers automobiles japonais et coréens développent leurs approvisionnements régionaux.
Marché des Outils de Forage en Asie-Pacifique, en Amérique du Nord et en Europe
L'AIE a rapporté que l'Asie-Pacifique était la seule grande région à avoir augmenté ses dépenses d'exploration de minéraux critiques en 2025, avec une hausse de 20 %. Cela soutient les achats d'outils de forage portables en Australie, en Indonésie et dans les territoires d'Asie centrale. L'Amérique du Nord et l'Europe restent le segment technologique haut de gamme pour le marché des outils de forage. La demande nord-américaine est concentrée dans l'usinage aérospatial, les boîtiers de moteurs électriques et la maintenance énergétique. L'Allemagne soutient la demande européenne grâce à l'usinage de précision, tandis que la France, l'Italie, le Royaume-Uni et la Pologne contribuent par leurs activités aérospatiales, de défense et de génie lourd.
Marché des Outils de Forage dans les Amériques et en EMEA
Les restrictions américaines sur l'approvisionnement en tungstène prévues pour janvier 2027 reconfigurent les plans d'approvisionnement en carbure. Les producteurs européens tiennent également compte des exigences de la loi sur les matières premières critiques lors de la planification de leurs stratégies d'approvisionnement. Le Moyen-Orient génère une demande liée à l'usinage de composants pétroliers et gaziers ainsi qu'aux travaux d'infrastructure en Arabie saoudite et aux Émirats arabes unis. La demande africaine est liée aux programmes d'exploration du cuivre, des éléments du groupe du platine et des terres rares en Afrique du Sud, en Égypte, au Nigeria et au Maroc. Le Brésil, le Chili et le Pérou soutiennent la demande sud-américaine grâce au développement du cuivre et du lithium. Stillwater Critical Minerals a élargi son programme d'exploration 2026 à Stillwater West dans le Montana en ajoutant un troisième appareil de forage.
Paysage concurrentiel
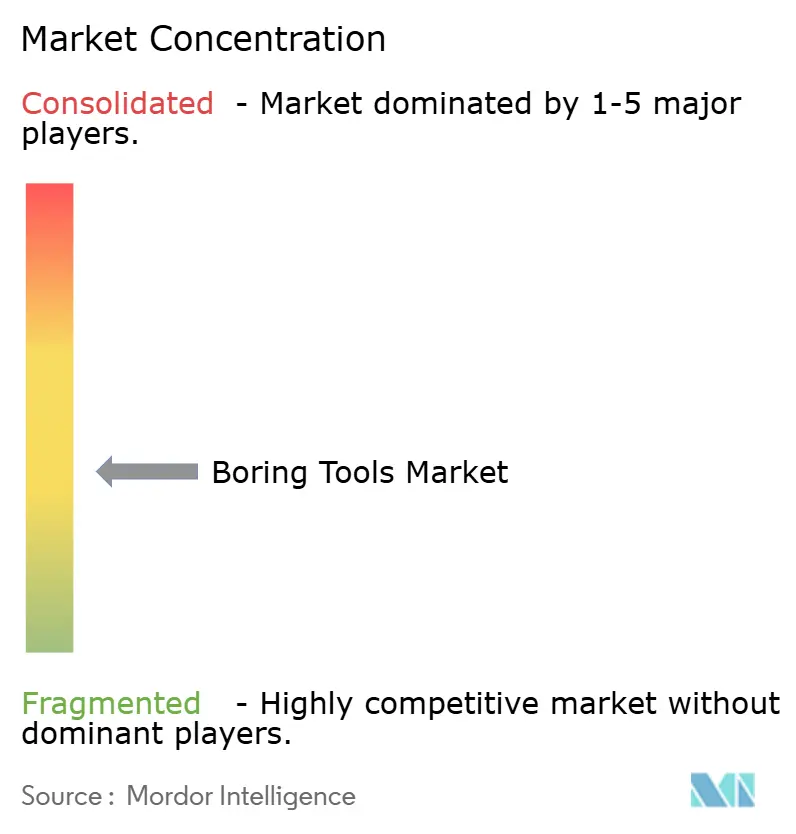
Le marché mondial des outils d'alésage est modérément fragmenté car aucun fournisseur ne détient une position dominante à la fois dans l'usinage de précision et dans l'alésage en tunnel ou souterrain. Kennametal, Sandvik Coromant et Mitsubishi Materials se font concurrence dans l'usinage de précision grâce aux performances des grades de carbure, aux capacités numériques et au support applicatif. Herrenknecht, Epiroc et Sandvik Mining and Rock Solutions opèrent dans les équipements de tunnel et souterrains à forte intensité capitalistique. Boart Longyear et Mincon servent les consommables de forage d'exploration. Les fournisseurs chinois, taïwanais et sud-coréens se font concurrence dans les applications de grade standard. Leur présence pèse sur les marges des fournisseurs européens et nord-américains qui se concentrent sur les spécifications haut de gamme.
La concurrence est de plus en plus centrée sur la technologie et les capacités plutôt que sur la seule gamme de produits. Mincon a conclu une collaboration exclusive de 3 ans avec Epiroc pour intégrer sa technologie d'impact hybride dans les appareils de forage de trous de mine en surface Epiroc Pit Viper. L'accord élargit la portée du marché sans acquisition complète. Kennametal a introduit le KAF82 en septembre 2026 pour fournir un grade de carbure de tungstène entièrement dense fabriqué par fabrication additive pour les outils de finition de trous. La société a déclaré que le procédé a réduit les délais de production personnalisée de plusieurs mois à quelques semaines.
Les architectures d'outils numériques basées sur la norme ISO 13399 peuvent augmenter les coûts de changement de fournisseur pour les clients qui opèrent des chaînes d'approvisionnement multi-OEM. Les systèmes de processus ISO 14001 et connexes comptent également lorsque les clients évaluent la capacité des fournisseurs. Sandvik a achevé la montée en puissance de l'automatisation sur son site de fabrication de Tampere en septembre 2026 après un programme d'investissement de 260 millions SEK. La société a déclaré que le programme a augmenté la capacité de forage de roche de 25 %, avec un potentiel supplémentaire de 20 %. Un approvisionnement solide en matériaux, une intégration numérique et une expertise applicative sont susceptibles de déterminer les performances dans le segment haut de gamme.
Leaders du secteur des outils d'alésage
-
Sandvik AB
-
Epiroc AB
-
Atlas Copco Group
-
Kennametal Inc.
-
Boart Longyear
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Outils de Forage Entreprises couvertes dans ce rapport
- Atlas Copco Group
- Baker Hughes Company
- Boart Longyear
- Bosch
- Caterpillar Inc.
- Epiroc AB
- Halliburton Company
- Herrenknecht AG
- Hilti Corporation
- Kennametal Inc.
- Komatsu Ltd.
- Makita Corporation
- Milwaukee Tool
- Mincon Group PLC
- Mitsubishi Materials Corporation
- NOV Inc.
- Robit PLC
- Sandvik
- SLB
- Stanley Black & Decker, Inc.
Développements industriels récents dans Marché des Outils de Forage
- Septembre 2026 : Kennametal Inc. a introduit le KAF82, le premier grade de carbure de tungstène entièrement dense à l'échelle commerciale développé spécifiquement pour la fabrication additive d'outils de coupe des métaux. La technologie permet de produire en quelques semaines plutôt qu'en plusieurs mois des outils de finition de trous et d'alésage personnalisés avec des géométries complexes et des canaux de refroidissement optimisés, réduisant considérablement les délais de livraison.
- Septembre 2026 : Sandvik AB a annoncé que son programme d'investissement de 260 millions SEK (environ 25 à 27 millions USD) sur le site de fabrication de foreuses de roche de Tampere, en Finlande, était entré en phase de montée en puissance de la production. Le programme comprenait une extension d'usine de 1 600 m² en 2024, l'installation de nouvelles machines-outils en 2025 et le déploiement de systèmes d'automatisation avancés en 2026.
- Août 2026 : China Railway Science & Industry Group, en collaboration avec l'Université Tsinghua, a dévoilé à Wuhan la première machine d'alésage et de dynamitage (BBM) au monde. L'équipement combine la technologie des tunneliers (TBM) avec des méthodes intégrées de forage et de dynamitage, permettant des opérations dans des formations géologiques mixtes et très complexes.
- Juin 2026 : Sandvik AB a lancé l'unité de marteau en grappe Tundo RH700 pour augmenter l'utilisation des flottes de foreuses en trou (ITH) longhole existantes des séries DU300 et DU400. Le système modulaire permet aux opérateurs de passer du forage de production au relevage de fente mécanisé en utilisant le même appareil de forage et le même outillage, éliminant ainsi le besoin d'équipements dédiés.
Périmètre du rapport mondial sur le marché des outils d'alésage
Les outils d'alésage sont des outils d'usinage de précision utilisés pour agrandir, finir et dimensionner avec précision des trous préexistants dans des métaux, des composites et d'autres matériaux d'ingénierie. Ils sont conçus pour améliorer la précision du diamètre des trous, l'état de surface, la concentricité et les tolérances dimensionnelles dans les opérations de fabrication. Les outils d'alésage comprennent les barres d'alésage, les têtes d'alésage et les systèmes d'outillage modulaires couramment utilisés dans les machines-outils CNC, les tours, les centres d'usinage et les aléseuses spécialisées. Ces outils sont largement utilisés dans des secteurs tels que l'automobile, l'aérospatiale, l'énergie, le pétrole et le gaz, les équipements de construction et la fabrication industrielle, où un usinage interne de haute précision est requis.
Le marché mondial des outils d'alésage est segmenté par type de produit, matériau d'outil, technologie, configuration d'outil, type de déploiement, application, utilisateur final et géographie. Par type de produit, le marché est segmenté en outils d'alésage de précision, outils d'alésage grossier et autres outils d'alésage. Par matériau d'outil, le marché est segmenté en carbure, acier rapide (HSS), diamant polycristallin (PCD), nitrure de bore cubique (CBN), céramique et autres matériaux. Par technologie, le marché est segmenté en outils d'alésage conventionnels, outils d'alésage compatibles CNC, outils d'alésage automatisés et outils d'alésage numériques/intelligents. Par configuration d'outil, le marché est segmenté en outils d'alésage à point unique, outils d'alésage multipoints, outils d'alésage réglables, outils d'alésage fixes et outils d'alésage modulaires. Par type de déploiement, le marché est segmenté en outils d'alésage portables et stationnaires. Par application, le marché est segmenté en agrandissement de trou, alésage de précision, alésage grossier, opérations de finition, alésage en tunnel et souterrain, forage de roche et autres applications. Par utilisateur final, le marché est segmenté en automobile, machines générales, aérospatiale et défense, construction et exploitation minière, énergie et électricité, pétrole et gaz, maritime, fabrication industrielle et autres. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des outils d'alésage dans 31 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions ont été fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Outils d'alésage de précision |
| Outils d'alésage grossier |
| Autres outils d'alésage |
| Carbure |
| Acier rapide (HSS) |
| Diamant polycristallin (PCD) |
| Nitrure de bore cubique (CBN) |
| Céramique |
| Autres matériaux |
| Outils d'alésage conventionnels |
| Outils d'alésage compatibles CNC |
| Outils d'alésage automatisés |
| Outils d'alésage numériques/intelligents |
| Outils d'alésage à point unique |
| Outils d'alésage multipoints |
| Outils d'alésage réglables |
| Outils d'alésage fixes |
| Outils d'alésage modulaires |
| Portable |
| Stationnaire |
| Agrandissement de trou |
| Alésage de précision |
| Alésage grossier |
| Opérations de finition |
| Alésage en tunnel et souterrain |
| Forage de roche |
| Autres applications |
| Automobile |
| Machines générales |
| Aérospatiale et défense |
| Construction et exploitation minière |
| Énergie et électricité |
| Pétrole et gaz |
| Maritime |
| Fabrication industrielle |
| Autres |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Reste de l'Amérique du Nord | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Pérou | |
| Reste de l'Amérique du Sud | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient | Arabie saoudite |
| Émirats arabes unis | |
| Qatar | |
| Jordanie | |
| Turquie | |
| Reste du Moyen-Orient | |
| Afrique | Afrique du Sud |
| Égypte | |
| Maroc | |
| Nigeria | |
| Reste de l'Afrique |
| Par type de produit | Outils d'alésage de précision | |
| Outils d'alésage grossier | ||
| Autres outils d'alésage | ||
| Par matériau d'outil | Carbure | |
| Acier rapide (HSS) | ||
| Diamant polycristallin (PCD) | ||
| Nitrure de bore cubique (CBN) | ||
| Céramique | ||
| Autres matériaux | ||
| Par technologie | Outils d'alésage conventionnels | |
| Outils d'alésage compatibles CNC | ||
| Outils d'alésage automatisés | ||
| Outils d'alésage numériques/intelligents | ||
| Par configuration d'outil | Outils d'alésage à point unique | |
| Outils d'alésage multipoints | ||
| Outils d'alésage réglables | ||
| Outils d'alésage fixes | ||
| Outils d'alésage modulaires | ||
| Par type de déploiement | Portable | |
| Stationnaire | ||
| Par application | Agrandissement de trou | |
| Alésage de précision | ||
| Alésage grossier | ||
| Opérations de finition | ||
| Alésage en tunnel et souterrain | ||
| Forage de roche | ||
| Autres applications | ||
| Par utilisateur final | Automobile | |
| Machines générales | ||
| Aérospatiale et défense | ||
| Construction et exploitation minière | ||
| Énergie et électricité | ||
| Pétrole et gaz | ||
| Maritime | ||
| Fabrication industrielle | ||
| Autres | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Reste de l'Amérique du Nord | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Pérou | ||
| Reste de l'Amérique du Sud | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient | Arabie saoudite | |
| Émirats arabes unis | ||
| Qatar | ||
| Jordanie | ||
| Turquie | ||
| Reste du Moyen-Orient | ||
| Afrique | Afrique du Sud | |
| Égypte | ||
| Maroc | ||
| Nigeria | ||
| Reste de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelles sont les prévisions pour le marché des outils d'alésage jusqu'en 2032 ?
Le marché des outils d'alésage devrait croître de 6,54 milliards USD en 2027 à 8,44 milliards USD d'ici 2032 à un CAGR de 5,23 %.
Quel type de produit mène la demande d'outils d'alésage ?
Les outils d'alésage de précision ont détenu la plus grande part du chiffre d'affaires par type de produit à 59,3 % en 2026 et devraient croître à un CAGR de 5,9 % jusqu'en 2032.
Pourquoi les outils d'alésage numériques et intelligents gagnent-ils en adoption ?
Les outils numériques et intelligents utilisent les données de condition pour identifier l'usure, réduire les temps d'arrêt et limiter les pièces rejetées. Ils devraient croître à un CAGR de 7,5 % jusqu'en 2032.
Quelle région présente les meilleures perspectives pour les outils d'alésage ?
L'Asie-Pacifique a mené le chiffre d'affaires mondial avec une part de 39,5 % en 2026 et devrait croître à un CAGR de 6,1 % jusqu'en 2032.
Quel utilisateur final présente les meilleures perspectives de croissance ?
L'aérospatiale et la défense devraient croître à un CAGR de 6,7 % jusqu'en 2032, soutenues par les exigences d'usinage de précision pour les composants d'aéronefs.