
Tamanho e Participação do Mercado de Pellets de Biomassa
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
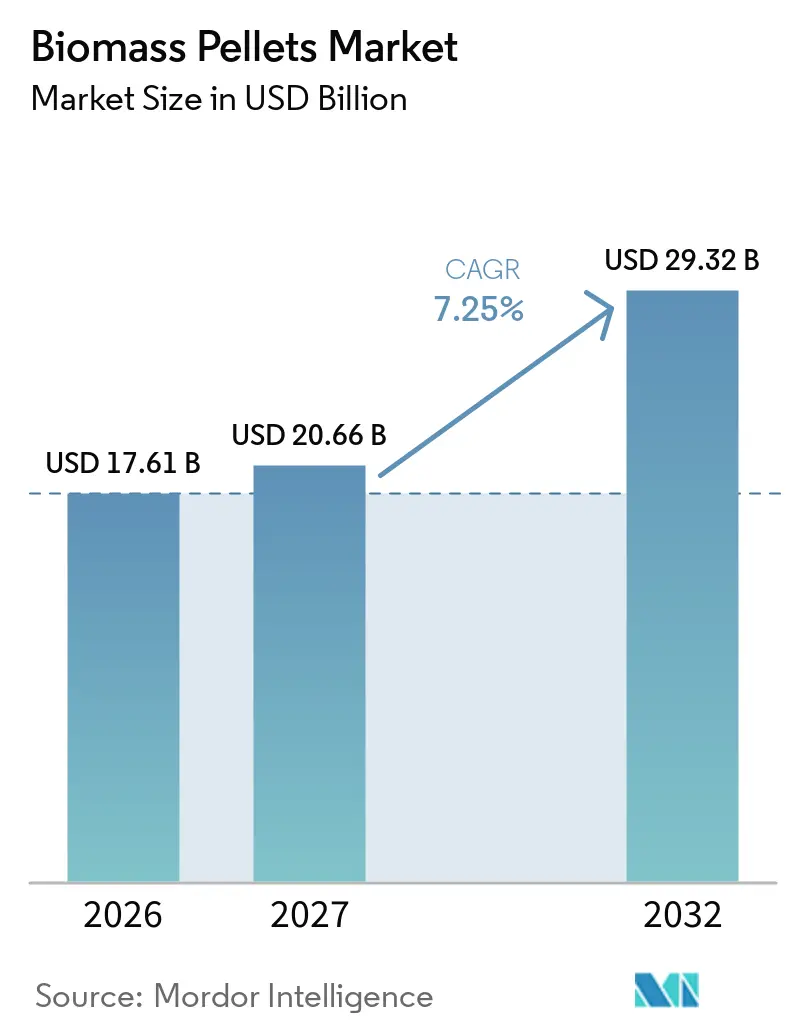
| Tamanho do Mercado (2027) | 20.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 29.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.25 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Europa |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Pellets de Biomassa por Mordor Intelligence
O tamanho do mercado global de pellets de biomassa deve crescer de 17,61 bilhões de USD em 2026 para 20,66 bilhões de USD em 2027 e está previsto para atingir 29,32 bilhões de USD até 2032, a um CAGR de 7,25% no período 2027-2032. O mercado é sustentado por metas de energia renovável na Europa e programas de desativação de carvão no Leste Asiático. A RED III endureceu os critérios de sustentabilidade e de economia de gases de efeito estufa para instalações de energia de biomassa, direcionando a aquisição para cadeias de fornecimento de pellets certificados. Em janeiro de 2026, os Países Baixos publicaram seu Verificatieprotocol RED 2026, estendendo a conformidade com a RED III às instalações SDE++ que anteriormente estavam isentas sob regras de subsídio anteriores. Essas regulamentações aumentaram a importância do rastreamento de origem no mercado de pellets de biomassa e favorecem produtores com capacidades estabelecidas de certificação e logística. A demanda de usinas de energia existentes proporciona estabilidade de volume, enquanto o aquecimento residencial, a energia de distrito e os produtos torreficados criam oportunidades distintas com diferentes requisitos de aquisição.
Principais Conclusões do Relatório
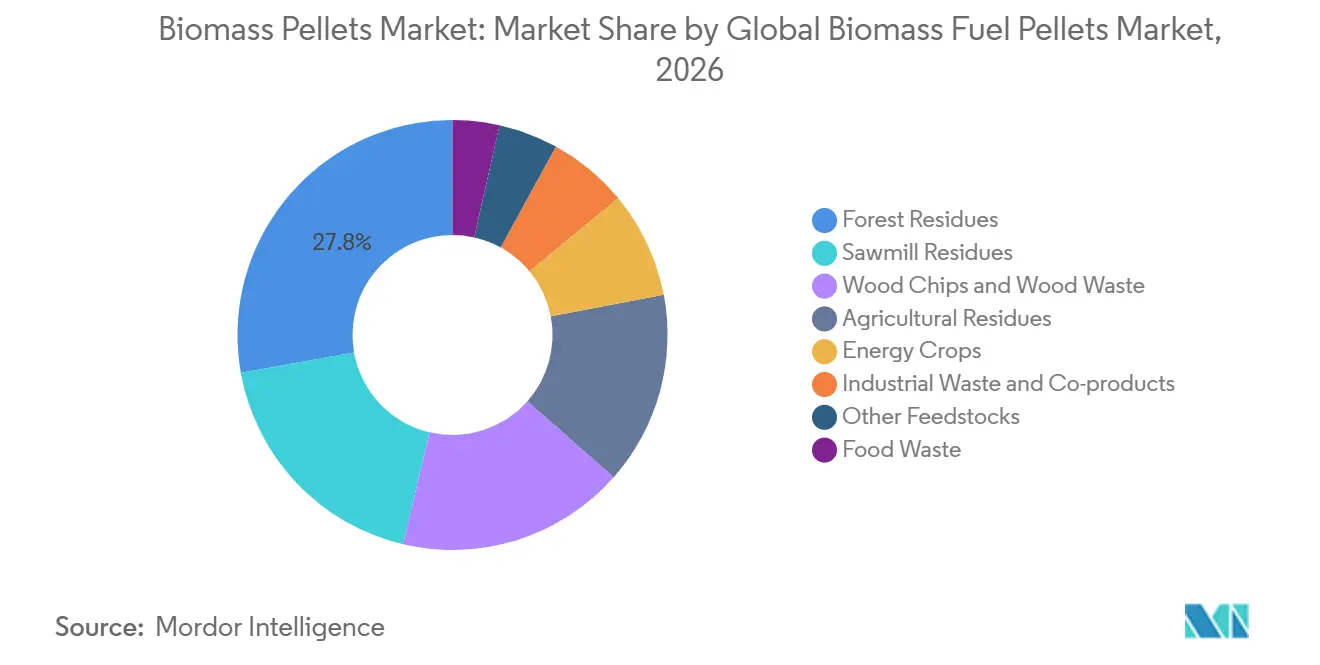
- Por matéria-prima, os resíduos florestais representaram 27,8% da participação do mercado de pellets de biomassa em 2026, enquanto os resíduos agrícolas têm previsão de crescer a um CAGR de 7,5% até 2032.
- Por tipo de pellet, os pellets de madeira representaram 80,2% da participação do mercado de pellets de biomassa em 2026, enquanto os pellets de biomassa torreficada têm previsão de crescer a um CAGR de 8,6% até 2032.
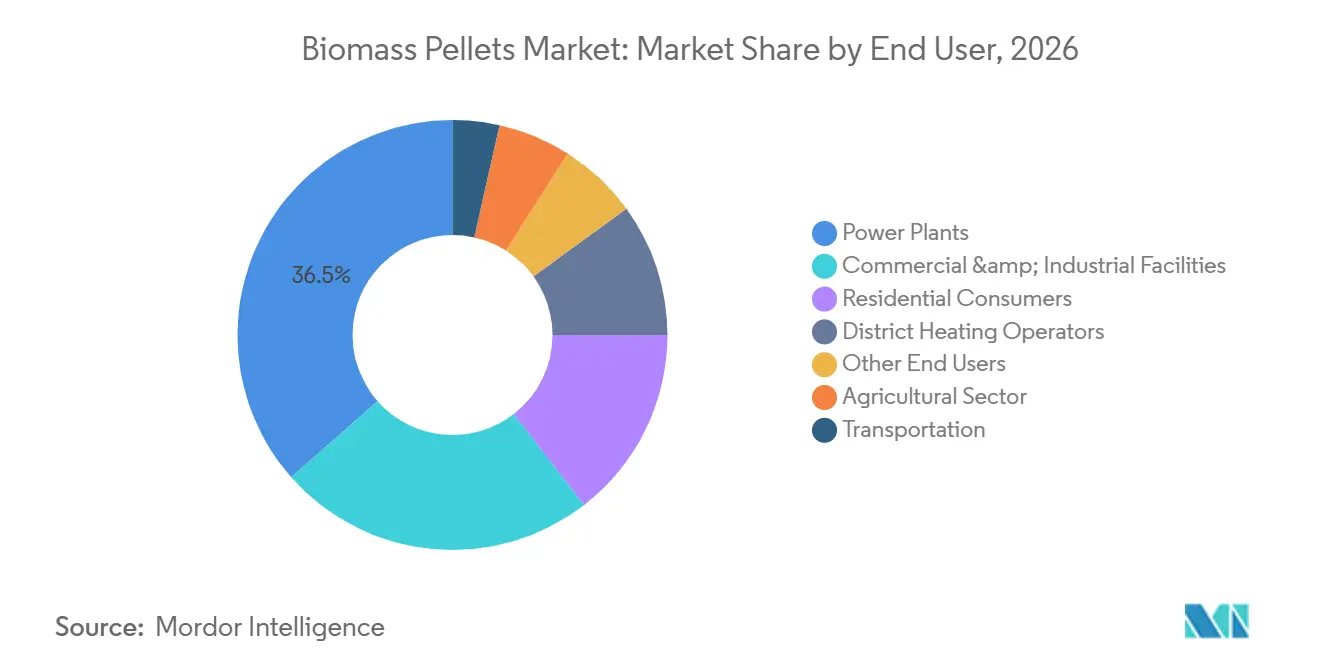
- Por usuário final, as usinas de energia representaram 36,5% da demanda em 2026, enquanto o segmento de transporte tem previsão de crescer a um CAGR de 8,2% até 2032.
- Por geografia, a Europa representou 31,7% da receita em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 9,5% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Mandatos de Calor Renovável e Descarbonização | +2.0% | Global, mais forte na UE, Reino Unido e Japão | Médio prazo (2-4 anos) |
| Conversões de Carvão para Biomassa e Expansão de Cogeração | +1.5% | Europa, Japão e Coreia do Sul | Médio prazo (2-4 anos) |
| Demanda Asiática de Coqueima e Contratos de Fornecimento de Longo Prazo | +1.2% | Ásia-Pacífico, com vínculos de fornecimento da América do Norte | Longo prazo (≥ 4 anos) |
| Valorização de Resíduos Agrícolas e Industriais | +0.9% | Índia, Vietnã, Indonésia e América do Sul | Longo prazo (≥ 4 anos) |
| Prêmios de Rastreabilidade EUDR e Consolidação de Fornecedores | +0.4% | Mercados de importação da UE e do Reino Unido | Curto prazo (≤ 2 anos) |
| Peletização Agrícola Móvel e Retrofits de Caldeiras Híbridas | +0.3% | Índia, Brasil e mercados rurais do Sudeste Asiático | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Mandatos de Calor Renovável e Descarbonização
A RED III prioriza os usos materiais da biomassa lenhosa em detrimento do uso energético, o que limita a disponibilidade de madeira primária para a produção de pellets na União Europeia.[1] A diretiva exige que as instalações de biomassa acima de 20 MW de entrada térmica demonstrem pelo menos 80% de economia de gases de efeito estufa. Esse requisito direciona o investimento no mercado de pellets de biomassa para coprodutos de serraria, resíduos florestais e resíduos agrícolas. A PEFC emitiu a norma ST 5002:2025 em maio de 2025 para estabelecer requisitos de cadeia de custódia para biomassa florestal sob os critérios revisados da RED III.[2] A Comissão Europeia iniciou procedimentos de infração em julho de 2025 contra todos os Estados-Membros da UE, exceto a Dinamarca, por não cumprirem o prazo de transposição da RED III de abril de 2025. Os fornecedores da América do Norte, dos países bálticos e do Sudeste Asiático devem atender a esses padrões para manter o acesso aos compradores de serviços públicos europeus, o que aumenta o valor do fornecimento certificado baseado em resíduos.
Conversões de Carvão para Biomassa e Expansão de Cogeração
A conversão de carvão para biomassa pode gerar grande demanda de pellets ao utilizar a infraestrutura de geração existente, em vez de exigir plantas inteiramente novas. A Usina de Energia Drax operará sob um Contrato por Diferença de baixo carbono de abril de 2027 a março de 2031, a um preço de exercício de GBP 157/MWh.[3] Esse arranjo proporciona visibilidade de receita plurianual para a cadeia de fornecimento do mercado de pellets de biomassa. A Usina de Energia Drax também concluiu uma revisão estratégica de suas operações canadenses após uma baixa contábil de GBP 337 milhões, o que pode redirecionar volumes canadenses para compradores asiáticos. A Idemitsu Kosan iniciou operações comerciais em sua planta de pellets pretos com capacidade de 120.000 toneladas por ano na Província de Gia Lai em outubro de 2025. A planta iniciou remessas em escala total em 2026 para concessionárias japonesas que planejam coqueima de carvão em unidades de 600 MW e 700 MW, apoiando a demanda por combustíveis compatíveis com equipamentos de carvão existentes. Projetos de calor e energia combinados também podem melhorar os retornos de projetos de biomassa onde os programas nacionais oferecem suporte mais forte do que para plantas exclusivamente de eletricidade.
Demanda Asiática de Coqueima e Contratos de Fornecimento de Longo Prazo
As importações japonesas de pellets de madeira e cascas de palmiste aumentaram 7,7% em relação ao ano anterior no primeiro semestre de 2026, à medida que grandes usinas de energia de biomassa entraram em operação. A planta de Tahara na Prefeitura de Aichi e a planta do Porto de Sendai na Prefeitura de Miyagi começaram a operar em 2025, aumentando a demanda por combustível no mercado de pellets de biomassa. O Vietnã forneceu 5,68 milhões de toneladas de pellets de madeira ao Japão em 2025, representando mais de 60% do volume de importação japonês. O Japão tem dependido mais de contratos de longo prazo respaldados por tarifas feed-in, enquanto as concessionárias sul-coreanas têm comumente utilizado contratos com duração de 6 a 12 meses. Essa diferença afeta as decisões dos fornecedores, pois contratos mais curtos oferecem menos certeza para investimentos em certificação e controles da cadeia de fornecimento. O 7º Plano Estratégico de Energia do Japão, aprovado em fevereiro de 2025, projetou a biomassa em 5-6% da geração de eletricidade até 2040, indicando que a demanda futura dependerá mais da substituição de combustíveis e da descarbonização industrial do que de novas metas de capacidade.
Valorização de Resíduos Agrícolas e Industriais
A biomassa agrícola peletizada está atraindo atenção em mercados onde as restrições à queima a céu aberto coincidem com opções limitadas de descarte de resíduos. As restrições mais rígidas da Índia à queima de palha aumentaram a disponibilidade de resíduos de culturas no Punjab e em Haryana para uso energético. As unidades móveis Servoday Pelletbox implantadas em Andhra Pradesh operam a 1 a 4 toneladas por hora e reduzem a necessidade de transportar biomassa solta para instalações centralizadas. Os produtores podem gerar receita com taxas de portão de resíduos e vendas de pellets, o que melhora a economia dos projetos. No Brasil, os agroprocessadores do Estado do Paraná implantaram equipamentos de peletização de palha de milho em 2025 para atender à demanda doméstica de caldeiras industriais. O mercado de pellets de biomassa pode, portanto, recorrer a uma gama mais ampla de matérias-primas, embora níveis consistentes de umidade, teor de cinzas e sistemas de coleta continuem sendo necessários para uma qualidade de combustível confiável.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Competição por Matéria-Prima e Volatilidade do Fornecimento | -1.2% | Global, aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Altos Custos de Capital, Logística e Controle de Qualidade | -0.9% | Global, afetando particularmente produtores emergentes | Médio prazo (2-4 anos) |
| Substituição por Bombas de Calor e Reversões de Subsídios | -0.6% | Europa, incluindo Reino Unido, Alemanha, Áustria e França | Longo prazo (≥ 4 anos) |
| Custos de Seguro contra Incêndio, Explosão e Certificação | -0.5% | América do Norte, Europa e Ásia-Pacífico | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Competição por Matéria-Prima e Volatilidade do Fornecimento
Os resíduos florestais enfrentam demanda concorrente de fábricas de celulose e papel, produtores de madeira engenheirada e programas de compensação de carbono, o que limita a disponibilidade de fornecimento para produtores de pellets. O Drax Group produziu 1,9 milhão de toneladas de pellets no primeiro semestre de 2026, em comparação com 2,1 milhões de toneladas no primeiro semestre de 2025, em meio a restrições no mercado de fibras da Colúmbia Britânica. A baixa contábil de GBP 337 milhões da empresa ilustra como as restrições locais de matéria-prima podem afetar os valores dos ativos e as decisões de fornecimento. Um tufão perturbou as zonas de produção central do Vietnã em novembro de 2025 e afetou as operações das fábricas durante o primeiro trimestre de 2026. Os grandes operadores da UE devem cumprir as obrigações de geolocalização em nível de parcela a partir de 30 de dezembro de 2026, o que representa desafios para cadeias de fornecimento fragmentadas. O preço médio de pellets na Alemanha atingiu EUR 454,21 por tonelada em setembro de 2026, 35,6% acima do nível do ano anterior, refletindo estoques mais baixos após o inverno e menor disponibilidade de resíduos de serraria.
Substituição por Bombas de Calor e Reversões de Subsídios
As bombas de calor de fonte de ar competem cada vez mais com as caldeiras residenciais de pellets no mercado de pellets de biomassa. A Agência Internacional de Energia relatou em 2025 que os custos anuais de propriedade de bombas de calor estavam convergindo com, e em alguns casos caindo abaixo dos custos de caldeiras de biomassa em residências europeias bem isoladas. O Programa de Atualização de Caldeiras do Reino Unido oferece GBP 7.500 para bombas de calor e GBP 5.000 para caldeiras de biomassa. Os subsídios para bombas de calor em propriedades rurais fora da rede aumentaram para GBP 9.000 a partir de julho de 2026, afetando um segmento de clientes que tradicionalmente dependia de caldeiras de biomassa. A Áustria retirou os subsídios para caldeiras de biomassa em 2025, enquanto a Alemanha registrou uma queda de 17% nas vendas de bombas de calor durante o mesmo ano. Menores vendas residenciais podem reduzir a demanda por pellets ensacados de maior margem e pressionar a lucratividade dos moinhos europeus, mesmo quando a demanda das concessionárias permanece estável.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Matéria-Prima:
Resíduos Florestais Ancoram o Fornecimento Enquanto Fluxos Agrícolas EscalamOs resíduos florestais detinham 27,8% da participação do mercado de pellets de biomassa em 2026, sustentados por vínculos de fornecimento bem estabelecidos de serrarias norte-americanas e bálticas para concessionárias europeias. A infraestrutura portuária dedicada e os contratos de longo prazo reforçam essa posição. Os resíduos de serraria continuam sendo uma fonte importante de matéria-prima para plantas de pellets. Sua disponibilidade molda as condições de fornecimento no mercado de pellets de biomassa, pois a produção das serrarias limita a produção em mercados de fibras restritos. Cavacos de madeira e resíduos de madeira atendem a instalações de calor e energia combinados de aquecimento urbano em toda a Escandinávia e Europa Central. Esses materiais requerem menos processamento do que o combustível fornecido a grandes concessionárias industriais. Resíduos alimentares e culturas energéticas permanecem categorias menores de matéria-prima. Requisitos de coleta separada apoiam o uso de resíduos alimentares na União Europeia, mas a umidade variável e o teor de cinzas podem restringir o desempenho de combustão. A produção global de pellets de madeira atingiu 46,4 milhões de toneladas em 2025, com os Estados Unidos, Canadá, Alemanha, Vietnã e Rússia respondendo por 50% da produção.
Os resíduos agrícolas têm previsão de crescer a um CAGR de 7,5% até 2032 no mercado de pellets de biomassa. Proibições à queima a céu aberto na Índia, Tailândia e Vietnã estão incentivando o uso de palha de arroz, palha de milho e talos de algodão em aplicações energéticas. A Índia produz mais de 120 milhões de toneladas de palha de arroz por ano, embora apenas uma parte desse recurso chegue a usos energéticos. Unidades móveis em escala de fazenda podem reduzir os custos de coleta e transporte para matérias-primas dispersas. O Premos 5000 da KRONE é uma colheitadeira de peletização em campo projetada para palha e talos. Esse equipamento pode conectar resíduos de campo com usuários locais no mercado de pellets de combustível de biomassa sem exigir um local de processamento centralizado. Resíduos industriais, incluindo finos de serraria, lodo de papel e resíduos agroindustriais, também fornecem aos produtores integrados opções adicionais de matéria-prima. Os materiais à base de resíduos podem se qualificar para uma isenção da certificação completa de sustentabilidade sob a RED III, o que apoia a diversificação em relação à madeira florestal primária. O ritmo de crescimento dependerá da preparação da matéria-prima, do controle de qualidade e de sistemas de coleta locais confiáveis.

Por Tipo de Pellet:
Produtos Torreficados Desafiam um Padrão de Commodity CentenárioOs pellets de madeira detinham 80,2% da participação do mercado de pellets de biomassa por tipo de pellet em 2026. Sua posição dominante reflete o investimento de mercado estabelecido em moinhos de pellets brancos, sistemas de manuseio portuário e configurações de caldeiras. A certificação ENplus A1 continua sendo um padrão amplamente utilizado para fornecimento residencial e comercial de pequeno porte. A produção alemã operou com 98% de conformidade A1, refletindo a importância da qualidade consistente nesse segmento. Os pellets de resíduos agrícolas são uma categoria menor que atrai operadores de caldeiras industriais no Sul e Sudeste Asiático em busca de menores custos de combustível. Os agropellets atendem a usos semelhantes onde a biomassa local está disponível. Os pellets de resíduos industriais são frequentemente consumidos dentro de fábricas de papel e locais de agroprocessamento que possuem a matéria-prima. O Programa de Biomassa Sustentável e a ISCC EU fornecem as principais referências de conformidade para transações de pellets de madeira de grau utilitário na Europa. Seus processos de auditoria se sobrepõem cada vez mais aos requisitos de geolocalização da EUDR para importações de madeira.
Os pellets de biomassa torreficada têm projeção de expansão a um CAGR de 8,6% até 2032. Esses produtos têm maior densidade energética e melhor resistência à umidade do que os pellets brancos. Eles podem reduzir os requisitos de armazenamento coberto e podem ser coqueimados em circuitos de moinhos de carvão existentes em proporções de até 35% sem grandes modificações nas caldeiras. A planta de Gia Lai da Idemitsu Kosan iniciou operações comerciais em outubro de 2025 e começou a fornecer Idemitsu Green Energy Pellet a 25 clientes industriais japoneses em 2026. A Power Wood Holdings garantiu CAD 84 milhões (USD 62 milhões) para duas instalações de explosão a vapor em Alberta com capacidade anual combinada de 700.000 toneladas. Os projetos são apoiados por acordos japoneses de take-or-pay de 10 anos. A ISO 20024:2020 descreve práticas seguras de manuseio e armazenamento para pellets de biocombustível sólido comercial e industrial.[4] A conformidade com segurança e qualidade do produto está se tornando uma condição importante nas aquisições industriais.
Por Usuário Final:
A Geração de Energia Ancora o Volume Enquanto o Transporte Abre um Novo Canal de DemandaAs usinas de energia detinham 36,5% da demanda de usuários finais em 2026, representando a maior parcela do mercado de pellets de biomassa. Grande parte dessa demanda é coberta por acordos de fornecimento de 10 a 15 anos assinados durante o ciclo de expansão de 2018 a 2023. Esses contratos apoiam a estabilidade do volume de mercado de curto prazo para os produtores, mas também expõem os fornecedores ao risco de renegociação à medida que os contratos começam a expirar no final da década de 2020. O novo Contrato por Diferença da Drax limita a geração a um fator de capacidade de 27% a partir de abril de 2027, o que é próximo à metade da média histórica da planta. Esse nível operacional mais baixo pode liberar volumes de pellets para outros compradores ou reduzir pedidos de fornecedores estabelecidos. As instalações comerciais e industriais usam pellets no processamento de alimentos, têxteis, produtos químicos e caldeiras institucionais. O aquecimento urbano na Escandinávia, Polônia e países bálticos fornece demanda sazonal que é comumente atendida por meio de contratos bilaterais. Os usuários agrícolas permanecem um grupo menor, mas crescente, para secagem de culturas e aquecimento de estufas.
O transporte é o segmento de uso final de crescimento mais rápido, com um CAGR de 8,2% até 2032. O segmento está ligado aos esforços para reduzir as emissões do frete marítimo que transporta pellets e combustíveis relacionados. O MV Ultra Yorkshire da Drax completou uma travessia transatlântica em 2026 usando biodiesel B100 e transportou mais de 29.000 toneladas de pellets de Greater Baton Rouge para Liverpool. A Drax estimou que a viagem reduziu as emissões em 90% em comparação com os combustíveis bunker padrão. Um estudo publicado em periódico em 2025 constatou que a otimização de rotas poderia reduzir os custos em at 22,1% e as emissões de CO2 em até 52,6% em uma cadeia de fornecimento de pellets de biomassa. A Drax, a NYK Line e parceiros japoneses assinaram um memorando de entendimento em 2024 para desenvolver um navio biológico comercialmente operável até o final de 2029.[5] O conceito utilizaria gás gerado a partir de biomassa a bordo de graneleiros e poderia reduzir as emissões do poço à esteira em 22% se comercializado. Esses esforços ampliam o papel do setor de pellets de biomassa além das instalações de energia fixas.
Análise Geográfica
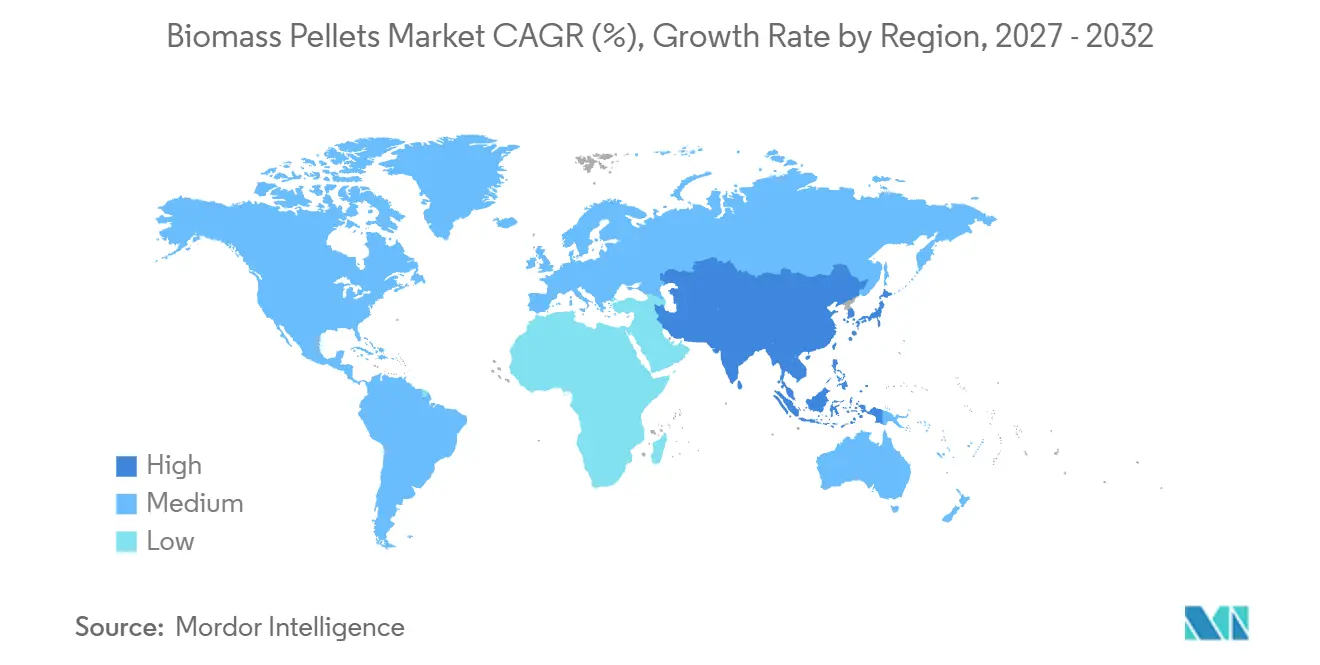
Mercado de Pellets de Biomassa na Europa
A Europa detinha 31,7% da participação do mercado de pellets de biomassa em 2026, sustentada pelo aquecimento residencial, energia de distrito e coqueima em concessionárias. A Alemanha produziu 4 milhões de toneladas de pellets de madeira em 2025 e contava com 760.000 instalações de aquecimento a pellets. A produção alemã atingiu 940.000 toneladas no primeiro trimestre de 2026 e 1,034 milhão de toneladas no segundo trimestre de 2026, com resíduos de serraria fornecendo mais de 90% da matéria-prima. O Reino Unido reduzirá a geração subsidiada da Drax a partir de abril de 2027 sob seu novo Contrato por Diferença. Itália, Polônia, França e Espanha fornecem demanda complementar, enquanto as regras da EUDR exigem que grandes operadores cumpram obrigações completas de rastreabilidade a partir de 30 de dezembro de 2026.
Mercado de Pellets de Biomassa na Ásia-Pacífico
A Ásia-Pacífico tem previsão de crescer a um CAGR de 9,5% até 2032, tornando-se a região de crescimento mais rápido no mercado de pellets de biomassa. As importações japonesas de pellets de madeira e cascas de palmiste aumentaram 7,7% em relação ao ano anterior no primeiro semestre de 2026. O Vietnã forneceu 5,68 milhões de toneladas, ou 60%, das importações de pellets do Japão em 2025. A meta de biomassa do Japão para 2040 de 5-6% é amplamente atendida pela capacidade certificada, deslocando a atenção para a economia de conversão e a descarbonização industrial. As reduções no peso dos certificados da Coreia do Sul podem redirecionar o fornecimento vietnamita e indonésio para o Japão, onde os pellets torreficados da Idemitsu atendem a usuários industriais.
Mercado de Pellets de Biomassa nas Américas e no Oriente Médio e África
A América do Norte permaneceu um importante polo de fornecimento em 2026, com 74 fabricantes de biomassa densificada em operação nos EUA e 13,2 milhões de toneladas de capacidade. A revisão canadense da Drax pode mover a produção da Colúmbia Britânica para compradores asiáticos a partir de 2027. A América do Sul está expandindo o processamento de palha de milho no Paraná e o uso de resíduos florestais no Chile. Os países do Oriente Médio e África são principalmente mercados de importação, liderados pela Arábia Saudita, Emirados Árabes Unidos e África do Sul, enquanto Marrocos e Egito estão desenvolvendo projetos de resíduos agrícolas.
Cenário Competitivo
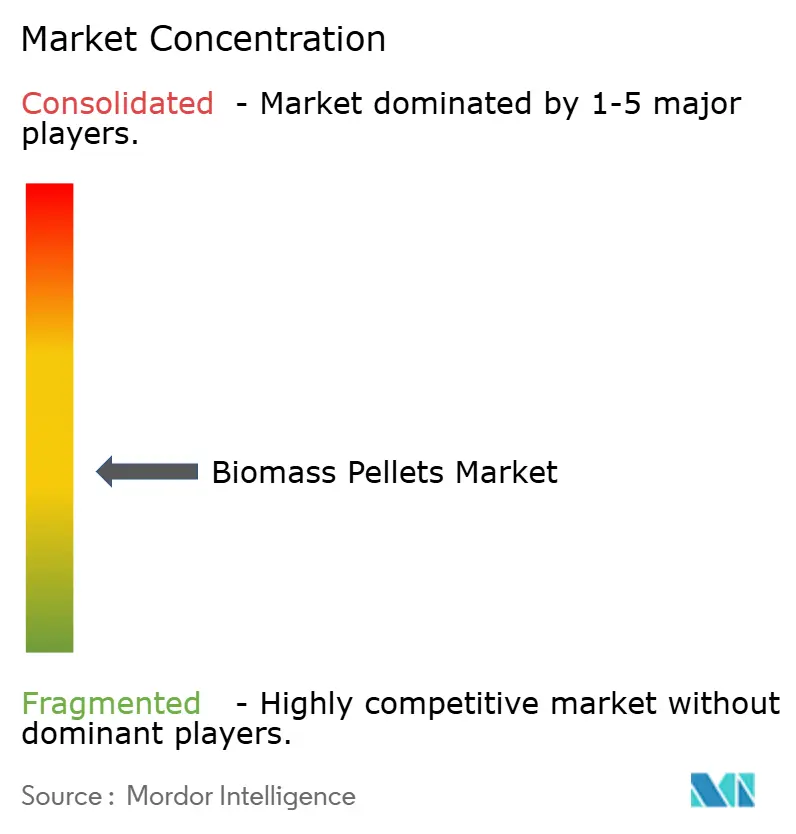
O mercado de pellets de biomassa é moderadamente concentrado no fornecimento de grau utilitário, enquanto o aquecimento residencial e regional permanece fragmentado. Drax Group, Enviva e AS Graanul Invest lideram o fornecimento industrial de longo prazo, com o Drax Group desenvolvendo 18 instalações na América do Norte. A Graanul Invest opera 2,7 milhões de toneladas de capacidade nos países bálticos e nos Estados Unidos e aumentou a produção em 15% em 2025. A Enviva saiu do Capítulo 11 em dezembro de 2024 após converter mais de 1,00 bilhão de USD em dívida em capital próprio e garantir 1,05 bilhão de USD em financiamento de saída. Sua instalação em Epes, Alabama, continuou aumentando em direção à capacidade operacional total em 2025.
Os principais fornecedores utilizam logística, certificação e vendas contratadas para manter suas posições no mercado de pellets de biomassa. O acordo da Drax Group com a Ultrabulk exige reduções anuais de CO2 até março de 2031, enquanto seu terminal em Greater Baton Rouge apoia a logística de exportação. A Graanul Invest e a thyssenkrupp Materials Trading anunciaram uma iniciativa em maio de 2026 para fornecimento certificado de pellets a clientes industriais alemães, combinando a base de produção da Graanul Invest com a rede de logística e clientes da thyssenkrupp Materials Trading. A Power Wood Holdings está investindo CAD 84 milhões (USD 62 milhões) em instalações de pellets pretos em Alberta, respaldadas por acordos japoneses de take-or-pay de 10 anos.
Os produtores vietnamitas e indonésios competem efetivamente nas aquisições de curto prazo japonesas por meio de custos mais baixos e volumes certificados crescentes, pressionando os fornecedores bálticos e norte-americanos que enfrentam custos mais altos de fibra e logística. A PEFC ST 5002:2025 e a documentação de origem da EUDR elevam os requisitos de entrada nas aquisições europeias, tornando a rastreabilidade digital uma capacidade importante no mercado de pellets de biomassa. O material de origem não fornece participações de mercado combinadas das empresas, portanto, uma pontuação de concentração não pode ser atribuída sem estimativa.
Líderes do Setor de Pellets de Biomassa
-
Drax Group plc
-
Enviva Inc.
-
AS Graanul Invest
-
Pinnacle Renewable Energy
-
Lignetics Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Pellets de Biomassa Empresas cobertas neste relatório
- An Viet Phat Group
- ANDRITZ AG
- AS Graanul Invest
- CM Biomass Partners A/S
- Drax Group plc
- Energex Pellet Fuel, Inc.
- Enviva Inc.
- Fram Renewable Fuels LLC
- Georgia Biomass LLC
- German Pellets GmbH
- Highland Pellets LLC
- Lignetics Inc.
- Pacific BioEnergy Corp.
- Pfeifer Group
- Pinnacle Renewable Energy
- Scandbio AB
- Segezha Group PJSC
- Stora Enso Oyj
- The Westervelt Company
- Zilkha Biomass Energy
Desenvolvimentos industriais recentes em Mercado de Pellets de Biomassa
- Agosto de 2026: A Power Wood Holdings Ltd. concordou em receber até CAD 84 milhões em financiamento da Chair Capital Ltd. para desenvolver duas instalações de pellets pretos por explosão a vapor no norte de Alberta. As plantas planejadas de Peace River e Hay Meadow terão uma capacidade de produção combinada de 700.000 toneladas por ano. A empresa também confirmou acordos de fornecimento take-or-pay de 10 anos com múltiplas empresas de energia japonesas, apoiando a demanda de longo prazo por pellets pretos como combustível substituto do carvão.
- Julho de 2026: A AS Graanul Invest e a thyssenkrupp Materials Trading anunciaram uma iniciativa conjunta para fornecer pellets de madeira certificados e de origem sustentável a clientes industriais alemães. A parceria combina a plataforma de produção da Graanul Invest nos países bálticos e nos Estados Unidos com a rede de logística e base de clientes industriais da thyssenkrupp Materials Trading, visando inicialmente projetos de substituição de combustível industrial na Alemanha com o objetivo de reduzir as emissões de gases de efeito estufa.
- Abril de 2026: O Drax Group assinou um novo acordo de frete com a Ultrabulk com vigência até março de 2031. O contrato inclui compromissos anuais de redução de carbono para o transporte de biomassa. Durante o mesmo período, o MV Ultra Yorkshire completou sua primeira travessia transatlântica transportando mais de 29.000 toneladas de pellets de biomassa da Louisiana para Liverpool usando biocombustível B100, reduzindo as emissões de CO2 da viagem em aproximadamente 90% em comparação com os combustíveis marítimos convencionais.
- Outubro de 2025: A Idemitsu Kosan Co., Ltd. iniciou operações comerciais em sua planta de pellets pretos na Província de Gia Lai, Vietnã, em 8 de outubro de 2025. A instalação tem capacidade de produção anual de 120.000 toneladas e é descrita pela empresa como a primeira planta de pellets pretos em escala comercial do Vietnã e uma das maiores do mundo.
Escopo do Relatório Global do Mercado de Pellets de Biomassa
Os pellets de biomassa são pequenas peças cilíndricas de matéria orgânica comprimida usadas como fonte de energia renovável. Eles são tipicamente fabricados a partir de resíduos agrícolas, resíduos industriais e subprodutos florestais, como aparas de madeira, serragem, palha e talos de milho. As matérias-primas são secas e compactadas por meio de processamento de alta pressão, dependendo da lignina natural da madeira para unir os pellets sem produtos químicos adicionados. Quando queimados em fogões ou caldeiras especializados, esses pellets oferecem alta densidade energética, baixo teor de umidade e combustão uniforme, tornando-os uma alternativa mais limpa aos combustíveis fósseis tradicionais.
O mercado global de pellets de biomassa é segmentado por matéria-prima em resíduos florestais, resíduos de serraria, cavacos de madeira e resíduos de madeira, resíduos agrícolas, culturas energéticas, resíduos industriais e coprodutos, resíduos alimentares e outras matérias-primas. Por tipo de pellet, o mercado é segmentado em pellets de madeira, pellets de resíduos agrícolas, pellets de resíduos industriais, pellets torreficados, agropellets e outros pellets de biomassa. Por usuário final, o mercado é segmentado em usinas de energia, instalações comerciais e industriais, consumidores residenciais, operadores de aquecimento urbano, setor agrícola, transporte e outros usuários finais. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de pellets de combustível de biomassa em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Resíduos Florestais |
| Resíduos de Serraria |
| Cavacos de Madeira e Resíduos de Madeira |
| Resíduos Agrícolas |
| Culturas Energéticas |
| Resíduos Industriais e Coprodutos |
| Resíduos Alimentares |
| Outras Matérias-Primas |
| Pellets de Madeira |
| Pellets de Resíduos Agrícolas |
| Pellets de Resíduos Industriais |
| Pellets Torreficados |
| Agropellets |
| Outros Pellets de Biomassa |
| Usinas de Energia |
| Instalações Comerciais e Industriais |
| Consumidores Residenciais |
| Operadores de Aquecimento Urbano |
| Setor Agrícola |
| Transporte |
| Outros Usuários Finais |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Matéria-Prima | Resíduos Florestais | |
| Resíduos de Serraria | ||
| Cavacos de Madeira e Resíduos de Madeira | ||
| Resíduos Agrícolas | ||
| Culturas Energéticas | ||
| Resíduos Industriais e Coprodutos | ||
| Resíduos Alimentares | ||
| Outras Matérias-Primas | ||
| Por Tipo de Pellet | Pellets de Madeira | |
| Pellets de Resíduos Agrícolas | ||
| Pellets de Resíduos Industriais | ||
| Pellets Torreficados | ||
| Agropellets | ||
| Outros Pellets de Biomassa | ||
| Por Usuário Final | Usinas de Energia | |
| Instalações Comerciais e Industriais | ||
| Consumidores Residenciais | ||
| Operadores de Aquecimento Urbano | ||
| Setor Agrícola | ||
| Transporte | ||
| Outros Usuários Finais | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de pellets de biomassa até 2032?
O mercado de pellets de biomassa tem previsão de atingir 29,32 bilhões de USD até 2032, crescendo a um CAGR de 7,25% a partir de 2027.
Qual matéria-prima liderou a demanda de pellets de biomassa em 2026?
Os resíduos florestais lideraram a demanda de matéria-prima com uma participação de 27,8% em 2026. Espera-se que os resíduos agrícolas sejam a matéria-prima de crescimento mais rápido, com um CAGR de 7,5% até 2032.
Por que os pellets torreficados estão ganhando demanda?
Os pellets torreficados têm previsão de crescer a um CAGR de 8,6% porque sua maior densidade energética e resistência à umidade os tornam adequados para aplicações de coqueima com carvão.
Qual região deve crescer mais rapidamente até 2032?
A Ásia-Pacífico tem projeção de crescer a um CAGR de 9,5% até 2032, sustentada pela demanda de importação japonesa e pela descarbonização industrial.
Qual é o maior uso final de pellets de biomassa?
As usinas de energia foram o maior segmento de uso final, detendo uma participação de 36,5% da demanda em 2026.
Quais fatores podem restringir a demanda de pellets na Europa?
A competição por fibra, os custos de rastreabilidade, a adoção de bombas de calor e as mudanças nos subsídios para caldeiras podem restringir a demanda e as margens dos produtores.