
バイオマスペレット市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
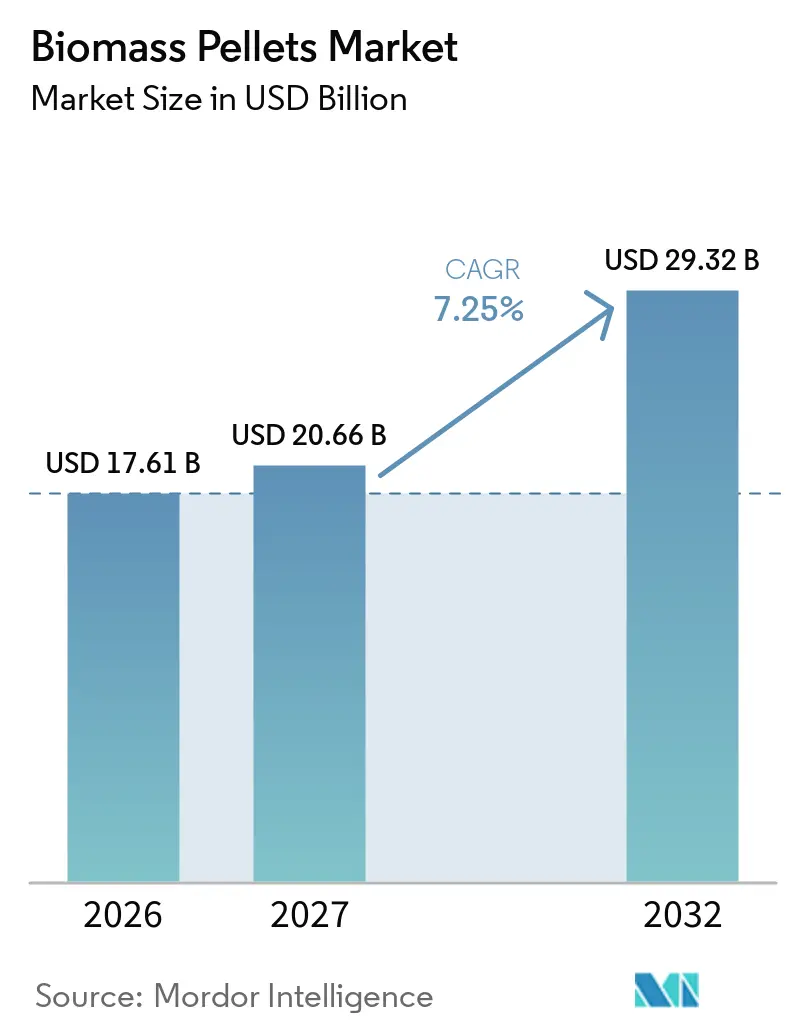
| 市場規模 (2027) | 20.66 十億米ドル |
| 市場規模 (2032) | 29.32 十億米ドル |
| 成長率 (2027 - 2032) | 7.25 % |
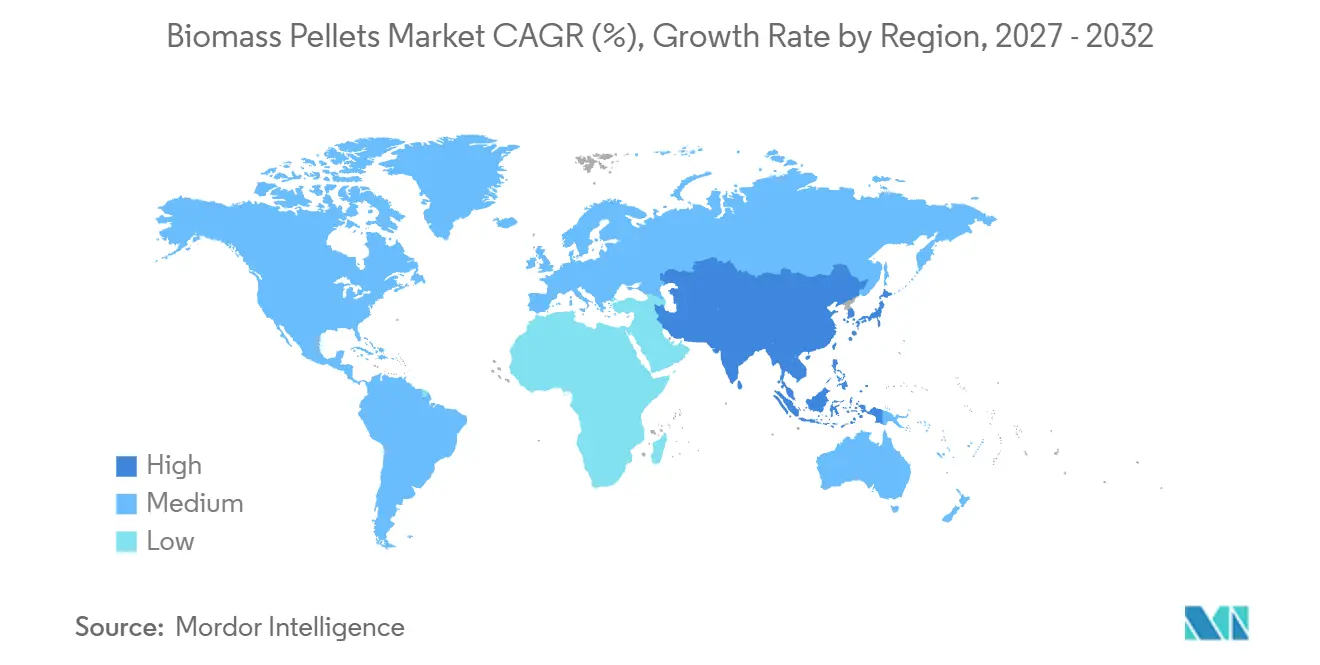
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | ヨーロッパ |
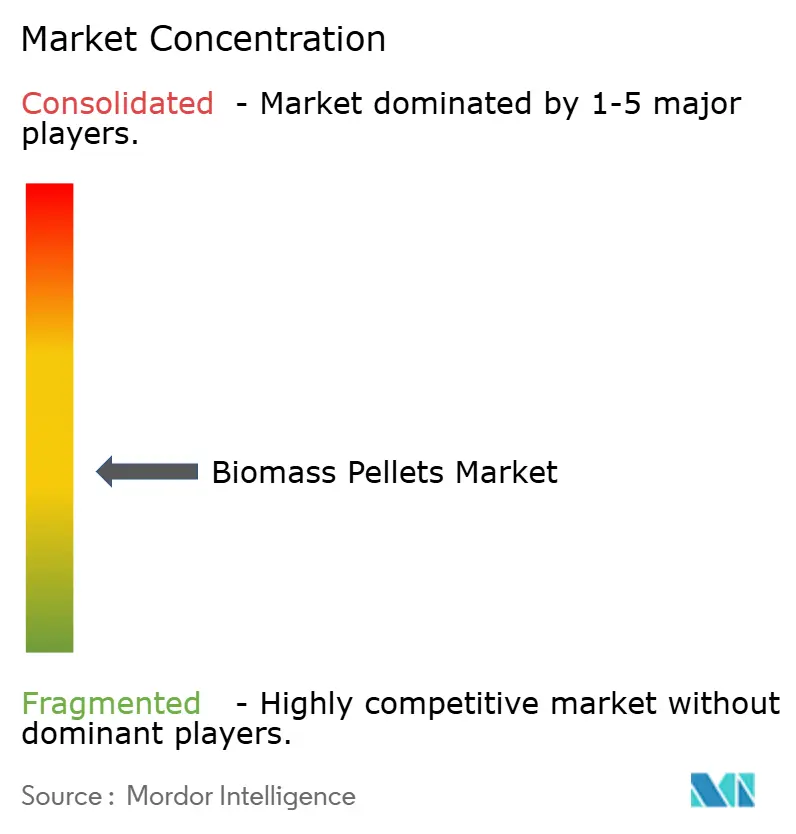
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるバイオマスペレット市場分析
世界のバイオマスペレット市場規模は、2026年の17.61 ビリオン 米ドルから2027年には20.66 ビリオン 米ドルに成長し、2027年から2032年にかけて7.25%のCAGRで2032年までに29.32 ビリオン 米ドルに達すると予測されています。市場は欧州の再生可能エネルギー目標と東アジアの石炭廃止プログラムに支えられています。RED IIIはバイオマスエネルギー設備に対する持続可能性および温室効果ガス削減基準を強化し、認証済みペレットサプライチェーンへの調達を誘導しています。2026年1月、オランダはVerificatieprotocol RED 2026を公表し、以前の補助金規則の下で適用除外とされていたSDE++設備へのRED IIIコンプライアンスを拡大しました。これらの規制により、バイオマスペレット市場におけるトレーサブルな調達の重要性が高まり、確立された認証・物流能力を持つ生産者が優位に立っています。既存の発電所からの需要が数量の安定性をもたらす一方、住宅用暖房、地域エネルギー、トレファクション製品は異なる購買要件を持つ別個の機会を生み出しています。
主要レポートのポイント
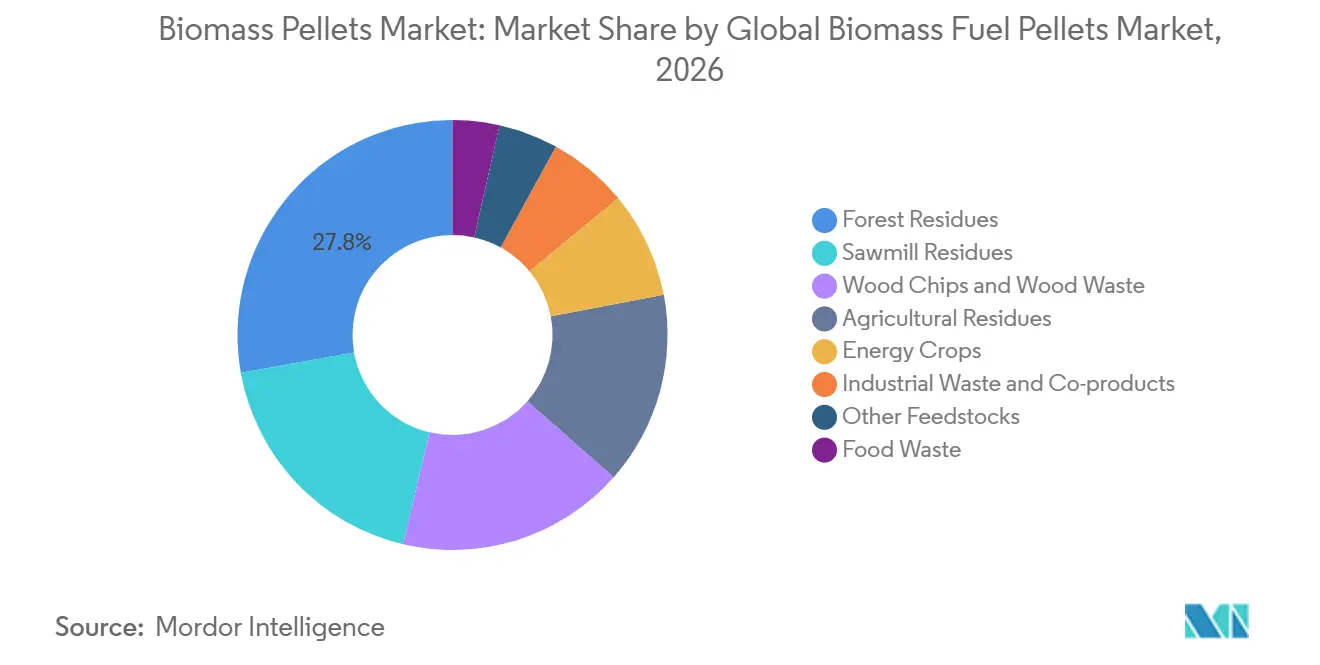
- 原料別では、森林残材が2026年のバイオマスペレット市場シェアの27.8%を占め、農業残渣は2032年までに7.5%のCAGRで成長すると予測されています。
- ペレットタイプ別では、木質ペレットが2026年のバイオマスペレット市場シェアの80.2%を占め、トレファクションバイオマスペレットは2032年までに8.6%のCAGRで成長すると予測されています。
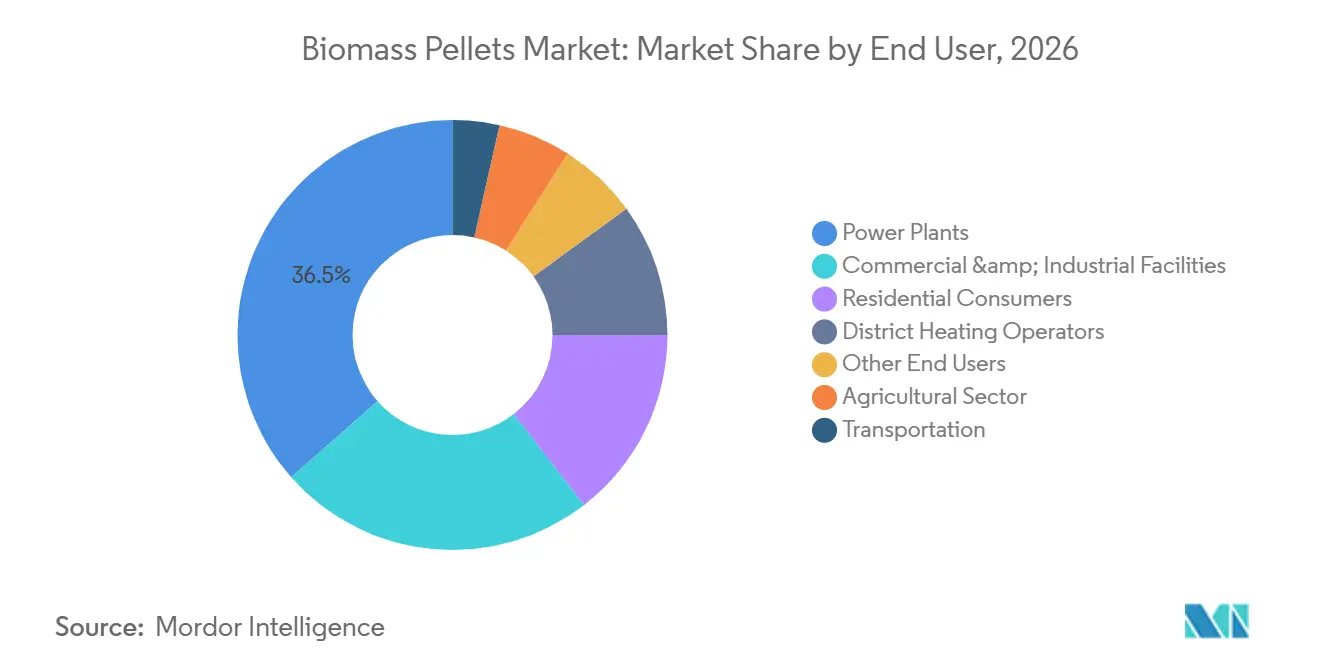
- エンドユーザー別では、発電所が2026年の需要の36.5%を占め、輸送セグメントは2032年までに8.2%のCAGRで成長すると予測されています。
- 地域別では、欧州が2026年の収益の31.7%を占め、アジア太平洋は2032年までに9.5%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能熱・脱炭素化義務 | +2.0% | 世界全体、特にEU、英国、日本 | 中期(2〜4年) |
| 石炭からバイオマスへの転換とCHP拡大 | +1.5% | 欧州、日本、韓国 | 中期(2〜4年) |
| アジアの混焼需要と長期引取契約 | +1.2% | アジア太平洋(北米のサプライリンクを含む) | 長期(4年以上) |
| 農業・産業廃棄物の有効活用 | +0.9% | インド、ベトナム、インドネシア、南米 | 長期(4年以上) |
| EUDRトレーサビリティプレミアムとサプライヤー統合 | +0.4% | EUおよび英国の輸入市場 | 短期(2年以内) |
| 移動式農業用ペレタイジングとハイブリッドボイラー改造 | +0.3% | インド、ブラジル、東南アジアの農村市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能熱・脱炭素化義務
RED IIIは木質バイオマスのエネルギー利用よりも材料利用を優先しており、これにより欧州連合内のペレット生産向け一次木材の供給可能量が制限されています。[1] 同指令は、熱入力20MW超のバイオマス設備に対して少なくとも80%の温室効果ガス削減を実証することを求めています。この要件により、バイオマスペレット市場への投資は製材所の副産物、森林残材、農業廃棄物へと向けられています。PEFCは2025年5月にST 5002:2025を発行し、改訂されたRED III基準に基づく森林バイオマスの管理の連鎖要件を定めました。[2] 欧州委員会は2025年7月、2025年4月のRED III国内法化期限を守らなかったデンマークを除くすべてのEU加盟国に対して違反手続きを開始しました。北米、バルト諸国、東南アジアのサプライヤーは欧州の電力会社バイヤーへのアクセスを維持するためにこれらの基準を満たす必要があり、認証済み残材ベースの供給の価値が高まっています。
石炭からバイオマスへの転換とCHP拡大
石炭からバイオマスへの転換は、完全に新しい発電所を必要とせず既存の発電インフラを活用することで、大規模なペレット需要を生み出す可能性があります。Drax発電所は2027年4月から2031年3月まで、GBP 157/MWhのストライク価格で低炭素差金決済契約(Contract for Difference)の下で運営されます。[3] この取り決めにより、バイオマスペレット市場のサプライチェーンに複数年にわたる収益の見通しが提供されます。Drax発電所はまた、GBP 3.37 ビリオン 米ドルの評価損を受けてカナダ事業の戦略的見直しを完了しており、カナダの供給量がアジアのバイヤーに向けられる可能性があります。出光興産は2025年10月にベトナム・ザーライ省の年産12万トンのブラックペレット工場で商業運転を開始しました。同工場は2026年に600MWおよび700MW機での石炭混焼を計画している日本の電力会社向けに本格的な出荷を開始し、既存の石炭設備と互換性のある燃料への需要を支えています。コジェネレーション(CHP)プロジェクトも、電力専用プラントよりも強力な支援を提供する国家プログラムがある場合、バイオマスプロジェクトの収益性を向上させることができます。
アジアの混焼需要と長期引取契約
大型バイオマス発電所の稼働開始に伴い、日本の木質ペレットおよびパームカーネルシェルの輸入量は2026年上半期に前年同期比7.7%増加しました。愛知県の田原発電所と宮城県の仙台港発電所が2025年に稼働を開始し、バイオマスペレット市場における燃料需要が増加しました。ベトナムは2025年に568万トンの木質ペレットを日本に供給し、日本の輸入量の60%以上を占めました。日本はフィードインタリフに裏付けられた長期契約に依存してきた一方、韓国の電力会社は一般的に6〜12ヶ月の契約を利用してきました。この違いはサプライヤーの意思決定に影響を与えており、短期契約では認証やサプライチェーン管理への投資に対する確実性が低くなります。2025年2月に承認された日本の第7次エネルギー基本計画は、2040年までの電力供給におけるバイオマスの割合を5〜6%と見込んでおり、将来の需要は新規設備目標よりも燃料転換と産業脱炭素化に依存することを示しています。
農業・産業廃棄物の有効活用
野焼き規制と限られた廃棄物処理オプションが重なる市場において、ペレット化された農業バイオマスが注目を集めています。インドの厳格化された稲わら焼却規制により、パンジャブ州とハリヤーナー州でエネルギー利用向けの農作物残渣の入手可能量が増加しています。アーンドラ・プラデーシュ州に導入されたモバイル型Servoday Pelletboxユニットは時速1〜4トンで稼働し、ばら積みバイオマスを集中施設に輸送する必要性を低減しています。生産者は廃棄物受入手数料とペレット販売から収益を得ることができ、プロジェクト経済性が向上します。ブラジルでは、パラナ州の農産物加工業者が2025年に国内の産業用ボイラー需要を満たすためにコーンストーバーのペレット化設備を導入しました。バイオマスペレット市場はより幅広い原料を活用できますが、安定した水分含量、灰分、収集システムは信頼性の高い燃料品質を確保するために引き続き必要です。
制約要因の影響分析*
| 制約要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原料競合と供給変動性 | -1.2% | 世界全体、特に北米と欧州で深刻 | 短期(2年以内) |
| 高い資本・物流・品質管理コスト | -0.9% | 世界全体、特に新興生産者に影響 | 中期(2〜4年) |
| ヒートポンプへの代替と補助の撤廃 | -0.6% | 欧州(英国、ドイツ、オーストリア、フランスを含む) | 長期(4年以上) |
| 火災・爆発保険と認証コスト | -0.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
原料競合と供給変動性
森林残材はパルプ・製紙工場、エンジニアードウッド生産者、カーボンオフセットプログラムからの競合需要に直面しており、ペレット生産者向けの供給可能量が制限されています。Drax Groupは2026年上半期に190万トンのペレットを生産しましたが、これはブリティッシュコロンビア州の繊維市場の制約を背景に、2025年上半期の210万トンを下回りました。同社のGBP 3.37 ビリオン 米ドルの評価損は、地域の原料制約が資産価値と供給判断に影響を与えることを示しています。2025年11月の台風がベトナムの中部生産地帯を直撃し、2026年第1四半期の工場操業に影響を与えました。大規模なEU事業者は2026年12月30日から区画レベルの位置情報義務を満たす必要があり、分散したサプライチェーンにとって課題となっています。ドイツの平均ペレット価格は2026年9月にトン当たりEUR 454.21に達し、冬季後の在庫減少と製材所残材の逼迫を反映して前年同期比35.6%上昇しました。
ヒートポンプへの代替と補助金の撤廃
空気熱源ヒートポンプは、バイオマスペレット市場において住宅用ペレットボイラーとの競合を強めています。国際エネルギー機関は2025年に、断熱性能の高い欧州の住宅において、ヒートポンプの年間所有コストがバイオマスボイラーのコストに近づきつつあり、場合によっては下回っていると報告しました。英国のボイラーアップグレードスキームはヒートポンプに対してGBP 7,500、バイオマスボイラーに対してGBP 5,000を提供しています。オフグリッドの農村物件向けヒートポンプ補助金は2026年7月からGBP 9,000に引き上げられ、従来バイオマスボイラーに依存してきた顧客セグメントに影響を与えています。オーストリアは2025年にバイオマスボイラー補助金を廃止し、ドイツでは同年にヒートポンプ販売が17%減少しました。住宅向け販売の減少は、電力会社の需要が安定していても、高マージンの袋入りペレットへの需要を減少させ、欧州の製造所の収益性を圧迫する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
原料別:
森林残材が供給を支え、農業系原料が拡大森林残材は2026年のバイオマスペレット市場シェアの27.8%を占め、北米およびバルト諸国の製材所から欧州の電力会社への長年にわたる確立されたサプライリンクに支えられています。専用の港湾インフラと長期契約がこの地位を強化しています。製材所残材はペレット工場の原料として関連する重要な供給源であり続けています。その入手可能量は、繊維市場が逼迫した場合に製材所のスループットが生産量を制限するため、バイオマスペレット市場の供給状況を左右します。木材チップと木材廃棄物は、スカンジナビアおよび中央欧州の地域熱供給コジェネレーション(CHP)施設に供給されています。これらの材料は大型産業用電力会社に供給される燃料よりも加工が少なくて済みます。食品廃棄物とエネルギー作物は小規模な原料カテゴリーにとどまっています。欧州連合では分別収集要件が食品廃棄物の利用を支援していますが、水分と灰分の変動が燃焼性能を制限する場合があります。世界の木質ペレット生産量は2025年に4,640万トンに達し、米国、カナダ、ドイツ、ベトナム、ロシアが生産量の50%を占めました。
農業残渣はバイオマスレット市場において2032年までに7.5%のCAGRで成長すると予測されています。インド、タイ、ベトナムにおける野焼き禁止が、稲わら、コーンストーバー、綿の茎のエネルギー利用を促進しています。インドは年間1億2,000万トン以上の稲わらを生産していますが、エネルギー利用に回る割合はその一部にとどまっています。農場規模の移動式ユニットにより、分散した原料の収集・輸送コストを削減できます。KRONEのPremos 5000は、わらや茎を対象とした圃場内ペレット化収穫機です。この設備により、集中処理施設を必要とせずに圃場残渣をバイオマス燃料ペレット市場の地域ユーザーと結びつけることができます。製材所の微粉、紙スラッジ、農産業残渣を含む産業廃棄物も、統合型生産者に追加の原料オプションを提供します。残渣ベースの材料はRED IIIの下で完全な持続可能性認証の免除対象となる可能性があり、一次林木材からの多様化を支援します。成長のペースは原料の前処理、品質管理、信頼性の高い地域収集システムに依存します。

ペレットタイプ別:
トレファクション製品が百年来のコモディティ基準に挑戦木質ペレットは2026年のペレットタイプ別バイオマスペレット市場シェアの80.2%を占めました。この支配的な地位は、ホワイトペレット工場、港湾荷役システム、ボイラー設定への確立された市場投資を反映しています。ENplus A1認証は住宅および小規模商業供給において広く使用される基準であり続けています。ドイツの生産はA1コンプライアンス率98%で運営されており、そのセグメントにおける一貫した品質の重要性を示しています。農業残渣ペレットは、より低い燃料コストを求める南アジアおよび東南アジアの産業用ボイラー事業者を引き付ける小規模なカテゴリーです。アグロペレットは地域バイオマスが入手可能な場所で同様の用途に使用されます。産業廃棄物ペレットは多くの場合、原料を所有する製紙工場や農産物加工施設内で消費されます。持続可能なバイオマスプログラム(SBP)とISCC EUは、欧州における電力会社グレードの木質ペレット取引の主要なコンプライアンス参照基準を提供しています。これらの監査プロセスは、木材輸入に関するEUDRの位置情報要件とますます重複するようになっています。
トレファクションバイオマスペレットは2032年までに8.6%のCAGRで拡大すると予測されています。これらの製品はホワイトペレットよりも高いエネルギー密度と優れた耐湿性を持っています。屋根付き貯蔵の必要量を削減でき、大規模なボイラー改造なしに既存の石炭ミル回路で最大35%の割合で混焼できます。出光興産のザーライ工場は2025年10月に商業運転を開始し、2026年に25社の日本の産業顧客向けに出光グリーンエナジーペレットの供給を開始しましたPower Wood Holdingsは、合計年産70万トンの能力を持つアルバータ州の2つのスチーム爆砕施設に対してCAD 8,400万(USD 6,200万)を確保しました。これらのプロジェクトは10年間の日本向けテイクオアペイ契約に支えられています。ISO 20024:2020は商業・産業用固体バイオ燃料ペレットの安全な取り扱いと保管の実践を概説しています。[4] 安全性と製品品質のコンプライアンスは産業調達における重要な条件となりつつあります。
エンドユーザー別:
発電が数量を支え、輸送が新たな需要チャネルを開拓発電所は2026年のエンドユーザー需要の36.5%を占め、バイオマスペレット市場の最大セグメントを形成しました。この需要の多くは2018年から2023年の建設サイクル中に締結された10〜15年の供給契約でカバーされています。これらの契約は生産者にとって短期的な市場数量の安定性を支援しますが、2020年代後半に契約が満了し始めるにつれて、サプライヤーは再交渉リスクにさらされます。Draxの新しい差金決済契約は2027年4月から発電を設備利用率27%に制限しており、これは同発電所の歴史的平均のほぼ半分に相当します。この低い稼働水準により、ペレット数量が他のバイヤーに解放されるか、既存サプライヤーへの発注が減少する可能性があります。商業・工業施設は食品加工、繊維、化学、機関用ボイラーでペレットを使用しています。スカンジナビア、ポーランド、バルト諸国の地域熱供給は季節的な需要を提供しており、一般的に相対契約を通じて供給されています。農業ユーザーは作物乾燥と温室暖房において小規模ながら成長するグループであり続けています。
輸送は2032年までに8.2%のCAGRで最も急成長するエンドユーザーセグメントです。このセグメントは、ペレットおよび関連燃料を輸送する海上貨物からの排出削減努力と結びついています。DraxのMV Ultra Yorkshireは2026年にB100バイオディーゼルを使用して大西洋横断航海を完了し、グレーター・バトンルージュからリバプールまで29,000トン以上のペレットを輸送しました。Draxはこの航海により排出量が標準的なバンカー燃料と比較して90%削減されたと推定しています。2025年の学術誌研究では、ルート最適化によりバイオマスペレットサプライチェーンのコストを最大22.1%、CO2排出量を最大52.6%削減できることが示されました。Drax、日本郵船(NYK Line)、日本のパートナーは2024年に2029年末までに商業的に運用可能なバイオシップを開発する覚書に署名しました。[5] このコンセプトはバルクキャリア上でバイオマスから生成されたガスを使用し、商業化された場合にウェルトゥウェイク排出量を22%削減できる可能性があります。これらの取り組みにより、バイオマスペレット産業の役割が固定エネルギー施設を超えて広がっています。
地域分析
欧州バイオマスペレット市場
欧州は2026年のバイオマスペレット市場シェアの31.7%を占め、住宅用暖房、地域エネルギー、電力会社の混焼に支えられています。ドイツは2025年に400万トンの木質ペレットを生産し、76万台のペレット暖房設備を保有していました。ドイツの生産量は2026年第1四半期に94万トン、第2四半期に103.4万トンに達し、製材所残材が原料の90%以上を供給しました。英国は新しい差金決済契約の下、2027年4月からDraxの補助金付き発電を削減します。イタリア、ポーランド、フランス、スペインが補完的な需要を提供する一方、EUDRの規則により大規模事業者は2026年12月30日から完全なトレーサビリティ義務を満たすことが求められます。
アジア太平洋バイオマスペレット市場
アジア太平洋は2032年までに9.5%のCAGRで成長すると予測されており、バイオマスペレット市場において最も急成長する地域となっています。日本の木質ペレットおよびパームカーネルシェルの輸入量は2026年上半期に前年同期比7.7%増加しました。ベトナムは2025年に568万トン(日本のペレット輸入量の60%)を供給しました。日本の2040年バイオマス目標5〜6%は認証済み設備によって概ね達成されており、転換経済性と産業脱炭素化に注目が移っています。韓国の証書ウェイト削減により、ベトナムおよびインドネシアの供給が出光のトレファクションペレットが産業ユーザーに供給される日本に向けられる可能性があります。
南北アメリカおよびMEAバイオマスペレット市場
北米は2026年も主要な供給拠点であり続け、74の稼働中の米国高密度バイオマス製造業者と1,320万トンの設備能力を有していました。Draxのカナダ事業見直しにより、2027年からブリティッシュコロンビア州の生産量がアジアのバイヤーに向けられる可能性があります。南米ではパラナ州でのコーンストーバー加工とチリでの林業残材利用が拡大しています。中東・アフリカ諸国は主に輸入市場であり、サウジアラビア、UAE、南アフリカが主導する一方、モロッコとエジプトは農業残渣プロジェクトを開発しています。
競合環境
バイオマスペレット市場は電力会社グレードの供給において中程度の集中度を示す一方、住宅用および地域暖房は分散した状態が続いています。Drax Group、Enviva、AS Graanul Investが長期産業引取において主導的地位を占めており、Drax Groupは北米に18の施設を開発しています。Graanul Investはバルト諸国と米国に合計270万トンの設備能力を運営し、2025年に生産量を15%増加させました。Envivaは2024年12月に、1 ビリオン 米ドル超の債務を株式に転換し、1.05 ビリオン 米ドルのエグジットファイナンスを確保した後、チャプター11から脱却しました。アラバマ州イーペス施設は2025年に完全稼働に向けたランプアップを継続しました。
主要サプライヤーは物流、認証、契約販売を活用してバイオマスペレット市場での地位を維持しています。Drax GroupのUltrabulk契約は2031年3月まで年間CO2削減を義務付けており、グレーター・バトンルージュターミナルが輸出物流を支援しています。Graanul Investとthyssenkrupp Materials Tradingは2026年5月にドイツの産業顧客向けに認証済みペレットを供給するイニシアチブを発表し、Graanul Investの生産基盤とthyssenkrupp Materials Tradingの物流・顧客ネットワークを組み合わせています。Power Wood Holdingsは10年間の日本向けテイクオアペイ契約に支えられたアルバータ州のブラックペレット施設にCAD 8,400万(62 ミリオン 米ドル)を投資しています。
ベトナムおよびインドネシアの生産者は、より低いコストと増加する認証済み数量を通じて日本の短期調達において効果的に競争しており、より高い繊維・物流コストに直面するバルト諸国および北米のサプライヤーを圧迫しています。PEFC ST 5002:2025とEUDRの原産地文書化は欧州調達への参入要件を引き上げており、デジタルトレーサビリティがバイオマスペレット市場における重要な能力となっています。原資料には企業の合算市場シェアが記載されていないため、推定なしに集中度スコアを算出することはできません。
バイオマスペレット産業のリーダー企業
-
Drax Group plc
-
Enviva Inc.
-
AS Graanul Invest
-
Pinnacle Renewable Energy
-
Lignetics Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
バイオマスペレット市場 このレポートでカバーされる企業
- An Viet Phat Group
- ANDRITZ AG
- AS Graanul Invest
- CM Biomass Partners A/S
- Drax Group plc
- Energex Pellet Fuel, Inc.
- Enviva Inc.
- Fram Renewable Fuels LLC
- Georgia Biomass LLC
- German Pellets GmbH
- Highland Pellets LLC
- Lignetics Inc.
- Pacific BioEnergy Corp.
- Pfeifer Group
- Pinnacle Renewable Energy
- Scandbio AB
- Segezha Group PJSC
- Stora Enso Oyj
- The Westervelt Company
- Zilkha Biomass Energy
最近の産業開発事情 バイオマスペレット市場
- 2026年8月:Power Wood Holdings Ltd.は、ノーザンアルバータに2つのスチーム爆砕ブラックペレット施設を開発するため、Chair Capital Ltd.からCAD 8,400万の資金調達に合意しました。計画中のピースリバー工場とヘイメドウ工場は合計年産70万トンの生産能力を持ちます。同社はまた、ブラックペレットの石炭代替燃料としての長期需要を支える複数日本のエネルギー会社との10年間のテイクオアペイ引取契約を確認しました。
- 2026年7月:AS Graanul Investとthyssenkrupp Materials Tradingは、ドイツの産業顧客向けに認証済みの持続可能な木質ペレットを供給する共同イニシアチブを発表しました。このパートナーシップは、Graanul Investのバルト諸国および米国における生産基盤と、thyssenkrupp Materials Tradingの物流ネットワークおよび産業顧客基盤を組み合わせ、当初はドイツにおける温室効果ガス排出削減を目的とした産業用燃料転換プロジェクトをターゲットとしています。
- 2026年4月:Drax Groupは2031年3月まで延長する新たな貨物契約をUltrabulkと締結しました。この契約にはバイオマス輸送に関する年間炭素削減コミットメントが含まれています。同期間中、MV Ultra Yorkshireはルイジアナからリバプールまで29,000トン以上のバイオマスペレットをB100バイオ燃料を使用して輸送する初の大西洋横断航海を完了し、従来の船舶燃料と比較して航海中のCO2排出量を約90%削減しました。
- 2025年10月:出光興産株式会社は2025年10月8日にベトナム・ザーライ省のブラックペレット工場で商業運転を開始しました。同施設の年間生産能力は12万トンであり、同社はベトナム初の商業規模のブラックペレット工場であり、世界最大級の施設の一つと位置付けています。
世界のバイオマスペレット市場レポートの調査範囲
バイオマスペレットは、再生可能エネルギー源として使用される圧縮有機物の小さな円筒形の固形物です。一般的に農業残渣、産業廃棄物、木材削りくず、おがくず、わら、コーンストークなどの林業副産物から製造されます。原料は乾燥され、高圧処理によって圧縮されており、化学物質を添加せずに木材中の天然リグニンがペレットを結合させます。専用のストーブやボイラーで燃焼させると、これらのペレットは高いエネルギー密度、低い水分含量、均一な燃焼を実現し、従来の化石燃料に代わるよりクリーンな選択肢となります。
世界のバイオマスペレット市場は原料別に、森林残材、製材所残材、木材チップと木材廃棄物、農業残渣、エネルギー作物、産業廃棄物と副産物、食品廃棄物、その他の原料にセグメント化されています。ペレットタイプ別では、木質ペレット、農業残渣ペレット、産業廃棄物ペレット、トレファクションペレット、アグロペレット、その他のバイオマスペレットにセグメント化されています。エンドユーザー別では、発電所、商業・工業施設、住宅消費者、地域熱供給事業者、農業セクター、輸送、その他のエンドユーザーにセグメント化されています。本レポートは主要地域の26カ国における世界のバイオマス燃料ペレット市場の市場規模と予測も対象としています。各セグメントの市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| 森林残材 |
| 製材所残材 |
| 木材チップと木材廃棄物 |
| 農業残渣 |
| エネルギー作物 |
| 産業廃棄物と副産物 |
| 食品廃棄物 |
| その他の原料 |
| 木質ペレット |
| 農業残渣ペレット |
| 産業廃棄物ペレット |
| トレファクションペレット |
| アグロペレット |
| その他のバイオマスペレット |
| 発電所 |
| 商業・工業施設 |
| 住宅消費者 |
| 地域熱供給事業者 |
| 農業セクター |
| 輸送 |
| その他のエンドユーザー |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 原料別 | 森林残材 | |
| 製材所残材 | ||
| 木材チップと木材廃棄物 | ||
| 農業残渣 | ||
| エネルギー作物 | ||
| 産業廃棄物と副産物 | ||
| 食品廃棄物 | ||
| その他の原料 | ||
| ペレットタイプ別 | 木質ペレット | |
| 農業残渣ペレット | ||
| 産業廃棄物ペレット | ||
| トレファクションペレット | ||
| アグロペレット | ||
| その他のバイオマスペレット | ||
| エンドユーザー別 | 発電所 | |
| 商業・工業施設 | ||
| 住宅消費者 | ||
| 地域熱供給事業者 | ||
| 農業セクター | ||
| 輸送 | ||
| その他のエンドユーザー | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年のバイオマスペレット市場の予測規模は?
バイオマスペレット市場は2027年から7.25%のCAGRで成長し、2032年までに29.32 ビリオン 米ドルに達すると予測されています。
2026年のバイオマスペレット需要をリードした原料は何ですか?
森林残材が2026年に27.8%のシェアで原料需要をリードしました。農業残渣は2032年までに7.5%のCAGRで最も急成長する原料になると予測されています。
トレファクションペレットの需要が高まっている理由は何ですか?
トレファクションペレットは、高いエネルギー密度と耐湿性により石炭混焼用途に適しているため、8.6%のCAGRで成長すると予測されています。
2032年までに最も急成長する地域はどこですか?
アジア太平洋は日本の輸入需要と産業脱炭素化に支えられ、2032年までに9.5%のCAGRで成長すると予測されています。
バイオマスペレットの最大のエンドユーザーは何ですか?
発電所が最大のエンドユーザーセグメントであり、2026年の需要の36.5%のシェアを占めていました。
欧州でのペレット需要を制約する要因は何ですか?
繊維をめぐる競合、トレーサビリティコスト、ヒートポンプの普及、ボイラー補助金の変更が需要と生産者マージンを制約する可能性があります。