
Tamaño y Participación del Mercado de Pellets de Biomasa
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 20.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 29.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.25 % |
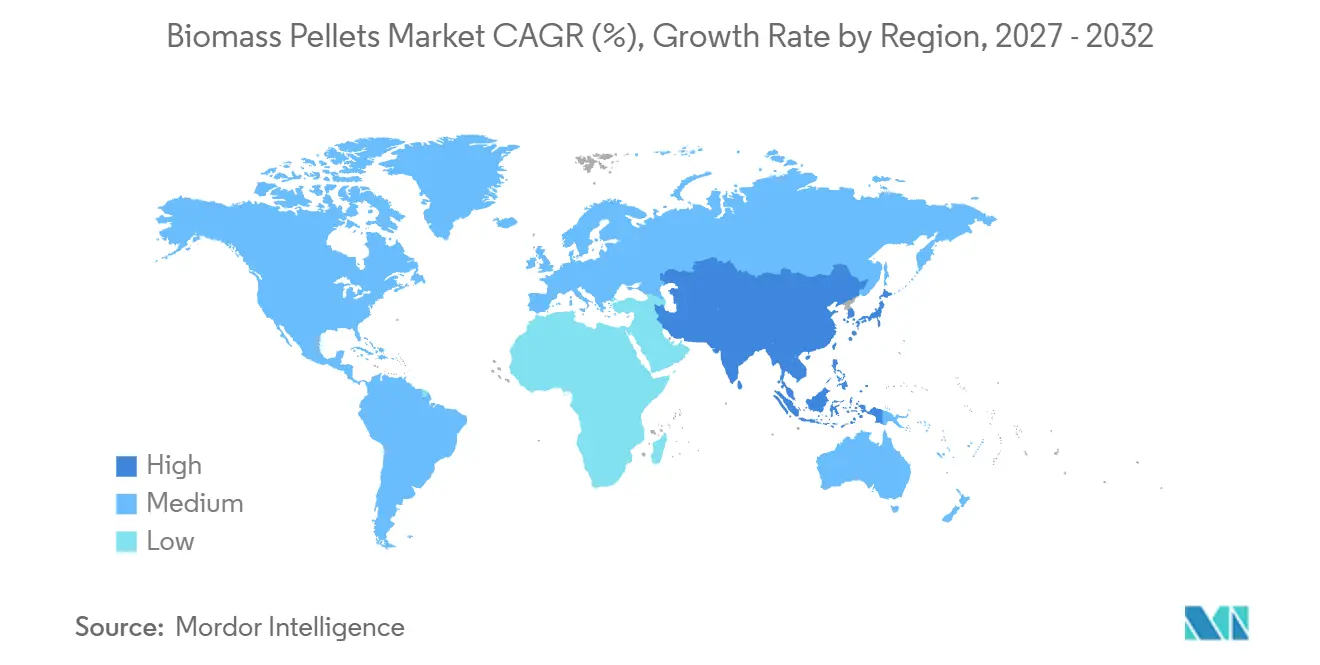
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Europa |
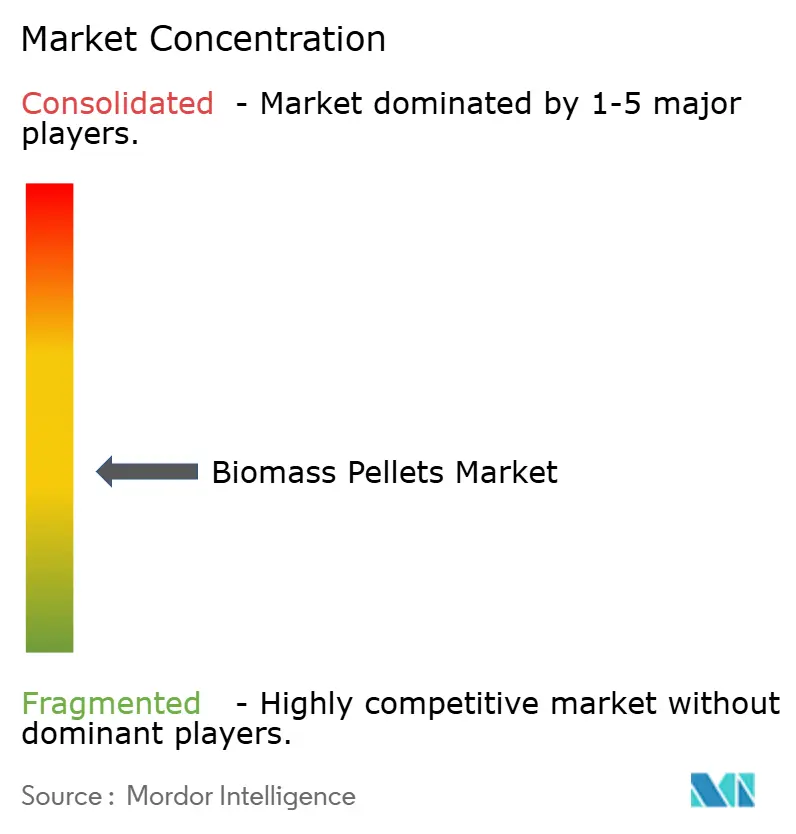
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Pellets de Biomasa por Mordor Intelligence
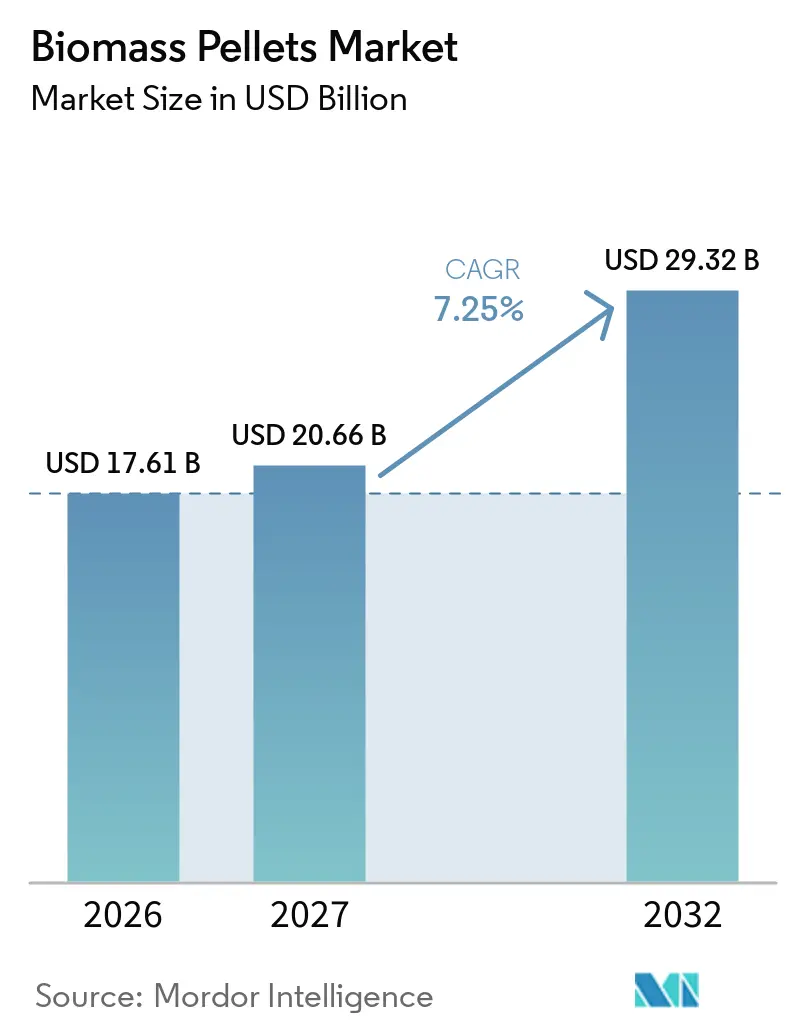
Se espera que el tamaño del mercado global de pellets de biomasa crezca de 17,61 mil millones de USD en 2026 a 20,66 mil millones de USD en 2027 y se prevé que alcance los 29,32 mil millones de USD para 2032 a una CAGR del 7,25% durante 2027-2032. El mercado está respaldado por los objetivos de energía renovable en Europa y los programas de retiro del carbón en Asia Oriental. La RED III endureció los criterios de sostenibilidad y ahorro de gases de efecto invernadero para las instalaciones de energía de biomasa, orientando la contratación hacia cadenas de suministro de pellets certificadas. En enero de 2026, los Países Bajos publicaron su Verificatieprotocol RED 2026, extendiendo el cumplimiento de la RED III a las instalaciones SDE++ que anteriormente estaban exentas bajo las normas de subsidio anteriores. Estas regulaciones han aumentado la importancia del abastecimiento trazable en el mercado de pellets de biomasa y favorecen a los productores con capacidades establecidas de certificación y logística. La demanda de las plantas de energía existentes proporciona estabilidad de volumen, mientras que la calefacción residencial, la energía de distrito y los productos torrefactados crean oportunidades separadas con diferentes requisitos de compra.
Conclusiones Clave del Informe
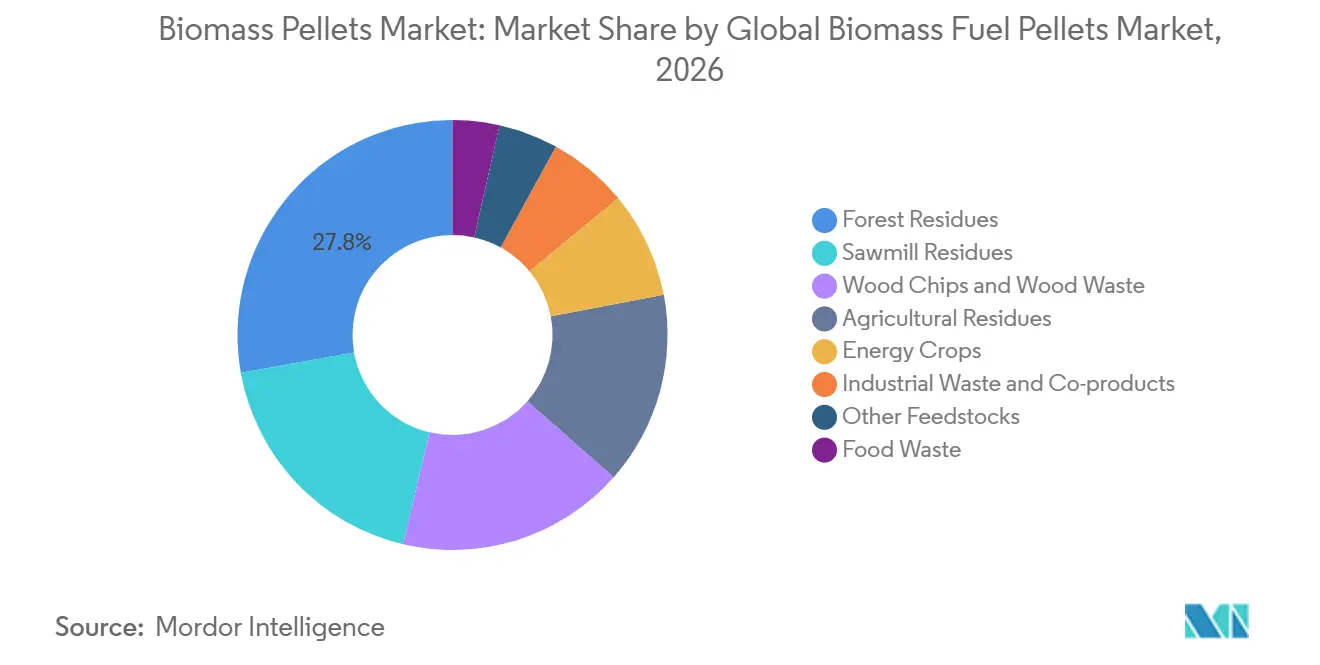
- Por materia prima, los residuos forestales representaron el 27,8% de la participación del mercado de pellets de biomasa en 2026, mientras que se prevé que los residuos agrícolas crezcan a una CAGR del 7,5% hasta 2032.
- Por tipo de pellet, los pellets de madera representaron el 80,2% de la participación del mercado de pellets de biomasa en 2026, mientras que se prevé que los pellets de biomasa torrefactada crezcan a una CAGR del 8,6% hasta 2032.
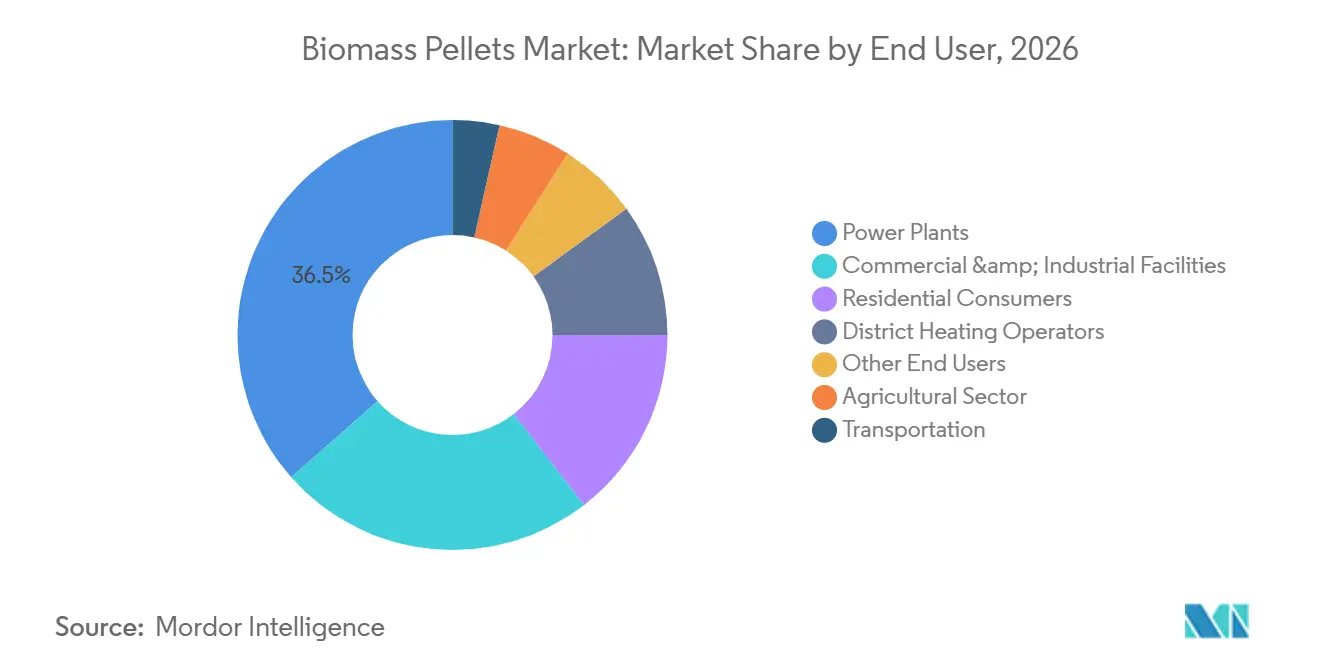
- Por usuario final, las plantas de energía representaron el 36,5% de la demanda en 2026, mientras que se prevé que el segmento de transporte crezca a una CAGR del 8,2% hasta 2032.
- Por geografía, Europa representó el 31,7% de los ingresos en 2026, mientras que se prevé que Asia-Pacífico crezca a una CAGR del 9,5% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mandatos de Calor Renovable y Descarbonización | +2.0% | Global, más fuerte en la UE, el Reino Unido y Japón | Mediano plazo (2-4 años) |
| Conversiones de Carbón a Biomasa y Expansión de la Cogeneración | +1.5% | Europa, Japón y Corea del Sur | Mediano plazo (2-4 años) |
| Demanda Asiática de Cocombustión y Contratos de Suministro a Largo Plazo | +1.2% | Asia-Pacífico, con vínculos de suministro en América del Norte | Largo plazo (≥ 4 años) |
| Valorización de Residuos Agrícolas e Industriales | +0.9% | India, Vietnam, Indonesia y América del Sur | Largo plazo (≥ 4 años) |
| Primas de Trazabilidad del EUDR y Consolidación de Proveedores | +0.4% | Mercados de importación de la UE y el Reino Unido | Corto plazo (≤ 2 años) |
| Peletización Agrícola Móvil y Retrofits de Calderas Híbridas | +0.3% | India, Brasil y mercados rurales del Sudeste Asiático | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mandatos de Calor Renovable y Descarbonización
La RED III prioriza los usos materiales de la biomasa leñosa sobre el uso energético, lo que limita la disponibilidad de madera primaria para la producción de pellets en la Unión Europea.[1] La directiva exige que las instalaciones de biomasa con una potencia térmica superior a 20 MW demuestren al menos un 80% de ahorro de gases de efecto invernadero. Este requisito orienta la inversión en el mercado de pellets de biomasa hacia los coproductos de aserradero, los residuos forestales y los residuos agrícolas. La PEFC emitió la norma ST 5002:2025 en mayo de 2025 para establecer los requisitos de cadena de custodia para la biomasa forestal bajo los criterios revisados de la RED III.[2] La Comisión Europea inició procedimientos de infracción en julio de 2025 contra todos los estados miembros de la UE, excepto Dinamarca, por no cumplir el plazo de transposición de la RED III de abril de 2025. Los proveedores de América del Norte, los países bálticos y el Sudeste Asiático deben cumplir estas normas para mantener el acceso a los compradores de servicios públicos europeos, lo que aumenta el valor del suministro certificado basado en residuos.
Conversiones de Carbón a Biomasa y Expansión de la Cogeneración
La conversión de carbón a biomasa puede generar una gran demanda de pellets al utilizar la infraestructura de generación existente en lugar de requerir plantas completamente nuevas. La Central Eléctrica de Drax operará bajo un Contrato por Diferencia de bajas emisiones de carbono desde abril de 2027 hasta marzo de 2031 a un precio de ejercicio de 157 GBP/MWh.[3] Este acuerdo proporciona visibilidad de ingresos plurianuales para la cadena de suministro del mercado de pellets de biomasa. La Central Eléctrica de Drax también completó una revisión estratégica de sus operaciones canadienses tras una depreciación de 337 millones de GBP, lo que podría redirigir los volúmenes canadienses hacia compradores asiáticos. Idemitsu Kosan inició operaciones comerciales en su planta de pellets negros con una capacidad de 120.000 toneladas por año en la Provincia de Gia Lai en octubre de 2025. La planta comenzó envíos a escala completa en 2026 a empresas de servicios públicos japonesas que planean la cocombustión de carbón en unidades de 600 MW y 700 MW, apoyando la demanda de combustibles compatibles con el equipo de carbón existente. Los proyectos de cogeneración también pueden mejorar los rendimientos de los proyectos de biomasa donde los programas nacionales ofrecen un apoyo más sólido que para las plantas de solo electricidad.
Demanda Asiática de Cocombustión y Contratos de Suministro a Largo Plazo
Las importaciones japonesas de pellets de madera y cáscara de palmiste aumentaron un 7,7% interanual en el primer semestre de 2026, a medida que las grandes plantas de energía de biomasa entraron en operación. La planta de Tahara en la Prefectura de Aichi y la planta del Puerto de Sendai en la Prefectura de Miyagi comenzaron a operar en 2025, aumentando la demanda de combustible en el mercado de pellets de biomasa. Vietnam suministró 5,68 millones de toneladas de pellets de madera a Japón en 2025, lo que representa más del 60% del volumen de importación japonés. Japón ha dependido más de contratos a largo plazo respaldados por tarifas de alimentación, mientras que las empresas de servicios públicos de Corea del Sur han utilizado comúnmente contratos de 6 a 12 meses. Esta diferencia afecta las decisiones de los proveedores, ya que los contratos más cortos ofrecen menos certeza para las inversiones en certificación y controles de la cadena de suministro. El 7.º Plan Estratégico de Energía de Japón, aprobado en febrero de 2025, proyectó la biomasa en un 5-6% de la generación de electricidad hasta 2040, lo que indica que la demanda futura dependerá más del cambio de combustible y la descarbonización industrial que de nuevos objetivos de capacidad.
Valorización de Residuos Agrícolas e Industriales
La biomasa agrícola peletizada está atrayendo atención en mercados donde las restricciones a la quema en campo abierto coinciden con opciones limitadas de eliminación de residuos. Las restricciones más estrictas de India a la quema de paja han aumentado la disponibilidad de residuos de cultivos en Punjab y Haryana para uso energético. Las unidades móviles Servoday Pelletbox desplegadas en Andhra Pradesh operan a 1-4 toneladas por hora y reducen la necesidad de transportar biomasa suelta a instalaciones centralizadas. Los productores pueden generar ingresos a partir de tarifas de puerta de residuos y ventas de pellets, lo que mejora la economía del proyecto. En Brasil, los agroprocesadores del Estado de Paraná desplegaron equipos de peletización de rastrojo de maíz en 2025 para satisfacer la demanda interna de calderas industriales. El mercado de pellets de biomasa puede, por tanto, recurrir a una gama más amplia de materias primas, aunque los niveles constantes de humedad, el contenido de cenizas y los sistemas de recolección siguen siendo necesarios para una calidad de combustible fiable.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Competencia por Materias Primas y Volatilidad del Suministro | -1.2% | Global, aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Altos Costos de Capital, Logística y Control de Calidad | -0.9% | Global, que afecta particularmente a los productores emergentes | Mediano plazo (2-4 años) |
| Sustitución por Bombas de Calor y Reversiones de Subsidios | -0.6% | Europa, incluidos el Reino Unido, Alemania, Austria y Francia | Largo plazo (≥ 4 años) |
| Costos de Seguros contra Incendios, Explosiones y Certificación | -0.5% | América del Norte, Europa y Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Competencia por Materias Primas y Volatilidad del Suministro
Los residuos forestales enfrentan una demanda competidora de las fábricas de pulpa y papel, los productores de madera de ingeniería y los programas de compensación de carbono, lo que limita la disponibilidad de suministro para los productores de pellets. Drax Group produjo 1,9 millones de toneladas de pellets en el primer semestre de 2026, en comparación con 2,1 millones de toneladas en el primer semestre de 2025, en medio de restricciones en el mercado de fibra de Columbia Británica. La depreciación de 337 millones de GBP de la empresa ilustra cómo las restricciones locales de materias primas pueden afectar los valores de los activos y las decisiones de suministro. Un tifón interrumpió las zonas de producción central de Vietnam en noviembre de 2025 y afectó las operaciones de las fábricas durante el primer trimestre de 2026. Los grandes operadores de la UE deben cumplir las obligaciones de geolocalización a nivel de parcela a partir del 30 de diciembre de 2026, lo que presenta desafíos para las cadenas de suministro fragmentadas. El precio promedio de los pellets en Alemania alcanzó los 454,21 EUR por tonelada en septiembre de 2026, un 35,6% por encima del nivel del año anterior, lo que refleja menores existencias tras el invierno y una menor disponibilidad de residuos de aserradero.
Sustitución por Bombas de Calor y Reversiones de Subsidios
Las bombas de calor de fuente de aire compiten cada vez más con las calderas de pellets residenciales en el mercado de pellets de biomasa. La Agencia Internacional de Energía informó en 2025 que los costos anuales de propiedad de bombas de calor estaban convergiendo con, y en algunos casos cayendo por debajo de, los costos de las calderas de biomasa en hogares europeos bien aislados. El Plan de Actualización de Calderas del Reino Unido proporciona 7.500 GBP para bombas de calor y 5.000 GBP para calderas de biomasa. Las subvenciones para bombas de calor para propiedades rurales no conectadas a la red aumentaron a 9.000 GBP a partir de julio de 2026, afectando a un segmento de clientes que tradicionalmente ha dependido de las calderas de biomasa. Austria retiró los subsidios para calderas de biomasa en 2025, mientras que Alemania registró una caída del 17% en las ventas de bombas de calor durante el mismo año. Las menores ventas residenciales pueden reducir la demanda de pellets ensacados de mayor margen y presionar la rentabilidad de los molinos europeos, incluso cuando la demanda de los servicios públicos se mantiene estable.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Materia Prima:
Los Residuos Forestales Anclan el Suministro Mientras los Flujos Agrícolas EscalanLos residuos forestales representaron el 27,8% de la participación del mercado de pellets de biomasa en 2026, respaldados por vínculos de suministro bien establecidos desde los aserraderos de América del Norte y los países bálticos hasta las empresas de servicios públicos europeas. La infraestructura portuaria dedicada y los contratos a largo plazo refuerzan esta posición. Los residuos de aserradero siguen siendo importantes como fuente relacionada de materia prima para las plantas de pellets. Su disponibilidad condiciona las condiciones de suministro en el mercado de pellets de biomasa, ya que el rendimiento de los aserraderos limita la producción en mercados de fibra restringidos. Las astillas de madera y los residuos de madera sirven a las instalaciones de cogeneración de calefacción de distrito en Escandinavia y Europa Central. Estos materiales requieren menos procesamiento que el combustible suministrado a las grandes empresas de servicios públicos industriales. Los residuos alimentarios y los cultivos energéticos siguen siendo categorías de materias primas más pequeñas. Los requisitos de recolección separada apoyan el uso de residuos alimentarios en la Unión Europea, pero el contenido variable de humedad y cenizas puede restringir el rendimiento de la combustión. La producción mundial de pellets de madera alcanzó los 46,4 millones de toneladas en 2025, con Estados Unidos, Canadá, Alemania, Vietnam y Rusia representando el 50% de la producción.
Se prevé que los residuos agrícolas crezcan a una CAGR del 7,5% hasta 2032 dentro del mercado de pellets de biomasa. Las prohibiciones de quema en campo abierto en India, Tailandia y Vietnam están fomentando el uso de paja de arroz, rastrojo de maíz y tallos de algodón en aplicaciones energéticas. India produce más de 120 millones de toneladas de paja de arroz cada año, aunque solo una parte de este recurso llega a usos energéticos. Las unidades móviles a escala de granja pueden reducir los costos de recolección y transporte para las materias primas dispersas. La Premos 5000 de KRONE es una cosechadora peletizadora en campo diseñada para paja y tallos. Este equipo puede conectar los residuos de campo con los usuarios locales en el mercado de pellets de combustible de biomasa sin necesidad de un sitio de procesamiento centralizado. Los residuos industriales, incluidos los finos de aserradero, el lodo de papel y los residuos agroindustriales, también proporcionan a los productores integrados opciones adicionales de materia prima. Los materiales basados en residuos pueden calificar para una exención de la certificación de sostenibilidad completa bajo la RED III, lo que apoya la diversificación alejándose de la madera forestal primaria. El ritmo de crecimiento dependerá de la preparación de las materias primas, el control de calidad y los sistemas de recolección local fiables.

Por Tipo de Pellet:
Los Productos Torrefactados Desafían un Estándar de Materia Prima CentenarioLos pellets de madera representaron el 80,2% de la participación del mercado de pellets de biomasa por tipo de pellet en 2026. Su posición dominante refleja la inversión de mercado establecida en molinos de pellets blancos, sistemas de manejo portuario y configuraciones de calderas. La certificación ENplus A1 sigue siendo un estándar ampliamente utilizado para el suministro residencial y comercial pequeño. La producción alemana operó con un 98% de cumplimiento A1, lo que refleja la importancia de la calidad constante en ese segmento. Los pellets de residuos agrícolas son una categoría más pequeña que atrae a los operadores de calderas industriales en el sur y el sudeste de Asia que buscan menores costos de combustible. Los agropellets sirven para usos similares donde la biomasa local está disponible. Los pellets de residuos industriales a menudo se consumen dentro de las fábricas de papel y los sitios de agroprocesamiento que poseen la materia prima. El Programa de Biomasa Sostenible y la ISCC EU proporcionan las principales referencias de cumplimiento para las transacciones de pellets de madera de grado utilitario en Europa. Sus procesos de auditoría se superponen cada vez más con los requisitos de geolocalización del EUDR para las importaciones de madera.
Se proyecta que los pellets de biomasa torrefactada se expandan a una CAGR del 8,6% hasta 2032. Estos productos tienen mayor densidad energética y mejor resistencia a la humedad que los pellets blancos. Pueden reducir los requisitos de almacenamiento cubierto y pueden cocombustionarse en los circuitos de molinos de carbón existentes en proporciones de hasta el 35% sin modificaciones importantes en la caldera. La planta de Gia Lai de Idemitsu Kosan inició operaciones comerciales en octubre de 2025 y comenzó a suministrar Idemitsu Green Energy Pellet a 25 clientes industriales japoneses en 2026. Power Wood Holdings aseguró 84 millones de CAD (62 millones de USD) para dos instalaciones de explosión de vapor en Alberta con una capacidad anual combinada de 700.000 toneladas. Los proyectos están respaldados por acuerdos japoneses de tomar o pagar a 10 años. La norma ISO 20024:2020 describe las prácticas seguras de manejo y almacenamiento para pellets de biocombustible sólido comerciales e industriales.[4] El cumplimiento de la seguridad y la calidad del producto se están convirtiendo en condiciones importantes en la contratación industrial.
Por Usuario Final:
La Generación de Energía Ancla el Volumen Mientras el Transporte Abre un Nuevo Canal de DemandaLas plantas de energía representaron el 36,5% de la demanda de usuarios finales en 2026, lo que representa la mayor parte del mercado de pellets de biomasa. Gran parte de esta demanda está cubierta por acuerdos de suministro de 10 a 15 años firmados durante el ciclo de construcción de 2018 a 2023. Estos contratos apoyan la estabilidad del volumen del mercado a corto plazo para los productores, pero también exponen a los proveedores al riesgo de renegociación a medida que los contratos comienzan a vencer a finales de la década de 2020. El nuevo Contrato por Diferencia de Drax limita la generación a un factor de capacidad del 27% a partir de abril de 2027, que es cercano a la mitad del promedio histórico de la planta. Este menor nivel operativo puede liberar volúmenes de pellets para otros compradores o reducir los pedidos de los proveedores establecidos. Las instalaciones comerciales e industriales utilizan pellets en el procesamiento de alimentos, textiles, productos químicos y calderas institucionales. La calefacción de distrito en Escandinavia, Polonia y los países bálticos proporciona demanda estacional que comúnmente se atiende a través de contratos bilaterales. Los usuarios agrícolas siguen siendo un grupo más pequeño pero en crecimiento para el secado de cultivos y la calefacción de invernaderos.
El transporte es el segmento de uso final de más rápido crecimiento con una CAGR del 8,2% hasta 2032. El segmento está vinculado a los esfuerzos por reducir las emisiones del transporte marítimo de carga que transporta pellets y combustibles relacionados. El MV Ultra Yorkshire de Drax completó una travesía transatlántica en 2026 utilizando biodiésel B100 y transportó más de 29.000 toneladas de pellets desde Greater Baton Rouge hasta Liverpool. Drax estimó que el viaje redujo las emisiones en un 90% en comparación con los combustibles de búnker estándar. Un estudio de revista de 2025 encontró que la optimización de rutas podría reducir los costos hasta en un 22,1% y las emisiones de CO2 hasta en un 52,6% en una cadena de suministro de pellets de biomasa. Drax, NYK Line y socios japoneses firmaron un memorando de entendimiento en 2024 para desarrollar un biobuque comercialmente operable para finales de 2029.[5] El concepto utilizaría gas generado a partir de biomasa a bordo de graneleros y podría reducir las emisiones de pozo a estela en un 22% si se comercializa. Estos esfuerzos amplían el papel de la industria de pellets de biomasa más allá de las instalaciones de energía fijas.
Análisis Geográfico
Mercado de Pellets de Biomasa en Europa
Europa representó el 31,7% de la participación del mercado de pellets de biomasa en 2026, respaldada por la calefacción residencial, la energía de distrito y la cocombustión en servicios públicos. Alemania produjo 4 millones de toneladas de pellets de madera en 2025 y contaba con 760.000 instalaciones de calefacción de pellets. La producción alemana alcanzó las 940.000 toneladas en el primer trimestre de 2026 y 1,034 millones de toneladas en el segundo trimestre de 2026, con los residuos de aserradero suministrando más del 90% de la materia prima. El Reino Unido reducirá la generación subsidiada de Drax a partir de abril de 2027 bajo su nuevo Contrato por Diferencia. Italia, Polonia, Francia y España proporcionan demanda complementaria, mientras que las normas del EUDR exigen que los grandes operadores cumplan las obligaciones de trazabilidad completa a partir del 30 de diciembre de 2026.
Mercado de Pellets de Biomasa en Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,5% hasta 2032, convirtiéndola en la región de más rápido crecimiento en el mercado de pellets de biomasa. Las importaciones japonesas de pellets de madera y cáscara de palmiste aumentaron un 7,7% interanual en el primer semestre de 2026. Vietnam suministró 5,68 millones de toneladas, o el 60%, de las importaciones de pellets de Japón en 2025. El objetivo de biomasa de Japón para 2040 del 5-6% se cumple en gran medida con capacidad certificada, desplazando la atención hacia la economía de conversión y la descarbonización industrial. Las reducciones en el peso de los certificados de Corea del Sur pueden redirigir el suministro vietnamita e indonesio hacia Japón, donde los pellets torrefactados de Idemitsu sirven a los usuarios industriales.
Mercado de Pellets de Biomasa en las Américas y Oriente Medio y África
América del Norte siguió siendo un importante centro de suministro en 2026, con 74 fabricantes de biomasa densificada en operación en Estados Unidos y una capacidad de 13,2 millones de toneladas. La revisión canadiense de Drax podría trasladar la producción de Columbia Británica hacia compradores asiáticos a partir de 2027. América del Sur está expandiendo el procesamiento de rastrojo de maíz en Paraná y el uso de residuos forestales en Chile. Los países de Oriente Medio y África son principalmente mercados de importación, liderados por Arabia Saudita, los Emiratos Árabes Unidos y Sudáfrica, mientras que Marruecos y Egipto están desarrollando proyectos de residuos agrícolas.
Panorama Competitivo
El mercado de pellets de biomasa está moderadamente concentrado en el suministro de grado utilitario, mientras que la calefacción residencial y regional sigue siendo fragmentada. Drax Group, Enviva y AS Graanul Invest lideran el suministro industrial a largo plazo, con Drax Group desarrollando 18 instalaciones en América del Norte. Graanul Invest opera 2,7 millones de toneladas de capacidad en los países bálticos y Estados Unidos y aumentó la producción en un 15% en 2025. Enviva salió del Capítulo 11 en diciembre de 2024 tras convertir más de 1.000 millones de USD de deuda en capital y asegurar 1.050 millones de USD en financiamiento de salida. Su instalación en Epes, Alabama continuó aumentando hacia la plena capacidad operativa en 2025.
Los principales proveedores utilizan la logística, la certificación y las ventas contratadas para mantener sus posiciones en el mercado de pellets de biomasa. El acuerdo de Drax Group con Ultrabulk requiere reducciones anuales de CO2 hasta marzo de 2031, mientras que su terminal en Greater Baton Rouge apoya la logística de exportación. Graanul Invest y thyssenkrupp Materials Trading anunciaron en mayo de 2026 una iniciativa para el suministro de pellets certificados a clientes industriales alemanes, combinando la base de producción de Graanul Invest con la red logística y de clientes de thyssenkrupp Materials Trading. Power Wood Holdings está invirtiendo 84 millones de CAD (62 millones de USD) en instalaciones de pellets negros en Alberta respaldadas por acuerdos japoneses de tomar o pagar a 10 años.
Los productores vietnamitas e indonesios compiten eficazmente en la contratación a corto plazo japonesa a través de menores costos y volúmenes certificados crecientes, presionando a los proveedores bálticos y norteamericanos que enfrentan mayores costos de fibra y logística. La norma PEFC ST 5002:2025 y la documentación de origen del EUDR elevan los requisitos de entrada en la contratación europea, haciendo de la trazabilidad digital una capacidad importante en el mercado de pellets de biomasa. El material fuente no proporciona cuotas de mercado combinadas de las empresas, por lo que no se puede asignar una puntuación de concentración sin estimación.
Líderes de la Industria de Pellets de Biomasa
-
Drax Group plc
-
Enviva Inc.
-
AS Graanul Invest
-
Pinnacle Renewable Energy
-
Lignetics Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Pellets de Biomasa Empresas cubiertas en este informe
- An Viet Phat Group
- ANDRITZ AG
- AS Graanul Invest
- CM Biomass Partners A/S
- Drax Group plc
- Energex Pellet Fuel, Inc.
- Enviva Inc.
- Fram Renewable Fuels LLC
- Georgia Biomass LLC
- German Pellets GmbH
- Highland Pellets LLC
- Lignetics Inc.
- Pacific BioEnergy Corp.
- Pfeifer Group
- Pinnacle Renewable Energy
- Scandbio AB
- Segezha Group PJSC
- Stora Enso Oyj
- The Westervelt Company
- Zilkha Biomass Energy
Desarrollos recientes de la industria en Mercado de Pellets de Biomasa
- Agosto de 2026: Power Wood Holdings Ltd. acordó recibir hasta 84 millones de CAD en financiamiento de Chair Capital Ltd. para desarrollar dos instalaciones de pellets negros de explosión de vapor en el norte de Alberta. Las plantas planificadas de Peace River y Hay Meadow tendrán una capacidad de producción combinada de 700.000 toneladas por año. La empresa también confirmó acuerdos de suministro de tomar o pagar a 10 años con múltiples empresas de energía japonesas, apoyando la demanda a largo plazo de pellets negros como combustible de reemplazo del carbón.
- Julio de 2026: AS Graanul Invest y thyssenkrupp Materials Trading anunciaron una iniciativa conjunta para suministrar pellets de madera certificados y de origen sostenible a clientes industriales alemanes. La asociación combina la plataforma de producción de Graanul Invest en los países bálticos y Estados Unidos con la red logística y la base de clientes industriales de thyssenkrupp Materials Trading, apuntando inicialmente a proyectos industriales de cambio de combustible en Alemania orientados a reducir las emisiones de gases de efecto invernadero.
- Abril de 2026: Drax Group firmó un nuevo acuerdo de flete con Ultrabulk que se extiende hasta marzo de 2031. El contrato incluye compromisos anuales de reducción de carbono para el transporte de biomasa. Durante el mismo período, el MV Ultra Yorkshire completó su primer viaje transatlántico transportando más de 29.000 toneladas de pellets de biomasa desde Luisiana hasta Liverpool utilizando biocombustible B100, reduciendo las emisiones de CO2 del viaje en aproximadamente un 90% en comparación con los combustibles marinos convencionales.
- Octubre de 2025: Idemitsu Kosan Co., Ltd. inició operaciones comerciales en su planta de pellets negros en la Provincia de Gia Lai, Vietnam, el 8 de octubre de 2025. La instalación tiene una capacidad de producción anual de 120.000 toneladas y es descrita por la empresa como la primera planta de pellets negros a escala comercial de Vietnam y una de las más grandes a nivel mundial.
Alcance del Informe del Mercado Global de Pellets de Biomasa
Los pellets de biomasa son pequeñas piezas cilíndricas de materia orgánica comprimida utilizadas como fuente de energía renovable. Generalmente se fabrican a partir de residuos agrícolas, residuos industriales y subproductos forestales, como virutas de madera, aserrín, paja y tallos de maíz. Las materias primas se secan y compactan mediante procesamiento de alta presión, dependiendo de la lignina natural de la madera para unir los pellets sin productos químicos añadidos. Cuando se queman en estufas o calderas especializadas, estos pellets ofrecen alta densidad energética, bajo contenido de humedad y combustión uniforme, lo que los convierte en una alternativa más limpia a los combustibles fósiles tradicionales.
El mercado global de pellets de biomasa está segmentado por materia prima en residuos forestales, residuos de aserradero, astillas de madera y residuos de madera, residuos agrícolas, cultivos energéticos, residuos industriales y coproductos, residuos alimentarios y otras materias primas. Por tipo de pellet, el mercado está segmentado en pellets de madera, pellets de residuos agrícolas, pellets de residuos industriales, pellets torrefactados, agropellets y otros pellets de biomasa. Por usuario final, el mercado está segmentado en plantas de energía, instalaciones comerciales e industriales, consumidores residenciales, operadores de calefacción de distrito, sector agrícola, transporte y otros usuarios finales. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de pellets de combustible de biomasa en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Residuos Forestales |
| Residuos de Aserradero |
| Astillas de Madera y Residuos de Madera |
| Residuos Agrícolas |
| Cultivos Energéticos |
| Residuos Industriales y Coproductos |
| Residuos Alimentarios |
| Otras Materias Primas |
| Pellets de Madera |
| Pellets de Residuos Agrícolas |
| Pellets de Residuos Industriales |
| Pellets Torrefactados |
| Agropellets |
| Otros Pellets de Biomasa |
| Plantas de Energía |
| Instalaciones Comerciales e Industriales |
| Consumidores Residenciales |
| Operadores de Calefacción de Distrito |
| Sector Agrícola |
| Transporte |
| Otros Usuarios Finales |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Materia Prima | Residuos Forestales | |
| Residuos de Aserradero | ||
| Astillas de Madera y Residuos de Madera | ||
| Residuos Agrícolas | ||
| Cultivos Energéticos | ||
| Residuos Industriales y Coproductos | ||
| Residuos Alimentarios | ||
| Otras Materias Primas | ||
| Por Tipo de Pellet | Pellets de Madera | |
| Pellets de Residuos Agrícolas | ||
| Pellets de Residuos Industriales | ||
| Pellets Torrefactados | ||
| Agropellets | ||
| Otros Pellets de Biomasa | ||
| Por Usuario Final | Plantas de Energía | |
| Instalaciones Comerciales e Industriales | ||
| Consumidores Residenciales | ||
| Operadores de Calefacción de Distrito | ||
| Sector Agrícola | ||
| Transporte | ||
| Otros Usuarios Finales | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de pellets de biomasa para 2032?
Se prevé que el mercado de pellets de biomasa alcance los 29,32 mil millones de USD para 2032, creciendo a una CAGR del 7,25% desde 2027.
¿Qué materia prima lideró la demanda de pellets de biomasa en 2026?
Los residuos forestales lideraron la demanda de materias primas con una participación del 27,8% en 2026. Se espera que los residuos agrícolas sean la materia prima de más rápido crecimiento con una CAGR del 7,5% hasta 2032.
¿Por qué los pellets torrefactados están ganando demanda?
Se prevé que los pellets torrefactados crezcan a una CAGR del 8,6% porque su mayor densidad energética y resistencia a la humedad los hacen adecuados para aplicaciones de cocombustión con carbón.
¿Qué región se espera que crezca más rápido hasta 2032?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,5% hasta 2032, respaldada por la demanda de importación japonesa y la descarbonización industrial.
¿Cuál es el mayor uso final de los pellets de biomasa?
Las plantas de energía fueron el segmento de uso final más grande, con una participación del 36,5% de la demanda en 2026.
¿Qué factores pueden restringir la demanda de pellets en Europa?
La competencia por la fibra, los costos de trazabilidad, la adopción de bombas de calor y los cambios en los subsidios para calderas pueden restringir la demanda y los márgenes de los productores.