
Biomasse-Pellets-Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 20.66 Milliarden US-Dollar |
| Marktgröße (2032) | 29.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.25 % |
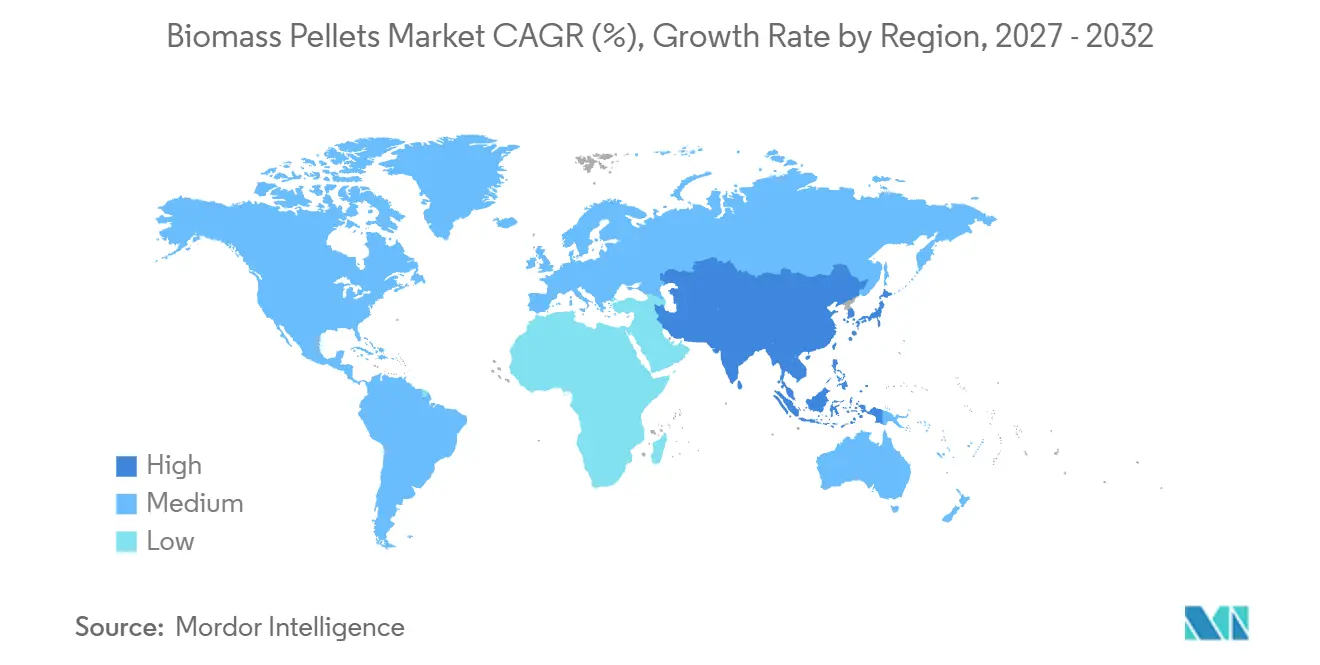
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Europa |
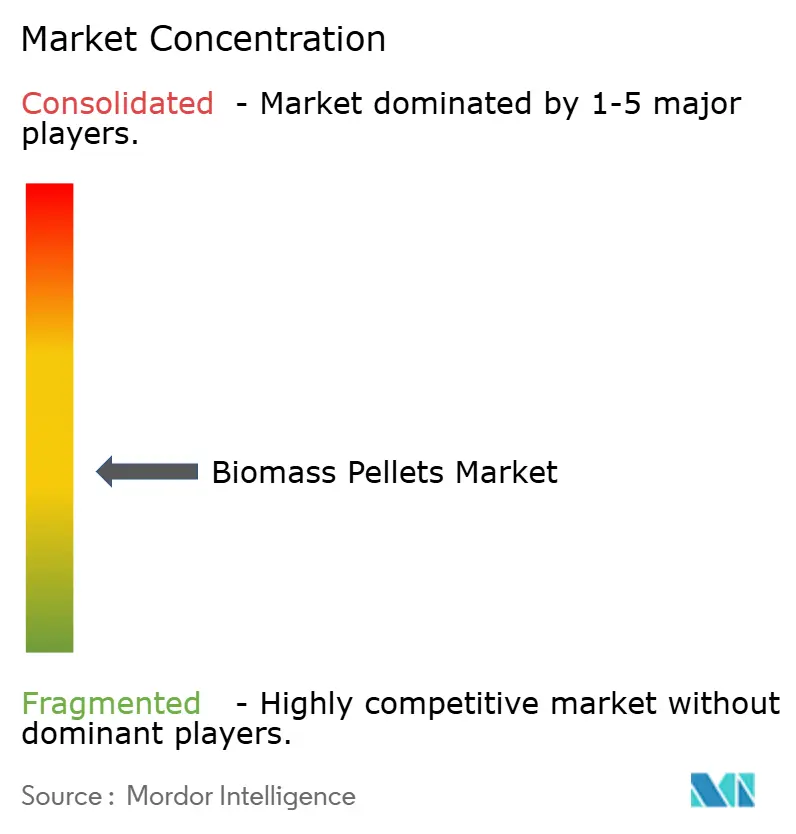
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Biomasse-Pellets-Marktanalyse von Mordor Intelligence
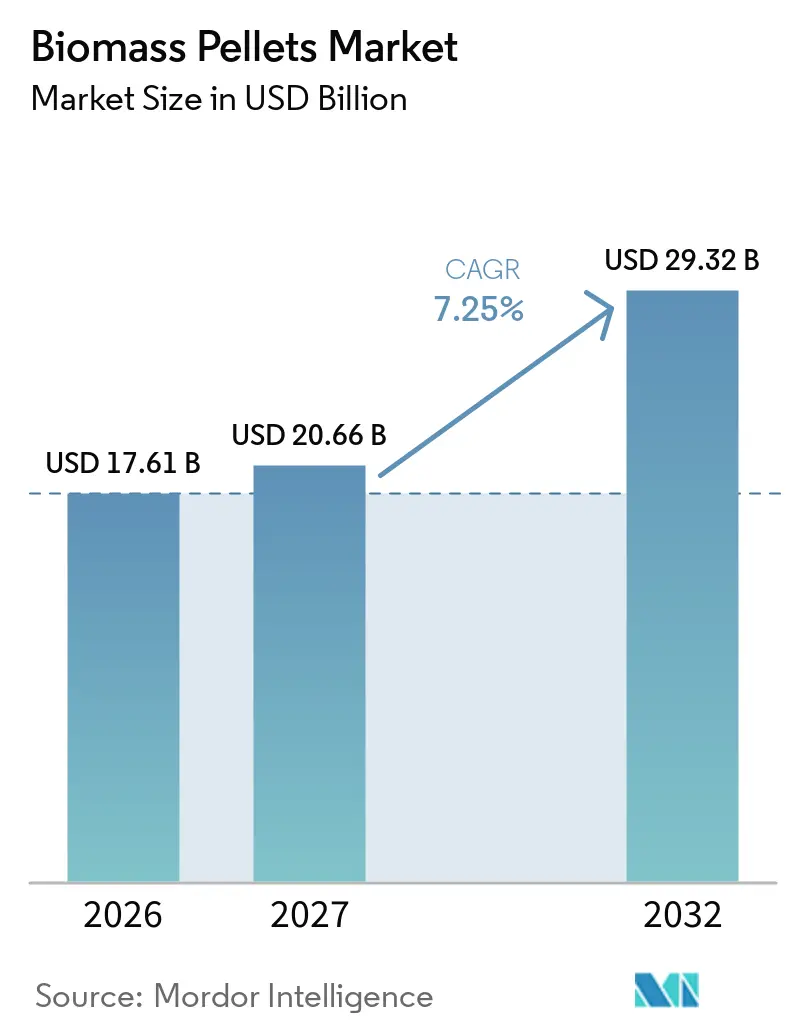
Die globale Biomasse-Pellets-Marktgröße wird voraussichtlich von 17,61 Milliarden USD im Jahr 2026 auf 20,66 Milliarden USD im Jahr 2027 wachsen und bis 2032 eine Prognose von 29,32 Milliarden USD bei einem CAGR von 7,25 % über den Zeitraum 2027–2032 erreichen. Der Markt wird durch Ziele für erneuerbare Energien in Europa und Kohleausstiegsprogramme in Ostasien gestützt. RED III verschärfte die Nachhaltigkeits- und Treibhausgaseinsparungskriterien für Biomasse-Energieanlagen und lenkte die Beschaffung in Richtung zertifizierter Pellet-Lieferketten. Im Januar 2026 veröffentlichten die Niederlande ihr Verificatieprotocol RED 2026, das die RED-III-Konformität auf SDE++-Anlagen ausdehnte, die zuvor unter früheren Subventionsregelungen ausgenommen waren. Diese Vorschriften haben die Bedeutung einer rückverfolgbaren Beschaffung im Biomasse-Pellets-Markt erhöht und begünstigen Produzenten mit etablierten Zertifizierungs- und Logistikkapazitäten. Die Nachfrage bestehender Kraftwerke sorgt für Volumenstabilität, während Wohnraumheizung, Fernwärme und torrefizierte Produkte separate Chancen mit unterschiedlichen Beschaffungsanforderungen schaffen.
Wichtigste Erkenntnisse des Berichts
- Nach Rohstoff entfielen 27,8 % des Biomasse-Pellets-Marktanteils im Jahr 2026 auf Forstrestholz, während landwirtschaftliche Reststoffe bis 2032 voraussichtlich mit einem CAGR von 7,5 % wachsen werden.
- Nach Pellettyp entfielen 80,2 % des Biomasse-Pellets-Marktanteils im Jahr 2026 auf Holzpellets, während torrefizierte Biomasse-Pellets bis 2032 voraussichtlich mit einem CAGR von 8,6 % wachsen werden.
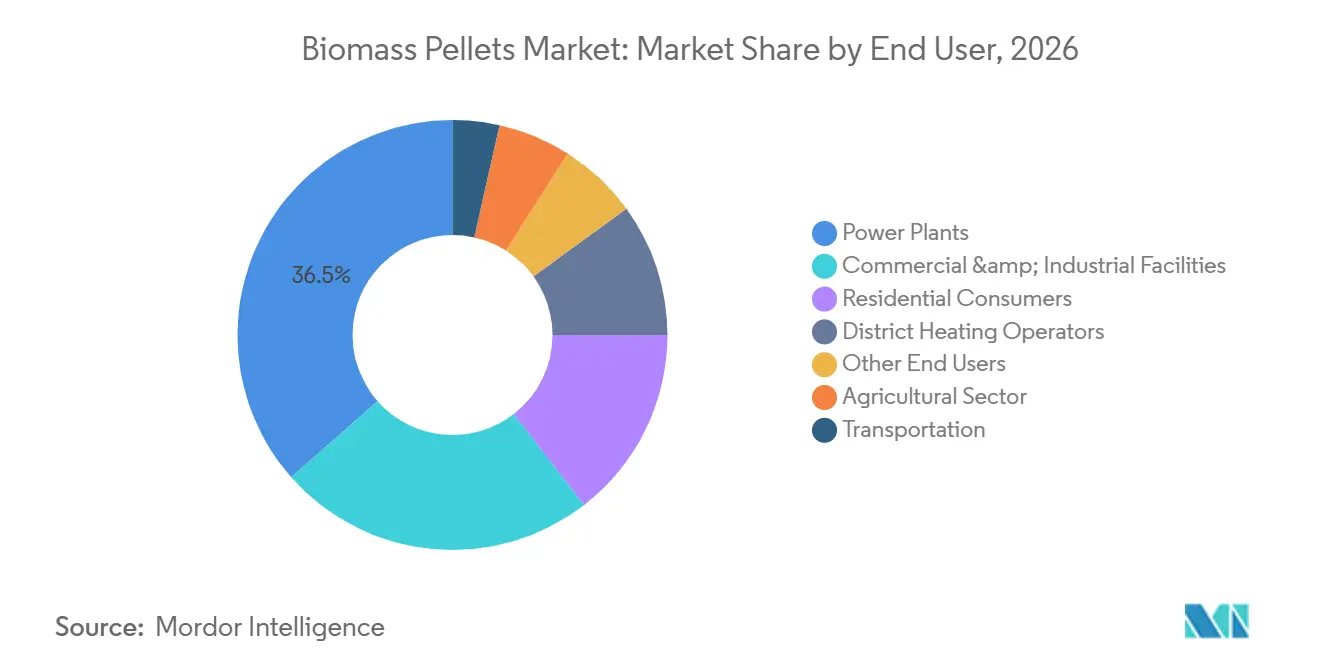
- Nach Endverbraucher entfielen 36,5 % der Nachfrage im Jahr 2026 auf Kraftwerke, während das Transportsegment bis 2032 voraussichtlich mit einem CAGR von 8,2 % wachsen wird.
- Nach Geografie entfielen 31,7 % des Umsatzes im Jahr 2026 auf Europa, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mandate zur erneuerbaren Wärme und Dekarbonisierung | +2.0% | Global, am stärksten in der EU, im Vereinigten Königreich und in Japan | Mittelfristig (2–4 Jahre) |
| Kohle-zu-Biomasse-Umstellungen und Ausbau der Kraft-Wärme-Kopplung | +1.5% | Europa, Japan und Südkorea | Mittelfristig (2–4 Jahre) |
| Asiatische Mitverbrennungsnachfrage und langfristige Abnahmeverträge | +1.2% | Asien-Pazifik, mit Lieferverbindungen aus Nordamerika | Langfristig (≥ 4 Jahre) |
| Verwertung landwirtschaftlicher und industrieller Abfälle | +0.9% | Indien, Vietnam, Indonesien und Südamerika | Langfristig (≥ 4 Jahre) |
| EUDR-Rückverfolgbarkeitsprämien und Lieferantenkonsolidierung | +0.4% | EU- und britische Importmärkte | Kurzfristig (≤ 2 Jahre) |
| Mobile landwirtschaftliche Pelletierung und Hybridkessel-Nachrüstungen | +0.3% | Indien, Brasilien und ländliche Märkte in Südostasien | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Mandate zur erneuerbaren Wärme und Dekarbonisierung
RED III priorisiert die stoffliche Nutzung von Holzbiomasse gegenüber der energetischen Nutzung, was die Verfügbarkeit von Primärholz für die Pelletproduktion in der Europäischen Union einschränkt.[1] Die Richtlinie verpflichtet Biomasseanlagen mit einer thermischen Eingangsleistung von mehr als 20 MW, mindestens 80 % Treibhausgaseinsparungen nachzuweisen. Diese Anforderung lenkt Investitionen im Biomasse-Pellets-Markt in Richtung Sägewerks-Nebenprodukte, Forstrestholz und landwirtschaftliche Abfälle. PEFC veröffentlichte im Mai 2025 die Norm ST 5002:2025, um Anforderungen an die Rückverfolgbarkeit von Forstbiomasse gemäß den überarbeiteten RED-III-Kriterien festzulegen.[2] Die Europäische Kommission leitete im Juli 2025 Vertragsverletzungsverfahren gegen alle EU-Mitgliedstaaten außer Dänemark ein, weil diese die RED-III-Umsetzungsfrist im April 2025 versäumt hatten. Lieferanten in Nordamerika, dem Baltikum und Südostasien müssen diese Standards erfüllen, um den Zugang zu europäischen Versorgungsunternehmen zu erhalten, was den Wert zertifizierter, reststoffbasierter Versorgung erhöht.
Kohle-zu-Biomasse-Umstellungen und Ausbau der Kraft-Wärme-Kopplung
Die Umstellung von Kohle auf Biomasse kann durch die Nutzung bestehender Erzeugungsinfrastruktur, anstatt vollständig neue Anlagen zu errichten, eine hohe Pellet-Nachfrage erzeugen. Das Drax-Kraftwerk wird ab April 2027 bis März 2031 im Rahmen eines Differenzvertrags für kohlenstoffarme Energie zu einem Ausübungspreis von 157 GBP/MWh betrieben.[3] Diese Vereinbarung bietet der Lieferkette des Biomasse-Pellets-Markts eine mehrjährige Umsatztransparenz. Das Drax-Kraftwerk schloss zudem eine strategische Überprüfung seiner kanadischen Aktivitäten nach einer Wertminderung von 337 Millionen GBP ab, was kanadische Volumina möglicherweise in Richtung asiatischer Käufer umlenkt. Idemitsu Kosan nahm im Oktober 2025 den kommerziellen Betrieb seiner Schwarzpellet-Anlage mit einer Jahreskapazität von 120.000 Tonnen in der Provinz Gia Lai auf. Die Anlage begann 2026 mit Volllieferungen an japanische Versorgungsunternehmen, die eine Kohle-Mitverbrennung an 600-MW- und 700-MW-Einheiten planen, und unterstützt die Nachfrage nach Brennstoffen, die mit bestehenden Kohle-Anlagen kompatibel sind. Kraft-Wärme-Kopplungsprojekte können auch die Rentabilität von Biomasseprojekten verbessern, wenn nationale Programme eine stärkere Förderung als für reine Stromerzeugungsanlagen bieten.
Asiatische Mitverbrennungsnachfrage und langfristige Abnahmeverträge
Japans Importe von Holzpellets und Palmkernschalen stiegen im ersten Halbjahr 2026 im Jahresvergleich um 7,7 %, da große Biomasse-Kraftwerke in Betrieb gingen. Die Anlage in Tahara in der Präfektur Aichi und die Anlage am Hafen Sendai in der Präfektur Miyagi nahmen 2025 den Betrieb auf und erhöhten die Brennstoffnachfrage im Biomasse-Pellets-Markt. Vietnam lieferte 2025 5,68 Millionen Tonnen Holzpellets nach Japan, was mehr als 60 % des japanischen Importvolumens entspricht. Japan hat sich stärker auf durch Einspeisevergütungen gestützte, längerfristige Verträge verlassen, während südkoreanische Versorgungsunternehmen häufig Verträge mit einer Laufzeit von 6 bis 12 Monaten genutzt haben. Dieser Unterschied beeinflusst die Entscheidungen der Lieferanten, da kürzere Verträge weniger Planungssicherheit für Investitionen in Zertifizierung und Lieferkettenkontrollen bieten. Japans 7. Strategischer Energieplan, der im Februar 2025 genehmigt wurde, prognostizierte einen Biomasseanteil von 5–6 % an der Stromerzeugung bis 2040, was darauf hindeutet, dass die künftige Nachfrage stärker von der Brennstoffumstellung und der industriellen Dekarbonisierung als von neuen Kapazitätszielen abhängen wird.
Verwertung landwirtschaftlicher und industrieller Abfälle
Pelletierte landwirtschaftliche Biomasse gewinnt in Märkten an Aufmerksamkeit, in denen Verbote der Feldverbrennung mit begrenzten Abfallentsorgungsmöglichkeiten zusammentreffen. Indiens verschärfte Beschränkungen für das Verbrennen von Stroh haben die Verfügbarkeit von Erntereststoffen in Punjab und Haryana für die energetische Nutzung erhöht. Mobile Servoday-Pelletbox-Einheiten, die in Andhra Pradesh eingesetzt werden, arbeiten mit 1 bis 4 Tonnen pro Stunde und reduzieren den Bedarf, lose Biomasse zu zentralisierten Anlagen zu transportieren. Produzenten können Einnahmen aus Abfallgebühren und Pelletverkäufen erzielen, was die Projektökonomie verbessert. In Brasilien setzten Agrarverarbeiter im Bundesstaat Paraná 2025 Pelletierungsanlagen für Maisstoppeln ein, um die inländische Nachfrage industrieller Heizkessel zu decken. Der Biomasse-Pellets-Markt kann daher auf ein breiteres Spektrum an Rohstoffen zurückgreifen, obwohl konsistente Feuchtigkeitsgehalte, Aschegehalt und Sammelsysteme für eine zuverlässige Brennstoffqualität weiterhin erforderlich sind.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffwettbewerb und Angebotsvolatilität | -1.2% | Global, besonders ausgeprägt in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Hohe Kapital-, Logistik- und Qualitätskontrollkosten | -0.9% | Global, insbesondere aufstrebende Produzenten betreffend | Mittelfristig (2–4 Jahre) |
| Wärmepumpensubstitution und Subventionsrücknahmen | -0.6% | Europa, einschließlich Vereinigtes Königreich, Deutschland, Österreich und Frankreich | Langfristig (≥ 4 Jahre) |
| Brand-, Explosionsversicherungs- und Zertifizierungskosten | -0.5% | Nordamerika, Europa und Asien-Pazifik | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffwettbewerb und Angebotsvolatilität
Forstrestholz steht im Wettbewerb mit der Nachfrage von Zellstoff- und Papierfabriken, Hersteller von Holzwerkstoffen und CO2-Ausgleichsprogrammen, was die Verfügbarkeit für Pelletproduzenten einschränkt. Drax Group produzierte im ersten Halbjahr 2026 1,9 Millionen Tonnen Pellets, verglichen mit 2,1 Millionen Tonnen im ersten Halbjahr 2025, inmitten von Engpässen auf dem Fasermarkt in British Columbia. Die Wertminderung des Unternehmens in Höhe von 337 Millionen GBP verdeutlicht, wie lokale Rohstoffengpässe Vermögenswerte und Lieferentscheidungen beeinflussen können. Ein Taifun störte im November 2025 Vietnams zentrale Produktionszonen und beeinträchtigte den Fabrikbetrieb im ersten Quartal 2026. Große EU-Betreiber müssen ab dem 30. Dezember 2026 Geolokalisierungspflichten auf Parzellenbasis erfüllen, was für fragmentierte Lieferketten eine Herausforderung darstellt. Deutschlands durchschnittlicher Pelletpreis erreichte im September 2026 454,21 EUR pro Tonne, 35,6 % über dem Vorjahresniveau, was niedrigere Lagerbestände nach dem Winter und eine engere Verfügbarkeit von Sägewerksresten widerspiegelt.
Wärmepumpensubstitution und Subventionsrücknahmen
Luftwärmepumpen konkurrieren im Biomasse-Pellets-Markt zunehmend mit Pelletkesseln für Wohngebäude. Die Internationale Energieagentur berichtete 2025, dass die jährlichen Betriebskosten von Wärmepumpen mit denen von Biomassekesseln in gut gedämmten europäischen Häusern konvergierten und diese in einigen Fällen unterschritten. Das britische Boiler Upgrade Scheme gewährt 7.500 GBP für Wärmepumpen und 5.000 GBP für Biomassekessel. Wärmepumpenzuschüsse für netzunabhängige ländliche Immobilien wurden ab Juli 2026 auf 9.000 GBP erhöht, was ein Kundensegment betrifft, das traditionell auf Biomassekessel angewiesen ist. Österreich strich 2025 die Subventionen für Biomassekessel, während Deutschland im selben Jahr einen Rückgang der Wärmepumpenverkäufe um 17 % verzeichnete. Niedrigere Wohnraumverkäufe können die Nachfrage nach margenstarken Sackpellets verringern und den Druck auf die Rentabilität europäischer Mühlen erhöhen, selbst wenn die Nachfrage der Versorgungsunternehmen stabil bleibt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Rohstoff:
Forstrestholz sichert das Angebot, während landwirtschaftliche Ströme skalierenForstrestholz hielt 2026 einen Anteil von 27,8 % am Biomasse-Pellets-Markt, gestützt durch langjährige Lieferverbindungen von nordamerikanischen und baltischen Sägewerken zu europäischen Versorgungsunternehmen. Dedizierte Hafeninfrastruktur und langfristige Verträge festigen diese Position. Sägewerksreste bleiben als verwandte Rohstoffquelle für Pelletanlagen wichtig. Ihre Verfügbarkeit prägt die Angebotsbedingungen im Biomasse-Pellets-Markt, da der Sägewerksdurchsatz die Produktion in angespannten Fasermärkten begrenzt. Holzhackschnitzel und Holzabfälle versorgen Fernwärme-Kraft-Wärme-Kopplungsanlagen in Skandinavien und Mitteleuropa. Diese Materialien erfordern weniger Verarbeitung als Brennstoff, der an große Industrieversorger geliefert wird. Lebensmittelabfälle und Energiepflanzen bleiben kleinere Rohstoffkategorien. Getrennte Sammelanforderungen unterstützen die Nutzung von Lebensmittelabfällen in der Europäischen Union, aber variabler Feuchtigkeits- und Aschegehalt kann die Verbrennungsleistung einschränken. Die globale Holzpelletproduktion erreichte 2025 46,4 Millionen Tonnen, wobei die Vereinigten Staaten, Kanada, Deutschland, Vietnam und Russland 50 % der Produktion ausmachten.
Landwirtschaftliche Reststoffe werden bis 2032 im Biomasse-Pellets-Markt voraussichtlich mit einem CAGR von 7,5 % wachsen. Verbote der Feldverbrennung in Indien, Thailand und Vietnam fördern die Nutzung von Reisstroh, Maisstoppeln und Baumwollstielen in Energieanwendungen. Indien produziert jährlich mehr als 120 Millionen Tonnen Reisstroh, obwohl nur ein Teil dieser Ressource energetisch genutzt wird. Mobile Einheiten im Farmmaßstab können die Sammel- und Transportkosten für verteilte Rohstoffe senken. KRONEs Premos 5000 ist ein Feldhäcksler mit integrierter Pelletierung, der für Stroh und Stängel konzipiert ist. Diese Ausrüstung kann Feldreste mit lokalen Nutzern im Biomasse-Brennstoffpellets-Markt verbinden, ohne eine zentralisierte Verarbeitungsstätte zu benötigen. Industrieabfälle, einschließlich Sägewerksfeinmaterial, Papierschlamm und agro-industrielle Reststoffe, bieten integrierten Produzenten ebenfalls zusätzliche Rohstoffoptionen. Reststoffbasierte Materialien können unter RED III von der vollständigen Nachhaltigkeitszertifizierung ausgenommen werden, was die Diversifizierung weg von primärem Forstholz unterstützt. Das Wachstumstempo wird von der Rohstoffaufbereitung, der Qualitätskontrolle und zuverlässigen lokalen Sammelsystemen abhängen.
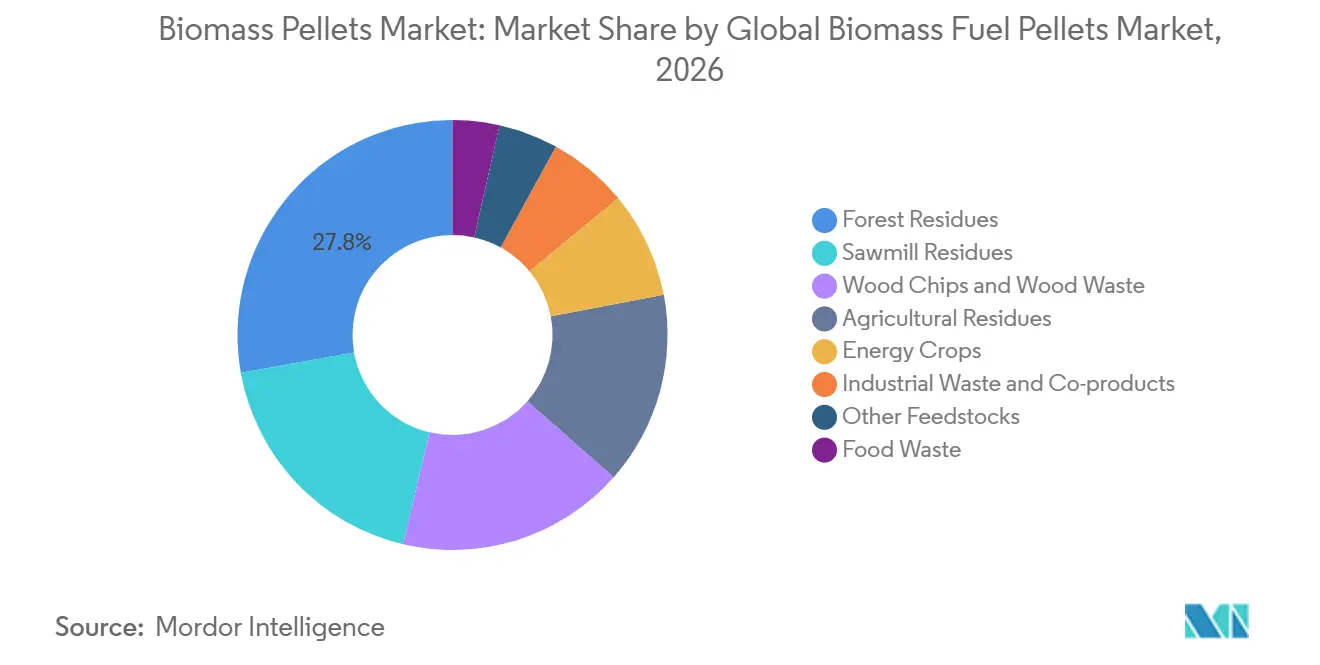
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Pellettyp:
Torrefizierte Produkte fordern einen jahrhundertealten Warenstandard herausHolzpellets hielten 2026 einen Anteil von 80,2 % am Biomasse-Pellets-Markt nach Pellettyp. Ihre dominante Stellung spiegelt etablierte Marktinvestitionen in Weißpelletmühlen, Hafenumschlagsysteme und Kesselkonfigurationen wider. Die ENplus-A1-Zertifizierung bleibt ein weit verbreiteter Standard für die Versorgung von Wohngebäuden und kleinen Gewerbebetrieben. Die deutsche Produktion arbeitete zu 98 % nach A1-Konformität, was die Bedeutung gleichbleibender Qualität in diesem Segment widerspiegelt. Pellets aus landwirtschaftlichen Reststoffen sind eine kleinere Kategorie, die industrielle Kesselbetreiber in Süd- und Südostasien anzieht, die niedrigere Brennstoffkosten anstreben. Agropellets dienen ähnlichen Zwecken, wo lokale Biomasse verfügbar ist. Industrieabfallpellets werden häufig innerhalb von Papierfabriken und Agrarverarbeitungsbetrieben verbraucht, die das Rohmaterial besitzen. Das Sustainable Biomass Program und ISCC EU bieten wichtige Konformitätsreferenzen für Holzpellettransaktionen in Versorgungsqualität in Europa. Ihre Prüfprozesse überschneiden sich zunehmend mit den EUDR-Geolokalisierungsanforderungen für Holzimporte.
Torrefizierte Biomasse-Pellets werden bis 2032 voraussichtlich mit einem CAGR von 8,6 % wachsen. Diese Produkte haben eine höhere Energiedichte und eine bessere Feuchtigkeitsbeständigkeit als Weißpellets. Sie können den Bedarf an überdachten Lagerflächen reduzieren und in bestehenden Kohlemühlenkreisläufen mit einem Anteil von bis zu 35 % mitverbrannt werden, ohne wesentliche Kesselmodifikationen. Idemitsu Kosans Anlage in Gia Lai nahm im Oktober 2025 den kommerziellen Betrieb auf und begann 2026 mit der Belieferung von 25 japanischen Industriekunden mit Idemitsu Green Energy Pellet. Power Wood Holdings sicherte sich 84 Millionen CAD (62 Millionen USD) für zwei Dampfexplosionsanlagen in Alberta mit einer kombinierten Jahreskapazität von 700.000 Tonnen. Die Projekte werden durch 10-jährige japanische Take-or-Pay-Vereinbarungen unterstützt. ISO 20024:2020 beschreibt sichere Handhabungs- und Lagerungspraktiken für kommerzielle und industrielle feste Biokraftstoffpellets.[4] Sicherheits- und Produktqualitätskonformität werden zu wichtigen Bedingungen in der industriellen Beschaffung.
Nach Endverbraucher:
Stromerzeugung sichert das Volumen, während Transport einen neuen Nachfragekanal eröffnetKraftwerke hielten 2026 einen Anteil von 36,5 % an der Endverbrauchernachfrage und stellten damit den größten Anteil am Biomasse-Pellets-Markt dar. Ein Großteil dieser Nachfrage wird durch 10- bis 15-jährige Lieferverträge abgedeckt, die während des Ausbauzyklus 2018 bis 2023 unterzeichnet wurden. Diese Verträge unterstützen die kurzfristige Marktvolumenstabilität für Produzenten, setzen Lieferanten jedoch auch dem Risiko von Neuverhandlungen aus, wenn Verträge Ende der 2020er Jahre auslaufen. Drax' neuer Differenzvertrag begrenzt die Erzeugung ab April 2027 auf einen Kapazitätsfaktor von 27 %, was etwa der Hälfte des historischen Durchschnitts der Anlage entspricht. Dieses niedrigere Betriebsniveau könnte Pelletvolumina an andere Käufer freigeben oder Bestellungen bei etablierten Lieferanten reduzieren. Gewerbe- und Industrieanlagen nutzen Pellets in der Lebensmittelverarbeitung, Textilindustrie, Chemie und institutionellen Kesseln. Fernwärme in Skandinavien, Polen und dem Baltikum bietet saisonale Nachfrage, die häufig über bilaterale Verträge bedient wird. Landwirtschaftliche Nutzer bleiben eine kleinere, aber wachsende Gruppe für Getreidetrocknung und Gewächshausheizung.
Transport ist das am schnellsten wachsende Endverbrauchssegment mit einem CAGR von 8,2 % bis 2032. Das Segment ist mit Bemühungen zur Reduzierung von Emissionen aus dem Seefrachtverkehr verbunden, der Pellets und verwandte Brennstoffe transportiert. Drax' MV Ultra Yorkshire absolvierte 2026 eine transatlantische Reise mit B100-Biodiesel und transportierte mehr als 29.000 Tonnen Pellets von Greater Baton Rouge nach Liverpool. Drax schätzte, dass die Reise die Emissionen im Vergleich zu Standard-Bunkerölen um 90 % reduzierte. Eine Fachzeitschriftenstudie aus dem Jahr 2025 ergab, dass die Routenoptimierung die Kosten um bis zu 22,1 % und die CO2-Emissionen um bis zu 52,6 % in einer Biomasse-Pellets-Lieferkette reduzieren könnte. Drax, NYK Line und japanische Partner unterzeichneten 2024 ein Memorandum zur Entwicklung eines kommerziell betreibbaren Bioschiffs bis Ende 2029.[5] Das Konzept würde an Bord von Massengutfrachtern aus Biomasse erzeugtes Gas nutzen und könnte die Well-to-Wake-Emissionen bei Kommerzialisierung um 22 % reduzieren. Diese Bemühungen erweitern die Rolle der Biomasse-Pellets-Branche über stationäre Energieanlagen hinaus.
Geografische Analyse
Europäischer Biomasse-Pellets-Markt
Europa hielt 2026 einen Anteil von 31,7 % am Biomasse-Pellets-Markt, gestützt durch Wohnraumheizung, Fernwärme und Mitverbrennung in Versorgungsunternehmen. Deutschland produzierte 2025 4 Millionen Tonnen Holzpellets und verfügte über 760.000 Pelletheizungsinstallationen. Die deutsche Produktion erreichte im ersten Quartal 2026 940.000 Tonnen und im zweiten Quartal 2026 1,034 Millionen Tonnen, wobei Sägewerksreste mehr als 90 % des Rohmaterials lieferten. Das Vereinigte Königreich wird die subventionierte Drax-Erzeugung ab April 2027 im Rahmen seines neuen Differenzvertrags reduzieren. Italien, Polen, Frankreich und Spanien bieten ergänzende Nachfrage, während EUDR-Regeln von großen Betreibern verlangen, ab dem 30. Dezember 2026 vollständige Rückverfolgbarkeitspflichten zu erfüllen.
Asien-Pazifik Biomasse-Pellets-Markt
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen und ist damit die am schnellsten wachsende Region im Biomasse-Pellets-Markt. Japans Importe von Holzpellets und Palmkernschalen stiegen im ersten Halbjahr 2026 im Jahresvergleich um 7,7 %. Vietnam lieferte 2025 5,68 Millionen Tonnen bzw. 60 % der japanischen Pelletimporte. Japans Biomassezielvorgabe von 5–6 % bis 2040 wird weitgehend durch zertifizierte Kapazitäten erfüllt, was die Aufmerksamkeit auf Umstellungsökonomie und industrielle Dekarbonisierung lenkt. Südkoreas Zertifikatsgewichtsreduzierungen könnten vietnamesische und indonesische Lieferungen in Richtung Japan umlenken, wo Idemitsus torrefizierte Pellets industrielle Nutzer versorgen.
Biomasse-Pellets-Markt in Amerika und Naher Osten und Afrika
Nordamerika blieb 2026 ein wichtiger Versorgungsknotenpunkt mit 74 in Betrieb befindlichen US-amerikanischen Herstellern von verdichteter Biomasse und einer Kapazität von 13,2 Millionen Tonnen. Drax' kanadische Überprüfung könnte die Produktion in British Columbia ab 2027 in Richtung asiatischer Käufer verlagern. Südamerika baut die Maisstoppelverarbeitung in Paraná und die Nutzung von Forstreststoffen in Chile aus. Länder im Nahen Osten und in Afrika sind primär Importmärkte, angeführt von Saudi-Arabien, den Vereinigten Arabischen Emiraten und Südafrika, während Marokko und Ägypten Projekte auf Basis landwirtschaftlicher Reststoffe entwickeln.
Wettbewerbslandschaft
Der Biomasse-Pellets-Markt ist bei der Versorgung in Versorgungsqualität mäßig konzentriert, während Wohnraum- und regionale Heizung fragmentiert bleiben. Drax Group, Enviva und AS Graanul Invest führen langfristige industrielle Abnahmen an, wobei Drax Group 18 nordamerikanische Anlagen entwickelt. Graanul Invest betreibt 2,7 Millionen Tonnen Kapazität im Baltikum und in den Vereinigten Staaten und steigerte die Produktion 2025 um 15 %. Enviva trat im Dezember 2024 aus dem Chapter-11-Verfahren aus, nachdem mehr als 1 Milliarde USD Schulden in Eigenkapital umgewandelt und 1,05 Milliarden USD an Ausstiegsfinanzierung gesichert worden waren. Die Anlage in Epes, Alabama, setzte 2025 die Hochfahrphase in Richtung voller Betriebskapazität fort.
Führende Lieferanten nutzen Logistik, Zertifizierung und vertraglich vereinbarte Verkäufe, um ihre Positionen im Biomasse-Pellets-Markt zu behaupten. Drax Groups Ultrabulk-Vereinbarung erfordert jährliche CO2-Reduzierungen bis März 2031, während sein Terminal in Greater Baton Rouge die Exportlogistik unterstützt. Graanul Invest und thyssenkrupp Materials Trading kündigten im Mai 2026 eine Initiative zur zertifizierten Pelletversorgung für deutsche Industriekunden an, die Graanul Invests Produktionsbasis mit thyssenkrupp Materials Tradings Logistik- und Kundennetzwerk kombiniert. Power Wood Holdings investiert 84 Millionen CAD (62 Millionen USD) in Schwarzpelletanlagen in Alberta, die durch 10-jährige japanische Take-or-Pay-Vereinbarungen gestützt werden.
Vietnamesische und indonesische Produzenten konkurrieren effektiv bei kurzfristigen japanischen Beschaffungen durch niedrigere Kosten und wachsende zertifizierte Volumina und setzen baltische und nordamerikanische Lieferanten unter Druck, die mit höheren Faser- und Logistikkosten konfrontiert sind. PEFC ST 5002:2025 und EUDR-Herkunftsdokumentation erhöhen die Einstiegsanforderungen in der europäischen Beschaffung und machen digitale Rückverfolgbarkeit zu einer wichtigen Fähigkeit im Biomasse-Pellets-Markt. Das Quellmaterial enthält keine kombinierten Unternehmensmarktanteile, sodass ein Konzentrationsindex ohne Schätzung nicht zugewiesen werden kann.
Marktführer im Biomasse-Pellets-Bereich
-
Drax Group plc
-
Enviva Inc.
-
AS Graanul Invest
-
Pinnacle Renewable Energy
-
Lignetics Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Biomasse-Pellets-Markt Unternehmen in diesem Bericht
- An Viet Phat Group
- ANDRITZ AG
- AS Graanul Invest
- CM Biomass Partners A/S
- Drax Group plc
- Energex Pellet Fuel, Inc.
- Enviva Inc.
- Fram Renewable Fuels LLC
- Georgia Biomass LLC
- German Pellets GmbH
- Highland Pellets LLC
- Lignetics Inc.
- Pacific BioEnergy Corp.
- Pfeifer Group
- Pinnacle Renewable Energy
- Scandbio AB
- Segezha Group PJSC
- Stora Enso Oyj
- The Westervelt Company
- Zilkha Biomass Energy
Neueste Industrielle Entwicklungen in Biomasse-Pellets-Markt
- August 2026: Power Wood Holdings Ltd. vereinbarte die Aufnahme von bis zu 84 Millionen CAD an Finanzierung von Chair Capital Ltd. zur Entwicklung von zwei Dampfexplosions-Schwarzpelletanlagen in Nordalbert. Die geplanten Anlagen Peace River und Hay Meadow werden eine kombinierte Produktionskapazität von 700.000 Tonnen pro Jahr haben. Das Unternehmen bestätigte außerdem 10-jährige Take-or-Pay-Abnahmeverträge mit mehreren japanischen Energieunternehmen, die die langfristige Nachfrage nach Schwarzpellets als Kohleersatzbrennstoff unterstützen.
- Juli 2026: AS Graanul Invest und thyssenkrupp Materials Trading kündigten eine gemeinsame Initiative zur Lieferung zertifizierter, nachhaltig beschaffter Holzpellets an deutsche Industriekunden an. Die Partnerschaft kombiniert Graanul Invests Produktionsplattform im Baltikum und in den Vereinigten Staaten mit thyssenkrupp Materials Tradings Logistiknetzwerk und Industriekundenbasis und zielt zunächst auf industrielle Brennstoffumstellungsprojekte in Deutschland ab, die auf die Reduzierung von Treibhausgasemissionen ausgerichtet sind.
- April 2026: Drax Group unterzeichnete einen neuen Frachtvertrag mit Ultrabulk, der bis März 2031 läuft. Der Vertrag enthält jährliche CO2-Reduktionsverpflichtungen für den Biomasse-Transport. Im selben Zeitraum absolvierte die MV Ultra Yorkshire ihre erste transatlantische Reise mit mehr als 29.000 Tonnen Biomasse-Pellets von Louisiana nach Liverpool unter Verwendung von B100-Biokraftstoff, wodurch die Reise-CO2-Emissionen im Vergleich zu herkömmlichen Schiffskraftstoffen um etwa 90 % reduziert wurden.
- Oktober 2025: Idemitsu Kosan Co., Ltd. nahm am 8. Oktober 2025 den kommerziellen Betrieb seiner Schwarzpelletanlage in der Provinz Gia Lai, Vietnam, auf. Die Anlage hat eine jährliche Produktionskapazität von 120.000 Tonnen und wird vom Unternehmen als Vietnams erste kommerzielle Schwarzpelletanlage im großen Maßstab und als eine der größten weltweit bezeichnet.
Berichtsumfang des globalen Biomasse-Pellets-Marktberichts
Biomasse-Pellets sind kleine, zylindrische Stücke aus gepresster organischer Masse, die als erneuerbare Energiequelle verwendet werden. Sie werden typischerweise aus landwirtschaftlichen Reststoffen, Industrieabfällen und Forstnebenerzeugnissen wie Holzspänen, Sägemehl, Stroh und Maisstängeln hergestellt. Die Rohmaterialien werden getrocknet und durch Hochdruckverarbeitung verdichtet, wobei das natürliche Lignin im Holz die Pellets ohne chemische Zusätze zusammenhält. Wenn diese Pellets in speziellen Öfen oder Kesseln verbrannt werden, liefern sie eine hohe Energiedichte, einen niedrigen Feuchtigkeitsgehalt und eine gleichmäßige Verbrennung, was sie zu einer saubereren Alternative zu herkömmlichen fossilen Brennstoffen macht.
Der globale Biomasse-Pellets-Markt ist nach Rohstoff segmentiert in Forstrestholz, Sägewerksreste, Holzhackschnitzel und Holzabfälle, landwirtschaftliche Reststoffe, Energiepflanzen, Industrieabfälle und Nebenprodukte, Lebensmittelabfälle und sonstige Rohstoffe. Nach Pellettyp ist der Markt segmentiert in Holzpellets, Pellets aus landwirtschaftlichen Reststoffen, Industrieabfallpellets, torrefizierte Pellets, Agropellets und sonstige Biomasse-Pellets. Nach Endverbraucher ist der Markt segmentiert in Kraftwerke, Gewerbe- und Industrieanlagen, Privatkunden, Fernwärmebetreiber, landwirtschaftlicher Sektor, Transport und sonstige Endverbraucher. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen Biomasse-Brennstoffpellets-Markt in 26 Ländern in wichtigen Regionen. Für jedes Segment werden Marktgröße und Prognosen auf Basis des Werts (USD) bereitgestellt.
Segmentierungsübersicht
| Forstrestholz |
| Sägewerksreste |
| Holzhackschnitzel und Holzabfälle |
| Landwirtschaftliche Reststoffe |
| Energiepflanzen |
| Industrieabfälle und Nebenprodukte |
| Lebensmittelabfälle |
| Sonstige Rohstoffe |
| Holzpellets |
| Pellets aus landwirtschaftlichen Reststoffen |
| Industrieabfallpellets |
| Torrefizierte Pellets |
| Agropellets |
| Sonstige Biomasse-Pellets |
| Kraftwerke |
| Gewerbe- und Industrieanlagen |
| Privatkunden |
| Fernwärmebetreiber |
| Landwirtschaftlicher Sektor |
| Transport |
| Sonstige Endverbraucher |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Rohstoff | Forstrestholz | |
| Sägewerksreste | ||
| Holzhackschnitzel und Holzabfälle | ||
| Landwirtschaftliche Reststoffe | ||
| Energiepflanzen | ||
| Industrieabfälle und Nebenprodukte | ||
| Lebensmittelabfälle | ||
| Sonstige Rohstoffe | ||
| Nach Pellettyp | Holzpellets | |
| Pellets aus landwirtschaftlichen Reststoffen | ||
| Industrieabfallpellets | ||
| Torrefizierte Pellets | ||
| Agropellets | ||
| Sonstige Biomasse-Pellets | ||
| Nach Endverbraucher | Kraftwerke | |
| Gewerbe- und Industrieanlagen | ||
| Privatkunden | ||
| Fernwärmebetreiber | ||
| Landwirtschaftlicher Sektor | ||
| Transport | ||
| Sonstige Endverbraucher | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Biomasse-Pellets-Markts bis 2032?
Der Biomasse-Pellets-Markt wird bis 2032 voraussichtlich 29,32 Milliarden USD erreichen und ab 2027 mit einem CAGR von 7,25 % wachsen.
Welcher Rohstoff führte die Biomasse-Pellet-Nachfrage im Jahr 2026 an?
Forstrestholz führte die Rohstoffnachfrage mit einem Anteil von 27,8 % im Jahr 2026 an. Landwirtschaftliche Reststoffe werden voraussichtlich der am schnellsten wachsende Rohstoff mit einem CAGR von 7,5 % bis 2032 sein.
Warum gewinnen torrefizierte Pellets an Nachfrage?
Torrefizierte Pellets werden voraussichtlich mit einem CAGR von 8,6 % wachsen, da ihre höhere Energiedichte und Feuchtigkeitsbeständigkeit sie für Anwendungen zur Kohle-Mitverbrennung geeignet machen.
Welche Region wird bis 2032 voraussichtlich am schnellsten wachsen?
Asien-Pazifik wird bis 2032 voraussichtlich mit einem CAGR von 9,5 % wachsen, unterstützt durch japanische Importnachfrage und industrielle Dekarbonisierung.
Was ist die größte Endverwendung für Biomasse-Pellets?
Kraftwerke waren das größte Endverbrauchssegment mit einem Anteil von 36,5 % an der Nachfrage im Jahr 2026.
Welche Faktoren können die Pellet-Nachfrage in Europa einschränken?
Wettbewerb um Fasern, Rückverfolgbarkeitskosten, Wärmepumpenadoption und Änderungen bei Kesselsubventionen können die Nachfrage und die Produzentenmarge einschränken.