
Taille et part du marché des granulés de biomasse
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 20.66 Milliards de dollars |
| Taille du Marché (2032) | 29.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.25 % |
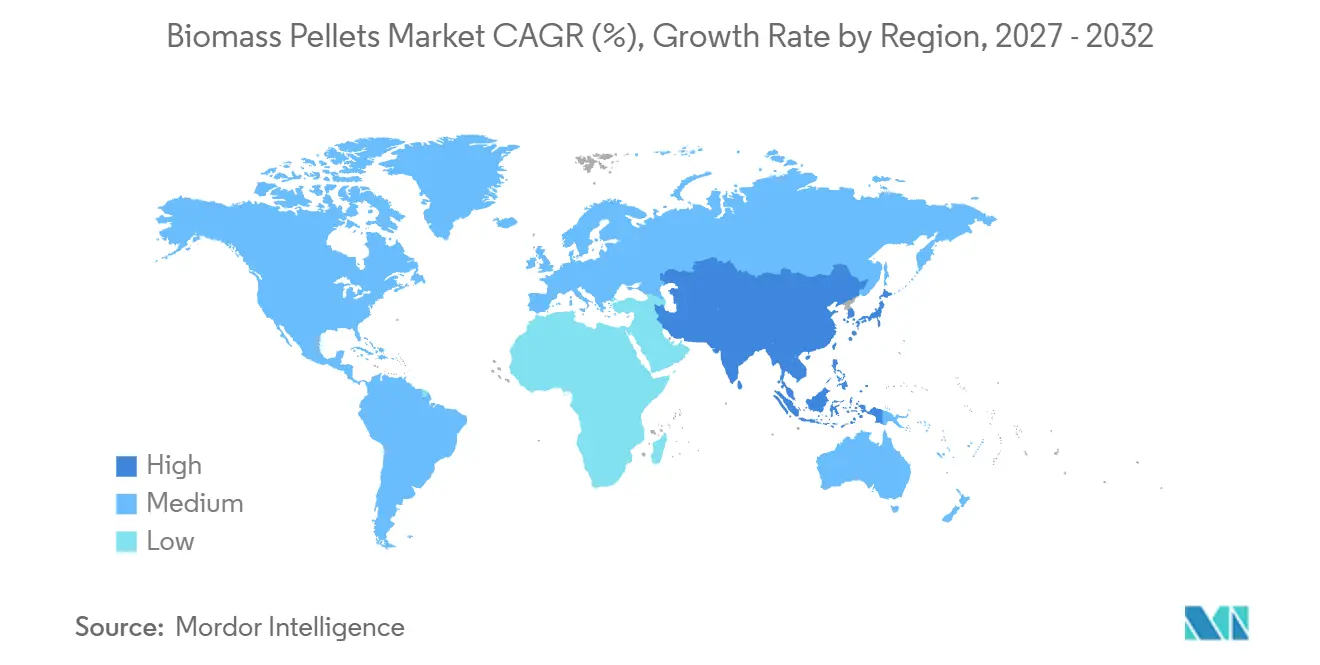
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Europe |
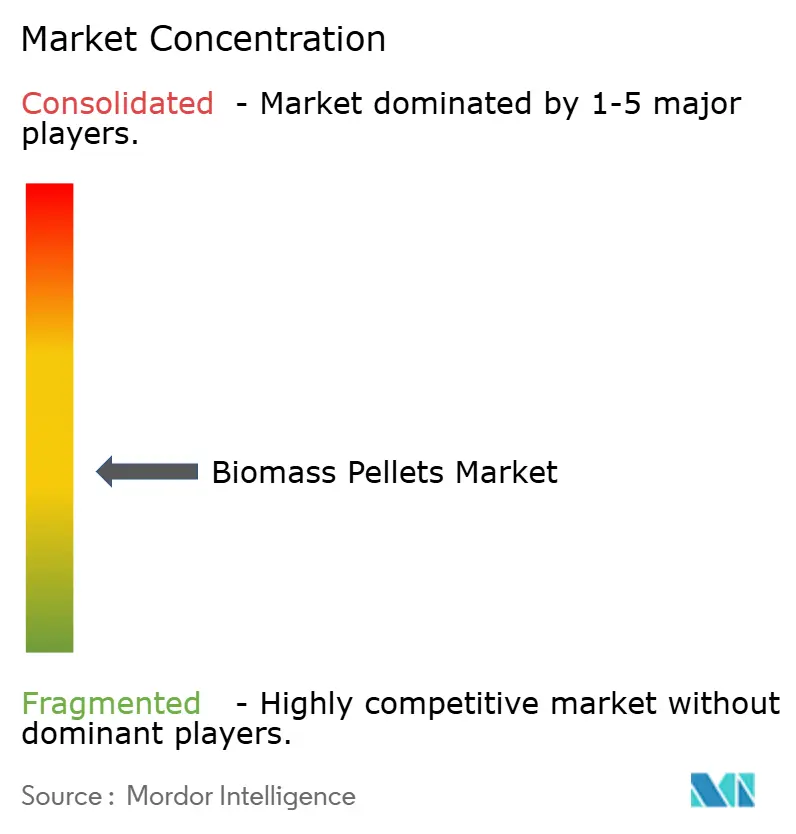
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des granulés de biomasse par Mordor Intelligence
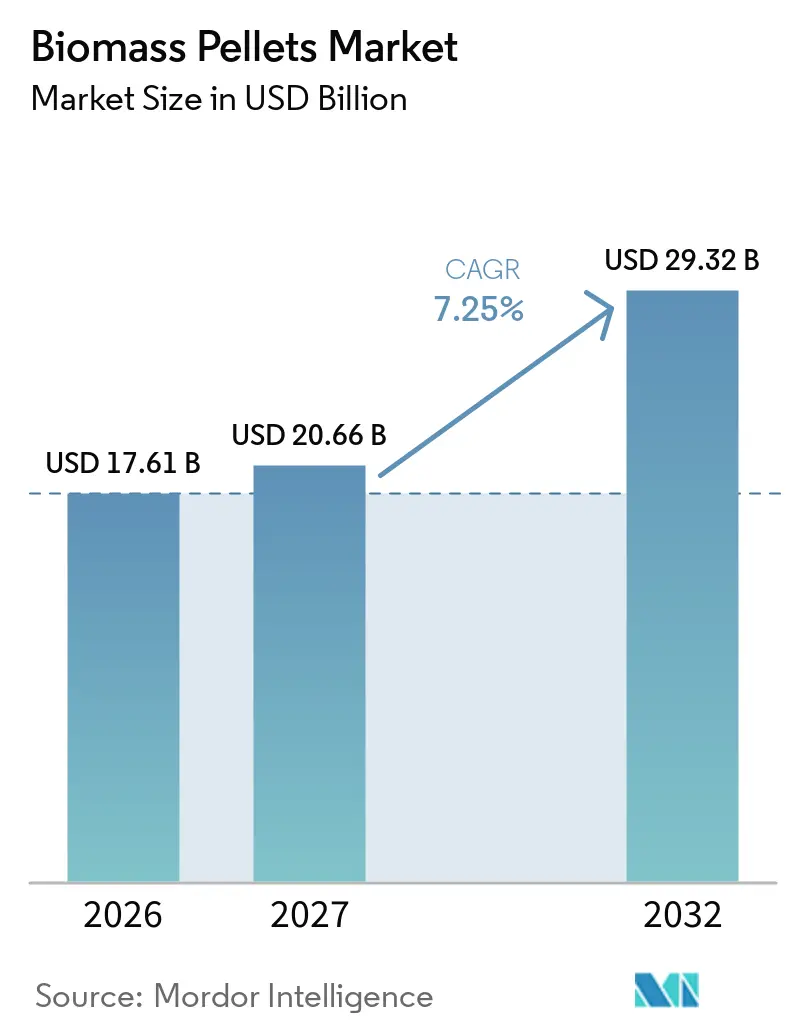
La taille du marché mondial des granulés de biomasse devrait croître de 17,61 milliards USD en 2026 à 20,66 milliards USD en 2027 et devrait atteindre 29,32 milliards USD d'ici 2032, à un CAGR de 7,25 % sur la période 2027-2032. Le marché est soutenu par les objectifs d'énergie renouvelable en Europe et les programmes de retrait du charbon en Asie de l'Est. La directive RED III a renforcé les critères de durabilité et d'économies de gaz à effet de serre pour les installations d'énergie biomasse, orientant les approvisionnements vers des chaînes d'approvisionnement en granulés certifiés. En janvier 2026, les Pays-Bas ont publié leur Verificatieprotocol RED 2026, étendant la conformité RED III aux installations SDE++ qui étaient auparavant exemptées en vertu des règles de subvention antérieures. Ces réglementations ont accru l'importance d'un approvisionnement traçable sur le marché des granulés de biomasse et favorisent les producteurs disposant de capacités établies en matière de certification et de logistique. La demande des centrales électriques existantes assure une stabilité des volumes, tandis que le chauffage résidentiel, l'énergie de district et les produits torréfiés créent des opportunités distinctes avec des exigences d'achat différentes.
Principaux enseignements du rapport
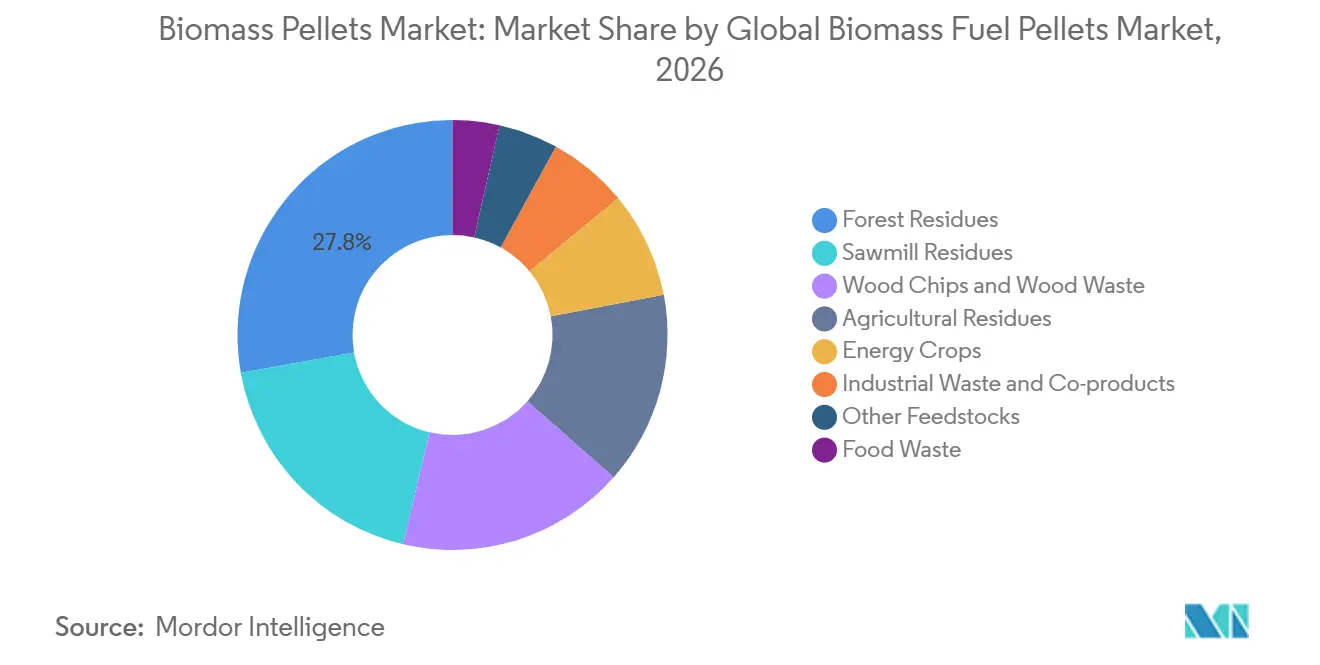
- Par matière première, les résidus forestiers représentaient 27,8 % de la part du marché des granulés de biomasse en 2026, tandis que les résidus agricoles devraient croître à un CAGR de 7,5 % jusqu'en 2032.
- Par type de granulés, les granulés de bois représentaient 80,2 % de la part du marché des granulés de biomasse en 2026, tandis que les granulés de biomasse torréfiée devraient croître à un CAGR de 8,6 % jusqu'en 2032.
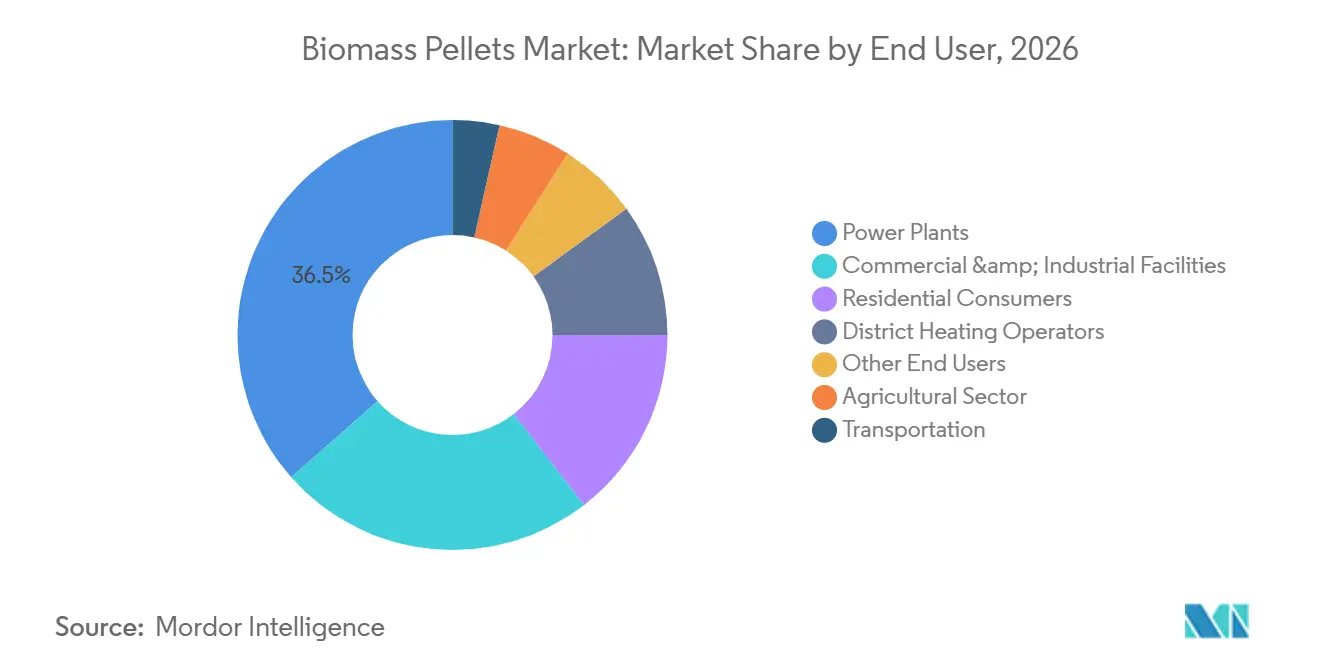
- Par utilisateur final, les centrales électriques représentaient 36,5 % de la demande en 2026, tandis que le segment du transport devrait croître à un CAGR de 8,2 % jusqu'en 2032.
- Par géographie, l'Europe représentait 31,7 % des revenus en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,5 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mandats de chaleur renouvelable et de décarbonation | +2.0% | Mondial, plus fort dans l'UE, au Royaume-Uni et au Japon | Moyen terme (2-4 ans) |
| Conversions charbon-biomasse et expansion de la cogénération | +1.5% | Europe, Japon et Corée du Sud | Moyen terme (2-4 ans) |
| Demande asiatique de co-combustion et contrats d'approvisionnement à long terme | +1.2% | Asie-Pacifique, avec des liens d'approvisionnement nord-américains | Long terme (≥ 4 ans) |
| Valorisation des déchets agricoles et industriels | +0.9% | Inde, Vietnam, Indonésie et Amérique du Sud | Long terme (≥ 4 ans) |
| Primes de traçabilité EUDR et consolidation des fournisseurs | +0.4% | Marchés d'importation de l'UE et du Royaume-Uni | Court terme (≤ 2 ans) |
| Pelletisation agricole mobile et modernisation des chaudières hybrides | +0.3% | Inde, Brésil et marchés ruraux d'Asie du Sud-Est | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Mandats de chaleur renouvelable et de décarbonation
La directive RED III donne la priorité aux usages matériels de la biomasse ligneuse par rapport à l'usage énergétique, ce qui limite la disponibilité du bois primaire pour la production de granulés dans l'Union européenne.[1] La directive exige que les installations de biomasse d'une puissance thermique supérieure à 20 MW démontrent au moins 80 % d'économies de gaz à effet de serre. Cette exigence oriente les investissements sur le marché des granulés de biomasse vers les coproduits de scierie, les résidus forestiers et les déchets agricoles. Le PEFC a publié la norme ST 5002:2025 en mai 2025 pour établir des exigences de chaîne de contrôle pour la biomasse forestière dans le cadre des critères révisés de la directive RED III.[2] La Commission européenne a engagé des procédures d'infraction en juillet 2025 contre tous les États membres de l'UE, à l'exception du Danemark, pour non-respect du délai de transposition de la directive RED III fixé à avril 2025. Les fournisseurs d'Amérique du Nord, des pays baltes et d'Asie du Sud-Est doivent respecter ces normes pour conserver l'accès aux acheteurs d'électricité européens, ce qui accroît la valeur des approvisionnements certifiés à base de résidus.
Conversions charbon-biomasse et expansion de la cogénération
La conversion charbon-biomasse peut générer une forte demande de granulés en utilisant l'infrastructure de production existante plutôt qu'en nécessitant des installations entièrement nouvelles. La centrale électrique de Drax fonctionnera dans le cadre d'un contrat pour différence à faible émission de carbone d'avril 2027 à mars 2031, à un prix d'exercice de 157 GBP/MWh.[3] Cet arrangement offre une visibilité pluriannuelle sur les revenus pour la chaîne d'approvisionnement du marché des granulés de biomasse. La centrale électrique de Drax a également achevé un examen stratégique de ses opérations canadiennes à la suite d'une dépréciation de 337 millions GBP, ce qui pourrait rediriger les volumes canadiens vers des acheteurs asiatiques. Idemitsu Kosan a démarré ses opérations commerciales dans son usine de granulés noirs d'une capacité de 120 000 tonnes par an dans la province de Gia Lai en octobre 2025. L'usine a commencé ses expéditions à pleine échelle en 2026 vers des services publics japonais planifiant la co-combustion du charbon sur des unités de 600 MW et 700 MW, soutenant la demande de combustibles compatibles avec les équipements à charbon existants. Les projets de cogénération peuvent également améliorer les rendements des projets de biomasse là où les programmes nationaux offrent un soutien plus fort que pour les centrales électriques uniquement.
Demande asiatique de co-combustion et contrats d'approvisionnement à long terme
Les importations japonaises de granulés de bois et de coques de palmiste ont augmenté de 7,7 % en glissement annuel au premier semestre 2026, à mesure que de grandes centrales électriques à biomasse entraient en service. La centrale de Tahara dans la préfecture d'Aichi et la centrale du port de Sendai dans la préfecture de Miyagi ont commencé à fonctionner en 2025, augmentant la demande de combustible sur le marché des granulés de biomasse. Le Vietnam a fourni 5,68 millions de tonnes de granulés de bois au Japon en 2025, représentant plus de 60 % du volume d'importation japonais. Le Japon s'est davantage appuyé sur des contrats à plus long terme soutenus par des tarifs de rachat, tandis que les services publics sud-coréens ont généralement utilisé des contrats d'une durée de 6 à 12 mois. Cette différence affecte les décisions des fournisseurs, car les contrats plus courts offrent moins de certitude pour les investissements dans la certification et les contrôles de la chaîne d'approvisionnement. Le 7e plan stratégique énergétique du Japon, approuvé en février 2025, prévoyait une part de la biomasse de 5 à 6 % dans la production d'électricité jusqu'en 2040, indiquant que la demande future dépendra davantage de la substitution de combustibles et de la décarbonation industrielle que de nouveaux objectifs de capacité.
Valorisation des déchets agricoles et industriels
La biomasse agricole pelletisée attire l'attention sur les marchés où les restrictions sur le brûlage à ciel ouvert coïncident avec des options limitées d'élimination des déchets. Les restrictions plus strictes de l'Inde sur le brûlage de la paille ont accru la disponibilité des résidus de cultures au Pendjab et en Haryana pour un usage énergétique. Les unités mobiles Servoday Pelletbox déployées en Andhra Pradesh fonctionnent à 1 à 4 tonnes par heure et réduisent la nécessité de transporter la biomasse en vrac vers des installations centralisées. Les producteurs peuvent générer des revenus à partir des frais de traitement des déchets et des ventes de granulés, ce qui améliore la rentabilité des projets. Au Brésil, les agro-transformateurs de l'État du Paraná ont déployé des équipements de pelletisation de tiges de maïs en 2025 pour répondre à la demande intérieure des chaudières industrielles. Le marché des granulés de biomasse peut donc s'appuyer sur une gamme plus large de matières premières, bien que des niveaux d'humidité constants, une teneur en cendres et des systèmes de collecte restent nécessaires pour une qualité de combustible fiable.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Concurrence pour les matières premières et volatilité de l'approvisionnement | -1.2% | Mondial, aigu en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Coûts élevés en capital, logistique et contrôle qualité | -0.9% | Mondial, affectant particulièrement les producteurs émergents | Moyen terme (2-4 ans) |
| Substitution par les pompes à chaleur et suppressions de subventions | -0.6% | Europe, dont le Royaume-Uni, l'Allemagne, l'Autriche et la France | Long terme (≥ 4 ans) |
| Coûts d'assurance incendie, explosion et de certification | -0.5% | Amérique du Nord, Europe et Asie-Pacifique | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Concurrence pour les matières premières et volatilité de l'approvisionnement
Les résidus forestiers font face à une demande concurrente des papeteries, des producteurs de bois d'ingénierie et des programmes de compensation carbone, ce qui limite la disponibilité de l'approvisionnement pour les producteurs de granulés. Drax Group a produit 1,9 million de tonnes de granulés au premier semestre 2026, contre 2,1 millions de tonnes au premier semestre 2025, dans un contexte de contraintes sur le marché des fibres en Colombie-Britannique. La dépréciation de 337 millions GBP de la société illustre comment les contraintes locales sur les matières premières peuvent affecter les valeurs d'actifs et les décisions d'approvisionnement. Un typhon a perturbé les zones de production centrales du Vietnam en novembre 2025 et a affecté les opérations des usines au cours du premier trimestre 2026. Les grands opérateurs de l'UE doivent respecter les obligations de géolocalisation au niveau des parcelles à partir du 30 décembre 2026, ce qui représente des défis pour les chaînes d'approvisionnement fragmentées. Le prix moyen des granulés en Allemagne a atteint 454,21 EUR par tonne en septembre 2026, soit 35,6 % au-dessus du niveau de l'année précédente, reflétant des stocks plus faibles après l'hiver et une disponibilité plus restreinte des résidus de scierie.
Substitution par les pompes à chaleur et suppressions de subventions
Les pompes à chaleur air-air sont de plus en plus en concurrence avec les chaudières à granulés résidentielles sur le marché des granulés de biomasse. L'Agence internationale de l'énergie a indiqué en 2025 que les coûts annuels de possession des pompes à chaleur convergeaient avec, et dans certains cas tombaient en dessous des coûts des chaudières à biomasse dans les maisons européennes bien isolées. Le programme britannique de mise à niveau des chaudières accorde 7 500 GBP pour les pompes à chaleur et 5 000 GBP pour les chaudières à biomasse. Les subventions pour les pompes à chaleur destinées aux propriétés rurales hors réseau ont été portées à 9 000 GBP à partir de juillet 2026, affectant un segment de clientèle qui s'est traditionnellement appuyé sur les chaudières à biomasse. L'Autriche a supprimé les subventions aux chaudières à biomasse en 2025, tandis que l'Allemagne a enregistré une baisse de 17 % des ventes de pompes à chaleur au cours de la même année. La baisse des ventes résidentielles peut réduire la demande de granulés en sacs à marges plus élevées et peser sur la rentabilité des moulins européens, même lorsque la demande des services publics reste stable.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matière première :
les résidus forestiers ancrent l'approvisionnement tandis que les flux agricoles se développentLes résidus forestiers détenaient 27,8 % de la part du marché des granulés de biomasse en 2026, soutenus par des liens d'approvisionnement bien établis entre les scieries d'Amérique du Nord et des pays baltes et les services publics européens. Des infrastructures portuaires dédiées et des contrats à long terme renforcent cette position. Les résidus de scierie restent une source importante de matière première pour les usines de granulés. Leur disponibilité façonne les conditions d'approvisionnement sur le marché des granulés de biomasse, car le débit des scieries limite la production sur les marchés de fibres contraints. Les copeaux de bois et les déchets de bois servent les installations de cogénération de chaleur de district à travers la Scandinavie et l'Europe centrale. Ces matériaux nécessitent moins de traitement que le combustible fourni aux grandes centrales industrielles. Les déchets alimentaires et les cultures énergétiques restent des catégories de matières premières plus petites. Des exigences de collecte séparée soutiennent l'utilisation des déchets alimentaires dans l'Union européenne, mais une teneur en humidité et en cendres variable peut limiter les performances de combustion. La production mondiale de granulés de bois a atteint 46,4 millions de tonnes en 2025, les États-Unis, le Canada, l'Allemagne, le Vietnam et la Russie représentant 50 % de la production.
Les résidus agricoles devraient croître à un CAGR de 7,5 % jusqu'en 2032 au sein du marché des granulés de biomasse. Les interdictions de brûlage à ciel ouvert en Inde, en Thaïlande et au Vietnam encouragent l'utilisation de la paille de riz, des tiges de maïs et des tiges de coton dans les applications énergétiques. L'Inde produit plus de 120 millions de tonnes de paille de riz chaque année, bien qu'une partie seulement de cette ressource soit destinée à des usages énergétiques. Les unités mobiles à l'échelle agricole peuvent réduire les coûts de collecte et de transport pour les matières premières dispersées. Le Premos 5000 de KRONE est une moissonneuse-pelletiseuse en champ conçue pour la paille et les tiges. Cet équipement peut connecter les résidus de champs aux utilisateurs locaux sur le marché des granulés de combustible de biomasse sans nécessiter de site de traitement centralisé. Les déchets industriels, notamment les fines de scierie, les boues de papier et les résidus agro-industriels, offrent également aux producteurs intégrés des options supplémentaires de matières premières. Les matériaux à base de résidus peuvent bénéficier d'une exemption de la certification complète de durabilité en vertu de la directive RED III, ce qui soutient la diversification loin du bois forestier primaire. Le rythme de croissance dépendra de la préparation des matières premières, du contrôle de la qualité et de systèmes de collecte locaux fiables.

Par type de granulés :
les produits torréfiés remettent en question une norme de produit de base centenaireLes granulés de bois détenaient 80,2 % de la part du marché des granulés de biomasse par type de granulés en 2026. Leur position dominante reflète les investissements établis sur le marché dans les moulins à granulés blancs, les systèmes de manutention portuaire et les configurations de chaudières. La certification ENplus A1 reste une norme largement utilisée pour l'approvisionnement résidentiel et commercial de petite taille. La production allemande fonctionnait à 98 % de conformité A1, reflétant l'importance d'une qualité constante dans ce segment. Les granulés de résidus agricoles constituent une catégorie plus petite qui attire les opérateurs de chaudières industrielles en Asie du Sud et du Sud-Est à la recherche de coûts de combustible plus bas. Les agro-granulés servent des usages similaires là où la biomasse locale est disponible. Les granulés de déchets industriels sont souvent consommés dans les papeteries et les sites agro-industriels qui possèdent la matière première. Le Programme de biomasse durable et l'ISCC EU constituent les principales références de conformité pour les transactions de granulés de bois de qualité utilitaire en Europe. Leurs processus d'audit se recoupent de plus en plus avec les exigences de géolocalisation EUDR pour les importations de bois.
Les granulés de biomasse torréfiée devraient se développer à un CAGR de 8,6 % jusqu'en 2032. Ces produits ont une densité énergétique plus élevée et une meilleure résistance à l'humidité que les granulés blancs. Ils peuvent réduire les besoins de stockage couvert et peuvent être co-combustés dans les circuits de broyeurs à charbon existants à des ratios allant jusqu'à 35 % sans modifications majeures des chaudières. L'usine de Gia Lai d'Idemitsu Kosan a démarré ses opérations commerciales en octobre 2025 et a commencé à fournir des granulés Idemitsu Green Energy Pellet à 25 clients industriels japonais en 2026. Power Wood Holdings a obtenu 84 millions CAD (62 millions USD) pour deux installations à explosion de vapeur en Alberta d'une capacité annuelle combinée de 700 000 tonnes. Les projets sont soutenus par des accords japonais de prise ou paiement sur 10 ans. La norme ISO 20024:2020 décrit les pratiques de manutention et de stockage sécurisées pour les granulés de biocarburant solide commerciaux et industriels.[4] La conformité en matière de sécurité et de qualité des produits devient une condition importante dans les achats industriels.
Par utilisateur final :
la production d'électricité ancre les volumes tandis que le transport ouvre un nouveau canal de demandeLes centrales électriques détenaient 36,5 % de la demande des utilisateurs finaux en 2026, représentant la plus grande part du marché des granulés de biomasse. Une grande partie de cette demande est couverte par des accords d'approvisionnement de 10 à 15 ans signés lors du cycle de construction 2018-2023. Ces contrats soutiennent la stabilité des volumes du marché à court terme pour les producteurs, mais exposent également les fournisseurs à un risque de renégociation à mesure que les contrats commencent à expirer à la fin des années 2020. Le nouveau contrat pour différence de Drax limite la production à un facteur de capacité de 27 % à partir d'avril 2027, ce qui est proche de la moitié de la moyenne historique de la centrale. Ce niveau d'exploitation plus faible pourrait libérer des volumes de granulés vers d'autres acheteurs ou réduire les commandes des fournisseurs établis. Les installations commerciales et industrielles utilisent des granulés dans la transformation alimentaire, le textile, la chimie et les chaudières institutionnelles. Le chauffage de district en Scandinavie, en Pologne et dans les pays baltes fournit une demande saisonnière généralement satisfaite par des contrats bilatéraux. Les utilisateurs agricoles restent un groupe plus petit mais en croissance pour le séchage des cultures et le chauffage des serres.
Le transport est le segment d'utilisation finale à la croissance la plus rapide, avec un CAGR de 8,2 % jusqu'en 2032. Le segment est lié aux efforts visant à réduire les émissions du fret maritime qui transporte des granulés et des combustibles connexes. Le MV Ultra Yorkshire de Drax a effectué une traversée transatlantique en 2026 en utilisant du biodiesel B100 et a transporté plus de 29 000 tonnes de granulés de Greater Baton Rouge à Liverpool. Drax a estimé que la traversée avait réduit les émissions de 90 % par rapport aux combustibles de soute standard. Une étude publiée en 2025 dans une revue scientifique a révélé que l'optimisation des itinéraires pourrait réduire les coûts jusqu'à 22,1 % et les émissions de CO2 jusqu'à 52,6 % dans une chaîne d'approvisionnement en granulés de biomasse. Drax, NYK Line et des partenaires japonais ont signé en 2024 un protocole d'accord pour développer un bionavire commercialement opérationnel d'ici fin 2029.[5] Le concept utiliserait du gaz généré à partir de biomasse à bord de vraquiers et pourrait réduire les émissions du puits à la sillage de 22 % s'il est commercialisé. Ces efforts élargissent le rôle du secteur des granulés de biomasse au-delà des installations énergétiques fixes.
Analyse géographique
Marché des granulés de biomasse en Europe
L'Europe détenait 31,7 % de la part du marché des granulés de biomasse en 2026, soutenue par le chauffage résidentiel, l'énergie de district et la co-combustion dans les services publics. L'Allemagne a produit 4 millions de tonnes de granulés de bois en 2025 et comptait 760 000 installations de chauffage à granulés. La production allemande a atteint 940 000 tonnes au T1 2026 et 1,034 million de tonnes au T2 2026, les résidus de scierie fournissant plus de 90 % de la matière première. Le Royaume-Uni réduira la production subventionnée de Drax à partir d'avril 2027 dans le cadre de son nouveau contrat pour différence. L'Italie, la Pologne, la France et l'Espagne fournissent une demande complémentaire, tandis que les règles EUDR exigent que les grands opérateurs respectent les obligations de traçabilité complète à partir du 30 décembre 2026.
Marché des granulés de biomasse en Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,5 % jusqu'en 2032, ce qui en fait la région à la croissance la plus rapide sur le marché des granulés de biomasse. Les importations japonaises de granulés de bois et de coques de palmiste ont augmenté de 7,7 % en glissement annuel au premier semestre 2026. Le Vietnam a fourni 5,68 millions de tonnes, soit 60 %, des importations de granulés du Japon en 2025. L'objectif japonais de biomasse de 5 à 6 % pour 2040 est largement atteint par la capacité certifiée, déplaçant l'attention vers l'économie de conversion et la décarbonation industrielle. Les réductions de pondération des certificats en Corée du Sud pourraient rediriger l'approvisionnement vietnamien et indonésien vers le Japon, où les granulés torréfiés d'Idemitsu servent les utilisateurs industriels.
Marché des granulés de biomasse dans les Amériques et en Afrique et Moyen-Orient
L'Amérique du Nord est restée un hub d'approvisionnement majeur en 2026, avec 74 fabricants américains de biomasse densifiée en activité et une capacité de 13,2 millions de tonnes. L'examen canadien de Drax pourrait orienter la production de Colombie-Britannique vers des acheteurs asiatiques à partir de 2027. L'Amérique du Sud développe le traitement des tiges de maïs au Paraná et l'utilisation des résidus forestiers au Chili. Les pays du Moyen-Orient et d'Afrique sont principalement des marchés d'importation, menés par l'Arabie saoudite, les Émirats arabes unis et l'Afrique du Sud, tandis que le Maroc et l'Égypte développent des projets à base de résidus agricoles.
Paysage concurrentiel
Le marché des granulés de biomasse est modérément concentré dans l'approvisionnement de qualité utilitaire, tandis que le chauffage résidentiel et régional reste fragmenté. Drax Group, Enviva et AS Graanul Invest dominent les approvisionnements industriels à long terme, Drax Group développant 18 installations en Amérique du Nord. Graanul Invest exploite 2,7 millions de tonnes de capacité dans les pays baltes et aux États-Unis et a augmenté sa production de 15 % en 2025. Enviva est sorti du chapitre 11 en décembre 2024 après avoir converti plus de 1 milliard USD de dette en capitaux propres et obtenu 1,05 milliard USD de financement de sortie. Son installation d'Epes, en Alabama, a continué à monter en puissance vers sa pleine capacité opérationnelle en 2025.
Les principaux fournisseurs utilisent la logistique, la certification et les ventes sous contrat pour maintenir leurs positions sur le marché des granulés de biomasse. L'accord d'Ultrabulk de Drax Group exige des réductions annuelles de CO2 jusqu'en mars 2031, tandis que son terminal de Greater Baton Rouge soutient la logistique d'exportation. Graanul Invest et thyssenkrupp Materials Trading ont annoncé en mai 2026 une initiative pour l'approvisionnement en granulés certifiés destinés aux clients industriels allemands, combinant la plateforme de production de Graanul Invest dans les pays baltes et aux États-Unis avec le réseau logistique et la base de clients industriels de thyssenkrupp Materials Trading. Power Wood Holdings investit 84 millions CAD (62 millions USD) dans des installations de granulés noirs en Alberta, soutenues par des accords japonais de prise ou paiement sur 10 ans.
Les producteurs vietnamiens et indonésiens concurrencent efficacement dans les achats japonais à court terme grâce à des coûts plus bas et à des volumes certifiés croissants, exerçant une pression sur les fournisseurs baltes et nord-américains qui font face à des coûts de fibres et de logistique plus élevés. La norme PEFC ST 5002:2025 et la documentation d'origine EUDR relèvent les exigences d'entrée dans les achats européens, faisant de la traçabilité numérique une capacité importante sur le marché des granulés de biomasse. Le document source ne fournit pas les parts de marché combinées des entreprises, de sorte qu'un score de concentration ne peut être attribué sans estimation.
Leaders du secteur des granulés de biomasse
-
Drax Group plc
-
Enviva Inc.
-
AS Graanul Invest
-
Pinnacle Renewable Energy
-
Lignetics Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des granulés de biomasse Entreprises couvertes dans ce rapport
- An Viet Phat Group
- ANDRITZ AG
- AS Graanul Invest
- CM Biomass Partners A/S
- Drax Group plc
- Energex Pellet Fuel, Inc.
- Enviva Inc.
- Fram Renewable Fuels LLC
- Georgia Biomass LLC
- German Pellets GmbH
- Highland Pellets LLC
- Lignetics Inc.
- Pacific BioEnergy Corp.
- Pfeifer Group
- Pinnacle Renewable Energy
- Scandbio AB
- Segezha Group PJSC
- Stora Enso Oyj
- The Westervelt Company
- Zilkha Biomass Energy
Développements industriels récents dans Marché des granulés de biomasse
- Août 2026 : Power Wood Holdings Ltd. a accepté de recevoir jusqu'à 84 millions CAD de financement de Chair Capital Ltd. pour développer deux installations de granulés noirs à explosion de vapeur dans le nord de l'Alberta. Les usines prévues de Peace River et Hay Meadow auront une capacité de production combinée de 700 000 tonnes par an. La société a également confirmé des accords de prise ou paiement sur 10 ans avec plusieurs sociétés énergétiques japonaises, soutenant la demande à long terme de granulés noirs en tant que combustible de remplacement du charbon.
- Juillet 2026 : AS Graanul Invest et thyssenkrupp Materials Trading ont annoncé une initiative conjointe pour fournir des granulés de bois certifiés et issus de sources durables aux clients industriels allemands. Le partenariat combine la plateforme de production de Graanul Invest dans les pays baltes et aux États-Unis avec le réseau logistique et la base de clients industriels de thyssenkrupp Materials Trading, ciblant initialement des projets de substitution de combustibles industriels en Allemagne visant à réduire les émissions de gaz à effet de serre.
- Avril 2026 : Drax Group a signé un nouvel accord de fret avec Ultrabulk s'étendant jusqu'en mars 2031. Le contrat comprend des engagements annuels de réduction des émissions de carbone pour le transport de biomasse. Au cours de la même période, le MV Ultra Yorkshire a effectué sa première traversée transatlantique transportant plus de 29 000 tonnes de granulés de biomasse de Louisiane à Liverpool en utilisant du biocarburant B100, réduisant les émissions de CO2 du voyage d'environ 90 % par rapport aux carburants marins conventionnels.
- Octobre 2025 : Idemitsu Kosan Co., Ltd. a démarré ses opérations commerciales dans son usine de granulés noirs dans la province de Gia Lai, au Vietnam, le 8 octobre 2025. L'installation a une capacité de production annuelle de 120 000 tonnes et est décrite par la société comme la première usine commerciale de granulés noirs au Vietnam et parmi les plus grandes au monde.
Périmètre du rapport mondial sur le marché des granulés de biomasse
Les granulés de biomasse sont de petites pièces cylindriques de matière organique compressée utilisées comme source d'énergie renouvelable. Ils sont généralement fabriqués à partir de résidus agricoles, de déchets industriels et de sous-produits forestiers, tels que les copeaux de bois, la sciure, la paille et les tiges de maïs. Les matières premières sont séchées et compactées par un traitement à haute pression, s'appuyant sur la lignine naturelle du bois pour lier les granulés sans produits chimiques ajoutés. Lorsqu'ils sont brûlés dans des poêles ou des chaudières spécialisés, ces granulés offrent une densité énergétique élevée, une faible teneur en humidité et une combustion uniforme, ce qui en fait une alternative plus propre aux combustibles fossiles traditionnels.
Le marché mondial des granulés de biomasse est segmenté par matière première en résidus forestiers, résidus de scierie, copeaux de bois et déchets de bois, résidus agricoles, cultures énergétiques, déchets industriels et coproduits, déchets alimentaires et autres matières premières. Par type de granulés, le marché est segmenté en granulés de bois, granulés de résidus agricoles, granulés de déchets industriels, granulés torréfiés, agro-granulés et autres granulés de biomasse. Par utilisateur final, le marché est segmenté en centrales électriques, installations commerciales et industrielles, consommateurs résidentiels, opérateurs de chauffage de district, secteur agricole, transport et autres utilisateurs finaux. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des granulés de combustible de biomasse dans 26 pays dans les régions clés. Pour chaque segment, le dimensionnement et les prévisions du marché sont fournis sur la base de la valeur (USD).
Aperçu de la segmentation
| Résidus forestiers |
| Résidus de scierie |
| Copeaux de bois et déchets de bois |
| Résidus agricoles |
| Cultures énergétiques |
| Déchets industriels et coproduits |
| Déchets alimentaires |
| Autres matières premières |
| Granulés de bois |
| Granulés de résidus agricoles |
| Granulés de déchets industriels |
| Granulés torréfiés |
| Agro-granulés |
| Autres granulés de biomasse |
| Centrales électriques |
| Installations commerciales et industrielles |
| Consommateurs résidentiels |
| Opérateurs de chauffage de district |
| Secteur agricole |
| Transport |
| Autres utilisateurs finaux |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matière première | Résidus forestiers | |
| Résidus de scierie | ||
| Copeaux de bois et déchets de bois | ||
| Résidus agricoles | ||
| Cultures énergétiques | ||
| Déchets industriels et coproduits | ||
| Déchets alimentaires | ||
| Autres matières premières | ||
| Par type de granulés | Granulés de bois | |
| Granulés de résidus agricoles | ||
| Granulés de déchets industriels | ||
| Granulés torréfiés | ||
| Agro-granulés | ||
| Autres granulés de biomasse | ||
| Par utilisateur final | Centrales électriques | |
| Installations commerciales et industrielles | ||
| Consommateurs résidentiels | ||
| Opérateurs de chauffage de district | ||
| Secteur agricole | ||
| Transport | ||
| Autres utilisateurs finaux | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille projetée du marché des granulés de biomasse d'ici 2032 ?
Le marché des granulés de biomasse devrait atteindre 29,32 milliards USD d'ici 2032, avec une croissance à un CAGR de 7,25 % à partir de 2027.
Quelle matière première a dominé la demande de granulés de biomasse en 2026 ?
Les résidus forestiers ont dominé la demande de matières premières avec une part de 27,8 % en 2026. Les résidus agricoles devraient être la matière première à la croissance la plus rapide, avec un CAGR de 7,5 % jusqu'en 2032.
Pourquoi les granulés torréfiés gagnent-ils en demande ?
Les granulés torréfiés devraient croître à un CAGR de 8,6 % car leur densité énergétique plus élevée et leur résistance à l'humidité les rendent adaptés aux applications de co-combustion avec le charbon.
Quelle région devrait connaître la croissance la plus rapide jusqu'en 2032 ?
L'Asie-Pacifique devrait croître à un CAGR de 9,5 % jusqu'en 2032, soutenue par la demande d'importation japonaise et la décarbonation industrielle.
Quel est le plus grand usage final des granulés de biomasse ?
Les centrales électriques constituaient le plus grand segment d'utilisation finale, détenant une part de 36,5 % de la demande en 2026.
Quels facteurs peuvent contraindre la demande de granulés en Europe ?
La concurrence pour les fibres, les coûts de traçabilité, l'adoption des pompes à chaleur et les modifications des subventions aux chaudières peuvent contraindre la demande et les marges des producteurs.