
Tamanho e Participação do Mercado de Solar Bifacial
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 19.41 Bilhões de dólares |
| Tamanho do Mercado (2032) | 37.88 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 14.30 % |
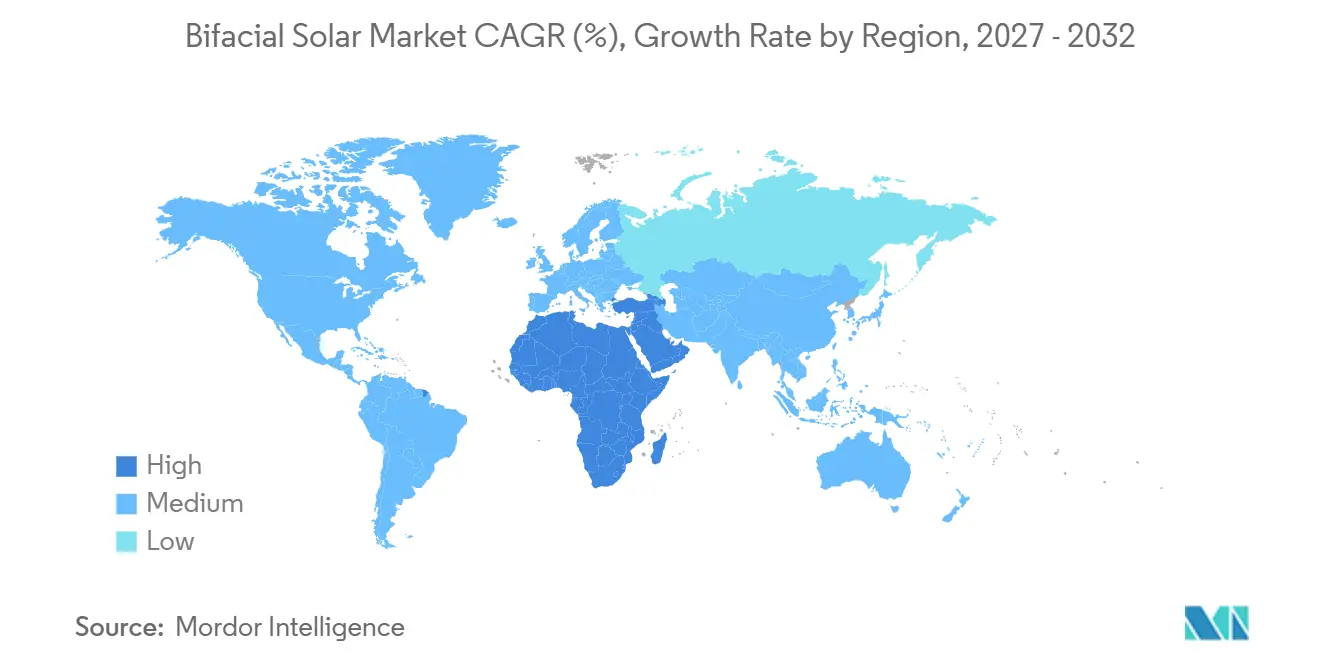
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
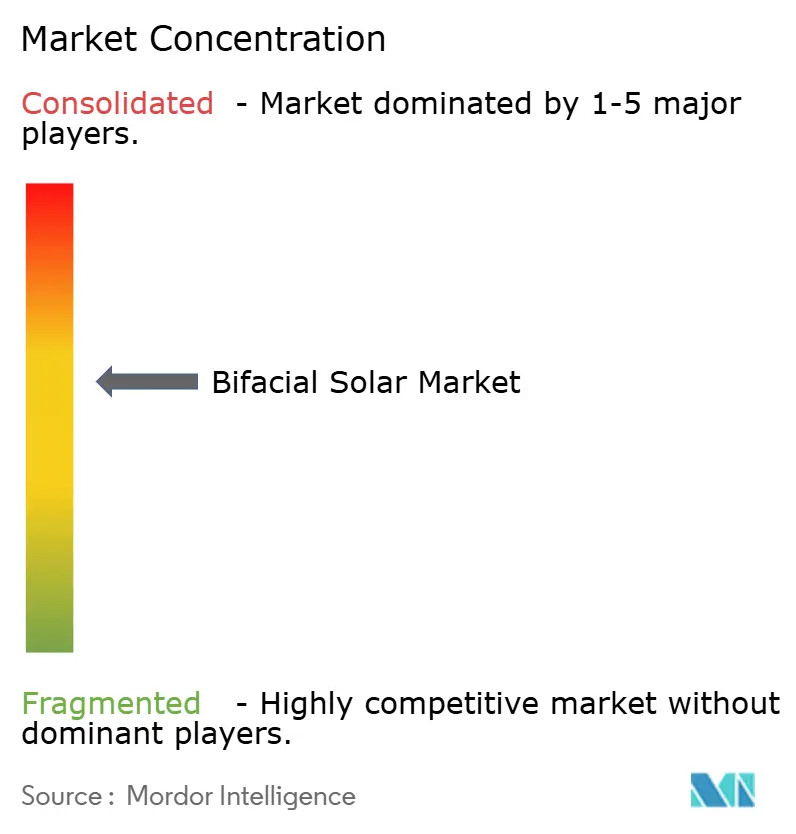
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Solar Bifacial por Mordor Intelligence
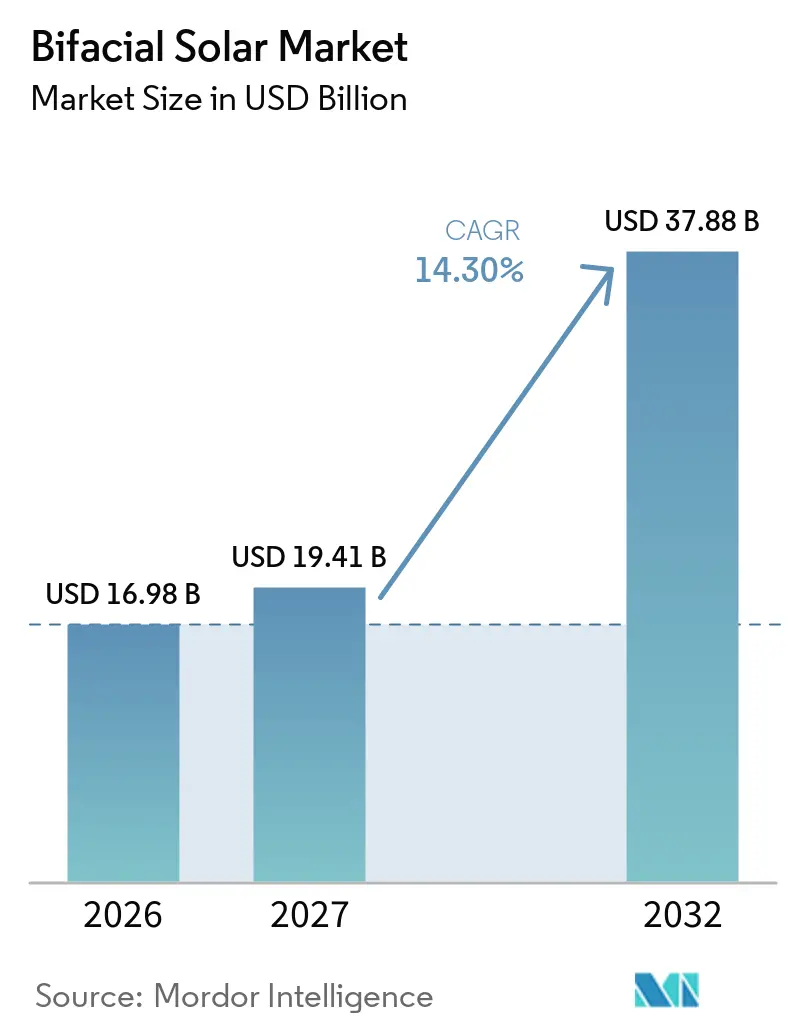
O tamanho do Mercado de Solar Bifacial está projetado em 16,98 bilhões de USD em 2026, 19,41 bilhões de USD em 2027, e deve atingir 37,88 bilhões de USD até 2032, crescendo a um CAGR de 14,30% de 2027 a 2032. O mercado global de solar bifacial está sendo moldado por desenvolvedores de projetos utilitários que agora se concentram na seleção de designs de células e configurações de montagem que melhoram a geração no lado traseiro em cada local. Essa mudança acompanha o crescimento da implantação solar, com adições globais atingindo 602 GW em 2024 e projetos em escala utilitária contribuindo com 382 GW, um aumento de 43% em relação a 2023. Grandes projetos especificam cada vez mais módulos bifaciais, conectando a aquisição em escala de rede com a demanda por esses sistemas. O mercado global de solar bifacial também se beneficia da posição de custo favorável da energia solar, embora os retornos dos projetos ainda dependam das condições do local, do design de instalação e dos requisitos de financiamento. A concorrência se concentra na eficiência das células, na bifacialidade, na cobertura de garantia e na capacidade de fornecer projetos de alto volume.
Principais Conclusões do Relatório
- Por tipo de painel, os painéis de vidro duplo detinham 72,6% do mercado global de solar bifacial em 2026 e têm previsão de crescimento a um CAGR de 14,8% até 2032.
- Por tipo de estrutura, os painéis com moldura detinham 69,5% do mercado global de solar bifacial em 2026, enquanto os painéis sem moldura têm previsão de crescimento a um CAGR de 15,1% até 2032.
- Por tecnologia de célula, o TOPCon detinha 50,1% do mercado global de solar bifacial em 2026 e tem previsão de crescimento a um CAGR de 14,9% até 2032.
- Por classificação de potência, os sistemas acima de 500 kW detinham 68,2% do mercado global de solar bifacial em 2026 e têm previsão de crescimento a um CAGR de 15,8% até 2032.
- Por aplicação, os projetos em escala utilitária detinham 73,8% do mercado global de solar bifacial em 2026 e têm previsão de crescimento a um CAGR de 16,2% até 2032.
- Por geografia, a Ásia-Pacífico detinha 60,2% do mercado global de solar bifacial em 2026, enquanto o Oriente Médio e África tem previsão de crescimento a um CAGR de 16,7% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Maior Rendimento Energético e Menor Custo Nivelado de Energia | +3.2% | Global, mais forte em áreas de alta albedo, incluindo MENA, Atacama, Ásia Central e norte da Índia | Curto prazo (≤ 2 anos) |
| Expansão da Capacidade Solar em Escala Utilitária | +3.8% | Global, liderada pela China, Índia e MENA | Curto prazo (≤ 2 anos) |
| Incentivos Governamentais e Metas de Energia Renovável | +2.3% | América do Norte, Europa, Índia e Oriente Médio | Médio prazo (2-4 anos) |
| Ganhos de Eficiência e Bifacialidade de Células Tipo N | +2.1% | Fornecimento global, com demanda concentrada em aquisições utilitárias na China, MEA e Índia | Médio prazo (2-4 anos) |
| Otimização do Uso do Solo por Meio de Projetos de Uso Duplo | +1.6% | Europa, Índia e Meio-Oeste dos EUA | Médio prazo (2-4 anos) |
| Melhorias de Rendimento Bancável em Locais de Alta Albedo | +1% | MENA, Atacama, Austrália Central, Rajastão e Gujarat | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Maior Rendimento Energético e Menor Custo Nivelado de Energia
O mercado global de solar bifacial se beneficia quando a geração no lado traseiro reduz o custo da eletricidade fornecida. Um estudo revisado por pares de 2025 constatou que o TOPCon produziu 8,16% mais energia do que referências bifaciais PERC co-localizadas em uma instalação vertical voltada para o sul. O estudo atribuiu a diferença a um coeficiente de bifacialidade de 83,3% para o TOPCon, em comparação com 78,8% para o PERC. Uma pesquisa publicada pela plataforma OSTI do Departamento de Energia dos EUA constatou que módulos bifaciais combinados com rastreadores de eixo único alcançaram o menor custo nivelado de eletricidade em 93,1% da área terrestre global.[1] Esse resultado apoia o uso de módulos montados em rastreadores onde as condições do terreno permitem a captação de irradiância no lado traseiro. O mercado global de solar bifacial, portanto, depende não apenas do desempenho dos módulos, mas também de configurações que transformem a vantagem de desempenho em produção medida.
Expansão da Capacidade Solar em Escala Utilitária
A aquisição em escala utilitária continua sendo a principal fonte de volume para o mercado global de solar bifacial. As adições globais de energia solar em escala utilitária atingiram 382 GW em 2024, um aumento de 43% em relação a 2023, e representaram quase dois terços das novas instalações solares. Projetos maiores podem distribuir os custos de engenharia, montagem e aquisição por uma capacidade instalada maior. Isso favorece módulos com alta potência de saída e desempenho previsível a longo prazo. A Índia adicionou 14,3 GW de energia solar em escala utilitária no primeiro semestre de 2025, um aumento de 49% em relação ao mesmo período do ano anterior. O mercado global de solar bifacial se beneficia desse padrão de aquisição porque grandes desenvolvedores podem incorporar estudos de rendimento no lado traseiro específicos do local ao design do projeto.
Ganhos de Eficiência e Bifacialidade de Células Tipo N
O desenvolvimento de células tipo N está elevando a linha de base de desempenho para o mercado global de solar bifacial. Dados da Associação da Indústria Fotovoltaica da China mostraram que o TOPCon representou 87,6% da produção de células chinesas em 2025.[2] Em julho de 2026, a Tongwei anunciou um fator de bifacialidade de 93,07% para um módulo TOPCon de 770W verificado pela TÜV Rheinland. A revista Nature Energy reportou eficiência de conversão de energia certificada de 26,34% para células TOPCon bifaciais e 32,73% para células tandem monolíticas de perovskita e TOPCon. Esses resultados mostram que os fornecedores continuam a melhorar tanto a conversão no lado frontal quanto a resposta no lado traseiro. O mercado global de solar bifacial tende a recompensar os fabricantes que conseguirem entregar esses ganhos em escala, mantendo qualidade consistente.
Otimização do Uso do Solo por Meio de Projetos de Uso Duplo
Os projetos de uso duplo adicionam uma rota separada de demanda no mercado global de solar bifacial. Um estudo de 2025 da Universidade Agrícola de Tamil Nadu constatou que um sistema agrivoltaico bifacial de 10 kWp alcançou uma razão de equivalência de terra de 1,6. Isso indicou uma produção combinada de alimentos e energia 60% maior na mesma área de terra do que usos separados. A GCL System Integration Technology Co., Ltd. comissionou um projeto agrivoltaico de 76 MW na Alemanha em 2025, utilizando 146.000 módulos bifaciais de 550W com transmitância de luz personalizável de 15% a 40%.[3] Um estudo da PNAS de 2026 também constatou que os efeitos agrivoltaicos diferem por clima, com penalidades de rendimento de milho em regiões úmidas e benefícios para as culturas em regiões semiáridas. A seleção de projetos, consequentemente, requer análise de culturas e energia no nível do local, em vez de uma abordagem de design uniforme.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dependência de Albedo e Geometria Específicos do Local | -1.3% | Global, com maior exposição em locais de baixa albedo ou com densa vegetação no Sudeste Asiático e em partes da Europa | Curto prazo (≤ 2 anos) |
| Maior Complexidade de Equilíbrio do Sistema e de Instalação | -0.9% | Global, com maior exposição em MEA e América do Sul | Médio prazo (2-4 anos) |
| Lacunas na Padronização do Desempenho Bifacial | -0.7% | Global, com importantes implicações para o fechamento financeiro na América do Norte e Europa | Médio prazo (2-4 anos) |
| Volatilidade de Tarifas, Barreiras Comerciais e Cadeia de Suprimentos | -0.8% | América do Norte, Europa e Índia | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Dependência de Albedo e Geometria Específicos do Local
O mercado global de solar bifacial enfrenta uma restrição de desempenho relevante porque o ganho bifacial varia por local. A refletividade do solo, a altura de montagem, a cobertura do solo, o espaçamento entre fileiras e os ângulos solares sazonais afetam a quantidade de energia captada no lado traseiro. Um estudo de 2026 cobrindo 3 locais na Arábia Saudita encontrou ganhos variando de 1,12% em Hail a 5,30% em Riade e 10,30% em Bisha. Essas diferenças foram associadas às condições de albedo. Os desenvolvedores devem, portanto, manter as superfícies do solo e usar entradas de irradiância específicas do local ao prever a geração. A norma IEC TS 60904-1-2:2024 e sua emenda de 2026 melhoram a medição I-V para dispositivos fotovoltaicos bifaciais, mas não substituem a caracterização de albedo no nível do local.[4]
Maior Complexidade de Equilíbrio do Sistema e de Instalação
Os designs bifaciais podem exigir uma construção mais especializada do que as alternativas monofaciais. Os módulos de vidro duplo pesam 15-25% mais por unidade do que módulos monofaciais comparáveis e podem exigir estruturas com maior capacidade de suporte de carga. As unidades sem moldura podem necessitar de grampos diferentes e treinamento de instaladores em relação aos produtos com moldura. Rastreadores de eixo único mais altos podem melhorar a captação de irradiância no lado traseiro, mas podem aumentar o uso de aço e os requisitos de engenharia de carga de vento. Esses requisitos adicionais são mais relevantes em projetos menores e em mercados com provedores de engenharia, aquisição e construção menos experientes. O mercado global de solar bifacial pode, portanto, avançar mais lentamente em instalações abaixo de 100 kW, onde o esforço adicional de design é mais difícil de distribuir pela capacidade do projeto.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Painel:
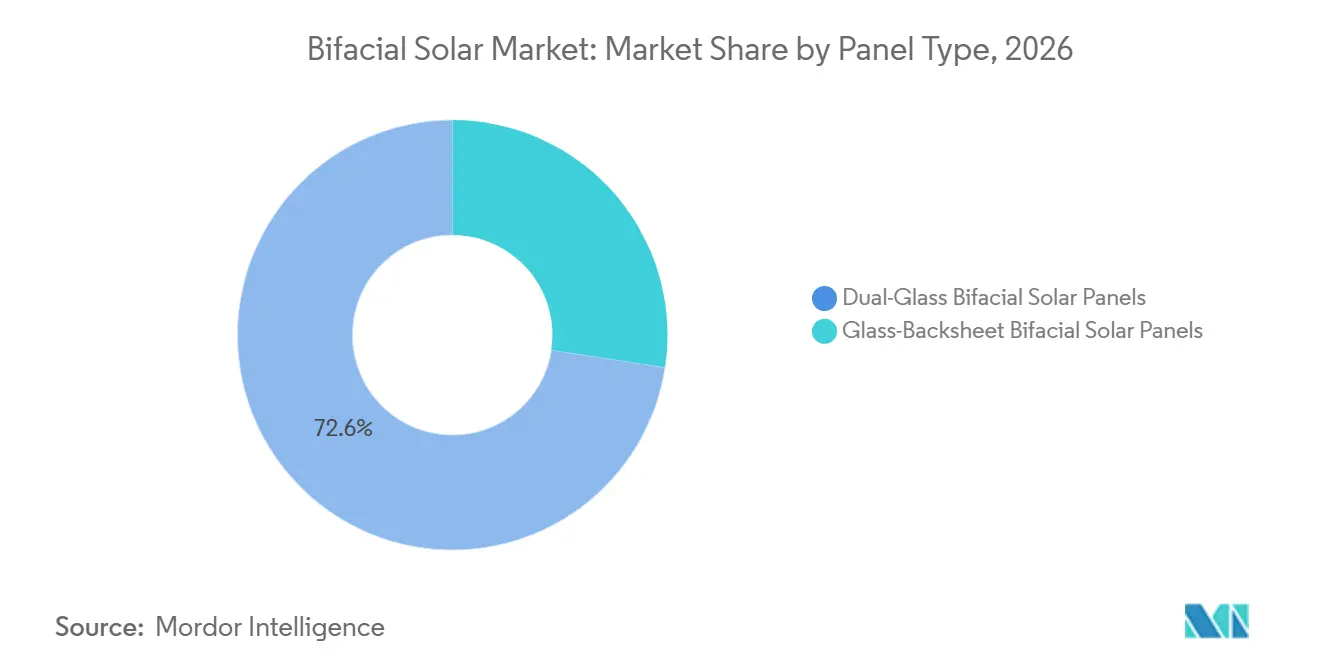
Painéis de Vidro Duplo Ancorados pela Durabilidade e Profundidade de GarantiaOs painéis de vidro duplo detinham 72,6% do mercado global de solar bifacial em 2026 e têm previsão de crescimento a um CAGR de 14,8% até 2032. Os módulos de vidro-backsheet continuam relevantes para telhados e instalações comerciais onde os limites de carga estrutural restringem o peso do módulo. Esses projetos podem priorizar o manuseio mais fácil em detrimento dos benefícios de durabilidade dos produtos vidro-vidro. O formato pode enfrentar compensações de desempenho no lado traseiro porque o revestimento é menos transparente. As licitações utilitárias exigem cada vez mais certificação para resistência ao calor úmido e à amônia. A decisão de compra depende das restrições estruturais, da exposição ambiental e do rendimento energético esperado.

Por Tipo de Estrutura:
Painéis Sem Moldura Ganham Espaço Onde o Valor da Terra Compete com a Produção de EnergiaOs painéis com moldura detinham 69,5% do mercado global de solar bifacial em 2026. Suas molduras de alumínio proporcionam rigidez e se adaptam aos sistemas de montagem estabelecidos. Isso simplifica o manuseio em grandes projetos instalados no solo. Os produtos com moldura são amplamente utilizados em instalações acima de 500 kW, onde os sistemas de suporte são padronizados. Sua liderança reflete o valor da familiaridade de instalação na implantação em larga escala.
Os produtos sem moldura têm previsão de crescimento a um CAGR de 15,1% até 2032, impulsionados por projetos agrivoltaicos. Os módulos de vidro-vidro sem moldura podem limitar os locais onde sujeira e umidade se acumulam. A SoliTek afirma que seu módulo bifacial sem moldura SOLID Agro atende aos requisitos das normas IEC 62716:2013 e IEC 61701:2020 para condições agrícolas exigentes e de névoa salina. O projeto agrivoltaico vertical comercial de 4,3 MWp da Next2Sun em Löffingen utiliza módulos bifaciais sem moldura e deixa mais de 90% da terra acessível a máquinas. Essa configuração pode tornar os produtos sem moldura mais adequados onde o acesso agrícola tem prioridade.
Por Tecnologia de Célula:
TOPCon Remodela a Linha de Base Global de EficiênciaO TOPCon representou 50,1% do mercado global de solar bifacial em 2026 e tem previsão de crescimento a um CAGR de 14,9% até 2032. Sua grande base de produção reflete a mudança em direção às tecnologias tipo N. O TOPCon atingiu 87,6% da produção de células chinesas durante 2025. A tecnologia oferece um teto de bifacialidade mais alto do que o PERC. Isso apoia os desenvolvedores utilitários que buscam uma contribuição energética mais forte no lado traseiro.
O PERC continua a atender instalações sensíveis ao custo e trabalhos de retrofit. Sua faixa de bifacialidade mais baixa, de 78-80%, limita o desempenho no lado traseiro em comparação com os produtos TOPCon que demonstraram mais de 93% de bifacialidade. O HJT permanece ativo na extremidade premium do setor. A Risen Energy Co., Ltd. reportou que seus módulos HJT entregaram uma taxa de bifacialidade de 90% ±5% e um coeficiente de temperatura de -0,24%/°C durante o primeiro semestre de 2026. As células de contato traseiro também permanecem como uma alternativa em desenvolvimento, com a LONGi Green Energy Technology Co., Ltd. reportando 19,55 GW de vendas de módulos Hi-MO 9 BC no primeiro semestre de 2026.
Por Classificação de Potência:
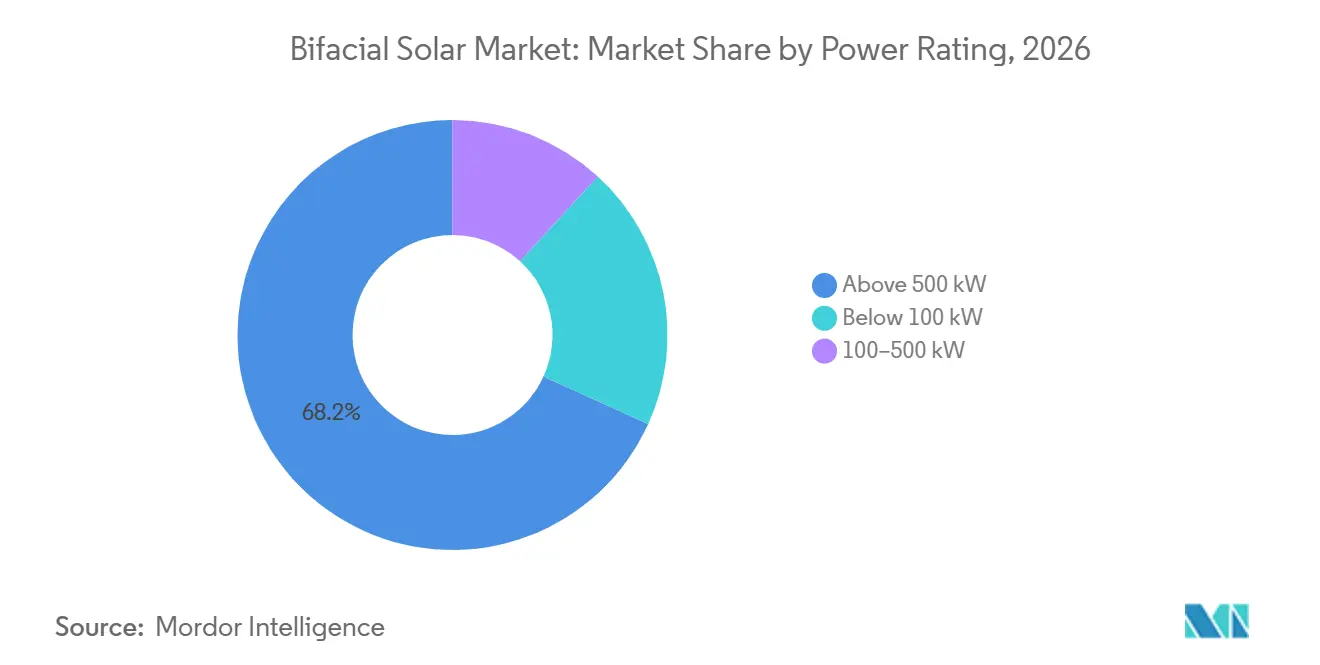
Módulos Acima de 500 kW Consolidam a Aquisição UtilitáriaOs sistemas acima de 500 kW detinham 68,2% do mercado global de solar bifacial em 2026 e têm previsão de crescimento a um CAGR de 15,8% até 2032. Esta é a taxa projetada mais rápida entre os segmentos de classificação de potência. Uma maior potência do módulo pode reduzir o número de painéis, estruturas de montagem, percursos de cabos e horas de trabalho por megawatt. Esses efeitos são mais valiosos para os desenvolvedores utilitários. A JinkoSolar Holding Co., Ltd. apresentou seu módulo Tiger Neo 5.0 em junho de 2026 com eficiência de 25,91% e potência de saída acima de 700W.
A faixa de 100-500 kW atende telhados comerciais e projetos menores instalados no solo. Ela se beneficia das melhorias tecnológicas, mas pode enfrentar restrições de espaço e interconexão. Os sistemas abaixo de 100 kW são a faixa de potência menor e de crescimento mais lento. Sua economia depende mais estreitamente das condições do telhado, do financiamento e das regras locais de eletricidade. Os desenvolvedores precisam de avaliações detalhadas de telhado, sombreamento e albedo antes de usar premissas de geração padronizadas.
Por Aplicação:
Projetos Utilitários Impulsionam o Volume Enquanto C&I Diversifica a Base de ReceitaOs projetos em escala utilitária representaram 73,8% da participação do mercado global de solar bifacial em 2026 e têm previsão de expansão a um CAGR de 16,2% até 2032. O projeto Al Kahfah de 1.425 MW da Arábia Saudita iniciou operações comerciais em 30 de novembro de 2025, utilizando módulos fotovoltaicos bifaciais com rastreamento de eixo único horizontal. Esse exemplo mostra a escala de projeto que apoia a aquisição de módulos de alta potência. Grandes rodadas de aquisição também tornam a avaliação detalhada de rendimento e a seleção de rastreadores mais comercialmente práticas. A demanda utilitária permanecerá como a principal base de volume para o mercado global de solar bifacial.
As instalações comerciais e industriais fornecem uma base de clientes mais ampla. Os planos de descarbonização corporativa e os custos de eletricidade estão apoiando sistemas de telhado e instalados no solo na Europa, Índia e Sudeste Asiático. A implantação residencial é mais restringida pelos custos iniciais e pela capacidade limitada de gerenciar a albedo do telhado. O Japão e a Austrália mantêm condições favoráveis para sistemas bifaciais residenciais em casos selecionados. A queda nos preços dos módulos pode apoiar uma maior adoção comercial e industrial ao longo do tempo.
Análise Geográfica
A Ásia-Pacífico detinha 60,2% da participação do mercado global de solar bifacial em 2026. A China atingiu 1,05 TW de capacidade solar acumulada até o final de 2024, representando 47% do total mundial, e adicionou 357 GW durante aquele ano. Mais de dois terços da nova capacidade da China foi em escala utilitária. A Índia ultrapassou 100 GW de capacidade solar acumulada em fevereiro de 2025 e instalou 37,9 GW durante o ano civil de 2025. As regras de qualidade do BIS e a certificação ALMM estão moldando as especificações dos módulos para novos projetos indianos.
Japão, Coreia do Sul, Austrália, Vietnã e Indonésia formam um grupo secundário de crescimento regional. A Austrália está incorporando produtos bifaciais em pilotos solares relacionados à agricultura. A norma GB 47834-2026 da China exige que os módulos Classe 1 entreguem pelo menos 24% de eficiência e pelo menos 75% de bifacialidade. A norma estabelece um requisito de desempenho doméstico mais elevado. Ela também pode influenciar os requisitos de aquisição em mercados de exportação que usam as especificações chinesas como pontos de referência.
O Oriente Médio e África tem previsão de crescimento a um CAGR de 16,7% até 2032. Espera-se que a África instale 17 GW de energia solar em 2026, um aumento de 45% em relação ao ano anterior, com sistemas distribuídos contribuindo substancialmente para a implantação. A Arábia Saudita tinha 43,2 GW de capacidade renovável contratada até o final de 2025, incluindo os projetos Haden de 2.000 MW e Al-Khushaybi de 1.500 MW. O Deserto do Atacama no Chile oferece condições favoráveis para a implantação bifacial devido à alta irradiância e à refletividade favorável do solo.
Cenário Competitivo
O mercado global de solar bifacial é moderadamente consolidado entre vários grandes fornecedores. JinkoSolar Holding Co., Ltd., LONGi Green Energy Technology Co., Ltd., Trinasolar Co., Ltd., JA Solar Technology Co., Ltd., Canadian Solar Inc. e Tongwei Co., Ltd. respondem por uma parcela substancial das remessas globais. Um grupo mais amplo de fornecedores regionais compete por meio de preço, acesso local e tecnologias especializadas. A JinkoSolar Holding Co., Ltd. enviou 86,8 GW de módulos em 2025 e detém mais de 3.500 patentes, incluindo mais de 700 relacionadas ao TOPCon. Sua escala e portfólio de propriedade intelectual fortalecem sua posição em aquisições de alto volume.
Os fabricantes estão seguindo diferentes caminhos tecnológicos. A LONGi Green Energy Technology Co., Ltd. está expandindo os produtos de contato traseiro e reportou 19,55 GW de remessas de módulos BC no primeiro semestre de 2026. A TCL Zhonghuan Renewable Energy Technology Co., Ltd. anunciou um upgrade de 2,6 bilhões de CNY (360 milhões de USD) em julho de 2026 para converter 20 GW de capacidade de células e 25 GW de capacidade de módulos para tecnologia de contato traseiro. A JinkoSolar Holding Co., Ltd. e a JA Solar Technology Co., Ltd. continuam a avançar nos produtos TOPCon, enquanto a Risen Energy Co., Ltd. está posicionando os módulos HJT para projetos premium. Essas escolhas refletem visões diferentes sobre qual arquitetura de célula proporcionará o melhor desempenho na próxima fase.
A JinkoSolar Holding Co., Ltd. e a LONGi Green Energy Technology Co., Ltd. chegaram a um acordo global de patentes em setembro de 2025 que encerrou seus litígios mundiais e criou um acordo de licenciamento cruzado para patentes centrais selecionadas. A JinkoSolar Holding Co., Ltd. também estabeleceu uma joint venture TOPCon de 10 GW anuais com o Fundo de Investimento Público da Arábia Saudita, operando desde o início de 2026. Esse movimento atende à demanda por fabricação local no Oriente Médio.
Líderes do Setor de Solar Bifacial
-
JinkoSolar Holding Co., Ltd.
-
LONGi Green Energy Technology Co., Ltd.
-
Trinasolar Co., Ltd.
-
JA Solar Technology Co., Ltd.
-
Canadian Solar Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Solar Bifacial Empresas cobertas neste relatório
- Adani Solar
- Astronergy (CHINT New Energy)
- Canadian Solar Inc.
- First Solar, Inc.
- GCL System Integration Technology Co., Ltd.
- Hanwha Solutions Corporation
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- RenewSys India Private Limited
- Risen Energy Co., Ltd.
- Seraphim Energy Group Co., Ltd.
- Sharp Corporation
- Silfab Solar Inc.
- SoliTek
- Talesun Solar Technologies Co., Ltd.
- TCL Zhonghuan Renewable Energy Technology Co., Ltd.
- Tongwei Co., Ltd.
- Trinasolar Co., Ltd.
- Vikram Solar Limited
- Waaree Energies Limited
Desenvolvimentos industriais recentes em Mercado de Solar Bifacial
- Setembro de 2026: A Tongwei Co., Ltd. anunciou um fator de bifacialidade recorde mundial de 93,07% para um módulo TOPCon de 770W, verificado pela TÜV Rheinland, superando o benchmark de 91,7% que havia estabelecido em julho de 2025. A eficiência de conversão de energia de 24,8% do módulo e a garantia de 30 anos estabeleceram um novo padrão de referência para as especificações de aquisição utilitária globalmente.
- Agosto de 2026: A Risen Energy Co., Ltd. divulgou em seu relatório semestral do primeiro semestre de 2026 que seu custo de fabricação HJT sem silício caiu para CNY 0,15/W (USD 0,021/W), à medida que prosseguia com uma expansão de capacidade de 15 GW de células HJT e 15 GW de módulos em Ninghai, Zhejiang, e um projeto adicional de 4 GW de células e 6 GW de módulos em Jintan, Jiangsu.
- Junho de 2026: A Canadian Solar Inc. iniciou remessas em massa de seus módulos TOPCon 3.0, classificados em 670W e 24,8% de eficiência, posicionando-os para conformidade com a Classe 1 sob a norma GB 47834-2026 da China e visando projetos utilitários europeus e norte-americanos.
Escopo do Relatório Global do Mercado de Solar Bifacial
Uma célula solar bifacial é uma célula fotovoltaica que gera energia elétrica tanto pelo lado frontal quanto pelo lado traseiro. Em contraste, as células solares monofaciais geram energia elétrica apenas quando fótons atingem seu lado frontal. As células solares bifaciais e os painéis solares, que compreendem múltiplas células solares, podem aumentar a produção de eletricidade e alterar o perfil temporal de geração de energia em comparação com suas contrapartes monofaciais.
O mercado global de solar bifacial é segmentado por tipo de painel, tipo de estrutura, tecnologia de célula, classificação de potência, aplicação e geografia. Por tipo de painel, o mercado é segmentado em painéis solares bifaciais de vidro duplo e painéis solares bifaciais de vidro-backsheet. Por tipo de estrutura, o mercado é segmentado em painéis solares bifaciais com moldura e painéis solares bifaciais sem moldura. Por tecnologia de célula, o mercado é segmentado em célula de emissor passivado e contato traseiro (PERC), contato passivado por óxido de tunelamento (TOPCon), tecnologia de heterojunção (HJT), contato traseiro interdigitado (IBC) e outras tecnologias de células. Por classificação de potência, o mercado é segmentado em abaixo de 100 kW, 100–500 kW e acima de 500 kW. Por aplicação, o mercado é segmentado em residencial, comercial e industrial, e escala utilitária. O relatório também cobre o tamanho do mercado e as previsões para o mercado global de solar bifacial em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos em termos de valor (USD).
Visão geral da segmentação
| Painéis Solares Bifaciais de Vidro Duplo |
| Painéis Solares Bifaciais de Vidro-Backsheet |
| Painéis Solares Bifaciais com Moldura |
| Painéis Solares Bifaciais sem Moldura |
| Célula de Emissor Passivado e Contato Traseiro (PERC) |
| Contato Passivado por Óxido de Tunelamento (TOPCon) |
| Tecnologia de Heterojunção (HJT) |
| Contato Traseiro Interdigitado (IBC) |
| Outras Tecnologias de Células |
| Abaixo de 100 kW |
| 100-500 kW |
| Acima de 500 kW |
| Residencial |
| Comercial e Industrial |
| Escala Utilitária |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Painel | Painéis Solares Bifaciais de Vidro Duplo | |
| Painéis Solares Bifaciais de Vidro-Backsheet | ||
| Por Tipo de Estrutura | Painéis Solares Bifaciais com Moldura | |
| Painéis Solares Bifaciais sem Moldura | ||
| Por Tecnologia de Célula | Célula de Emissor Passivado e Contato Traseiro (PERC) | |
| Contato Passivado por Óxido de Tunelamento (TOPCon) | ||
| Tecnologia de Heterojunção (HJT) | ||
| Contato Traseiro Interdigitado (IBC) | ||
| Outras Tecnologias de Células | ||
| Por Classificação de Potência | Abaixo de 100 kW | |
| 100-500 kW | ||
| Acima de 500 kW | ||
| Por Aplicação | Residencial | |
| Comercial e Industrial | ||
| Escala Utilitária | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por módulos solares bifaciais?
A aquisição em escala utilitária, o maior desempenho das células tipo N e os designs que melhoram a geração no lado traseiro são os principais fatores que sustentam a demanda.
Qual é o tamanho do mercado global de solar bifacial em 2027?
O tamanho do Mercado de Solar Bifacial está projetado em 16,98 bilhões de USD em 2026, 19,41 bilhões de USD em 2027, e deve atingir 37,88 bilhões de USD até 2032, crescendo a um CAGR de 14,30% de 2027 a 2032.
Qual aplicação lidera a implantação de solar bifacial?
Os projetos em escala utilitária lideraram com 73,8% de participação em 2026 e têm previsão de crescimento a um CAGR de 16,2% até 2032.
Por que os painéis bifaciais de vidro duplo são amplamente utilizados?
Os painéis de vidro duplo detinham 72,6% de participação em 2026 porque suportam requisitos de durabilidade, resistência à umidade e garantia de longo prazo.
Qual região tem a perspectiva de crescimento mais forte?
O Oriente Médio e África tem previsão de crescimento a um CAGR de 16,7% até 2032, impulsionado por grandes projetos e condições favoráveis do local.
Qual tecnologia de célula lidera a adoção de módulos bifaciais?
O TOPCon detinha 50,1% de participação em 2026 e tem previsão de crescimento a um CAGR de 14,9% até 2032.