
Bifacial Solar Marktgröße und Marktanteil
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 19.41 Milliarden US-Dollar |
| Marktgröße (2032) | 37.88 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 14.30 % |
| Schnellstwachsender Markt | Naher Osten und Afrika |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Bifacial Solar Marktanalyse von Mordor Intelligence
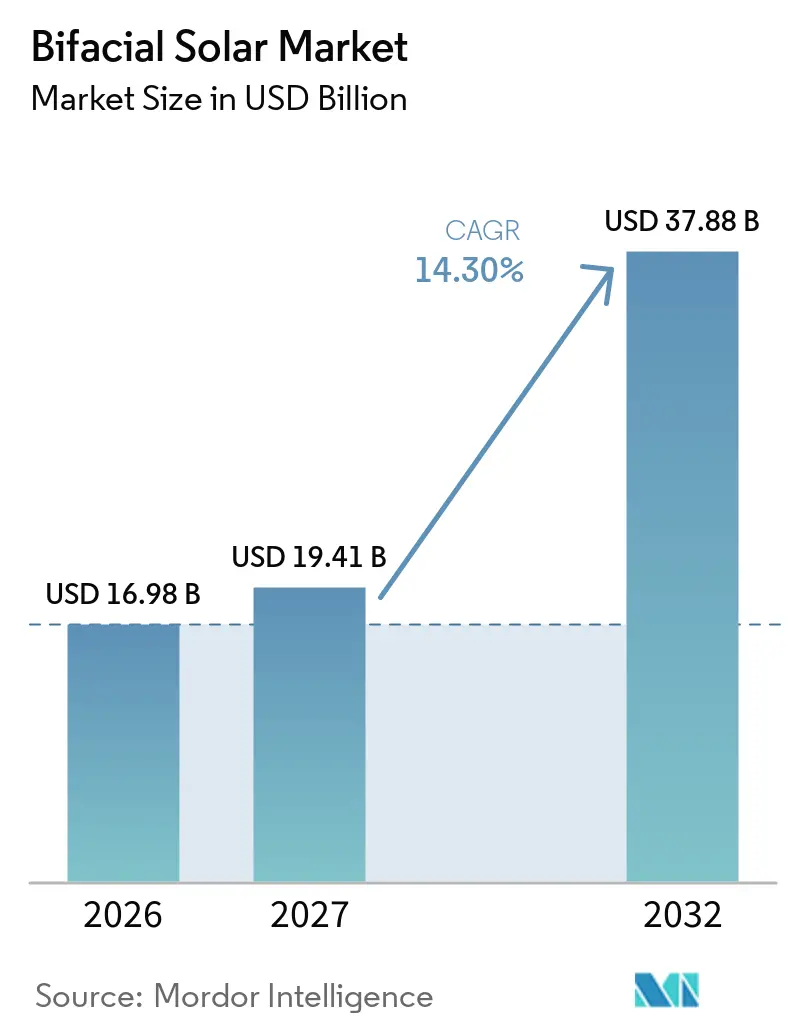
Die Bifacial Solar Marktgröße wird voraussichtlich im Jahr 2026 16,98 Milliarden USD, im Jahr 2027 19,41 Milliarden USD betragen und bis 2032 37,88 Milliarden USD erreichen, mit einem CAGR von 14,30 % von 2027 bis 2032. Der globale Bifacial Solar Markt wird von Versorgungsunternehmen geprägt, die sich nun auf die Auswahl von Zelldesigns und Montagekonzepten konzentrieren, die die rückseitige Stromerzeugung an jedem Standort verbessern. Diese Veränderung folgt dem Wachstum des Solarausbaus, wobei die globalen Neuinstallationen im Jahr 2024 602 GW erreichten und Projekte im Versorgungsmaßstab 382 GW beitrugen, ein Anstieg von 43 % gegenüber 2023. Große Projekte spezifizieren zunehmend bifaziale Module und verbinden die Beschaffung im Netzmaßstab mit der Nachfrage nach diesen Systemen. Der globale Bifacial Solar Markt profitiert auch von der günstigen Kostenposition der Solarenergie, obwohl die Projekterträge weiterhin von Standortbedingungen, Installationsdesign und Finanzierungsanforderungen abhängen. Der Wettbewerb konzentriert sich auf Zelleffizienz, Bifazialität, Garantieabdeckung und die Fähigkeit, Großprojekte zu beliefern.
Wichtigste Erkenntnisse des Berichts
- Nach Paneltyp hielten Dual-Glas-Panels im Jahr 2026 einen Anteil von 72,6 % am globalen Bifacial Solar Markt und werden voraussichtlich bis 2032 mit einem CAGR von 14,8 % wachsen.
- Nach Rahmentyp hielten gerahmte Panels im Jahr 2026 einen Anteil von 69,5 % am globalen Bifacial Solar Markt, während rahmenlose Panels voraussichtlich bis 2032 mit einem CAGR von 15,1 % wachsen werden.
- Nach Zelltechnologie hielt TOPCon im Jahr 2026 einen Anteil von 50,1 % am globalen Bifacial Solar Markt und wird voraussichtlich bis 2032 mit einem CAGR von 14,9 % wachsen.
- Nach Leistungsbewertung hielten Systeme über 500 kW im Jahr 2026 einen Anteil von 68,2 % am globalen Bifacial Solar Markt und werden voraussichtlich bis 2032 mit einem CAGR von 15,8 % wachsen.
- Nach Anwendung hielten Projekte im Versorgungsmaßstab im Jahr 2026 einen Anteil von 73,8 % am globalen Bifacial Solar Markt und werden voraussichtlich bis 2032 mit einem CAGR von 16,2 % wachsen.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Anteil von 60,2 % am globalen Bifacial Solar Markt, während der Nahe Osten und Afrika voraussichtlich bis 2032 mit einem CAGR von 16,7 % wachsen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Höherer Energieertrag und niedrigere Stromgestehungskosten | +3.2% | Global, am stärksten in Gebieten mit hohem Albedo, einschließlich MENA, Atacama, Zentralasien und Nordindien | Kurzfristig (≤ 2 Jahre) |
| Ausbau der Solarkapazität im Versorgungsmaßstab | +3.8% | Global, angeführt von China, Indien und MENA | Kurzfristig (≤ 2 Jahre) |
| Staatliche Anreize und Ziele für erneuerbare Energien | +2.3% | Nordamerika, Europa, Indien und der Nahe Osten | Mittelfristig (2–4 Jahre) |
| Effizienz- und Bifazialitätsgewinne bei N-Typ-Zellen | +2.1% | Globales Angebot, mit Nachfragekonzentration bei der Versorgungsbeschaffung in China, MEA und Indien | Mittelfristig (2–4 Jahre) |
| Optimierung der Flächennutzung durch Doppelnutzungsprojekte | +1.6% | Europa, Indien und der US-amerikanische Mittlere Westen | Mittelfristig (2–4 Jahre) |
| Bankfähige Ertragsverbesserungen an Standorten mit hohem Albedo | +1% | MENA, Atacama, Zentralaustralien, Rajasthan und Gujarat | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Höherer Energieertrag und niedrigere Stromgestehungskosten
Der globale Bifacial Solar Markt profitiert, wenn die rückseitige Stromerzeugung die Kosten des gelieferten Stroms senkt. Eine im Jahr 2025 veröffentlichte, von Fachleuten begutachtete Studie ergab, dass TOPCon in einer südwärts ausgerichteten vertikalen Installation 8,16 % mehr Energie produzierte als gleichzeitig aufgestellte bifaziale PERC-Referenzmodule. Die Studie führte den Unterschied auf einen Bifazialitätskoeffizienten von 83,3 % für TOPCon im Vergleich zu 78,8 % für PERC zurück. Auf der OSTI-Plattform des US-amerikanischen Energieministeriums veröffentlichte Forschungsergebnisse zeigten, dass bifaziale Module in Kombination mit einachsigen Nachführsystemen auf 93,1 % der globalen Landfläche die niedrigsten Stromgestehungskosten erzielten.[1] Dieses Ergebnis unterstützt den Einsatz von nachführermontierten Modulen, wo die Bodenbedingungen die Erfassung der rückseitigen Einstrahlung ermöglichen. Der globale Bifacial Solar Markt hängt daher nicht nur von der Modulleistung ab, sondern auch von Anordnungen, die den Leistungsvorteil in messbare Ausgabe umwandeln.
Ausbau der Solarkapazität im Versorgungsmaßstab
Die Beschaffung im Versorgungsmaßstab bleibt die stärkste Volumenquelle für den globalen Bifacial Solar Markt. Die globalen Neuinstallationen von Solaranlagen im Versorgungsmaßstab erreichten im Jahr 2024 382 GW, ein Anstieg von 43 % gegenüber 2023, und machten fast zwei Drittel der neuen Solarinstallationen aus. Größere Projekte können Ingenieur-, Montage- und Beschaffungskosten auf mehr installierte Kapazität verteilen. Dies begünstigt Module mit hoher Leistungsabgabe und vorhersehbarer Langzeitperformance. Indien fügte in der ersten Hälfte des Jahres 2025 14,3 GW an Solarkapazität im Versorgungsmaßstab hinzu, ein Anstieg von 49 % gegenüber dem Vorjahreszeitraum. Der globale Bifacial Solar Markt profitiert von diesem Beschaffungsmuster, da große Entwickler standortspezifische Studien zum rückseitigen Ertrag in das Projektdesign einbeziehen können.
Effizienz- und Bifazialitätsgewinne bei N-Typ-Zellen
Die Entwicklung von N-Typ-Zellen hebt die Leistungsgrundlage für den globalen Bifacial Solar Markt an. Daten des China Photovoltaic Industry Association zeigten, dass TOPCon im Jahr 2025 87,6 % der chinesischen Zellproduktion ausmachte.[2] Im Juli 2026 gab Tongwei einen Bifazialitätsfaktor von 93,07 % für ein 770-W-TOPCon-Modul bekannt, der von TÜV Rheinland verifiziert wurde. Nature Energy berichtete von einer zertifizierten Leistungsumwandlungseffizienz von 26,34 % für bifaziale TOPCon-Zellen und 32,73 % für monolithische Perowskit-TOPCon-Tandemzellen. Diese Ergebnisse zeigen, dass die Lieferanten sowohl die frontseitige Umwandlung als auch die rückseitige Reaktion weiter verbessern. Der globale Bifacial Solar Markt wird voraussichtlich Hersteller belohnen, die diese Fortschritte im großen Maßstab bei gleichbleibender Qualität liefern können.
Optimierung der Flächennutzung durch Doppelnutzungsprojekte
Doppelnutzungsprojekte eröffnen einen zusätzlichen Nachfragekanal für den globalen Bifacial Solar Markt. Eine Studie der Tamil Nadu Agricultural University aus dem Jahr 2025 ergab, dass ein 10-kWp-bifaziales Agrivoltaik-System ein Landäquivalenzverhältnis von 1,6 erzielte. Dies bedeutete eine um 60 % höhere kombinierte Lebensmittel- und Energieproduktion auf derselben Fläche im Vergleich zu getrennten Landnutzungen. GCL nahm im Jahr 2025 ein 76-MW-Agrivoltaik-Projekt in Deutschland in Betrieb, das 146.000 bifaziale 550-W-Module mit anpassbarer Lichtdurchlässigkeit von 15 % bis 40 % verwendet.[3] Eine PNAS-Studie aus dem Jahr 2026 ergab außerdem, dass Agrivoltaik-Effekte je nach Klima unterschiedlich sind, mit Maisertrageinbußen in feuchten Regionen und Ernteertragsvorteilen in semiariden Regionen. Die Projektauswahl erfordert daher eine standortspezifische Ernte- und Energieanalyse anstelle eines einheitlichen Designansatzes.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Standortspezifische Albedo- und Geometrieabhängigkeit | -1.3% | Global, mit der höchsten Exposition an Standorten mit niedrigem Albedo oder dichter Vegetation in Südostasien und Teilen Europas | Kurzfristig (≤ 2 Jahre) |
| Höhere Balance-of-System-Kosten und Installationskomplexität | -0.9% | Global, mit größerer Exposition in MEA und Südamerika | Mittelfristig (2–4 Jahre) |
| Lücken bei der Standardisierung der bifazialen Leistung | -0.7% | Global, mit wichtigen Implikationen für den Finanzierungsabschluss in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Volatilität durch Zölle, Handelsbarrieren und Lieferketten | -0.8% | Nordamerika, Europa und Indien | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Standortspezifische Albedo- und Geometrieabhängigkeit
Der globale Bifacial Solar Markt sieht sich einer wesentlichen Leistungsbeschränkung gegenüber, da der bifaziale Gewinn je nach Standort variiert. Bodenreflektivität, Montagehöhe, Bodenbedeckung, Reihenabstand und saisonale Sonnenwinkel beeinflussen die Menge der erfassten rückseitigen Energie. Eine Studie aus dem Jahr 2026, die drei Standorte in Saudi-Arabien abdeckte, ergab Gewinne zwischen 1,12 % in Hail, 5,30 % in Riad und 10,30 % in Bisha. Diese Unterschiede wurden mit Albedo-Bedingungen in Verbindung gebracht. Entwickler müssen daher Bodenflächen pflegen und standortspezifische Einstrahlungsdaten bei der Prognose der Stromerzeugung verwenden. IEC TS 60904-1-2:2024 und seine Änderung von 2026 verbessern die I-V-Messung für bifaziale Photovoltaikgeräte, ersetzen jedoch nicht die standortspezifische Albedo-Charakterisierung.[4]
Höhere Balance-of-System-Kosten und Installationskomplexität
Bifaziale Designs können eine speziellere Konstruktion erfordern als monofaziale Alternativen. Dual-Glas-Module wiegen pro Einheit 15–25 % mehr als vergleichbare monofaziale Module und können Strukturen mit höherer Tragfähigkeit erfordern. Rahmenlose Einheiten benötigen möglicherweise andere Klemmen und eine andere Installationsschulung als gerahmte Produkte. Höhere einachsige Nachführsysteme können die rückseitige Einstrahlungserfassung verbessern, erhöhen jedoch den Stahlbedarf und die Anforderungen an die Windlastberechnung. Diese zusätzlichen Anforderungen sind am bedeutsamsten bei kleineren Projekten und in Märkten mit weniger erfahrenen Ingenieur-, Beschaffungs- und Baudienstleistern. Der globale Bifacial Solar Markt könnte daher bei Installationen unter 100 kW langsamer vorankommen, wo der zusätzliche Planungsaufwand schwerer auf die Projektkapazität umzulegen ist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Paneltyp:
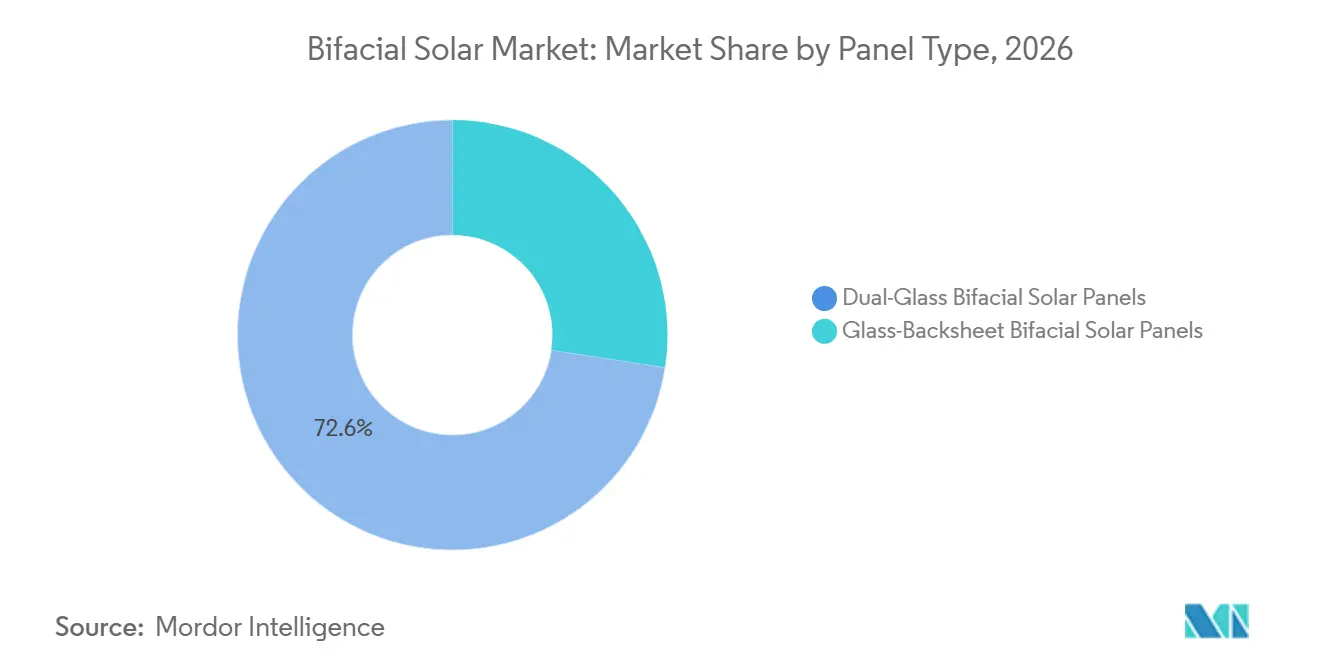
Dual-Glas-Panels verankert durch Langlebigkeit und GarantietiefeDual-Glas-Panels hielten im Jahr 2026 einen Anteil von 72,6 % am globalen Bifacial Solar Markt und werden voraussichtlich bis 2032 mit einem CAGR von 14,8 % wachsen. Glas-Rückseitenfolie-Module bleiben für Dächer und gewerbliche Installationen relevant, bei denen strukturelle Belastungsgrenzen das Modulgewicht einschränken. Diese Projekte können der einfacheren Handhabung gegenüber den Langlebigkeitsvorteilen von Glas-Glas-Produkten den Vorzug geben. Das Format kann rückseitige Leistungskompromisse aufweisen, da die Rückseite weniger transparent ist. Versorgungsausschreibungen verlangen zunehmend Zertifizierungen für Feuchtwärme- und Ammoniakbeständigkeit. Die Kaufentscheidung hängt von strukturellen Einschränkungen, Umweltbelastung und erwartetem Energieertrag ab.

Nach Rahmentyp:
Rahmenlose Module gewinnen an Boden, wo der Landwert mit dem Energieertrag konkurriertGerahmte Panels hielten im Jahr 2026 einen Anteil von 69,5 % am globalen Bifacial Solar Markt. Ihre Aluminiumrahmen sorgen für Steifigkeit und eignen sich für etablierte Montagesysteme. Dies vereinfacht die Handhabung bei großen bodenmontierten Projekten. Gerahmte Produkte werden häufig in Installationen über 500 kW eingesetzt, bei denen Montagesysteme standardisiert sind. Ihr Vorsprung spiegelt den Wert der Installationsvertrautheit bei der Großskalierung wider.
Rahmenlose Produkte werden voraussichtlich bis 2032 mit einem CAGR von 15,1 % wachsen, unterstützt durch Agrivoltaik-Projekte. Rahmenlose Glas-Glas-Module können Stellen begrenzen, an denen sich Schmutz und Feuchtigkeit ansammeln. SoliTek gibt an, dass sein SOLID Agro rahmenloses bifaziales Modul die Anforderungen von IEC 62716:2013 und IEC 61701:2020 für anspruchsvolle landwirtschaftliche und Salznebelumgebungen erfüllt. Das 4,3-MWp-kommerzielle vertikale Agrivoltaik-Projekt von Next2Sun in Löffingen verwendet rahmenlose bifaziale Module und lässt mehr als 90 % der Fläche für Maschinen zugänglich. Dieses Layout kann rahmenlose Produkte geeigneter machen, wo der landwirtschaftliche Zugang Priorität hat.
Nach Zelltechnologie:
TOPCon gestaltet die globale Effizienzgrundlage neuTOPCon machte im Jahr 2026 50,1 % des globalen Bifacial Solar Marktes aus und wird voraussichtlich bis 2032 mit einem CAGR von 14,9 % wachsen. Seine große Produktionsbasis spiegelt den Wandel hin zu N-Typ-Technologien wider. TOPCon erreichte im Jahr 2025 87,6 % der chinesischen Zellproduktion. Die Technologie bietet eine höhere Bifazialitätsobergrenze als PERC. Dies unterstützt Versorgungsunternehmen, die einen stärkeren rückseitigen Energiebeitrag anstreben.
PERC bedient weiterhin kostenempfindliche Installationen und Nachrüstarbeiten. Sein niedrigerer Bifazialitätsbereich von 78–80 % begrenzt die rückseitige Leistung im Vergleich zu TOPCon-Produkten, die eine Bifazialität von mehr als 93 % nachgewiesen haben. HJT bleibt im Premiumsegment des Sektors aktiv. Risen Energy berichtete, dass seine HJT-Module in der ersten Hälfte des Jahres 2026 eine Bifazialitätsrate von 90 % ±5 % und einen Temperaturkoeffizienten von -0,24 %/°C erzielten. Rückkontaktzellen bleiben ebenfalls eine sich entwickelnde Alternative, wobei LONGi in der ersten Hälfte des Jahres 2026 Verkäufe von 19,55 GW Hi-MO 9 BC-Modulen meldete.
Nach Leistungsbewertung:
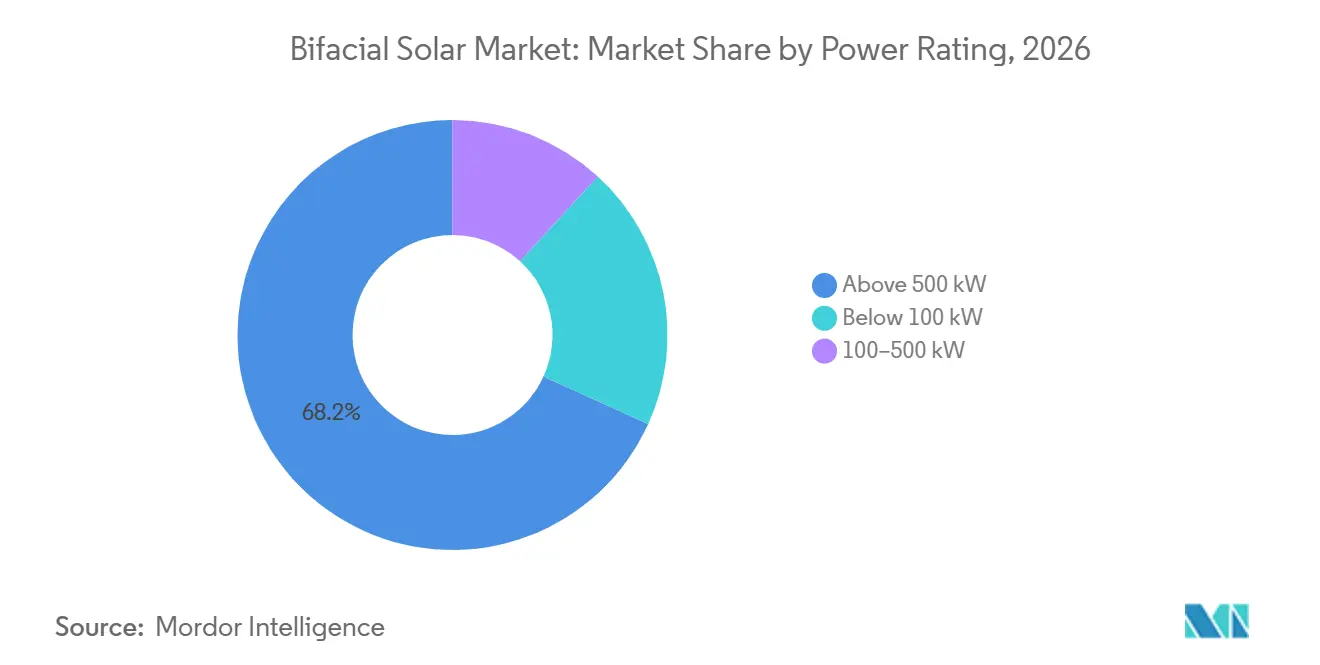
Module über 500 kW konsolidieren die VersorgungsbeschaffungSysteme über 500 kW hielten im Jahr 2026 einen Anteil von 68,2 % am globalen Bifacial Solar Markt und werden voraussichtlich bis 2032 mit einem CAGR von 15,8 % wachsen. Dies ist die schnellste prognostizierte Rate unter den Leistungsbewertungssegmenten. Höhere Modulleistung kann die Anzahl der Panels, Montagestrukturen, Kabelwege und Arbeitsstunden pro Megawatt reduzieren. Diese Effekte sind für Versorgungsunternehmen am wertvollsten. JinkoSolar stellte im Juni 2026 sein Tiger Neo 5.0-Modul mit einer Effizienz von 25,91 % und einer Leistungsabgabe von über 700 W vor.
Der Bereich 100–500 kW bedient gewerbliche Dächer und kleinere bodengebundene Projekte. Er profitiert von technologischen Verbesserungen, kann jedoch mit Platz- und Netzanschlussbeschränkungen konfrontiert sein. Systeme unter 100 kW sind das kleinste und am langsamsten wachsende Leistungsband. Ihre Wirtschaftlichkeit hängt stärker von Dachbedingungen, Finanzierung und lokalen Stromvorschriften ab. Entwickler benötigen detaillierte Dach-, Verschattungs- und Albedo-Bewertungen, bevor sie standardisierte Erzeugungsannahmen verwenden.
Nach Anwendung:
Versorgungsprojekte treiben das Volumen, während Gewerbe & Industrie die Umsatzbasis diversifiziertProjekte im Versorgungsmaßstab machten im Jahr 2026 73,8 % des globalen Bifacial Solar Marktanteils aus und werden voraussichtlich bis 2032 mit einem CAGR von 16,2 % wachsen. Saudi-Arabiens 1.425-MW-Projekt Al Kahfah nahm am 30. November 2025 den kommerziellen Betrieb auf und verwendet bifaziale Photovoltaikmodule mit horizontaler einachsiger Nachführung. Dieses Beispiel zeigt den Projektmaßstab, der die Beschaffung von Hochleistungsmodulen unterstützt. Große Beschaffungsrunden machen auch detaillierte Ertragsbeurteilungen und die Auswahl von Nachführsystemen kommerziell praktikabler. Die Versorgungsnachfrage wird die wichtigste Volumenbasis für den globalen Bifacial Solar Markt bleiben.
Gewerbe- und Industrieinstallationen bieten eine breitere Kundenbasis. Unternehmenspläne zur Dekarbonisierung und Stromkosten unterstützen standortgebundene Dach- und Bodenmontagesysteme in Europa, Indien und Südostasien. Der Wohnbereich ist stärker durch Vorabkosten und begrenzte Möglichkeiten zur Steuerung des Dachalbedos eingeschränkt. Japan und Australien behalten in ausgewählten Fällen günstige Bedingungen für bifaziale Wohnsysteme. Sinkende Modulpreise könnten im Laufe der Zeit eine stärkere gewerbliche und industrielle Nutzung unterstützen.
Geografische Analyse
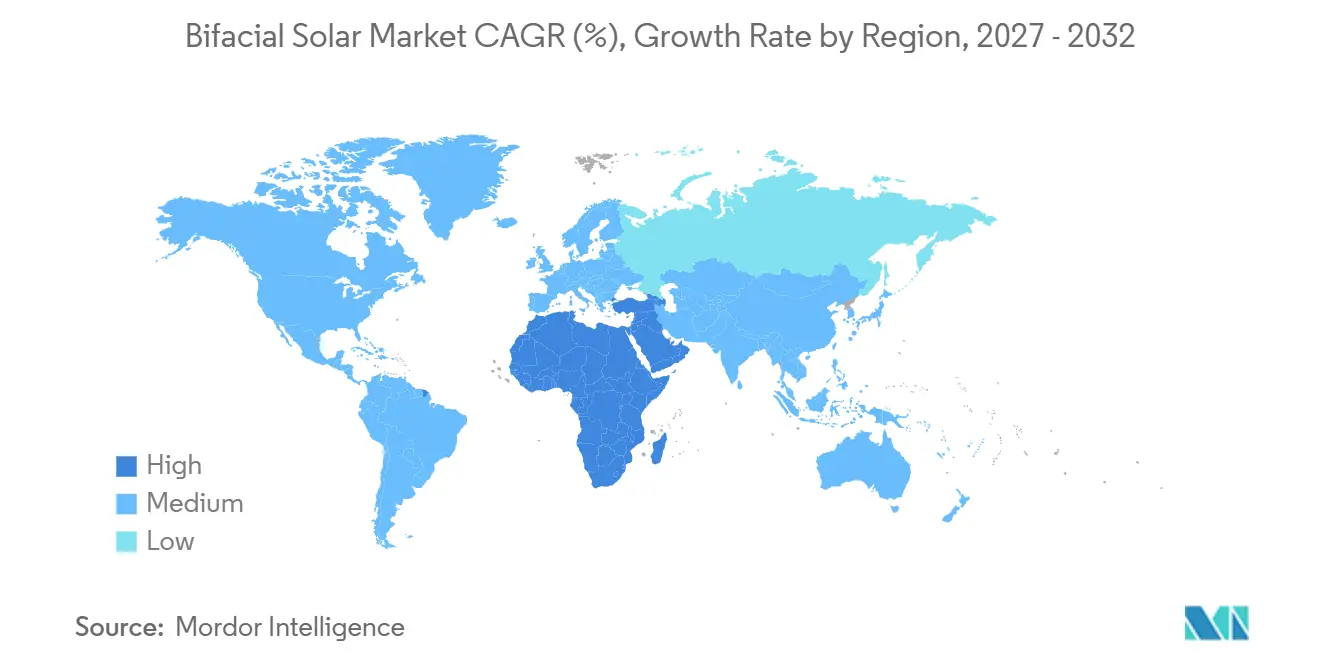
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 60,2 % am globalen Bifacial Solar Markt. China erreichte bis Ende 2024 eine kumulierte Solarkapazität von 1,05 TW, was 47 % der weltweiten Gesamtkapazität entspricht, und fügte in diesem Jahr 357 GW hinzu. Mehr als zwei Drittel der neuen chinesischen Kapazität entfielen auf den Versorgungsmaßstab. Indien überschritt im Februar 2025 die Marke von 100 GW kumulierter Solarkapazität und installierte im Kalenderjahr 2025 37,9 GW. BIS-Qualitätsvorschriften und ALMM-Zertifizierung prägen die Modulspezifikationen für neue indische Projekte.
Japan, Südkorea, Australien, Vietnam und Indonesien bilden eine sekundäre regionale Wachstumsgruppe. Australien integriert bifaziale Produkte in landwirtschaftliche Solarpilotprojekte. Chinas GB 47834-2026-Standard verlangt, dass Module der Klasse 1 mindestens 24 % Effizienz und mindestens 75 % Bifazialität liefern. Die Vorschrift legt eine höhere inländische Leistungsanforderung fest. Sie kann auch die Beschaffungsanforderungen in Exportmärkten beeinflussen, die chinesische Spezifikationen als Referenzpunkte verwenden.
Der Nahe Osten und Afrika wird voraussichtlich bis 2032 mit einem CAGR von 16,7 % wachsen. Afrika wird voraussichtlich im Jahr 2026 17 GW Solar installieren, ein Anstieg von 45 % gegenüber dem Vorjahr, wobei dezentrale Systeme wesentlich zur Bereitstellung beitragen. Saudi-Arabien hatte bis Ende 2025 43,2 GW an unterzeichneter erneuerbarer Kapazität, einschließlich der Projekte Haden mit 2.000 MW und Al-Khushaybi mit 1.500 MW. Die Atacama-Wüste in Chile bietet aufgrund hoher Einstrahlung und günstiger Bodenreflektivität hervorragende Bedingungen für den bifazialen Einsatz.
Wettbewerbslandschaft
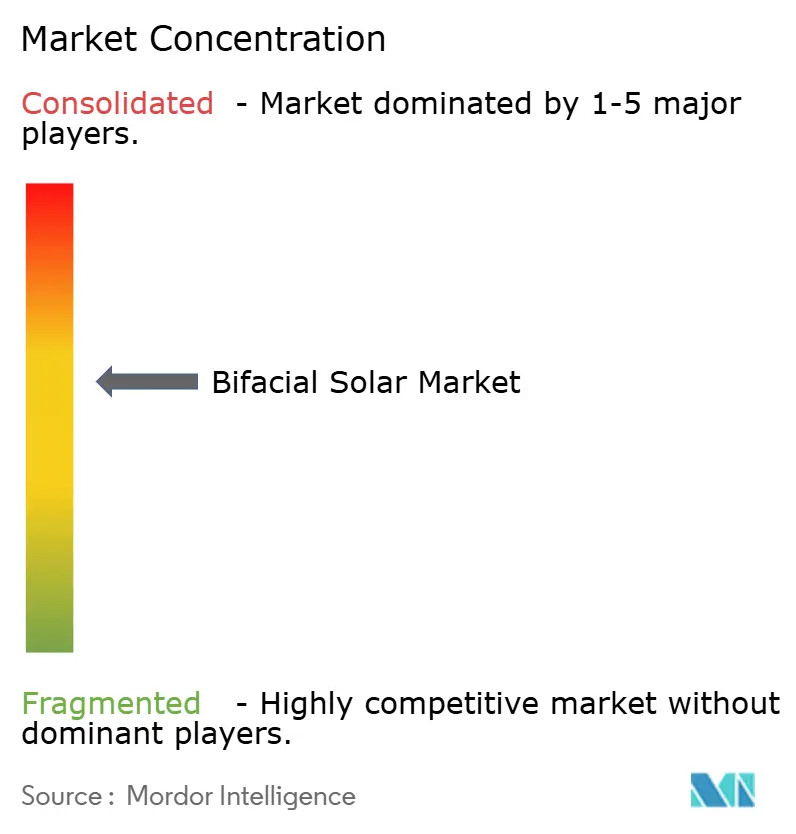
Der globale Bifacial Solar Markt ist unter mehreren großen Lieferanten mäßig konsolidiert. JinkoSolar, LONGi Green Energy, Trinasolar, JA Solar, Canadian Solar und Tongwei machen einen erheblichen Anteil der globalen Lieferungen aus. Eine breitere Gruppe regionaler Lieferanten konkurriert über Preis, lokalen Zugang und spezialisierte Technologien. JinkoSolar lieferte im Jahr 2025 86,8 GW an Modulen und hält mehr als 3.500 Patente, darunter mehr als 700 im Zusammenhang mit TOPCon. Sein Maßstab und sein geistiges Eigentumsportfolio stärken seine Position bei der Großvolumenbeschaffung.
Die Hersteller verfolgen unterschiedliche Technologiepfade. LONGi baut Rückkontaktprodukte aus und meldete in der ersten Hälfte des Jahres 2026 Lieferungen von 19,55 GW an BC-Modulen. TCL Zhonghuan kündigte im Juli 2026 eine Investition von 2,6 Milliarden CNY (360 Millionen USD) an, um 20 GW Zellkapazität und 25 GW Modulkapazität auf Rückkontakttechnologie umzurüsten. JinkoSolar und JA Solar entwickeln weiterhin TOPCon-Produkte, während Risen Energy HJT-Module für Premiumprojekte positioniert. Diese Entscheidungen spiegeln unterschiedliche Ansichten darüber wider, welche Zellarchitektur die beste Leistung der nächsten Stufe bieten wird.
JinkoSolar und LONGi erzielten im September 2025 eine globale Patenteinigung, die ihren weltweiten Rechtsstreit beendete und eine Kreuzlizenzierungsvereinbarung für ausgewählte Kernpatente schuf. JinkoSolar gründete außerdem ein 10-GW-Jahres-TOPCon-Gemeinschaftsunternehmen mit dem Public Investment Fund Saudi-Arabiens, das ab Anfang 2026 operiert. Dieser Schritt adressiert die Nachfrage nach lokaler Fertigung im Nahen Osten.
Führende Unternehmen der Bifacial Solar Branche
-
JinkoSolar Holding Co., Ltd.
-
LONGi Green Energy Technology Co., Ltd.
-
Trinasolar Co., Ltd.
-
JA Solar Technology Co., Ltd.
-
Canadian Solar Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Bifacial Solar Markt Unternehmen in diesem Bericht
- Adani Solar
- Astronergy (CHINT New Energy)
- Canadian Solar Inc.
- First Solar, Inc.
- GCL System Integration Technology Co., Ltd.
- Hanwha Solutions Corporation
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- RenewSys India Private Limited
- Risen Energy Co., Ltd.
- Seraphim Energy Group Co., Ltd.
- Sharp Corporation
- Silfab Solar Inc.
- SoliTek
- Talesun Solar Technologies Co., Ltd.
- TCL Zhonghuan Renewable Energy Technology Co., Ltd.
- Tongwei Co., Ltd.
- Trinasolar Co., Ltd.
- Vikram Solar Limited
- Waaree Energies Limited
Neueste Industrielle Entwicklungen in Bifacial Solar Markt
- September 2026: Tongwei gab einen Weltrekord-Bifazialitätsfaktor von 93,07 % für ein 770-W-TOPCon-Modul bekannt, der von TÜV Rheinland verifiziert wurde und den im Juli 2025 gesetzten Benchmark von 91,7 % übertraf. Die Leistungsumwandlungseffizienz des Moduls von 24,8 % und die 30-jährige Garantie setzen einen neuen Referenzstandard für Versorgungsbeschaffungsspezifikationen weltweit.
- August 2026: Risen Energy gab in seinem Halbjahresbericht H1 2026 bekannt, dass seine HJT-Nicht-Silizium-Herstellungskosten auf 0,15 CNY/W (0,021 USD/W) gesunken sind, während das Unternehmen mit einer Kapazitätserweiterung von 15 GW HJT-Zellen und 15 GW Modulen in Ninghai, Zhejiang, sowie einem zusätzlichen Projekt von 4 GW Zellen und 6 GW Modulen in Jintan, Jiangsu, fortfährt.
- Juni 2026: Canadian Solar begann mit der Massenlieferung seiner TOPCon 3.0-Module mit einer Nennleistung von 670 W und einer Effizienz von 24,8 %, die für die Klasse-1-Konformität gemäß Chinas GB 47834-2026-Standard positioniert sind und auf europäische und nordamerikanische Versorgungsprojekte abzielen.
Berichtsumfang des globalen Bifacial Solar Marktes
Eine bifaziale Solarzelle (BSC) ist eine Photovoltaikzelle, die elektrische Energie sowohl von ihrer Vorder- als auch von ihrer Rückseite erzeugt. Im Gegensatz dazu erzeugen monofaziale Solarzellen elektrische Energie nur, wenn Photonen auf ihre Vorderseite treffen. Bifaziale Solarzellen und Solarmodule, die aus mehreren Solarzellen bestehen, können die Stromproduktion erhöhen und das zeitliche Stromerzeugungsprofil im Vergleich zu ihren monofazialen Gegenstücken verändern.
Der globale Bifacial Solar Markt ist nach Paneltyp, Rahmentyp, Zelltechnologie, Leistungsbewertung, Anwendung und Geografie segmentiert. Nach Paneltyp ist der Markt in bifaziale Dual-Glas-Solarmodule und bifaziale Glas-Rückseitenfolie-Solarmodule segmentiert. Nach Rahmentyp ist der Markt in gerahmte bifaziale Solarmodule und rahmenlose bifaziale Solarmodule segmentiert. Nach Zelltechnologie ist der Markt in passivierter Emitter und Rückzelle (PERC), tunneloxidpassivierter Kontakt (TOPCon), Heterojunction-Technologie (HJT), interdigitierter Rückkontakt (IBC) und andere Zelltechnologien segmentiert. Nach Leistungsbewertung ist der Markt in unter 100 kW, 100–500 kW und über 500 kW segmentiert. Nach Anwendung ist der Markt in Wohngebäude, Gewerbe & Industrie und Versorgungsmaßstab segmentiert. Der Bericht deckt auch die Marktgröße und Prognosen für den globalen Bifacial Solar Markt in 26 Ländern der wichtigsten Regionen ab. Für jedes Segment werden Marktgröße und Prognosen in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Bifaziale Dual-Glas-Solarmodule |
| Bifaziale Glas-Rückseitenfolie-Solarmodule |
| Gerahmte bifaziale Solarmodule |
| Rahmenlose bifaziale Solarmodule |
| Passivierter Emitter und Rückzelle (PERC) |
| Tunneloxidpassivierter Kontakt (TOPCon) |
| Heterojunction-Technologie (HJT) |
| Interdigitierter Rückkontakt (IBC) |
| Andere Zelltechnologien |
| Unter 100 kW |
| 100–500 kW |
| Über 500 kW |
| Wohngebäude |
| Gewerbe & Industrie |
| Versorgungsmaßstab |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Paneltyp | Bifaziale Dual-Glas-Solarmodule | |
| Bifaziale Glas-Rückseitenfolie-Solarmodule | ||
| Nach Rahmentyp | Gerahmte bifaziale Solarmodule | |
| Rahmenlose bifaziale Solarmodule | ||
| Nach Zelltechnologie | Passivierter Emitter und Rückzelle (PERC) | |
| Tunneloxidpassivierter Kontakt (TOPCon) | ||
| Heterojunction-Technologie (HJT) | ||
| Interdigitierter Rückkontakt (IBC) | ||
| Andere Zelltechnologien | ||
| Nach Leistungsbewertung | Unter 100 kW | |
| 100–500 kW | ||
| Über 500 kW | ||
| Nach Anwendung | Wohngebäude | |
| Gewerbe & Industrie | ||
| Versorgungsmaßstab | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach bifazialen Solarmodulen?
Die Beschaffung im Versorgungsmaßstab, die verbesserte Leistung von N-Typ-Zellen und Designs, die die rückseitige Stromerzeugung verbessern, sind die wichtigsten Faktoren, die die Nachfrage unterstützen.
Wie groß ist der globale Bifacial Solar Markt im Jahr 2027?
Die Bifacial Solar Marktgröße wird voraussichtlich im Jahr 2026 16,98 Milliarden USD, im Jahr 2027 19,41 Milliarden USD betragen und bis 2032 37,88 Milliarden USD erreichen, mit einem CAGR von 14,30 % von 2027 bis 2032.
Welche Anwendung führt den bifazialen Solarausbau an?
Projekte im Versorgungsmaßstab führten im Jahr 2026 mit einem Anteil von 73,8 % und werden voraussichtlich bis 2032 mit einem CAGR von 16,2 % wachsen.
Warum werden bifaziale Dual-Glas-Panels häufig eingesetzt?
Dual-Glas-Panels hielten im Jahr 2026 einen Anteil von 72,6 %, da sie Langlebigkeit, Feuchtigkeitsbeständigkeit und langfristige Garantieanforderungen unterstützen.
Welche Region hat die stärksten Wachstumsaussichten?
Der Nahe Osten und Afrika wird voraussichtlich bis 2032 mit einem CAGR von 16,7 % wachsen, unterstützt durch große Projekte und günstige Standortbedingungen.
Welche Zelltechnologie führt die Einführung bifazialer Module an?
TOPCon hielt im Jahr 2026 einen Anteil von 50,1 % und wird voraussichtlich bis 2032 mit einem CAGR von 14,9 % wachsen.