
Taille et part du marché du solaire bifacial
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
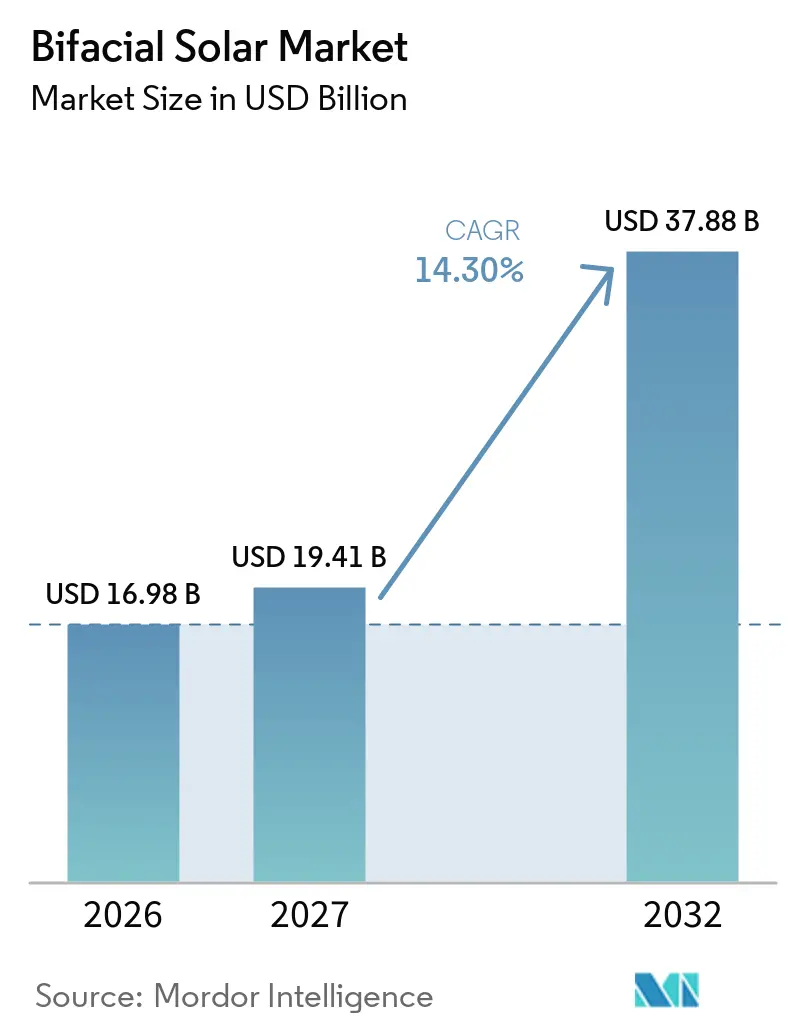
| Taille du Marché (2027) | 19.41 Milliards de dollars |
| Taille du Marché (2032) | 37.88 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 14.30 % |
| Marché à la Croissance la Plus Rapide | Moyen-Orient et Afrique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché du solaire bifacial par Mordor Intelligence
La taille du marché du solaire bifacial est projetée à 16,98 milliards USD en 2026, 19,41 milliards USD en 2027, et devrait atteindre 37,88 milliards USD d'ici 2032, avec un CAGR de 14,30% de 2027 à 2032. Le marché mondial du solaire bifacial est façonné par les développeurs de projets utilitaires qui se concentrent désormais sur la sélection des conceptions de cellules et des configurations de montage afin d'améliorer la génération côté arrière sur chaque site. Ce changement fait suite à la croissance du déploiement solaire, avec des ajouts mondiaux atteignant 602 GW en 2024 et les projets à grande échelle utilitaire contribuant 382 GW, en hausse de 43% par rapport à 2023. Les grands projets spécifient de plus en plus des modules bifaciaux, reliant les achats à l'échelle du réseau à la demande pour ces systèmes. Le marché mondial du solaire bifacial bénéficie également de la position de coût favorable de l'énergie solaire, bien que les rendements des projets dépendent toujours des conditions du site, de la conception de l'installation et des exigences de financement. La concurrence se concentre sur l'efficacité des cellules, la bifacialité, la couverture de garantie et la capacité à approvisionner des projets à grand volume.
Points clés du rapport
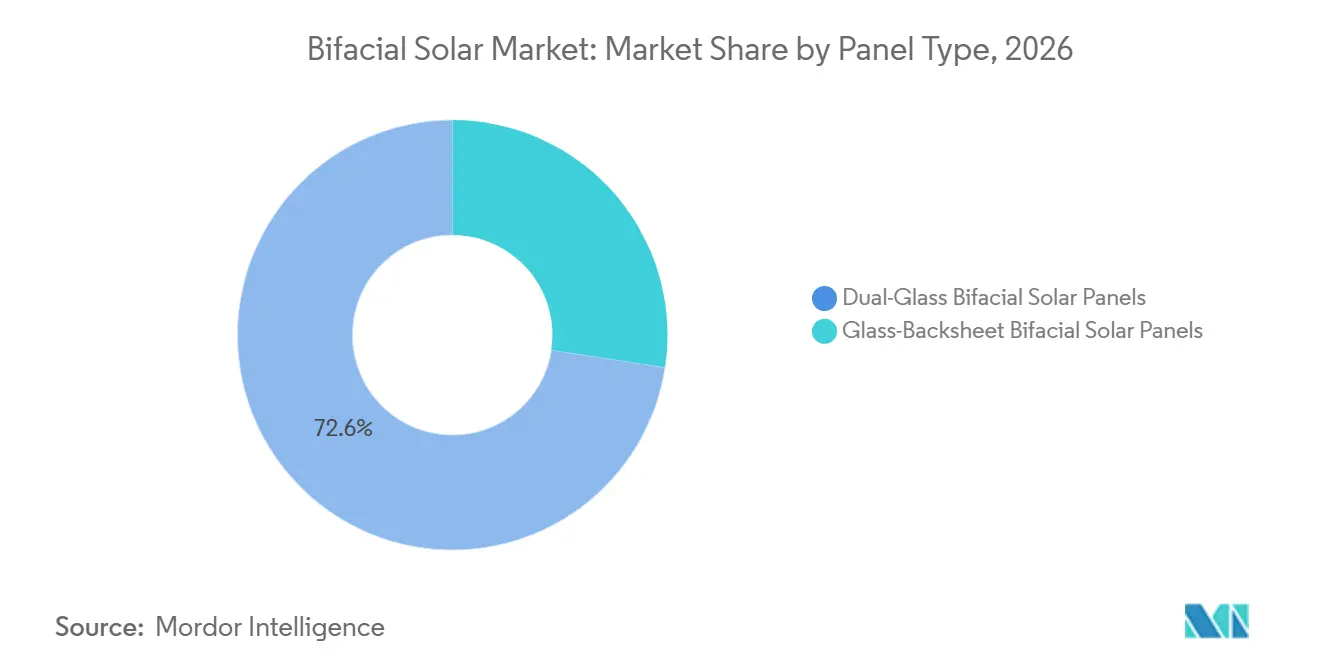
- Par type de panneau, les panneaux double verre détenaient 72,6% du marché mondial du solaire bifacial en 2026 et devraient croître à un CAGR de 14,8% jusqu'en 2032.
- Par type de cadre, les panneaux avec cadre détenaient 69,5% du marché mondial du solaire bifacial en 2026, tandis que les panneaux sans cadre devraient croître à un CAGR de 15,1% jusqu'en 2032.
- Par technologie de cellule, TOPCon détenait 50,1% du marché mondial du solaire bifacial en 2026 et devrait croître à un CAGR de 14,9% jusqu'en 2032.
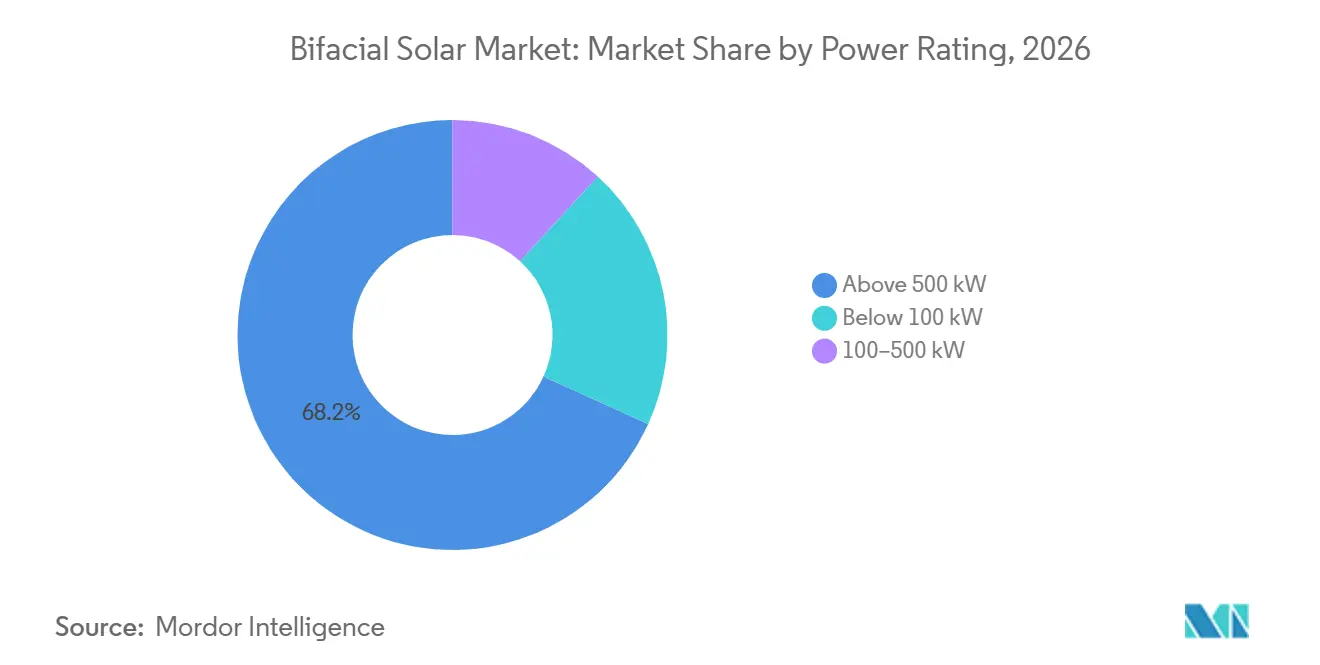
- Par puissance nominale, les systèmes de plus de 500 kW détenaient 68,2% du marché mondial du solaire bifacial en 2026 et devraient croître à un CAGR de 15,8% jusqu'en 2032.
- Par application, les projets à grande échelle utilitaire détenaient 73,8% du marché mondial du solaire bifacial en 2026 et devraient croître à un CAGR de 16,2% jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 60,2% du marché mondial du solaire bifacial en 2026, tandis que le Moyen-Orient et l'Afrique devraient croître à un CAGR de 16,7% jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Rendement énergétique plus élevé et coût nivelé de l'électricité plus faible | +3.2% | Mondial, plus fort dans les zones à albédo élevé, notamment MENA, Atacama, Asie centrale et nord de l'Inde | Court terme (≤ 2 ans) |
| Expansion des capacités solaires à grande échelle utilitaire | +3.8% | Mondial, porté par la Chine, l'Inde et la région MENA | Court terme (≤ 2 ans) |
| Incitations gouvernementales et objectifs en matière d'énergies renouvelables | +2.3% | Amérique du Nord, Europe, Inde et Moyen-Orient | Moyen terme (2-4 ans) |
| Gains d'efficacité des cellules de type N et de bifacialité | +2.1% | Approvisionnement mondial, avec une demande concentrée dans les achats utilitaires en Chine, en Afrique et au Moyen-Orient, et en Inde | Moyen terme (2-4 ans) |
| Optimisation de l'utilisation des terres grâce aux projets à double usage | +1.6% | Europe, Inde et Midwest américain | Moyen terme (2-4 ans) |
| Améliorations bancables du rendement sur les sites à albédo élevé | +1% | MENA, Atacama, Australie centrale, Rajasthan et Gujarat | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Rendement énergétique plus élevé et coût nivelé de l'électricité plus faible
Le marché mondial du solaire bifacial bénéficie lorsque la génération côté arrière réduit le coût de l'électricité fournie. Une étude évaluée par des pairs en 2025 a révélé que TOPCon produisait 8,16% d'énergie supplémentaire par rapport aux références PERC bifaciales co-implantées dans une installation verticale orientée au sud. L'étude a attribué cette différence à un coefficient de bifacialité de 83,3% pour TOPCon, contre 78,8% pour PERC. Des recherches publiées via la plateforme OSTI du Département américain de l'énergie ont révélé que les modules bifaciaux combinés à des suiveurs à axe unique atteignaient le coût nivelé de l'électricité le plus bas sur 93,1% des terres mondiales.[1] Ce résultat soutient l'utilisation de modules montés sur suiveurs là où les conditions du sol permettent la capture de l'irradiance côté arrière. Le marché mondial du solaire bifacial dépend donc non seulement des performances des modules, mais aussi des configurations qui transforment l'avantage de performance en production mesurée.
Expansion des capacités solaires à grande échelle utilitaire
Les achats à grande échelle utilitaire restent la principale source de volume pour le marché mondial du solaire bifacial. Les ajouts solaires à grande échelle utilitaire ont atteint 382 GW en 2024, en hausse de 43% par rapport à 2023, et représentaient près des deux tiers des nouvelles installations solaires. Les projets de plus grande envergure peuvent répartir les coûts d'ingénierie, de montage et d'approvisionnement sur une capacité installée plus importante. Cela favorise les modules à haute puissance de sortie et aux performances prévisibles à long terme. L'Inde a ajouté 14,3 GW de capacité solaire à grande échelle utilitaire au cours du premier semestre 2025, soit une augmentation de 49% par rapport à la même période de l'année précédente. Le marché mondial du solaire bifacial bénéficie de ce schéma d'approvisionnement, car les grands développeurs peuvent intégrer des études de rendement côté arrière spécifiques au site dans la conception des projets.
Gains d'efficacité des cellules de type N et de bifacialité
Le développement des cellules de type N élève le niveau de performance de référence pour le marché mondial du solaire bifacial. Les données de l'Association de l'industrie photovoltaïque chinoise ont montré que TOPCon représentait 87,6% de la production de cellules chinoises en 2025.[2] En juillet 2026, Tongwei a annoncé un facteur de bifacialité de 93,07% pour un module TOPCon de 770W vérifié par TÜV Rheinland. Nature Energy a rapporté une efficacité de conversion de puissance certifiée de 26,34% pour les cellules TOPCon bifaciales et de 32,73% pour les cellules tandem monolithiques pérovskite et TOPCon. Ces résultats montrent que les fournisseurs continuent d'améliorer à la fois la conversion côté avant et la réponse côté arrière. Le marché mondial du solaire bifacial est susceptible de récompenser les fabricants capables de réaliser ces gains à grande échelle tout en maintenant une qualité constante.
Optimisation de l'utilisation des terres grâce aux projets à double usage
Les projets à double usage ajoutent une voie distincte pour la demande sur le marché mondial du solaire bifacial. Une étude de 2025 de l'Université agricole du Tamil Nadu a révélé qu'un système agrivoltaïque bifacial de 10 kWc avait atteint un ratio d'équivalence foncière de 1,6. Cela indiquait une production combinée d'aliments et d'énergie supérieure de 60% à partir de la même superficie par rapport à des utilisations séparées des terres. GCL a mis en service un projet agrivoltaïque de 76 MW en Allemagne en 2025, utilisant 146 000 modules bifaciaux de 550W avec une transmittance lumineuse personnalisable de 15% à 40%.[3] Une étude PNAS de 2026 a également révélé que les effets agrivoltaïques varient selon le climat, avec des pénalités de rendement du maïs dans les régions humides et des avantages pour les cultures dans les régions semi-arides. La sélection des projets nécessite donc une analyse des cultures et de l'énergie au niveau du site plutôt qu'une approche de conception uniforme.
Analyse de l'impact des contraintes*
| Contrainte | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Dépendance à l'albédo et à la géométrie spécifiques au site | -1.3% | Mondial, avec la plus forte exposition sur les sites à faible albédo ou à végétation dense en Asie du Sud-Est et dans certaines parties de l'Europe | Court terme (≤ 2 ans) |
| Complexité plus élevée du bilan de système et de l'installation | -0.9% | Mondial, avec une plus grande exposition en Afrique et au Moyen-Orient et en Amérique du Sud | Moyen terme (2-4 ans) |
| Lacunes dans la standardisation des performances bifaciales | -0.7% | Mondial, avec des implications importantes pour la clôture financière en Amérique du Nord et en Europe | Moyen terme (2-4 ans) |
| Volatilité des droits de douane, des barrières commerciales et de la chaîne d'approvisionnement | -0.8% | Amérique du Nord, Europe et Inde | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Dépendance à l'albédo et à la géométrie spécifiques au site
Le marché mondial du solaire bifacial est confronté à une contrainte de performance matérielle car le gain bifacial varie selon le site. La réflectivité du sol, la hauteur de montage, la couverture du sol, l'espacement des rangées et les angles solaires saisonniers affectent la quantité d'énergie côté arrière captée. Une étude de 2026 portant sur 3 sites saoudiens a révélé des gains allant de 1,12% à Hail à 5,30% à Riyad et 10,30% à Bisha. Ces différences ont été liées aux conditions d'albédo. Les développeurs doivent donc entretenir les surfaces du sol et utiliser des données d'irradiance spécifiques à l'emplacement lors de la prévision de la production. La norme IEC TS 60904-1-2:2024 et son amendement de 2026 améliorent la mesure I-V pour les dispositifs photovoltaïques bifaciaux, mais ne remplacent pas la caractérisation de l'albédo au niveau du site.[4]
Complexité plus élevée du bilan de système et de l'installation
Les conceptions bifaciales peuvent nécessiter une construction plus spécialisée que les alternatives monofaciales. Les modules double verre pèsent 15 à 25% de plus par unité que les modules monofaciaux comparables et peuvent nécessiter des structures à plus grande capacité portante. Les unités sans cadre peuvent nécessiter des pinces différentes et une formation des installateurs par rapport aux produits avec cadre. Les suiveurs à axe unique plus hauts peuvent améliorer la capture de l'irradiance côté arrière, mais ils peuvent augmenter l'utilisation d'acier et les exigences d'ingénierie de charge au vent. Ces exigences supplémentaires sont les plus importantes dans les projets de plus petite taille et sur les marchés où les prestataires d'ingénierie, d'approvisionnement et de construction sont moins expérimentés. Le marché mondial du solaire bifacial pourrait donc progresser plus lentement dans les installations de moins de 100 kW, où l'effort de conception supplémentaire est plus difficile à répartir sur la capacité du projet.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de panneau :
les panneaux double verre ancrés par la durabilité et la profondeur de garantieLes panneaux double verre détenaient 72,6% du marché mondial du solaire bifacial en 2026 et devraient croître à un CAGR de 14,8% jusqu'en 2032. Les modules verre-feuille arrière restent pertinents pour les toitures et les installations commerciales où les contraintes de charge structurelle limitent le poids des modules. Ces projets peuvent privilégier une manipulation plus facile par rapport aux avantages de durabilité des produits verre-verre. Le format peut faire face à des compromis de performance côté arrière car le support est moins transparent. Les appels d'offres utilitaires exigent de plus en plus une certification pour la résistance à la chaleur humide et à l'ammoniac. La décision d'achat dépend des contraintes structurelles, de l'exposition environnementale et du rendement énergétique attendu.

Par type de cadre :
les panneaux sans cadre gagnent du terrain là où la valeur foncière rivalise avec la production d'énergieLes panneaux avec cadre détenaient 69,5% du marché mondial du solaire bifacial en 2026. Leurs cadres en aluminium offrent de la rigidité et conviennent aux systèmes de montage établis. Cela simplifie la manutention pour les grands projets au sol. Les produits avec cadre sont largement utilisés dans les installations de plus de 500 kW où les systèmes de support sont standardisés. Leur avance reflète la valeur de la familiarité d'installation dans le déploiement à grande échelle.
Les produits sans cadre devraient croître à un CAGR de 15,1% jusqu'en 2032, soutenus par les projets agrivoltaïques. Les modules verre-verre sans cadre peuvent limiter les endroits où la saleté et l'humidité s'accumulent. SoliTek indique que son module bifacial sans cadre SOLID Agro répond aux exigences des normes IEC 62716:2013 et IEC 61701:2020 pour les conditions agricoles et de brouillard salin exigeantes. Le projet agrivoltaïque vertical commercial de 4,3 MWc de Next2Sun à Löffingen utilise des modules bifaciaux sans cadre et laisse plus de 90% des terres accessibles aux machines. Cette configuration peut rendre les produits sans cadre plus adaptés là où l'accès agricole est prioritaire.
Par technologie de cellule :
TOPCon redéfinit le niveau d'efficacité mondial de référenceTOPCon représentait 50,1% du marché mondial du solaire bifacial en 2026 et devrait croître à un CAGR de 14,9% jusqu'en 2032. Sa large base de production reflète le passage aux technologies de type N. TOPCon a atteint 87,6% de la production de cellules chinoises en 2025. La technologie offre un plafond de bifacialité plus élevé que PERC. Cela soutient les développeurs utilitaires qui recherchent une contribution énergétique côté arrière plus importante.
PERC continue de servir les installations sensibles aux coûts et les travaux de rénovation. Sa plage de bifacialité plus faible de 78 à 80% limite les performances côté arrière par rapport aux produits TOPCon qui ont démontré plus de 93% de bifacialité. HJT reste actif dans le segment haut de gamme du secteur. Risen Energy a rapporté que ses modules HJT ont délivré un taux de bifacialité de 90% ±5% et un coefficient de température de -0,24%/°C au cours du premier semestre 2026. Les cellules à contact arrière restent également une alternative en développement, LONGi ayant déclaré 19,55 GW de ventes de modules BC Hi-MO 9 au cours du premier semestre 2026.
Par puissance nominale :
les modules de plus de 500 kW consolident les achats utilitairesLes systèmes de plus de 500 kW détenaient 68,2% du marché mondial du solaire bifacial en 2026 et devraient croître à un CAGR de 15,8% jusqu'en 2032. Il s'agit du taux projeté le plus rapide parmi les segments de puissance nominale. Une puissance de module plus élevée peut réduire le nombre de panneaux, de structures de montage, de câblages et d'heures de main-d'œuvre par mégawatt. Ces effets sont les plus précieux pour les développeurs utilitaires. JinkoSolar a présenté son module Tiger Neo 5.0 en juin 2026 avec une efficacité de 25,91% et une puissance de sortie supérieure à 700W.
La plage de 100 à 500 kW sert les toitures commerciales et les projets au sol de plus petite taille. Elle bénéficie des améliorations technologiques mais peut faire face à des contraintes d'espace et d'interconnexion. Les systèmes de moins de 100 kW constituent la bande de puissance la plus petite et à la croissance la plus lente. Leur économie dépend plus étroitement des conditions de toiture, du financement et des règles locales d'électricité. Les développeurs ont besoin d'évaluations détaillées de la toiture, de l'ombrage et de l'albédo avant d'utiliser des hypothèses de génération standardisées.
Par application :
les projets utilitaires stimulent le volume tandis que le commercial et industriel diversifie la base de revenusLes projets à grande échelle utilitaire représentaient 73,8% de la part du marché mondial du solaire bifacial en 2026 et devraient se développer à un CAGR de 16,2% jusqu'en 2032. Le projet Al Kahfah de 1 425 MW en Arabie saoudite a commencé ses opérations commerciales le 30 novembre 2025, utilisant des modules photovoltaïques bifaciaux avec un suivi à axe unique horizontal. Cet exemple illustre l'échelle des projets qui soutient les achats de modules à haute puissance. Les grands cycles d'approvisionnement rendent également l'évaluation détaillée du rendement et la sélection des suiveurs plus commercialement pratiques. La demande utilitaire restera la principale base de volume pour le marché mondial du solaire bifacial.
Les installations commerciales et industrielles offrent une base de clientèle plus large. Les plans de décarbonation des entreprises et les coûts de l'électricité soutiennent les systèmes sur site en toiture et au sol en Europe, en Inde et en Asie du Sud-Est. Le déploiement résidentiel est davantage limité par les coûts initiaux et la portée limitée pour gérer l'albédo des toitures. Le Japon et l'Australie conservent des conditions favorables pour les systèmes bifaciaux résidentiels dans certains cas. La baisse des prix des modules pourrait soutenir une plus grande adoption commerciale et industrielle au fil du temps.
Analyse géographique
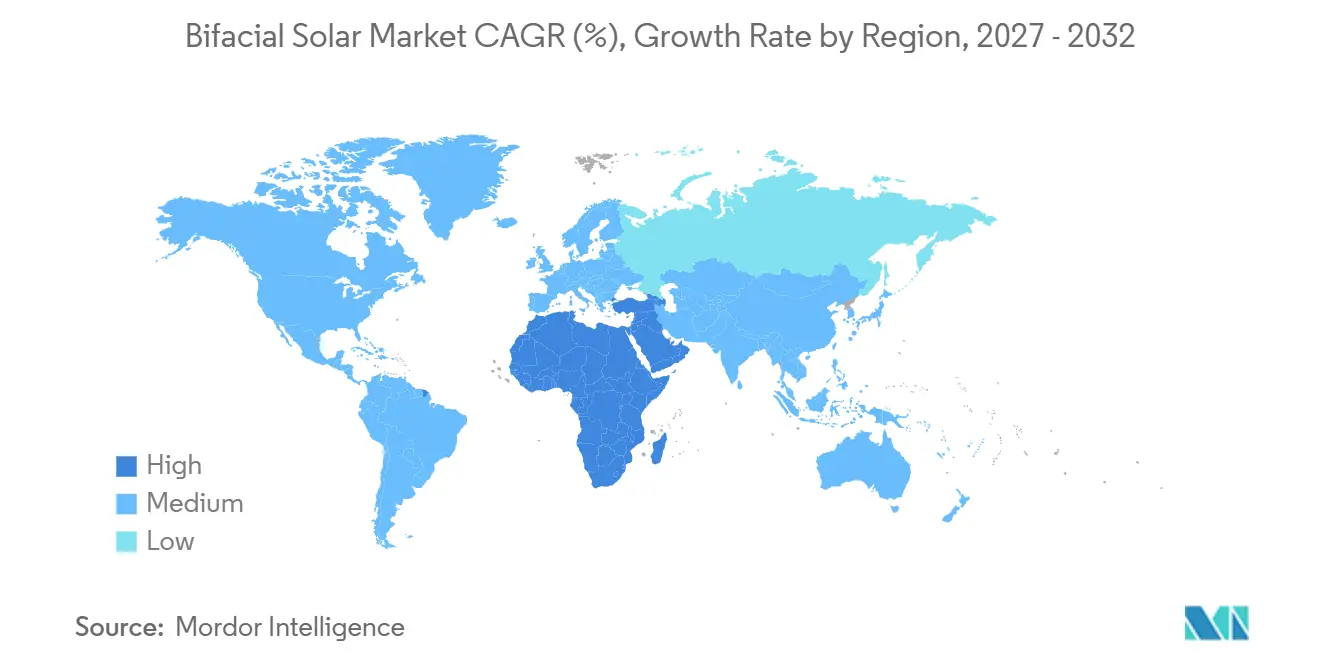
L'Asie-Pacifique détenait 60,2% de la part du marché mondial du solaire bifacial en 2026. La Chine a atteint 1,05 TW de capacité solaire cumulée à la fin de 2024, représentant 47% du total mondial, et a ajouté 357 GW au cours de cette année. Plus des deux tiers de la nouvelle capacité chinoise était à grande échelle utilitaire. L'Inde a dépassé 100 GW de capacité solaire cumulée en février 2025 et a installé 37,9 GW au cours de l'année civile 2025. Les règles de qualité BIS et la certification ALMM façonnent les spécifications des modules pour les nouveaux projets indiens.
Le Japon, la Corée du Sud, l'Australie, le Vietnam et l'Indonésie forment un groupe de croissance régionale secondaire. L'Australie intègre des produits bifaciaux dans des projets pilotes solaires liés à l'agriculture. La norme GB 47834-2026 de la Chine exige que les modules de classe 1 atteignent au moins 24% d'efficacité et au moins 75% de bifacialité. Cette règle établit une exigence de performance domestique plus élevée. Elle peut également influencer les exigences d'approvisionnement sur les marchés d'exportation qui utilisent les spécifications chinoises comme points de référence.
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 16,7% jusqu'en 2032. L'Afrique devrait installer 17 GW de solaire en 2026, en hausse de 45% d'une année sur l'autre, les systèmes distribués contribuant substantiellement au déploiement. L'Arabie saoudite avait 43,2 GW de capacité renouvelable signée à la fin de 2025, incluant les projets Haden de 2 000 MW et Al-Khushaybi de 1 500 MW. Le désert d'Atacama au Chili offre de bonnes conditions pour le déploiement bifacial en raison d'une forte irradiance et d'une réflectivité du sol favorable.
Paysage concurrentiel
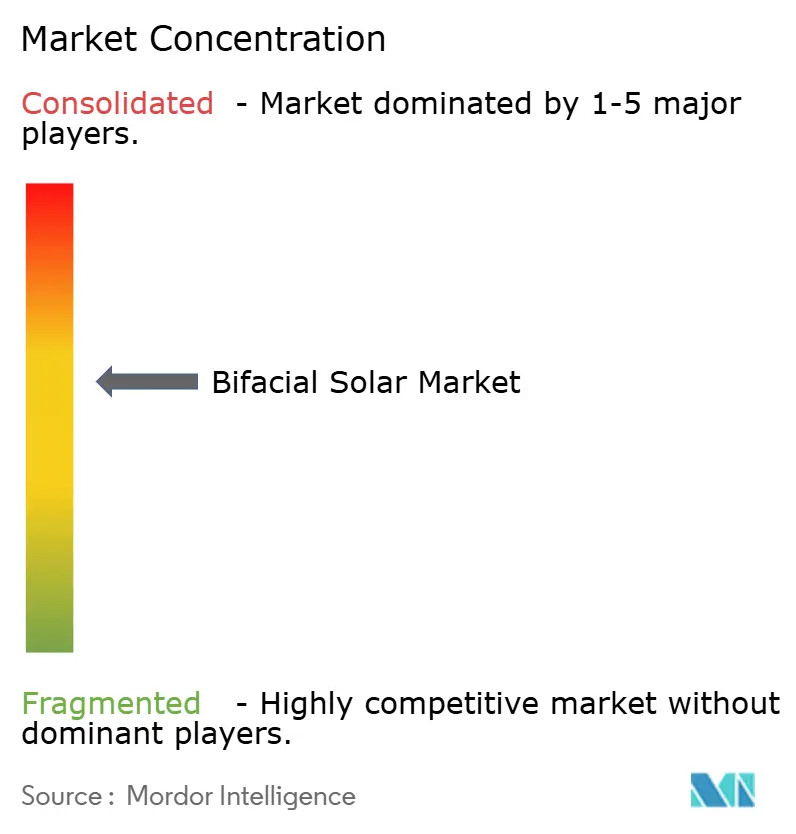
Le marché mondial du solaire bifacial est modérément consolidé parmi plusieurs grands fournisseurs. JinkoSolar, LONGi Green Energy, Trinasolar, JA Solar, Canadian Solar et Tongwei représentent une part substantielle des expéditions mondiales. Un groupe plus large de fournisseurs régionaux se concurrence par le prix, l'accès local et les technologies spécialisées. JinkoSolar a expédié 86,8 GW de modules en 2025 et détient plus de 3 500 brevets, dont plus de 700 liés à TOPCon. Son échelle et son portefeuille de propriété intellectuelle renforcent sa position dans les achats à grand volume.
Les fabricants empruntent différentes voies technologiques. LONGi développe les produits à contact arrière et a déclaré 19,55 GW d'expéditions de modules BC au cours du premier semestre 2026. TCL Zhonghuan a annoncé une mise à niveau de 2,6 milliards CNY (360 millions USD) en juillet 2026 pour convertir 20 GW de capacité de cellules et 25 GW de capacité de modules en technologie à contact arrière. JinkoSolar et JA Solar continuent de faire progresser les produits TOPCon, tandis que Risen Energy positionne les modules HJT pour les projets haut de gamme. Ces choix reflètent des points de vue différents sur l'architecture de cellule qui offrira les meilleures performances à la prochaine étape.
JinkoSolar et LONGi ont conclu un accord mondial sur les brevets en septembre 2025 qui a mis fin à leurs litiges mondiaux et créé un accord de licence croisée pour certains brevets fondamentaux. JinkoSolar a également établi une coentreprise TOPCon de 10 GW par an avec le Fonds d'investissement public d'Arabie saoudite, opérationnelle depuis début 2026. Cette initiative répond à la demande de fabrication locale au Moyen-Orient.
Leaders du secteur du solaire bifacial
-
JinkoSolar Holding Co., Ltd.
-
LONGi Green Energy Technology Co., Ltd.
-
Trinasolar Co., Ltd.
-
JA Solar Technology Co., Ltd.
-
Canadian Solar Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du solaire bifacial Entreprises couvertes dans ce rapport
- Adani Solar
- Astronergy (CHINT New Energy)
- Canadian Solar Inc.
- First Solar, Inc.
- GCL System Integration Technology Co., Ltd.
- Hanwha Solutions Corporation
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- RenewSys India Private Limited
- Risen Energy Co., Ltd.
- Seraphim Energy Group Co., Ltd.
- Sharp Corporation
- Silfab Solar Inc.
- SoliTek
- Talesun Solar Technologies Co., Ltd.
- TCL Zhonghuan Renewable Energy Technology Co., Ltd.
- Tongwei Co., Ltd.
- Trinasolar Co., Ltd.
- Vikram Solar Limited
- Waaree Energies Limited
Développements industriels récents dans Marché du solaire bifacial
- Septembre 2026 : Tongwei a annoncé un facteur de bifacialité record mondial de 93,07% pour un module TOPCon de 770W, vérifié par TÜV Rheinland, dépassant le référentiel de 91,7% qu'il avait établi en juillet 2025. L'efficacité de conversion de puissance de 24,8% du module et sa garantie de 30 ans ont établi un nouveau standard de référence pour les spécifications d'approvisionnement utilitaire à l'échelle mondiale.
- Août 2026 : Risen Energy a divulgué dans son rapport semestriel H1 2026 que son coût de fabrication HJT hors silicium est tombé à 0,15 CNY/W (0,021 USD/W), alors qu'il poursuivait une expansion de capacité de 15 GW de cellules HJT et 15 GW de modules à Ninghai, Zhejiang, et un projet supplémentaire de 4 GW de cellules et 6 GW de modules à Jintan, Jiangsu.
- Juin 2026 : Canadian Solar a commencé les expéditions en masse de ses modules TOPCon 3.0, évalués à 670W et 24,8% d'efficacité, les positionnant pour la conformité de classe 1 selon la norme GB 47834-2026 de la Chine et ciblant les projets utilitaires européens et nord-américains.
Périmètre du rapport sur le marché mondial du solaire bifacial
Une cellule solaire bifaciale (BSC) est une cellule photovoltaïque qui génère de l'énergie électrique à partir de ses faces avant et arrière. En revanche, les cellules solaires monofaciales ne génèrent de l'énergie électrique que lorsque des photons frappent leur face avant. Les cellules solaires bifaciales et les panneaux solaires, qui comprennent plusieurs cellules solaires, peuvent augmenter la production d'électricité et modifier le profil de génération de puissance temporelle par rapport à leurs homologues monofaciaux.
Le marché mondial du solaire bifacial est segmenté par type de panneau, type de cadre, technologie de cellule, puissance nominale, application et géographie. Par type de panneau, le marché est segmenté en panneaux solaires bifaciaux double verre et panneaux solaires bifaciaux verre-feuille arrière. Par type de cadre, le marché est segmenté en panneaux solaires bifaciaux avec cadre et panneaux solaires bifaciaux sans cadre. Par technologie de cellule, le marché est segmenté en cellule à émetteur passivé et contact arrière (PERC), contact passivé à oxyde tunnel (TOPCon), technologie à hétérojonction (HJT), contact arrière interdigité (IBC) et autres technologies de cellules. Par puissance nominale, le marché est segmenté en inférieur à 100 kW, 100–500 kW et supérieur à 500 kW. Par application, le marché est segmenté en résidentiel, commercial & industriel et à grande échelle utilitaire. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial du solaire bifacial dans 26 pays des régions clés. Pour chaque segment, la taille du marché et les prévisions sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Panneaux solaires bifaciaux double verre |
| Panneaux solaires bifaciaux verre-feuille arrière |
| Panneaux solaires bifaciaux avec cadre |
| Panneaux solaires bifaciaux sans cadre |
| Cellule à émetteur passivé et contact arrière (PERC) |
| Contact passivé à oxyde tunnel (TOPCon) |
| Technologie à hétérojonction (HJT) |
| Contact arrière interdigité (IBC) |
| Autres technologies de cellules |
| Inférieur à 100 kW |
| 100-500 kW |
| Supérieur à 500 kW |
| Résidentiel |
| Commercial et industriel |
| À grande échelle utilitaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Vietnam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de panneau | Panneaux solaires bifaciaux double verre | |
| Panneaux solaires bifaciaux verre-feuille arrière | ||
| Par type de cadre | Panneaux solaires bifaciaux avec cadre | |
| Panneaux solaires bifaciaux sans cadre | ||
| Par technologie de cellule | Cellule à émetteur passivé et contact arrière (PERC) | |
| Contact passivé à oxyde tunnel (TOPCon) | ||
| Technologie à hétérojonction (HJT) | ||
| Contact arrière interdigité (IBC) | ||
| Autres technologies de cellules | ||
| Par puissance nominale | Inférieur à 100 kW | |
| 100-500 kW | ||
| Supérieur à 500 kW | ||
| Par application | Résidentiel | |
| Commercial et industriel | ||
| À grande échelle utilitaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Vietnam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la demande de modules solaires bifaciaux ?
Les achats à grande échelle utilitaire, les meilleures performances des cellules de type N et les conceptions qui améliorent la génération côté arrière sont les principaux facteurs soutenant la demande.
Quelle est la taille du marché mondial du solaire bifacial en 2027 ?
La taille du marché du solaire bifacial est projetée à 16,98 milliards USD en 2026, 19,41 milliards USD en 2027, et devrait atteindre 37,88 milliards USD d'ici 2032, avec un CAGR de 14,30% de 2027 à 2032.
Quelle application mène le déploiement du solaire bifacial ?
Les projets à grande échelle utilitaire étaient en tête avec une part de 73,8% en 2026 et devraient croître à un CAGR de 16,2% jusqu'en 2032.
Pourquoi les panneaux bifaciaux double verre sont-ils largement utilisés ?
Les panneaux double verre détenaient une part de 72,6% en 2026 car ils répondent aux exigences de durabilité, de résistance à l'humidité et de garantie à long terme.
Quelle région présente les meilleures perspectives de croissance ?
Le Moyen-Orient et l'Afrique devraient croître à un CAGR de 16,7% jusqu'en 2032, soutenus par de grands projets et des conditions de site favorables.
Quelle technologie de cellule mène l'adoption des modules bifaciaux ?
TOPCon détenait une part de 50,1% en 2026 et devrait croître à un CAGR de 14,9% jusqu'en 2032.