
Tamaño y Participación del Mercado de Energía Solar Bifacial
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 19.41 Mil millones de dólares |
| Tamaño del Mercado (2032) | 37.88 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 14.30 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Energía Solar Bifacial por Mordor Intelligence
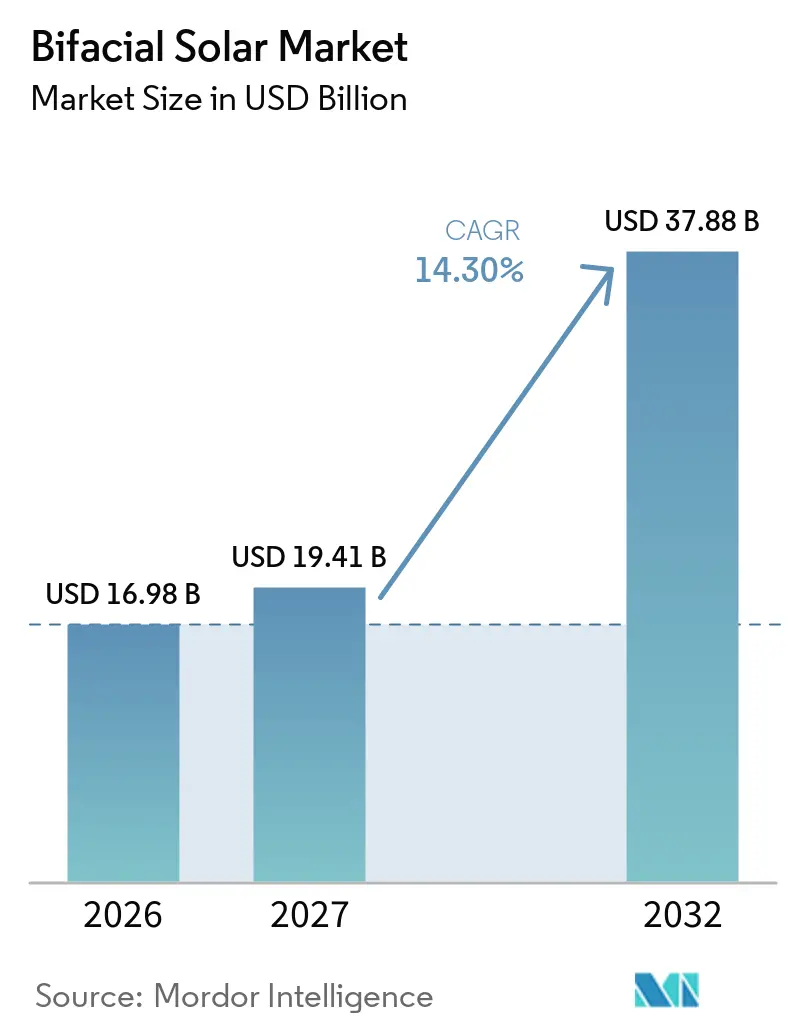
Se proyecta que el tamaño del Mercado de Energía Solar Bifacial sea de 16,98 mil millones de USD en 2026, 19,41 mil millones de USD en 2027, y alcance los 37,88 mil millones de USD para 2032, creciendo a una CAGR del 14,30% de 2027 a 2032. El mercado global de energía solar bifacial está siendo moldeado por los desarrolladores de proyectos utilitarios que ahora se centran en seleccionar diseños de celdas y configuraciones de montaje que mejoren la generación en la cara posterior en cada sitio. Este cambio sigue al crecimiento del despliegue solar, con adiciones globales que alcanzaron 602 GW en 2024 y proyectos a escala utilitaria que contribuyeron con 382 GW, un aumento del 43% respecto a 2023. Los grandes proyectos especifican cada vez más módulos bifaciales, conectando la adquisición a escala de red con la demanda de estos sistemas. El mercado global de energía solar bifacial también se beneficia de la posición de costo favorable de la energía solar, aunque los rendimientos de los proyectos aún dependen de las condiciones del sitio, el diseño de la instalación y los requisitos de financiamiento. La competencia se centra en la eficiencia de las celdas, la bifacialidad, la cobertura de garantía y la capacidad de suministrar proyectos de alto volumen.
Conclusiones Clave del Informe
- Por tipo de panel, los paneles de doble vidrio representaron el 72,6% del mercado global de energía solar bifacial en 2026 y se prevé que crezcan a una CAGR del 14,8% hasta 2032.
- Por tipo de marco, los paneles con marco representaron el 69,5% del mercado global de energía solar bifacial en 2026, mientras que se prevé que los paneles sin marco crezcan a una CAGR del 15,1% hasta 2032.
- Por tecnología de celda, TOPCon representó el 50,1% del mercado global de energía solar bifacial en 2026 y se prevé que crezca a una CAGR del 14,9% hasta 2032.
- Por potencia nominal, los sistemas de más de 500 kW representaron el 68,2% del mercado global de energía solar bifacial en 2026 y se prevé que crezcan a una CAGR del 15,8% hasta 2032.
- Por aplicación, los proyectos a escala utilitaria representaron el 73,8% del mercado global de energía solar bifacial en 2026 y se prevé que crezcan a una CAGR del 16,2% hasta 2032.
- Por geografía, Asia-Pacífico representó el 60,2% del mercado global de energía solar bifacial en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 16,7% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Mayor Rendimiento Energético y Menor Costo Nivelado de Energía | +3.2% | Global, más fuerte en áreas de alta albedo, incluidas MENA, Atacama, Asia Central y el norte de India | Corto plazo (≤ 2 años) |
| Expansión de la Capacidad Solar a Escala Utilitaria | +3.8% | Global, liderado por China, India y MENA | Corto plazo (≤ 2 años) |
| Incentivos Gubernamentales y Objetivos de Energía Renovable | +2.3% | América del Norte, Europa, India y Oriente Medio | Mediano plazo (2-4 años) |
| Eficiencia de Celdas N-Type y Ganancias de Bifacialidad | +2.1% | Suministro global, con demanda concentrada en adquisiciones utilitarias en China, MEA e India | Mediano plazo (2-4 años) |
| Optimización del Uso del Suelo Mediante Proyectos de Uso Dual | +1.6% | Europa, India y el Medio Oeste de EE. UU. | Mediano plazo (2-4 años) |
| Mejoras de Rendimiento Bancable en Sitios de Alta Albedo | +1% | MENA, Atacama, Australia Central, Rajastán y Guyarat | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Mayor Rendimiento Energético y Menor Costo Nivelado de Energía
El mercado global de energía solar bifacial se beneficia cuando la generación en la cara posterior reduce el costo de la electricidad suministrada. Un estudio revisado por pares de 2025 encontró que TOPCon produjo un 8,16% más de energía que las referencias bifaciales PERC ubicadas en el mismo sitio en una instalación vertical orientada al sur. El estudio atribuyó la diferencia a un coeficiente de bifacialidad del 83,3% para TOPCon, en comparación con el 78,8% para PERC. Una investigación publicada a través de la plataforma OSTI del Departamento de Energía de EE. UU. encontró que los módulos bifaciales combinados con seguidores de un solo eje lograron el menor costo nivelado de electricidad en el 93,1% de la superficie terrestre global.[1] Este resultado respalda el uso de módulos montados en seguidores donde las condiciones del terreno permiten la captación de irradiancia en la cara posterior. El mercado global de energía solar bifacial depende, por tanto, no solo del rendimiento del módulo, sino también de las configuraciones que convierten la ventaja de rendimiento en producción medida.
Expansión de la Capacidad Solar a Escala Utilitaria
La adquisición a escala utilitaria sigue siendo la fuente de volumen más sólida para el mercado global de energía solar bifacial. Las adiciones de energía solar a escala utilitaria a nivel global alcanzaron 382 GW en 2024, un aumento del 43% respecto a 2023, y representaron casi dos tercios de las nuevas instalaciones solares. Los proyectos de mayor envergadura pueden distribuir los costos de ingeniería, montaje y adquisición sobre una mayor capacidad instalada. Esto favorece a los módulos con alta potencia de salida y un rendimiento predecible a largo plazo. India añadió 14,3 GW de energía solar a escala utilitaria en el primer semestre de 2025, un aumento del 49% respecto al mismo período del año anterior. El mercado global de energía solar bifacial se beneficia de este patrón de adquisición porque los grandes desarrolladores pueden incorporar estudios de rendimiento en la cara posterior específicos del sitio en el diseño del proyecto.
Eficiencia de Celdas N-Type y Ganancias de Bifacialidad
El desarrollo de celdas N-type está elevando la línea base de rendimiento del mercado global de energía solar bifacial. Los datos de la Asociación de la Industria Fotovoltaica de China mostraron que TOPCon representó el 87,6% de la producción de celdas chinas en 2025.[2] En julio de 2026, Tongwei anunció un factor de bifacialidad del 93,07% para un módulo TOPCon de 770W verificado por TÜV Rheinland. Nature Energy informó una eficiencia de conversión de potencia certificada del 26,34% para celdas TOPCon bifaciales y del 32,73% para celdas tándem monolíticas de perovskita y TOPCon. Estos resultados muestran que los proveedores continúan mejorando tanto la conversión en la cara frontal como la respuesta en la cara posterior. El mercado global de energía solar bifacial probablemente recompensará a los fabricantes que puedan lograr estas mejoras a escala manteniendo una calidad consistente.
Optimización del Uso del Suelo Mediante Proyectos de Uso Dual
Los proyectos de uso dual añaden una ruta separada para la demanda en el mercado global de energía solar bifacial. Un estudio de 2025 de la Universidad Agrícola de Tamil Nadu encontró que un sistema agrivoltaico bifacial de 10 kWp logró una relación de equivalencia de tierra de 1,6. Esto indicó una producción combinada de alimentos y energía un 60% mayor en la misma superficie de tierra que los usos separados. GCL puso en marcha un proyecto agrivoltaico de 76 MW en Alemania durante 2025 utilizando 146.000 módulos bifaciales de 550W con transmitancia de luz personalizable del 15% al 40%.[3] Un estudio de PNAS de 2026 también encontró que los efectos agrivoltaicos difieren según el clima, con penalizaciones en el rendimiento del maíz en regiones húmedas y beneficios para los cultivos en regiones semiáridas. La selección de proyectos requiere, en consecuencia, un análisis de cultivos y energía a nivel de sitio en lugar de un enfoque de diseño uniforme.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Dependencia de la Albedo y la Geometría Específicas del Sitio | -1.3% | Global, con mayor exposición en sitios de baja albedo o con densa vegetación en el Sudeste Asiático y partes de Europa | Corto plazo (≤ 2 años) |
| Mayor Complejidad de Balance del Sistema e Instalación | -0.9% | Global, con mayor exposición en MEA y América del Sur | Mediano plazo (2-4 años) |
| Brechas en la Estandarización del Rendimiento Bifacial | -0.7% | Global, con importantes implicaciones para el cierre financiero en América del Norte y Europa | Mediano plazo (2-4 años) |
| Volatilidad Arancelaria, de Barreras Comerciales y de la Cadena de Suministro | -0.8% | América del Norte, Europa e India | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Dependencia de la Albedo y la Geometría Específicas del Sitio
El mercado global de energía solar bifacial enfrenta una restricción de rendimiento material porque la ganancia bifacial varía según el sitio. La reflectividad del suelo, la altura de montaje, la cobertura del suelo, el espaciado entre filas y los ángulos solares estacionales afectan la cantidad de energía captada en la cara posterior. Un estudio de 2026 que abarcó 3 sitios en Arabia Saudita encontró ganancias que oscilaron entre el 1,12% en Hail, el 5,30% en Riad y el 10,30% en Bisha. Estas diferencias se vincularon a las condiciones de albedo. Los desarrolladores deben, por tanto, mantener las superficies del suelo y utilizar entradas de irradiancia específicas del sitio al pronosticar la generación. La norma IEC TS 60904-1-2:2024 y su enmienda de 2026 mejoran la medición I-V para dispositivos fotovoltaicos bifaciales, pero no reemplazan la caracterización de albedo a nivel de sitio.[4]
Mayor Complejidad de Balance del Sistema e Instalación
Los diseños bifaciales pueden requerir una construcción más especializada que las alternativas monofaciales. Los módulos de doble vidrio pesan entre un 15% y un 25% más por unidad que los módulos monofaciales comparables y pueden requerir estructuras con mayor capacidad de carga. Las unidades sin marco pueden necesitar diferentes abrazaderas y capacitación de instaladores respecto a los productos con marco. Los seguidores de un solo eje más altos pueden mejorar la captación de irradiancia en la cara posterior, pero pueden aumentar el uso de acero y los requisitos de ingeniería de carga de viento. Estos requisitos adicionales importan más en proyectos más pequeños y mercados con proveedores de ingeniería, adquisición y construcción menos experimentados. El mercado global de energía solar bifacial puede, por tanto, avanzar más lentamente en instalaciones de menos de 100 kW, donde el esfuerzo de diseño adicional es más difícil de distribuir entre la capacidad del proyecto.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Panel:
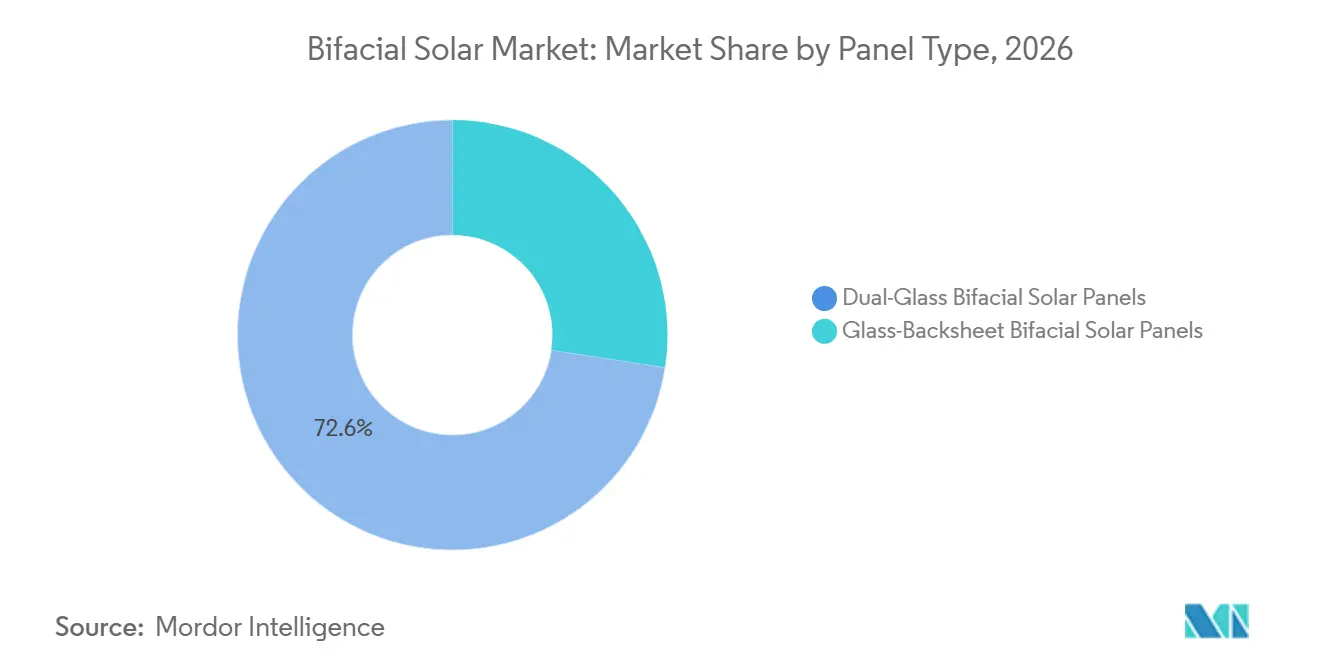
Paneles de Doble Vidrio Anclados por Durabilidad y Profundidad de GarantíaLos paneles de doble vidrio representaron el 72,6% del mercado global de energía solar bifacial en 2026 y se prevé que crezcan a una CAGR del 14,8% hasta 2032. Los módulos de vidrio-lámina posterior siguen siendo relevantes para techos e instalaciones comerciales donde los límites de carga estructural restringen el peso del módulo. Estos proyectos pueden priorizar la facilidad de manejo sobre los beneficios de durabilidad de los productos de vidrio-vidrio. El formato puede enfrentar compromisos de rendimiento en la cara posterior porque el respaldo es menos transparente. Las licitaciones utilitarias requieren cada vez más certificación para resistencia al calor húmedo y al amoniaco. La decisión de compra depende de las restricciones estructurales, la exposición ambiental y el rendimiento energético esperado.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Marco:
Los Paneles Sin Marco Ganan Terreno Donde el Valor del Suelo Compite con la Producción EnergéticaLos paneles con marco representaron el 69,5% del mercado global de energía solar bifacial en 2026. Sus marcos de aluminio proporcionan rigidez y se adaptan a los sistemas de montaje establecidos. Esto simplifica el manejo para grandes proyectos montados en tierra. Los productos con marco se utilizan ampliamente en instalaciones de más de 500 kW donde los sistemas de soporte están estandarizados. Su liderazgo refleja el valor de la familiaridad de instalación en el despliegue a gran escala.
Se prevé que los productos sin marco crezcan a una CAGR del 15,1% hasta 2032, respaldados por proyectos agrivoltaicos. Los módulos de vidrio-vidrio sin marco pueden limitar los lugares donde se acumulan suciedad y humedad. SoliTek afirma que su módulo bifacial sin marco SOLID Agro cumple con los requisitos de las normas IEC 62716:2013 e IEC 61701:2020 para condiciones agrícolas exigentes y de niebla salina. El proyecto agrivoltaico vertical comercial de 4,3 MWp de Next2Sun en Löffingen utiliza módulos bifaciales sin marco y deja más del 90% del terreno accesible a la maquinaria. Esta configuración puede hacer que los productos sin marco sean más adecuados donde el acceso agrícola tiene prioridad.
Por Tecnología de Celda:
TOPCon Redefine la Línea Base de Eficiencia GlobalTOPCon representó el 50,1% del mercado global de energía solar bifacial en 2026 y se prevé que crezca a una CAGR del 14,9% hasta 2032. Su amplia base de producción refleja el cambio hacia las tecnologías N-type. TOPCon alcanzó el 87,6% de la producción de celdas chinas durante 2025. La tecnología ofrece un techo de bifacialidad más alto que PERC. Esto beneficia a los desarrolladores utilitarios que buscan una mayor contribución energética en la cara posterior.
PERC continúa sirviendo a instalaciones sensibles al costo y trabajos de modernización. Su rango de bifacialidad más bajo, del 78-80%, limita el rendimiento en la cara posterior en comparación con los productos TOPCon que han demostrado más del 93% de bifacialidad. HJT sigue activo en el extremo premium del sector. Risen Energy informó que sus módulos HJT entregaron una tasa de bifacialidad del 90% ±5% y un coeficiente de temperatura de -0,24%/°C durante el primer semestre de 2026. Las celdas de contacto posterior también siguen siendo una alternativa en desarrollo, con LONGi reportando 19,55 GW de ventas de módulos Hi-MO 9 BC en el primer semestre de 2026.
Por Potencia Nominal:
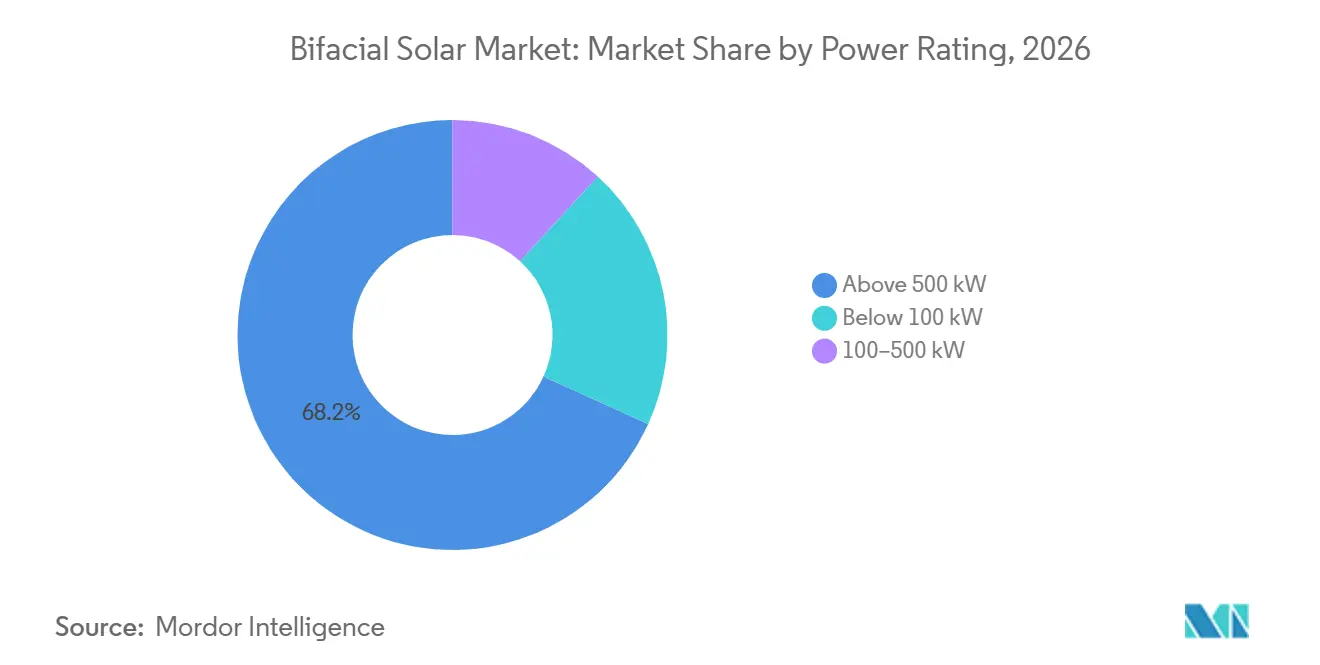
Los Módulos de Más de 500 kW Consolidan la Adquisición UtilitariaLos sistemas de más de 500 kW representaron el 68,2% del mercado global de energía solar bifacial en 2026 y se prevé que crezcan a una CAGR del 15,8% hasta 2032. Esta es la tasa proyectada más rápida entre los segmentos de potencia nominal. Una mayor potencia del módulo puede reducir el número de paneles, estructuras de montaje, tendidos de cables y horas de mano de obra por megavatio. Estos efectos son más valiosos para los desarrolladores utilitarios. JinkoSolar presentó su módulo Tiger Neo 5.0 en junio de 2026 con una eficiencia del 25,91% y una potencia de salida superior a 700W.
El rango de 100-500 kW sirve a techos comerciales y proyectos más pequeños montados en tierra. Se beneficia de las mejoras tecnológicas, pero puede enfrentar restricciones de espacio e interconexión. Los sistemas de menos de 100 kW son la banda de potencia más pequeña y de crecimiento más lento. Su economía depende más estrechamente de las condiciones del techo, el financiamiento y las normas eléctricas locales. Los desarrolladores necesitan evaluaciones detalladas del techo, el sombreado y la albedo antes de utilizar supuestos de generación estandarizados.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Los Proyectos Utilitarios Impulsan el Volumen Mientras que el Segmento Comercial e Industrial Diversifica la Base de IngresosLos proyectos a escala utilitaria representaron el 73,8% de la participación del mercado global de energía solar bifacial en 2026 y se prevé que se expandan a una CAGR del 16,2% hasta 2032. El proyecto Al Kahfah de 1.425 MW de Arabia Saudita inició operaciones comerciales el 30 de noviembre de 2025, utilizando módulos fotovoltaicos bifaciales con seguimiento de un solo eje horizontal. Este ejemplo muestra la escala de proyecto que respalda la adquisición de módulos de alta potencia. Las grandes rondas de adquisición también hacen que la evaluación detallada del rendimiento y la selección de seguidores sean más viables comercialmente. La demanda utilitaria seguirá siendo la principal base de volumen para el mercado global de energía solar bifacial.
Las instalaciones comerciales e industriales proporcionan una base de clientes más amplia. Los planes de descarbonización corporativa y los costos de electricidad están respaldando los sistemas en sitio en techos y montados en tierra en Europa, India y el Sudeste Asiático. El despliegue residencial está más limitado por los costos iniciales y el alcance limitado para gestionar la albedo del techo. Japón y Australia mantienen condiciones favorables para los sistemas bifaciales residenciales en casos seleccionados. La caída de los precios de los módulos puede respaldar una mayor adopción comercial e industrial con el tiempo.
Análisis Geográfico
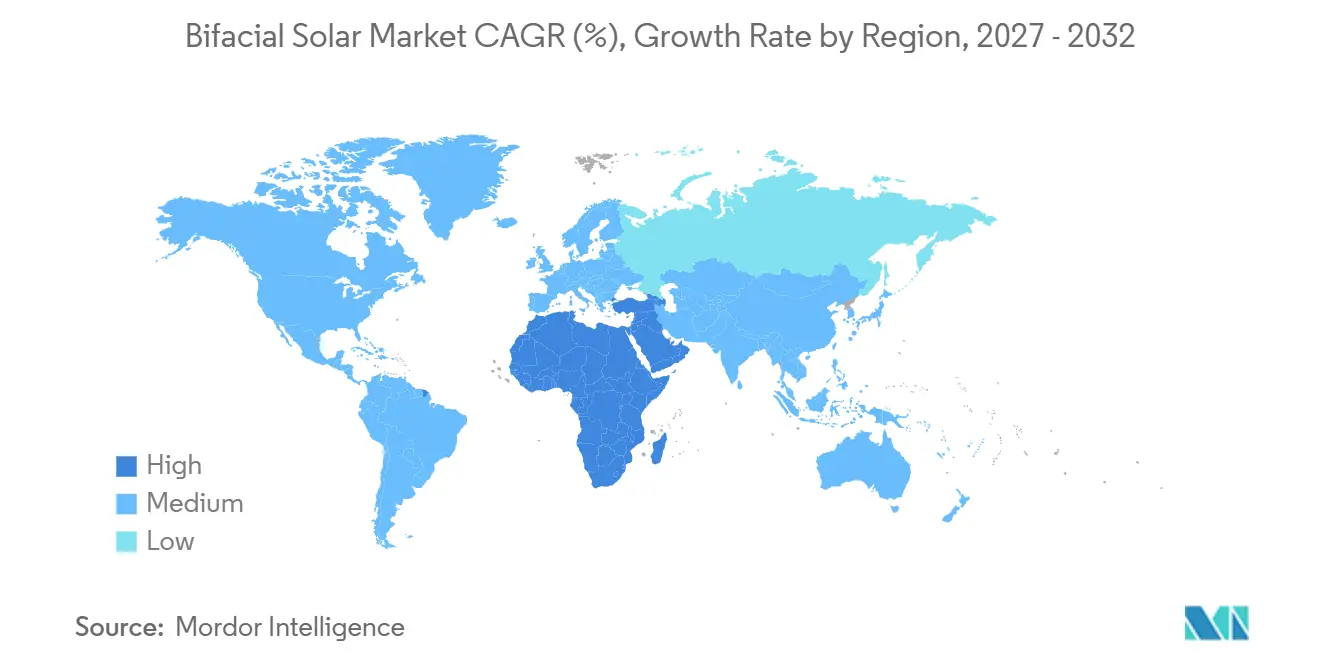
Asia-Pacífico representó el 60,2% de la participación del mercado global de energía solar bifacial en 2026. China alcanzó 1,05 TW de capacidad solar acumulada a finales de 2024, lo que representa el 47% del total mundial, y añadió 357 GW durante ese año. Más de dos tercios de la nueva capacidad de China fue a escala utilitaria. India superó los 100 GW de capacidad solar acumulada en febrero de 2025 e instaló 37,9 GW durante el año calendario 2025. Las normas de calidad BIS y la certificación ALMM están dando forma a las especificaciones de los módulos para los nuevos proyectos indios.
Japón, Corea del Sur, Australia, Vietnam e Indonesia forman un grupo secundario de crecimiento regional. Australia está incorporando productos bifaciales en proyectos piloto solares relacionados con la agricultura. La norma GB 47834-2026 de China exige que los módulos de Clase 1 entreguen al menos un 24% de eficiencia y al menos un 75% de bifacialidad. La norma establece un requisito de rendimiento doméstico más alto. También puede influir en los requisitos de adquisición en los mercados de exportación que utilizan las especificaciones chinas como puntos de referencia.
Se prevé que Oriente Medio y África crezcan a una CAGR del 16,7% hasta 2032. Se espera que África instale 17 GW de energía solar en 2026, un aumento del 45% interanual, con sistemas distribuidos que contribuyen sustancialmente al despliegue. Arabia Saudita tenía 43,2 GW de capacidad renovable firmada a finales de 2025, incluidos los proyectos Haden de 2.000 MW y Al-Khushaybi de 1.500 MW. El desierto de Atacama de Chile proporciona condiciones sólidas para el despliegue bifacial debido a la alta irradiancia y la favorable reflectividad del suelo.
Panorama Competitivo
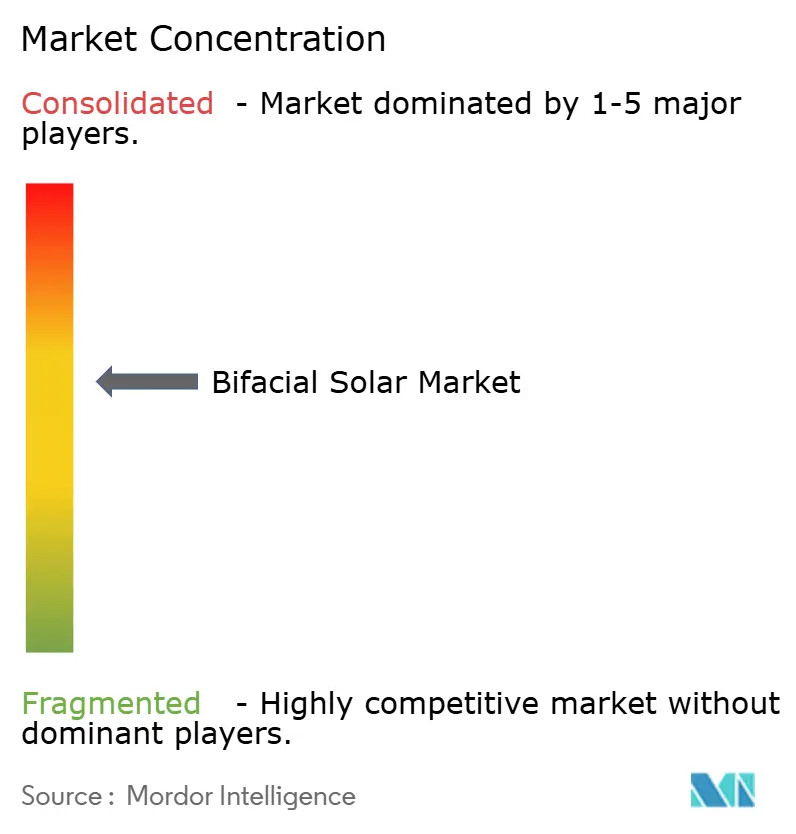
El mercado global de energía solar bifacial está moderadamente consolidado entre varios grandes proveedores. JinkoSolar, LONGi Green Energy, Trinasolar, JA Solar, Canadian Solar y Tongwei representan una participación sustancial de los envíos globales. Un grupo más amplio de proveedores regionales compite a través del precio, el acceso local y las tecnologías especializadas. JinkoSolar envió 86,8 GW de módulos en 2025 y posee más de 3.500 patentes, incluidas más de 700 relacionadas con TOPCon. Su escala y cartera de propiedad intelectual refuerzan su posición en la adquisición de alto volumen.
Los fabricantes están tomando diferentes caminos tecnológicos. LONGi está expandiendo los productos de contacto posterior e informó 19,55 GW de envíos de módulos BC en el primer semestre de 2026. TCL Zhonghuan anunció una actualización de 2.600 millones de CNY (360 millones de USD) en julio de 2026 para convertir 20 GW de capacidad de celdas y 25 GW de capacidad de módulos a tecnología de contacto posterior. JinkoSolar y JA Solar continúan avanzando en los productos TOPCon, mientras que Risen Energy está posicionando los módulos HJT para proyectos premium. Estas elecciones reflejan diferentes puntos de vista sobre qué arquitectura de celda proporcionará el mejor rendimiento en la próxima etapa.
JinkoSolar y LONGi alcanzaron un acuerdo global de patentes en septiembre de 2025 que puso fin a su litigación mundial y creó un acuerdo de licencia cruzada para determinadas patentes básicas seleccionadas. JinkoSolar también estableció una empresa conjunta de TOPCon de 10 GW anuales con el Fondo de Inversión Pública de Arabia Saudita, en operación desde principios de 2026. Este movimiento responde a la demanda de fabricación local en Oriente Medio.
Líderes de la Industria de Energía Solar Bifacial
-
JinkoSolar Holding Co., Ltd.
-
LONGi Green Energy Technology Co., Ltd.
-
Trinasolar Co., Ltd.
-
JA Solar Technology Co., Ltd.
-
Canadian Solar Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Energía Solar Bifacial Empresas cubiertas en este informe
- Adani Solar
- Astronergy (CHINT New Energy)
- Canadian Solar Inc.
- First Solar, Inc.
- GCL System Integration Technology Co., Ltd.
- Hanwha Solutions Corporation
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- RenewSys India Private Limited
- Risen Energy Co., Ltd.
- Seraphim Energy Group Co., Ltd.
- Sharp Corporation
- Silfab Solar Inc.
- SoliTek
- Talesun Solar Technologies Co., Ltd.
- TCL Zhonghuan Renewable Energy Technology Co., Ltd.
- Tongwei Co., Ltd.
- Trinasolar Co., Ltd.
- Vikram Solar Limited
- Waaree Energies Limited
Desarrollos recientes de la industria en Mercado de Energía Solar Bifacial
- Septiembre de 2026: Tongwei anunció un factor de bifacialidad récord mundial del 93,07% para un módulo TOPCon de 770W, verificado por TÜV Rheinland, superando el referente del 91,7% que había establecido en julio de 2025. La eficiencia de conversión de potencia del 24,8% del módulo y la garantía de 30 años establecieron un nuevo estándar de referencia para las especificaciones de adquisición utilitaria a nivel global.
- Agosto de 2026: Risen Energy reveló en su informe semestral del primer semestre de 2026 que su costo de fabricación HJT sin silicio cayó a 0,15 CNY/W (0,021 USD/W), mientras procedía con una expansión de capacidad de 15 GW de celdas HJT y 15 GW de módulos en Ninghai, Zhejiang, y un proyecto adicional de 4 GW de celdas y 6 GW de módulos en Jintan, Jiangsu.
- Junio de 2026: Canadian Solar inició los envíos masivos de sus módulos TOPCon 3.0, con una potencia nominal de 670W y una eficiencia del 24,8%, posicionándolos para el cumplimiento de Clase 1 bajo la norma GB 47834-2026 de China y apuntando a proyectos utilitarios europeos y norteamericanos.
Alcance del Informe del Mercado Global de Energía Solar Bifacial
Una celda solar bifacial (BSC) es una celda fotovoltaica que genera energía eléctrica tanto desde su cara frontal como desde su cara posterior. En contraste, las celdas solares monofaciales generan energía eléctrica solo cuando los fotones inciden en su cara frontal. Las celdas solares bifaciales y los paneles solares, que comprenden múltiples celdas solares, pueden aumentar la producción de electricidad y alterar el perfil de generación de potencia temporal en comparación con sus contrapartes monofaciales.
El mercado global de energía solar bifacial está segmentado por tipo de panel, tipo de marco, tecnología de celda, potencia nominal, aplicación y geografía. Por tipo de panel, el mercado está segmentado en paneles solares bifaciales de doble vidrio y paneles solares bifaciales de vidrio-lámina posterior. Por tipo de marco, el mercado está segmentado en paneles solares bifaciales con marco y paneles solares bifaciales sin marco. Por tecnología de celda, el mercado está segmentado en celda de emisor pasivado y contacto posterior (PERC), contacto pasivado de óxido de túnel (TOPCon), tecnología de heterounión (HJT), contacto posterior interdigitado (IBC) y otras tecnologías de celda. Por potencia nominal, el mercado está segmentado en menos de 100 kW, 100–500 kW y más de 500 kW. Por aplicación, el mercado está segmentado en residencial, comercial e industrial, y escala utilitaria. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de energía solar bifacial en 26 países en las regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Paneles Solares Bifaciales de Doble Vidrio |
| Paneles Solares Bifaciales de Vidrio-Lámina Posterior |
| Paneles Solares Bifaciales con Marco |
| Paneles Solares Bifaciales sin Marco |
| Celda de Emisor Pasivado y Contacto Posterior (PERC) |
| Contacto Pasivado de Óxido de Túnel (TOPCon) |
| Tecnología de Heterounión (HJT) |
| Contacto Posterior Interdigitado (IBC) |
| Otras Tecnologías de Celda |
| Por Debajo de 100 kW |
| 100-500 kW |
| Más de 500 kW |
| Residencial |
| Comercial e Industrial |
| Escala Utilitaria |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Panel | Paneles Solares Bifaciales de Doble Vidrio | |
| Paneles Solares Bifaciales de Vidrio-Lámina Posterior | ||
| Por Tipo de Marco | Paneles Solares Bifaciales con Marco | |
| Paneles Solares Bifaciales sin Marco | ||
| Por Tecnología de Celda | Celda de Emisor Pasivado y Contacto Posterior (PERC) | |
| Contacto Pasivado de Óxido de Túnel (TOPCon) | ||
| Tecnología de Heterounión (HJT) | ||
| Contacto Posterior Interdigitado (IBC) | ||
| Otras Tecnologías de Celda | ||
| Por Potencia Nominal | Por Debajo de 100 kW | |
| 100-500 kW | ||
| Más de 500 kW | ||
| Por Aplicación | Residencial | |
| Comercial e Industrial | ||
| Escala Utilitaria | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la demanda de módulos solares bifaciales?
La adquisición a escala utilitaria, el mayor rendimiento de las celdas N-type y los diseños que mejoran la generación en la cara posterior son los principales factores que respaldan la demanda.
¿Cuál es el tamaño del mercado global de energía solar bifacial en 2027?
Se proyecta que el tamaño del Mercado de Energía Solar Bifacial sea de 16,98 mil millones de USD en 2026, 19,41 mil millones de USD en 2027, y alcance los 37,88 mil millones de USD para 2032, creciendo a una CAGR del 14,30% de 2027 a 2032.
¿Qué aplicación lidera el despliegue de energía solar bifacial?
Los proyectos a escala utilitaria lideraron con una participación del 73,8% en 2026 y se prevé que crezcan a una CAGR del 16,2% hasta 2032.
¿Por qué los paneles bifaciales de doble vidrio son ampliamente utilizados?
Los paneles de doble vidrio representaron el 72,6% de la participación en 2026 porque respaldan los requisitos de durabilidad, resistencia a la humedad y garantía a largo plazo.
¿Qué región tiene las mejores perspectivas de crecimiento?
Se prevé que Oriente Medio y África crezcan a una CAGR del 16,7% hasta 2032, respaldados por grandes proyectos y condiciones favorables del sitio.
¿Qué tecnología de celda lidera la adopción de módulos bifaciales?
TOPCon representó el 50,1% de la participación en 2026 y se prevé que crezca a una CAGR del 14,9% hasta 2032.