
両面受光型太陽光市場の規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 19.41 十億米ドル |
| 市場規模 (2032) | 37.88 十億米ドル |
| 成長率 (2027 - 2032) | 14.30 % |
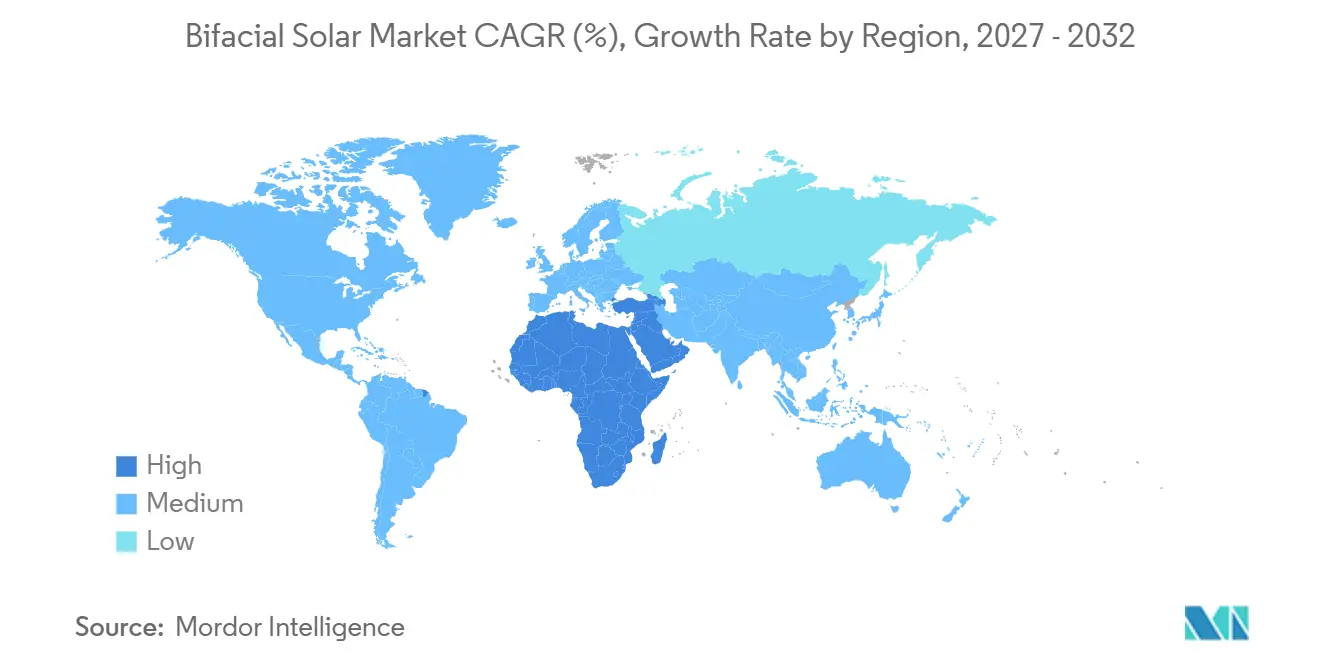
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋地域 |
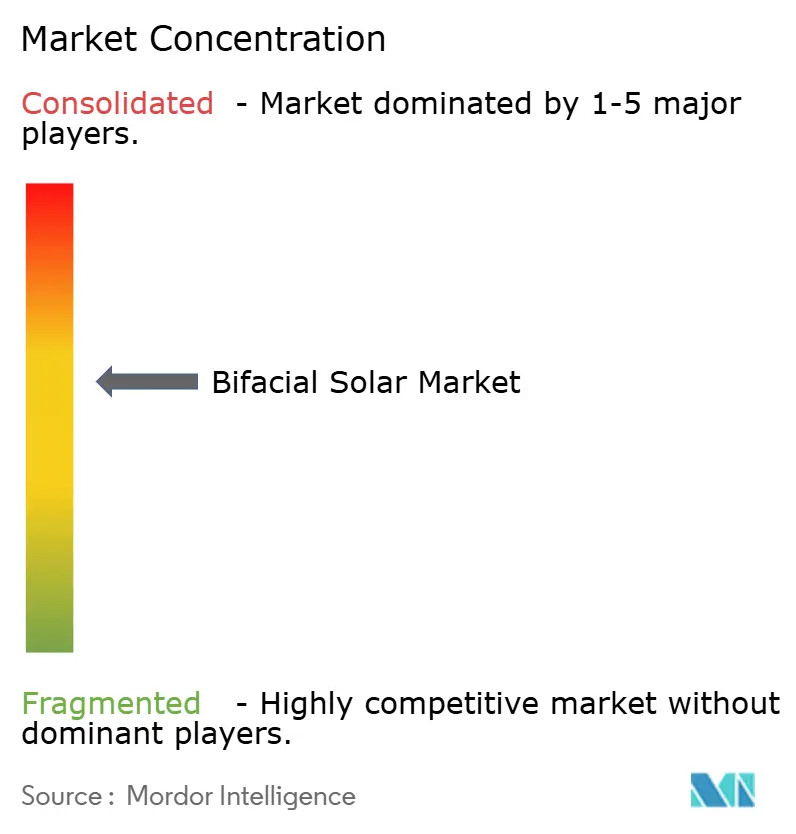
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる両面受光型太陽光市場分析
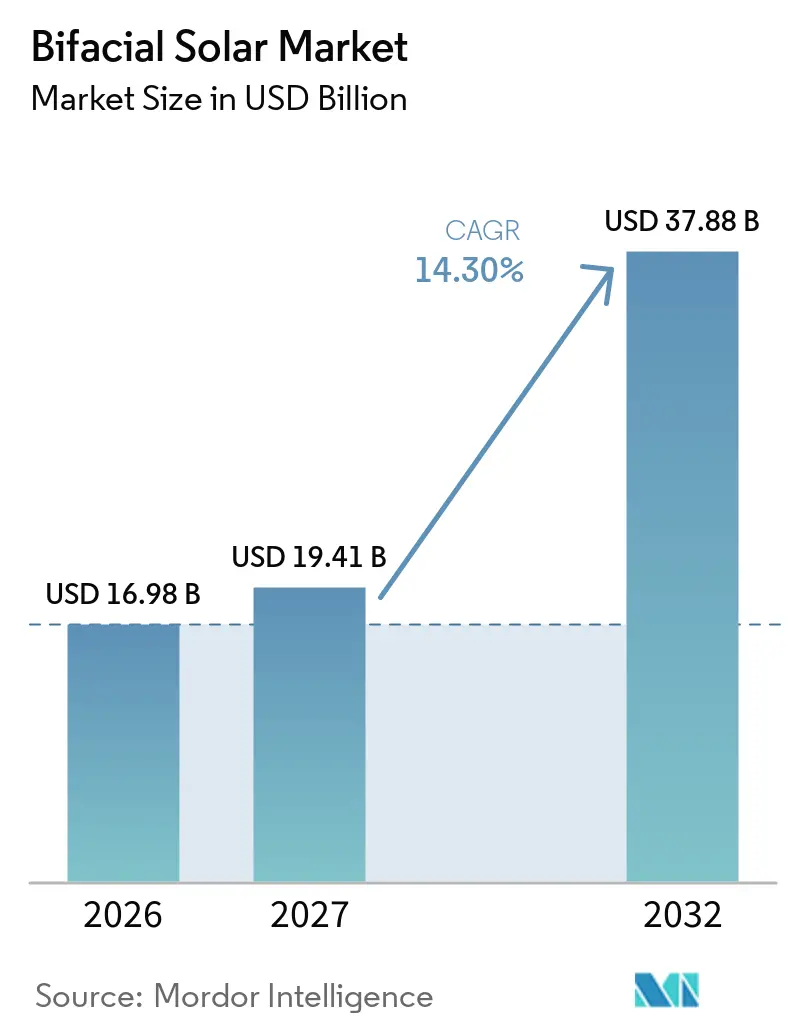
両面受光型太陽光市場の規模は、2026年に16.98 ビリオン 米ドル、2027年に19.41 ビリオン 米ドルと予測され、2032年までに37.88 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 14.30%で成長する見込みです。世界の両面受光型太陽光市場は、各サイトにおける背面発電を改善するセル設計と架台レイアウトの選定に注力するようになった電力開発事業者によって形成されています。この変化は太陽光発電の導入拡大に伴うものであり、2024年の世界全体の新規導入量は602GWに達し、大規模電力用プロジェクトが382GWを占め、2023年比で43%増加しました。大規模プロジェクトでは両面受光型モジュールの採用が増加しており、グリッドスケールの調達とこれらのシステムへの需要が結びついています。世界の両面受光型太陽光市場は、太陽光発電の有利なコスト面からも恩恵を受けていますが、プロジェクトの収益性は依然としてサイト条件、設置設計、および資金調達要件に依存しています。競争はセル効率、両面受光率、保証内容、および大量プロジェクトへの供給能力を中心に展開されています。
レポートの主要ポイント
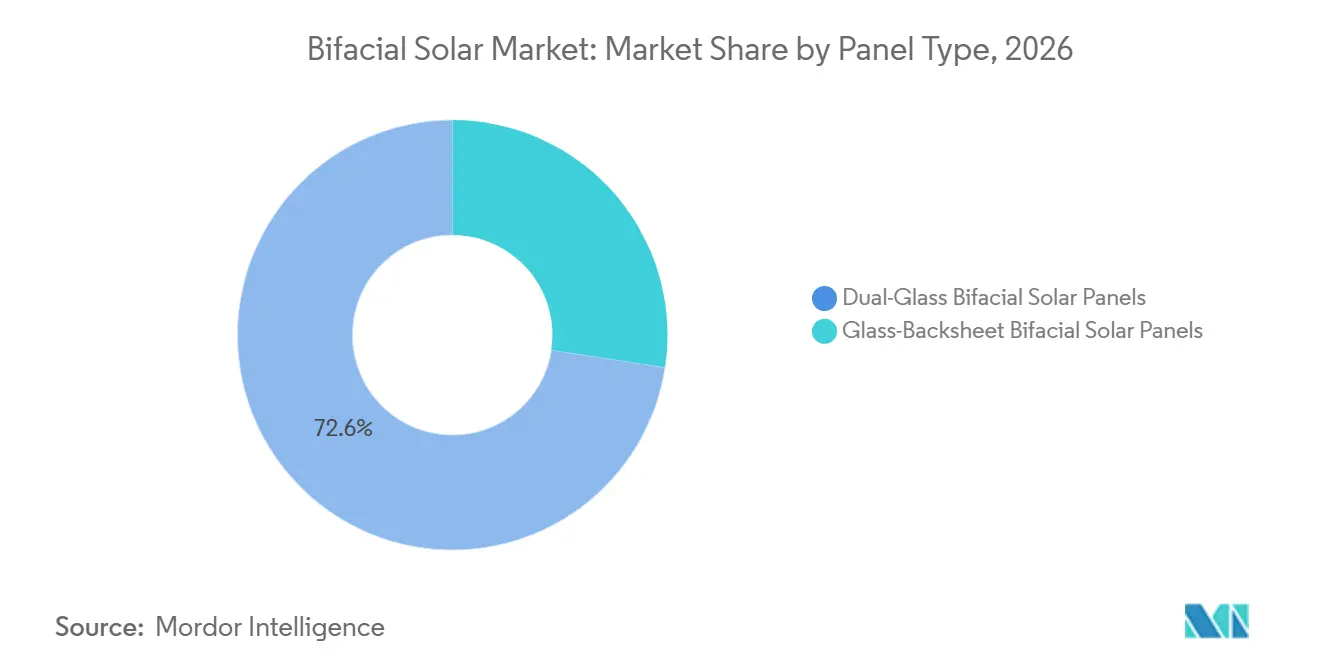
- パネルタイプ別では、デュアルガラスパネルが2026年の世界両面受光型太陽光市場の72.6%を占め、2032年にかけてCAGR 14.8%で成長すると予測されています。
- フレームタイプ別では、フレーム付きパネルが2026年の世界両面受光型太陽光市場の69.5%を占め、フレームレスパネルは2032年にかけてCAGR 15.1%で成長すると予測されています。
- セル技術別では、TOPConが2026年の世界両面受光型太陽光市場の50.1%を占め、2032年にかけてCAGR 14.9%で成長すると予測されています。
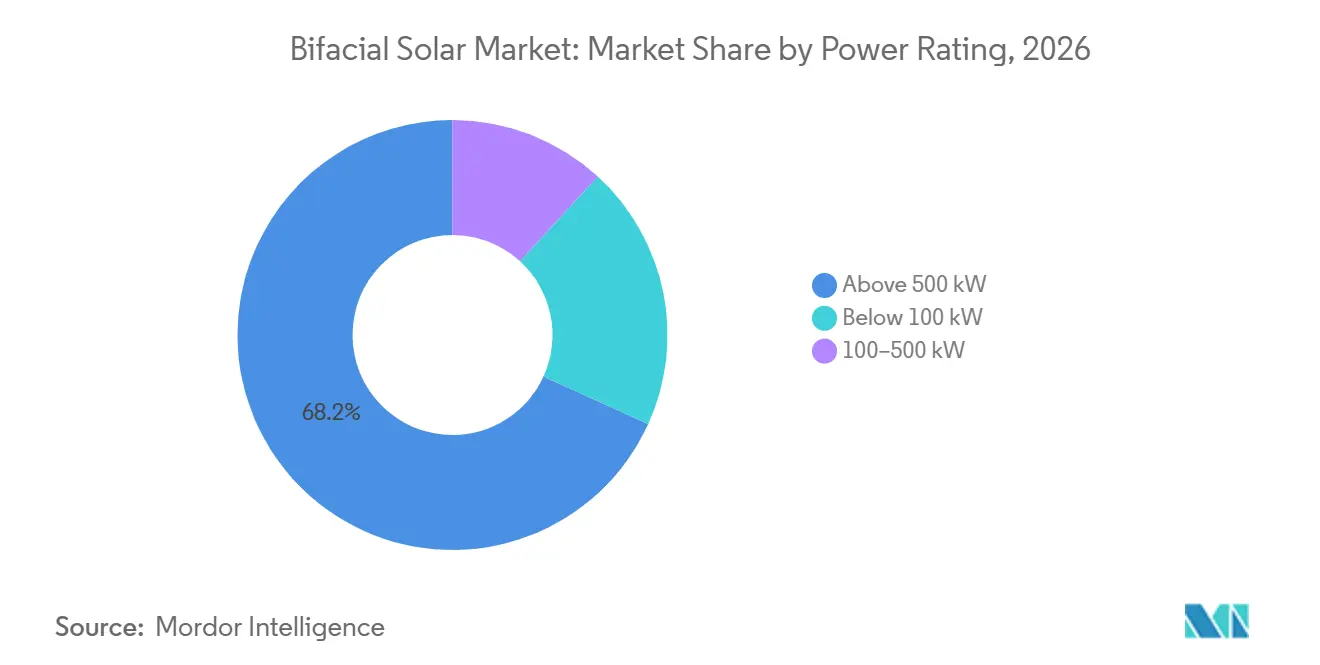
- 出力定格別では、500kW超のシステムが2026年の世界両面受光型太陽光市場の68.2%を占め、2032年にかけてCAGR 15.8%で成長すると予測されています。
- 用途別では、大規模電力用プロジェクトが2026年の世界両面受光型太陽光市場の73.8%を占め、2032年にかけてCAGR 16.2%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の世界両面受光型太陽光市場の60.2%を占め、中東・アフリカは2032年にかけてCAGR 16.7%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高いエネルギー収量と低い均等化発電コスト | +3.2% | 世界全体、特に高アルベドエリア(中東・北アフリカ、アタカマ、中央アジア、インド北部)で最も強い | 短期(2年以内) |
| 大規模電力用太陽光発電容量の拡大 | +3.8% | 世界全体、中国・インド・中東・北アフリカが主導 | 短期(2年以内) |
| 政府のインセンティブと再生可能エネルギー目標 | +2.3% | 北米、欧州、インド、中東 | 中期(2〜4年) |
| N型セル効率と両面受光率の向上 | +2.1% | 世界的な供給、需要は中国・中東・アフリカ・インドの大規模電力調達に集中 | 中期(2〜4年) |
| デュアルユースプロジェクトによる土地利用の最適化 | +1.6% | 欧州、インド、米国中西部 | 中期(2〜4年) |
| 高アルベドサイトにおける資金調達能な収量改善 | +1% | 中東・北アフリカ、アタカマ、オーストラリア中部、ラジャスタン、グジャラート | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高いエネルギー収量と低い均等化発電コスト
世界の両面受光型太陽光市場は、背面発電が供給電力コストを低下させることで恩恵を受けます。2025年の査読済み研究では、南向き垂直設置においてTOPConが同一サイトのPERC両面受光型基準と比較して8.16%多くのエネルギーを生産したことが示されました。この研究は、TOPConの両面受光率係数が83.3%であるのに対し、PERCは78.8%であることに差異の原因を求めています。米国エネルギー省のOSTIプラットフォームを通じて発表された研究では、両面受光型モジュールと単軸トラッカーを組み合わせることで、世界の陸地面積の93.1%において最低の均等化発電コストを達成したことが示されました。[1] この結果は、地面条件が背面照射の捕捉を可能にする場所でのトラッカー搭載モジュールの使用を支持しています。したがって、世界の両面受光型太陽光市場は、モジュール性能だけでなく、性能上の優位性を実測出力に変換するレイアウトにも依存しています。
大規模電力用太陽光発電容量の拡大
大規模電力用調達は、世界の両面受光型太陽光市場における最大の需要源であり続けています。世界の大規模電力用太陽光発電の新規導入量は2024年に382GWに達し、2023年比で43%増加し、新規太陽光発電設備の約3分の2を占めました。大規模プロジェクトでは、エンジニアリング、架台、調達コストをより多くの設置容量に分散させることができます。これにより、高出力で長期的な性能が予測可能なモジュールが有利になります。インドは2025年上半期に14.3GWの大規模電力用太陽光発電を追加し、前年同期比49%増となりました。世界の両面受光型太陽光市場は、大規模開発事業者がサイト固有の背面収量調査をプロジェクト設計に組み込めることから、この調達パターンから恩恵を受けています。
N型セル効率と両面受光率の向上
N型セルの開発は、世界の両面受光型太陽光市場の性能基準を引き上げています。中国光伏行業協会のデータによると、2025年にTOPConが中国のセル生産量の87.6%を占めました。[2] 2026年7月、Tongweiは770W TOPConモジュールについてTÜVラインランドが検証した93.07%の両面受光率係数を発表しました。ネイチャーエナジー誌は、両面受光型TOPConセルで26.34%、モノリシックペロブスカイトとTOPConタンデムセルで32.73%の認定電力変換効率を報告しました。これらの結果は、サプライヤーが前面変換と背面応答の両方を継続的に改善していることを示しています。世界の両面受光型太陽光市場は、一貫した品質を維持しながらこれらの改善を大規模に実現できるメーカーを評価する傾向にあります。
デュアルユースプロジェトによる土地利用の最適化
デュアルユースプロジェクトは、世界の両面受光型太陽光市場における需要に別の経路を加えています。2025年のタミル・ナードゥ農業大学の研究では、10kWpの両面受光型営農型太陽光発電システムが1.6の土地等価比率を達成したことが示されました。これは、別々の土地利用と比較して、同一の土地面積から食料とエネルギーの合計産出量が60%高いことを示しています。GCL System Integration Technology Co., Ltd.は2025年にドイツで76MWの営農型太陽光発電プロジェクトを稼働させ、光透過率を15%から40%まで調整可能な両面受光型550Wモジュール146,000枚を使用しました。[3] 2026年のPNAS誌の研究では、営農型太陽光発電の効果が気候によって異なり、湿潤地域ではトウモロコシの収量が低下し、半乾燥地域では作物に恩恵があることも示されました。したがって、プロジェクト選定には画一的な設計アプローチではなく、サイトレベルでの作物とエネルギーの分析が必要です。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| サイト固有のアルベドと形状依存性 | -1.3% | 世界全体、東南アジアおよび欧州の一部における低アルベドまたは植生密度の高いサイトでリスクが最大 | 短期(2年以内) |
| バランス・オブ・システムの高コストと設置の複雑性 | -0.9% | 世界全体、中東・アフリカおよび南米でリスクが大きい | 中期(2〜4年) |
| 両面受光型性能の標準化ギャップ | -0.7% | 世界全体、北米および欧州での資金調達完了に重要な影響 | 中期(2〜4年) |
| 関税、貿易障壁、サプライチェーンの不安定性 | -0.8% | 北米、欧州、インド | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
サイト固有のアルベドと形状依存性
世界の両面受光型太陽光市場は、両面受光率がサイトによって変化するという実質的な性能上の制約に直面しています。地面反射率、架台高さ、地表被覆、列間隔、季節的な太陽角度が、捕捉される背面エネルギー量に影響します。サウジアラビアの3サイトを対象とした2026年の研究では、ハイルで1.12%、リヤドで5.30%、ビシャで10.30%という幅のある収量増加が示されました。これらの差異はアルベド条件に関連していました。したがって、開発事業者は地表面を適切に維持し、発電量予測においてサイト固有の日射量データを使用する必要があります。IEC TS 60904-1-2:2024およびその2026年改正版は両面受光型太陽光発電デバイスのI-V測定を改善しますが、サイトレベルのアルベド特性評価に取って代わるものではありません。[4]
バランス・オブ・システムの高コストと設置の複雑性
両面受光型の設計は、単面受光型の代替品よりも専門的な施工を必要とする場合があります。デュアルガラスモジュールは、同等の単面受光型ジュールと比較して1ユニットあたり15〜25%重く、より高い耐荷重能力を持つ構造物を必要とする場合があります。フレームレスユニットは、フレーム付き製品とは異なるクランプや設置業者のトレーニングが必要になる場合があります。背の高い単軸トラッカーは背面照射の捕捉を改善できますが、鉄鋼使用量と風荷重エンジニアリング要件を増加させる可能性があります。これらの追加要件は、小規模プロジェクトや経験の少ないエンジニアリング・調達・建設プロバイダーが存在する市場で最も重要になります。したがって、世界の両面受光型太陽光市場は、追加の設計作業をプロジェクト容量に分散させることが難しい100kW未満の設備では、普及が遅れる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
パネルタイプ別:
耐久性と保証の深さに支えられたデュアルガラスパネルデュアルガラスパネルは2026年の世界両面受光型太陽光市場の72.6%を占め、2032年にかけてCAGR 14.8%で成長すると予測されています。ガラスバックシートモジュールは、構造的な荷重がモジュール重量を制限する屋上や商業用設備において引き続き重要です。これらのプロジェクトでは、ガラス・ガラス製品の耐久性上の利点よりも取り扱いの容易さが優先される場合があります。このフォーマットは、バッキングの透明度が低いため、背面性能のトレードオフに直面する可能性があります。大規模電力用入札では、湿熱およびアンモニア耐性の認証がますます要求されるようになっています。購買決定は、構造的制約、環境への露出、および期待されるエネルギー収量によって異なります。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
フレームタイプ別:
土地価値がエネルギー出力と競合する場所でフレームレスが台頭フレーム付きパネルは2026年の世界両面受光型太陽光市場の69.5%を占めました。アルミフレームが剛性を提供し、既存の架台システムに適合します。これにより、大規模地上設置プロジェクトの取り扱いが簡素化されます。フレーム付き製品は、ラッキングシステムが標準化されている500kW超の設備で広く使用されています。そのリードは、大規模展開における設置の習熟度の価値を反映しています。
フレームレス製品は、営農型太陽光発電プロジェクトに支えられ、2032年にかけてCAGR 15.1%で成長すると予測されています。フレームレスのガラス・ガラスモジュールは、汚れや水分が蓄積する箇所を制限できます。SoliTekは、そのSOLID Agroフレームレス両面受光型モジュールが、過酷な農業環境および塩害条件に対するIEC 62716:2013およびIEC 61701:2020の要件を満たしていると述べています。Next2SunのLöffingenにある4.3MWpの商業用垂直営農型太陽光発電プロジェクトはフレームレス両面受光型モジュールを使用し、土地の90%以上を農業機械がアクセス可能な状態に保っています。このレイアウトにより、農業アクセスが優先される場所ではフレームレス製品がより適切にる可能性があります。
セル技術別:
TOPConが世界の効率基準を再定義TOPConは2026年の世界両面受光型太陽光市場の50.1%を占め、2032年にかけてCAGR 14.9%で成長すると予測されています。その大規模な生産基盤はN型技術へのシフトを反映しています。TOPConは2025年に中国のセル生産量の87.6%に達しました。この技術はPERCよりも高い両面受光率の上限を提供します。これにより、より強力な背面エネルギー寄与を求める大規模電力開発事業者に有利です。
PERCはコスト重視の設備や改修工事に引き続き対応しています。78〜80%という低い両面受光率の範囲は、93%超の両面受光率を実証したTOPCon製品と比較して背面性能を制限します。HJTはセクターのプレミアム端で引き続き活発です。Risen Energy Co., Ltd.は2026年上半期に、そのHJTモジュールが90%±5%の両面受光率と-0.24%/°Cの温度係数を達成したと報告しました。バックコンタクトセルも発展途上の代替技術として残っており、LONGi Green Energy Technology Co., Ltd.は2026年上半期にHi-MO 9 BCモジュールの19.55GW販売を報告しました。
出力定格別:
500kW超モジュールが大規模電力調達を統合500kW超のシステムは2026年の世界両面受光型太陽光市場の68.2%を占め、2032年にかけてCAGR 15.8%で成長すると予測されています。これは出力定格セグメントの中で最も速い予測成長率です。モジュールのワット数が高いほど、1メガワットあたりのパネル数、架台構造、ケーブル配線、作業時間を削減できます。これらの効果は大規模電力開発事業者にとって最も価値があります。JinkoSolar Holding Co., Ltd.は2026年6月に、効率25.91%、出力700W超のTiger Neo 5.0モジュールを発表しました。
100〜500kWの範囲は商業用屋上や小規模地上設置プロジェクトに対応しています。技術改善の恩恵を受けますが、スペースや系統連系の制約に直面する場合があります。100kW未満のシステムは最小かつ最も成長が遅い出力帯です。その経済性は屋根の条件、資金調達、および地域の電力規制により密接に依存します。開発事業者は標準化された発電量の仮定を使用する前に、屋根、影、アルベドの詳細な評価が必要です。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:
大規模電力用プロジェクトが需要を牽引し、商業・産業用が収益基盤を多様化大規模電力用プロジェクトは2026年の世界両面受光型太陽光市場シェアの73.8%を占め、2032年にかけてCAGR 16.2%で拡大すると予測されています。サウジアラビアの1,425MW アル・カファプロジェクトは2025年11月30日に商業運転を開始し、水平単軸追尾付きの両面受光型太陽光発電モジュールを使用しています。この事例は、高出力モジュール調達を支えるプロジェクト規模を示しています。大規模調達ラウンドはまた、詳細な収量評価とトラッカー選定をより商業的に実用的なものにします。大規模電力用需要は、世界の両面受光型太陽光市場の主要な需要基盤であり続けるでしょう。
商業・産業用設備はより広い顧客基盤を提供します。企業の脱炭素化計画と電力コストが、欧州、インド、東南アジアにおけるンサイトの屋上および地上設置システムを支援しています。住宅用の普及は初期費用と屋根のアルベド管理の限られた範囲によってより制約されています。日本とオーストラリアは、特定のケースで住宅用両面受光型システムに有利な条件を維持しています。モジュール価格の低下は、時間の経過とともに商業・産業用の普及拡大を支援する可能性があります。
地域分析
アジア太平洋は2026年の世界両面受光型太陽光市場シェアの60.2%を占めました。中国は2024年末までに累積太陽光発電容量1.05TWに達し、世界全体の47%を占め、同年に357GWを追加しました。中国の新規容量の3分の2以上が大規模電力用でした。インドは2025年2月に累積太陽光発電容量100GWを突破し、2025年暦年に37.9GWを設置しました。BIS品質規則とALMM認証が、インドの新規プロジェクトのモジュール仕様を形成しています。
日本、韓国、オーストラリア、ベトナム、インドネシアが二次的な地域成長グループを形成しています。オーストラリアは農業関連の太陽光発電パイロットに両面受光型製品を取り入れています。中国のGB 47834-2026規格は、クラス1モジュールに少なくとも24%の効率と少なくとも75%の両面受光率を要求しています。この規則は国内の高い性能要件を確立しています。また、中国の仕様を参照点として使用する輸出市場の調達要件にも影響を与える可能性があります。
中東・アフリカは2032年にかけてCAGR 16.7%で成長すると予測されています。アフリカは2026年に17GWの太陽光発電を設置すると予想されており、前年比45%増で、分散型システムが普及に大きく貢献しています。サウジアラビアは2025年末までに43.2GWの再生可能エネルギー契約締結済み容量を持ち、2,000MWのハデンおよび1,500MWのアル・フシャイビプロジェクトが含まれます。チリのアタカマ砂漠は、高い日射量と有利な地面反射率により、両面受光型の展開に強い条件を提供しています。
競合環境
世界の両面受光型太陽光市場は、複数の大手サプライヤーの間で適度に集中しています。JinkoSolar Holding Co., Ltd.、LONGi Green Energy Technology Co., Ltd.、Trinasolar Co., Ltd.、JA Solar Technology Co., Ltd.、Canadian Solar Inc.、Tongwei Co., Ltd.が世界の出荷量の相当なシェアを占めています。より広い地域サプライヤーグループが価格、地域アクセス、および専門技術を通じて競争しています。JinkoSolar Holding Co., Ltd.は2025年に86.8GWのモジュールを出荷し、TOPConに関連する700件以上を含む3,500件以上の特許を保有しています。そのスケールと知的財産ポートフォリオは、大量調達における地位を強化しています。
メーカーは異なる技術的方向性を取っています。LONGi Green Energy Technology Co., Ltd.はバックコンタクト製品を拡大しており、2026年上半期にBCモジュール出荷量19.55GWを報告しました。TCL Zhonghuan Renewable Energy Technology Co., Ltd.は2026年7月に、20GWのセル容量と25GWのモジュール容量をバックコンタクト技術に転換するための26億人民元(3.6億 米ドル)のアップグレードを発表しました。JinkoSolar Holding Co., Ltd.とJA Solar Technology Co., Ltd.はTOPCon製品の進化を続け、Risen Energy Co., Ltd.はプレミアムプロジェクト向けにHJTモジュールを位置付けています。これらの選択は、どのセルアーキテクチャが次の段階で最高の性能を提供するかについての異なる見解を反映しています。
JinkoSolar Holding Co., Ltd.とLONGi Green Energy Technology Co., Ltd.は2025年9月に世界的な特許和解に達し、世界規模の訴訟を終結させ、選定されたコア特許のクロスライセンス契約を締結しました。JinkoSolar Holding Co., Ltd.はまた、サウジアラビアの公共投資ファンドとの年間10GWのTOPCon合弁事業を設立し、2026年初頭から稼働しています。この動きは中東における地域製造への需要に対応しています。
両面受光型太陽光産業のリーダー企業
-
JinkoSolar Holding Co., Ltd.
-
LONGi Green Energy Technology Co., Ltd.
-
Trinasolar Co., Ltd.
-
JA Solar Technology Co., Ltd.
-
Canadian Solar Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
両面受光型太陽光市場 このレポートでカバーされる企業
- Adani Solar
- Astronergy (CHINT New Energy)
- Canadian Solar Inc.
- First Solar, Inc.
- GCL System Integration Technology Co., Ltd.
- Hanwha Solutions Corporation
- JA Solar Technology Co., Ltd.
- JinkoSolar Holding Co., Ltd.
- LONGi Green Energy Technology Co., Ltd.
- RenewSys India Private Limited
- Risen Energy Co., Ltd.
- Seraphim Energy Group Co., Ltd.
- Sharp Corporation
- Silfab Solar Inc.
- SoliTek
- Talesun Solar Technologies Co., Ltd.
- TCL Zhonghuan Renewable Energy Technology Co., Ltd.
- Tongwei Co., Ltd.
- Trinasolar Co., Ltd.
- Vikram Solar Limited
- Waaree Energies Limited
最近の産業開発事情 両面受光型太陽光市場
- 2026年9月:Tongwei Co., Ltd.は770W TOPConモジュールについてTÜVラインランドが検証した世界記録93.07%の両面受光率係数を発表し、2025年7月に自社が設定した91.7%のベンチマークを上回りました。モジュールの24.8%の電力変換効率と30年保証は、世界の大規模電力調達仕様の新たな基準を設定しました。
- 2026年8月:Risen Energy Co., Ltd.は2026年上半期の半期報告書において、HJT非シリコン製造コストが0.15人民元/W(0.021米ドル/W)に低下したことを開示し、浙江省寧海での15GW HJTセルおよび15GWモジュール容量拡張と、江蘇省金壇での追加4GWセルおよび6GWモジュールプロジェクトを進めていることを明らかにしました。
- 2026年6月:Canadian Solar Inc.は670W、効率24.8%のTOPCon 3.0モジュールの量産出荷を開始し、中国のGB 47834-2026規格のクラス1適合を目指すとともに、欧州および北米の大規模電力プロジェクトをターゲットとしています。
世界の両面受光型太陽光市場レポートの範囲
両面受光型太陽光セル(BSC)は、前面と背面の両方から電気エネルギーを生成する太陽光発電セルです。対照的に、単面受光型太陽光セルは、光子が前面に当たった場合にのみ電気エネルギーを生成します。複数の太陽光発電セルで構成される両面受光型太陽光セルおよびソーラーパネルは、単面受光型と比較して電力出力を増加させ、時間的な発電プロファイルを変化させることができます。
世界の両面受光型太陽光市場は、パネルタイプ、フレームタイプ、セル技術、出力定格、用途、地域別にセグメント化されています。パネルタイプ別では、市場はデュアルガラス両面受光型太陽光パネルとガラスバックシート両面受光型太陽光パネルにセグメント化されています。フレームタイプ別では、市場はフレーム付き両面受光型太陽光パネルとフレームレス両面受光型太陽光パネルにセグメント化されています。セル技術別では、市場はパッシベーテッドエミッターアンドリアセル(PERC)、トンネル酸化物パッシベーテッドコンタクト(TOPCon)、ヘテロ接合技術(HJT)、インターデジテーテッドバックコンタクト(IBC)、およびその他のセル技術にセグメント化されています。出力定格別では、市場は100kW未満、100〜500kW、500kW超にセグメント化されています。用途別では、市場は住宅用、商業・産業用、大規模電力用にセグメント化されています。本レポートはまた、主要地域の26カ国における世界の両面受光型太陽光市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で提供されます。
セグメンテーション概要
| デュアルガラス両面受光型太陽光パネル |
| ガラスバックシート両面受光型太陽光パネル |
| フレーム付き両面受光型太陽光パネル |
| フレームレス両面受光型太陽光パネル |
| パッシベーテッドエミッターアンドリアセル(PERC) |
| トンネル酸化物パッシベーテッドコンタクト(TOPCon) |
| ヘテロ接合技術(HJT) |
| インターデジテーテッドバックコンタクト(IBC) |
| その他のセル技術 |
| 100kW未満 |
| 100〜500kW |
| 500kW超 |
| 住宅用 |
| 商業・産業用 |
| 大規模電力用 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| パネルタイプ別 | デュアルガラス両面受光型太陽光パネル | |
| ガラスバックシート両面受光型太陽光パネル | ||
| フレームタイプ別 | フレーム付き両面受光型太陽光パネル | |
| フレームレス両面受光型太陽光パネル | ||
| セル技術別 | パッシベーテッドエミッターアンドリアセル(PERC) | |
| トンネル酸化物パッシベーテッドコンタクト(TOPCon) | ||
| ヘテロ接合技術(HJT) | ||
| インターデジテーテッドバックコンタクト(IBC) | ||
| その他のセル技術 | ||
| 出力定格別 | 100kW未満 | |
| 100〜500kW | ||
| 500kW超 | ||
| 用途別 | 住宅用 | |
| 商業・産業用 | ||
| 大規模電力用 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
両面受光型太陽光モジュールへの需要を牽引しているのは何ですか?
大規模電力用調達、N型セルの高い性能、および背面発電を改善する設計が需要を支える主な要因です。
2027年の世界両面受光型太陽光市場の規模はどのくらいですか?
面受光型太陽光市場の規模は、2026年に16.98 ビリオン 米ドル、2027年に19.41 ビリオン 米ドルと予測され、2032年までに37.88 ビリオン 米ドルに達し、2027年から2032年にかけてCAGR 14.30%で成長する見込みです。
両面受光型太陽光の普及をリードしている用途はどれですか?
大規模電力用プロジェクトが2026年に73.8%のシェアでリードし、2032年にかけてCAGR 16.2%で成長すると予測されています。
デュアルガラス両面受光型パネルが広く使用されているのはなぜですか?
デュアルガラスパネルは、耐久性、耐湿性、長期保証要件を支えるため、2026年に72.6%のシェアを占めました。
最も強い成長見通しを持つ地域はどこですか?
中東・アフリカは、大規模プロジェクトと有利なサイト条件に支えられ、2032年にかけてCAGR 16.7%で成長すると予測されています。
両面受光型モジュールの採用をリードしているセル技術はどれですか?
TOPConが2026年に50.1%のシェアを占め、2032年にかけてCAGR 14.9%で成長すると予測されています。