
Tamanho e Participação do Mercado de Equipamentos de Deposição de Camada Atômica (ALD)
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
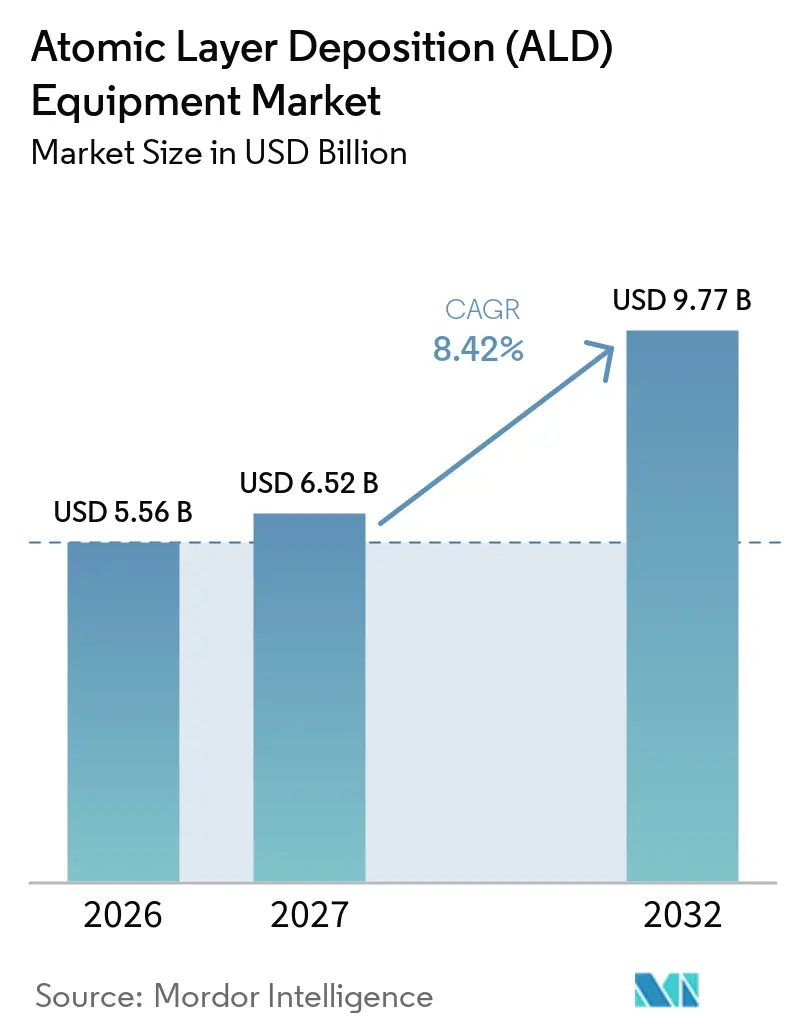
| Tamanho do Mercado (2027) | 6.52 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.77 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.42 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Equipamentos de Deposição de Camada Atômica (ALD) por Mordor Intelligence
O tamanho do mercado global de equipamentos de deposição de camada atômica tem projeção de expansão de 5,56 bilhões de USD em 2026 e 6,52 bilhões de USD em 2027 para 9,77 bilhões de USD até 2032, a um CAGR de 8,42% entre 2027 e 2032. O mercado se beneficia do crescente número de etapas de deposição exigidas na produção avançada de lógica e memória. O controle em escala atômica é cada vez mais importante à medida que os projetos de chips avançam para recursos menores e estruturas mais complexas. Novos projetos de fábricas na América do Norte, Europa e Japão estão adicionando demanda fora da base de fabricação asiática estabelecida. Os fornecedores estão respondendo com plataformas integradas, químicas especializadas e capacidade de serviço que apoiam o trabalho de qualificação dos clientes. As restrições de fornecimento de componentes e produtos químicos especializados continuam a prolongar os prazos de entrega e a elevar os custos dos projetos.
Principais Conclusões do Relatório
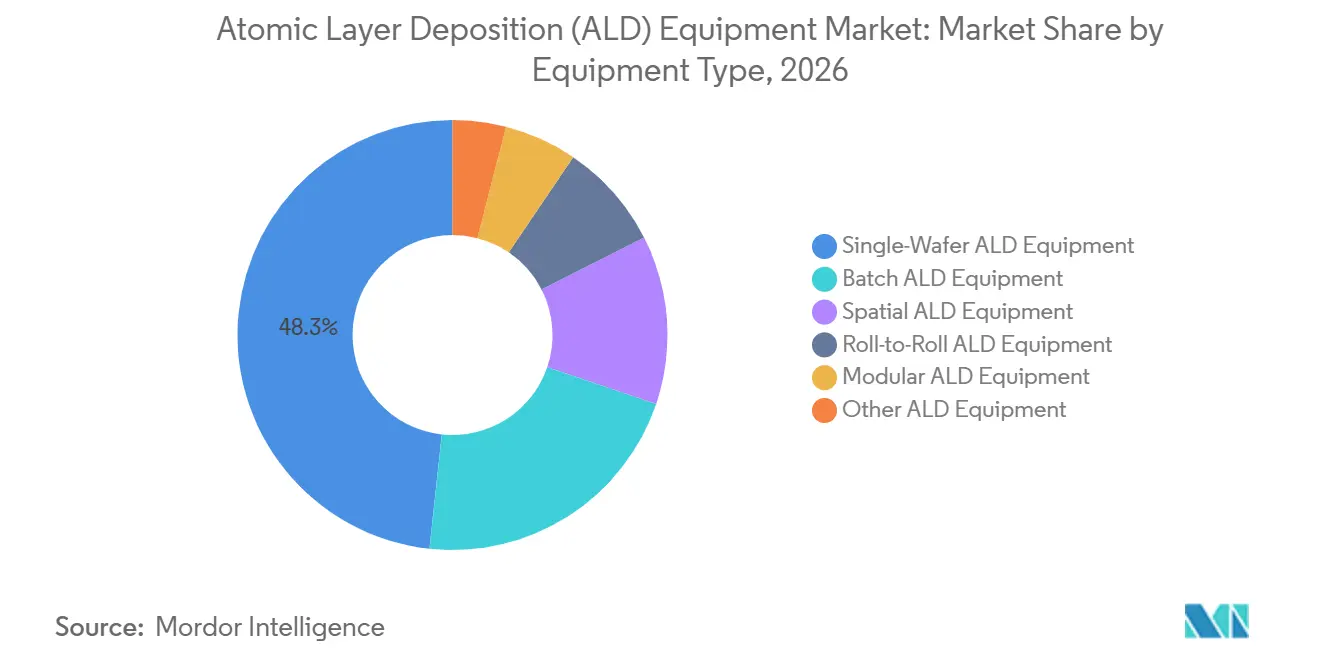
- Por tipo de equipamento, os sistemas de wafer único detinham 48,3% da participação global do mercado de equipamentos ALD em 2026, enquanto os equipamentos ALD espaciais têm previsão de crescer a um CAGR de 8,7% até 2032.
- Por tecnologia, a deposição de camada atômica aprimorada por plasma (PEALD) detinha 55,6% da participação de receita em 2026 e tem previsão de crescer a um CAGR de 8,8% até 2032.
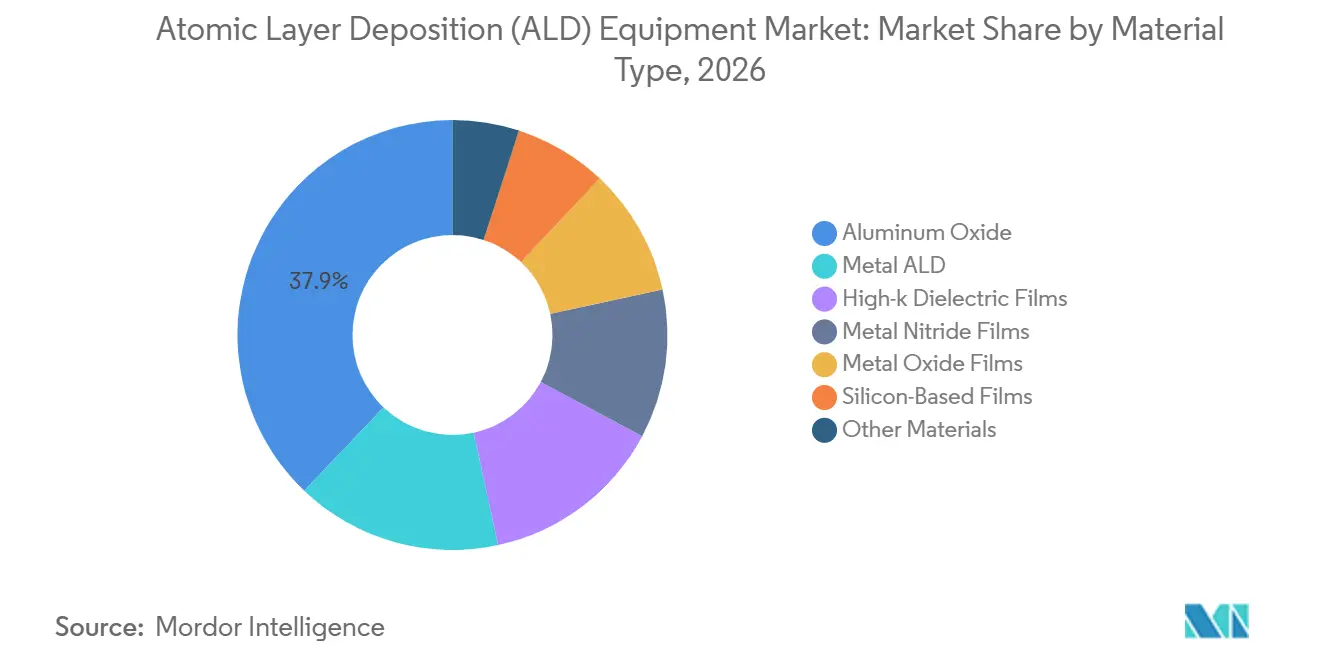
- Por tipo de material, o óxido de alumínio (Al2O3) detinha 37,9% da participação de receita em 2026, enquanto os filmes de nitreto metálico têm previsão de crescer a um CAGR de 9,1% até 2032.
- Por indústria de uso final, a fabricação de semicondutores detinha 46,7% da participação de receita em 2026, enquanto a fotovoltaica tem previsão de crescer a um CAGR de 9,7% até 2032.
- Por geografia, a Ásia-Pacífico detinha 53,4% da participação de receita em 2026 e tem previsão de crescer a um CAGR de 8,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Dimensionamento de Lógica e Memória em Nós Avançados | +2.0% | Global, liderado pela Ásia-Pacífico, com crescente demanda norte-americana | Longo prazo (≥ 4 anos) |
| Deposição de Alta Razão de Aspecto em NAND 3D e DRAM | +1.5% | Núcleo da Ásia-Pacífico, com expansão para a América do Norte | Longo prazo (≥ 4 anos) |
| Adoção de GAA, Metal-Gate de Alta Constante Dielétrica e Deposição Seletiva | +1.3% | Global, especialmente Taiwan, Coreia do Sul e Estados Unidos | Longo prazo (≥ 4 anos) |
| Embalagem Avançada e Integração Heterogênea | +1.0% | Global, especialmente Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Eletrônica de Potência de Banda Larga e Eletrificação Automotiva | +0.6% | Europa, Ásia-Pacífico e América do Norte | Médio prazo (2-4 anos) |
| Localização de Fábricas e Incentivos Governamentais para Semicondutores | +0.8% | América do Norte, Europa e Japão | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Dimensionamento de Lógica e Memória em Nós Avançados
A lógica avançada em 2 nm e 3 nm requer mais etapas de deposição do que as gerações anteriores de FinFET. As tolerâncias de espessura de filme foram reduzidas a angstroms de um único dígito, tornando o controle repetível de camadas cada vez mais importante. A ASM International relatou aceleração da demanda de ponta, especialmente no nó de 2 nm, e esperava que a receita do segundo semestre de 2026 superasse a receita do primeiro semestre em mais de 20% em moeda constante.[1] A empresa também esperava investimentos iniciais de clientes em linhas piloto de 1,4 nm durante o segundo semestre de 2026. Cada transição pode adicionar camadas de porta, barreira e fornecimento de energia no verso, em vez de substituir as etapas de deposição existentes. Isso cria uma demanda que depende da intensidade do processo por wafer, bem como dos volumes de início de wafer.
Adoção de GAA, Metal-Gate de Alta Constante Dielétrica e Deposição Seletiva
As estruturas gate-all-around utilizam camadas de dielétrico depositado e metal de função de trabalho ao redor de nanofios de silício. A deposição aprimorada por plasma pode operar em temperaturas mais baixas, o que ajuda a preservar estruturas de dispositivos sensíveis. Esse requisito sustenta o mercado global de equipamentos de deposição de camada atômica (ALD) onde as janelas de processo de ponta são estreitas. A Applied Materials Incorporated introduziu sua plataforma Endura Trillium para integrar várias etapas de deposição de metal em um único cluster de vácuo para lógica da era angstrom.[2] O arranjo suporta o ajuste de tensão de limiar sem quebras de vácuo entre os estágios. A Applied Materials Incorporated também apresentou um processo de nitreto de silício baseado em plasma para filmes densos em recursos tridimensionais. A deposição seletiva por área continua difícil de qualificar porque os fabricantes precisam de medição confiável da seletividade em dimensões muito pequenas.
Embalagem Avançada e Integração Heterogênea
O mercado global de equipamentos de deposição de camada atômica (ALD) está expandindo sua base de aplicações em embalagem avançada. A montagem de chiplets requer interfaces limpas e uniformes para ligação de passo fino. Um estudo do IEEE relatou ligação sem vazios entre substratos III-V e silício usando óxido de alumínio (Al2O3) depositado por ALD a temperaturas abaixo de 250 °C, com energia de ligação próxima a 1,9 J/m² e resistência ao cisalhamento acima de 25 MPa. Em setembro de 2026, a Kokusai Electric Corporation e a Universidade Nacional de Yokohama relataram que filmes de óxido de alumínio (Al2O3) permitiram a ligação direta em wafers de 300 mm sem pré-tratamento por plasma. As adições de capacidade para fabricação de front-end e embalagem podem, portanto, suportar pedidos de equipamentos separados.
Localização de Fábricas e Incentivos Governamentais para Semicondutores
O apoio governamental está expandindo os locais onde a nova demanda de fábricas para o mercado global de equipamentos de deposição de camada atômica (ALD) pode surgir. O programa CHIPS dos EUA fornece incentivos para a fabricação doméstica de semicondutores e investimentos relacionados à cadeia de suprimentos. O crédito fiscal de investimento CHIPS se aplica a propriedades elegíveis de fabricação de semicondutores, com projetos obrigados a iniciar a construção até 31 de dezembro de 2026, conforme a disposição estatutária citada. Esse ambiente de política pode acelerar as decisões de capital em locais de semicondutores apoiados. Múltiplos programas de construção podem pressionar as equipes de engenharia dos fornecedores que precisam qualificar ferramentas em vários novos locais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Capital e Custo Total de Propriedade | -1.5% | Global, com maior pressão em mercados emergentes e fábricas de nós maduros | Longo prazo (≥ 4 anos) |
| Lacuna de Rendimento em Relação ao CVD e PVD | -1.0% | Global, especialmente em aplicações de nós maduros e alto volume | Médio prazo (2-4 anos) |
| Escassez de Precursores e Economia de Utilização Química | -0.7% | Global, especialmente para háfnio, molibdênio e organometálicos especiais | Médio prazo (2-4 anos) |
| Qualificação de Deposição Seletiva por Área e Gargalos de Metrologia | -0.4% | Global, principalmente nos nós lógicos da era angstrom | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Capital e Custo Total de Propriedade
As câmaras ALD de wafer único custam mais do que os módulos CVD comparáveis. A diferença de custo também inclui o consumo de precursores, contratos de manutenção e o impacto do tempo de inatividade das ferramentas. A pressão de custo é mais forte no mercado de equipamentos ALD onde as aplicações de nós maduros não requerem filmes altamente conformes. As comparações de custo também dependem do rendimento, da qualidade de filme exigida, da resposta de serviço e do número de etapas de processo que um cliente pode consolidar. Fabricantes menores podem adiar compras quando um processo CVD de menor custo pode atender aos requisitos do dispositivo. As restrições em subsistemas especializados podem reduzir a base de fornecedores disponíveis e aumentar o risco de aquisição. Construtores de ferramentas com amplas organizações de serviço podem estar melhor posicionados para apoiar os clientes durante longos programas de qualificação.
Lacuna de Rendimento em Relação ao CVD e PVD
O ALD usa estágios sequenciais de precursor e purga, enquanto o CVD e o PVD depositam material continuamente. Isso torna o ALD menos atraente quando o rendimento é mais importante do que o controle preciso de espessura. Um artigo científico descreveu o ALD como capaz de produzir filmes sem pinholes em recursos de alta razão de aspecto, ao mesmo tempo que observava taxas de deposição mais lentas do que o CVD atmosférico. As configurações espaciais podem melhorar o rendimento separando as zonas de reação no espaço em vez de no tempo. A Beneq Transform comercializa ferramentas ALD espaciais para aplicações fotovoltaicas de alto rendimento e revestimento rolo a rolo.[3] Recursos profundos e estreitos ainda favorecem a conformidade oferecida pelas abordagens ALD, embora o mercado de equipamentos ALD mantenha uma restrição de rendimento em algumas aplicações de alto volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Equipamento:
Sistemas de Wafer Único Suportam a Produção de Nós AvançadosOs equipamentos de wafer único detinham 48,3% da participação global do mercado de equipamentos de deposição de camada atômica (ALD) em 2026. Os clientes de fundição e lógica utilizam o processamento wafer por wafer, onde o controle de partículas e a repetibilidade são críticos. A ASM descreveu a lógica avançada e a fundição como uma fonte central de demanda para seu portfólio. A empresa tem como meta mais de 55% de participação em ALD de lógica e fundição até 2030. Os sistemas em lote atendem a aplicações de memória e semicondutores compostos, onde o rendimento tem maior peso. Os sistemas rolo a rolo suportam eletrônicos flexíveis e revestimentos fotovoltaicos.
Os equipamentos ALD espaciais têm projeção de crescer a um CAGR de 8,7% até 2032. Esta parte do tamanho do mercado global de equipamentos de deposição de camada atômica (ALD) se beneficia de aplicações que precisam de revestimento mais rápido em superfícies maiores. Um estudo da Royal Society of Chemistry examinou a deposição escalável de óxido de níquel para células de perovskita invertidas usando ALD.[4] O Fraunhofer relatou uma plataforma híbrida de ALD espacial e PVD para camadas de contato de elétrons em células tândem de perovskita-silício. Os equipamentos modulares também estão ganhando relevância nos fluxos de embalagem que requerem várias químicas de filme em uma plataforma compartilhada. Essas arquiteturas estendem a demanda de equipamentos para usos onde os sistemas convencionais de wafer único não são a opção de custo preferida.

Por Tecnologia:
PEALD Atende Estruturas Sensíveis à Temperatura e TridimensionaisO PEALD detinha 55,6% da receita de tecnologia em 2026. Sua posição reflete a demanda da produção gate-all-around e de memória empilhada, onde os limites de calor são rigidamente controlados. O mercado global de equipamentos de deposição de camada atômica (ALD) depende de tecnologias capazes de formar filmes uniformes sem perturbar camadas sensíveis. A Applied Materials introduziu a plataforma ALD de nitreto de silício Centris Spectral em 2025 para filmes densos dentro de estruturas tridimensionais. Seu design de quatro reatores visa melhorar a uniformidade em recursos com razões de aspecto de 6:1 e acima. O ALD térmico permanece útil para filmes de óxido de alumínio e óxido de háfnio quando danos à interface relacionados ao plasma devem ser evitados. A passivação solar, os revestimentos ópticos e os dielétricos de memória selecionados permanecem aplicações importantes.
As abordagens de plasma remoto e assistidas por radicais estão recebendo interesse onde é necessária menor energia de íons. Elas podem suportar o processamento de substratos flexíveis e a deposição em materiais bidimensionais. O ALD espacial também está se desenvolvendo como uma opção distinta para usos de alto rendimento. O mercado global de equipamentos de deposição de camada atômica (ALD) pode, portanto, incluir múltiplas abordagens dentro da mesma fábrica, com cada uma ajustada a uma etapa de processo específica. A combinação adiciona demanda de câmaras à medida que as estruturas de dispositivos se tornam mais complexas. Também eleva a importância da integração de processos e do trabalho de qualificação de clientes para os fornecedores de equipamentos.
Por Tipo de Material:
Óxido de Alumínio Lidera Enquanto Nitretos Metálicos se ExpandemO óxido de alumínio detinha 37,9% da receita por tipo de material em 2026. É utilizado para passivação de células solares de silício e isolamento em transistores GaN, capacitores DRAM e MOSFETs de carboneto de silício. Os filmes dielétricos de alta constante dielétrica, liderados pelo óxido de háfnio, são importantes para capacitores de memória e dielétricos de porta lógica. Os filmes à base de silício e de óxido metálico atendem a aplicações especializadas, incluindo passivação de módulos de potência e revestimentos fotônicos. O mercado global de equipamentos de deposição de camada atômica (ALD) atende, portanto, tanto às estruturas de semicondutores de alto volume quanto aos requisitos especializados de filmes finos. A demanda por materiais segue as mudanças na arquitetura dos dispositivos, não apenas as mudanças na produção total de wafers.
Os filmes de nitreto metálico têm projeção de crescer a um CAGR de 9,1% até 2032. O nitreto de titânio é usado para eletrodos de capacitores DRAM, enquanto o nitreto de alumínio suporta a passivação de dispositivos GaN. Uma pesquisa da Universidade da Califórnia relatou ALD de nitreto de titânio conforme em estruturas de teste com razões de aspecto de 2.000:1. A Lam Research introduziu o ALTUS Halo para metalização de molibdênio em aplicações de NAND 3D, DRAM e gate-all-around. Pesquisadores da Lam também relataram trabalhos de ALD de molibdênio para metalização de wordline de memória flash. Esses materiais ilustram por que o mercado global de equipamentos de deposição de camada atômica (ALD) permanece vinculado ao movimento em direção a estruturas de memória mais altas e densas.
Por Indústria de Uso Final:
A Fabricação de Semicondutores Permanece Central enquanto a Fotovoltaica Ganha TerrenoA fabricação de semicondutores representou 46,7% da demanda de uso final em 2026. Ela utiliza ALD para dielétricos de porta, barreiras, espaçadores, revestimentos e metalização em lógica e memória. O mercado global de equipamentos de deposição de camada atômica (ALD) está, consequentemente, exposto tanto ao investimento em dispositivos avançados quanto ao momento da expansão da capacidade de memória. A transição de FinFET para estruturas gate-all-around adiciona mais etapas de processo por wafer. A fabricação de eletrônicos é o próximo grupo de aplicações importante, incluindo MEMS, capacitores e filmes ópticos para displays. A fabricação industrial e os ambientes de pesquisa suportam o desenvolvimento de processos e trabalhos de revestimento especializados. As aplicações aeroespaciais e de defesa utilizam revestimentos de precisão e podem exigir configurações especializadas de ferramentas.
A fotovoltaica tem projeção de crescer a um CAGR de 9,7% até 2032. Esta parte do tamanho do mercado global de equipamentos de deposição de camada atômica (ALD) é sustentada pela demanda por camadas de passivação e encapsulamento em células TOPCon, HJT e tândem de perovskita-silício. Um estudo da Joule relatou uma eficiência de conversão de energia certificada de 26,59% para uma célula de perovskita usando uma abordagem de interface ALD-SnOx. A Beneq relatou a qualificação de sua ferramenta de cluster Transform para a produção de dispositivos de potência GaN em silício de 8 polegadas em maio de 2025. Os dispositivos médicos são uma aplicação emergente para barreiras biocompatíveis ultrafinas em implantes e biossensores. Essas aplicações devem atender aos requisitos relevantes de fabricação e validação antes de uma adoção mais ampla.
Análise Geográfica
Mercado de Equipamentos de Deposição de Camada Atômica (ALD) na Ásia-Pacífico
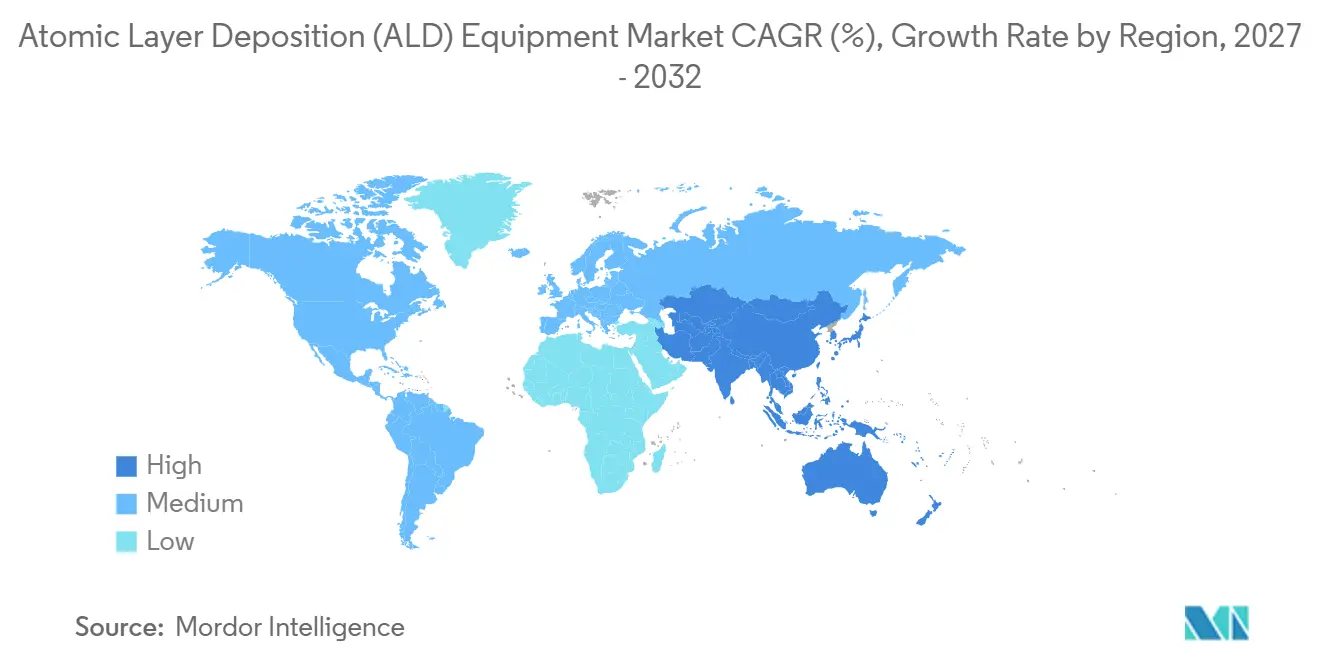
A Ásia-Pacífico detinha uma participação de receita de 53,4% em 2026 e tem previsão de crescer a um CAGR de 8,9% até 2032. Taiwan, Coreia do Sul, China e Japão representam coletivamente uma grande base de fabricação de fundição, memória e eletrônicos relacionados. A Samsung Electronics e a SK Hynix são compradores significativos de sistemas de deposição para a produção de DRAM e NAND 3D. Taiwan sustenta a demanda por meio do investimento da Taiwan Semiconductor Manufacturing Company em nós avançados. O Japão permanece relevante para aplicações de memória, lógica e equipamentos em lote. A concentração da produção avançada de semicondutores confere à região uma base de demanda duradoura por ferramentas de processo.
Mercado de Equipamentos de Deposição de Camada Atômica (ALD) na América do Norte e Europa
A América do Norte está sendo moldada pela construção de novas fábricas, incentivos fiscais e investimentos na cadeia de suprimentos de semicondutores. O programa CHIPS apoia a fabricação doméstica de semicondutores e investimentos relacionados. Os projetos da Intel Corporation em Ohio e Oregon também sustentam a demanda por equipamentos, enquanto a capacidade dos fornecedores é necessária para qualificação e serviço locais. A Europa detém importância estratégica por meio de investimentos em semicondutores e dispositivos de potência automotivos. O mercado global de equipamentos de deposição de camada atômica (ALD) tende a se beneficiar desses projetos regionais apoiados por políticas à medida que avançam da construção para a qualificação de equipamentos. As regulamentações químicas podem adicionar trabalho de qualificação para alternativas de precursores, particularmente onde opções de menor toxicidade ou sem haletos estão sendo consideradas.
Mercado de Equipamentos de Deposição de Camada Atômica (ALD) nas Américas e no Oriente Médio e África
A América do Sul, o Oriente Médio e a África respondem por uma pequena parcela dos gastos com equipamentos. A atividade nessas regiões está concentrada em centros de pesquisa, revestimentos especializados e projetos em estágio inicial. O Brasil e o México têm demanda industrial e de P&D limitada e enfrentam restrições de custo de importação e fornecimento local. Os Emirados Árabes Unidos e a Arábia Saudita são potenciais usuários de módulos fotovoltaicos de filme fino passivados por ALD em projetos de energia renovável. Essas regiões apresentam oportunidades de longo prazo em vez de receita significativa de equipamentos no curto prazo. Seu papel no mercado global de equipamentos de deposição de camada atômica (ALD) depende de se a fabricação local, as cadeias de suprimentos especializadas e os projetos com suporte técnico sustentado se desenvolverem ainda mais.
Cenário Competitivo
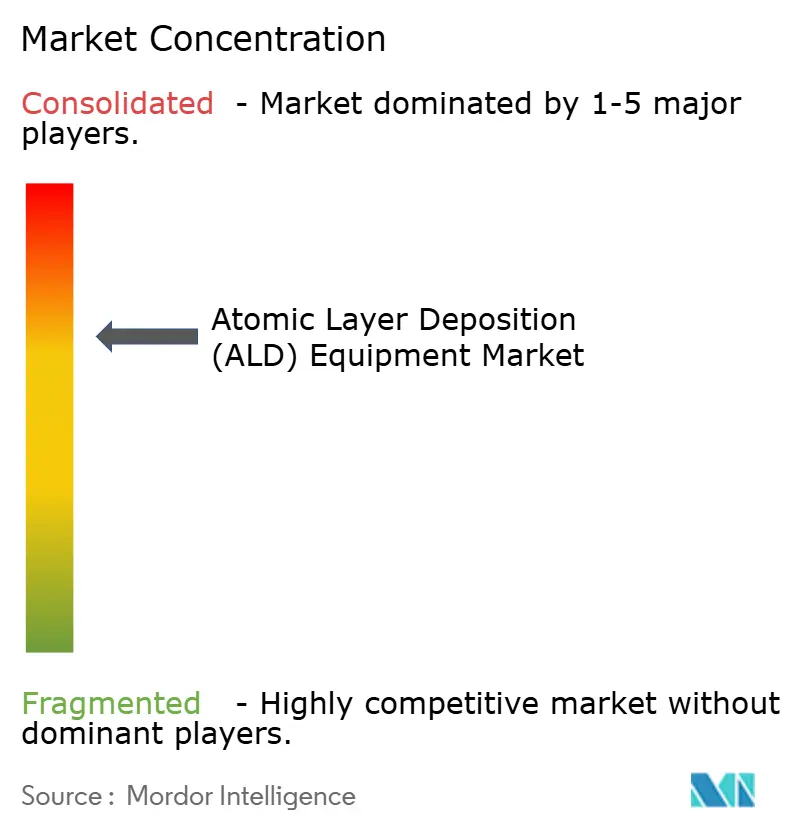
O mercado global de equipamentos de deposição de camada atômica (ALD) é moderadamente concentrado em aplicações de lógica e memória de ponta. A ASM International, a Tokyo Electron, a Applied Materials e a Lam Research detêm posições de qualificação importantes nos principais clientes de fundição e memória. A ASM International tem como meta mais de 55% de participação em ALD de lógica e fundição até 2030. Suas plataformas de wafer único e ofertas de serviços são projetadas para manter um papel ao longo da vida útil das ferramentas qualificadas. A Beneq, a Oxford Instruments, a Veeco, a Wonik IPS e a Jusung Engineering competem em aplicações como dispositivos de banda larga, semicondutores compostos, fotovoltaica e tecnologia quântica, criando um campo competitivo mais diversificado fora das maiores fábricas de lógica e memória.
Os principais fornecedores estão integrando mais etapas de processo em clusters de vácuo. O Endura Trillium da Applied Materials usa uma abordagem em cluster para a deposição de metal de pilha de porta. A Lam Research lançou o ALTUS Halo para metalização ALD de molibdênio, atendendo aos requisitos de estruturas NAND 3D mais altas e lógica avançada. A Beneq introduziu a plataforma Transmute em novembro de 2025 para produção de potência, RF e microLED. Esses desenvolvimentos indicam que desempenho, rendimento e flexibilidade química são fatores competitivos ao lado dos relacionamentos com a base instalada no mercado global de equipamentos ALD. Os fornecedores também requerem recursos de engenharia de campo para suportar trabalhos de qualificação estendidos, manutenção recorrente e mudanças de processo dos clientes.
A Veeco elevou sua orientação de receita para o exercício fiscal de 2026 para 780 milhões de USD a 810 milhões de USD após reportar receita do segundo trimestre de 193,5 milhões de USD. Isso reflete a demanda de clientes de memória, lógica de fundição e relacionados à litografia por ultravioleta extremo (EUV). O ALD espacial para células solares tândem e a deposição para dispositivos quânticos permanecem áreas sem um único fornecedor dominante. O mercado global de equipamentos ALD combina liderança concentrada na produção avançada de semicondutores com competição de nicho em aplicações emergentes. Essa estrutura confere aos fornecedores estabelecidos uma vantagem na qualificação de alto volume, ao mesmo tempo que deixa espaço para fornecedores especializados em aplicações em desenvolvimento.
Líderes da Indústria de Equipamentos de Deposição de Camada Atômica (ALD)
-
ASM International N.V.
-
Tokyo Electron Limited
-
Applied Materials, Inc.
-
Lam Research Corporation
-
Veeco Instruments Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Equipamentos de Deposição de Camada Atômica (ALD) Empresas cobertas neste relatório
- ASM International
- Tokyo Electron Limited
- Applied Materials, Inc.
- Lam Research Corporation
- Veeco Instruments Inc.
- Beneq Oy
- Picosun Oy
- Oxford Instruments plc
- Forge Nano Inc.
- CVD Equipment Corporation
- The Kurt J. Lesker Company
- Entegris, Inc.
- SENTECH Instruments GmbH
- Aixtron SE
- Nano-Master, Inc.
- Arradiance, LLC
- NCD Co., Ltd.
- Wonik IPS Co., Ltd.
- Jusung Engineering Co., Ltd.
- NAURA Technology Group Co., Ltd.
- ULVAC, Inc.
Desenvolvimentos industriais recentes em Mercado de Equipamentos de Deposição de Camada Atômica (ALD)
- Setembro de 2026: A Kokusai Electric, em colaboração com a Universidade Nacional de Yokohama e com o apoio do financiamento A-STEP da Agência Japonesa de Ciência e Tecnologia (JST), anunciou pesquisa demonstrando que filmes ALD de Al₂O₃ permitem a ligação direta autoativada em wafers de 300 mm sem pré-tratamento por plasma. Esse desenvolvimento elimina uma etapa chave do processo na embalagem de chiplets e na integração heterogênea 3D, potencialmente simplificando os fluxos de trabalho de fabricação avançada de semicondutores.
- Agosto de 2026: A Veeco Instruments reportou receita de 193,5 milhões de USD, alta de 22% sequencialmente, com a receita de semicondutores aumentando 20% em relação ao trimestre anterior. A empresa elevou sua orientação de receita para o ano completo de 2026 para 780 milhões de USD a 810 milhões de USD, citando forte demanda de aplicações de memória, lógica de fundição, embalagem avançada e relacionadas à litografia por ultravioleta extremo (EUV) que dependem cada vez mais de tecnologias de deposição, incluindo ALD.
- Novembro de 2025: A Beneq introduziu a plataforma Transmute, um sistema ALD de fabricação de alto volume projetado para semicondutores de potência de banda larga, dispositivos RF e produção de microLED. O sistema integra pré-tratamento por plasma, ALD aprimorado por plasma (PEALD) e capacidades de ALD térmico em lote em uma única plataforma de produção, visando ambientes de fabricação industrial de alto rendimento.
- Fevereiro de 2025: A Lam Research apresentou o ALTUS Halo, um sistema ALD projetado para metalização de molibdênio em aplicações avançadas de semicondutores. A plataforma atende aos requisitos em wordlines de NAND 3D, DRAM e estruturas de transistores gate-all-around (GAA), onde o molibdênio está substituindo cada vez mais os processos tradicionais à base de tungstênio.
Escopo do Relatório Global do Mercado de Equipamentos de Deposição de Camada Atômica (ALD)
Os equipamentos de Deposição de Camada Atômica (ALD) referem-se a maquinários especializados de fabricação de semicondutores usados para depositar camadas de material ultrafinas e altamente uniformes em substratos com precisão em escala atômica. O equipamento opera por meio de um processo gasoso sequencial e autolimitante, introduzindo precursores químicos um de cada vez para reagir com a superfície sequencialmente. Esse processo cíclico garante controle preciso da espessura do filme e revestimento conforme, mesmo sobre microestruturas 3D complexas de alta razão de aspecto. Como resultado, os sistemas ALD são amplamente utilizados na fabricação de microeletrônicos avançados, chips lógicos, dispositivos de memória e aplicações de nanotecnologia.
O Mercado Global de Equipamentos de Deposição de Camada Atômica (ALD) é segmentado por tipo de equipamento em equipamentos ALD de wafer único, equipamentos ALD em lote, equipamentos ALD espaciais, equipamentos ALD rolo a rolo, equipamentos ALD modulares e outros equipamentos ALD. Por tecnologia, o mercado é segmentado em ALD térmico, ALD aprimorado por plasma (PEALD), ALD espacial, ALD de plasma remoto, ALD assistido por radicais e outras tecnologias ALD. Por tipo de material, o mercado é segmentado em óxido de alumínio (Al2O3), ALD de metal, filmes dielétricos de alta constante dielétrica, filmes de nitreto metálico, filmes de óxido metálico, filmes à base de silício e outros materiais. Por indústria de uso final, o mercado é segmentado em fabricação de semicondutores, fabricação de eletrônicos, energia e potência, fotovoltaica, automotivo, aeroespacial e defesa, saúde e medicina, pesquisa e desenvolvimento, fabricação industrial e outras indústrias. O relatório também abrange o tamanho do mercado e as previsões para o mercado global de equipamentos ALD em 26 países nas principais regiões. Para cada segmento, o dimensionamento e as previsões do mercado são fornecidos com base no valor (USD).
Visão geral da segmentação
| Equipamentos ALD de Wafer Único |
| Equipamentos ALD em Lote |
| Equipamentos ALD Espaciais |
| Equipamentos ALD Rolo a Rolo |
| Equipamentos ALD Modulares |
| Outros Equipamentos ALD |
| ALD Térmico |
| ALD Aprimorado por Plasma (PEALD) |
| ALD Espacial |
| ALD de Plasma Remoto |
| ALD Assistido por Radicais |
| Outras Tecnologias ALD |
| Óxido de Alumínio (Al₂O₃) |
| ALD de Metal |
| Filmes Dielétricos de Alta Constante Dielétrica |
| Filmes de Nitreto Metálico |
| Filmes de Óxido Metálico |
| Filmes à Base de Silício |
| Outros Materiais |
| Fabricação de Semicondutores |
| Fabricação de Eletrônicos |
| Energia e Potência |
| Fotovoltaica |
| Automotivo |
| Aeroespacial e Defesa |
| Saúde e Medicina |
| Pesquisa e Desenvolvimento |
| Fabricação Industrial |
| Outras Indústrias |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Espanha | |
| Reino Unido | |
| Polônia | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Equipamento | Equipamentos ALD de Wafer Único | |
| Equipamentos ALD em Lote | ||
| Equipamentos ALD Espaciais | ||
| Equipamentos ALD Rolo a Rolo | ||
| Equipamentos ALD Modulares | ||
| Outros Equipamentos ALD | ||
| Por Tecnologia | ALD Térmico | |
| ALD Aprimorado por Plasma (PEALD) | ||
| ALD Espacial | ||
| ALD de Plasma Remoto | ||
| ALD Assistido por Radicais | ||
| Outras Tecnologias ALD | ||
| Por Tipo de Material | Óxido de Alumínio (Al₂O₃) | |
| ALD de Metal | ||
| Filmes Dielétricos de Alta Constante Dielétrica | ||
| Filmes de Nitreto Metálico | ||
| Filmes de Óxido Metálico | ||
| Filmes à Base de Silício | ||
| Outros Materiais | ||
| Por Indústria de Uso Final | Fabricação de Semicondutores | |
| Fabricação de Eletrônicos | ||
| Energia e Potência | ||
| Fotovoltaica | ||
| Automotivo | ||
| Aeroespacial e Defesa | ||
| Saúde e Medicina | ||
| Pesquisa e Desenvolvimento | ||
| Fabricação Industrial | ||
| Outras Indústrias | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Espanha | ||
| Reino Unido | ||
| Polônia | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda por equipamentos de deposição de camada atômica?
A demanda é sustentada pela produção avançada de lógica e memória, onde estruturas de dispositivos mais rígidas requerem filmes finos altamente controlados.
Qual é o tamanho do mercado global de equipamentos de deposição de camada atômica em 2027?
O mercado é estimado em 6,52 bilhões de USD em 2027 e tem previsão de atingir 9,77 bilhões de USD até 2032, a um CAGR de 8,42%.
Qual arquitetura de equipamento lidera a demanda por deposição de camada atômica?
Os equipamentos de wafer único detinham uma participação de 48,3% em 2026, pois a produção avançada de lógica e fundição requer forte controle de partículas.
Por que a deposição de camada atômica aprimorada por plasma é importante para a fabricação de semicondutores?
A deposição de camada atômica aprimorada por plasma representou 55,6% da receita de tecnologia em 2026, pois suporta estruturas de dispositivos tridimensionais sensíveis à temperatura.
Qual aplicação de uso final está crescendo mais rapidamente para ferramentas de deposição de camada atômica?
A fotovoltaica tem projeção de crescer a um CAGR de 9,7% até 2032, à medida que arquiteturas solares avançadas adotam camadas de passivação e encapsulamento de deposição de camada atômica.
Qual região lidera a demanda por equipamentos?
A Ásia-Pacífico detinha uma participação de 53,4% em 2026 e tem projeção de crescer a um CAGR de 8,9% até 2032.