
Marktgrße und Marktanteil für Atomlagenabscheidung (ALD) Anlagen
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
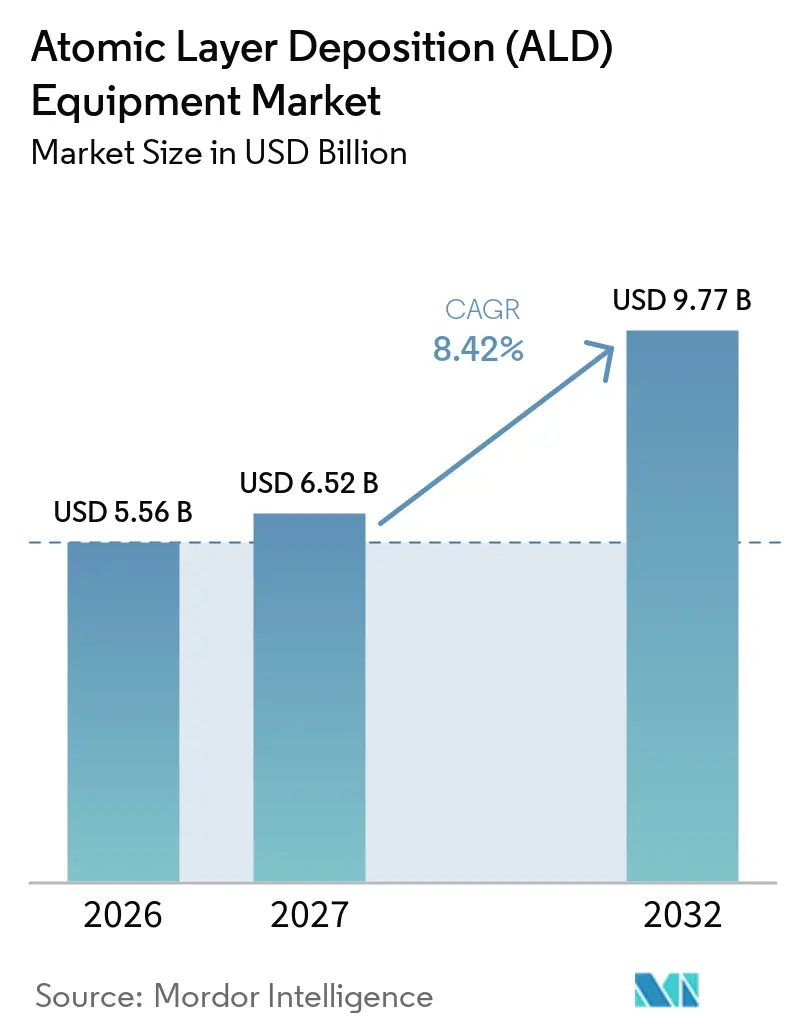
| Marktgröße (2027) | 6.52 Milliarden US-Dollar |
| Marktgröße (2032) | 9.77 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.42 % |
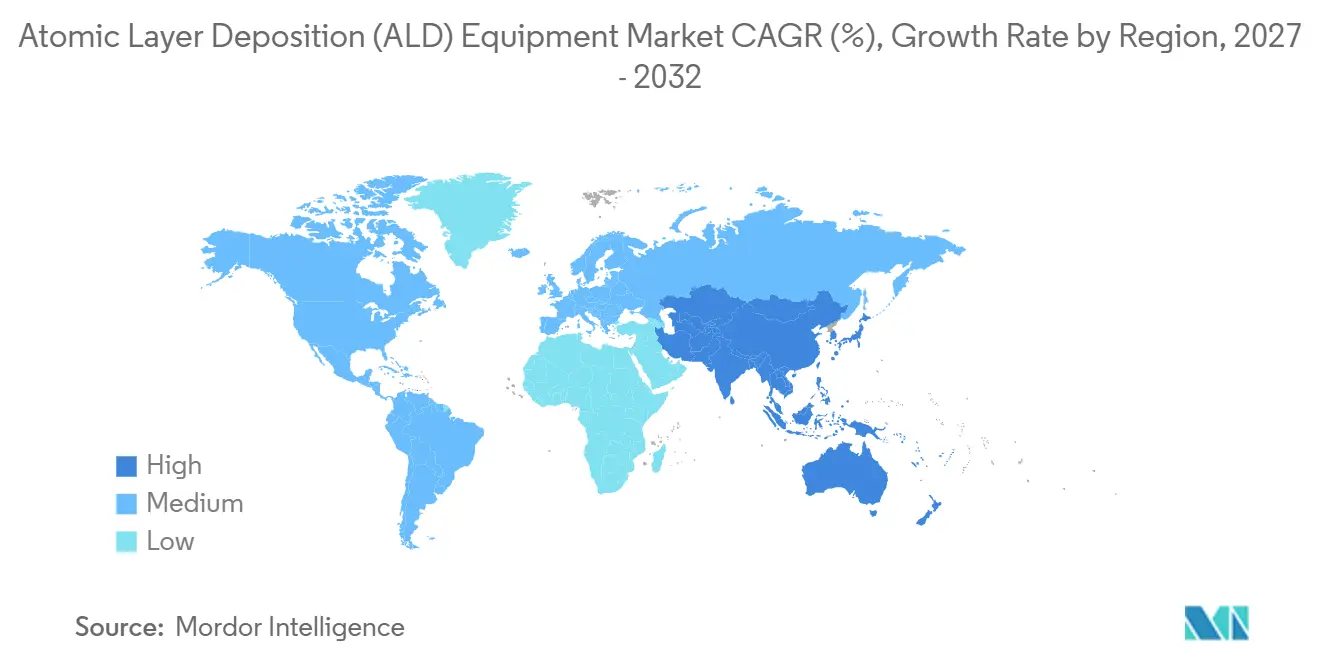
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
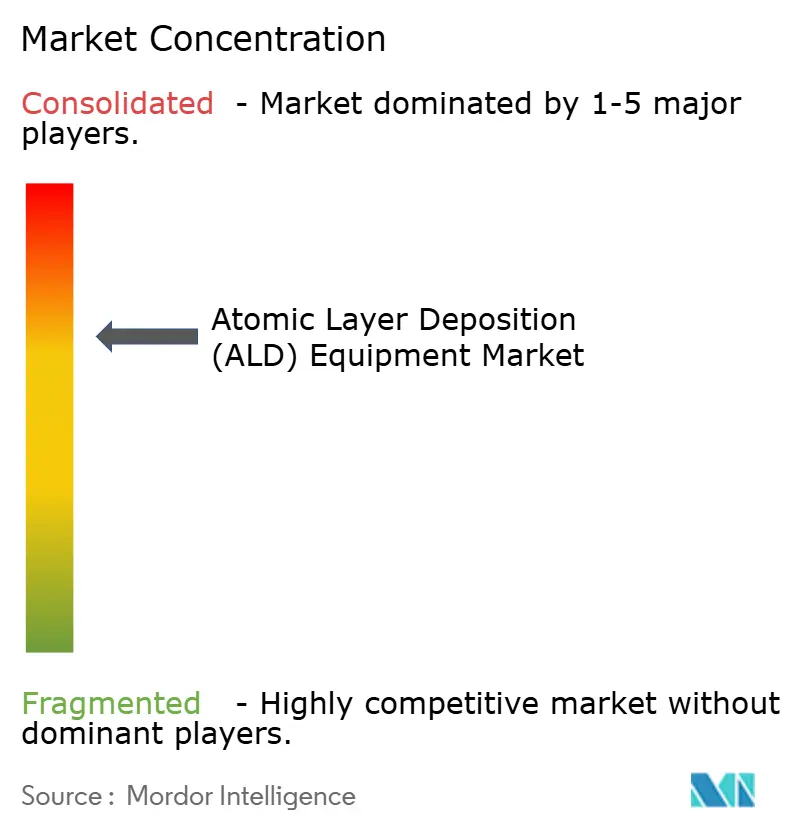
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Atomlagenabscheidung (ALD) Anlagen von Mordor Intelligence
Die globale Marktgröße für Atomlagenabscheidung (ALD) Anlagen wird voraussichtlich von 5,56 Milliarden USD im Jahr 2026 und 6,52 Milliarden USD im Jahr 2027 auf 9,77 Milliarden USD bis 2032 wachsen, bei einer CAGR von 8,42 % zwischen 2027 und 2032. Der Markt profitiert von der wachsenden Anzahl an Abscheidungsschritten, die bei der Herstellung fortgeschrittener Logik- und Speicherchips erforderlich sind. Die Kontrolle auf atomarer Ebene gewinnt zunehmend an Bedeutung, da Chipdesigns zu kleineren Strukturen und komplexeren Architekturen übergehen. Neue Fab-Projekte in Nordamerika, Europa und Japan schaffen Nachfrage außerhalb der etablierten asiatischen Fertigungsbasis. Zulieferer reagieren mit integrierten Plattformen, spezialisierten Chemikalien und Servicekapazitäten, die die Qualifizierungsarbeiten der Kunden unterstützen. Engpässe bei spezialisierten Komponenten und Chemikalien verlängern weiterhin die Lieferzeiten und erhöhen die Projektkosten.
Wichtigste Erkenntnisse des Berichts
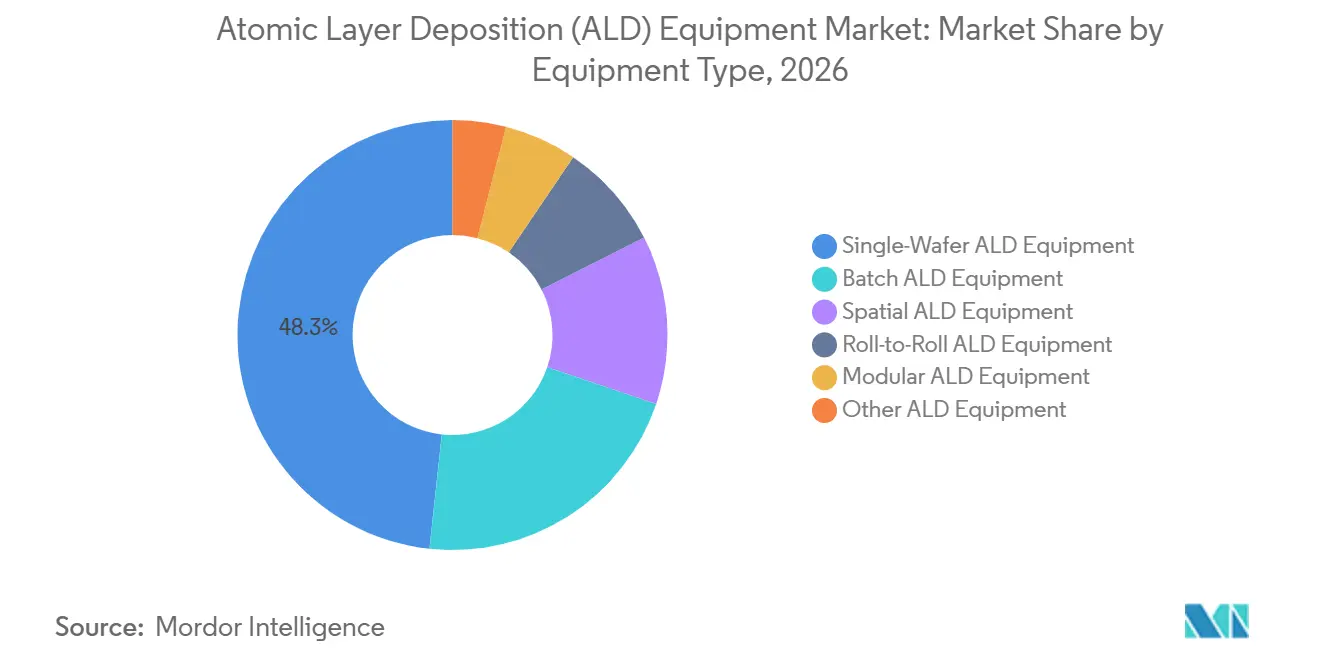
- Nach Anlagentyp hielten Einzelwafer-Systeme im Jahr 2026 einen Marktanteil von 48,3 % am globalen Markt für ALD-Anlagen, während räumliche ALD-Anlagen bis 2032 voraussichtlich mit einer CAGR von 8,7 % wachsen werden.
- Nach Technologie hielt die plasmaunterstützte Atomlagenabscheidung (PEALD) im Jahr 2026 einen Umsatzanteil von 55,6 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,8 % wachsen.
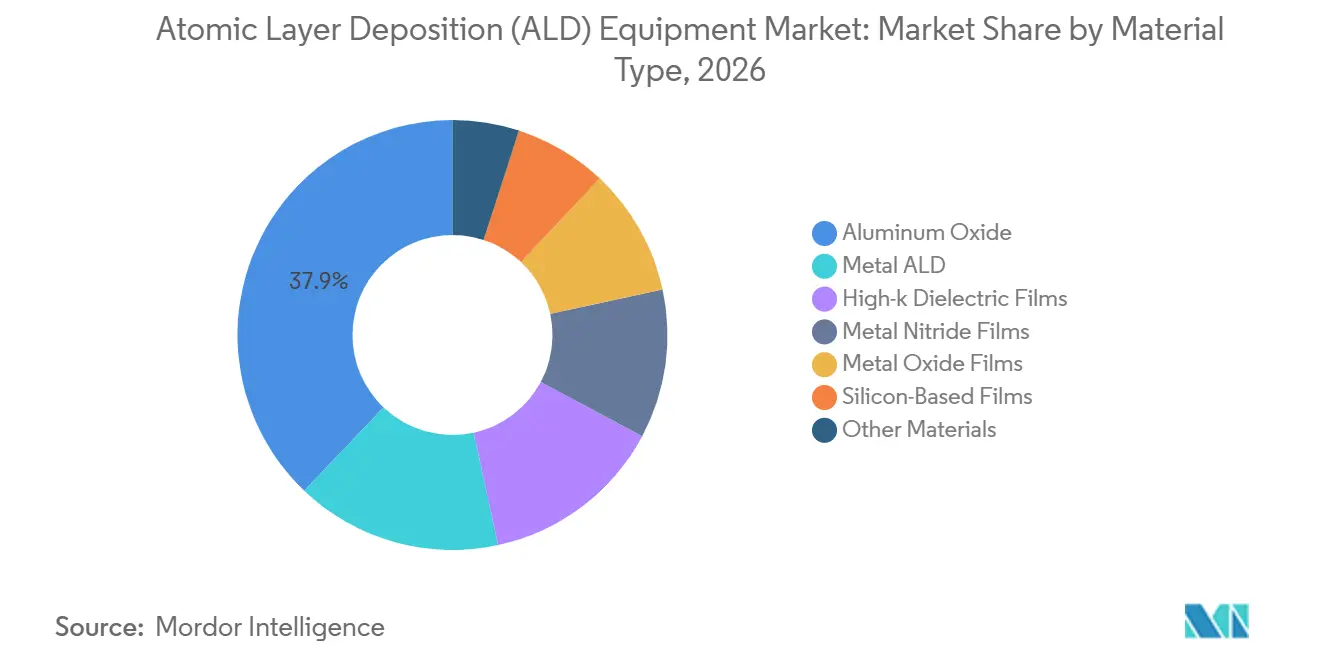
- Nach Materialtyp hielt Aluminiumoxid (Al2O3) im Jahr 2026 einen Umsatzanteil von 37,9 %, während Metallnitridschichten bis 2032 voraussichtlich mit einer CAGR von 9,1 % wachsen werden.
- Nach Endverbrauchsbranche hielt die Halbleiterfertigung im Jahr 2026 einen Umsatzanteil von 46,7 %, während die Photovoltaik bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen wird.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Umsatzanteil von 53,4 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Skalierung von Logik- und Speicherchips auf fortgeschrittenen Knoten | +2.0% | Global, angeführt von Asien-Pazifik, mit wachsender nordamerikanischer Nachfrage | Langfristig (≥ 4 Jahre) |
| 3D-NAND- und DRAM-Abscheidung mit hohem Seitenverhältnis | +1.5% | Asien-Pazifik als Kern, mit Ausstrahlungseffekten auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Einführung von GAA, High-k-Metallgate und selektiver Abscheidung | +1.3% | Global, insbesondere Taiwan, Südkorea und die Vereinigten Staaten | Langfristig (≥ 4 Jahre) |
| Fortgeschrittene Gehäusung und heterogene Integration | +1.0% | Global, insbesondere Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Leistungselektronik mit großem Bandabstand und Elektrifizierung der Automobilindustrie | +0.6% | Europa, Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Fab-Lokalisierung und staatliche Halbleiteranreize | +0.8% | Nordamerika, Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Skalierung von Logik- und Speicherchips auf fortgeschrittenen Knoten
Fortgeschrittene Logik bei 2 nm und 3 nm erfordert mehr Abscheidungsschritte als frühere FinFET-Generationen. Die Toleranzen für die Schichtdicke haben sich auf einstellige Ångström-Werte verengt, was eine wiederholbare Schichtkontrolle zunehmend wichtig macht. ASM International meldete eine beschleunigte Nachfrage im Bereich der führenden Technologieknoten, insbesondere beim 2-nm-Knoten, und erwartete, dass der Umsatz im zweiten Halbjahr 2026 den des ersten Halbjahres bei konstanten Wechselkursen um mehr als 20 % übersteigen würde.[1] Das Unternehmen erwartete außerdem erste Kundeninvestitionen in 1,4-nm-Pilotlinien in der zweiten Hälfte des Jahres 2026. Jeder Übergang kann Gate-, Barriere- und rückseitige Stromversorgungsschichten hinzufügen, anstatt bestehende Abscheidungsschritte zu ersetzen. Dies erzeugt eine Nachfrage, die sowohl von der Prozessintensität pro Wafer als auch von den Wafer-Startvolumina abhängt.
Einführung von GAA, High-k-Metallgate und selektiver Abscheidung
Gate-all-around-Strukturen verwenden abgeschiedene dielektrische Schichten und Arbeitsmetallschichten um Silizium-Nanosheets. Die plasmaunterstützte Abscheidung kann bei niedrigeren Temperaturen betrieben werden, was empfindliche Bauelementstrukturen schützt. Diese Anforderung unterstützt den globalen Markt für Atomlagenabscheidung (ALD) Anlagen, wo die Prozessfenster an der Spitze der Technologie eng sind. Applied Materials, Inc. stellte seine Endura-Trillium-Plattform vor, um mehrere Metallabscheidungsschritte in einem Vakuumcluster für die Logik der Ångström-Ära zu integrieren.[2] Die Anordnung unterstützt die Schwellenwertspannungsabstimmung ohne Vakuumunterbrechungen zwischen den Stufen. Applied Materials, Inc. präsentierte außerdem einen plasmabasierten Siliziumnitridprozess für dichte Schichten in dreidimensionalen Strukturen. Die flächenselektive Abscheidung ist nach wie vor schwierig zu qualifizieren, da Hersteller eine zuverlässige Messung der Selektivität bei sehr kleinen Abmessungen benötigen.
Fortgeschrittene Gehäusung und heterogene Integration
Der globale Markt für Atomlagenabscheidung (ALD) Anlagen erweitert seine Anwendungsbasis in der fortgeschrittenen Gehäusung. Die Chiplet-Montage erfordert saubere, gleichmäßige Grenzflächen für die Feinraster-Verbindung. Eine IEEE-Studie berichtete über hohlraumfreie Verbindungen zwischen III-V- und Siliziumsubstraten unter Verwendung von ALD-abgeschiedenem Aluminiumoxid (Al2O3) bei Temperaturen unter 250 °C, mit einer Verbindungsenergie von nahezu 1,9 J/m² und einer Scherfestigkeit von über 25 MPa. Im September 2026 berichteten Kokusai Electric Corporation und die Yokohama National University, dass Aluminiumoxid (Al2O3)-Schichten eine direkte Verbindung auf 300-mm-Wafern ohne Plasmavorbehandlung ermöglichten. Kapazitätserweiterungen für die Front-End-Fertigung und Gehäusung können daher separate Anlagenbestellungen unterstützen.
Fab-Lokalisierung und staatliche Halbleiteranreize
Staatliche Unterstützung erweitert die Standorte, an denen neue Fab-Nachfrage für den globalen Markt für Atomlagenabscheidung (ALD) Anlagen entstehen kann. Das US-CHIPS-Programm bietet Anreize für die inländische Halbleiterfertigung und damit verbundene Investitionen in die Lieferkette. Die CHIPS-Investitionssteuergutschrift gilt für förderfähige Halbleiterfertigungsanlagen, wobei Projekte gemäß der zitierten gesetzlichen Bestimmung bis zum 31. Dezember 2026 mit dem Bau beginnen müssen. Dieses politische Umfeld kann Kapitalentscheidungen an geförderten Halbleiterstandorten beschleunigen. Mehrere Bauprogramme können Druck auf die Ingenieurteams der Zulieferer ausüben, die Anlagen an mehreren neuen Standorten qualifizieren müssen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Investitionskosten und Gesamtbetriebskosten | -1.5% | Global, mit stärkerem Druck in Schwellenmärkten und Fabs für ausgereifte Knoten | Langfristig (≥ 4 Jahre) |
| Durchsatzlücke gegenüber CVD und PVD | -1.0% | Global, insbesondere bei Anwendungen mit ausgereiften Knoten und hohem Volumen | Mittelfristig (2–4 Jahre) |
| Vorläuferknappheit und Wirtschaftlichkeit der Chemikaliennutzung | -0.7% | Global, insbesondere für Hafnium, Molybdän und spezielle Organometallverbindungen | Mittelfristig (2–4 Jahre) |
| Qualifizierungs- und Metrologie-Engpässe bei der flächenselektiven Abscheidung | -0.4% | Global, hauptsächlich bei Logikknoten der Ångström-Ära | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Investitionskosten und Gesamtbetriebskosten
Einzelwafer-ALD-Kammern kosten mehr als vergleichbare CVD-Module. Der Kostenunterschied umfasst auch den Vorläuferverbrauch, Wartungsverträge und die Auswirkungen von Anlagenausfallzeiten. Der Kostendruck ist im ALD-Anlagenmarkt am stärksten, wo Anwendungen mit ausgereiften Knoten keine hochkonformen Schichten erfordern. Kostenvergleiche hängen auch von der Ausbeute, der erforderlichen Schichtqualität, der Servicereaktionsfähigkeit und der Anzahl der Prozessschritte ab, die ein Kunde konsolidieren kann. Kleinere Hersteller können Käufe verzögern, wenn ein kostengünstigerer CVD-Prozess die Geräteanforderungen erfüllen kann. Einschränkungen bei spezialisierten Subsystemen können die verfügbare Zuliefererbasis einengen und das Beschaffungsrisiko erhöhen. Anlagenhersteller mit breiten Serviceorganisationen sind möglicherweise besser positioniert, um Kunden während langer Qualifizierungsprogramme zu unterstützen.
Durchsatzlücke gegenüber CVD und PVD
ALD verwendet sequenzielle Vorläufer- und Spülstufen, während CVD und PVD Material kontinuierlich abscheiden. Dies macht ALD weniger attraktiv, wenn der Durchsatz wichtiger ist als eine präzise Dickenkontrolle. Eine wissenschaftliche Arbeit beschrieb ALD als in der Lage, pinhole-freie Schichten in Strukturen mit hohem Seitenverhältnis zu erzeugen, wies jedoch auf langsamere Abscheidungsraten als bei atmosphärischem CVD hin. Räumliche Konfigurationen können den Durchsatz verbessern, indem Reaktionszonen im Raum statt in der Zeit getrennt werden. Beneq Transform vermarktet räumliche ALD-Anlagen für Hochdurchsatz-Photovoltaik- und Rolle-zu-Rolle-Beschichtungsanwendungen.[3] Tiefe und enge Strukturen bevorzugen weiterhin die Konformität, die ALD-Ansätze bieten, obwohl der ALD-Anlagenmarkt bei einigen Hochvolumenanwendungen eine Durchsatzbeschränkung aufweist.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Anlagentyp:
Einzelwafer-Systeme unterstützen die Produktion auf fortgeschrittenen KnotenEinzelwafer-Anlagen hielten im Jahr 2026 einen Marktanteil von 48,3 % am globalen Markt für Atomlagenabscheidung (ALD) Anlagen. Foundry- und Logikkunden nutzen die Wafer-für-Wafer-Verarbeitung, bei der Partikelkontrolle und Wiederholbarkeit entscheidend sind. ASM beschrieb fortgeschrittene Logik und Foundry als zentrale Nachfragequelle für sein Portfolio. Das Unternehmen strebt bis 2030 einen Marktanteil von mehr als 55 % bei Logik- und Foundry-ALD an. Batch-Systeme bedienen Speicher- und Verbindungshalbleiteranwendungen, bei denen der Durchsatz stärker gewichtet wird. Rolle-zu-Rolle-Systeme unterstützen flexible Elektronik und Photovoltaikbeschichtungen.
Räumliche ALD-Anlagen werden bis 2032 voraussichtlich mit einer CAGR von 8,7 % wachsen. Dieser Teil der globalen Marktgröße für Atomlagenabscheidung (ALD) Anlagen profitiert von Anwendungen, die eine schnellere Beschichtung über größere Flächen benötigen. Eine Studie der Royal Society of Chemistry untersuchte die skalierbare Nickeloxidabscheidung für invertierte Perowskitzellen mittels ALD.[4] Fraunhofer berichtete über eine hybride räumliche ALD- und PVD-Plattform für Elektronenkontaktschichten in Perowskit-Silizium-Tandemzellen. Modulare Anlagen gewinnen auch in Gehäuseprozessen an Bedeutung, die mehrere Schichtchemikalien auf einer gemeinsamen Plattform erfordern. Diese Architekturen erweitern die Anlagennachfrage auf Anwendungen, bei denen konventionelle Einzelwafer-Systeme nicht die bevorzugte Kostenoption sind.

Nach Technologie:
PEALD bedient temperatursensitive und dreidimensionale StrukturenPEALD hielt im Jahr 2026 einen Technologieumsatzanteil von 55,6 %. Seine Position spiegelt die Nachfrage aus der Gate-all-around- und gestapelten Speicherproduktion wider, wo Wärmegrenzen streng kontrolliert werden. Der globale Markt für Atomlagenabscheidung (ALD) Anlagen ist auf Technologien angewiesen, die gleichmäßige Schichten bilden können, ohne empfindliche Schichten zu beeinträchtigen. Applied Materials stellte 2025 die Centris-Spectral-Siliziumnitrid-ALD-Plattform für dichte Schichten in dreidimensionalen Strukturen vor. Ihr Vier-Reaktor-Design soll die Gleichmäßigkeit in Strukturen mit Seitenverhältnissen von 6:1 und darüber verbessern. Thermische ALD bleibt nützlich für Aluminiumoxid- und Hafniumoxidschichten, wenn plasmabedingte Grenzflächenschäden vermieden werden müssen. Solarpassivierung, optische Beschichtungen und ausgewählte Speicherdielektrika bleiben wichtige Anwendungen.
Fernplasma- und radikalunterstützte Ansätze erhalten Interesse, wo niedrigere Ionenenergie benötigt wird. Sie können die Verarbeitung flexibler Substrate und die Abscheidung auf zweidimensionalen Materialien unterstützen. Räumliche ALD entwickelt sich ebenfalls als eigenständige Option für Hochdurchsatzanwendungen. Der globale Markt für Atomlagenabscheidung (ALD) Anlagen kann daher mehrere Ansätze innerhalb derselben Fab umfassen, wobei jeder auf einen bestimmten Prozessschritt abgestimmt ist. Die Mischung erhöht die Kammernachfrage, da Bauelementstrukturen komplexer werden. Sie erhöht auch die Bedeutung der Prozessintegration und der Qualifizierungsarbeit der Kunden für Anlagenlieferanten.
Nach Materialtyp:
Aluminiumoxid führt, während Metallnitride expandierenAluminiumoxid hielt im Jahr 2026 einen Materialtyp-Umsatzanteil von 37,9 %. Es wird für die Passivierung von Silizium-Solarzellen und die Isolierung in GaN-Transistoren, DRAM-Kondensatoren und Siliziumkarbid-MOSFETs verwendet. High-k-Dielektrikumsschichten, angeführt von Hafniumoxid, sind wichtig für Speicherkondensatoren und Logikgate-Dielektrika. Siliziumbasierte und Metalloxidschichten dienen Spezialanwendungen, einschließlich der Passivierung von Leistungsmodulen und photonischen Beschichtungen. Der globale Markt für Atomlagenabscheidung (ALD) Anlagen bedient daher sowohl hochvolumige Halbleiterstrukturen als auch spezialisierte Dünnschichtanforderungen. Die Materialnachfrage folgt Änderungen in der Bauelementarchitektur, nicht nur Änderungen in der gesamten Waferproduktion.
Metallnitridschichten werden bis 2032 voraussichtlich mit einer CAGR von 9,1 % wachsen. Titannitrid wird für DRAM-Kondensatorelektroden verwendet, während Aluminiumnitrid die GaN-Bauelementpassivierung unterstützt. Forschungen der University of California berichteten über konforme Titannitrid-ALD in Teststrukturen mit Seitenverhältnissen von 2.000:1. Lam Research stellte ALTUS Halo für die Molybdänmetallisierung in 3D-NAND-, DRAM- und Gate-all-around-Anwendungen vor. Lam-Forscher berichteten auch über ALD-Molybdänarbeiten für die Flash-Speicher-Wortleitungsmetallisierung. Diese Materialien veranschaulichen, warum der globale Markt für Atomlagenabscheidung (ALD) Anlagen weiterhin mit dem Übergang zu höheren und dichteren Speicherstrukturen verbunden ist.
Nach Endverbrauchsbranche:
Halbleiterfertigung bleibt zentral, während Photovoltaik an Bedeutung gewinntDie Halbleiterfertigung machte im Jahr 2026 46,7 % der Endverbrauchsnachfrage aus. Sie nutzt ALD für Gate-Dielektrika, Barrieren, Abstandshalter, Liner und Metallisierung in Logik- und Speicherchips. Der globale Markt für Atomlagenabscheidung (ALD) Anlagen ist daher sowohl Investitionen in fortgeschrittene Bauelemente als auch dem Timing der Speicherkapazitätserweiterung ausgesetzt. Der Übergang von FinFET zu Gate-all-around-Strukturen fügt mehr Prozessschritte pro Wafer hinzu. Die Elektronikhersteller sind die nächste wichtige Anwendungsgruppe, einschließlich MEMS, Kondensatoren und optischer Displayschichten. Industrielle Fertigung und Forschungseinrichtungen unterstützen die Prozessentwicklung und spezialisierte Beschichtungsarbeiten. Luft- und Raumfahrt- sowie Verteidigungsanwendungen nutzen Präzisionsbeschichtungen und können spezialisierte Anlagenkonfigurationen erfordern.
Die Photovoltaik wird bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen. Dieser Teil der globalen Marktgröße für Atomlagenabscheidung (ALD) Anlagen wird durch die Nachfrage nach Passivierungs- und Verkapselungsschichten in TOPCon-, HJT- und Perowskit-Silizium-Tandemzellen unterstützt. Eine Joule-Studie berichtete über einen zertifizierten Leistungsumwandlungswirkungsgrad von 26,59 % für eine Perowskitzelle unter Verwendung eines ALD-SnOx-Grenzflächenansatzes. Beneq berichtete im Mai 2025 über die Qualifizierung seines Transform-Cluster-Tools für die 8-Zoll-GaN-auf-Silizium-Leistungsbauelementeproduktion. Medizinprodukte sind eine aufkommende Anwendung für ultradünne biokompatible Barrieren auf Implantaten und Biosensoren. Diese Anwendungen müssen die relevanten Fertigungs- und Validierungsanforderungen erfüllen, bevor eine breitere Einführung erfolgt.
Geografische Analyse
Markt für Atomlagenabscheidung (ALD) Anlagen in Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Umsatzanteil von 53,4 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen. Taiwan, Südkorea, China und Japan repräsentieren gemeinsam eine große Basis an Foundry-, Speicher- und verwandter Elektronikfertigung. Samsung Electronics und SK Hynix sind bedeutende Käufer von Abscheidungssystemen für die DRAM- und 3D-NAND-Produktion. Taiwan unterstützt die Nachfrage durch die Investitionen von Taiwan Semiconductor Manufacturing Company in fortgeschrittene Knoten. Japan bleibt relevant für Speicher-, Logik- und Batch-Anlagen-Anwendungen. Die Konzentration der fortgeschrittenen Halbleiterproduktion verleiht der Region eine dauerhafte Nachfragebasis für Prozessanlagen.
Markt für Atomlagenabscheidung (ALD) Anlagen in Nordamerika und Europa
Nordamerika wird durch neue Fab-Bauprojekte, Steueranreize und Investitionen in die Halbleiterlieferkette geprägt. Der CHIPS-Rahmen unterstützt die inländische Halbleiterfertigung und damit verbundene Investitionen. Die Ohio- und Oregon-Projekte von Intel Corporation unterstützen ebenfalls die Anlagennachfrage, während Lieferantenkapazitäten für die lokale Qualifizierung und den Service benötigt werden. Europa hat strategische Bedeutung durch Investitionen in Halbleiter- und Automobil-Leistungsbauelemente. Der globale Markt für Atomlagenabscheidung (ALD) Anlagen kann von diesen politisch unterstützten regionalen Projekten profitieren, wenn diese vom Bau zur Anlagenqualifizierung übergehen. Chemikalienvorschriften können zusätzliche Qualifizierungsarbeiten für Vorläuferalternativen erfordern, insbesondere dort, wo Optionen mit geringerer Toxizität oder halogenfreie Optionen in Betracht gezogen werden.
Markt für Atomlagenabscheidung (ALD) Anlagen in Amerika und MEA
Südamerika, der Nahe Osten und Afrika machen einen kleinen Anteil der Anlagenausgaben aus. Die Aktivitäten in diesen Regionen konzentrieren sich auf Forschungszentren, Spezialbeschichtungen und Frühphasenprojekte. Brasilien und Mexiko haben eine begrenzte industrielle und F&E-Nachfrage und sind mit Import- und lokalen Versorgungsengpässen konfrontiert. Die Vereinigten Arabischen Emirate und Saudi-Arabien sind potenzielle Nutzer von ALD-passivierten Dünnschicht-Photovoltaikmodulen im Rahmen von Projekten für erneuerbare Energien. Diese Regionen bieten langfristige Chancen und keine nennenswerten kurzfristigen Anlagenerlöse. Ihre Rolle im globalen Markt für Atomlagenabscheidung (ALD) Anlagen hängt davon ab, ob sich lokale Fertigung, spezialisierte Lieferketten und Projekte mit dauerhafter technischer Unterstützung weiterentwickeln.
Wettbewerbslandschaft
Der globale Markt für Atomlagenabscheidung (ALD) Anlagen ist bei führenden Logik- und Speicheranwendungen mäßig konzentriert. ASM International, Tokyo Electron Limited, Applied Materials, Inc. und Lam Research Corporation halten wichtige Qualifizierungspositionen bei großen Foundry- und Speicherkunden. ASM International strebt bis 2030 einen Marktanteil von mehr als 55 % bei Logik- und Foundry-ALD an. Seine Einzelwafer-Plattformen und Serviceangebote sind darauf ausgelegt, eine Rolle über die Betriebslebensdauer qualifizierter Anlagen hinaus zu behalten. Beneq Oy, Oxford Instruments plc, Veeco Instruments Inc., Wonik IPS Co., Ltd. und Jusung Engineering Co., Ltd. konkurrieren in Anwendungen wie Bauelementen mit großem Bandabstand, Verbindungshalbleitern, Photovoltaik und Quantentechnologie und schaffen ein vielfältigeres Wettbewerbsfeld außerhalb der größten Logik- und Speicher-Fabs.
Führende Lieferanten integrieren mehr Prozessschritte in Vakuumcluster. Applied Materials' Endura Trillium verwendet einen geclusterten Ansatz für die Gate-Stack-Metallabscheidung. Lam Research Corporation brachte ALTUS Halo für die Molybdän-ALD-Metallisierung auf den Markt und adressiert damit die Anforderungen höherer 3D-NAND-Strukturen und fortgeschrittener Logik. Beneq Oy stellte im November 2025 die Transmute-Plattform für die Leistungs-, HF- und MicroLED-Produktion vor. Diese Entwicklungen zeigen, dass Leistung, Durchsatz und Chemikalienflexibilität neben den Beziehungen zur installierten Basis Wettbewerbsfaktoren im globalen ALD-Anlagenmarkt sind. Lieferanten benötigen auch Außendienstressourcen, um umfangreiche Qualifizierungsarbeiten, wiederkehrende Wartung und Kundenprozessänderungen zu unterstützen.
Veeco Instruments Inc. erhöhte seine Umsatzprognose für das Geschäftsjahr 2026 auf 780 Millionen USD bis 810 Millionen USD, nachdem das Unternehmen einen Umsatz von 193,5 Millionen USD im zweiten Quartal gemeldet hatte. Dies spiegelt die Nachfrage von Speicher-, Foundry-Logik- und EUV-bezogenen Kunden wider. Räumliche ALD für Tandem-Solarzellen und Abscheidung für Quantenbauelemente bleiben Bereiche ohne einen einzigen dominanten Lieferanten. Der globale ALD-Anlagenmarkt kombiniert konzentrierte Führerschaft in der fortgeschrittenen Halbleiterproduktion mit Nischenwettbewerb in aufkommenden Anwendungen. Diese Struktur gibt etablierten Lieferanten einen Vorteil bei der Hochvolumenqualifizierung, während Raum für spezialisierte Anbieter in sich entwickelnden Anwendungen bleibt.
Marktführer im Bereich Atomlagenabscheidung (ALD) Anlagen
-
ASM International N.V.
-
Tokyo Electron Limited
-
Applied Materials, Inc.
-
Lam Research Corporation
-
Veeco Instruments Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Atomlagenabscheidung (ALD) Anlagen Unternehmen in diesem Bericht
- ASM International
- Tokyo Electron Limited
- Applied Materials, Inc.
- Lam Research Corporation
- Veeco Instruments Inc.
- Beneq Oy
- Picosun Oy
- Oxford Instruments plc
- Forge Nano Inc.
- CVD Equipment Corporation
- The Kurt J. Lesker Company
- Entegris, Inc.
- SENTECH Instruments GmbH
- Aixtron SE
- Nano-Master, Inc.
- Arradiance, LLC
- NCD Co., Ltd.
- Wonik IPS Co., Ltd.
- Jusung Engineering Co., Ltd.
- NAURA Technology Group Co., Ltd.
- ULVAC, Inc.
Neueste Industrielle Entwicklungen in Markt für Atomlagenabscheidung (ALD) Anlagen
- September 2026: Kokusai Electric Corporation gab in Zusammenarbeit mit der Yokohama National University und mit Unterstützung der Japan Science and Technology Agency (JST) A-STEP-Förderung Forschungsergebnisse bekannt, die zeigen, dass ALD-Al₂O₃-Schichten eine selbstaktivierte Direktverbindung auf 300-mm-Wafern ohne Plasmavorbehandlung ermöglichen. Diese Entwicklung beseitigt einen wichtigen Prozessschritt bei der Chiplet-Gehäusung und der dreidimensionalen heterogenen Integration und vereinfacht potenziell die Arbeitsabläufe in der fortgeschrittenen Halbleiterfertigung.
- August 2026: Veeco Instruments Inc. meldete einen Umsatz von 193,5 Millionen USD, ein sequenzielles Plus von 22 %, wobei der Halbleiterumsatz im Quartalsvergleich um 20 % stieg. Das Unternehmen erhöhte seine Umsatzprognose für das Gesamtjahr 2026 auf 780 Millionen USD bis 810 Millionen USD und verwies auf eine starke Nachfrage aus Speicher-, Foundry-/Logik-, fortgeschrittenen Gehäuse- und EUV-bezogenen Anwendungen, die zunehmend auf Abscheidungstechnologien einschließlich ALD angewiesen sind.
- November 2025: Beneq Oy stellte die Transmute-Plattform vor, ein ALD-System für die Hochvolumenfertigung, das für Leistungshalbleiter mit großem Bandabstand, HF-Bauelemente und MicroLED-Produktion konzipiert ist. Das System integriert Plasmavorbehandlung, plasmaunterstützte ALD (PEALD) und thermische Batch-ALD-Fähigkeiten in einer einzigen Produktionsplattform und zielt auf industrielle Hochdurchsatz-Fertigungsumgebungen ab.
- Februar 2025: Lam Research Corporation stellte ALTUS Halo vor, ein ALD-System, das für die Molybdänmetallisierung in fortgeschrittenen Halbleiteranwendungen entwickelt wurde. Die Plattform adressiert Anforderungen in 3D-NAND-Wortleitungen, DRAM und Gate-all-around (GAA)-Transistorstrukturen, wo Molybdän zunehmend traditionelle wolframbasierte Prozesse ersetzt.
Berichtsumfang des globalen Marktes für Atomlagenabscheidung (ALD) Anlagen
Atomlagenabscheidung (ALD) Anlagen bezeichnen spezialisierte Halbleiterfertigungsmaschinen, die zur Abscheidung ultradünner, hochgleichmäßiger Materialschichten auf Substrate mit atomarer Präzision verwendet werden. Die Anlage arbeitet durch einen selbstbegrenzenden, sequenziellen Gasphasenprozess, bei dem chemische Vorläufer nacheinander eingeführt werden, um sequenziell mit der Oberfläche zu reagieren. Dieser zyklische Prozess gewährleistet eine präzise Schichtdickenkontrolle und konforme Beschichtung, selbst über komplexe, dreidimensionale Mikrostrukturen mit hohem Seitenverhältnis. Infolgedessen werden ALD-Systeme in der Herstellung fortgeschrittener Mikroelektronik, Logikchips, Speicherbauelemente und Nanotechnologieanwendungen weit verbreitet eingesetzt.
Der globale Markt für Atomlagenabscheidung (ALD) Anlagen ist nach Anlagentyp segmentiert in Einzelwafer-ALD-Anlagen, Batch-ALD-Anlagen, räumliche ALD-Anlagen, Rolle-zu-Rolle-ALD-Anlagen, modulare ALD-Anlagen und sonstige ALD-Anlagen. Nach Technologie ist der Markt segmentiert in thermische ALD, plasmaunterstützte ALD (PEALD), räumliche ALD, Fernplasma-ALD, radikalunterstützte ALD und sonstige ALD-Technologien. Nach Materialtyp ist der Markt segmentiert in Aluminiumoxid (Al2O3), Metall-ALD, High-k-Dielektrikumsschichten, Metallnitridschichten, Metalloxidschichten, siliziumbasierte Schichten und sonstige Materialien. Nach Endverbrauchsbranche ist der Markt segmentiert in Halbleiterfertigung, Elektronikfertigung, Energie und Strom, Photovoltaik, Automobilindustrie, Luft- und Raumfahrt sowie Verteidigung, Gesundheitswesen und Medizin, Forschung und Entwicklung, industrielle Fertigung und sonstige Branchen. Der Bericht umfasst auch die Marktgröße und Prognosen für den globalen ALD-Anlagenmarkt in 26 Ländern in wichtigen Regionen. Für jedes Segment werden die Marktgröße und Prognosen auf Basis des Wertes (USD) angegeben.
Segmentierungsübersicht
| Einzelwafer-ALD-Anlagen |
| Batch-ALD-Anlagen |
| Räumliche ALD-Anlagen |
| Rolle-zu-Rolle-ALD-Anlagen |
| Modulare ALD-Anlagen |
| Sonstige ALD-Anlagen |
| Thermische ALD |
| Plasmaunterstützte ALD (PEALD) |
| Räumliche ALD |
| Fernplasma-ALD |
| Radikalunterstützte ALD |
| Sonstige ALD-Technologien |
| Aluminiumoxid (Al₂O₃) |
| Metall-ALD |
| High-k-Dielektrikumsschichten |
| Metallnitridschichten |
| Metalloxidschichten |
| Siliziumbasierte Schichten |
| Sonstige Materialien |
| Halbleiterfertigung |
| Elektronikfertigung |
| Energie und Strom |
| Photovoltaik |
| Automobilindustrie |
| Luft- und Raumfahrt sowie Verteidigung |
| Gesundheitswesen und Medizin |
| Forschung und Entwicklung |
| Industrielle Fertigung |
| Sonstige Branchen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Spanien | |
| Vereinigtes Königreich | |
| Polen | |
| Russland | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Vietnam | |
| Thailand | |
| Übriger Asien-Pazifik-Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Anlagentyp | Einzelwafer-ALD-Anlagen | |
| Batch-ALD-Anlagen | ||
| Räumliche ALD-Anlagen | ||
| Rolle-zu-Rolle-ALD-Anlagen | ||
| Modulare ALD-Anlagen | ||
| Sonstige ALD-Anlagen | ||
| Nach Technologie | Thermische ALD | |
| Plasmaunterstützte ALD (PEALD) | ||
| Räumliche ALD | ||
| Fernplasma-ALD | ||
| Radikalunterstützte ALD | ||
| Sonstige ALD-Technologien | ||
| Nach Materialtyp | Aluminiumoxid (Al₂O₃) | |
| Metall-ALD | ||
| High-k-Dielektrikumsschichten | ||
| Metallnitridschichten | ||
| Metalloxidschichten | ||
| Siliziumbasierte Schichten | ||
| Sonstige Materialien | ||
| Nach Endverbrauchsbranche | Halbleiterfertigung | |
| Elektronikfertigung | ||
| Energie und Strom | ||
| Photovoltaik | ||
| Automobilindustrie | ||
| Luft- und Raumfahrt sowie Verteidigung | ||
| Gesundheitswesen und Medizin | ||
| Forschung und Entwicklung | ||
| Industrielle Fertigung | ||
| Sonstige Branchen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Vereinigtes Königreich | ||
| Polen | ||
| Russland | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Vietnam | ||
| Thailand | ||
| Übriger Asien-Pazifik-Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage nach Atomlagenabscheidung (ALD) Anlagen an?
Die Nachfrage wird durch die Produktion fortgeschrittener Logik- und Speicherchips unterstützt, bei der engere Bauelementstrukturen hochkontrollierte Dünnschichten erfordern.
Wie groß ist der globale Markt für Atomlagenabscheidung (ALD) Anlagen im Jahr 2027?
Der Markt wird im Jahr 2027 auf 6,52 Milliarden USD geschätzt und soll bis 2032 einen Wert von 9,77 Milliarden USD erreichen, bei einer CAGR von 8,42 %.
Welche Anlagenarchitektur führt die Nachfrage nach Atomlagenabscheidung an?
Einzelwafer-Anlagen hielten im Jahr 2026 einen Anteil von 48,3 %, da die fortgeschrittene Logik- und Foundry-Produktion eine starke Partikelkontrolle erfordert.
Warum ist die plasmaunterstützte Atomlagenabscheidung für die Halbleiterfertigung wichtig?
Die plasmaunterstützte Atomlagenabscheidung machte im Jahr 2026 55,6 % des Technologieumsatzes aus, da sie temperatursensitive, dreidimensionale Bauelementstrukturen unterstützt.
Welche Endverbrauchsanwendung wächst am schnellsten für Atomlagenabscheidung (ALD) Anlagen?
Die Photovoltaik wird bis 2032 voraussichtlich mit einer CAGR von 9,7 % wachsen, da fortgeschrittene Solararchitekturen Passivierungs- und Verkapselungsschichten durch Atomlagenabscheidung einsetzen.
Welche Region führt die Anlagennachfrage an?
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 53,4 % und wird bis 2032 voraussichtlich mit einer CAGR von 8,9 % wachsen.