
Tamaño y Participación del Mercado de Equipos de Deposición de Capas Atómicas (ALD)
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.52 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.77 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.42 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Equipos de Deposición de Capas Atómicas (ALD) por Mordor Intelligence
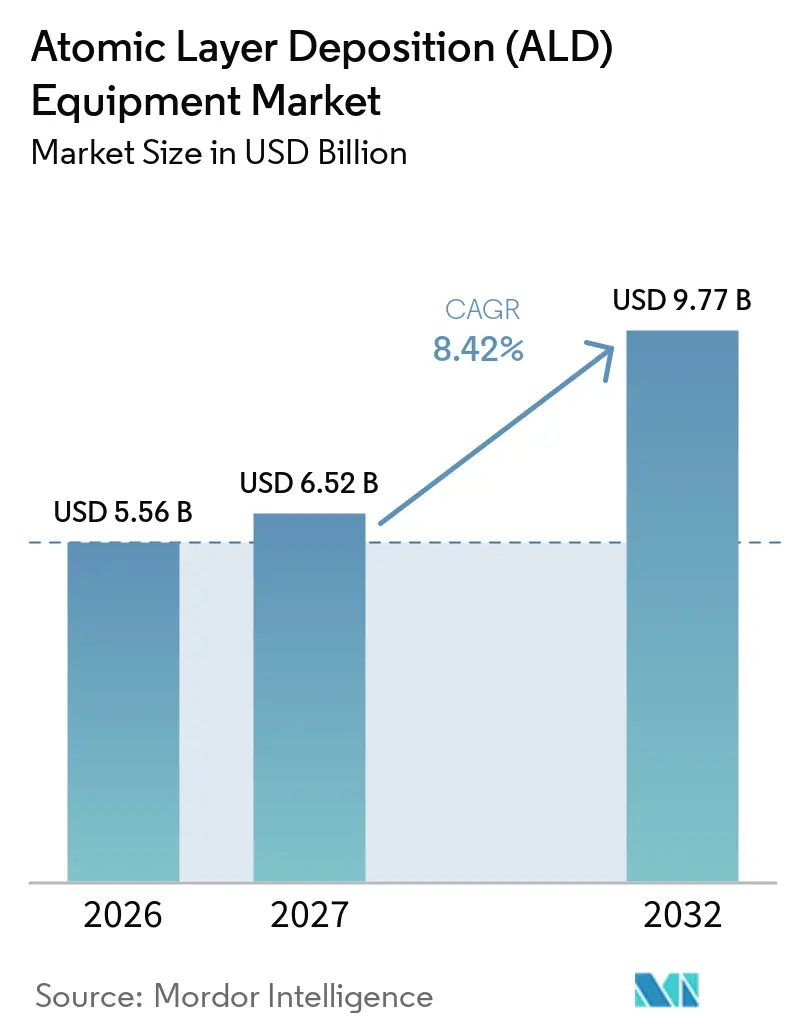
Se proyecta que el tamaño del mercado global de equipos de deposición de capas atómicas se expanda desde 5,56 mil millones de USD en 2026 y 6,52 mil millones de USD en 2027 hasta 9,77 mil millones de USD para 2032, a una CAGR del 8,42% entre 2027 y 2032. El mercado se beneficia del creciente número de pasos de deposición requeridos en la producción avanzada de lógica y memoria. El control a escala atómica es cada vez más importante a medida que los diseños de chips avanzan hacia características más pequeñas y estructuras más complejas. Los nuevos proyectos de fabricación en América del Norte, Europa y Japón están generando demanda fuera de la base de fabricación asiática establecida. Los proveedores están respondiendo con plataformas integradas, químicas especializadas y capacidad de servicio que respaldan el trabajo de calificación de los clientes. Las restricciones de suministro de componentes y productos químicos especializados continúan alargando los plazos de entrega y aumentando los costos de los proyectos.
Conclusiones Clave del Informe
- Por tipo de equipo, los sistemas de oblea única representaron el 48,3% de la participación del mercado global de equipos ALD en 2026, mientras que se prevé que los equipos ALD espaciales crezcan a una CAGR del 8,7% hasta 2032.
- Por tecnología, la deposición de capas atómicas mejorada por plasma (PEALD) representó el 55,6% de los ingresos en 2026 y se prevé que crezca a una CAGR del 8,8% hasta 2032.
- Por tipo de material, el óxido de aluminio (Al2O3) representó el 37,9% de los ingresos en 2026, mientras que se prevé que las películas de nitruro metálico crezcan a una CAGR del 9,1% hasta 2032.
- Por industria de uso final, la fabricación de semiconductores representó el 46,7% de los ingresos en 2026, mientras que se prevé que la fotovoltaica crezca a una CAGR del 9,7% hasta 2032.
- Por geografía, Asia-Pacífico representó el 53,4% de los ingresos en 2026 y se prevé que crezca a una CAGR del 8,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escalado de Lógica y Memoria de Nodos Avanzados | +2.0% | Global, liderado por Asia-Pacífico, con creciente demanda en América del Norte | Largo plazo (≥ 4 años) |
| Deposición de Alta Relación de Aspecto en NAND 3D y DRAM | +1.5% | Núcleo en Asia-Pacífico, con expansión hacia América del Norte | Largo plazo (≥ 4 años) |
| Adopción de GAA, Puerta de Metal de Alta Constante Dieléctrica y Deposición Selectiva | +1.3% | Global, especialmente Taiwán, Corea del Sur y Estados Unidos | Largo plazo (≥ 4 años) |
| Empaquetado Avanzado e Integración Heterogénea | +1.0% | Global, especialmente Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Electrónica de Potencia de Banda Ancha y Electrificación Automotriz | +0.6% | Europa, Asia-Pacífico y América del Norte | Mediano plazo (2-4 años) |
| Localización de Fábricas e Incentivos Gubernamentales para Semiconductores | +0.8% | América del Norte, Europa y Japón | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Escalado de Lógica y Memoria de Nodos Avanzados
La lógica avanzada a 2 nm y 3 nm requiere más pasos de deposición que las generaciones anteriores de FinFET. Las tolerancias de espesor de película se han reducido a angstroms de un solo dígito, lo que hace que el control repetible de capas sea cada vez más importante. ASM International informó una demanda acelerada en el extremo avanzado, especialmente en el nodo de 2 nm, y esperaba que los ingresos del segundo semestre de 2026 superaran los del primer semestre en más del 20% a tipo de cambio constante.[1] La empresa también esperaba inversiones iniciales de clientes en líneas piloto de 1,4 nm durante el segundo semestre de 2026. Cada transición puede añadir capas de puerta, barrera y suministro de energía en la parte posterior en lugar de reemplazar los pasos de deposición existentes. Esto crea una demanda que depende de la intensidad del proceso por oblea, así como de los volúmenes de inicio de obleas.
Adopción de GAA, Puerta de Metal de Alta Constante Dieléctrica y Deposición Selectiva
Las estructuras de puerta envolvente utilizan capas dieléctricas depositadas y de metal de función de trabajo alrededor de nanoláminas de silicio. La deposición mejorada por plasma puede operar a temperaturas más bajas, lo que ayuda a preservar las estructuras sensibles del dispositivo. Este requisito respalda el mercado global de equipos de deposición de capas atómicas (ALD) donde las ventanas de proceso de vanguardia son estrechas. Applied Materials, Inc. introdujo su plataforma Endura Trillium para integrar varios pasos de deposición de metal en un clúster de vacío para la lógica de la era del angstrom.[2] La disposición permite el ajuste del voltaje umbral sin interrupciones de vacío entre etapas. Applied Materials, Inc. también presentó un proceso de nitruro de silicio basado en plasma para películas densas en características tridimensionales. La deposición selectiva por área sigue siendo difícil de calificar porque los fabricantes necesitan una medición confiable de la selectividad en dimensiones muy pequeñas.
Empaquetado Avanzado e Integración Heterogénea
El mercado global de equipos de deposición de capas atómicas (ALD) está ampliando su base de aplicaciones en el empaquetado avanzado. El ensamblaje de chiplets requiere interfaces limpias y uniformes para la unión de paso fino. Un estudio del IEEE informó una unión sin huecos entre sustratos III-V y de silicio utilizando óxido de aluminio (Al2O3) depositado por ALD a temperaturas inferiores a 250 °C, con una energía de unión cercana a 1,9 J/m² y una resistencia al corte superior a 25 MPa. En septiembre de 2026, Kokusai Electric Corporation y la Universidad Nacional de Yokohama informaron que las películas de óxido de aluminio (Al2O3) permitieron la unión directa en obleas de 300 mm sin pretratamiento de plasma. Las adiciones de capacidad para la fabricación de extremo frontal y el empaquetado pueden, por lo tanto, respaldar pedidos de equipos separados.
Localización de Fábricas e Incentivos Gubernamentales para Semiconductores
El apoyo gubernamental está ampliando las ubicaciones donde puede surgir nueva demanda de fábricas para el mercado global de equipos de deposición de capas atómicas (ALD). El programa CHIPS de EE. UU. proporciona incentivos para la fabricación nacional de semiconductores e inversiones relacionadas en la cadena de suministro. El crédito fiscal de inversión CHIPS se aplica a propiedades de fabricación de semiconductores elegibles, con proyectos que deben comenzar la construcción antes del 31 de diciembre de 2026 según la disposición legal citada. Este entorno de política puede acelerar las decisiones de capital en los sitios de semiconductores respaldados. Múltiples programas de construcción pueden ejercer presión sobre los equipos de ingeniería de los proveedores que deben calificar herramientas en varios sitios nuevos.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo de Capital y Costo Total de Propiedad | -1.5% | Global, con mayor presión en mercados emergentes y fábricas de nodos maduros | Largo plazo (≥ 4 años) |
| Brecha de Rendimiento Frente a CVD y PVD | -1.0% | Global, especialmente en aplicaciones de nodos maduros y alto volumen | Mediano plazo (2-4 años) |
| Escasez de Precursores y Economía de Utilización de Productos Químicos | -0.7% | Global, especialmente para hafnio, molibdeno y organometálicos especiales | Mediano plazo (2-4 años) |
| Calificación de Deposición Selectiva por Área y Cuellos de Botella en Metrología | -0.4% | Global, principalmente en nodos lógicos de la era del angstrom | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Capital y Costo Total de Propiedad
Las cámaras ALD de oblea única cuestan más que los módulos CVD comparables. La diferencia de costo también incluye el consumo de precursores, los acuerdos de mantenimiento y el impacto del tiempo de inactividad de las herramientas. La presión de costos es mayor en el mercado de equipos ALD donde las aplicaciones de nodos maduros no requieren películas altamente conformales. Las comparaciones de costos también dependen del rendimiento, la calidad de película requerida, la respuesta del servicio y el número de pasos de proceso que un cliente puede consolidar. Los fabricantes más pequeños pueden retrasar las compras cuando un proceso CVD de menor costo puede cumplir con los requisitos del dispositivo. Las restricciones en los subsistemas especializados pueden reducir la base de proveedores disponibles y aumentar el riesgo de adquisición. Los constructores de herramientas con amplias organizaciones de servicio pueden estar mejor posicionados para apoyar a los clientes durante los largos programas de calificación.
Brecha de Rendimiento Frente a CVD y PVD
ALD utiliza etapas secuenciales de precursor y purga, mientras que CVD y PVD depositan material de forma continua. Esto hace que ALD sea menos atractivo cuando el rendimiento es más importante que el control preciso del espesor. Un artículo científico describió ALD como capaz de producir películas sin agujeros de alfiler en características de alta relación de aspecto, al tiempo que señalaba tasas de deposición más lentas que el CVD atmosférico. Las configuraciones espaciales pueden mejorar el rendimiento separando las zonas de reacción en el espacio en lugar de en el tiempo. Beneq Transform comercializa herramientas ALD espaciales para aplicaciones fotovoltaicas de alto rendimiento y recubrimiento de rollo a rollo.[3] Las características profundas y estrechas aún favorecen la conformidad que ofrecen los enfoques ALD, aunque el mercado de equipos ALD mantiene una restricción de rendimiento en algunas aplicaciones de alto volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Equipo:
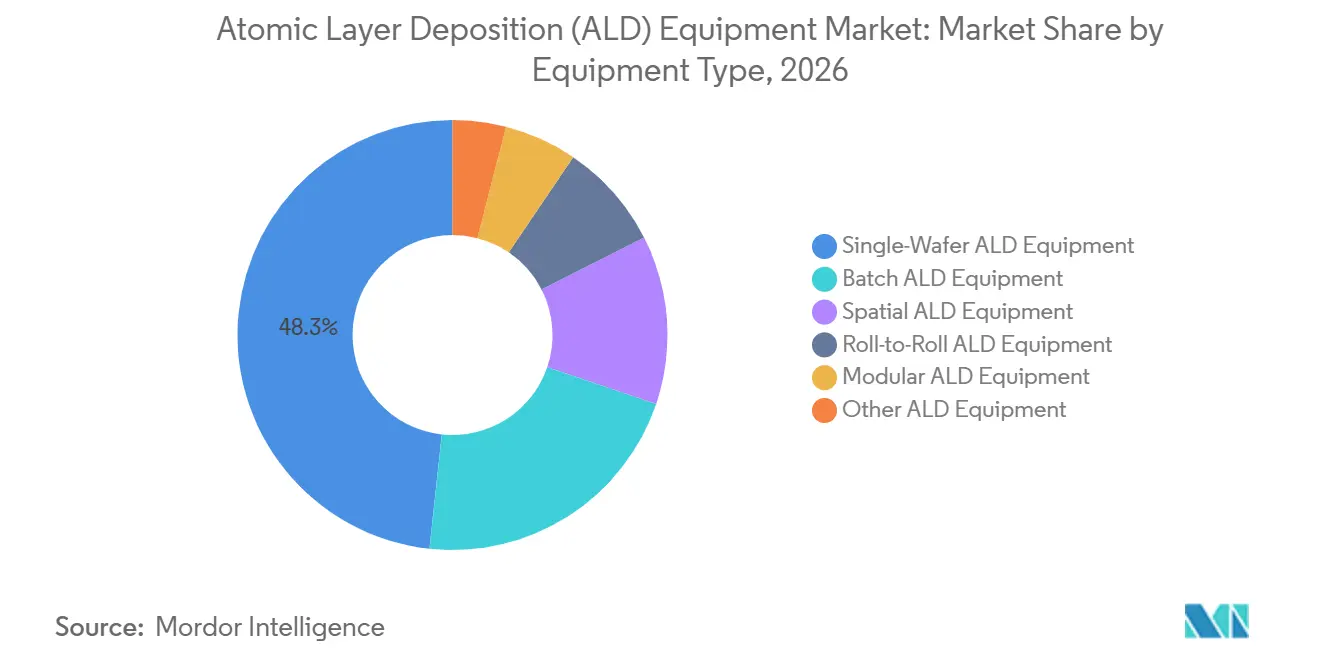
Los Sistemas de Oblea Única Respaldan la Producción de Nodos AvanzadosLos equipos de oblea única representaron el 48,3% de la participación del mercado global de equipos de deposición de capas atómicas (ALD) en 2026. Los clientes de fundición y lógica utilizan el procesamiento oblea por oblea donde el control de partículas y la repetibilidad son críticos. ASM describió la lógica avanzada y la fundición como una fuente central de demanda para su cartera. La empresa apunta a más del 55% de participación en ALD de lógica y fundición hasta 2030. Los sistemas por lotes sirven a aplicaciones de memoria y semiconductores compuestos donde el rendimiento tiene mayor peso. Los sistemas de rollo a rollo respaldan la electrónica flexible y los recubrimientos fotovoltaicos.
Se proyecta que los equipos ALD espaciales crezcan a una CAGR del 8,7% hasta 2032. Esta parte del tamaño del mercado global de equipos de deposición de capas atómicas (ALD) se beneficia de aplicaciones que necesitan un recubrimiento más rápido en superficies más grandes. Un estudio de la Real Sociedad de Química examinó la deposición escalable de óxido de níquel para celdas de perovskita invertidas utilizando ALD.[4] Fraunhofer informó una plataforma híbrida de ALD espacial y PVD para capas de contacto de electrones en celdas tándem de perovskita-silicio. Los equipos modulares también están ganando relevancia en los flujos de empaquetado que requieren varias químicas de película en una plataforma compartida. Estas arquitecturas extienden la demanda de equipos hacia usos donde los sistemas convencionales de oblea única no son la opción de costo preferida.
Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Tecnología:
PEALD Sirve a Estructuras Tridimensionales y Sensibles a la TemperaturaPEALD representó el 55,6% de los ingresos por tecnología en 2026. Su posición refleja la demanda de la producción de puerta envolvente y memoria apilada, donde los límites de calor están estrictamente controlados. El mercado global de equipos de deposición de capas atómicas (ALD) depende de tecnologías que puedan formar películas uniformes sin perturbar las capas sensibles. Applied Materials introdujo la plataforma ALD de nitruro de silicio Centris Spectral en 2025 para películas densas dentro de estructuras tridimensionales. Su diseño de cuatro reactores está destinado a mejorar la uniformidad en características con relaciones de aspecto de 6:1 y superiores. El ALD térmico sigue siendo útil para películas de óxido de aluminio y óxido de hafnio cuando se debe evitar el daño de interfaz relacionado con el plasma. La pasivación solar, los recubrimientos ópticos y los dieléctricos de memoria seleccionados siguen siendo aplicaciones importantes.
Los enfoques de plasma remoto y asistidos por radicales están recibiendo interés donde se necesita menor energía iónica. Pueden respaldar el procesamiento de sustratos flexibles y la deposición en materiales bidimensionales. El ALD espacial también se está desarrollando como una opción distinta para usos de alto rendimiento. El mercado global de equipos de deposición de capas atómicas (ALD) puede, por lo tanto, incluir múltiples enfoques dentro de la misma fábrica, con cada uno ajustado a un paso de proceso específico. La combinación añade demanda de cámaras a medida que las estructuras de dispositivos se vuelven más complejas. También aumenta la importancia de la integración de procesos y el trabajo de calificación de clientes para los proveedores de equipos.
Por Tipo de Material:
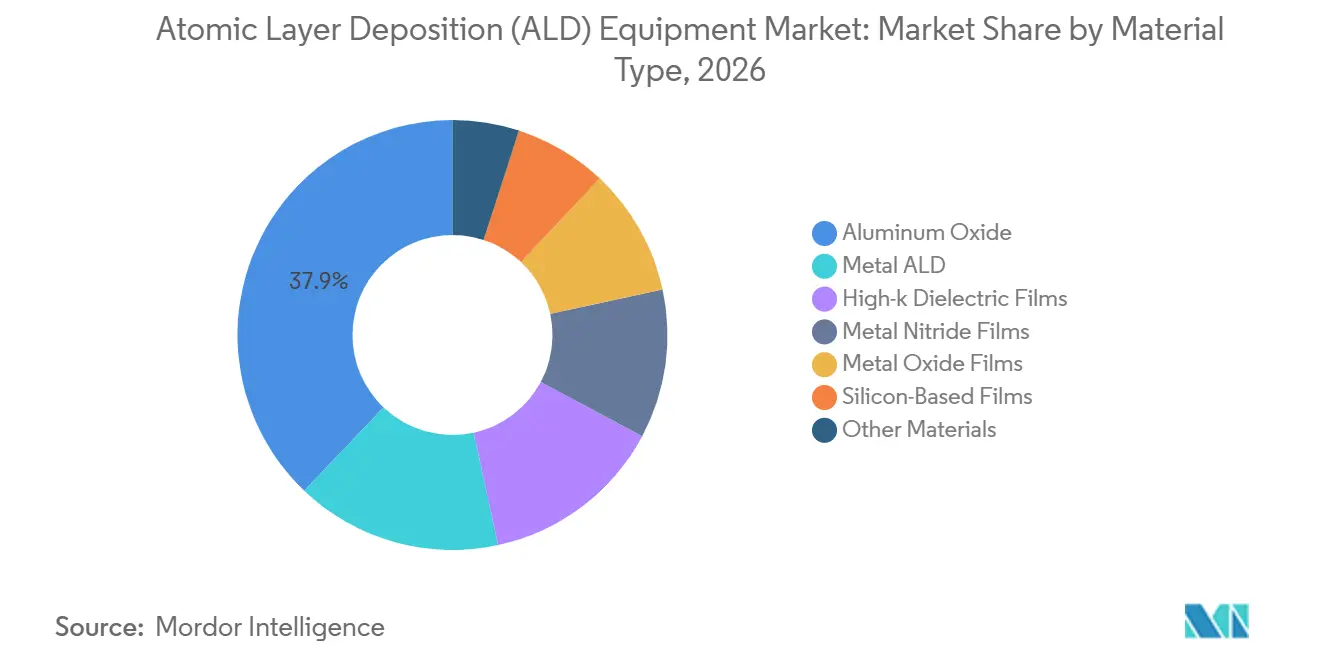
El Óxido de Aluminio Lidera Mientras los Nitruros Metálicos se ExpandenEl óxido de aluminio representó el 37,9% de los ingresos por tipo de material en 2026. Se utiliza para la pasivación de celdas solares de silicio y el aislamiento en transistores GaN, condensadores DRAM y MOSFETs de carburo de silicio. Las películas dieléctricas de alta constante dieléctrica, lideradas por el óxido de hafnio, son importantes para los condensadores de memoria y los dieléctricos de puerta lógica. Las películas basadas en silicio y de óxido metálico sirven a aplicaciones especializadas, incluida la pasivación de módulos de potencia y los recubrimientos fotónicos. El mercado global de equipos de deposición de capas atómicas (ALD) sirve, por lo tanto, tanto a estructuras de semiconductores de alto volumen como a requisitos especializados de película delgada. La demanda de materiales sigue los cambios en la arquitectura del dispositivo, no solo los cambios en la producción total de obleas.
Se proyecta que las películas de nitruro metálico crezcan a una CAGR del 9,1% hasta 2032. El nitruro de titanio se utiliza para los electrodos de condensadores DRAM, mientras que el nitruro de aluminio respalda la pasivación de dispositivos GaN. La investigación de la Universidad de California informó ALD de nitruro de titanio conformal en estructuras de prueba con relaciones de aspecto de 2.000:1. Lam Research introdujo ALTUS Halo para la metalización de molibdeno en aplicaciones de NAND 3D, DRAM y puerta envolvente. Los investigadores de Lam también informaron trabajo de ALD de molibdeno para la metalización de líneas de palabras de memoria flash. Estos materiales ilustran por qué el mercado global de equipos de deposición de capas atómicas (ALD) sigue vinculado al movimiento hacia estructuras de memoria más altas y densas.
Por Industria de Uso Final:
La Fabricación de Semiconductores Sigue Siendo Central Mientras la Fotovoltaica Gana TerrenoLa fabricación de semiconductores representó el 46,7% de la demanda de uso final en 2026. Utiliza ALD para dieléctricos de puerta, barreras, espaciadores, revestimientos y metalización en lógica y memoria. El mercado global de equipos de deposición de capas atómicas (ALD) está, en consecuencia, expuesto tanto a la inversión en dispositivos avanzados como al momento de la expansión de la capacidad de memoria. El movimiento de FinFET a estructuras de puerta envolvente añade más pasos de proceso por oblea. La fabricación de electrónica es el siguiente grupo de aplicaciones importante, incluidos MEMS, condensadores y películas ópticas para pantallas. La fabricación industrial y los entornos de investigación respaldan el desarrollo de procesos y el trabajo de recubrimiento especializado. Las aplicaciones aeroespaciales y de defensa utilizan recubrimientos de precisión y pueden requerir configuraciones de herramientas especializadas.
Se proyecta que la fotovoltaica crezca a una CAGR del 9,7% hasta 2032. Esta parte del tamaño del mercado global de equipos de deposición de capas atómicas (ALD) está respaldada por la demanda de capas de pasivación y encapsulación en celdas TOPCon, HJT y tándem de perovskita-silicio. Un estudio de Joule informó una eficiencia de conversión de potencia certificada del 26,59% para una celda de perovskita utilizando un enfoque de interfaz ALD-SnOx. Beneq informó la calificación de su herramienta de clúster Transform para la producción de dispositivos de potencia GaN sobre silicio de 8 pulgadas en mayo de 2025. Los dispositivos médicos son una aplicación emergente para barreras biocompatibles ultrafinas en implantes y biosensores. Esas aplicaciones deben cumplir con los requisitos de fabricación y validación pertinentes antes de una adopción más amplia.
Análisis Geográfico
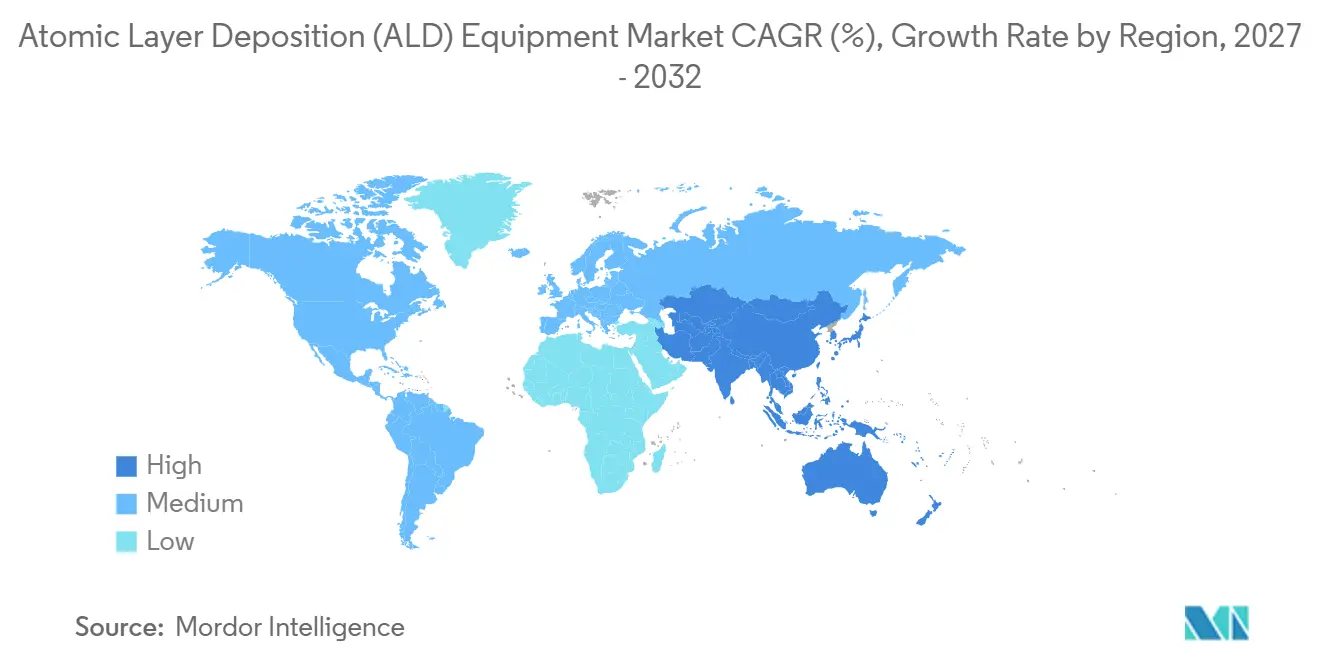
Mercado de Equipos de Deposición de Capas Atómicas (ALD) en Asia-Pacífico
Asia-Pacífico representó el 53,4% de los ingresos en 2026 y se prevé que crezca a una CAGR del 8,9% hasta 2032. Taiwán, Corea del Sur, China y Japón representan colectivamente una gran base de fabricación de fundición, memoria y electrónica relacionada. Samsung Electronics y SK Hynix son compradores significativos de sistemas de deposición para la producción de DRAM y NAND 3D. Taiwán respalda la demanda a través de la inversión de Taiwan Semiconductor Manufacturing Company en nodos avanzados. Japón sigue siendo relevante para aplicaciones de memoria, lógica y equipos por lotes. La concentración de la producción avanzada de semiconductores otorga a la región una base de demanda duradera para herramientas de proceso.
Mercado de Equipos de Deposición de Capas Atómicas (ALD) en América del Norte y Europa
América del Norte está siendo moldeada por la nueva construcción de fábricas, los incentivos fiscales y la inversión en la cadena de suministro de semiconductores. El marco CHIPS respalda la fabricación nacional de semiconductores y las inversiones relacionadas. Los proyectos de Intel Corporation en Ohio y Oregón también respaldan la demanda de equipos, mientras que se necesita capacidad de proveedores para la calificación y el servicio locales. Europa tiene importancia estratégica a través de la inversión en semiconductores y dispositivos de potencia automotrices. El mercado global de equipos de deposición de capas atómicas (ALD) está en posición de beneficiarse de estos proyectos regionales respaldados por políticas a medida que avanzan desde la construcción hasta la calificación de equipos. Las regulaciones químicas pueden añadir trabajo de calificación para alternativas de precursores, particularmente donde se están considerando opciones de menor toxicidad o libres de haluros.
Mercado de Equipos de Deposición de Capas Atómicas (ALD) en las Américas y el Oriente Medio y África
América del Sur, Oriente Medio y África representan una pequeña participación del gasto en equipos. La actividad en estas regiones se concentra en centros de investigación, recubrimientos especializados y proyectos en etapa inicial. Brasil y México tienen una demanda industrial y de I+D limitada y enfrentan restricciones de costos de importación y suministro local. Los Emiratos Árabes Unidos y Arabia Saudita son usuarios potenciales de módulos fotovoltaicos de película delgada pasivados por ALD dentro de proyectos de energía renovable. Estas regiones presentan oportunidades a largo plazo en lugar de ingresos significativos de equipos a corto plazo. Su papel en el mercado global de equipos de deposición de capas atómicas (ALD) depende de si se desarrollan aún más la fabricación local, las cadenas de suministro especializadas y los proyectos con soporte técnico sostenido.
Panorama Competitivo
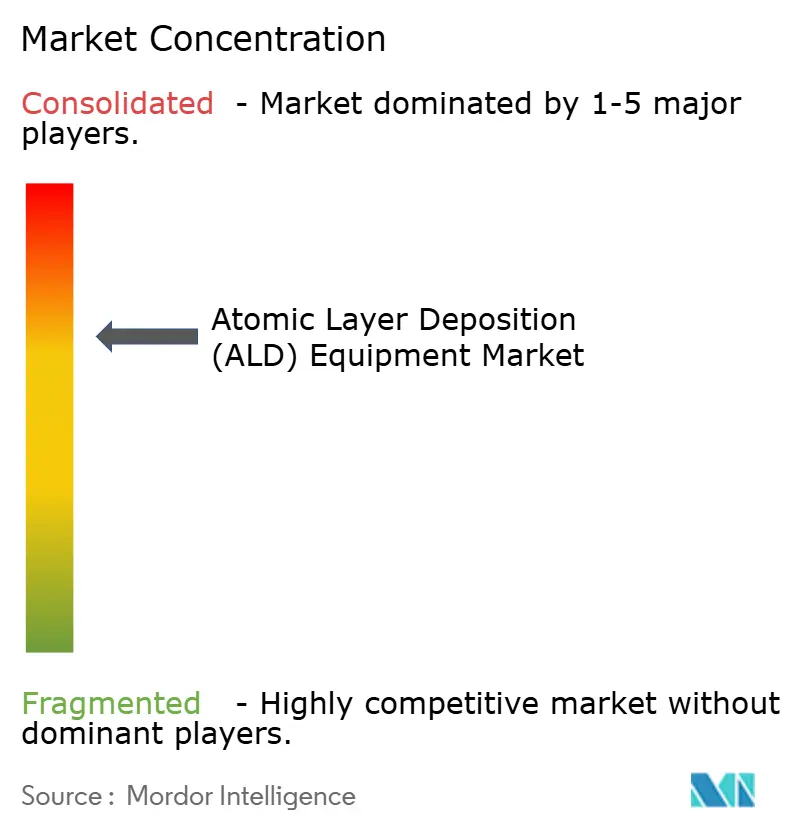
El mercado global de equipos de deposición de capas atómicas (ALD) está moderadamente concentrado en aplicaciones de lógica y memoria de vanguardia. ASM International, Tokyo Electron, Applied Materials y Lam Research ocupan posiciones de calificación importantes en los principales clientes de fundición y memoria. ASM International apunta a más del 55% de participación en ALD de lógica y fundición hasta 2030. Sus plataformas de oblea única y ofertas de servicio están diseñadas para mantener un papel durante la vida útil operativa de las herramientas calificadas. Beneq, Oxford Instruments, Veeco, Wonik IPS y Jusung Engineering compiten en aplicaciones como dispositivos de banda ancha, semiconductores compuestos, fotovoltaica y tecnología cuántica, creando un campo competitivo más diverso fuera de las fábricas de lógica y memoria más grandes.
Los principales proveedores están integrando más pasos de proceso dentro de clústeres de vacío. El Endura Trillium de Applied Materials utiliza un enfoque en clúster para la deposición de metal en la pila de puerta. Lam Research lanzó ALTUS Halo para la metalización ALD de molibdeno, abordando los requisitos de estructuras NAND 3D más altas y lógica avanzada. Beneq introdujo la plataforma Transmute en noviembre de 2025 para la producción de potencia, RF y microLED. Estos desarrollos indican que el rendimiento, el caudal y la flexibilidad química son factores competitivos junto con las relaciones de base instalada en el mercado global de equipos ALD. Los proveedores también requieren recursos de ingeniería de campo para respaldar el trabajo de calificación extendido, el mantenimiento recurrente y los cambios de proceso de los clientes.
Veeco elevó su guía de ingresos para el año fiscal 2026 a entre 780 millones de USD y 810 millones de USD después de informar ingresos del segundo trimestre de 193,5 millones de USD. Esto refleja la demanda de clientes de memoria, lógica de fundición y relacionados con EUV. El ALD espacial para celdas solares tándem y la deposición para dispositivos cuánticos siguen siendo áreas sin un proveedor dominante único. El mercado global de equipos ALD combina un liderazgo concentrado en la producción avanzada de semiconductores con competencia de nicho en aplicaciones emergentes. Esta estructura otorga a los proveedores establecidos una ventaja en la calificación de alto volumen, al tiempo que deja espacio para proveedores especializados en aplicaciones en desarrollo.
Líderes de la Industria de Equipos de Deposición de Capas Atómicas (ALD)
-
ASM International N.V.
-
Tokyo Electron Limited
-
Applied Materials, Inc.
-
Lam Research Corporation
-
Veeco Instruments Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Equipos de Deposición de Capas Atómicas (ALD) Empresas cubiertas en este informe
- ASM International
- Tokyo Electron Limited
- Applied Materials, Inc.
- Lam Research Corporation
- Veeco Instruments Inc.
- Beneq Oy
- Picosun Oy
- Oxford Instruments plc
- Forge Nano Inc.
- CVD Equipment Corporation
- The Kurt J. Lesker Company
- Entegris, Inc.
- SENTECH Instruments GmbH
- Aixtron SE
- Nano-Master, Inc.
- Arradiance, LLC
- NCD Co., Ltd.
- Wonik IPS Co., Ltd.
- Jusung Engineering Co., Ltd.
- NAURA Technology Group Co., Ltd.
- ULVAC, Inc.
Desarrollos recientes de la industria en Mercado de Equipos de Deposición de Capas Atómicas (ALD)
- Septiembre de 2026: Kokusai Electric, en colaboración con la Universidad Nacional de Yokohama y con el apoyo del financiamiento A-STEP de la Agencia Japonesa de Ciencia y Tecnología (JST), anunció una investigación que demuestra que las películas ALD de Al₂O₃ permiten la unión directa autoactivada en obleas de 300 mm sin pretratamiento de plasma. Este desarrollo elimina un paso clave del proceso en el empaquetado de chiplets y la integración heterogénea 3D, lo que podría simplificar los flujos de trabajo de fabricación avanzada de semiconductores.
- Agosto de 2026: Veeco Instruments informó ingresos de 193,5 millones de USD, un aumento del 22% de forma secuencial, con ingresos de semiconductores aumentando un 20% trimestre a trimestre. La empresa elevó su guía de ingresos para todo el año 2026 a entre 780 millones de USD y 810 millones de USD, citando una fuerte demanda de aplicaciones de memoria, fundición/lógica, empaquetado avanzado y relacionadas con EUV que dependen cada vez más de tecnologías de deposición, incluido ALD.
- Noviembre de 2025: Beneq introdujo la plataforma Transmute, un sistema ALD de fabricación de alto volumen diseñado para semiconductores de potencia de banda ancha, dispositivos RF y producción de microLED. El sistema integra pretratamiento de plasma, ALD mejorado por plasma (PEALD) y capacidades de ALD térmico por lotes dentro de una única plataforma de producción, dirigida a entornos de fabricación industrial de alto rendimiento.
- Febrero de 2025: Lam Research presentó ALTUS Halo, un sistema ALD diseñado para la metalización de molibdeno en aplicaciones avanzadas de semiconductores. La plataforma aborda los requisitos en líneas de palabras de NAND 3D, DRAM y estructuras de transistores de puerta envolvente (GAA), donde el molibdeno está reemplazando cada vez más los procesos tradicionales basados en tungsteno.
Alcance del Informe del Mercado Global de Equipos de Deposición de Capas Atómicas (ALD)
Los equipos de Deposición de Capas Atómicas (ALD) se refieren a maquinaria especializada de fabricación de semiconductores utilizada para depositar capas de material ultrafinas y altamente uniformes sobre sustratos con precisión a escala atómica. El equipo opera a través de un proceso gaseoso secuencial y autolimitante, introduciendo precursores químicos uno a la vez para reaccionar con la superficie de forma secuencial. Este proceso cíclico garantiza un control preciso del espesor de la película y un recubrimiento conformal, incluso sobre microestructuras 3D complejas de alta relación de aspecto. Como resultado, los sistemas ALD se utilizan ampliamente en la fabricación de microelectrónica avanzada, chips lógicos, dispositivos de memoria y aplicaciones de nanotecnología.
El Mercado Global de Equipos de Deposición de Capas Atómicas (ALD) está segmentado por tipo de equipo en equipos ALD de oblea única, equipos ALD por lotes, equipos ALD espaciales, equipos ALD de rollo a rollo, equipos ALD modulares y otros equipos ALD. Por tecnología, el mercado está segmentado en ALD térmico, ALD mejorado por plasma (PEALD), ALD espacial, ALD de plasma remoto, ALD asistido por radicales y otras tecnologías ALD. Por tipo de material, el mercado está segmentado en óxido de aluminio (Al2O3), ALD de metal, películas dieléctricas de alta constante dieléctrica, películas de nitruro metálico, películas de óxido metálico, películas basadas en silicio y otros materiales. Por industria de uso final, el mercado está segmentado en fabricación de semiconductores, fabricación de electrónica, energía y potencia, fotovoltaica, automotriz, aeroespacial y defensa, salud y médico, investigación y desarrollo, fabricación industrial y otras industrias. El informe también cubre el tamaño del mercado y los pronósticos para el mercado global de equipos ALD en 26 países en regiones clave. Para cada segmento, el dimensionamiento y los pronósticos del mercado se proporcionan sobre la base del valor (USD).
Resumen de la segmentación
| Equipos ALD de Oblea Única |
| Equipos ALD por Lotes |
| Equipos ALD Espaciales |
| Equipos ALD de Rollo a Rollo |
| Equipos ALD Modulares |
| Otros Equipos ALD |
| ALD Térmico |
| ALD Mejorado por Plasma (PEALD) |
| ALD Espacial |
| ALD de Plasma Remoto |
| ALD Asistido por Radicales |
| Otras Tecnologías ALD |
| Óxido de Aluminio (Al₂O₃) |
| ALD de Metal |
| Películas Dieléctricas de Alta Constante Dieléctrica |
| Películas de Nitruro Metálico |
| Películas de Óxido Metálico |
| Películas Basadas en Silicio |
| Otros Materiales |
| Fabricación de Semiconductores |
| Fabricación de Electrónica |
| Energía y Potencia |
| Fotovoltaica |
| Automotriz |
| Aeroespacial y Defensa |
| Salud y Médico |
| Investigación y Desarrollo |
| Fabricación Industrial |
| Otras Industrias |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| España | |
| Reino Unido | |
| Polonia | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Equipo | Equipos ALD de Oblea Única | |
| Equipos ALD por Lotes | ||
| Equipos ALD Espaciales | ||
| Equipos ALD de Rollo a Rollo | ||
| Equipos ALD Modulares | ||
| Otros Equipos ALD | ||
| Por Tecnología | ALD Térmico | |
| ALD Mejorado por Plasma (PEALD) | ||
| ALD Espacial | ||
| ALD de Plasma Remoto | ||
| ALD Asistido por Radicales | ||
| Otras Tecnologías ALD | ||
| Por Tipo de Material | Óxido de Aluminio (Al₂O₃) | |
| ALD de Metal | ||
| Películas Dieléctricas de Alta Constante Dieléctrica | ||
| Películas de Nitruro Metálico | ||
| Películas de Óxido Metálico | ||
| Películas Basadas en Silicio | ||
| Otros Materiales | ||
| Por Industria de Uso Final | Fabricación de Semiconductores | |
| Fabricación de Electrónica | ||
| Energía y Potencia | ||
| Fotovoltaica | ||
| Automotriz | ||
| Aeroespacial y Defensa | ||
| Salud y Médico | ||
| Investigación y Desarrollo | ||
| Fabricación Industrial | ||
| Otras Industrias | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| España | ||
| Reino Unido | ||
| Polonia | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda de equipos de deposición de capas atómicas?
La demanda está respaldada por la producción avanzada de lógica y memoria, donde las estructuras de dispositivos más ajustadas requieren películas delgadas altamente controladas.
¿Cuál es el tamaño del mercado global de equipos de deposición de capas atómicas en 2027?
El mercado se estima en 6,52 mil millones de USD en 2027 y se prevé que alcance los 9,77 mil millones de USD para 2032, a una CAGR del 8,42%.
¿Qué arquitectura de equipo lidera la demanda de deposición de capas atómicas?
Los equipos de oblea única representaron una participación del 48,3% en 2026, ya que la producción avanzada de lógica y fundición requiere un fuerte control de partículas.
¿Por qué es importante la deposición de capas atómicas mejorada por plasma para la fabricación de semiconductores?
La deposición de capas atómicas mejorada por plasma representó el 55,6% de los ingresos por tecnología en 2026, ya que respalda estructuras de dispositivos tridimensionales sensibles a la temperatura.
¿Qué aplicación de uso final está creciendo más rápido para las herramientas de deposición de capas atómicas?
Se proyecta que la fotovoltaica crezca a una CAGR del 9,7% hasta 2032, a medida que las arquitecturas solares avanzadas adoptan capas de pasivación y encapsulación de deposición de capas atómicas.
¿Qué región lidera la demanda de equipos?
Asia-Pacífico representó una participación del 53,4% en 2026 y se proyecta que crezca a una CAGR del 8,9% hasta 2032.