
Taille et part du marché des équipements de dépôt de couches atomiques (ALD)
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
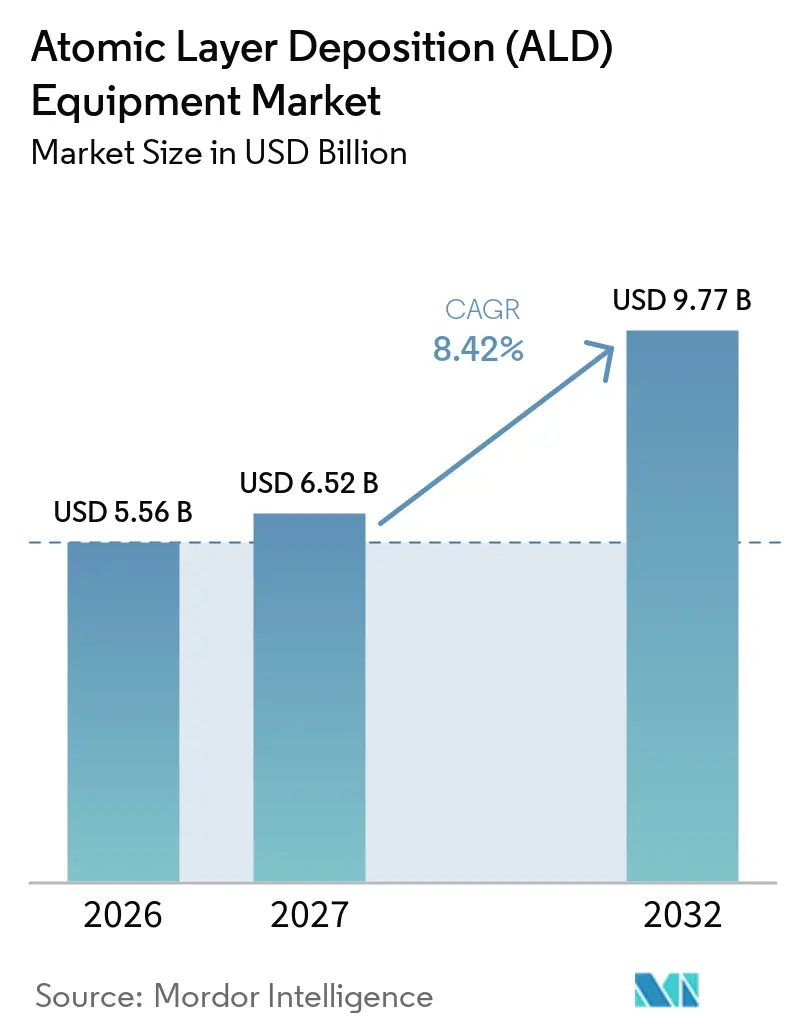
| Taille du Marché (2027) | 6.52 Milliards de dollars |
| Taille du Marché (2032) | 9.77 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.42 % |
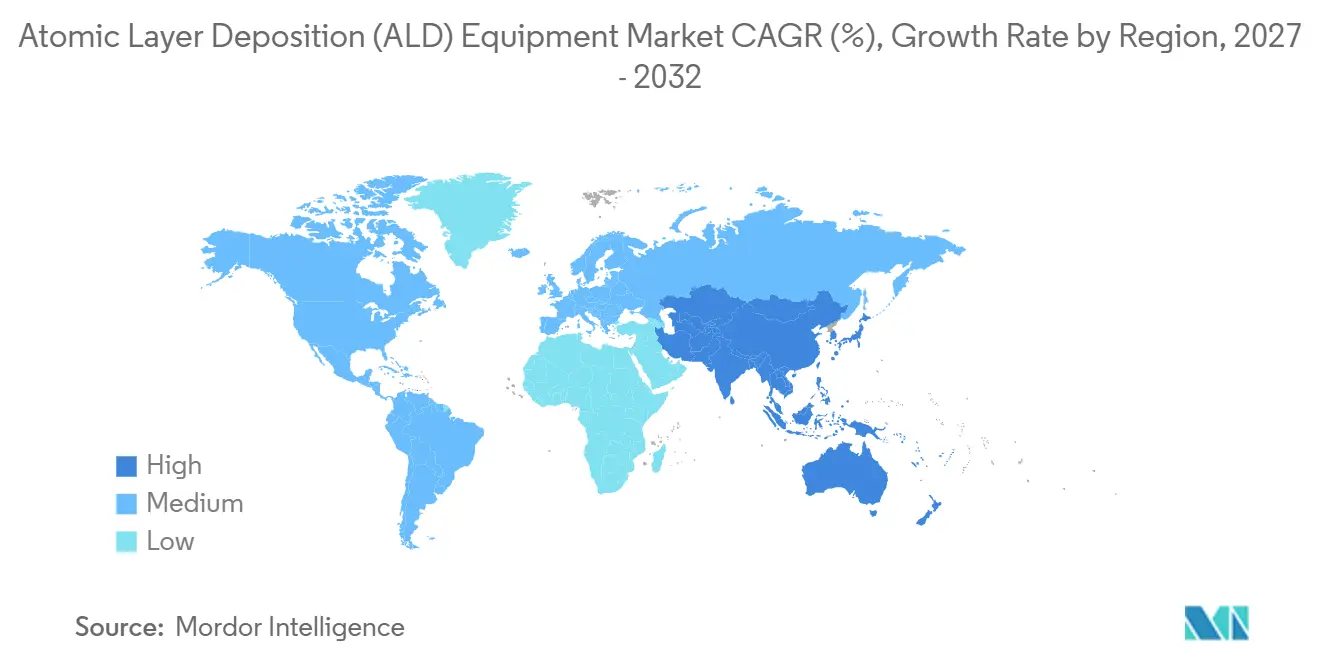
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
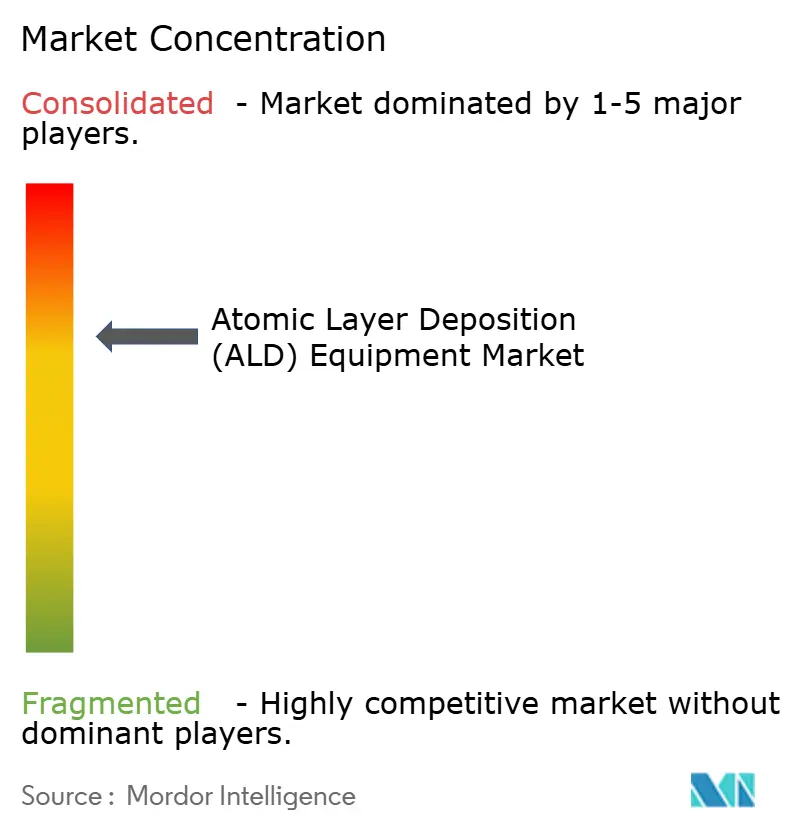
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des équipements de dépôt de couches atomiques (ALD) par Mordor Intelligence
La taille du marché mondial des équipements de dépôt de couches atomiques devrait s'étendre de 5,56 milliards USD en 2026 et 6,52 milliards USD en 2027 à 9,77 milliards USD d'ici 2032, à un CAGR de 8,42 % entre 2027 et 2032. Le marché bénéficie du nombre croissant d'étapes de dépôt requises dans la production de mémoire et de logique avancées. Le contrôle à l'échelle atomique est de plus en plus important à mesure que les conceptions de puces évoluent vers des caractéristiques plus petites et des structures plus complexes. De nouveaux projets de fabrication en Amérique du Nord, en Europe et au Japon créent une demande en dehors de la base de fabrication asiatique établie. Les fournisseurs répondent avec des plateformes intégrées, des chimies spécialisées et une capacité de service qui soutiennent les travaux de qualification des clients. Les contraintes d'approvisionnement en composants et produits chimiques spécialisés continuent d'allonger les délais de livraison et d'augmenter les coûts des projets.
Points clés du rapport
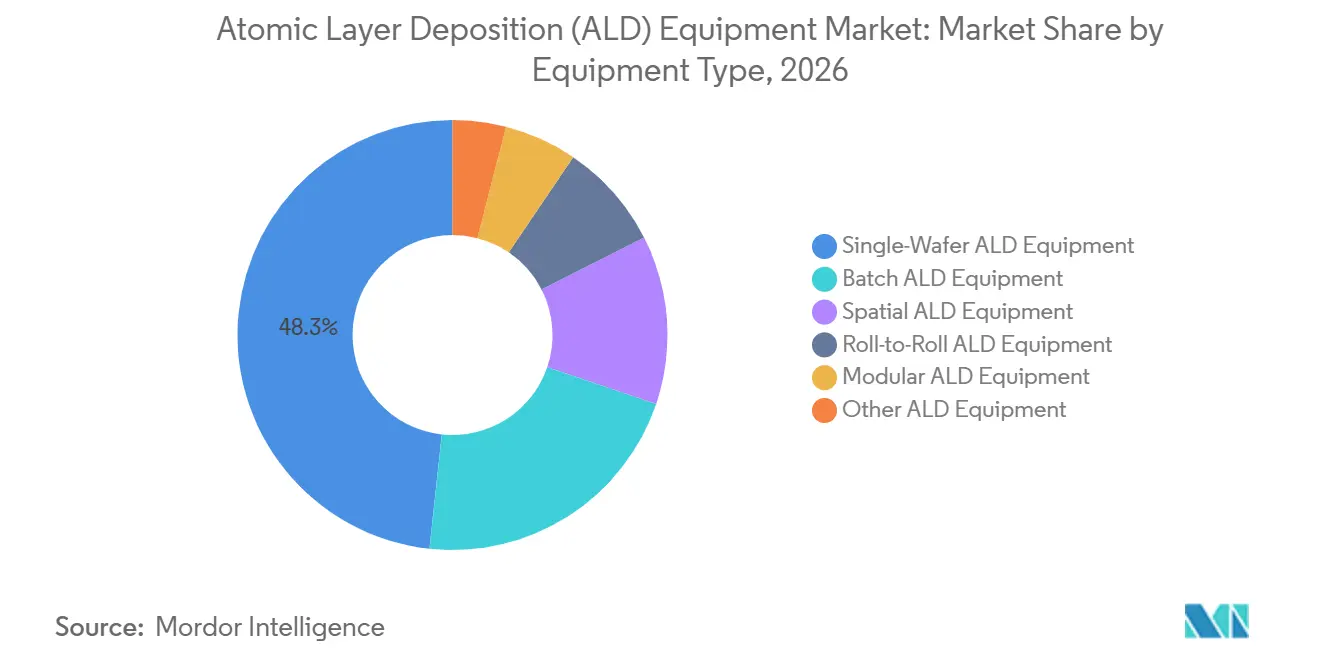
- Par type d'équipement, les systèmes à plaquette unique détenaient 48,3 % de la part du marché mondial des équipements ALD en 2026, tandis que les équipements ALD spatiaux devraient croître à un CAGR de 8,7 % jusqu'en 2032.
- Par technologie, le dépôt de couches atomiques assisté par plasma (PEALD) détenait 55,6 % de la part des revenus en 2026 et devrait croître à un CAGR de 8,8 % jusqu'en 2032.
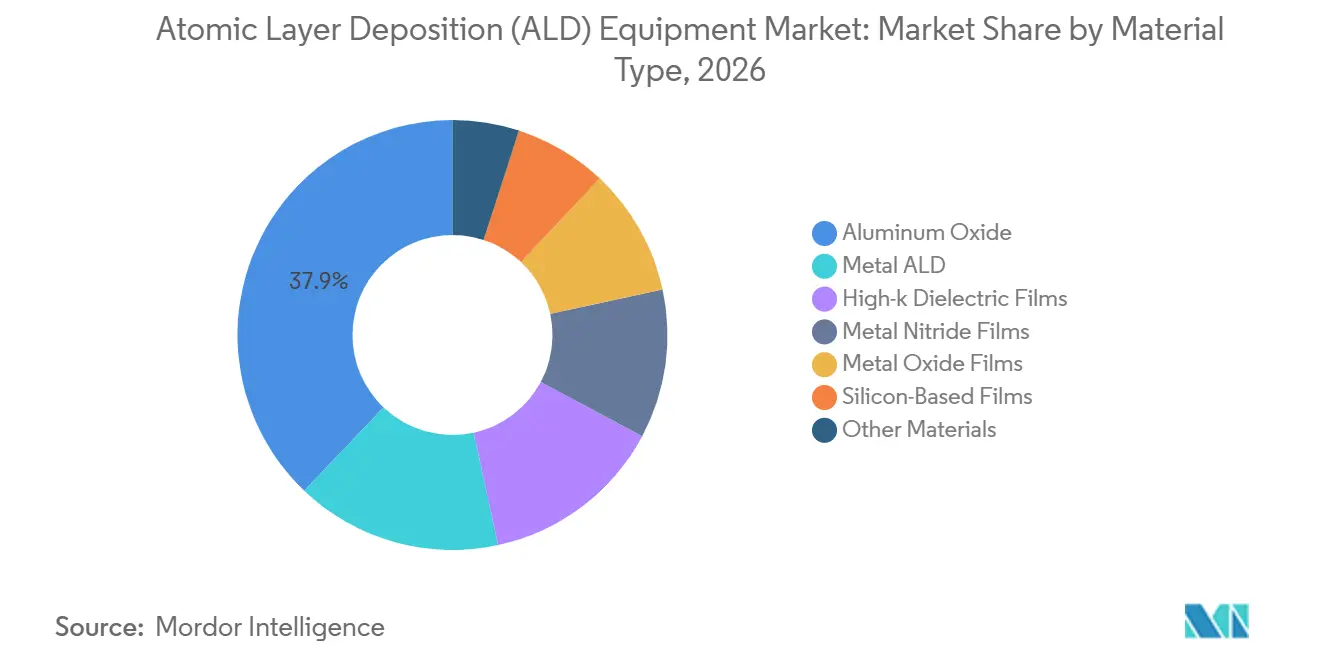
- Par type de matériau, l'oxyde d'aluminium (Al2O3) détenait 37,9 % de la part des revenus en 2026, tandis que les films de nitrure métallique devraient croître à un CAGR de 9,1 % jusqu'en 2032.
- Par secteur d'utilisation finale, la fabrication de semi-conducteurs détenait 46,7 % de la part des revenus en 2026, tandis que le photovoltaïque devrait croître à un CAGR de 9,7 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 53,4 % de la part des revenus en 2026 et devrait croître à un CAGR de 8,9 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Mise à l'échelle des nœuds logiques et mémoire avancés | +2.0% | Mondial, porté par l'Asie-Pacifique, avec une demande nord-américaine croissante | Long terme (≥ 4 ans) |
| Dépôt à rapport d'aspect élevé pour les mémoires NAND 3D et DRAM | +1.5% | Cœur Asie-Pacifique, avec des retombées vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Adoption des structures GAA, des grilles métal haute permittivité et du dépôt sélectif | +1.3% | Mondial, notamment Taïwan, Corée du Sud et États-Unis | Long terme (≥ 4 ans) |
| Boîtiers avancés et intégration hétérogène | +1.0% | Mondial, notamment Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Électronique de puissance à large bande interdite et électrification automobile | +0.6% | Europe, Asie-Pacifique et Amérique du Nord | Moyen terme (2-4 ans) |
| Localisation des usines et incitations gouvernementales aux semi-conducteurs | +0.8% | Amérique du Nord, Europe et Japon | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Mise à l'échelle des nœuds logiques et mémoire avancés
La logique avancée à 2 nm et 3 nm nécessite davantage d'étapes de dépôt que les générations FinFET précédentes. Les tolérances d'épaisseur de film se sont réduites à quelques angströms, rendant le contrôle répétable des couches de plus en plus important. ASM International a signalé une demande accélérée en pointe de gamme, notamment au nœud 2 nm, et prévoyait que les revenus du second semestre 2026 dépasseraient ceux du premier semestre de plus de 20 % à taux de change constant.[1] La société prévoyait également des investissements initiaux des clients dans des lignes pilotes à 1,4 nm au cours du second semestre 2026. Chaque transition peut ajouter des couches de grille, de barrière et d'alimentation côté arrière plutôt que de remplacer les étapes de dépôt existantes. Cela crée une demande qui dépend de l'intensité du procédé par plaquette ainsi que des volumes de démarrage de plaquettes.
Adoption des structures GAA, des grilles métal haute permittivité et du dépôt sélectif
Les structures à grille enveloppante utilisent des couches diélectriques déposées et des couches métalliques à fonction de travail autour de nanofeuilles de silicium. Le dépôt assisté par plasma peut fonctionner à des températures plus basses, ce qui contribue à préserver les structures de dispositifs sensibles. Cette exigence soutient le marché mondial des équipements de dépôt de couches atomiques (ALD) où les fenêtres de procédé en pointe de gamme sont étroites. Applied Materials Incorporated a présenté sa plateforme Endura Trillium pour intégrer plusieurs étapes de dépôt métallique dans un seul cluster sous vide pour la logique de l'ère angström.[2] Cette configuration permet le réglage de la tension de seuil sans rupture de vide entre les étapes. Applied Materials Incorporated a également présenté un procédé de nitrure de silicium à base de plasma pour des films denses dans des structures tridimensionnelles. Le dépôt sélectif par zone reste difficile à qualifier car les fabricants ont besoin d'une mesure fiable de la sélectivité à des dimensions très petites.
Boîtiers avancés et intégration hétérogène
Le marché mondial des équipements de dépôt de couches atomiques (ALD) élargit sa base d'applications dans les boîtiers avancés. L'assemblage de chiplets nécessite des interfaces propres et uniformes pour le collage à pas fin. Une étude de l'IEEE a rapporté un collage sans vide entre des substrats III-V et silicium utilisant de l'oxyde d'aluminium (Al2O3) déposé par ALD à des températures inférieures à 250 °C, avec une énergie de collage proche de 1,9 J/m² et une résistance au cisaillement supérieure à 25 MPa. En septembre 2026, Kokusai Electric Corporation et l'Université nationale de Yokohama ont rapporté que les films d'oxyde d'aluminium (Al2O3) permettaient le collage direct sur des plaquettes de 300 mm sans prétraitement plasma. Les ajouts de capacité pour la fabrication en face avant et les boîtiers peuvent donc soutenir des commandes d'équipements distinctes.
Localisation des usines et incitations gouvernementales aux semi-conducteurs
Le soutien gouvernemental élargit les zones géographiques où une nouvelle demande d'usines pour le marché mondial des équipements de dépôt de couches atomiques (ALD) peut émerger. Le programme CHIPS américain prévoit des incitations pour la fabrication nationale de semi-conducteurs et les investissements connexes dans la chaîne d'approvisionnement. Le crédit d'impôt à l'investissement CHIPS s'applique aux propriétés éligibles à la fabrication de semi-conducteurs, les projets devant commencer leur construction avant le 31 décembre 2026 conformément à la disposition légale citée. Cet environnement politique peut accélérer les décisions d'investissement sur les sites de semi-conducteurs soutenus. De multiples programmes de construction peuvent exercer une pression sur les équipes d'ingénierie des fournisseurs qui doivent qualifier des outils sur plusieurs nouveaux sites.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût en capital élevé et coût total de possession | -1.5% | Mondial, avec une pression plus forte sur les marchés émergents et les usines à nœuds matures | Long terme (≥ 4 ans) |
| Écart de débit par rapport au CVD et au PVD | -1.0% | Mondial, notamment pour les applications à nœuds matures et à fort volume | Moyen terme (2-4 ans) |
| Rareté des précurseurs et économie d'utilisation des produits chimiques | -0.7% | Mondial, notamment pour l'hafnium, le molybdène et les organométalliques spéciaux | Moyen terme (2-4 ans) |
| Qualification du dépôt sélectif par zone et goulots d'étranglement en métrologie | -0.4% | Mondial, principalement les nœuds logiques de l'ère angström | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût en capital élevé et coût total de possession
Les chambres ALD à plaquette unique coûtent plus cher que les modules CVD comparables. La différence de coût comprend également la consommation de précurseurs, les contrats de maintenance et l'impact des temps d'arrêt des équipements. La pression sur les coûts est la plus forte sur le marché des équipements ALD où les applications à nœuds matures ne nécessitent pas de films hautement conformes. Les comparaisons de coûts dépendent également du rendement, de la qualité de film requise, de la réactivité du service et du nombre d'étapes de procédé qu'un client peut consolider. Les fabricants de plus petite taille peuvent retarder leurs achats lorsqu'un procédé CVD moins coûteux peut répondre aux exigences du dispositif. Les restrictions sur les sous-systèmes spécialisés peuvent réduire la base de fournisseurs disponibles et augmenter le risque d'approvisionnement. Les constructeurs d'équipements disposant d'organisations de service étendues peuvent être mieux positionnés pour soutenir les clients lors de longs programmes de qualification.
Écart de débit par rapport au CVD et au PVD
L'ALD utilise des étapes séquentielles de précurseur et de purge, tandis que le CVD et le PVD déposent le matériau en continu. Cela rend l'ALD moins attractif lorsque le débit est plus important que le contrôle précis de l'épaisseur. Un article scientifique décrivait l'ALD comme capable de produire des films sans trous d'épingle dans des structures à rapport d'aspect élevé tout en notant des taux de dépôt plus lents que le CVD atmosphérique. Les configurations spatiales peuvent améliorer le débit en séparant les zones de réaction dans l'espace plutôt que dans le temps. Beneq Transform commercialise des équipements ALD spatiaux pour les applications photovoltaïques à haut débit et de revêtement rouleau à rouleau.[3] Les structures profondes et étroites favorisent toujours la conformité offerte par les approches ALD, bien que le marché des équipements ALD conserve une contrainte de débit dans certaines applications à fort volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type d'équipement :
les systèmes à plaquette unique soutiennent la production à nœuds avancésLes équipements à plaquette unique détenaient 48,3 % de la part du marché mondial des équipements de dépôt de couches atomiques (ALD) en 2026. Les clients des fonderies et de la logique utilisent un traitement plaquette par plaquette où le contrôle des particules et la répétabilité sont essentiels. ASM a décrit la logique avancée et les fonderies comme une source centrale de demande pour son portefeuille. La société vise plus de 55 % de part dans l'ALD logique et fonderie d'ici 2030. Les systèmes par lots servent les applications mémoire et semi-conducteurs composés où le débit a plus de poids. Les systèmes rouleau à rouleau soutiennent l'électronique flexible et les revêtements photovoltaïques.
Les équipements ALD spatiaux devraient croître à un CAGR de 8,7 % jusqu'en 2032. Cette partie de la taille du marché mondial des équipements de dépôt de couches atomiques (ALD) bénéficie d'applications nécessitant un revêtement plus rapide sur de plus grandes surfaces. Une étude de la Société royale de chimie a examiné le dépôt d'oxyde de nickel évolutif pour des cellules pérovskites inversées utilisant l'ALD.[4] Fraunhofer a présenté une plateforme hybride ALD spatial et PVD pour les couches de contact électronique dans les cellules tandem pérovskite-silicium. Les équipements modulaires gagnent également en pertinence dans les flux de boîtiers nécessitant plusieurs chimies de films sur une plateforme partagée. Ces architectures étendent la demande d'équipements vers des utilisations où les systèmes conventionnels à plaquette unique ne sont pas l'option de coût préférée.

Par technologie :
le PEALD sert les structures sensibles à la température et tridimensionnellesLe PEALD détenait 55,6 % des revenus technologiques en 2026. Sa position reflète la demande de la production à grille enveloppante et de mémoire empilée, où les limites thermiques sont strictement contrôlées. Le marché mondial des équipements de dépôt de couches atomiques (ALD) dépend de technologies capables de former des films uniformes sans perturber les couches sensibles. Applied Materials a introduit la plateforme ALD de nitrure de silicium Centris Spectral en 2025 pour des films denses dans des structures tridimensionnelles. Sa conception à quatre réacteurs vise à améliorer l'uniformité dans des structures avec des rapports d'aspect de 6:1 et plus. L'ALD thermique reste utile pour les films d'oxyde d'aluminium et d'oxyde d'hafnium lorsque les dommages d'interface liés au plasma doivent être évités. La passivation solaire, les revêtements optiques et certains diélectriques mémoire restent des applications importantes.
Les approches à plasma déporté et assistées par radicaux suscitent de l'intérêt là où une énergie ionique plus faible est nécessaire. Elles peuvent soutenir le traitement de substrats flexibles et le dépôt sur des matériaux bidimensionnels. L'ALD spatial se développe également comme une option distincte pour les utilisations à haut débit. Le marché mondial des équipements de dépôt de couches atomiques (ALD) peut donc inclure plusieurs approches au sein d'une même usine, chacune adaptée à une étape de procédé spécifique. Ce mélange accroît la demande de chambres à mesure que les structures de dispositifs deviennent plus complexes. Il renforce également l'importance de l'intégration des procédés et des travaux de qualification des clients pour les fournisseurs d'équipements.
Par type de matériau :
l'oxyde d'aluminium est en tête tandis que les nitrures métalliques se développentL'oxyde d'aluminium détenait 37,9 % des revenus par type de matériau en 2026. Il est utilisé pour la passivation des cellules solaires en silicium et l'isolation dans les transistors GaN, les condensateurs DRAM et les MOSFET en carbure de silicium. Les films diélectriques haute permittivité, menés par l'oxyde d'hafnium, sont importants pour les condensateurs mémoire et les diélectriques de grille logique. Les films à base de silicium et d'oxyde métallique servent des applications spécialisées, notamment la passivation de modules de puissance et les revêtements photoniques. Le marché mondial des équipements de dépôt de couches atomiques (ALD) sert donc à la fois les structures semi-conductrices à fort volume et les exigences spécialisées en films minces. La demande de matériaux suit les changements dans l'architecture des dispositifs, et pas seulement les changements dans la production totale de plaquettes.
Les films de nitrure métallique devraient croître à un CAGR de 9,1 % jusqu'en 2032. Le nitrure de titane est utilisé pour les électrodes de condensateurs DRAM, tandis que le nitrure d'aluminium soutient la passivation des dispositifs GaN. Des recherches de l'Université de Californie ont rapporté un ALD de nitrure de titane conforme dans des structures de test avec des rapports d'aspect de 2 000:1. Lam Research a introduit ALTUS Halo pour la métallisation au molybdène dans les applications NAND 3D, DRAM et à grille enveloppante. Des chercheurs de Lam ont également rapporté des travaux sur le molybdène ALD pour la métallisation des lignes de mots des mémoires flash. Ces matériaux illustrent pourquoi le marché mondial des équipements de dépôt de couches atomiques (ALD) reste lié à l'évolution vers des structures mémoire plus hautes et plus denses.
Par secteur d'utilisation finale :
la fabrication de semi-conducteurs reste centrale tandis que le photovoltaïque gagne du terrainLa fabrication de semi-conducteurs représentait 46,7 % de la demande d'utilisation finale en 2026. Elle utilise l'ALD pour les diélectriques de grille, les barrières, les espaceurs, les revêtements de liaison et la métallisation dans la logique et la mémoire. Le marché mondial des équipements de dépôt de couches atomiques (ALD) est par conséquent exposé à la fois aux investissements dans les dispositifs avancés et au calendrier d'expansion des capacités mémoire. Le passage des structures FinFET aux structures à grille enveloppante ajoute davantage d'étapes de procédé par plaquette. La fabrication électronique est le prochain groupe d'applications important, incluant les MEMS, les condensateurs et les films optiques pour écrans. La fabrication industrielle et les environnements de recherche soutiennent le développement des procédés et les travaux de revêtement spécialisés. Les applications aérospatiales et de défense utilisent des revêtements de précision et peuvent nécessiter des configurations d'équipements spécialisées.
Le photovoltaïque devrait croître à un CAGR de 9,7 % jusqu'en 2032. Cette partie de la taille du marché mondial des équipements de dépôt de couches atomiques (ALD) est soutenue par la demande de couches de passivation et d'encapsulation dans les cellules TOPCon, HJT et les cellules tandem pérovskite-silicium. Une étude publiée dans Joule a rapporté une efficacité de conversion de puissance certifiée de 26,59 % pour une cellule pérovskite utilisant une approche d'interface ALD-SnOx. Beneq a rapporté la qualification de son outil cluster Transform pour la production de dispositifs de puissance GaN sur silicium de 8 pouces en mai 2025. Les dispositifs médicaux constituent une application émergente pour les barrières biocompatibles ultra-minces sur les implants et les biocapteurs. Ces applications doivent satisfaire aux exigences de fabrication et de validation pertinentes avant une adoption plus large.
Analyse géographique
Marché des équipements de dépôt de couches atomiques (ALD) en Asie-Pacifique
L'Asie-Pacifique détenait une part de revenus de 53,4 % en 2026 et devrait croître à un CAGR de 8,9 % jusqu'en 2032. Taïwan, la Corée du Sud, la Chine et le Japon représentent collectivement une large base de fabrication de fonderies, de mémoires et d'électronique connexe. Samsung Electronics et SK Hynix sont des acheteurs importants de systèmes de dépôt pour la production DRAM et NAND 3D. Taïwan soutient la demande grâce aux investissements de Taiwan Semiconductor Manufacturing Company dans les nœuds avancés. Le Japon reste pertinent pour les applications mémoire, logique et d'équipements par lots. La concentration de la production avancée de semi-conducteurs confère à la région une base de demande durable pour les équipements de procédé.
Marché des équipements de dépôt de couches atomiques (ALD) en Amérique du Nord et en Europe
L'Amérique du Nord est façonnée par la construction de nouvelles usines, les incitations fiscales et les investissements dans la chaîne d'approvisionnement en semi-conducteurs. Le cadre CHIPS soutient la fabrication nationale de semi-conducteurs et les investissements connexes. Les projets d'Intel Corporation en Ohio et en Oregon soutiennent également la demande d'équipements, tandis que la capacité des fournisseurs est nécessaire pour la qualification et le service locaux. L'Europe revêt une importance stratégique grâce aux investissements dans les semi-conducteurs et les dispositifs de puissance automobiles. Le marché mondial des équipements de dépôt de couches atomiques (ALD) est susceptible de bénéficier de ces projets régionaux soutenus par des politiques à mesure qu'ils progressent de la construction à la qualification des équipements. Les réglementations chimiques peuvent ajouter des travaux de qualification pour les alternatives aux précurseurs, notamment là où des options à toxicité réduite ou sans halogénures sont envisagées.
Marché des équipements de dépôt de couches atomiques (ALD) dans les Amériques et en Afrique et Moyen-Orient
L'Amérique du Sud, le Moyen-Orient et l'Afrique représentent une faible part des dépenses en équipements. L'activité dans ces régions est concentrée dans les centres de recherche, les revêtements spéciaux et les projets en phase initiale. Le Brésil et le Mexique ont une demande industrielle et de R&D limitée et font face à des contraintes de coûts d'importation et d'approvisionnement local. Les Émirats arabes unis et l'Arabie saoudite sont des utilisateurs potentiels de modules photovoltaïques en film mince passivés par ALD dans le cadre de projets d'énergie renouvelable. Ces régions présentent des opportunités à long terme plutôt que des revenus d'équipements significatifs à court terme. Leur rôle dans le marché mondial des équipements de dépôt de couches atomiques (ALD) dépend du développement ultérieur de la fabrication locale, des chaînes d'approvisionnement spécialisées et des projets bénéficiant d'un soutien technique soutenu.
Paysage concurrentiel
Le marché mondial des équipements de dépôt de couches atomiques (ALD) est modérément concentré dans les applications logiques et mémoire en pointe de gamme. ASM International, Tokyo Electron, Applied Materials et Lam Research détiennent des positions de qualification importantes auprès des principaux clients des fonderies et de la mémoire. ASM International vise plus de 55 % de part dans l'ALD logique et fonderie d'ici 2030. Ses plateformes à plaquette unique et ses offres de services sont conçues pour conserver un rôle tout au long de la durée de vie opérationnelle des équipements qualifiés. Beneq, Oxford Instruments, Veeco, Wonik IPS et Jusung Engineering sont en concurrence dans des applications telles que les dispositifs à large bande interdite, les semi-conducteurs composés, le photovoltaïque et la technologie quantique, créant un champ concurrentiel plus diversifié en dehors des plus grandes usines logiques et mémoire.
Les principaux fournisseurs intègrent davantage d'étapes de procédé dans des clusters sous vide. L'Endura Trillium d'Applied Materials utilise une approche en cluster pour le dépôt de métaux de la pile de grille. Lam Research a lancé ALTUS Halo pour la métallisation ALD au molybdène, répondant aux exigences des structures NAND 3D plus hautes et de la logique avancée. Beneq a introduit la plateforme Transmute en novembre 2025 pour la production de dispositifs de puissance, RF et microLED. Ces développements indiquent que les performances, le débit et la flexibilité chimique sont des facteurs concurrentiels aux côtés des relations avec la base installée sur le marché mondial des équipements ALD. Les fournisseurs ont également besoin de ressources d'ingénierie de terrain pour soutenir les travaux de qualification prolongés, la maintenance récurrente et les modifications de procédés des clients.
Veeco a relevé ses prévisions de revenus pour l'exercice 2026 à 780 millions USD à 810 millions USD après avoir annoncé des revenus du deuxième trimestre de 193,5 millions USD. Cela reflète la demande des clients mémoire, logique de fonderie et liés à l'EUV. L'ALD spatial pour les cellules solaires tandem et le dépôt pour les dispositifs quantiques restent des domaines sans fournisseur dominant unique. Le marché mondial des équipements ALD combine un leadership concentré dans la production avancée de semi-conducteurs avec une concurrence de niche dans les applications émergentes. Cette structure donne aux fournisseurs établis un avantage dans la qualification à fort volume tout en laissant de la place aux fournisseurs spécialisés dans les applications en développement.
Leaders du secteur des équipements de dépôt de couches atomiques (ALD)
-
ASM International N.V.
-
Tokyo Electron Limited
-
Applied Materials, Inc.
-
Lam Research Corporation
-
Veeco Instruments Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des équipements de dépôt de couches atomiques (ALD) Entreprises couvertes dans ce rapport
- ASM International
- Tokyo Electron Limited
- Applied Materials, Inc.
- Lam Research Corporation
- Veeco Instruments Inc.
- Beneq Oy
- Picosun Oy
- Oxford Instruments plc
- Forge Nano Inc.
- CVD Equipment Corporation
- The Kurt J. Lesker Company
- Entegris, Inc.
- SENTECH Instruments GmbH
- Aixtron SE
- Nano-Master, Inc.
- Arradiance, LLC
- NCD Co., Ltd.
- Wonik IPS Co., Ltd.
- Jusung Engineering Co., Ltd.
- NAURA Technology Group Co., Ltd.
- ULVAC, Inc.
Développements industriels récents dans Marché des équipements de dépôt de couches atomiques (ALD)
- Septembre 2026 : Kokusai Electric, en collaboration avec l'Université nationale de Yokohama et avec le soutien du financement A-STEP de l'Agence japonaise pour la science et la technologie (JST), a annoncé des recherches démontrant que les films Al₂O₃ ALD permettent le collage direct auto-activé sur des plaquettes de 300 mm sans prétraitement plasma. Ce développement supprime une étape clé du procédé dans le boîtier de chiplets et l'intégration hétérogène 3D, simplifiant potentiellement les flux de fabrication avancée de semi-conducteurs.
- Août 2026 : Veeco Instruments a annoncé des revenus de 193,5 millions USD, en hausse de 22 % séquentiellement, avec des revenus semi-conducteurs en hausse de 20 % d'un trimestre à l'autre. La société a relevé ses prévisions de revenus pour l'ensemble de l'année 2026 à 780 millions USD à 810 millions USD, citant une forte demande des applications mémoire, logique de fonderie, boîtiers avancés et liées à l'EUV qui s'appuient de plus en plus sur des technologies de dépôt incluant l'ALD.
- Novembre 2025 : Beneq a introduit la plateforme Transmute, un système ALD de fabrication à fort volume conçu pour les semi-conducteurs de puissance à large bande interdite, les dispositifs RF et la production de microLED. Le système intègre le prétraitement plasma, le dépôt de couches atomiques assisté par plasma (PEALD) et les capacités ALD thermique par lots dans une seule plateforme de production, ciblant les environnements de fabrication industrielle à haut débit.
- Février 2025 : Lam Research a dévoilé ALTUS Halo, un système ALD conçu pour la métallisation au molybdène dans les applications semi-conductrices avancées. La plateforme répond aux exigences des lignes de mots NAND 3D, de la DRAM et des structures de transistors à grille enveloppante (GAA), où le molybdène remplace de plus en plus les procédés traditionnels à base de tungstène.
Périmètre du rapport sur le marché mondial des équipements de dépôt de couches atomiques (ALD)
Les équipements de dépôt de couches atomiques (ALD) désignent des machines de fabrication de semi-conducteurs spécialisées utilisées pour déposer des couches de matériaux ultra-minces et hautement uniformes sur des substrats avec une précision à l'échelle atomique. L'équipement fonctionne par un procédé gazeux séquentiel auto-limitant, introduisant des précurseurs chimiques un à la fois pour réagir avec la surface de manière séquentielle. Ce procédé cyclique assure un contrôle précis de l'épaisseur du film et un revêtement conforme, même sur des microstructures 3D complexes à rapport d'aspect élevé. En conséquence, les systèmes ALD sont largement utilisés dans la fabrication de microélectronique avancée, de puces logiques, de dispositifs mémoire et d'applications en nanotechnologie.
Le marché mondial des équipements de dépôt de couches atomiques (ALD) est segmenté par type d'équipement en équipements ALD à plaquette unique, équipements ALD par lots, équipements ALD spatiaux, équipements ALD rouleau à rouleau, équipements ALD modulaires et autres équipements ALD. Par technologie, le marché est segmenté en ALD thermique, ALD assisté par plasma (PEALD), ALD spatial, ALD à plasma déporté, ALD assisté par radicaux et autres technologies ALD. Par type de matériau, le marché est segmenté en oxyde d'aluminium (Al2O3), ALD métallique, films diélectriques haute permittivité, films de nitrure métallique, films d'oxyde métallique, films à base de silicium et autres matériaux. Par secteur d'utilisation finale, le marché est segmenté en fabrication de semi-conducteurs, fabrication électronique, énergie et puissance, photovoltaïque, automobile, aérospatiale et défense, santé et médical, recherche et développement, fabrication industrielle et autres secteurs. Le rapport couvre également la taille du marché et les prévisions pour le marché mondial des équipements ALD dans 26 pays des principales régions. Pour chaque segment, la taille du marché et les prévisions sont fournies sur la base de la valeur (USD).
Aperçu de la segmentation
| Équipements ALD à plaquette unique |
| Équipements ALD par lots |
| Équipements ALD spatiaux |
| Équipements ALD rouleau à rouleau |
| Équipements ALD modulaires |
| Autres équipements ALD |
| ALD thermique |
| ALD assisté par plasma (PEALD) |
| ALD spatial |
| ALD à plasma déporté |
| ALD assisté par radicaux |
| Autres technologies ALD |
| Oxyde d'aluminium (Al₂O₃) |
| ALD métallique |
| Films diélectriques haute permittivité |
| Films de nitrure métallique |
| Films d'oxyde métallique |
| Films à base de silicium |
| Autres matériaux |
| Fabrication de semi-conducteurs |
| Fabrication électronique |
| Énergie et puissance |
| Photovoltaïque |
| Automobile |
| Aérospatiale et défense |
| Santé et médical |
| Recherche et développement |
| Fabrication industrielle |
| Autres secteurs |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Espagne | |
| Royaume-Uni | |
| Pologne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Viêt Nam | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type d'équipement | Équipements ALD à plaquette unique | |
| Équipements ALD par lots | ||
| Équipements ALD spatiaux | ||
| Équipements ALD rouleau à rouleau | ||
| Équipements ALD modulaires | ||
| Autres équipements ALD | ||
| Par technologie | ALD thermique | |
| ALD assisté par plasma (PEALD) | ||
| ALD spatial | ||
| ALD à plasma déporté | ||
| ALD assisté par radicaux | ||
| Autres technologies ALD | ||
| Par type de matériau | Oxyde d'aluminium (Al₂O₃) | |
| ALD métallique | ||
| Films diélectriques haute permittivité | ||
| Films de nitrure métallique | ||
| Films d'oxyde métallique | ||
| Films à base de silicium | ||
| Autres matériaux | ||
| Par secteur d'utilisation finale | Fabrication de semi-conducteurs | |
| Fabrication électronique | ||
| Énergie et puissance | ||
| Photovoltaïque | ||
| Automobile | ||
| Aérospatiale et défense | ||
| Santé et médical | ||
| Recherche et développement | ||
| Fabrication industrielle | ||
| Autres secteurs | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Espagne | ||
| Royaume-Uni | ||
| Pologne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Viêt Nam | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande d'équipements de dépôt de couches atomiques ?
La demande est soutenue par la production de logique et de mémoire avancées, où des structures de dispositifs plus étroites nécessitent des films minces hautement contrôlés.
Quelle est la taille du marché mondial des équipements de dépôt de couches atomiques en 2027 ?
Le marché est estimé à 6,52 milliards USD en 2027 et devrait atteindre 9,77 milliards USD d'ici 2032, à un CAGR de 8,42 %.
Quelle architecture d'équipement domine la demande de dépôt de couches atomiques ?
Les équipements à plaquette unique détenaient une part de 48,3 % en 2026, car la production logique avancée et les fonderies nécessitent un contrôle strict des particules.
Pourquoi le dépôt de couches atomiques assisté par plasma est-il important pour la fabrication de semi-conducteurs ?
Le dépôt de couches atomiques assisté par plasma représentait 55,6 % des revenus technologiques en 2026, car il soutient les structures de dispositifs tridimensionnels sensibles à la température.
Quelle application d'utilisation finale connaît la croissance la plus rapide pour les équipements de dépôt de couches atomiques ?
Le photovoltaïque devrait croître à un CAGR de 9,7 % jusqu'en 2032, car les architectures solaires avancées adoptent des couches de passivation et d'encapsulation par dépôt de couches atomiques.
Quelle région est en tête de la demande d'équipements ?
L'Asie-Pacifique détenait une part de 53,4 % en 2026 et devrait croître à un CAGR de 8,9 % jusqu'en 2032.