
原子層堆積(ALD)装置市場規模・シェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
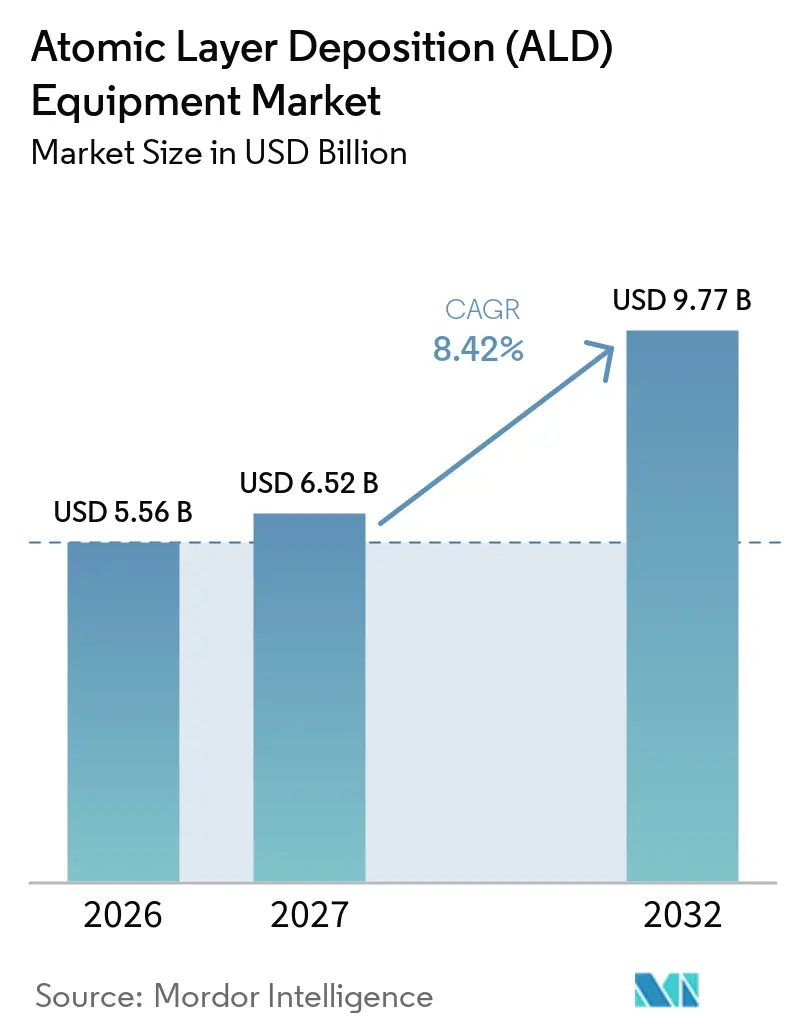
| 市場規模 (2027) | 6.52 十億米ドル |
| 市場規模 (2032) | 9.77 十億米ドル |
| 成長率 (2027 - 2032) | 8.42 % |
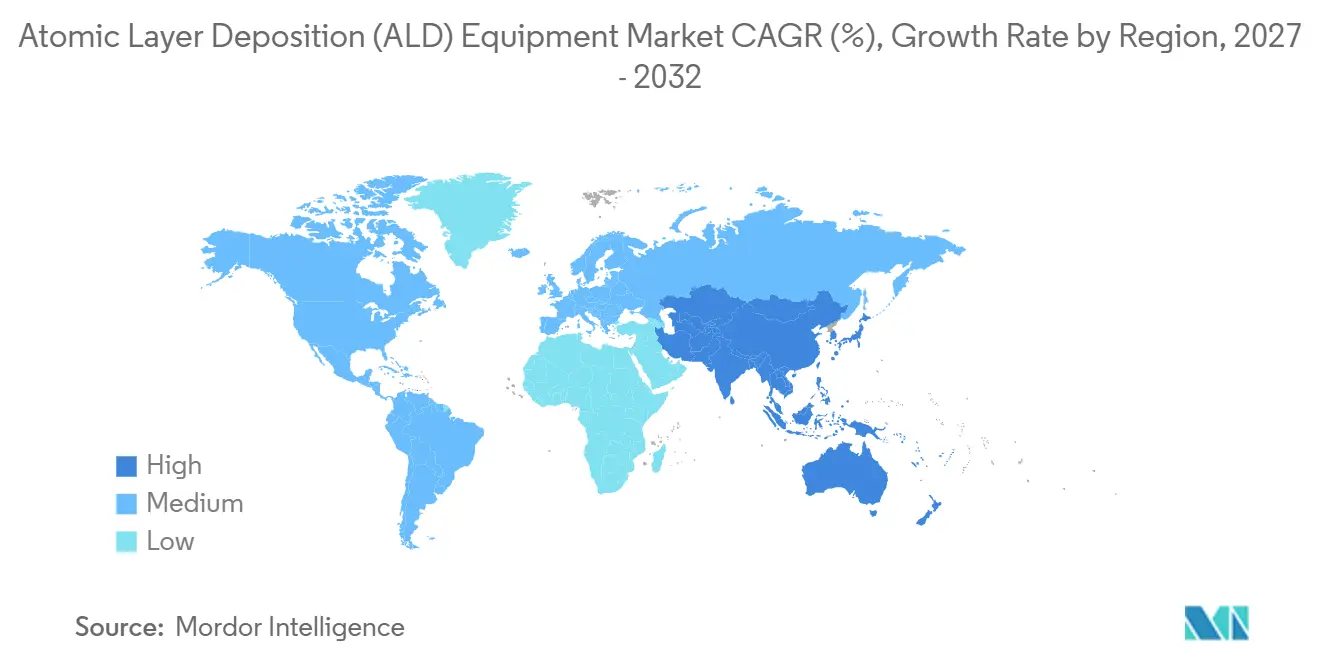
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
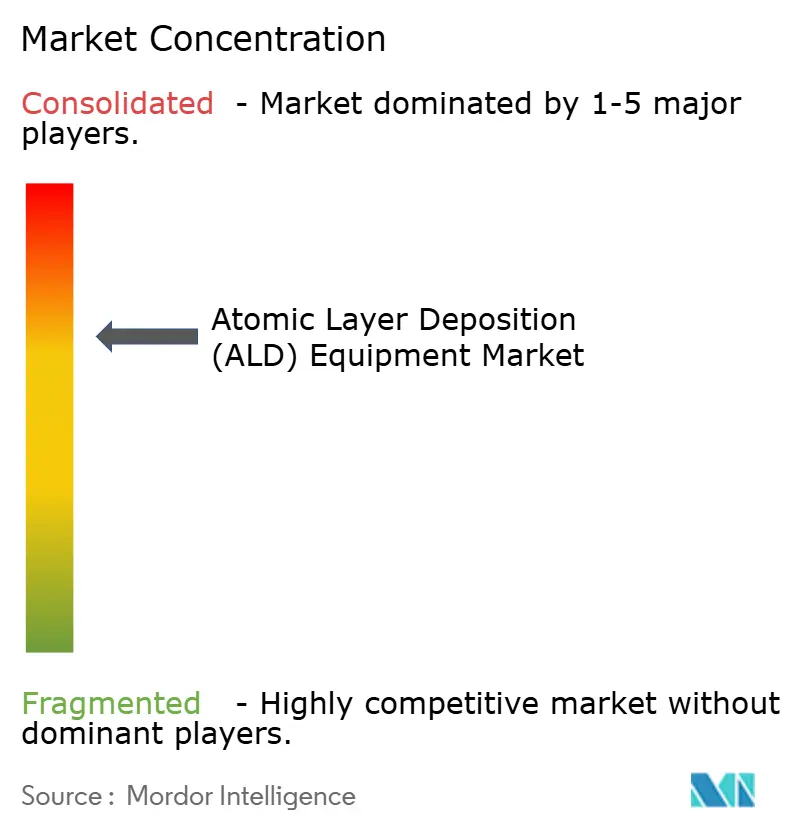
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる原子層堆積(ALD)装置市場分析
グローバル原子層堆積装置市場規模は、2026年の5.56 ビリオン 米ドルおよび2027年の6.52 ビリオン 米ドルから、2027年から2032年にかけてCAGR 8.42%で2032年までに9.77 ビリオン 米ドルへと拡大する見込みです。市場は、先端ロジックおよびメモリ製造において必要とされる堆積ステップ数の増加から恩恵を受けています。チップ設計がより微細なフィーチャーおよびより複雑な構造へと移行するにつれ、原子スケールの制御がますます重要になっています。北米、欧州、日本における新たなファブプロジェクトが、確立されたアジアの製造拠点以外での需要を生み出しています。サプライヤーは、顧客の認定作業を支援する統合プラットフォーム、特殊化学品、およびサービス能力で対応しています。特殊部品および化学品の供給制約が、納期の長期化とプロジェクトコストの上昇を引き続き招いています。
主要レポートのポイント
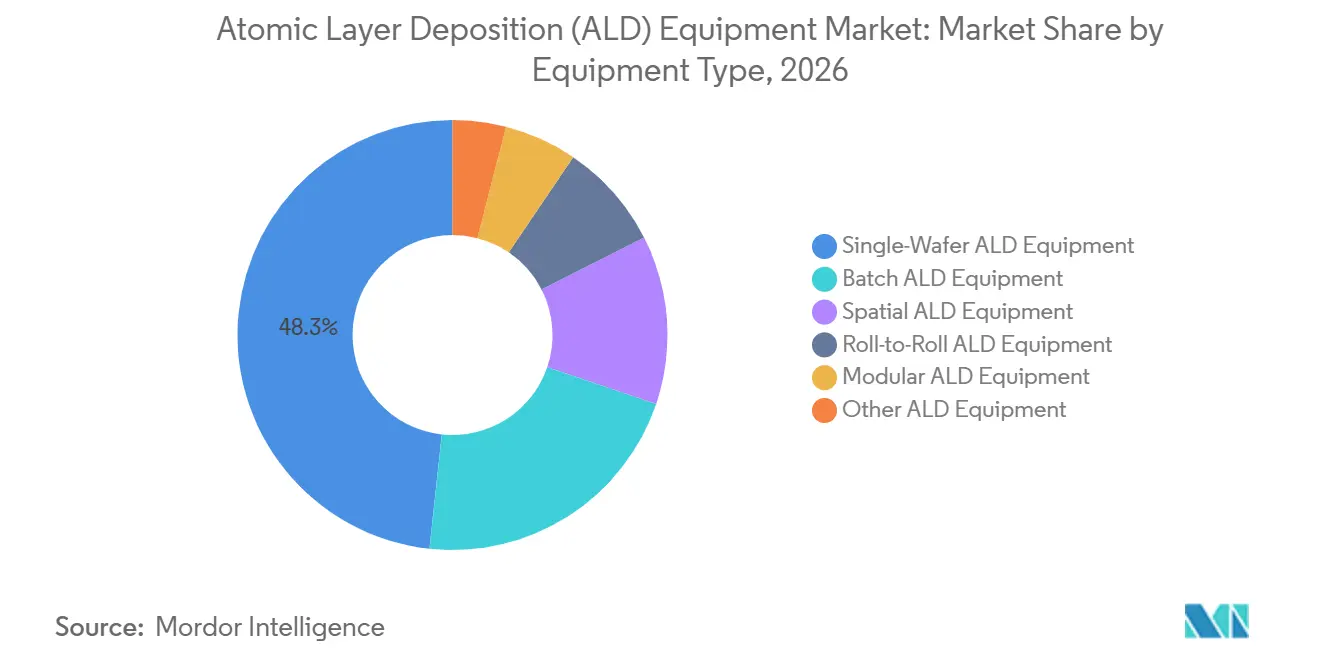
- 装置タイプ別では、シングルウェーハシステムが2026年のグローバルALD装置市場シェアの48.3%を占め、スペーシャルALD装置は2032年までにCAGR 8.7%で成長すると予測されています。
- 技術別では、プラズマ強化原子層堆積(PEALD)が2026年の収益シェアの55.6%を占め、2032年までにCAGR 8.8%で成長すると予測されています。
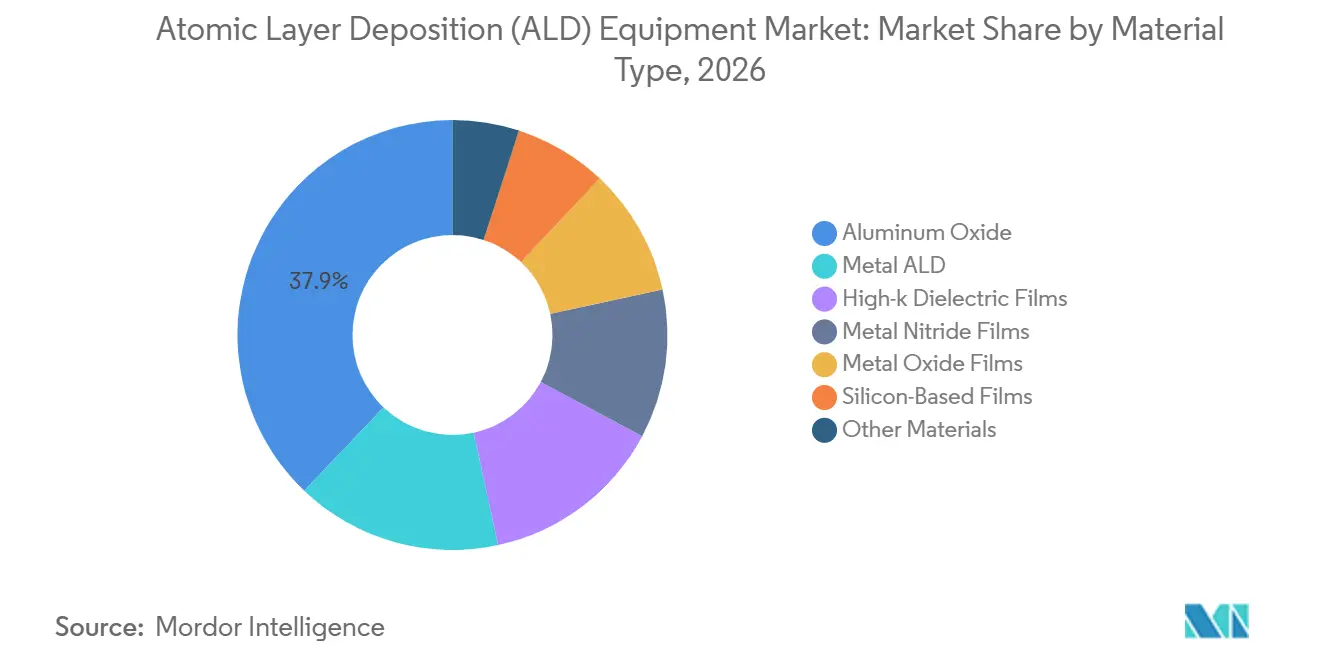
- 材料タイプ別では、酸化アルミニウム(Al2O3)が2026年の収益シェアの37.9%を占め、金属窒化物膜は2032年までにCAGR 9.1%で成長すると予測されています。
- 最終用途産業別では、半導体製造が2026年の収益シェアの46.7%を占め、太陽光発電は2032年までにCAGR 9.7%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の収益シェアの53.4%を占め、2032年までにCAGR 8.9%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 先端ノードロジックおよびメモリのスケーリング | +2.0% | グローバル、アジア太平洋主導、北米需要の拡大 | 長期(4年以上) |
| 3D NANDおよびDRAMの高アスペクト比堆積 | +1.5% | アジア太平洋中心、北米への波及 | 長期(4年以上) |
| GAA、ハイk金属ゲートおよびセレクティブ堆積の採用 | +1.3% | グローバル、特に台湾、韓国、米国 | 長期(4年以上) |
| 先端パッケージングおよびヘテロジニアスインテグレーション | +1.0% | グローバル、特にアジア太平洋および北米 | 中期(2〜4年) |
| ワイドバンドギャップパワーエレクトロニクスおよび自動車の電動化 | +0.6% | 欧州、アジア太平洋、北米 | 中期(2〜4年) |
| ファブのローカライゼーションおよび政府の半導体インセンティブ | +0.8% | 北米、欧州、日本 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
先端ノードロジックおよびメモリのスケーリング
2nmおよび3nmの先端ロジックは、以前のFinFET世代よりも多くの堆積ステップを必要とします。膜厚の許容誤差は一桁オングストロームにまで狭まっており、再現性のある層制御がますます重要になっています。ASM Internationalは、特に2nmノードにおける先端需要の加速を報告し、2026年下半期の収益が固定為替レートベースで上半期を20%以上上回ると予想しました。[1] 同社はまた、2026年下半期中に1.4nmパイロットラインへの初期顧客投資を見込んでいました。各トランジションは、既存の堆積ステップを置き換えるのではなく、ゲート、バリア、およびバックサイドパワーデリバリー層を追加する可能性があります。これにより、ウェーハスタート量だけでなく、ウェーハあたりのプロセス強度にも依存する需要が生まれます。
GAA、ハイk金属ゲートおよびセレクティブ堆積の採用
ゲートオールアラウンド構造は、シリコンナノシートの周囲に堆積された誘電体および仕事関数金属層を使用します。プラズマ強化堆積はより低温で動作できるため、デリケートなデバイス構造の保護に役立ちます。この要件は、先端プロセスウィンドウが狭いグローバル原子層堆積(ALD)装置市場を支えています。Applied Materials Incorporatedは、オングストローム時代のロジック向けに複数の金属堆積ステップを一つの真空クラスターに統合するEndura Trilliumプラットフォームを発表しました。[2] この構成は、ステージ間で真空を破ることなく閾値電圧のチューニングを可能にします。Applied Materials Incorporatedはまた、三次元フィーチャーにおける緻密な膜向けのプラズマベース窒化シリコンプロセスも発表しました。製造業者は非常に小さな寸法での選択性の信頼性ある測定を必要とするため、エリアセレクティブ堆積の認定は依然として困難です。
先端パッケージングおよびヘテロジニアスインテグレーション
グローバル原子層堆積(ALD)装置市場は、先端パッケージングにおけるアプリケーションベースを拡大しています。チップレットの組み立ては、ファインピッチボンディングのためのクリーンで均一なインターフェースを必要とします。IEEEの研究は、250℃以下の温度でALD堆積酸化アルミニウム(Al2O3)を使用したIII-Vとシリコン基板間のボイドフリーボンディングを報告し、ボンディングエネルギーは約1.9 J/m²、せん断強度は25 MPa以上でした。2026年9月、Kokusai Electric CorporationおよびYokohama National Universityは、酸化アルミニウム(Al2O3)膜がプラズマ前処理なしに300mmウェーハ上での直接ボンディングを可能にすることを報告しました。フロントエンド製造およびパッケージングの能力増強は、したがって別々の装置注文を支援できます。
ファブのローカライゼーションおよび政府の半導体インセンティブ
政府支援は、グローバル原子層堆積(ALD)装置市場における新たなファブ需要が生まれる場所を拡大しています。米国のCHIPSプログラムは、国内半導体製造および関連サプライチェーン投資に対するインセンティブを提供しています。CHIPS投資税額控除は、適格な半導体製造設備に適用され、引用された法定規定の下でプロジェクトは2026年12月31日までに建設を開始することが求められています。この政策環境は、支援を受けた半導体サイトでの資本決定を加速させる可能性があります。複数の建設プログラムは、複数の新サイトでツールを認定しなければならないサプライヤーのエンジニアリングチームに圧力をかける可能性があります。
制約の影響分析*
| 制約 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い資本コストおよび総所有コスト | -1.5% | グローバル、新興市場および成熟ノードファブでより大きな圧力 | 長期(4年以上) |
| CVDおよびPVDとのスループットギャップ | -1.0% | グローバル、特に成熟ノードおよび大量生産アプリケーション | 中期(2〜4年) |
| 前駆体の希少性および化学品利用の経済性 | -0.7% | グローバル、特にハフニウム、モリブデン、および特殊有機金属 | 中期(2〜4年) |
| エリアセレクティブ堆積の認定および計測ボトルネック | -0.4% | グローバル、主にオングストローム時代のロジックノード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い資本コストおよび総所有コスト
シングルウェーハALDチャンバーは、同等のCVDモジュールよりもコストが高くなります。コスト差には、前駆体消費、保守契約、およびツールのダウンタイムの影響も含まれます。コスト圧力は、成熟ノードアプリケーションが高い共形膜を必要としないALD装置市場で最も強くなります。コスト比は、歩留まり、必要な膜品質、サービス対応、および顧客が統合できるプロセスステップ数にも依存します。より低コストのCVDプロセスがデバイス要件を満たせる場合、小規模メーカーは購入を遅らせる可能性があります。特殊サブシステムへの制限は、利用可能なサプライヤーベースを狭め、調達リスクを高める可能性があります。幅広いサービス組織を持つツールメーカーは、長期認定プログラム中に顧客をサポートするためにより有利な立場にある可能性があります。
CVDおよびPVDとのスループットギャップ
ALDは前駆体とパージの逐次ステージを使用するのに対し、CVDおよびPVDは材料を連続的に堆積します。これにより、精密な膜厚制御よりもスループットが重要な場合、ALDは魅力が低下します。ある科学論文は、ALDが高アスペクト比フィーチャーにおいてピンホールフリーの膜を生成できると説明しながら、大気圧CVDよりも堆積速度が遅いことを指摘しました。スペーシャル構成は、時間ではなく空間で反応ゾーンを分離することでスループットを向上させることができます。Beneq Transformは、高スループット太陽光発電およびロールツーロールコーティングアプリケーション向けのスペーシャルALDツールを販売しています。[3] 深くて狭いフィーチャーは依然としてALDアプローチが提供する共形性を好みますが、ALD装置市場は一部の大量生産アプリケーションでスループット制約を抱えています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
装置タイプ別:
シングルウェーハシステムが先端ノード生産を支援シングルウェーハ装置は2026年のグローバル原子層堆積(ALD)装置市場シェアの48.3%を占めました。ファウンドリおよびロジック顧客は、パーティクル制御と再現性が重要なウェーハごとの処理を使用します。ASMは先端ロジックおよびファウンドリをそのポートフォリオの中心的な需要源として説明しました。同社は2030年までにロジックおよびファウンドリALDで55%以上のシェアを目標としています。バッチシステムは、スループットの重要性が高いメモリおよび化合物半導体アプリケーションに対応します。ロールツーロールシステムは、フレキシブルエレクトロニクスおよび太陽光発電コーティングをサポートします。
スペーシャルALD装置は2032年までにCAGR 8.7%で成長すると予測されています。グローバル原子層堆積(ALD)装置市場規模のこの部分は、より大きな表面にわたってより高速なコーティングを必要とするアプリケーションから恩恵を受けています。英国王立化学会の研究は、ALDを使用した逆型ペロブスカイトセルのためのスケーラブルな酸化ニッケル堆積を調査しました。[4] フラウンホーファーは、ペロブスカイト・シコンタンデムセルの電子コンタクト層向けのハイブリッドスペーシャルALDおよびPVDプラットフォームを報告しました。モジュール式装置は、共有プラットフォーム上で複数の膜化学品を必要とするパッケージングフローにおいても関連性を高めています。これらのアーキテクチャは、従来のシングルウェーハシステムが優先されるコストオプションではない用途へと装置需要を拡大します。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
技術別:
PEALDが温度感受性および三次元構造に対応PEALDは2026年の技術収益の55.6%を占めました。その地位は、熱制限が厳しく管理されているゲートオールアラウンドおよびスタックメモリ製造からの需要を反映しています。グローバル原子層堆積(ALD)装置市場は、デリケートな層を乱すことなく均一な膜を形成できる技術に依存しています。Applied Materialsは2025年に三次元構造内の緻密な膜向けにCentris Spectral窒化シリコンALDプラットフォームを発表しました。そのクアッドリアクター設計は、アスペクト比6:1以上のフィーチャーにおける均一性を向上させることを目的としています。サーマルALDは、プラズマ関連のインターフェースダメージを避ける必要がある場合、酸化アルミニウムおよび酸化ハフニウム膜に引き続き有用です。太陽電池パッシベーション、光学コーティング、および選択されたメモリ誘電体は引き続き重要なアプリケーションです。
リモートプラズマおよびラジカルアシストアプローチは、より低いイオンエネルギーが必要な場合に関心を集めています。これらはフレキシブル基板処理および二次元材料への堆積をサポートできます。スペーシャルALDも高スループット用途の独自のオプションとして発展しています。グローバル原子層堆積(ALD)装置市場は、したがって同じファブ内に複数のアプローチを含むことができ、それぞれが特定のプロセスステップに合わせて調整されます。この組み合わせは、デバイス構造がより複雑になるにつれてチャンバー需要を増加させます。また、装置サプライヤーにとってプロセスインテグレーションと顧客認定作業の重要性を高めます。
材料タイプ別:
酸化アルミニウムがリードし、金属窒化物が拡大酸化アルミニウムは2026年の材料タイプ収益の37.9%を占めました。シリコン太陽電池のパッシベーション、GaNトランジスタ、DRAMキャパシタ、およびシリコンカーバイドMOSFETの絶縁に使用されています。酸化ハフニウムを筆頭とするハイk誘電体膜は、メモリキャパシタおよびロジックゲート誘電体に重要です。シリコンベースおよび金属酸化物膜は、パワーモジュールパッシベーションおよびフォトニックコーティングを含む特殊アプリケーションに対応します。グローバル原子層堆積(ALD)装置市場は、したがって大量生産半導体構造と特殊薄膜要件の両方に対応します。材料需要は、ウェーハ生産量の変化だけでなく、デバイスアーキテクチャの変化に従います。
金属窒化物膜は2032年までにCAGR 9.1%で成長すると予測されています。窒化チタンはDRAMキャパシタ電極に使用され、窒化アルミニウムはGaNデバイスパッシベーションをサポートします。カリフォルニア大学の研究は、アスペクト比2,000:1のテスト構造における共形窒化チタンALDを報告しました。Lam Researchは、3D NAND、DRAM、およびゲートオールアラウンドアプリケーションにおけるモリブデンメタライゼーション向けにALTUS Haloを発表しました。Lamの研究者はまた、フラッシュメモリワードラインメタライゼーション向けのALDモリブデン研究も報告しました。これらの材料は、グローバル原子層堆積(ALD)装置市場がより高くより高密度なメモリ構造への移行と結びついている理由を示しています。
最終用途産業別:
半導体製造が中心的地位を維持し、太陽光発電が台頭半導体製造は2026年の最終用途需要の46.7%を占めました。ロジックおよびメモリ全体にわたるゲート誘電体、バリア、スペーサー、ライナー、およびメタライゼーションにALDを使用しています。グローバル原子層堆積(ALD)装置市場は、したがって先端デバイス投資とメモリ容量拡張のタイミングの両方に影響を受けます。FinFETからゲートオールアラウンド構造への移行は、ウェーハあたりのプロセスステップを増加させます。エレクトロニクス製造は次に重要なアプリケーショングループであり、MEMS、キャパシタ、およびディスプレイ光学膜を含みます。産業製造および研究環境は、プロセス開発および特殊コーティング作業をサポートします。航空宇宙・防衛アプリケーションは精密コーティングを使用し、特殊なツール構成を必要とする場合があります。
太陽光発電は2032年までにCAGR 9.7%で成長すると予測されています。グローバル原子層堆積(ALD)装置市場規模のこの部分は、TOPCon、HJT、およびペロブスカイト・シリコンタンデムセルにおけるパッシベーションおよびカプセル化層への需要によって支えられています。Joule誌の研究は、ALD-SnOxインターフェースアプローチを使用したペロブスカイトセルの認定済み26.59%の電力変換効率を報告しました。Beneqは2025年5月に8インチGaN-オン-シリコンパワーデバイス製造向けのTransformクラスターツールの認定を報告しました。医療機器は、インプラントおよびバイオセンサー上の超薄型生体適合バリアの新興アプリケーションです。これらのアプリケーションは、より広範な採用の前に関連する製造および検証要件を満たす必要があります。
地域分析
アジア太平洋の原子層堆積(ALD)装置市場
アジア太平洋は2026年に収益シェアの53.4%を占め、2032年までにCAGR 8.9%で成長すると予測されています。台湾、韓国、中国、日本は、ファウンドリ、メモリ、および関連エレクトロニクス製造の大きな基盤を集合的に代表しています。Samsung ElectronicsおよびSK HynixはDRAMおよび3D NAND製造向けの堆積システムの重要な購入者です。湾はTaiwan Semiconductor Manufacturing Companyの先端ノードへの投資を通じて需要を支えています。日本はメモリ、ロジック、およびバッチ装置アプリケーションに引き続き関連しています。先端半導体製造の集中は、この地域にプロセスツールに対する持続的な需要基盤を与えています。
北米および欧州の原子層堆積(ALD)装置市場
北米は新たなファブ建設、税制優遇措置、および半導体サプライチェーン投資によって形成されています。CHIPSフレームワークは国内半導体製造および関連投資を支援しています。Intel Corporationのオハイオおよびオレゴンのプロジェクトも装置需要を支援しており、ローカルな認定およびサービスのためにサプライヤーの能力が必要とされています。欧州は半導体および自動車パワーデバイス投資を通じて戦略的重要性を持っています。グローバル原子層堆積(ALD)装置市場は、これらの政策に裏付けられた地域プロジェクトが建設から装置認定へと進むにつれて恩恵を受ける立場にあります。化学規制は、特に低毒性またはハライドフリーオプションが検討されている場合、前駆体代替品の認定作業を追加する可能性があります。
南北アメリカおよびMEAの原子層堆積(ALD)装置市場
南米、中東、アフリカは装置支出のわずかなシェアを占めています。これらの地域での活動は、研究センター、特殊コーティング、および初期段階のプロジェクトに集中しています。ブラジルおよびメキシコは限られた産業およびR&D需要を持ち、輸入コストおよびローカル供給の制約に直面しています。アラブ首長国連邦およびサウジアラビアは、再生可能エネルギープロジェクト内でALDパッシベーション薄膜太陽光発電モジュールの潜在的なユーザーです。これらの地域は、近い将来の重要な装置収益よりも長期的な機会を提示しています。グローバル原子層堆積(ALD)装置市場におけるこれらの地域の役割は、ローカル製造、専門サプライチェーン、および持続的な技術サポートを伴うプロジェクトがさらに発展するかどうかに依存します。
競合ランドスケープ
グローバル原子層堆積(ALD)装置市場は、先端ロジックおよびメモリアプリケーションにおいて適度に集中しています。ASM International、Tokyo Electron、Applied Materials、およびLam Researchは、主要なファウンドリおよびメモリ顧客において重要な認定ポジションを保持しています。ASM Internationalは2030年までにロジックおよびファウンドリALDで55%以上のシェアを目標としています。そのシングルウェーハプラットフォームおよびサービス提供は、認定ツールの稼働期間を通じて役割を維持するよう設計されています。Beneq、Oxford Instruments、Veeco、Wonik IPS、およびJusung Engineeringは、ワイドバンドギャップデバイス、化合物半導体、太陽光発電、および量子技術などのアプリケーションで競合し、最大のロジックおよびメモリファブ以外でより多様な競合フィールドを形成しています。
主要サプライヤーは真空クラスター内により多くのプロセスステップを統合しています。Applied MaterialsのEndura Trilliumは、ゲートスタック金属堆積のためのクラスターアプローチを使用しています。Lam Researchは、より高い3D NANDおよび先端ロジックの要件に対応するモリブデンALDメタライゼーション向けにALTUS Haloを発表しました。Beneqは2025年11月にパワー、RF、およびマイクロLED製造向けのTransmuteプラットフォームを発表しました。これらの開発は、グローバルALD装置市場において、性能、スループット、および化学品の柔軟性が、インストールベースの関係と並んで競争要因であることを示しています。サプライヤーはまた、長期認定作業、定期保守、および顧客プロセス変更をサポートするためのフィールドエンジニアリングリソースを必要とします。
Veecoは、第2四半期収益1.935億米ドルを報告した後、2026年度の収益ガイダンスを7.8億米ドルから8.1億米ドルに引き上げました。これはメモリ、ファウンドリロジック、およびEUV関連顧客からの需要を反映しています。タンデム太陽電池向けスペーシャルALDおよび量子デバイス向け堆積は、単一の支配的サプライヤーが存在しない領域です。グローバルALD装置市場は、先端半導体製造における集中したリーダーシップと新興アプリケーションにおけるニッチな競争を組み合わせています。この構造は、確立されたサプライヤーに大量生産認定において優位性を与える一方、発展中のアプリケーションにおける専門プロバイダーに余地を残しています。
原子層堆積(ALD)装置産業リーダー
-
ASM International N.V.
-
Tokyo Electron Limited
-
Applied Materials, Inc.
-
Lam Research Corporation
-
Veeco Instruments Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
原子層堆積(ALD)装置市場 このレポートでカバーされる企業
- ASM International
- Tokyo Electron Limited
- Applied Materials, Inc.
- Lam Research Corporation
- Veeco Instruments Inc.
- Beneq Oy
- Picosun Oy
- Oxford Instruments plc
- Forge Nano Inc.
- CVD Equipment Corporation
- The Kurt J. Lesker Company
- Entegris, Inc.
- SENTECH Instruments GmbH
- Aixtron SE
- Nano-Master, Inc.
- Arradiance, LLC
- NCD Co., Ltd.
- Wonik IPS Co., Ltd.
- Jusung Engineering Co., Ltd.
- NAURA Technology Group Co., Ltd.
- ULVAC, Inc.
最近の産業開発事情 原子層堆積(ALD)装置市場
- 2026年9月:Kokusai Electricは、Yokohama National Universityとの共同研究および日本科学技術振興機構(JST)A-STEPファンディングの支援を受け、ALD Al₂O₃膜がプラズマ前処理なしに300mmウェーハ上での自己活性化直接ボンディングを可能にすることを示す研究を発表しました。この開発は、チップレットパッケージングおよび三次元ヘテロジニアスインテグレーションにおける主要なプロセスステップを排除し、先端半導体製造ワークフローを簡素化する可能性があります。
- 2026年8月:Veeco Instrumentsは、前四半期比22%増の1.935億米ドルの収益を報告し、半導体収益は前四半期比20%増加しました。同社は、ALDを含む堆積技術にますます依存するメモリ、ファウンドリ/ロジック、先端パッケージング、およびEUV関連アプリケーションからの強い需要を挙げ、2026年通期収益ガイダンスを7.8億米ドルから8.1億米ドルに引き上げました。
- 2025年11月:Beneqは、ワイドバンドギャップパワー半導体、RFデバイス、およびマイクロLED製造向けに設計された大量生産ALDシステムであるTransmuteプラットフォームを発表しました。このシステムは、プラズマ前処理、プラズマ強化ALD(PEALD)、およびサーマルバッチALD機能を単一の生産プラットフォームに統合し、高スループット産業製造環境を対象としています。
- 2025年2月:Lam Researchは、先端半導体アプリケーションにおけるモリブデンメタライゼーション向けに設計されたALDシステムであるALTUS Haloを発表しました。このプラットフォームは、モリブデンが従来のタングステンベースのプロセスに取って代わりつつある3D NANDワードライン、DRAM、およびゲートオールアラウンド(GAA)トランジスタ構造の要件に対応します。
グローバル原子層堆積(ALD)装置市場レポートの範囲
原子層堆積(ALD)装置とは、原子スケールの精度で基板上に超薄型で高度に均一な材料層を堆積するために使用される特殊な半導体製造機械を指します。この装置は自己制限的な逐次ガスプロセスを通じて動作し、化学前駆体を一度に一つずつ導入して表面と逐次的に反応させます。この周期的プロセスにより、複雑な高アスペクト比の三次元微細構造上でも精密な膜厚制御と共形コーティングが確保されます。その結果、ALDシステムは先端マイクロエレクトロニクス、ロジックチップ、メモリデバイス、およびナノテクノロジーアプリケーションの製造に広く使用されています。
グローバル原子層堆積(ALD)装置市場は、装置タイプ別にシングルウェーハALD装置、バッチALD装置、スペーシャルALD装置、ロールツーロールALD装置、モジュラーALD装置、およびその他のALD装置にセグメント化されています。技術別では、市場はサーマルALD、プラズマ強化ALD(PEALD)、スペーシャルALD、リモートプラズマALD、ラジカルアシストALD、およびその他のALD技術にセグメント化されています。材料タイプ別では、市場は酸化アルミニウム(Al2O3)、メタルALD、ハイk誘電体膜、金属窒化物膜、金属酸化物膜、シリコンベース膜、およびその他の材料にセグメント化されています。最終用途産業別では、市場は半導体製造、エレクトロニクス製造、エネルギーおよびパワー、太陽光発電、自動車、航空宇宙・防衛、ヘルスケアおよび医療、研究開発、産業製造、およびその他の産業にセグメント化されています。レポートはまた、主要地域の26カ国にわたるグローバルALD装置市場の市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで提供されます。
セグメンテーション概要
| シングルウェーハALD装置 |
| バッチALD装置 |
| スペーシャルALD装置 |
| ロールツーロールALD装置 |
| モジュラーALD装置 |
| その他のALD装置 |
| サーマルALD |
| プラズマ強化ALD(PEALD) |
| スペーシャルALD |
| リモートプラズマALD |
| ラジカルアシストALD |
| その他のALD技術 |
| 酸化アルミニウム(Al₂O₃) |
| メタルALD |
| ハイk誘電体膜 |
| 金属窒化物膜 |
| 金属酸化物膜 |
| シリコンベース膜 |
| その他の材料 |
| 半導体製造 |
| エレクトロニクス製造 |
| エネルギーおよびパワー |
| 太陽光発電 |
| 自動車 |
| 航空宇宙・防衛 |
| ヘルスケアおよび医療 |
| 研究開発 |
| 産業製造 |
| その他の産業 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| スペイン | |
| 英国 | |
| ポーランド | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| ベトナム | |
| タイ | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| モロッコ | |
| その他の中東・アフリカ |
| 装置タイプ別 | シングルウェーハALD装置 | |
| バッチALD装置 | ||
| スペーシャルALD装置 | ||
| ロールツーロールALD装置 | ||
| モジュラーALD装置 | ||
| その他のALD装置 | ||
| 技術別 | サーマルALD | |
| プラズマ強化ALD(PEALD) | ||
| スペーシャルALD | ||
| リモートプラズマALD | ||
| ラジカルアシストALD | ||
| その他のALD技術 | ||
| 材料タイプ別 | 酸化アルミニウム(Al₂O₃) | |
| メタルALD | ||
| ハイk誘電体膜 | ||
| 金属窒化物膜 | ||
| 金属酸化物膜 | ||
| シリコンベース膜 | ||
| その他の材料 | ||
| 最終用途産業別 | 半導体製造 | |
| エレクトロニクス製造 | ||
| エネルギーおよびパワー | ||
| 太陽光発電 | ||
| 自動車 | ||
| 航空宇宙・防衛 | ||
| ヘルスケアおよび医療 | ||
| 研究開発 | ||
| 産業製造 | ||
| その他の産業 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| スペイン | ||
| 英国 | ||
| ポーランド | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| ベトナム | ||
| タイ | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| モロッコ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
原子層堆積装置への需要を牽引しているものは何ですか?
需要は先端ロジックおよびメモリ製造によって支えられており、より緊密なデバイス構造が高度に制御された薄膜を必要としています。
2027年のグローバル原子層堆積装置市場の規模はどのくらいですか?
市場は2027年に6.52 ビリオン 米ドルと推定され、CAGR 8.42%で2032年までに9.77 ビリオン 米ドルに達すると予測されています。
原子層堆積需要をリードする装置アーキテクチャはどれですか?
シングルウェーハ装置は2026年に48.3%のシェアを占め、先端ロジックおよびファウンドリ製造が強力なパーティクル制御を必要とするためです。
プラズマ強化原子層堆積が半導体製造にとって重要な理由は何ですか?
プラズマ強化原子層堆積は2026年の技術収益の55.6%を占め、温度感受性の三次元デバイス構造をサポートするためです。
原子層堆積ツールにとって最も急速に成長している最終用途アプリケーションはどれですか?
太陽光発電は2032年までにCAGR 9.7%で成長すると予測されており、先端太陽電池アーキテクチャが原子層堆積パッシベーションおよびカプセル化層を採用しているためです。
装置需要をリードしている地域はどこですか?
アジア太平洋は2026年に53.4%のシェアを占め、2032年までにCAGR 8.9%で成長すると予測されています。