
Tamanho e Participação do Mercado de Colírios para Glaucoma
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.17 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.05 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.05 % |
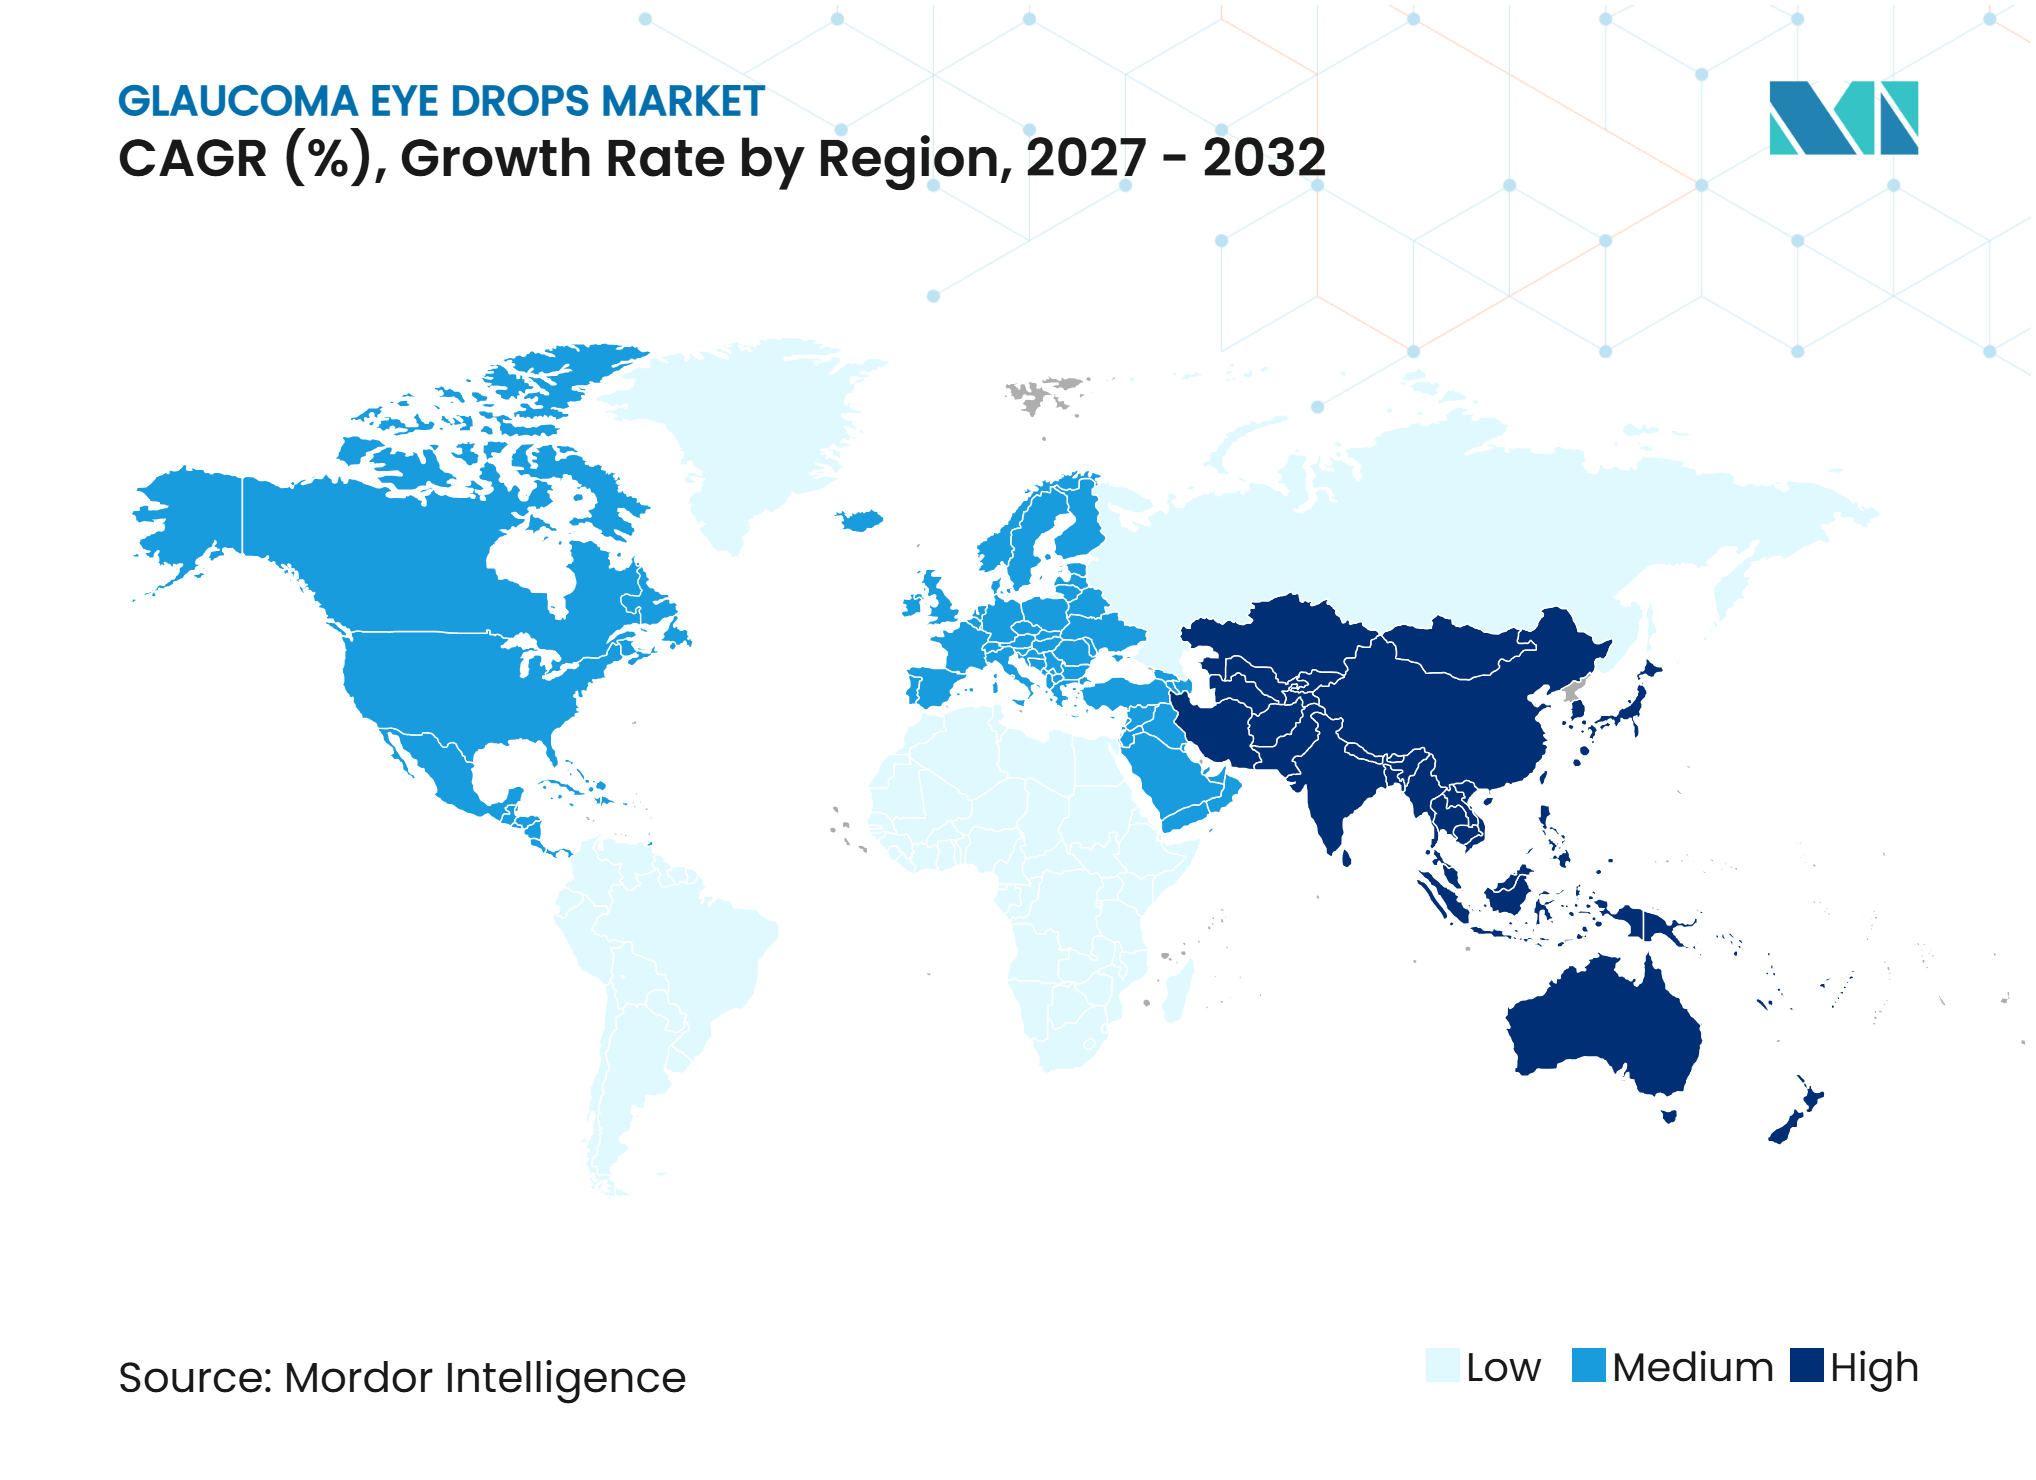
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Colírios para Glaucoma por Mordor Intelligence
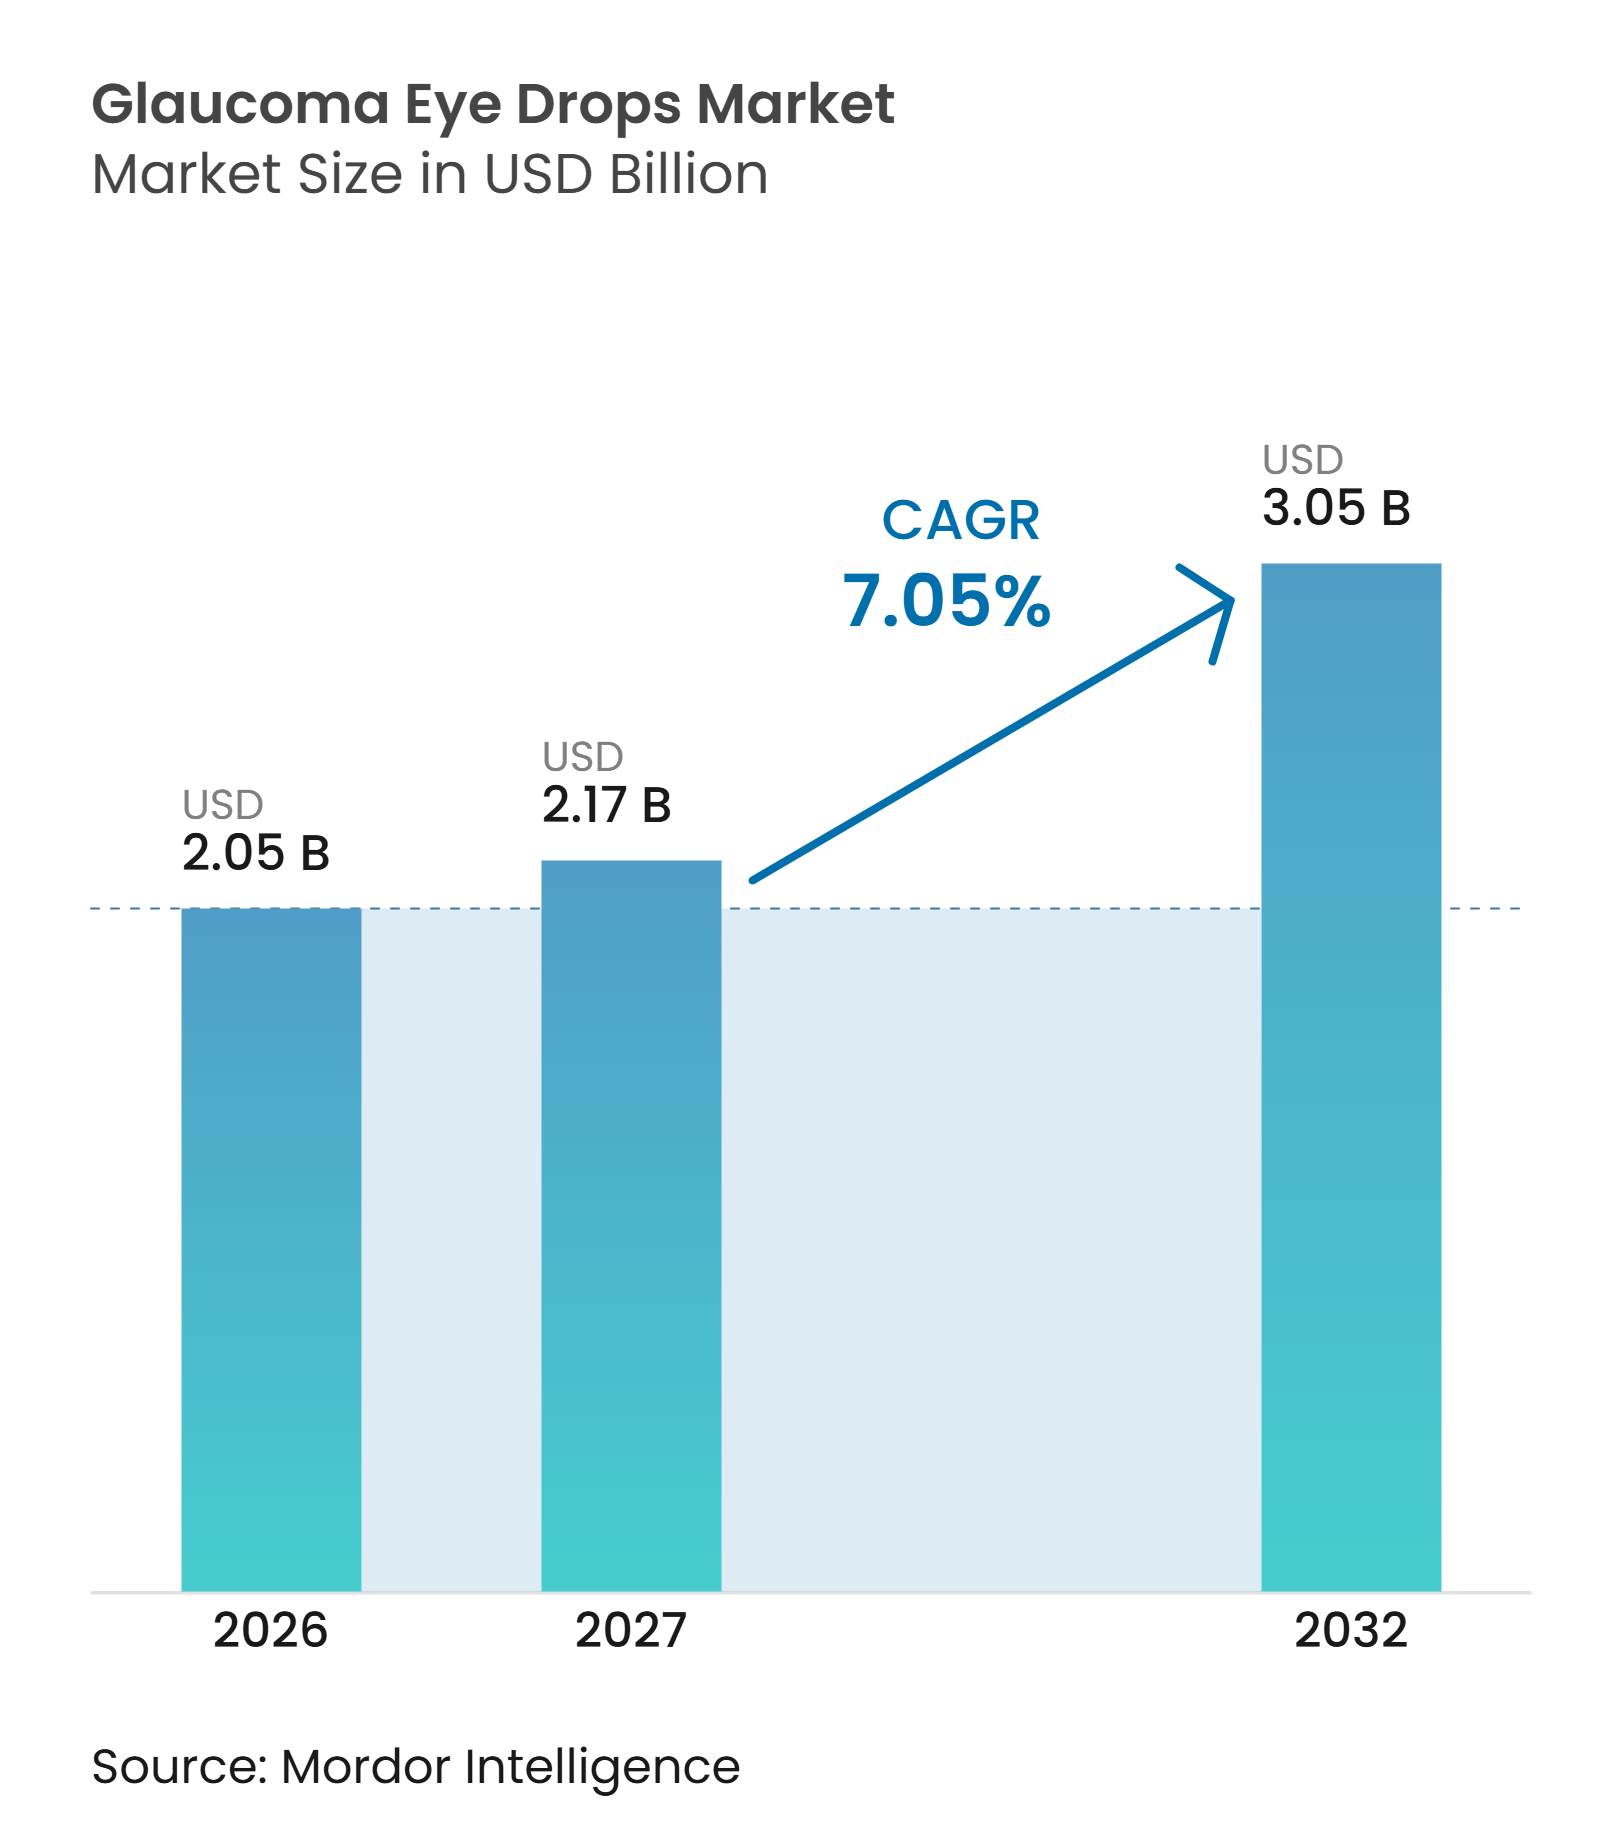
O tamanho do Mercado de Colírios para Glaucoma está projetado em 2,05 bilhões de USD em 2026, 2,17 bilhões de USD em 2027, e deve atingir 3,05 bilhões de USD até 2032, crescendo a um CAGR de 7,05% de 2027 a 2032.
A demanda baseia-se na natureza irreversível do glaucoma e na necessidade de gerenciar a pressão intraocular ao longo da vida do paciente. A população com glaucoma de ângulo aberto com 40 anos ou mais está projetada para aumentar de 80,5 milhões em 2024 para 186,6 milhões em 2060, com o envelhecimento e a miopia no Leste Asiático contribuindo para esse aumento. O mercado de colírios para glaucoma também reflete o elevado ônus do glaucoma primário de ângulo fechado na Ásia, onde a condição causa perda visual substancial e necessidades contínuas de tratamento. O desenvolvimento de produtos está avançando em direção a formulações sem conservantes, combinações de dose fixa e terapias com novos mecanismos, enquanto a concorrência genérica continua a reduzir os preços. O tratamento a laser, a cirurgia minimamente invasiva e os produtos de liberação prolongada podem reduzir o uso diário de colírios para alguns pacientes, mas não eliminam a necessidade de terapia medicamentosa para a população tratada em geral.
Principais Conclusões do Relatório
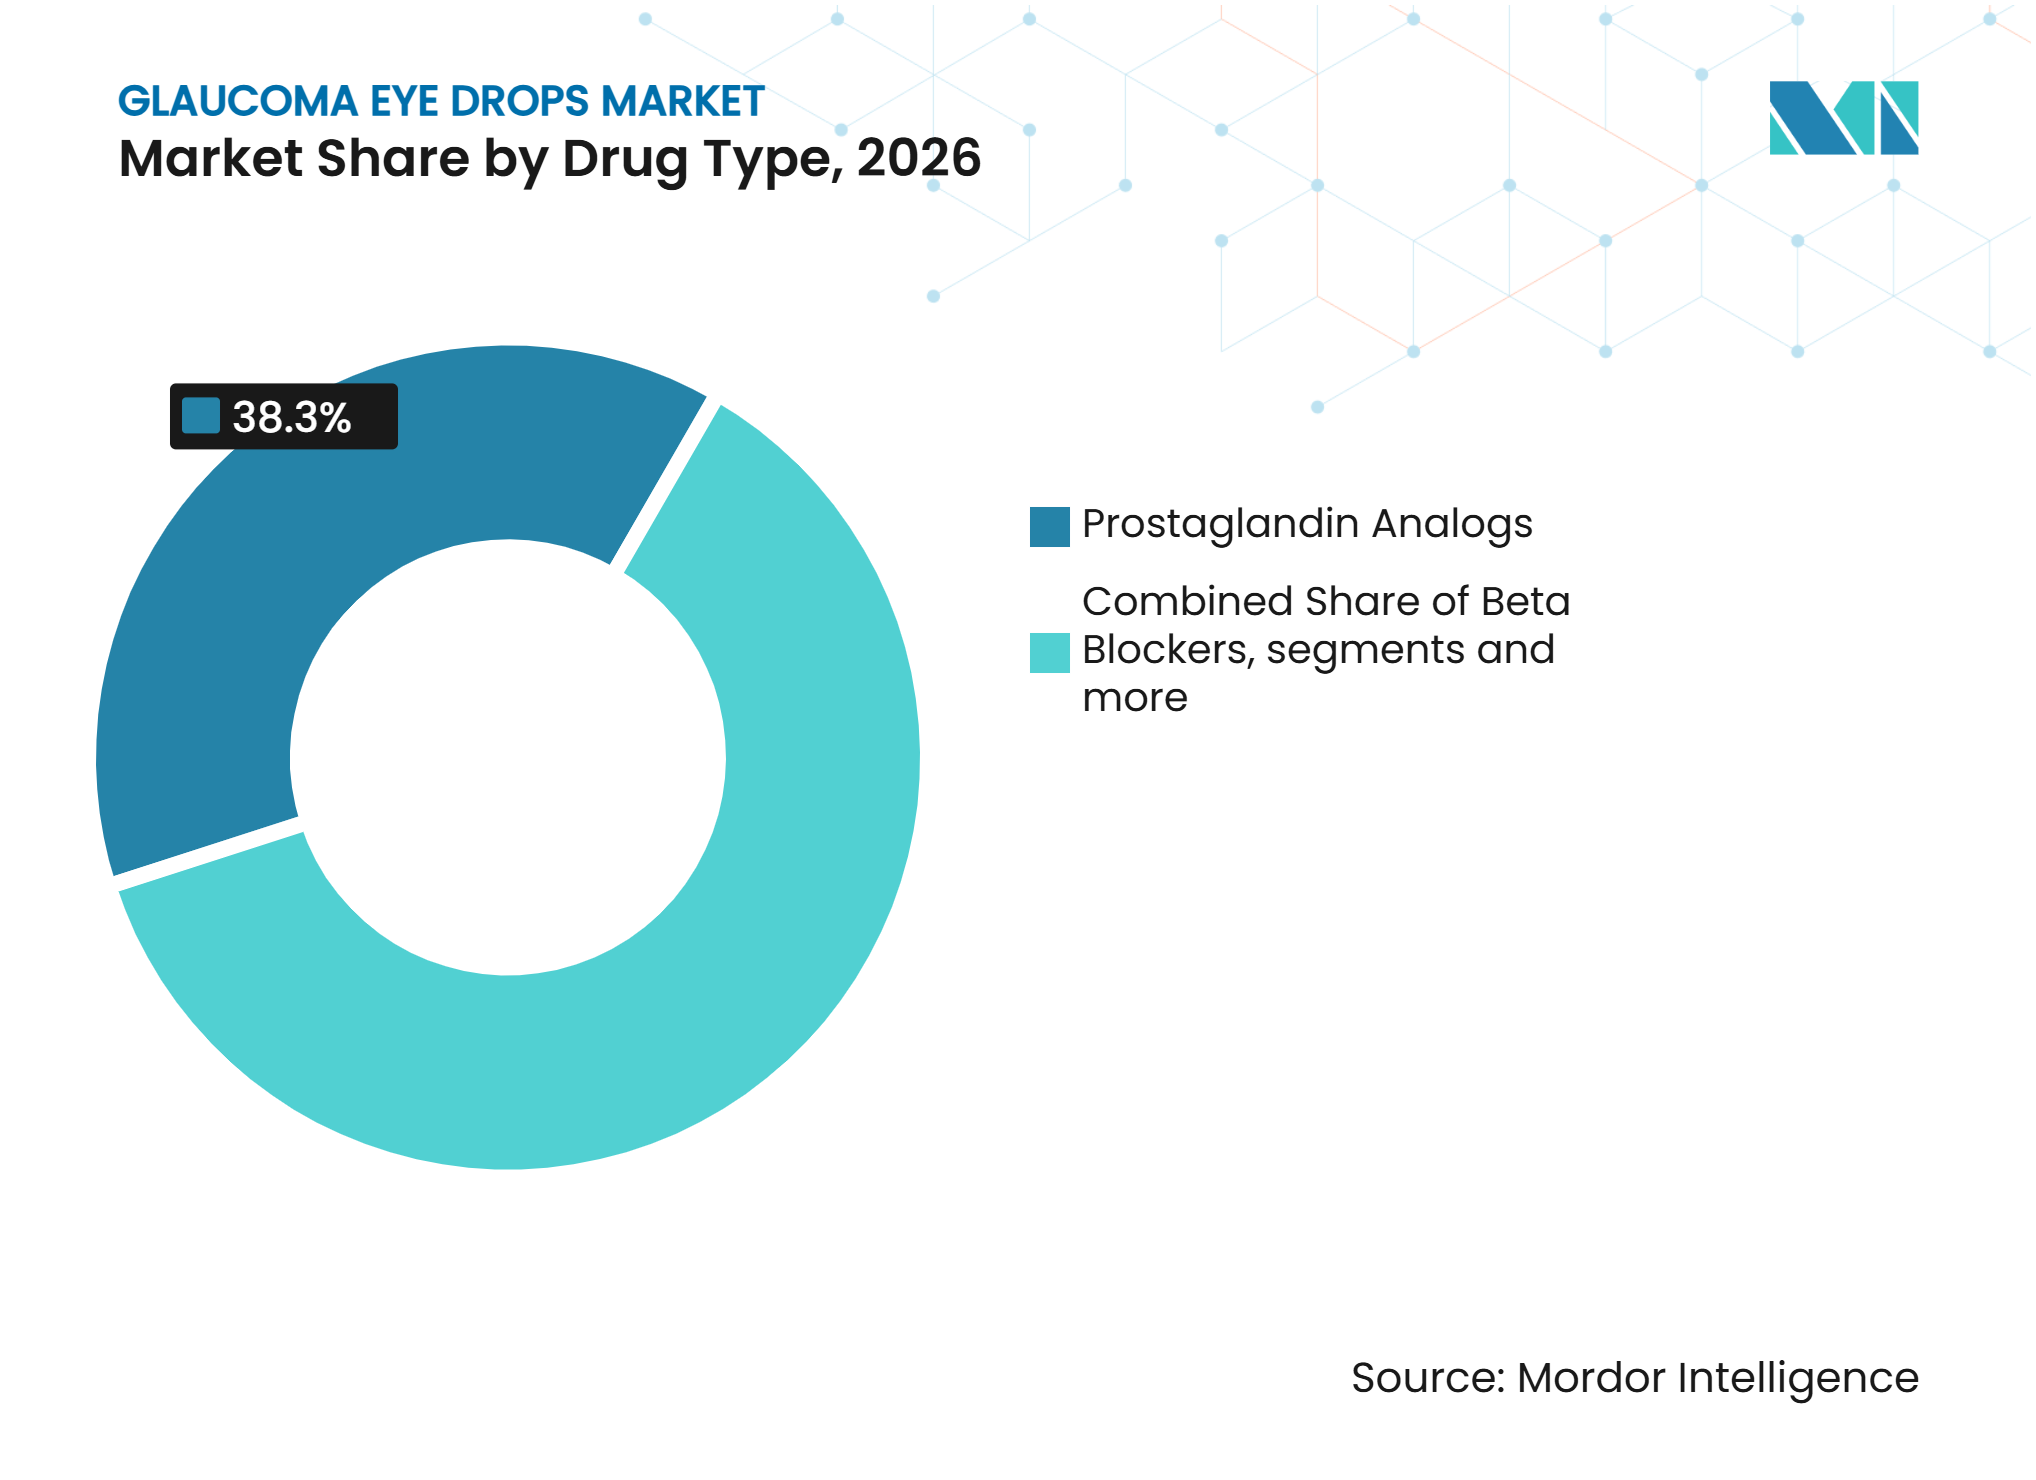
- Por tipo de medicamento, os análogos de prostaglandina detinham 38,32% da participação na receita em 2026, enquanto os betabloqueadores devem crescer a um CAGR de 8,16% até 2032.
- Por indicação de doença, o glaucoma de ângulo fechado representou 52,25% do mercado em 2026 e deve expandir a um CAGR de 7,85% até 2032.
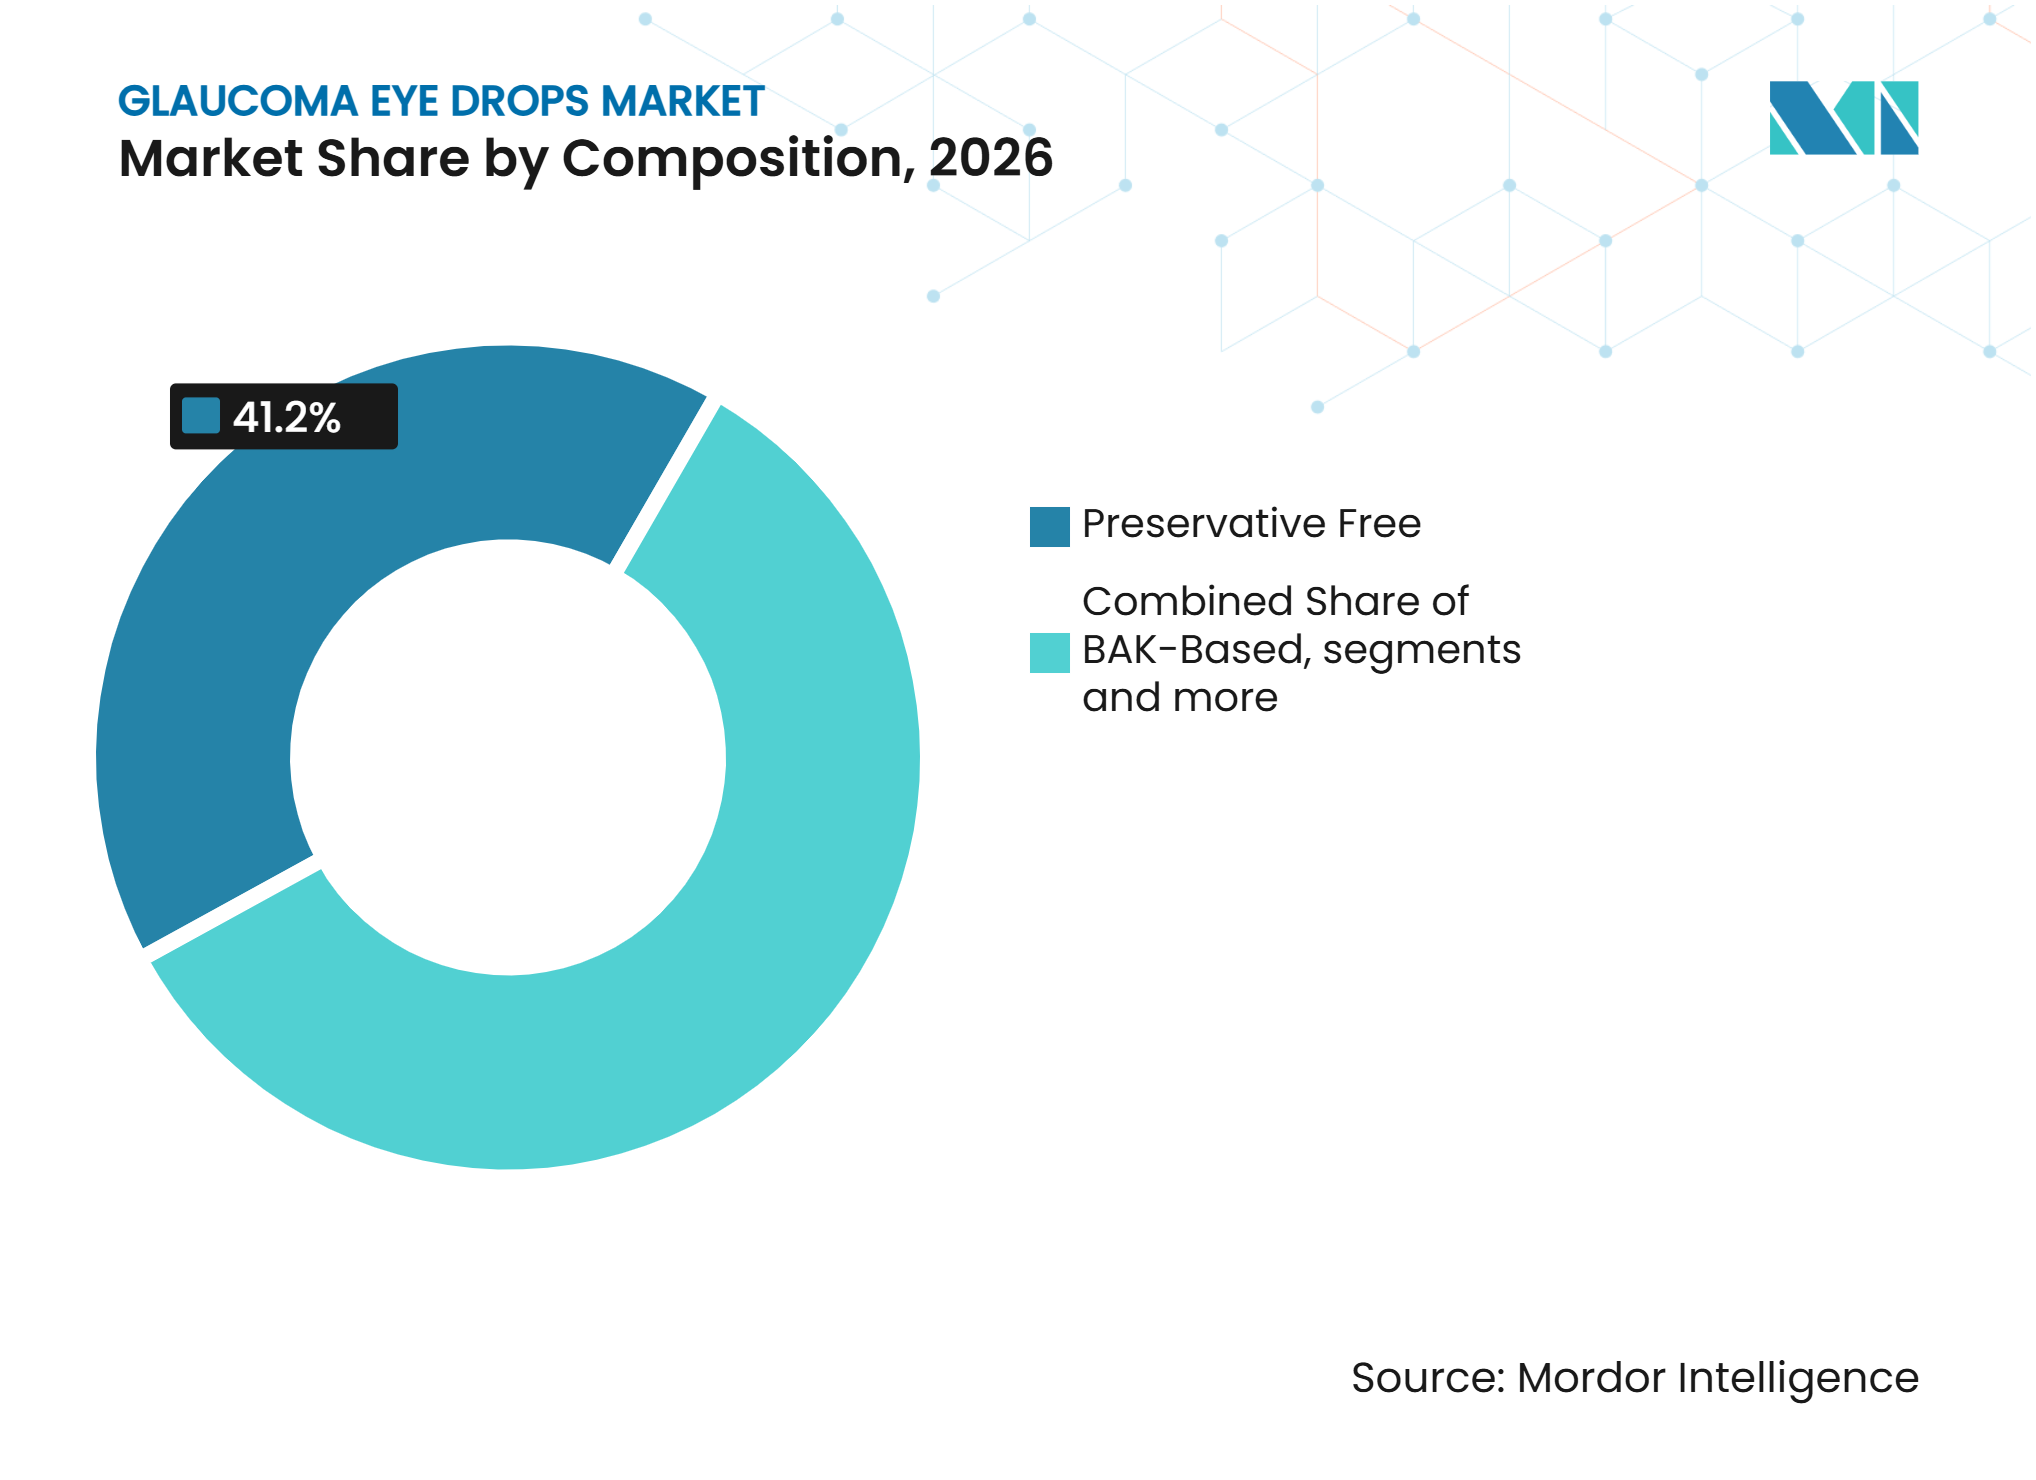
- Por composição, as formulações sem conservantes detinham 41,16% da participação na receita em 2026, enquanto os produtos à base de BAK devem crescer a um CAGR de 9,34% até 2032.
- Por canal de distribuição, as farmácias hospitalares detinham 45,36% da participação na receita em 2026, enquanto as farmácias online devem crescer a um CAGR de 8,64% até 2032.
- Por geografia, a América do Norte detinha 46,22% da participação na receita em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 10,23% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aumento da Prevalência de Glaucoma e Envelhecimento da População | +2.1% | Global, mais pronunciado na Ásia-Pacífico e América do Norte | Longo prazo (≥ 4 anos) |
| Aumento do Rastreamento e Diagnóstico Precoce | +1% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Preferência por Análogos de Prostaglandina de Dose Única Diária | +1.2% | Global, predominante na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Expansão de Terapias Combinadas e de Dose Fixa | +0.8% | Ásia-Pacífico, América do Norte, Europa | Médio prazo (2-4 anos) |
| Doença da Superfície Ocular e Migração para Formulações Sem Conservantes | +0.7% | América do Norte, Europa, Japão | Curto prazo (≤ 2 anos) |
| Plataformas de Adesão a Doenças Crônicas e Dosagem Personalizada | +0.4% | América do Norte, Europa, Japão | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Prevalência de Glaucoma e Envelhecimento da População
O glaucoma cria uma demanda duradoura porque sua progressão é irreversível e seu tratamento comumente se estende por muitos anos. No Japão, 5% das pessoas com 40 anos ou mais tinham glaucoma, e a doença permaneceu a principal causa de deficiência visual no país.[1]O envelhecimento aumenta o número de pessoas que necessitam de diagnóstico, monitoramento e tratamento para redução da pressão. A miopia acrescenta outra dimensão no Leste Asiático, pois a projeção de 2025 atribuiu 28,9 milhões de casos adicionais de glaucoma de ângulo aberto à epidemia de miopia. Esse padrão cria um grupo mais jovem de pacientes que pode permanecer em tratamento por muito mais tempo do que os pacientes diagnosticados apenas em idade avançada. O mercado de colírios para glaucoma, portanto, beneficia-se tanto de uma base crescente de pacientes quanto de um período mais longo de terapia para muitos pacientes.
Aumento do Rastreamento e Diagnóstico Precoce
O diagnóstico precoce aumenta o período durante o qual os pacientes podem receber terapia de redução da pressão antes que ocorra perda visual avançada. A capacidade de rastreamento é mais importante onde grandes populações historicamente tiveram acesso limitado a cuidados oftalmológicos especializados. A prevalência de glaucoma relatada no Japão entre pessoas com 40 anos ou mais também apoia a necessidade de exames oftalmológicos contínuos. Uma melhor identificação pode trazer os pacientes para o tratamento mais cedo, incluindo pessoas que ainda não desenvolveram comprometimento grave. Isso sustenta o volume de prescrições em sistemas de saúde estabelecidos e emergentes no mercado de colírios para glaucoma.
Preferência por Análogos de Prostaglandina de Dose Única Diária
Os análogos de prostaglandina continuam sendo uma opção comum de primeira linha porque a dosagem única diária se adapta a uma rotina de tratamento crônico. Seu efeito estabelecido de redução da pressão e a ampla disponibilidade de genéricos ajudaram a manter seu uso em muitos sistemas de saúde. A Gland Pharma recebeu aprovação da FDA dos EUA para a solução oftálmica genérica de latanoprosteno bunod 0,024% em abril de 2025, ampliando o acesso a uma opção mais recente de prostaglandina.[2] A Amneal recebeu aprovação da FDA dos EUA para a solução oftálmica de bimatoprosta 0,01% em setembro de 2025, adicionando concorrência genérica ao Lumigan.[3] A Santen recebeu aprovação no Japão para o SETANEO em agosto de 2025, um agonista dual dos receptores FP e EP3 com uma abordagem distinta para o escoamento aquoso. À medida que a dosagem única diária se torna esperada, a diferenciação no mercado de colírios para glaucoma depende mais da tolerabilidade, da formulação e do mecanismo de ação.
Expansão de Terapias Combinadas e de Dose Fixa
As combinações de dose fixa podem simplificar o tratamento diário quando os pacientes precisam de mais de 1 medicamento para redução da pressão. Uma formulação única também pode reduzir a exposição cumulativa a conservantes quando produzida sem conservantes. A Santen lançou o TAPCOM na China em setembro de 2025 após aprovação pela Administração Nacional de Produtos Médicos em abril de 2025. O produto de dose única diária combina tafluprost 0,0015% e timolol 0,5% em uma formulação sem conservantes. Essa abordagem pode apoiar a adesão de pacientes que, de outra forma, gerenciariam frascos separados e esquemas de dosagem distintos. Também oferece aos fabricantes de produtos de marca uma forma de diferenciar produtos onde os componentes genéricos convencionais já estão amplamente disponíveis no mercado de colírios para glaucoma.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Erosão de Preços por Genéricos e Expiração de Patentes | -1.3% | Global, mais aguda na América do Norte e Europa | Curto prazo (≤ 2 anos) |
| Efeitos Adversos Oculares e Sistêmicos | -0.8% | Global | Longo prazo (≥ 4 anos) |
| Concorrência de Laser, Cirurgia Minimamente Invasiva para Glaucoma e Terapias de Liberação Prolongada | -1% | América do Norte, Europa | Médio prazo (2-4 anos) |
| Desafios de Esterilidade, Administração de Dose e Cadeia de Frio | -0.4% | Ásia-Pacífico, Oriente Médio e África, América do Sul | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Erosão de Preços por Genéricos e Expiração de Patentes
A entrada de genéricos continua a reduzir os preços das classes de medicamentos estabelecidas para glaucoma. A ampla concorrência genérica em análogos de prostaglandina inclui 23 genéricos de latanoprosta na Alemanha e 9 nos Estados Unidos. A Glenmark recebeu aprovação de ANDA da FDA dos EUA para a solução oftálmica de tartarato de brimonidina e maleato de timolol em maio de 2024. Os fabricantes devem demonstrar benefícios significativos por meio de produtos sem conservantes, combinações ou novos mecanismos se esperarem defender os preços. Esse ambiente de preços limita o crescimento de valor no mercado de colírios para glaucoma, mesmo onde o volume de prescrições aumenta.
Efeitos Adversos Oculares e Sistêmicos
Os efeitos adversos podem afetar a persistência com a terapia tópica diária. A exposição prolongada a conservantes pode contribuir para sintomas na superfície ocular, o que pode dificultar a administração regular para os pacientes. As evidências da fase III de 2025 sobre latanoprosta sem conservantes apoiam a importância de reduzir esse ônus. As preocupações com a tolerabilidade sistêmica e ocular também influenciam a seleção de medicamentos quando os clínicos consideram betabloqueadores, agonistas alfa e terapias combinadas. Os prescritores devem equilibrar o controle da pressão com o conforto e a capacidade do paciente de manter o tratamento. Essas considerações clínicas apoiam a demanda por formulações mais bem toleradas, mas podem restringir o uso de alguns produtos estabelecidos no mercado de colírios para glaucoma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Medicamento:
Uso Estabelecido de Prostaglandinas Encontra Novos MecanismosOs análogos de prostaglandina detinham 38,32% da participação no mercado de colírios para glaucoma em 2026, sustentados pela prescrição de primeira linha, uso de dose única diária e disponibilidade de genéricos. Essa posição reflete seu papel estabelecido na redução da pressão intraocular em muitos ambientes de cuidado. Os betabloqueadores devem registrar o crescimento mais rápido por tipo de medicamento, com um CAGR de 8,16% até 2032. Os agonistas alfa permanecem relevantes onde os clínicos precisam de um mecanismo de ação adicional. Os inibidores da anidrase carbônica são frequentemente usados em combinações, mas enfrentam maior pressão genérica à medida que os produtos estabelecidos perdem exclusividade. Os medicamentos combinados permanecem importantes para pacientes que precisam de mais de 1 abordagem para o controle da pressão.
Os fornecedores de genéricos mantêm um papel forte nas classes maduras porque o preço continua sendo decisivo para muitos pacientes e pagadores. As empresas de marca estão, em vez disso, concentrando-se em formulações e mecanismos mais difíceis de substituir. Esse equilíbrio entre genéricos acessíveis e terapias diferenciadas continuará a moldar o setor de colírios para glaucoma.



Por Indicação de Doença:
Glaucoma de Ângulo Fechado Impulsiona Valor e CrescimentoO glaucoma de ângulo fechado representou 52,25% do mercado de colírios para glaucoma em 2026 e deve ser a indicação de crescimento mais rápido, com um CAGR de 7,85% até 2032. Essa combinação reflete a concentração substancial da condição na Ásia e sua necessidade de tratamento intensivo. O glaucoma primário de ângulo fechado representou 26,2% dos casos globais de glaucoma, mas foi responsável por 48,3% da cegueira relacionada ao glaucoma. Mais de 76% do ônus global do glaucoma primário de ângulo fechado estava concentrado na Ásia. A China representou uma parte importante desse ônus e deve ter 15 milhões de pessoas com glaucoma primário de ângulo fechado no país até 2050.
O glaucoma de ângulo aberto tem um padrão de tratamento diferente. O glaucoma de ângulo fechado frequentemente requer redução imediata da pressão durante episódios agudos e terapia de manutenção após procedimentos. Isso pode levar ao uso de pilocarpina, acetazolamida, agonistas alfa, análogos de prostaglandina ou betabloqueadores em diferentes estágios. A intensidade do tratamento sustenta o valor da indicação dentro do mercado de colírios para glaucoma.
Por Composição:
Produtos Sem Conservantes Lideram enquanto o Volume à Base de BAK CresceAs formulações sem conservantes detinham 41,16% da participação na receita em 2026. Sua posição é sustentada por preocupações clínicas sobre o efeito cumulativo do cloreto de benzalcônio, ou BAK, na superfície ocular. O ensaio de fase III de 2025 encontrou melhores resultados na superfície ocular com latanoprosta sem conservantes do que com latanoprosta conservada. As licitações hospitalares e os formulários em mercados desenvolvidos podem oferecer aos fornecedores com portfólios sem conservantes uma vantagem competitiva. Isso sustenta o papel contínuo dos formatos sem conservantes no mercado de colírios para glaucoma.
Os produtos à base de BAK devem crescer mais rapidamente, com um CAGR de 9,34% até 2032. Esse resultado reflete a forte demanda unitária em mercados sensíveis ao preço, onde os frascos multidose conservados permanecem mais acessíveis. Os conservantes não-BAK ocupam uma posição intermediária entre os produtos à base de BAK e os sem conservantes. Eles podem reduzir alguma toxicidade superficial enquanto evitam o custo e a logística das embalagens de dose unitária sem conservantes. As combinações de dose fixa sem conservantes oferecem uma opção mais diferenciada porque combinam facilidade de uso com tolerabilidade melhorada.

Por Canal de Distribuição:
A Dispensação Hospitalar Permanece Central enquanto os Reabastecimentos Digitais se ExpandemAs farmácias hospitalares detinham 45,36% da receita do canal em 2026. Seu papel reflete o fato de que o tratamento do glaucoma frequentemente começa após o diagnóstico em uma clínica especializada ou ambiente hospitalar. Os pacientes geralmente recebem sua primeira prescrição e dispensação inicial nesse ambiente clínico. Os canais hospitalares também permanecem importantes para a seleção de produtos, acompanhamento especializado e preparação para procedimentos. As farmácias de varejo atendem muitos pacientes estabelecidos que precisam de reabastecimentos recorrentes. O mercado de colírios para glaucoma para farmácias hospitalares permanece sustentado pela estreita conexão entre diagnóstico e prescrição especializada.
As farmácias online devem crescer a um CAGR de 8,64% até 2032. Sua expansão está ligada à natureza recorrente das prescrições de glaucoma e à conveniência dos serviços de reabastecimento automatizado. Os modelos de cuidado digital podem combinar consultas de telemedicina, lembretes, gestão de prescrições e entrega em domicílio. Os fabricantes criam programas de suporte direto para pacientes que usam produtos de marca. As farmácias de varejo permanecem uma opção familiar, mas têm menos formas de integrar a prescrição e o acompanhamento digital contínuo. O mercado de colírios para glaucoma, portanto, provavelmente terá uma estrutura de canais mais equilibrada à medida que as plataformas de cuidado crônico se desenvolvem.
Análise Geográfica
América do Norte
A América do Norte detinha 46,22% da participação na receita em 2026, equivalente a 0,95 bilhões de USD. A região se beneficia de altos níveis de diagnóstico, ampla cobertura de seguros e redes estabelecidas de oftalmologia especializada. Os análogos de prostaglandina genéricos estão maduros nos Estados Unidos, o que torna as formulações diferenciadas mais importantes para o crescimento. Produtos sem conservantes, combinações de dose fixa e terapias com novos mecanismos têm um papel mais claro nesse contexto. Os prestadores norte-americanos também têm acesso mais amplo a alternativas de laser e cirúrgicas, o que pode limitar o uso tópico diário para pacientes selecionados.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 10,23% até 2032, a taxa mais rápida entre as regiões. O mercado de colírios para glaucoma se beneficia na região de grandes populações de pacientes, infraestrutura diagnóstica em melhoria e lançamentos ativos de produtos. A China tinha 21,8 milhões de pacientes com glaucoma, enquanto o glaucoma primário de ângulo fechado deve afetar 15 milhões de pessoas no país até 2050. O Japão recebeu o SETANEO em 2025 e o Rhopressa em 2026, adicionando 2 novos tratamentos ao portfólio local. Os mercados sensíveis ao preço na região permanecem mais dependentes do fornecimento genérico doméstico e de produtos multidose acessíveis.
Europa, Oriente Médio, África e América do Sul
A Europa permanece um cenário significativo para a adoção de formulações sem conservantes e práticas de compras institucionais. As licitações hospitalares podem favorecer fornecedores capazes de fornecer formulações sem conservantes com qualidade consistente. Isso sustenta portfólios estabelecidos sem conservantes em mercados com sistemas de cuidado especializado robustos. O Oriente Médio, a África e a América do Sul são áreas de crescimento menores, mas relevantes, pois o diagnóstico permanece incompleto em muitos contextos. As restrições de esterilidade e cadeia de frio podem limitar a expansão de produtos sem conservantes fora dos canais hospitalares. A estrutura regional do mercado de colírios para glaucoma, portanto, reflete diferenças na capacidade clínica, acessibilidade e infraestrutura de distribuição.
Cenário Competitivo
Concentração do Mercado
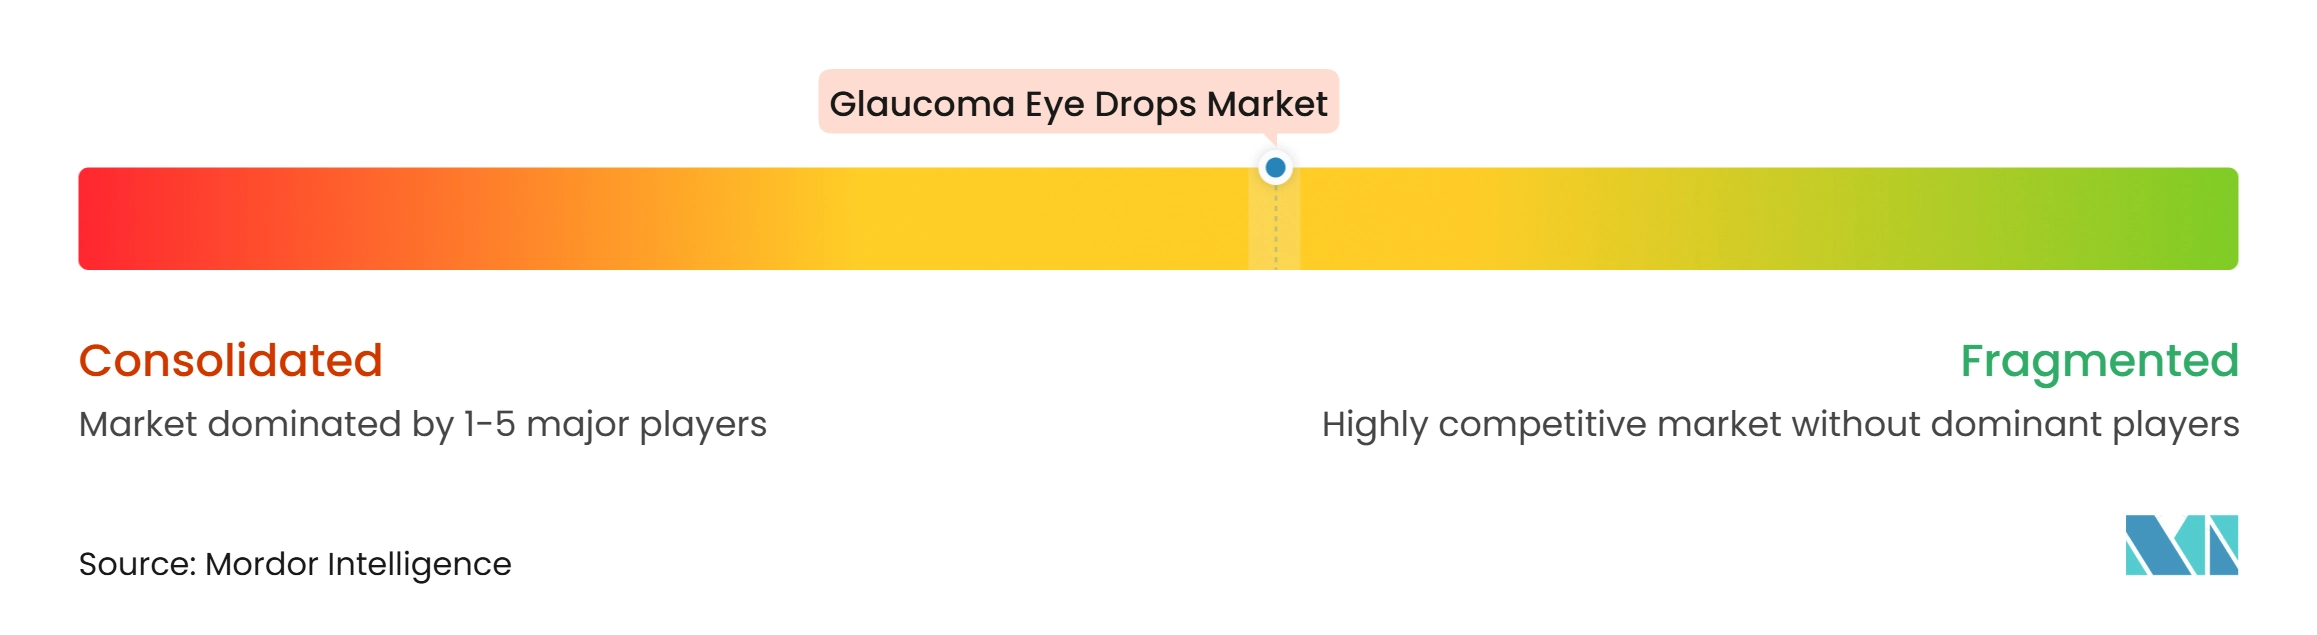
O mercado de colírios para glaucoma tem uma estrutura semifragmentada. AbbVie, Alcon, Novartis, Bausch + Lomb e Santen detêm posições importantes de marca em formulações premium e terapias diferenciadas. Um amplo segmento genérico inclui Cipla, Teva, Sun Pharmaceutical, Viatris, Glenmark e Gland Pharma. Esse grupo exerce pressão contínua sobre os preços nas classes de medicamentos estabelecidas. A AbbVie utiliza Lumigan, Combigan e Ganfort para manter um portfólio de glaucoma de marca. Em abril de 2026, a Santen China e a AbbVie formalizaram um acordo exclusivo de distribuição e promoção de 6 anos para 5 colírios para glaucoma da AbbVie no continente chinês. O acordo coloca múltiplos mecanismos sob a organização comercial local da Santen. Também demonstra como as empresas podem usar parcerias de distribuição local em mercados de crescimento complexos.
A Santen adicionou novos ativos ao seu portfólio por meio de aprovações regulatórias e lançamentos. Recebeu aprovação para o SETANEO no Japão em agosto de 2025. Em seguida, lançou o Rhopressa no Japão em agosto de 2026 após receber aprovação de fabricação e comercialização em junho de 2026. A empresa também lançou o TAPCOM sem conservantes na China em setembro de 2025. Essas iniciativas atendem a necessidades distintas em mecanismo, tolerabilidade e terapia combinada. Também ajudam a proteger posições de marca onde produtos mais antigos enfrentam substituição genérica. Outros fornecedores de marca enfrentam a mesma necessidade de demonstrar valor clínico ou de formulação além de um colírio genérico padrão.
As empresas de genéricos competem por meio de registros de produtos, capacidade de fabricação e cobertura de distribuição. A aprovação da Gland Pharma em abril de 2025 para latanoprosteno bunod genérico e a aprovação de bimatoprosta da Amneal em setembro de 2025 ilustram a entrada contínua em classes de medicamentos estabelecidas. A aprovação da Glenmark em 2024 para uma combinação de brimonidina e timolol fornece outro exemplo. A oportunidade competitiva reside na tecnologia sem conservantes, nas combinações de dose fixa e nos serviços de suporte ao paciente que são mais difíceis de comoditizar. As empresas que conseguirem disponibilizar essas opções a preços acessíveis podem ter vantagem nas regiões de alto crescimento.
Líderes do Setor de Colírios para Glaucoma
-
AbbVie Inc.
-
Alcon Inc.
-
Santen Pharmaceutical Co., Ltd.
-
Bausch + Lomb Corporation
-
Novartis AG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Colírios para Glaucoma Empresas cobertas neste relatório
- Abbvie
- Aerie Pharmaceuticals, Inc.
- Akorn
- Alcon
- Bausch + Lomb Corporation
- Cipla
- Fera Pharmaceuticals
- Glaukos
- Glenmark Pharmaceuticals
- Laboratoires Thea
- Merck
- Nicox S.A.
- Novartis
- Otsuka
- Pfizer
- Santen Pharmaceuticals
- Senju Pharmaceutical Co., Ltd.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Desenvolvimentos industriais recentes em Mercado de Colírios para Glaucoma
- Agosto de 2026: A Santen Pharmaceutical lançou a Solução Oftálmica Rhopressa 0,02% (mesilato de netarsudil) no Japão em 17 de agosto de 2026, a um preço do Seguro Nacional de Saúde de JPY 987,80 (~6,17 USD) por 1 mL, após aprovação de fabricação e comercialização em junho de 2026. O Rhopressa traz a inibição do ROCK e a inibição do transportador de norepinefrina para o cenário de tratamento do glaucoma no Japão, oferecendo uma opção mecanisticamente distinta para pacientes com resposta insuficiente a análogos de prostaglandina ou betabloqueadores.
- Abril de 2026: A Santen China e a AbbVie formalizaram um acordo exclusivo de distribuição e promoção de 6 anos cobrindo 5 colírios para glaucoma da AbbVie, Alphagan, AlphaganP, Lumigan, Ganfort e Combigan, no continente chinês. O acordo consolida um portfólio de múltiplos mecanismos na infraestrutura comercial da Santen na China, abrangendo agonistas alfa, análogos de prostaglandina e combinações de dose fixa.
Escopo do Relatório Global do Mercado de Colírios para Glaucoma
De acordo com o escopo do relatório, o mercado de colírios para glaucoma refere-se ao setor focado em formulações farmacêuticas de colírios utilizadas para reduzir a pressão intraocular e tratar o glaucoma, uma das principais causas de cegueira irreversível. Inclui produtos de marca e genéricos em classes como análogos de prostaglandina, betabloqueadores, inibidores da anidrase carbônica e terapias combinadas.
O mercado de colírios para glaucoma é segmentado por tipo de medicamento, indicação de doença, composição, canal de distribuição e geografia. Por tipo de medicamento, o mercado é segmentado em análogos de prostaglandina, betabloqueadores, agonistas alfa, inibidores da anidrase carbônica (IAC), medicamentos combinados e outros tipos de medicamentos. Por indicação de doença, o mercado é segmentado em glaucoma de ângulo fechado e glaucoma de ângulo aberto. Por composição, o mercado é segmentado em sem conservantes, à base de BAK e conservantes não-BAK. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de varejo e farmácias online. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Oriente Médio e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões globais. O relatório oferece valores (USD) para todos os segmentos acima.
Visão geral da segmentação
| Análogos de Prostaglandina |
| Betabloqueadores |
| Agonistas Alfa |
| Inibidores da Anidrase Carbônica (IAC) |
| Medicamentos Combinados |
| Outros Tipos de Medicamentos |
| Glaucoma de Ângulo Fechado |
| Glaucoma de Ângulo Aberto |
| Sem Conservantes |
| À Base de BAK |
| Conservantes Não-BAK |
| Farmácias Hospitalares |
| Farmácias de Varejo |
| Farmácias Online |
| Outros Canais de Distribuição |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | GCC |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul |
| Por Tipo de Medicamento | Análogos de Prostaglandina | |
| Betabloqueadores | ||
| Agonistas Alfa | ||
| Inibidores da Anidrase Carbônica (IAC) | ||
| Medicamentos Combinados | ||
| Outros Tipos de Medicamentos | ||
| Por Indicação de Doença | Glaucoma de Ângulo Fechado | |
| Glaucoma de Ângulo Aberto | ||
| Por Composição | Sem Conservantes | |
| À Base de BAK | ||
| Conservantes Não-BAK | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Varejo | ||
| Farmácias Online | ||
| Outros Canais de Distribuição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | GCC | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
Principais Perguntas Respondidas no Relatório
O que está impulsionando a demanda no mercado de colírios para glaucoma?
O gerenciamento vitalício da pressão, o envelhecimento da população e o diagnóstico precoce sustentam a demanda. O mercado deve crescer de 2,05 bilhões de USD em 2026 para 2,17 bilhões de USD em 2027, atingindo 3,05 bilhões de USD até 2032, a um CAGR de 7,05% de 2027 a 2032.
Qual tipo de medicamento para glaucoma teve a maior participação em 2026?
Os análogos de prostaglandina lideraram com 38,32% de participação em 2026 devido ao seu papel de primeira linha, dosagem única diária e disponibilidade de genéricos.
Por que os colírios para glaucoma sem conservantes estão ganhando atenção?
As diretrizes sobre doença da superfície ocular e as evidências clínicas de 2025 favorecem a latanoprosta sem conservantes para melhores resultados na superfície ocular.
Qual região está crescendo mais rapidamente para produtos de tratamento do glaucoma?
A Ásia-Pacífico deve crescer a um CAGR de 10,23% até 2032, sustentada pelo volume de pacientes, desenvolvimento diagnóstico e atividade de produtos.