
Marktgröße und Marktanteil für Augentropfen gegen Glaukom
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Marktgröße (2027) | 2.17 Milliarden US-Dollar |
| Marktgröße (2032) | 3.05 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.05 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Augentropfen gegen Glaukom von Mordor Intelligence
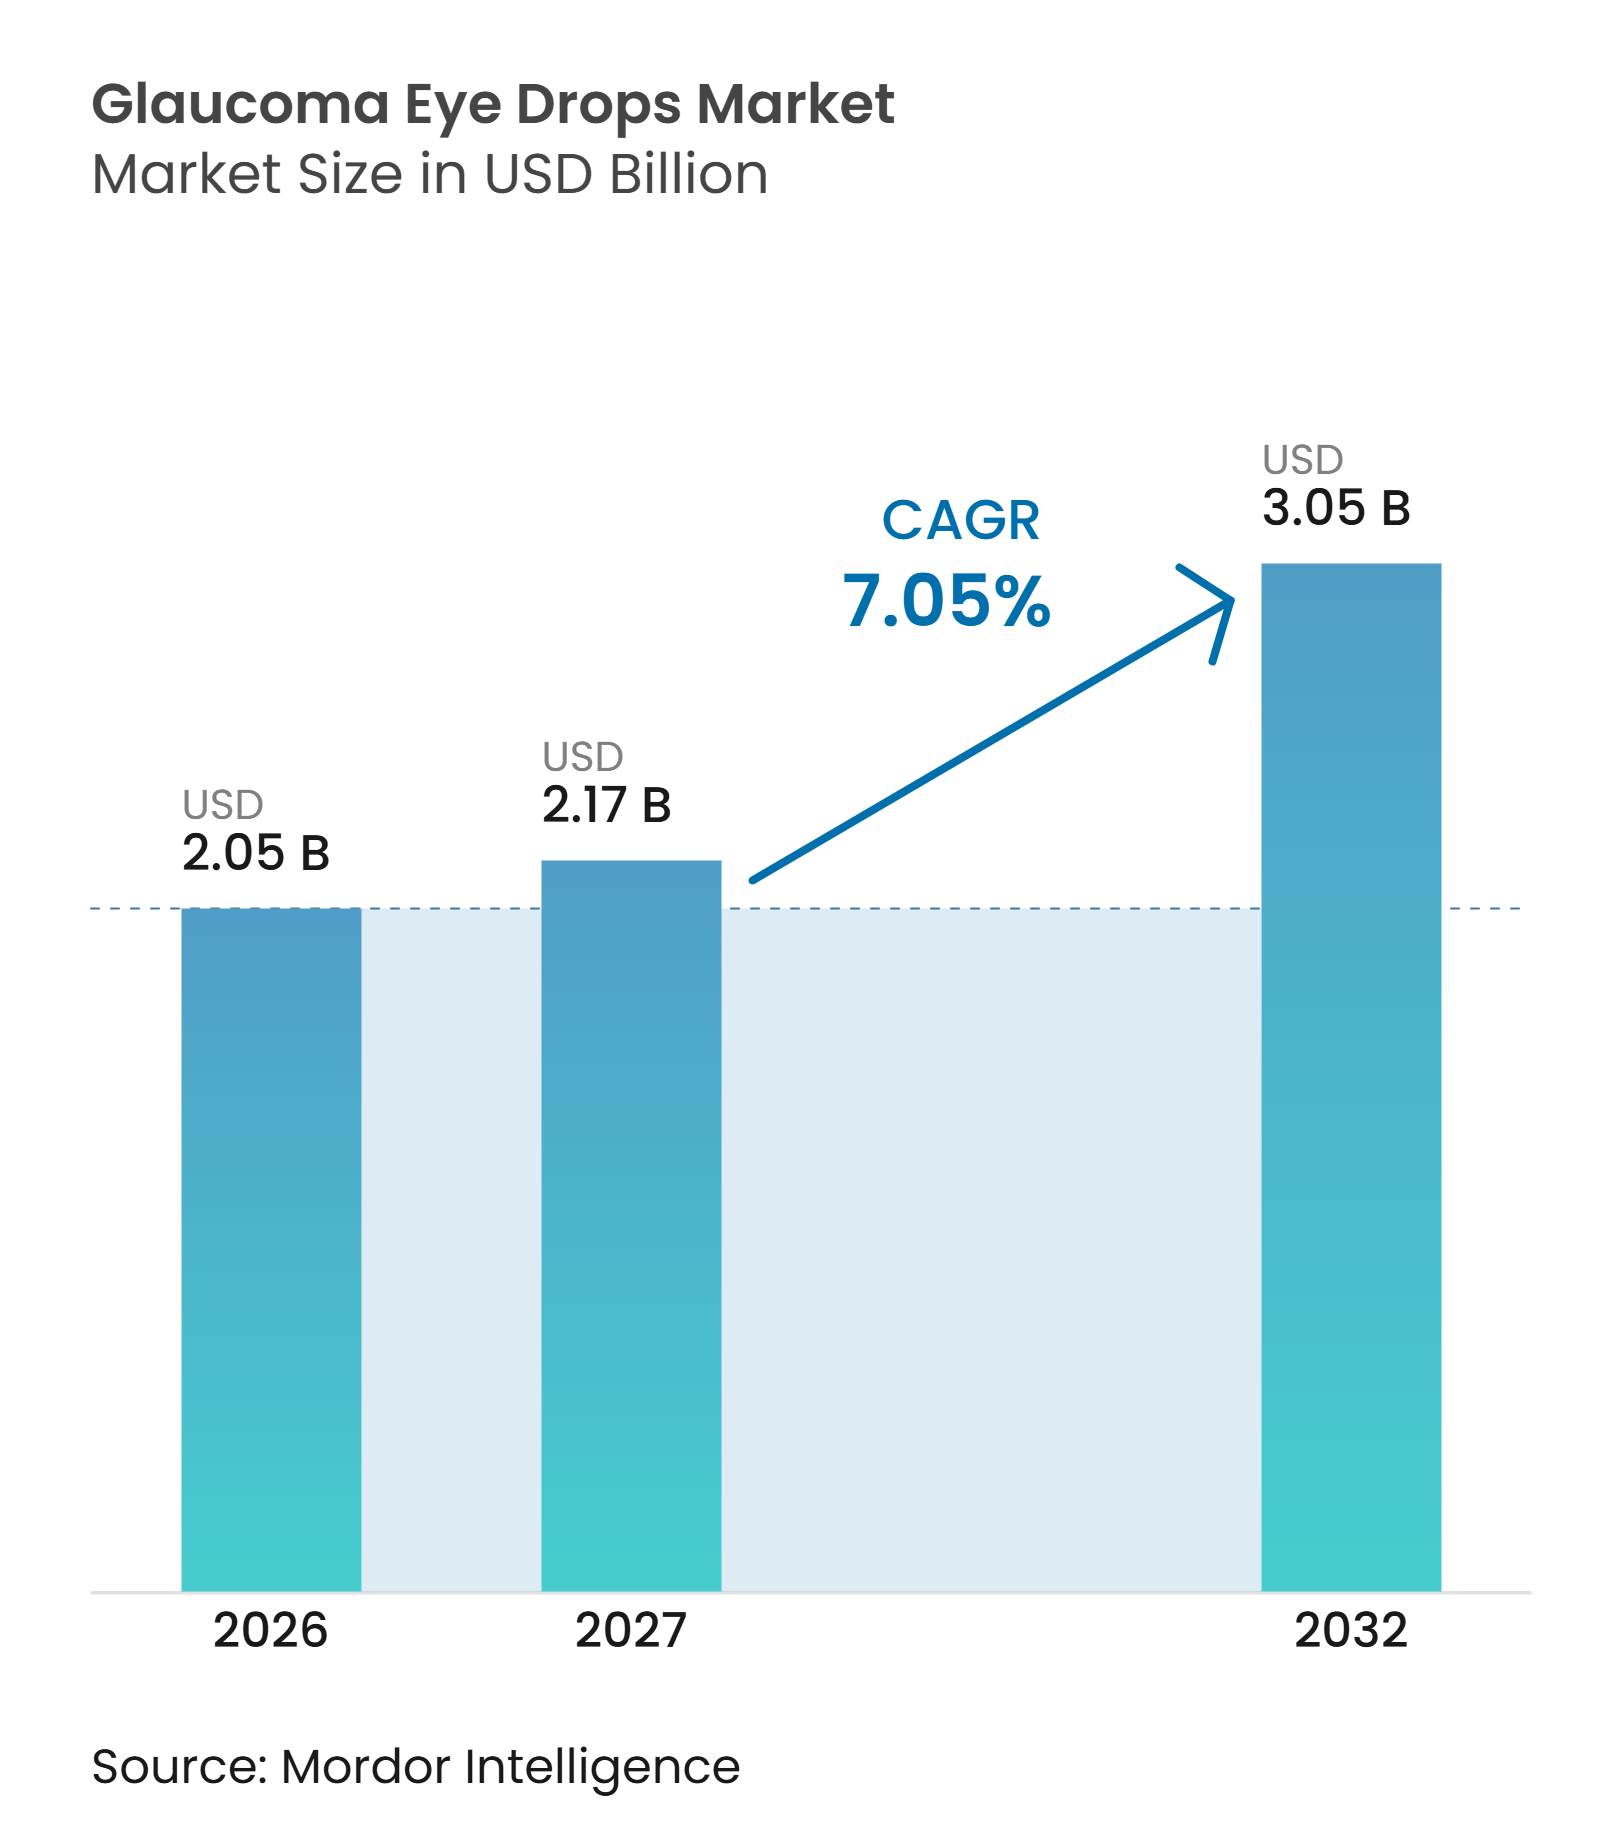
Die Marktgröße für Augentropfen gegen Glaukom wird für 2026 auf 2,05 Milliarden USD, für 2027 auf 2,17 Milliarden USD prognostiziert und soll bis 2032 einen Wert von 3,05 Milliarden USD erreichen, mit einem CAGR von 7,05 % von 2027 bis 2032.
Die Nachfrage beruht auf dem irreversiblen Charakter des Glaukoms und der Notwendigkeit, den Augeninnendruck über das gesamte Leben eines Patienten hinweg zu kontrollieren. Die Bevölkerung mit Offenwinkelglaukom im Alter von 40 Jahren und älter wird voraussichtlich von 80,5 Millionen im Jahr 2024 auf 186,6 Millionen im Jahr 2060 ansteigen, wobei Alterung und Myopie in Ostasien zu diesem Anstieg beitragen. Der Markt für Augentropfen gegen Glaukom spiegelt auch die hohe Belastung durch primäres Winkelblockglaukom in Asien wider, wo die Erkrankung erhebliche Sehverluste und einen anhaltenden Behandlungsbedarf verursacht. Die Produktentwicklung bewegt sich in Richtung konservierungsmittelfreier Formulierungen, Fixdosiskombinationen und Therapien mit neuen Wirkmechanismen, während der Generikawettbewerb die Preise weiter senkt. Laserbehandlung, minimal-invasive Chirurgie und Produkte mit verzögerter Wirkstofffreisetzung können den täglichen Tropfeneinsatz bei einigen Patienten reduzieren, beseitigen jedoch nicht den Bedarf an medikamentöser Therapie in der breiteren behandelten Bevölkerung.
Wichtigste Erkenntnisse des Berichts
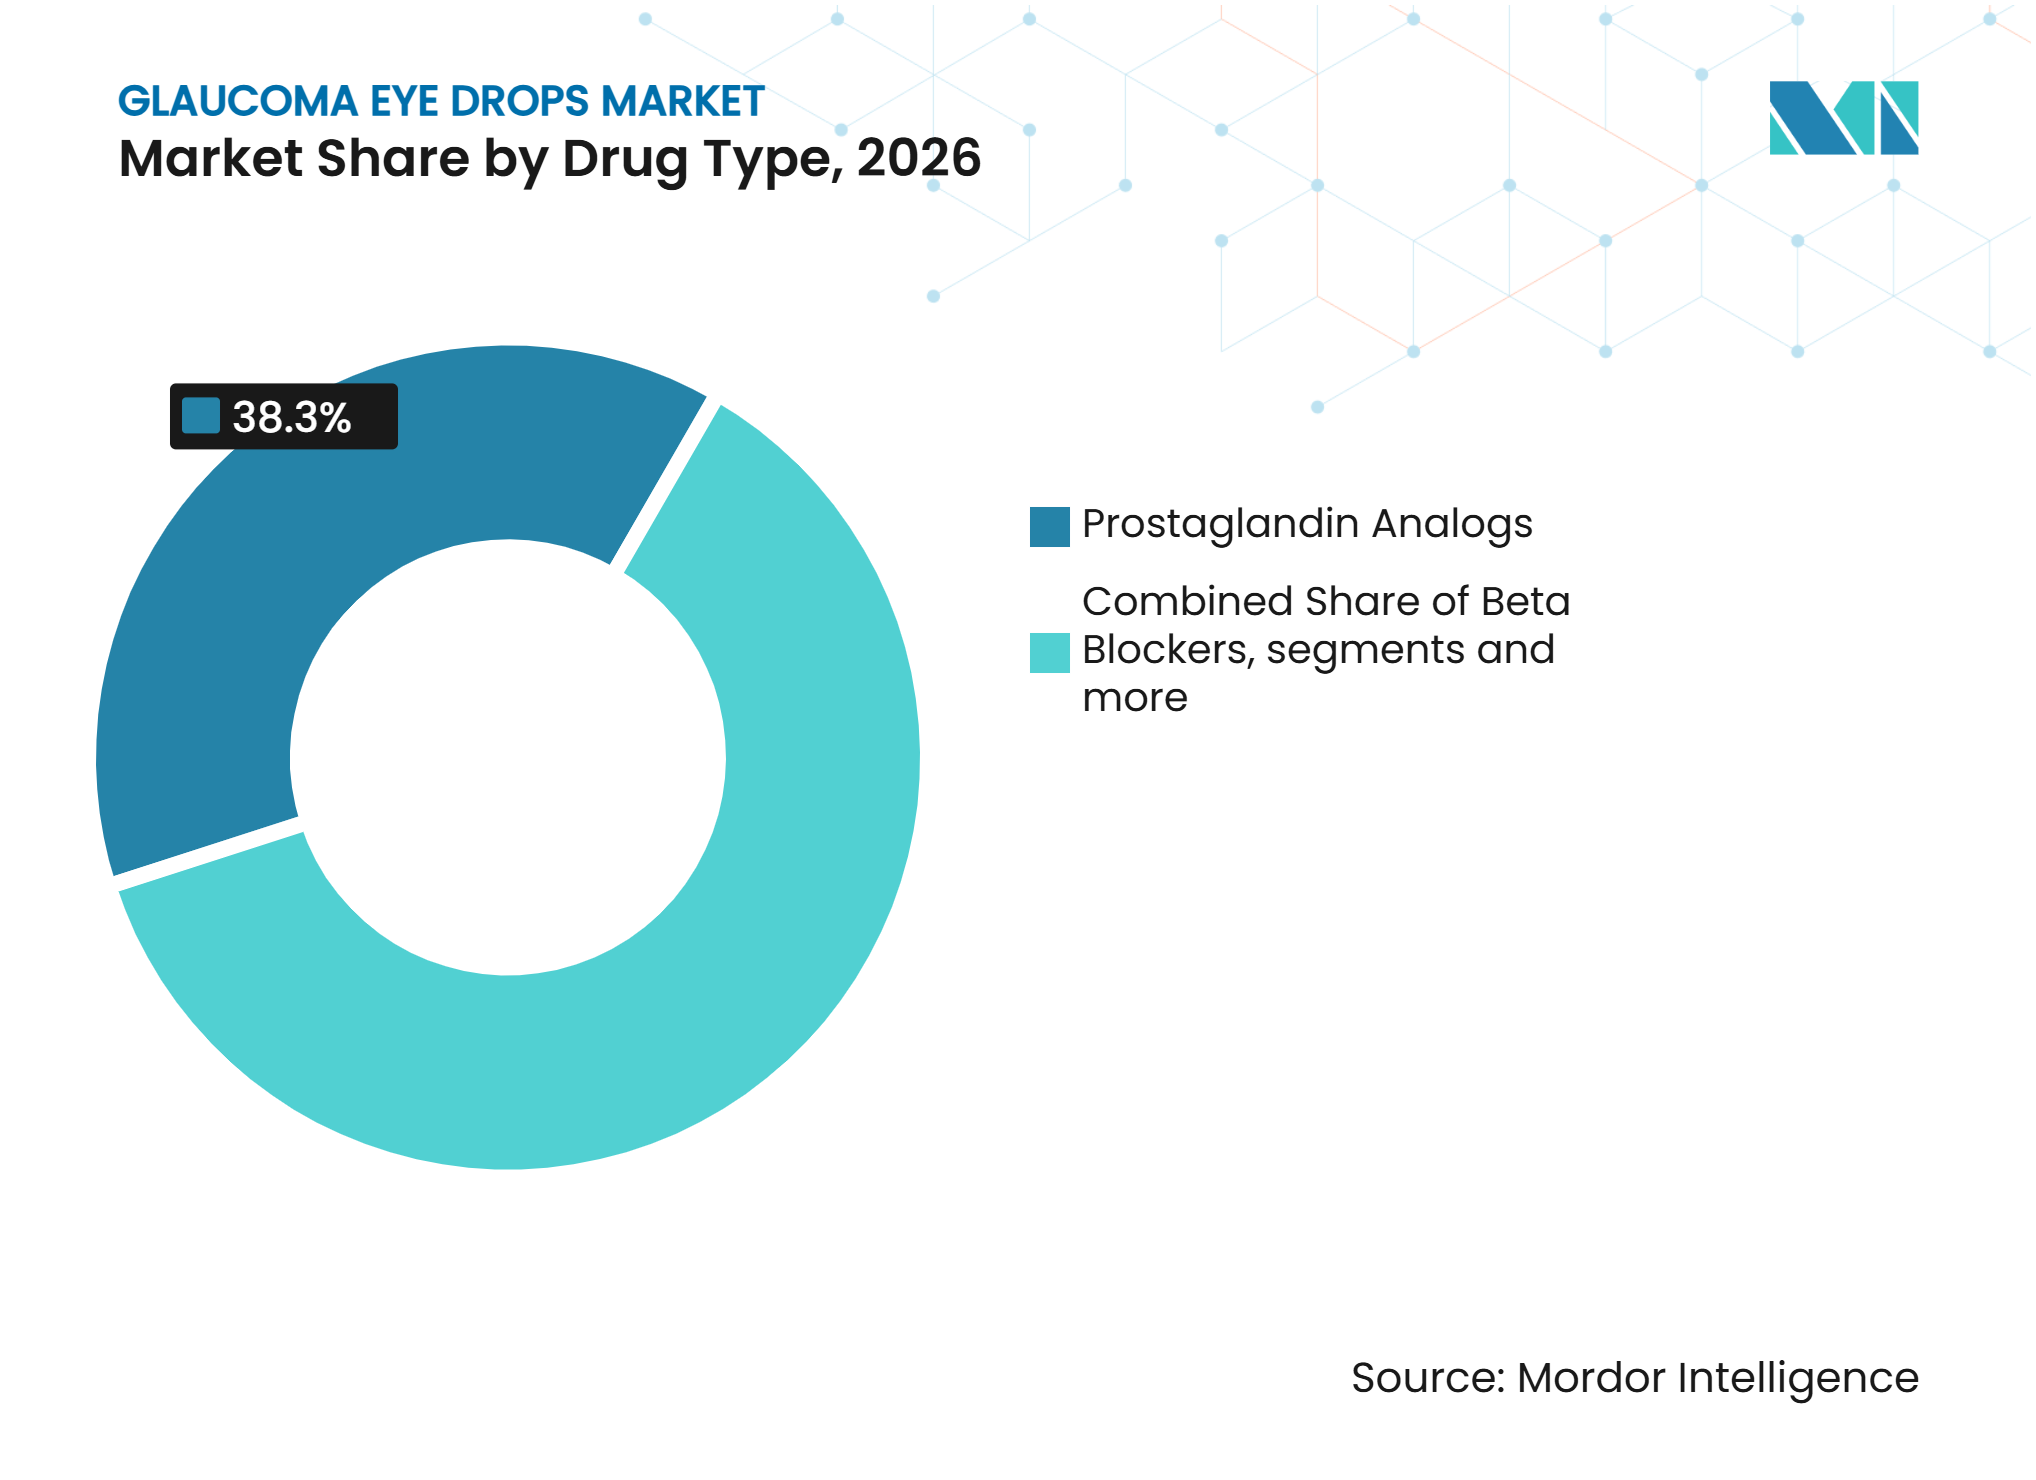
- Nach Arzneimitteltyp hielten Prostaglandin-Analoga im Jahr 2026 einen Umsatzanteil von 38,32 %, während Betablocker bis 2032 voraussichtlich mit einem CAGR von 8,16 % wachsen werden.
- Nach Krankheitsindikation entfiel im Jahr 2026 ein Anteil von 52,25 % des Marktes auf das Winkelblockglaukom, das bis 2032 voraussichtlich mit einem CAGR von 7,85 % wachsen wird.
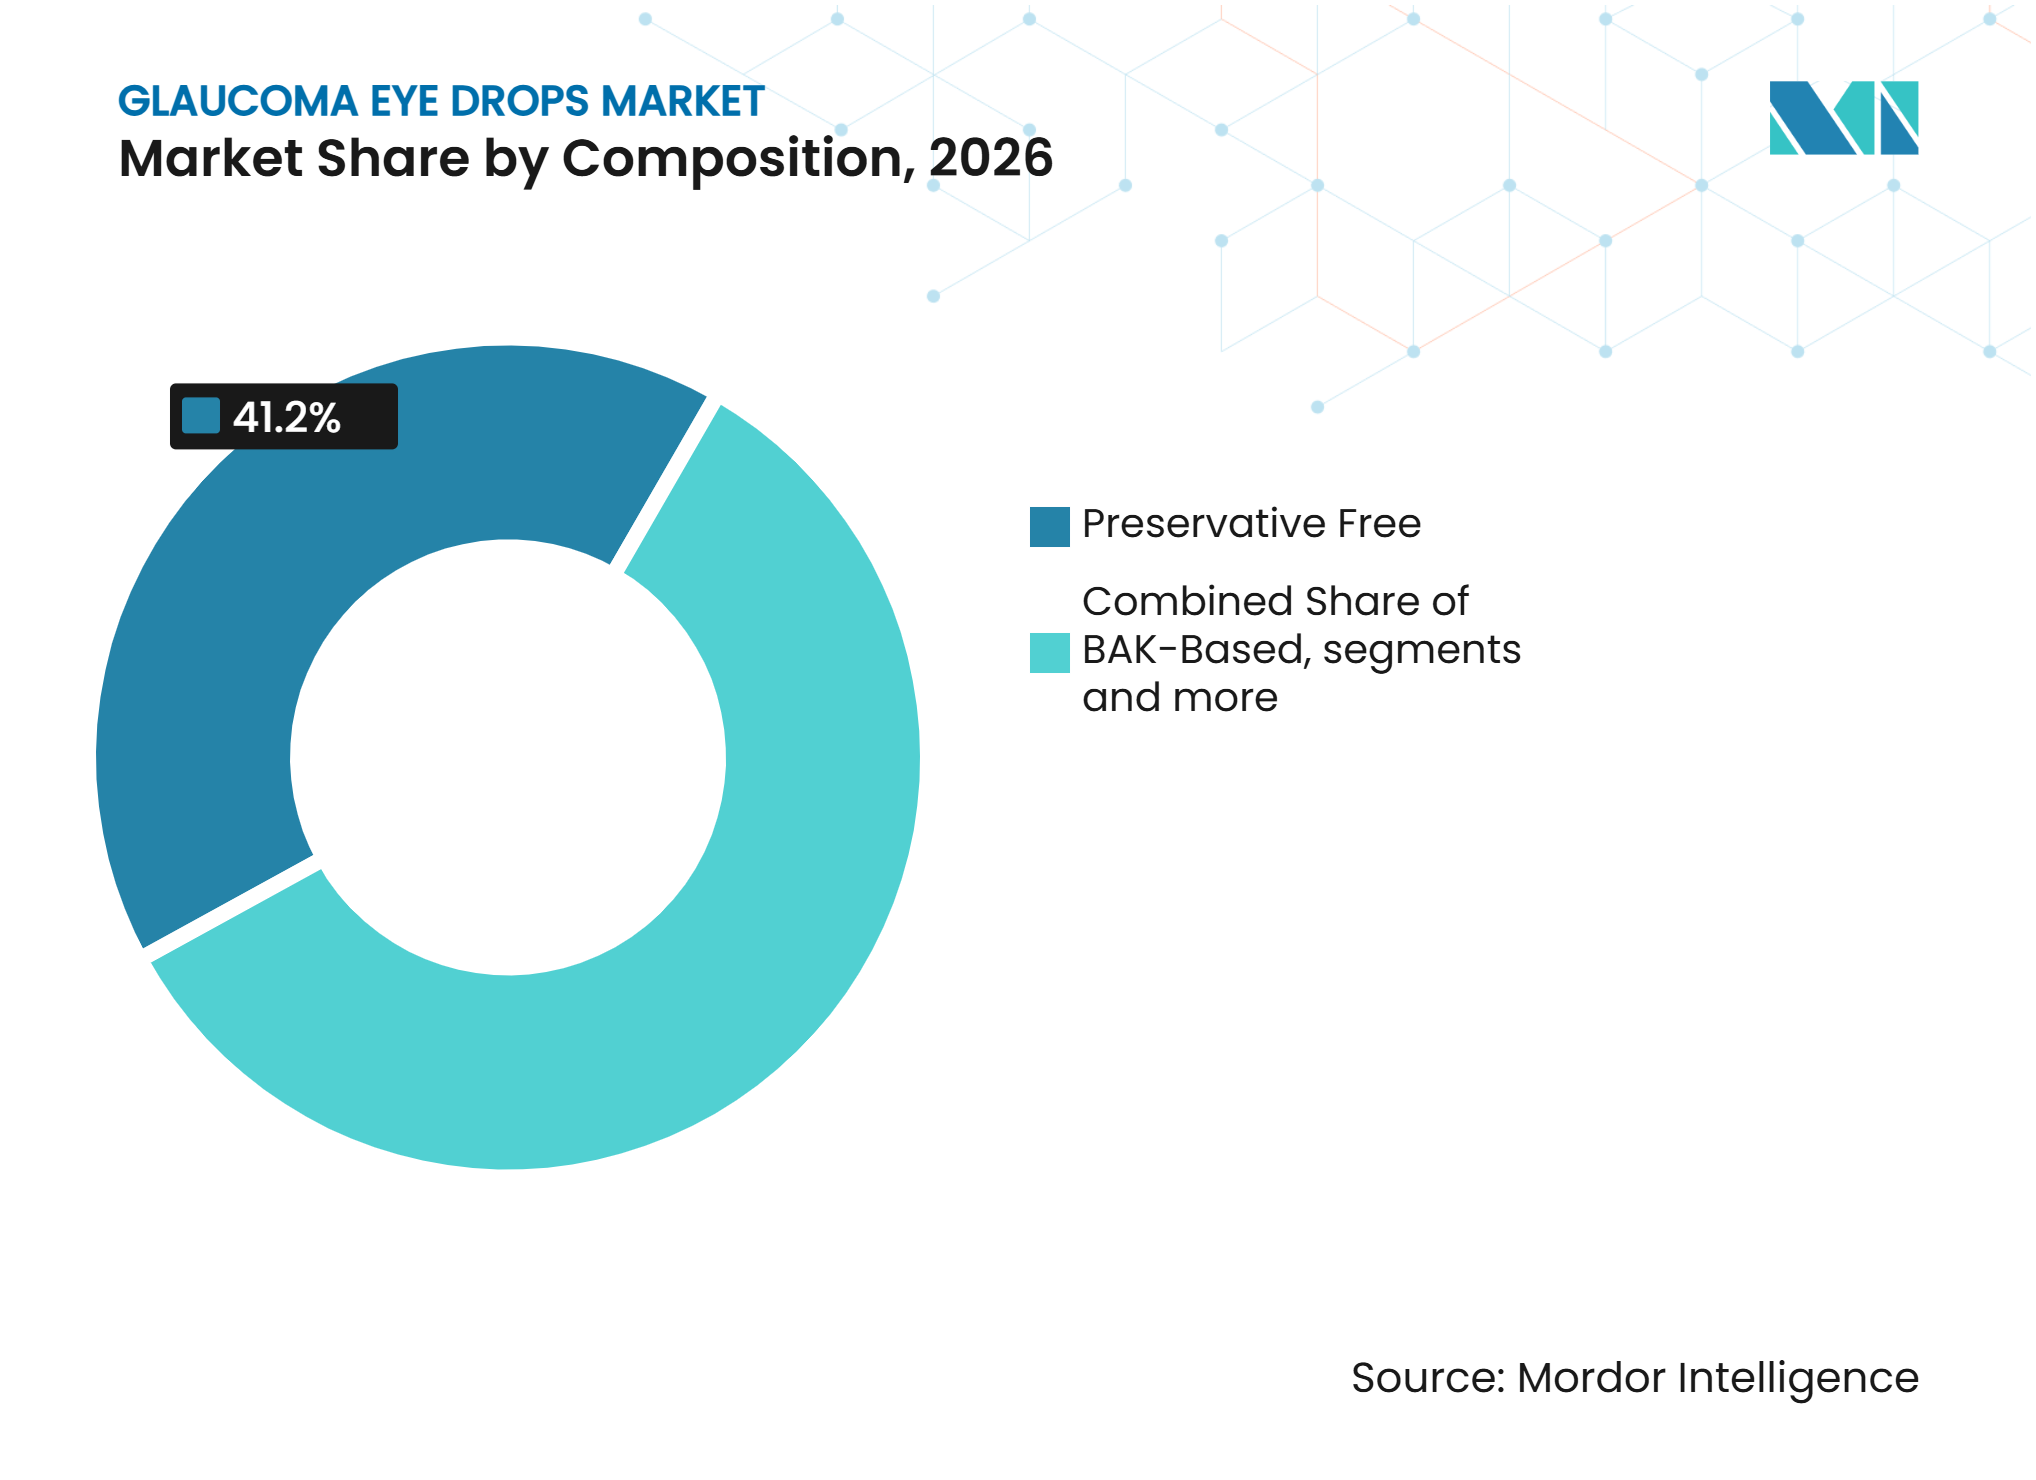
- Nach Zusammensetzung hielten konservierungsmittelfreie Formulierungen im Jahr 2026 einen Umsatzanteil von 41,16 %, während BAK-basierte Produkte bis 2032 voraussichtlich mit einem CAGR von 9,34 % wachsen werden.
- Nach Vertriebskanal hielten Krankenhausapotheken im Jahr 2026 einen Umsatzanteil von 45,36 %, während Online-Apotheken bis 2032 voraussichtlich mit einem CAGR von 8,64 % wachsen werden.
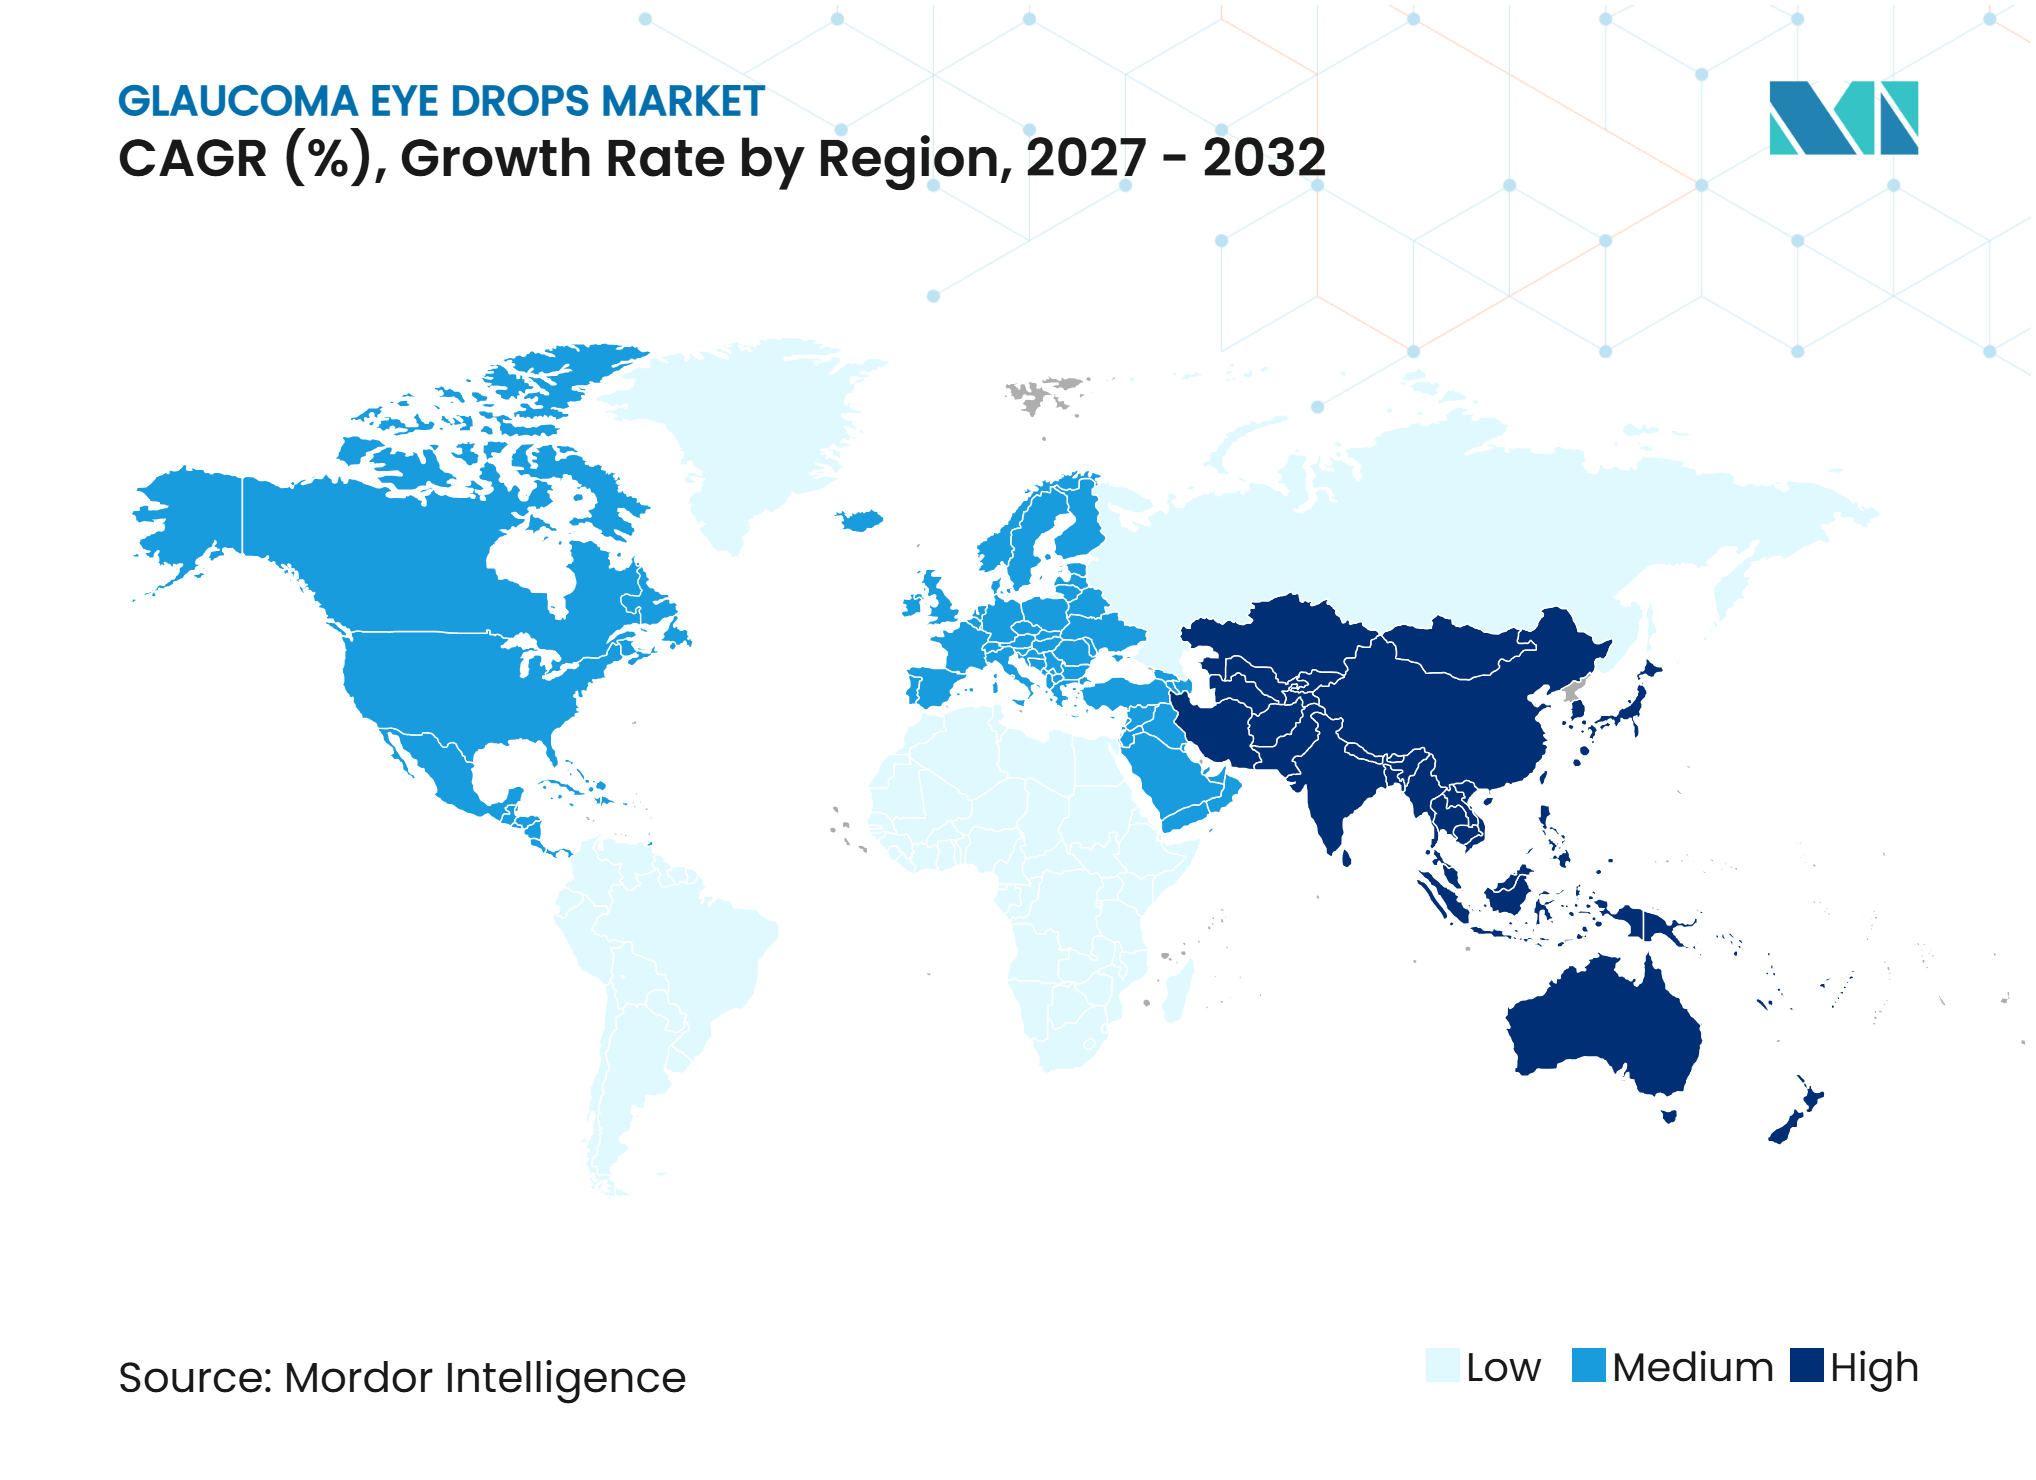
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Umsatzanteil von 46,22 %, während Asien-Pazifik bis 2032 voraussichtlich mit einem CAGR von 10,23 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Glaukom-Prävalenz und alternde Bevölkerung | +2.1% | Global, am ausgeprägtesten in Asien-Pazifik und Nordamerika | Langfristig (≥ 4 Jahre) |
| Zunehmende Früherkennung und Frühdiagnose | +1% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Präferenz für einmal täglich anzuwendende Prostaglandin-Analoga | +1.2% | Global, dominant in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von Kombinations- und Fixdosistherapien | +0.8% | Asien-Pazifik, Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Erkrankungen der Augenoberfläche und Umstellung auf konservierungsmittelfreie Produkte | +0.7% | Nordamerika, Europa, Japan | Kurzfristig (≤ 2 Jahre) |
| Plattformen zur Therapietreue bei chronischen Erkrankungen und personalisierte Dosierung | +0.4% | Nordamerika, Europa, Japan | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Glaukom-Prävalenz und alternde Bevölkerung
Glaukom erzeugt eine dauerhafte Nachfrage, da sein Fortschreiten irreversibel ist und seine Behandlung häufig über viele Jahre andauert. In Japan hatten 5 % der Menschen ab 40 Jahren Glaukom, und die Erkrankung blieb die häufigste Ursache für Sehbeeinträchtigungen im Land.[1] Die Alterung erhöht die Zahl der Menschen, die Diagnose, Überwachung und drucksenkende Behandlung benötigen. Myopie fügt in Ostasien eine weitere Dimension hinzu, da die Prognose für 2025 der Myopie-Epidemie 28,9 Millionen zusätzliche Fälle von Offenwinkelglaukom zuschrieb. Dieses Muster schafft eine jüngere Patientengruppe, die möglicherweise weit länger in Behandlung bleibt als Patienten, die erst im späteren Leben diagnostiziert werden. Der Markt für Augentropfen gegen Glaukom profitiert daher sowohl von einer wachsenden Patientenbasis als auch von einer längeren Therapiedauer für viele Patienten.
Zunehmende Früherkennung und Frühdiagnose
Eine frühere Diagnose verlängert den Zeitraum, in dem Patienten eine drucksenkende Therapie erhalten können, bevor ein fortgeschrittener Sehverlust eintritt. Die Screeningkapazität ist dort am wichtigsten, wo große Bevölkerungsgruppen historisch gesehen nur begrenzten Zugang zu spezialisierten Augenärzten hatten. Die in Japan gemeldete Glaukom-Prävalenz bei Menschen ab 40 Jahren unterstützt ebenfalls die Notwendigkeit regelmäßiger Augenuntersuchungen. Eine bessere Identifizierung kann Patienten früher in die Behandlung bringen, einschließlich Personen, die noch keine schwere Beeinträchtigung entwickelt haben. Dies unterstützt das Verschreibungsvolumen in etablierten und aufstrebenden Versorgungssystemen im Markt für Augentropfen gegen Glaukom.
Präferenz für einmal täglich anzuwendende Prostaglandin-Analoga
Prostaglandin-Analoga bleiben eine häufige Erstlinientherapie, da die einmal tägliche Dosierung in eine chronische Behandlungsroutine passt. Ihre etablierte drucksenkende Wirkung und die breite Verfügbarkeit von Generika haben dazu beigetragen, ihre Anwendung in vielen Gesundheitssystemen aufrechtzuerhalten. Gland Pharma erhielt im April 2025 die Zulassung der US-amerikanischen FDA für generisches Latanoprostenbunod-Augentropfen 0,024 %, was den Zugang zu einer neueren Prostaglandin-Option erweitert.[2] Amneal erhielt im September 2025 die Zulassung der US-amerikanischen FDA für Bimatoprost-Augentropfen 0,01 %, was den Generikawettbewerb für Lumigan verstärkt.[3] Santen erhielt im August 2025 in Japan die Zulassung für SETANEO, einen dualen FP- und EP3-Rezeptoragonisten mit einem eigenständigen Ansatz zur Verbesserung des Kammerwasserabflusses. Da die einmal tägliche Dosierung zur Erwartung wird, hängt die Differenzierung im Markt für Augentropfen gegen Glaukom stärker von Verträglichkeit, Formulierung und Wirkmechanismus ab.
Ausweitung von Kombinations- und Fixdosistherapien
Fixdosiskombinationen können die tägliche Behandlung vereinfachen, wenn Patienten mehr als ein drucksenkendes Medikament benötigen. Eine einzelne Formulierung kann auch die kumulative Exposition gegenüber Konservierungsmitteln reduzieren, wenn sie ohne Konservierungsmittel hergestellt wird. Santen brachte TAPCOM im September 2025 in China auf den Markt, nachdem die Nationale Medizinproduktebehörde im April 2025 die Zulassung erteilt hatte. Das einmal täglich anzuwendende Produkt kombiniert Tafluprost 0,0015 % und Timolol 0,5 % in einer konservierungsmittelfreien Formulierung. Dieser Ansatz kann die Therapietreue bei Patienten unterstützen, die andernfalls separate Fläschchen und Dosierungspläne verwalten müssten. Er bietet Markenherstellern auch eine Möglichkeit, Produkte zu differenzieren, bei denen herkömmliche Generika-Komponenten im Markt für Augentropfen gegen Glaukom bereits weit verbreitet sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Generika-Preiserosion und Patentablauf | -1.3% | Global, am stärksten in Nordamerika und Europa | Kurzfristig (≤ 2 Jahre) |
| Okuläre und systemische Nebenwirkungen | -0.8% | Global | Langfristig (≥ 4 Jahre) |
| Wettbewerb durch Laser-, MIGS- und Therapien mit verzögerter Wirkstofffreisetzung | -1% | Nordamerika, Europa | Mittelfristig (2–4 Jahre) |
| Sterilität, Dosierungsabgabe und Kühlkettenherausforderungen | -0.4% | Asien-Pazifik, Naher Osten und Afrika, Südamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Generika-Preiserosion und Patentablauf
Der Markteintritt von Generika senkt weiterhin die Preise für etablierte Glaukom-Arzneimittelklassen. Der breite Generikawettbewerb bei Prostaglandin-Analoga umfasst 23 Latanoprost-Generika in Deutschland und 9 in den Vereinigten Staaten. Glenmark erhielt im Mai 2024 die ANDA-Zulassung der US-amerikanischen FDA für Brimonidin-Tartrat und Timolol-Maleat-Augentropfen. Hersteller müssen durch konservierungsmittelfreie Produkte, Kombinationen oder neue Wirkmechanismen einen bedeutenden Mehrwert nachweisen, wenn sie Preise verteidigen wollen. Dieses Preisumfeld begrenzt das Wertwachstum im Markt für Augentropfen gegen Glaukom, selbst wenn das Verschreibungsvolumen steigt.
Okuläre und systemische Nebenwirkungen
Nebenwirkungen können die Persistenz bei der täglichen topischen Therapie beeinträchtigen. Eine langfristige Exposition gegenüber Konservierungsmitteln kann zu Symptomen an der Augenoberfläche beitragen, was die regelmäßige Anwendung für Patienten erschweren kann. Die Phase-III-Evidenz aus dem Jahr 2025 zu konservierungsmittelfreiem Latanoprost unterstreicht die Bedeutung der Reduzierung dieser Belastung. Systemische und okuläre Verträglichkeitsbedenken beeinflussen auch die Arzneimittelauswahl, wenn Kliniker Betablocker, Alpha-Agonisten und Kombinationstherapien in Betracht ziehen. Verschreiber müssen die Druckkontrolle mit dem Komfort und der Fähigkeit des Patienten, die Behandlung aufrechtzuerhalten, abwägen. Diese klinischen Überlegungen unterstützen die Nachfrage nach besser verträglichen Formulierungen, können jedoch die Verwendung einiger etablierter Produkte im Markt für Augentropfen gegen Glaukom einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Arzneimitteltyp:
Etablierter Einsatz von Prostaglandin-Analoga trifft auf neue WirkmechanismenProstaglandin-Analoga hielten im Jahr 2026 einen Marktanteil von 38,32 % im Markt für Augentropfen gegen Glaukom, gestützt durch Erstlinien-Verschreibungen, einmal tägliche Anwendung und Generikaverfügbarkeit. Diese Position spiegelt ihre etablierte Rolle bei der Senkung des Augeninnendrucks in vielen Versorgungsumgebungen wider. Betablocker werden voraussichtlich das schnellste Wachstum nach Arzneimitteltyp mit einem CAGR von 8,16 % bis 2032 verzeichnen. Alpha-Agonisten bleiben relevant, wenn Kliniker einen zusätzlichen Wirkmechanismus benötigen. Karboanhydrasehemmer werden häufig in Kombinationen eingesetzt, stehen jedoch unter zunehmendem Generikadruck, da etablierte Produkte ihre Exklusivität verlieren. Kombinationspräparate bleiben wichtig für Patienten, die mehr als einen Ansatz zur Druckkontrolle benötigen.
Generikahersteller behalten eine starke Rolle in reifen Klassen, da der Preis für viele Patienten und Kostenträger entscheidend bleibt. Markenhersteller konzentrieren sich stattdessen auf Formulierungen und Wirkmechanismen, die schwerer zu substituieren sind. Dieses Gleichgewicht zwischen zugänglichen Generika und differenzierten Therapien wird die Glaukom-Augentropfen-Branche weiterhin prägen.



Nach Krankheitsindikation:
Winkelblockglaukom treibt Wert und WachstumDas Winkelblockglaukom entfiel im Jahr 2026 auf 52,25 % des Marktes für Augentropfen gegen Glaukom und wird voraussichtlich die am schnellsten wachsende Indikation mit einem CAGR von 7,85 % bis 2032 sein. Diese Kombination spiegelt die erhebliche Konzentration der Erkrankung in Asien und ihren Bedarf an intensiver Behandlung wider. Das primäre Winkelblockglaukom machte 26,2 % der globalen Glaukomfälle aus, war jedoch für 48,3 % der glaukombedingten Erblindung verantwortlich. Mehr als 76 % der globalen Belastung durch primäres Winkelblockglaukom konzentrierten sich auf Asien. China trug einen wesentlichen Teil dieser Belastung und wird voraussichtlich bis 2050 15 Millionen Menschen mit primärem Winkelblockglaukom im Land haben.
Das Offenwinkelglaukom weist ein anderes Behandlungsmuster auf. Das Winkelblockglaukom erfordert häufig eine sofortige Drucksenkung während akuter Episoden und eine Erhaltungstherapie nach Eingriffen. Dies kann zur Anwendung von Pilocarpin, Acetazolamid, Alpha-Agonisten, Prostaglandin-Analoga oder Betablockern in verschiedenen Stadien führen. Die Behandlungsintensität unterstützt den Wert der Indikation im Markt für Augentropfen gegen Glaukom.
Nach Zusammensetzung:
Konservierungsmittelfreie Produkte führen, während das Volumen BAK-basierter Produkte wächstKonservierungsmittelfreie Formulierungen hielten im Jahr 2026 einen Umsatzanteil von 41,16 %. Ihre Position wird durch klinische Bedenken hinsichtlich der kumulativen Wirkung von Benzalkoniumchlorid, kurz BAK, auf die Augenoberfläche gestützt. Die Phase-III-Studie aus dem Jahr 2025 ergab bessere Ergebnisse an der Augenoberfläche mit konservierungsmittelfreiem Latanoprost als mit konserviertem Latanoprost. Krankenhausausschreibungen und Formulare in entwickelten Märkten können Lieferanten mit konservierungsmittelfreien Portfolios einen Wettbewerbsvorteil verschaffen. Dies unterstützt die anhaltende Rolle konservierungsmittelfreier Formate im Markt für Augentropfen gegen Glaukom.
BAK-basierte Produkte werden voraussichtlich am schnellsten mit einem CAGR von 9,34 % bis 2032 wachsen. Dieses Ergebnis spiegelt eine starke Stückzahlnachfrage in preissensiblen Märkten wider, wo Mehrfachdosis-Konservierungsflaschen zugänglicher bleiben. Nicht-BAK-Konservierungsmittel nehmen eine Mittelposition zwischen BAK-basierten und konservierungsmittelfreien Produkten ein. Sie können einige Oberflächentoxizität reduzieren und dabei die Kosten und Logistik von Einzeldosis-konservierungsmittelfreien Verpackungen vermeiden. Konservierungsmittelfreie Fixdosiskombinationen bieten eine stärker differenzierte Option, da sie Benutzerfreundlichkeit mit verbesserter Verträglichkeit verbinden.

Nach Vertriebskanal:
Krankenhausabgabe bleibt zentral, während digitale Nachbestellungen zunehmenKrankenhausapotheken hielten im Jahr 2026 einen Kanalumsatzanteil von 45,36 %. Ihre Rolle spiegelt die Tatsache wider, dass die Glaukombehandlung häufig nach der Diagnose in einer Facharztpraxis oder einem Krankenhaus beginnt. Patienten erhalten ihre erste Verschreibung und erste Abgabe häufig in diesem klinischen Umfeld. Krankenhauskanäle bleiben auch für die Produktauswahl, die fachärztliche Nachsorge und die Vorbereitung auf Eingriffe wichtig. Einzelhandelsapotheken bedienen viele etablierte Patienten, die regelmäßige Nachfüllungen benötigen. Der Markt für Augentropfen gegen Glaukom für Krankenhausapotheken wird durch die enge Verbindung zwischen Diagnose und fachärztlicher Verschreibung weiterhin gestützt.
Online-Apotheken werden voraussichtlich mit einem CAGR von 8,64 % bis 2032 wachsen. Ihre Expansion ist mit dem wiederkehrenden Charakter von Glaukom-Verschreibungen und dem Komfort automatisierter Nachbestelldienste verbunden. Digitale Versorgungsmodelle können Telemedizin-Konsultationen, Erinnerungen, Rezeptverwaltung und Heimlieferung kombinieren. Hersteller erstellen direkte Unterstützungsprogramme für Patienten, die Markenprodukte verwenden. Einzelhandelsapotheken bleiben eine vertraute Option, haben jedoch weniger Möglichkeiten, Verschreibung und laufende digitale Nachsorge zu integrieren. Der Markt für Augentropfen gegen Glaukom wird daher wahrscheinlich eine ausgewogenere Kanalstruktur aufweisen, wenn sich Plattformen für die chronische Versorgung weiterentwickeln.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Umsatzanteil von 46,22 %, entsprechend 0,95 Milliarden USD. Die Region profitiert von hohen Diagnoseraten, breiter Versicherungsabdeckung und etablierten ophthalmologischen Facharztnetzen. Generische Prostaglandin-Analoga sind in den Vereinigten Staaten ausgereift, was differenzierte Formulierungen für das Wachstum wichtiger macht. Konservierungsmittelfreie Produkte, Fixdosiskombinationen und Therapien mit neuen Wirkmechanismen haben in diesem Umfeld eine klarere Rolle. Nordamerikanische Anbieter haben auch einen breiteren Zugang zu Laser- und chirurgischen Alternativen, was den täglichen topischen Einsatz bei ausgewählten Patienten einschränken kann.
Asien-Pazifik
Asien-Pazifik wird voraussichtlich mit einem CAGR von 10,23 % bis 2032 wachsen, der schnellsten Rate unter allen Regionen. Der Markt für Augentropfen gegen Glaukom profitiert in der Region von großen Patientenpopulationen, verbesserter Diagnoseinfrastruktur und aktiven Produkteinführungen. China hatte 21,8 Millionen Glaukompatienten, während das primäre Winkelblockglaukom bis 2050 voraussichtlich 15 Millionen Menschen im Land betreffen wird. Japan erhielt SETANEO im Jahr 2025 und Rhopressa im Jahr 2026, was dem lokalen Portfolio 2 neue Behandlungen hinzufügte. Preissensible Märkte in der Region bleiben stärker auf inländische Generikalieferanten und erschwingliche Mehrfachdosisprodukte angewiesen.
Europa, Naher Osten, Afrika und Südamerika
Europa bleibt ein bedeutendes Umfeld für die Einführung konservierungsmittelfreier Produkte und institutionelle Einkaufspraktiken. Krankenhausausschreibungen können Lieferanten bevorzugen, die konservierungsmittelfreie Formulierungen in gleichbleibender Qualität bereitstellen können. Dies unterstützt etablierte konservierungsmittelfreie Portfolios in Märkten mit starken Facharztversorgungssystemen. Der Nahe Osten, Afrika und Südamerika sind kleinere, aber relevante Wachstumsbereiche, da die Diagnose in vielen Umgebungen noch unvollständig ist. Sterilität und Kühlkettenbeschränkungen können die konservierungsmittelfreie Expansion außerhalb von Krankenhauskanälen einschränken. Die regionale Struktur des Marktes für Augentropfen gegen Glaukom spiegelt daher Unterschiede in der klinischen Kapazität, Erschwinglichkeit und Vertriebsinfrastruktur wider.
Wettbewerbslandschaft
Marktkonzentration
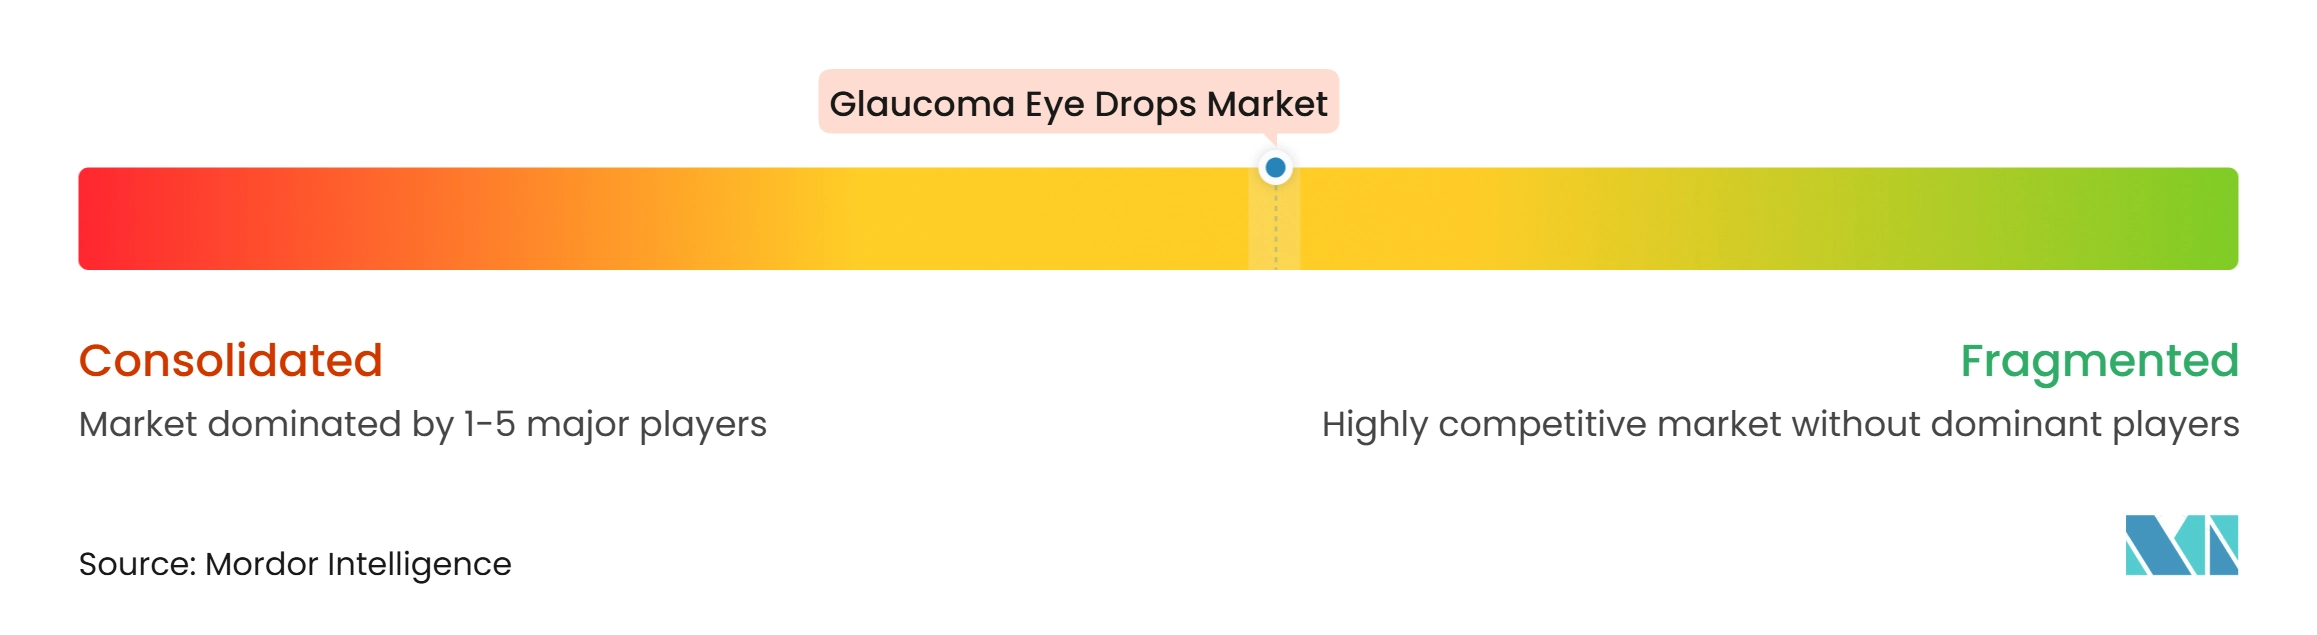
Der Markt für Augentropfen gegen Glaukom weist eine halbfragmentierte Struktur auf. AbbVie, Alcon, Novartis, Bausch + Lomb und Santen halten wichtige Markenpositionen bei Premium-Formulierungen und differenzierten Therapien. Ein breites Generikasegment umfasst Cipla, Teva, Sun Pharmaceutical, Viatris, Glenmark und Gland Pharma. Diese Gruppe übt weiterhin Druck auf die Preise in etablierten Arzneimittelklassen aus. AbbVie nutzt Lumigan, Combigan und Ganfort, um ein Marken-Glaukom-Portfolio aufrechtzuerhalten. Im April 2026 formalisierten Santen China und AbbVie einen 6-jährigen exklusiven Vertriebs- und Fördervertrag für 5 AbbVie-Glaukom-Augentropfen auf dem chinesischen Festland. Die Vereinbarung bündelt mehrere Wirkmechanismen unter Santens lokaler Handelsorganisation. Sie zeigt auch, wie Unternehmen lokale Vertriebspartnerschaften in komplexen Wachstumsmärkten nutzen können.
Santen hat durch behördliche Zulassungen und Markteinführungen neue Produkte in sein Portfolio aufgenommen. Das Unternehmen erhielt im August 2025 die Zulassung für SETANEO in Japan. Anschließend brachte es Rhopressa im August 2026 in Japan auf den Markt, nachdem es im Juni 2026 die Herstellungs- und Vermarktungsgenehmigung erhalten hatte. Das Unternehmen brachte auch das konservierungsmittelfreie TAPCOM im September 2025 in China auf den Markt. Diese Schritte adressieren unterschiedliche Bedürfnisse in Bezug auf Wirkmechanismus, Verträglichkeit und Kombinationstherapie. Sie helfen auch dabei, Markenpositionen zu schützen, wo ältere Produkte mit Generika-Substitution konfrontiert sind. Andere Markenhersteller stehen vor demselben Bedarf, klinischen oder formulierungsbezogenen Mehrwert über einen Standard-Generika-Augentropfen hinaus nachzuweisen.
Generikaunternehmen konkurrieren durch Produktanmeldungen, Herstellungskapazitäten und Vertriebsabdeckung. Die Zulassung von Gland Pharma im April 2025 für generisches Latanoprostenbunod und die Bimatoprost-Zulassung von Amneal im September 2025 veranschaulichen den anhaltenden Markteintritt in etablierte Arzneimittelklassen. Die Zulassung von Glenmark im Jahr 2024 für eine Brimonidin- und Timolol-Kombination liefert ein weiteres Beispiel. Die Wettbewerbschance liegt in konservierungsmittelfreier Technologie, Fixdosiskombinationen und Patientenunterstützungsdiensten, die schwerer zu kommoditisieren sind. Unternehmen, die diese Optionen zu zugänglichen Preisen anbieten können, haben möglicherweise einen Vorteil in wachstumsstarken Regionen.
Marktführer in der Glaukom-Augentropfen-Branche
-
AbbVie Inc.
-
Alcon Inc.
-
Santen Pharmaceutical Co., Ltd.
-
Bausch + Lomb Corporation
-
Novartis AG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Augentropfen gegen Glaukom Unternehmen in diesem Bericht
- Abbvie
- Aerie Pharmaceuticals, Inc.
- Akorn
- Alcon
- Bausch + Lomb Corporation
- Cipla
- Fera Pharmaceuticals
- Glaukos
- Glenmark Pharmaceuticals
- Laboratoires Thea
- Merck
- Nicox S.A.
- Novartis
- Otsuka
- Pfizer
- Santen Pharmaceuticals
- Senju Pharmaceutical Co., Ltd.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Neueste Industrielle Entwicklungen in Markt für Augentropfen gegen Glaukom
- August 2026: Santen Pharmaceutical brachte Rhopressa Augentropfen 0,02 % (Netarsudil-Mesilat) am 17. August 2026 in Japan zu einem Preis der nationalen Krankenversicherung von 987,80 JPY (~6,17 USD) pro 1 ml auf den Markt, nachdem im Juni 2026 die Herstellungs- und Vermarktungsgenehmigung erteilt worden war. Rhopressa bringt die ROCK-Inhibitor- und Norepinephrin-Transporter-Hemmung in Japans Glaukom-Behandlungslandschaft und bietet eine mechanistisch eigenständige Option für Patienten mit unzureichendem Ansprechen auf Prostaglandin-Analoga oder Betablocker.
- April 2026: Santen China und AbbVie formalisierten einen 6-jährigen exklusiven Vertriebs- und Fördervertrag für 5 AbbVie-Glaukom-Augentropfen – Alphagan, AlphaganP, Lumigan, Ganfort und Combigan – auf dem chinesischen Festland. Die Vereinbarung konsolidiert ein Multi-Mechanismus-Portfolio in Santens chinesische Handelsinfrastruktur und umfasst Alpha-Agonisten, Prostaglandin-Analoga und Fixdosiskombinationen.
Globaler Berichtsumfang für den Markt für Augentropfen gegen Glaukom
Gemäß dem Berichtsumfang bezieht sich der Markt für Augentropfen gegen Glaukom auf die Branche, die sich auf pharmazeutische Augentropfen-Formulierungen konzentriert, die zur Senkung des Augeninnendrucks und zur Behandlung von Glaukom, einer führenden Ursache für irreversible Erblindung, eingesetzt werden. Er umfasst Marken- und Generikaprodukte in Klassen wie Prostaglandin-Analoga, Betablocker, Karboanhydrasehemmer und Kombinationstherapien.
Der Markt für Augentropfen gegen Glaukom ist nach Arzneimitteltyp, Krankheitsindikation, Zusammensetzung, Vertriebskanal und Geografie segmentiert. Nach Arzneimitteltyp ist der Markt in Prostaglandin-Analoga, Betablocker, Alpha-Agonisten, Karboanhydrasehemmer (KAH), Kombinationspräparate und andere Arzneimitteltypen segmentiert. Nach Krankheitsindikation ist der Markt in Winkelblockglaukom und Offenwinkelglaukom segmentiert. Nach Zusammensetzung ist der Markt in konservierungsmittelfrei, BAK-basiert und Nicht-BAK-basierte Konservierungsmittel segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht umfasst auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Prostaglandin-Analoga |
| Betablocker |
| Alpha-Agonisten |
| Karboanhydrasehemmer (KAH) |
| Kombinationspräparate |
| Andere Arzneimitteltypen |
| Winkelblockglaukom |
| Offenwinkelglaukom |
| Konservierungsmittelfrei |
| BAK-basiert |
| Nicht-BAK-basierte Konservierungsmittel |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Andere Vertriebskanäle |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Arzneimitteltyp | Prostaglandin-Analoga | |
| Betablocker | ||
| Alpha-Agonisten | ||
| Karboanhydrasehemmer (KAH) | ||
| Kombinationspräparate | ||
| Andere Arzneimitteltypen | ||
| Nach Krankheitsindikation | Winkelblockglaukom | |
| Offenwinkelglaukom | ||
| Nach Zusammensetzung | Konservierungsmittelfrei | |
| BAK-basiert | ||
| Nicht-BAK-basierte Konservierungsmittel | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Andere Vertriebskanäle | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt die Nachfrage im Markt für Augentropfen gegen Glaukom?
Lebenslange Druckkontrolle, Bevölkerungsalterung und Frühdiagnose stützen die Nachfrage. Der Markt wird voraussichtlich von 2,05 Milliarden USD im Jahr 2026 auf 2,17 Milliarden USD im Jahr 2027 wachsen und bis 2032 einen Wert von 3,05 Milliarden USD erreichen, mit einem CAGR von 7,05 % von 2027 bis 2032.
Welcher Glaukom-Arzneimitteltyp hatte im Jahr 2026 den größten Marktanteil?
Prostaglandin-Analoga führten im Jahr 2026 mit einem Anteil von 38,32 % aufgrund ihrer Erstlinienrolle, einmal täglichen Dosierung und Generikaverfügbarkeit.
Warum gewinnen konservierungsmittelfreie Augentropfen gegen Glaukom an Aufmerksamkeit?
Leitlinien zu Erkrankungen der Augenoberfläche und klinische Evidenz aus dem Jahr 2025 sprechen für konservierungsmittelfreies Latanoprost zur Verbesserung der Ergebnisse an der Augenoberfläche.
Welche Region wächst am schnellsten bei Glaukom-Behandlungsprodukten?
Asien-Pazifik wird voraussichtlich mit einem CAGR von 10,23 % bis 2032 wachsen, gestützt durch Patientenvolumen, diagnostische Entwicklung und Produktaktivität.