
Taille et part du marché des gouttes ophtalmiques contre le glaucome
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.17 Milliards de dollars |
| Taille du Marché (2032) | 3.05 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.05 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des gouttes ophtalmiques contre le glaucome par Mordor Intelligence
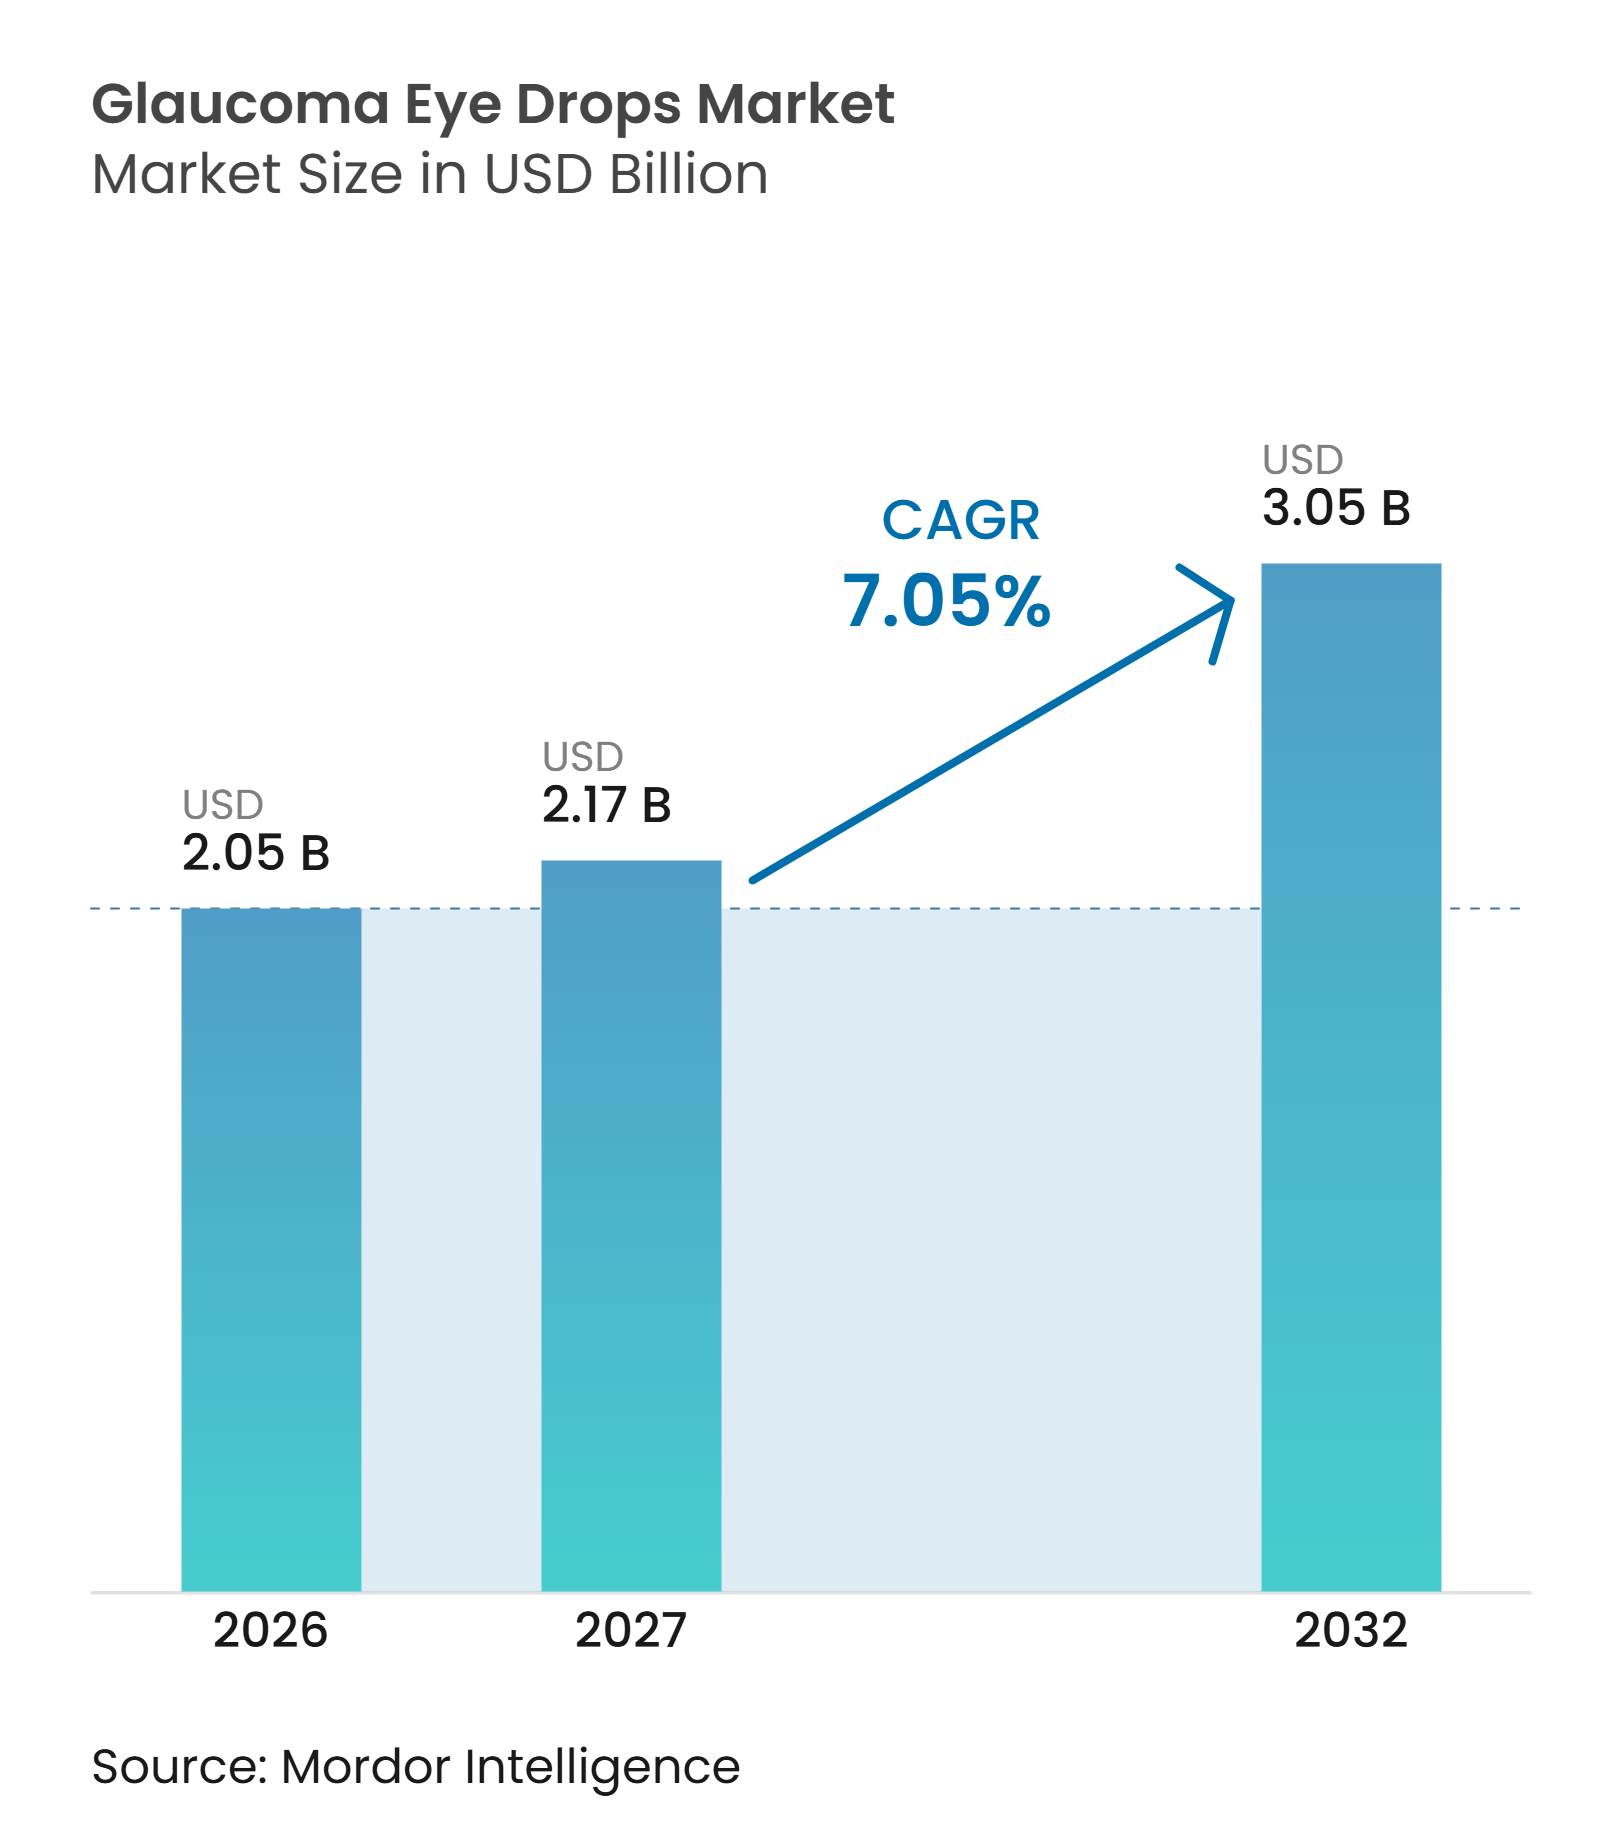
La taille du marché des gouttes ophtalmiques contre le glaucome est estime à 2,05 milliards USD en 2026, 2,17 milliards USD en 2027, et devrait atteindre 3,05 milliards USD d'ici 2032, avec un CAGR de 7,05 % de 2027 à 2032.
La demande repose sur la nature irréversible du glaucome et sur la nécessité de gérer la pression intraoculaire tout au long de la vie du patient. La population atteinte de glaucome à angle ouvert âgée de 40 ans et plus devrait passer de 80,5 millions en 2024 à 186,6 millions en 2060, le vieillissement et la myopie en Asie de l'Est contribuant à cette augmentation. Le marché des gouttes ophtalmiques contre le glaucome reflète également la lourde charge du glaucome primitif à angle fermé en Asie, où la maladie entraîne une perte de vision substantielle et des besoins de traitement continus. Le développement de produits s'oriente vers des formulations sans conservateur, des associations à dose fixe et des thérapies reposant sur de nouveaux mécanismes, tandis que la concurrence des génériques continue de faire baisser les prix. Le traitement au laser, la chirurgie mini-invasive et les produits à libération prolongée peuvent réduire l'utilisation quotidienne de gouttes pour certains patients, mais ils ne suppriment pas le besoin de traitement médical pour l'ensemble de la population traitée.
Principaux enseignements du rapport
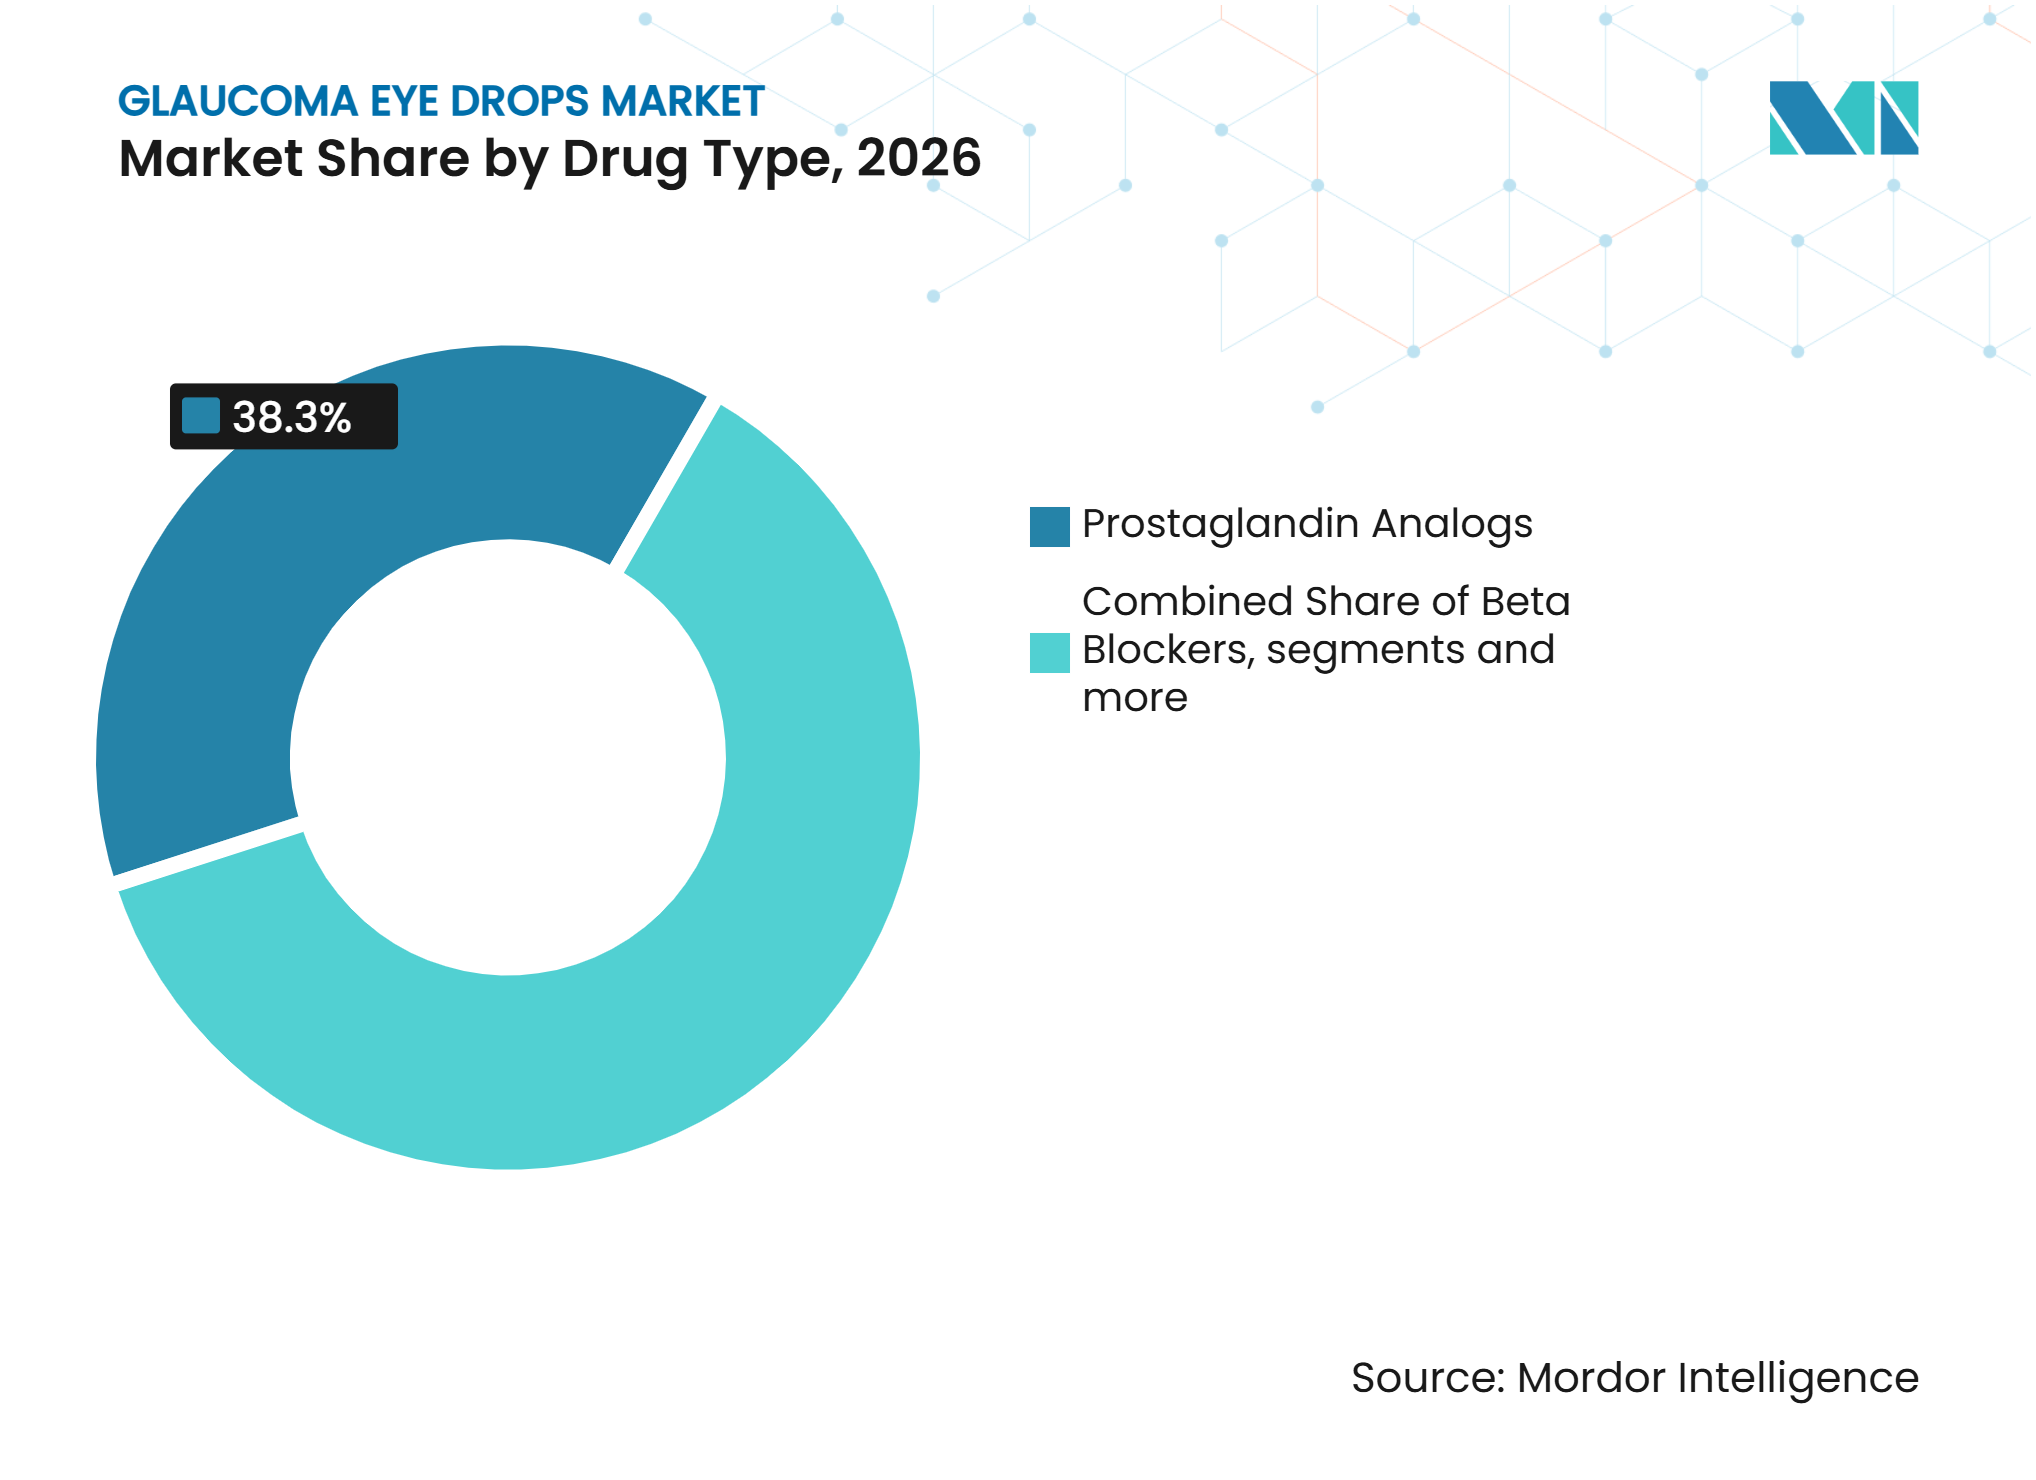
- Par type de médicament, les analogues des prostaglandines détenaient une part de revenus de 38,32 % en 2026, tandis que les bêta-bloquants devraient croître à un CAGR de 8,16 % jusqu'en 2032.
- Par indication thérapeutique, le glaucome à angle fermé représentait 52,25 % du marché en 2026 et devrait se développer à un CAGR de 7,85 % jusqu'en 2032.
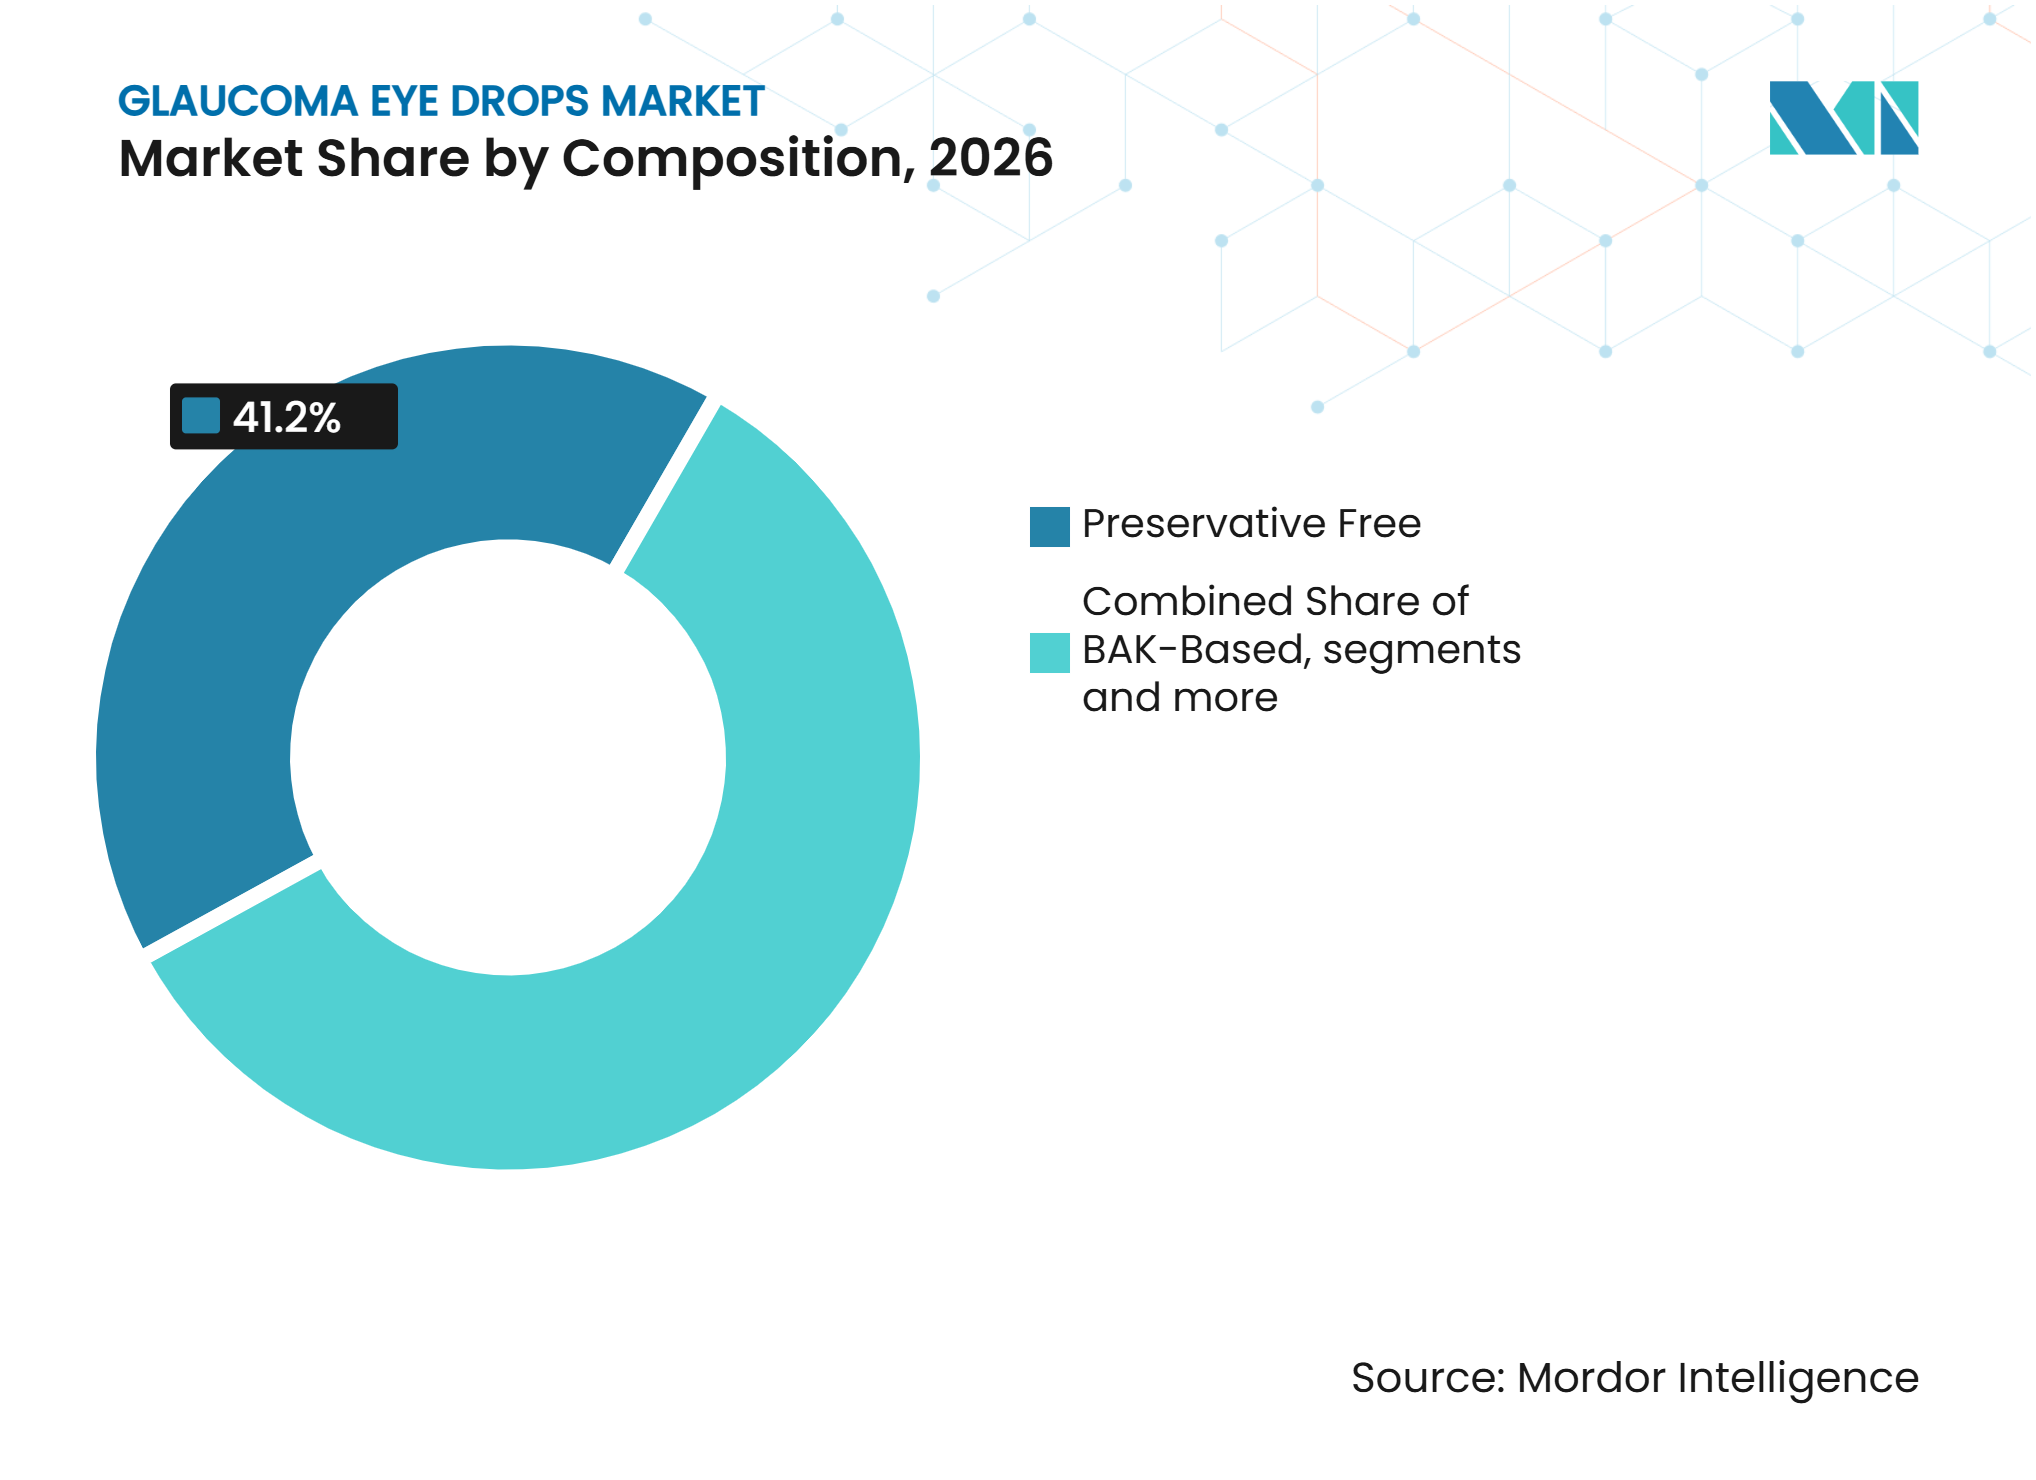
- Par composition, les formulations sans conservateur détenaient une part de revenus de 41,16 % en 2026, tandis que les produits à base de BAK devraient croître à un CAGR de 9,34 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières détenaient une part de revenus de 45,36 % en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 8,64 % jusqu'en 2032.
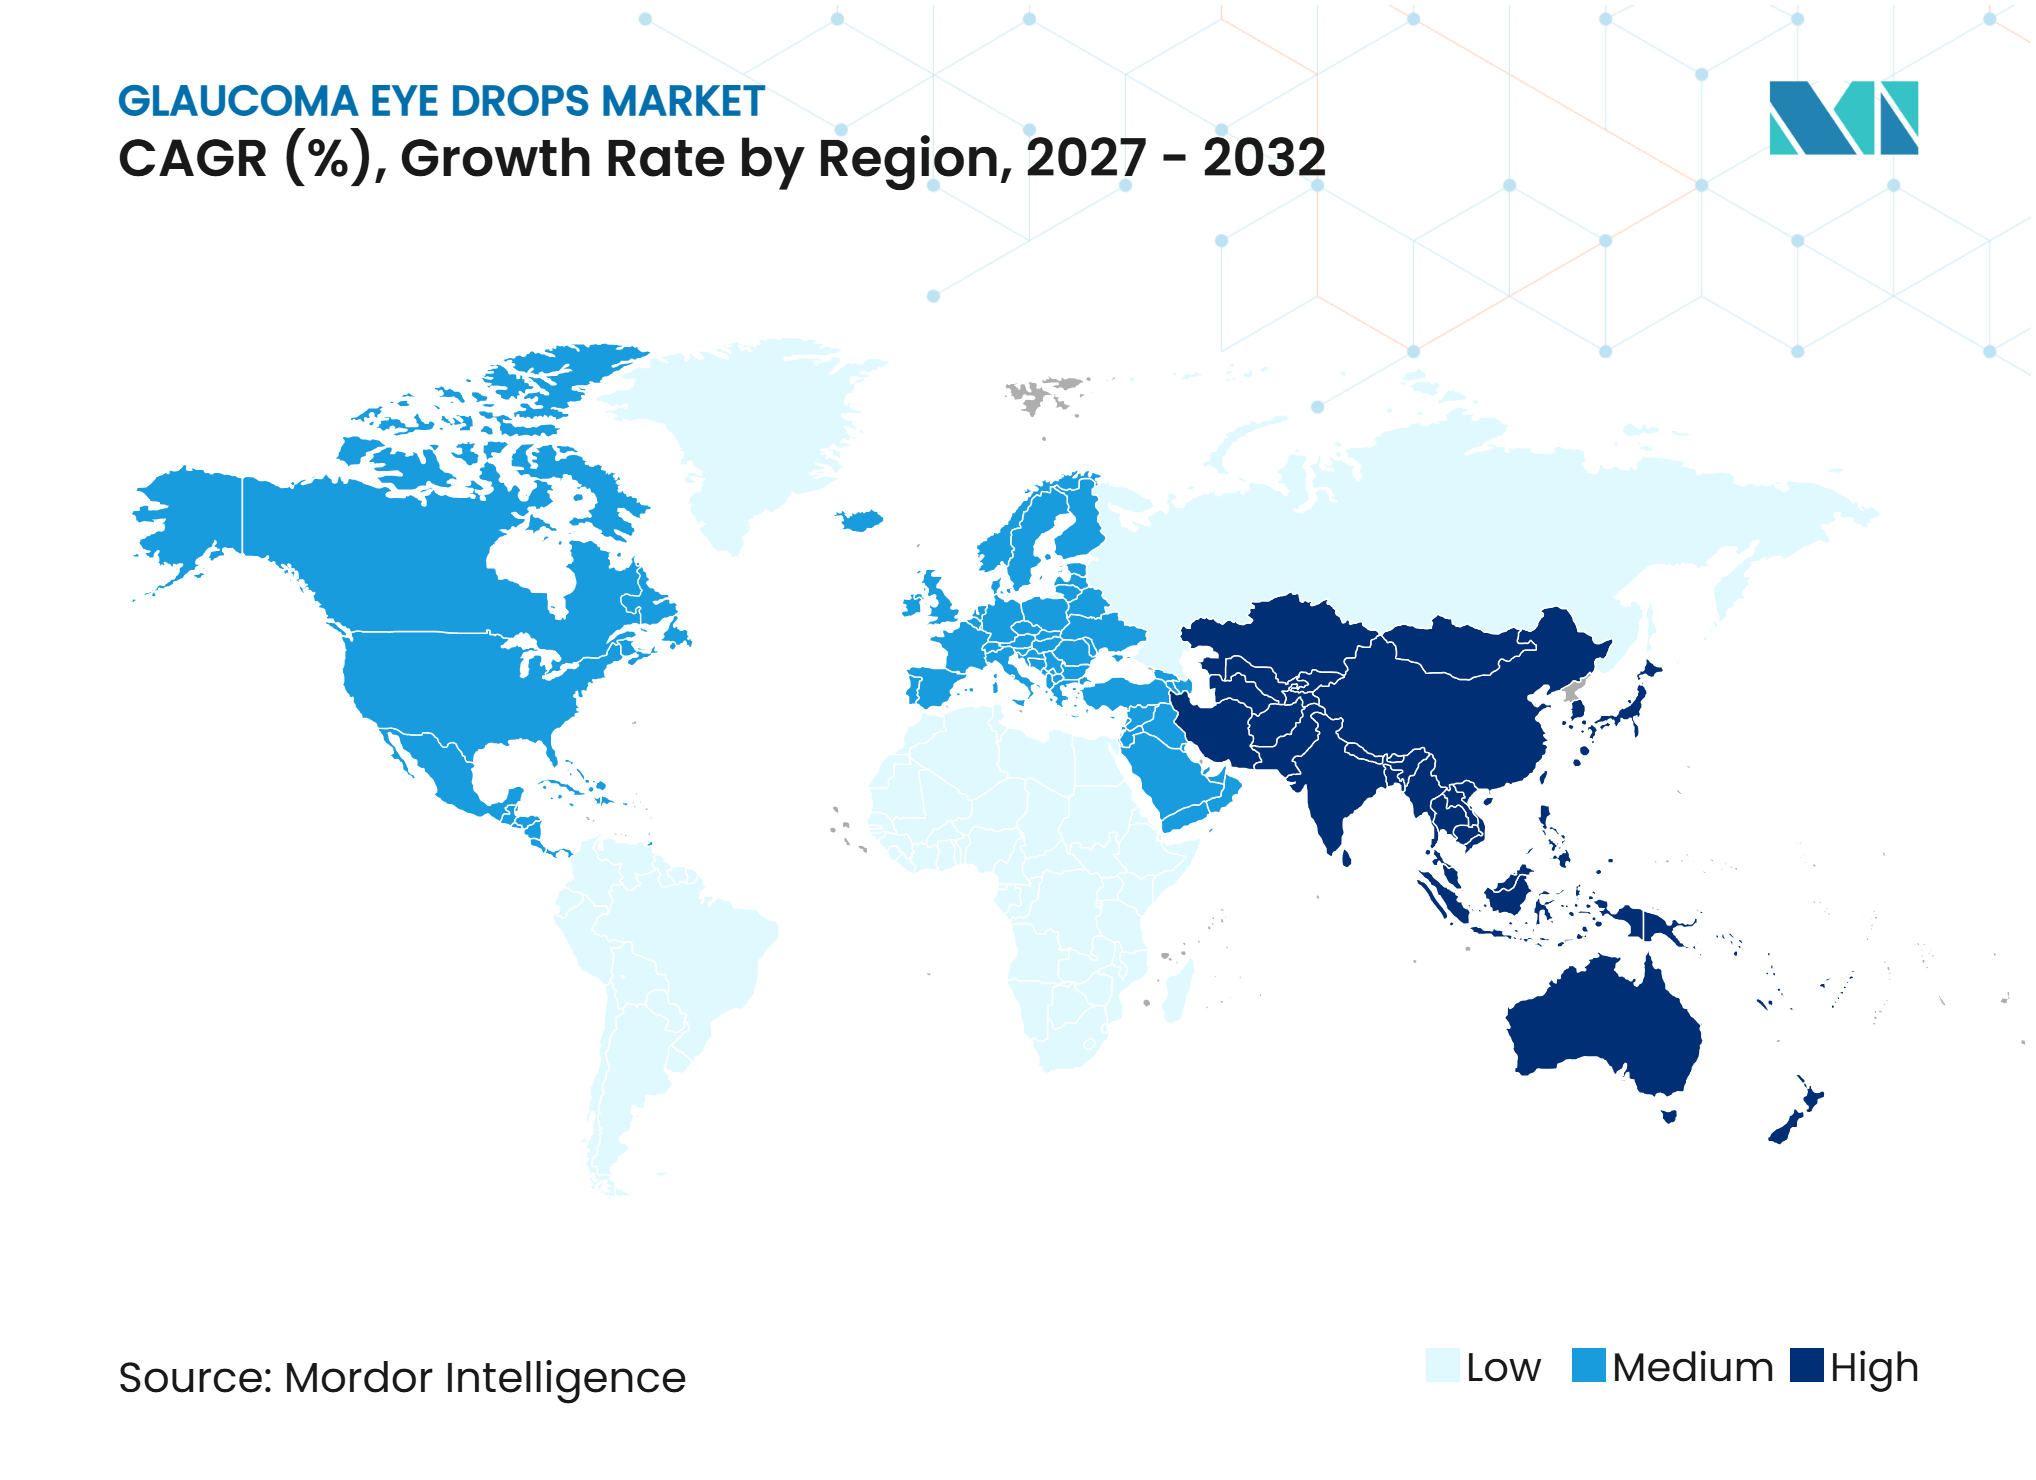
- Par géographie, l'Amérique du Nord détenait une part de revenus de 46,22 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,23 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Hausse de la prévalence du glaucome et vieillissement de la population | +2.1% | Mondial, plus prononcé en Asie-Pacifique et en Amérique du Nord | Long terme (≥ 4 ans) |
| Amélioration du dépistage et diagnostic plus précoce | +1% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Préférence pour les analogues des prostaglandines en prise quotidienne unique | +1.2% | Mondial, dominant en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Expansion des thérapies combinées et à dose fixe | +0.8% | Asie-Pacifique, Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Maladie de la surface oculaire et passage aux formulations sans conservateur | +0.7% | Amérique du Nord, Europe, Japon | Court terme (≤ 2 ans) |
| Plateformes d'observance des maladies chroniques et dosage personnalisé | +0.4% | Amérique du Nord, Europe, Japon | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la prévalence du glaucome et vieillissement de la population
Le glaucome génère une demande durable car sa progression est irréversible et son traitement se poursuit généralement pendant de nombreuses années. Au Japon, 5 % des personnes âgées de 40 ans et plus étaient atteintes de glaucome, et la maladie demeurait la principale cause de déficience visuelle dans le pays.[1]Le vieillissement augmente le nombre de personnes nécessitant un diagnostic, une surveillance et un traitement hypotenseur. La myopie ajoute une autre dimension en Asie de l'Est, car la projection de 2025 attribuait 28,9 millions de cas supplémentaires de glaucome à angle ouvert à l'épidémie de myopie. Ce schéma crée un groupe de patients plus jeunes qui peuvent rester sous traitement bien plus longtemps que les patients diagnostiqués uniquement en fin de vie. Le marché des gouttes ophtalmiques contre le glaucome bénéficie donc à la fois d'une base de patients croissante et d'une période de traitement plus longue pour de nombreux patients.
Amélioration du dépistage et diagnostic plus précoce
Un diagnostic plus précoce allonge la période pendant laquelle les patients peuvent recevoir un traitement hypotenseur avant que des pertes visuelles avancées ne se développent. La capacité de dépistage est primordiale là où de larges populations ont historiquement eu un accès limité aux soins ophtalmologiques spécialisés. La prévalence du glaucome rapportée au Japon chez les personnes âgées de 40 ans et plus soutient également la nécessité d'examens oculaires continus. Une meilleure identification peut permettre de prendre en charge les patients plus tôt, y compris les personnes qui n'ont pas encore développé de déficience sévère. Cela soutient le volume des prescriptions dans les systèmes de soins établis et émergents du marché des gouttes ophtalmiques contre le glaucome.
Préférence pour les analogues des prostaglandines en prise quotidienne unique
Les analogues des prostaglandines restent une option courante de première intention car la prise quotidienne unique s'adapte à une routine de traitement chronique. Leur effet hypotenseur établi et leur large disponibilité en version générique ont contribué à maintenir leur utilisation dans de nombreux systèmes de santé. Gland Pharma a reçu l'approbation de la FDA américaine pour la solution ophtalmique générique de latanoprostène bunod à 0,024 % en avril 2025, élargissant l'accès à une option de prostaglandine plus récente.[2] Amneal a reçu l'approbation de la FDA américaine pour la solution ophtalmique de bimatoprost à 0,01 % en septembre 2025, ajoutant une concurrence générique pour Lumigan.[3] Santen a reçu l'approbation au Japon pour SETANEO en août 2025, un double agoniste des récepteurs FP et EP3 avec une approche distincte de l'écoulement de l'humeur aqueuse. Alors que la prise quotidienne unique devient la norme attendue, la différenciation sur le marché des gouttes ophtalmiques contre le glaucome repose davantage sur la tolérance, la formulation et le mécanisme d'action.
Expansion des thérapies combinées et à dose fixe
Les associations à dose fixe peuvent simplifier le traitement quotidien lorsque les patients ont besoin de plus d'un médicament hypotenseur. Une formulation unique peut également réduire l'exposition cumulée aux conservateurs lorsqu'elle est fabriquée sans conservateurs. Santen a lancé TAPCOM en Chine en septembre 2025 après l'approbation de la National Medical Products Administration en avril 2025. Le produit en prise quotidienne unique associe le tafluprost à 0,0015 % et le timolol à 0,5 % dans une formulation sans conservateur. Cette approche peut favoriser l'observance chez les patients qui devraient autrement gérer des flacons séparés et des calendriers de dosage distincts. Elle offre également aux fabricants de produits de marque un moyen de différencier leurs produits là où les composants génériques conventionnels sont déjà largement disponibles sur le marché des gouttes ophtalmiques contre le glaucome.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Érosion des prix par les génériques et expiration des brevets | -1.3% | Mondial, plus aiguë en Amérique du Nord et en Europe | Court terme (≤ 2 ans) |
| Effets indésirables oculaires et systémiques | -0.8% | Mondial | Long terme (≥ 4 ans) |
| Concurrence du laser, des MIGS et des thérapies à libération prolongée | -1% | Amérique du Nord, Europe | Moyen terme (2-4 ans) |
| Défis de stérilité, d'administration des doses et de chaîne du froid | -0.4% | Asie-Pacifique, Moyen-Orient et Afrique, Amérique du Sud | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Érosion des prix par les génériques et expiration des brevets
L'entrée des génériques continue de réduire les prix des classes de médicaments contre le glaucome établies. La large concurrence des génériques dans les analogues des prostaglandines comprend 23 génériques du latanoprost en Allemagne et 9 aux États-Unis. Glenmark a reçu l'approbation ANDA de la FDA américaine pour la solution ophtalmique de tartrate de brimonidine et de maléate de timolol en mai 2024. Les fabricants doivent démontrer des avantages significatifs à travers des produits sans conservateur, des associations ou de nouveaux mécanismes s'ils souhaitent défendre leurs prix. Cet environnement tarifaire limite la croissance en valeur du marché des gouttes ophtalmiques contre le glaucome, même lorsque le volume des prescriptions augmente.
Effets indésirables oculaires et systémiques
Les effets indésirables peuvent affecter la persistance du traitement topique quotidien. L'exposition prolongée aux conservateurs peut contribuer à des symptômes de la surface oculaire, ce qui peut rendre l'administration régulière plus difficile pour les patients. Les données de phase III de 2025 sur le latanoprost sans conservateur soutiennent l'importance de réduire cette charge. Les préoccupations relatives à la tolérance systémique et oculaire influencent également le choix des médicaments lorsque les cliniciens envisagent des bêta-bloquants, des agonistes alpha et des thérapies combinées. Les prescripteurs doivent équilibrer le contrôle de la pression avec le confort et la capacité du patient à maintenir le traitement. Ces considrations cliniques soutiennent la demande de formulations mieux tolérées, mais peuvent limiter l'utilisation de certains produits établis sur le marché des gouttes ophtalmiques contre le glaucome.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de médicament :
utilisation établie des prostaglandines face aux nouveaux mécanismesLes analogues des prostaglandines détenaient 38,32 % de la part du marché des gouttes ophtalmiques contre le glaucome en 2026, soutenus par les prescriptions de première intention, la prise quotidienne unique et la disponibilité des génériques. Cette position reflète leur rôle établi dans la réduction de la pression intraoculaire dans de nombreux contextes de soins. Les bêta-bloquants devraient enregistrer la croissance la plus rapide par type de médicament, avec un CAGR de 8,16 % jusqu'en 2032. Les agonistes alpha restent pertinents lorsque les cliniciens ont besoin d'un mécanisme d'action supplémentaire. Les inhibiteurs de l'anhydrase carbonique sont souvent utilisés en associations, mais font face à une pression générique plus importante à mesure que les produits établis perdent leur exclusivité. Les médicaments combinés restent importants pour les patients qui ont besoin de plus d'une approche pour contrôler la pression.
Les fournisseurs de génériques conservent un rôle important dans les classes matures car le prix reste déterminant pour de nombreux patients et payeurs. Les entreprises de marque se concentrent plutôt sur des formulations et des mécanismes plus difficiles à substituer. Cet équilibre entre génériques accessibles et thérapies différenciées continuera de façonner le secteur des gouttes ophtalmiques contre le glaucome.



Par indication thérapeutique :
le glaucome à angle fermé stimule la valeur et la croissanceLe glaucome à angle fermé représentait 52,25 % du marché des gouttes ophtalmiques contre le glaucome en 2026 et devrait être l'indication à la croissance la plus rapide, avec un CAGR de 7,85 % jusqu'en 2032. Cette combinaison reflète la concentration substantielle de la maladie en Asie et son besoin de traitement intensif. Le glaucome primitif à angle fermé représentait 26,2 % des cas mondiaux de glaucome, mais comptait pour 48,3 % de la cécité liée au glaucome. Plus de 76 % de la charge mondiale du glaucome primitif à angle fermé était concentrée en Asie. La Chine représentait une part majeure de cette charge et devrait compter 15 millions de personnes atteintes de glaucome primitif à angle fermé dans le pays d'ici 2050.
Le glaucome à angle ouvert présente un schéma de traitement différent. Le glaucome à angle fermé nécessite souvent une réduction immédiate de la pression lors des épisodes aigus et un traitement d'entretien après les procédures. Cela peut conduire à l'utilisation de pilocarpine, d'acétazolamide, d'agonistes alpha, d'analogues des prostaglandines ou de bêta-bloquants à différentes étapes. L'intensité du traitement soutient la valeur de cette indication au sein du marché des gouttes ophtalmiques contre le glaucome.
Par composition :
les produits sans conservateur en tête tandis que le volume des produits à base de BAK augmenteLes formulations sans conservateur détenaient une part de revenus de 41,16 % en 2026. Leur position est soutenue par les préoccupations cliniques concernant l'effet cumulatif du chlorure de benzalkonium, ou BAK, sur la surface oculaire. L'essai de phase III de 2025 a montré de meilleurs résultats sur la surface oculaire avec le latanoprost sans conservateur qu'avec le latanoprost conservé. Les appels d'offres hospitaliers et les formulaires dans les marchés développés peuvent donner aux fournisseurs disposant de portefeuilles sans conservateur un avantage concurrentiel. Cela soutient le rôle continu des formats sans conservateur sur le marché des gouttes ophtalmiques contre le glaucome.
Les produits à base de BAK devraient connaître la croissance la plus rapide, avec un CAGR de 9,34 % jusqu'en 2032. Ce résultat reflète une forte demande unitaire dans les marchés sensibles aux prix, où les flacons multidoses conservés restent plus accessibles. Les conservateurs non-BAK occupent une position intermédiaire entre les produits à base de BAK et les produits sans conservateur. Ils peuvent réduire une partie de la toxicité de surface tout en évitant le coût et la logistique des emballages unitaires sans conservateur. Les associations à dose fixe sans conservateur offrent une option plus différenciée car elles combinent la facilité d'utilisation et une meilleure tolérance.

Par canal de distribution :
la dispensation hospitalière reste centrale tandis que les renouvellements numériques se développentLes pharmacies hospitalières détenaient 45,36 % des revenus du canal en 2026. Leur rôle reflète le fait que le traitement du glaucome commence souvent après un diagnostic dans une clinique spécialisée ou un hôpital. Les patients reçoivent généralement leur première ordonnance et leur première dispensation dans cet environnement clinique. Les circuits hospitaliers restent également importants pour la sélection des produits, le suivi spécialisé et la préparation aux procédures. Les pharmacies de détail servent de nombreux patients établis qui ont besoin de renouvellements récurrents. Le marché des gouttes ophtalmiques contre le glaucome pour les pharmacies hospitalières reste soutenu par le lien étroit entre le diagnostic et la prescription spécialisée.
Les pharmacies en ligne devraient croître à un CAGR de 8,64 % jusqu'en 2032. Leur expansion est liée à la nature récurrente des ordonnances de glaucome et à la commodité des services de renouvellement automatisés. Les modèles de soins numériques peuvent combiner des consultations de télémédecine, des rappels, la gestion des ordonnances et la livraison à domicile. Les fabricants créent des programmes de soutien direct pour les patients qui utilisent des produits de marque. Les pharmacies de détail restent une option familière, mais elles ont moins de moyens d'intégrer la prescription et le suivi numérique continu. Le marché des gouttes ophtalmiques contre le glaucome devrait donc avoir une structure de canaux plus équilibrée à mesure que les plateformes de soins chroniques se développent.
Analyse géographique
Amérique du Nord
L'Amérique du Nord détenait une part de revenus de 46,22 % en 2026, soit 0,95 milliard USD. La région bénéficie de niveaux de diagnostic élevés, d'une large couverture d'assurance et de réseaux ophtalmologiques spécialisés bien établis. Les analogues des prostaglandines génériques sont matures aux États-Unis, ce qui rend les formulations différenciées plus importantes pour la croissance. Les produits sans conservateur, les associations à dose fixe et les thérapies reposant sur de nouveaux mécanismes ont un rôle plus clair dans ce contexte. Les prestataires nord-américains ont également un accès plus large aux alternatives laser et chirurgicales, ce qui peut limiter l'utilisation topique quotidienne pour certains patients sélectionnés.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 10,23 % jusqu'en 2032, le taux le plus rapide parmi les régions. Le marché des gouttes ophtalmiques contre le glaucome bénéficie dans la région de larges populations de patients, d'une infrastructure diagnostique en amélioration et de lancements de produits actifs. La Chine comptait 21,8 millions de patients atteints de glaucome, tandis que le glaucome primitif à angle fermé devrait toucher 15 millions de personnes dans le pays d'ici 2050. Le Japon a reçu SETANEO en 2025 et Rhopressa en 2026, ajoutant 2 nouveaux traitements au portefeuille local. Les marchés sensibles aux prix dans la région restent plus dépendants de l'approvisionnement générique national et des produits multidoses abordables.
Europe, Moyen-Orient, Afrique et Amérique du Sud
L'Europe reste un contexte important pour l'adoption des formulations sans conservateur et les pratiques d'achat institutionnel. Les appels d'offres hospitaliers peuvent favoriser les fournisseurs capables de proposer des formulations sans conservateur d'une qualité constante. Cela soutient les portefeuilles sans conservateur établis dans les marchés dotés de systèmes de soins spécialisés solides. Le Moyen-Orient, l'Afrique et l'Amérique du Sud sont des zones de croissance plus petites mais pertinentes, car le diagnostic reste incomplet dans de nombreux contextes. Les contraintes de stérilité et de chaîne du froid peuvent limiter l'expansion des formulations sans conservateur en dehors des circuits hospitaliers. La structure régionale du marché des gouttes ophtalmiques contre le glaucome reflète donc les différences en matière de capacité clinique, d'accessibilité financière et d'infrastructure de distribution.
Paysage concurrentiel
Concentration du Marché
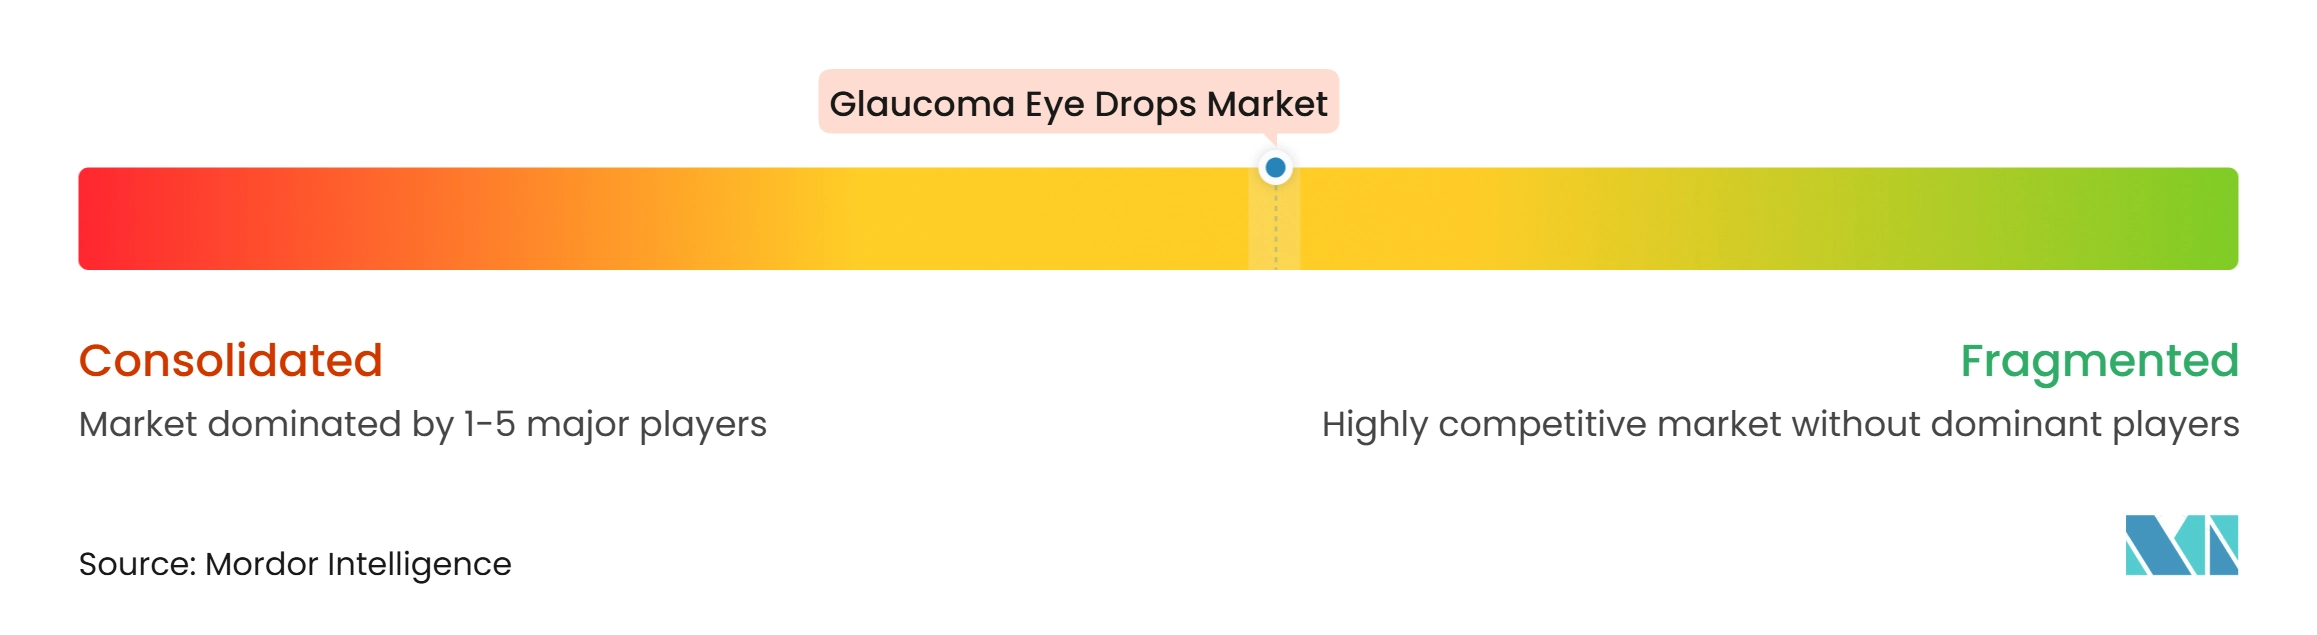
Le marché des gouttes ophtalmiques contre le glaucome présente une structure semi-fragmentée. AbbVie, Alcon, Novartis, Bausch + Lomb et Santen occupent des positions de marque importantes dans les formulations premium et les thérapies différenciées. Un large segment générique comprend Cipla, Teva, Sun Pharmaceutical, Viatris, Glenmark et Gland Pharma. Ce groupe exerce une pression continue sur les prix dans les classes de médicaments établies. AbbVie utilise Lumigan, Combigan et Ganfort pour maintenir un portefeuille de glaucome de marque. En avril 2026, Santen China et AbbVie ont formalisé un accord exclusif de distribution et de promotion de 6 ans portant sur 5 gouttes ophtalmiques contre le glaucome d'AbbVie en Chine continentale. Cet accord place plusieurs mécanismes sous l'organisation commerciale locale de Santen. Il montre également comment les entreprises peuvent utiliser des partenariats de distribution locaux dans des marchés de croissance complexes.
Santen a ajouté de nouveaux actifs à son portefeuille grâce à des approbations réglementaires et des lancements. Elle a reçu l'approbation pour SETANEO au Japon en août 2025. Elle a ensuite lancé Rhopressa au Japon en août 2026 après avoir reçu l'approbation de fabrication et de commercialisation en juin 2026. La société a également lancé TAPCOM sans conservateur en Chine en septembre 2025. Ces mouvements répondent à des besoins distincts en matière de mécanisme, de tolérance et de thérapie combinée. Ils contribuent également à protéger les positions de marque là où les produits plus anciens font face à la substitution générique. Les autres fournisseurs de marque font face au même besoin de démontrer une valeur clinique ou de formulation au-delà d'une goutte ophtalmique générique standard.
Les entreprises de génériques se font concurrence à travers les dépôts de produits, les capacités de fabrication et la couverture de distribution. L'approbation d'avril 2025 de Gland Pharma pour le latanoprostène bunod générique et l'approbation du bimatoprost par Amneal en septembre 2025 illustrent l'entrée continue dans les classes de médicaments établies. L'approbation de Glenmark en 2024 pour une association de brimonidine et de timolol en est un autre exemple. L'opportunité concurrentielle réside dans la technologie sans conservateur, les associations à dose fixe et les services de soutien aux patients qui sont plus difficiles à transformer en produits de base. Les entreprises capables de rendre ces options disponibles à des prix accessibles peuvent avoir un avantage dans les régions à forte croissance.
Leaders du secteur des gouttes ophtalmiques contre le glaucome
-
AbbVie Inc.
-
Alcon Inc.
-
Santen Pharmaceutical Co., Ltd.
-
Bausch + Lomb Corporation
-
Novartis AG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des gouttes ophtalmiques contre le glaucome Entreprises couvertes dans ce rapport
- Abbvie
- Aerie Pharmaceuticals, Inc.
- Akorn
- Alcon
- Bausch + Lomb Corporation
- Cipla
- Fera Pharmaceuticals
- Glaukos
- Glenmark Pharmaceuticals
- Laboratoires Thea
- Merck
- Nicox S.A.
- Novartis
- Otsuka
- Pfizer
- Santen Pharmaceuticals
- Senju Pharmaceutical Co., Ltd.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Développements industriels récents dans Marché des gouttes ophtalmiques contre le glaucome
- Août 2026 : Santen Pharmaceutical a lancé la solution ophtalmique Rhopressa à 0,02 % (mésylate de nétarsudil) au Japon le 17 août 2026, à un prix d'assurance maladie nationale de 987,80 JPY (~6,17 USD) par 1 mL, après avoir reçu l'approbation de fabrication et de commercialisation en juin 2026. Rhopressa apporte l'inhibition des ROCK et l'inhibition du transporteur de la noradrénaline au paysage thérapeutique du glaucome au Japon, offrant une option mécanistiquement distincte pour les patients présentant une réponse insuffisante aux analogues des prostaglandines ou aux bêta-bloquants.
- Avril 2026 : Santen China et AbbVie ont formalisé un accord exclusif de distribution et de promotion de 6 ans portant sur 5 gouttes ophtalmiques contre le glaucome d'AbbVie, Alphagan, AlphaganP, Lumigan, Ganfort et Combigan, en Chine continentale. L'accord consolide un portefeuille multi-mécanismes au sein de l'infrastructure commerciale de Santen en Chine, couvrant les agonistes alpha, les analogues des prostaglandines et les associations à dose fixe.
Périmètre du rapport mondial sur le marché des gouttes ophtalmiques contre le glaucome
Selon le périmètre du rapport, le marché des gouttes ophtalmiques contre le glaucome désigne le secteur axé sur les formulations pharmaceutiques de gouttes ophtalmiques utilisées pour abaisser la pression intraoculaire et gérer le glaucome, principale cause de cécité irréversible. Il comprend les produits de marque et génériques dans des classes telles que les analogues des prostaglandines, les bêta-bloquants, les inhibiteurs de l'anhydrase carbonique et les thérapies combinées.
Le marché des gouttes ophtalmiques contre le glaucome est segmenté par type de médicament, indication thérapeutique, composition, canal de distribution et géographie. Par type de médicament, le marché est segmenté en analogues des prostaglandines, bêta-bloquants, agonistes alpha, inhibiteurs de l'anhydrase carbonique (IAC), médicaments combinés et autres types de médicaments. Par indication thérapeutique, le marché est segmenté en glaucome à angle fermé et glaucome à angle ouvert. Par composition, le marché est segmenté en sans conservateur, à base de BAK et conservateurs non-BAK. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et pharmacies en ligne. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Analogues des prostaglandines |
| Bêta-bloquants |
| Agonistes alpha |
| Inhibiteurs de l'anhydrase carbonique (IAC) |
| Médicaments combinés |
| Autres types de médicaments |
| Glaucome à angle fermé |
| Glaucome à angle ouvert |
| Sans conservateur |
| À base de BAK |
| Conservateurs non-BAK |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Autres canaux de distribution |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | GCC |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de médicament | Analogues des prostaglandines | |
| Bêta-bloquants | ||
| Agonistes alpha | ||
| Inhibiteurs de l'anhydrase carbonique (IAC) | ||
| Médicaments combinés | ||
| Autres types de médicaments | ||
| Par indication thérapeutique | Glaucome à angle fermé | |
| Glaucome à angle ouvert | ||
| Par composition | Sans conservateur | |
| À base de BAK | ||
| Conservateurs non-BAK | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Autres canaux de distribution | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | GCC | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent la demande sur le marché des gouttes ophtalmiques contre le glaucome ?
La gestion à vie de la pression, le vieillissement de la population et le diagnostic plus précoce soutiennent la demande. Le marché devrait croître de 2,05 milliards USD en 2026 à 2,17 milliards USD en 2027 pour atteindre 3,05 milliards USD d'ici 2032, avec un CAGR de 7,05 % de 2027 à 2032.
Quel type de médicament contre le glaucome détenait la plus grande part en 2026 ?
Les analogues des prostaglandines étaient en tête avec une part de 38,32 % en 2026 en raison de leur rôle de première intention, de la prise quotidienne unique et de la disponibilité des génériques.
Pourquoi les gouttes ophtalmiques contre le glaucome sans conservateur suscitent-elles un intérêt croissant ?
Les recommandations sur les maladies de la surface oculaire et les données cliniques de 2025 favorisent le latanoprost sans conservateur pour de meilleurs résultats sur la surface oculaire.
Quelle région connaît la croissance la plus rapide pour les produits de traitement du glaucome ?
L'Asie-Pacifique devrait croître à un CAGR de 10,23 % jusqu'en 2032, soutenue par le volume de patients, le développement diagnostique et l'activité produit.