
Tamaño y Participación del Mercado de Colirios para Glaucoma
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
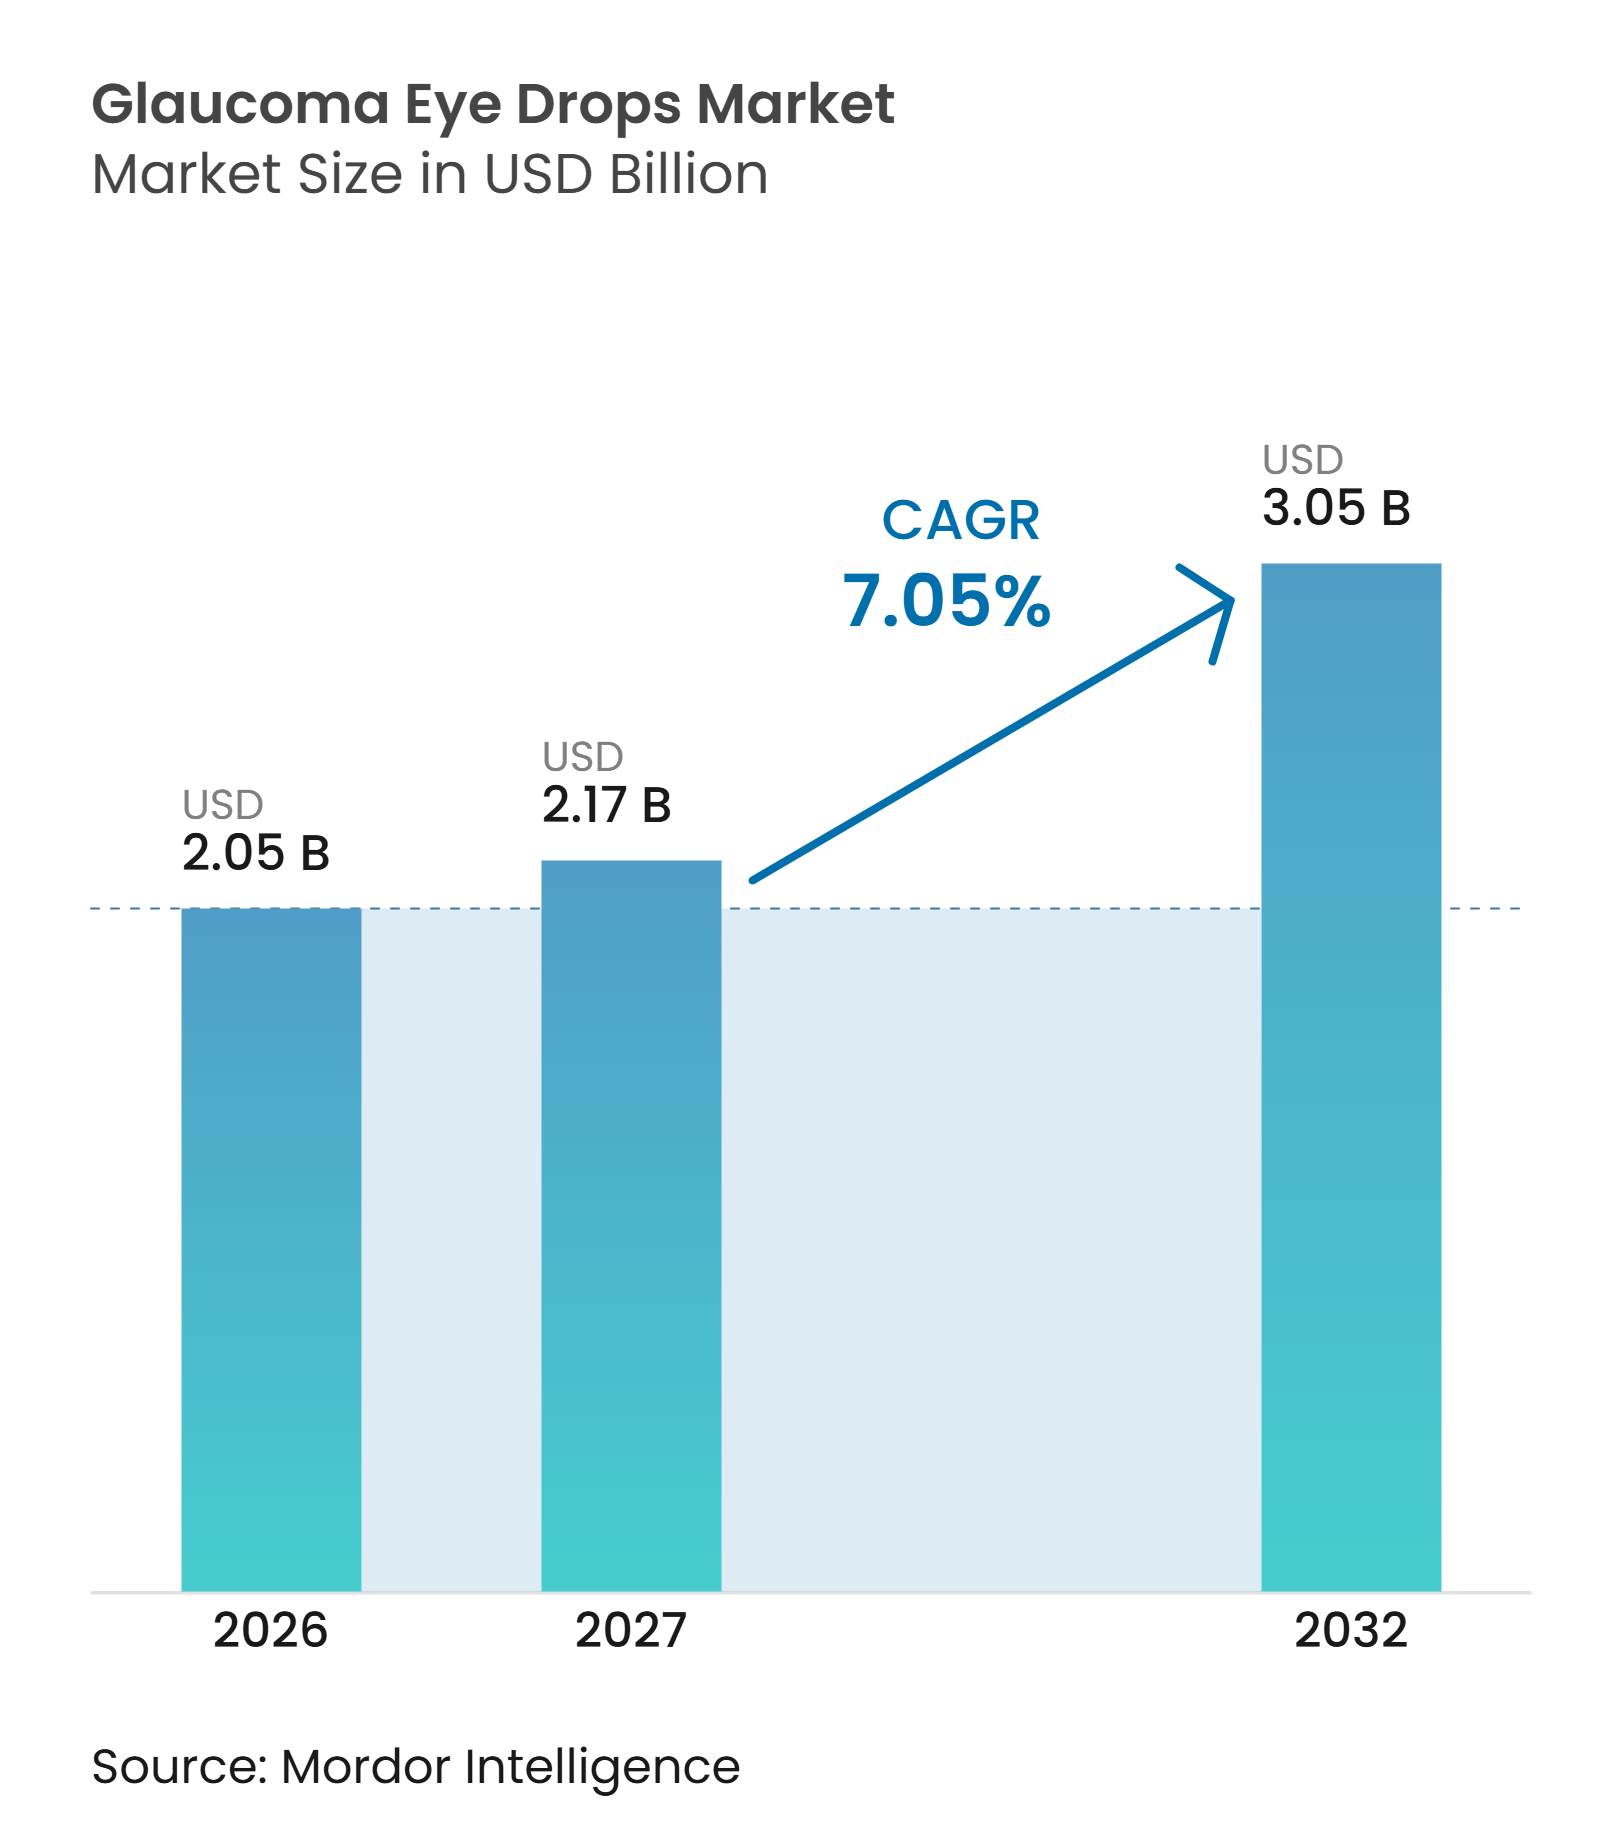
| Tamaño del Mercado (2027) | 2.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.05 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.05 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Colirios para Glaucoma por Mordor Intelligence
Se proyecta que el tamaño del Mercado de Colirios para Glaucoma será de 2,05 mil millones de USD en 2026, 2,17 mil millones de USD en 2027, y alcanzará los 3,05 mil millones de USD para 2032, creciendo a una CAGR del 7,05% de 2027 a 2032.
La demanda se sustenta en la naturaleza irreversible del glaucoma y en la necesidad de controlar la presión intraocular a lo largo de la vida del paciente. Se proyecta que la población con glaucoma de ángulo abierto de 40 años o más aumentará de 80,5 millones en 2024 a 186,6 millones en 2060, con el envejecimiento y la miopía en Asia Oriental contribuyendo al incremento. El mercado de colirios para glaucoma también refleja la alta carga del glaucoma primario de ángulo cerrado en Asia, donde la afección genera una pérdida visual sustancial y necesidades de tratamiento continuas. El desarrollo de productos avanza hacia formulaciones sin conservantes, combinaciones de dosis fijas y terapias con nuevos mecanismos, mientras que la competencia genérica continúa reduciendo los precios. El tratamiento con láser, la cirugía mínimamente invasiva y los productos de liberación sostenida pueden reducir el uso diario de gotas para algunos pacientes, pero no eliminan la necesidad de terapia médica en la población tratada en general.
Conclusiones Clave del Informe
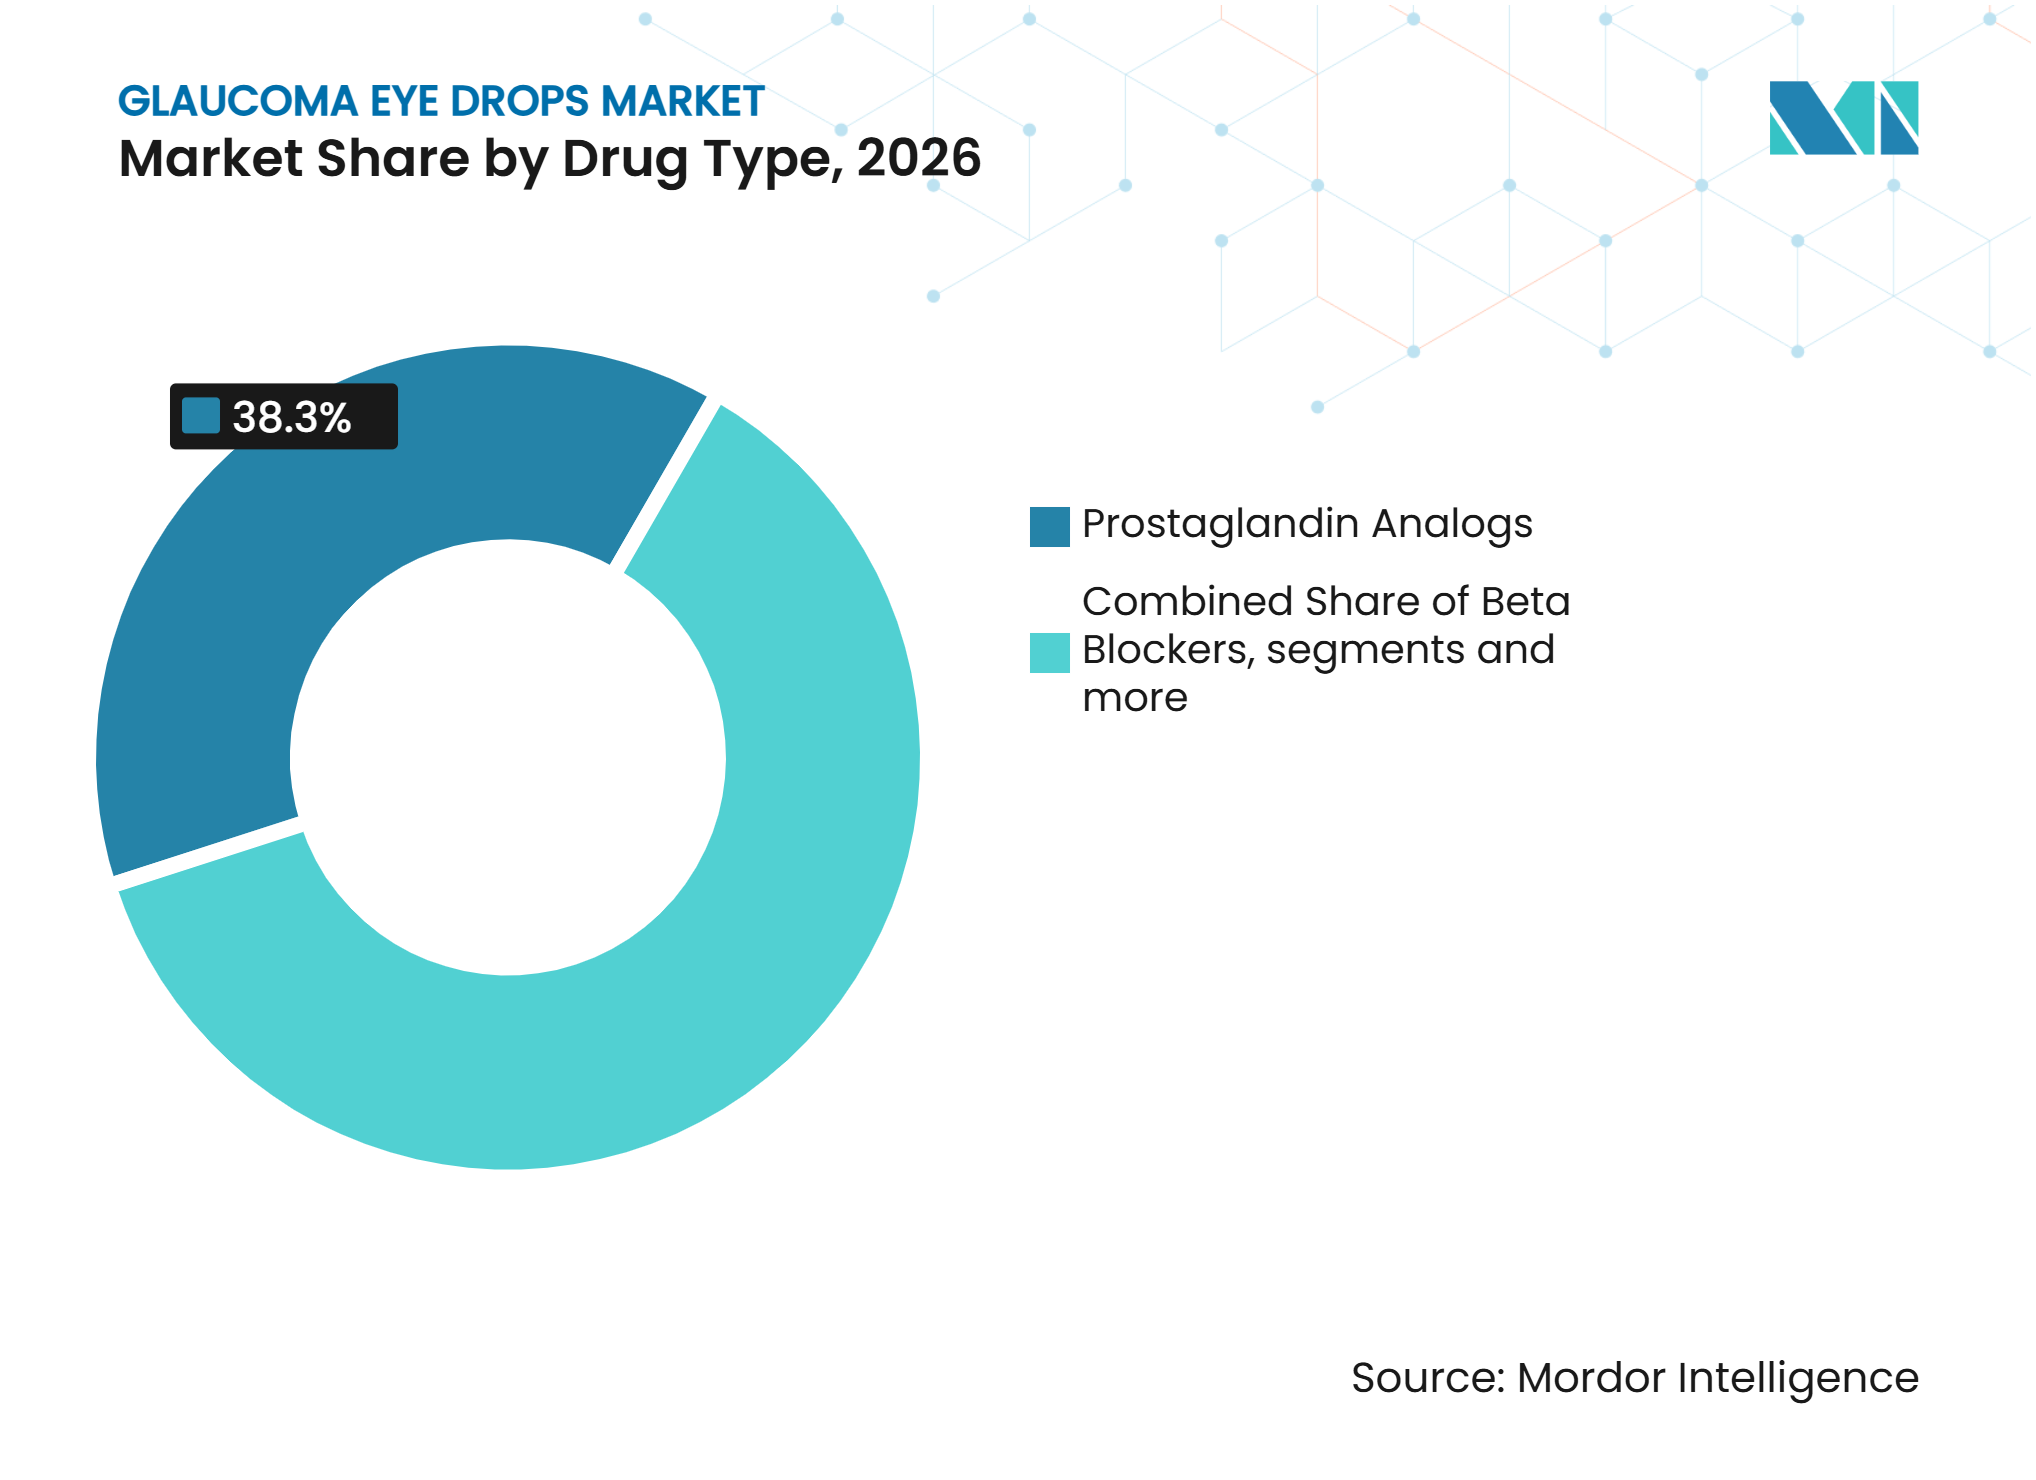
- Por tipo de fármaco, los anlogos de prostaglandinas mantuvieron una participación de ingresos del 38,32% en 2026, mientras que se proyecta que los betabloqueantes crecerán a una CAGR del 8,16% hasta 2032.
- Por indicación de enfermedad, el glaucoma de ángulo cerrado representó el 52,25% del mercado en 2026 y se prevé que se expanda a una CAGR del 7,85% hasta 2032.
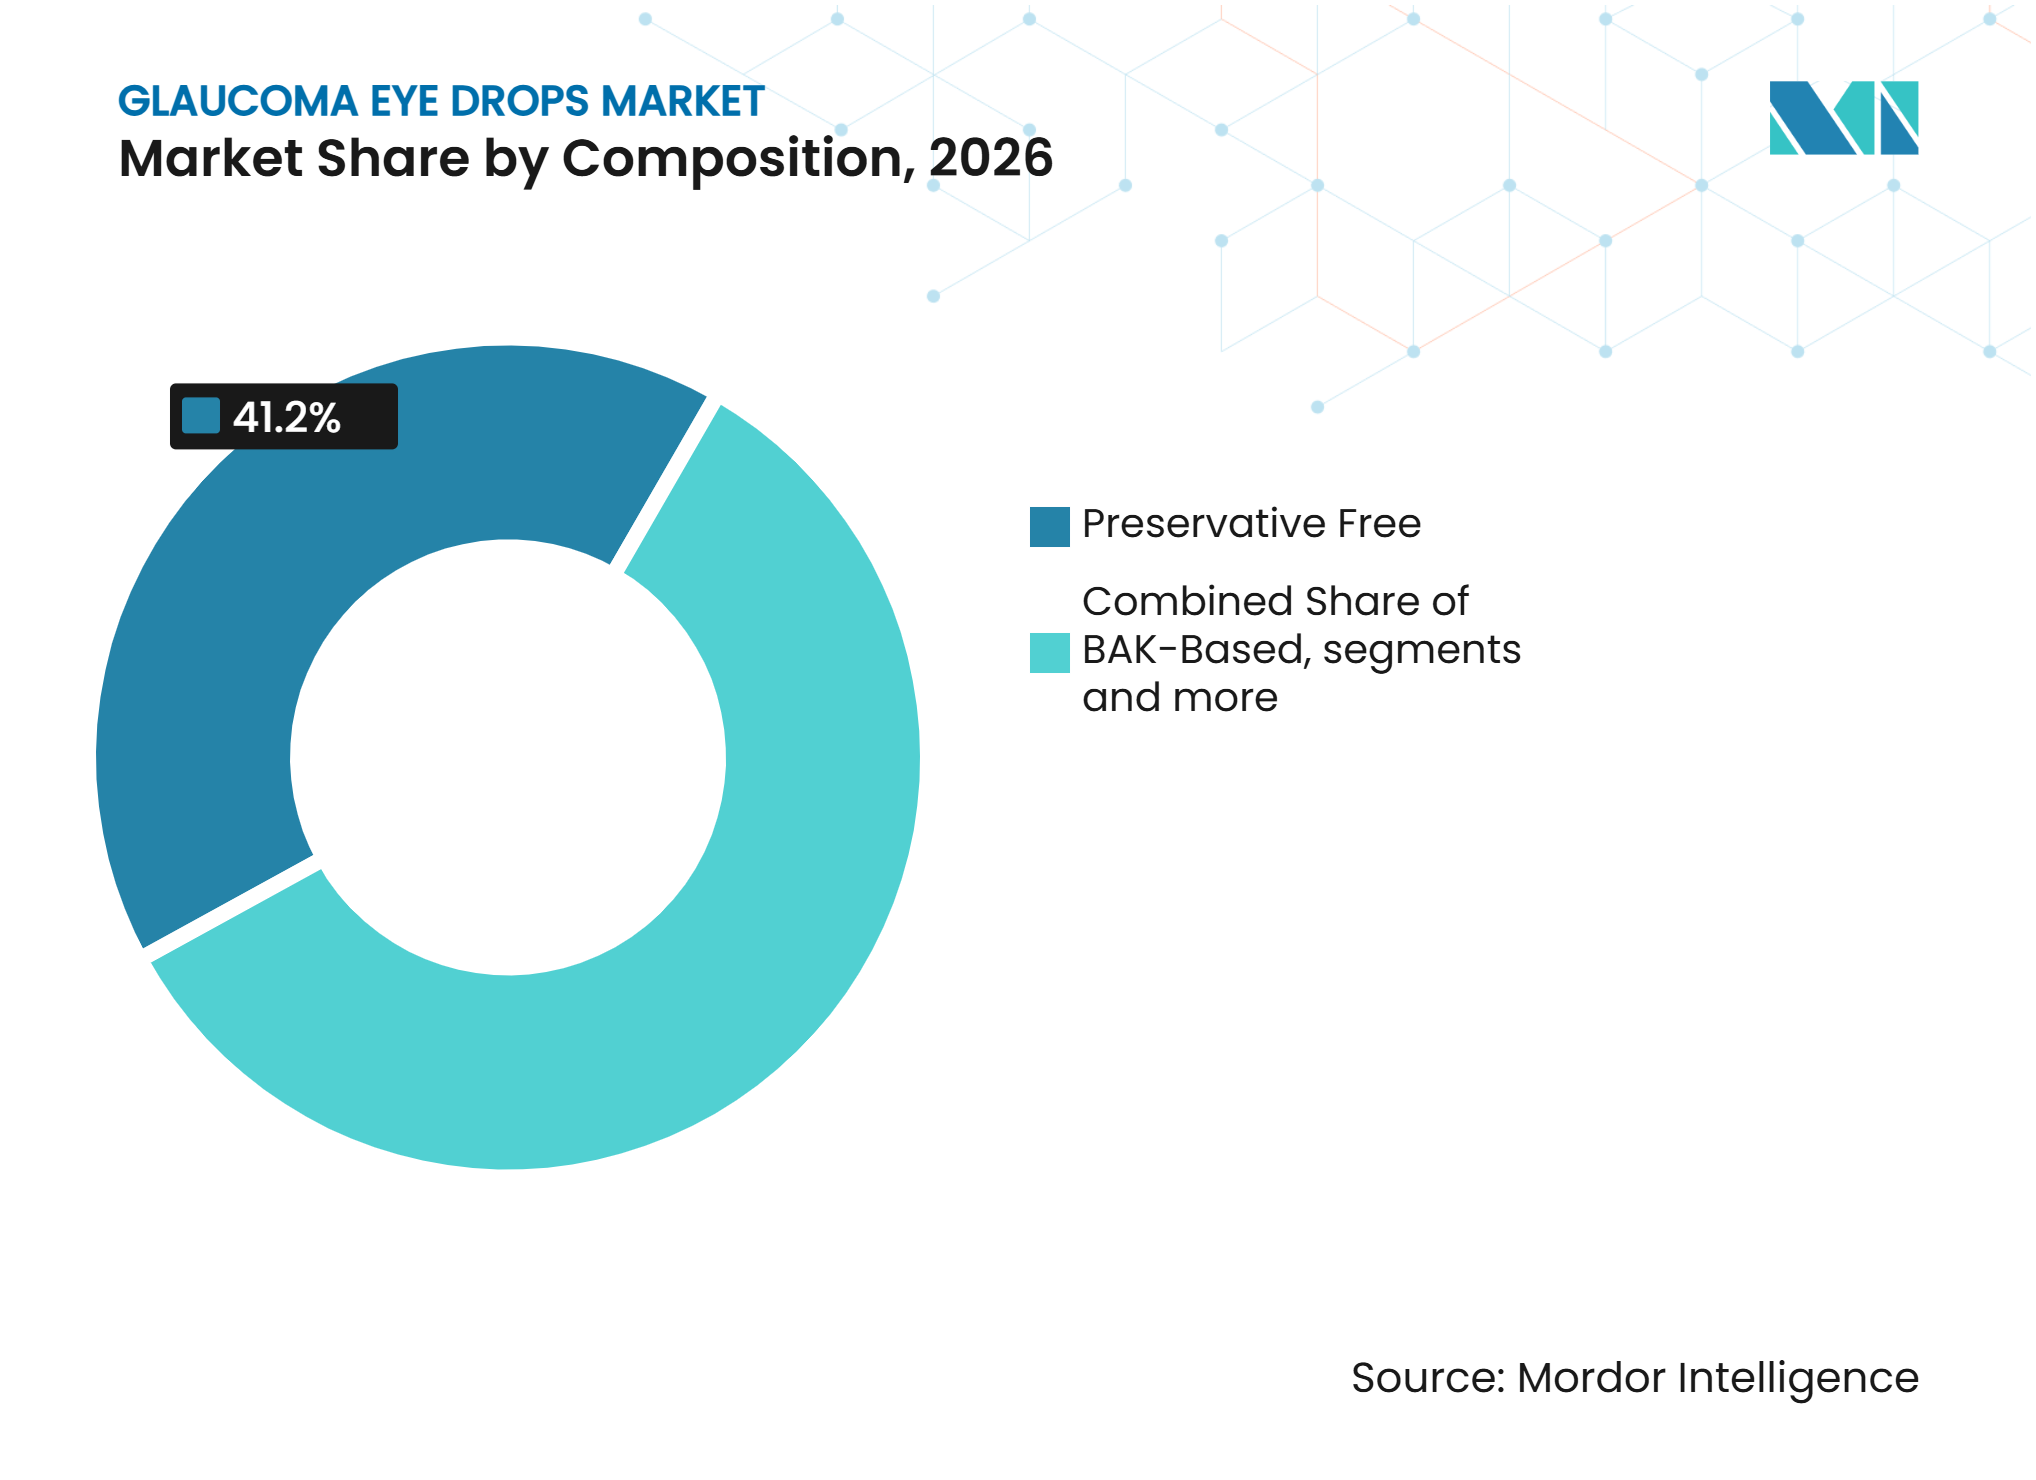
- Por composición, las formulaciones sin conservantes mantuvieron una participación de ingresos del 41,16% en 2026, mientras que se espera que los productos a base de BAK crezcan a una CAGR del 9,34% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias mantuvieron una participación de ingresos del 45,36% en 2026, mientras que se prevé que las farmacias en línea crezcan a una CAGR del 8,64% hasta 2032.
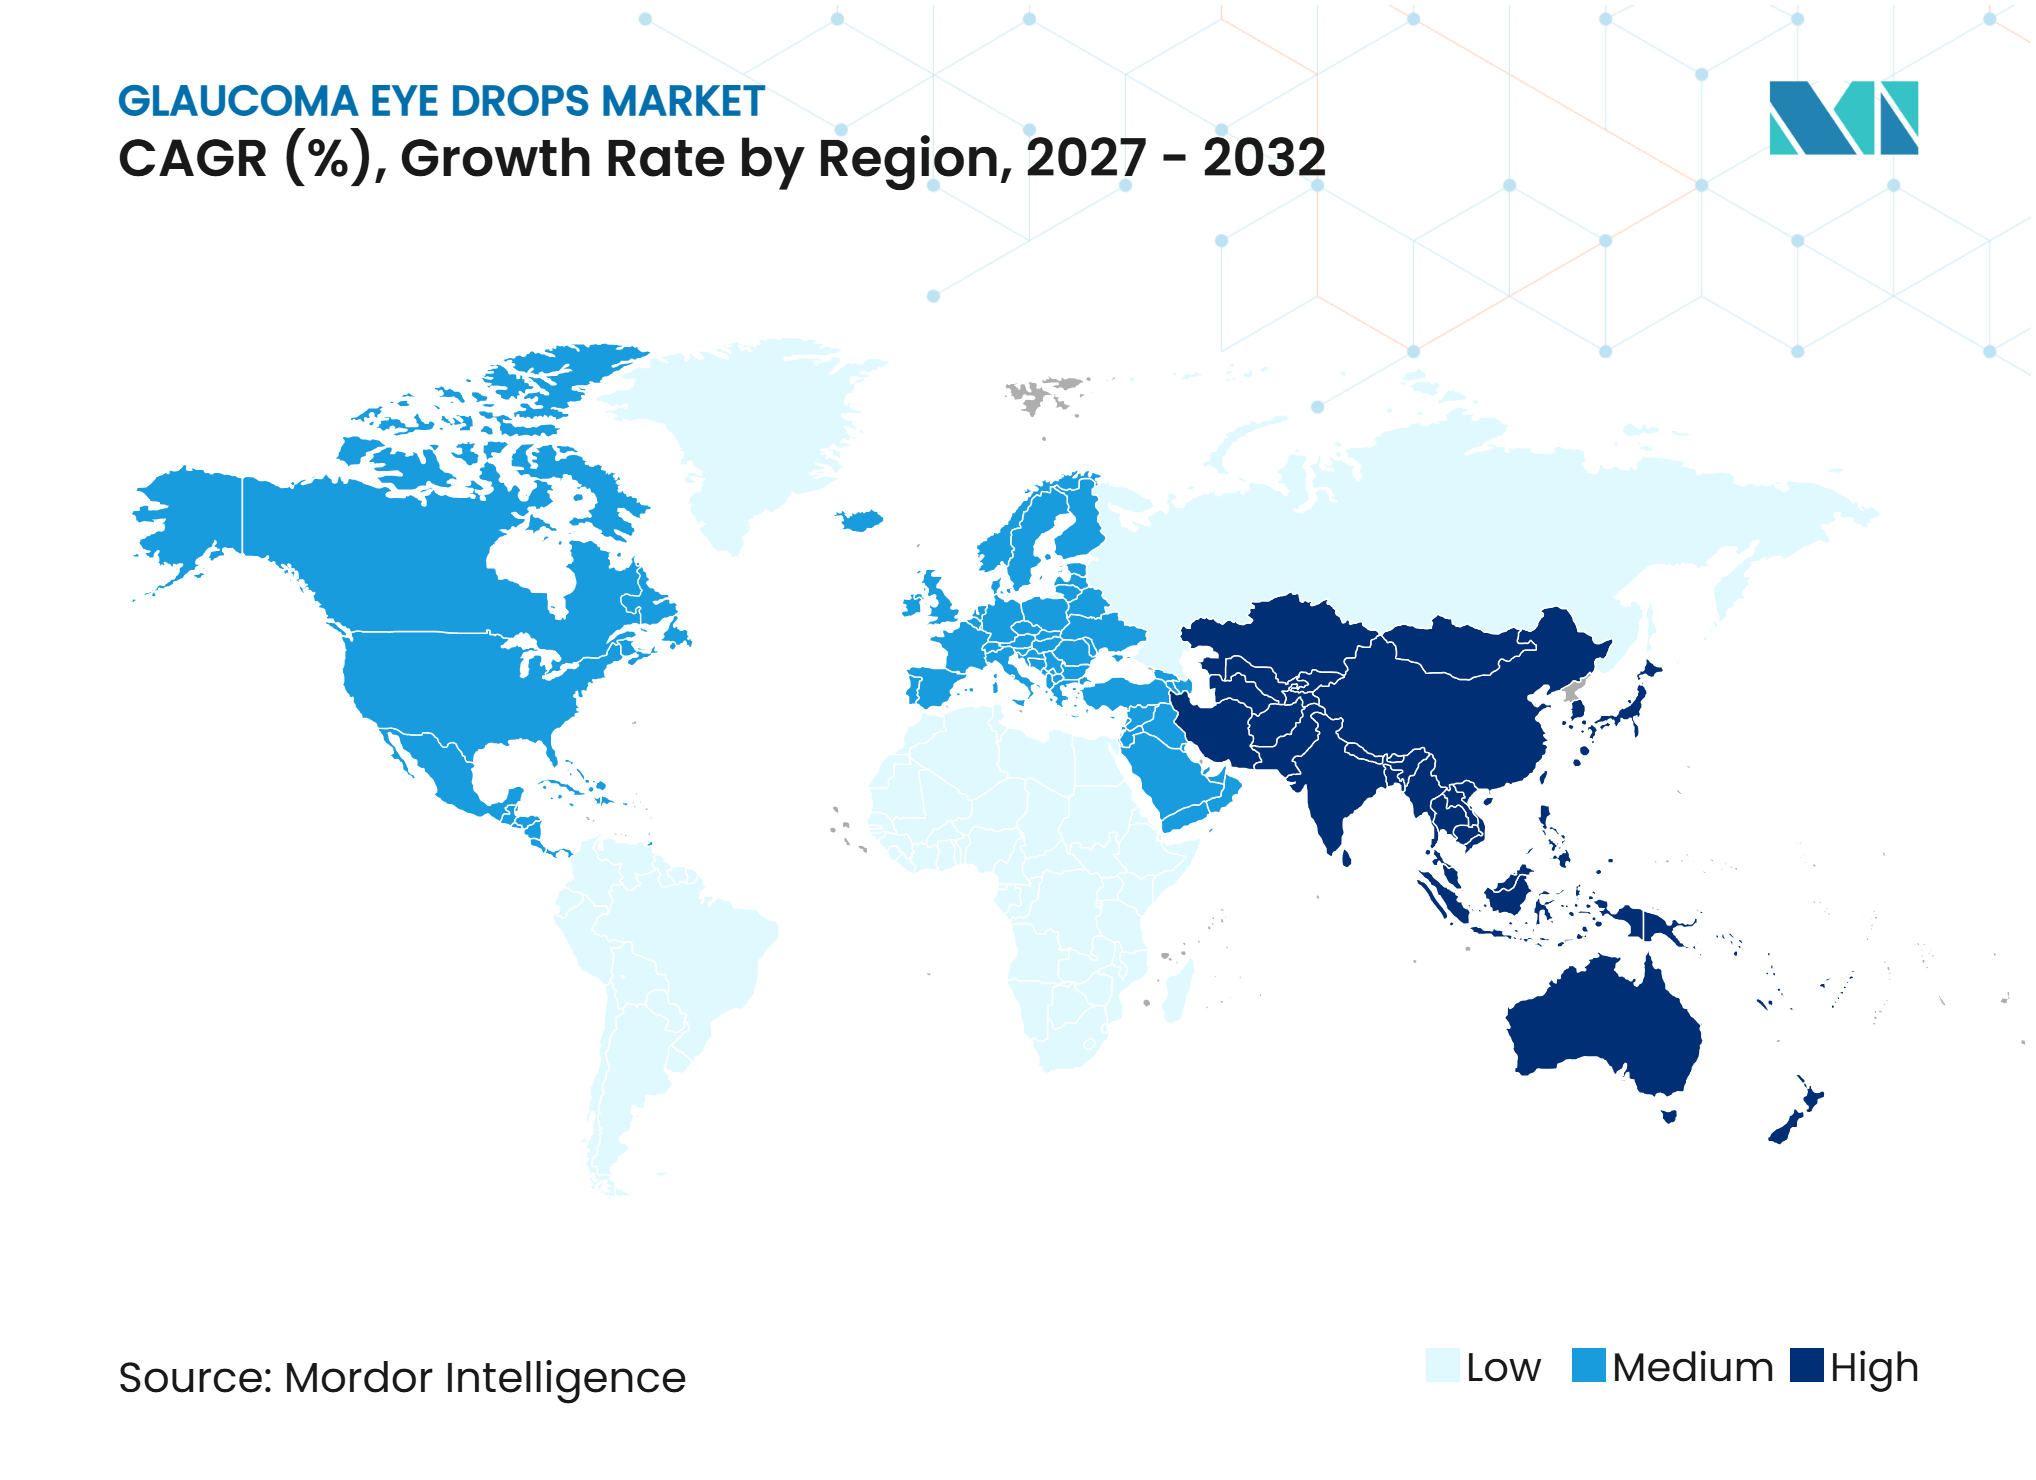
- Por geografía, América del Norte mantuvo una participación de ingresos del 46,22% en 2026, mientras que se espera que Asia-Pacífico crezca a una CAGR del 10,23% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Prevalencia del Glaucoma y Envejecimiento de la Población | +2.1% | Global, más pronunciado en Asia-Pacífico y América del Norte | Largo plazo (≥ 4 años) |
| Aumento del Cribado y Diagnóstico Más Temprano | +1% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Preferencia por Análogos de Prostaglandinas de Una Vez al Día | +1.2% | Global, predominante en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Expansión de Terapias Combinadas y de Dosis Fijas | +0.8% | Asia-Pacífico, América del Norte, Europa | Mediano plazo (2-4 años) |
| Enfermedad de la Superficie Ocular y Cambio hacia Formulaciones Sin Conservantes | +0.7% | América del Norte, Europa, Japón | Corto plazo (≤ 2 años) |
| Plataformas de Adherencia a Enfermedades Crónicas y Dosificación Personalizada | +0.4% | América del Norte, Europa, Japón | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Prevalencia del Glaucoma y Envejecimiento de la Población
El glaucoma genera una demanda duradera porque su progresión es irreversible y su tratamiento suele continuar durante muchos años. En Japón, el 5% de las personas de 40 años o más tenían glaucoma, y la enfermedad seguía siendo la principal causa de discapacidad visual en el país.[1]El envejecimiento aumenta el número de personas que requieren diagnóstico, seguimiento y tratamiento para reducir la presión. La miopía añade otra dimensión en Asia Oriental, ya que la proyección de 2025 atribuyó 28,9 millones de casos adicionales de glaucoma de ángulo abierto a la epidemia de miopía. Este patrón crea un grupo más joven de pacientes que pueden permanecer en tratamiento durante mucho más tiempo que los pacientes diagnosticados solo en etapas avanzadas de la vida. El mercado de colirios para glaucoma se beneficia, por tanto, tanto de una base de pacientes en crecimiento como de un período de terapia más prolongado para muchos pacientes.
Aumento del Cribado y Diagnóstico Más Temprano
El diagnóstico más temprano amplía el período durante el cual los pacientes pueden recibir terapia para reducir la presión antes de que se desarrolle una pérdida visual avanzada. La capacidad de cribado es más importante donde grandes poblaciones han tenido históricamente un acceso limitado a la atención oftalmológica especializada. La prevalencia de glaucoma reportada en Japón entre personas de 40 años o más también respalda la necesidad de exámenes oculares continuos. Una mejor identificación puede incorporar a los pacientes al tratamiento antes, incluidas las personas que aún no han desarrollado una discapacidad grave. Esto apoya el volumen de prescripciones en los sistemas de atención establecidos y emergentes en el mercado de colirios para glaucoma.
Preferencia por Análogos de Prostaglandinas de Una Vez al Día
Los análogos de prostaglandinas siguen siendo una opción común de primera línea porque la dosificación una vez al día se adapta a una rutina de tratamiento crónico. Su efecto establecido de reducción de la presión y su amplia disponibilidad genérica han contribuido a mantener su uso en muchos sistemas de salud. Gland Pharma recibió la aprobación de la FDA de EE. UU. para la solución oftálmica genérica de latanoprosteno bunod al 0,024% en abril de 2025, ampliando el acceso a una opción de prostaglandina más reciente.[2] Amneal recibió la aprobación de la FDA de EE. UU. para la solución oftálmica de bimatoprost al 0,01% en septiembre de 2025, añadiendo competencia genérica para Lumigan.[3] Santen recibió la aprobación en Japón para SETANEO en agosto de 2025, un agonista dual de los receptores FP y EP3 con un enfoque distinto para el flujo de salida del humor acuoso. A medida que la dosificación una vez al día se convierte en la norma esperada, la diferenciación en el mercado de colirios para glaucoma depende más de la tolerabilidad, la formulación y el mecanismo de acción.
Expansión de Terapias Combinadas y de Dosis Fijas
Las combinaciones de dosis fijas pueden simplificar el tratamiento diario cuando los pacientes necesitan más de 1 medicamento para reducir la presión. Una formulación única también puede reducir la exposición acumulada a conservantes cuando se elabora sin ellos. Santen lanzó TAPCOM en China en septiembre de 2025 tras la aprobación de la Administración Nacional de Productos Médicos en abril de 2025. El producto de una vez al día combina tafluprost al 0,0015% y timolol al 0,5% en una formulación sin conservantes. Este enfoque puede favorecer la adherencia de los pacientes que de otro modo tendrían que gestionar frascos y horarios de dosificación separados. También ofrece a los fabricantes de marca una forma de diferenciar productos donde los componentes genéricos convencionales ya están ampliamente disponibles en el mercado de colirios para glaucoma.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Erosión de Precios por Genéricos y Vencimiento de Patentes | -1.3% | Global, más aguda en América del Norte y Europa | Corto plazo (≤ 2 años) |
| Efectos Adversos Oculares y Sistémicos | -0.8% | Global | Largo plazo (≥ 4 años) |
| Competencia del Láser, MIGS y Terapias de Liberación Sostenida | -1% | América del Norte, Europa | Mediano plazo (2-4 años) |
| Desafíos de Esterilidad, Administración de Dosis y Cadena de Frío | -0.4% | Asia-Pacífico, Oriente Medio y África, América del Sur | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Erosión de Precios por Genéricos y Vencimiento de Patentes
La entrada de genéricos continúa reduciendo los precios de las clases de fármacos para glaucoma establecidas. La amplia competencia genérica en los análogos de prostaglandinas incluye 23 genéricos de latanoprost en Alemania y 9 en los Estados Unidos. Glenmark recibió la aprobación de ANDA de la FDA de EE. UU. para la solución oftálmica de tartrato de brimonidina y maleato de timolol en mayo de 2024. Los fabricantes deben demostrar beneficios significativos a través de productos sin conservantes, combinaciones o nuevos mecanismos si esperan defender sus precios. Este entorno de precios limita el crecimiento en valor del mercado de colirios para glaucoma, incluso cuando el volumen de prescripciones aumenta.
Efectos Adversos Oculares y Sistémicos
Los efectos adversos pueden afectar la persistencia con la terapia tópica diaria. La exposición prolongada a conservantes puede contribuir a síntomas en la superficie ocular, lo que puede dificultar la administración regular para los pacientes. La evidencia de fase III de 2025 sobre el latanoprost sin conservantes respalda la importancia de reducir esta carga. Las preocupaciones sobre la tolerabilidad sistémica y ocular también influyen en la selección de medicamentos cuando los médicos consideran betabloqueantes, agonistas alfa y terapias combinadas. Los prescriptores deben equilibrar el control de la presión con la comodidad y la capacidad del paciente para mantener el tratamiento. Estas consideraciones clínicas apoyan la demanda de formulaciones mejor toleradas, pero pueden limitar el uso de algunos productos establecidos en el mercado de colirios para glaucoma.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Fármaco:
El Uso Establecido de Prostaglandinas Se Encuentra con Nuevos MecanismosLos análogos de prostaglandinas mantuvieron el 38,32% de la participación del mercado de colirios para glaucoma en 2026, respaldados por la prescripción de primera línea, el uso una vez al día y la disponibilidad genérica. Esta posición refleja su papel establecido en la reducción de la presión intraocular en muchos entornos de atención. Se proyecta que los betabloqueantes registrarán el crecimiento más rápido por tipo de fármaco a una CAGR del 8,16% hasta 2032. Los agonistas alfa siguen siendo relevantes donde los médicos necesitan un mecanismo de acción adicional. Los inhibidores de la anhidrasa carbónica se utilizan frecuentemente en combinaciones, pero enfrentan mayor presión genérica a medida que los productos establecidos pierden exclusividad. Los medicamentos combinados siguen siendo importantes para los pacientes que necesitan más de 1 enfoque para el control de la presión.
Los proveedores de genéricos mantienen un papel sólido en las clases maduras porque el precio sigue siendo decisivo para muchos pacientes y pagadores. Las empresas de marca se concentran en cambio en formulaciones y mecanismos que son más difíciles de sustituir. Este equilibrio entre genéricos accesibles y terapias diferenciadas continuará dando forma a la industria de colirios para glaucoma.



Por Indicación de Enfermedad:
El Glaucoma de Ángulo Cerrado Impulsa el Valor y el CrecimientoEl glaucoma de ángulo cerrado representó el 52,25% del mercado de colirios para glaucoma en 2026 y se espera que sea la indicación de más rápido crecimiento a una CAGR del 7,85% hasta 2032. Esta combinación refleja la sustancial concentración de la afección en Asia y su necesidad de tratamiento intensivo. El glaucoma primario de ángulo cerrado representó el 26,2% de los casos globales de glaucoma, pero fue responsable del 48,3% de la ceguera relacionada con el glaucoma. Más del 76% de la carga global del glaucoma primario de ángulo cerrado se concentraba en Asia. China representó una parte importante de esta carga y se proyecta que tendrá 15 millones de personas con glaucoma primario de ángulo cerrado en el país para 2050.
El glaucoma de ángulo abierto tiene un patrón de tratamiento diferente. El glaucoma de ángulo cerrado a menudo requiere una reducción inmediata de la presión durante los episodios agudos y terapia de mantenimiento después de los procedimientos. Esto puede llevar al uso de pilocarpina, acetazolamida, agonistas alfa, análogos de prostaglandinas o betabloqueantes en diferentes etapas. La intensidad del tratamiento respalda el valor de la indicación dentro del mercado de colirios para glaucoma.
Por Composición:
Los Productos Sin Conservantes Lideran mientras Crece el Volumen a Base de BAKLas formulaciones sin conservantes mantuvieron una participación de ingresos del 41,16% en 2026. Su posición está respaldada por las preocupaciones clínicas sobre el efecto acumulativo del cloruro de benzalconio, o BAK, en la superficie ocular. El ensayo de fase III de 2025 encontró mejores resultados en la superficie ocular con latanoprost sin conservantes que con latanoprost conservado. Las licitaciones hospitalarias y los formularios en los mercados desarrollados pueden dar a los proveedores con carteras sin conservantes una ventaja competitiva. Esto respalda el papel continuo de los formatos sin conservantes en el mercado de colirios para glaucoma.
Se proyecta que los productos a base de BAK crecerán más rápido a una CAGR del 9,34% hasta 2032. Este resultado refleja una fuerte demanda unitaria en mercados sensibles al precio, donde los frascos multidosis conservados siguen siendo más accesibles. Los conservantes no BAK ocupan una posición intermedia entre los productos a base de BAK y los productos sin conservantes. Pueden reducir cierta toxicidad superficial evitando el costo y la logística del envasado en dosis unitarias sin conservantes. Las combinaciones de dosis fijas sin conservantes ofrecen una opción más diferenciada porque combinan la facilidad de uso con una mejor tolerabilidad.

Por Canal de Distribución:
La Dispensación Hospitalaria Sigue Siendo Central mientras se Expanden los Reabastecimientos DigitalesLas farmacias hospitalarias mantuvieron el 45,36% de los ingresos del canal en 2026. Su papel refleja el hecho de que el tratamiento del glaucoma a menudo comienza después del diagnóstico en una clínica especializada u hospital. Los pacientes suelen recibir su primera prescripción y dispensación inicial dentro de este entorno clínico. Los canales hospitalarios también siguen siendo importantes para la selección de productos, el seguimiento especializado y la preparación de procedimientos. Las farmacias minoristas atienden a muchos pacientes establecidos que necesitan reabastecimientos recurrentes. El mercado de colirios para glaucoma para farmacias hospitalarias sigue respaldado por la estrecha conexión entre el diagnóstico y la prescripción especializada.
Se proyecta que las farmacias en línea crecerán a una CAGR del 8,64% hasta 2032. Su expansión está vinculada a la naturaleza recurrente de las prescripciones de glaucoma y a la conveniencia de los servicios de reabastecimiento automatizado. Los modelos de atención digital pueden combinar consultas de telesalud, recordatorios, gestión de prescripciones y entrega a domicilio. Los fabricantes crean programas de apoyo directo para los pacientes que utilizan productos de marca. Las farmacias minoristas siguen siendo una opción familiar, pero tienen menos formas de integrar la prescripción y el seguimiento digital continuo. Por lo tanto, es probable que el mercado de colirios para glaucoma tenga una estructura de canales más equilibrada a medida que se desarrollen las plataformas de atención crónica.
Análisis Geográfico
América del Norte
América del Norte mantuvo una participación de ingresos del 46,22% en 2026, equivalente a 0,95 mil millones de USD. La región se beneficia de altos niveles de diagnóstico, amplia cobertura de seguros y redes establecidas de oftalmología especializada. Los análogos de prostaglandinas genéricos están maduros en los Estados Unidos, lo que hace que las formulaciones diferenciadas sean más importantes para el crecimiento. Los productos sin conservantes, las combinaciones de dosis fijas y las terapias con nuevos mecanismos tienen un papel más claro en este entorno. Los proveedores norteamericanos también tienen un acceso más amplio a alternativas de láser y quirúrgicas, lo que puede limitar el uso tópico diario para pacientes seleccionados.
Asia-Pacífico
Se proyecta que Asia-Pacífico crecerá a una CAGR del 10,23% hasta 2032, la tasa más rápida entre las regiones. El mercado de colirios para glaucoma se beneficia en la región de grandes poblaciones de pacientes, una infraestructura de diagnóstico en mejora y lanzamientos de productos activos. China tenía 21,8 millones de pacientes con glaucoma, mientras que se espera que el glaucoma primario de ángulo cerrado afecte a 15 millones de personas en el país para 2050. Japón recibió SETANEO en 2025 y Rhopressa en 2026, añadiendo 2 nuevos tratamientos a la cartera local. Los mercados sensibles al precio en la región siguen siendo más dependientes del suministro genérico nacional y de productos multidosis asequibles.
Europa, Oriente Medio, África y América del Sur
Europa sigue siendo un entorno significativo para la adopción de formulaciones sin conservantes y las prácticas de compra institucional. Las licitaciones hospitalarias pueden favorecer a los proveedores que pueden ofrecer formulaciones sin conservantes con calidad consistente. Esto respalda las carteras sin conservantes establecidas en mercados con sistemas de atención especializada sólidos. Oriente Medio, África y América del Sur son áreas de crecimiento más pequeñas pero relevantes porque el diagnóstico sigue siendo incompleto en muchos entornos. Las restricciones de esterilidad y cadena de frío pueden limitar la expansión sin conservantes fuera de los canales hospitalarios. La estructura regional del mercado de colirios para glaucoma, por tanto, refleja diferencias en capacidad clínica, asequibilidad e infraestructura de distribución.
Panorama Competitivo
Concentración del Mercado
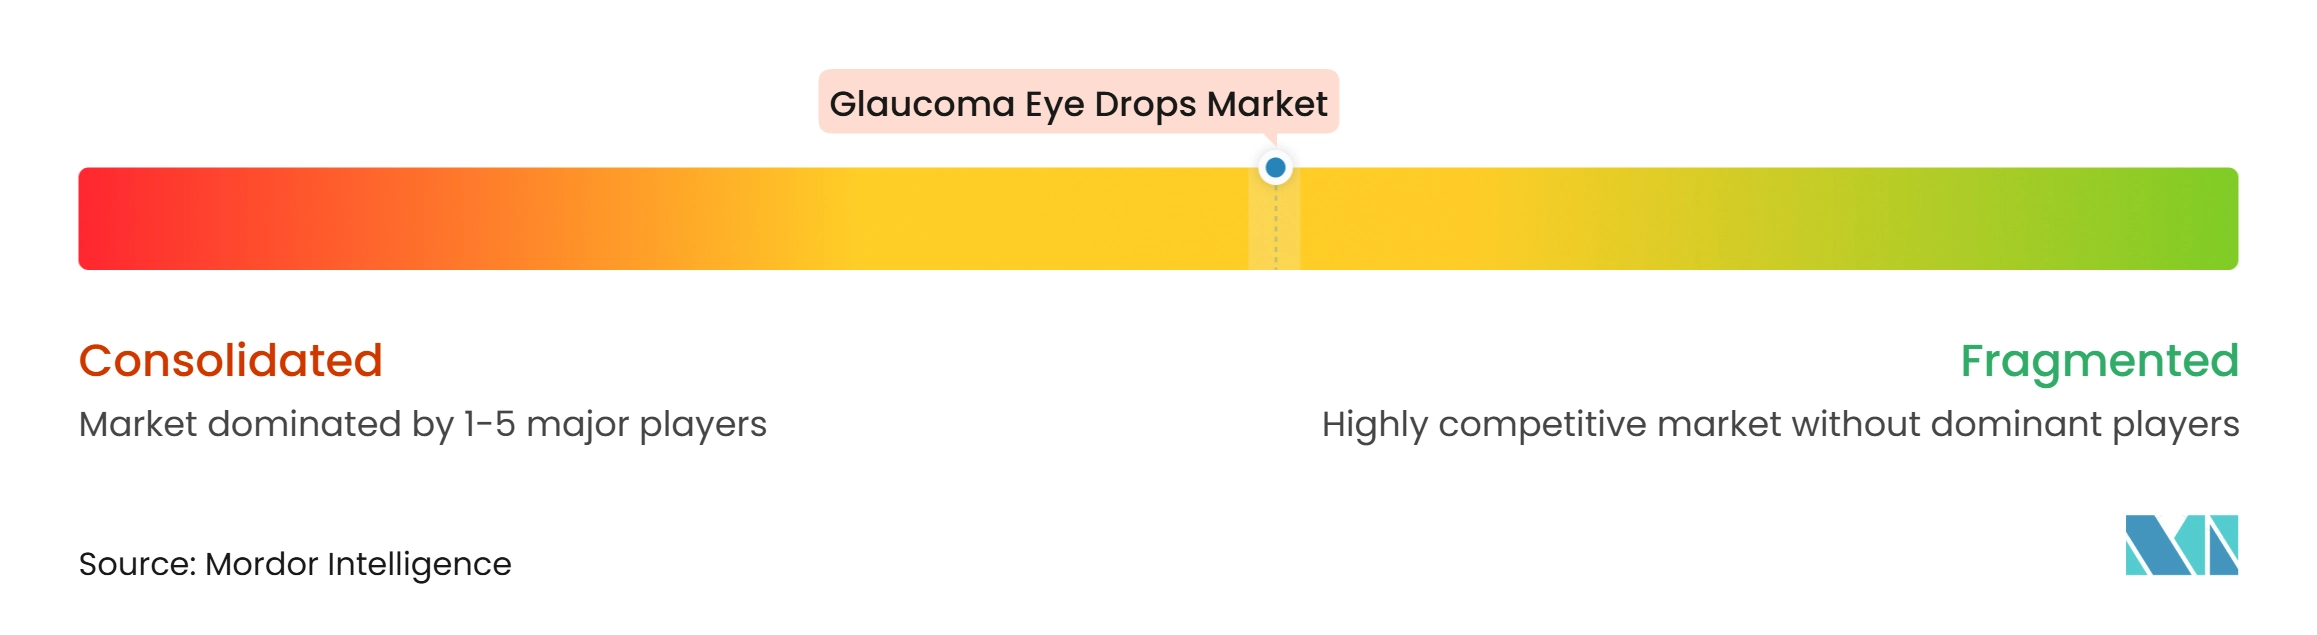
El mercado de colirios para glaucoma tiene una estructura semifragmentada. AbbVie, Alcon, Novartis, Bausch + Lomb y Santen ocupan posiciones de marca importantes en formulaciones premium y terapias diferenciadas. Un amplio segmento genérico incluye a Cipla, Teva, Sun Pharmaceutical, Viatris, Glenmark y Gland Pharma. Este grupo ejerce una presión continua sobre los precios en las clases de medicamentos establecidas. AbbVie utiliza Lumigan, Combigan y Ganfort para mantener una cartera de glaucoma de marca. En abril de 2026, Santen China y AbbVie formalizaron un acuerdo exclusivo de distribución y promoción de 6 años para 5 colirios para glaucoma de AbbVie en el territorio continental chino. El acuerdo pone múltiples mecanismos bajo la organización comercial local de Santen. También muestra cómo las empresas pueden utilizar asociaciones de distribución local en mercados de crecimiento complejos.
Santen ha añadido nuevos activos a su cartera a través de aprobaciones regulatorias y lanzamientos. Recibió la aprobación para SETANEO en Japón en agosto de 2025. Luego lanzó Rhopressa en Japón en agosto de 2026 tras recibir la aprobación de fabricación y comercialización en junio de 2026. La empresa también lanzó TAPCOM sin conservantes en China en septiembre de 2025. Estos movimientos abordan necesidades distintas en mecanismo, tolerabilidad y terapia combinada. También ayudan a proteger las posiciones de marca donde los productos más antiguos enfrentan sustitución genérica. Otros proveedores de marca enfrentan la misma necesidad de demostrar valor clínico o de formulación más allá de un colirio genérico estándar.
Las empresas de genéricos compiten a través de presentaciones de productos, capacidad de fabricación y cobertura de distribución. La aprobación de Gland Pharma en abril de 2025 para el latanoprosteno bunod genérico y la aprobación de bimatoprost de Amneal en septiembre de 2025 ilustran la entrada continua en clases de fármacos establecidas. La aprobación de Glenmark en 2024 para una combinación de brimonidina y timolol proporciona otro ejemplo. La oportunidad competitiva reside en la tecnología sin conservantes, las combinaciones de dosis fijas y los servicios de apoyo al paciente que son más difíciles de convertir en productos básicos. Las empresas que puedan hacer que estas opciones estén disponibles a precios accesibles pueden tener una ventaja en las regiones de alto crecimiento.
Líderes de la Industria de Colirios para Glaucoma
-
AbbVie Inc.
-
Alcon Inc.
-
Santen Pharmaceutical Co., Ltd.
-
Bausch + Lomb Corporation
-
Novartis AG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Colirios para Glaucoma Empresas cubiertas en este informe
- Abbvie
- Aerie Pharmaceuticals, Inc.
- Akorn
- Alcon
- Bausch + Lomb Corporation
- Cipla
- Fera Pharmaceuticals
- Glaukos
- Glenmark Pharmaceuticals
- Laboratoires Thea
- Merck
- Nicox S.A.
- Novartis
- Otsuka
- Pfizer
- Santen Pharmaceuticals
- Senju Pharmaceutical Co., Ltd.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
Desarrollos recientes de la industria en Mercado de Colirios para Glaucoma
- Agosto de 2026: Santen Pharmaceutical lanzó la Solución Oftálmica Rhopressa al 0,02% (mesilato de netarsudil) en Japón el 17 de agosto de 2026, a un precio del Seguro Nacional de Salud de 987,80 JPY (~6,17 USD) por 1 mL, tras recibir la aprobación de fabricación y comercialización en junio de 2026. Rhopressa incorpora la inhibición del ROCK y la inhibición del transportador de norepinefrina al panorama del tratamiento del glaucoma en Japón, ofreciendo una opción mecanísticamente distinta para pacientes con respuesta insuficiente a los análogos de prostaglandinas o betabloqueantes.
- Abril de 2026: Santen China y AbbVie formalizaron un acuerdo exclusivo de distribución y promoción de 6 años que cubre 5 colirios para glaucoma de AbbVie, Alphagan, AlphaganP, Lumigan, Ganfort y Combigan, en el territorio continental chino. El acuerdo consolida una cartera de múltiples mecanismos en la infraestructura comercial de Santen en China, cubriendo agonistas alfa, análogos de prostaglandinas y combinaciones de dosis fijas.
Alcance del Informe Global del Mercado de Colirios para Glaucoma
Según el alcance del informe, el mercado de colirios para glaucoma se refiere a la industria centrada en las formulaciones farmacéuticas de colirios utilizadas para reducir la presión intraocular y tratar el glaucoma, una de las principales causas de ceguera irreversible. Incluye productos de marca y genéricos en clases como análogos de prostaglandinas, betabloqueantes, inhibidores de la anhidrasa carbónica y terapias combinadas.
El mercado de colirios para glaucoma está segmentado por tipo de fármaco, indicación de enfermedad, composición, canal de distribución y geografía. Por tipo de fármaco, el mercado está segmentado en análogos de prostaglandinas, betabloqueantes, agonistas alfa, inhibidores de la anhidrasa carbónica (IAC), medicamentos combinados y otros tipos de fármacos. Por indicación de enfermedad, el mercado está segmentado en glaucoma de ángulo cerrado y glaucoma de ángulo abierto. Por composición, el mercado está segmentado en sin conservantes, a base de BAK y conservantes no BAK. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y farmacias en línea. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Análogos de Prostaglandinas |
| Betabloqueantes |
| Agonistas Alfa |
| Inhibidores de la Anhidrasa Carbónica (IAC) |
| Medicamentos Combinados |
| Otros Tipos de Fármacos |
| Glaucoma de Ángulo Cerrado |
| Glaucoma de Ángulo Abierto |
| Sin Conservantes |
| A Base de BAK |
| Conservantes No BAK |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| Otros Canales de Distribución |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | GCC |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Fármaco | Análogos de Prostaglandinas | |
| Betabloqueantes | ||
| Agonistas Alfa | ||
| Inhibidores de la Anhidrasa Carbónica (IAC) | ||
| Medicamentos Combinados | ||
| Otros Tipos de Fármacos | ||
| Por Indicación de Enfermedad | Glaucoma de Ángulo Cerrado | |
| Glaucoma de Ángulo Abierto | ||
| Por Composición | Sin Conservantes | |
| A Base de BAK | ||
| Conservantes No BAK | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Otros Canales de Distribución | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | GCC | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué impulsa la demanda del mercado de colirios para glaucoma?
El manejo de la presión de por vida, el envejecimiento de la población y el diagnóstico más temprano respaldan la demanda. Se prevé que el mercado crezca de 2,05 mil millones de USD en 2026 a 2,17 mil millones de USD en 2027 para alcanzar los 3,05 mil millones de USD para 2032, a una CAGR del 7,05% de 2027 a 2032.
¿Qué tipo de fármaco para glaucoma tuvo la mayor participación en 2026?
Los análogos de prostaglandinas lideraron con una participación del 38,32% en 2026 debido a su papel de primera línea, la dosificación una vez al día y la disponibilidad genérica.
¿Por qué los colirios para glaucoma sin conservantes están ganando atención?
Las directrices sobre la enfermedad de la superficie ocular y la evidencia clínica de 2025 favorecen el latanoprost sin conservantes para mejorar los resultados en la superficie ocular.
¿Qué región está creciendo más rápido en productos para el tratamiento del glaucoma?
Se proyecta que Asia-Pacífico crecerá a una CAGR del 10,23% hasta 2032, respaldada por el volumen de pacientes, el desarrollo del diagnóstico y la actividad de productos.