
緑内障点眼薬市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 市場規模 (2027) | 2.17 十億米ドル |
| 市場規模 (2032) | 3.05 十億米ドル |
| 成長率 (2027 - 2032) | 7.05 % |
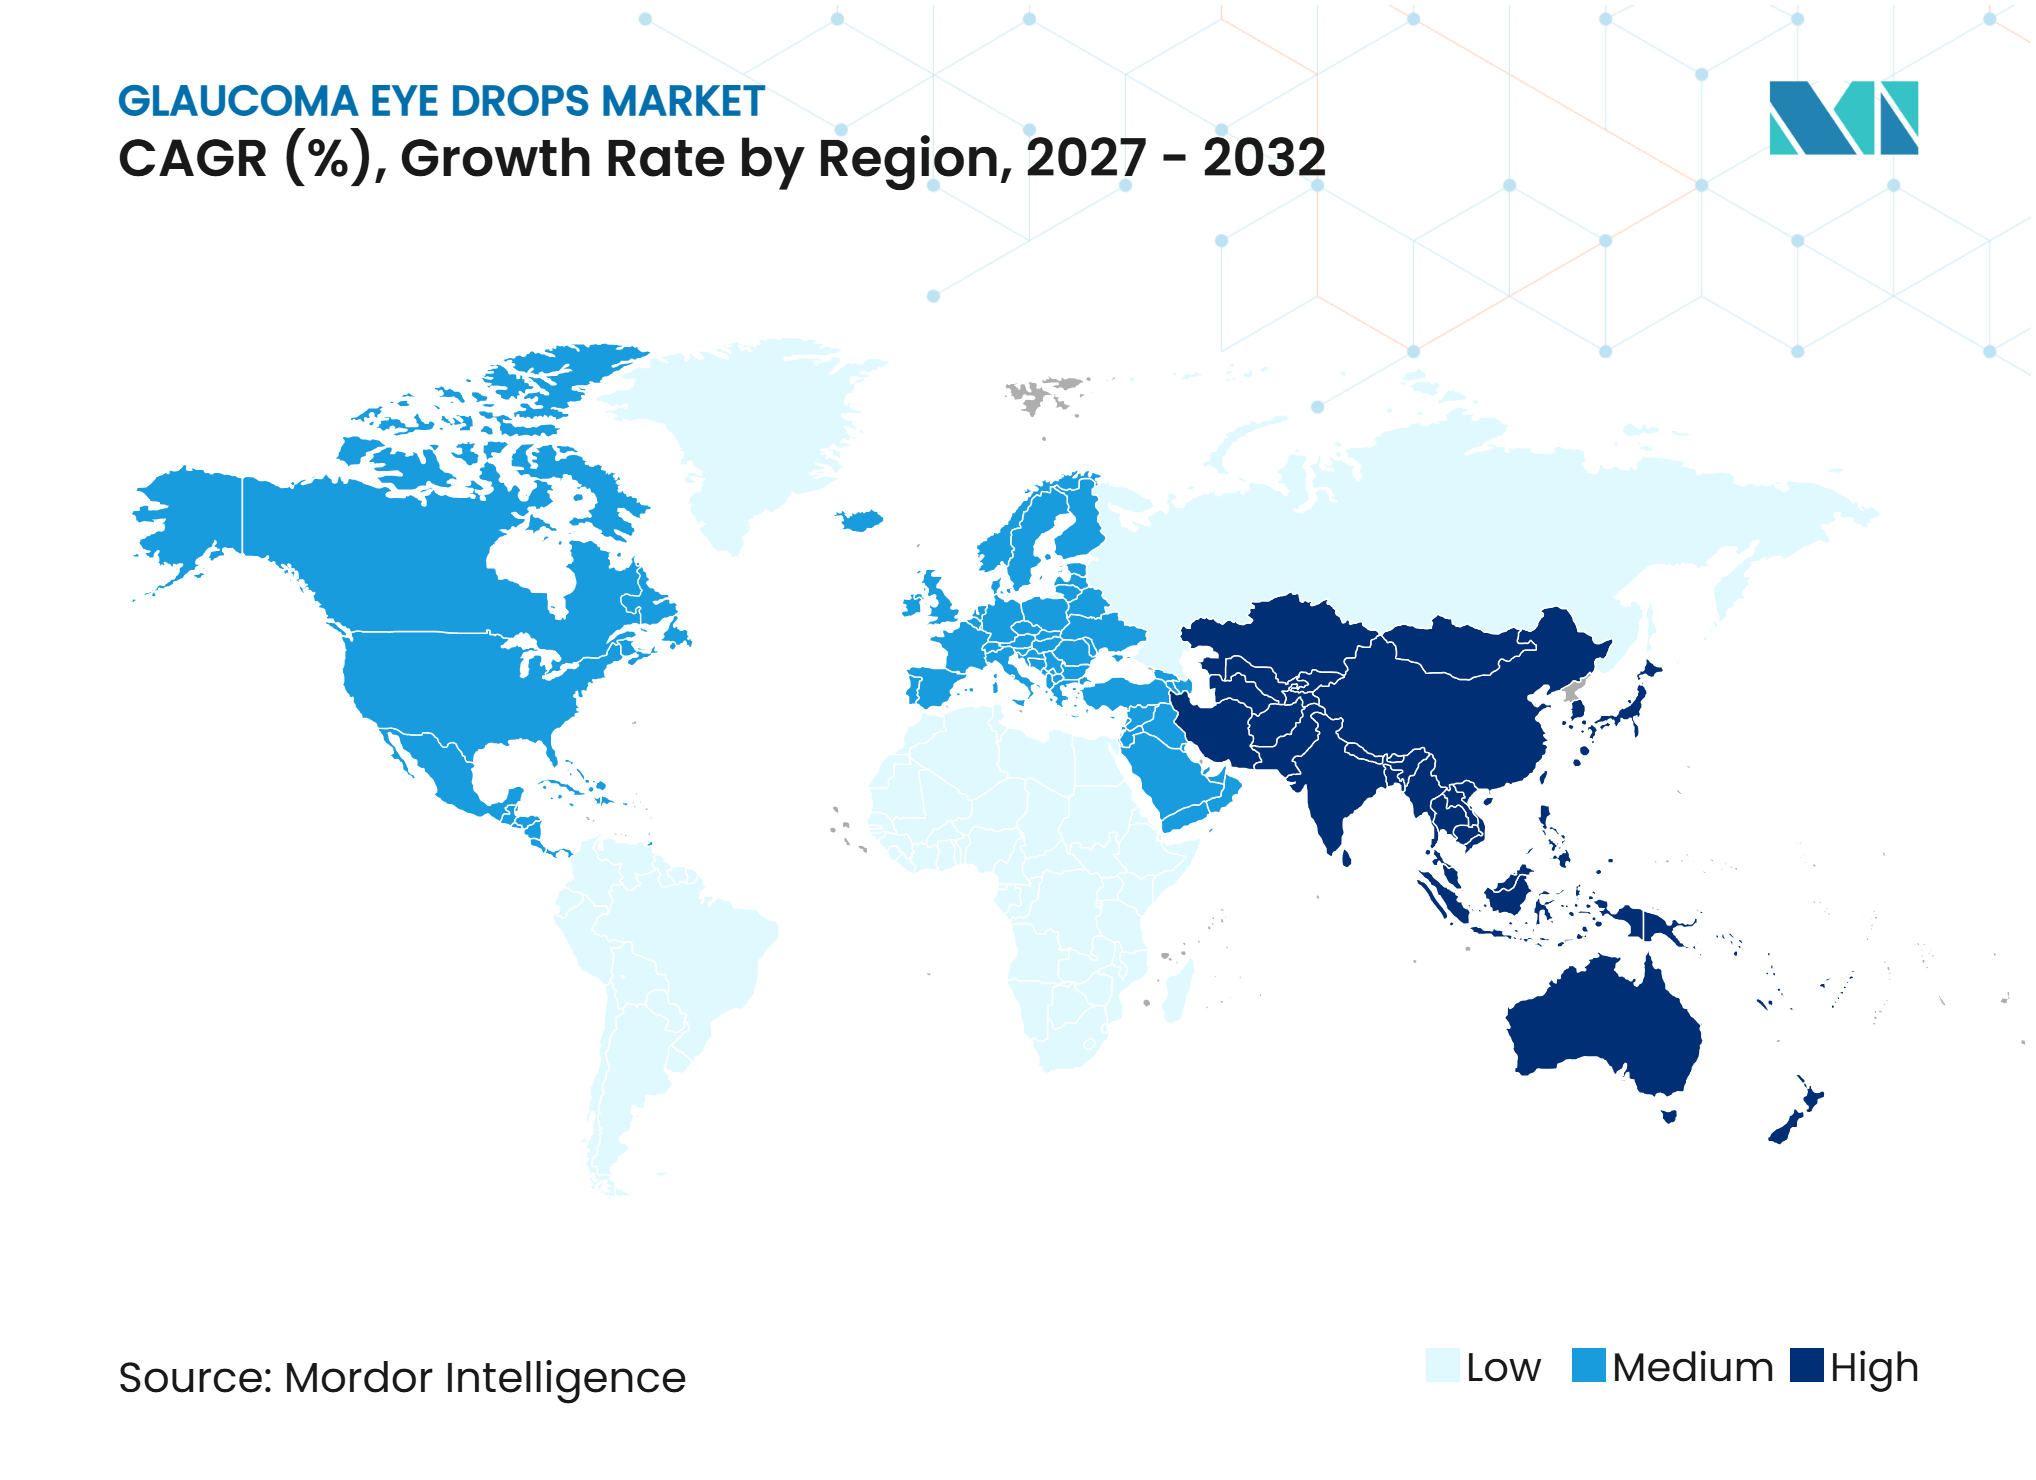
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる緑内障点眼薬市場分析
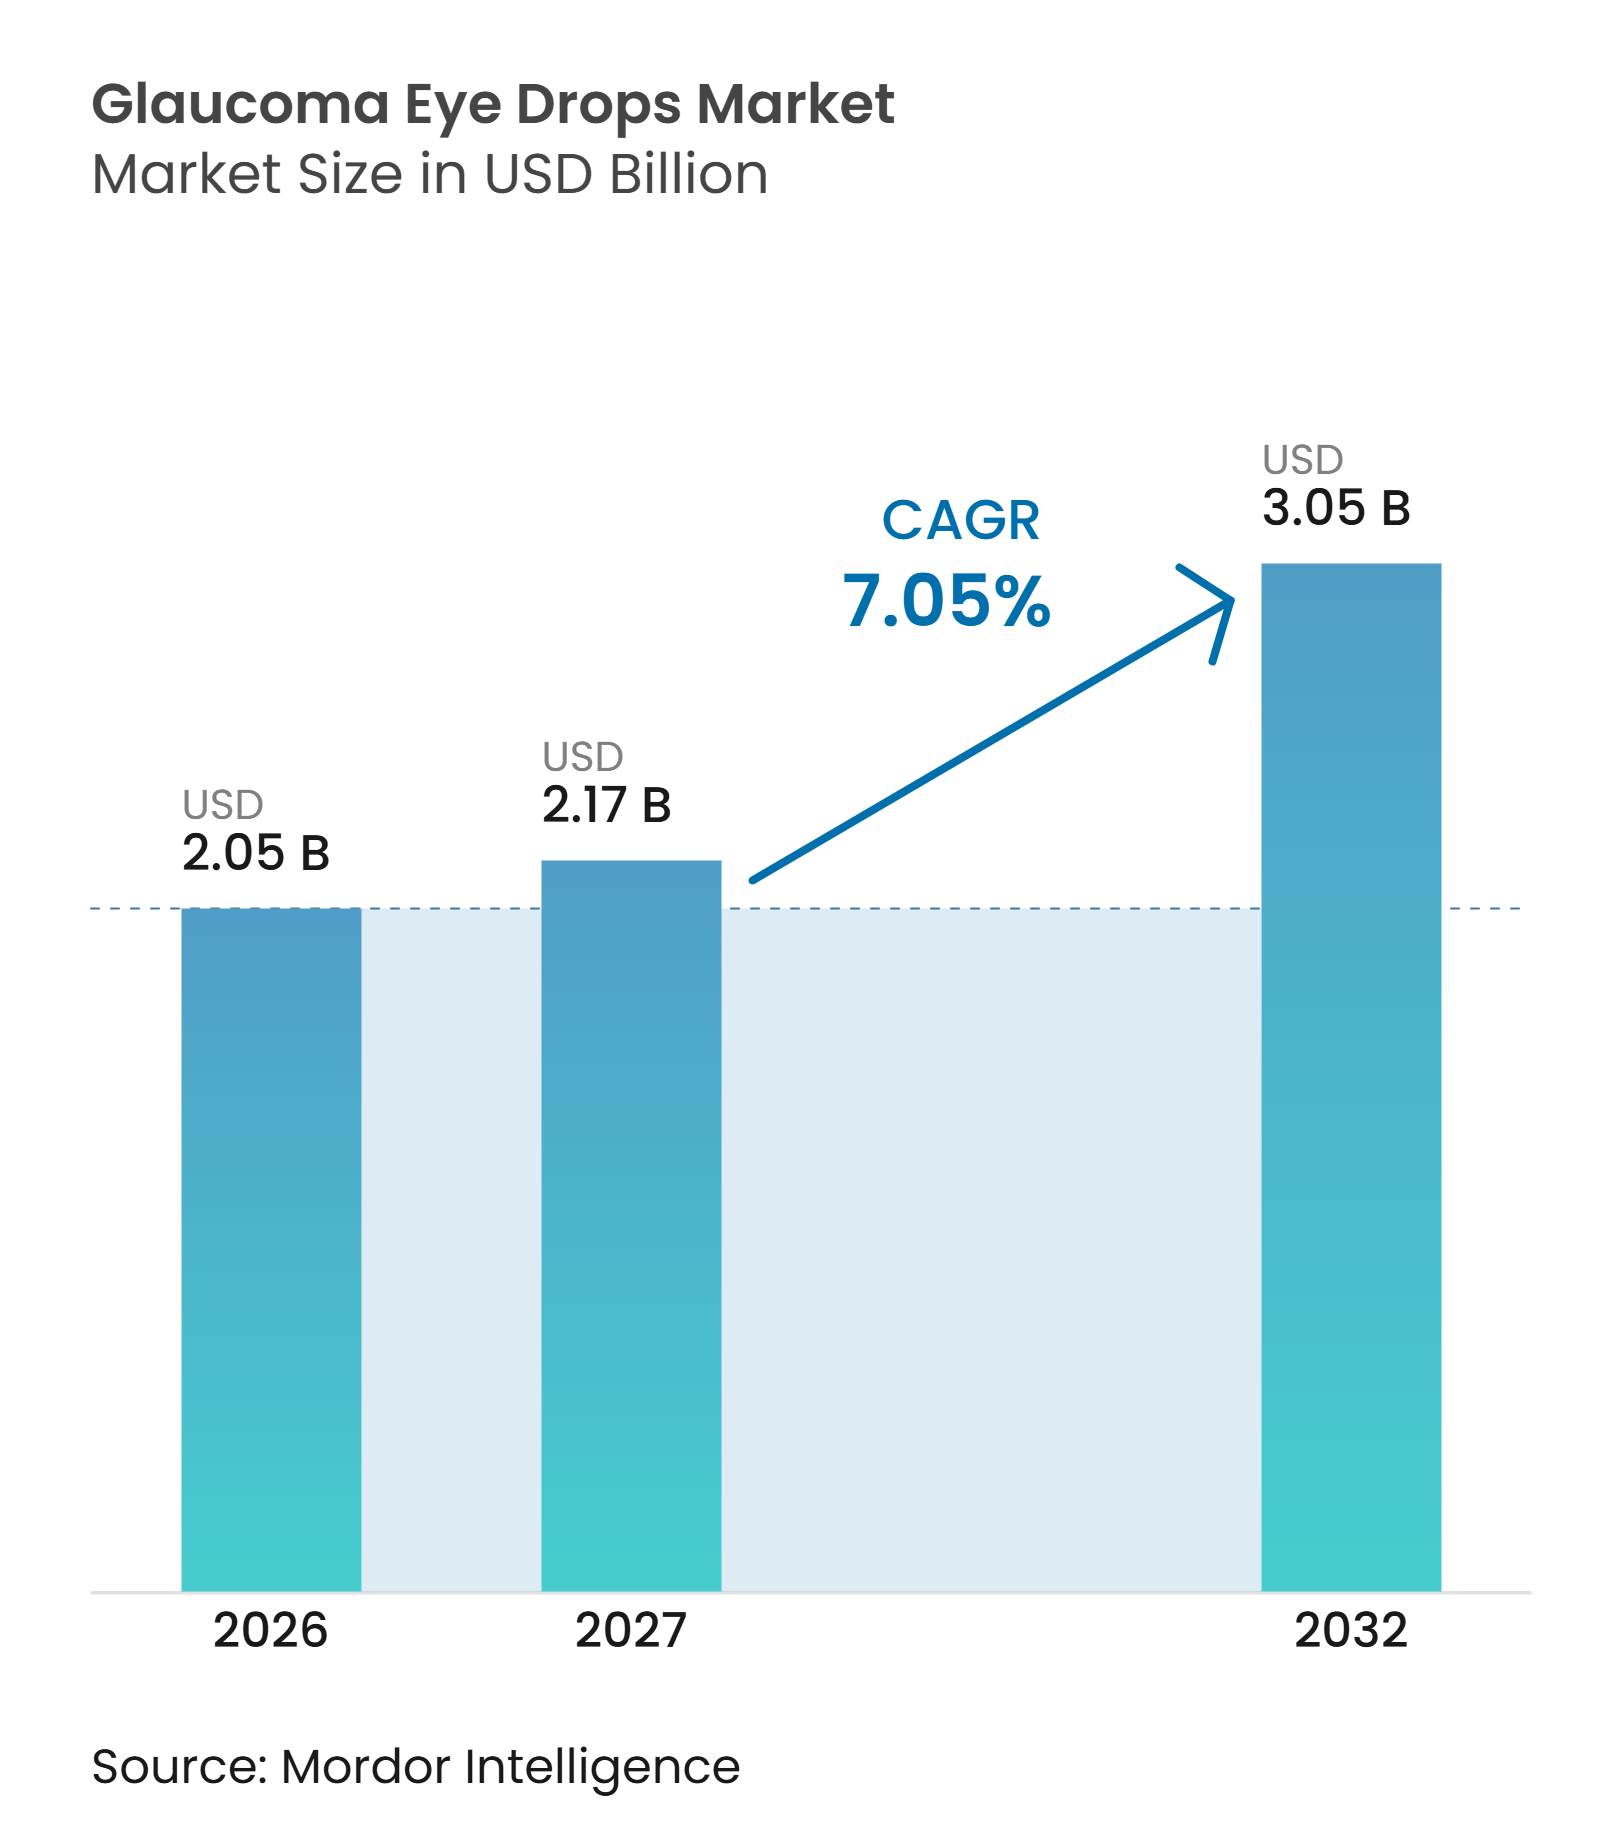
緑内障点眼薬市場規模は、2026年に20.5億米ドル、2027年に21.7億米ドルと予測され、2032年までに30.5億米ドルに達し、2027年から2032年にかけて7.05%のCAGRで成長する見込みです。
需要は、緑内障の不可逆的な性質と、患者の生涯にわたって眼圧を管理する必要性に基づいています。40歳以上の開放隅角緑内障患者数は、2024年の8,050万人から2060年には1億8,660万人に増加すると予測されており、東アジアにおける高齢化と近視がその増加に寄与しています。緑内障点眼薬市場は、アジアにおける原発閉塞隅角緑内障の高い負担も反映しており、この疾患は重大な視力喪失と継続的な治療ニーズをもたらしています。製品開発は防腐剤フリー製剤、配合固定用量療法、新しいメカニズムを持つ治療薬へと移行しており、ジェネリック競争が価格を引き下げ続けています。レーザー治療、低侵襲手術、徐放性製品は一部の患者における毎日の点眼使用を減少させる可能性がありますが、より広い治療対象患者集団全体における薬物療法の必要性をなくすものではありません。
主要レポートのポイント
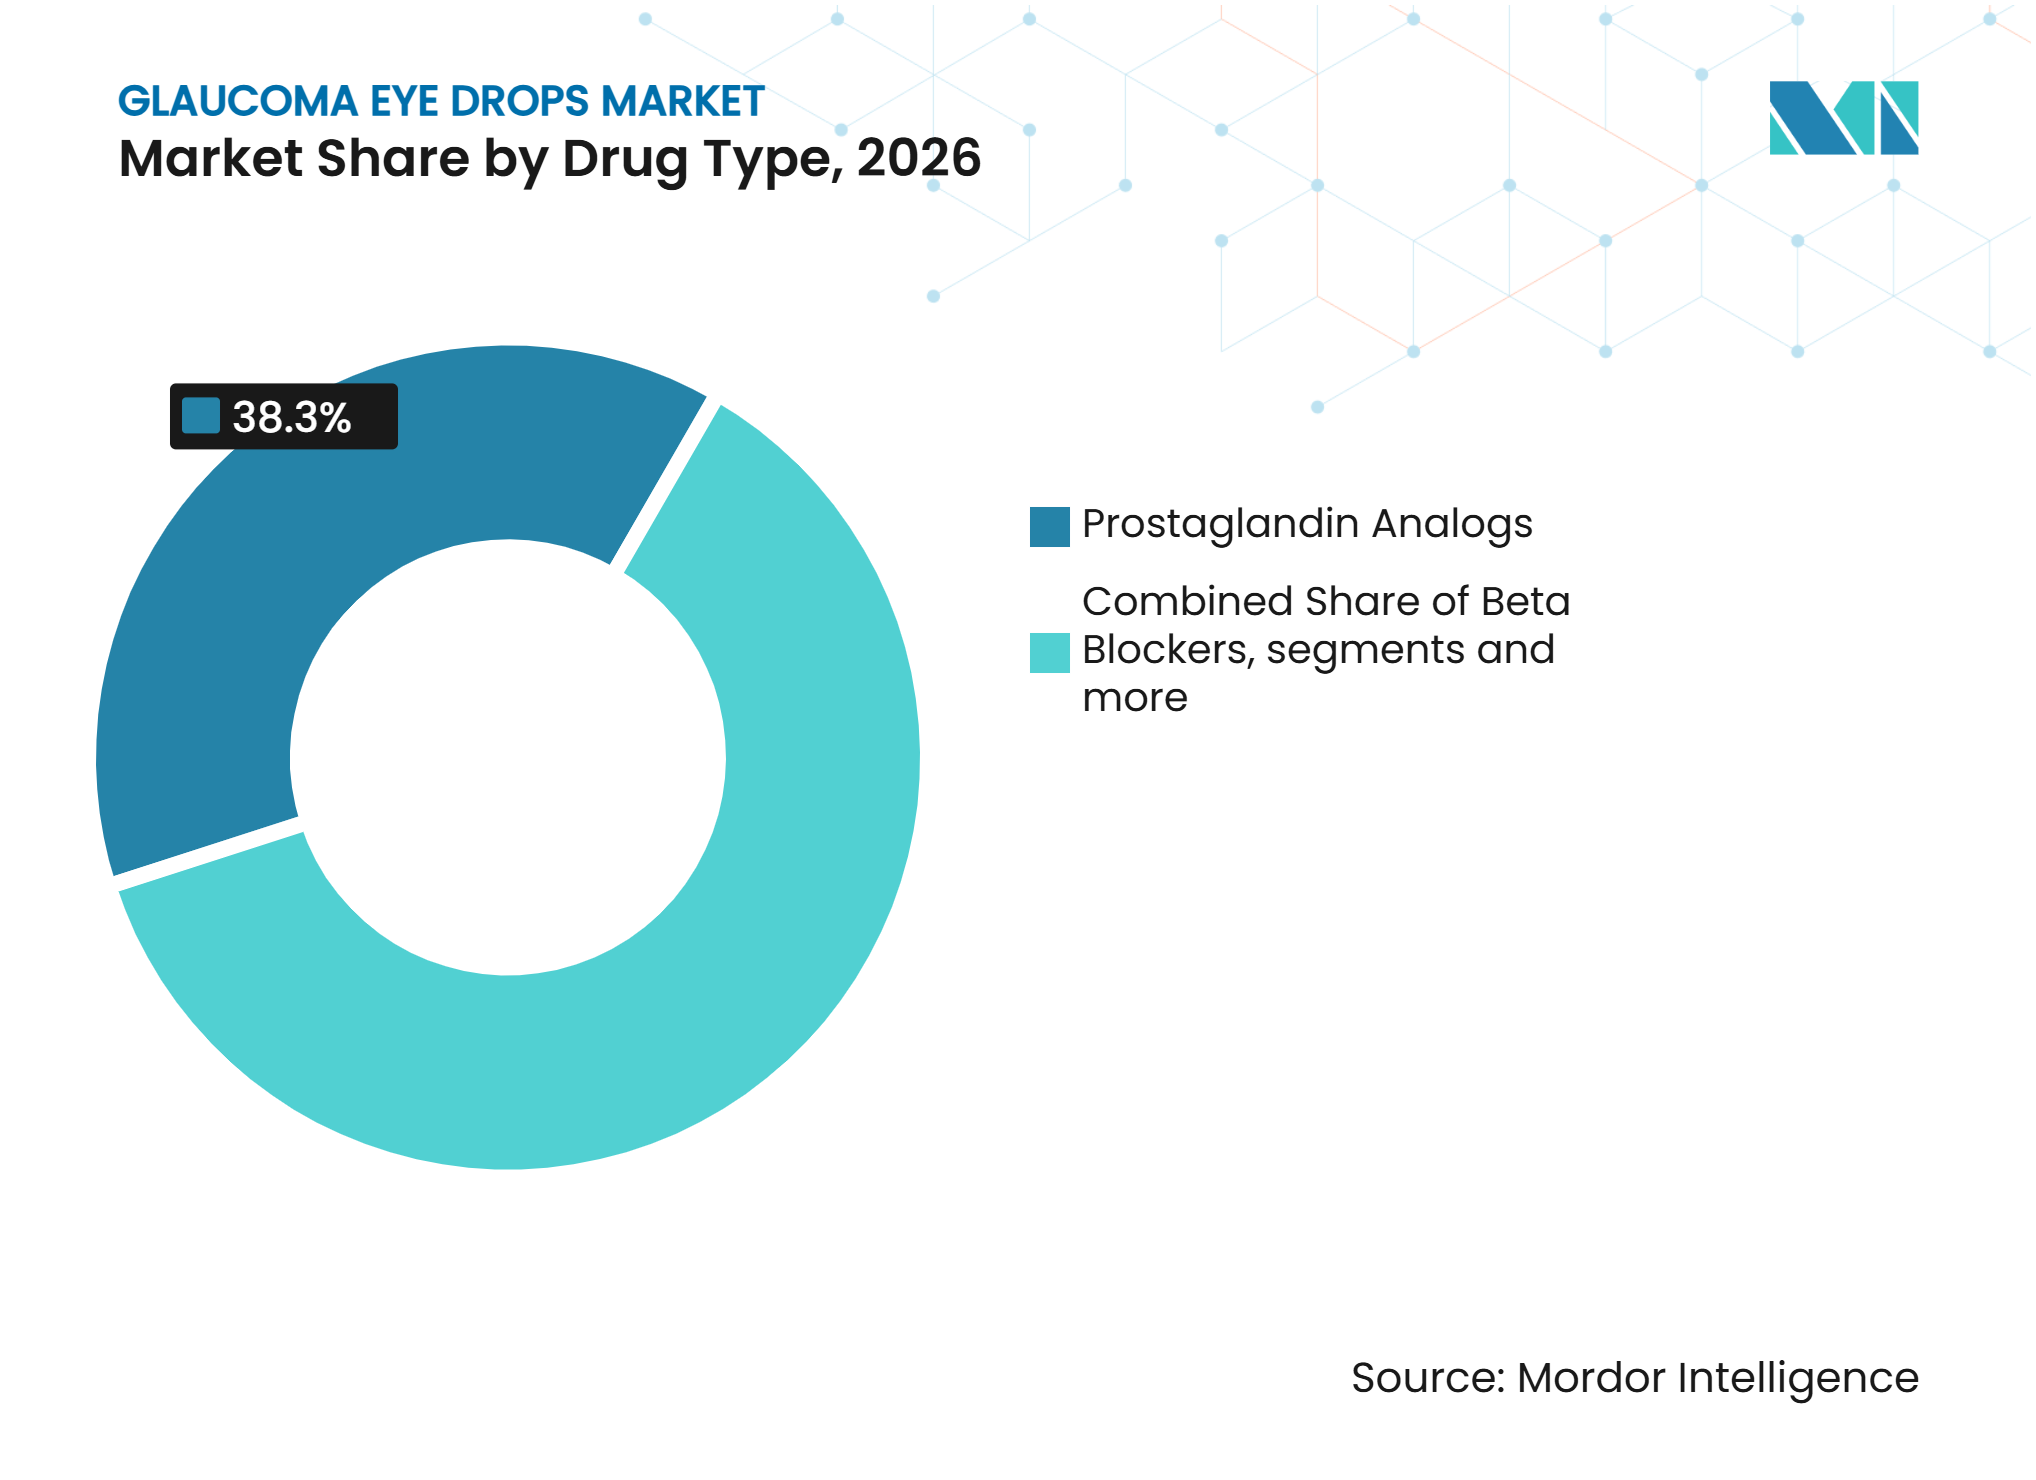
- 薬剤タイプ別では、プロスタグランジン類似体が2026年に38.32%の収益シェアを占め、ベータ遮断薬は2032年にかけて8.16%のCAGRで成長すると予測されています。
- 疾患適応症別では、閉塞隅角緑内障が2026年に市場の52.25%を占め、2032年にかけて7.85%のCAGRで拡大すると予測されています。
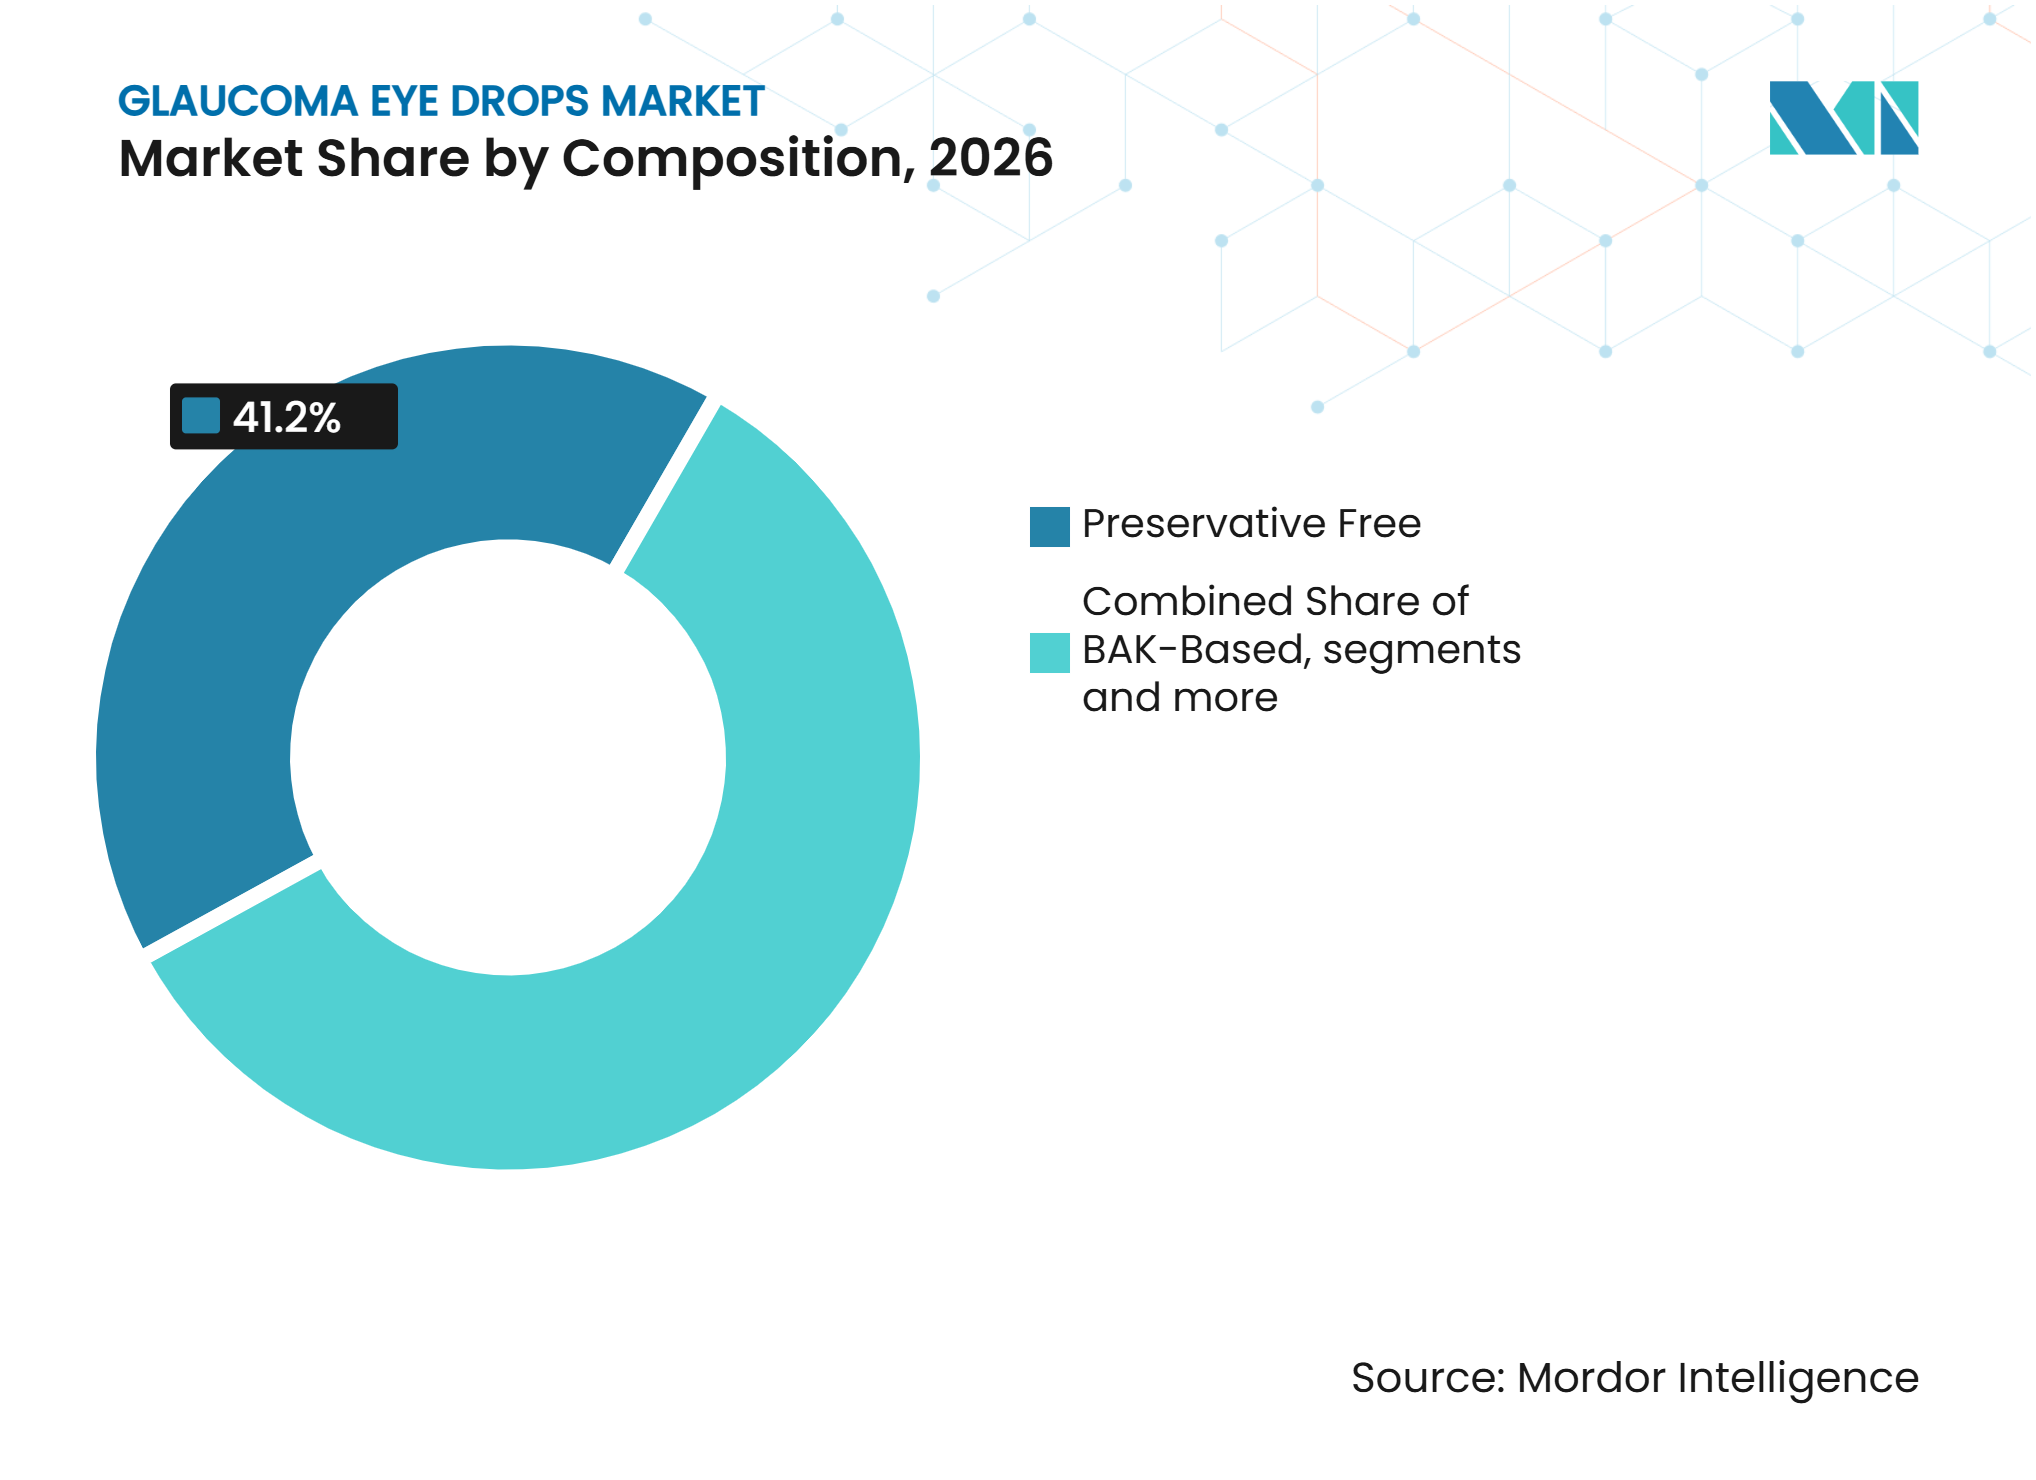
- 組成別では、防腐剤フリー製剤が2026年に41.16%の収益シェアを占め、BAKベース製品は2032年にかけて9.34%のCAGRで成長すると予測されています。
- 流通チャネル別では、病院薬局が2026年に45.36%の収益シェアを占め、オンライン薬局は2032年にかけて8.64%のCAGRで成長すると予測されています。
- 地域別では、北米が2026年に46.22%の収益シェアを占め、アジア太平洋地域は2032年にかけて10.23%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 緑内障有病率の上昇と 高齢化人口 | +2.1% | 世界全体、 特にアジア太平洋地域と北米で顕著 | 長期 (4年以上) |
| スクリーニングの増加と 早期診断 | +1% | アジア太平洋地域、 北米、欧州 | 中期 (2〜4年) |
| 1日1回投与の プロスタグランジン類似体への選好 | +1.2% | 世界全体、 北米と欧州で優勢 | 短期 (2年以内) |
| 配合療法および 固定用量療法の拡大 | +0.8% | アジア太平洋地域、 北米、欧州 | 中期 (2〜4年) |
| 眼表面疾患と 防腐剤フリーへの切り替え | +0.7% | 北米、 欧州、日本 | 短期 (2年以内) |
| 慢性疾患アドヒアランスプラットフォームと 個別化投与 | +0.4% | 北米、 欧州、日本 | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
緑内障有病率の上昇と高齢化人口
緑内障はその進行が不可逆的であり、治療が長年にわたって継続されることが多いため、持続的な需要を生み出しています。日本では40歳以上の5%が緑内障を有しており、同疾患は日本における視覚障害の主要原因であり続けています。[1]高齢化により、診断・モニタリング・眼圧降下治療を必要とする人々の数が増加しています。近視は東アジアにおいてさらなる側面を加えており、2025年の予測では近視の流行により2,890万件の追加的な開放隅角緑内障症例が生じるとされています。このパターンにより、晩年にのみ診断された患者よりもはるかに長期間にわたって治療を継続する可能性のある若年患者層が生まれています。したがって、緑内障点眼薬市場は、増大する患者基盤と多くの患者における長期化する治療期間の両方から恩恵を受けています。
スクリーニングの増加と早期診断
早期診断により、進行した視力喪失が発生する前に患者が眼圧降下療法を受けられる期間が延長されます。スクリーニング能力は、大規模な人口が歴史的に専門的な眼科医療へのアクセスが限られていた地域で最も重要です。日本における40歳以上の緑内障有病率の報告も、継続的な眼科検査の必要性を裏付けています。より良い識別により、重篤な障害をまだ発症していない人々を含め、患者をより早期に治療に結びつけることができます。これにより、緑内障点眼薬市場における確立された医療システムおよび新興医療システム全体での処方量が支えられます。
1日1回投与のプロスタグランジン類似体への選好
プロスタグランジン類似体は、1日1回の投与が慢性治療ルーティンに適合するため、一般的な第一選択肢であり続けています。その確立された眼圧降下効果と広範なジェネリック入手可能性により、多くの医療システムにわたってその使用が維持されています。Gland Pharmaは2025年4月に、ジェネリックのラタノプロステン ブノド点眼液0.024%について米国FDAの承認を受け、新しいプロスタグランジン選択肢へのアクセスを拡大しました。[2]Amnealは2025年9月にビマトプロスト点眼液0.01%について米国FDAの承認を受け、Lumiganに対するジェネリック競争を加速させました。[3]参天製薬は2025年8月に日本でSETANEOの承認を受けました。これはFPおよびEP3受容体アゴニストの二重作用を持ち、房水流出に対する独自のアプローチを有する製品です。1日1回投与が標準となるにつれ、緑内障点眼薬市場における差別化は忍容性、製剤、および作用機序にますます依存するようになっています。
配合療法および固定用量療法の拡大
固定用量配合剤は、患者が2種類以上の眼圧降下薬を必要とする場合に、日常的な治療を簡素化することができます。防腐剤なしで製造された単一製剤は、防腐剤への累積的な曝露を低減することもできます。参天製薬は2025年4月の国家薬品監督管理局承認を受け、2025年9月に中国でTAPCOMを発売しました。この1日1回投与製品は、タフルプロスト0.0015%とチモロール0.5%を防腐剤フリー製剤に配合しています。このアプローチは、別々のボトルと投与スケジュールを管理しなければならない患者のアドヒアランスを支援することができます。また、従来のジェネリック成分がすでに緑内障点眼薬市場で広く入手可能な状況において、ブランドメーカーが製品を差別化する手段を提供します。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ジェネリックによる価格侵食と 特許切れ | -1.3% | 世界全体、 特に北米と欧州で深刻 | 短期 (2年以内) |
| 眼局所および 全身性副作用 | -0.8% | 世界全体 | 長期 (4年以上) |
| レーザー、低侵襲緑内障手術(MIGS)、 徐放性療法との競合 | -1% | 北米、 欧州 | 中期 (2〜4年) |
| 無菌性、投与量デリバリー、 コールドチェーンの課題 | -0.4% | アジア太平洋地域、 中東・アフリカ、南米 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
ジェネリックによる価格侵食と特許切れ
ジェネリック参入により、確立された緑内障薬剤クラスの価格が引き続き低下しています。プロスタグランジン類似体におけるジェネリック競争は広範であり、ドイツでは23品目のラタノプロストジェネリック、米国では9品目が存在します。Glenmarkは2024年5月に、ブリモニジン酒石酸塩・チモロールマレイン酸塩点眼液について米国FDAのANDA承認を受けました。メーカーは、価格を守ることを期待するならば、防腐剤フリー製品、配合剤、または新しいメカニズムを通じて意味のある利点を示さなければなりません。この価格環境は、処方量が増加する場合でも、緑内障点眼薬市場における価値成長を制限します。
眼局所および全身性副作用
副作用は、毎日の局所療法への継続性に影響を与える可能性があります。防腐剤への長期曝露は眼表面症状に寄与する可能性があり、患者にとって定期的な投与をより困難にする場合があります。防腐剤フリーのラタノプロストに関する2025年の第III相エビデンスは、この負担を軽減することの重要性を支持しています。全身性および眼局所の忍容性に関する懸念は、臨床医がベータ遮断薬、アルファアゴニスト、および配合療法を検討する際の薬剤選択にも影響を与えます。処方医は、眼圧コントロールと快適性、および患者が治療を継続する能力のバランスを取る必要があります。これらの臨床的考慮事項は、より忍容性の高い製剤への需要を支えますが、緑内障点眼薬市場における一部の確立された製品の使用を制約する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤タイプ別:
確立されたプロスタグランジン使用と新しいメカニズムの融合プロスタグランジン類似体は2026年に緑内障点眼薬市場シェアの38.32%を占め、第一選択処方、1日1回投与、およびジェネリック入手可能性によって支えられています。この地位は、多くの医療環境にわたって眼圧を降下させる確立された役割を反映しています。ベータ遮断薬は2032年にかけて8.16%のCAGRで最も速い薬剤タイプ成長を記録すると予測されています。アルファアゴニストは、臨床医が追加の作用機序を必要とする場合に引き続き重要です。炭酸脱水酵素阻害薬は配合剤でよく使用されますが、確立された製品が独占権を失うにつれてより大きなジェネリック圧力に直面しています。配合薬は、眼圧コントロールに2種類以上のアプローチを必要とする患者にとって引き続き重要です。
ジェネリックサプライヤーは、多くの患者と支払者にとって価格が依然として決定的であるため、成熟したクラスにおいて強い役割を維持しています。一方、ブランド企業は代替が困難な製剤とメカニズムに集中しています。アクセスしやすいジェネリックと差別化された療法のこのバランスが、緑内障点眼薬産業を形成し続けるでしょう。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
疾患適応症別:
閉塞隅角緑内障が価値と成長を牽引閉塞隅角緑内障は2026年に緑内障点眼薬市場の52.25%を占め、2032年にかけて7.85%のCAGRで最も速く成長する適応症になると予測されています。この組み合わせは、アジアにおける疾患の相当な集中と集中的な治療の必要性を反映しています。原発閉塞隅角緑内障は世界の緑内障症例の26.2%を占めましたが、緑内障関連失明の48.3%を占めました。世界の原発閉塞隅角緑内障負担の76%以上がアジアに集中していました。中国はこの負担の大部分を占めており、2050年までに中国国内で1,500万人が原発閉塞隅角緑内障を有すると予測されています。
開放隅角緑内障は異なる治療パターンを持っています。閉塞隅角緑内障は急性発作時に即時の眼圧降下を必要とすることが多く、処置後には維持療法が必要です。これにより、異なる段階でピロカルピン、アセタゾラミド、アルファアゴニスト、プロスタグランジン類似体、またはベータ遮断薬が使用される場合があります。治療の強度は、緑内障点眼薬市場における適応症の価値を支えています。
組成別:
防腐剤フリー製品がリードし、BAKベースの量が増加防腐剤フリー製剤は2026年に41.16%の収益シェアを占めました。その地位は、塩化ベンザルコニウム(BAK)の眼表面への累積的な影響に関する臨床的懸念によって支えられています。2025年の第III相試験では、防腐剤フリーのラタノプロストが防腐剤含有ラタノプロストよりも優れた眼表面アウトカムをもたらすことが示されました。先進国市場における病院入札と処方集は、防腐剤フリーポートフォオを持つサプライヤーに競争上の優位性を与える可能性があります。これにより、緑内障点眼薬市場における防腐剤フリー形式の継続的な役割が支えられています。
BAKベース製品は2032年にかけて9.34%のCAGRで最も速く成長すると予測されています。この結果は、価格に敏感な市場における強い単位需要を反映しており、そこでは複数回投与の防腐剤含有ボトルがより入手しやすい状態にあります。非BAK防腐剤は、BAKベースと防腐剤フリー製品の中間的な位置を占めています。単位用量の防腐剤フリー包装のコストと物流を回避しながら、一部の表面毒性を低減することができます。防腐剤フリーの固定用量配合剤は、使いやすさと改善された忍容性を組み合わせているため、より差別化されたオプションを提供します。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
病院での調剤が中心的役割を維持しつつデジタルリフィルが拡大病院薬局は2026年にチャネル収益の45.36%を占めました。その役割は、緑内障治療が専門クリニックや病院での診断後に開始されることが多いという事実を反映しています。患者は通常、この臨床環境内で最初の処方と初回調剤を受けます。病院チャネルは、製品選択、専門医フォローアップ、および処置準備においても引き続き重要です。小売薬局は、定期的なリフィルを必要とする多くの既存患者にサービスを提供しています。病院薬局の緑内障点眼薬市場は、診断と専門医処方の密接な関係によって引き続き支えられています。
オンライン薬局は2032年にかけて8.64%のCAGRで成長すると予測されています。その拡大は、緑内障処方の反復的な性質と自動リフィルサービスの利便性に関連しています。デジタルケアモデルは、遠隔医療相談、リマインダー、処方管理、および自宅配送を組み合わせることができます。メーカーはブランド製品を使用する患者向けに直接サポートプログラムを作成しています。小売薬局は馴染みのある選択肢であり続けますが、処方と継続的なデジタルフォローアップを統合する方法は少ないです。したがって、慢性疾患ケアプラットフォームが発展するにつれて、緑内障点眼薬市場はよりバランスの取れたチャネル構造を持つようになる可能性があります。
地域分析
北米
北米は2026年に46.22%の収益シェアを占め、9.5億米ドルに相当します。この地域は、高い診断率、広範な保険適用、および確立された専門眼科ネットワークから恩恵を受けています。米国ではジェネリックのプロスタグランジン類似体が成熟しており、差別化された製剤が成長においてより重要になっています。防腐剤フリー製品、固定用量配合剤、および新しいメカニズムを持つ療法は、この環境においてより明確な役割を持っています。北米のプロバイダーはレーザーおよび外科的代替手段へのアクセスも広く、選択された患者における毎日の局所使用を制限する可能性があります。
アジア太平洋
アジア太平洋地域は2032年にかけて10.23%のCAGRで成長すると予測されており、地域の中で最も速い成長率です。緑内障点眼薬市場は、大規模な患者集団、改善する診断インフラ、および活発な製品発売から地域内で恩恵を受けています。中国には2,180万人の緑内障患者がおり、原発閉塞隅角緑内障は2050年までに中国国内で1,500万人に影響を与えると予測されています。日本は2025年にSETANEOを、2026年にRhopressa(ロプレッサ)を受け取り、地域のポートフォリオに2つの新しい治療薬が加わりました。地域内の価格に敏感な市場は、国内ジェネリック供給と手頃な複数回投与製品への依存度が高い状態にあります。
欧州、中東・アフリカ、および南米
欧州は防腐剤フリーの採用と機関購買慣行において引き続き重要な市場です。病院入札は、一貫した品質で防腐剤フリー製剤を提供できるサプライヤーを優遇する場合があります。これにより、強力な専門医療システムを持つ市場において確立された防腐剤フリーポートフォリオが支えられています。中東、アフリカ、および南米は、多くの地域で診断が不完全なままであるため、より小規模ですが関連性のある成長エリアです。無菌性とコールドチェーンの制約は、病院チャネル外での防腐剤フリーの拡大を制限する可能性があります。したがって、緑内障点眼薬市場の地域構造は、臨床能力、手頃な価格、および流通インフラの違いを反映しています。
競合環境
市場集中度
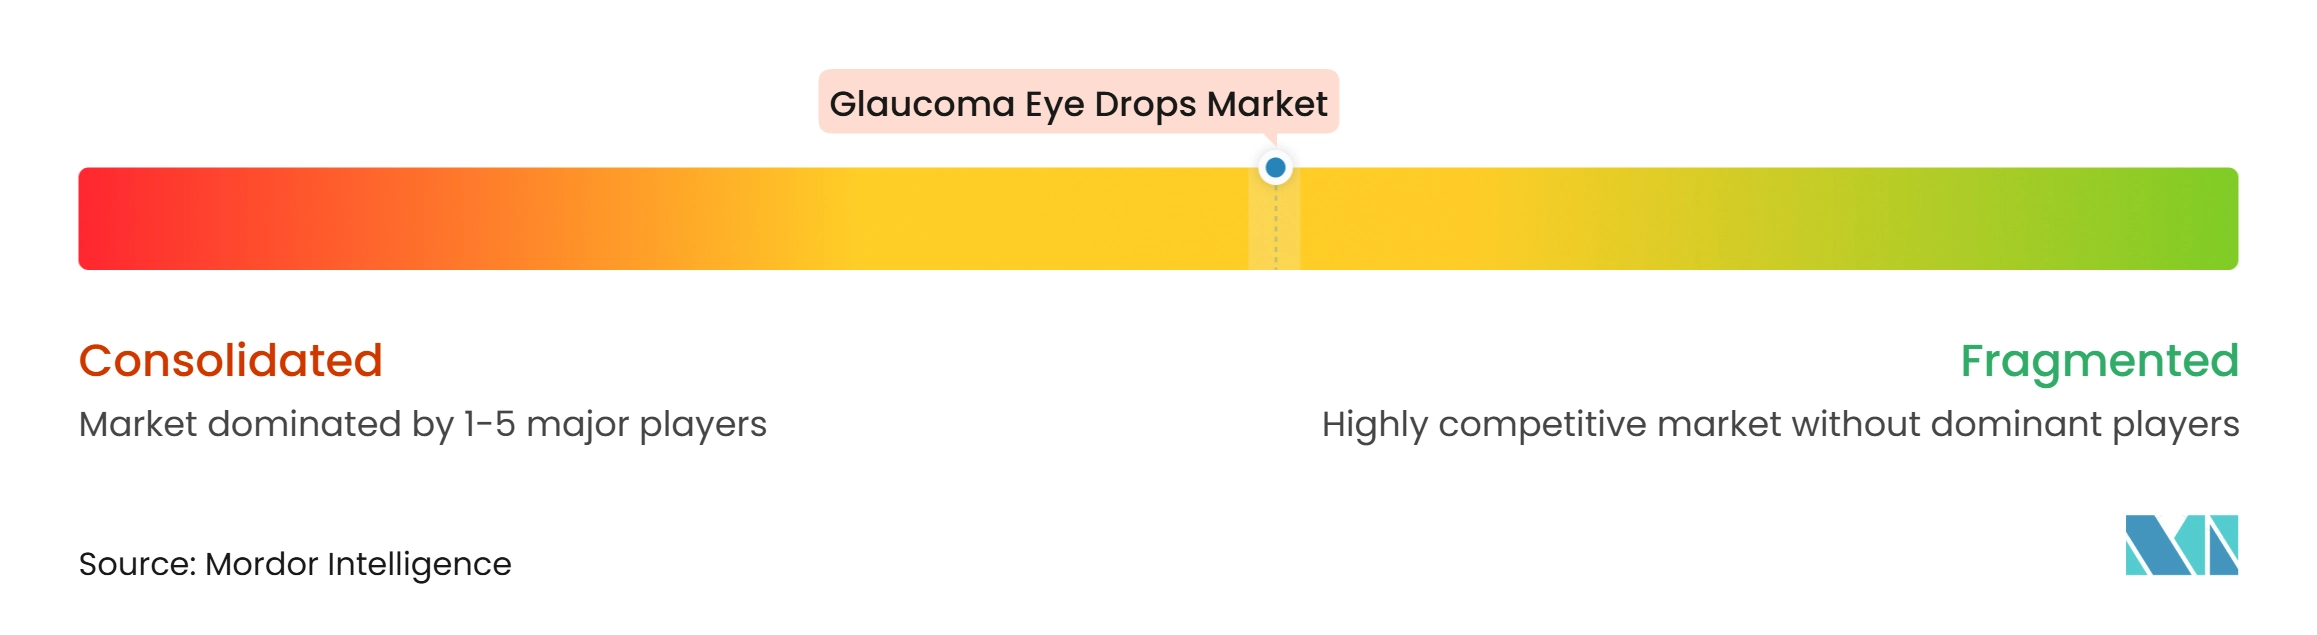
緑内障点眼薬市場は半断片化した構造を持っています。AbbVie、Alcon、Novartis、Bausch + Lomb、および参天製薬は、プレミアム製剤と差別化された療法において重要なブランドポジションを保持しています。広範なジェネリック層には、Cipla、Teva、Sun Pharmaceutical、Viatris、Glenmark、およびGland Pharmaが含まれます。このグループは確立された薬剤クラスの価格に継続的な圧力をかけています。AbbVieはLumigan、Combigan、およびGanfortを使用してブランドの緑内障ポートフォリオを維持しています。2026年4月、参天中国とAbbVieは、中国本土における5種類のAbbVie緑内障点眼薬について6年間の独占販売・プロモーション契約を正式に締結しました。この取り決めにより、複数のメカニズムが参天の現地商業組織の下に置かれます。また、複雑な成長市場において企業が現地流通パートナーシップを活用する方法を示しています。
参天製薬は規制承認と発売を通じてポートフォリオに新しい資産を追加しています。2025年8月に日本でSETANEOの承認を受けました。その後、2026年6月の製造販売承認を受け、2026年8月に日本でRhopressaを発売しました。また、2025年9月に中国で防腐剤フリーのTAPCOMを発売しました。これらの動きは、メカニズム、忍容性、および配合療法における異なるニーズに対応しています。また、古い製品がジェネリック代替に直面している場合にブランドポジションを守るのに役立ちます。他のブランドサプライヤーも、標準的なジェネリック点眼薬を超えた臨床的または製剤的価値を示す同様必要性に直面しています。
ジェネリック企業は製品申請、製造能力、および流通カバレッジを通じて競争しています。Gland Pharmaの2025年4月のジェネリックラタノプロステン ブノドの承認とAmnealの2025年9月のビマトプロスト承認は、確立された薬剤クラスへの継続的な参入を示しています。Glenmarkの2024年のブリモニジンとチモロール配合剤の承認は別の例を提供しています。競争機会は、防腐剤フリー技術、固定用量配合剤、および商品化が困難な患者サポートサービスにあります。これらのオプションを手頃な価格で提供できる企業は、高成長地域において優位性を持つ可能性があります。
緑内障点眼薬産業のリーダー企業
-
AbbVie Inc.
-
Alcon Inc.
-
Santen Pharmaceutical Co., Ltd.
-
Bausch + Lomb Corporation
-
Novartis AG
- 注:主要企業の掲載順は順位を示すものではありません。
緑内障点眼薬市場 このレポートでカバーされる企業
- Abbvie
- Aerie Pharmaceuticals, Inc.
- Akorn
- Alcon
- Bausch + Lomb Corporation
- Cipla
- Fera Pharmaceuticals
- Glaukos
- Glenmark Pharmaceuticals
- Laboratoires Thea
- Merck
- Nicox S.A.
- Novartis
- Otsuka
- Pfizer
- Santen Pharmaceuticals
- Senju Pharmaceutical Co., Ltd.
- Sun Pharmaceuticals Industries
- Teva Pharmaceutical Industries
- Viatris
最近の産業開発事情 緑内障点眼薬市場
- 2026年8月:参天製薬は2026年8月17日に、2026年6月の製造販売承認を受け、Rhopressa点眼液0.02%(ネタルスジルメシル酸塩)を日本で発売しました。国民健康保険価格は1mLあたり987.80円(約6.17米ドル)です。Rhopressaは、ROCK阻害とノルエピネフリントランスポーター阻害を日本の緑内障治療に導入し、プロスタグランジン類似体またはベータ遮断薬への反応が不十分な患者に対して機序的に異なる選択肢を提供します。
- 2026年4月:参天中国とAbbVieは、中国本土においてAlphagan、AlphaganP、Lumigan、Ganfort、およびCombiganの5種類のAbbVie緑内障点眼薬を対象とした6年間の独占販売・プロモーション契約を正式に締結しました。この契約により、アルファアゴニスト、プロスタグランジン類似体、および固定用量配合剤を含む複数メカニズムのポートフォリオが参天の中国商業インフラに統合されます。
世界の緑内障点眼薬市場レポートの範囲
レポートの範囲によると、緑内障点眼薬市場とは、眼圧を降下させ、不可逆的失明の主要原因である緑内障を管理するために使用される医薬品点眼薬製剤に特化した産業を指します。プロスタグランジン類似体、ベータ遮断薬、炭酸脱水酵素阻害薬、および配合療法などのクラスにわたるブランドおよびジェネリック製品が含まれます。
緑内障点眼薬市場は、薬剤タイプ、疾患適応症、組成、流通チャネル、および地域によってセグメント化されています。薬剤タイプ別では、市場はプロスタグランジン類似体、ベータ遮断薬、アルファアゴニスト、炭酸脱水酵素阻害薬(CAI)、配合薬、およびその他の薬剤タイプにセグメント化されています。疾患適応症別では、市場は閉塞隅角緑内障と開放隅角緑内障にセグメント化されています。組成別では、市場は防腐剤フリー、BAKベース、および非BAKベース防腐剤にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。レポートは上記すべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| プロスタグランジン類似体 |
| ベータ遮断薬 |
| アルファアゴニスト |
| 炭酸脱水酵素阻害薬(CAI) |
| 配合薬 |
| その他の薬剤タイプ |
| 閉塞隅角緑内障 |
| 開放隅角緑内障 |
| 防腐剤フリー |
| BAKベース |
| 非BAKベース防腐剤 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| その他の流通チャネル |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| その他のアジア太平洋 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| その他の中東・アフリカ | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 |
| 薬剤タイプ別 | プロスタグランジン類似体 | |
| ベータ遮断薬 | ||
| アルファアゴニスト | ||
| 炭酸脱水酵素阻害薬(CAI) | ||
| 配合薬 | ||
| その他の薬剤タイプ | ||
| 疾患適応症別 | 閉塞隅角緑内障 | |
| 開放隅角緑内障 | ||
| 組成別 | 防腐剤フリー | |
| BAKベース | ||
| 非BAKベース防腐剤 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| その他の流通チャネル | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| その他のアジア太平洋 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
レポートで回答される主要な質問
緑内障点眼薬市場の需要を牽引しているものは何ですか?
生涯にわたる眼圧管理、人口高齢化、および早期診断が需要を支えています。市場は2026年の20.5億米ドルから2027年の21.7億米ドルへと成長し、2032年までに30.5億米ドルに達すると予測されており、2027年から2032年にかけて7.05%のCAGRで成長します。
2026年に最大のシェアを持った緑内障薬剤タイプはどれですか?
プロスタグランジン類似体は、第一選択としての役割、1日1回投与、およびジェネリック入手可能性により、2026年に38.32%のシェアでリードしました。
防腐剤フリーの緑内障点眼薬が注目されているのはなぜですか?
眼表面疾患に関するガイダンスと2025年の臨床エビデンスが、改善された眼表面アウトカムのために防腐剤フリーのラタノプロストを支持しています。
緑内障治療製品において最も速く成長している地域はどこですか?
アジア太平洋地域は、患者数、診断の発展、および製品活動に支えられ、2032年にかけて10.23%のCAGRで成長すると予測されています。