
Tamanho e Participação do Mercado de Arterite de Células Gigantes
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 2.02 Bilhões de dólares |
| Tamanho do Mercado (2032) | 2.89 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.43 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Arterite de Células Gigantes por Mordor Intelligence
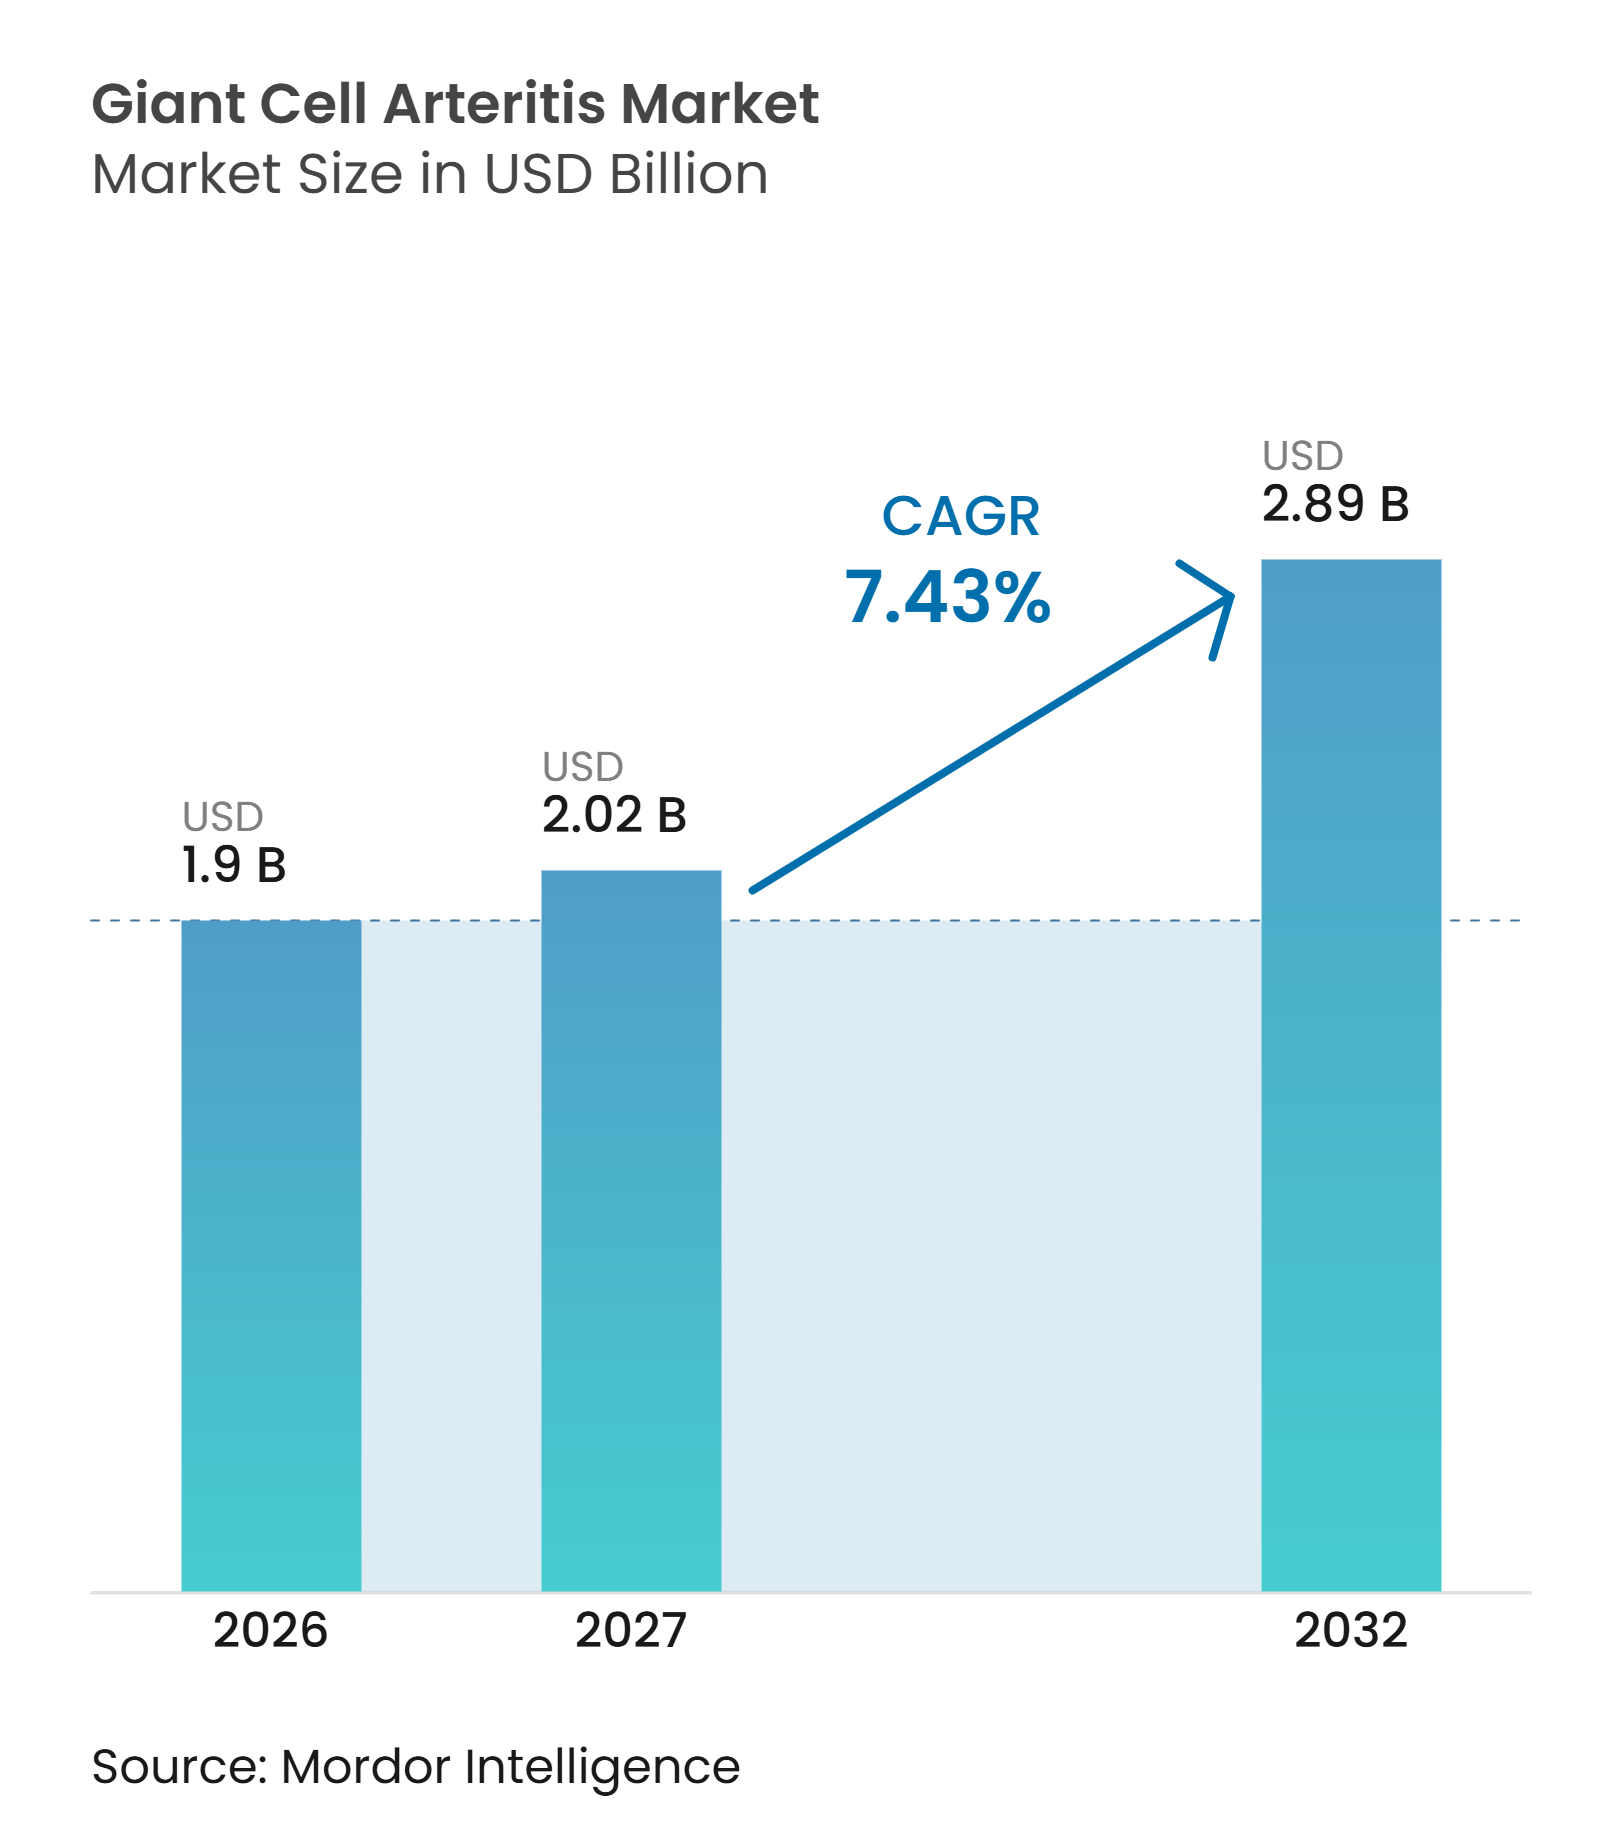
O tamanho do Mercado de Arterite de Células Gigantes está projetado para se expandir de 1,90 bilhões de USD em 2026 para 2,02 bilhões de USD em 2027, e atingir 2,89 bilhões de USD até 2032, registrando um CAGR de 7,43% entre 2027 e 2032. A arterite de células gigantes é a vasculite sistêmica primária mais prevalente entre adultos com 50 anos ou mais, e o tratamento tardio pode resultar em perda permanente da visão. O envelhecimento das populações nos países ocidentais e no Leste Asiático está ampliando o grupo de pacientes tratados. A aprovação do inibidor oral de JAK ampliou as opções de tratamento poupador de esteroides, enquanto as vias de diagnóstico acelerado estão reduzindo o tempo antes do início da terapia. Essas mudanças trazem mais pacientes anteriormente não reconhecidos para o tratamento formal e criam oportunidades em acesso a medicamentos, distribuição e cuidados de acompanhamento. O mercado de arterite de células gigantes também enfrenta decisões de reembolso desiguais, pressão de preços de biossimilares e uso contínuo de protocolos com corticosteroides como primeira linha na reumatologia comunitária.
Principais Conclusões do Relatório
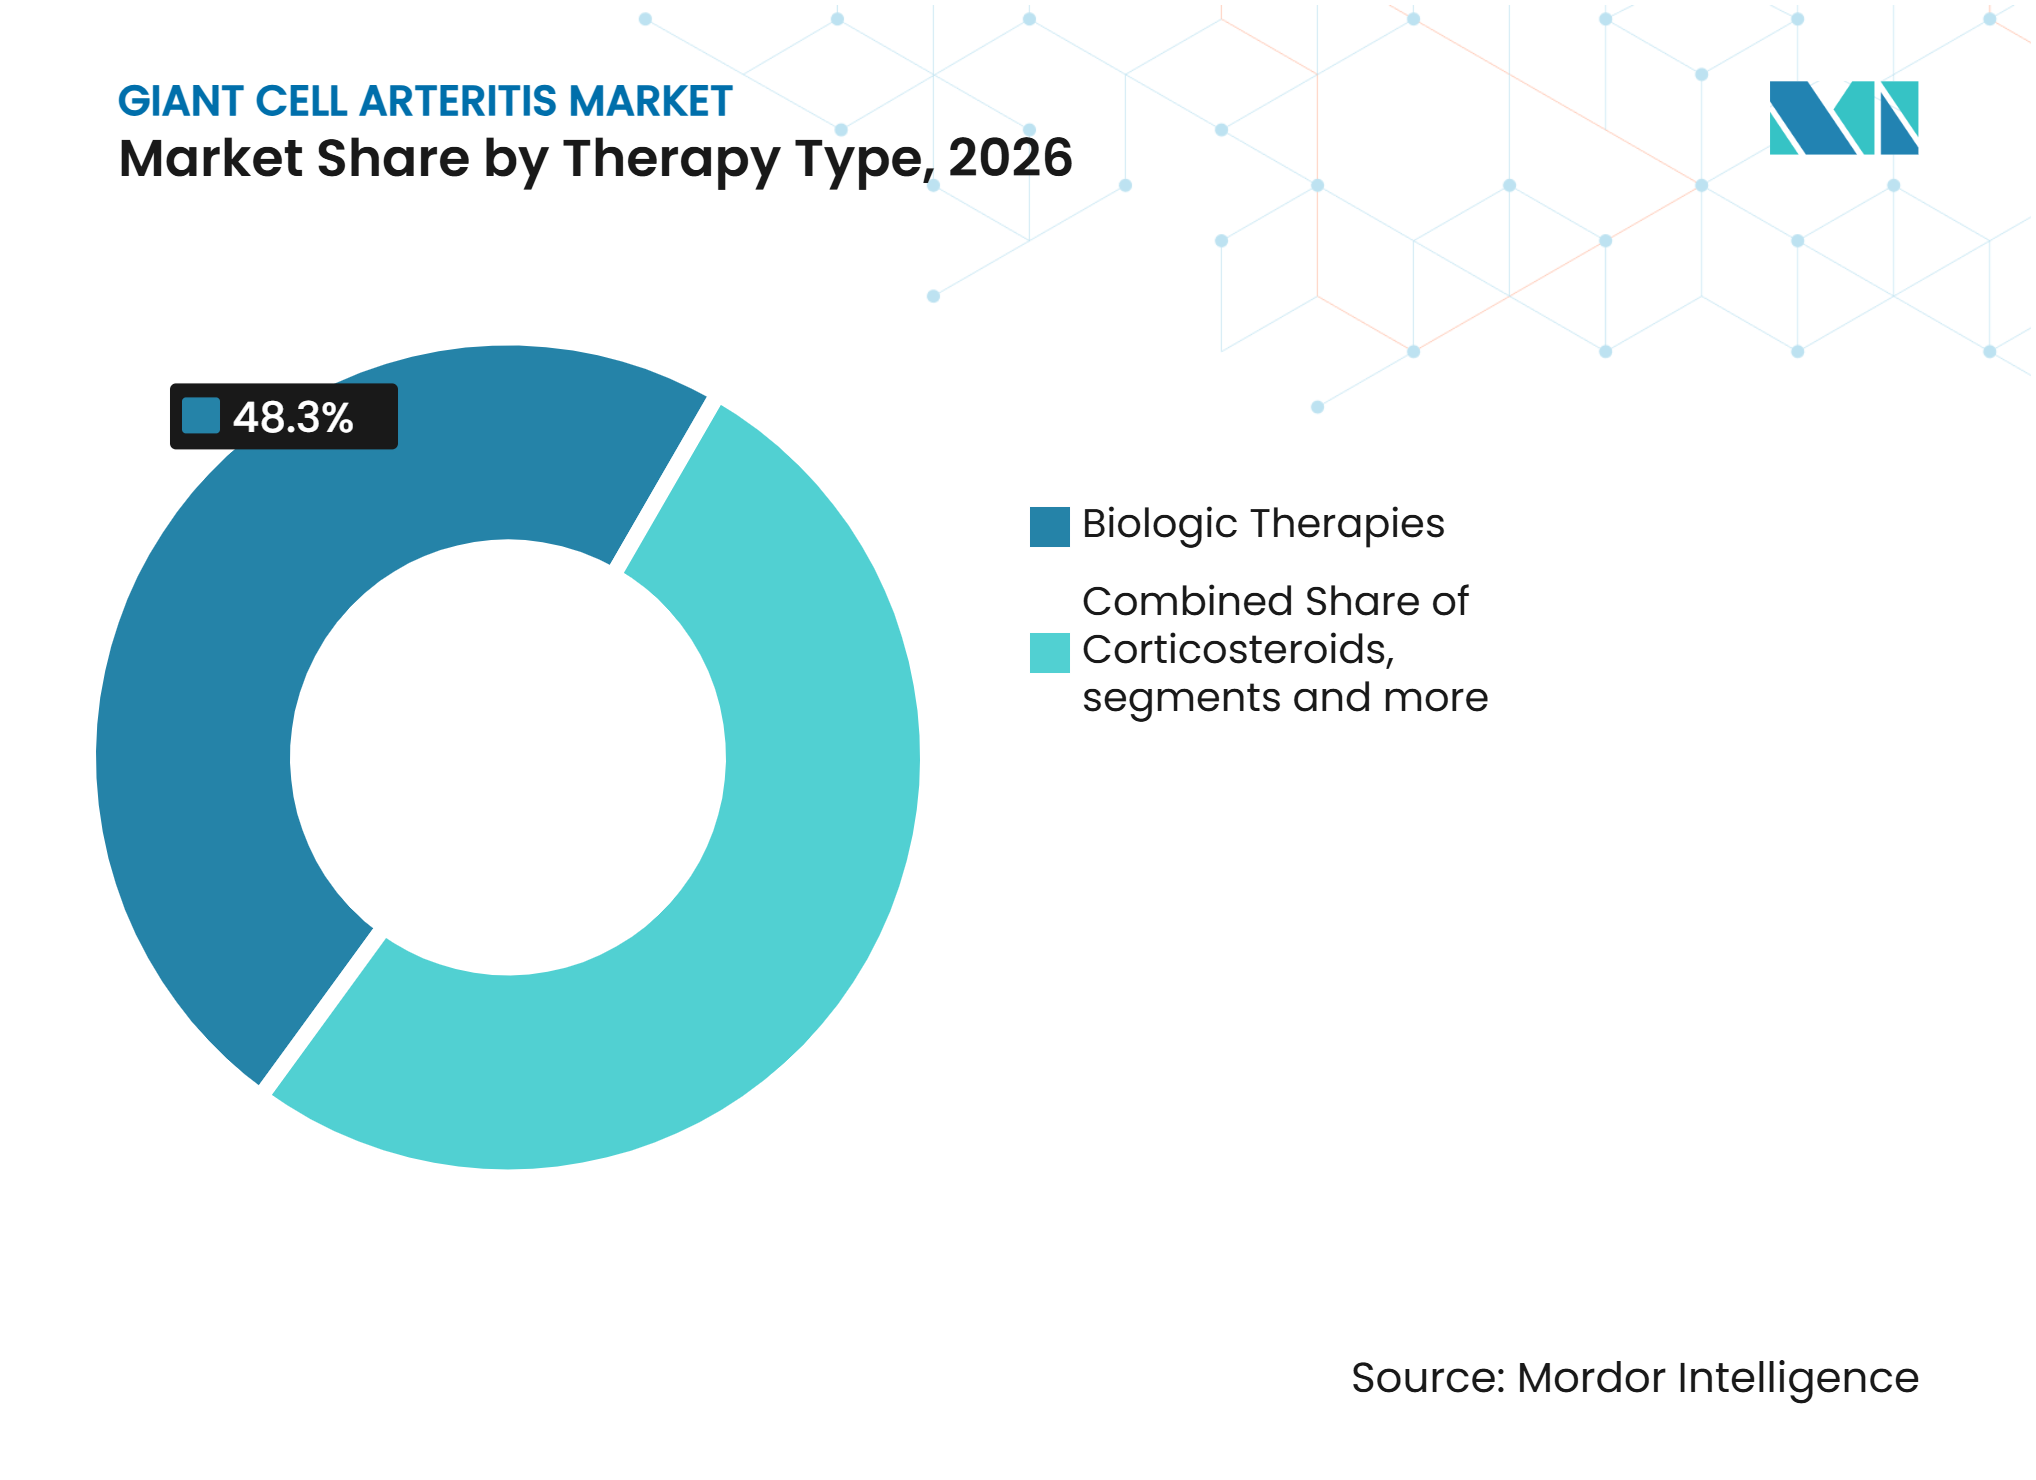
- Por tipo de terapia, as terapias biológicas detinham 48,3% da participação do mercado de arterite de células gigantes em 2026, enquanto os corticosteroides têm previsão de crescer a um CAGR de 8,12% até 2032.
- Por estágio da doença, a arterite de células gigantes recém-diagnosticada representou 44,25% do mercado de arterite de células gigantes em 2026, enquanto a arterite de células gigantes recidivante está projetada para expandir a um CAGR de 9,25% até 2032.
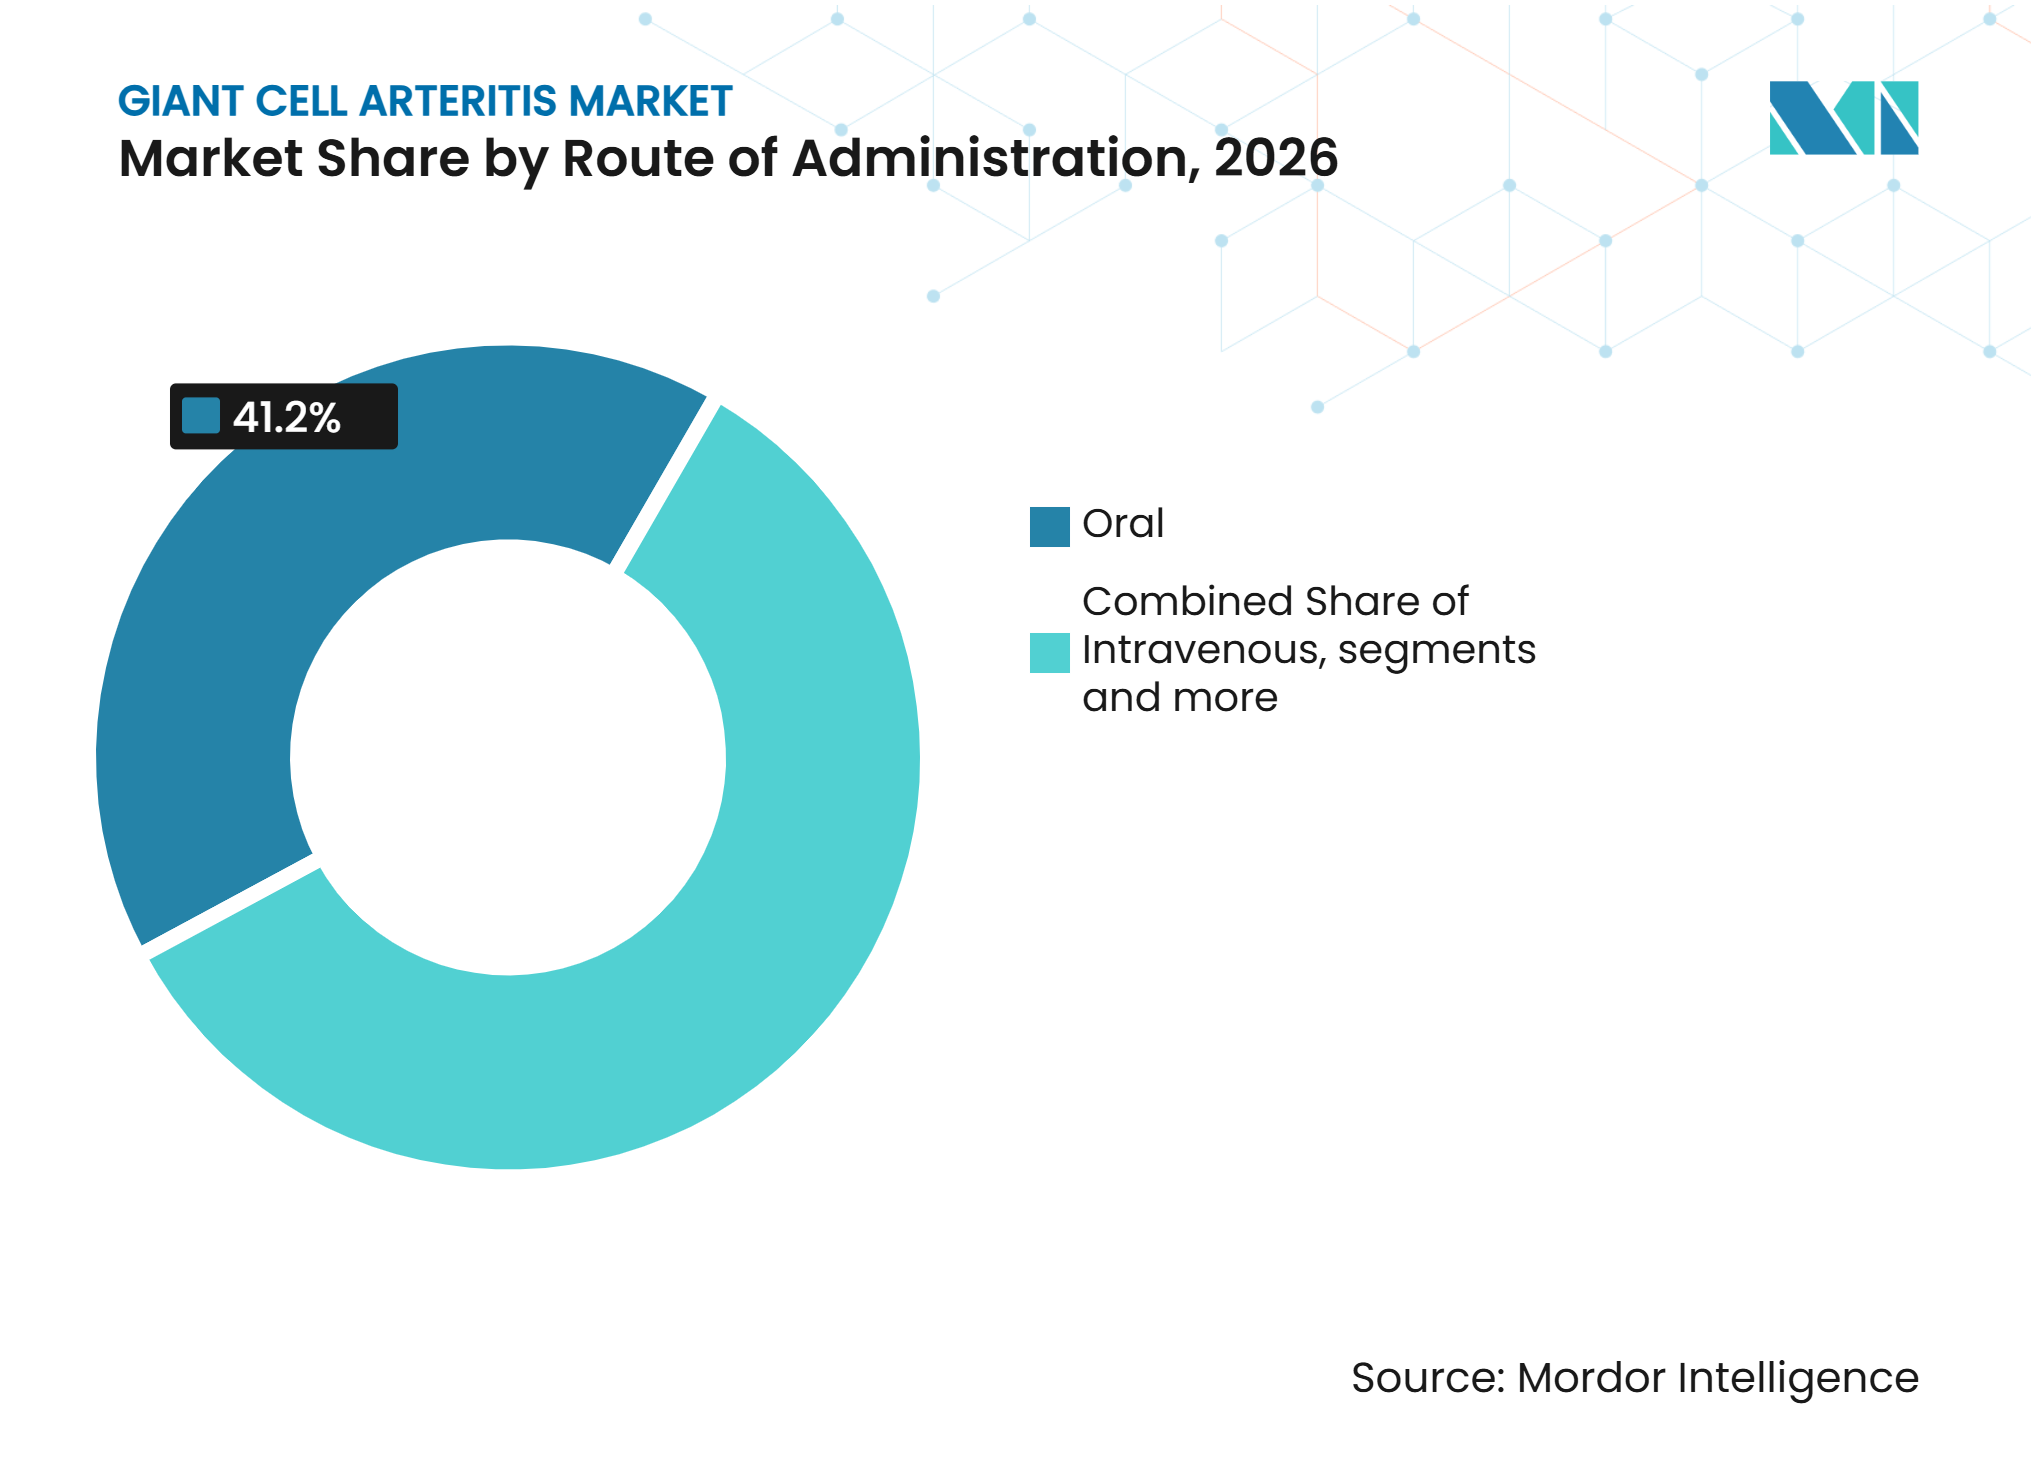
- Por via de administração, a via intravenosa detinha 41,16% da participação do mercado de arterite de células gigantes em 2026, enquanto a via oral tem previsão de crescer a um CAGR de 7,84% até 2032.
- Por canal de distribuição, as farmácias hospitalares representaram 46,52% do mercado de arterite de células gigantes em 2026, enquanto as farmácias online estão projetadas para crescer a um CAGR de 8,63% até 2032.
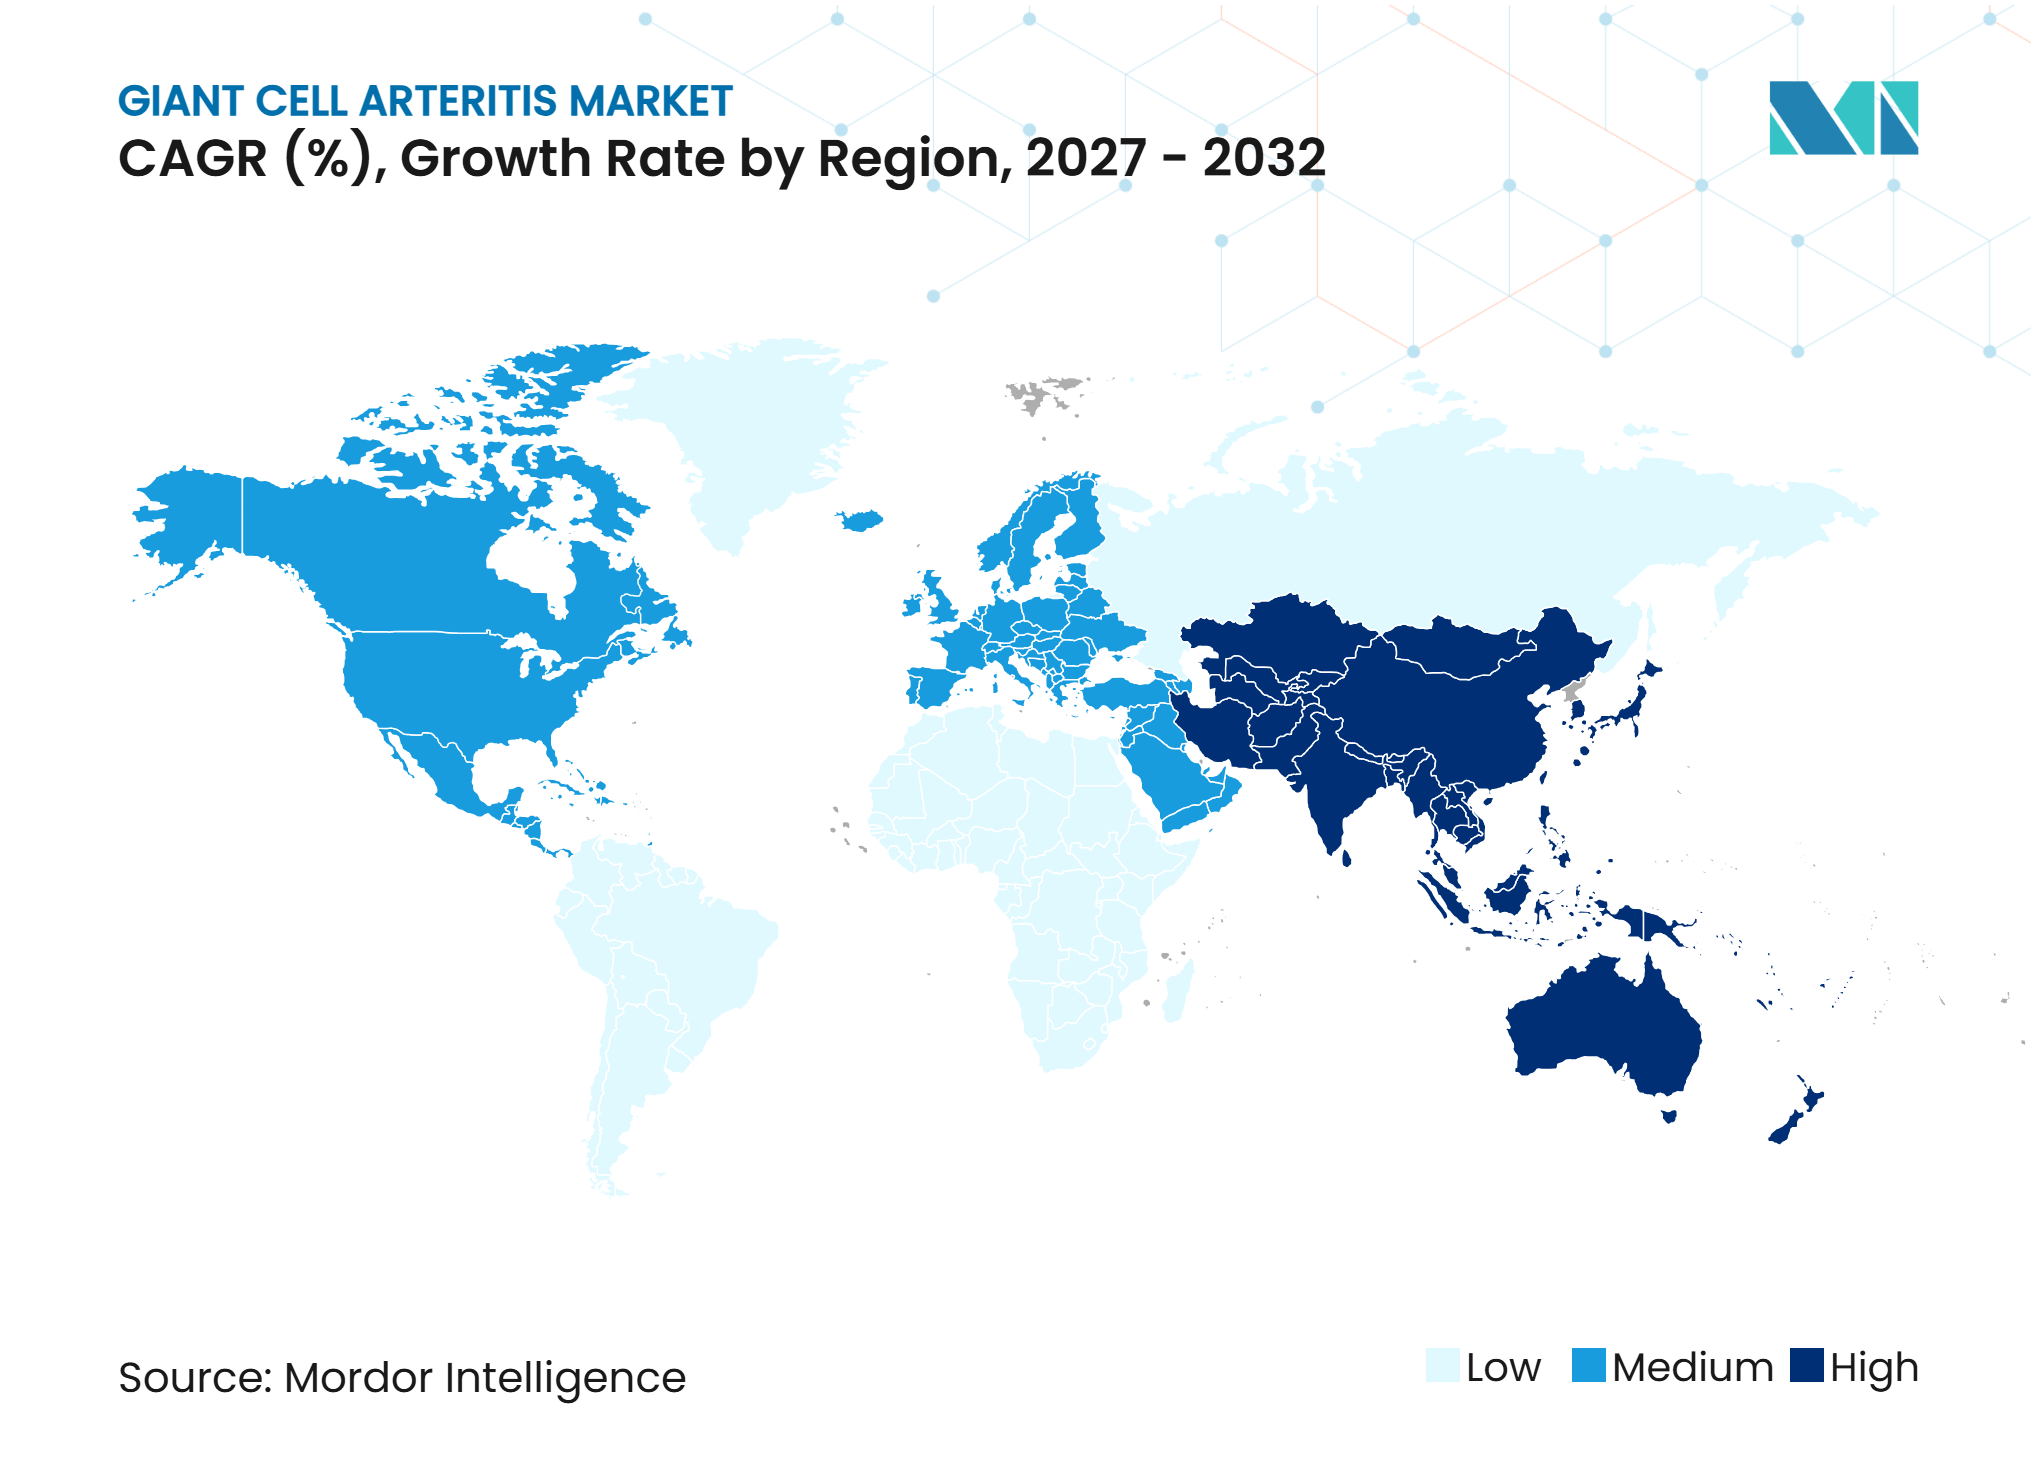
- Por geografia, a América do Norte detinha 47,15% da participação de mercado em 2026, enquanto a Ásia-Pacífico tem previsão de crescer a um CAGR de 10,26% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento da População e Aumento da Incidência de ACG | +2.1% | Global | Longo prazo (≥ 4 anos) |
| Expansão da Terapia Biológica Poupadora de Esteroides | +1.8% | América do Norte e UE | Médio prazo (2-4 anos) |
| Maior Utilização de Imagem Vascular e Vias de Diagnóstico Rápido | +1.2% | Núcleo da UE, América do Norte e APAC | Médio prazo (2-4 anos) |
| Aumento do Desenvolvimento Clínico e Investimento em Terapia Dirigida | +1% | Global | Médio prazo (2-4 anos) |
| Crescente Procura de Terapias Orais e Administradas em Casa | +0.7% | América do Norte, UE e APAC | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Envelhecimento da População e Aumento da Incidência de ACG
A incidência de ACG aumenta acentuadamente com a idade e atinge o seu nível mais elevado na oitava década de vida. As mulheres são afetadas com mais frequência do que os homens, com uma proporção feminino-masculino de 2:1. Um estudo de coorte finlandês publicado em 2025 registou uma incidência anual de 7,0 por 100.000 pessoas com 50 anos ou mais durante 2010 a 2015, aumentando para 11,3 durante 2016 a 2020. O estudo atribuiu o aumento de 61% ao melhor reconhecimento diagnóstico e ao crescimento das populações mais velhas.[1]Uma meta-análise reportou a maior incidência na Escandinávia, com 21,57 por 100.000 pessoas com 50 anos ou mais, em comparação com 10,89 na América do Norte e do Sul e 7,26 na Europa. O mercado de arterite de células gigantes beneficia quando uma maior proporção de pacientes mais velhos e com maior complexidade médica necessita de alternativas ao tratamento prolongado com corticosteroides em doses elevadas.
Expansão da Terapia Biológica Poupadora de Esteroides
A Administração de Alimentos e Medicamentos dos EUA aprovou o upadacitinib na dose de 15 mg uma vez por dia para ACG em 29 de abril de 2025. A aprovação tornou o upadacitinib o primeiro inibidor oral de JAK aprovado para esta indicação.[2] A Comissão Europeia concedeu autorização de comercialização no início de abril de 2025. No SELECT-GCA, 46,4% dos pacientes que receberam upadacitinib 15 mg com uma redução gradual de corticosteroides de 26 semanas atingiram remissão sustentada na semana 52, em comparação com 29,0% que receberam placebo com uma redução gradual de 52 semanas.[3] Os resultados de dois anos reportaram manutenção da remissão até à semana 104 em 67,3% dos pacientes que continuaram com upadacitinib, em comparação com 28,6% dos pacientes que mudaram para placebo. Nos Estados Unidos, o mercado de arterite de células gigantes é moldado pela diferença entre a cobertura de terapia oral ao abrigo da Parte D do Medicare e a cobertura de tocilizumab intravenoso ao abrigo da Parte B.
Maior Utilização de Imagem Vascular e Vias de Diagnóstico Rápido
Os critérios de classificação de 2022 do ACR e da EULAR atribuíram ao ultrassom Doppler colorido um peso diagnóstico equivalente à biópsia da artéria temporal. As orientações da EULAR publicadas em 2023 identificaram o ultrassom como o exame de imagem inicial preferido. Uma revisão de 2026 reportou uma sensibilidade agrupada de 88% a 93% para o sinal de halo ao ultrassom em estudos de alta qualidade. As clínicas de via rápida combinam o ultrassom da artéria temporal com PET-TC com 18F-FDG para avaliação de doença de grandes vasos. Um estudo de 2024 verificou que estas vias reduziram os tempos de diagnóstico de 2 a 3 semanas convencionais para 48 a 72 horas nos centros participantes e melhoraram os resultados visuais. A confirmação mais precoce apoia a terapia poupadora de esteroides em tempo útil e alarga o acesso ao tratamento a pacientes que anteriormente poderiam ter permanecido sem confirmação ou ter sido referenciados demasiado tarde.
Aumento do Desenvolvimento Clínico e Investimento em Terapia Dirigida
O pipeline clínico inclui inibição do recetor de GM-CSF, terapia seletiva de JAK-1 e pequenas moléculas dirigidas às vias de IL-12, IL-23 e interferão-gama. Uma revisão sistemática apresentada no Colégio Americano de Reumatologia verificou que tocilizumab, mavrilimumab, secukinumab e upadacitinib melhoraram a remissão sustentada às 52 semanas em comparação com placebo. A mesma revisão não encontrou eficácia significativa para sarilumab ou sirukumab nos respetivos ensaios. A Novartis reportou em julho de 2025 que o secukinumab não atingiu o endpoint de remissão sustentada no estudo GCAptAIN de Fase III. Este resultado estreitou o campo a curto prazo em torno da inibição do recetor de IL-6 e da inibição de JAK-1. O mercado de arterite de células gigantes tem, portanto, uma via de tratamento mais definida, mesmo que agentes dirigidos adicionais permaneçam em desenvolvimento.
Análise de Impacto das Restrições*
| Restrição | (~) % Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Toxicidade Relacionada com Corticosteroides e Carga de Monitorização | -1.5% | Global | Curto prazo (≤ 2 anos) |
| Custo Elevado e Reembolso Restrito para Terapias Dirigidas | -2% | América do Norte e UE | Médio prazo (2-4 anos) |
| Referenciação Tardia e Restrições de Capacidade Especializada | -0.8% | Global, mais elevado na APAC e MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Toxicidade Relacionada com Corticosteroides e Carga de Monitorização
Os corticosteroides em doses elevadas continuam a ser a base do tratamento da ACG, particularmente no início dos cuidados. O seu uso a longo prazo pode levar a diabetes de novo, fraturas osteoporóticas, infeções oportunistas e eventos cardiovasculares numa população de pacientes mais velhos. O tratamento continua habitualmente durante 1 a 2 anos, o que aumenta a necessidade de monitorização regular da glicose, exames DEXA, revisões oftalmológicas e gestão da pressão arterial. Estes requisitos contínuos podem reduzir a adesão e aumentar os custos totais do tratamento para além dos custos de aquisição de medicamentos. O encargo também apoia o uso de terapias poupadoras de esteroides porque os médicos devem equilibrar os riscos da exposição prolongada a corticosteroides com o custo de medicamentos mais recentes. A redução da exposição cumulativa a glucocorticoides tem permanecido um endpoint primário nos ensaios pivô de ACG desde 2017, ligando os resultados clínicos estreitamente à adoção de terapias alternativas.
Custo Elevado e Reembolso Restrito para Terapias Dirigidas
As restrições de acesso permanecem incorporadas na via de tratamento para terapias dirigidas de ACG. Nos Estados Unidos, o tocilizumab subcutâneo a 162 mg por 0,9 mL tinha um preço de tabela de 1.142,56 USD por embalagem, enquanto uma solução intravenosa de 20 mL tinha um preço de tabela de 2.595,33 USD. Um estudo norte-americano de 2025 verificou que 63% dos pacientes necessitavam de assistência no copagamento, cobertura gratuita do fabricante ou substituição pelo seguro para obter o seu primeiro fornecimento de tocilizumab. O estudo reportou um atraso médio de 30 dias desde a aprovação do seguro até ao início do tratamento, enquanto 52 pacientes pagaram em média 1.023 USD do próprio bolso após o seguro pelo seu primeiro mês de terapia. A França atribuiu ao upadacitinib nenhum valor clínico acrescentado em relação ao tocilizumab, e os Países Baixos emitiram uma recomendação de não reembolso em dezembro de 2025. Estas decisões limitam a conversão de aprovações regulatórias em acesso ao tratamento nos principais sistemas de saúde europeus.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Terapia:
Os Biológicos Lideram Enquanto os Corticosteroides Mantêm um Papel no TratamentoAs terapias biológicas detinham 48,31% da participação do mercado de arterite de células gigantes em 2026, apoiadas pela posição consolidada do tocilizumab nos cuidados de ACG. O tocilizumab era o único biológico aprovado para ACG antes de 2025. Os inibidores do recetor de IL-6 formam a maior parte desta categoria. Os anticorpos monoclonais e outras imunoterapias dirigidas fornecem opções de tratamento adjacentes. Os corticosteroides têm previsão de ser o tipo de terapia de crescimento mais rápido, com um CAGR de 8,12% até 2032. Continuam a ser a base universal do tratamento, incluindo quando utilizados com terapia biológica.
Os protocolos de manutenção em dose baixa também sustentam o uso de corticosteroides enquanto os clínicos trabalham em direção à remissão sem esteroides. Os imunossupressores como o metotrexato, a azatioprina e o micofenolato de mofetil continuam a ser opções de segunda linha poupadoras de esteroides para pacientes que não podem usar biológicos. O metotrexato mantém relevância prática devido ao seu perfil de segurança estabelecido e ao menor custo de aquisição. As terapias em desenvolvimento incluem inibidores de JAK, inibidores de GM-CSF e novas pequenas moléculas.



Por Estágio da Doença:
A Doença Recidivante Prolonga a Procura de TratamentoA ACG recém-diagnosticada representou 44,25% do mercado de arterite de células gigantes em 2026. Este segmento inclui ACG de grandes vasos, ACG craniana e apresentações em estágio inicial entre adultos mais velhos que iniciam o tratamento. As vias de diagnóstico rápido podem ampliar este segmento ao identificar casos que anteriormente eram ignorados. A arterite de células gigantes recidivante tem previsão de crescer a um CAGR de 9,25% até 2032. O seu ritmo reflete a crescente importância da doença recorrente, dependente de esteroides e refratária nas decisões de tratamento.
Os pacientes recidivantes frequentemente necessitam de terapia durante vários anos e constituem um grupo importante para tratamentos mais recentes. Na extensão do SELECT-GCA, o upadacitinib contínuo manteve a remissão das semanas 52 a 104 em 67,3% dos pacientes. Estes resultados apoiam estratégias de tratamento de longa duração em pacientes adequados. A ACG complicada inclui doença com risco para a visão, envolvimento aórtico e vasculite sistémica. Este grupo tem a maior intensidade de tratamento e utiliza imagem multimodal e protocolos de tratamento combinado com mais frequência.
Por Via de Administração:
O Acesso Oral Muda a Prestação de CuidadosA administração intravenosa detinha 41,16% da participação do mercado de arterite de células gigantes em 2026. O segmento continua apoiado pelos protocolos estabelecidos de infusão hospitalar de tocilizumab. Nos Estados Unidos, a cobertura da Parte B do Medicare permitia historicamente o acesso a biológicos intravenosos sem autorização prévia para muitos beneficiários. A administração oral deverá crescer a um CAGR de 7,84% até 2032. A aprovação do upadacitinib em 2025 introduziu a primeira terapia oral diária para ACG e alterou as opções de tratamento fora dos centros académicos de infusão.
A administração subcutânea combina a conveniência da injeção domiciliária com a experiência estabelecida no uso de tocilizumab subcutâneo. Outras vias, principalmente a administração intramuscular de corticosteroides, servem um nicho clínico estável. O movimento da terapia intravenosa para opções orais e subcutâneas altera o local onde a dispensa ocorre. Os tratamentos administrados fora dos hospitais podem deslocar a aquisição para canais de farmácia de retalho e digital.

Por Canal de Distribuição:
As Farmácias Hospitalares Permanecem Centrais à Medida que o Cumprimento Digital se ExpandeAs farmácias hospitalares representaram 46,52% do mercado de arterite de células gigantes em 2026. A sua posição está ligada à aquisição de biológicos intravenosos e medicamentos especializados que requerem administração supervisionada. Enquanto as terapias intravenosas forem amplamente utilizadas, os hospitais mantêm o controlo sobre gastos substanciais em medicamentos. As farmácias online deverão crescer a um CAGR de 8,63% até 2032. As terapias orais e subcutâneas ampliam a elegibilidade para encomenda por correio especializado e cumprimento digital. Isto torna a estratégia de distribuição cada vez mais importante para os fabricantes que entram no mercado de arterite de células gigantes.
As farmácias de retalho fornecem dispensa de corticosteroides orais e imunossupressores genéricos, especialmente em estágios iniciais ou menos complexos do tratamento. As farmácias hospitalares dificilmente perderão o seu papel de liderança na dispensa de biológicos intravenosos. As políticas de cobertura de biossimilares também podem influenciar qual o canal que preenche uma prescrição e qual o produto selecionado. O resultado depende das regras do pagador, da preferência do prescritor e da via utilizada para a terapia prescrita.
Análise Geográfica
América do Norte
A América do Norte representou 47,15% da participação do mercado de arterite de células gigantes em 2026. Os Estados Unidos têm redes densas de reumatologia subespecializada e elevada adoção de biológicos. Um estudo de 2025 verificou que 74% dos pacientes norte-americanos com ACG eram cobertos pelo Medicare ou Medicare Advantage. O mesmo estudo reportou um atraso médio de 43 dias entre a aprovação do seguro e o início da medicação, com uma despesa média do paciente do próprio bolso de 1.023 USD após o seguro para o primeiro fornecimento mensal. A agência de medicamentos do Canadá emitiu uma recomendação positiva condicional para o upadacitinib em fevereiro de 2026, desde que os custos totais do tratamento não excedam o teto de preço do tocilizumab.
Europa
A Europa é o segundo maior bloco regional, com a Alemanha, o Reino Unido e a França a apoiar a adoção de biológicos. A utilização pelo Reino Unido de padrões de clínicas de via rápida alinhados com a EULAR apoia o diagnóstico mais precoce nos cuidados secundários. A França e os Países Baixos tomaram decisões de reembolso desfavoráveis para o upadacitinib em 2025. Essas decisões criam condições de acesso diferentes nos sistemas de saúde europeus. O mercado de arterite de células gigantes na Europa combina, portanto, uma forte infraestrutura clínica com apoio desigual dos pagadores para novas terapias orais.
Ásia-Pacífico, Médio Oriente, África e América do Sul
A Ásia-Pacífico está projetada para ser a região de crescimento mais rápido, com um CAGR de 10,26% até 2032. A aprovação do tocilizumab para ACG na China abriu a categoria de tratamento biológico no país. A iniciativa Healthy China 2030 da China inclui o desenvolvimento de capacidade especializada para cuidados de doenças autoimunes. A Coreia do Sul e a Austrália também apoiam o crescimento regional através da procura de tratamento e da participação em investigação clínica. O Médio Oriente, a África e a América do Sul permanecem regiões menores com padrões de tratamento liderados por corticosteroides e acesso limitado a biológicos fora dos principais centros terciários. A Arábia Saudita, os Emirados Árabes Unidos, o Brasil e a África do Sul fornecem pontos de acesso importantes, embora a capacidade de diagnóstico e os limites de aquisição pública continuem a ser restrições materiais.
Cenário Competitivo
Concentração do Mercado
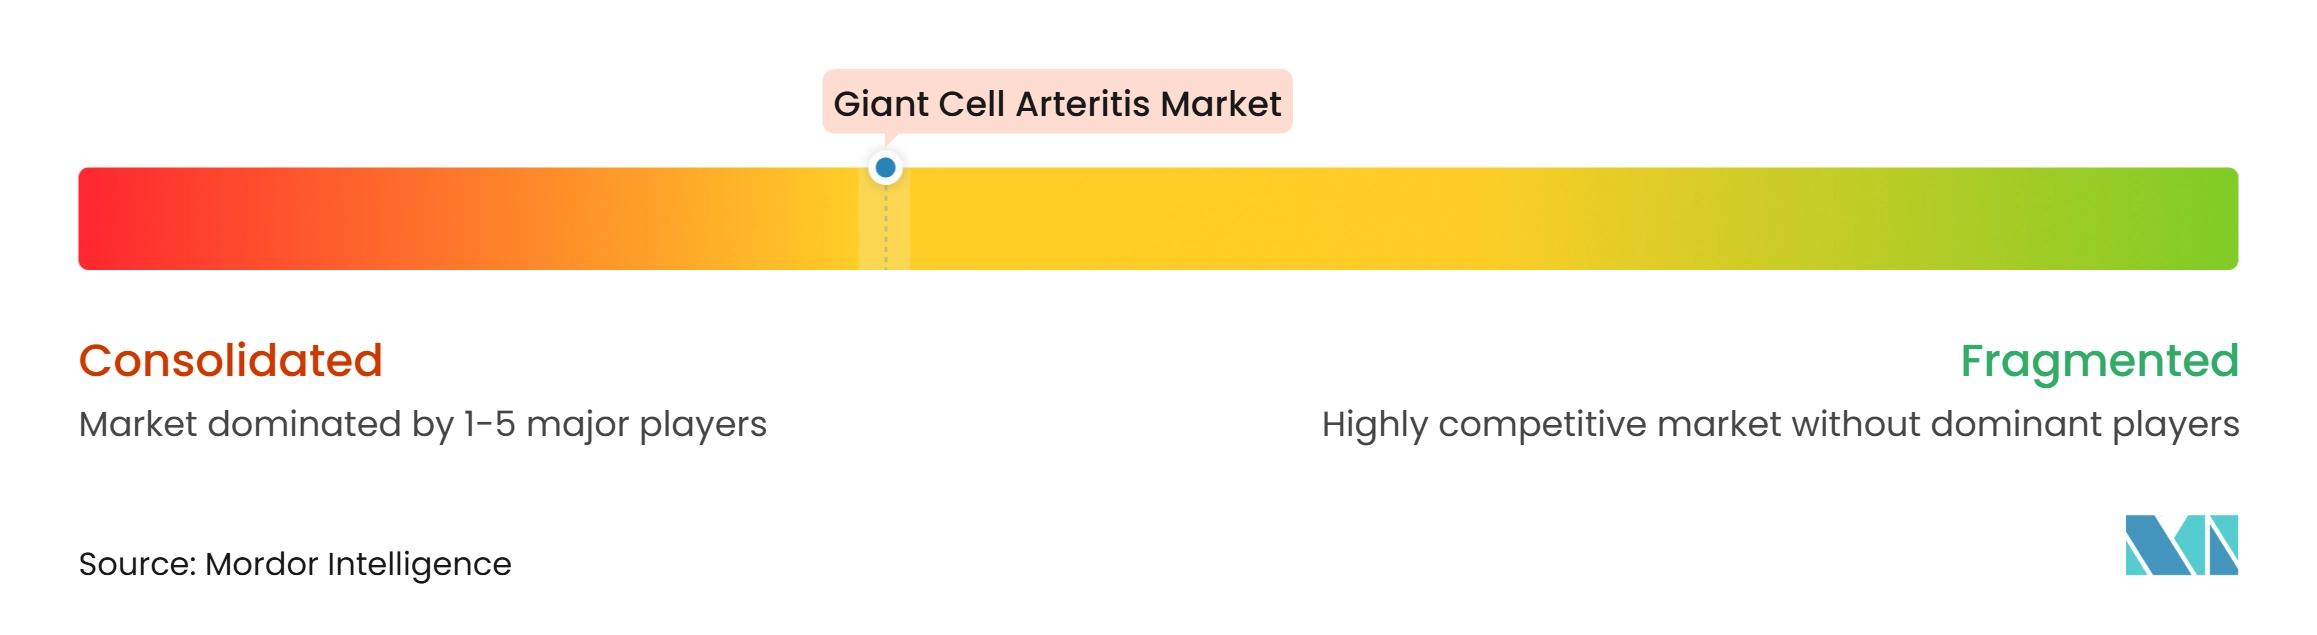
O mercado de arterite de células gigantes está moderadamente concentrado em torno do tocilizumab da Roche e Genentech e do upadacitinib da AbbVie. Estas terapias moldam o atual cenário de tratamento biológico e dirigido. A Novartis reportou em julho de 2025 que o secukinumab não atingiu o endpoint primário no ensaio GCAptAIN de Fase III. O resultado reduziu o papel a curto prazo da inibição de IL-17A no desenvolvimento da ACG. A concorrência está agora centrada mais claramente nos inibidores do recetor de IL-6 e nos inibidores de JAK-1. Os biossimilares de tocilizumab da Fresenius Kabi, Celltrion e outros fabricantes estão a aumentar a concorrência de preços na aquisição institucional.
A AbbVie expandiu a sua posição ao receber a aprovação nos EUA para o upadacitinib em ACG em abril de 2025. A empresa também acumulou evidências específicas de ACG através do estudo observacional TILT2 em curso em França, com início em março de 2026. Isto apoia uma base de evidências do mundo real para o tratamento oral. A Roche e os fabricantes de biossimilares estão a responder a um ambiente comercial diferente à medida que alternativas de tocilizumab de menor custo aumentam a atenção dos pagadores. O setor de arterite de células gigantes inclui concorrência baseada em preços de biossimilares a par de concorrência diferenciada de terapias orais dirigidas. As políticas dos pagadores que permitem a substituição por biossimilares podem redirecionar ainda mais o volume de tratamento para produtos de menor custo.
Uma lacuna de tratamento remanescente envolve pacientes com doença recidivante ou refratária de moderada a grave que não podem usar terapia com inibidores do recetor de IL-6 ou inibidores de JAK. O mavrilimumab da Kiniksa mostrou taxas de exacerbação de 19% na Fase II, em comparação com 46% para placebo. O desenvolvimento de Fase III não tinha começado, e a rescisão do acordo de licenciamento global da MedImmune em maio de 2025 deixou o ativo sem uma via estabelecida de Fase III. O sarilumab da Sanofi continua a ser uma opção clínica para alguns pacientes que experienciam eventos adversos relacionados com o tocilizumab. O seu programa de Fase III foi descontinuado após atrasos no recrutamento relacionados com a COVID-19.
Líderes do Setor de Arterite de Células Gigantes
-
F. Hoffmann-La Roche Ltd.
-
AbbVie Inc.
-
Biogen Inc.
-
Fresenius Kabi AG
-
Celltrion Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Arterite de Células Gigantes Empresas cobertas neste relatório
- Abbvie
- Amgen
- Biogen
- Bristol-Myers Squibb
- Celltrion
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Fresenius
- Roche
- Johnson & Johnson
- Kiniksa Pharmaceuticals, Ltd.
- MorphoSys AG
- Novartis
- Pfizer
- Sanofi
- Sobi AB
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- UCB
Desenvolvimentos industriais recentes em Mercado de Arterite de Células Gigantes
- Julho de 2026: A Agência de Avaliação de Tecnologias de Saúde da Polónia (AOTMiT) emitiu a Recomendação do Presidente 90/2026 apoiando o reembolso positivo do upadacitinib (Rinvoq) para pacientes adultos com ACG, expandindo o acesso reembolsado à terapia com inibidores de JAK num mercado da Europa Central de aproximadamente 38 milhões de pessoas.
- Abril de 2026: O Ministério da Saúde, Trabalho e Bem-Estar do Japão designou oficialmente a ACG como doença intratável número 41, criando um programa formal de apoio a despesas médicas para pacientes elegíveis e estabelecendo requisitos de registo nacional de diagnóstico, uma medida que expande estruturalmente o acesso farmacêutico reembolsado para a população japonesa de pacientes com ACG.
- Fevereiro de 2026: A Agência de Medicamentos do Canadá emitiu uma recomendação positiva condicional de reembolso para o upadacitinib para ACG, exigindo que os custos totais do tratamento não excedam os do tocilizumab e limitando a prescrição a reumatologistas experientes na gestão de ACG.
Âmbito do Relatório Global do Mercado de Arterite de Células Gigantes
De acordo com o âmbito do relatório, o mercado de arterite de células gigantes refere-se ao setor focado em terapias e diagnósticos para a arterite de células gigantes, uma doença inflamatória dos vasos sanguíneos que pode causar perda de visão e outras complicações graves. Inclui corticosteroides, biológicos e tratamentos dirigidos emergentes, com crescimento impulsionado pela crescente prevalência entre populações envelhecidas, avanços em imunologia e crescente consciencialização do diagnóstico precoce.
O mercado de arterite de células gigantes é segmentado por tipo de terapia, estágio da doença, via de administração, canal de distribuição e geografia. Por tipo de terapia, o mercado é segmentado em terapias biológicas, corticosteroides, imunossupressores e terapias em desenvolvimento. As terapias biológicas são ainda segmentadas em inibidores de interleucina-6, terapias com anticorpos monoclonais e imunoterapias dirigidas. Os corticosteroides são ainda segmentados em corticosteroides orais, corticosteroides intravenosos e terapia de manutenção em dose baixa. Os imunossupressores são ainda segmentados em metotrexato, azatioprina e micofenolato de mofetil. As terapias em desenvolvimento são ainda segmentadas em inibidores de JAK, inibidores de GM-CSF e novas pequenas moléculas. Por estágio da doença, o mercado é segmentado em arterite de células gigantes recém-diagnosticada, arterite de células gigantes recidivante e arterite de células gigantes complicada. A arterite de células gigantes recém-diagnosticada é ainda segmentada em arterite de células gigantes craniana, arterite de células gigantes de grandes vasos e doença em estágio inicial. A arterite de células gigantes recidivante é ainda segmentada em doença recorrente, doença dependente de esteroides e doença refratária. A arterite de células gigantes complicada é ainda segmentada em doença com risco para a visão, envolvimento aórtico e vasculite sistémica. Por via de administração, o mercado é segmentado em oral, intravenosa, subcutânea e outras vias de administração. Por canal de distribuição, o mercado é segmentado em farmácias hospitalares, farmácias de retalho e farmácias online. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, Médio Oriente e África, e América do Sul. O relatório também abrange os tamanhos de mercado estimados e as tendências para 17 países nas principais regiões a nível global. O relatório oferece valores (USD) para todos os segmentos acima mencionados.
Visão geral da segmentação
| Terapias Biológicas | Inibidores de Interleucina-6 |
| Terapias com Anticorpos Monoclonais | |
| Imunoterapias Dirigidas | |
| Corticosteroides | Corticosteroides Orais |
| Corticosteroides Intravenosos | |
| Terapia de Manutenção em Dose Baixa | |
| Imunossupressores | Metotrexato |
| Azatioprina | |
| Micofenolato de Mofetil | |
| Terapias em Desenvolvimento | Inibidores de JAK |
| Inibidores de GM-CSF | |
| Novas Pequenas Moléculas |
| Arterite de Células Gigantes Recém-Diagnosticada | Arterite de Células Gigantes Craniana |
| Arterite de Células Gigantes de Grandes Vasos | |
| Doença em Estágio Inicial | |
| Arterite de Células Gigantes Recidivante | Doença Recorrente |
| Doença Dependente de Esteroides | |
| Doença Refratária | |
| Arterite de Células Gigantes Complicada | Doença com Risco para a Visão |
| Envolvimento Aórtico | |
| Vasculite Sistémica |
| Oral |
| Intravenosa |
| Subcutânea |
| Outras Vias de Administração |
| Farmácias Hospitalares |
| Farmácias de Retalho |
| Farmácias Online |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Resto da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Austrália | |
| Coreia do Sul | |
| Resto da Ásia-Pacífico | |
| Médio Oriente e África | CCG |
| África do Sul | |
| Resto do Médio Oriente e África | |
| América do Sul | Brasil |
| Argentina | |
| Resto da América do Sul |
| Por Tipo de Terapia | Terapias Biológicas | Inibidores de Interleucina-6 |
| Terapias com Anticorpos Monoclonais | ||
| Imunoterapias Dirigidas | ||
| Corticosteroides | Corticosteroides Orais | |
| Corticosteroides Intravenosos | ||
| Terapia de Manutenção em Dose Baixa | ||
| Imunossupressores | Metotrexato | |
| Azatioprina | ||
| Micofenolato de Mofetil | ||
| Terapias em Desenvolvimento | Inibidores de JAK | |
| Inibidores de GM-CSF | ||
| Novas Pequenas Moléculas | ||
| Por Estágio da Doença | Arterite de Células Gigantes Recém-Diagnosticada | Arterite de Células Gigantes Craniana |
| Arterite de Células Gigantes de Grandes Vasos | ||
| Doença em Estágio Inicial | ||
| Arterite de Células Gigantes Recidivante | Doença Recorrente | |
| Doença Dependente de Esteroides | ||
| Doença Refratária | ||
| Arterite de Células Gigantes Complicada | Doença com Risco para a Visão | |
| Envolvimento Aórtico | ||
| Vasculite Sistémica | ||
| Por Via de Administração | Oral | |
| Intravenosa | ||
| Subcutânea | ||
| Outras Vias de Administração | ||
| Por Canal de Distribuição | Farmácias Hospitalares | |
| Farmácias de Retalho | ||
| Farmácias Online | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Resto da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Austrália | ||
| Coreia do Sul | ||
| Resto da Ásia-Pacífico | ||
| Médio Oriente e África | CCG | |
| África do Sul | ||
| Resto do Médio Oriente e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Resto da América do Sul | ||
Principais Questões Respondidas no Relatório
O que está a impulsionar o crescimento no mercado de tratamento da arterite de células gigantes?
O envelhecimento das populações, o diagnóstico mais precoce e o uso mais amplo de terapias poupadoras de esteroides apoiam a procura de tratamento. O mercado de arterite de células gigantes tem previsão de crescer de 1,90 mil milhões de USD em 2026 para 2,02 mil milhões de USD em 2027 e atingir 2,89 mil milhões de USD até 2032, com um CAGR de 7,43% de 2027 a 2032.
Qual o tipo de terapia com maior participação em 2026?
As terapias biológicas detinham 48,31% das receitas em 2026, lideradas pelo papel estabelecido do tocilizumab.
Qual o estágio da doença com crescimento mais rápido?
A arterite de células gigantes recidivante está projetada para crescer a um CAGR de 9,25% até 2032, porque a doença recorrente e refratária frequentemente necessita de tratamento mais prolongado.
Qual a região com crescimento mais rápido para as terapias de ACG?
A Ásia-Pacífico tem previsão de crescer a um CAGR de 10,26% até 2032, apoiada pela expansão da infraestrutura de saúde e do acesso ao tratamento.