
Taille et part du marché de l'artérite à cellules géantes
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Taille du Marché (2027) | 2.02 Milliards de dollars |
| Taille du Marché (2032) | 2.89 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.43 % |
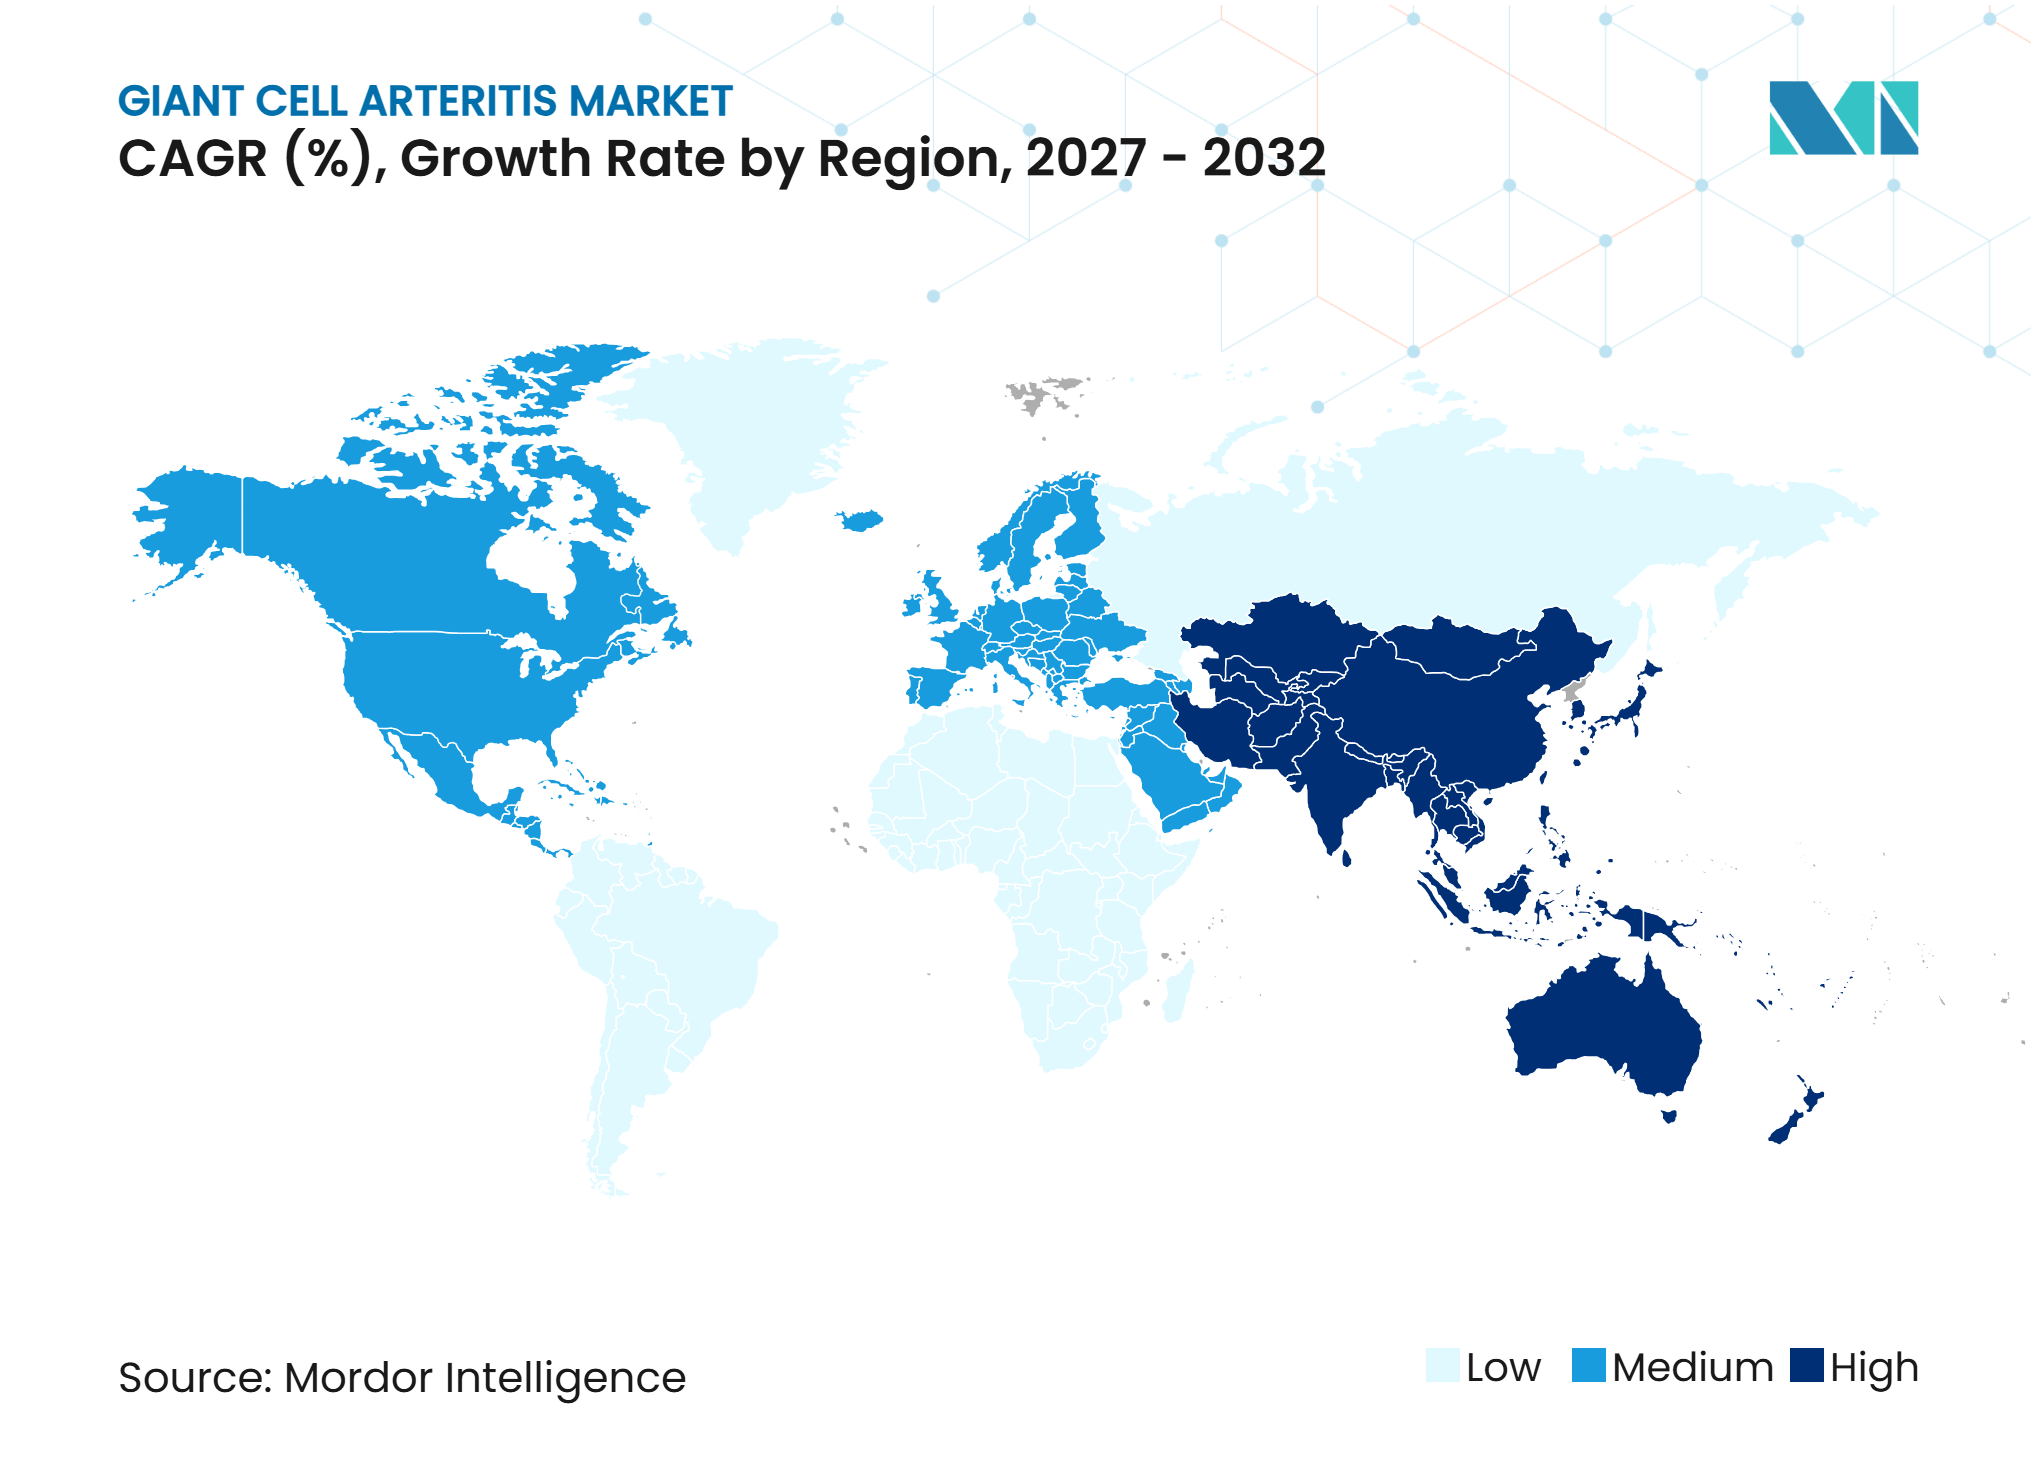
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de l'artérite à cellules géantes par Mordor Intelligence
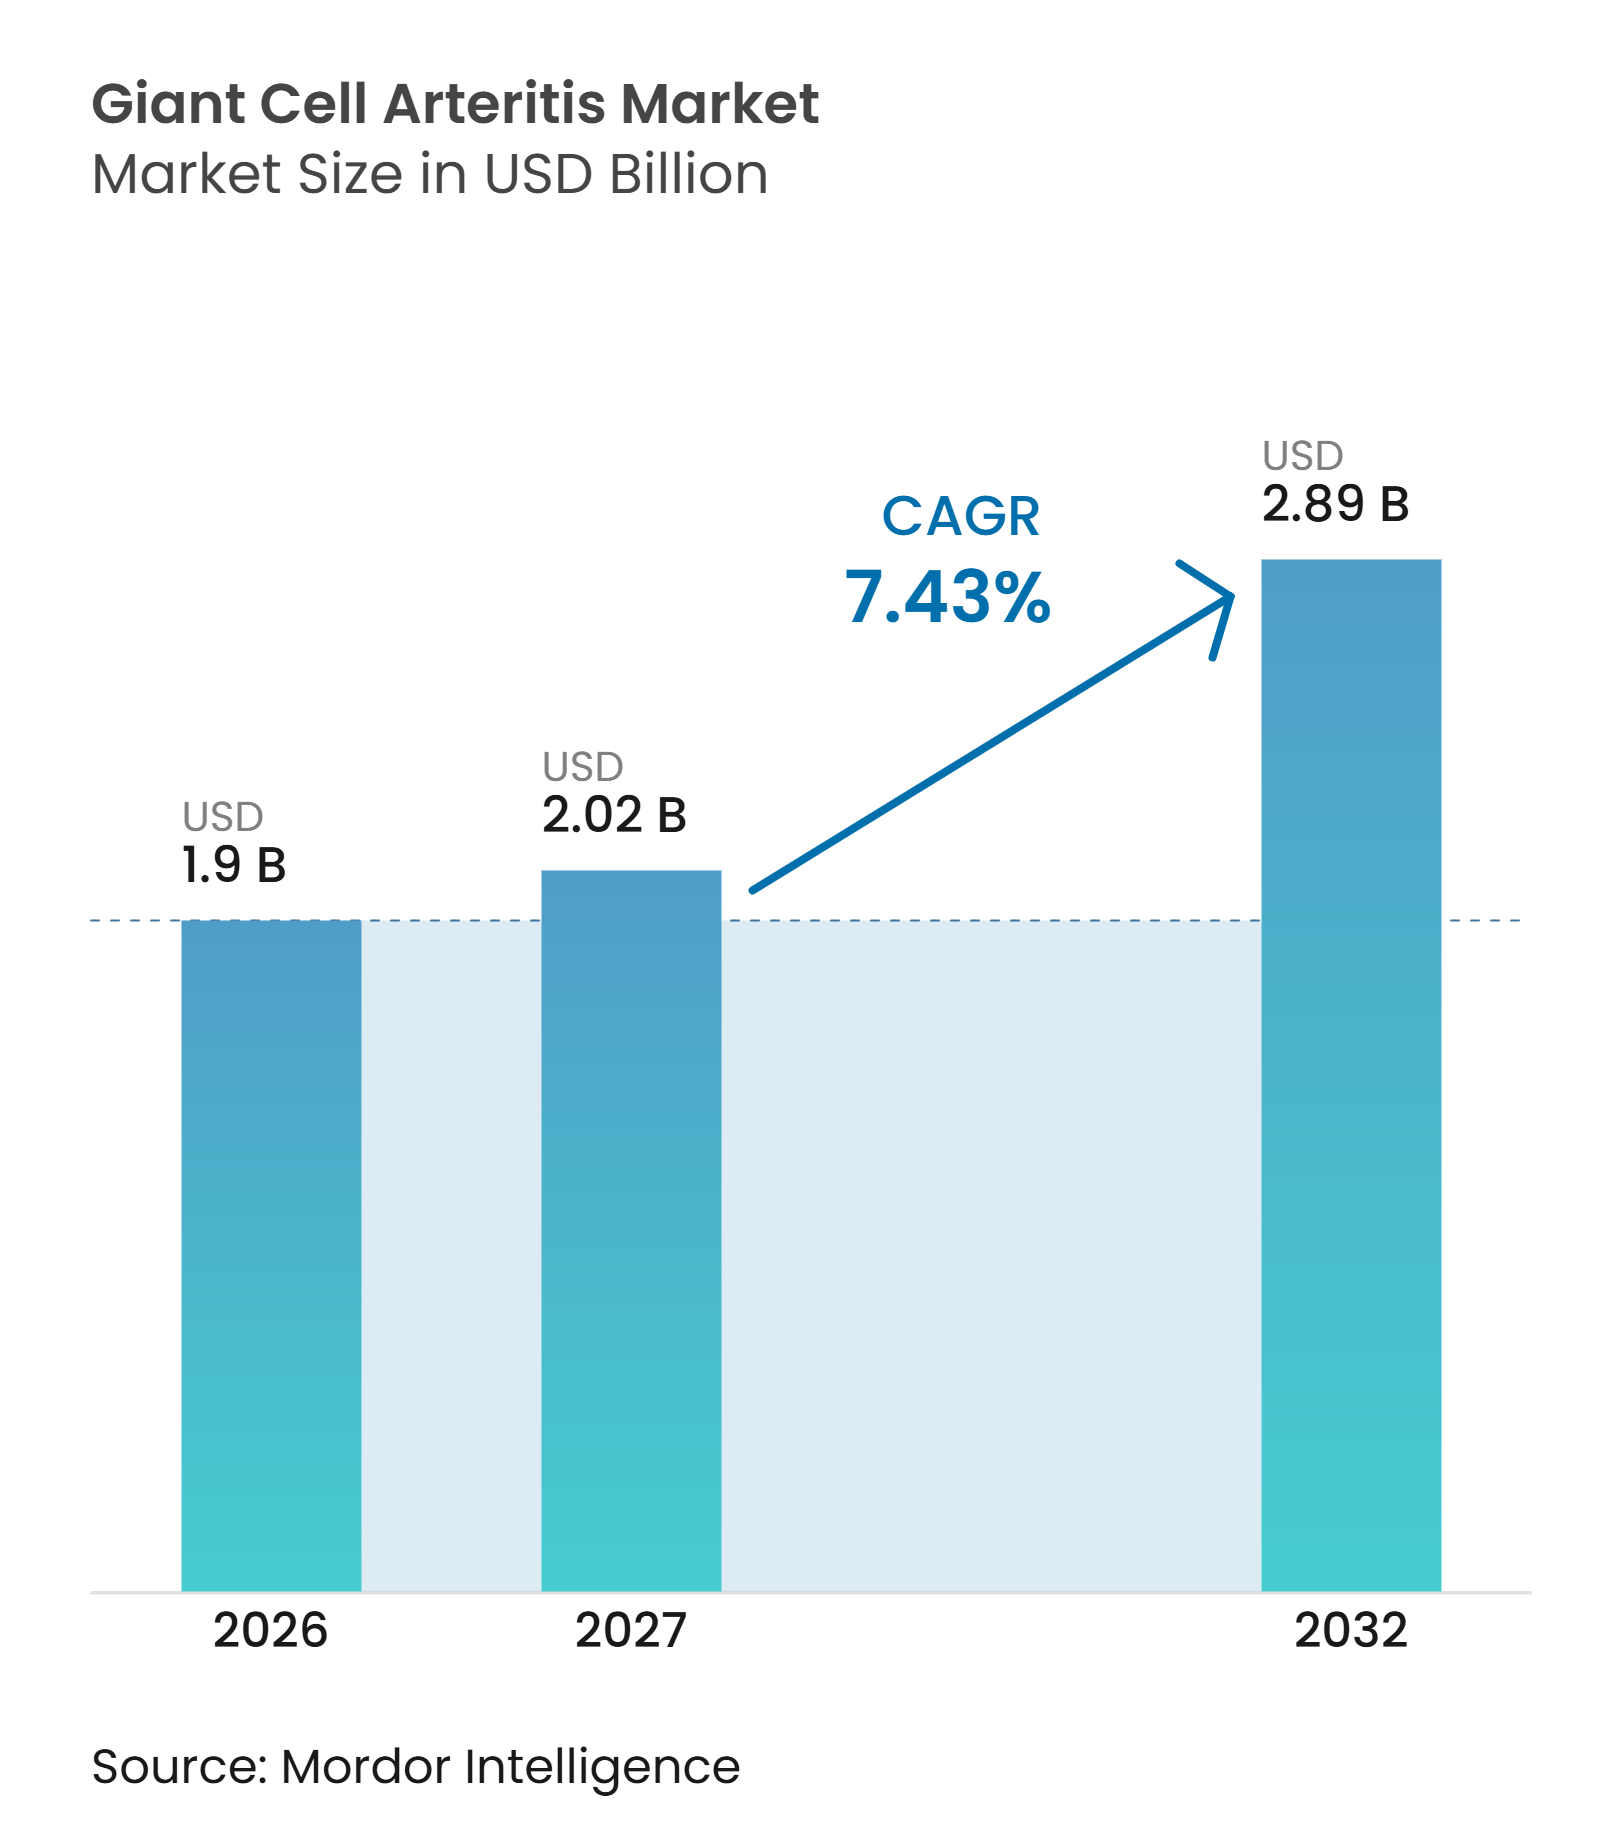
La taille du marché de l'artérite à cellules géantes devrait s'étendre de 1,90 milliard USD en 2026 à 2,02 milliards USD en 2027, pour atteindre 2,89 milliards USD d'ici 2032, enregistrant un CAGR de 7,43 % entre 2027 et 2032. L'artérite à cellules géantes est la vascularite systémique primaire la plus répandue chez les adultes âgés de 50 ans et plus, et un traitement tardif peut entraîner une perte de vision permanente. Le vieillissement des populations dans les pays occidentaux et en Asie de l'Est élargit le bassin de patients traités. L'approbation d'un inhibiteur oral de JAK a élargi les options de traitement d'épargne des stéroïdes, tandis que les parcours diagnostiques accélérés réduisent le délai avant le début de la thérapie. Ces évolutions permettent d'intégrer dans la prise en charge formelle davantage de patients précédemment non diagnostiqués et créent des opportunités dans les domaines de l'accès aux médicaments, de la distribution et du suivi. Le marché de l'artérite à cellules géantes est également confronté à des décisions de remboursement inégales, à la pression sur les prix exercée par les biosimilaires et à l'utilisation persistante des protocoles privilégiant les corticostéroïdes en première intention en rhumatologie de ville.
Principaux enseignements du rapport
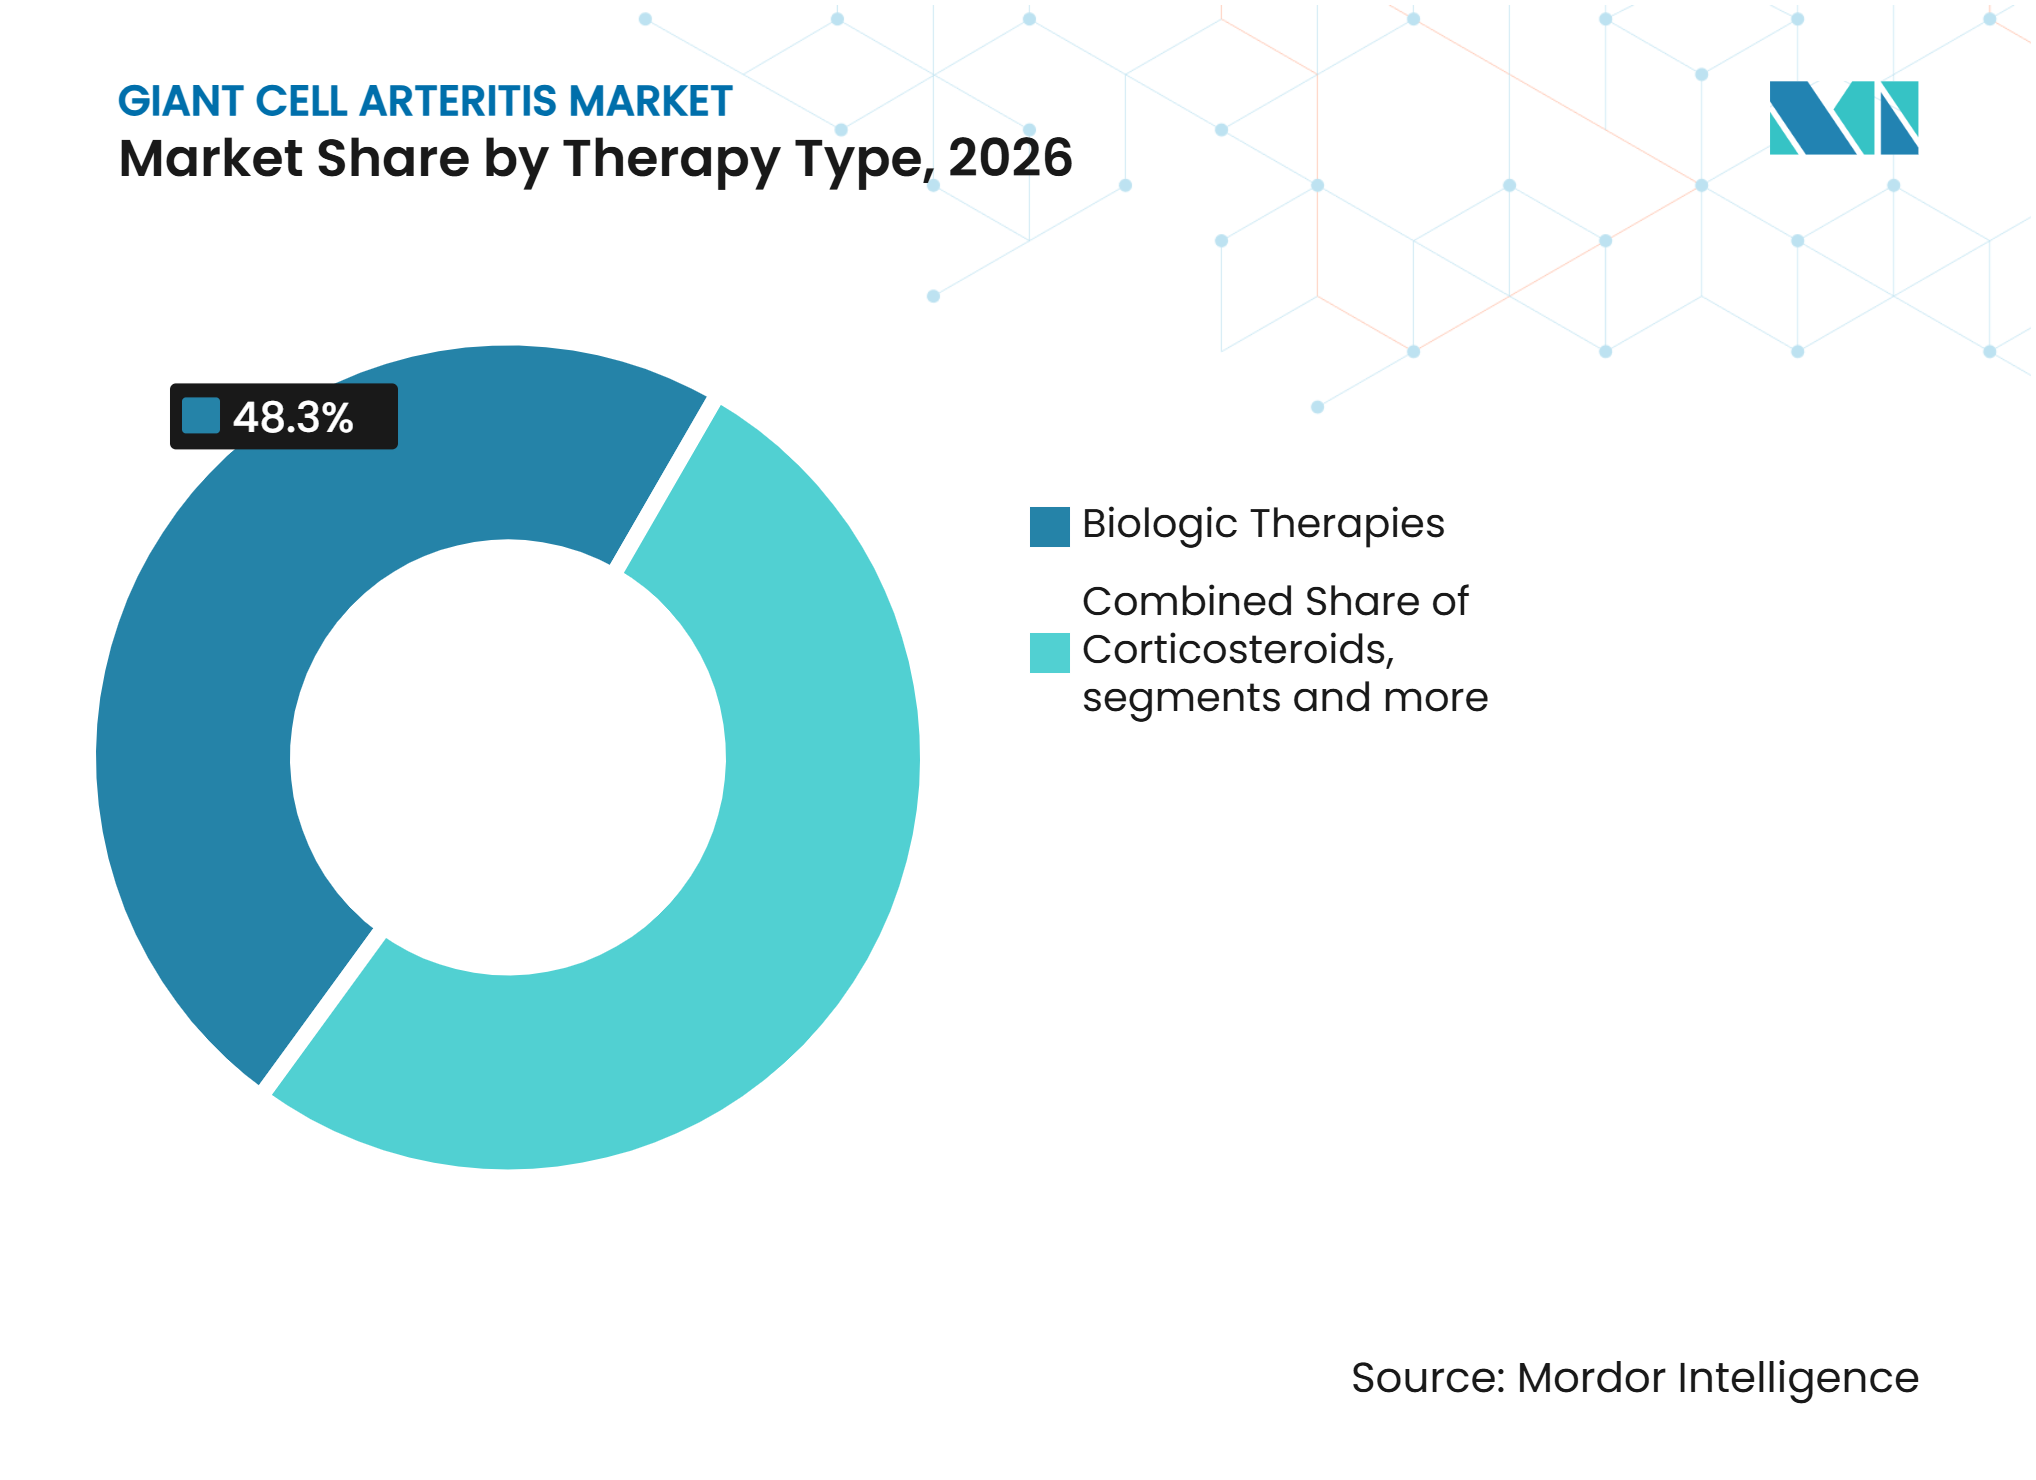
- Par type de thérapie, les thérapies biologiques détenaient 48,3 % de la part du marché de l'artérite à cellules géantes en 2026, tandis que les corticostéroïdes devraient croître à un CAGR de 8,12 % jusqu'en 2032.
- Par stade de la maladie, l'artérite à cellules géantes nouvellement diagnostiquée représentait 44,25 % du marché de l'artérite à cellules géantes en 2026, tandis que l'artérite à cellules géantes en rechute devrait se développer à un CAGR de 9,25 % jusqu'en 2032.
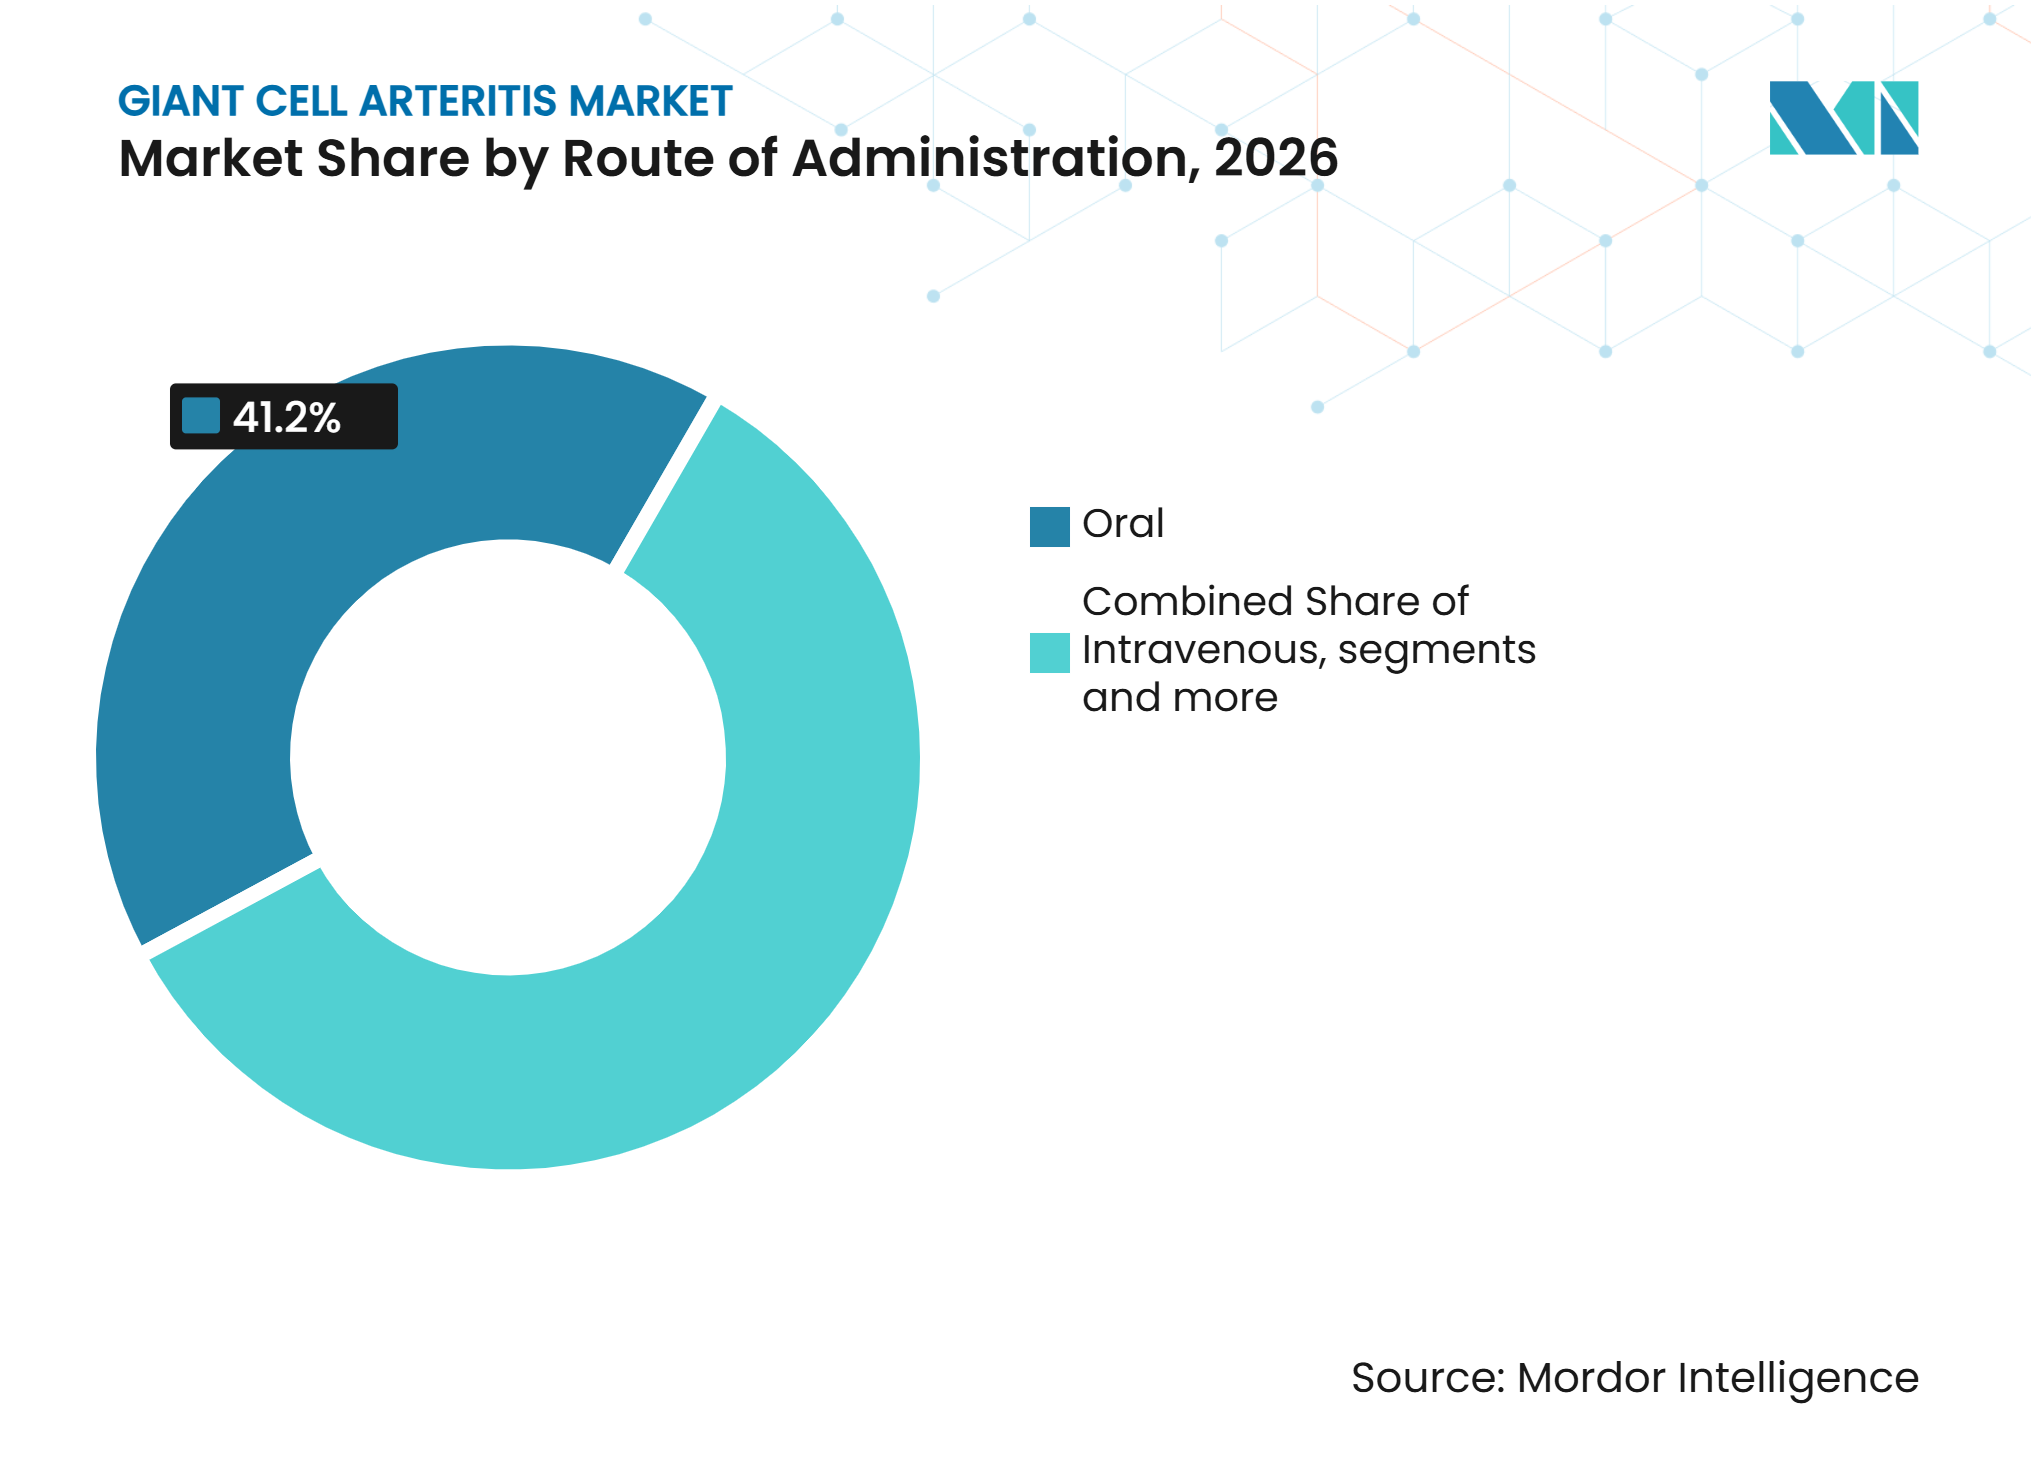
- Par voie d'administration, la voie intraveineuse détenait 41,16 % de la part du marché de l'artérite à cellules géantes en 2026, tandis que la voie orale devrait croître à un CAGR de 7,84 % jusqu'en 2032.
- Par canal de distribution, les pharmacies hospitalières représentaient 46,52 % du marché de l'artérite à cellules géantes en 2026, tandis que les pharmacies en ligne devraient croître à un CAGR de 8,63 % jusqu'en 2032.
- Par géographie, l'Amérique du Nord détenait 47,15 % de la part de marché en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 10,26 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Vieillissement de la population et hausse de l'incidence de l'ACG | +2.1% | Mondial | Long terme (≥ 4 ans) |
| Expansion de la thérapie biologique d'épargne des stéroïdes | +1.8% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Recours accru à l'imagerie vasculaire et aux voies diagnostiques accélérées | +1.2% | Cœur de l'UE, Amérique du Nord et APAC | Moyen terme (2-4 ans) |
| Développement clinique croissant et investissement dans les thérapies ciblées | +1% | Mondial | Moyen terme (2-4 ans) |
| Demande croissante de thérapies orales et administrées à domicile | +0.7% | Amérique du Nord, UE et APAC | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Vieillissement de la population et hausse de l'incidence de l'ACG
L'incidence de l'ACG augmente fortement avec l'âge et atteint son niveau le plus élevé dans la huitième décennie de vie. Les femmes sont touchées plus souvent que les hommes, avec un ratio femmes/hommes de 2:1. Une étude de cohorte finlandaise publiée en 2025 a enregistré une incidence annuelle de 7,0 pour 100 000 personnes âgées de 50 ans et plus entre 2010 et 2015, passant à 11,3 entre 2016 et 2020. L'étude a attribué cette augmentation de 61 % à une meilleure reconnaissance diagnostique et à la croissance des populations âgées.[1]Une méta-analyse a rapporté l'incidence la plus élevée en Scandinavie à 21,57 pour 100 000 personnes âgées de 50 ans et plus, contre 10,89 en Amérique du Nord et du Sud et 7,26 en Europe. Le marché de l'artérite à cellules géantes bénéficie lorsqu'une plus grande proportion de patients plus âgés et médicalement plus complexes ont besoin d'alternatives à un traitement prolongé par corticostéroïdes à forte dose.
Expansion de la thérapie biologique d'épargne des stéroïdes
La Food and Drug Administration américaine a approuvé l'upadacitinib à une dose de 15 mg une fois par jour pour l'ACG le 29 avril 2025. Cette approbation a fait de l'upadacitinib le premier inhibiteur oral de JAK approuvé pour cette indication.[2] La Commission européenne a accordé une autorisation de mise sur le marché plus tôt en avril 2025. Dans l'étude SELECT-GCA, 46,4 % des patients recevant l'upadacitinib 15 mg avec une réduction progressive des corticostéroïdes sur 26 semaines ont atteint une rémission soutenue à la semaine 52, contre 29,0 % recevant un placebo avec une réduction progressive sur 52 semaines.[3] Les résultats à deux ans ont rapporté le maintien de la rémission jusqu'à la semaine 104 chez 67,3 % des patients ayant continué l'upadacitinib, contre 28,6 % des patients ayant été transférés sous placebo. Aux États-Unis, le marché de l'artérite à cellules géantes est façonné par la différence entre la couverture de la thérapie orale dans le cadre de Medicare Partie D et la couverture du tocilizumab intraveineux dans le cadre de la Partie B.
Recours accru à l'imagerie vasculaire et aux voies diagnostiques accélérées
Les critères de classification ACR et EULAR de 2022 ont accordé à l'échographie Doppler couleur un poids diagnostique équivalent à celui de la biopsie de l'artère temporale. Les recommandations EULAR publiées en 2023 ont identifié l'échographie comme le test d'imagerie initial préféré. Une revue de 2026 a rapporté une sensibilité groupée de 88 % à 93 % pour le signe du halo échographique dans des études de haute qualité. Les cliniques à accès rapide combinent l'échographie de l'artère temporale avec la TEP-TDM au 18F-FDG pour l'évaluation des maladies des gros vaisseaux. Une étude de 2024 a constaté que ces voies réduisaient les délais de diagnostic d'une durée conventionnelle de 2 à 3 semaines à 48 à 72 heures dans les centres participants et amélioraient les résultats visuels. Une confirmation précoce soutient une thérapie d'épargne des stéroïdes en temps opportun et étend l'accès au traitement aux patients qui auraient pu auparavant rester non confirmés ou être orientés trop tardivement.
Développement clinique croissant et investissement dans les thérapies ciblées
Le pipeline clinique comprend l'inhibition du récepteur du GM-CSF, la thérapie sélective JAK-1 et les petites molécules dirigées contre les voies IL-12, IL-23 et interféron-gamma. Une revue systématique présentée à l'American College of Rheumatology a révélé que le tocilizumab, le mavrilimumab, le sécukinumab et l'upadacitinib amélioraient la rémission soutenue à 52 semaines par rapport au placebo. La même revue n'a trouvé aucune efficacité significative pour le sarilumab ou le sirukumab dans leurs essais respectifs. Novartis a rapporté en juillet 2025 que le sécukinumab n'avait pas atteint le critère d'évaluation principal de rémission soutenue dans l'étude de phase III GCAptAIN. Ce résultat a réduit le rôle à court terme de l'inhibition de l'IL-17A dans le développement de l'ACG. La concurrence est désormais plus clairement centrée sur les inhibiteurs du récepteur de l'IL-6 et les inhibiteurs de JAK-1. Le marché de l'artérite à cellules géantes dispose donc d'une voie thérapeutique mieux définie, même si des agents ciblés supplémentaires restent en cours de développement.
Analyse de l'impact des freins*
| Frein | (~) % Impact sur les prévisions de CAGR | Pertinence géographique | Calendrier d'impact |
|---|---|---|---|
| Toxicité liée aux corticostéroïdes et charge de surveillance | -1.5% | Mondial | Court terme (≤ 2 ans) |
| Coût élevé et remboursement limité des thérapies ciblées | -2% | Amérique du Nord et UE | Moyen terme (2-4 ans) |
| Retard d'orientation et contraintes de capacité spécialisée | -0.8% | Mondial, plus élevé en APAC et MEA | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Toxicité liée aux corticostéroïdes et charge de surveillance
Les corticostéroïdes à forte dose restent le fondement du traitement de l'ACG, en particulier au début de la prise en charge. Leur utilisation à long terme peut entraîner un diabète de novo, des fractures ostéoporotiques, des infections opportunistes et des événements cardiovasculaires dans une population de patients âgés. Le traitement se poursuit généralement pendant 1 à 2 ans, ce qui accroît la nécessité d'une surveillance régulière de la glycémie, de scanners DEXA, de bilans ophtalmologiques et d'une gestion de la pression artérielle. Ces exigences continues peuvent réduire l'observance et augmenter les coûts totaux de traitement au-delà des coûts d'acquisition des médicaments. Cette charge soutient également l'utilisation de thérapies d'épargne des stéroïdes, car les médecins doivent équilibrer les risques d'une exposition prolongée aux corticostéroïdes avec le coût des médicaments plus récents. La réduction de l'exposition cumulée aux glucocorticoïdes est restée un critère d'évaluation principal dans les essais pivots sur l'ACG depuis 2017, liant étroitement les résultats cliniques à l'adoption de thérapies alternatives.
Coût élevé et remboursement limité des thérapies ciblées
Les contraintes d'accès restent intégrées dans la voie thérapeutique pour les thérapies ciblées de l'ACG. Aux États-Unis, le tocilizumab sous-cutané à 162 mg par 0,9 mL affichait un prix catalogue de 1 142,56 USD par conditionnement, tandis qu'une solution intraveineuse de 20 mL affichait un prix catalogue de 2 595,33 USD. Une étude américaine de 2025 a révélé que 63 % des patients avaient besoin d'une aide à la participation, d'une couverture gratuite du fabricant ou d'une substitution par l'assurance pour obtenir leur premier conditionnement de tocilizumab. L'étude a rapporté un délai moyen de 30 jours entre l'approbation de l'assurance et l'initiation du traitement, tandis que 52 patients ont payé en moyenne 1 023 USD de leur poche après assurance pour leur premier mois de thérapie. La France a attribué à l'upadacitinib aucune valeur clinique ajoutée par rapport au tocilizumab, et les Pays-Bas ont émis une recommandation de non-remboursement en décembre 2025. Ces décisions limitent la conversion des approbations réglementaires en accès au traitement dans d'importants systèmes de santé européens.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de thérapie :
les biologiques sont en tête tandis que les corticostéroïdes conservent un rôle thérapeutiqueLes thérapies biologiques détenaient 48,31 % de la part du marché de l'artérite à cellules géantes en 2026, soutenues par la position de longue date du tocilizumab dans la prise en charge de l'ACG. Le tocilizumab était le seul biologique approuvé pour l'ACG avant 2025. Les inhibiteurs du récepteur de l'IL-6 constituent la plus grande partie de cette catégorie. Les anticorps monoclonaux et autres immunothérapies ciblées offrent des options de traitement adjacentes. Les corticostéroïdes devraient être le type de thérapie à la croissance la plus rapide avec un CAGR de 8,12 % jusqu'en 2032. Ils restent le pilier universel du traitement, y compris lorsqu'ils sont utilisés avec une thérapie biologique.
Les protocoles de maintenance à faible dose soutiennent également l'utilisation des corticostéroïdes tandis que les cliniciens travaillent vers une rémission sans stéroïdes. Les immunosuppresseurs tels que le méthotrexate, l'azathioprine et le mycophénolate mofétil restent des choix d'épargne des stéroïdes de deuxième ligne pour les patients qui ne peuvent pas utiliser les biologiques. Le méthotrexate conserve une pertinence pratique en raison de son profil d'innocuité établi et de son coût d'acquisition plus faible. Les thérapies en développement comprennent les inhibiteurs de JAK, les inhibiteurs du GM-CSF et de nouvelles petites molécules.



Par stade de la maladie :
la maladie en rechute prolonge la demande de traitementL'ACG nouvellement diagnostiquée représentait 44,25 % du marché de l'artérite à cellules géantes en 2026. Ce segment comprend l'ACG des gros vaisseaux, l'ACG crâniale et les présentations à un stade précoce chez les adultes âgés entrant en traitement. Les voies diagnostiques accélérées peuvent élargir ce segment en identifiant des cas qui étaient auparavant manqués. L'artérite à cellules géantes en rechute devrait croître à un CAGR de 9,25 % jusqu'en 2032. Son rythme reflète l'importance croissante de la maladie récurrente, stéroïdo-dépendante et réfractaire dans les décisions thérapeutiques.
Les patients en rechute nécessitent souvent un traitement pendant plusieurs années et constituent un groupe important pour les nouveaux traitements. Dans l'extension SELECT-GCA, l'upadacitinib continu a maintenu la rémission des semaines 52 à 104 chez 67,3 % des patients. Ces résultats soutiennent des stratégies de traitement de longue durée chez les patients appropriés. L'ACG compliquée comprend la maladie menaçant la vision, l'atteinte aortique et la vascularite systémique. Ce groupe présente l'intensité de traitement la plus élevée et utilise plus souvent l'imagerie multimodale et les protocoles de traitement combiné.
Par voie d'administration :
l'accès oral modifie la prestation des soinsL'administration intraveineuse détenait 41,16 % de la part du marché de l'artérite à cellules géantes en 2026. Le segment reste soutenu par les protocoles établis de perfusion hospitalière de tocilizumab. Aux États-Unis, la couverture Medicare Partie B permettait historiquement l'accès aux biologiques intraveineux sans autorisation préalable pour de nombreux bénéficiaires. L'administration orale devrait croître à un CAGR de 7,84 % jusqu'en 2032. L'approbation de l'upadacitinib en 2025 a introduit la première thérapie orale quotidienne pour l'ACG et a modifié les options de traitement en dehors des centres de perfusion académiques.
L'administration sous-cutanée combine la commodité de l'injection à domicile avec l'expérience établie d'utilisation du tocilizumab sous-cutané. Les autres voies, principalement l'administration intramusculaire de corticostéroïdes, servent une niche clinique stable. Le passage de la thérapie intraveineuse vers les options orales et sous-cutanées modifie le lieu de dispensation. Les traitements administrés en dehors des hôpitaux peuvent orienter les achats vers les canaux de pharmacie de détail et numérique.

Par canal de distribution :
les pharmacies hospitalières restent centrales tandis que la distribution numérique se développeLes pharmacies hospitalières représentaient 46,52 % du marché de l'artérite à cellules géantes en 2026. Leur position est liée à l'approvisionnement en biologiques intraveineux et en médicaments spécialisés nécessitant une administration supervisée. Tant que les thérapies intraveineuses sont largement utilisées, les hôpitaux conservent le contrôle d'une part substantielle des dépenses en médicaments. Les pharmacies en ligne devraient croître à un CAGR de 8,63 % jusqu'en 2032. Les thérapies orales et sous-cutanées élargissent l'éligibilité à la commande par correspondance spécialisée et à la distribution numérique. Cela rend la stratégie de distribution de plus en plus importante pour les fabricants entrant sur le marché de l'artérite à cellules géantes.
Les pharmacies de détail assurent la dispensation des corticostéroïdes oraux et des immunosuppresseurs génériques, en particulier aux stades précoces ou moins complexes du traitement. Les pharmacies hospitalières ne sont pas susceptibles de perdre leur rôle de premier plan dans la dispensation des biologiques intraveineux. Les politiques de couverture des biosimilaires peuvent également influencer le canal qui exécute une ordonnance et le produit sélectionné. Le résultat dépend des règles des payeurs, des préférences des prescripteurs et de la voie utilisée pour la thérapie prescrite.
Analyse géographique
Amérique du Nord
L'Amérique du Nord représentait 47,15 % de la part du marché de l'artérite à cellules géantes en 2026. Les États-Unis disposent de réseaux de rhumatologie sous-spécialisée denses et d'une forte adoption des biologiques. Une étude de 2025 a révélé que 74 % des patients américains atteints d'ACG étaient couverts par Medicare ou Medicare Advantage. La même étude a rapporté un délai moyen de 43 jours entre l'approbation de l'assurance et l'initiation du médicament, avec une dépense moyenne à la charge du patient de 1 023 USD après assurance pour le premier conditionnement mensuel. L'agence canadienne du médicament a émis une recommandation positive conditionnelle pour l'upadacitinib en février 2026, à condition que les coûts totaux de traitement ne dépassent pas le plafond de prix du tocilizumab.
Europe
L'Europe est le deuxième bloc régional en importance, avec l'Allemagne, le Royaume-Uni et la France soutenant l'adoption des biologiques. L'utilisation par le Royaume-Uni des normes de cliniques à accès rapide alignées sur l'EULAR soutient un diagnostic plus précoce dans les soins secondaires. La France et les Pays-Bas ont pris des décisions de remboursement défavorables pour l'upadacitinib en 2025. Ces décisions créent des conditions d'accès différentes dans les systèmes de santé européens. Le marché de l'artérite à cellules géantes en Europe combine donc une solide infrastructure clinique avec un soutien inégal des payeurs pour les nouvelles thérapies orales.
Asie-Pacifique, Moyen-Orient, Afrique et Amérique du Sud
L'Asie-Pacifique devrait être la région à la croissance la plus rapide avec un CAGR de 10,26 % jusqu'en 2032. L'approbation du tocilizumab pour l'ACG en Chine a ouvert la catégorie de traitement biologique dans le pays. L'initiative Chine en bonne santé 2030 comprend le développement de capacités spécialisées pour la prise en charge des maladies auto-immunes. La Corée du Sud et l'Australie soutiennent également la croissance régionale grâce à la demande de traitement et à la participation à la recherche clinique. Le Moyen-Orient, l'Afrique et l'Amérique du Sud restent des régions plus petites avec des schémas thérapeutiques à base de corticostéroïdes et un accès limité aux biologiques en dehors des grands centres tertiaires. L'Arabie saoudite, les Émirats arabes unis, le Brésil et l'Afrique du Sud constituent des points d'accès importants, bien que la capacité diagnostique et les limites des achats publics restent des contraintes significatives.
Paysage concurrentiel
Concentration du Marché
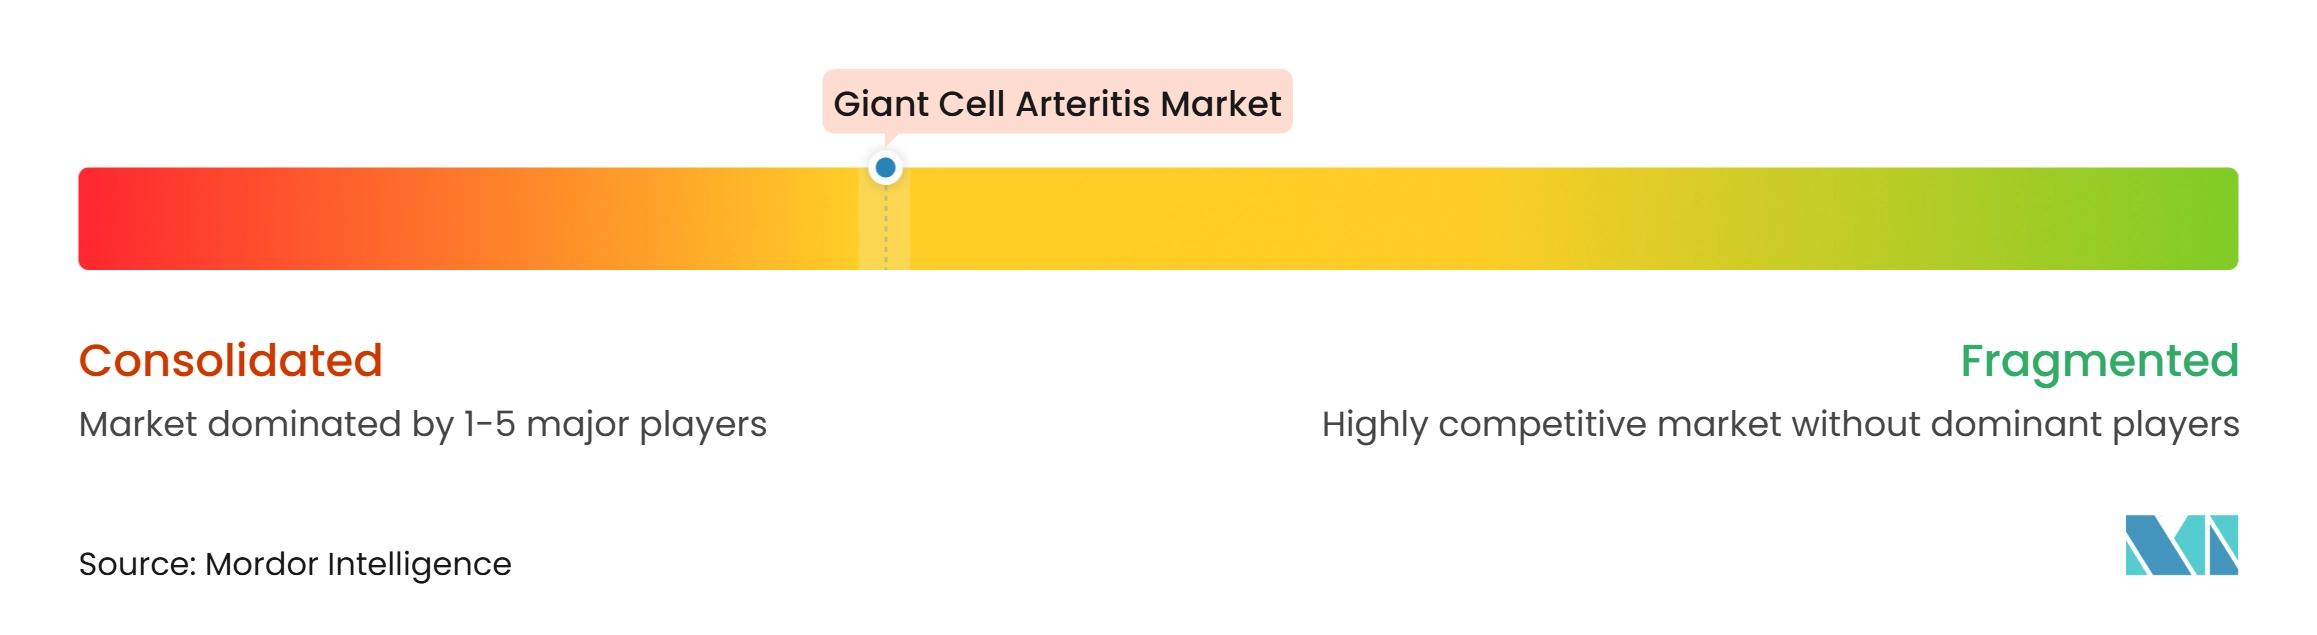
Le marché de l'artérite à cellules géantes est modérément concentré autour du tocilizumab de Roche et Genentech et de l'upadacitinib d'AbbVie. Ces thérapies façonnent le contexte actuel des traitements biologiques et ciblés. Novartis a rapporté en juillet 2025 que le sécukinumab n'avait pas atteint le critère d'évaluation principal dans l'essai de phase III GCAptAIN. Ce résultat a réduit le rôle à court terme de l'inhibition de l'IL-17A dans le développement de l'ACG. La concurrence est désormais plus clairement centrée sur les inhibiteurs du récepteur de l'IL-6 et les inhibiteurs de JAK-1. Les biosimilaires du tocilizumab de Fresenius Kabi, Celltrion et d'autres fabricants intensifient la concurrence par les prix dans les achats institutionnels.
AbbVie a renforcé sa position en obtenant l'approbation américaine de l'upadacitinib dans l'ACG en avril 2025. La société a également accumulé des données probantes spécifiques à l'ACG grâce à l'étude observationnelle TILT2 en cours en France à partir de mars 2026. Cela soutient une base de données probantes en vie réelle pour le traitement oral. Roche et les fabricants de biosimilaires répondent à un environnement commercial différent alors que les alternatives moins coûteuses au tocilizumab accroissent l'attention des payeurs. Le secteur de l'artérite à cellules géantes comprend une concurrence par les prix des biosimilaires aux côtés d'une concurrence différenciée des thérapies orales ciblées. Les politiques des payeurs autorisant la substitution par des biosimilaires peuvent encore rediriger les volumes de traitement vers des produits moins coûteux.
Un écart thérapeutique subsiste pour les patients atteints d'une maladie en rechute ou réfractaire modérée à sévère qui ne peuvent pas utiliser les inhibiteurs du récepteur de l'IL-6 ou les inhibiteurs de JAK. Le mavrilimumab de Kiniksa a montré des taux de poussée de 19 % en phase II, contre 46 % pour le placebo. Le développement en phase III n'avait pas commencé, et la résiliation de l'accord de licence mondial de MedImmune en mai 2025 a laissé l'actif sans voie établie vers la phase III. Le sarilumab de Sanofi reste une option clinique pour certains patients qui présentent des effets indésirables liés au tocilizumab. Son programme de phase III a été abandonné après des retards de recrutement liés à la COVID-19.
Leaders du secteur de l'artérite à cellules géantes
-
F. Hoffmann-La Roche Ltd.
-
AbbVie Inc.
-
Biogen Inc.
-
Fresenius Kabi AG
-
Celltrion Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de l'artérite à cellules géantes Entreprises couvertes dans ce rapport
- Abbvie
- Amgen
- Biogen
- Bristol-Myers Squibb
- Celltrion
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Fresenius
- Roche
- Johnson & Johnson
- Kiniksa Pharmaceuticals, Ltd.
- MorphoSys AG
- Novartis
- Pfizer
- Sanofi
- Sobi AB
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- UCB
Développements industriels récents dans Marché de l'artérite à cellules géantes
- Juillet 2026 : L'Agence polonaise d'évaluation des technologies de santé (AOTMiT) a émis la Recommandation du Président 90/2026 soutenant le remboursement positif de l'upadacitinib (Rinvoq) pour les patients adultes atteints d'ACG, élargissant l'accès remboursé à la thérapie par inhibiteur de JAK dans un marché d'Europe centrale d'environ 38 millions de personnes.
- Avril 2026 : Le ministère japonais de la Santé, du Travail et des Affaires sociales a officiellement désigné l'ACG comme maladie réfractaire numéro 41, créant un programme formel de soutien aux frais médicaux pour les patients éligibles et établissant des exigences nationales de registre diagnostique, une mesure qui élargit structurellement l'accès pharmaceutique remboursé pour la population japonaise de patients atteints d'ACG.
- Février 2026 : L'Agence canadienne du médicament a émis une recommandation de remboursement positive conditionnelle pour l'upadacitinib dans l'ACG, exigeant que les coûts totaux de traitement ne dépassent pas ceux du tocilizumab et limitant la prescription aux rhumatologues expérimentés dans la prise en charge de l'ACG.
Périmètre du rapport mondial sur le marché de l'artérite à cellules géantes
Selon le périmètre du rapport, le marché de l'artérite à cellules géantes désigne le secteur axé sur les thérapies et les diagnostics pour l'artérite à cellules géantes, une maladie inflammatoire des vaisseaux sanguins pouvant entraîner une perte de vision et d'autres complications graves. Il comprend les corticostéroïdes, les biologiques et les traitements ciblés émergents, avec une croissance portée par la prévalence croissante dans les populations vieillissantes, les avancées en immunologie et la sensibilisation accrue au diagnostic précoce.
Le marché de l'artérite à cellules géantes est segmenté par type de thérapie, stade de la maladie, voie d'administration, canal de distribution et géographie. Par type de thérapie, le marché est segmenté en thérapies biologiques, corticostéroïdes, immunosuppresseurs et thérapies en développement. Les thérapies biologiques sont ensuite segmentées en inhibiteurs de l'interleukine-6, thérapies par anticorps monoclonaux et immunothérapies ciblées. Les corticostéroïdes sont ensuite segmentés en corticostéroïdes oraux, corticostéroïdes intraveineux et thérapie de maintenance à faible dose. Les immunosuppresseurs sont ensuite segmentés en méthotrexate, azathioprine et mycophénolate mofétil. Les thérapies en développement sont ensuite segmentées en inhibiteurs de JAK, inhibiteurs du GM-CSF et nouvelles petites molécules. Par stade de la maladie, le marché est segmenté en artérite à cellules géantes nouvellement diagnostiquée, artérite à cellules géantes en rechute et artérite à cellules géantes compliquée. L'artérite à cellules géantes nouvellement diagnostiquée est ensuite segmentée en artérite à cellules géantes crâniale, artérite à cellules géantes des gros vaisseaux et maladie à un stade précoce. L'artérite à cellules géantes en rechute est ensuite segmentée en maladie récurrente, maladie stéroïdo-dépendante et maladie réfractaire. L'artérite à cellules géantes compliquée est ensuite segmentée en maladie menaçant la vision, atteinte aortique et vascularite systémique. Par voie d'administration, le marché est segmenté en voie orale, intraveineuse, sous-cutanée et autres voies d'administration. Par canal de distribution, le marché est segmenté en pharmacies hospitalières, pharmacies de détail et pharmacies en ligne. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud. Le rapport couvre également les tailles de marché estimées et les tendances pour 17 pays dans les principales régions du monde. Le rapport propose des valeurs (USD) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Thérapies biologiques | Inhibiteurs de l'interleukine-6 |
| Thérapies par anticorps monoclonaux | |
| Immunothérapies ciblées | |
| Corticostéroïdes | Corticostéroïdes oraux |
| Corticostéroïdes intraveineux | |
| Thérapie de maintenance à faible dose | |
| Immunosuppresseurs | Méthotrexate |
| Azathioprine | |
| Mycophénolate mofétil | |
| Thérapies en développement | Inhibiteurs de JAK |
| Inhibiteurs du GM-CSF | |
| Nouvelles petites molécules |
| Artérite à cellules géantes nouvellement diagnostiquée | Artérite à cellules géantes crâniale |
| Artérite à cellules géantes des gros vaisseaux | |
| Maladie à un stade précoce | |
| Artérite à cellules géantes en rechute | Maladie récurrente |
| Maladie stéroïdo-dépendante | |
| Maladie réfractaire | |
| Artérite à cellules géantes compliquée | Maladie menaçant la vision |
| Atteinte aortique | |
| Vascularite systémique |
| Orale |
| Intraveineuse |
| Sous-cutanée |
| Autres voies d'administration |
| Pharmacies hospitalières |
| Pharmacies de détail |
| Pharmacies en ligne |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Australie | |
| Corée du Sud | |
| Reste de l'Asie-Pacifique | |
| Moyen-Orient et Afrique | CCG |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud |
| Par type de thérapie | Thérapies biologiques | Inhibiteurs de l'interleukine-6 |
| Thérapies par anticorps monoclonaux | ||
| Immunothérapies ciblées | ||
| Corticostéroïdes | Corticostéroïdes oraux | |
| Corticostéroïdes intraveineux | ||
| Thérapie de maintenance à faible dose | ||
| Immunosuppresseurs | Méthotrexate | |
| Azathioprine | ||
| Mycophénolate mofétil | ||
| Thérapies en développement | Inhibiteurs de JAK | |
| Inhibiteurs du GM-CSF | ||
| Nouvelles petites molécules | ||
| Par stade de la maladie | Artérite à cellules géantes nouvellement diagnostiquée | Artérite à cellules géantes crâniale |
| Artérite à cellules géantes des gros vaisseaux | ||
| Maladie à un stade précoce | ||
| Artérite à cellules géantes en rechute | Maladie récurrente | |
| Maladie stéroïdo-dépendante | ||
| Maladie réfractaire | ||
| Artérite à cellules géantes compliquée | Maladie menaçant la vision | |
| Atteinte aortique | ||
| Vascularite systémique | ||
| Par voie d'administration | Orale | |
| Intraveineuse | ||
| Sous-cutanée | ||
| Autres voies d'administration | ||
| Par canal de distribution | Pharmacies hospitalières | |
| Pharmacies de détail | ||
| Pharmacies en ligne | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Australie | ||
| Corée du Sud | ||
| Reste de l'Asie-Pacifique | ||
| Moyen-Orient et Afrique | CCG | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
Questions clés auxquelles le rapport répond
Qu'est-ce qui stimule la croissance sur le marché du traitement de l'artérite à cellules géantes ?
Le vieillissement des populations, le diagnostic plus précoce et l'utilisation plus large des thérapies d'épargne des stéroïdes soutiennent la demande de traitement. Le marché de l'artérite à cellules géantes devrait croître de 1,90 milliard USD en 2026 à 2,02 milliards USD en 2027 et atteindre 2,89 milliards USD d'ici 2032, à un CAGR de 7,43 % de 2027 à 2032.
Quel type de thérapie détenait la plus grande part en 2026 ?
Les thérapies biologiques détenaient 48,31 % des revenus en 2026, portées par le rôle établi du tocilizumab.
Quel stade de la maladie connaît la croissance la plus rapide ?
L'artérite à cellules géantes en rechute devrait croître à un CAGR de 9,25 % jusqu'en 2032 en raison du fait que la maladie récurrente et réfractaire nécessite souvent un traitement plus long.
Quelle région connaît la croissance la plus rapide pour les thérapies de l'ACG ?
L'Asie-Pacifique devrait croître à un CAGR de 10,26 % jusqu'en 2032, soutenue par l'expansion des infrastructures de santé et l'accès au traitement.