
Tamaño y Participación del Mercado de Arteritis de Células Gigantes
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 2.02 Mil millones de dólares |
| Tamaño del Mercado (2032) | 2.89 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.43 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Arteritis de Células Gigantes por Mordor Intelligence
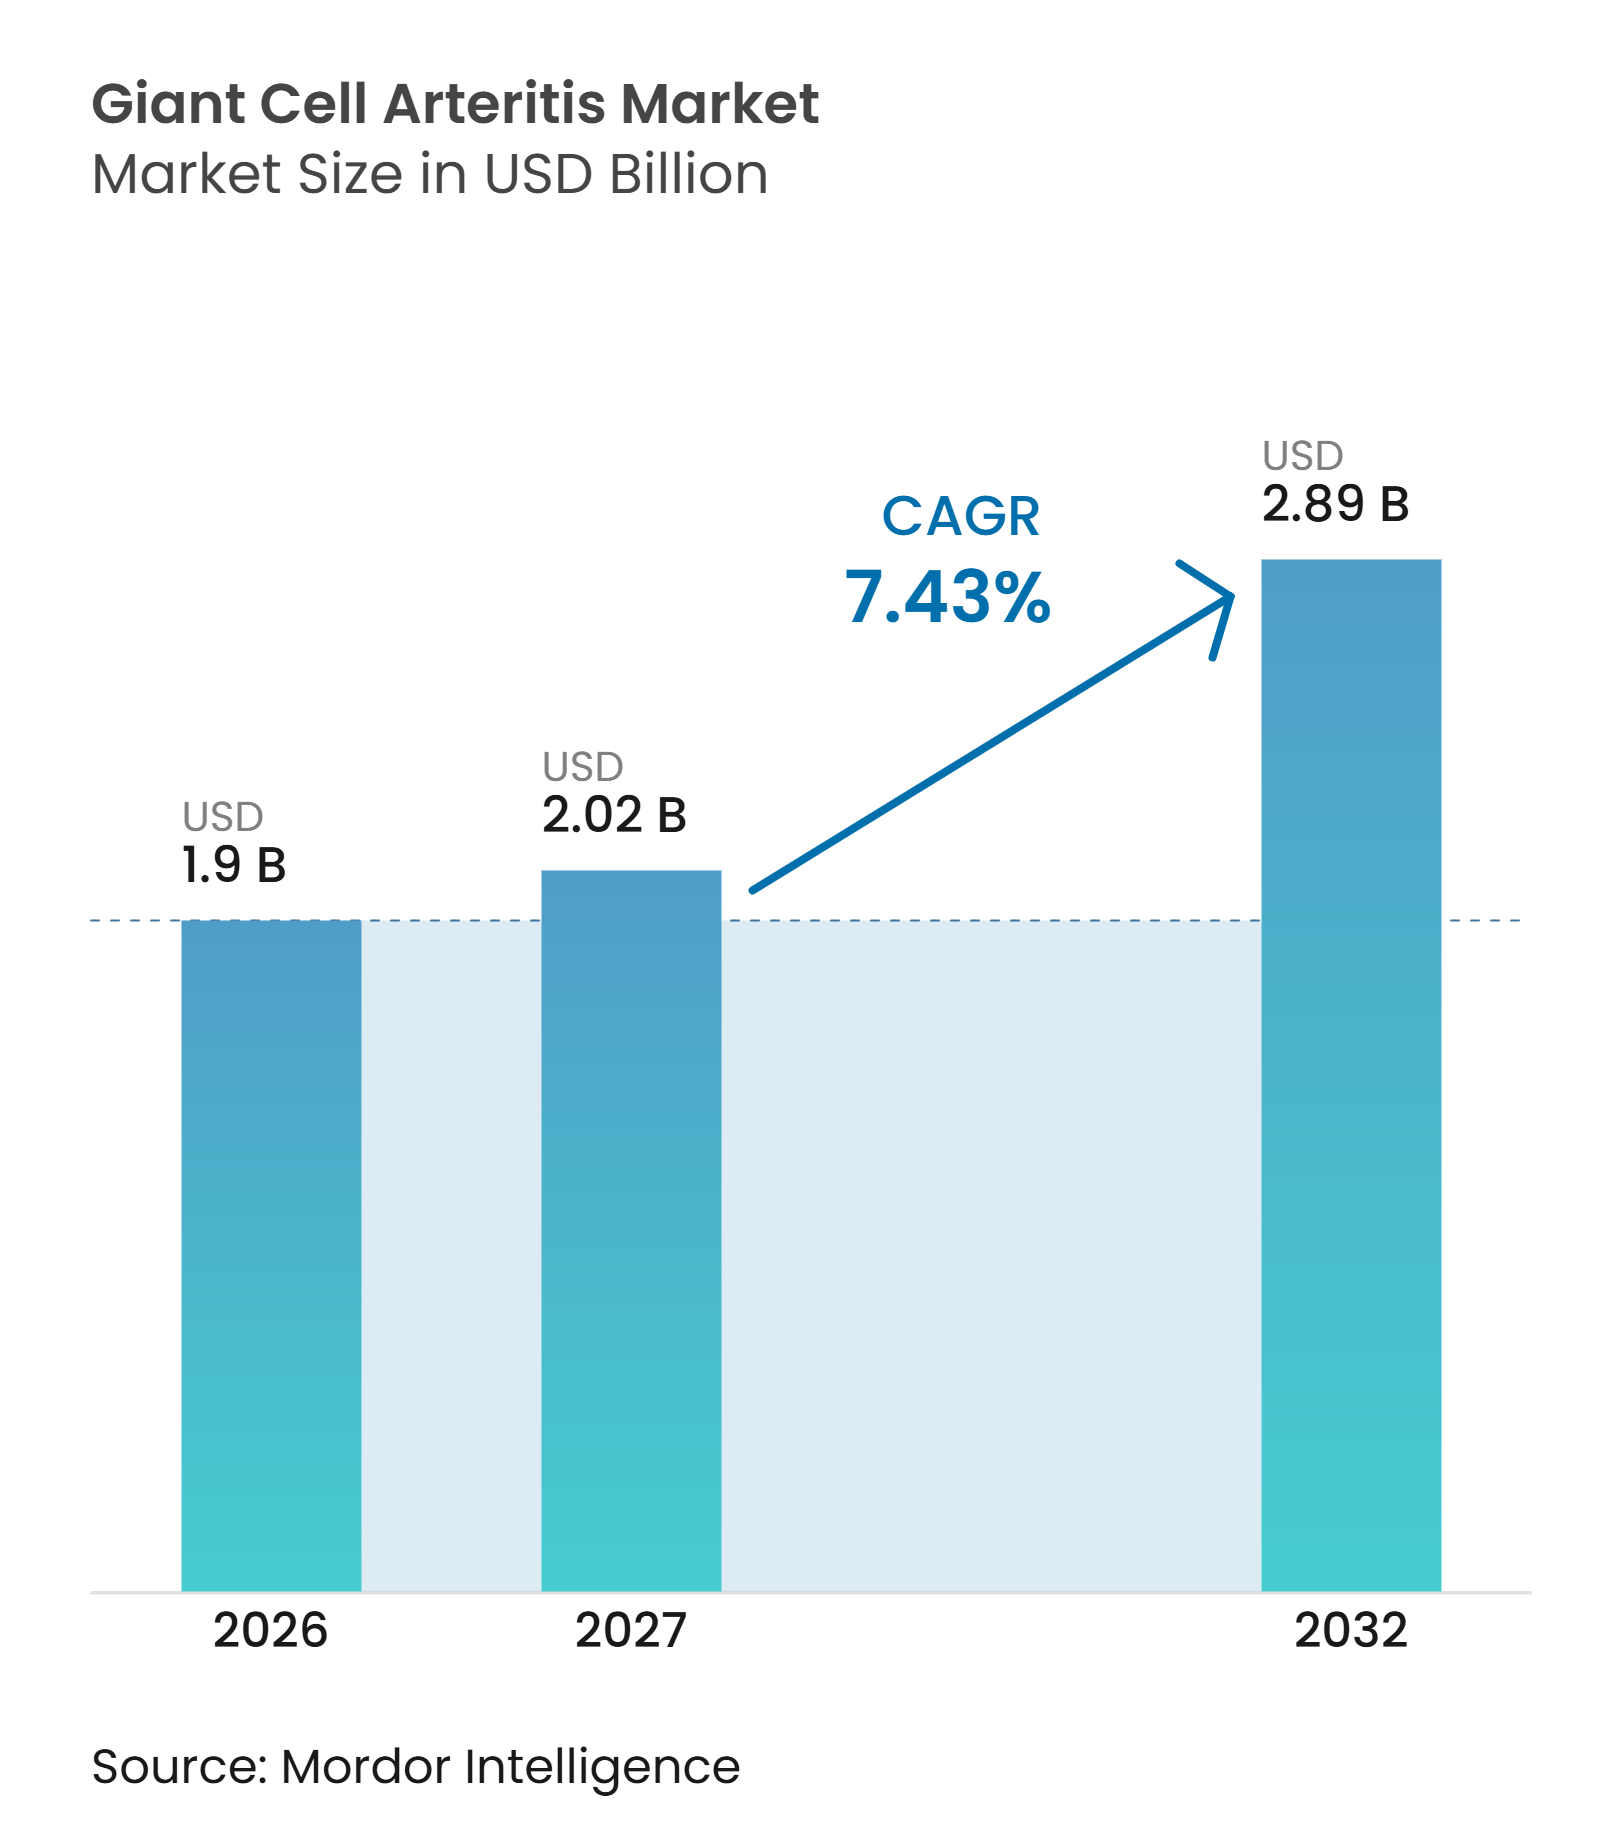
Se proyecta que el tamaño del Mercado de Arteritis de Células Gigantes se expanda desde 1,90 mil millones de USD en 2026 hasta 2,02 mil millones de USD en 2027, y alcance los 2,89 mil millones de USD para 2032, registrando una CAGR del 7,43% entre 2027 y 2032. La arteritis de células gigantes es la vasculitis sistémica primaria más prevalente entre los adultos de 50 años o más, y el retraso en el tratamiento puede ocasionar pérdida permanente de la visión. El envejecimiento de la población en los países occidentales y en Asia Oriental está ampliando el grupo de pacientes tratados. La aprobación de inhibidores orales de JAK ha ampliado las opciones de tratamiento ahorradoras de esteroides, mientras que las vías de diagnóstico aceleradas están reduciendo el tiempo previo al inicio de la terapia. Estos cambios incorporan a un mayor número de pacientes previamente no reconocidos al tratamiento formal y crean oportunidades en el acceso a medicamentos, la distribución y la atención de seguimiento. El mercado de arteritis de células gigantes también enfrenta decisiones de reembolso desiguales, presión de precios por parte de los biosimilares y el uso continuado de protocolos con corticosteroides como primera línea en la reumatología comunitaria.
Conclusiones Clave del Informe
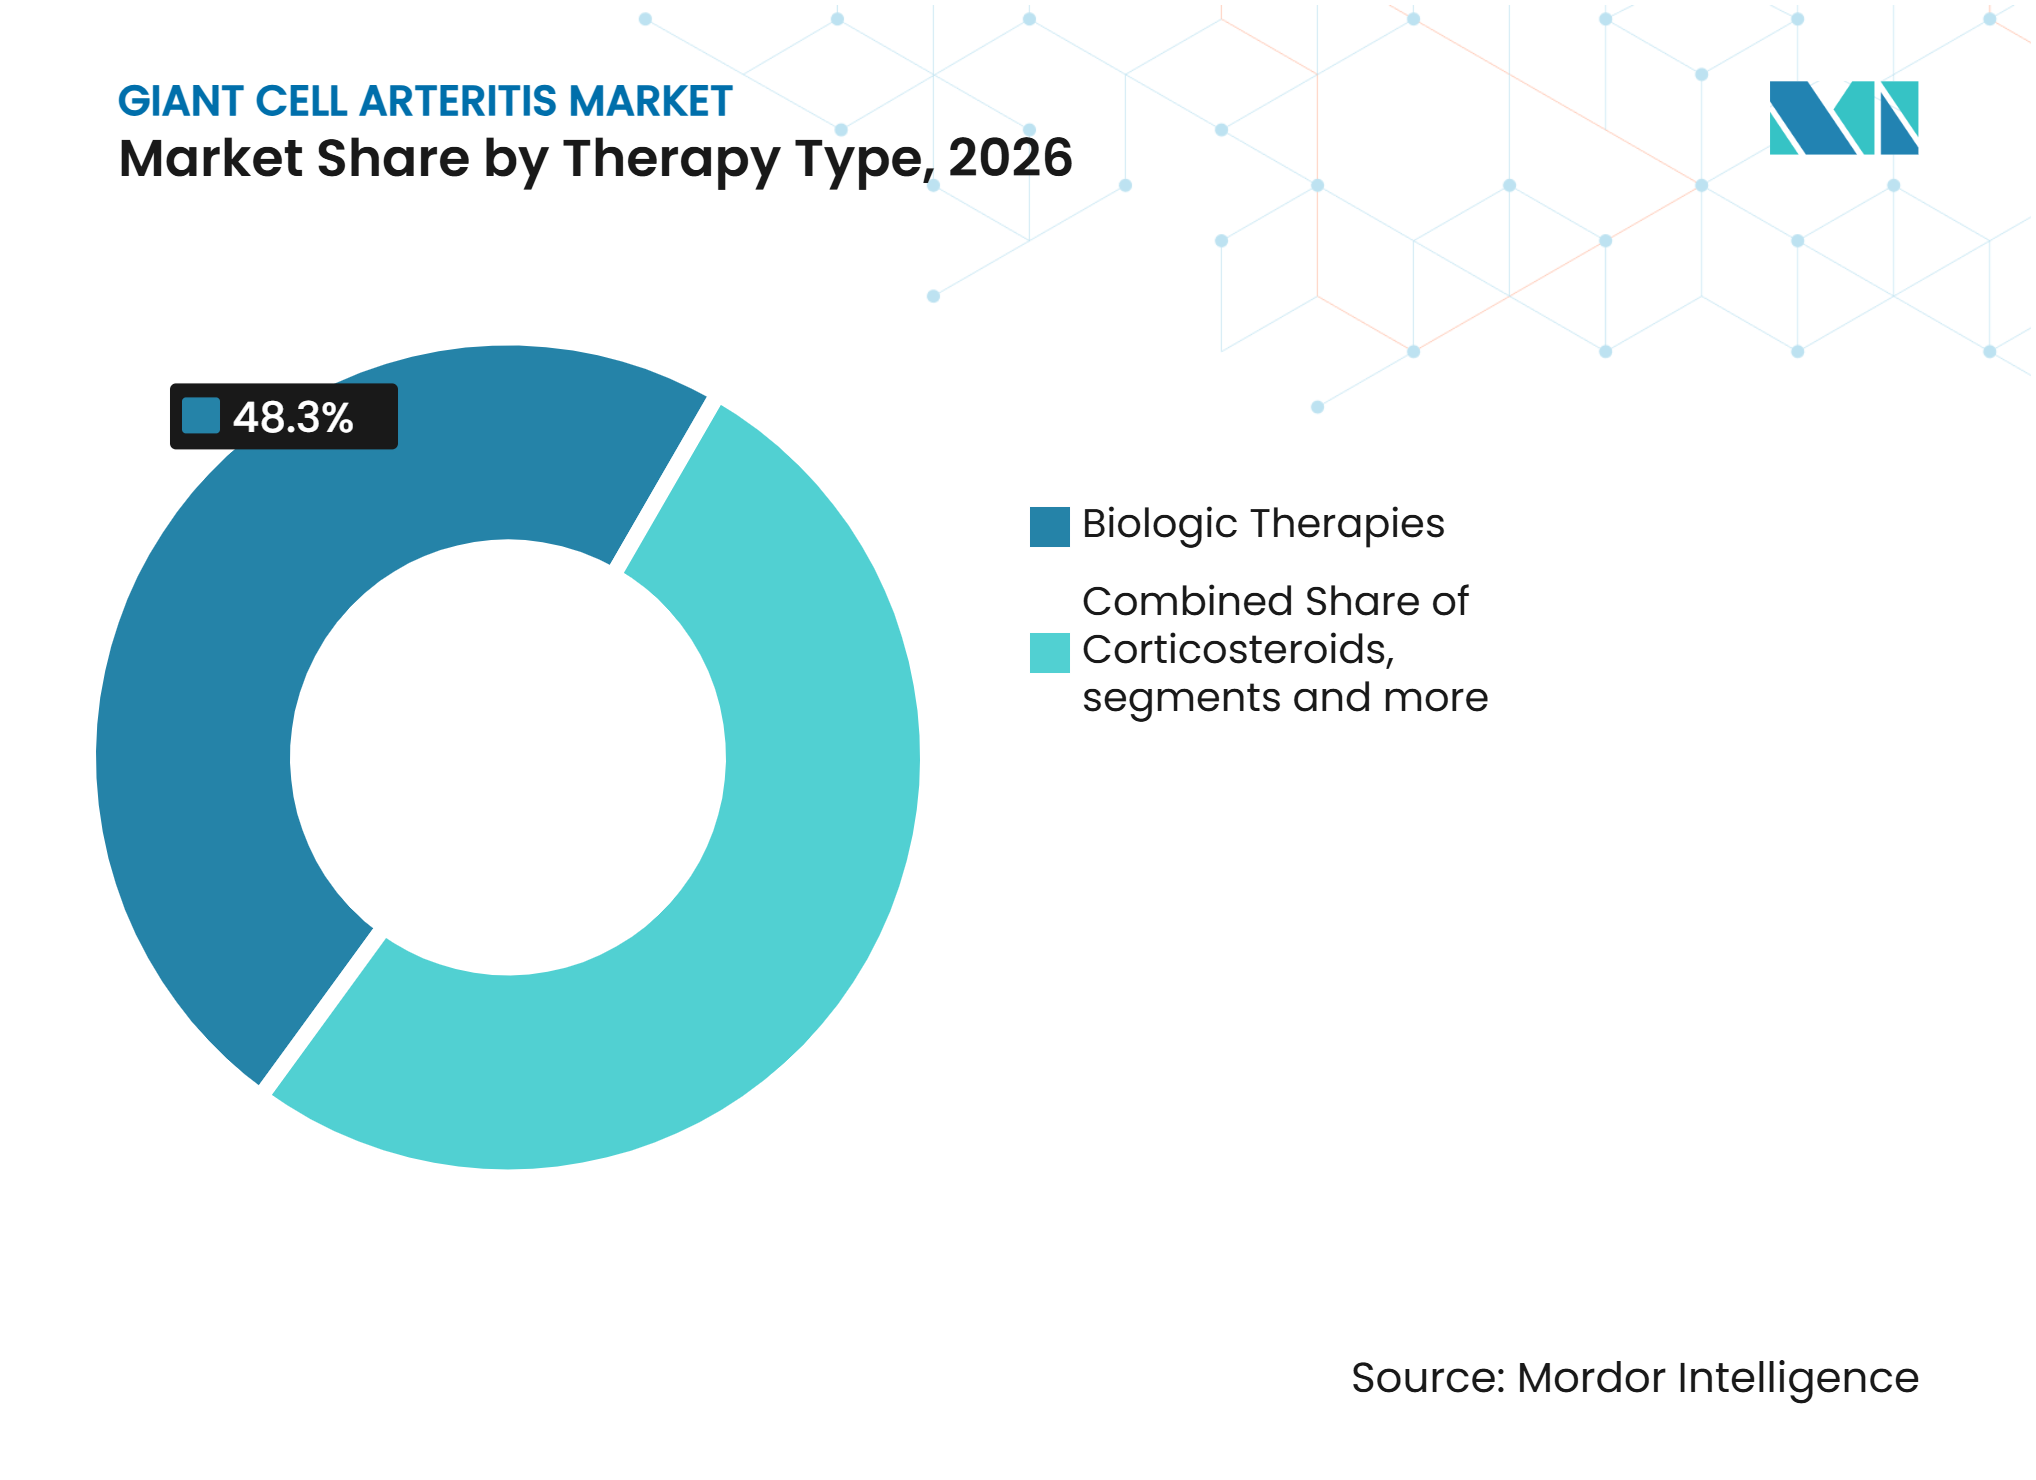
- Por tipo de terapia, las terapias biológicas representaron el 48,3% de la participación del mercado de arteritis de células gigantes en 2026, mientras que se prevé que los corticosteroides crezcan a un CAGR del 8,12% hasta 2032.
- Por estadio de la enfermedad, la arteritis de células gigantes de diagnóstico reciente representó el 44,25% del mercado de arteritis de células gigantes en 2026, mientras que se proyecta que la arteritis de células gigantes recidivante se expanda a un CAGR del 9,25% hasta 2032.
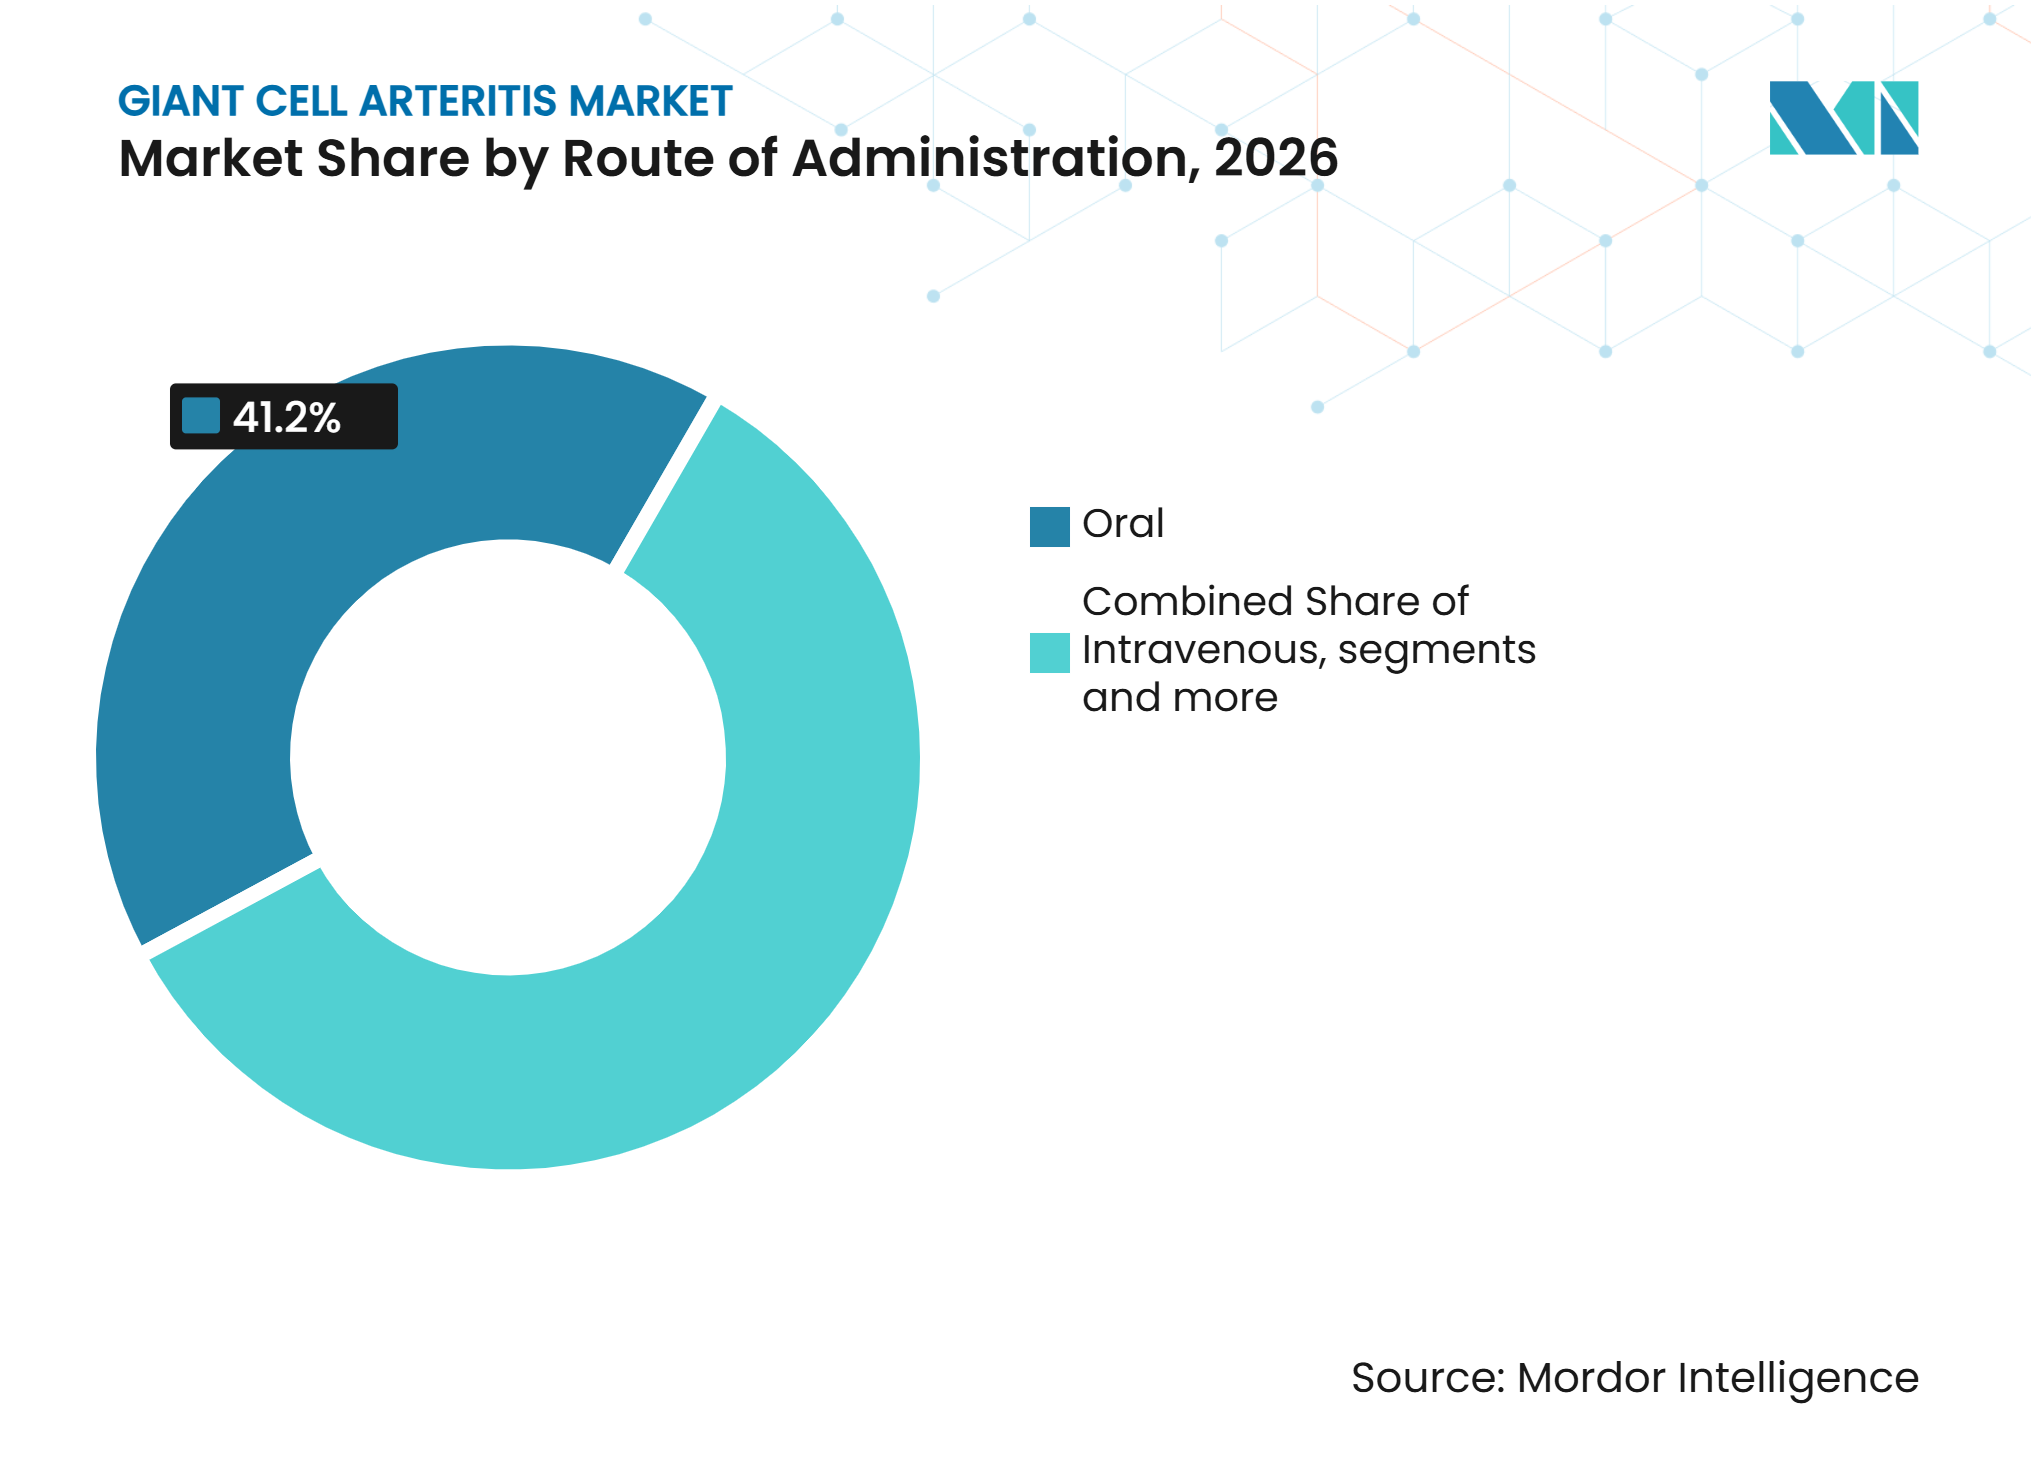
- Por vía de administración, la vía intravenosa representó el 41,16% de la participación del mercado de arteritis de células gigantes en 2026, mientras que se prevé que la vía oral crezca a un CAGR del 7,84% hasta 2032.
- Por canal de distribución, las farmacias hospitalarias representaron el 46,52% del mercado de arteritis de células gigantes en 2026, mientras que se proyecta que las farmacias en línea crezcan a un CAGR del 8,63% hasta 2032.
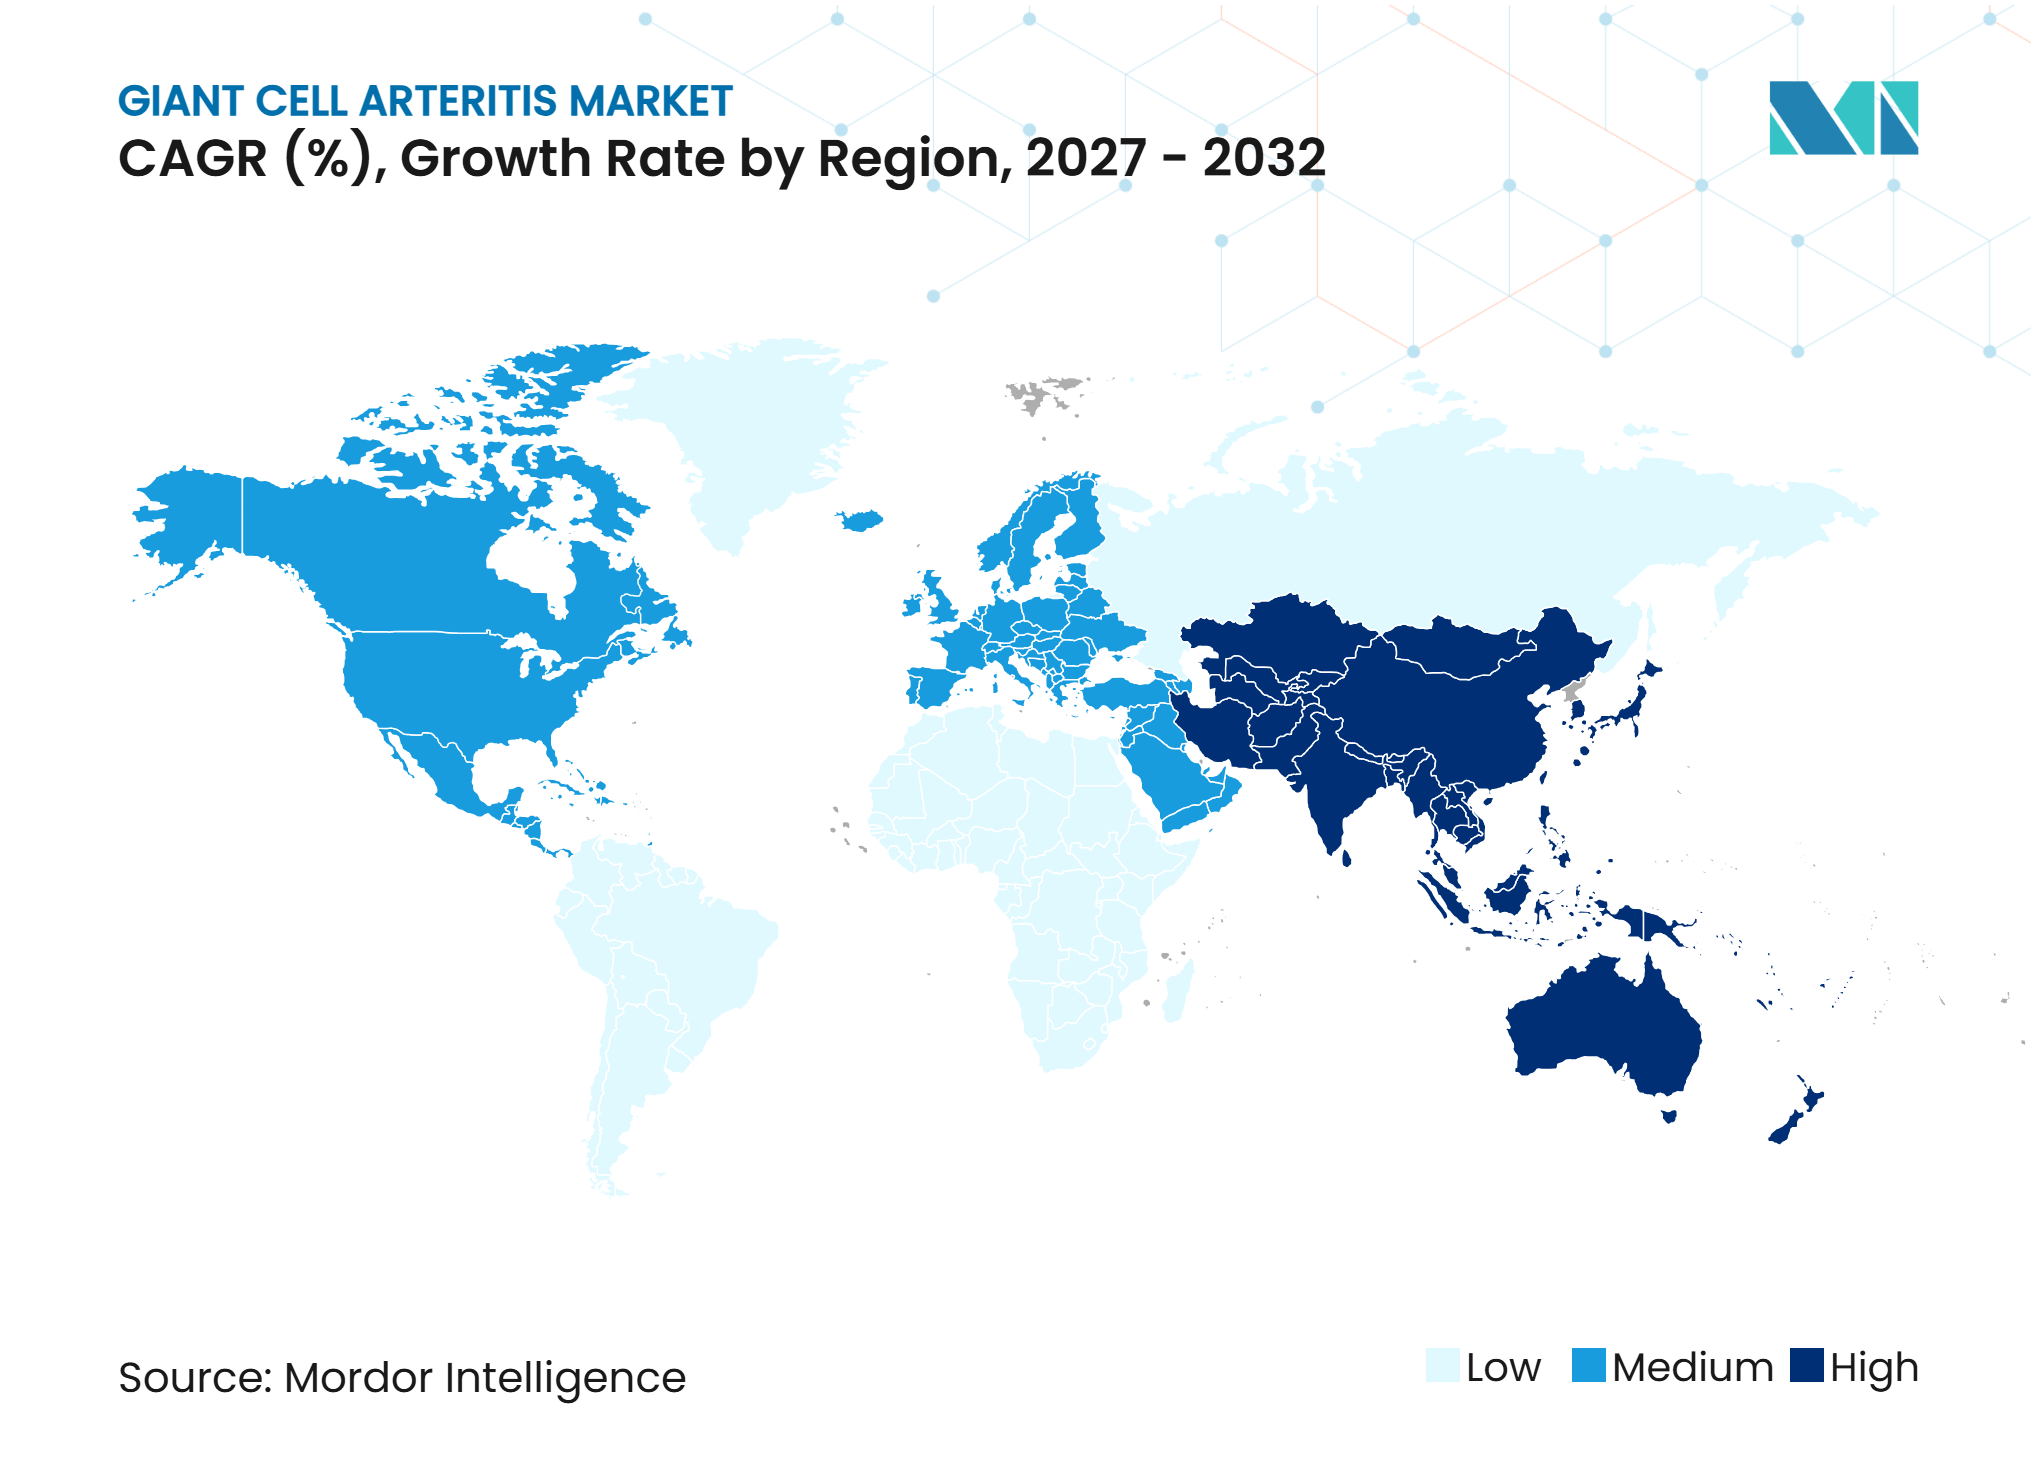
- Por geografía, América del Norte representó el 47,15% de la participación del mercado en 2026, mientras que se prevé que Asia-Pacífico crezca a un CAGR del 10,26% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Aumento de la Incidencia de ACG | +2.1% | Global | Largo plazo (≥ 4 años) |
| Expansión de la Terapia Biológica Ahorradora de Esteroides | +1.8% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Mayor Uso de Imágenes Vasculares y Vías de Diagnóstico Aceleradas | +1.2% | Núcleo de la UE, América del Norte y APAC | Mediano plazo (2-4 años) |
| Aumento del Desarrollo Clínico e Inversión en Terapias Dirigidas | +1% | Global | Mediano plazo (2-4 años) |
| Creciente Demanda de Terapias Orales y Administradas en el Hogar | +0.7% | América del Norte, la UE y APAC | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Envejecimiento de la Población y Aumento de la Incidencia de ACG
La incidencia de ACG aumenta marcadamente con la edad y alcanza su nivel más alto en la octava década de vida. Las mujeres se ven afectadas con mayor frecuencia que los hombres, con una proporción mujer-hombre de 2:1. Un estudio de cohorte finlandés publicado en 2025 registró una incidencia anual de 7,0 por 100.000 personas de 50 años o más durante 2010 a 2015, que aumentó a 11,3 durante 2016 a 2020. El estudio atribuyó el incremento del 61% a una mejor identificación diagnóstica y al crecimiento de las poblaciones de mayor edad.[1]Un metaanálisis reportó la mayor incidencia en Escandinavia con 21,57 por 100.000 personas de 50 años o más, en comparación con 10,89 en América del Norte y del Sur y 7,26 en Europa. El mercado de arteritis de células gigantes se beneficia cuando una mayor proporción de pacientes de mayor edad y con mayor complejidad médica necesita alternativas al tratamiento prolongado con corticosteroides en dosis altas.
Expansión de la Terapia Biológica Ahorradora de Esteroides
La Administración de Alimentos y Medicamentos de los Estados Unidos aprobó el upadacitinib a una dosis de 15 mg una vez al día para la ACG el 29 de abril de 2025. La aprobación convirtió al upadacitinib en el primer inhibidor oral de JAK aprobado para esta indicación.[2] La Comisión Europea otorgó la autorización de comercialización a principios de abril de 2025. En SELECT-GCA, el 46,4% de los pacientes que recibieron upadacitinib 15 mg con una reducción gradual de corticosteroides de 26 semanas lograron una remisión sostenida en la semana 52, en comparación con el 29,0% que recibió placebo con una reducción gradual de 52 semanas.[3] Los resultados a dos años reportaron el mantenimiento de la remisión hasta la semana 104 en el 67,3% de los pacientes que continuaron con upadacitinib, en comparación con el 28,6% de los pacientes que cambiaron a placebo. En los Estados Unidos, el mercado de arteritis de células gigantes está determinado por la diferencia entre la cobertura de la terapia oral bajo la Parte D de Medicare y la cobertura del tocilizumab intravenoso bajo la Parte B.
Mayor Uso de Imágenes Vasculares y Vías de Diagnóstico Aceleradas
Los criterios de clasificación del ACR y EULAR de 2022 otorgaron al ultrasonido Doppler color un peso diagnóstico equivalente al de la biopsia de arteria temporal. La guía de EULAR publicada en 2023 identificó el ultrasonido como la prueba de imagen inicial preferida. Una revisión de 2026 reportó una sensibilidad agrupada del 88% al 93% para el signo del halo en ultrasonido en estudios de alta calidad. Las clínicas de vía rápida combinan el ultrasonido de arteria temporal con la PET-CT con 18F-FDG para la evaluación de la enfermedad de grandes vasos. Un estudio de 2024 encontró que estas vías redujeron los tiempos de diagnóstico de las 2 a 3 semanas convencionales a 48 a 72 horas en los centros participantes y mejoraron los resultados visuales. La confirmación más temprana apoya la terapia ahorradora de esteroides oportuna y amplía el acceso al tratamiento para pacientes que anteriormente podrían haber permanecido sin confirmación o haber sido derivados demasiado tarde.
Aumento del Desarrollo Clínico e Inversión en Terapias Dirigidas
El pipeline clínico incluye la inhibición del receptor de GM-CSF, la terapia selectiva de JAK-1 y pequeñas moléculas dirigidas a las vías de IL-12, IL-23 e interferón gamma. Una revisión sistemática presentada en el Colegio Americano de Reumatología encontró que el tocilizumab, el mavrilimumab, el secukinumab y el upadacitinib mejoraron la remisión sostenida a las 52 semanas en comparación con el placebo. La misma revisión no encontró eficacia significativa para el sarilumab o el sirukumab en sus respectivos ensayos. Novartis informó en julio de 2025 que el secukinumab no alcanzó el criterio de valoración de remisión sostenida en el estudio de Fase III GCAptAIN. Este resultado redujo el papel a corto plazo de la inhibición de IL-17A en el desarrollo de la ACG. La competencia se centra ahora más claramente en los inhibidores del receptor de IL-6 y los inhibidores de JAK-1. El mercado de arteritis de células gigantes, por lo tanto, tiene una vía de tratamiento más definida, incluso cuando otros agentes dirigidos adicionales permanecen en desarrollo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Toxicidad Relacionada con Corticosteroides y Carga de Monitoreo | -1.5% | Global | Corto plazo (≤ 2 años) |
| Alto Costo y Reembolso Restringido para Terapias Dirigidas | -2% | América del Norte y la UE | Mediano plazo (2-4 años) |
| Derivación Tardía y Limitaciones de Capacidad Especializada | -0.8% | Global, mayor en APAC y MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Toxicidad Relacionada con Corticosteroides y Carga de Monitoreo
Los corticosteroides en dosis altas siguen siendo la base del tratamiento de la ACG, particularmente al inicio de la atención. Su uso a largo plazo puede provocar diabetes de nueva aparición, fracturas osteoporóticas, infecciones oportunistas y eventos cardiovasculares en una población de pacientes de mayor edad. El tratamiento suele continuar durante 1 a 2 años, lo que aumenta la necesidad de monitoreo regular de glucosa, densitometrías óseas DEXA, revisiones oftalmológicas y manejo de la presión arterial. Estos requisitos continuos pueden reducir la adherencia y elevar los costos totales del tratamiento más allá de los costos de adquisición de medicamentos. La carga también apoya el uso de terapias ahorradoras de esteroides porque los médicos deben equilibrar los riesgos de la exposición prolongada a corticosteroides frente al costo de los medicamentos más nuevos. La reducción de la exposición acumulada a glucocorticoides ha seguido siendo un criterio de valoración primario en los ensayos pivotales de ACG desde 2017, vinculando estrechamente los resultados clínicos con la adopción de terapias alternativas.
Alto Costo y Reembolso Restringido para Terapias Dirigidas
Las restricciones de acceso siguen integradas en la vía de tratamiento para las terapias dirigidas de ACG. En los Estados Unidos, el tocilizumab subcutáneo a 162 mg por 0,9 mL tenía un precio de lista de 1.142,56 USD por dispensación, mientras que una solución intravenosa de 20 mL tenía un precio de lista de 2.595,33 USD. Un estudio estadounidense de 2025 encontró que el 63% de los pacientes necesitaba asistencia para copagos, cobertura gratuita del fabricante o sustitución por parte del seguro para obtener su primera dispensación de tocilizumab. El estudio reportó un retraso medio de 30 días desde la aprobación del seguro hasta el inicio del tratamiento, mientras que 52 pacientes pagaron una media de 1.023 USD de su propio bolsillo después del seguro por su primer mes de terapia. Francia asignó al upadacitinib ningún valor clínico añadido más allá del tocilizumab, y los Países Bajos emitieron una recomendación de no reembolso en diciembre de 2025. Estas decisiones limitan la conversión de las aprobaciones regulatorias en acceso al tratamiento en importantes sistemas de salud europeos.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Terapia:
Los Biológicos Lideran Mientras los Corticosteroides Mantienen un Papel en el TratamientoLas terapias biológicas representaron el 48,31% de la participación del mercado de arteritis de células gigantes en 2026, respaldadas por la posición consolidada del tocilizumab en el tratamiento de la ACG. El tocilizumab había sido el único biológico aprobado para la ACG antes de 2025. Los inhibidores del receptor de IL-6 forman la mayor parte de esta categoría. Los anticuerpos monoclonales y otras inmunoterapias dirigidas proporcionan opciones de tratamiento adyacentes. Se prevé que los corticosteroides sean el tipo de terapia de más rápido crecimiento con un CAGR del 8,12% hasta 2032. Siguen siendo la base universal del tratamiento, incluso cuando se usan junto con la terapia biológica.
Los protocolos de mantenimiento con dosis bajas también sostienen el uso de corticosteroides mientras los médicos trabajan hacia la remisión libre de esteroides. Los inmunosupresores como el metotrexato, la azatioprina y el micofenolato mofetilo siguen siendo opciones ahorradoras de esteroides de segunda línea para los pacientes que no pueden usar biológicos. El metotrexato mantiene relevancia práctica debido a su perfil de seguridad establecido y su menor costo de adquisición. Las terapias en desarrollo incluyen inhibidores de JAK, inhibidores de GM-CSF y nuevas pequeñas moléculas.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Estadio de la Enfermedad:
La Enfermedad Recidivante Extiende la Demanda de TratamientoLa ACG de diagnóstico reciente representó el 44,25% del mercado de arteritis de células gigantes en 2026. Este segmento incluye la ACG de grandes vasos, la ACG craneal y las presentaciones en estadio temprano entre adultos mayores que inician el tratamiento. Las vías de diagnóstico aceleradas pueden ampliar este segmento al identificar casos que anteriormente no se detectaban. Se prevé que la arteritis de células gigantes recidivante crezca a un CAGR del 9,25% hasta 2032. Su ritmo refleja la creciente importancia de la enfermedad recurrente, dependiente de esteroides y refractaria en las decisiones de tratamiento.
Los pacientes con recidiva a menudo requieren terapia durante varios años y son un grupo importante para los tratamientos más nuevos. En la extensión de SELECT-GCA, el upadacitinib continuo mantuvo la remisión desde las semanas 52 a 104 en el 67,3% de los pacientes. Estos hallazgos respaldan estrategias de tratamiento de larga duración en pacientes apropiados. La ACG complicada incluye la enfermedad que amenaza la visión, la afectación aórtica y la vasculitis sistémica. Este grupo tiene la mayor intensidad de tratamiento y utiliza con mayor frecuencia imágenes multimodales y protocolos de tratamiento combinado.
Por Vía de Administración:
El Acceso Oral Cambia la Prestación de AtenciónLa administración intravenosa representó el 41,16% de la participación del mercado de arteritis de células gigantes en 2026. El segmento sigue respaldado por los protocolos establecidos de infusión hospitalaria de tocilizumab. En los Estados Unidos, la cobertura de la Parte B de Medicare históricamente permitió el acceso a biológicos intravenosos sin autorización previa para muchos beneficiarios. Se espera que la administración oral crezca a un CAGR del 7,84% hasta 2032. La aprobación del upadacitinib en 2025 introdujo la primera terapia oral una vez al día para la ACG y cambió las opciones de tratamiento fuera de los centros académicos de infusión.
La administración subcutánea combina la comodidad de la inyección en el hogar con la experiencia establecida en el uso del tocilizumab subcutáneo. Otras vías, principalmente la administración intramuscular de corticosteroides, sirven a un nicho clínico estable. El movimiento de la terapia intravenosa hacia las opciones orales y subcutáneas cambia el lugar donde se realiza la dispensación. Los tratamientos administrados fuera de los hospitales pueden desplazar la adquisición hacia canales de farmacia minorista y digital.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Distribución:
Las Farmacias Hospitalarias Siguen Siendo Centrales a Medida que se Expande el Cumplimiento DigitalLas farmacias hospitalarias representaron el 46,52% del mercado de arteritis de células gigantes en 2026. Su posición está vinculada a la adquisición de biológicos intravenosos y medicamentos especializados que requieren administración supervisada. Mientras las terapias intravenosas sean ampliamente utilizadas, los hospitales mantienen el control sobre un gasto considerable en medicamentos. Se espera que las farmacias en línea crezcan a un CAGR del 8,63% hasta 2032. Las terapias orales y subcutáneas amplían la elegibilidad para el pedido por correo especializado y el cumplimiento digital. Esto hace que la estrategia de distribución sea cada vez más importante para los fabricantes que ingresan al mercado de arteritis de células gigantes.
Las farmacias minoristas proporcionan dispensación de corticosteroides orales e inmunosupresores genéricos, especialmente en estadios más tempranos o menos complejos del tratamiento. Es poco probable que las farmacias hospitalarias pierdan su papel principal en la dispensación de biológicos intravenosos. Las políticas de cobertura de biosimilares también pueden influir en qué canal surte una receta y qué producto se selecciona. El resultado depende de las reglas del pagador, la preferencia del prescriptor y la vía utilizada para la terapia prescrita.
Análisis Geográfico
América del Norte
América del Norte representó el 47,15% de la participación del mercado de arteritis de células gigantes en 2026. Los Estados Unidos cuentan con densas redes de reumatología subespecializada y una alta adopción de biológicos. Un estudio de 2025 encontró que el 74% de los pacientes estadounidenses con ACG estaban cubiertos por Medicare o Medicare Advantage. El mismo estudio reportó un retraso medio de 43 días entre la aprobación del seguro y el inicio de la medicación, con un gasto medio de bolsillo del paciente de 1.023 USD después del seguro para la primera dispensación mensual. La agencia de medicamentos de Canadá emitió una recomendación positiva condicional para el upadacitinib en febrero de 2026, siempre que los costos totales del tratamiento no superen el techo de precio del tocilizumab.
Europa
Europa es el segundo bloque regional más grande, con Alemania, el Reino Unido y Francia apoyando la adopción de biológicos. El uso en el Reino Unido de los estándares de clínicas de vía rápida alineados con EULAR apoya el diagnóstico más temprano en la atención secundaria. Francia y los Países Bajos tomaron decisiones de reembolso desfavorables para el upadacitinib en 2025. Esas decisiones crean diferentes condiciones de acceso en los sistemas de salud europeos. El mercado de arteritis de células gigantes en Europa, por lo tanto, combina una sólida infraestructura clínica con un apoyo desigual de los pagadores para las nuevas terapias orales.
Asia-Pacífico, Oriente Medio, África y América del Sur
Se proyecta que Asia-Pacífico sea la región de más rápido crecimiento con un CAGR del 10,26% hasta 2032. La aprobación del tocilizumab para la ACG en China abrió la categoría de tratamiento biológico dentro del país. La iniciativa China Saludable 2030 de China incluye el desarrollo de capacidad especializada para la atención de enfermedades autoinmunes. Corea del Sur y Australia también apoyan el crecimiento regional a través de la demanda de tratamiento y la participación en investigación clínica. Oriente Medio, África y América del Sur siguen siendo regiones más pequeñas con patrones de tratamiento liderados por corticosteroides y acceso limitado a biológicos fuera de los principales centros terciarios. Arabia Saudita, los Emiratos Árabes Unidos, Brasil y Sudáfrica proporcionan puntos de acceso importantes, aunque la capacidad diagnóstica y los límites de adquisición pública siguen siendo restricciones materiales.
Panorama Competitivo
Concentración del Mercado
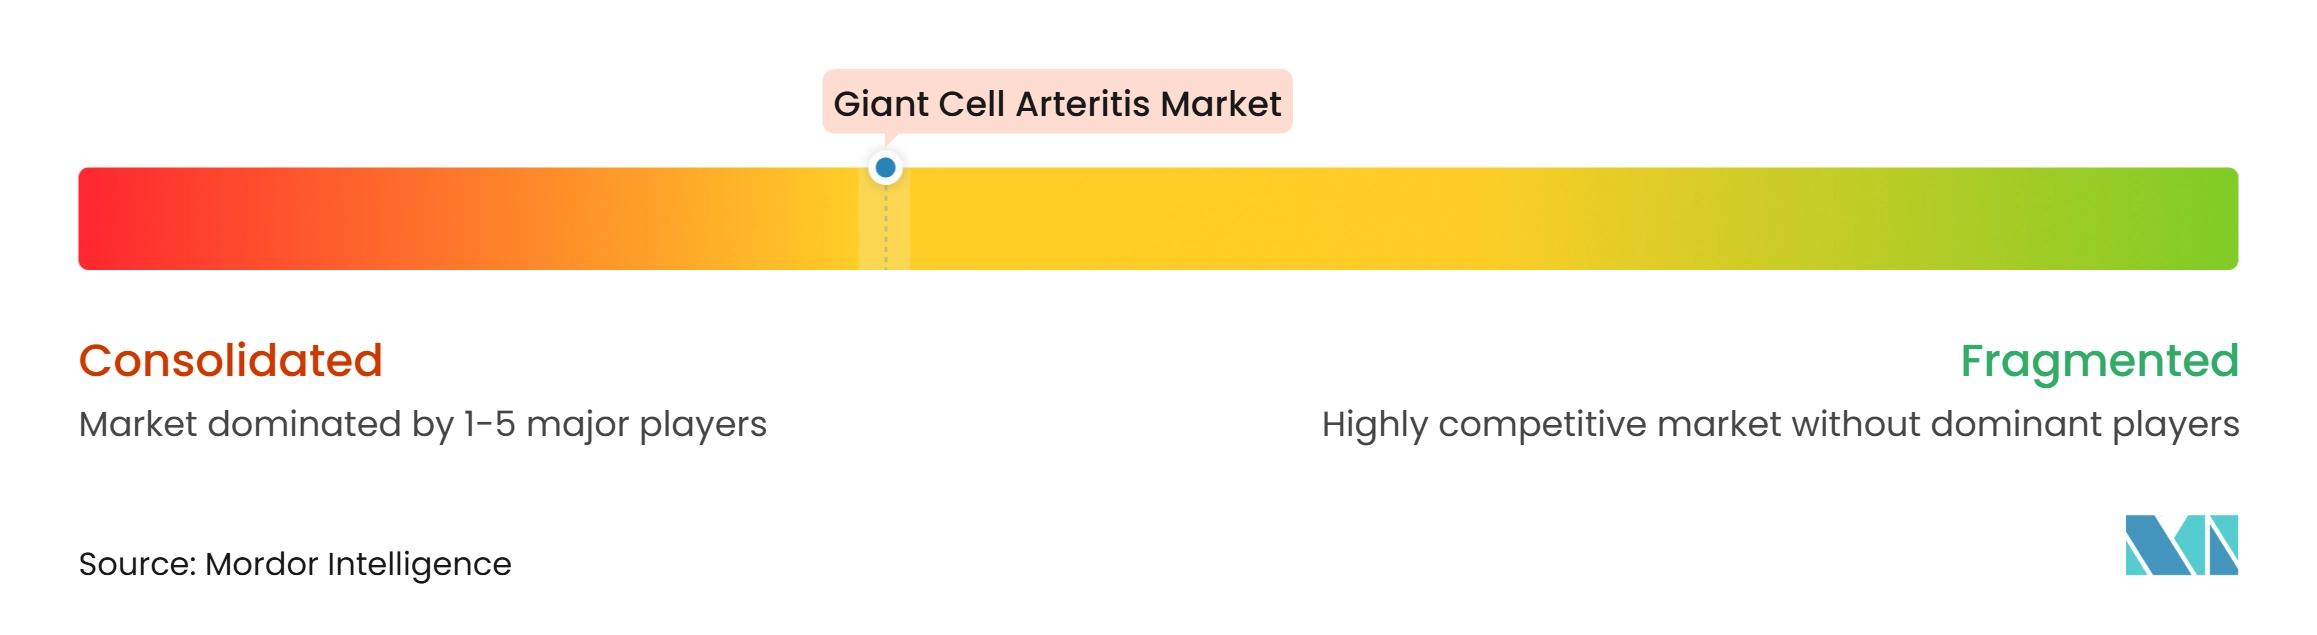
El mercado de arteritis de células gigantes está moderadamente concentrado en torno al tocilizumab de Roche y Genentech y el upadacitinib de AbbVie. Estas terapias configuran el entorno actual de tratamiento biológico y dirigido. Novartis informó en julio de 2025 que el secukinumab no alcanzó el criterio de valoración primario en el ensayo de Fase III GCAptAIN. El resultado redujo el papel a corto plazo de la inhibición de IL-17A en el desarrollo de la ACG. La competencia se centra ahora más claramente en los inhibidores del receptor de IL-6 y los inhibidores de JAK-1. Los biosimilares de tocilizumab de Fresenius Kabi, Celltrion y otros fabricantes están aumentando la competencia de precios en la adquisición institucional.
AbbVie amplió su posición al recibir la aprobación estadounidense para el upadacitinib en ACG en abril de 2025. La empresa también acumuló evidencia específica de ACG a través del estudio observacional TILT2 en curso en Francia a partir de marzo de 2026. Esto respalda una base de evidencia del mundo real para el tratamiento oral. Roche y los fabricantes de biosimilares están respondiendo a un entorno comercial diferente a medida que las alternativas de tocilizumab de menor costo aumentan la atención de los pagadores. La industria de arteritis de células gigantes incluye competencia basada en precios de biosimilares junto con competencia diferenciada de terapias orales dirigidas. Las políticas de los pagadores que permiten la sustitución por biosimilares pueden redirigir aún más el volumen de tratamiento hacia productos de menor costo.
Una brecha de tratamiento restante involucra a pacientes con enfermedad recidivante o refractaria de moderada a grave que no pueden usar la terapia con inhibidores del receptor de IL-6 o inhibidores de JAK. El mavrilimumab de Kiniksa mostró tasas de brote en Fase II del 19%, en comparación con el 46% para el placebo. El desarrollo en Fase III no había comenzado, y la terminación del acuerdo de licencia global de MedImmune en mayo de 2025 dejó el activo sin una vía establecida de Fase III. El sarilumab de Sanofi sigue siendo una opción clínica para algunos pacientes que experimentan eventos adversos relacionados con el tocilizumab. Su programa de Fase III fue discontinuado tras retrasos en el reclutamiento relacionados con el COVID-19.
Líderes de la Industria de Arteritis de Células Gigantes
-
F. Hoffmann-La Roche Ltd.
-
AbbVie Inc.
-
Biogen Inc.
-
Fresenius Kabi AG
-
Celltrion Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Arteritis de Células Gigantes Empresas cubiertas en este informe
- Abbvie
- Amgen
- Biogen
- Bristol-Myers Squibb
- Celltrion
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Fresenius
- Roche
- Johnson & Johnson
- Kiniksa Pharmaceuticals, Ltd.
- MorphoSys AG
- Novartis
- Pfizer
- Sanofi
- Sobi AB
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- UCB
Desarrollos recientes de la industria en Mercado de Arteritis de Células Gigantes
- Julio de 2026: La Agencia de Evaluación de Tecnologías Sanitarias de Polonia (AOTMiT) emitió la Recomendación del Presidente 90/2026 apoyando el reembolso positivo del upadacitinib (Rinvoq) para pacientes adultos con ACG, ampliando el acceso reembolsado a la terapia con inhibidores de JAK en un mercado de Europa Central de aproximadamente 38 millones de personas.
- Abril de 2026: El Ministerio de Salud, Trabajo y Bienestar de Japón designó oficialmente la ACG como enfermedad intratable número 41, creando un programa formal de apoyo a los gastos médicos para los pacientes elegibles y estableciendo requisitos de registro nacional de diagnóstico, un movimiento que amplía estructuralmente el acceso farmacéutico reembolsado para la población japonesa de pacientes con ACG.
- Febrero de 2026: La Agencia de Medicamentos de Canadá emitió una recomendación de reembolso positiva condicional para el upadacitinib para la ACG, requiriendo que los costos totales del tratamiento no superen los del tocilizumab y limitando la prescripción a reumatólogos con experiencia en el manejo de la ACG.
Alcance del Informe Global del Mercado de Arteritis de Células Gigantes
Según el alcance del informe, el mercado de arteritis de células gigantes se refiere a la industria enfocada en terapias y diagnósticos para la arteritis de células gigantes, una enfermedad inflamatoria de los vasos sanguíneos que puede causar pérdida de visión y otras complicaciones graves. Incluye corticosteroides, biológicos y tratamientos dirigidos emergentes, con un crecimiento impulsado por la creciente prevalencia entre las poblaciones que envejecen, los avances en inmunología y la mayor conciencia sobre el diagnóstico temprano.
El mercado de arteritis de células gigantes está segmentado por tipo de terapia, estadio de la enfermedad, vía de administración, canal de distribución y geografía. Por tipo de terapia, el mercado está segmentado en terapias biológicas, corticosteroides, inmunosupresores y terapias en desarrollo. Las terapias biológicas se segmentan adicionalmente en inhibidores de interleucina-6, terapias con anticuerpos monoclonales e inmunoterapias dirigidas. Los corticosteroides se segmentan adicionalmente en corticosteroides orales, corticosteroides intravenosos y terapia de mantenimiento con dosis bajas. Los inmunosupresores se segmentan adicionalmente en metotrexato, azatioprina y micofenolato mofetilo. Las terapias en desarrollo se segmentan adicionalmente en inhibidores de JAK, inhibidores de GM-CSF y nuevas pequeñas moléculas. Por estadio de la enfermedad, el mercado está segmentado en arteritis de células gigantes de diagnóstico reciente, arteritis de células gigantes recidivante y arteritis de células gigantes complicada. La arteritis de células gigantes de diagnóstico reciente se segmenta adicionalmente en arteritis de células gigantes craneal, arteritis de células gigantes de grandes vasos y enfermedad en estadio temprano. La arteritis de células gigantes recidivante se segmenta adicionalmente en enfermedad recurrente, enfermedad dependiente de esteroides y enfermedad refractaria. La arteritis de células gigantes complicada se segmenta adicionalmente en enfermedad que amenaza la visión, afectación aórtica y vasculitis sistémica. Por vía de administración, el mercado está segmentado en oral, intravenosa, subcutánea y otras vías de administración. Por canal de distribución, el mercado está segmentado en farmacias hospitalarias, farmacias minoristas y farmacias en línea. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, Oriente Medio y África, y América del Sur. El informe también cubre los tamaños de mercado estimados y las tendencias para 17 países en las principales regiones a nivel mundial. El informe ofrece valores (USD) para todos los segmentos anteriores.
Resumen de la segmentación
| Terapias Biológicas | Inhibidores de Interleucina-6 |
| Terapias con Anticuerpos Monoclonales | |
| Inmunoterapias Dirigidas | |
| Corticosteroides | Corticosteroides Orales |
| Corticosteroides Intravenosos | |
| Terapia de Mantenimiento con Dosis Bajas | |
| Inmunosupresores | Metotrexato |
| Azatioprina | |
| Micofenolato Mofetilo | |
| Terapias en Desarrollo | Inhibidores de JAK |
| Inhibidores de GM-CSF | |
| Nuevas Pequeñas Moléculas |
| Arteritis de Células Gigantes de Diagnóstico Reciente | Arteritis de Células Gigantes Craneal |
| Arteritis de Células Gigantes de Grandes Vasos | |
| Enfermedad en Estadio Temprano | |
| Arteritis de Células Gigantes Recidivante | Enfermedad Recurrente |
| Enfermedad Dependiente de Esteroides | |
| Enfermedad Refractaria | |
| Arteritis de Células Gigantes Complicada | Enfermedad que Amenaza la Visión |
| Afectación Aórtica | |
| Vasculitis Sistémica |
| Oral |
| Intravenosa |
| Subcutánea |
| Otras Vías de Administración |
| Farmacias Hospitalarias |
| Farmacias Minoristas |
| Farmacias en Línea |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Australia | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | CCG |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur |
| Por Tipo de Terapia | Terapias Biológicas | Inhibidores de Interleucina-6 |
| Terapias con Anticuerpos Monoclonales | ||
| Inmunoterapias Dirigidas | ||
| Corticosteroides | Corticosteroides Orales | |
| Corticosteroides Intravenosos | ||
| Terapia de Mantenimiento con Dosis Bajas | ||
| Inmunosupresores | Metotrexato | |
| Azatioprina | ||
| Micofenolato Mofetilo | ||
| Terapias en Desarrollo | Inhibidores de JAK | |
| Inhibidores de GM-CSF | ||
| Nuevas Pequeñas Moléculas | ||
| Por Estadio de la Enfermedad | Arteritis de Células Gigantes de Diagnóstico Reciente | Arteritis de Células Gigantes Craneal |
| Arteritis de Células Gigantes de Grandes Vasos | ||
| Enfermedad en Estadio Temprano | ||
| Arteritis de Células Gigantes Recidivante | Enfermedad Recurrente | |
| Enfermedad Dependiente de Esteroides | ||
| Enfermedad Refractaria | ||
| Arteritis de Células Gigantes Complicada | Enfermedad que Amenaza la Visión | |
| Afectación Aórtica | ||
| Vasculitis Sistémica | ||
| Por Vía de Administración | Oral | |
| Intravenosa | ||
| Subcutánea | ||
| Otras Vías de Administración | ||
| Por Canal de Distribución | Farmacias Hospitalarias | |
| Farmacias Minoristas | ||
| Farmacias en Línea | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Australia | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | CCG | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando el crecimiento en el mercado de tratamiento de arteritis de células gigantes?
El envejecimiento de las poblaciones, el diagnóstico más temprano y el uso más amplio de terapias ahorradoras de esteroides respaldan la demanda de tratamiento. Se prevé que el mercado de arteritis de células gigantes crezca de 1,90 mil millones de USD en 2026 a 2,02 mil millones de USD en 2027 y alcance los 2,89 mil millones de USD para 2032, con un CAGR del 7,43% de 2027 a 2032.
¿Qué tipo de terapia tuvo la mayor participación en 2026?
Las terapias biológicas representaron el 48,31% de los ingresos en 2026, lideradas por el papel consolidado del tocilizumab.
¿Qué estadio de la enfermedad está creciendo más rápido?
Se proyecta que la arteritis de células gigantes recidivante crezca a un CAGR del 9,25% hasta 2032 porque la enfermedad recurrente y refractaria a menudo requiere un tratamiento más prolongado.
¿Qué región está creciendo más rápido en terapias para ACG?
Se prevé que Asia-Pacífico crezca a un CAGR del 10,26% hasta 2032, respaldado por la expansión de la infraestructura sanitaria y el acceso al tratamiento.