
巨細胞性動脈炎市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
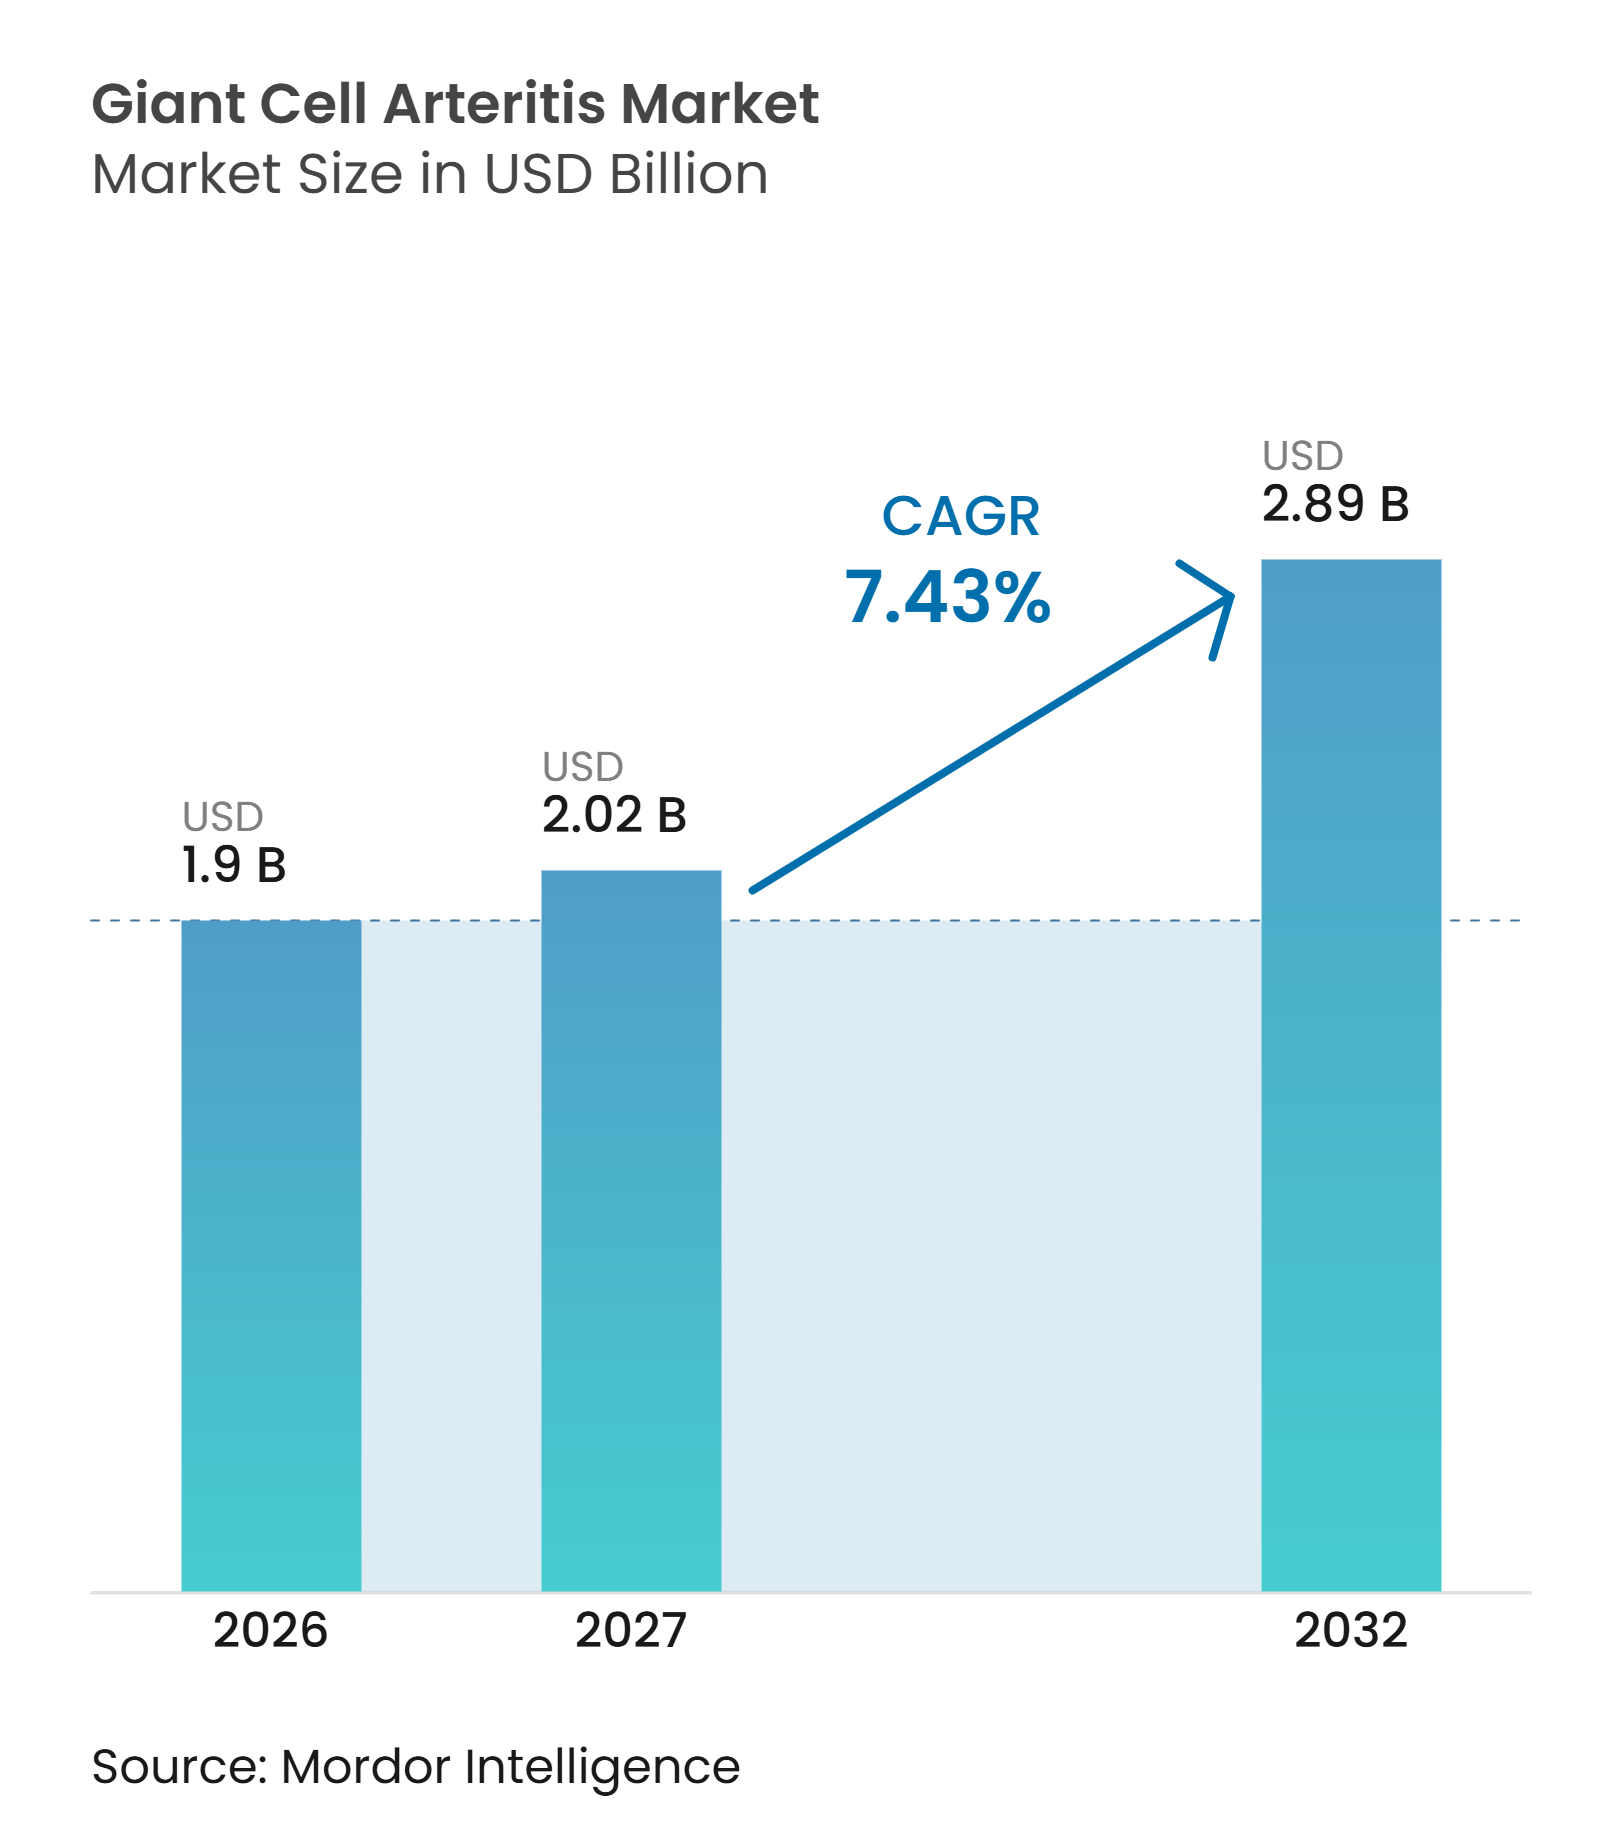
| 市場規模 (2027) | 2.02 十億米ドル |
| 市場規模 (2032) | 2.89 十億米ドル |
| 成長率 (2027 - 2032) | 7.43 % |
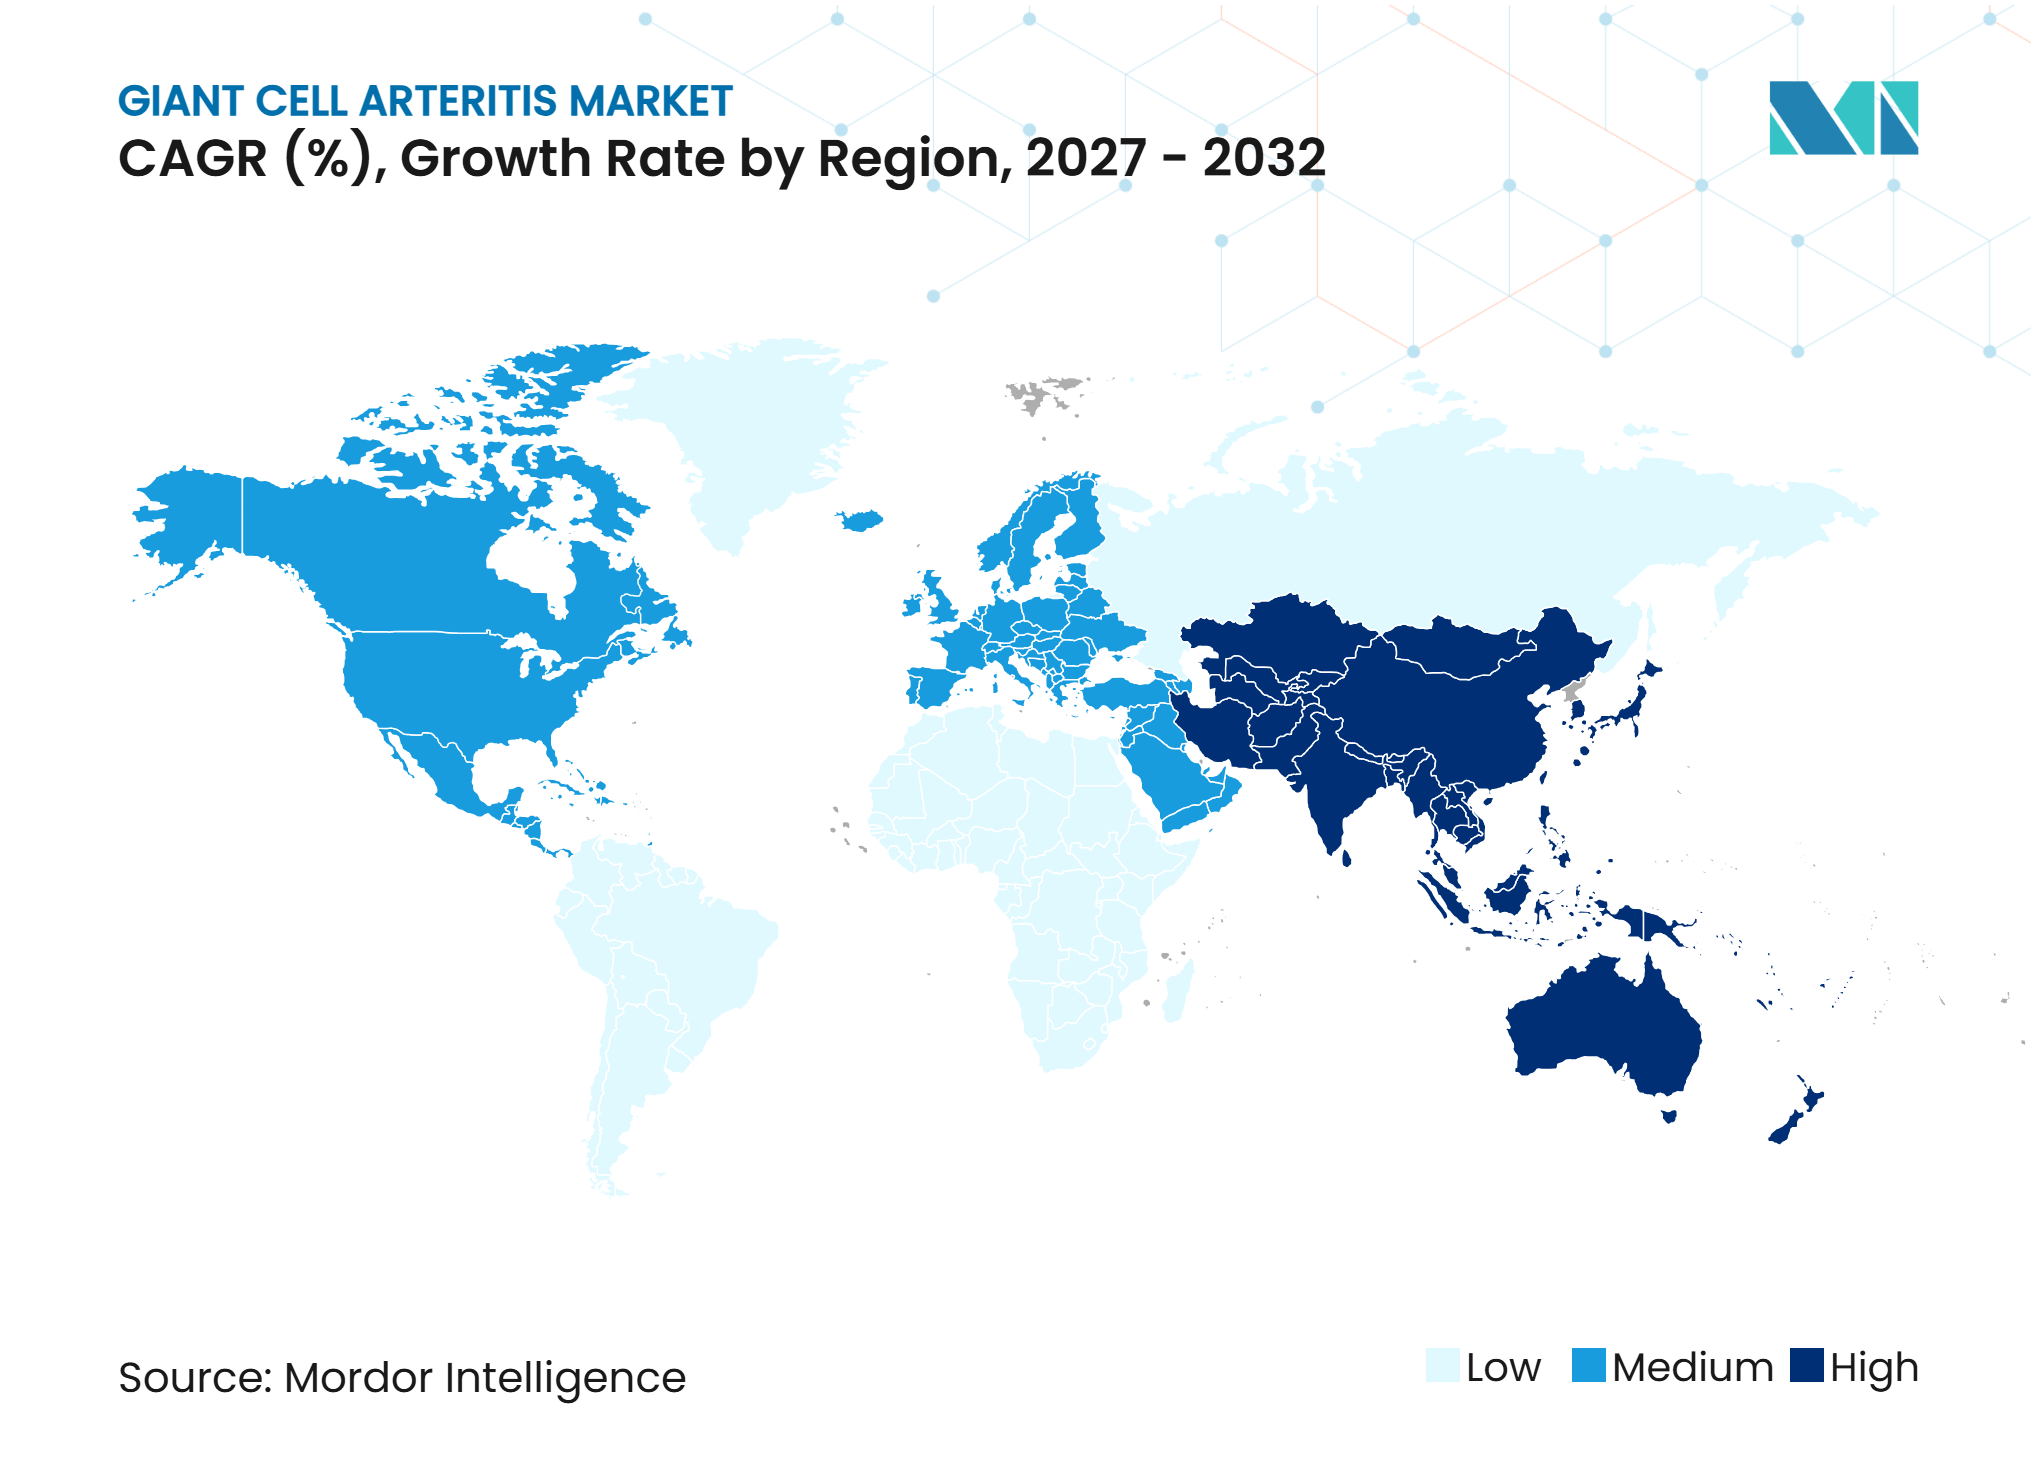
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる巨細胞性動脈炎市場分析
巨細胞性動脈炎市場の規模は、2026年の1.90 ビリオン 米ドルから2027年には2.02 ビリオン 米ドルへと拡大し、2032年までに2.89 ビリオン 米ドルに達すると予測されており、2027年から2032年の間にCAGR 7.43%を記録する見込みです。巨細胞性動脈炎は、50歳以上の成人において最も多く見られる原発性全身性血管炎であり、治療が遅れると永続的な視力喪失を招く可能性があります。欧米諸国および東アジアにおける高齢化人口の増加により、治療対象患者数が拡大しています。経口JAK阻害薬の承認によりステロイド節約型治療の選択肢が広がる一方、迅速診断経路の整備により治療開始までの時間が短縮されています。こうした変化により、これまで認識されていなかった患者が正式な治療組み込まれるようになり、医薬品アクセス、流通、フォローアップケアにわたる機会が生まれています。巨細胞性動脈炎市場はまた、不均一な償還決定、バイオシミラーによる価格圧力、および地域リウマチ科におけるコルチコステロイド優先プロトコルの継続的な使用という課題にも直面しています。
主要レポートのポイント
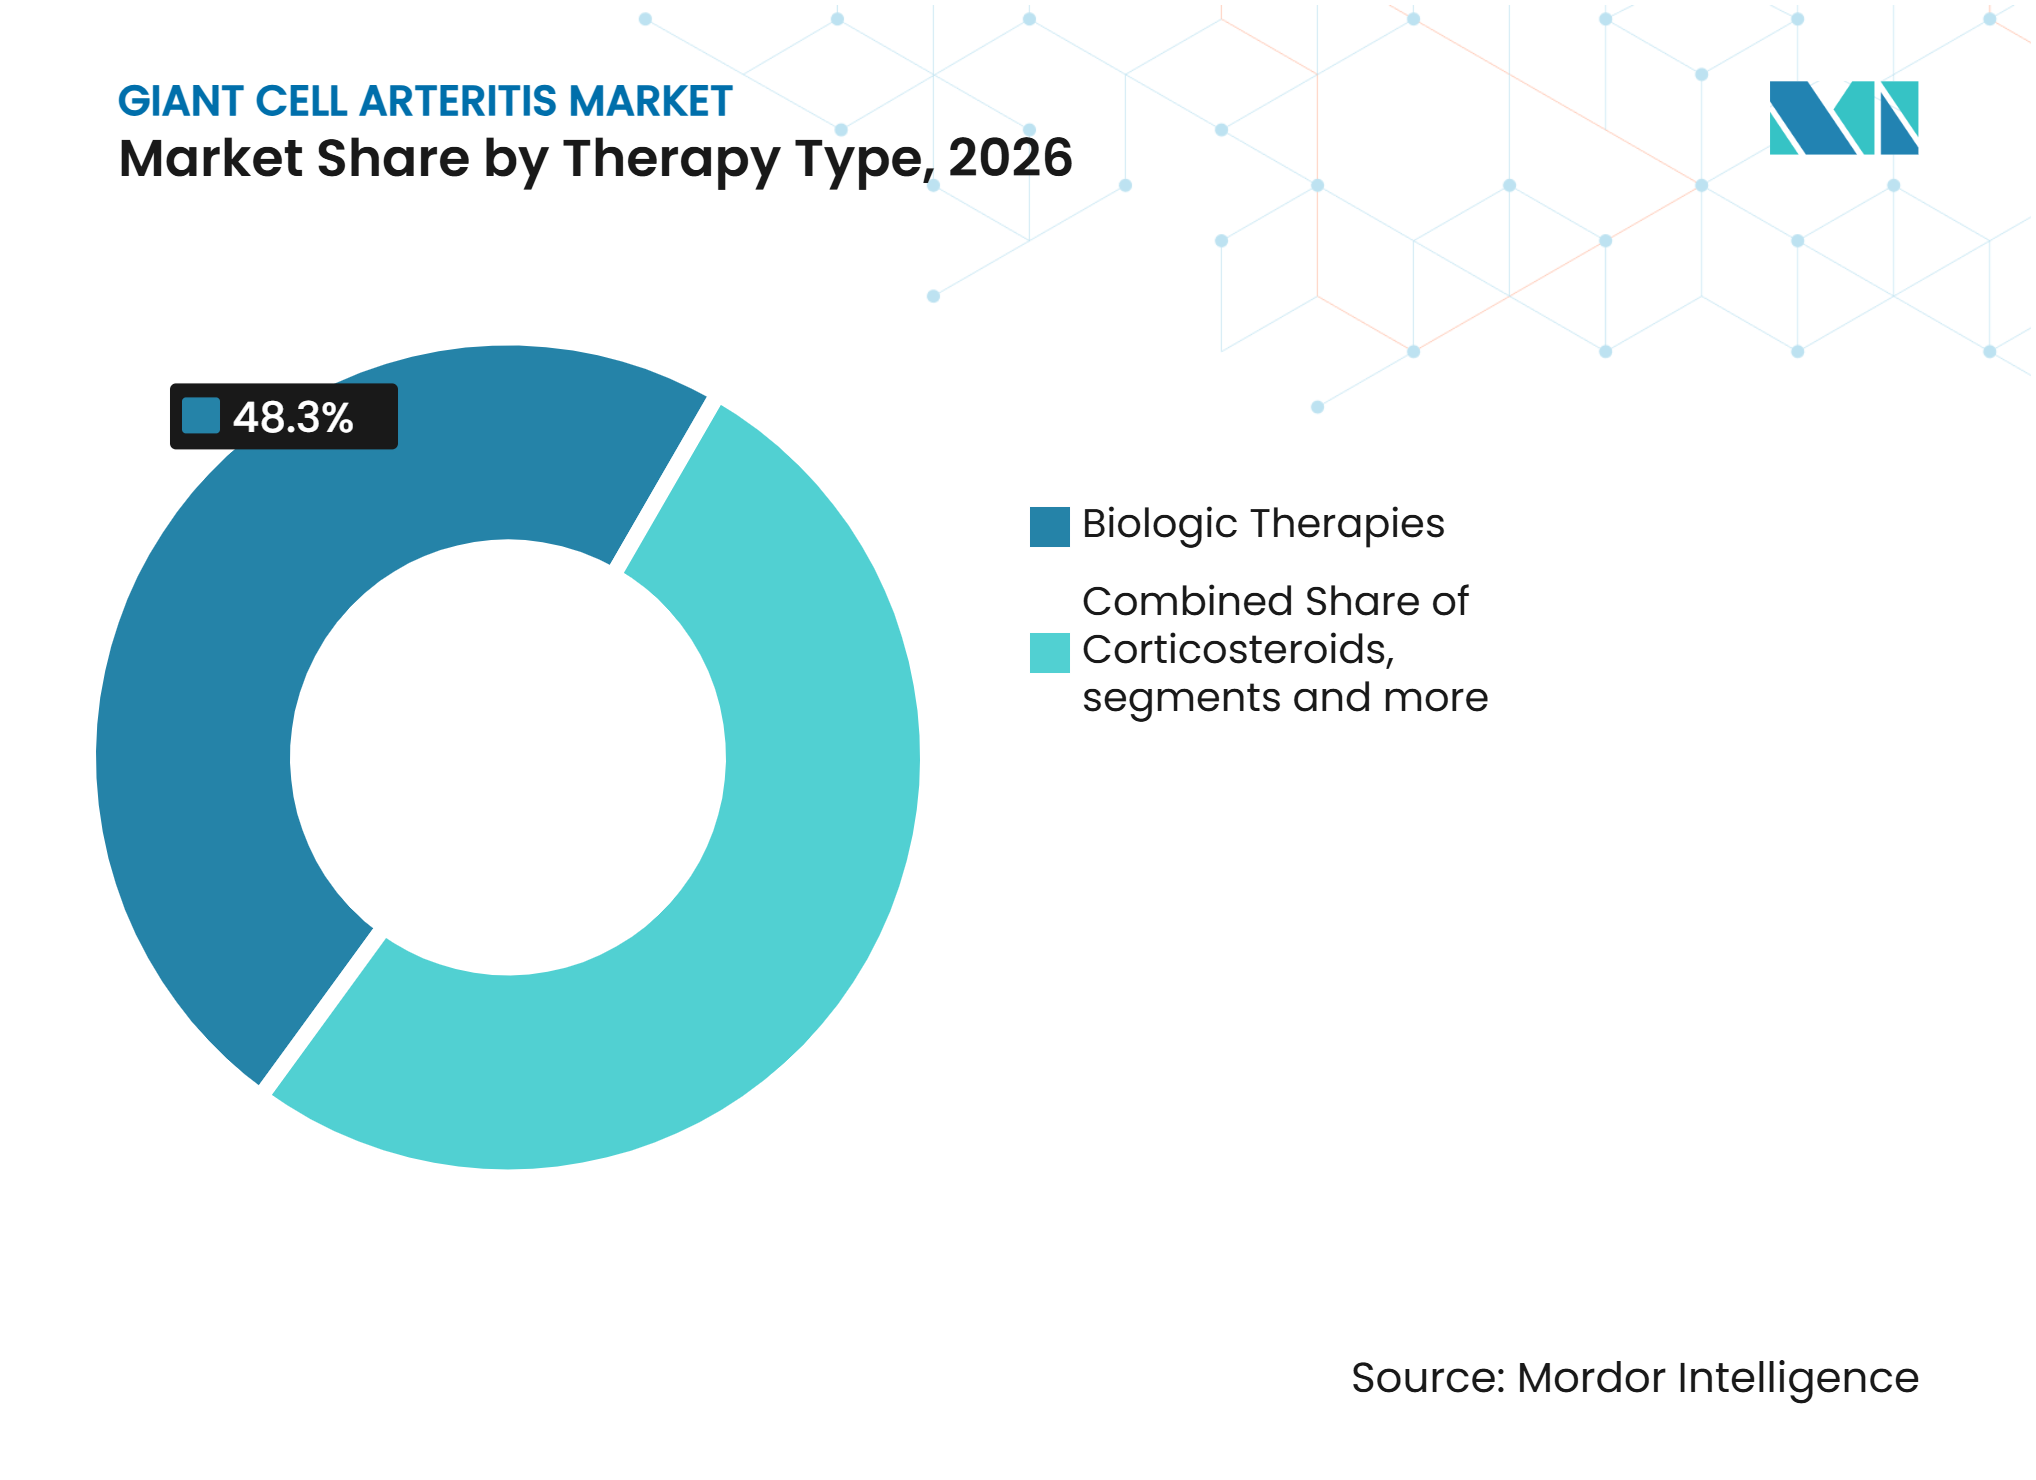
- 治療タイプ別では、生物学的製剤療法が2026年の巨細胞性動脈炎市場シェアの48.3%を占め、コルチコステロイドは2032年までCAGR 8.12%で成長すると予測されています。
- 疾患ステージ別では、新規診断巨細胞性動脈炎が2026年の巨細胞性動脈炎市場の44.25%を占め、再発性巨細胞性動脈炎は2032年までCAGR 9.25%で拡大すると予測されています。
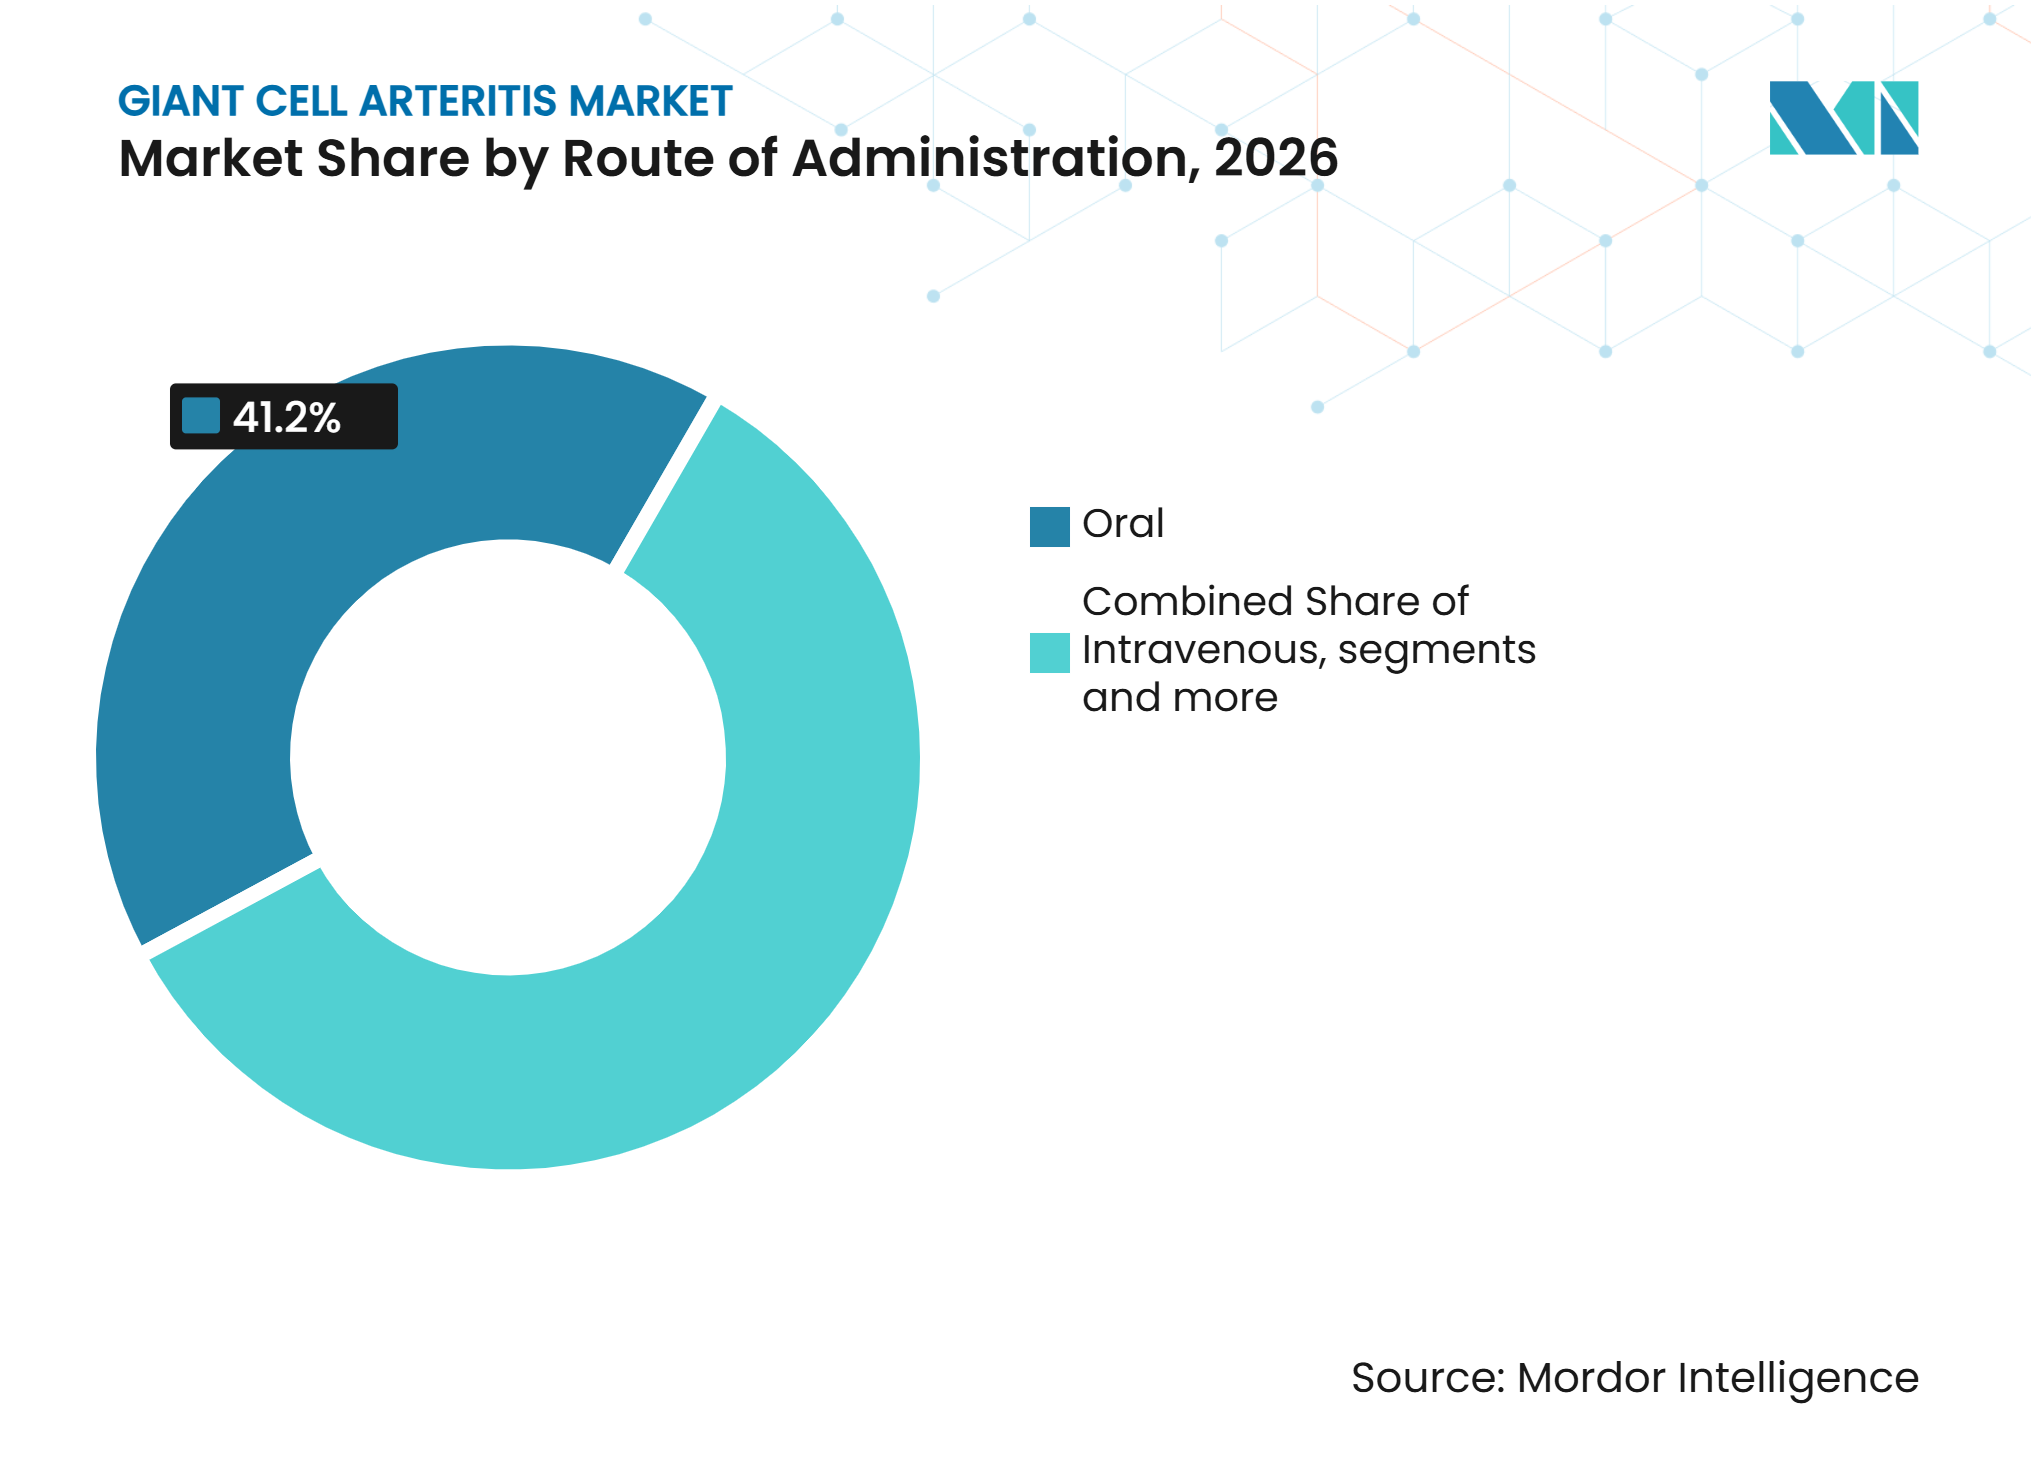
- 投与経路別では、静脈内投与が2026年の巨細胞性動脈炎市場シェアの41.16%を占め、経口投与経路は2032年までCAGR 7.84%で成長すると予測されています。
- 流通チャネル別では、病院薬局が2026年の巨細胞性動脈炎市場の46.52%を占め、オンライン薬局は2032年までCAGR 8.63%で成長すると予測されています。
- 地域別では、北米が2026年の市場シェアの47.15%を占め、アジア太平洋は2032年までCAGR 10.26%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影 期間 |
|---|---|---|---|
| 高齢化人口と GCA罹患率の上昇 | +2.1% | グローバル | 長期 (4年以上) |
| ステロイド節約型生物学的製剤療法の 拡大 | +1.8% | 北米および EU | 中期 (2〜4年) |
| 血管イメージングおよびファストトラック診断経路の 利用拡大 | +1.2% | EUコア、北米、 およびアジア太平洋 | 中期 (2〜4年) |
| 臨床開発および標的療法投資の 増加 | +1% | グローバル | 中期 (2〜4年) |
| 経口および在宅投与療法への 需要増加 | +0.7% | 北米、EU、 およびアジア太平洋 | 短期 (2年以下) |
| 情報源: Mordor Intelligence | |||
高齢化人口とGCA罹患率の上昇
GCAの罹患率は年齢とともに急激に上昇し、80代で最高水準に達します。女性は男性よりも多く罹患しており、女性対男性の比率は2対1です。2025年に発表されたフィンランドのコホート研究では、2010年から2015年の間に50歳以上の人口10万人あたり年間罹患率7.0件が記録され、2016年から2020年には11.3件に上昇しました。この研究は、61%の増加を診断認識の向上と高齢者人口の増加に起因するとしています。[1]メタ分析では、スカンジナビアにおける罹患率が50歳以上の人口10万人あたり21.57件と最も高く、北米・南米の10.89件、欧州の7.26件と比較されています。巨細胞性動脈炎市場は、より多くの高齢かつ医学的に複雑な患者が長期高用量コルチコステロイド治療の代替手段を必要とする場合に恩恵を受けます。
ステロイド節約型生物学的製剤療法の拡大
米国食品医薬品局は、2025年4月29日にGCAに対するウパダシチニブ15mg1日1回投与を承認しました。この承認により、ウパダシチニブはこの適応症に承認された最初の経口JAK阻害剤となりました。[2]欧州委員会は2025年4月初旬に販売承認を付与しました。SELECT-GCAでは、26週間のコルチコステロイド漸減を伴うウパダシチニブ15mgを投与された患者の46.4%が52週時点で持続的寛解を達成し、52週間漸減を伴うプラセボ投与患者の29.0%と比較されました。[3]2年間の結果では、ウパダシチニブを継続した患者の67.3%が104週まで寛解を維持したのに対し、プラセボに切り替えた患者では28.6%でした。米国では、巨細胞性動脈炎市場は、メディケアパートDにおける経口療法の適用範囲と、パートBにおける静脈内トシリズマブの適用範囲の違いによって形成されています。
血管イメージングおよびファストトラック診断経路の利用拡大
2022年のACRおよびEULAR分類基準は、カラードプラー超音波検査に側頭動脈生検と同等の診断的重みを与えました。2023年に発表されたEULARガイダンスは、超音波検査を推奨される初期画像検査として特定しました。2026年のレビューでは、高品質な研究における超音波ハロサインの感度が88%から93%であることが報告されました。ファストトラッククリニックは、側頭動脈超音波検査と18F-FDG PET-CTを組み合わせて大血管疾患を評価します。2024年の研究では、これらの経路が参加センターにおける診断時間を従来の2〜3週間から48〜72時間に短縮し、視覚的アウトカムを改善したことが明らかになりました。早期確認はタイムリーなステロイド節約型療法を支援し、以前は確認されないままであったか、または紹介が遅すぎた患者への治療アクセスを拡大します。
臨床開発および的療法投資の増加
臨床パイプラインには、GM-CSF受容体阻害、JAK-1選択的療法、およびIL-12、IL-23、インターフェロンガンマ経路を標的とした低分子化合物が含まれます。米国リウマチ学会で発表された系統的レビューでは、トシリズマブ、マブリリムマブ、セクキヌマブ、およびウパダシチニブがプラセボと比較して52週間の持続的寛解を改善したことが明らかになりました。同レビューでは、それぞれの試験においてサリルマブまたはシルクマブに有意な有効性は認められませんでした。Novartisは2025年7月に、セクキヌマブが第III相GCAptAIN試験において持続的寛解エンドポイントを達成しなかったと報告しました。この結果により、GCA開発におけるIL-17A阻害の近期的な役割が縮小しました。競争は現在、IL-6受容体阻害剤とJAK-1阻害剤を中心に明確に集中しています。したがって、巨細胞性動脈炎市場は、追加の標的薬剤が開発中であるにもかかわらず、より明確な治療経路を持っています。
抑制要因影響分析*
| 抑制要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| コルチコテロイド関連の 毒性とモニタリング負担 | -1.5% | グローバル | 短期 (2年以下) |
| 標的療法の高コストと 制限された償還 | -2% | 北米および EU | 中期 (2〜4年) |
| 紹介の遅延と 専門医キャパシティの制約 | -0.8% | グローバル、 アジア太平洋および中東・アフリカで最も高い | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
コルチコステロイド関連の毒性とモニタリング負担
高用量コルチコステロイドは、特にケアの開始時において、GCA治療の基盤であり続けています。長期使用は、高齢患者集団において新規発症糖尿病、骨粗鬆症性骨折、日和見感染症、および心血管イベントをもたらす可能性があります。治療は通常1〜2年間継続され、定期的な血糖モニタリング、DEXA検査、眼科レビュー、および血圧管理の必要性が高まります。これらの継続的な要件は、アドヒアランスを低下させ、医薬品取得コストを超えた総治療コストを引き上げる可能性があります。この負担はまた、医師が長期コルチコステロイド曝露のリスクと新薬のコストのバランスを取らなければならないため、ステロイド節約型療法の使用支持します。累積グルココルチコイド曝露の低減は、2017年以降の主要なGCA試験における主要エンドポイントであり続けており、臨床アウトカムを代替療法の採用と密接に結びつけています。
標的療法の高コストと制限された償還
アクセス制約は、標的GCA療法の治療経路に組み込まれたままです。米国では、162mg/0.9mLの皮下投与トシリズマブの定価は1回分1,142.56米ドルであり、20mLの静脈内溶液の定価は2,595.33米ドルでした。2025年の米国の研究では、患者の63%が最初のトシリズマブ処方を入手するために自己負担支援、製造業者による無償提供、または保険代替が必要であったことが明らかになりました。この研究では、保険承認から治療開始まで平均30日の遅延が報告され、52人の患者が最初の1ヶ月の治療に対して保険適用後の自己負担として平均1,023米ドルを支払いました。フランスはウパダシチニブにトシリズマブを超える臨床的付加価値なしと評価し、オランダは2025年12月に非償還勧告を発行しました。これらの決定は、重要な欧州の医療システム全体で規制承認を治療アクセスに転換することを限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
治療タイプ別:
生物学的製剤がリードし、コルチコステロイドが治療的役割を維持生物学的製剤療法は2026年の巨細胞性動脈炎市場シェアの48.31%を占め、GCAケアにおけるトシリズマブの長年の地位に支えられています。トシリズマブは2025年以前にGCAに承認された唯一の生物学的製剤でした。IL-6受容体阻害剤がこのカテゴリーの最大部分を形成しています。モノクローナル抗体療法およびその他の標的免疫療法が隣接する治療選択肢を提供しています。コルチコステロイドは2032年までCAGR 8.12%で最も成長の速い治療タイプになると予測されています。生物学的製剤療法と併用する場合も含め、普遍的な治療の基盤であり続けています。
低用量維持プロトコルも、臨床医がステロイドフリー寛解を目指す中でコルチコステロイドの使用を持続させています。メトトレキサート、アザチオプリン、ミコフェノール酸モフェチルなどの免疫抑制剤は、生物学的製剤を使用できない患者に対する二次的なステロイド節約型選択肢であり続けています。メトトレキサートは確立された安全性プロファイルと低い取得コストのために実用的な関連性を維持しています。パイプライン療法にはJAK阻害剤、GM-CSF阻害剤、および新規低分子化合物が含まれます。


注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
疾患ステージ別:
再発性疾患が治療需要を拡大新規診断GCAは2026年の巨細胞性動脈炎市場の44.25%を占めました。このセグメントには、大血管GCA、頭蓋GCA、および治療に入る高齢者における早期ステージの発症が含まれます。ファストトラック診断経路は、以前は見逃されていた症例を特定することでこのセグメントを拡大できます。再発性巨細胞性動脈炎は2032年までCAGR 9.25%で成長すると予測されています。そのペースは、治療決定における再発性、ステロイド依存性、および難治性疾患の重要性の高まりを反映しています。
再発性患者はしばしば数年間の治療を必要とし、新しい治療法にとって重要なグループです。SELECT-GCA延長試験では、継続的なウパダシチニブ投与により患者の67.3%が52週から104週にかけて寛解を維持しました。これらの知見は、適切な患者における長期治療戦略を支持しています。複雑なGCAには、視力を脅かす疾患、大動脈関与、および全身性血管炎が含まれます。このグループは治療強度が最も高く、多モーダルイメージングと組み合わせ治療プロトコルをより頻繁に使用します。
投与経路別:
経口アクセスがケア提供を変革静脈内投与は2026年の巨細胞性動脈炎市場シェアの41.16%を占めました。このセグメントは、確立された病院ベースのトシリズマブ点滴プロトコルによって引き続き支持されています。米国では、メディケアパートBの適用範囲が歴史的に多くの受益者に対して事前承認なしで静脈内生物学的製剤へのアクセスを可能にしていました。経口投与は2032年までCAGR 7.84%で成長すると予測されています。ウパダシチニブの2025年承認により、最初の1日1回経口GCA療法が導入され、学術的な点滴センター以外での治療選択肢が変わりました。
皮下投与は、在宅注射の利便性と皮下トシリズマブ使用の確立された経験を組み合わせています。主に筋肉内コルチコステロイド投与である他の経路は、安定した臨床的ニッチを担っています。静脈内療法から経口および皮下選択肢への移行は、調剤が行われる場所を変えます。病院外で提供される治療は、調達を小売および デジタル薬局チャネルへとシフトさせる可能性があります。

注記: 個々のセグメントのすべてのセグメントシェアはレポート購入時に入手可能
流通チャネル別:
病院薬局が中心的役割を維持しながらデジタルフルフィルメントが拡大病院薬局は2026年の巨細胞性動脈炎市場の46.52%を占めました。その地位は、静脈内生物学的製剤および監督下投与を必要とする専門医薬品の調達と結びついています。静脈内療法が広く使用される限り、病院は相当な医薬品支出の管理を維持します。オンライン薬局は2032年までCAGR 8.63%で成長すると予測されています。経口および皮下療法は、専門郵便注文およびデジタルフルフィルメントの適格性を拡大します。これにより、巨細胞性動脈炎市場に参入するメーカーにとって流通戦略がますます重要になります。
小売薬局は、特に治療の早期または複雑でないステージにおいて、経口コルチコステロイドおよびジェネリック免疫抑制剤の調剤を提供します。病院薬局は静脈内生物学的製剤調剤における主導的役割を失う可能性は低いです。バイオシミラーの適用範囲ポリシーも、どのチャネルが処方箋を満たし、どの製品が選択されるかに影響を与える可能性があります。結果は、支払者のルール、処方者の好み、および処方された療法に使用される経路によって異なります。
地域分析
北米
北米は2026年の巨細胞性動脈炎市場シェアの47.15%を占めました。米国は密な専門リウマチ科ネットワークと高い生物学的製剤採用率を持っています。2025年の研究では、米国のGCA患者の74%がメディケアまたはメディケアアドバンテージに加入していることが明らかになりました。同研究では、保険承認から投薬開始まで平均43日の遅延が報告され、最初の月次処方に対して保険適用後の患者自己負担の平均が1,023米ドルでした。カナダの医薬品機関は2026年2月にウパダシチニブに対して条件付き肯定的勧告を発行し、総治療コストがトシリズマブの価格上限を超えないことを条件としました。
欧州
欧州は第2位の地域ブロックであり、ドイツ、英国、フランスが生物学的製剤の採用を支持しています。英国のEULARに準拠したファストトラッククリニック基準の使用は、二次医療における早期診断を支援しています。フランスとオランダは2025年にウパダシチニブに対して不利な償還決定を下しました。これらの決定は、欧州の医療システム全体で異なるアクセス条件を生み出しています。したがって、欧州の巨細胞性動脈炎市場は、強力な臨床インフラと新しい経口療法に対する不均一な支払者支援を組み合わせています。
アジア太平洋、中東、アフリカ、および南米
アジア太平洋は2032年までCAGR 10.26%で最も成長の速い地域になると予測されています。中国のGCAに対するトシリズマブの承認により、国内で生物学的製剤治療カテゴリーが開かれました。中国の「健康中国2030」イニシアチブには、自己免疫疾患ケアのための専門医キャパシティの開発が含まれています。韓国とオーストラリアも治療需要と臨床研究参加を通じて地域の成長を支援しています。中東、アフリカ、および南米は、コルチコステロイド主導の治療パターンと主要な三次センター以外での限られた生物学的製剤アクセスを持つ小規模な地域であり続けています。サウジアラビア、アラブ首長国連邦、ブラジル、および南アフリカは重要なアクセスポイントを提供していますが、診断キャパシティと共調達の制限は依然として重要な制約です。
競合環境
市場集中度
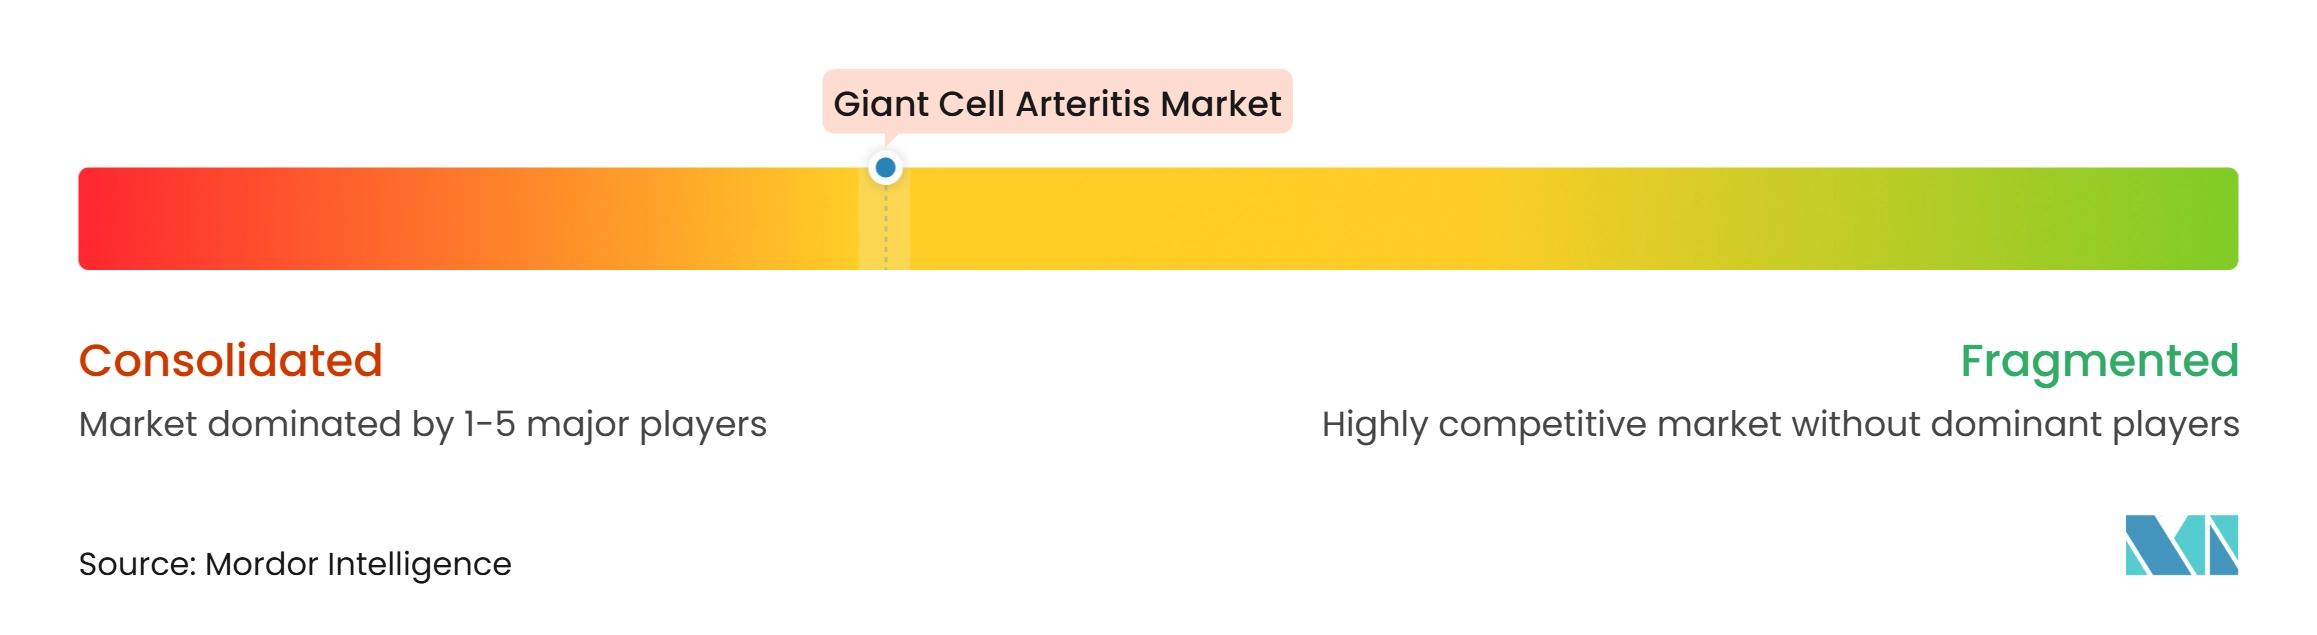
巨細胞性動脈炎市場は、RocheおよびGenentechのトシリズマブとAbbVieのウパダシチニブを中心に適度に集中しています。これらの療法は現在の生物学的製剤および標的治療の状況を形成しています。Novartisは2025年7月に、セクキヌマブが第III相GCAptAIN試験において主要エンドポイントを達成しなかったと報告しました。この結果により、GCA開発におけるIL-17A阻害の近期的な役割が縮小しました。競争は現在、IL-6受容体阻害剤とJAK-1阻害剤を中心に明確に集中しています。Fresenius Kabi、Celltrion、およびその他のメーカーからのトシリズマブバイオシミラーが、機関調達における価格競争を激化させています。
AbbVieは2025年4月にGCAに対するウパダシチニブの米国承認を取得することでその地位を拡大しました。同社はまた、2026年3月からフランスで開始されたTILT2観察研究を通じてGCA特有のエビデンスを蓄積しています。これは経口治療のリアルワールドエビデンスベースを支援します。Rocheとバイオシミラーメーカーは、低コストのトシリズマブ代替品が支払者の注目を集める中、異なる商業環境に対応しています。巨細胞性動脈炎産業には、バイオシミラーからの価格ベースの競争と、経口標的療法からの差別化された競争が含まれます。バイオシミラー代替を許可する支払者ポリシーは、治療量をさらに低コスト製品へと誘導する可能性があります。
残存する治療ギャップには、IL-6受容体またはJAK阻害剤療法を使用できない中等度から重度の再発性または難治性疾患の患者が含まれます。KiniksaのマブリリムマブはフェーズII試験でフレア率19%を示し、プラセボの46%と比較されました。フェーズIII開発は開始されておらず、2025年5月のMedImmuneのグローバルライセンス契約の終了により、この資産は確立されたフェーズIIIの道筋を失いました。Sanofiのサリルマブはトシリズマブ関連の有害事象を経験する一部の患者に対する臨床的選択肢であり続けています。そのフェーズIIIプログラムは、COVID-19に関連する募集遅延の後に中止されました。
巨細胞性動脈炎産業リーダー
-
F. Hoffmann-La Roche Ltd.
-
AbbVie Inc.
-
Biogen Inc.
-
Fresenius Kabi AG
-
Celltrion Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
巨細胞性動脈炎市場 このレポートでカバーされる企業
- Abbvie
- Amgen
- Biogen
- Bristol-Myers Squibb
- Celltrion
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Fresenius
- Roche
- Johnson & Johnson
- Kiniksa Pharmaceuticals, Ltd.
- MorphoSys AG
- Novartis
- Pfizer
- Sanofi
- Sobi AB
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- UCB
最近の産業開発事情 巨細胞性動脈炎市場
- 2026年7月:ポーランドの医療技術評価機関(AOTMiT)は、成人GCA患者に対するウパダシチニブ(Rinvoq)の肯定的な償還を支持する大統領勧告90/2026を発行し、約3,800万人の人口を持つ中央欧州市場においてJAK阻害剤療法への償還アクセスを拡大しました。
- 2026年4月:日本の厚生労働省はGCAを難病第41号として正式に指定し、適格患者に対する正式な医療費支援プログラムを創設し、国家診断登録要件を確立しました。これは日本のGCA患者集団に対する償還済み医薬品アクセスを構造的に拡大する動きです。
- 2026年2月:カナダの医薬品機関はGCAに対するウパダシチニブに対して条件付き肯定的な償還勧告を発行し、総治療コストがトシリズマブのコストを超えないこと、およびGCA管理に経験のあるリウマチ専門医への処方を制限することを条件としました。
世界の巨細胞性動脈炎市場レポートの範囲
レポートの範囲によると、巨細胞性動脈炎市場とは、視力喪失やその他の重篤な合併症を引き起こす可能性のある血管の炎症性疾患である巨細胞性動脈炎の治療および診断に焦点を当てた産業を指します。コルチコステロイド、生物学的製剤、および新興の標的治療が含まれており、高齢化人口における有病率の上昇、免疫学の進歩、および早期診断への意識の高まりによって成長が促進されています。
巨細胞性動脈炎市場は、治療タイプ、疾患ステージ、投与経路、流通チャネル、および地域によってセグメント化されています。治療タイプ別では、市場は生物学的製剤療法、コルチコステロイド、免疫抑制剤、およびパイプライン療法にセグメント化されています。生物学的製剤療法はさらに、インターロイキン-6阻害剤、モノクローナル抗体療法、および標的免疫療法にセグメント化されています。コルチコステロイドはさらに、経口コルチコステロイド、静脈内コルチコステロイド、および低用量維持療法にセグメント化されています。免疫抑制剤はさらに、メトトレキサート、アザチオプリン、およびミコフェノール酸モフェチルにセグメント化されています。パイプライン療法はさらに、JAK阻害剤、GM-CSF阻害剤、および新規低分子化合物にセグメント化されています。疾患ステージ別では、市場は新規診断巨細胞性動脈炎、再発性巨細胞性動脈炎、および複雑な巨細胞性動脈炎にセグメント化されています。新規診断巨細胞性動脈炎はさらに、頭蓋巨細胞性動脈炎、大血管巨細胞性動脈炎、および早期ステージ疾患にセグメント化されています。再発性巨細胞性動脈炎はさらに、再発性疾患、ステロイド依存性疾患、および難治性疾患にセグメント化されています。複雑な巨細胞性動脈炎はさらに、視力を脅かす疾患、大動脈関与、および全身性血管炎にセグメント化されています。投与経路別では、市場は経口、静脈内、皮下、およびその他の投与経路にセグメント化されています。流通チャネル別では、市場は病院薬局、小売薬局、およびオンライン薬局にセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、中東・アフリカ、および南米にセグメント化されています。本レポートはまた、世界の主要地域にわたる17カ国の推定市場規模とトレンドも対象としています。本レポートは上記のすべてのセグメントの金額(米ドル)を提供しています。
セグメンテーション概要
| 生物学的製剤療法 | インターロイキン-6阻害剤 |
| モノクローナル抗体療法 | |
| 標的免疫療法 | |
| コルチコステロイド | 経口コルチコステロイド |
| 静脈内コルチコステロイド | |
| 低用量維持療法 | |
| 免疫抑制剤 | メトトレキサート |
| アザチオプリン | |
| ミコフェノール酸モフェチル | |
| パイプライン療法 | JAK阻害剤 |
| GM-CSF阻害剤 | |
| 新規低分子化合物 |
| 新規診断巨細胞性動脈炎 | 頭蓋巨細胞性動脈炎 |
| 大血管巨細胞性動脈炎 | |
| 早期ステージ疾患 | |
| 再発性巨細胞性動脈炎 | 再発性疾患 |
| ステロイド依存性疾患 | |
| 難治性疾患 | |
| 複雑な巨細胞性動脈炎 | 視力を脅かす疾患 |
| 大動脈関与 | |
| 全身性血管炎 |
| 経口 |
| 静脈内 |
| 皮下 |
| その他の投与経路 |
| 病院薬局 |
| 小売薬局 |
| オンライン薬局 |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| オーストラリア | |
| 韓国 | |
| アジア太平洋その他 | |
| 中東・アフリカ | GCC |
| 南アフリカ | |
| 中東・アフリカその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米その他 |
| 治療タイプ別 | 生物学的製剤療法 | インターロイキン-6阻害剤 |
| モノクローナル抗体療法 | ||
| 標的免疫療法 | ||
| コルチコステロイド | 経口コルチコステロイド | |
| 静脈内コルチコステロイド | ||
| 低用量維持療法 | ||
| 免疫抑制剤 | メトトレキサート | |
| アザチオプリン | ||
| ミコフェノール酸モフェチル | ||
| パイプライン療法 | JAK阻害剤 | |
| GM-CSF阻害剤 | ||
| 新規低分子化合物 | ||
| 疾患ステージ別 | 新規診断巨細胞性動脈炎 | 頭蓋巨細胞性動脈炎 |
| 大血管巨細胞性動脈炎 | ||
| 早期ステージ疾患 | ||
| 再発性巨細胞性動脈炎 | 再発性疾患 | |
| ステロイド依存性疾患 | ||
| 難治性疾患 | ||
| 複雑な巨細胞性動脈炎 | 視力を脅かす疾患 | |
| 大動脈関与 | ||
| 全身性血管炎 | ||
| 投与経路別 | 経口 | |
| 静脈内 | ||
| 皮下 | ||
| その他の投与経路 | ||
| 流通チャネル別 | 病院薬局 | |
| 小売薬局 | ||
| オンライン薬局 | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| オーストラリア | ||
| 韓国 | ||
| アジア太平洋その他 | ||
| 中東・アフリカ | GCC | |
| 南アフリカ | ||
| 中東・アフリカその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米その他 | ||
レポートで回答された主要な質問
巨細胞性動脈炎治療市場の成長を促進しているものは何ですか?
高齢化人口、早期診断、およびステロイド節約型療法の広範な使用が治療需要を支援しています。巨細胞性動脈炎市場は、2026年の19.0億米ドルから2027年には20.2億米ドルへと成長し、2032年には28.9億米ドルに達すると予測されており、2027年から2032年にかけてCAGR 7.43%を記録します。
2026年に最大のシェアを保持した治療タイプはどれですか?
生物学的製剤療法は2026年の収益の48.31%を占め、トシリズマブの確立された役割によって牽引されました。
最も成長の速い疾患ステージはどれですか?
再発性巨細胞性動脈炎は、再発性および難治性疾患がしばしば長期治療を必要とするため、2032年までCAGR 9.25%で成長すると予測されています。
GCA療法において最も成長の速い地域はどこですか?
アジア太平洋は、医療インフラの拡大と治療アクセスに支えられ、2032年までCAGR 10.26%で成長すると予測されています。