
Marktgröße und Marktanteil der Riesenzellarteriitis
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
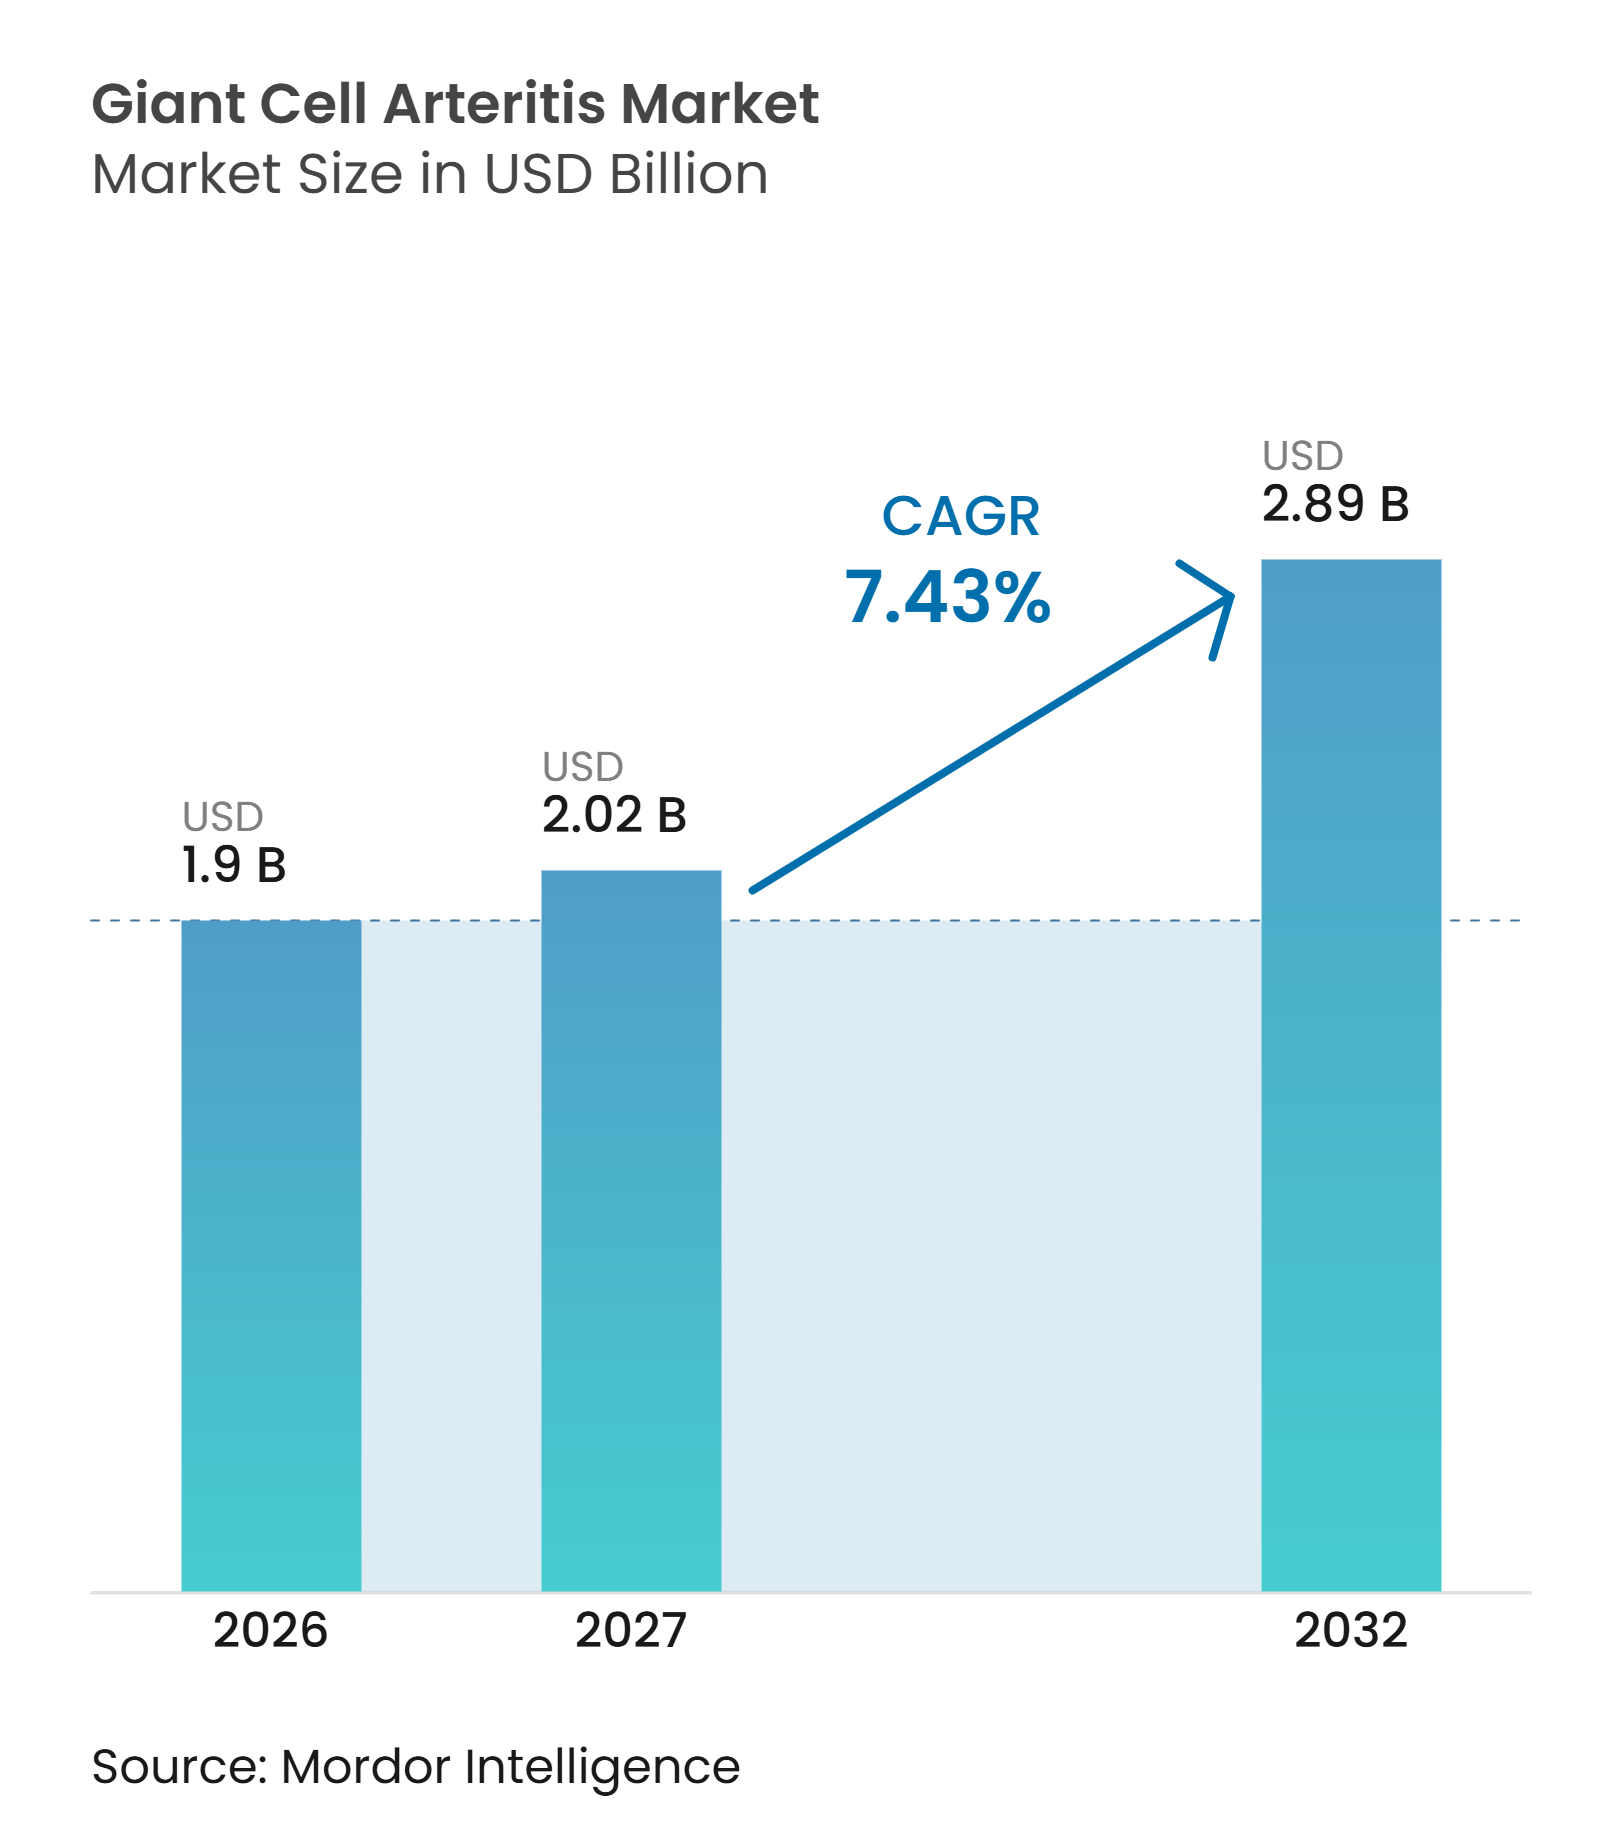
| Marktgröße (2027) | 2.02 Milliarden US-Dollar |
| Marktgröße (2032) | 2.89 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.43 % |
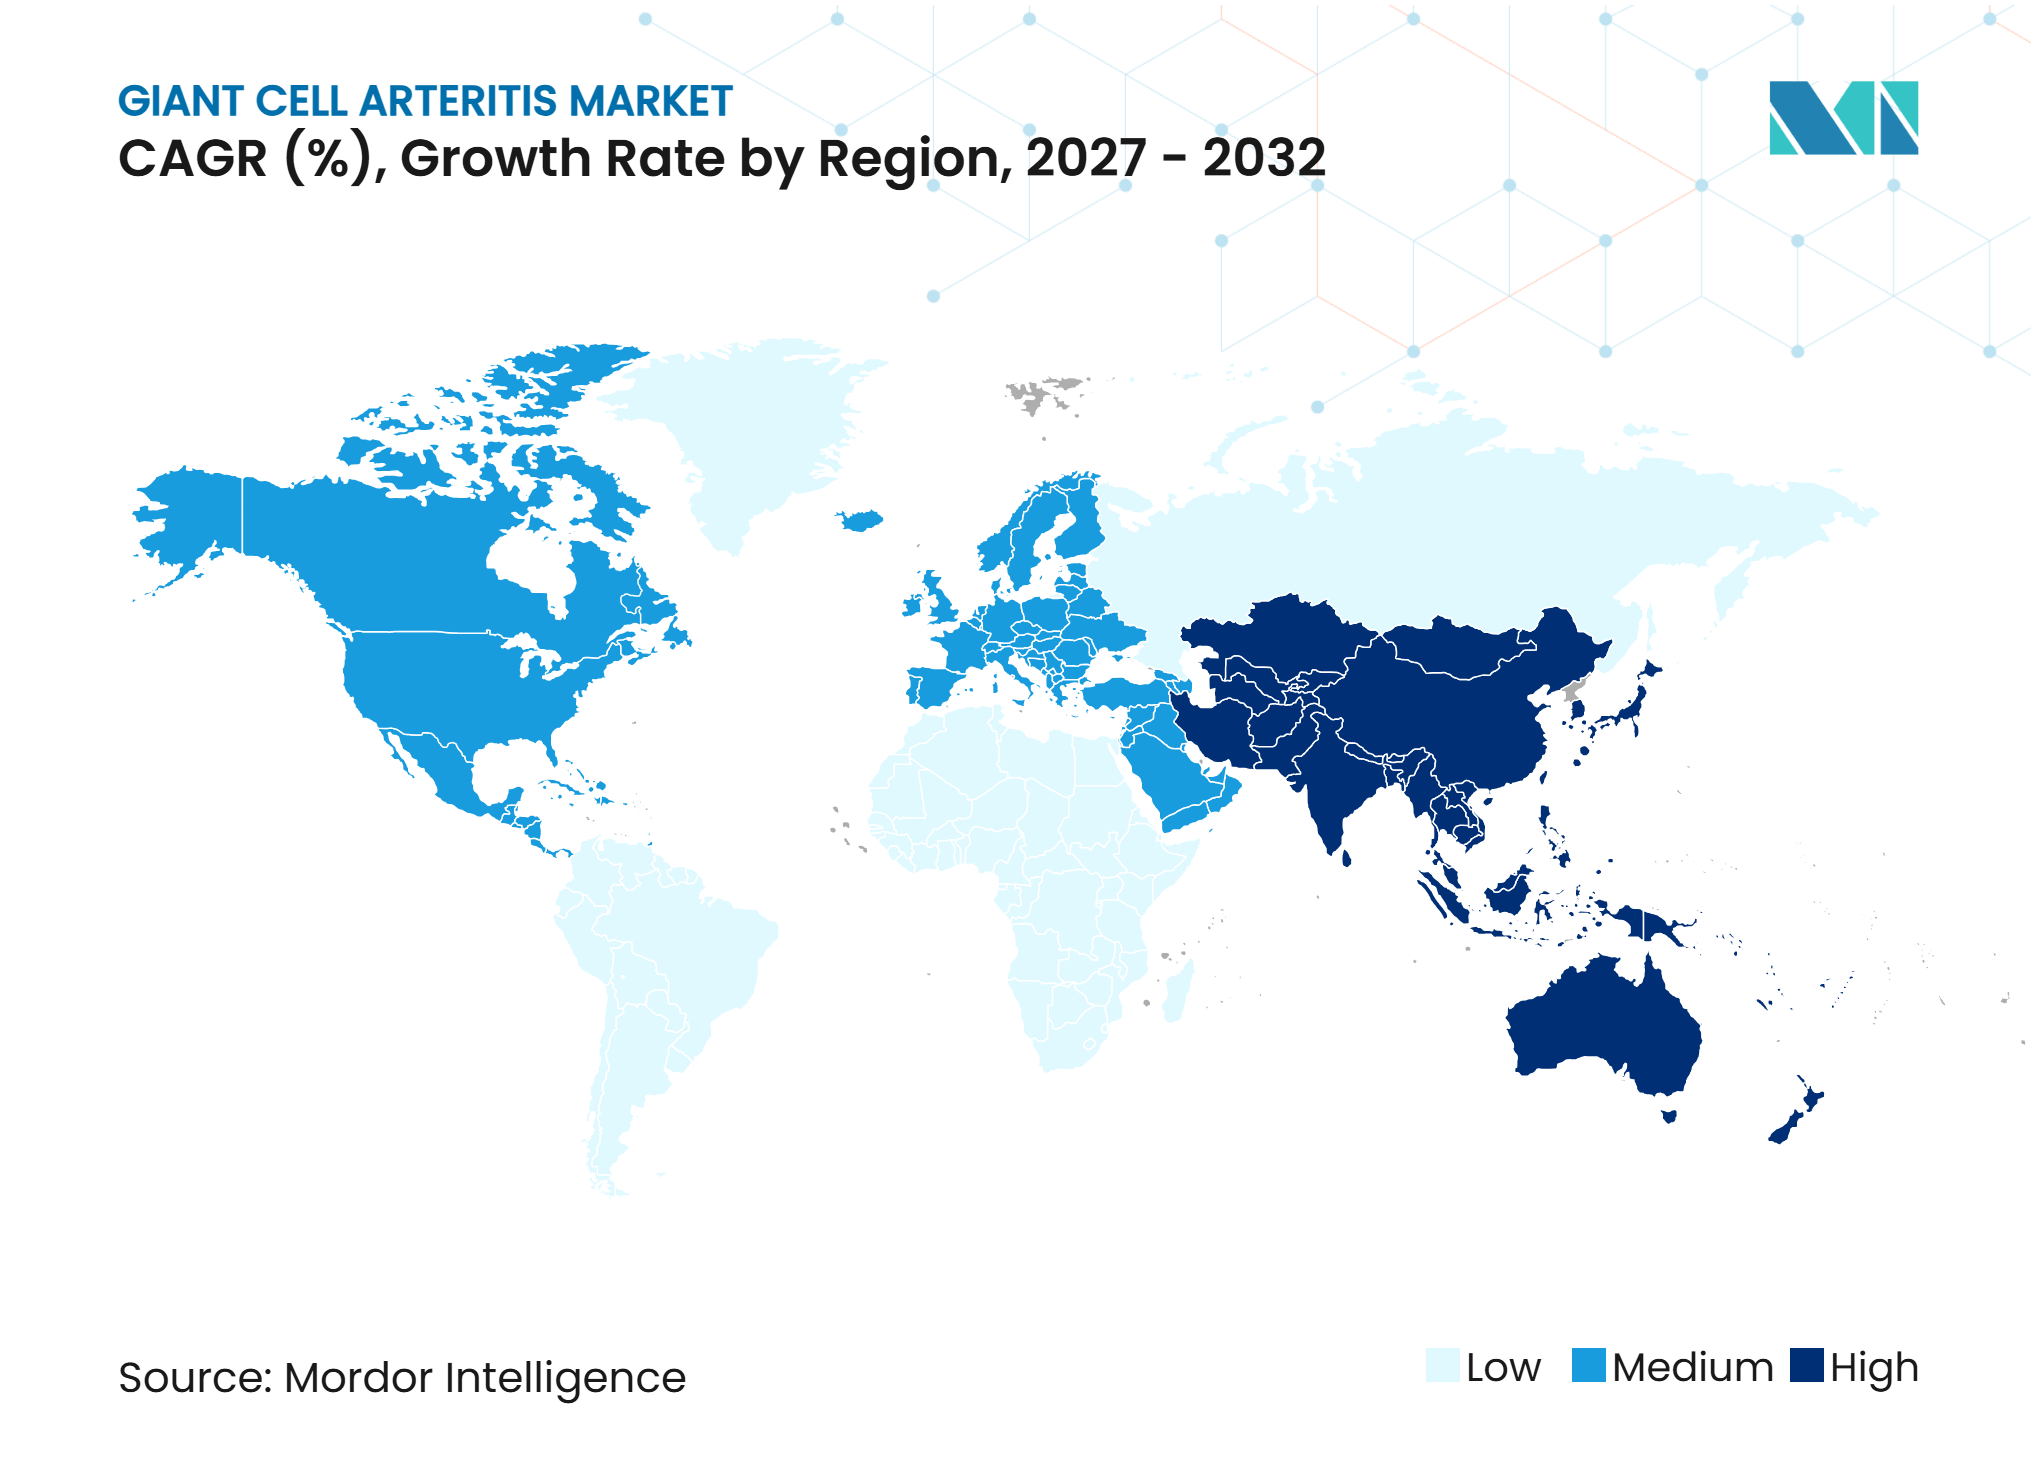
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse der Riesenzellarteriitis von Mordor Intelligence
Die Größe des Riesenzellarteriitis-Marktes wird voraussichtlich von 1,90 Milliarden USD im Jahr 2026 auf 2,02 Milliarden USD im Jahr 2027 anwachsen und bis 2032 einen Wert von 2,89 Milliarden USD erreichen, was einem CAGR von 7,43 % zwischen 2027 und 2032 entspricht. Riesenzellarteriitis ist die häufigste primäre systemische Vaskulitis bei Erwachsenen ab 50 Jahren, und eine verzögerte Behandlung kann zu dauerhaftem Sehverlust führen. Alternde Bevölkerungen in westlichen Ländern und Ostasien vergrößern den behandelten Patientenpool. Die Zulassung oraler JAK-Inhibitoren hat die steroidschonenden Behandlungsmöglichkeiten erweitert, während beschleunigte Diagnosepfade die Zeit bis zum Therapiebeginn verkürzen. Diese Veränderungen fhren dazu, dass mehr bisher nicht erkannte Patienten in eine formale Behandlung aufgenommen werden, und schaffen Chancen in den Bereichen Arzneimittelzugang, Vertrieb und Nachsorge. Der Riesenzellarteriitis-Markt sieht sich zudem mit uneinheitlichen Erstattungsentscheidungen, Preisdruck durch Biosimilars und dem anhaltenden Einsatz von Kortikosteroid-Erstprotokollen in der ambulanten Rheumatologie konfrontiert.
Wichtigste Erkenntnisse des Berichts
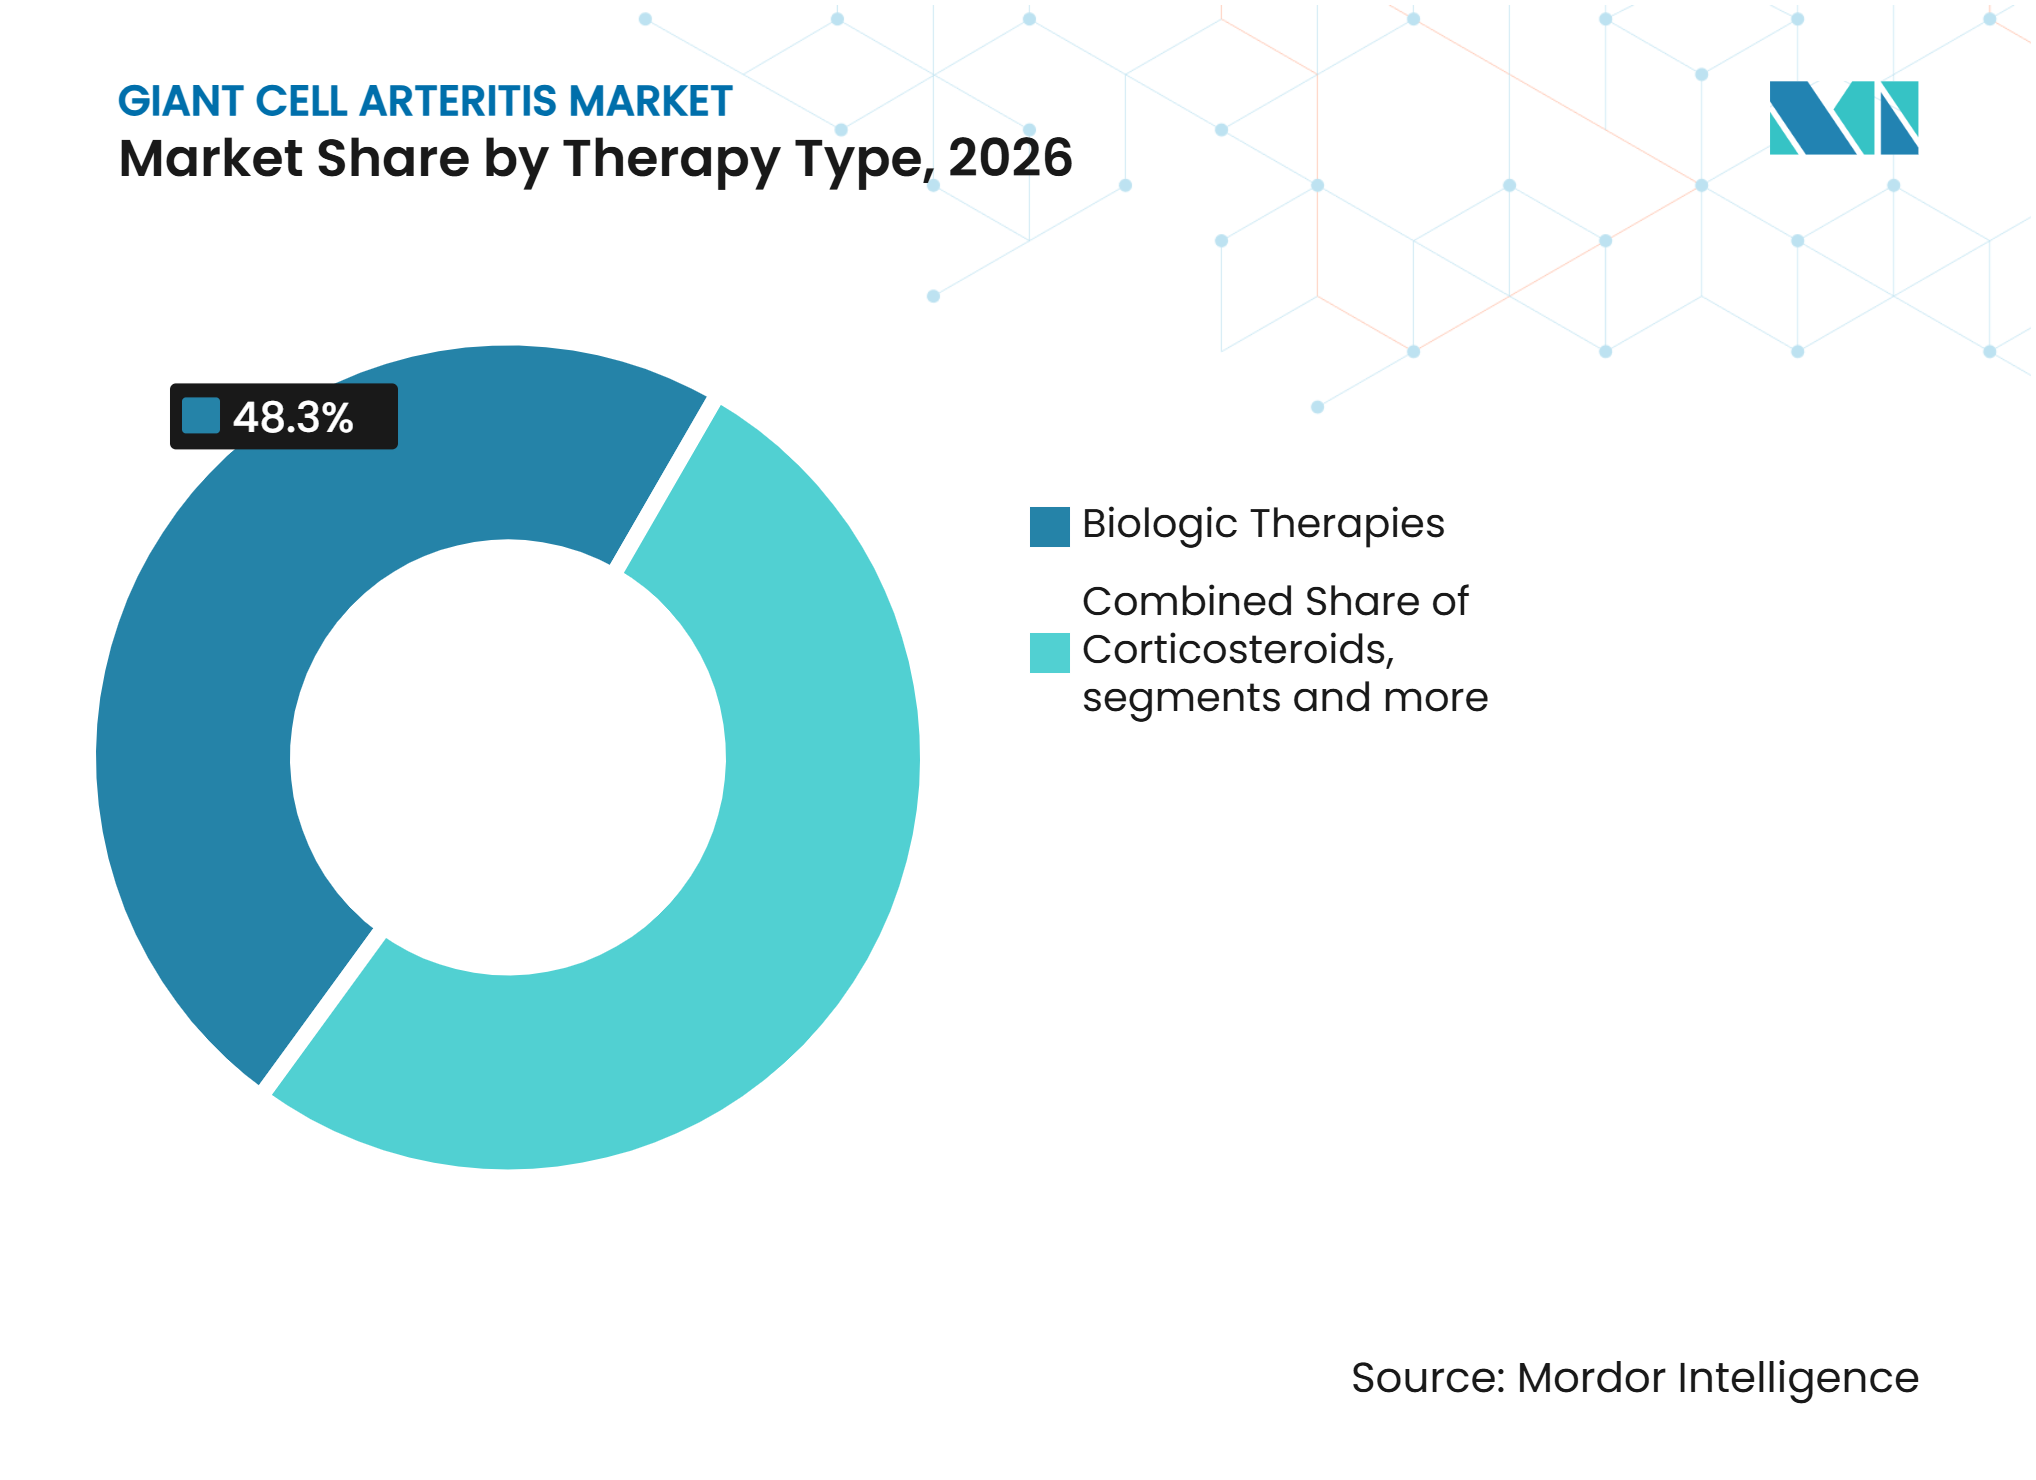
- Nach Therapietyp hielten biologische Therapien im Jahr 2026 einen Marktanteil von 48,3 % am Markt für Riesenzellarteriitis, während Kortikosteroide bis 2032 mit einer CAGR von 8,12 % wachsen sollen.
- Nach Krankheitsstadium entfiel auf neu diagnostizierte Riesenzellarteriitis im Jahr 2026 ein Anteil von 44,25 % am Markt für Riesenzellarteriitis, während die rezidivierende Riesenzellarteriitis bis 2032 voraussichtlich mit einer CAGR von 9,25 % wachsen wird.
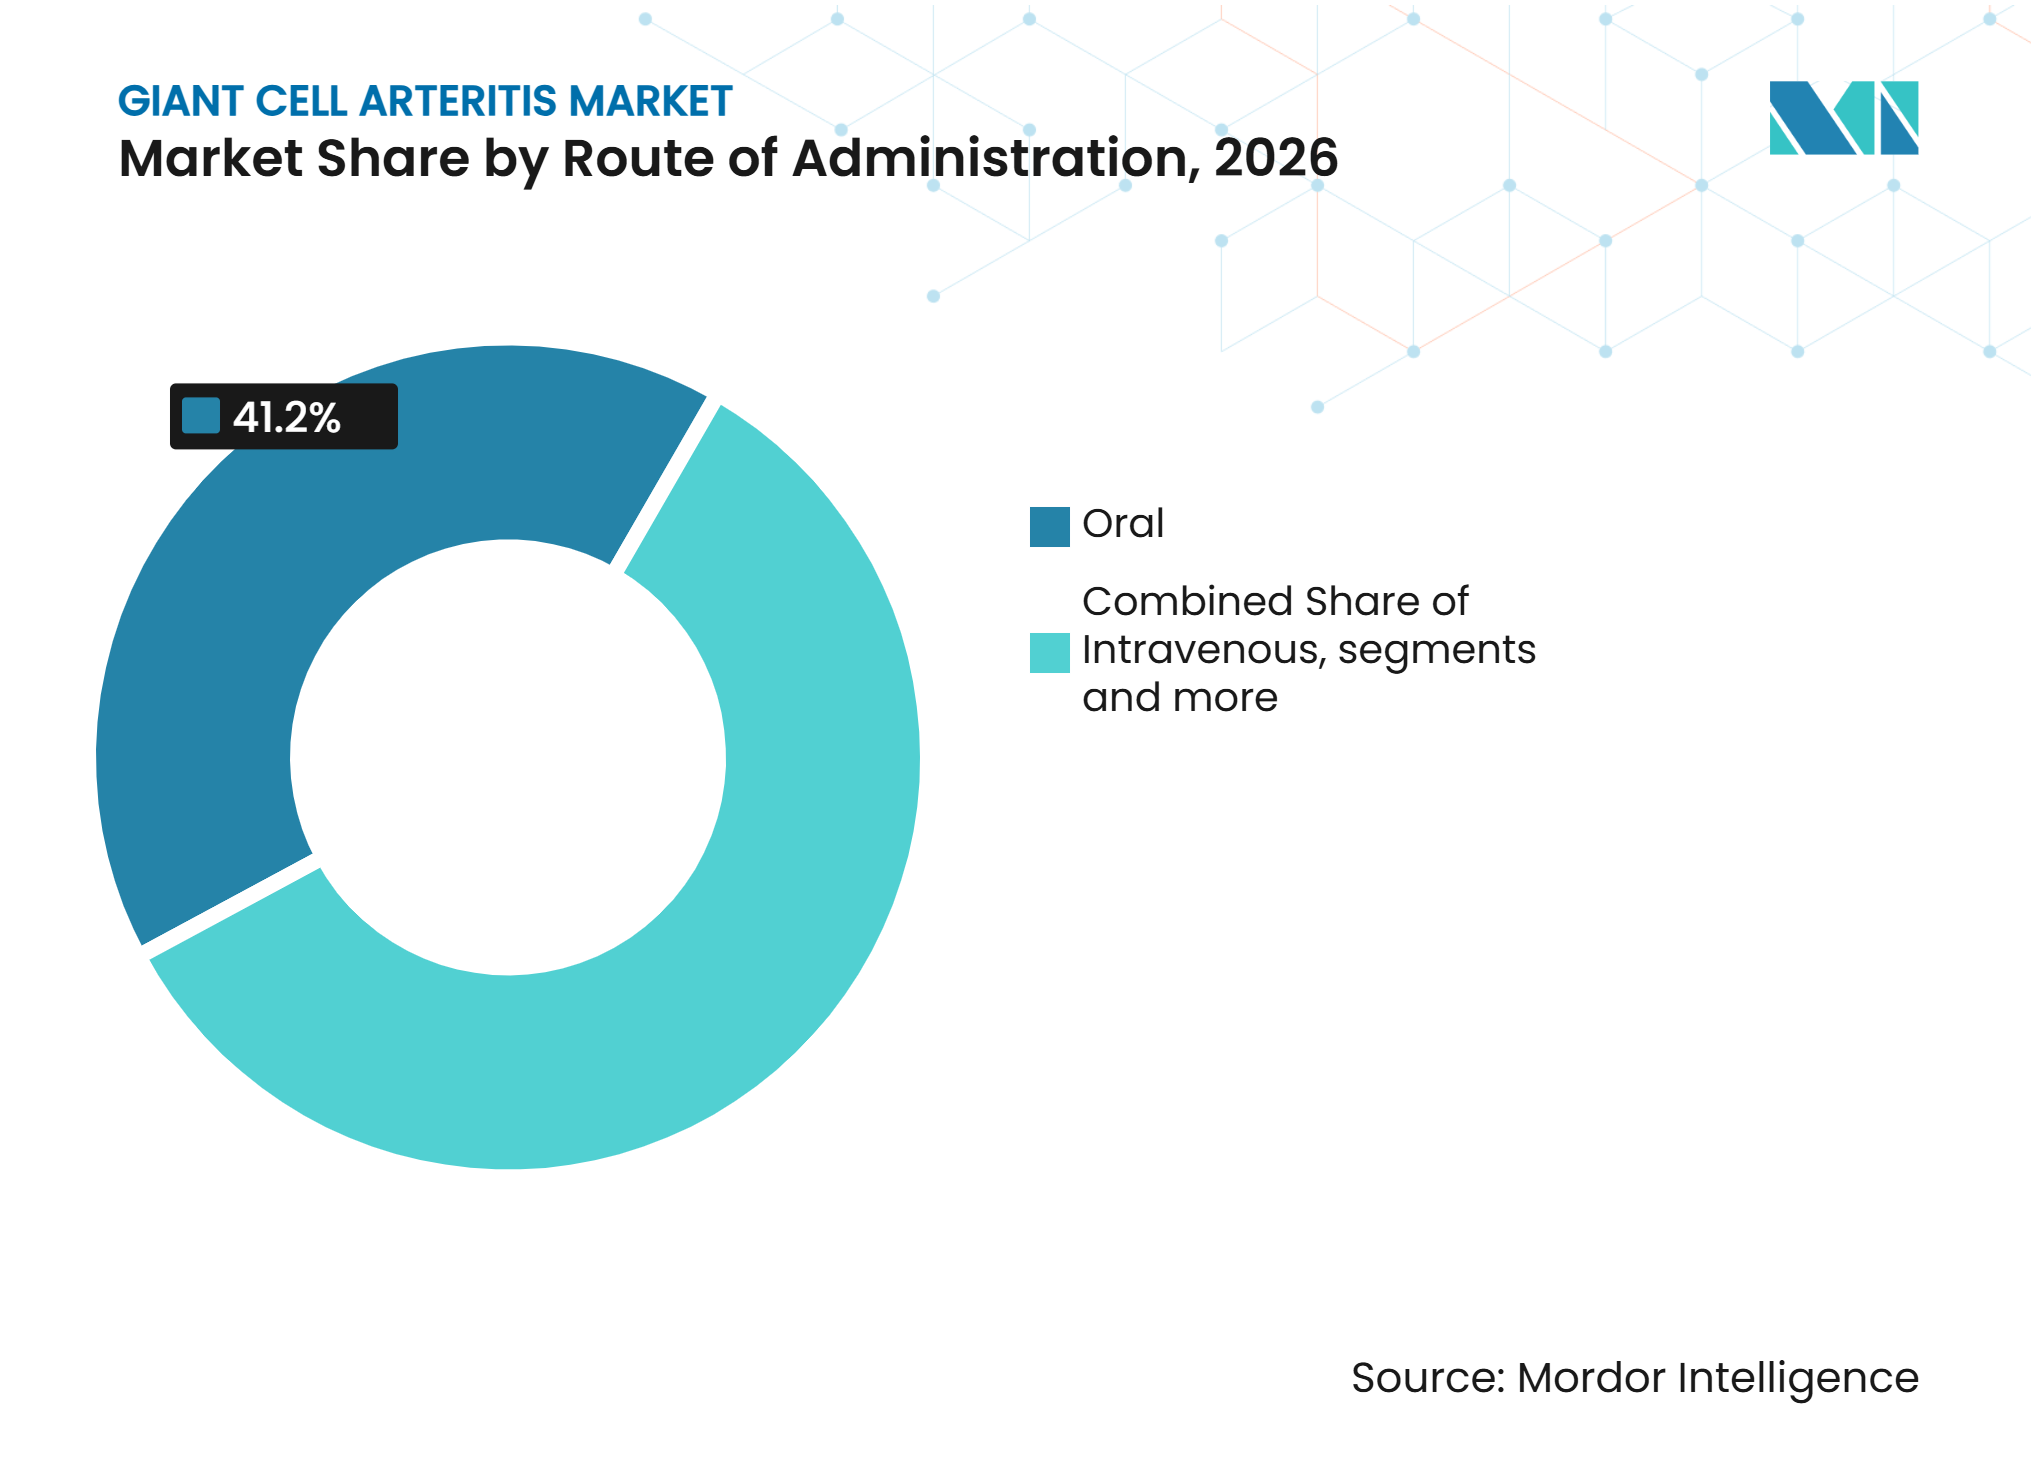
- Nach Verabreichungsweg hielt die intravenöse Verabreichung im Jahr 2026 einen Marktanteil von 41,16 % am Markt für Riesenzellarteriitis, während der orale Weg bis 2032 mit einer CAGR von 7,84 % wachsen soll.
- Nach Vertriebskanal entfielen auf Krankenhausapotheken im Jahr 2026 46,52 % des Marktes für Riesenzellarteriitis, während Online-Apotheken bis 2032 voraussichtlich mit einer CAGR von 8,63 % wachsen werden.
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Marktanteil von 47,15 %, während Asien-Pazifik bis 2032 mit einer CAGR von 10,26 % wachsen soll.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und steigende Inzidenz der Riesenzellarteriitis | +2.1% | Global | Langfristig (≥ 4 Jahre) |
| Ausweitung der steroidschonenden biologischen Therapie | +1.8% | Nordamerika und die EU | Mittelfristig (2–4 Jahre) |
| Verstärkter Einsatz von Gefäßbildgebung und beschleunigten Diagnosewegen | +1.2% | EU-Kernländer, Nordamerika und APAC | Mittelfristig (2–4 Jahre) |
| Zunehmende klinische Entwicklung und Investitionen in zielgerichtete Therapien | +1% | Global | Mittelfristig (2–4 Jahre) |
| Wachsende Nachfrage nach oralen und heimverabreichten Therapien | +0.7% | Nordamerika, die EU und APAC | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Alternde Bevölkerung und steigende Inzidenz der Riesenzellarteriitis
Die Inzidenz der Riesenzellarteriitis steigt mit dem Alter stark an und erreicht ihren höchsten Wert im achten Lebensjahrzehnt. Frauen sind häufiger betroffen als Männer, mit einem Verhältnis von Frauen zu Männern von 2:1. Eine 2025 veröffentlichte finnische Kohortenstudie verzeichnete eine jährliche Inzidenz von 7,0 pro 100.000 Personen ab 50 Jahren im Zeitraum 2010 bis 2015, die auf 11,3 im Zeitraum 2016 bis 2020 anstieg. Die Studie führte den Anstieg von 61 % auf eine verbesserte diagnostische Erkennung und das Wachstum älterer Bevölkerungsgruppen zurück.[1]Eine Metaanalyse berichtete die höchste Inzidenz in Skandinavien mit 21,57 pro 100.000 Personen ab 50 Jahren, verglichen mit 10,89 in Nord- und Südamerika und 7,26 in Europa. Der Markt für Riesenzellarteriitis profitiert, wenn ein größerer Anteil älterer und medizinisch komplexerer Patienten Alternativen zur verlängerten Hochdosis-Kortikosteroidbehandlung benötigt.
Ausweitung der steroidschonenden biologischen Therapie
Die U.S. Food and Drug Administration genehmigte Upadacitinib in einer Dosis von 15 mg einmal täglich für die Riesenzellarteriitis am 29. April 2025. Die Zulassung machte Upadacitinib zum ersten oralen JAK-Inhibitor, der für diese Indikation zugelassen wurde.[2] Die Europäische Kommission erteilte die Marktzulassung früher im April 2025. In SELECT-GCA erreichten 46,4 % der Patienten, die Upadacitinib 15 mg mit einer 26-wöchigen Kortikosteroid-Ausschleichung erhielten, in Woche 52 eine anhaltende Remission, verglichen mit 29,0 % der Patienten, die Placebo mit einer 52-wöchigen Ausschleichung erhielten.[3] Zweijahresergebnisse berichteten eine Remissionserhaltung bis Woche 104 bei 67,3 % der Patienten, die Upadacitinib fortsetzten, verglichen mit 28,6 % der Patienten, die auf Placebo umgestellt wurden. In den Vereinigten Staaten wird der Markt für Riesenzellarteriitis durch den Unterschied zwischen der Abdeckung oraler Therapien unter Medicare Teil D und der Abdeckung von intravenösem Tocilizumab unter Teil B geprägt.
Verstärkter Einsatz von Gefäßbildgebung und beschleunigten Diagnosewegen
Die ACR- und EULAR-Klassifikationskriterien von 2022 gaben dem Farb-Doppler-Ultraschall ein diagnostisches Gewicht, das der Temporalarteriobiopsie gleichwertig ist. Die 2023 veröffentlichten EULAR-Leitlinien identifizierten den Ultraschall als bevorzugten initialen Bildgebungstest. Eine Übersichtsarbeit aus dem Jahr 2026 berichtete eine gepoolte Sensitivität von 88 % bis 93 % für das Ultraschall-Halo-Zeichen in hochwertigen Studien. Schnelldiagnostik-Kliniken kombinieren den Temporalarterie-Ultraschall mit 18F-FDG-PET-CT zur Beurteilung von Großgefäßerkrankungen. Eine Studie aus dem Jahr 2024 ergab, dass diese Wege die Diagnosezeiten von den üblichen 2 bis 3 Wochen auf 48 bis 72 Stunden in teilnehmenden Zentren reduzierten und die Sehprognose verbesserten. Eine frühere Bestätigung unterstützt eine rechtzeitige steroidschonende Therapie und erweitert den Behandlungszugang für Patienten, die zuvor möglicherweise unbestätigt geblieben oder zu spät überwiesen worden wären.
Zunehmende klinische Entwicklung und Investitionen in zielgerichtete Therapien
Die klinische Pipeline umfasst die GM-CSF-Rezeptorhemmung, selektive JAK-1-Therapie und kleine Moleküle, die auf IL-12-, IL-23- und Interferon-gamma-Signalwege abzielen. Eine systematische Übersichtsarbeit, die beim American College of Rheumatology vorgestellt wurde, ergab, dass Tocilizumab, Mavrilimumab, Secukinumab und Upadacitinib die anhaltende Remission nach 52 Wochen im Vergleich zu Placebo verbesserten. Dieselbe Übersichtsarbeit fand keine signifikante Wirksamkeit für Sarilumab oder Sirukumab in den jeweiligen Studien. Novartis berichtete im Juli 2025, dass Secukinumab den primären Endpunkt der anhaltenden Remission in der Phase-III-Studie GCAptAIN nicht erreichte. Dieses Ergebnis verengte das kurzfristige Feld auf die IL-6-Rezeptorhemmung und die JAK-1-Hemmung. Der Markt für Riesenzellarteriitis hat daher einen klarer definierten Behandlungsweg, auch wenn weitere zielgerichtete Wirkstoffe noch in der Entwicklung sind.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kortikosteroid-bedingte Toxizität und Überwachungsaufwand | -1.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Kosten und eingeschränkte Erstattung für zielgerichtete Therapien | -2% | Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Verzögerte Überweisung und Engpässe bei der Facharztkapazität | -0.8% | Global, am stärksten in APAC und MEA | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kortikosteroid-bedingte Toxizität und Überwachungsaufwand
Hochdosierte Kortikosteroide bleiben die Grundlage der Behandlung der Riesenzellarteriitis, insbesondere zu Beginn der Therapie. Ihre Langzeitanwendung kann bei einer älteren Patientenpopulation zu neu aufgetretenem Diabetes, osteoporotischen Frakturen, opportunistischen Infektionen und kardiovaskulären Ereignissen führen. Die Behandlung dauert in der Regel 1 bis 2 Jahre, was den Bedarf an regelmäßiger Blutzuckerüberwachung, DEXA-Scans, ophthalmologischen Kontrollen und Blutdruckmanagement erhöht. Diese laufenden Anforderungen können die Therapietreue verringern und die Gesamtbehandlungskosten über die reinen Arzneimittelkosten hinaus erhöhen. Die Belastung unterstützt auch den Einsatz steroidschonender Therapien, da Ärzte die Risiken einer langen Kortikosteroidexposition gegen die Kosten neuerer Medikamente abwägen müssen. Die Reduzierung der kumulativen Glukokortikoidexposition ist seit 2017 ein primärer Endpunkt in zentralen Studien zur Riesenzellarteriitis und verknüpft klinische Ergebnisse eng mit der Einführung alternativer Therapien.
Hohe Kosten und eingeschränkte Erstattung für zielgerichtete Therapien
Zugangsbeschränkungen sind weiterhin im Behandlungspfad für zielgerichtete Therapien bei Riesenzellarteriitis verankert. In den Vereinigten Staaten hatte subkutanes Tocilizumab mit 162 mg pro 0,9 ml einen Listenpreis von 1.142,56 USD pro Packung, während eine 20-ml-Infusionslösung einen Listenpreis von 2.595,33 USD hatte. Eine US-Studie aus dem Jahr 2025 ergab, dass 63 % der Patienten Zuzahlungsunterstützung, kostenlose Herstellerversorgung oder einen Versicherungswechsel benötigten, um ihre erste Tocilizumab-Packung zu erhalten. Die Studie berichtete eine mittlere Verzögerung von 30 Tagen zwischen der Versicherungsgenehmigung und dem Behandlungsbeginn, während 52 Patienten nach Versicherungsleistung im Durchschnitt 1.023 USD aus eigener Tasche für ihren ersten Behandlungsmonat zahlten. Frankreich wies Upadacitinib keinen klinischen Zusatznutzen gegenüber Tocilizumab zu, und die Niederlande sprachen im Dezember 2025 eine Nicht-Erstattungsempfehlung aus. Diese Entscheidungen schränken die Umsetzung regulatorischer Zulassungen in Behandlungszugang in wichtigen europäischen Gesundheitssystemen ein.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Therapietyp:
Biologika führen, während Kortikosteroide eine Behandlungsrolle behaltenBiologische Therapien hielten im Jahr 2026 einen Marktanteil von 48,31 % am Markt für Riesenzellarteriitis, gestützt durch die langjährige Stellung von Tocilizumab in der Behandlung der Riesenzellarteriitis. Tocilizumab war vor 2025 das einzige zugelassene Biologikum für die Riesenzellarteriitis. IL-6-Rezeptorinhibitoren bilden den größten Teil dieser Kategorie. Monoklonale Antikörper und andere zielgerichtete Immuntherapien bieten ergänzende Behandlungsoptionen. Kortikosteroide werden voraussichtlich der am schnellsten wachsende Therapietyp mit einer CAGR von 8,12 % bis 2032 sein. Sie bleiben das universelle Behandlungsfundament, auch wenn sie zusammen mit biologischer Therapie eingesetzt werden.
Niedrigdosierte Erhaltungsprotokolle erhalten ebenfalls den Kortikosteroideinsatz aufrecht, während Kliniker auf eine steroidfreie Remission hinarbeiten. Immunsuppressiva wie Methotrexat, Azathioprin und Mycophenolatmofetil bleiben steroidschonende Zweitlinienoptionen für Patienten, die keine Biologika verwenden können. Methotrexat behält seine praktische Relevanz aufgrund seines etablierten Sicherheitsprofils und der geringeren Anschaffungskosten. Pipeline-Therapien umfassen JAK-Inhibitoren, GM-CSF-Inhibitoren und neue kleine Moleküle.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Krankheitsstadium:
Rezidivierende Erkrankung verlängert die BehandlungsnachfrageNeu diagnostizierte Riesenzellarteriitis repräsentierte im Jahr 2026 44,25 % des Marktes für Riesenzellarteriitis. Dieses Segment umfasst Großgefäß-Riesenzellarteriitis, kraniale Riesenzellarteriitis und Frühstadiumspräsentationen bei älteren Erwachsenen, die in die Behandlung eintreten. Beschleunigte Diagnosewege können dieses Segment vergrößern, indem sie Fälle identifizieren, die zuvor übersehen wurden. Rezidivierende Riesenzellarteriitis wird voraussichtlich bis 2032 mit einer CAGR von 9,25 % wachsen. Ihr Tempo spiegelt die wachsende Bedeutung von rezidivierender, steroidabhängiger und refraktärer Erkrankung bei Behandlungsentscheidungen wider.
Patienten mit Rezidiven benötigen häufig mehrere Jahre lang eine Therapie und sind eine wichtige Gruppe für neuere Behandlungen. In der SELECT-GCA-Verlängerungsstudie erhielt die kontinuierliche Upadacitinib-Behandlung die Remission von Woche 52 bis 104 bei 67,3 % der Patienten aufrecht. Diese Ergebnisse unterstützen Langzeitbehandlungsstrategien bei geeigneten Patienten. Komplizierte Riesenzellarteriitis umfasst sehbedrohende Erkrankungen, Aortenbeteiligung und systemische Vaskulitis. Diese Gruppe hat die höchste Behandlungsintensität und nutzt häufiger multimodale Bildgebung und Kombinationsbehandlungsprotokolle.
Nach Verabreichungsweg:
Oraler Zugang verändert die VersorgungserbringungDie intravenöse Verabreichung hielt im Jahr 2026 einen Marktanteil von 41,16 % am Markt für Riesenzellarteriitis. Das Segment wird weiterhin durch etablierte krankenhausbasierte Tocilizumab-Infusionsprotokolle gestützt. In den Vereinigten Staaten ermöglichte die Medicare-Teil-B-Abdeckung historisch gesehen vielen Leistungsempfängern den Zugang zu intravenösen Biologika ohne vorherige Genehmigung. Die orale Verabreichung wird voraussichtlich bis 2032 mit einer CAGR von 7,84 % wachsen. Die Zulassung von Upadacitinib im Jahr 2025 führte die erste einmal täglich oral einzunehmende Therapie für die Riesenzellarteriitis ein und veränderte die Behandlungsoptionen außerhalb akademischer Infusionszentren.
Die subkutane Verabreichung verbindet den Komfort der Heiminjektion mit der etablierten Erfahrung mit subkutanem Tocilizumab. Andere Wege, hauptsächlich die intramuskuläre Kortikosteroidverabreichung, bedienen eine stabile klinische Nische. Die Verlagerung von der intravenösen Therapie hin zu oralen und subkutanen Optionen verändert den Ort der Abgabe. Außerhalb von Krankenhäusern verabreichte Behandlungen können die Beschaffung in Richtung Einzel- und digitaler Apothekenkanäle verschieben.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
Krankenhausapotheken bleiben zentral, während die digitale Abwicklung zunimmtKrankenhausapotheken entfielen im Jahr 2026 auf 46,52 % des Marktes für Riesenzellarteriitis. Ihre Stellung ist mit der Beschaffung intravenöser Biologika und Spezialarzneimittel verbunden, die eine überwachte Verabreichung erfordern. Solange intravenöse Therapien weit verbreitet sind, behalten Krankenhäuser die Kontrolle über erhebliche Arzneimittelausgaben. Online-Apotheken werden voraussichtlich bis 2032 mit einer CAGR von 8,63 % wachsen. Orale und subkutane Therapien erweitern die Eignung für Spezialversandhandel und digitale Abwicklung. Dies macht die Vertriebsstrategie für Hersteller, die in den Markt für Riesenzellarteriitis eintreten, zunehmend wichtig.
Einzelhandelsapotheken übernehmen die Abgabe oraler Kortikosteroide und generischer Immunsuppressiva, insbesondere in früheren oder weniger komplexen Behandlungsstadien. Krankenhausapotheken werden ihre führende Rolle bei der Abgabe intravenöser Biologika voraussichtlich nicht verlieren. Biosimilar-Abdeckungsrichtlinien können auch beeinflussen, welcher Kanal ein Rezept beliefert und welches Produkt ausgewählt wird. Das Ergebnis hängt von den Zahlerregeln, den Präferenzen der Verschreiber und dem für die verschriebene Therapie verwendeten Verabreichungsweg ab.
Geografische Analyse
Nordamerika
Nordamerika entfiel im Jahr 2026 auf 47,15 % des Marktanteils am Markt für Riesenzellarteriitis. Die Vereinigten Staaten verfügen über dichte rheumatologische Facharztnetze und eine hohe Biologika-Akzeptanz. Eine Studie aus dem Jahr 2025 ergab, dass 74 % der US-amerikanischen Patienten mit Riesenzellarteriitis durch Medicare oder Medicare Advantage abgedeckt waren. Dieselbe Studie berichtete eine mittlere Verzögerung von 43 Tagen zwischen der Versicherungsgenehmigung und dem Behandlungsbeginn, mit mittleren Eigenkosten der Patienten von 1.023 USD nach Versicherungsleistung für die erste monatliche Packung. Kanadas Arzneimittelbehörde sprach im Februar 2026 eine bedingt positive Empfehlung für Upadacitinib aus, sofern die Gesamtbehandlungskosten die Preisobergrenze für Tocilizumab nicht überschreiten.
Europa
Europa ist der zweitgrößte regionale Block, wobei Deutschland, das Vereinigte Königreich und Frankreich die Biologika-Akzeptanz unterstützen. Die Anwendung von EULAR-konformen Schnelldiagnostik-Klinikstandards im Vereinigten Königreich unterstützt eine frühere Diagnose in der Sekundärversorgung. Frankreich und die Niederlande trafen 2025 ungünstige Erstattungsentscheidungen für Upadacitinib. Diese Entscheidungen schaffen unterschiedliche Zugangsbedingungen in den europäischen Gesundheitssystemen. Der Markt für Riesenzellarteriitis in Europa verbindet daher eine starke klinische Infrastruktur mit uneinheitlicher Zahlerunterstützung für neue orale Therapien.
Asien-Pazifik, Naher Osten, Afrika und Südamerika
Asien-Pazifik wird voraussichtlich die am schnellsten wachsende Region mit einer CAGR von 10,26 % bis 2032 sein. Die Zulassung von Tocilizumab für die Riesenzellarteriitis in China eröffnete die biologische Behandlungskategorie im Land. Chinas Initiative Gesundes China 2030 umfasst den Ausbau von Facharztkapazitäten für die Versorgung von Autoimmunerkrankungen. Südkorea und Australien unterstützen das regionale Wachstum ebenfalls durch Behandlungsnachfrage und Teilnahme an klinischer Forschung. Der Nahe Osten, Afrika und Südamerika bleiben kleinere Regionen mit kortikosteroidgeführten Behandlungsmustern und begrenztem Biologika-Zugang außerhalb großer tertiärer Zentren. Saudi-Arabien, die Vereinigten Arabischen Emirate, Brasilien und Südafrika bieten wichtige Zugangspunkte, obwohl die Diagnosekapazität und die Grenzen der öffentlichen Beschaffung wesentliche Einschränkungen bleiben.
Wettbewerbslandschaft
Marktkonzentration
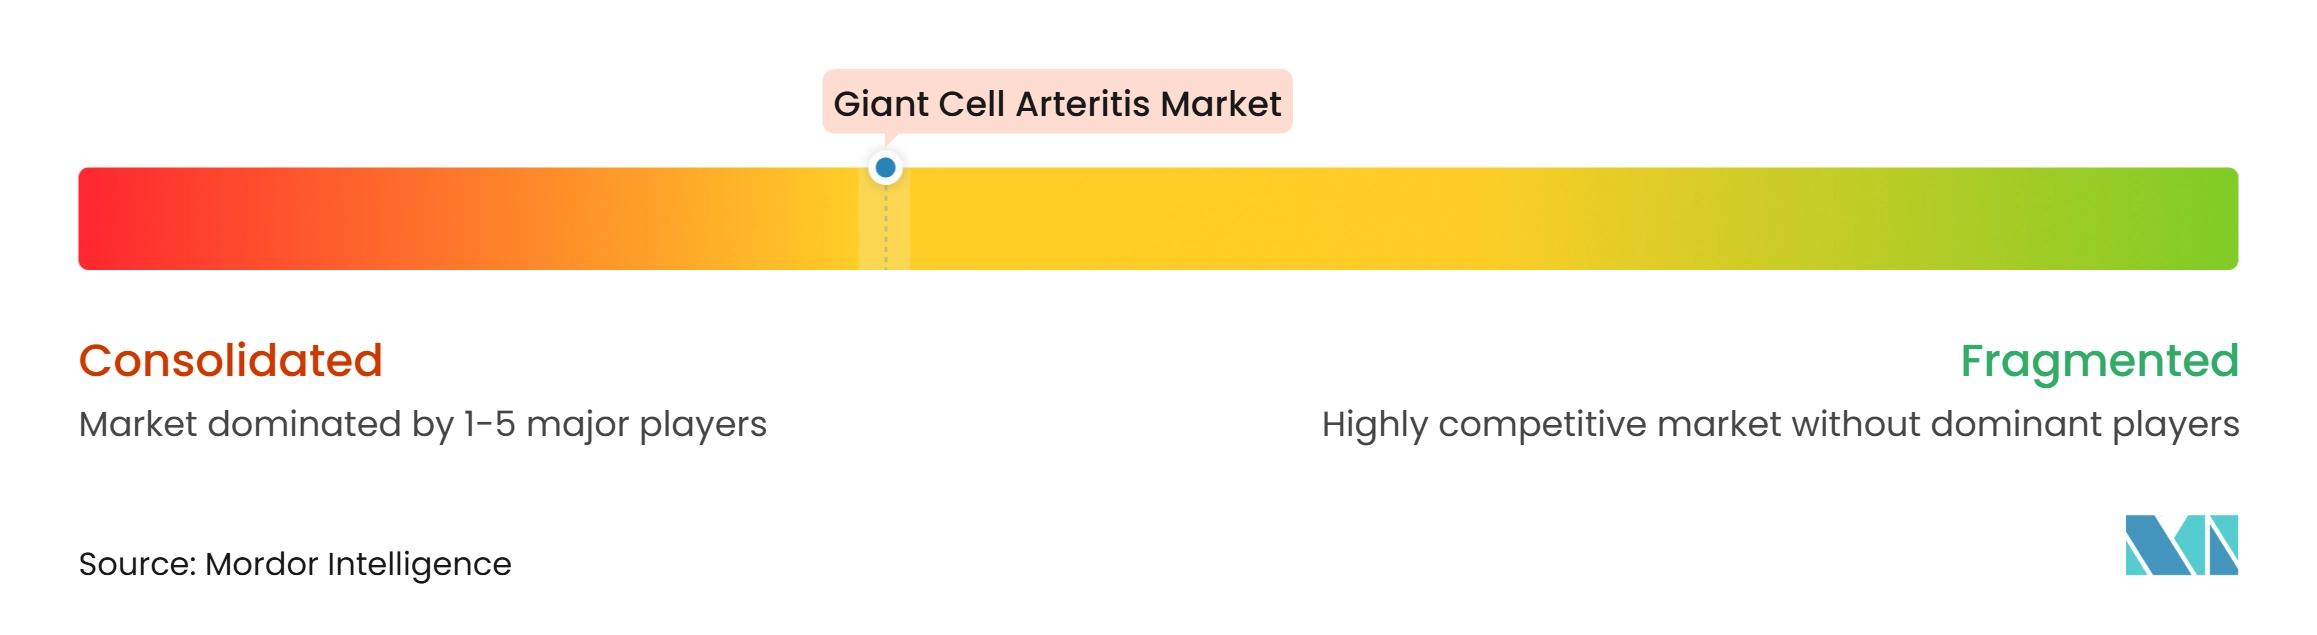
Der Markt für Riesenzellarteriitis ist mäßig konzentriert um Tocilizumab von Roche und Genentech sowie Upadacitinib von AbbVie. Diese Therapien prägen das aktuelle biologische und zielgerichtete Behandlungsumfeld. Novartis berichtete im Juli 2025, dass Secukinumab den primären Endpunkt in der Phase-III-Studie GCAptAIN nicht erreichte. Das Ergebnis verringerte die kurzfristige Rolle der IL-17A-Hemmung in der Entwicklung der Riesenzellarteriitis. Der Wettbewerb konzentriert sich nun deutlicher auf IL-6-Rezeptorinhibitoren und JAK-1-Inhibitoren. Tocilizumab-Biosimilars von Fresenius Kabi, Celltrion und anderen Herstellern verstärken den Preiswettbewerb bei der institutionellen Beschaffung.
AbbVie stärkte seine Position durch die Erlangung der US-Zulassung für Upadacitinib bei Riesenzellarteriitis im April 2025. Das Unternehmen baute auch eine riesenzellarteriitis-spezifische Evidenzbasis durch die laufende TILT2-Beobachtungsstudie in Frankreich auf, die im März 2026 begann. Dies unterstützt eine Evidenzbasis aus der realen Welt für die orale Behandlung. Roche und Biosimilar-Hersteller reagieren auf ein verändertes kommerzielles Umfeld, da kostengünstigere Tocilizumab-Alternativen die Aufmerksamkeit der Zahler erhöhen. Die Branche der Riesenzellarteriitis umfasst preisbasierten Wettbewerb durch Biosimilars neben differenziertem Wettbewerb durch orale zielgerichtete Therapien. Zahlerrichtlinien, die eine Biosimilar-Substitution erlauben, können das Behandlungsvolumen weiter in Richtung kostengünstigerer Produkte umlenken.
Eine verbleibende Behandlungslücke betrifft Patienten mit mittelschwerer bis schwerer rezidivierender oder refraktärer Erkrankung, die keine IL-6-Rezeptor- oder JAK-Inhibitor-Therapie anwenden können. Mavrilimumab von Kiniksa zeigte in Phase II Schubrate von 19 %, verglichen mit 46 % für Placebo. Die Phase-III-Entwicklung hatte noch nicht begonnen, und die Kündigung des globalen Lizenzvertrags von MedImmune im Mai 2025 ließ den Wirkstoff ohne einen etablierten Phase-III-Weg. Sanofis Sarilumab bleibt eine klinische Option für einige Patienten, die tocilizumab-bedingte unerwünschte Ereignisse erleben. Sein Phase-III-Programm wurde nach rekrutierungsbedingten Verzögerungen im Zusammenhang mit COVID-19 eingestellt.
Marktführer der Riesenzellarteriitis-Branche
-
F. Hoffmann-La Roche Ltd.
-
AbbVie Inc.
-
Biogen Inc.
-
Fresenius Kabi AG
-
Celltrion Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Riesenzellarteriitis-Markt Unternehmen in diesem Bericht
- Abbvie
- Amgen
- Biogen
- Bristol-Myers Squibb
- Celltrion
- Dr. Reddy’s Laboratories
- Eli Lilly and Company
- Fresenius
- Roche
- Johnson & Johnson
- Kiniksa Pharmaceuticals, Ltd.
- MorphoSys AG
- Novartis
- Pfizer
- Sanofi
- Sobi AB
- Takeda Pharmaceuticals
- Teva Pharmaceutical Industries
- UCB
Neueste Industrielle Entwicklungen in Riesenzellarteriitis-Markt
- Juli 2026: Polens Agentur für die Bewertung von Gesundheitstechnologien (AOTMiT) erließ die Präsidentenempfehlung 90/2026, die eine positive Erstattung von Upadacitinib (Rinvoq) für erwachsene Patienten mit Riesenzellarteriitis unterstützt und den erstatteten Zugang zur JAK-Inhibitor-Therapie auf einem mitteleuropäischen Markt von etwa 38 Millionen Menschen ausweitet.
- April 2026: Japans Ministerium für Gesundheit, Arbeit und Wohlfahrt bezeichnete die Riesenzellarteriitis offiziell als unheilbare Erkrankung Nummer 41 und schuf damit ein formales Programm zur Unterstützung medizinischer Ausgaben für berechtigte Patienten sowie nationale Anforderungen an ein Diagnoseregister – ein Schritt, der den erstatteten Arzneimittelzugang für die japanische Patientenpopulation mit Riesenzellarteriitis strukturell ausweitet.
- Februar 2026: Kanadas Arzneimittelbehörde sprach eine bedingt positive Erstattungsempfehlung für Upadacitinib bei Riesenzellarteriitis aus, mit der Anforderung, dass die Gesamtbehandlungskosten die Kosten von Tocilizumab nicht überschreiten dürfen, und mit der Einschränkung der Verschreibung auf Rheumatologen mit Erfahrung in der Behandlung der Riesenzellarteriitis.
Berichtsumfang des globalen Marktes für Riesenzellarteriitis
Gemäß dem Berichtsumfang bezieht sich der Markt für Riesenzellarteriitis auf die Branche, die sich auf Therapien und Diagnostika für die Riesenzellarteriitis konzentriert, eine entzündliche Erkrankung der Blutgefäße, die zu Sehverlust und anderen schwerwiegenden Komplikationen führen kann. Er umfasst Kortikosteroide, Biologika und aufkommende zielgerichtete Behandlungen, wobei das Wachstum durch die steigende Prävalenz in alternden Bevölkerungen, Fortschritte in der Immunologie und ein zunehmendes Bewusstsein für die Frühdiagnose angetrieben wird.
Der Markt für Riesenzellarteriitis ist nach Therapietyp, Krankheitsstadium, Verabreichungsweg, Vertriebskanal und Geografie segmentiert. Nach Therapietyp ist der Markt in biologische Therapien, Kortikosteroide, Immunsuppressiva und Pipeline-Therapien segmentiert. Die biologischen Therapien sind weiter in Interleukin-6-Inhibitoren, monoklonale Antikörpertherapien und zielgerichtete Immuntherapien segmentiert. Die Kortikosteroide sind weiter in orale Kortikosteroide, intravenöse Kortikosteroide und Niedrigdosis-Erhaltungstherapie segmentiert. Die Immunsuppressiva sind weiter in Methotrexat, Azathioprin und Mycophenolatmofetil segmentiert. Die Pipeline-Therapien sind weiter in JAK-Inhibitoren, GM-CSF-Inhibitoren und neuartige kleine Moleküle segmentiert. Nach Krankheitsstadium ist der Markt in neu diagnostizierte Riesenzellarteriitis, rezidivierende Riesenzellarteriitis und komplizierte Riesenzellarteriitis segmentiert. Die neu diagnostizierte Riesenzellarteriitis ist weiter in kraniale Riesenzellarteriitis, Großgefäß-Riesenzellarteriitis und Frühstadiumserkrankung segmentiert. Die rezidivierende Riesenzellarteriitis ist weiter in rezidivierende Erkrankung, steroidabhängige Erkrankung und refraktäre Erkrankung segmentiert. Die komplizierte Riesenzellarteriitis ist weiter in sehbedrohende Erkrankung, Aortenbeteiligung und systemische Vaskulitis segmentiert. Nach Verabreichungsweg ist der Markt in oral, intravenös, subkutan und andere Verabreichungswege segmentiert. Nach Vertriebskanal ist der Markt in Krankenhausapotheken, Einzelhandelsapotheken und Online-Apotheken segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, den Nahen Osten und Afrika sowie Südamerika segmentiert. Der Bericht deckt auch die geschätzten Marktgrößen und Trends für 17 Länder in den wichtigsten Regionen weltweit ab. Der Bericht bietet Wertangaben (USD) für alle oben genannten Segmente.
Segmentierungsübersicht
| Biologische Therapien | Interleukin-6-Inhibitoren |
| Monoklonale Antikörpertherapien | |
| Zielgerichtete Immuntherapien | |
| Kortikosteroide | Orale Kortikosteroide |
| Intravenöse Kortikosteroide | |
| Niedrigdosis-Erhaltungstherapie | |
| Immunsuppressiva | Methotrexat |
| Azathioprin | |
| Mycophenolatmofetil | |
| Pipeline-Therapien | JAK-Inhibitoren |
| GM-CSF-Inhibitoren | |
| Neuartige kleine Moleküle |
| Neu diagnostizierte Riesenzellarteriitis | Kraniale Riesenzellarteriitis |
| Großgefäß-Riesenzellarteriitis | |
| Frühstadiumserkrankung | |
| Rezidivierende Riesenzellarteriitis | Rezidivierende Erkrankung |
| Steroidabhängige Erkrankung | |
| Refraktäre Erkrankung | |
| Komplizierte Riesenzellarteriitis | Sehbedrohende Erkrankung |
| Aortenbeteiligung | |
| Systemische Vaskulitis |
| Oral |
| Intravenös |
| Subkutan |
| Andere Verabreichungswege |
| Krankenhausapotheken |
| Einzelhandelsapotheken |
| Online-Apotheken |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Australien | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | GCC |
| Südafrika | |
| Übriger Naher Osten und Afrika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika |
| Nach Therapietyp | Biologische Therapien | Interleukin-6-Inhibitoren |
| Monoklonale Antikörpertherapien | ||
| Zielgerichtete Immuntherapien | ||
| Kortikosteroide | Orale Kortikosteroide | |
| Intravenöse Kortikosteroide | ||
| Niedrigdosis-Erhaltungstherapie | ||
| Immunsuppressiva | Methotrexat | |
| Azathioprin | ||
| Mycophenolatmofetil | ||
| Pipeline-Therapien | JAK-Inhibitoren | |
| GM-CSF-Inhibitoren | ||
| Neuartige kleine Moleküle | ||
| Nach Krankheitsstadium | Neu diagnostizierte Riesenzellarteriitis | Kraniale Riesenzellarteriitis |
| Großgefäß-Riesenzellarteriitis | ||
| Frühstadiumserkrankung | ||
| Rezidivierende Riesenzellarteriitis | Rezidivierende Erkrankung | |
| Steroidabhängige Erkrankung | ||
| Refraktäre Erkrankung | ||
| Komplizierte Riesenzellarteriitis | Sehbedrohende Erkrankung | |
| Aortenbeteiligung | ||
| Systemische Vaskulitis | ||
| Nach Verabreichungsweg | Oral | |
| Intravenös | ||
| Subkutan | ||
| Andere Verabreichungswege | ||
| Nach Vertriebskanal | Krankenhausapotheken | |
| Einzelhandelsapotheken | ||
| Online-Apotheken | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Australien | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | GCC | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
Im Bericht beantwortete Schlüsselfragen
Was treibt das Wachstum im Behandlungsmarkt für Riesenzellarteriitis an?
Alternde Bevölkerungen, frühere Diagnose und ein breiterer Einsatz steroidschonender Therapien unterstützen die Behandlungsnachfrage. Der Markt für Riesenzellarteriitis wird voraussichtlich von 1,90 Milliarden USD im Jahr 2026 auf 2,02 Milliarden USD im Jahr 2027 wachsen und bis 2032 2,89 Milliarden USD erreichen, mit einer CAGR von 7,43 % von 2027 bis 2032.
Welcher Therapietyp hielt im Jahr 2026 den größten Anteil?
Biologische Therapien hielten im Jahr 2026 einen Umsatzanteil von 48,31 %, angeführt durch die etablierte Rolle von Tocilizumab.
Welches Krankheitsstadium wächst am schnellsten?
Rezidivierende Riesenzellarteriitis wird voraussichtlich bis 2032 mit einer CAGR von 9,25 % wachsen, da rezidivierende und refraktäre Erkrankungen häufig eine längere Behandlung erfordern.
Welche Region wächst am schnellsten bei Therapien für die Riesenzellarteriitis?
Asien-Pazifik wird voraussichtlich bis 2032 mit einer CAGR von 10,26 % wachsen, unterstützt durch den Ausbau der Gesundheitsinfrastruktur und den verbesserten Behandlungszugang.