
Tamanho e Participação do Mercado de Senior Living na Alemanha
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
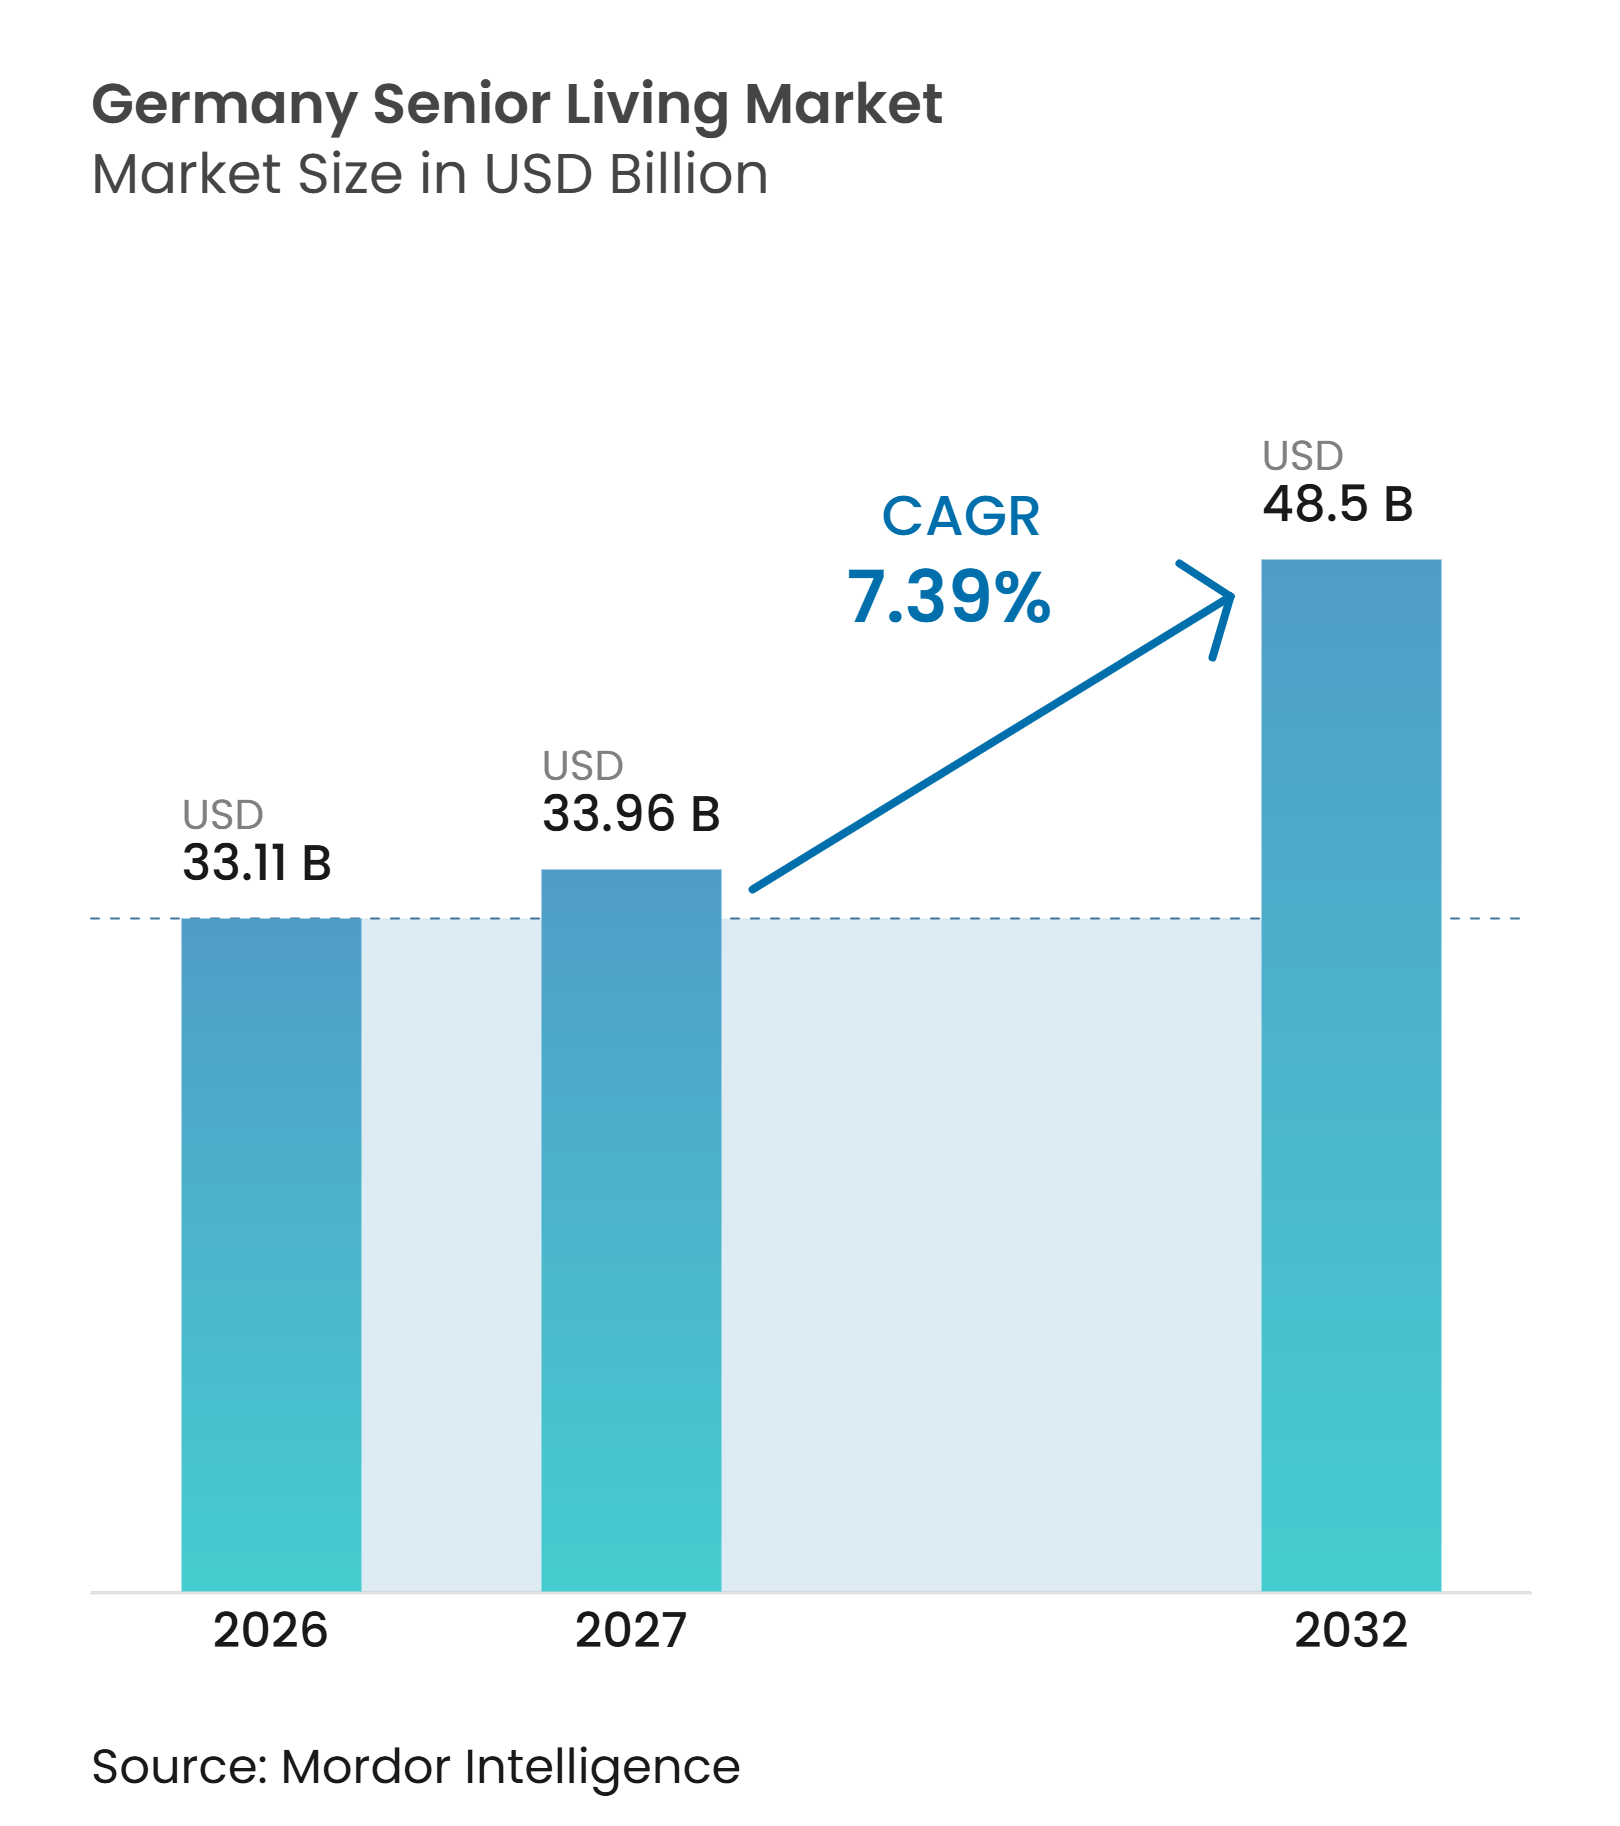
| Tamanho do mercado no ano base (2026) | 33.11 Bilhões de dólares |
| Tamanho do Mercado (2027) | 33.96 Bilhões de dólares |
| Tamanho do Mercado (2032) | 48.5 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.39 % |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Senior Living na Alemanha por Mordor Intelligence
O Mercado de Senior Living na Alemanha foi avaliado em 33,11 bilhões de USD em 2026 e deve aumentar para 33,96 bilhões de USD em 2027 e 48,5 bilhões de USD até 2032, registrando um CAGR de 7,39% durante 2027–2032.
O envelhecimento populacional, a escassez de habitação acessível e um pipeline de desenvolvimento reduzido estão mantendo a demanda à frente da capacidade disponível. O Eurostat prevê que a população da Alemanha com 65 anos ou mais atingirá 20,9 milhões até 2030, em comparação com 18,7 milhões em 2024, o que sustenta a demanda por acomodações com cuidados e suporte para atividades diárias. O mercado de senior living na Alemanha também está atraindo operadores e proprietários de imóveis capazes de gerir arrendamentos de longo prazo, prestação de cuidados e conformidade regulatória em vários estados. As tecnologias digitais de habitação e cuidados estão ganhando relevância por poderem apoiar a segurança, a independência e a produtividade dos funcionários. A disponibilidade de mão de obra, os custos de desenvolvimento, a acessibilidade financeira e as regras de licenciamento em nível estadual continuam sendo os principais limitadores do ritmo de criação de nova capacidade.
Principais Conclusões do Relatório
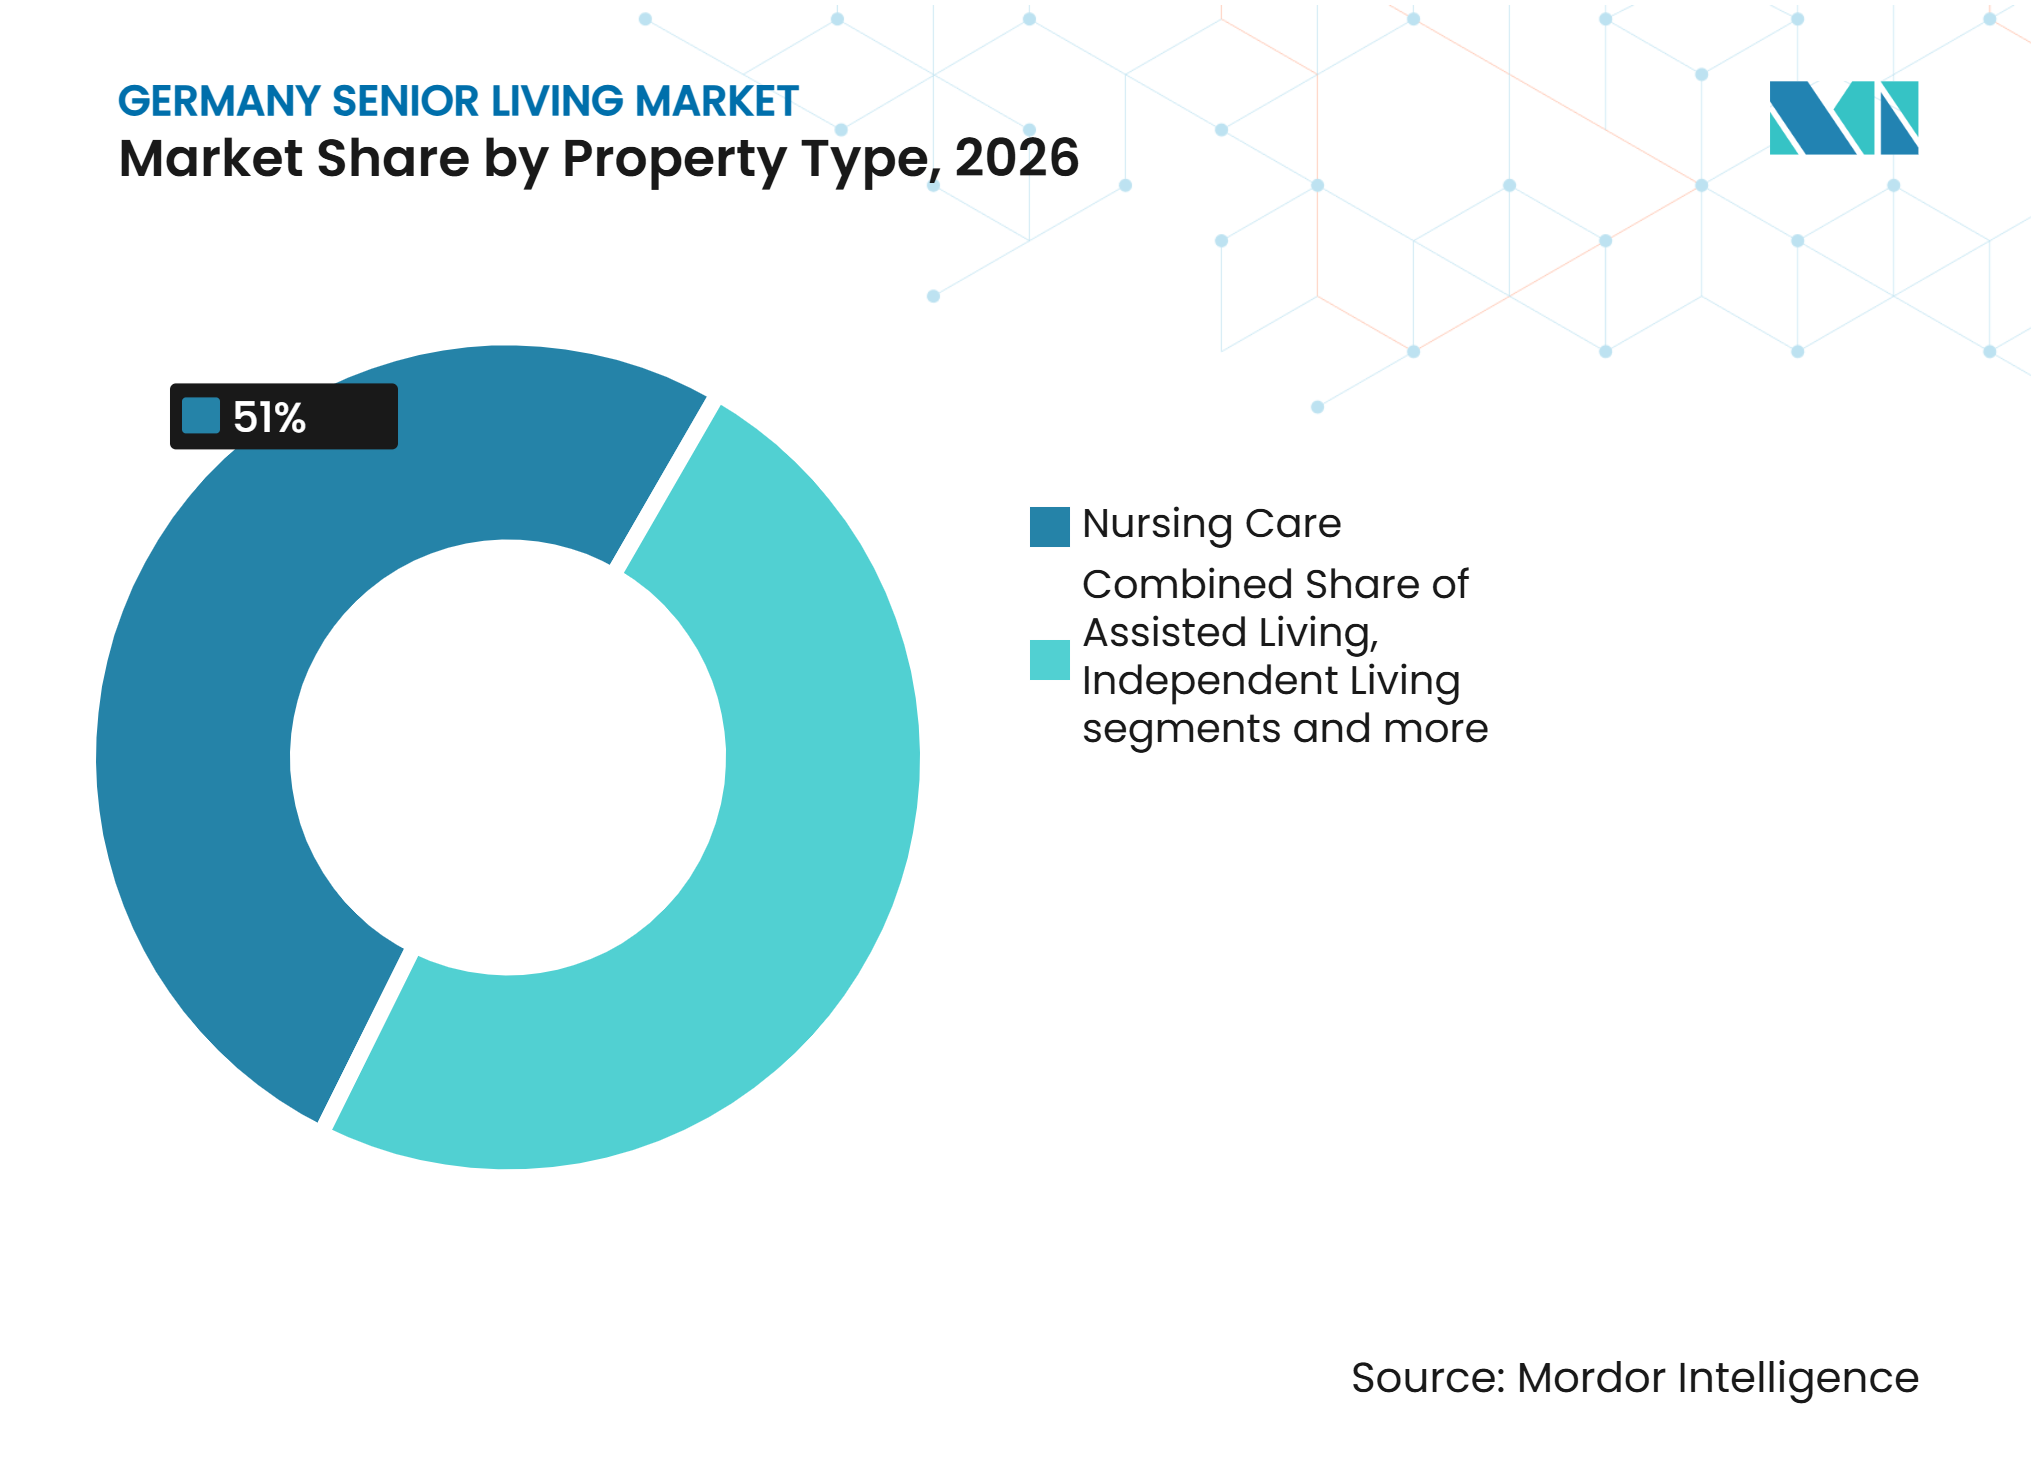
• Por tipo de propriedade, os cuidados de enfermagem detinham 51% do tamanho do mercado de senior living na Alemanha em 2026, enquanto a moradia assistida e o service-wohnen têm previsão de crescer a um CAGR de 8,9% até 2032.
• Por modelo de negócio, o arrendamento de longo prazo/aluguel detinha 76% da participação do mercado de senior living na Alemanha em 2026 e tem previsão de crescer a um CAGR de 8,23% até 2032.
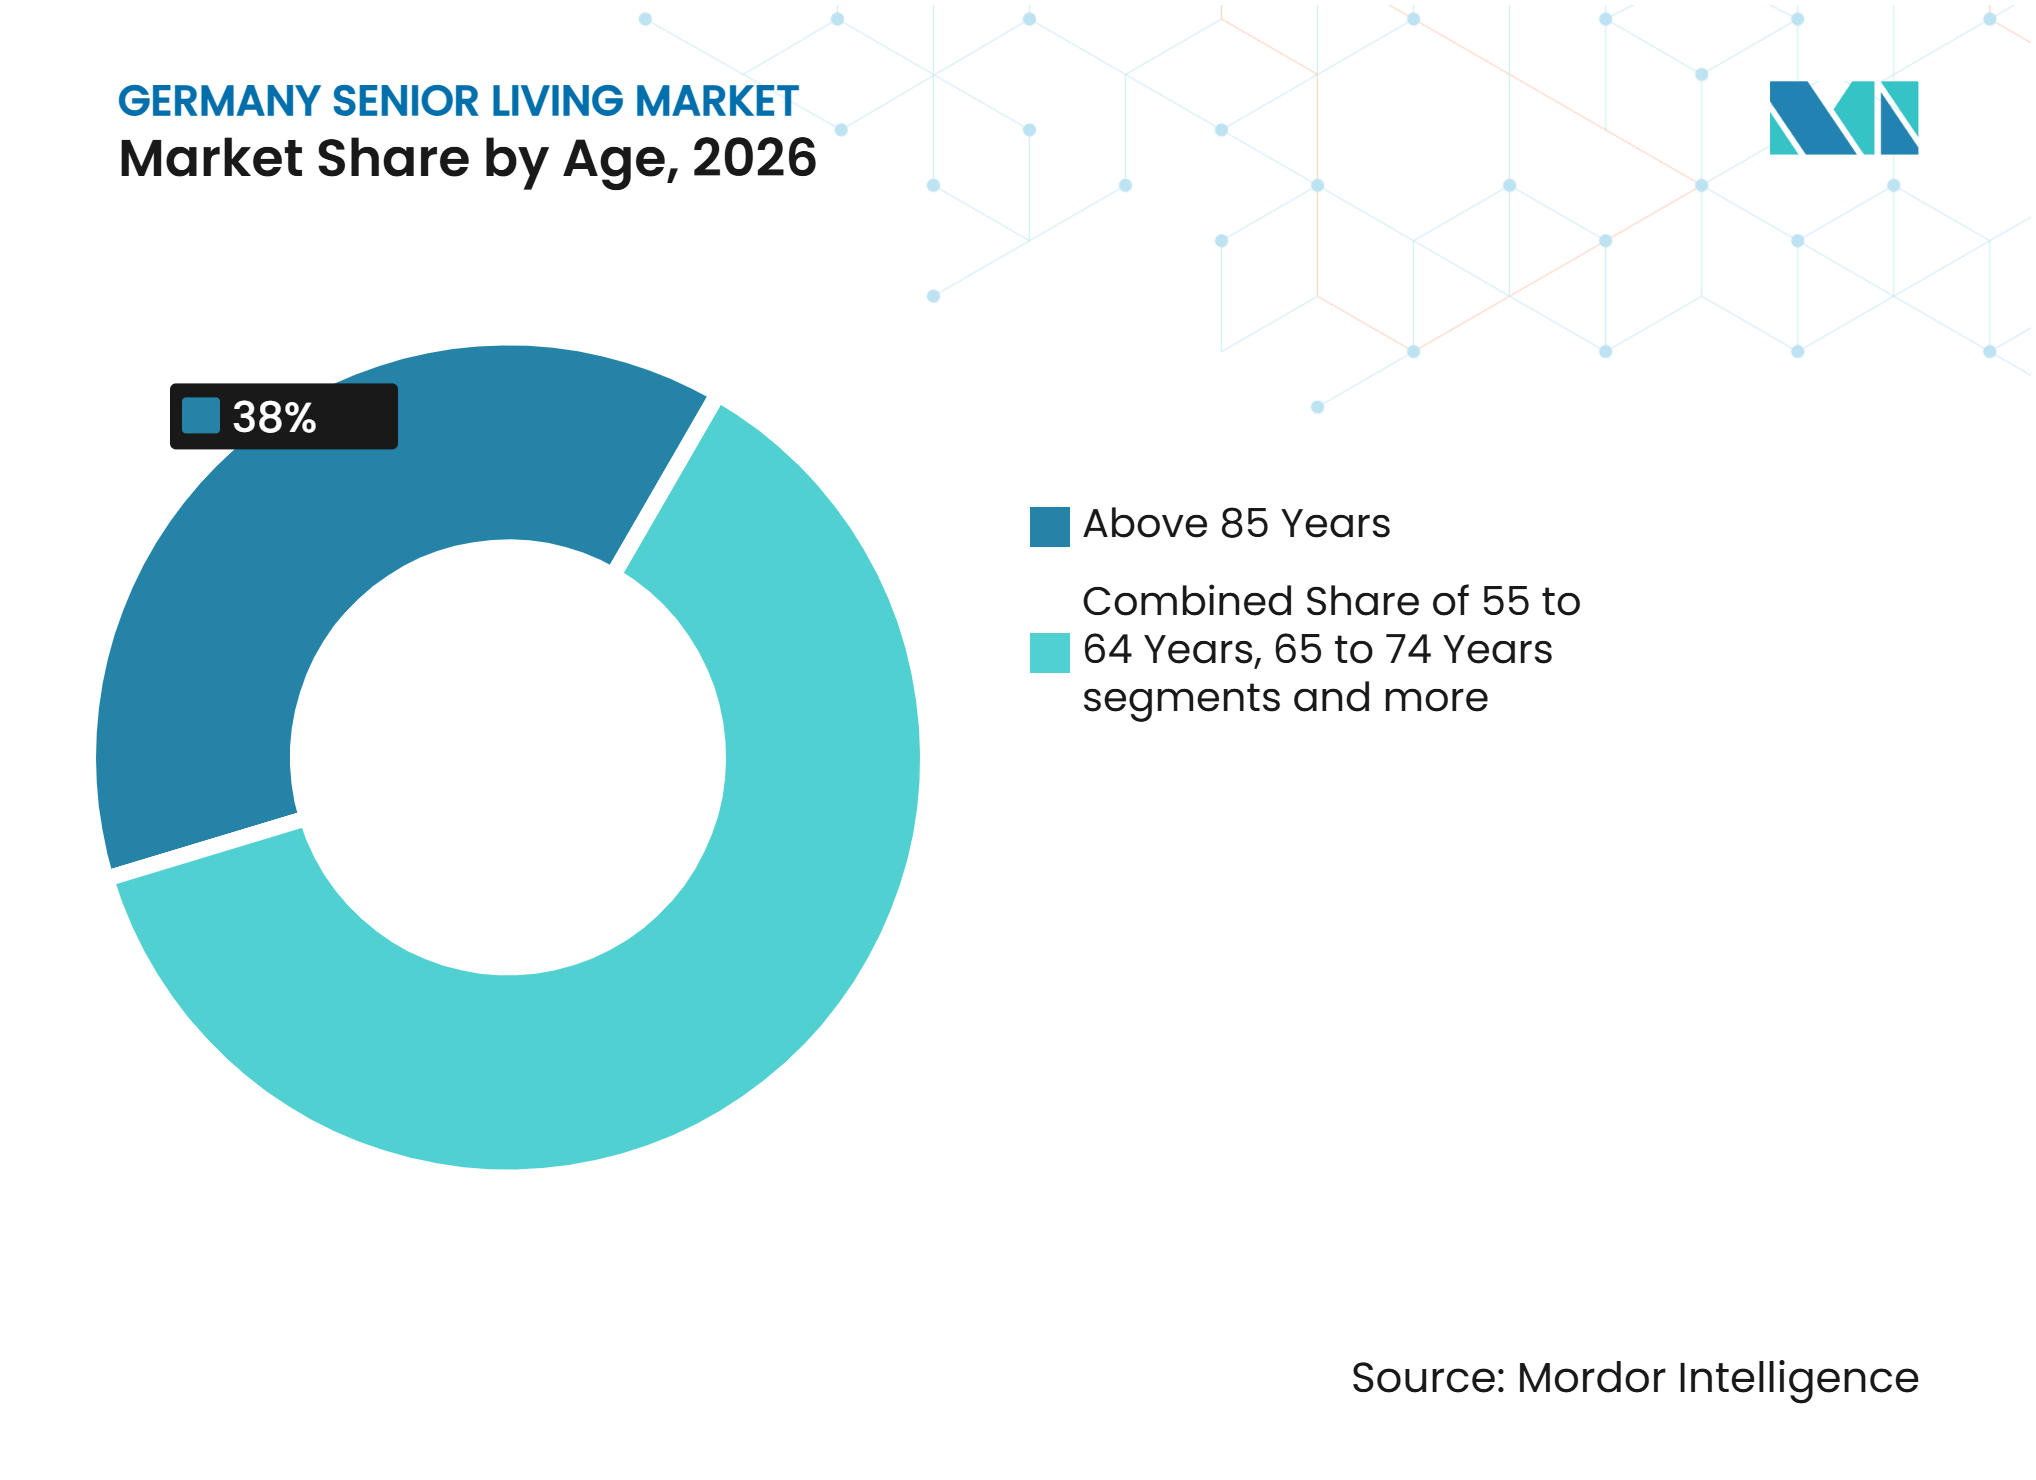
• Por faixa etária, os residentes acima de 85 anos detinham 38% do tamanho do mercado de senior living na Alemanha em 2026, enquanto o mesmo grupo tem previsão de expandir a um CAGR de 8,8% até 2032.
• Por cidade, o Restante da Alemanha detinha 82% da participação do mercado de senior living na Alemanha em 2026, enquanto Berlim tem previsão de crescer a um CAGR de 8,1% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores do Mercado de Senior Living na Alemanha*
| Fatores Impulsionadores | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Envelhecimento Populacional e Demanda por Empreendimentos Específicos | +2.5% | Nacional, mais forte em Berlim, Hamburgo e Munique | Longo prazo (≥ 4 anos) |
| Idosos Vivendo Sozinhos | +1.8% | Nacional, mais agudo em Berlim, Colônia e Duisburgo | Médio prazo (2-4 anos) |
| Preferências por Aposentadoria Ativa e Sem Barreiras | +1.0% | Nacional, acelerado nas principais cidades e no oeste da Alemanha | Médio prazo (2-4 anos) |
| Integração de Saúde e Moradia Assistida | +0.8% | Nacional, mais forte nas regiões metropolitanas | Médio prazo (2-4 anos) |
| Investimento Institucional e Modernização | +0.6% | Nacional, ancorado por ativos de portfólio nas principais cidades | Curto prazo ( 2 anos) |
| Monitoramento Inteligente e Tecnologia de Moradia Assistida | +0.4% | Nacional, inicialmente concentrado em instalações geridas por operadores | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
O Envelhecimento Populacional da Alemanha Aprofunda a Demanda Estrutural
O envelhecimento da população da Alemanha está ampliando a base de residentes que podem necessitar de habitação acessível, suporte diário ou cuidados de enfermagem. A população com 67 anos ou mais está projetada para atingir aproximadamente 18,5 a 18,9 milhões até 2030, aumentando para 20,3 a 21,3 milhões até 2040, sustentando a demanda de longo prazo em todo o mercado de senior living alemão. As necessidades de cuidados geralmente aumentam com a idade, elevando a importância de habitações que acomodem mudanças de mobilidade e necessidades de suporte. A escassez de habitações sem barreiras ou com barreiras reduzidas limita ainda mais as opções para idosos que buscam manter uma vida independente. Com aproximadamente 1,2 milhão de residências sem barreiras ou com barreiras reduzidas frente a uma estimativa de necessidade substancialmente maior, a lacuna cria oportunidades para residências sênior de propósito específico nas principais cidades e em locais regionais de cuidados. Isso também incentiva os operadores a integrar design acessível com serviços flexíveis de cuidados e suporte desde a fase inicial de planejamento do projeto.
O Crescimento da Vida Solo entre Idosos Fortalece a Demanda por Moradia Assistida
Idosos que vivem sozinhos frequentemente precisam de suporte antes de necessitarem de cuidados de enfermagem em tempo integral. Isso cria demanda por moradia assistida que combina espaço privado com auxílio para rotinas diárias. Berlim, Colônia e Duisburgo foram identificadas como cidades onde a oferta de moradia assistida ainda não atingiu a saturação no material de origem. Os projetos de moradia assistida combinam cada vez mais apartamentos com serviços de creche diurna, o que amplia o grupo de pessoas que pode utilizar o local[1]. Este modelo pode atender pessoas com necessidades parciais de cuidados, permitindo que os residentes permaneçam em um ambiente familiar. O mercado de senior living na Alemanha, portanto, tem espaço para formatos que apoiem a independência sem exigir uma mudança imediata para uma casa de repouso.
Preferência por Estilos de Vida de Aposentadoria Ativa e Sem Barreiras
Muitos futuros residentes buscam agora residências acessíveis que preservem a independência e a vida comunitária. O material de origem relata mais de 8.300 locais de Betreutes Wohnen e 387.000 apartamentos em todo o país, indicando uma base instalada substancial para este modelo. A demanda está se deslocando das propriedades tradicionais voltadas para cuidados para residências que podem ser adaptadas conforme as necessidades mudam. O SmartLivingNEXT está desenvolvendo aplicações digitais interoperáveis para serviços de habitação, cuidados e energia, incluindo adaptação sem barreiras e monitoramento de atividades[2]. Essas ferramentas podem tornar uma residência mais segura enquanto ajudam a equipe a identificar mudanças nas necessidades de suporte com mais antecedência. O planejamento acessível e a prontidão digital estão se tornando mais importantes quando os operadores selecionam novos locais ou melhoram instalações mais antigas.
A Integração de Saúde e Moradia Assistida Remodela o Uso das Propriedades
Campi integrados podem atender residentes cujas necessidades mudam de moradia independente para suporte intensivo. Essa estrutura reduz a dependência de um único formato de cuidados e pode criar uma base de receita mais ampla para os operadores. A Threestones Capital adquiriu 2 ativos de saúde alemães em 2026 que combinam cuidados de enfermagem, moradia assistida, cuidados intensivos e serviços de creche diurna. Os projetos mostram como os proprietários de imóveis estão combinando diferentes ambientes de cuidados dentro da mesma estrutura operacional. A reforma de cuidados proposta também inclui disposições relacionadas a custos de tecnologia e digitalização onde as instalações podem demonstrar alívio de pessoal[3]. Isso dá aos operadores maiores e integrados uma razão prática para investir em sistemas clínicos e digitais compartilhados.
Análise de Impacto dos Fatores Restritivos do Mercado de Senior Living na Alemanha*
| Fatores Restritivos | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Escassez de Cuidadores e Profissionais de Enfermagem | -1.5% | Nacional, mais agudo em Berlim, Renânia do Norte-Vestfália e centros urbanos | Longo prazo (≥ 4 anos) |
| Custos de Terreno, Construção e Financiamento | -1.2% | Nacional, mais severo em Munique, Frankfurt, Hamburgo e Berlim | Médio prazo (2-4 anos) |
| Acessibilidade das Taxas e Encargos de Cuidados | -0.8% | Nacional, afetando particularmente o Betreutes Wohnen e as residências premium | Médio prazo (2-4 anos) |
| Regras e Licenciamento de Cuidados em Nível Estadual | -0.5% | Nacional, variável entre os estados federais alemães | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
A Escassez de Pessoal Limita a Capacidade Operacional
A disponibilidade de pessoal é a restrição operacional mais imediata para muitos prestadores de cuidados. A pesquisa fornecida indica que mais de 70.400 vagas na área de cuidados a idosos foram anunciadas nacionalmente no terceiro trimestre de 2026, enquanto as vagas de formação anunciadas diminuíram. As instalações não podem simplesmente adicionar leitos quando não têm pessoas qualificadas suficientes para atender aos requisitos de cuidados e qualidade. O Conselho Alemão de Enfermagem alertou que a lacuna na força de trabalho pode atingir 500.000 profissionais de enfermagem e cuidados a idosos até 2034. A pressão sobre o pessoal aumenta os custos salariais e limita a velocidade com que os operadores podem aceitar novos residentes. As ferramentas digitais podem aliviar parte do trabalho administrativo ou de monitoramento, mas não substituem o pessoal de cuidados clínicos e pessoais.
Os Custos de Construção e Financiamento Suprimem a Nova Oferta
Novos projetos de senior living precisam de terreno suficiente, financiamento para construção e taxas de residentes viáveis para avançar. Os altos custos podem tornar os projetos difíceis de viabilizar, particularmente em cidades onde os terrenos são escassos e os custos de construção são elevados. O material de origem identifica uma escassez de apartamentos premium de senior living, mas também observa que a nova construção continua sendo financeiramente desafiadora nos segmentos de preço médio. Isso pode ampliar a diferença entre a demanda e a capacidade concluída no mercado de senior living na Alemanha. O desafio é especialmente importante para o desenvolvimento sem barreiras, pois o design acessível requer planejamento cuidadoso desde o início. Os ativos existentes que podem ser modernizados podem, portanto, tornar-se mais atrativos do que projetos que precisam começar em terrenos não desenvolvidos.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Propriedade:
Cuidados de Enfermagem Lideram Enquanto a Moradia Assistida se ExpandeOs cuidados de enfermagem detinham 51% da participação do mercado de senior living na Alemanha em 2026, refletindo o papel estabelecido dos cuidados em regime de internamento no sistema de cuidados de longa duração da Alemanha. Este segmento permanece importante porque muitos residentes eventualmente necessitam de supervisão clínica regular e assistência pessoal. Sua grande base também reflete décadas de investimento em lares de idosos convencionais em todo o país. A moradia assistida e o service-wohnen devem expandir a um CAGR de 8,9% até 2032, mais rápido do que o formato estabelecido de cuidados de enfermagem. Essas propriedades permitem que os residentes mantenham maior controle sobre a vida diária enquanto acessam suporte quando necessário. Isso as torna relevantes para pessoas que ainda não necessitam de cuidados de enfermagem contínuos.
A moradia independente inclui apartamentos com barreiras reduzidas e comunidades sênior sem equipe de cuidados integrada. Pode atrair pessoas que planejam sua acomodação antes que uma necessidade importante de cuidados se desenvolva. Os cuidados de memória são um formato mais especializado para residentes com demência e requerem um modelo operacional diferente do da habitação sênior geral. O projeto GAiST da Universidade de Siegen está testando tecnologia de casa inteligente em 30 unidades residenciais em 2 centros sênior para apoiar a vida autodeterminada. O projeto mostra como as ferramentas de monitoramento e assistência podem ajudar os residentes a permanecerem independentes por mais tempo. Um prestador com vários tipos de propriedade pode apoiar um residente ao longo de necessidades em mudança sem exigir uma mudança para um ambiente desconhecido. Também pode compartilhar conhecimento clínico, sistemas digitais e parceiros de serviços locais entre os formatos. Essa abordagem pode melhorar a continuidade para residentes e famílias enquanto utiliza a mesma base operacional local. O setor de senior living na Alemanha provavelmente precisará de uma gama mais completa de formatos porque as necessidades dos residentes idosos diferem amplamente por estado de saúde e situação domiciliar.



Por Modelo de Negócio:
Estruturas de Arrendamento de Longo Prazo/Aluguel Apoiam o InvestimentoAs estruturas de arrendamento de longo prazo/aluguel detinham 76% do mercado de senior living na Alemanha em 2026, tornando-as o modelo de negócio dominante. O modelo vincula a propriedade imobiliária a operações especializadas de cuidados por meio de contratos de arrendamento. É bem adequado para investidores institucionais que desejam renda imobiliária sem gerir diretamente os serviços de cuidados. O arrendamento de longo prazo/aluguel também é o modelo de crescimento mais rápido, com um CAGR previsto de 8,23% até 2032. As estruturas de arrendamento indexadas à inflação podem oferecer um arranjo de renda mais claro para proprietários de imóveis e operadores. O domínio do aluguel também reflete a cultura estabelecida de locação residencial da Alemanha.
O modelo requer um operador financeiramente estável porque o proprietário do imóvel depende da capacidade do operador de sustentar a prestação de cuidados e as obrigações de arrendamento. Isso torna a qualidade operacional, o pessoal e a conformidade centrais para as decisões de investimento. O Australian Retirement Trust comprometeu-se como investidor âncora na plataforma europeia de senior living da Elevation Advisors em 2026, com foco em lares de idosos e instalações de moradia assistida na Alemanha. As propriedades da plataforma utilizam arrendamentos de longo prazo indexados à inflação com o Alloheim Group como operador, de acordo com o material fornecido. Os arranjos híbridos também podem separar a propriedade imobiliária das operações enquanto preservam uma relação operacional de longo prazo. Os termos de arrendamento não podem eliminar os riscos operacionais subjacentes criados pela escassez de mão de obra, acessibilidade financeira dos residentes ou mudanças regulatórias. No entanto, podem definir responsabilidades de forma mais clara entre proprietário e operador. Essa clareza pode ajudar os investidores a avaliar separadamente a renda imobiliária de um ativo e a exposição ao serviço de cuidados. O mercado de senior living na Alemanha se beneficia quando essas estruturas canalizam capital imobiliário para prestadores capazes de manter a qualidade dos cuidados.
Por Faixa Etária:
Residentes Acima de 85 Anos Impulsionam a Intensidade dos CuidadosOs residentes acima de 85 anos detinham 38% do mercado de senior living na Alemanha em 2026 e representam o maior grupo etário na segmentação fornecida. Suas necessidades de cuidados tendem a ser mais intensivas do que as dos residentes mais jovens. Isso torna o grupo importante para cuidados de enfermagem, cuidados de memória e outros formatos com suporte regular. O grupo acima de 85 anos também tem previsão de crescer a um CAGR de 8,8% até 2032. Seu crescimento sustenta a demanda por residências capazes de gerir limitações de mobilidade e necessidades de saúde mais complexas. Os prestadores precisam equilibrar a capacidade clínica com um ambiente que permaneça confortável e familiar para os residentes.
O grupo de 75 a 84 anos é um importante grupo de transição para moradia assistida e acomodação baseada em suporte. Os residentes com idades entre 65 e 74 anos têm maior probabilidade de considerar habitação independente com barreiras reduzidas e se preparar para necessidades futuras. O grupo de 55 a 64 anos pode começar a planejar opções de comunidade sênior ativa muito antes de surgir uma necessidade direta de cuidados. Essas diferenças significam que o marketing, o design e os pacotes de serviços precisam ser adaptados ao estágio de vida, em vez de aplicados de forma uniforme. Os futuros residentes mais jovens podem valorizar mais a localização, as atividades sociais e a qualidade da habitação. Os residentes mais velhos podem precisar de ajuda mais imediata com mobilidade, cuidados pessoais ou suporte clínico. As aplicações de casa inteligente podem ser mais úteis quando apoiam a segurança dos residentes sem tornar a residência institucional. O setor de senior living na Alemanha pode responder de forma mais eficaz quando oferece um caminho claro da moradia independente para cuidados de maior suporte em locais relacionados.

Análise Geográfica
Restante da Alemanha
O restante da Alemanha detinha 82% do mercado de senior living na Alemanha em 2026, tornando-se a principal base da capacidade nacional. A Renânia do Norte-Vestfália, a Baviera e Baden-Württemberg concentram grande parte da infraestrutura estabelecida de lares de idosos citada no material fornecido. Essas regiões combinam populações idosas consideráveis com uma ampla rede de operadores e locais de cuidados existentes. A estrutura local é fragmentada porque os estados federais da Alemanha estabelecem regras diferentes para cuidados residenciais e licenciamento. Isso torna a capacidade administrativa importante para qualquer operador que deseje crescer em vários estados. Os projetos SmartLivingNEXT em Baden-Württemberg e na Renânia do Norte-Vestfália indicam que os serviços digitais de habitação e cuidados estão se expandindo além das maiores cidades. A atividade de aquisição da Alloheim também demonstra interesse contínuo em ativos regionais estabelecidos.
Berlim
Berlim tem previsão de crescer a um CAGR de 8,1% até 2032, a taxa mais rápida entre os segmentos de cidades na pesquisa fornecida. Sua necessidade de habitação sênior é sustentada pela disponibilidade limitada de capacidade adequada de moradia assistida. Os altos custos de terreno e as restrições ao desenvolvimento podem tornar essa escassez difícil de resolver apenas por meio de nova construção. A cidade também enfrenta um ambiente exigente de mão de obra para cuidados, o que pode limitar a taxa com que os prestadores podem abrir leitos adicionais. A Alloheim concluiu a aquisição da ProCurand em 2026, adicionando instalações de internamento, apartamentos com serviços, centros de creche diurna e serviços ambulatoriais à sua presença em Berlim e Brandemburgo. A transação demonstra uma preferência por adicionar capacidade operacional por meio de aquisições onde as condições de desenvolvimento são difíceis. A autoridade de planejamento de Berlim continua sendo uma influência regulatória importante porque as decisões de zoneamento e aprovação moldam o pipeline futuro.
Munique, Frankfurt e Hamburgo
Munique, Frankfurt e Hamburgo têm perfis de demanda diferentes dentro do mercado de senior living na Alemanha. O maior poder de compra de Munique apoia conceitos premium de moradia assistida e residências sênior na pesquisa fornecida. Frankfurt está associada a arranjos de moradia compartilhada urbana para idosos que desejam comunidade sem cuidados institucionais. Hamburgo tem uma base estabelecida de lares de idosos e tem figurado em transações que utilizam uma separação entre a empresa imobiliária e a empresa operacional. Em 2026, a Elevation Advisors concordou em adquirir um portfólio alemão de senior living com 9 propriedades, enquanto a Alloheim concordou em adquirir as operações. Essas diferenças entre cidades sugerem que as preferências de propriedade, cuidados e residentes devem ser avaliadas localmente. Os fatores de conformidade também variam porque os requisitos estaduais de lares de idosos influenciam a expansão operacional nos 3 mercados urbanos.
Cenário Competitivo
Concentração do Mercado
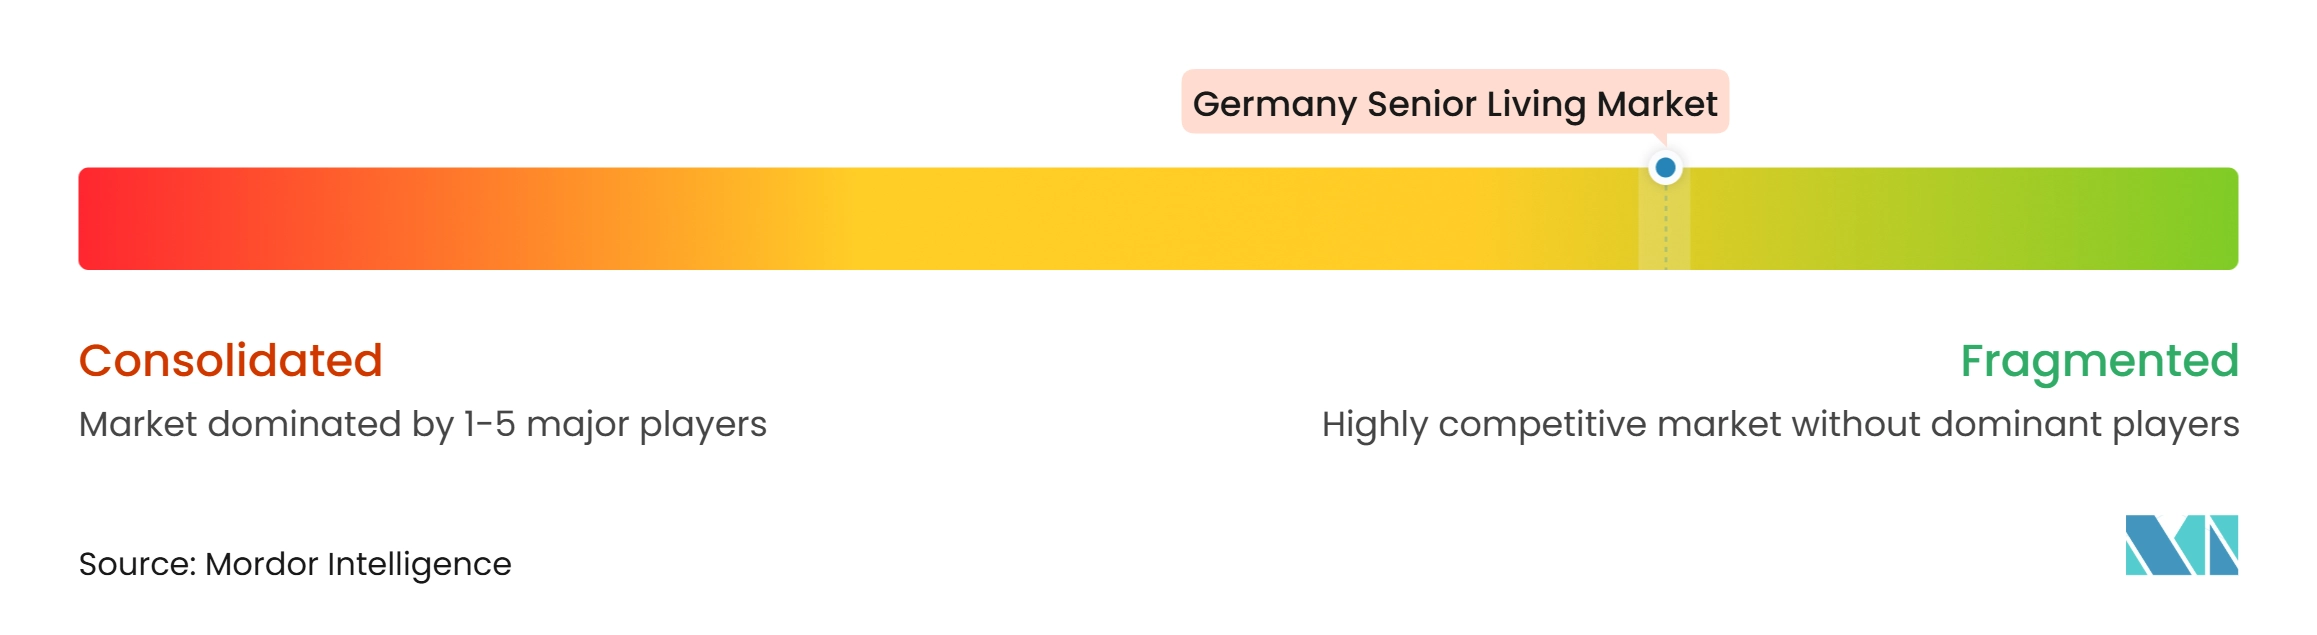
O mercado de senior living na Alemanha permanece fragmentado porque os operadores privados compartilham capacidade com prestadores religiosos e sem fins lucrativos. As organizações afiliadas à Caritas, Diakonie e Johanniter continuam tendo uma presença importante no sistema de cuidados mais amplo. Os grupos privados maiores podem obter vantagem onde proprietários e investidores exigem relatórios consistentes, conformidade e gestão de arrendamentos. A Alloheim é identificada na pesquisa fornecida como o maior operador privado de cuidados, com mais de 320 residências sênior e cerca de 30.000 funcionários. O tamanho do grupo permite que ele realize aquisições enquanto gere uma ampla rede operacional.
A consolidação está se tornando mais visível à medida que grupos maiores adquirem ativos ou plataformas operacionais de prestadores menores. A aquisição da residência de Troisdorf pela Alloheim mostra como um local insolvente pode ser mantido dentro da rede de um operador maior. Sua transação com a ProCurand expandiu sua presença em Berlim e Brandemburgo em vários formatos de cuidados. A TA Associates também concordou em tornar-se acionista âncora da Alloheim, sujeito à aprovação de controle de fusões. Esses movimentos indicam que o acesso ao capital está se tornando mais importante para os operadores que buscam adicionar capacidade ou melhorar instalações.
A tecnologia é outra área de diferenciação porque pode apoiar a equipe de cuidados e melhorar o monitoramento dos residentes. A Alexianer utiliza sistemas de suporte digital que enviam informações sobre padrões de movimento para os dispositivos da equipe de cuidados, de acordo com a pesquisa fornecida. O apoio governamental à digitalização dos cuidados no âmbito da reforma proposta poderia fortalecer a posição dos operadores que já são capazes de implementar tais sistemas. A moradia assistida de mercado médio e o service-wohnen continuam sendo áreas relevantes de competição porque a demanda dos residentes não se limita aos lares de idosos tradicionais. Os prestadores menores ainda podem competir por meio de habitação sênior compartilhada, integração de creche diurna e conhecimento local. O resultado competitivo dependerá de se as empresas conseguem combinar serviços centrados no residente com gestão disciplinada de pessoal, conformidade e propriedade.
Líderes do Setor de Senior Living na Alemanha
-
Alloheim Senioren-Residenzen SE
-
Korian Deutschland GmbH
-
Victor's Group
-
emeis Deutschland GmbH
-
compassio B.V. & Co. KG
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Senior Living na Alemanha Empresas cobertas neste relatório
- Alloheim Senioren-Residenzen SE
- Korian Deutschland GmbH
- Victor’s Group
- emeis Deutschland GmbH
- compassio B.V. & Co. KG
- Kursana GmbH
- VidaCura GmbH
- Azurit Gruppe
- DOMICIL Senioren-Residenzen Hamburg SE
- Die Johanniter
- Evangelische Heimstiftung GmbH
- Vitanas GmbH & Co. KGaA
- EMVIA Living GmbH
- Charleston Holding GmbH
- CURA Seniorenwohn- und Pflegeheime Dienstleistungs GmbH
- DOREA GmbH
- Alexianer GmbH
- AGAPLESION gemeinnützige AG
- Evangelisches Johanneswerk gGmbH
- Augustinum gemeinnützige GmbH
- Frankfurter Verband für Alten- und Behindertenhilfe e. V.
- SCHÖNES LEBEN Gruppe B.V. & Co. KG
- AlexA Seniorendienste GmbH
- Convivo Unternehmensgruppe
- Wohlfahrtswerk für Baden-Württemberg
Desenvolvimentos industriais recentes em Mercado de Senior Living na Alemanha
- Outubro de 2026: O Alloheim Group anunciou a mudança de seu acionista âncora da Nordic Capital para a TA Associates. Espera-se que a transação seja concluída no primeiro trimestre de 2027, sujeita à aprovação de controle de fusões.
- Setembro de 2026: O Alloheim Group concluiu a aquisição do ProCurand Group, adicionando instalações de cuidados geriátricos em regime de internamento, apartamentos com serviços, centros de creche diurna e serviços de cuidados ambulatoriais em Berlim e Brandemburgo.
- Setembro de 2026: A Threestones Capital adquiriu 2 propriedades de saúde alemãs por meio de seu fundo Eurocare V, combinando cuidados de enfermagem, moradia assistida, cuidados intensivos e serviços de creche diurna. A aquisição demonstra o interesse de investidores institucionais em propriedades integradas de cuidados sênior e a diversificação do mercado imobiliário de cuidados a idosos na Alemanha.
Escopo do Relatório do Mercado de Senior Living na Alemanha
Visão geral da segmentação
| Moradia Assistida |
| Moradia Independente |
| Cuidados de Memória |
| Cuidados de Enfermagem |
| Venda Direta (Propriedade Plena) |
| Arrendamento de Longo Prazo/Aluguel |
| Híbrido (Venda + Arrendamento) |
| 55 a 64 Anos |
| 65 a 74 Anos |
| 75 a 85 Anos |
| Acima de 85 Anos |
| Berlim |
| Munique |
| Frankfurt |
| Hamburgo |
| Restante da Alemanha |
| Por Tipo de Propriedade | Moradia Assistida |
| Moradia Independente | |
| Cuidados de Memória | |
| Cuidados de Enfermagem | |
| Por Modelo de Negócio | Venda Direta (Propriedade Plena) |
| Arrendamento de Longo Prazo/Aluguel | |
| Híbrido (Venda + Arrendamento) | |
| Por Faixa Etária | 55 a 64 Anos |
| 65 a 74 Anos | |
| 75 a 85 Anos | |
| Acima de 85 Anos | |
| Por Cidade | Berlim |
| Munique | |
| Frankfurt | |
| Hamburgo | |
| Restante da Alemanha |
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de senior living na Alemanha em 2032?
O mercado de senior living na Alemanha tem projeção de atingir 48,5 bilhões de USD até 2032, crescendo a partir de 33,96 bilhões de USD em 2027 a um CAGR de 7,39%.
Qual tipo de propriedade tem a maior posição no mercado de senior living na Alemanha?
Os cuidados de enfermagem detinham 51% do mercado em 2026, tornando-os o maior tipo de propriedade na segmentação fornecida.
Qual formato de senior living está crescendo mais rapidamente na Alemanha?
A moradia assistida e o service-wohnen têm previsão de crescer a um CAGR de 8,9% até 2032.
Por que a demanda por acomodações sênior está aumentando na Alemanha?
Espera-se que a população da Alemanha com 65 anos ou mais atinja 20,9 milhões até 2030, aumentando a necessidade de habitação acessível e suporte de cuidados.
Qual é o principal desafio operacional para os prestadores de cuidados na Alemanha?
A escassez de pessoal qualificado limita a capacidade licenciada e aumenta a pressão sobre a mão de obra para os operadores de cuidados. As instalações precisam de pessoas qualificadas suficientes para cumprir as obrigações de cuidados, portanto, a escassez de pessoal pode restringir as admissões mesmo onde a demanda é forte.
Qual cidade tem expectativa de crescer mais rapidamente até 2032?
Berlim tem previsão de expandir a um CAGR de 8,1% até 2032, apoiada pela capacidade restrita de habitação sênior na pesquisa fornecida.