
Größe und Marktanteil des deutschen Senior-Living-Marktes
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
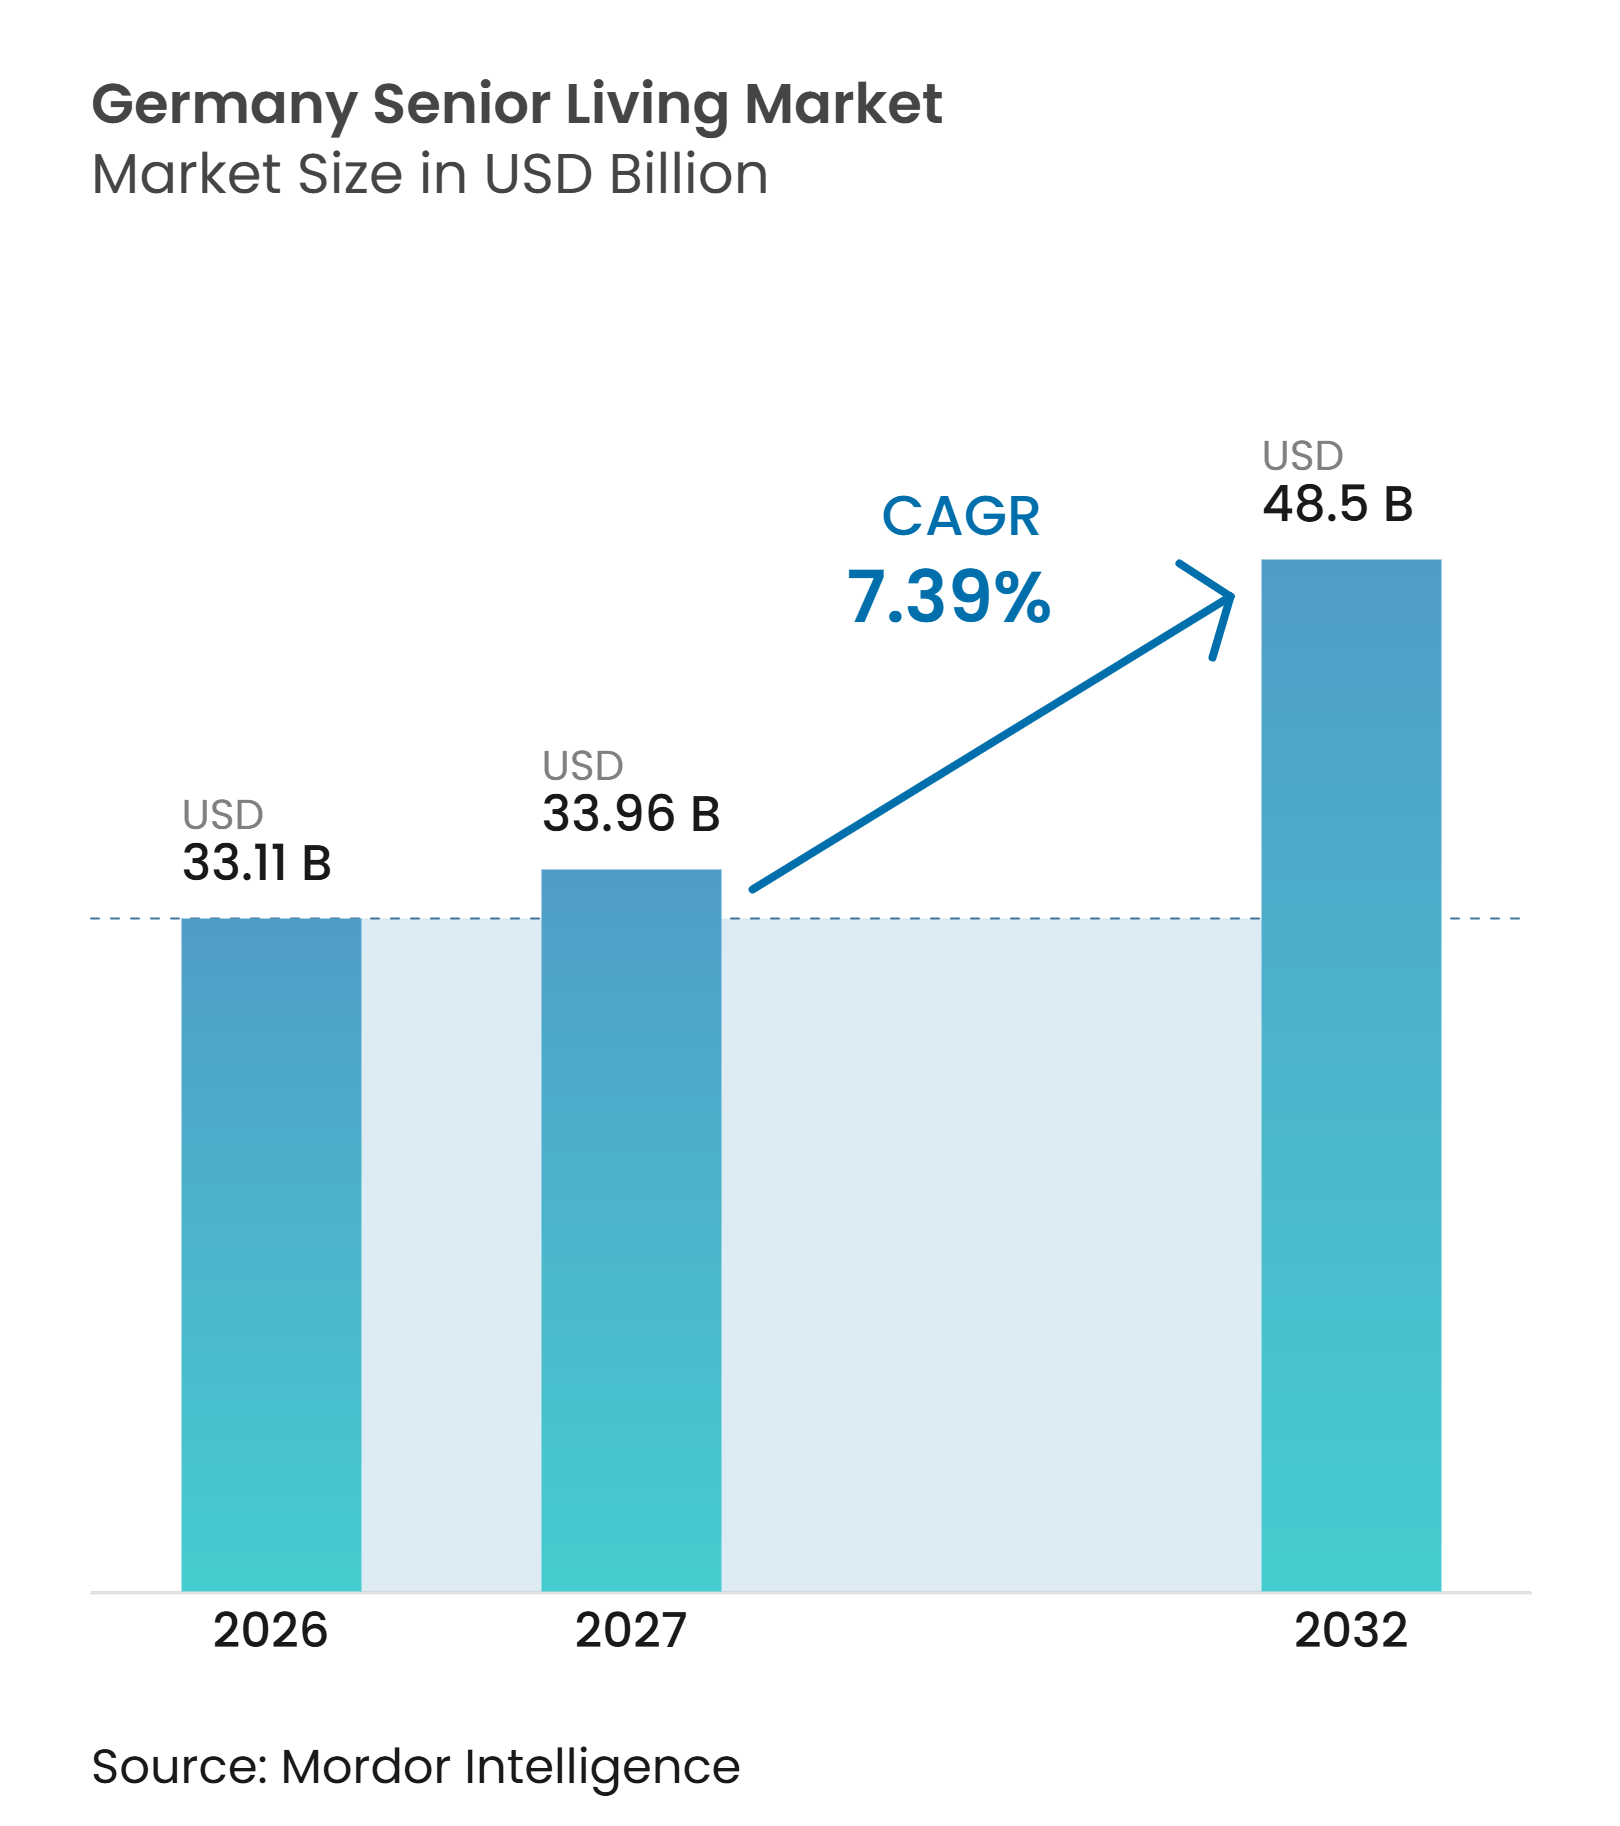
| Marktgröße im Basisjahr (2026) | 33.11 Milliarden US-Dollar |
| Marktgröße (2027) | 33.96 Milliarden US-Dollar |
| Marktgröße (2032) | 48.5 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.39 % |
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Senior-Living-Marktes von Mordor Intelligence
Der deutsche Senior-Living-Markt wurde im Jahr 2026 auf 33,11 Milliarden USD geschätzt und soll bis 2027 auf 33,96 Milliarden USD sowie bis 2032 auf 48,5 Milliarden USD ansteigen, was einem CAGR von 7,39 % im Zeitraum 2027–2032 entspricht.
Die demografische Alterung, ein begrenztes barrierefreies Wohnungsangebot und eine rückläufige Entwicklungspipeline halten die Nachfrage über den verfügbaren Kapazitäten. Eurostat erwartet, dass Deutschlands Bevölkerung im Alter von 65 Jahren oder älter bis 2030 auf 20,9 Millionen ansteigen wird, verglichen mit 18,7 Millionen im Jahr 2024, was die Nachfrage nach Unterkunft mit Pflege und Unterstützung im Alltag stützt. Der deutsche Senior-Living-Markt zieht auch Betreiber und Immobilieneigentümer an, die in der Lage sind, langfristige Mietverträge, Pflegeleistungen und die Einhaltung von Vorschriften in mehreren Bundesländern zu verwalten. Digitale Wohn- und Pflegetechnologien gewinnen an Bedeutung, da sie Sicherheit, Selbstständigkeit und Mitarbeiterproduktivität unterstützen können. Verfügbarkeit von Arbeitskräften, Baukosten, Erschwinglichkeit und landesspezifische Zulassungsregeln bleiben die wesentlichen Einschränkungen für das Tempo des Kapazitätsausbaus.
Wichtigste Erkenntnisse des Berichts
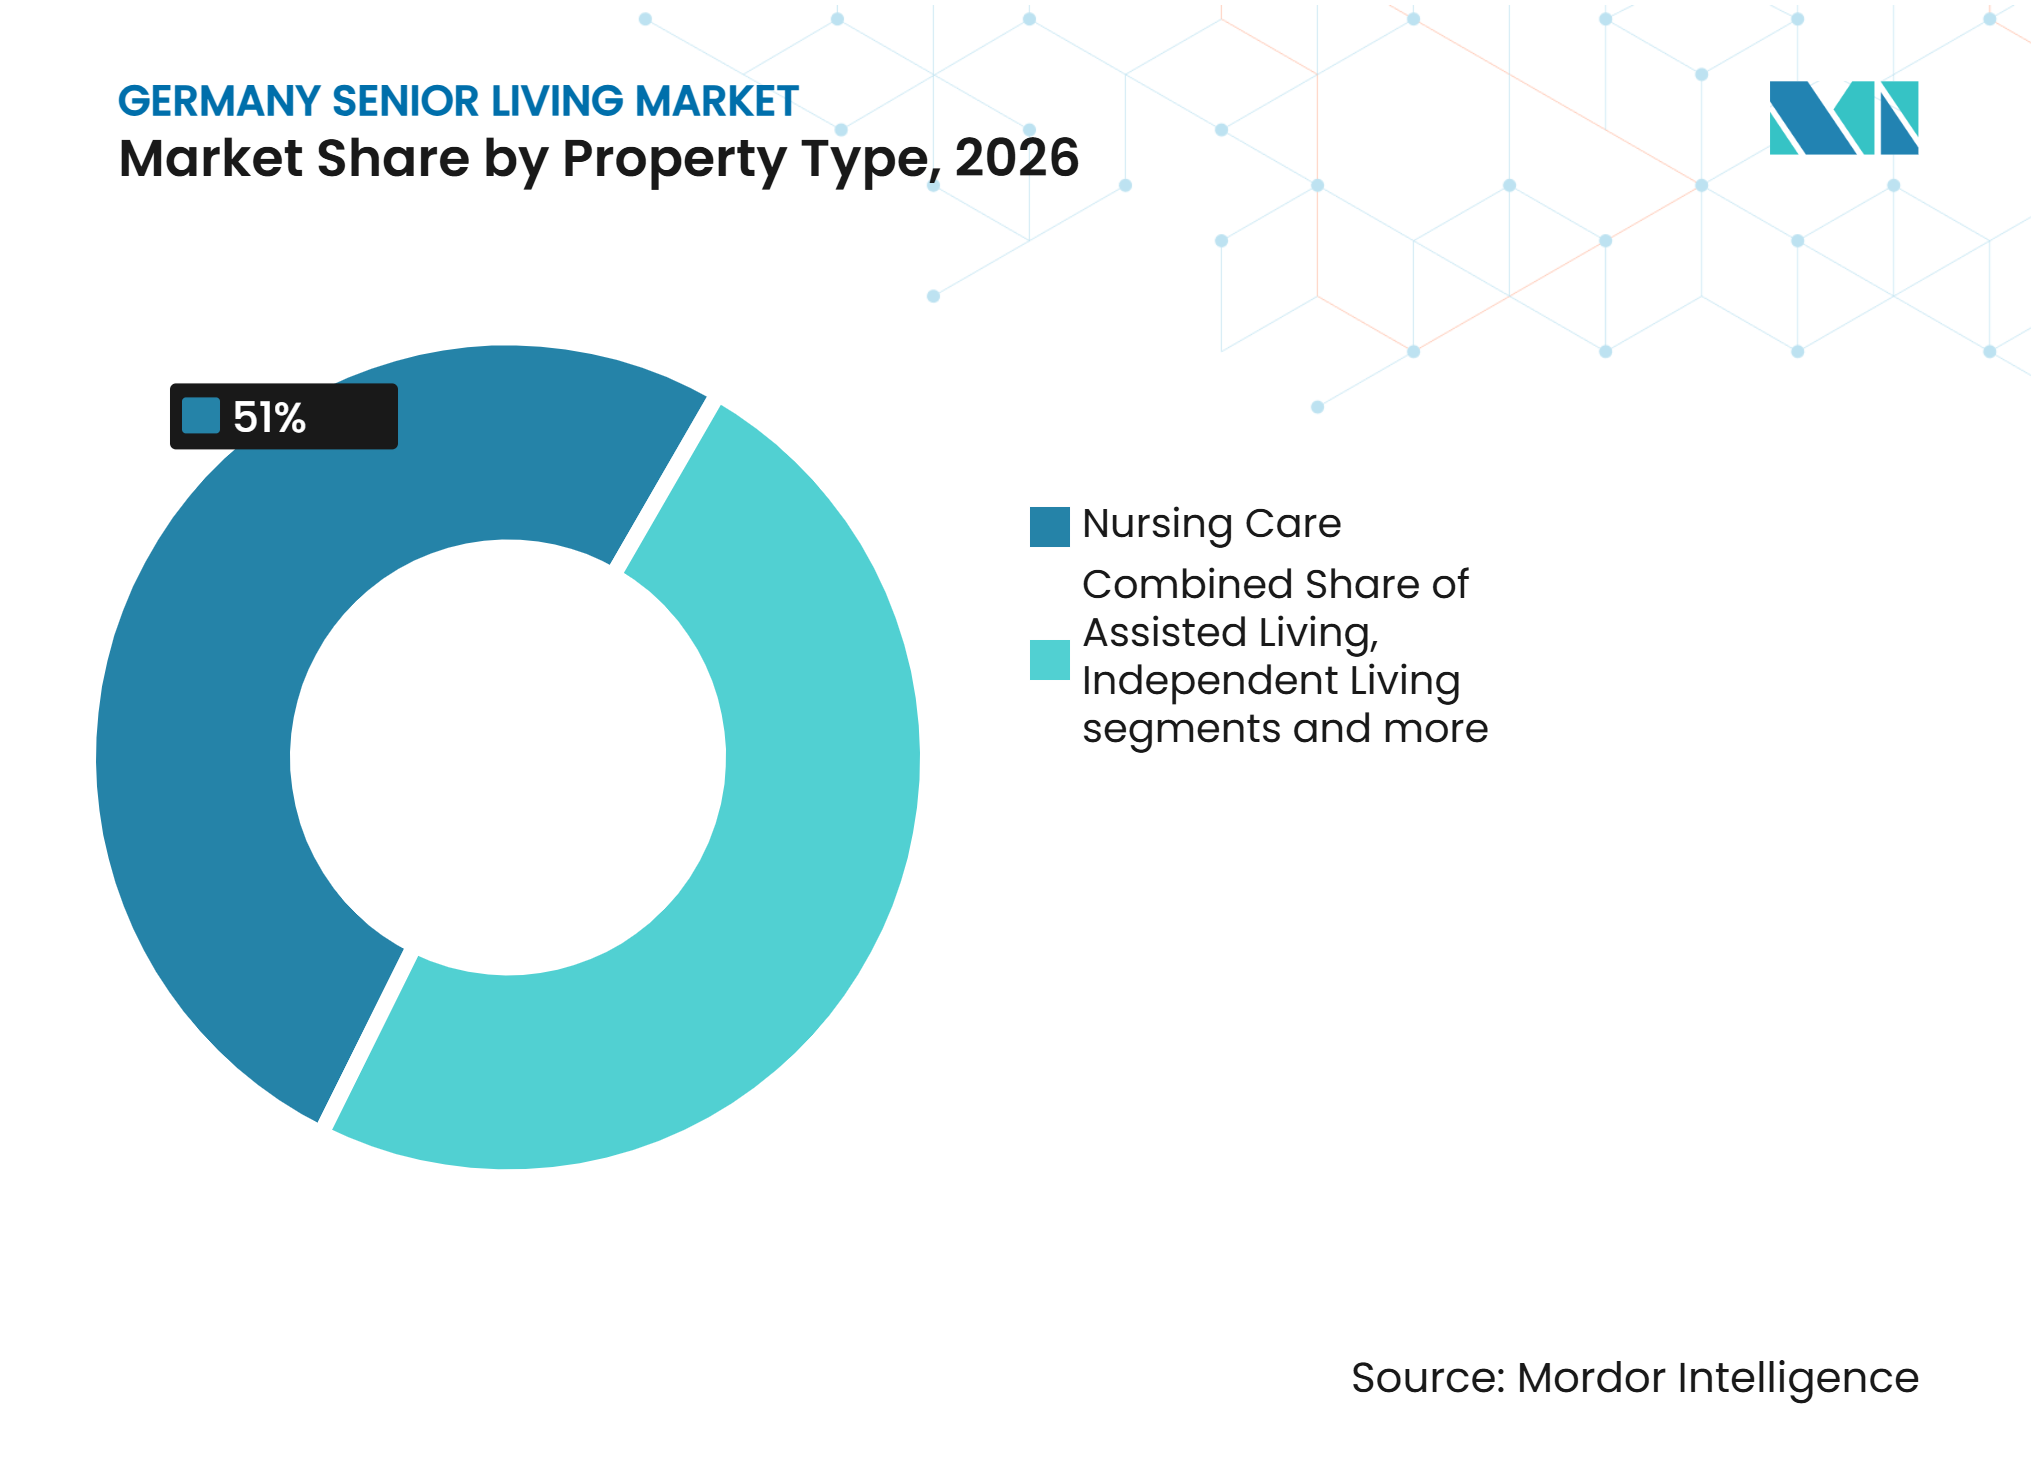
• Nach Immobilientyp hielt die Pflegeheimversorgung im Jahr 2026 einen Anteil von 51 % am deutschen Senior-Living-Markt, während Betreutes Wohnen und Service-Wohnen bis 2032 voraussichtlich mit einem CAGR von 8,9 % wachsen werden.
• Nach Geschäftsmodell hielt die Langzeitmiete/Pacht im Jahr 2026 einen Anteil von 76 % am deutschen Senior-Living-Markt und soll bis 2032 mit einem CAGR von 8,23 % wachsen.
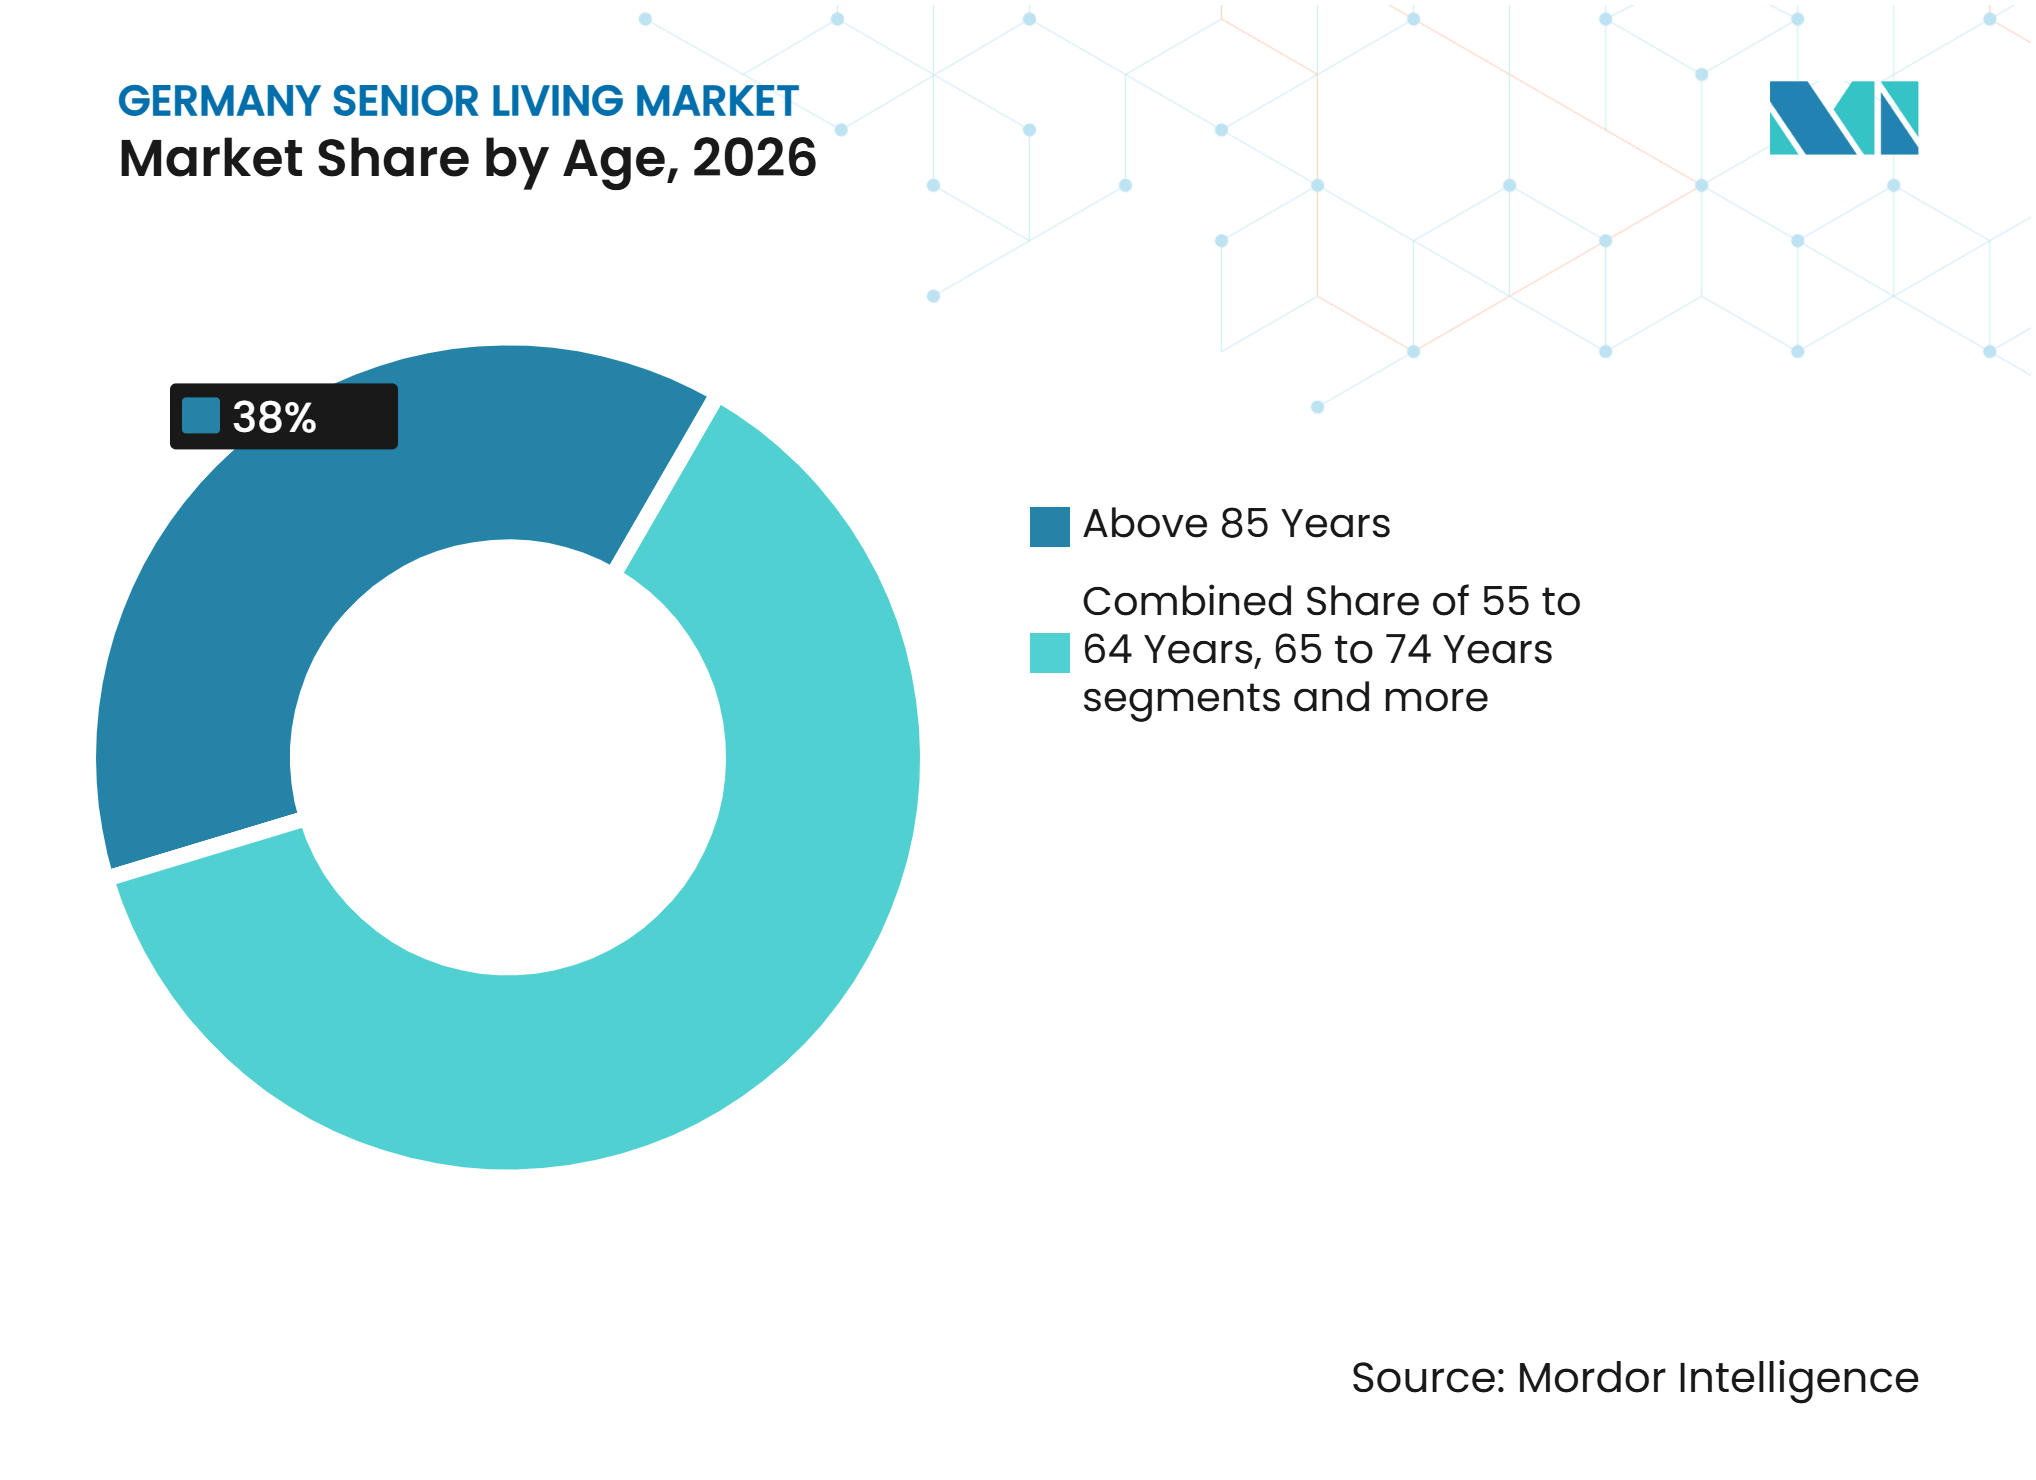
• Nach Altersgruppe stellten Bewohner über 85 Jahre im Jahr 2026 einen Anteil von 38 % am deutschen Senior-Living-Markt, während dieselbe Kohorte bis 2032 voraussichtlich mit einem CAGR von 8,8 % wachsen wird.
• Nach Stadt hielt das übrige Deutschland im Jahr 2026 einen Anteil von 82 % am deutschen Senior-Living-Markt, während Berlin bis 2032 voraussichtlich mit einem CAGR von 8,1 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiber und ihrer Auswirkungen auf den deutschen Senior-Living-Markt*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Alternde Bevölkerung und zweckgebundene Nachfrage | +2.5% | National, am stärksten in Berlin, Hamburg und München | Langfristig (≥ 4 Jahre) |
| Ältere Erwachsene, die allein leben | +1.8% | National, am ausgeprägtesten in Berlin, Köln und Duisburg | Mittelfristig (2–4 Jahre) |
| Präferenz für barrierefreies und aktives Wohnen im Ruhestand | +1.0% | National, beschleunigt in Großstädten und Westdeutschland | Mittelfristig (2–4 Jahre) |
| Integrierte Gesundheitsversorgung und Betreutes Wohnen | +0.8% | National, am stärksten in Ballungsräumen | Mittelfristig (2–4 Jahre) |
| Institutionelle Investitionen und Modernisierung | +0.6% | National, verankert durch Portfolioimmobilien in Großstädten | Kurzfristig (≤ 2 Jahre) |
| Intelligente Überwachung und Technologie für Betreutes Wohnen | +0.4% | National, zunächst konzentriert in betreibergeführten Einrichtungen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Deutschlands alternde Bevölkerung vertieft den strukturellen Bedarf
Deutschlands alternde Bevölkerung vergrößert die Basis der Bewohner, die möglicherweise barrierefreies Wohnen, tägliche Unterstützung oder Pflegeheimversorgung benötigen. Die Bevölkerung im Alter von 67 Jahren und älter wird bis 2030 voraussichtlich auf etwa 18,5–18,9 Millionen ansteigen und bis 2040 auf 20,3–21,3 Millionen zunehmen, was die langfristige Nachfrage im deutschen Senior-Living-Markt stützt. Der Pflegebedarf steigt im Allgemeinen mit dem Alter und erhöht die Bedeutung von Wohnformen, die sich an veränderte Mobilitäts- und Unterstützungsbedürfnisse anpassen. Der Mangel an barrierefreiem oder barriereduziertem Wohnraum schränkt die Möglichkeiten älterer Menschen, die ein selbstständiges Leben führen möchten, weiter ein. Bei rund 1,2 Millionen barrierefreien oder barriereduzierten Wohnungen gegenüber einem erheblich höheren geschätzten Bedarf entstehen Chancen für zweckgebundene Seniorenresidenzen in Großstädten und regionalen Pflegestandorten. Dies ermutigt Betreiber auch dazu, barrierefreies Design mit flexiblen Pflege- und Unterstützungsleistungen bereits in der ersten Projektplanungsphase zu integrieren.
Wachsende Zahl alleinlebender älterer Erwachsener stärkt die Nachfrage nach Betreutem Wohnen
Ältere Erwachsene, die allein leben, benötigen häufig Unterstützung, bevor sie eine Vollzeitpflege benötigen. Dies schafft eine Nachfrage nach Betreutem Wohnen, das privaten Raum mit Hilfe bei alltäglichen Routinen verbindet. Berlin, Köln und Duisburg wurden im Quellmaterial als Städte identifiziert, in denen das Angebot an Betreutem Wohnen noch keine Sättigung erreicht hat. Projekte für Betreutes Wohnen kombinieren zunehmend Wohnungen mit Tagesbetreuungsangeboten, was den Kreis der Nutzer des Standorts erweitert[1]. Dieses Modell kann Menschen mit teilweisem Pflegebedarf versorgen und es Bewohnern gleichzeitig ermöglichen, in einem vertrauten Umfeld zu bleiben. Der deutsche Senior-Living-Markt bietet daher Raum für Formate, die Selbstständigkeit unterstützen, ohne einen sofortigen Umzug in ein Pflegeheim zu erfordern.
Präferenz für barrierefreie und aktive Lebensstile im Ruhestand
Viele potenzielle Bewohner suchen heute nach barrierefreien Wohnungen, die Selbstständigkeit und Gemeinschaftsleben erhalten. Das Quellmaterial berichtet von mehr als 8.300 Betreutes-Wohnen-Standorten und 387.000 Wohnungen bundesweit, was auf eine erhebliche installierte Basis für dieses Modell hinweist. Die Nachfrage verlagert sich über traditionelle pflegeorientierte Immobilien hinaus hin zu Wohnungen, die an veränderte Bedürfnisse angepasst werden können. SmartLivingNEXT entwickelt interoperable digitale Anwendungen für Wohn-, Pflege- und Energiedienstleistungen, einschließlich barrierefreier Anpassung und Aktivitätsüberwachung[2]. Diese Werkzeuge können eine Wohnstätte sicherer machen und gleichzeitig dem Personal helfen, veränderte Unterstützungsbedürfnisse früher zu erkennen. Barrierefreie Planung und digitale Bereitschaft werden bei der Auswahl neuer Standorte oder der Verbesserung älterer Einrichtungen durch Betreiber immer wichtiger.
Integration von Gesundheitsversorgung und Betreutem Wohnen verändert die Immobiliennutzung
Integrierte Campusanlagen können Bewohner versorgen, deren Bedürfnisse sich vom selbstständigen Wohnen hin zu intensiver Betreuung entwickeln. Diese Struktur verringert die Abhängigkeit von einem einzigen Pflegeformat und kann eine breitere Einkommensbasis für Betreiber schaffen. Threestones Capital erwarb 2026 zwei deutsche Gesundheitsimmobilien, die Pflegeheim-, Betreutes-Wohnen-, Intensivpflege- und Tagesbetreuungsnutzungen kombinieren. Die Projekte zeigen, wie Immobilieneigentümer verschiedene Pflegesettings innerhalb derselben Betriebsstruktur zusammenführen. Die geplante Pflegereform enthält auch Bestimmungen zu Technologie- und Digitalisierungskosten, bei denen Einrichtungen eine Entlastung des Personals nachweisen können[3]. Dies gibt größeren, integrierten Betreibern einen praktischen Anreiz, in gemeinsame klinische und digitale Systeme zu investieren.
Analyse der Hemmnisse und ihrer Auswirkungen auf den deutschen Senior-Living-Markt*
| Hemmnisse | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Mangel an Pflegekräften und Pflegepersonal | -1.5% | National, am ausgeprägtesten in Berlin, Nordrhein-Westfalen und städtischen Zentren | Langfristig (≥ 4 Jahre) |
| Grundstücks-, Bau- und Finanzierungskosten | -1.2% | National, am gravierendsten in München, Frankfurt, Hamburg und Berlin | Mittelfristig (2–4 Jahre) |
| Erschwinglichkeit von Gebühren und Pflegekosten | -0.8% | National, besonders betroffen sind Betreutes Wohnen und Premiumresidenzen | Mittelfristig (2–4 Jahre) |
| Landesspezifische Pflegevorschriften und Zulassungen | -0.5% | National, variiert je nach deutschem Bundesland | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Personalmangel schränkt die Betriebskapazität ein
Die Verfügbarkeit von Personal ist für viele Pflegeanbieter die unmittelbarste betriebliche Einschränkung. Die vorliegenden Forschungsergebnisse belegen, dass im dritten Quartal 2026 bundesweit mehr als 70.400 Stellen in der Altenpflege ausgeschrieben waren, während die ausgeschriebenen Ausbildungsplätze zurückgingen. Einrichtungen können nicht einfach Betten hinzufügen, wenn sie nicht über genügend qualifiziertes Personal verfügen, um Pflege- und Qualitätsanforderungen zu erfüllen. Der Deutsche Pflegerat hat gewarnt, dass die Personallücke bis 2034 auf 500.000 Pflege- und Altenpflegefachkräfte anwachsen könnte. Der Personaldruck erhöht die Lohnkosten und begrenzt die Geschwindigkeit, mit der Betreiber neue Bewohner aufnehmen können. Digitale Werkzeuge können einige administrative oder überwachende Aufgaben erleichtern, ersetzen jedoch kein klinisches und persönliches Pflegepersonal.
Bau- und Finanzierungskosten hemmen das neue Angebot
Neue Senior-Living-Projekte benötigen ausreichend Grundstücke, Baufinanzierung und realisierbare Bewohnergebühren, um realisiert werden zu können. Hohe Kosten können Projekte schwer umsetzbar machen, insbesondere in Städten, in denen Grundstücke knapp und Baukosten hoch sind. Das Quellmaterial identifiziert einen Mangel an hochwertigen Senior-Living-Wohnungen, stellt jedoch auch fest, dass Neubauten im mittleren Preissegment finanziell anspruchsvoll bleiben. Dies kann die Differenz zwischen Nachfrage und fertiggestellter Kapazität im deutschen Senior-Living-Markt vergrößern. Die Herausforderung ist besonders bedeutsam für barrierefreie Entwicklungen, da barrierefreies Design eine sorgfältige Planung von Beginn an erfordert. Bestehende Immobilien, die modernisiert werden können, könnten daher attraktiver werden als Projekte, die auf unbebauten Grundstücken beginnen müssen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Immobilientyp:
Pflegeheimversorgung führt, während Betreutes Wohnen expandiertDie Pflegeheimversorgung hielt im Jahr 2026 einen Anteil von 51 % am deutschen Senior-Living-Markt und spiegelt die etablierte Rolle der stationären Pflege im deutschen Langzeitpflegesystem wider. Dieses Segment bleibt wichtig, da viele Bewohner letztendlich regelmäßige klinische Betreuung und persönliche Unterstützung benötigen. Seine große Basis spiegelt auch jahrzehntelange Investitionen in konventionelle Pflegeheime im ganzen Land wider. Betreutes Wohnen und Service-Wohnen sollen bis 2032 mit einem CAGR von 8,9 % wachsen, was schneller ist als das etablierte Pflegeheimformat. Diese Immobilien ermöglichen es Bewohnern, mehr Kontrolle über ihr tägliches Leben zu behalten und gleichzeitig bei Bedarf Unterstützung zu erhalten. Dies macht sie relevant für Menschen, die noch keine kontinuierliche Pflegeheimversorgung benötigen.
Selbstständiges Wohnen umfasst barriereduzierte Wohnungen und Seniorengemeinschaften ohne eingebettetes Pflegepersonal. Es kann Menschen ansprechen, die ihre Unterkunft planen, bevor ein wesentlicher Pflegebedarf entsteht. Memory Care ist ein spezielleres Format für Bewohner mit Demenz und erfordert ein anderes Betriebsmodell als allgemeines Seniorenwohnen. Das GAiST-Projekt der Universität Siegen testet Smart-Home-Technologie in 30 Wohneinheiten in zwei Seniorenzentren zur Unterstützung des selbstbestimmten Lebens. Das Projekt zeigt, wie Überwachungs- und Unterstützungswerkzeuge Bewohnern helfen können, länger selbstständig zu bleiben. Ein Anbieter mit mehreren Immobilientypen kann einen Bewohner durch veränderte Bedürfnisse begleiten, ohne einen unvertrauten Umzug zu erfordern. Er kann auch klinisches Wissen, digitale Systeme und lokale Dienstleistungspartner über verschiedene Formate hinweg teilen. Dieser Ansatz kann die Kontinuität für Bewohner und Familien verbessern und dabei dieselbe lokale Betriebsbasis nutzen. Die deutsche Senior-Living-Branche wird wahrscheinlich ein breiteres Spektrum an Formaten benötigen, da die Bedürfnisse älterer Bewohner je nach Gesundheitszustand und Haushaltssituation stark variieren.



Nach Geschäftsmodell:
Langzeitmiete/Pacht-Strukturen unterstützen InvestitionenLangzeitmiete/Pacht-Strukturen hielten im Jahr 2026 einen Anteil von 76 % am deutschen Senior-Living-Markt und sind damit das dominierende Geschäftsmodell. Das Modell verbindet Immobilieneigentum mit spezialisierten Pflegebetrieben durch Mietverträge. Es eignet sich gut für institutionelle Investoren, die Immobilienerträge erzielen möchten, ohne Pflegeleistungen direkt zu erbringen. Langzeitmiete/Pacht ist auch das am schnellsten wachsende Modell mit einem prognostizierten CAGR von 8,23 % bis 2032. Inflationsindexierte Mietstrukturen können eine klarere Einkommensvereinbarung für Immobilieneigentümer und Betreiber bieten. Die Dominanz der Miete spiegelt auch Deutschlands etablierte Wohnmietkultur wider.
Das Modell erfordert einen finanziell stabilen Betreiber, da der Immobilieneigentümer von der Fähigkeit des Betreibers abhängt, Pflegeleistungen und Mietverpflichtungen aufrechtzuerhalten. Dies macht Betriebsqualität, Personalbesetzung und Compliance zu zentralen Investitionsentscheidungen. Australian Retirement Trust verpflichtete sich 2026 als Ankerinvestor in der europäischen Senior-Living-Plattform von Elevation Advisors, mit dem Ziel, in deutsche Pflegeheime und Betreutes-Wohnen-Einrichtungen zu investieren. Die Immobilien der Plattform nutzen langfristige, inflationsindexierte Mietverträge mit der Alloheim Group als Betreiber, gemäß dem vorliegenden Material. Hybride Vereinbarungen können Immobilieneigentum und Betrieb auch trennen und dabei eine langfristige Betriebsbeziehung erhalten. Mietbedingungen können die zugrunde liegenden Betriebsrisiken durch Personalmangel, Bewohnererschwinglichkeit oder regulatorische Änderungen nicht beseitigen. Sie können jedoch die Verantwortlichkeiten zwischen Eigentümer und Betreiber klarer definieren. Diese Klarheit kann Investoren helfen, das Immobilieneinkommen und das Pflegedienstleistungsrisiko eines Vermögenswerts separat zu bewerten. Der deutsche Senior-Living-Markt profitiert, wenn diese Strukturen Immobilienkapital zu Anbietern lenken, die Pflegequalität aufrechterhalten können.
Nach Altersgruppe:
Bewohner über 85 Jahre treiben die Pflegeintensität anBewohner über 85 Jahre hielten im Jahr 2026 einen Anteil von 38 % am deutschen Senior-Living-Markt und stellen die größte Alterskohorte in der vorliegenden Segmentierung dar. Ihr Pflegebedarf ist tendenziell intensiver als der jüngerer Bewohner. Dies macht die Kohorte wichtig für Pflegeheimversorgung, Memory Care und andere Formate mit regelmäßiger Unterstützung. Die Gruppe der über 85-Jährigen soll bis 2032 ebenfalls mit einem CAGR von 8,8 % wachsen. Ihr Wachstum stützt die Nachfrage nach Wohnstätten, die Mobilitätseinschränkungen und komplexere Gesundheitsbedürfnisse bewältigen können. Anbieter müssen klinische Kompetenz mit einem Umfeld in Einklang bringen, das für Bewohner komfortabel und vertraut bleibt.
Die Gruppe der 75–84-Jährigen ist eine wichtige Übergangskohorte für Betreutes Wohnen und unterstützungsbasierte Unterkunft. Bewohner im Alter von 65–74 Jahren erwägen eher barriereduziertes selbstständiges Wohnen und bereiten sich auf Bedürfnisse im späteren Leben vor. Die Kohorte der 55–64-Jährigen kann mit der Planung aktiver Seniorengemeinschaftsoptionen beginnen, lange bevor ein direkter Pflegebedarf entsteht. Diese Unterschiede bedeuten, dass Marketing, Design und Servicepakete auf die Lebensphase zugeschnitten sein müssen und nicht einheitlich angewendet werden sollten. Jüngere potenzielle Bewohner legen möglicherweise mehr Wert auf Lage, soziale Aktivitäten und Wohnqualität. Ältere Bewohner benötigen möglicherweise unmittelbarere Hilfe bei Mobilität, persönlicher Pflege oder klinischer Unterstützung. Smart-Home-Anwendungen können am nützlichsten sein, wenn sie die Sicherheit der Bewohner unterstützen, ohne das Zuhause institutionell wirken zu lassen. Die deutsche Senior-Living-Branche kann effektiver reagieren, wenn sie einen klaren Weg vom selbstständigen Wohnen zur höheren Pflegeunterstützung innerhalb verbundener Standorte bietet.

Geografische Analyse
Übriges Deutschland
Das übrige Deutschland hielt im Jahr 2026 einen Anteil von 82 % am deutschen Senior-Living-Markt und ist damit die wichtigste Basis der nationalen Kapazität. Nordrhein-Westfalen, Bayern und Baden-Württemberg beherbergen einen Großteil der im Quellmaterial genannten etablierten Pflegeheiminfrastruktur. Diese Regionen verbinden eine beträchtliche ältere Bevölkerung mit einem breiten Netzwerk bestehender Betreiber und Pflegestandorte. Die lokale Struktur ist fragmentiert, da Deutschlands Bundesländer unterschiedliche Regeln für die stationäre Pflege und Zulassung festlegen. Dies macht administrative Kompetenz für jeden Betreiber wichtig, der in mehreren Bundesländern wachsen möchte. SmartLivingNEXT-Projekte in Baden-Württemberg und Nordrhein-Westfalen zeigen, dass digitale Wohn- und Pflegedienstleistungen über die größten Städte hinausgehen. Die Akquisitionstätigkeit von Alloheim zeigt auch das anhaltende Interesse an etablierten regionalen Vermögenswerten.
Berlin
Berlin soll bis 2032 mit einem CAGR von 8,1 % wachsen, was die schnellste Rate unter den Stadtsegmenten in der vorliegenden Forschung ist. Der Bedarf an Seniorenwohnungen wird durch das begrenzte Angebot an geeigneten Betreutes-Wohnen-Kapazitäten gestützt. Hohe Grundstückskosten und Entwicklungseinschränkungen können diesen Mangel durch Neubau allein schwer beheben. Die Stadt steht auch vor einem anspruchsvollen Pflegearbeitsmarkt, der die Geschwindigkeit begrenzen kann, mit der Anbieter zusätzliche Betten eröffnen können. Alloheim schloss 2026 die ProCurand-Akquisition ab und erweiterte damit seinen Berliner und Brandenburger Fußabdruck um stationäre Einrichtungen, Servicewohnungen, Tagesbetreuungszentren und ambulante Dienste. Die Transaktion zeigt eine Präferenz für den Kapazitätsausbau durch Akquisition, wenn die Entwicklungsbedingungen schwierig sind. Berlins Planungsbehörde bleibt ein wichtiger regulatorischer Einflussfaktor, da Zoning- und Genehmigungsentscheidungen die zukünftige Pipeline gestalten.
München, Frankfurt und Hamburg
München, Frankfurt und Hamburg haben unterschiedliche Nachfrageprofile innerhalb des deutschen Senior-Living-Marktes. Münchens höhere Kaufkraft unterstützt Premium-Betreutes-Wohnen- und Seniorenresidenzkonzepte im vorliegenden Material. Frankfurt wird mit städtischen Gemeinschaftswohnformen für ältere Menschen in Verbindung gebracht, die Gemeinschaft ohne institutionelle Pflege suchen. Hamburg verfügt über eine etablierte Pflegeheimbasis und war in Transaktionen vertreten, die eine Trennung zwischen Immobiliengesellschaft und Betriebsgesellschaft nutzen. Im Jahr 2026 vereinbarte Elevation Advisors den Erwerb eines deutschen Senior-Living-Portfolios mit 9 Immobilien, während Alloheim den Erwerb des Betriebs vereinbarte. Diese Stadtunterschiede legen nahe, dass Immobilien-, Pflege- und Bewohnerpräferenzen lokal bewertet werden müssen. Compliance-Faktoren variieren ebenfalls, da landesspezifische Pflegeheimvorschriften die Betriebserweiterung in allen drei städtischen Märkten beeinflussen.
Wettbewerbslandschaft
Marktkonzentration
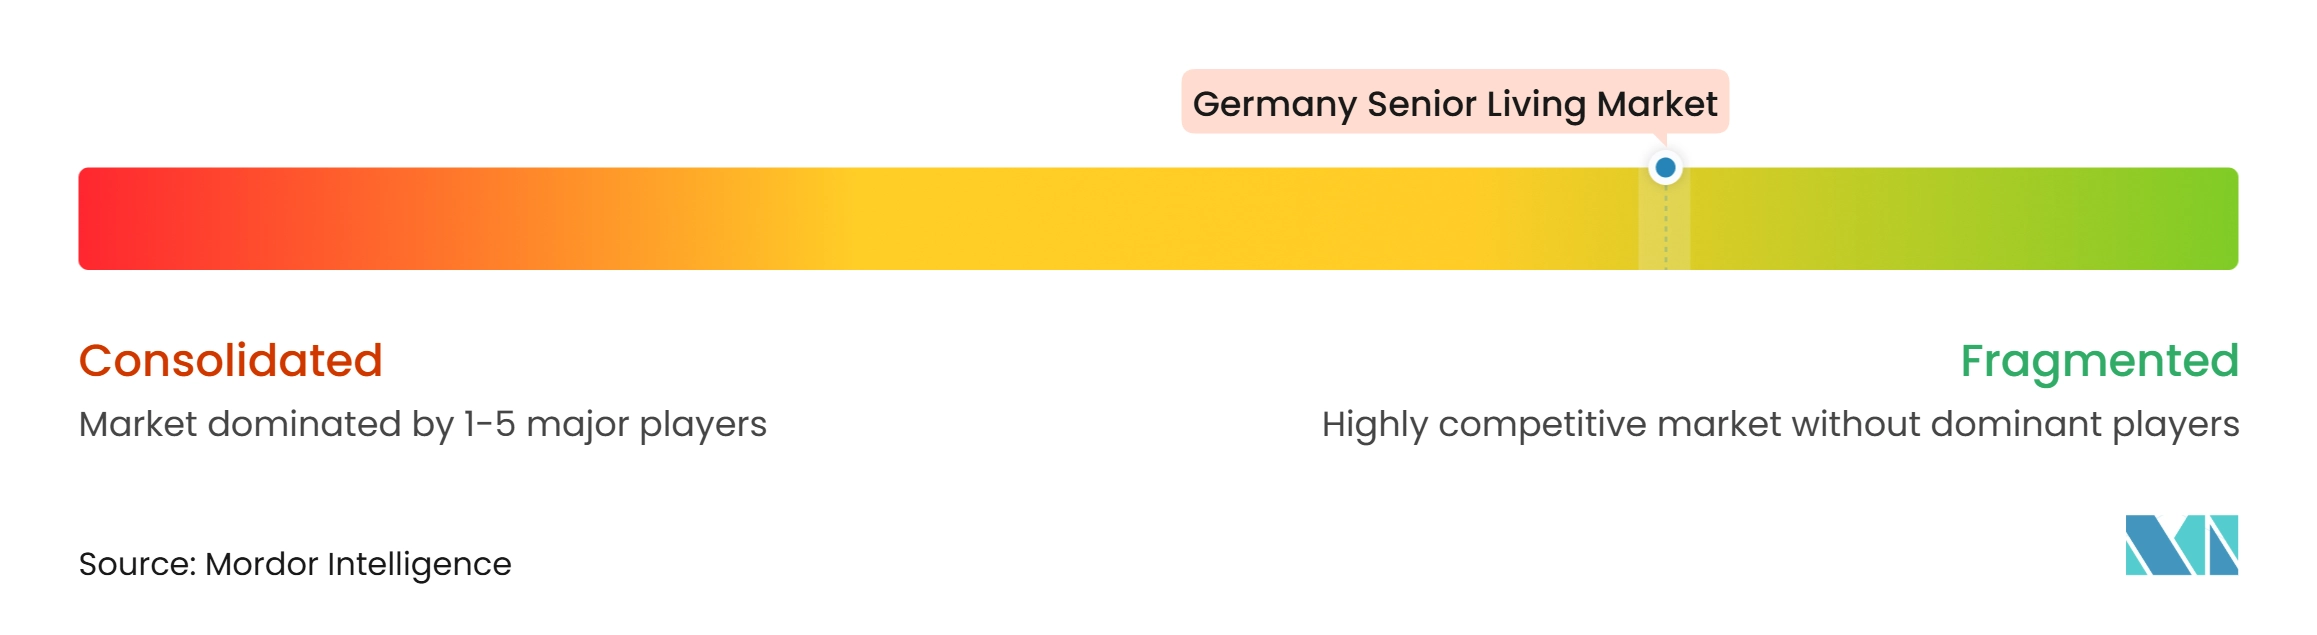
Der deutsche Senior-Living-Markt bleibt fragmentiert, da private Betreiber Kapazitäten mit religiösen und gemeinnützigen Anbietern teilen. Caritas, Diakonie und Johanniter-nahe Organisationen haben weiterhin eine wichtige Präsenz im weiteren Pflegesystem. Größere private Gruppen können dort einen Vorteil erlangen, wo Vermieter und Investoren konsistentes Reporting, Compliance und Mietverwaltung erfordern. Alloheim wird im vorliegenden Material als größter privater Pflegebetreiber mit mehr als 320 Seniorenresidenzen und rund 30.000 Mitarbeitern identifiziert. Die Größe der Gruppe ermöglicht es ihr, Akquisitionen zu verfolgen und gleichzeitig ein breites Betriebsnetzwerk zu verwalten.
Die Konsolidierung wird sichtbarer, da größere Gruppen Vermögenswerte oder Betriebsplattformen von kleineren Anbietern erwerben. Alloheims Akquisition der Troisdorfer Residenz zeigt, wie ein insolventer Standort im Netzwerk eines größeren Betreibers erhalten werden kann. Die ProCurand-Transaktion erweiterte seine Präsenz in Berlin und Brandenburg über mehrere Pflegeformate hinweg. TA Associates vereinbarte außerdem, vorbehaltlich der fusionskontrollrechtlichen Freigabe, Ankeraktionär von Alloheim zu werden. Diese Schritte zeigen, dass der Zugang zu Kapital für Betreiber, die Kapazitäten ausbauen oder Einrichtungen verbessern möchten, immer wichtiger wird.
Technologie ist ein weiterer Differenzierungsbereich, da sie Pflegepersonal unterstützen und die Bewohnerüberwachung verbessern kann. Alexianer nutzt digitale Unterstützungssysteme, die Bewegungsmusterinformationen an die Geräte des Pflegepersonals senden, gemäß dem vorliegenden Material. Staatliche Unterstützung für die Pflegedigitalisierung im Rahmen der geplanten Reform könnte die Position von Betreibern stärken, die solche Systeme bereits implementieren können. Mittleres Betreutes Wohnen und Service-Wohnen bleiben relevante Wettbewerbsbereiche, da die Bewohnernachfrage nicht auf traditionelle Pflegeheime beschränkt ist. Kleinere Anbieter können weiterhin durch gemeinschaftliches Seniorenwohnen, Tagesbetreuungsintegration und lokales Wissen konkurrieren. Das Wettbewerbsergebnis wird davon abhängen, ob Unternehmen bewohnerorientierte Dienstleistungen mit disziplinierter Personalbesetzung, Compliance und Immobilienverwaltung kombinieren können.
Marktführer der deutschen Senior-Living-Branche
-
Alloheim Senioren-Residenzen SE
-
Korian Deutschland GmbH
-
Victor's Group
-
emeis Deutschland GmbH
-
compassio B.V. & Co. KG
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutscher Senior-Living-Markt Unternehmen in diesem Bericht
- Alloheim Senioren-Residenzen SE
- Korian Deutschland GmbH
- Victor’s Group
- emeis Deutschland GmbH
- compassio B.V. & Co. KG
- Kursana GmbH
- VidaCura GmbH
- Azurit Gruppe
- DOMICIL Senioren-Residenzen Hamburg SE
- Die Johanniter
- Evangelische Heimstiftung GmbH
- Vitanas GmbH & Co. KGaA
- EMVIA Living GmbH
- Charleston Holding GmbH
- CURA Seniorenwohn- und Pflegeheime Dienstleistungs GmbH
- DOREA GmbH
- Alexianer GmbH
- AGAPLESION gemeinnützige AG
- Evangelisches Johanneswerk gGmbH
- Augustinum gemeinnützige GmbH
- Frankfurter Verband für Alten- und Behindertenhilfe e. V.
- SCHÖNES LEBEN Gruppe B.V. & Co. KG
- AlexA Seniorendienste GmbH
- Convivo Unternehmensgruppe
- Wohlfahrtswerk für Baden-Württemberg
Neueste Industrielle Entwicklungen in Deutscher Senior-Living-Markt
- Oktober 2026: Die Alloheim Group gab den Wechsel ihres Ankeraktionärs von Nordic Capital zu TA Associates bekannt. Die Transaktion soll vorbehaltlich der fusionskontrollrechtlichen Freigabe im ersten Quartal 2027 abgeschlossen werden.
- September 2026: Die Alloheim Group schloss die Akquisition der ProCurand Group ab und fügte ihrem Berliner und Brandenburger Fußabdruck stationäre geriatrische Pflegeeinrichtungen, Servicewohnungen, Tagesbetreuungszentren und ambulante Pflegeleistungen hinzu.
- September 2026: Threestones Capital erwarb über seinen Eurocare-V-Fonds zwei deutsche Gesundheitsimmobilien, die Pflegeheim-, Betreutes-Wohnen-, Intensivpflege- und Tagesbetreuungsleistungen kombinieren. Die Akquisition demonstriert das Interesse institutioneller Investoren an integrierten Seniorenpflegeimmobilien und die Diversifizierung des deutschen Immobilienmarktes für Altenpflege.
Berichtsumfang des deutschen Senior-Living-Marktes
Segmentierungsübersicht
| Betreutes Wohnen |
| Selbstständiges Wohnen |
| Memory Care |
| Pflegeheimversorgung |
| Direktkauf (Eigentum) |
| Langzeitmiete/Pacht |
| Hybrid (Kauf + Miete) |
| 55 bis 64 Jahre |
| 65 bis 74 Jahre |
| 75 bis 85 Jahre |
| Über 85 Jahre |
| Berlin |
| München |
| Frankfurt |
| Hamburg |
| Übriges Deutschland |
| Nach Immobilientyp | Betreutes Wohnen |
| Selbstständiges Wohnen | |
| Memory Care | |
| Pflegeheimversorgung | |
| Nach Geschäftsmodell | Direktkauf (Eigentum) |
| Langzeitmiete/Pacht | |
| Hybrid (Kauf + Miete) | |
| Nach Alter | 55 bis 64 Jahre |
| 65 bis 74 Jahre | |
| 75 bis 85 Jahre | |
| Über 85 Jahre | |
| Nach Stadt | Berlin |
| München | |
| Frankfurt | |
| Hamburg | |
| Übriges Deutschland |
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der deutsche Senior-Living-Markt voraussichtlich im Jahr 2032?
Der deutsche Senior-Living-Markt soll bis 2032 einen Wert von 48,5 Milliarden USD erreichen und ausgehend von 33,96 Milliarden USD im Jahr 2027 mit einem CAGR von 7,39 % wachsen.
Welcher Immobilientyp hat die größte Position im deutschen Senior-Living-Markt?
Die Pflegeheimversorgung hielt im Jahr 2026 einen Anteil von 51 % am Markt und ist damit der größte Immobilientyp in der vorliegenden Segmentierung.
Welches Senior-Living-Format wächst in Deutschland am schnellsten?
Betreutes Wohnen und Service-Wohnen sollen bis 2032 mit einem CAGR von 8,9 % wachsen.
Warum steigt die Nachfrage nach Seniorenunterkünften in Deutschland?
Deutschlands Bevölkerung im Alter von 65 Jahren oder älter soll bis 2030 auf 20,9 Millionen ansteigen, was den Bedarf an barrierefreiem Wohnraum und Pflegeunterstützung erhöht.
Was ist die größte betriebliche Herausforderung für Pflegeanbieter in Deutschland?
Qualifizierter Personalmangel begrenzt die lizenzierte Kapazität und erhöht den Arbeitsdruck für Pflegebetreiber. Einrichtungen benötigen genügend qualifiziertes Personal, um Pflegeverpflichtungen zu erfüllen, sodass Personalmangel die Aufnahme einschränken kann, selbst wenn die Nachfrage stark ist.
Welche Stadt soll bis 2032 am schnellsten wachsen?
Berlin soll bis 2032 mit einem CAGR von 8,1 % wachsen, gestützt durch begrenzte Seniorenwohnkapazitäten im vorliegenden Material.