
Taille et Part du Marché du Senior Living en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
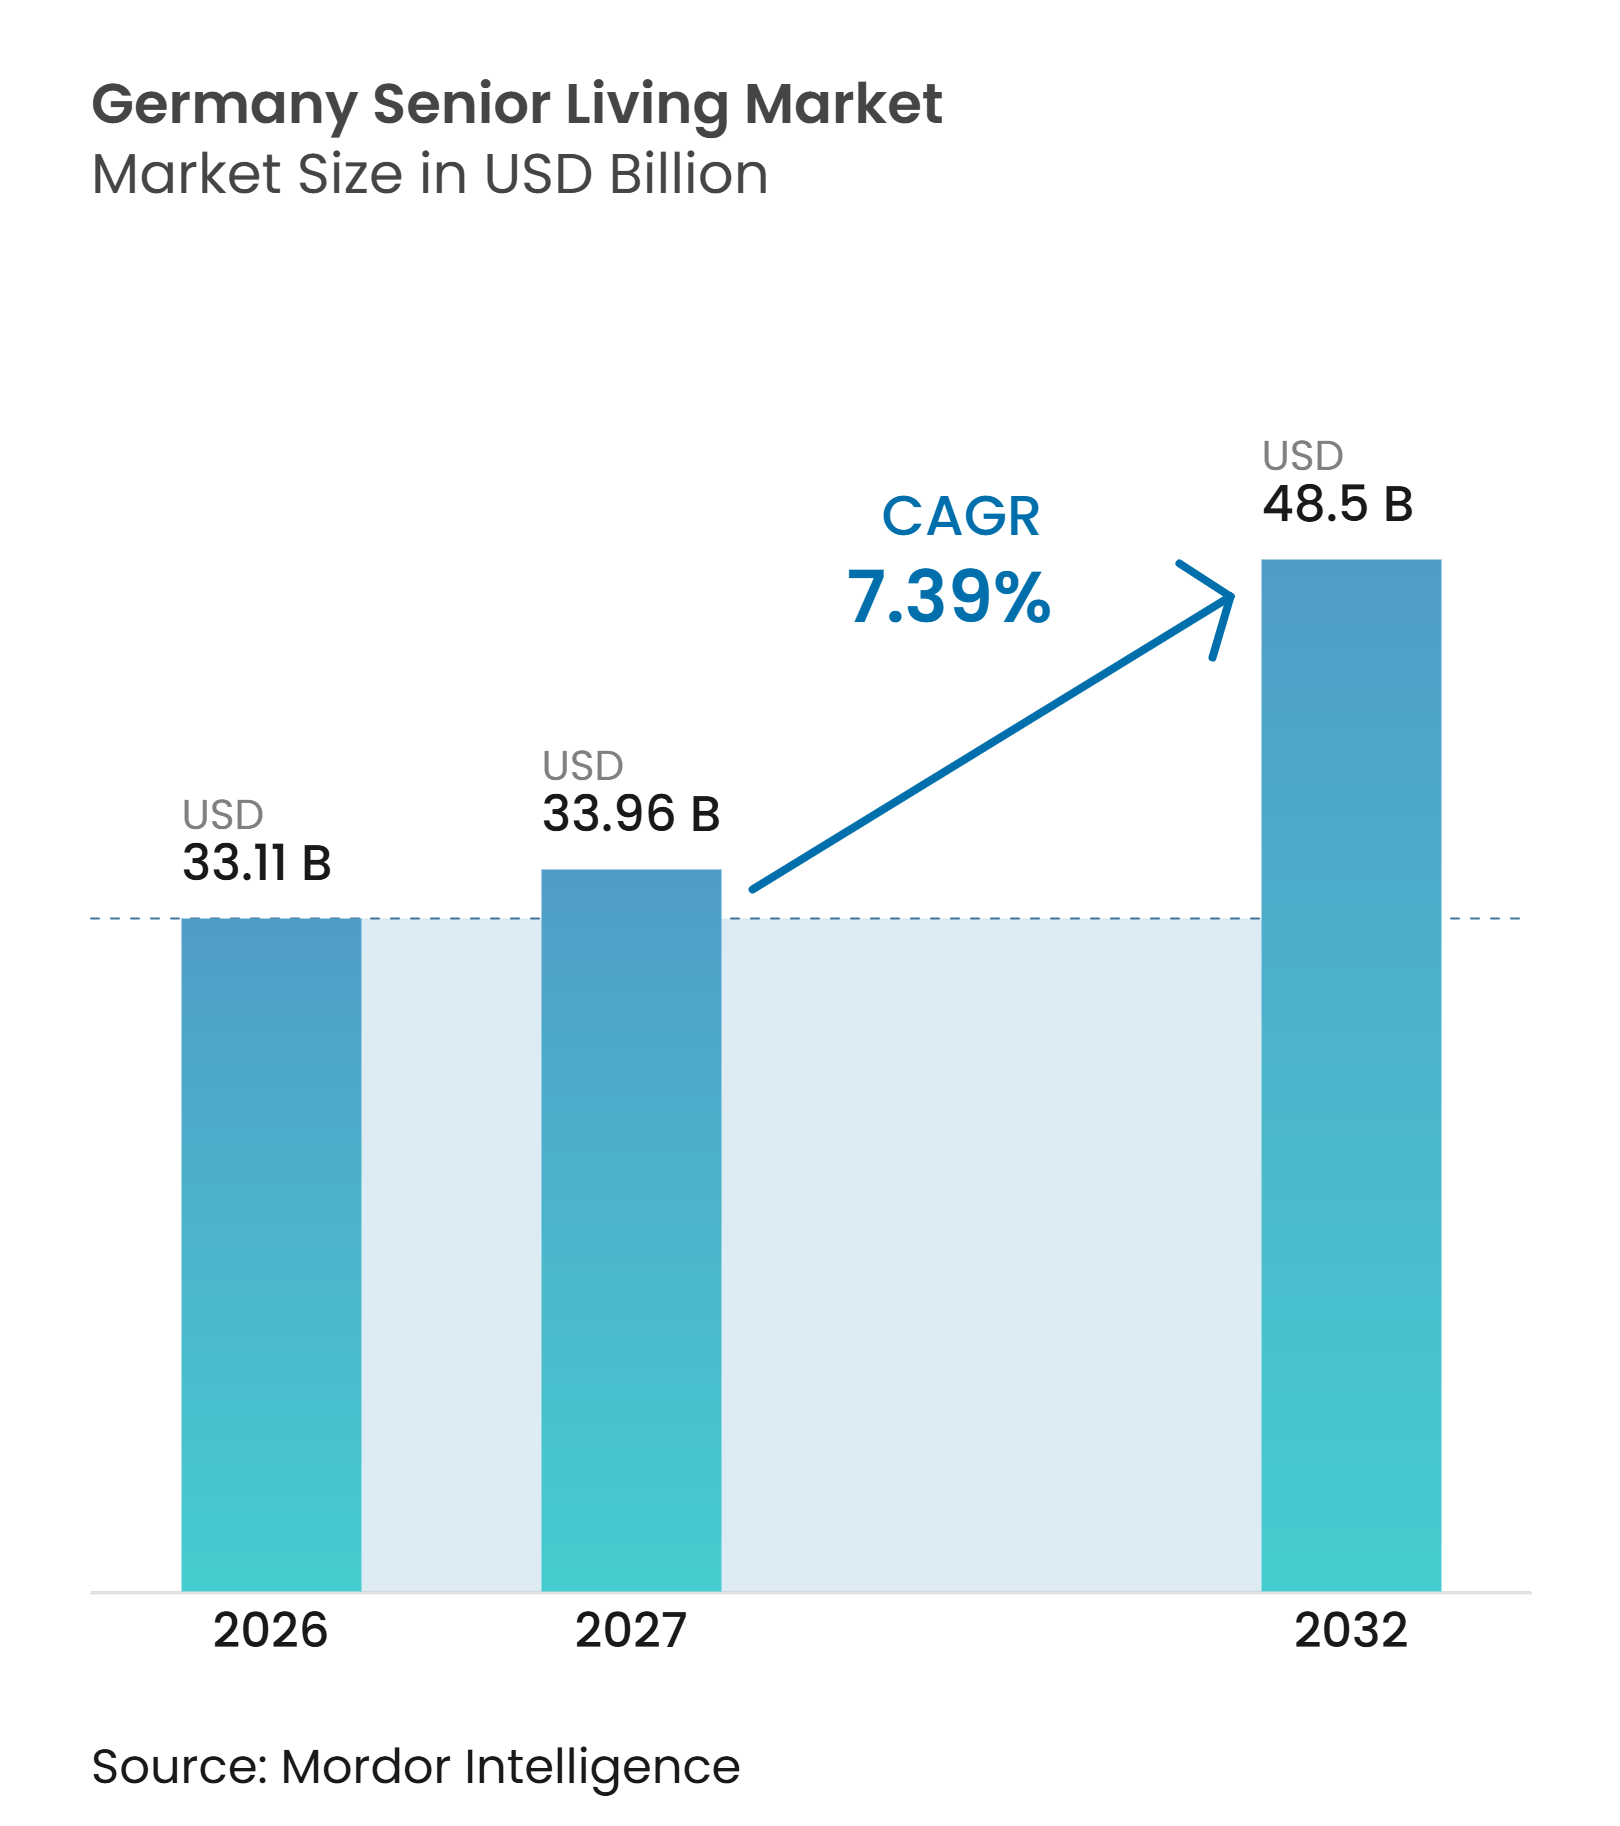
| Taille du marché de l'année de base (2026) | 33.11 Milliards de dollars |
| Taille du Marché (2027) | 33.96 Milliards de dollars |
| Taille du Marché (2032) | 48.5 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.39 % |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché du Senior Living en Allemagne par Mordor Intelligence
Le marché du Senior Living en Allemagne était évalué à 33,11 milliards USD en 2026 et devrait progresser pour atteindre 33,96 milliards USD en 2027 et 48,5 milliards USD d'ici 2032, enregistrant un CAGR de 7,39 % sur la période 2027–2032.
Le vieillissement de la population, le manque de logements accessibles et un pipeline de développement réduit maintiennent la demande au-delà des capacités disponibles. Eurostat prévoit que la population allemande âgée de 65 ans ou plus atteindra 20,9 millions d'habitants d'ici 2030, contre 18,7 millions en 2024, ce qui soutient la demande de logements avec soins et aide à la vie quotidienne. Le marché du Senior Living en Allemagne attire également des opérateurs et des propriétaires immobiliers capables de gérer des baux de longue durée, la prestation de soins et la conformité réglementaire dans plusieurs États. Les technologies numériques du logement et des soins gagnent en pertinence car elles peuvent soutenir la sécurité, l'autonomie et la productivité du personnel. La disponibilité de la main-d'œuvre, les coûts de développement, l'accessibilité financière et les règles d'agrément au niveau des États restent les principales limites au rythme de création de nouvelles capacités.
Principaux Enseignements du Rapport
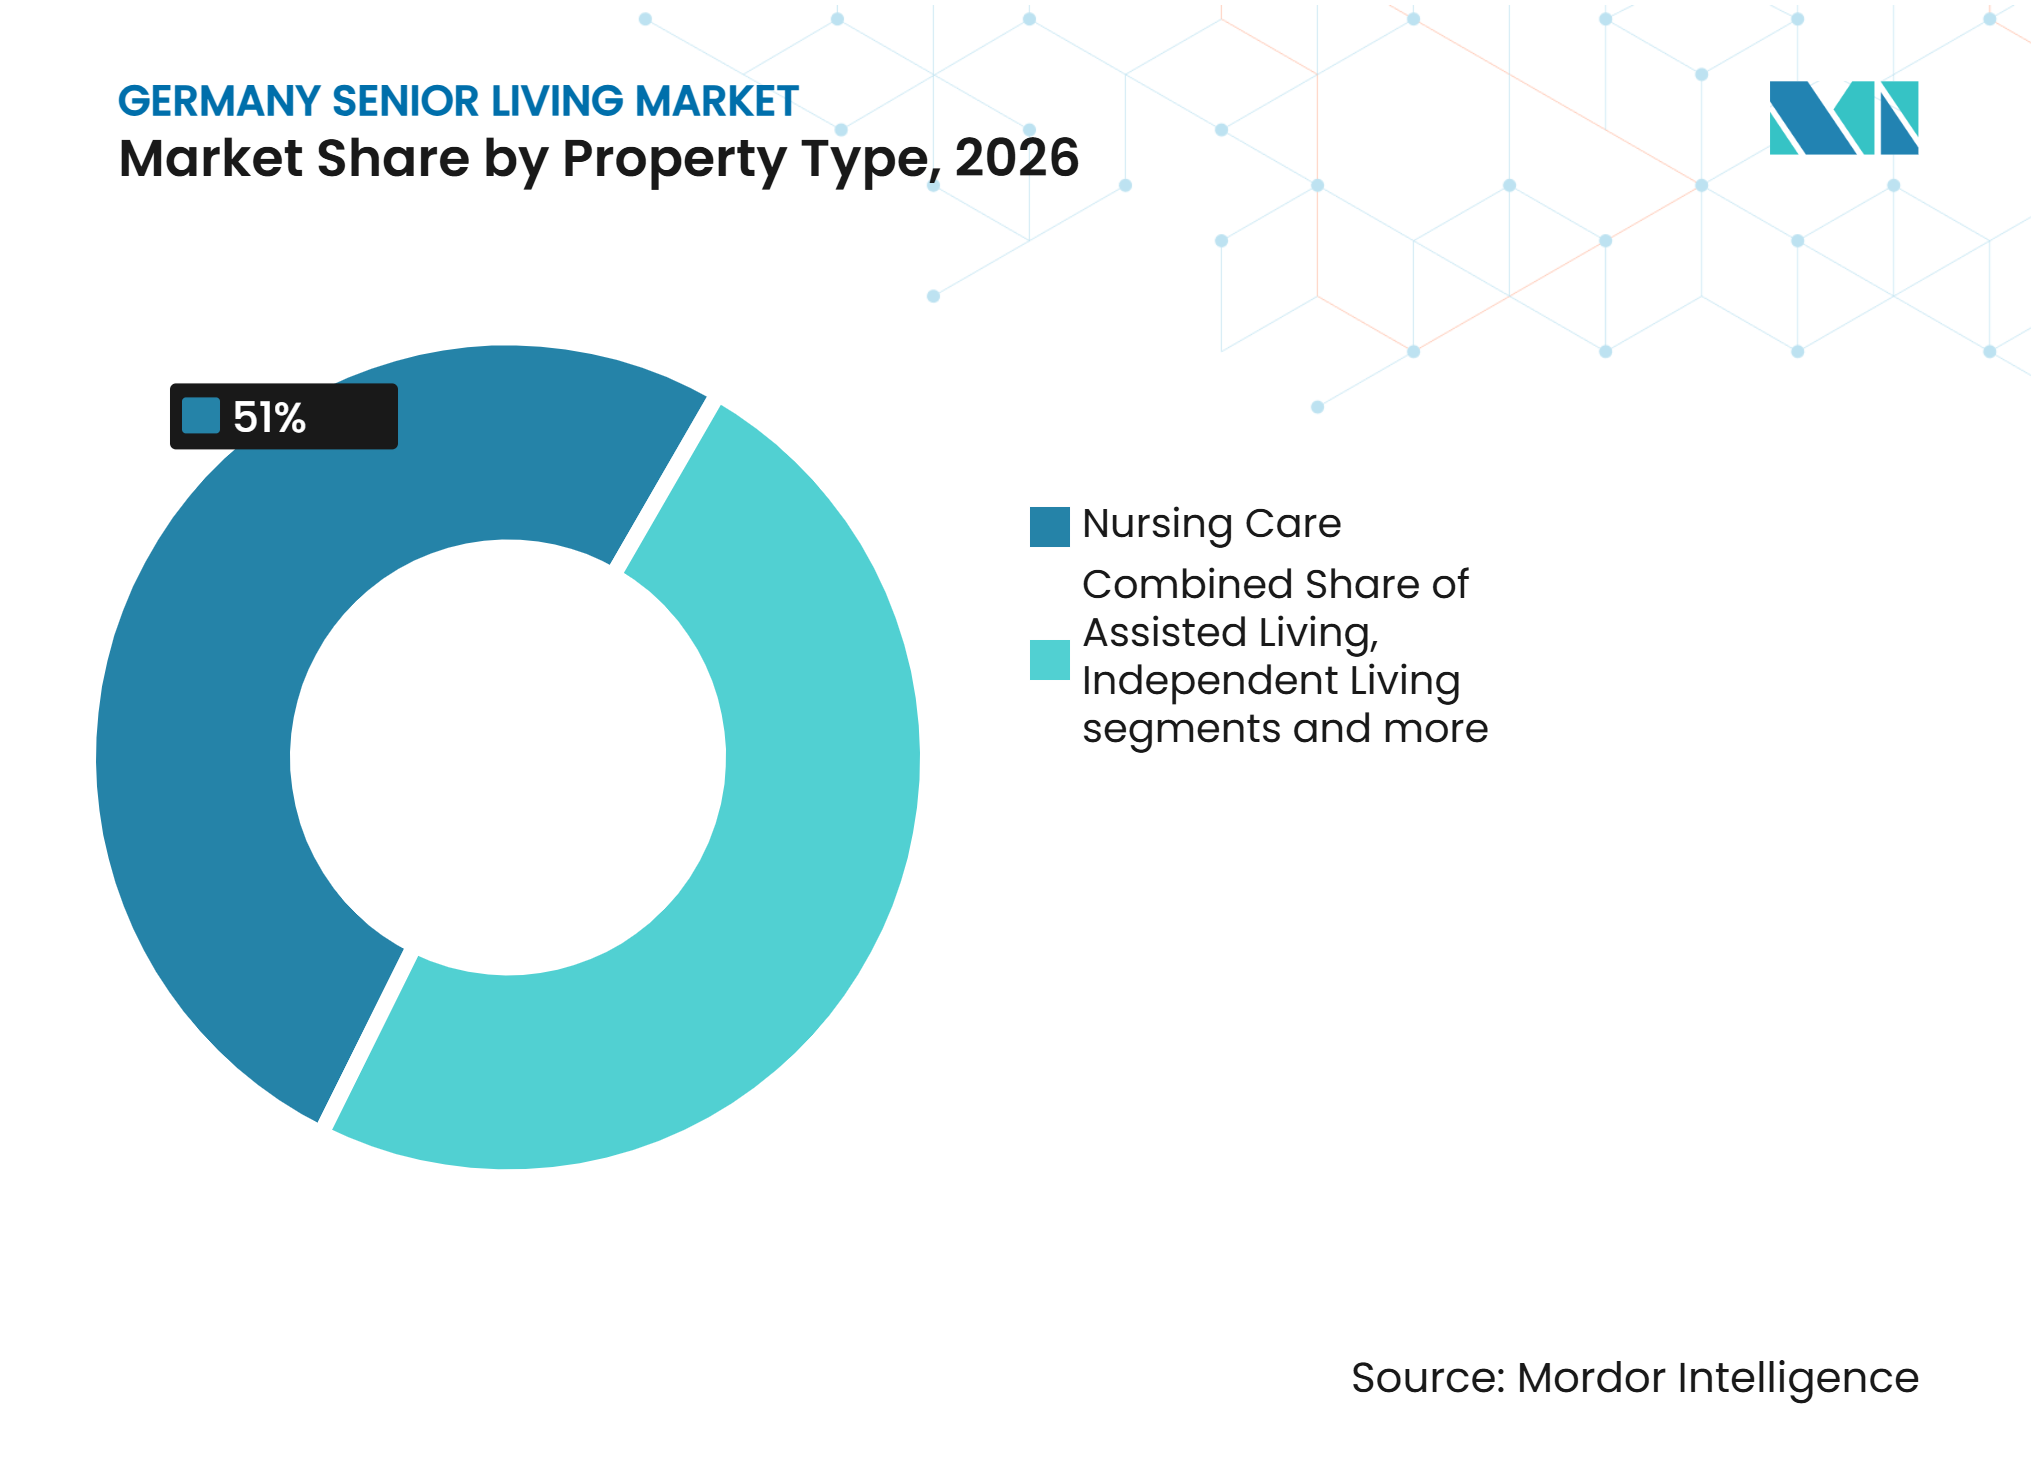
• Par type de propriété, les soins infirmiers représentaient 51 % de la taille du marché du Senior Living en Allemagne en 2026, tandis que la résidence assistée et le service-wohnen devraient croître à un CAGR de 8,9 % jusqu'en 2032.
• Par modèle économique, le bail longue durée / la location représentait 76 % de la part du marché du Senior Living en Allemagne en 2026 et devrait croître à un CAGR de 8,23 % jusqu'en 2032.
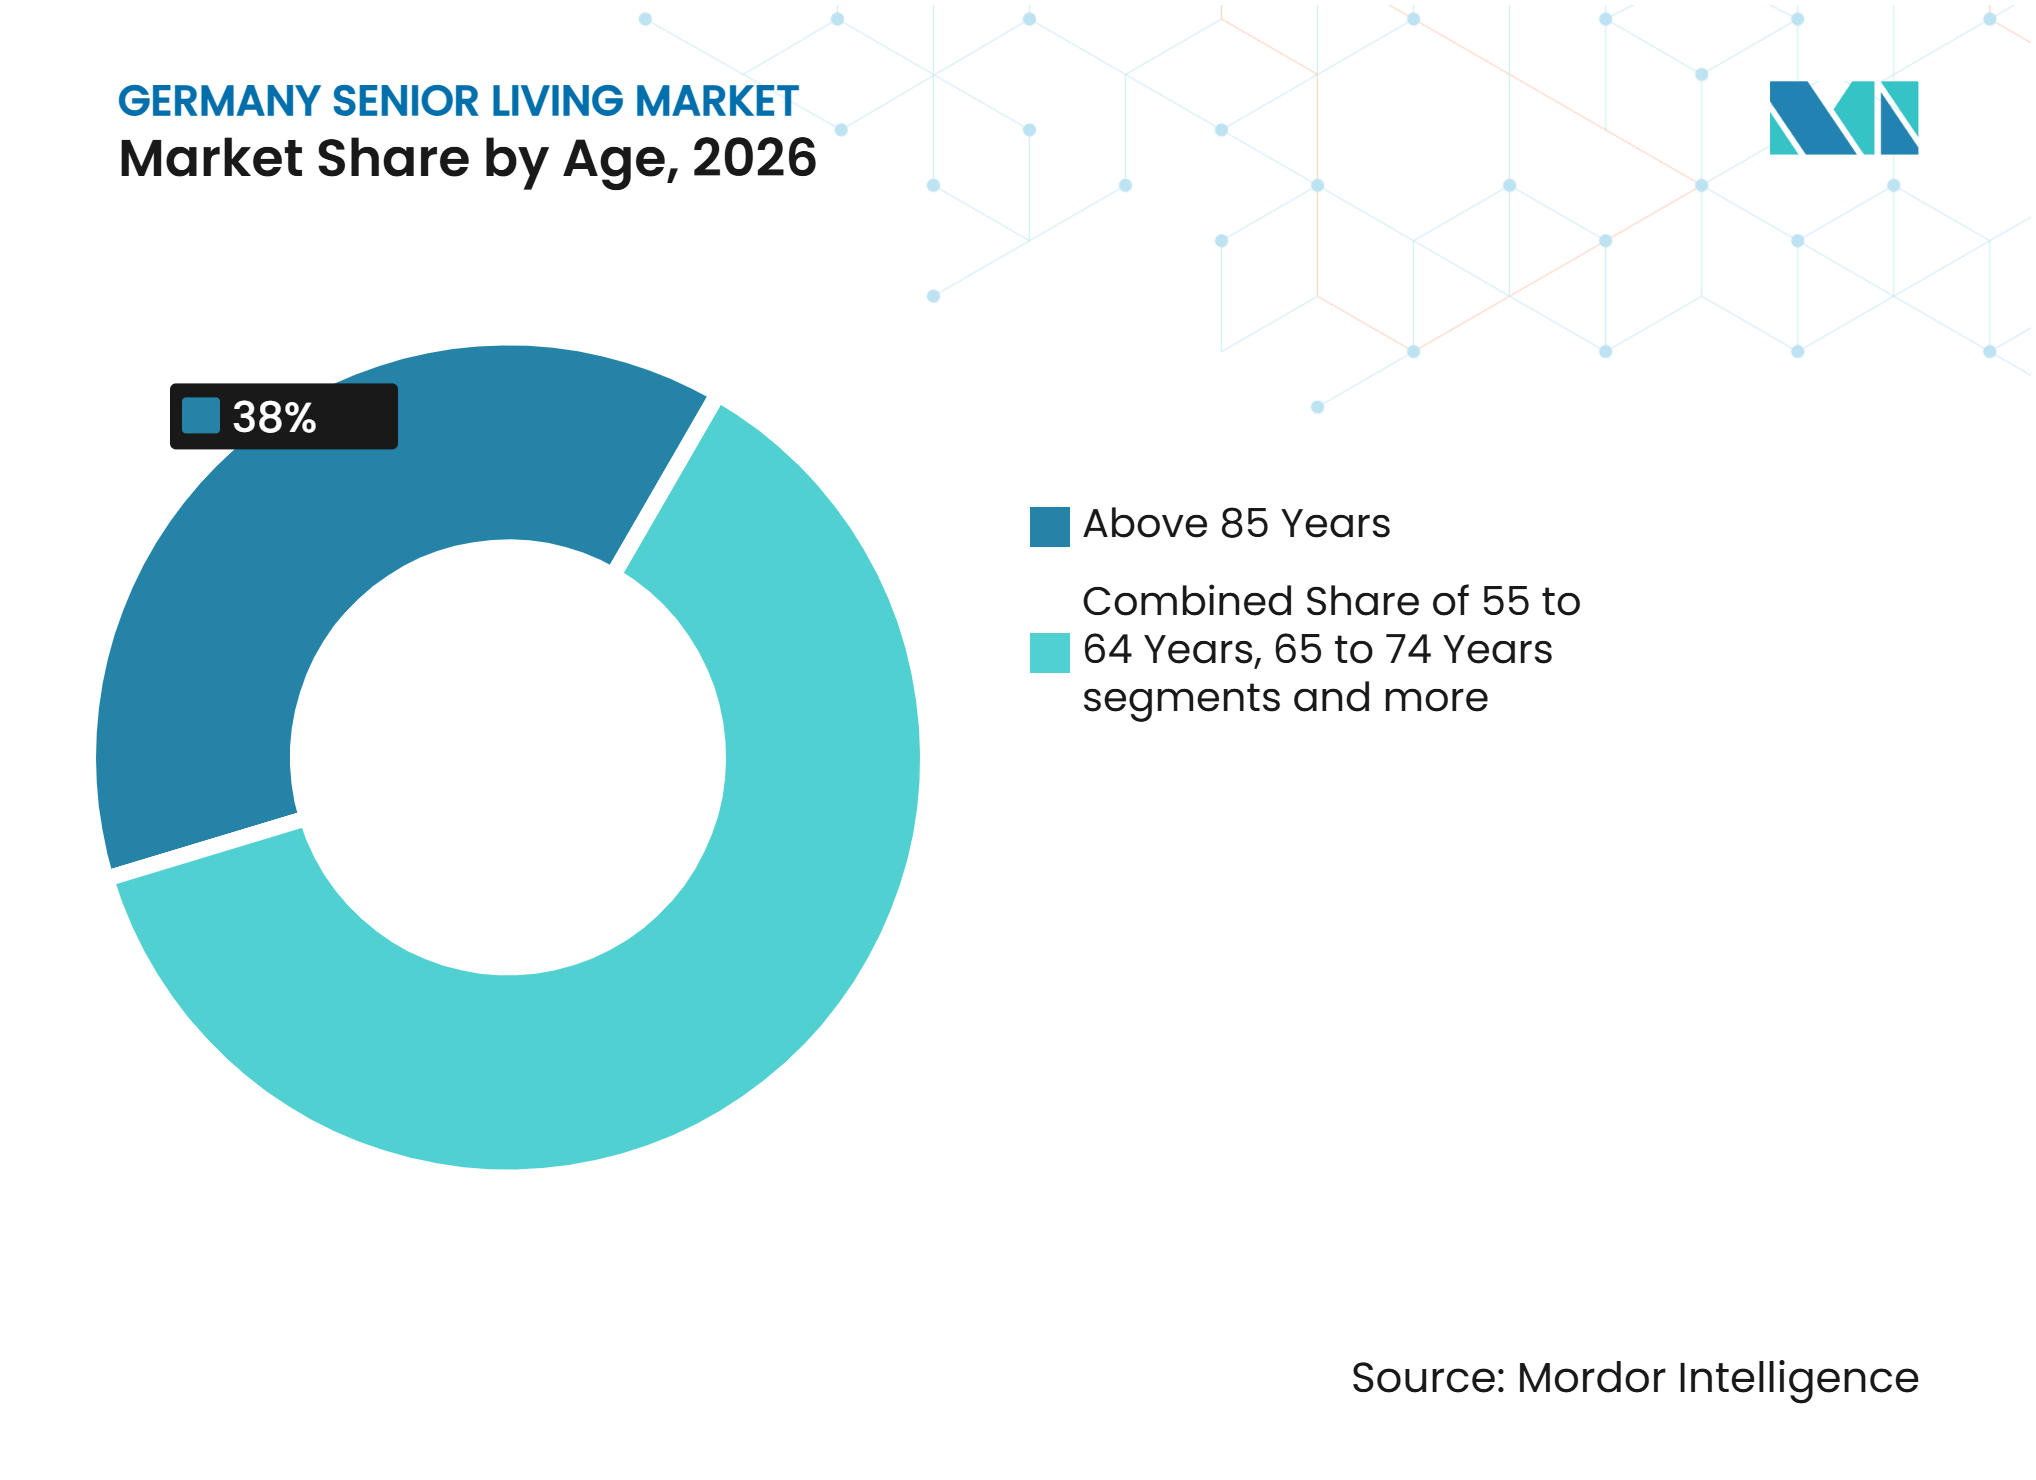
• Par groupe d'âge, les résidents de plus de 85 ans représentaient 38 % de la taille du marché du Senior Living en Allemagne en 2026, tandis que ce même groupe devrait se développer à un CAGR de 8,8 % jusqu'en 2032.
• Par ville, le reste de l'Allemagne représentait 82 % de la part du marché du Senior Living en Allemagne en 2026, tandis que Berlin devrait croître à un CAGR de 8,1 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs sur le Marché du Senior Living en Allemagne*
| Facteurs Moteurs | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Vieillissement de la Population et Demande de Logements Dédiés | +2.5% | National, plus marqué à Berlin, Hambourg et Munich | Long terme (≥ 4 ans) |
| Personnes Âgées Vivant Seules | +1.8% | National, plus aigu à Berlin, Cologne et Duisbourg | Moyen terme (2-4 ans) |
| Préférences pour un Mode de Vie Sans Barrières et une Retraite Active | +1.0% | National, accéléré dans les grandes villes et l'ouest de l'Allemagne | Moyen terme (2-4 ans) |
| Intégration des Soins de Santé et de la Résidence Assistée | +0.8% | National, plus marqué dans les régions métropolitaines | Moyen terme (2-4 ans) |
| Investissement Institutionnel et Modernisation | +0.6% | National, ancré par des actifs en portefeuille dans les grandes villes | Court terme (≤ 2 ans) |
| Surveillance Intelligente et Technologies de Résidence Assistée | +0.4% | National, initialement concentré dans les établissements gérés par des opérateurs | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Le Vieillissement de la Population Allemande Approfondit la Demande Structurelle
Le vieillissement de la population allemande élargit la base des résidents susceptibles d'avoir besoin de logements accessibles, d'un soutien quotidien ou de soins infirmiers. La population âgée de 67 ans et plus devrait atteindre environ 18,5 à 18,9 millions d'habitants d'ici 2030, pour augmenter à 20,3 à 21,3 millions d'ici 2040, soutenant ainsi la demande à long terme sur le marché allemand du Senior Living. Les besoins en soins augmentent généralement avec l'âge, ce qui accroît l'importance des logements pouvant s'adapter à l'évolution de la mobilité et des besoins en soutien. La pénurie de logements sans barrières ou à barrières réduites limite encore davantage les options pour les personnes âgées souhaitant maintenir une vie indépendante. Avec environ 1,2 million de logements sans barrières ou à barrières réduites face à une estimation des besoins nettement supérieure, cet écart crée des opportunités pour des résidences seniors dédiées dans les grandes villes et les sites de soins régionaux. Cela encourage également les opérateurs à intégrer une conception accessible avec des services de soins et de soutien flexibles dès la phase initiale de planification du projet.
La Progression de la Vie en Solo chez les Personnes Âgées Renforce la Demande de Résidences Assistées
Les personnes âgées vivant seules ont souvent besoin d'un soutien avant de nécessiter des soins infirmiers à temps plein. Cela crée une demande pour des résidences assistées combinant espace privé et aide aux activités quotidiennes. Berlin, Cologne et Duisbourg ont été identifiées comme des villes où l'offre de résidences assistées n'a pas atteint la saturation dans les sources documentaires. Les projets de résidences assistées combinent de plus en plus des appartements avec des services d'accueil de jour, ce qui élargit le groupe de personnes pouvant utiliser le site[1]. Ce modèle peut servir des personnes ayant des besoins partiels en soins tout en leur permettant de rester dans un cadre familier. Le marché du Senior Living en Allemagne dispose donc d'une marge pour des formats qui soutiennent l'autonomie sans nécessiter un déménagement immédiat en maison de soins infirmiers.
Préférence pour des Modes de Vie à la Retraite Sans Barrières et Actifs
De nombreux résidents potentiels recherchent désormais des logements accessibles qui préservent l'autonomie et la vie communautaire. Les sources documentaires font état de plus de 8 300 sites de Betreutes Wohnen et de 387 000 appartements à l'échelle nationale, indiquant une base installée substantielle pour ce modèle. La demande évolue au-delà des propriétés traditionnelles axées sur les soins vers des logements pouvant être adaptés à l'évolution des besoins. SmartLivingNEXT développe des applications numériques interopérables pour les services de logement, de soins et d'énergie, notamment l'adaptation sans barrières et la surveillance de l'activité[2]. Ces outils peuvent rendre une résidence plus sûre tout en aidant le personnel à identifier plus tôt l'évolution des besoins en soutien. La planification accessible et la préparation numérique deviennent de plus en plus importantes lorsque les opérateurs sélectionnent de nouveaux sites ou améliorent des établissements existants.
L'Intégration des Soins de Santé et de la Résidence Assistée Redéfinit l'Usage des Propriétés
Les campus intégrés peuvent accueillir des résidents dont les besoins évoluent de la vie indépendante vers un soutien intensif. Cette structure réduit la dépendance à un seul format de soins et peut crer une base de revenus plus large pour les opérateurs. Threestones Capital a acquis 2 actifs de santé allemands en 2026 combinant soins infirmiers, résidence assistée, soins intensifs et accueil de jour. Ces projets montrent comment les propriétaires immobiliers associent différents cadres de soins au sein d'une même structure opérationnelle. La réforme des soins proposée comprend également des dispositions relatives aux coûts de la technologie et de la numérisation lorsque les établissements peuvent démontrer un allègement de la charge du personnel[3]. Cela donne aux opérateurs intégrés de plus grande taille une raison pratique d'investir dans des systèmes cliniques et numériques partagés.
Analyse de l'Impact des Facteurs Limitants sur le Marché du Senior Living en Allemagne*
| Facteurs Limitants | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Pénurie de Soignants et de Personnel Infirmier | -1.5% | National, plus aigu à Berlin, en Rhénanie-du-Nord-Westphalie et dans les centres urbains | Long terme (≥ 4 ans) |
| Coûts Fonciers, de Construction et de Financement | -1.2% | National, plus sévère à Munich, Francfort, Hambourg et Berlin | Moyen terme (2-4 ans) |
| Accessibilité Financière des Frais et Charges de Soins | -0.8% | National, affectant particulièrement le Betreutes Wohnen et les résidences haut de gamme | Moyen terme (2-4 ans) |
| Réglementations et Agréments des Soins au Niveau des États | -0.5% | National, variable selon les États fédéraux allemands | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les Pénuries de Personnel Limitent la Capacité Opérationnelle
La disponibilité du personnel est la contrainte opérationnelle la plus immédiate pour de nombreux prestataires de soins. Les recherches fournies indiquent que plus de 70 400 postes dans les soins aux personnes âgées étaient annoncés à l'échelle nationale au troisième trimestre 2026, tandis que les places de formation annoncées diminuaient. Les établissements ne peuvent pas simplement ajouter des lits lorsqu'ils ne disposent pas d'un nombre suffisant de personnes qualifiées pour répondre aux exigences en matière de soins et de qualité. Le Conseil allemand des soins infirmiers a averti que le déficit de main-d'œuvre pourrait atteindre 500 000 professionnels des soins infirmiers et des soins aux personnes âgées d'ici 2034. La pression sur les effectifs augmente les coûts salariaux et limite la vitesse à laquelle les opérateurs peuvent accueillir de nouveaux résidents. Les outils numériques peuvent alléger certaines tâches administratives ou de surveillance, mais ils ne remplacent pas le personnel soignant clinique et personnel.
Les Coûts de Construction et de Financement Freinent la Nouvelle Offre
Les nouveaux projets de Senior Living nécessitent un foncier suffisant, un financement de la construction et des frais de résidence réalisables pour être menés à bien. Des coûts élevés peuvent rendre les projets difficiles à soutenir, en particulier dans les villes où les terrains sont rares et les coûts de construction élevés. Les sources documentaires identifient une pénurie d'appartements seniors haut de gamme, mais notent également que la nouvelle construction reste financièrement difficile aux prix du marché intermédiaire. Cela peut creuser l'écart entre la demande et la capacité achevée sur le marché du Senior Living en Allemagne. Le défi est particulièrement important pour le développement sans barrières car une conception accessible nécessite une planification rigoureuse dès le départ. Les actifs existants pouvant être modernisés peuvent donc devenir plus attractifs que les projets devant démarrer sur des terrains non aménagés.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Propriété :
Les Soins Infirmiers Dominent Tandis que la Résidence Assistée se DéveloppeLes soins infirmiers représentaient 51 % de la part du marché du Senior Living en Allemagne en 2026, reflétant le rôle établi des soins en établissement dans le système de soins de longue durée allemand. Ce segment reste important car de nombreux résidents finissent par nécessiter une supervision clinique régulière et une assistance personnelle. Sa large base reflète également des décennies d'investissement dans les maisons de soins conventionnelles à travers le pays. La résidence assistée et le service-wohnen devraient se développer à un CAGR de 8,9 % jusqu'en 2032, soit plus rapidement que le format établi des soins infirmiers. Ces propriétés permettent aux résidents de conserver davantage de contrôle sur leur vie quotidienne tout en accédant à un soutien lorsque cela est nécessaire. Cela les rend pertinentes pour les personnes ne nécessitant pas encore de soins infirmiers continus.
La résidence indépendante comprend des appartements à barrières réduites et des communautés seniors sans personnel soignant intégré. Elle peut séduire les personnes qui planifient leur hébergement avant qu'un besoin majeur en soins ne se développe. L'unité de soins de la mémoire est un format plus spécialisé pour les résidents atteints de démence et nécessite un modèle opérationnel différent du logement senior général. Le projet GAiST de l'Université de Siegen teste des technologies de maison intelligente dans 30 unités résidentielles réparties dans 2 centres seniors pour soutenir une vie autodéterminée. Le projet montre comment les outils de surveillance et d'assistance peuvent aider les résidents à rester autonomes plus longtemps. Un prestataire disposant de plusieurs types de propriétés peut accompagner un résident à travers l'évolution de ses besoins sans nécessiter un déménagement dans un environnement inconnu. Il peut également partager les connaissances cliniques, les systèmes numériques et les partenaires de services locaux entre les différents formats. Cette approche peut améliorer la continuité pour les résidents et leurs familles tout en utilisant la même base opérationnelle locale. Le secteur du Senior Living en Allemagne aura probablement besoin d'une gamme plus complète de formats car les besoins des résidents âgés varient considérablement selon l'état de santé et la situation du ménage.



Par Modèle Économique :
Les Structures de Bail Longue Durée / Location Soutiennent l'InvestissementLes structures de bail longue durée / location représentaient 76 % du marché du Senior Living en Allemagne en 2026, en faisant le modèle économique dominant. Ce modèle lie la propriété immobilière aux opérations de soins spécialisés par le biais de contrats de bail. Il convient bien aux investisseurs institutionnels souhaitant des revenus immobiliers sans gérer directement les services de soins. Le bail longue durée / la location est également le modèle à la croissance la plus rapide, avec un CAGR prévisionnel de 8,23 % jusqu'en 2032. Les structures de bail indexées sur l'inflation peuvent offrir un arrangement de revenus plus clair pour les propriétaires et les opérateurs. La prédominance de la location reflète également la culture locative résidentielle établie en Allemagne.
Ce modèle nécessite un opérateur financièrement stable car le propriétaire dépend de la capacité de l'opérateur à maintenir la prestation de soins et les obligations de bail. Cela place la qualité opérationnelle, les effectifs et la conformité au cœur des décisions d'investissement. Australian Retirement Trust s'est engagé en tant qu'investisseur ancre dans la plateforme européenne de Senior Living d'Elevation Advisors en 2026, ciblant les maisons de soins infirmiers et les résidences assistées allemandes. Les propriétés de la plateforme utilisent des baux à long terme indexés sur l'inflation avec Alloheim Group comme opérateur, selon les sources documentaires. Les arrangements hybrides peuvent également séparer la propriété immobilière des opérations tout en préservant une relation opérationnelle à long terme. Les conditions de bail ne peuvent pas supprimer les risques opérationnels sous-jacents créés par les pénuries de main-d'œuvre, l'accessibilité financière des résidents ou les changements réglementaires. Ils peuvent cependant définir les responsabilités de manière plus claire entre le propriétaire et l'opérateur. Cette clarté peut aider les investisseurs à évaluer séparément les revenus immobiliers d'un actif et son exposition aux services de soins. Le marché du Senior Living en Allemagne bénéficie lorsque ces structures orientent le capital immobilier vers des prestataires capables de maintenir la qualité des soins.
Par Groupe d'Âge :
Les Résidents de Plus de 85 Ans Stimulent l'Intensité des SoinsLes résidents de plus de 85 ans représentaient 38 % du marché du Senior Living en Allemagne en 2026 et constituent la plus grande cohorte d'âge dans la segmentation fournie. Leurs besoins en soins tendent à être plus intensifs que ceux des résidents plus jeunes. Cela rend cette cohorte importante pour les soins infirmiers, les soins de la mémoire et d'autres formats avec un soutien régulier. Le groupe des plus de 85 ans devrait également croître à un CAGR de 8,8 % jusqu'en 2032. Sa croissance soutient la demande de résidences capables de gérer les limitations de mobilité et des besoins de santé plus complexes. Les prestataires doivent équilibrer la capacité clinique avec un environnement qui reste confortable et familier pour les résidents.
Le groupe des 75 à 84 ans est une cohorte de transition importante pour la résidence assistée et l'hébergement avec soutien. Les résidents âgés de 65 à 74 ans sont plus susceptibles d'envisager un logement indépendant à barrières réduites et de se préparer aux besoins de la fin de vie. La cohorte des 55 à 64 ans peut commencer à planifier des options de communauté senior active bien avant qu'un besoin direct en soins n'émerge. Ces différences signifient que le marketing, la conception et les offres de services doivent être adaptés à l'étape de vie plutôt qu'appliqués de manière uniforme. Les résidents potentiels plus jeunes peuvent accorder plus de valeur à l'emplacement, aux activités sociales et à la qualité du logement. Les résidents plus âgés peuvent avoir besoin d'une aide plus immédiate pour la mobilité, les soins personnels ou le soutien clinique. Les applications de maison intelligente peuvent être les plus utiles lorsqu'elles soutiennent la sécurité des résidents sans donner à la maison un aspect institutionnel. Le secteur du Senior Living en Allemagne peut répondre plus efficacement lorsqu'il offre un parcours clair de la résidence indépendante aux soins à soutien élevé dans des sites connexes.

Analyse Géographique
Reste de l'Allemagne
Le reste de l'Allemagne représentait 82 % du marché du Senior Living en Allemagne en 2026, en faisant la principale base de capacité nationale. La Rhénanie-du-Nord-Westphalie, la Bavière et le Bade-Wurtemberg concentrent une grande partie de l'infrastructure établie des maisons de soins citée dans les sources documentaires. Ces régions combinent des populations âgées importantes avec un large réseau d'opérateurs et de sites de soins existants. La structure locale est fragmentée car les États fédéraux allemands établissent des règles différentes pour les soins résidentiels et les agréments. Cela rend la capacité administrative importante pour tout opérateur souhaitant se développer dans plusieurs États. Les projets SmartLivingNEXT au Bade-Wurtemberg et en Rhénanie-du-Nord-Westphalie indiquent que les services numériques de logement et de soins s'étendent au-delà des plus grandes villes. L'activité d'acquisition d'Alloheim témoigne également d'un intérêt continu pour les actifs régionaux établis.
Berlin
Berlin devrait croître à un CAGR de 8,1 % jusqu'en 2032, soit le taux le plus rapide parmi les segments de villes dans les recherches fournies. Son besoin en logements seniors est soutenu par la disponibilité limitée de capacités de résidence assistée adaptées. Les coûts fonciers élevés et les contraintes de développement peuvent rendre cette pénurie difficile à résoudre par la seule nouvelle construction. La ville fait également face à un environnement de main-d'œuvre soignante exigeant, ce qui peut limiter le rythme auquel les prestataires peuvent ouvrir des lits supplémentaires. Alloheim a finalisé l'acquisition de ProCurand en 2026, ajoutant des établissements de soins en hospitalisation, des appartements avec services, des centres d'accueil de jour et des services de soins ambulatoires à son empreinte à Berlin et dans le Brandebourg. La transaction témoigne d'une préférence pour l'ajout de capacité opérationnelle par acquisition lorsque les conditions de développement sont difficiles. L'autorité de planification de Berlin reste une influence réglementaire importante car les décisions de zonage et d'approbation façonnent le pipeline futur.
Munich, Francfort et Hambourg
Munich, Francfort et Hambourg présentent des profils de demande différents au sein du marché du Senior Living en Allemagne. Le pouvoir d'achat plus élevé de Munich soutient les concepts de résidence assistée haut de gamme et de résidence senior dans les sources documentaires. Francfort est associée à des arrangements de vie partagée en milieu urbain pour les personnes âgées souhaitant une vie communautaire sans soins institutionnels. Hambourg dispose d'une base établie de maisons de soins infirmiers et a figuré dans des transactions utilisant une séparation entre la société immobilière et la société d'exploitation. En 2026, Elevation Advisors a convenu d'acquérir un portefeuille allemand de Senior Living composé de 9 propriétés tandis qu'Alloheim a convenu d'en acquérir les opérations. Ces différences entre villes suggèrent que les préférences en matière de propriété, de soins et de résidents doivent être évaluées localement. Les facteurs de conformité varient également car les exigences des maisons de soins au niveau des États influencent l'expansion opérationnelle dans les 3 marchés urbains.
Paysage Concurrentiel
Concentration du Marché
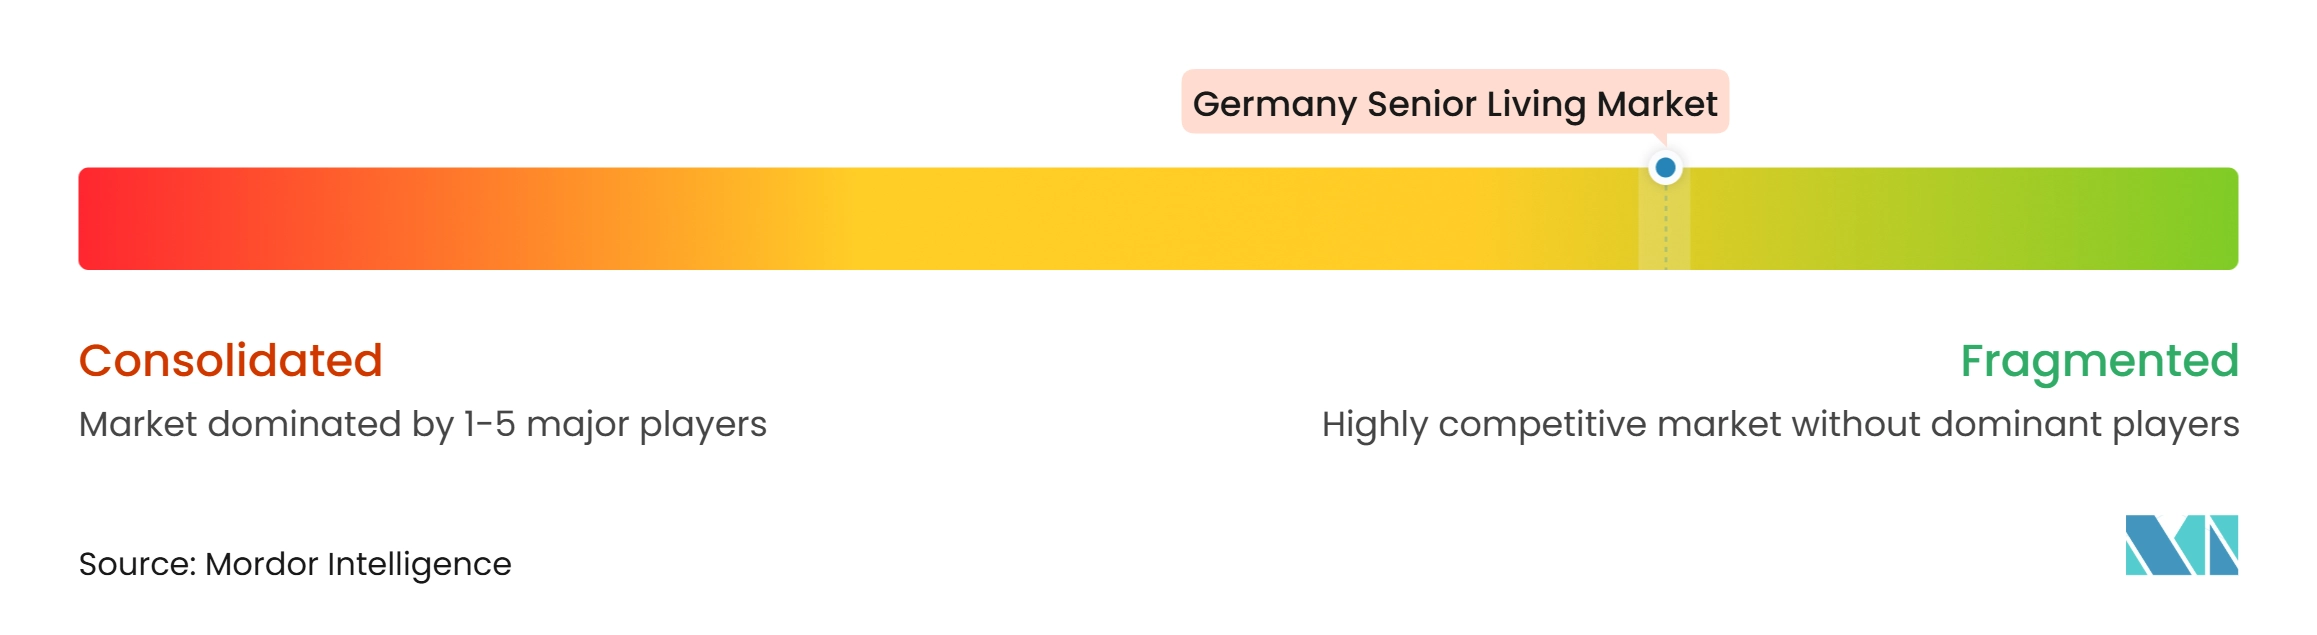
Le marché du Senior Living en Allemagne reste fragmenté car les opérateurs privés partagent les capacités avec des prestataires religieux et à but non lucratif. Les organisations affiliées à Caritas, Diakonie et Johanniter continuent d'avoir une présence importante dans le système de soins au sens large. Les grands groupes privés peuvent obtenir un avantage lorsque les propriétaires et les investisseurs exigent des rapports cohérents, une conformité et une gestion des baux. Alloheim est identifié dans les sources documentaires comme le plus grand opérateur de soins privé, avec plus de 320 résidences seniors et environ 30 000 employés. La taille du groupe lui permet de mener des acquisitions tout en gérant un vaste réseau opérationnel.
La consolidation devient de plus en plus visible à mesure que les grands groupes acquièrent des actifs ou des plateformes opérationnelles auprès de prestataires plus petits. L'acquisition par Alloheim de la résidence de Troisdorf montre comment un site insolvable peut être maintenu au sein du réseau d'un opérateur plus grand. Sa transaction ProCurand a élargi sa présence à Berlin et dans le Brandebourg dans plusieurs formats de soins. TA Associates a également convenu de devenir l'actionnaire ancre d'Alloheim, sous réserve de l'autorisation du contrôle des concentrations. Ces mouvements indiquent que l'accès au capital devient de plus en plus important pour les opérateurs cherchant à ajouter des capacités ou à améliorer leurs établissements.
La technologie est un autre domaine de différenciation car elle peut soutenir le personnel soignant et améliorer la surveillance des résidents. Alexianer utilise des systèmes de soutien numérique qui envoient des informations sur les schémas de mouvement aux appareils du personnel soignant, selon les sources documentaires. Le soutien gouvernemental à la numérisation des soins dans le cadre de la réforme proposée pourrait renforcer la position des opérateurs capables de mettre en œuvre de tels systèmes. La résidence assistée de marché intermédiaire et le service-wohnen restent des domaines de concurrence pertinents car la demande des résidents ne se limite pas aux maisons de soins infirmiers traditionnelles. Les prestataires plus petits peuvent encore se démarquer grâce au logement senior partagé, à l'intégration de l'accueil de jour et à la connaissance locale. Le résultat concurrentiel dépendra de la capacité des entreprises à combiner des services centrés sur les résidents avec une gestion rigoureuse des effectifs, de la conformité et de la propriété.
Leaders du Secteur du Senior Living en Allemagne
-
Alloheim Senioren-Residenzen SE
-
Korian Deutschland GmbH
-
Victor's Group
-
emeis Deutschland GmbH
-
compassio B.V. & Co. KG
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché du Senior Living en Allemagne Entreprises couvertes dans ce rapport
- Alloheim Senioren-Residenzen SE
- Korian Deutschland GmbH
- Victor’s Group
- emeis Deutschland GmbH
- compassio B.V. & Co. KG
- Kursana GmbH
- VidaCura GmbH
- Azurit Gruppe
- DOMICIL Senioren-Residenzen Hamburg SE
- Die Johanniter
- Evangelische Heimstiftung GmbH
- Vitanas GmbH & Co. KGaA
- EMVIA Living GmbH
- Charleston Holding GmbH
- CURA Seniorenwohn- und Pflegeheime Dienstleistungs GmbH
- DOREA GmbH
- Alexianer GmbH
- AGAPLESION gemeinnützige AG
- Evangelisches Johanneswerk gGmbH
- Augustinum gemeinnützige GmbH
- Frankfurter Verband für Alten- und Behindertenhilfe e. V.
- SCHÖNES LEBEN Gruppe B.V. & Co. KG
- AlexA Seniorendienste GmbH
- Convivo Unternehmensgruppe
- Wohlfahrtswerk für Baden-Württemberg
Développements industriels récents dans Marché du Senior Living en Allemagne
- Octobre 2026 : Alloheim Group a annoncé le changement de son actionnaire ancre de Nordic Capital à TA Associates. La transaction devrait être finalisée au premier trimestre 2027, sous réserve de l'autorisation du contrôle des concentrations.
- Septembre 2026 : Alloheim Group a finalisé l'acquisition de ProCurand Group, ajoutant des établissements de soins gériatriques en hospitalisation, des appartements avec services, des centres d'accueil de jour et des services de soins ambulatoires à Berlin et dans le Brandebourg.
- Septembre 2026 : Threestones Capital a acquis 2 propriétés de santé allemandes via son fonds Eurocare V, combinant soins infirmiers, résidence assistée, soins intensifs et services d'accueil de jour. L'acquisition démontre l'intérêt des investisseurs institutionnels pour les propriétés de soins seniors intégrées et la diversification du marché immobilier des soins aux personnes âgées en Allemagne.
Périmètre du Rapport sur le Marché du Senior Living en Allemagne
Aperçu de la segmentation
| Résidence Assistée |
| Résidence Indépendante |
| Unité de Soins de la Mémoire |
| Soins Infirmiers |
| Vente Directe (Pleine Propriété) |
| Bail Longue Durée / Location |
| Hybride (Vente + Bail) |
| 55 à 64 Ans |
| 65 à 74 Ans |
| 75 à 85 Ans |
| Plus de 85 Ans |
| Berlin |
| Munich |
| Francfort |
| Hambourg |
| Reste de l'Allemagne |
| Par Type de Propriété | Résidence Assistée |
| Résidence Indépendante | |
| Unité de Soins de la Mémoire | |
| Soins Infirmiers | |
| Par Modèle Économique | Vente Directe (Pleine Propriété) |
| Bail Longue Durée / Location | |
| Hybride (Vente + Bail) | |
| Par Âge | 55 à 64 Ans |
| 65 à 74 Ans | |
| 75 à 85 Ans | |
| Plus de 85 Ans | |
| Par Ville | Berlin |
| Munich | |
| Francfort | |
| Hambourg | |
| Reste de l'Allemagne |
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché du Senior Living en Allemagne en 2032 ?
Le marché du Senior Living en Allemagne devrait atteindre 48,5 milliards USD d'ici 2032, en croissance à partir de 33,96 milliards USD en 2027 à un CAGR de 7,39 %.
Quel type de propriété occupe la position la plus importante dans le Senior Living en Allemagne ?
Les soins infirmiers représentaient 51 % du marché en 2026, en faisant le type de propriété le plus important dans la segmentation fournie.
Quel format de Senior Living connaît la croissance la plus rapide en Allemagne ?
La résidence assistée et le service-wohnen devraient croître à un CAGR de 8,9 % jusqu'en 2032.
Pourquoi la demande d'hébergement senior augmente-t-elle en Allemagne ?
La population allemande âgée de 65 ans ou plus devrait atteindre 20,9 millions d'habitants d'ici 2030, augmentant le besoin de logements accessibles et de soutien aux soins.
Quel est le principal défi opérationnel pour les prestataires de soins en Allemagne ?
Les pénuries de personnel qualifié limitent la capacité agréée et augmentent la pression sur la main-d'œuvre pour les opérateurs de soins. Les établissements ont besoin d'un nombre suffisant de personnes qualifiées pour répondre aux obligations de soins, de sorte que les pénuries de personnel peuvent restreindre les admissions même lorsque la demande est forte.
Quelle ville devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Berlin devrait se développer à un CAGR de 8,1 % jusqu'en 2032, soutenu par une capacité de logement senior contrainte dans les recherches fournies.