
ドイツ シニアリビング市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
| 基準年の市場規模 (2026) | 33.11 十億米ドル |
| 市場規模 (2027) | 33.96 十億米ドル |
| 市場規模 (2032) | 48.5 十億米ドル |
| 成長率 (2027 - 2032) | 7.39 % |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ シニアリビング市場分析
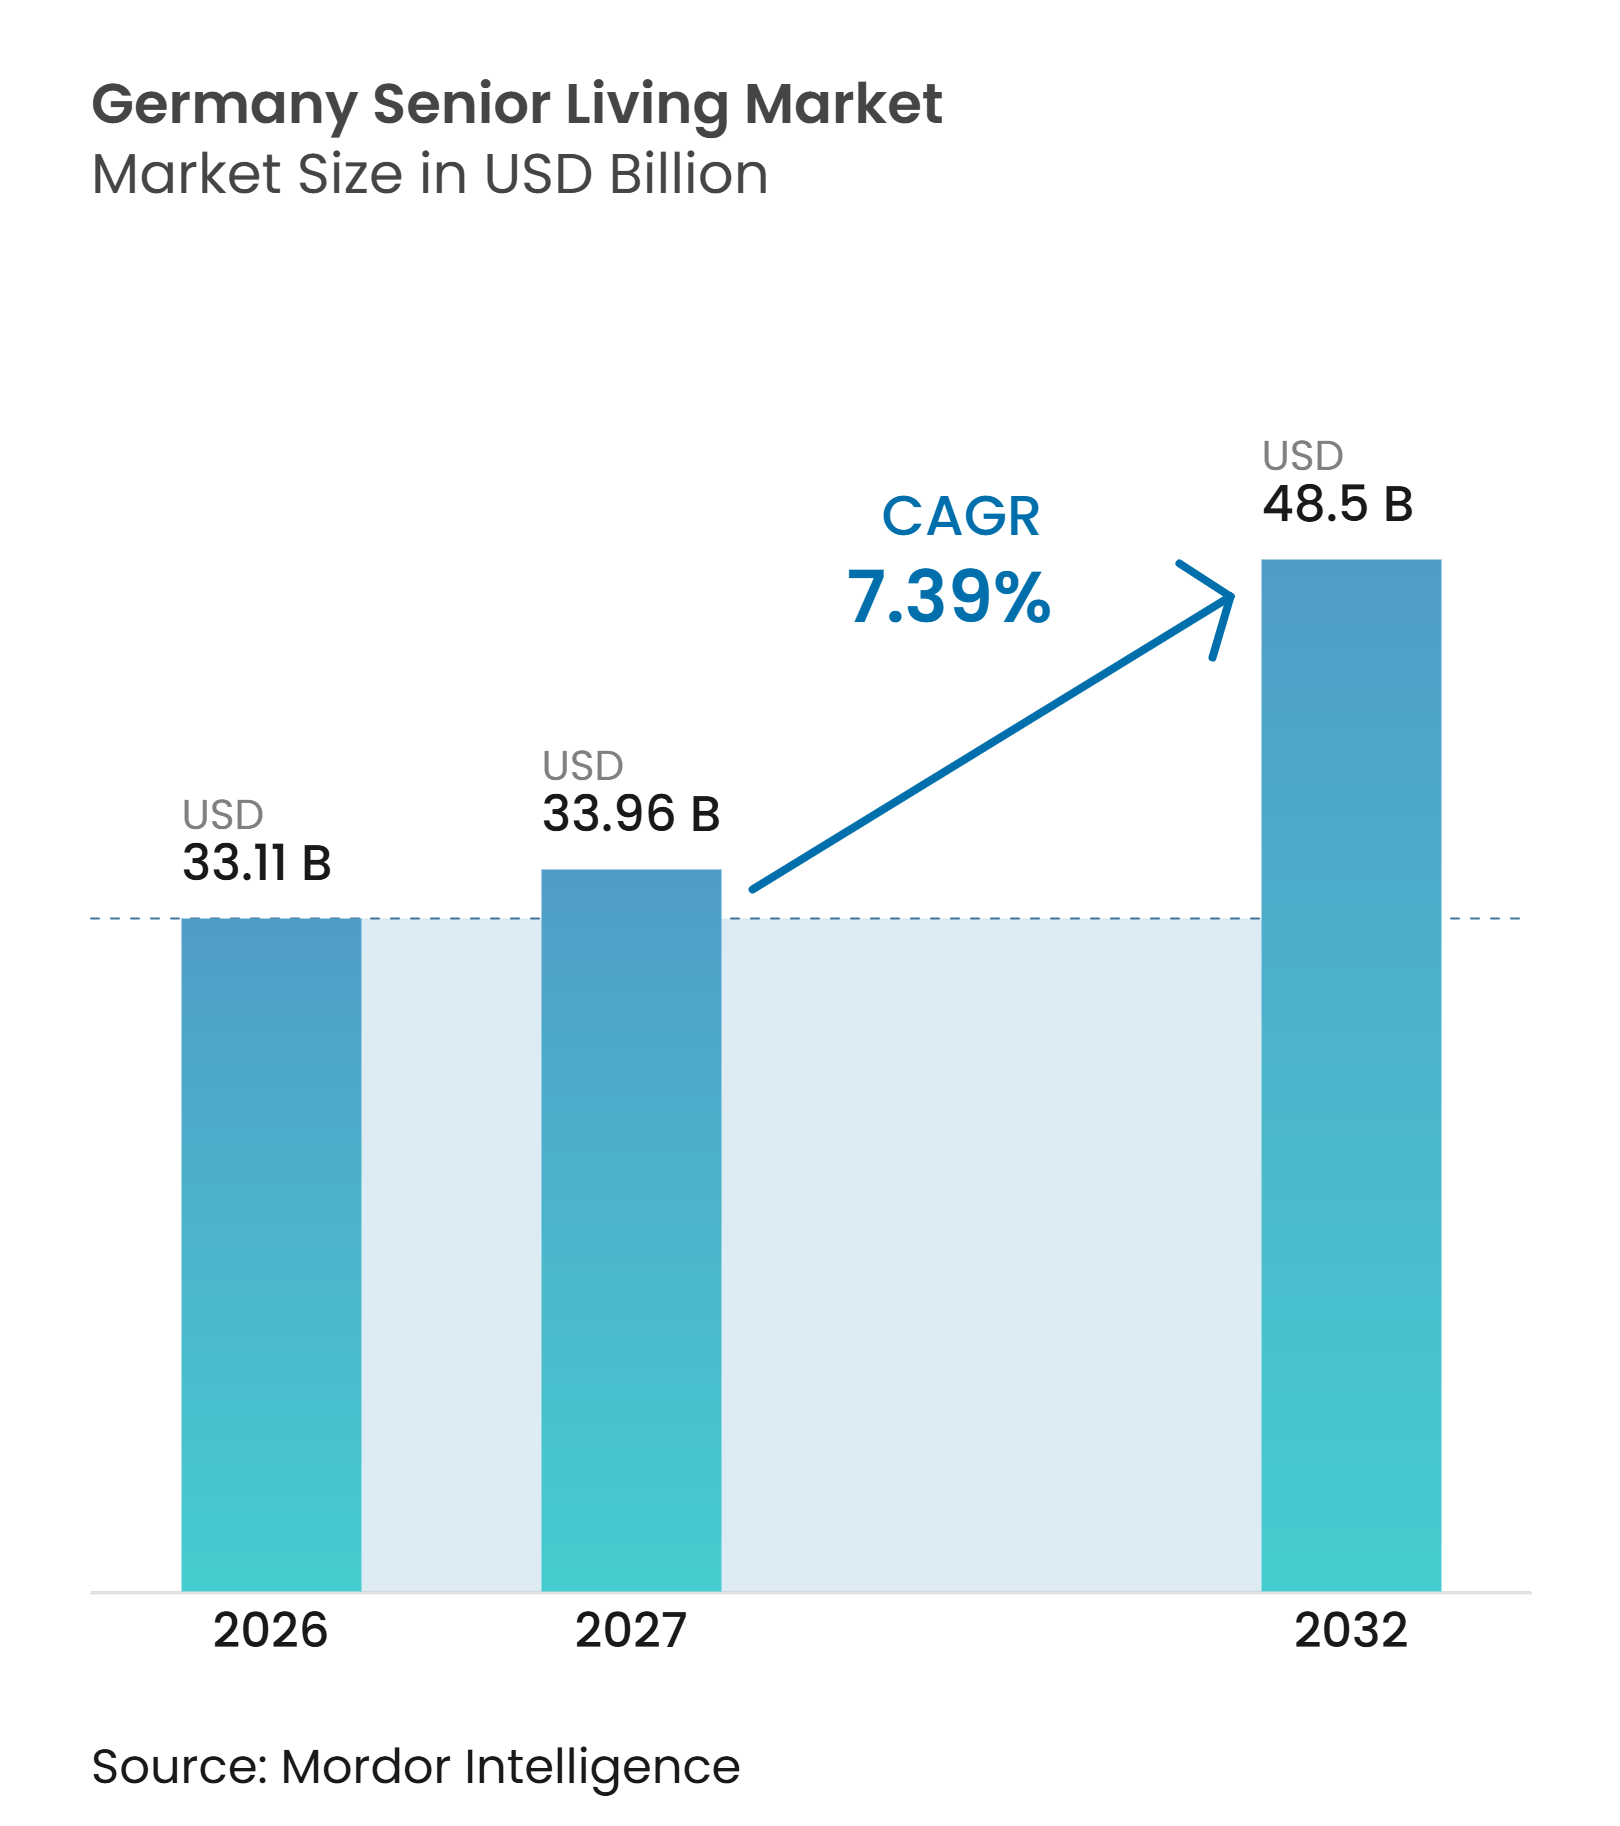
ドイツ シニアリビング市場は2026年に33.11 ビリオン 米ドルと評価され、2027年には33.96 ビリオン 米ドル、2032年までに48.5 ビリオン 米ドルに増加すると予測されており、2027年~2032年の期間にCAGR 7.39%を記録する見込みです。
人口高齢化、バリアフリー住宅の不足、および開発パイプラインの縮小により、需要が利用可能な供給能力を上回り続けています。Eurostatは、ドイツの65歳以上の人口が2024年の1,870万人と比較して2030年までに2,090万人に達すると予測しており、これがケアと日常生活支援を伴う住宅への需要を支えています。ドイツ シニアリビング市場はまた、複数の州にわたって長期リース、ケア提供、および規制遵守を管理できる事業者や不動産オーナーを引き付けていま。デジタル住宅・ケアテクノロジーは、安全性、自立性、およびスタッフの生産性を支援できることから、その重要性が高まっています。労働力の確保、開発コスト、負担可能性、および州レベルのライセンス規則が、新規供給能力の拡大ペースに対する主な制約として残っています。
主要レポートのポイント
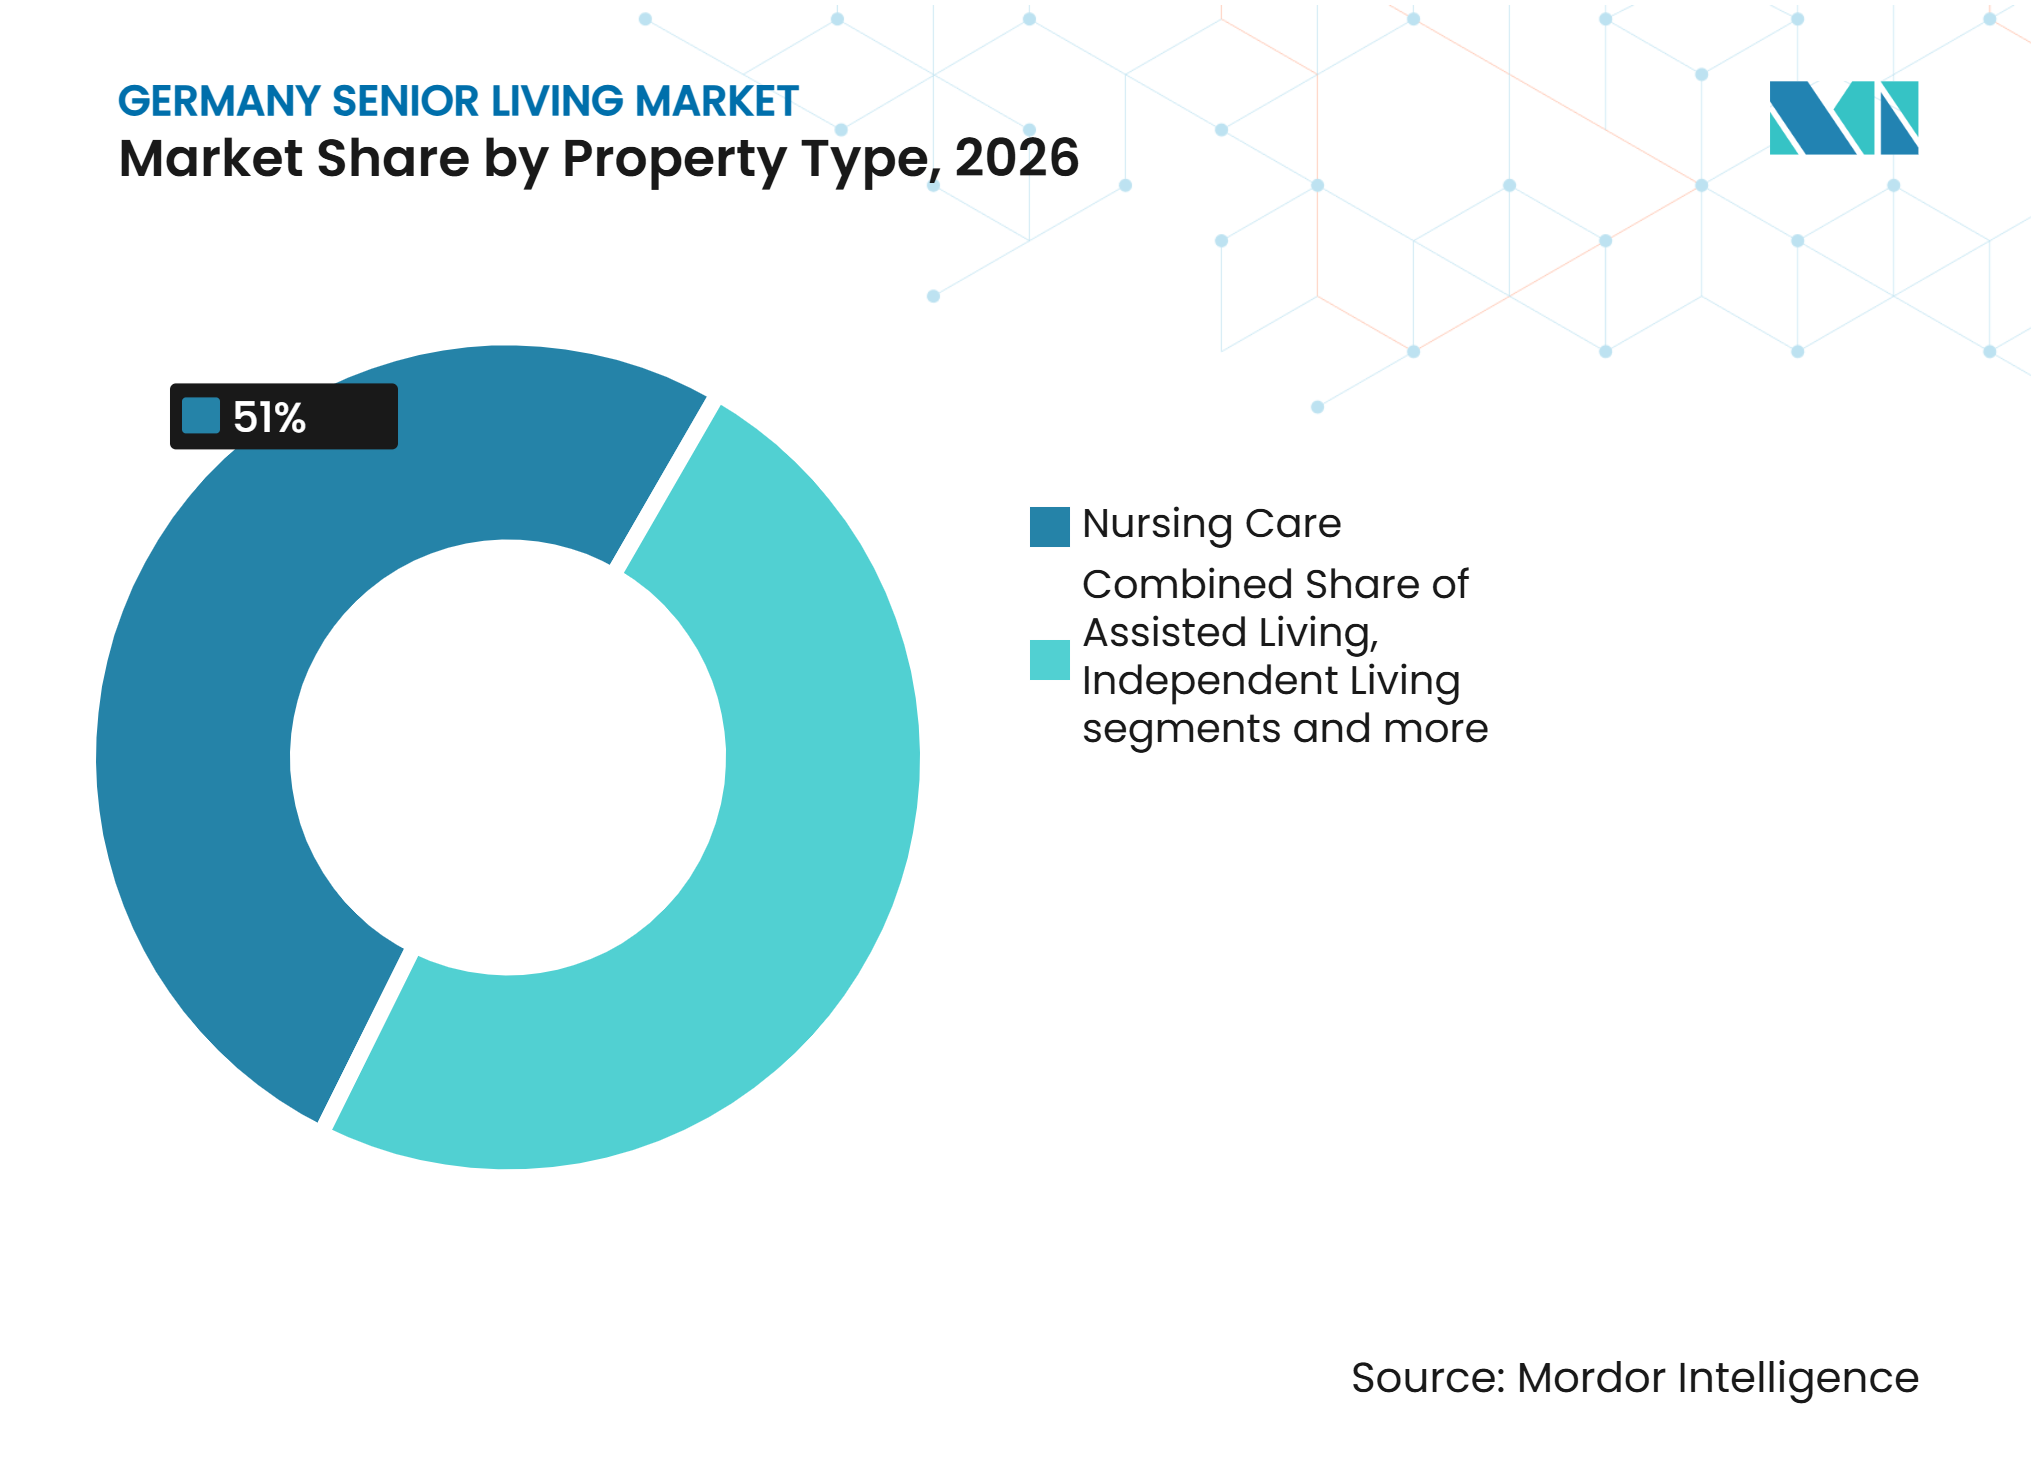
・ 物件タイプ別では、介護施設が2026年のドイツ シニアリビング市場規模の51%を占め、サービス付き高齢者住宅およびサービス付き住宅(Servicewohnen)は2032年にかけてCAGR 8.9%で成長すると予測されています。
・ ビジネスモデル別では、長期リース/賃貸が2026年のドイツ シニアリビング市場シェアの76%を占め、2032年にかけてCAGR 8.23%で成長すると予測されています。
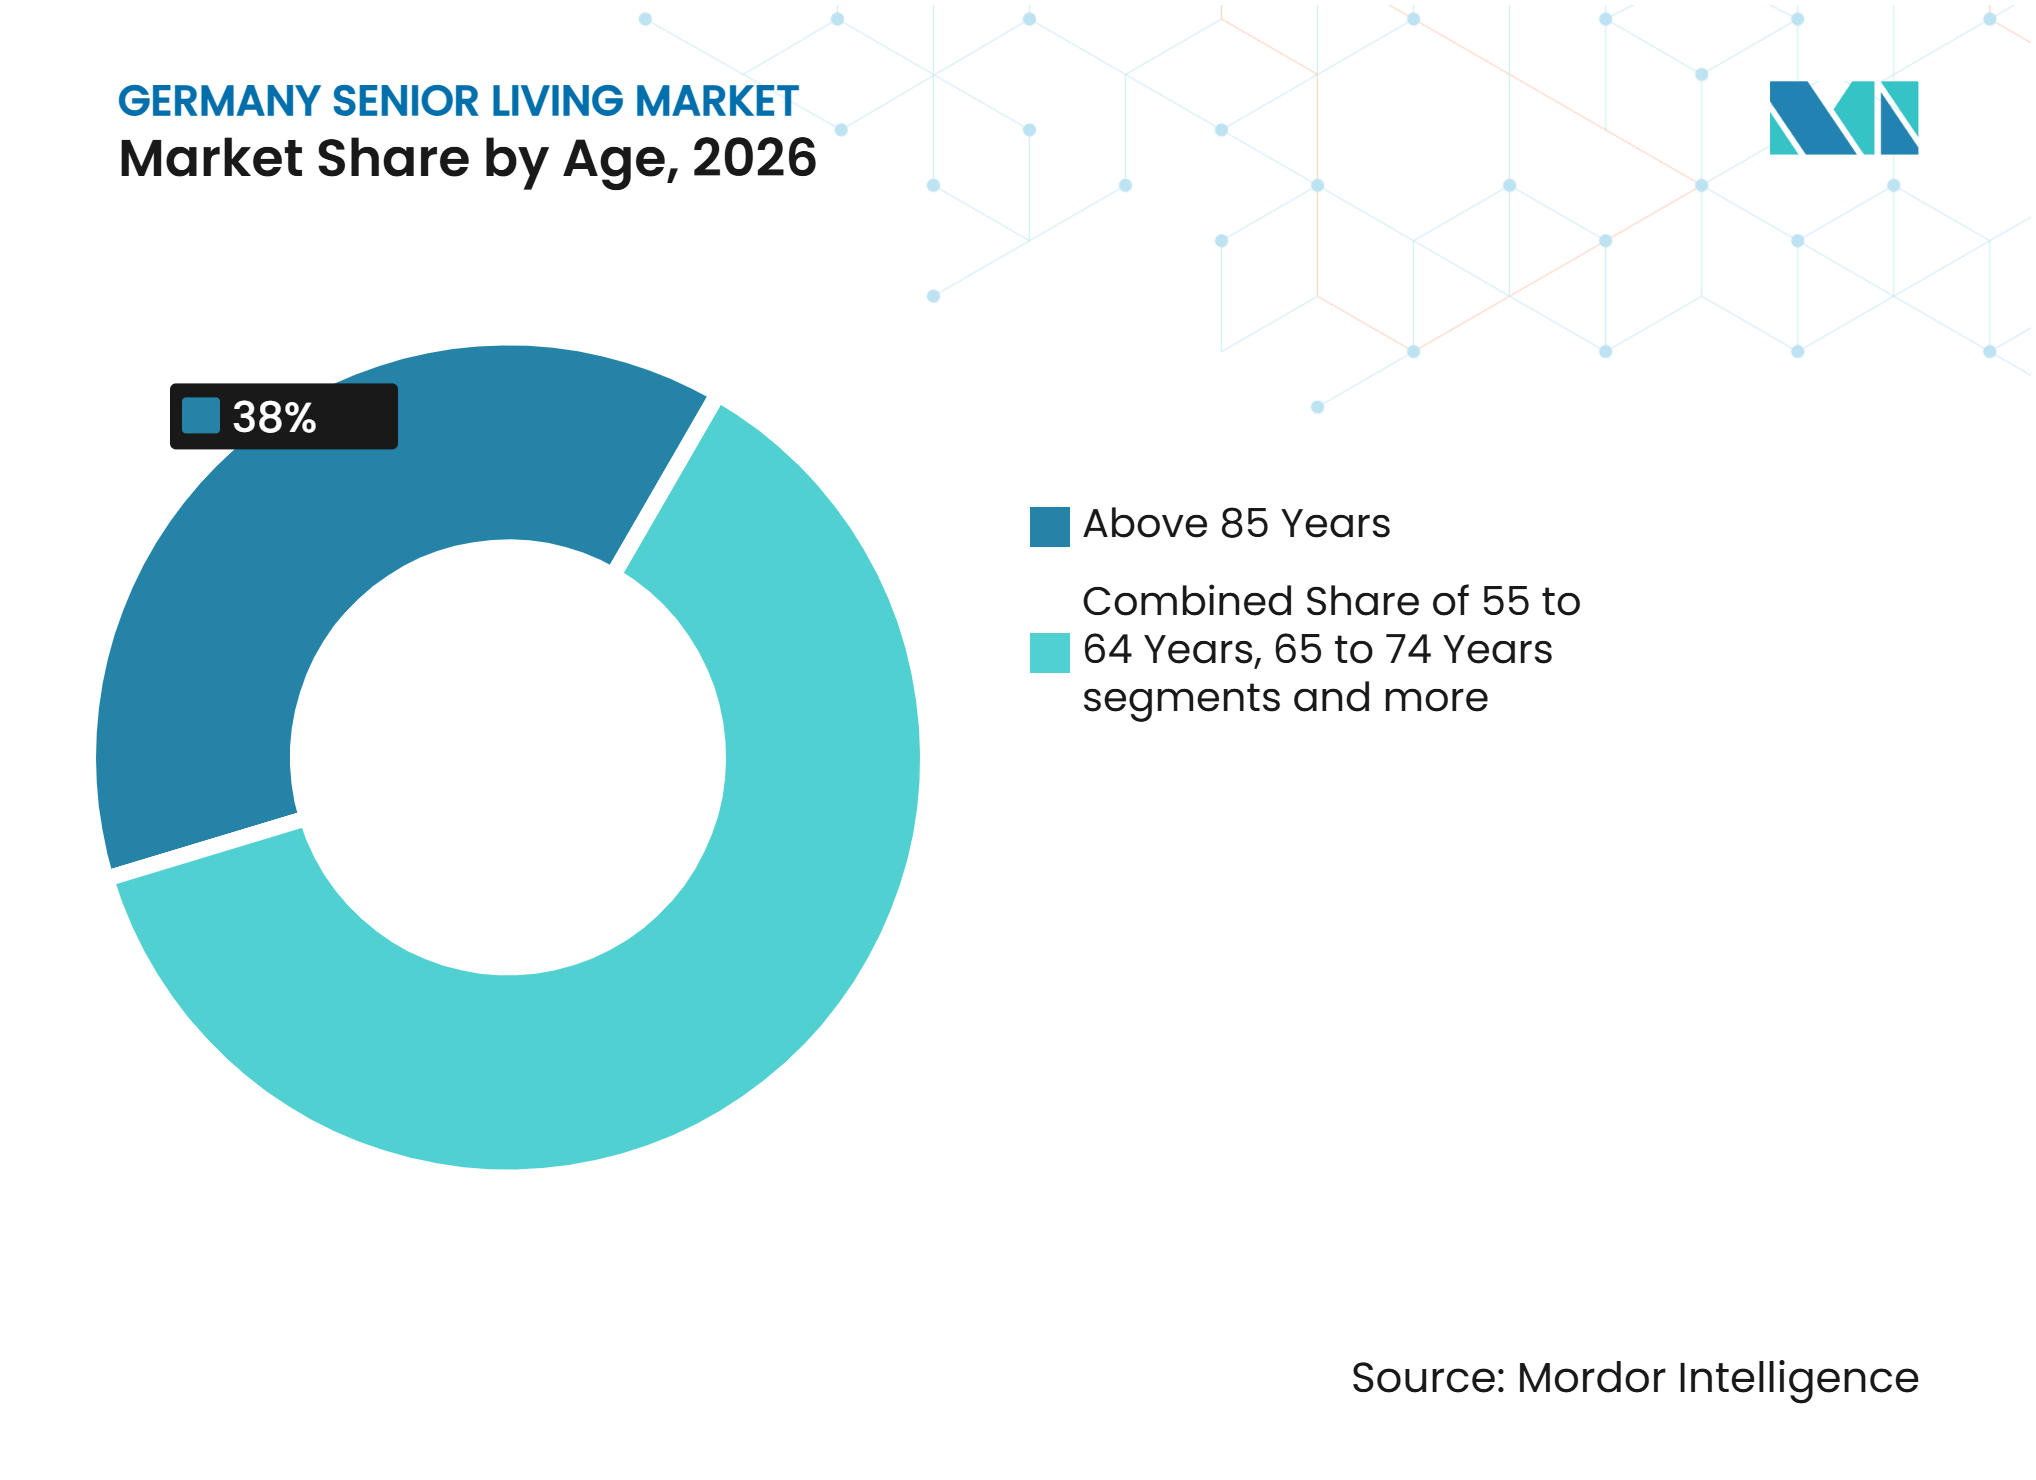
・ 年齢グループ別では、85歳以上の居住者が2026年のドイツ シニアリビング市場規模の38%を占め、同コホートは2032年にかけてCAGR 8.8%で拡大すると予測されています。
・ 都市別では、その他ドイツが2026年のドイツ シニアリビング市場シェアの82%を占め、ベルリンは2032年にかけてCAGR 8.1%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドイツ シニアリビング市場の促進要因影響分析*
| 促進要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高齢化人口と目的特化型需要 | +2.5% | 全国的、ベルリン・ハンブルク・ミュンヘンで最も顕著 | 長期(4年以上) |
| 一人暮らしの高齢者 | +1.8% | 全国的、ベルリン・ケルン・デュイスブルクで最も深刻 | 中期(2~4年) |
| バリアフリーおよびアクティブな退職後の生活スタイルへの選好 | +1.0% | 全国的、主要都市および西ドイツで加速 | 中期(2~4年) |
| 医療とサービス付き高齢者住宅の統合 | +0.8% | 全国的、大都市圏で最も顕著 | 中期(2~4年) |
| 機関投資と近代化 | +0.6% | 全国的、主要都市のポートフォリオ資産を基盤 | 短期(2年以内) |
| スマートモニタリングとサービス付き高齢者住宅テクノロジー | +0.4% | 全国的、当初は事業者管理施設に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ドイツの高齢化人口が構造的需要を深化させる
ドイツの高齢化人口は、バリアフリー住宅、日常的サポート、または介護を必要とする可能性のある居住者の基盤を拡大しています。67歳以上の人口は2030年までに約1,850万~1,890万人に達し、2040年までに2,030万~2,130万人に増加すると予測されており、ドイツ シニアリビング市場全体にわたる長期的需要を支えています。ケアの必要性は一般的に年齢とともに高まり、変化するモビリティとサポートニーズに対応できる住宅の重要性が増しています。バリア軽減住宅の不足は、自立した生活を維持しようとする高齢者の選択肢をさらに制限しています。バリアフリーまたはバリア軽減住宅が約120万戸であるのに対し、推定必要数が大幅に上回っていることから、主要都市や地域のケア拠点において目的特化型シニア住宅の機会が生まれています。これはまた、事業者が初期プロジェクト計画段階からバリアフリー設計と柔軟なケア・サポートサービスを統合することを促しています。
高齢者の一人暮らしの増加がサービス付き高齢者住宅需要を強化する
一人暮らしの高齢者は、フルタイムの介護が必要になる前にサポートを必要とすることが多いです。これにより、プライベートな空間と日常的なルーティンへの支援を組み合わせたサービス付き高齢者住宅への需要が生まれていす。ベルリン、ケルン、デュイスブルクは、提供資料においてサービス付き高齢者住宅の供給が飽和に達していない都市として特定されています。サービス付き高齢者住宅プロジェクトは、アパートとデイケアサービスを組み合わせることが増えており、施設を利用できる人々の層を広げています[1]。このモデルは、部分的なケアニーズを持つ人々にサービスを提供しながら、居住者が慣れ親しんだ環境に留まることを可能にします。したがって、ドイツ シニアリビング市場には、介護施設への即時の移転を必要とせずに自立を支援するフォーマットの余地があります。
バリアフリーでアクティブな退職後の生活スタイルへの選好
多くの入居予定者は現在、自立性とコミュニティ生活を維持できるバリアフリー住宅を求めています。提供資料によると、全国に8,300か所以上のBetreutes Wohnen(サービス付き高齢者住宅)拠点と387,000戸のアパートがあり、このモデルの相当規模の既存基盤を示しています。需要は従来のケア主導型物件を超え、ニーズの変化に応じて適応できる住宅へと移行しています。SmartLivingNEXTは、バリアフリー適応や活動モニタリングを含む、住宅、ケア、エネルギーサービス向けの相互運用可能なデジタルアプリケーションを開発しています[2]。これらのツールは、スタッフが変化するサポートニーズをより早期に特定するのを助けながら、住宅をより安全にすることができます。バリアフリー計画とデジタル対応は、事業者が新しいサイトを選定したり既存施設を改善したりする際に、より重要になっています。
医療とサービス付き高齢者住宅の統合が物件利用を再形成する
統合型キャンパスは、自立型生活から集中的サポートへとニーズが変化する居住者にサービスを提供できます。この構造は単一のケアフォーマットへの依存を減らし、事業者にとってより広い収入基盤を生み出すことができます。Threestones Capitalは2026年に、介護、サービス付き高齢者住宅、集中ケア、デイケアの用途を組み合わせた2つのドイツの医療資産を取得しました。これらのプロジェクトは、不動産オーナーが同一の運営構造内でさまざまなケア設定を組み合わせている方法を示しています。提案されているケア改革には、施設がスタッフの負担軽減を実証できる場合のテクノロジーおよびデジタル化コストに関連する条項も含まれています[3]。これにより、規模の大きい統合型事業者は共有の臨床・デジタルシステムに投資する実際的な理由を得ることができます。
ドイツ シニアリビング市場の抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響(予測) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 介護士および看護スタッフの不足 | -1.5% | 全国的、ベルリン・ノルトライン=ヴェストファーレン・都市部で最も深刻 | 長期(4年以上) |
| 土地・建設・資金調達コスト | -1.2% | 全国的、ミュンヘン・フランクフルト・ハンブルク・ベルリンで最も深刻 | 中期(2~4年) |
| 費用および介護料金の負担可能性 | -0.8% | 全国的、Betreutes Wohnenおよびプレミアム住宅に特に影響 | 中期(2~4年) |
| 州レベルのケア規則とライセンス | -0.5% | 全国的、ドイツ連邦州間で異なる | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
スタッフ不足が運営能力を制約する
スタッフの確保は、多くのケア提供者にとって最も直接的な運営上の制約です。提供された調査によると、2026年第3四半期に全国で70,400件以上の高齢者ケア職が募集されていた一方、募集されている研修枠は減少しました。施設は、ケアと品質要件を満たすのに十分な資格を持つ人材がいなければ、単純にベッドを増やすことはできません。ドイツ看護評議会は、2034年までに看護・高齢者ケアの専門家の労働力不足が50万人に達する可能性があると警告しています。スタッフ不足は人件費を増加させ、事業者が新規居住者を受け入れるスピードを制限します。デジタルツールは一部の管理業務やモニタリング業務を軽減できますが、臨床・個人ケアスタッフの代替にはなりません。
建設・資金調達コストが新規供給を抑制する
新しいシニアリビングプロジェクトを進めるには、十分な土地、建設資金、および実現可能な居住者費用が必要です。高コストはプロジェクトの支援を困難にする可能性があり、特に用地が希少で建設コストが高い都市ではその傾向が顕著です。提供資料は、プレミアムシニアリビングアパートの不足を指摘する一方で、中間市場価格帯での新規建設は財務的に依然として困難であることも指摘しています。これにより、ドイツ シニアリビング市場における需要と完成供給能力の差が拡大する可能性があります。この課題は、バリアフリー開発において特に重要です。なぜなら、バリアフリー設計は最初から慎重な計画を必要とするからです。したがって、近代化できる既存資産は、未開発の土地から始めなければならないプロジェクトよりも魅力的になる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
物件タイプ別:
介護施設がリードし、サービス付き高齢者住宅が拡大介護施設は2026年のドイツ シニアリビング市場シェアの51%を占め、ドイツの長期ケアシステムにおける入院ケアの確立された役割を反映しています。このセグメントは、多くの居住者が最終的に定期的な臨床監督と個人的な支援を必要とするため、引き続き重要です。その大きな基盤はまた、全国の従来型介護施設への数十年にわたる投資を反映しています。サービス付き高齢者住宅およびサービス付き住宅(Servicewohnen)は2032年にかけてCAGR 8.9%で拡大すると予測されており、これは確立された介護施設フォーマットよりも速い成長率です。これらの物件は、居住者が必要なときにサポートを受けながら、日常生活においてより多くのコントロールを維持することを可能にします。これにより、継続的な介護をまだ必要としない人々にとって関連性が高まります。
自立型住宅には、み込みのケアスタッフがないバリア軽減アパートやシニアコミュニティが含まれます。これは、主要なケアニーズが生じる前に住居を計画する人々にとって魅力的です。認知症ケアは認知症を持つ居住者向けのより専門化されたフォーマットであり、一般的なシニア住宅とは異なる運営モデルを必要とします。ジーゲン大学のGAiSTプロジェクトは、自己決定的な生活を支援するために、2つのシニアセンターにわたる30の住宅ユニットでスマートホームテクノロジーをテストしています。このプロジェクトは、モニタリングと支援ツールが居住者のより長期的な自立を助ける方法を示しています。複数の物件タイプを持つ提供者は、不慣れな移転を必要とせずに、変化するニーズを通じて居住者をサポートすることができます。また、フォーマット間で臨床知識、デジタルシステム、および地域サービスパートナーを共有することもできます。このアプローチは、同じ地域の運営基盤を使用しながら、居住者と家族の継続性を向上させることができます。ドイツ シニアリビング産業は、高齢居住者のニーズが健康状態や世帯状況によって大きく異なるため、より充実したフォーマットの範囲を必要とする可能性が高いです。


注記: 個別セグメントのすべてのセグメントシェアはレポート購入時に入手可能
ビジネスモデル別:
長期リース/賃貸構造が投資を支援長期リース/賃貸構造は2026年のドイツ シニアリビング市場の76%を占め、支配的なビジネスモデルとなっています。このモデルは、リース契約を通じて不動産所有権と専門的なケア運営を結びつけます。これは、ケアサービスを直接運営せずに不動産収入を求める機関投資家に適しています。長期リース/賃貸はまた、2032年にかけてCAGR 8.23%の予測で最も成長が速いモデルです。インフレ連動型リース構造は、不動産オーナーと事業者にとってより明確な収入の取り決めを提供できます。賃貸の優位性はまた、ドイツの確立された住宅賃貸文化を反映しています。
このモデルは、不動産オーナーが事業者のケア提供とリース義務を維持する能力に依存しているため、財務的に安定した事業者を必要とします。これにより、運営品質、スタッフ配置、およびコンプライアンスが投資判断の中心となります。Australian Retirement Trustは2026年にElevation Advisorsのヨーロッパシニアリビングプラットフォームのアンカー投資家として参加し、ドイツの介護施設とサービス付き高齢者住宅施設を対象としました。提供資料によると、プラットフォームの物件はAlloheim Groupを事業者として、長期のインフレ連動型リースを使用しています。ハイブリッドの取り決めはまた、長期的な運営関係を維持しながら不動産所有権と運営を分離することができます。リース条件は、労働力不足、居住者の負担可能性、または規制変更によって生じる根本的な運営リスクを取り除くことはできません。しかし、オーナーと事業者の間の責任をより明確に定義することはできます。この明確さ、投資家が資産の不動産収入とケアサービスのエクスポージャーを別々に評価するのに役立ちます。これらの構造がケアの質を維持できる提供者に不動産資本を向けるとき、ドイツ シニアリビング市場は恩恵を受けます。
年齢グループ別:
85歳以上の居住者がケアの強度を牽引85歳以上の居住者は2026年のドイツ シニアリビング市場の38%を占め、提供されたセグメンテーションにおける最大の年齢コホートを代表しています。彼らのケア要件は、若い居住者よりも集中的になる傾向があります。これにより、このコホートは介護施設、認知症ケア、および定期的なサポートを伴うその他のフォーマットにとって重要です。85歳以上のグループはまた、2032年にかけてCAGR 8.8%で成長すると予測されています。その成長は、モビリティの制限とより複雑な健康ニーズを管理できる住宅への需要を支えています。提供者は、居住者にとって快適で親しみやすい環境を維持しながら、臨床能力のバランスを取る必要があります。
75~84歳のグループは、サービス付き高齢者住宅とサポートベースの住宅への重要な移行コホートです。65~74歳の居住者は、バリア軽減型自立住宅を検討し、晩年のニーズに備える可能性が高いです。55~64歳のコホートは、直接的なケアの必要性が生じるずっと前に、アクティブなシニアコミュニティの選択肢を計画し始める可能性があります。これらの違いは、マーケティング、設計、およびサービスパッケージが一律に適用されるのではなく、ライフステージに合わせて調整される必要があることを意味します。若い入居予定者は、立地、社会活動、および住宅の質をより重視する可能性があります。高齢の居住者は、モビリティ、個人ケア、または臨床サポートに関してより即時の支援を必要とする可能性があります。スマートホームアプリケーションは、住宅を施設的に感じさせることなく居住者の安全を支援するときに最も有用です。ドイツ シニアリビング産業は、関連する拠点内で自立型生活からより高いサポートのケアへの明確な経路を提供するときに、より効果的に対応できます。

地理的分析
その他ドイツ
その他ドイツは2026年のドイツ シニアリビング市場の82%を占め、全国的な供給能力の主要な基盤となっています。ノルトライン=ヴェストファーレン、バイエルン、バーデン=ヴュルテンベルクには、提供資料に引用されている確立された介護施設インフラの多くが含まれています。これらの地域は、相当規模の高齢人口と既存の事業者およびケアサイトの広範なネットワークを組み合わせています。ドイツの連邦州が住宅ケアとライセンスに関して異なる規則を設定しているため、地域の構造は分散しています。これにより、複数の州にわたって成長を目指す事業者にとって、管理能力が重要になります。バーデン=ヴュルテンベルクとノルトライン=ヴェストファーレンのSmartLivingNEXTプロジェクトは、デジタル住宅・ケアサービスが最大都市を超えて広がっていることを示しています。Alloheimの買収活動もまた、確立された地域資産への継続的な関心を示しています。
ベルリン
ベルリンは2032年にかけてCAGR 8.1%で成長すると予測されており、提供された調査における都市セグメントの中で最も速い成長率です。同市のシニア住宅ニーズは、適切なサービス付き高齢者住宅供給能力の限られた利用可能性によって支えられています。高い土地コストと開発上の制約により、この不足を新規建設だけで解消することは困難な場合があります。同市はまた、厳しいケア労働環境に直面しており、これが提供者が追加のベッドを開設できる速度を制限する可能性があります。Alloheimは2026年にProCurandの買収を完了し、ベルリンおよびブランデンブルクのフットプリントに入院施設、サービス付きアパート、デイケアセンター、および外来サービスを追加しました。この取引は、開発条件が困難な場合に買収を通じて運営能力を追加することへの選好を示しています。ベルリンの計画当局は、ゾーニングと承認の決定が将来のパイプラインを形成するため、重要な規制上の影響力を持ち続けています。
ミュンヘン、フランクフルト、ハンブルク
ミュンヘン、フランクフルト、ハンブルクは、ドイツ シニアリビング市場内で異なる需要プロファイルを持っています。ミュンヘンの高い購買力は、提供された調査においてプレミアムなサービス付き高齢者住宅とシニア住宅コンセプトを支えています。フランクフルトは、施設的なケアを望まずにコミュニティを求める高齢者向けの都市型共同生活の取り決めと関連しています。ハンブルクには確立された介護施設の基盤があり、不動産会社と運営会社の分離を使用した取引に登場しています。2026年、Elevation Advisorsは9物件のドイツシニアリビングポートフォリオを取得することに合意し、Alloheimは運営を取得することに合意しました。これらの都市の違いは、不動産、ケア、および居住者の選好が地域ごとに評価される必要があることを示唆しています。コンプライアンス要因も、州レベルの介護施設要件が3つの都市市場すべてにわたる運営拡大に影響を与えるため、異なります。
競争環境
市場集中度
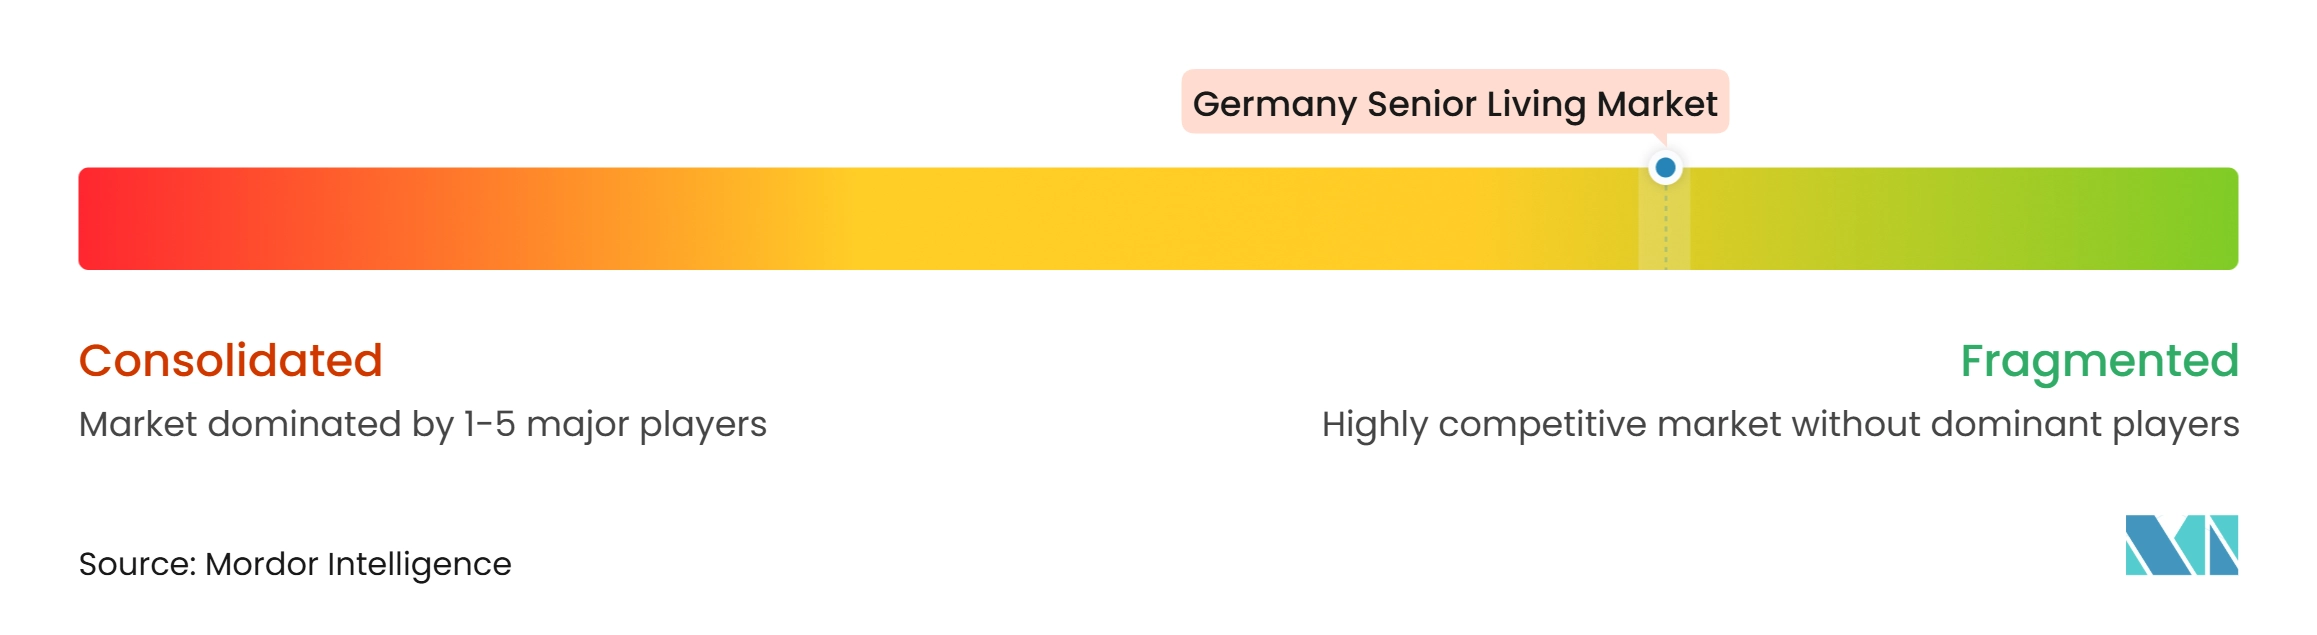
ドイツ シニアリビング市場は、民間事業者が宗教系および非営利提供者と供給能力を共有しているため、依然として分散しています。Caritas、Diakonie、およびJohanniter関連組織は、より広いケアシステムにおいて引き続き重要な存在感を持っています。より大きな民間グループは、家主や投資家が一貫した報告、コンプライアンス、およびリース管理を必要とする場合に優位性を得ることができます。Alloheimは提供された調査において、320か所以上のシニア住宅と約30,000人の従業員を持つ最大の民間ケア事業者として特定されています。同グループの規模により、広範な運営ネットワークを管理しながら買収を追求することができます。
より大きなグループが小規模提供者から資産や運営プラットフォームを取得するにつれて、統合がより顕著になっています。Alloheimによるトロイスドルフ住宅の買収は、破綻したサイトがより大きな事業者のネットワーク内に維持される方法を示しています。ProCurandの取引により、複数のケアフォーマットにわたるベルリンおよびブランデンブルクでの存在感が拡大しました。TA Associatesもまた、合併管理の承認を条件として、Alloheimのアンカー株主になることに合意しました。これらの動きは、供給能力を追加したり施設を改善したりしようとする事業者にとって、資本へのアクセスがより重要になっていることを示しています。
テクノロジーはまた、ケアスタッフをサポートし居住者のモニタリングを改善できるため、差別化のもう一つの領域です。提供された調査によると、Alexianerはケアスタッフのデバイスに動作パターン情報を送信するデジタルサポートシステムを使用しています。提案された改革の下でのケアデジタル化に対する政府の支援は、そのようなシステムをすでに実装できる事業者の立場を強化する可能性があります。中間市場のサービス付き高齢者住宅とサービス付き住宅(Servicewohnen)は、居住者の需要が従来の介護施設に限定されていないため、競争の関連領域として残っています。小規模提供者は、共有シニア住宅、デイケア統合、および地域知識を通じて引き続き競争することができます。競争の結果は、企業が居住者中心のサービスを規律あるスタッフ配置、コンプライアンス、および不動産管理と組み合わせることができるかどうかにかかっています。
ドイツ シニアリビング産業リーダー
-
Alloheim Senioren-Residenzen SE
-
Korian Deutschland GmbH
-
Victor's Group
-
emeis Deutschland GmbH
-
compassio B.V. & Co. KG
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツ シニアリビング市場 このレポートでカバーされる企業
- Alloheim Senioren-Residenzen SE
- Korian Deutschland GmbH
- Victor’s Group
- emeis Deutschland GmbH
- compassio B.V. & Co. KG
- Kursana GmbH
- VidaCura GmbH
- Azurit Gruppe
- DOMICIL Senioren-Residenzen Hamburg SE
- Die Johanniter
- Evangelische Heimstiftung GmbH
- Vitanas GmbH & Co. KGaA
- EMVIA Living GmbH
- Charleston Holding GmbH
- CURA Seniorenwohn- und Pflegeheime Dienstleistungs GmbH
- DOREA GmbH
- Alexianer GmbH
- AGAPLESION gemeinnützige AG
- Evangelisches Johanneswerk gGmbH
- Augustinum gemeinnützige GmbH
- Frankfurter Verband für Alten- und Behindertenhilfe e. V.
- SCHÖNES LEBEN Gruppe B.V. & Co. KG
- AlexA Seniorendienste GmbH
- Convivo Unternehmensgruppe
- Wohlfahrtswerk für Baden-Württemberg
最近の産業開発事情 ドイツ シニアリビング市場
- 2026年10月:Alloheim Groupは、アンカー株主をNordic CapitalからTA Associatesに変更することを発表しました。この取引は、合併管理の承認を条件として、2027年第1四半期に完了する予定です。
- 2026年9月:Alloheim GroupはProCurand Groupの買収を完了し、ベルリンおよびブランデンブルクに入院老人医療ケア施設、サービス付きアパート、デイケアセンター、および外来ケアサービスを追加しました。
- 2026年9月:Threestones CapitalはEurocare Vファンドを通じて2つのドイツの医療物件を取得し、介護、サービス付き高齢者住宅、集中ケア、デイケアサービスを組み合わせました。この買収は、統合型シニアケア物件への機関投資家の関心と、ドイツの高齢者ケア不動産市場の多様化を示しています。
ドイツ シニアリビング市場レポートの範囲
セグメンテーション概要
| サービス付き高齢者住宅 |
| 自立型住宅 |
| 認知症ケア |
| 介護施設 |
| 完全売却(所有権移転) |
| 長期リース/賃貸 |
| ハイブリッド(売却+リース) |
| 55~64歳 |
| 65~74歳 |
| 75~85歳 |
| 85歳以上 |
| ベルリン |
| ミュンヘン |
| フランクフルト |
| ハンブルク |
| その他ドイツ |
| 物件タイプ別 | サービス付き高齢者住宅 |
| 自立型住宅 | |
| 認知症ケア | |
| 介護施設 | |
| ビジネスモデル別 | 完全売却(所有権移転) |
| 長期リース/賃貸 | |
| ハイブリッド(売却+リース) | |
| 年齢別 | 55~64歳 |
| 65~74歳 | |
| 75~85歳 | |
| 85歳以上 | |
| 都市別 | ベルリン |
| ミュンヘン | |
| フランクフルト | |
| ハンブルク | |
| その他ドイツ |
レポートで回答される主要な質問
2032年のドイツ シニアリビングの予測規模は?
ドイツ シニアリビング市場は、2027年の33.96 ビリオン 米ドルからCAGR 7.39%で成長し、2032年までに48.5 ビリオン 米ドルに達すると予測されています。
ドイツ シニアリビングで最大のポジションを持つ物件タイプはどれですか?
介護施設は2026年に市場の51%を占め、提供されたセグメンテーションにおける最大の物件タイプとなっています。
ドイツで最も速く成長しているシニアリビングフォーマットはどれですか?
サービス付き高齢者住宅およびサービス付き住宅(Servicewohnen)は、2032年にかけてCAGR 8.9%で成長すると予測されています。
ドイツでシニア住宅への需要が増加している理由は何ですか?
ドイツの65歳以上の人口は2030年までに2,090万人に達すると予測されており、バリアフリー住宅とケアサポートへの需要が高まっています。
ドイツのケア提供者にとっての主な運営上の課題は何ですか?
資格を持つスタッフの不足が、認可された供給能力を制限し、ケア事業者の労働圧力を増加させています。施設はケア義務を果たすのに十分な資格を持つ人材を必要とするため、スタッフ不足は需要が強い場合でも入居を制限する可能性があります。
2032年にかけて最も速く成長すると予測されている都市はどこですか?
ベルリンは2032年にかけてCAGR 8.1%で拡大すると予測されており、提供された調査において制約されたシニア住宅供給能力によってえられています。