
Tamaño y Participación del Mercado de Senior Living en Alemania
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
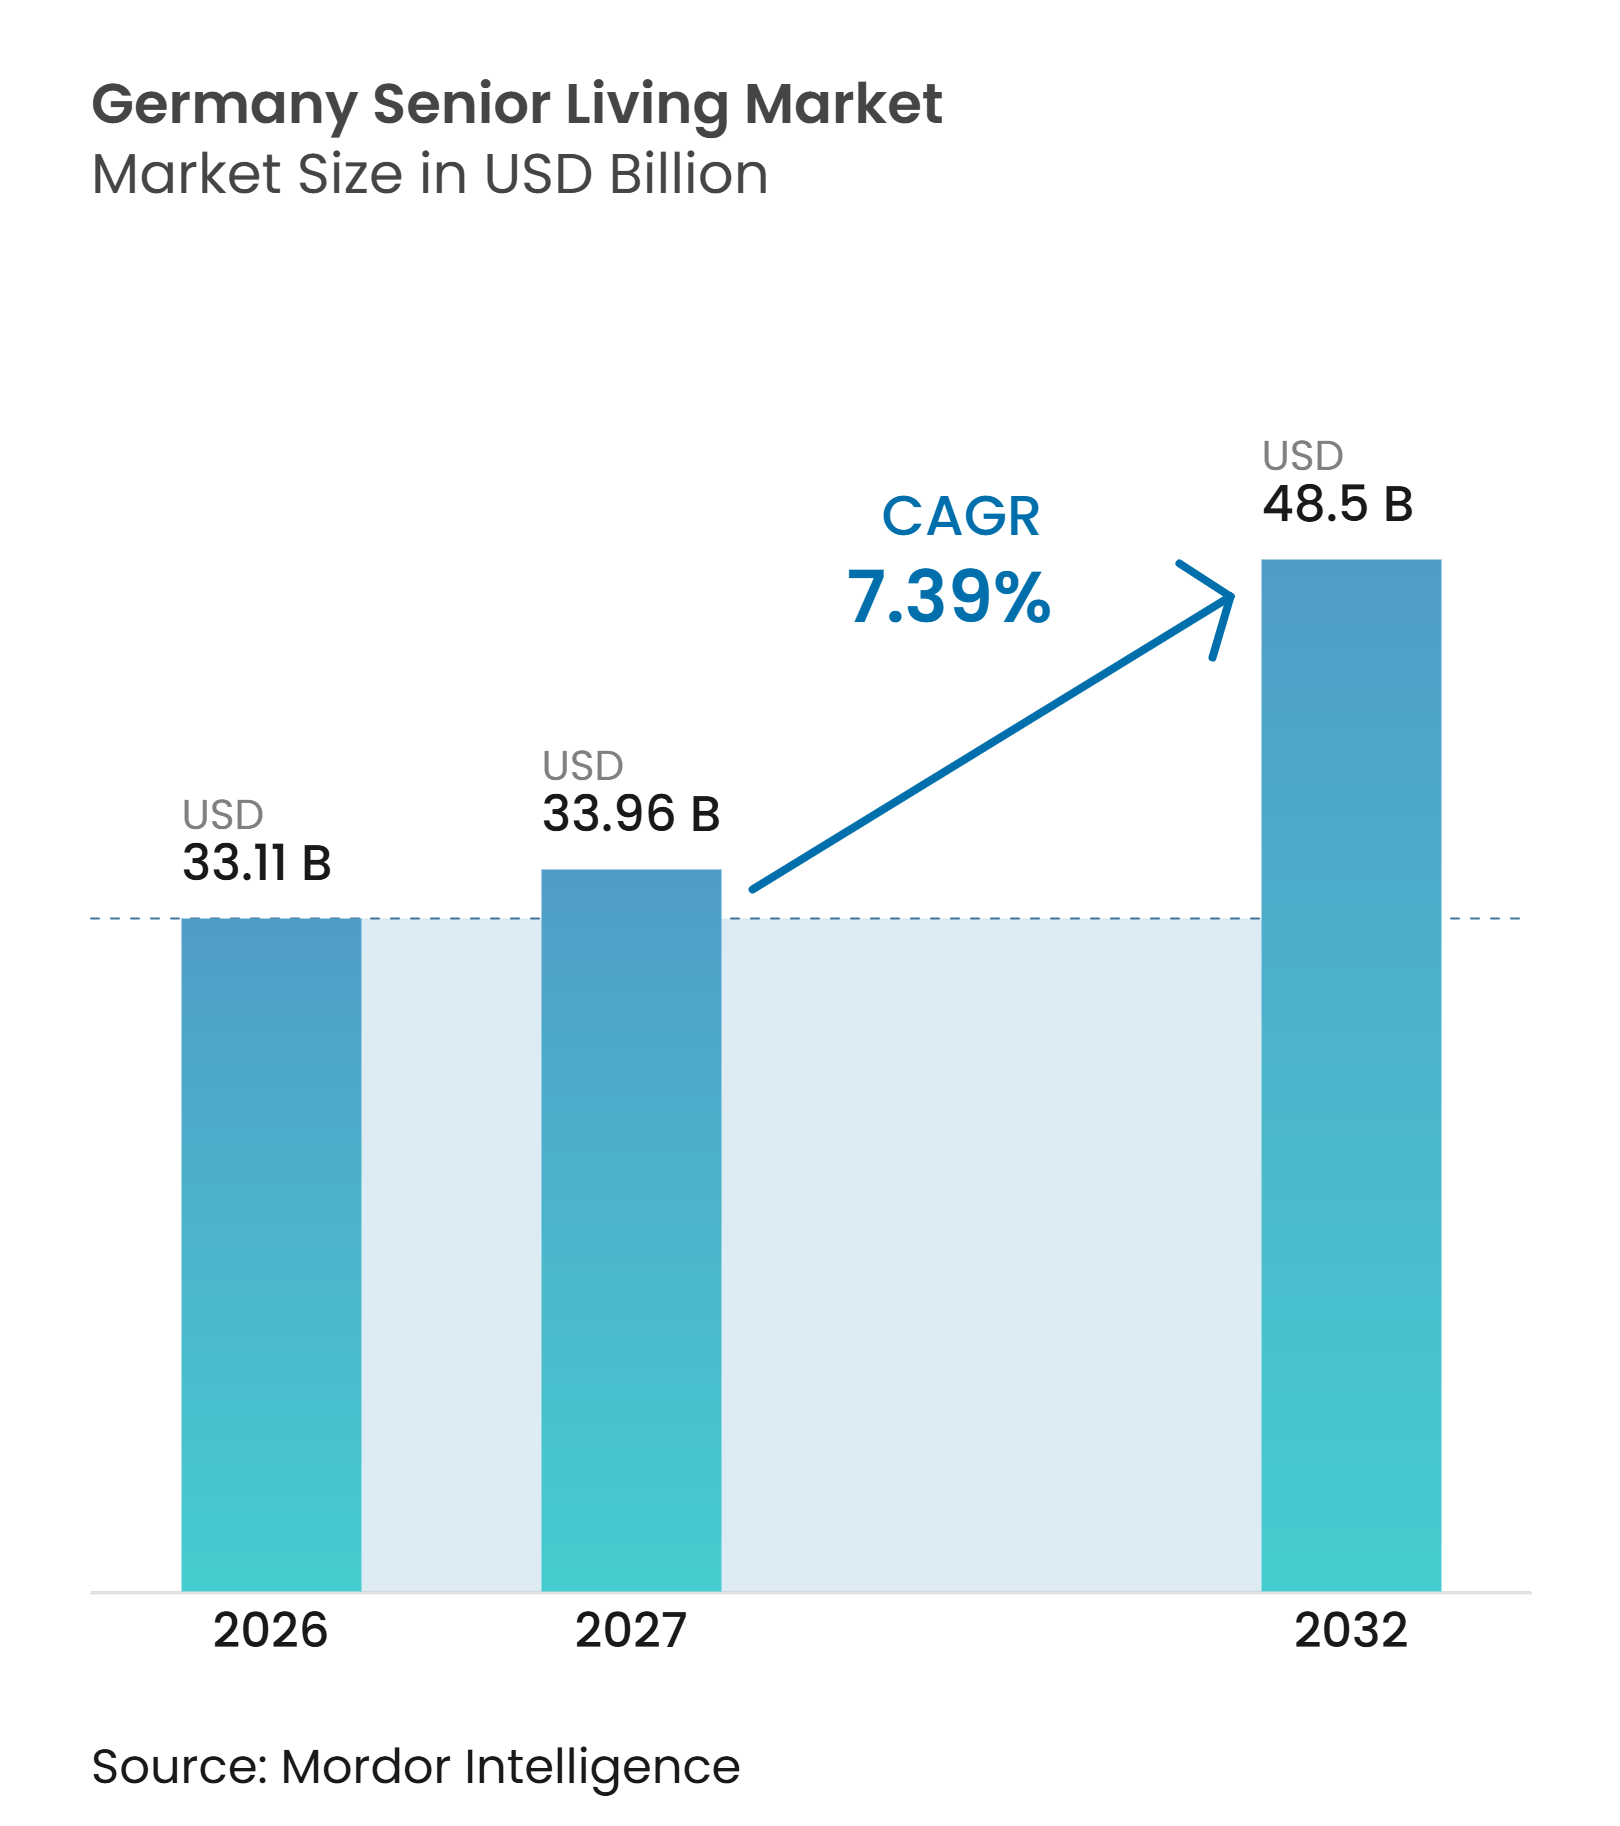
| Tamaño del mercado en el año base (2026) | 33.11 Mil millones de dólares |
| Tamaño del Mercado (2027) | 33.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 48.5 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.39 % |
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Senior Living en Alemania por Mordor Intelligence
El Mercado de Senior Living en Alemania fue valorado en 33,11 mil millones de USD en 2026 y se espera que aumente a 33,96 mil millones de USD en 2027 y a 48,5 mil millones de USD para 2032, registrando un CAGR del 7,39% durante 2027–2032.
El envejecimiento de la población, la escasez de viviendas accesibles y un reducido flujo de nuevos desarrollos mantienen la demanda por encima de la capacidad disponible. Eurostat prevé que la población alemana de 65 años o más alcance los 20,9 millones para 2030, en comparación con los 18,7 millones de 2024, lo que respalda la demanda de alojamiento con atención y apoyo para la vida diaria. El mercado de senior living en Alemania también está atrayendo a operadores y propietarios de inmuebles capaces de gestionar arrendamientos a largo plazo, prestación de cuidados y cumplimiento normativo en varios estados. Las tecnologías digitales de vivienda y cuidado están ganando relevancia porque pueden favorecer la seguridad, la independencia y la productividad del personal. La disponibilidad de mano de obra, los costes de desarrollo, la asequibilidad y las normas de licencias a nivel estatal siguen siendo los principales factores que limitan el ritmo de incorporación de nueva capacidad.
Conclusiones Clave del Informe
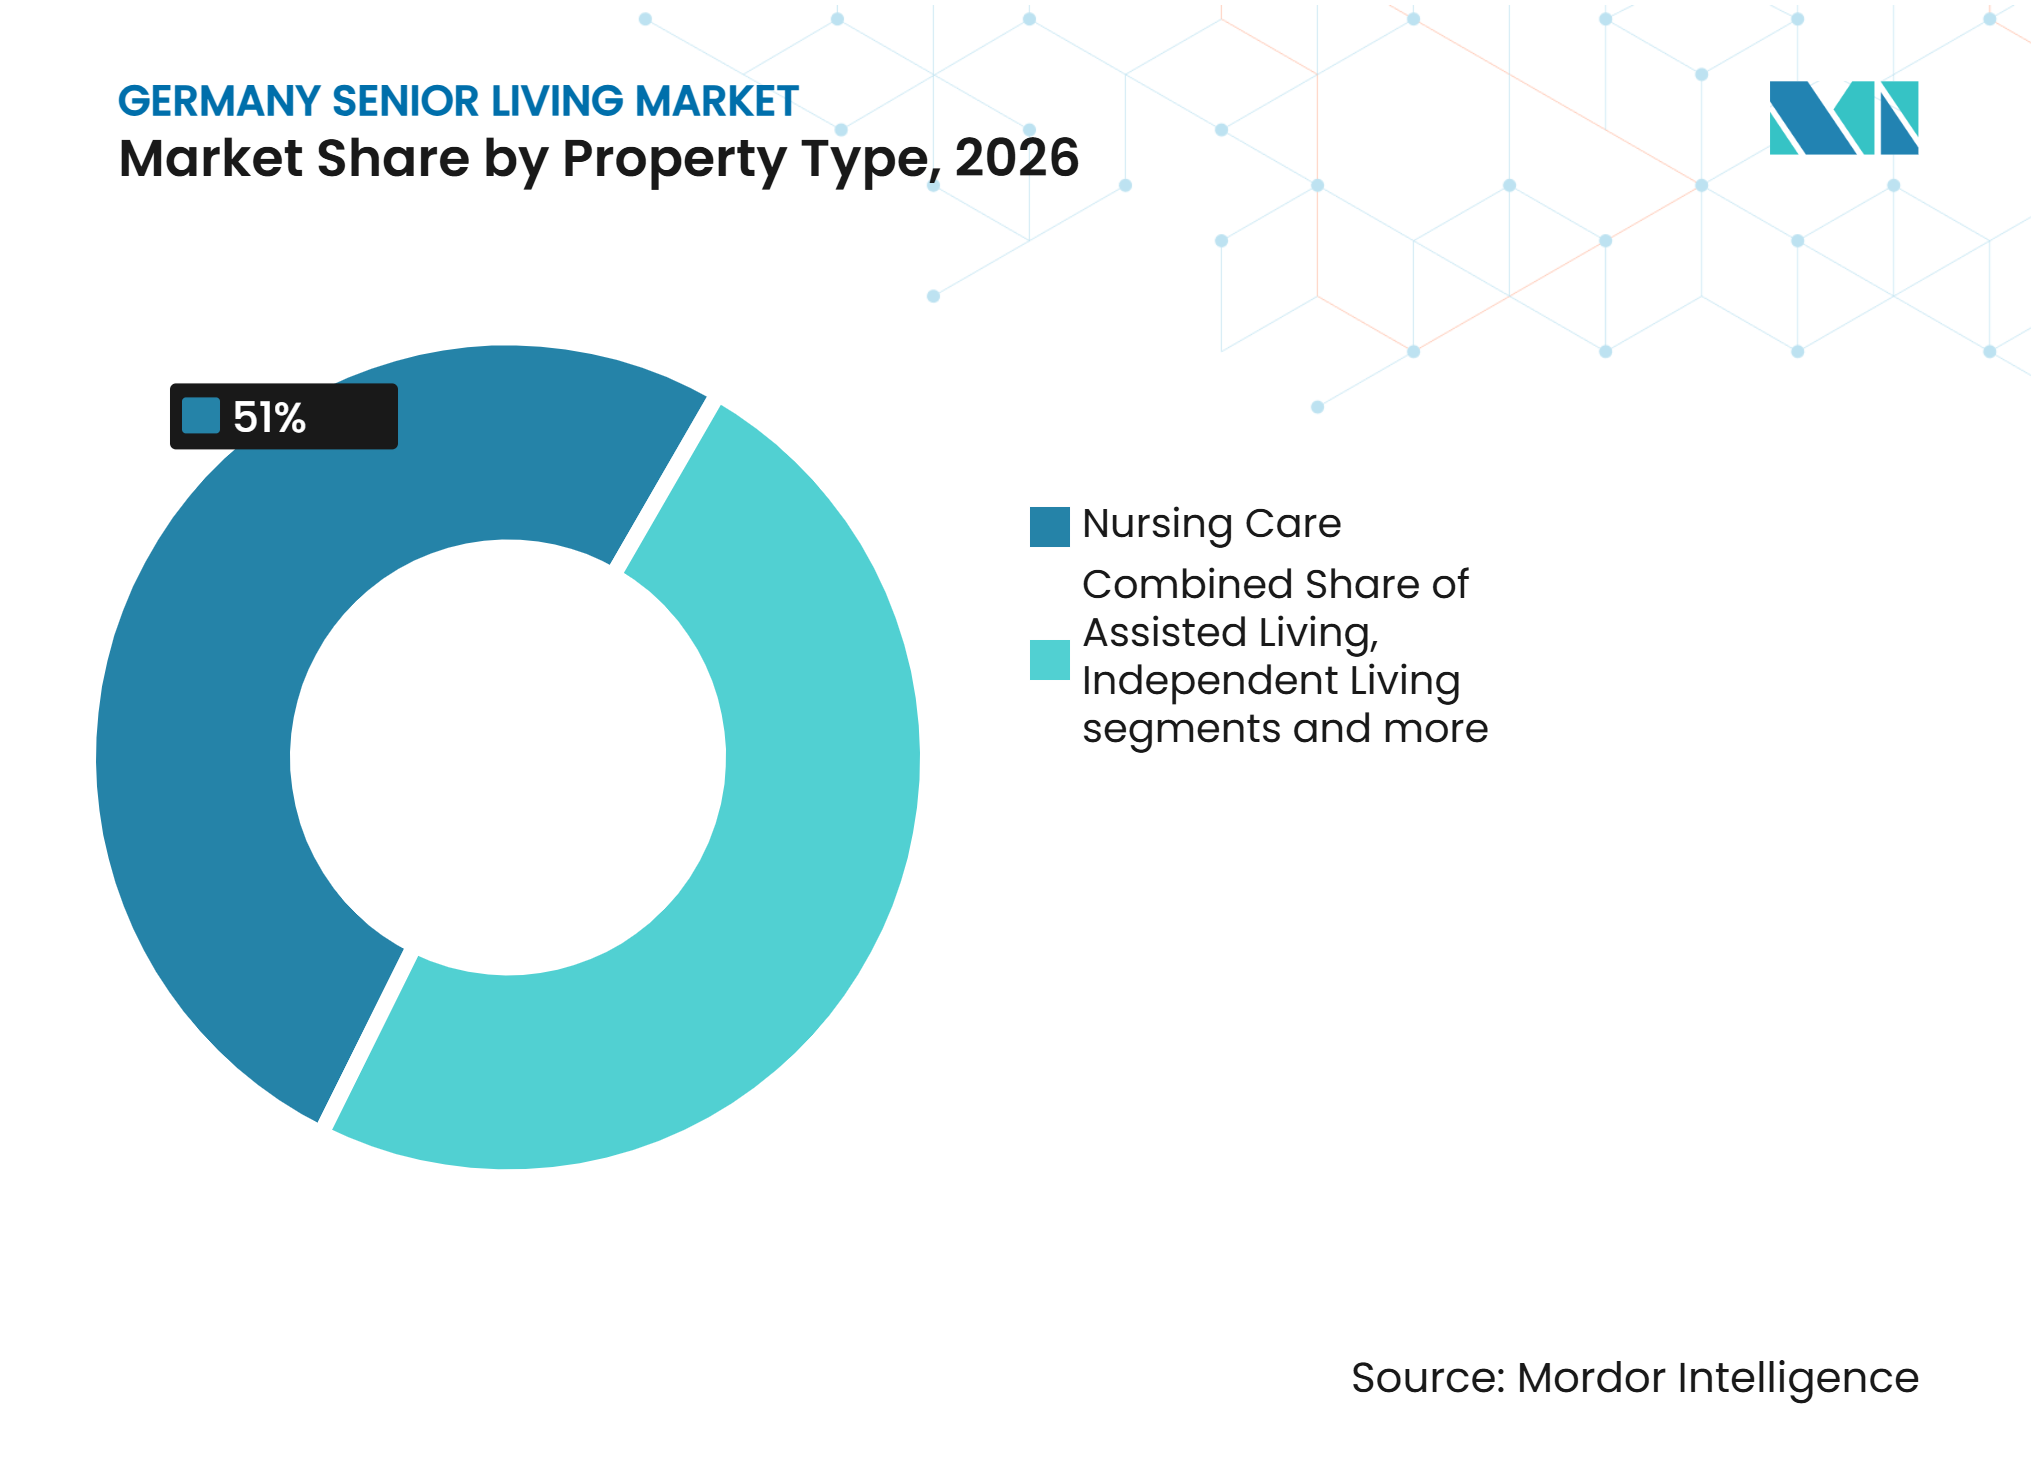
• Por tipo de propiedad, el cuidado de enfermería representó el 51% del tamaño del mercado de senior living en Alemania en 2026, mientras que se prevé que la vivienda asistida y el service-wohnen crezcan a un CAGR del 8,9% hasta 2032.
• Por modelo de negocio, el arrendamiento a largo plazo/alquiler representó el 76% de la participación del mercado de senior living en Alemania en 2026 y se prevé que crezca a un CAGR del 8,23% hasta 2032.
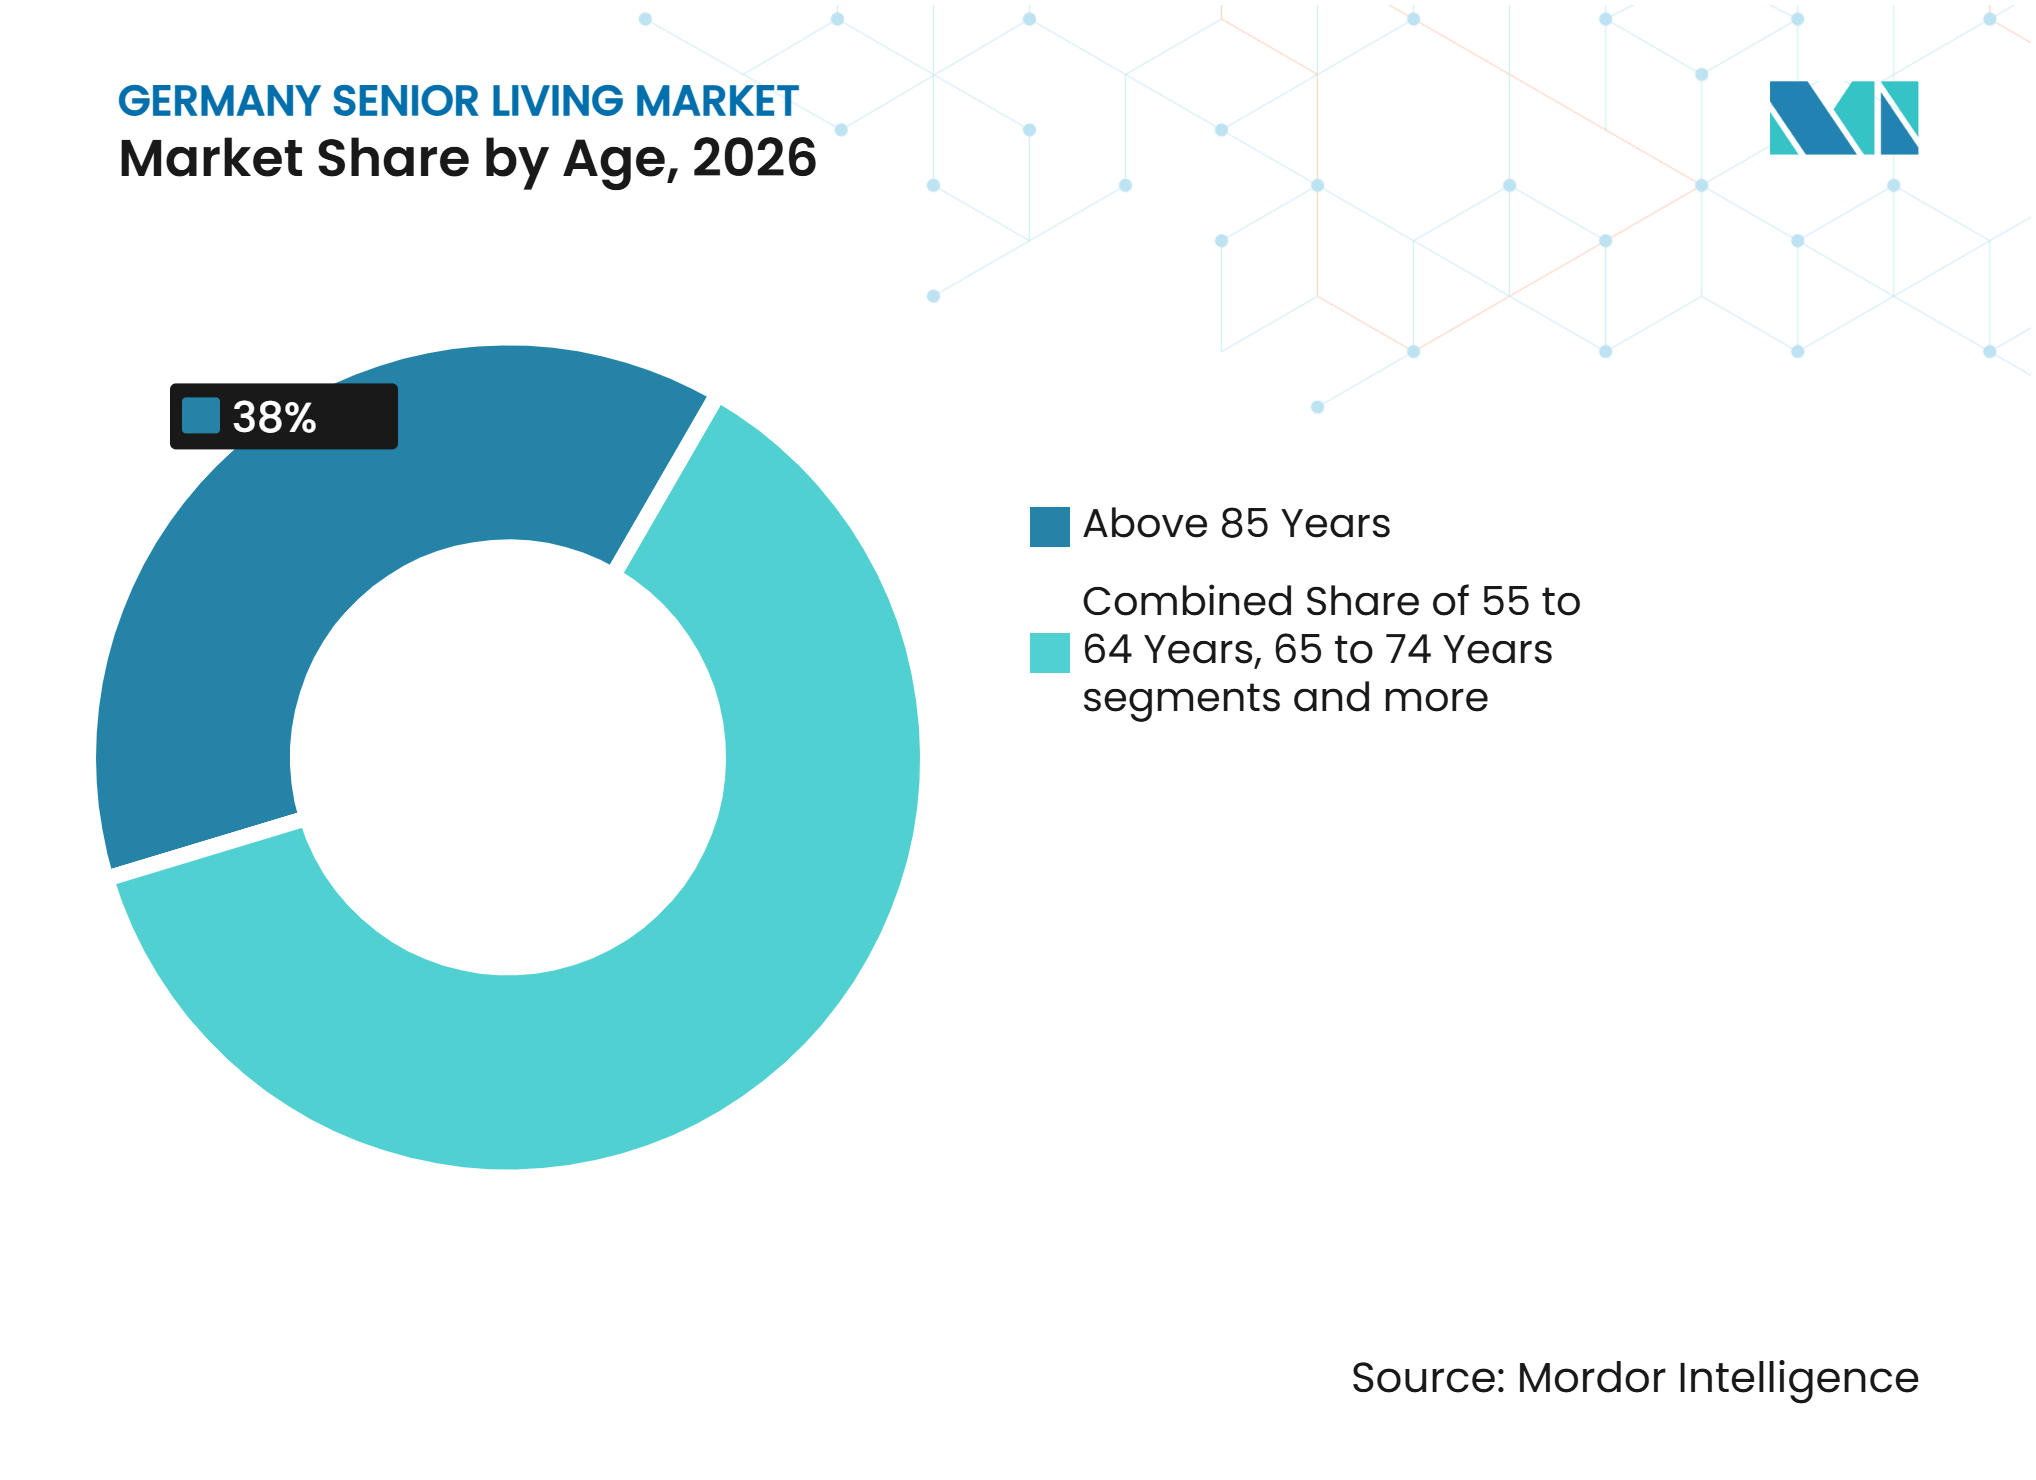
• Por grupo de edad, los residentes mayores de 85 años representaron el 38% del tamaño del mercado de senior living en Alemania en 2026, mientras que se prevé que el mismo grupo se expanda a un CAGR del 8,8% hasta 2032.
• Por ciudad, el Resto de Alemania representó el 82% de la participación del mercado de senior living en Alemania en 2026, mientras que se prevé que Berlín crezca a un CAGR del 8,1% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores del Mercado de Senior Living en Alemania*
| Impulsores | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Envejecimiento de la Población y Demanda de Viviendas Diseñadas para Este Fin | +2.5% | Nacional, más pronunciado en Berlín, Hamburgo y Múnich | Largo plazo (≥ 4 años) |
| Adultos Mayores que Viven Solos | +1.8% | Nacional, más agudo en Berlín, Colonia y Duisburgo | Mediano plazo (2-4 años) |
| Preferencias por Estilos de Vida de Jubilación Activa y sin Barreras | +1.0% | Nacional, acelerado en las principales ciudades y en el oeste de Alemania | Mediano plazo (2-4 años) |
| Atención Sanitaria Integrada y Vivienda Asistida | +0.8% | Nacional, más pronunciado en las regiones metropolitanas | Mediano plazo (2-4 años) |
| Inversión Institucional y Modernización | +0.6% | Nacional, anclado en activos de cartera en las principales ciudades | Corto plazo (≤ 2 años) |
| Monitorización Inteligente y Tecnología de Vivienda Asistida | +0.4% | Nacional, inicialmente concentrado en instalaciones gestionadas por operadores | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
El Envejecimiento de la Población Alemana Profundiza la Demanda Estructural
El envejecimiento de la población alemana está ampliando la base de residentes que pueden necesitar viviendas accesibles, apoyo diario o cuidados de enfermería. Se proyecta que la población de 67 años o más alcance aproximadamente entre 18,5 y 18,9 millones para 2030, aumentando a entre 20,3 y 21,3 millones para 2040, lo que respalda la demanda a largo plazo en el mercado alemán de senior living. Los requisitos de atención generalmente aumentan con la edad, incrementando la importancia de las viviendas que se adaptan a las cambiantes necesidades de movilidad y apoyo. La escasez de viviendas con barreras reducidas limita aún más las opciones para las personas mayores que buscan mantener una vida independiente. Con aproximadamente 1,2 millones de viviendas sin barreras o con barreras reducidas frente a una estimación de necesidad sustancialmente mayor, la brecha crea oportunidades para residencias de mayores diseñadas específicamente en las principales ciudades y ubicaciones de atención regional. Esto también anima a los operadores a integrar el diseño accesible con servicios de atención y apoyo flexibles desde la etapa inicial de planificación del proyecto.
La Creciente Vida en Solitario entre los Adultos Mayores Fortalece la Demanda de Vivienda Asistida
Los adultos mayores que viven solos a menudo necesitan apoyo antes de requerir cuidados de enfermería a tiempo completo. Esto genera demanda de vivienda asistida que combina espacio privado con ayuda para las rutinas diarias. Berlín, Colonia y Duisburgo han sido identificadas como ciudades donde la oferta de vivienda asistida no ha alcanzado la saturación en el material fuente. Los proyectos de vivienda asistida combinan cada vez más apartamentos con servicios de atención diurna, lo que amplía el grupo de personas que pueden utilizar el emplazamiento[1]. Este modelo puede atender a personas con necesidades parciales de cuidado, al tiempo que permite a los residentes permanecer en un entorno familiar. El mercado de senior living en Alemania tiene, por tanto, margen para formatos que apoyen la independencia sin requerir un traslado inmediato a una residencia de enfermería.
Preferencia por Estilos de Vida de Jubilación Activa y sin Barreras
Muchos futuros residentes buscan ahora viviendas accesibles que preserven la independencia y la vida comunitaria. El material fuente reporta más de 8.300 ubicaciones de Betreutes Wohnen y 387.000 apartamentos en todo el país, lo que indica una base instalada sustancial para este modelo. La demanda está evolucionando más allá de las propiedades tradicionales orientadas al cuidado hacia viviendas que puedan adaptarse a medida que cambian las necesidades. SmartLivingNEXT está desarrollando aplicaciones digitales interoperables para servicios de vivienda, cuidado y energía, incluida la adaptación sin barreras y la monitorización de la actividad[2]. Estas herramientas pueden hacer que una residencia sea más segura al tiempo que ayudan al personal a identificar antes los cambios en las necesidades de apoyo. La planificación accesible y la preparación digital están adquiriendo mayor importancia cuando los operadores seleccionan nuevos emplazamientos o mejoran instalaciones más antiguas.
La Integración de Atención Sanitaria y Vivienda Asistida Transforma el Uso de las Propiedades
Los campus integrados pueden atender a residentes cuyas necesidades evolucionan desde la vida independiente hasta el apoyo intensivo. Esta estructura reduce la dependencia de un único formato de cuidado y puede crear una base de ingresos más amplia para los operadores. Threestones Capital adquirió 2 activos sanitarios alemanes en 2026 que combinan cuidados de enfermería, vivienda asistida, cuidados intensivos y servicios de atención diurna. Los proyectos muestran cómo los propietarios de inmuebles están combinando diferentes entornos de atención dentro de la misma estructura operativa. La reforma de cuidados propuesta también incluye disposiciones relacionadas con los costes de tecnología y digitalización en los casos en que las instalaciones puedan demostrar alivio del personal[3]. Esto da a los operadores integrados más grandes una razón práctica para invertir en sistemas clínicos y digitales compartidos.
Análisis del Impacto de las Restricciones del Mercado de Senior Living en Alemania*
| Restricciones | (~) % de Impacto en el Pronóstico del CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Escasez de Cuidadores y Personal de Enfermería | -1.5% | Nacional, más agudo en Berlín, Renania del Norte-Westfalia y centros urbanos | Largo plazo (≥ 4 años) |
| Costes de Suelo, Construcción y Financiación | -1.2% | Nacional, más severo en Múnich, Fráncfort, Hamburgo y Berlín | Mediano plazo (2-4 años) |
| Asequibilidad de las Tarifas y Cargos por Cuidados | -0.8% | Nacional, afecta especialmente al Betreutes Wohnen y a las residencias premium | Mediano plazo (2-4 años) |
| Normativa de Cuidados y Licencias a Nivel Estatal | -0.5% | Nacional, variable entre los estados federales alemanes | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
La Escasez de Personal Limita la Capacidad Operativa
La disponibilidad de personal es la restricción operativa más inmediata para muchos proveedores de cuidados. La investigación aportada indica que más de 70.400 puestos de atención a personas mayores fueron anunciados a nivel nacional en el tercer trimestre de 2026, mientras que las plazas de formación anunciadas disminuyeron. Las instalaciones no pueden simplemente añadir camas cuando no disponen de suficiente personal cualificado para cumplir los requisitos de atención y calidad. El Consejo Alemán de Enfermería ha advertido que la brecha de mano de obra podría alcanzar los 500.000 profesionales de enfermería y atención a personas mayores para 2034. La presión sobre el personal aumenta los costes salariales y limita la velocidad a la que los operadores pueden admitir nuevos residentes. Las herramientas digitales pueden aliviar parte del trabajo administrativo o de monitorización, pero no reemplazan al personal clínico y de atención personal.
Los Costes de Construcción y Financiación Frenan la Nueva Oferta
Los nuevos proyectos de senior living necesitan suelo suficiente, financiación para la construcción y tarifas de residentes alcanzables para poder llevarse a cabo. Los elevados costes pueden dificultar el apoyo a los proyectos, especialmente en ciudades donde los emplazamientos son escasos y los costes de construcción son elevados. El material fuente identifica una escasez de apartamentos premium de senior living, pero también señala que la nueva construcción sigue siendo financieramente desafiante a precios de mercado medio. Esto puede ampliar la diferencia entre la demanda y la capacidad completada en el mercado de senior living en Alemania. El desafío es especialmente importante para el desarrollo sin barreras porque el diseño accesible requiere una planificación cuidadosa desde el principio. Los activos existentes que pueden modernizarse pueden, por tanto, resultar más atractivos que los proyectos que deben comenzar en terrenos sin desarrollar.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Propiedad:
El Cuidado de Enfermería Lidera Mientras la Vivienda Asistida se ExpandeEl cuidado de enfermería representó el 51% de la participación del mercado de senior living en Alemania en 2026, lo que refleja el papel consolidado de la atención hospitalaria dentro del sistema alemán de cuidados a largo plazo. Este segmento sigue siendo importante porque muchos residentes eventualmente requieren supervisión clínica regular y asistencia personal. Su amplia base también refleja décadas de inversión en residencias de cuidados convencionales en todo el país. Se espera que la vivienda asistida y el service-wohnen se expandan a un CAGR del 8,9% hasta 2032, lo que es más rápido que el formato consolidado de cuidados de enfermería. Estas propiedades permiten a los residentes mantener un mayor control sobre su vida diaria mientras acceden al apoyo cuando lo necesitan. Esto las hace relevantes para personas que aún no requieren cuidados de enfermería continuos.
La vivienda independiente incluye apartamentos con barreras reducidas y comunidades de mayores sin personal de atención integrado. Puede resultar atractiva para personas que planifican su alojamiento antes de que surja una necesidad importante de cuidados. El cuidado de la memoria es un formato más especializado para residentes con demencia y requiere un modelo operativo diferente al de la vivienda para mayores en general. El proyecto GAiST de la Universidad de Siegen está probando tecnología de hogar inteligente en 30 unidades residenciales en 2 centros de mayores para apoyar la vida autodeterminada. El proyecto muestra cómo las herramientas de monitorización y asistencia pueden ayudar a los residentes a mantener su independencia durante más tiempo. Un proveedor con varios tipos de propiedades puede acompañar a un residente a través de sus cambiantes necesidades sin requerir un traslado a un entorno desconocido. También puede compartir conocimiento clínico, sistemas digitales y socios de servicios locales entre formatos. Este enfoque puede mejorar la continuidad para los residentes y sus familias mientras se utiliza la misma base operativa local. La industria de senior living en Alemania probablemente necesitará una gama más completa de formatos porque las necesidades de los residentes mayores varían ampliamente según el estado de salud y la situación del hogar.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modelo de Negocio:
Las Estructuras de Arrendamiento a Largo Plazo/Alquiler Respaldan la InversiónLas estructuras de arrendamiento a largo plazo/alquiler representaron el 76% del mercado de senior living en Alemania en 2026, convirtiéndolas en el modelo de negocio dominante. El modelo vincula la propiedad inmobiliaria con operaciones especializadas de cuidado a través de contratos de arrendamiento. Es muy adecuado para inversores institucionales que desean ingresos inmobiliarios sin gestionar directamente los servicios de cuidado. El arrendamiento a largo plazo/alquiler es también el modelo de más rápido crecimiento, con un CAGR previsto del 8,23% hasta 2032. Las estructuras de arrendamiento indexadas a la inflación pueden ofrecer un acuerdo de ingresos más claro para los propietarios de inmuebles y los operadores. El predominio del alquiler también refleja la consolidada cultura de arrendamiento residencial de Alemania.
El modelo requiere un operador financieramente estable porque el propietario del inmueble depende de la capacidad del operador para mantener la prestación de cuidados y las obligaciones de arrendamiento. Esto hace que la calidad operativa, la dotación de personal y el cumplimiento normativo sean fundamentales para las decisiones de inversión. Australian Retirement Trust se comprometió como inversor ancla en la plataforma europea de senior living de Elevation Advisors en 2026, con el objetivo de residencias de enfermería e instalaciones de vivienda asistida alemanas. Las propiedades de la plataforma utilizan arrendamientos a largo plazo indexados a la inflación con Alloheim Group como operador, según el material aportado. Los acuerdos híbridos también pueden separar la propiedad del inmueble de las operaciones mientras se preserva una relación operativa a largo plazo. Los términos del arrendamiento no pueden eliminar los riesgos operativos subyacentes creados por la escasez de mano de obra, la asequibilidad para los residentes o los cambios regulatorios. Sin embargo, pueden definir las responsabilidades de forma más clara entre el propietario y el operador. Esta claridad puede ayudar a los inversores a evaluar por separado los ingresos inmobiliarios de un activo y su exposición a los servicios de cuidado. El mercado de senior living en Alemania se beneficia cuando estas estructuras canalizan capital inmobiliario hacia proveedores capaces de mantener la calidad de los cuidados.
Por Grupo de Edad:
Los Residentes Mayores de 85 Años Impulsan la Intensidad de los CuidadosLos residentes mayores de 85 años representaron el 38% del mercado de senior living en Alemania en 2026 y constituyen el grupo de edad más numeroso en la segmentación aportada. Sus requisitos de atención tienden a ser más intensivos que los de los residentes más jóvenes. Esto hace que el grupo sea importante para los cuidados de enfermería, el cuidado de la memoria y otros formatos con apoyo regular. Se prevé también que el grupo de mayores de 85 años crezca a un CAGR del 8,8% hasta 2032. Su crecimiento respalda la demanda de residencias capaces de gestionar limitaciones de movilidad y necesidades de salud más complejas. Los proveedores necesitan equilibrar la capacidad clínica con un entorno que siga siendo cómodo y familiar para los residentes.
El grupo de 75 a 84 años es un grupo de transición importante para la vivienda asistida y el alojamiento basado en apoyo. Los residentes de entre 65 y 74 años tienen más probabilidades de considerar viviendas independientes con barreras reducidas y prepararse para las necesidades de la vejez. El grupo de 55 a 64 años puede comenzar a planificar opciones de comunidades de mayores activos mucho antes de que surja una necesidad directa de cuidados. Estas diferencias significan que el marketing, el diseño y los paquetes de servicios deben adaptarse a la etapa de vida en lugar de aplicarse de forma uniforme. Los futuros residentes más jóvenes pueden dar mayor valor a la ubicación, la actividad social y la calidad de la vivienda. Los residentes mayores pueden necesitar ayuda más inmediata con la movilidad, el cuidado personal o el apoyo clínico. Las aplicaciones de hogar inteligente pueden ser más útiles cuando apoyan la seguridad del residente sin hacer que el hogar parezca institucional. La industria de senior living en Alemania puede responder de manera más efectiva cuando ofrece un camino claro desde la vida independiente hasta la atención de mayor apoyo dentro de ubicaciones relacionadas.

Análisis Geográfico
Resto de Alemania
El resto de Alemania representó el 82% del mercado de senior living en Alemania en 2026, convirtiéndolo en la principal base de capacidad nacional. Renania del Norte-Westfalia, Baviera y Baden-Wurtemberg albergan gran parte de la infraestructura consolidada de residencias de cuidados citada en el material aportado. Estas regiones combinan poblaciones mayores considerables con una amplia red de operadores y centros de cuidados existentes. La estructura local está fragmentada porque los estados federales de Alemania establecen normas diferentes para la atención residencial y las licencias. Esto hace que la capacidad administrativa sea importante para cualquier operador que desee crecer en varios estados. Los proyectos de SmartLivingNEXT en Baden-Wurtemberg y Renania del Norte-Westfalia indican que los servicios digitales de vivienda y cuidado se están extendiendo más allá de las ciudades más grandes. La actividad de adquisición de Alloheim también muestra un interés continuo en activos regionales consolidados.
Berlín
Se prevé que Berlín crezca a un CAGR del 8,1% hasta 2032, la tasa más rápida entre los segmentos de ciudades en la investigación aportada. Su necesidad de vivienda para mayores está respaldada por la limitada disponibilidad de capacidad adecuada de vivienda asistida. Los elevados costes del suelo y las restricciones al desarrollo pueden dificultar la resolución de esta escasez únicamente mediante nueva construcción. La ciudad también enfrenta un exigente entorno laboral en el sector de los cuidados, lo que puede limitar la velocidad a la que los proveedores pueden abrir camas adicionales. Alloheim completó la adquisición de ProCurand en 2026, añadiendo instalaciones de atención hospitalaria, apartamentos con servicios, centros de atención diurna y servicios ambulatorios a su presencia en Berlín y Brandeburgo. La transacción muestra una preferencia por añadir capacidad operativa mediante adquisiciones cuando las condiciones de desarrollo son difíciles. La autoridad de planificación de Berlín sigue siendo una influencia regulatoria importante porque las decisiones de zonificación y aprobación configuran el futuro flujo de proyectos.
Múnich, Fráncfort y Hamburgo
Múnich, Fráncfort y Hamburgo tienen diferentes perfiles de demanda dentro del mercado de senior living en Alemania. El mayor poder adquisitivo de Múnich respalda conceptos premium de vivienda asistida y residencias de mayores en la investigación aportada. Fráncfort está asociada con acuerdos de vida compartida urbana para personas mayores que desean comunidad sin atención institucional. Hamburgo cuenta con una base consolidada de residencias de enfermería y ha figurado en transacciones que utilizan una separación entre la empresa propietaria del inmueble y la empresa operadora. En 2026, Elevation Advisors acordó adquirir una cartera alemana de senior living de 9 propiedades mientras Alloheim acordó adquirir las operaciones. Estas diferencias entre ciudades sugieren que las preferencias en materia de propiedad, cuidados y residentes deben evaluarse a nivel local. Los factores de cumplimiento normativo también varían porque los requisitos de residencias de cuidados a nivel estatal influyen en la expansión operativa en los 3 mercados urbanos.
Panorama Competitivo
Concentración del Mercado
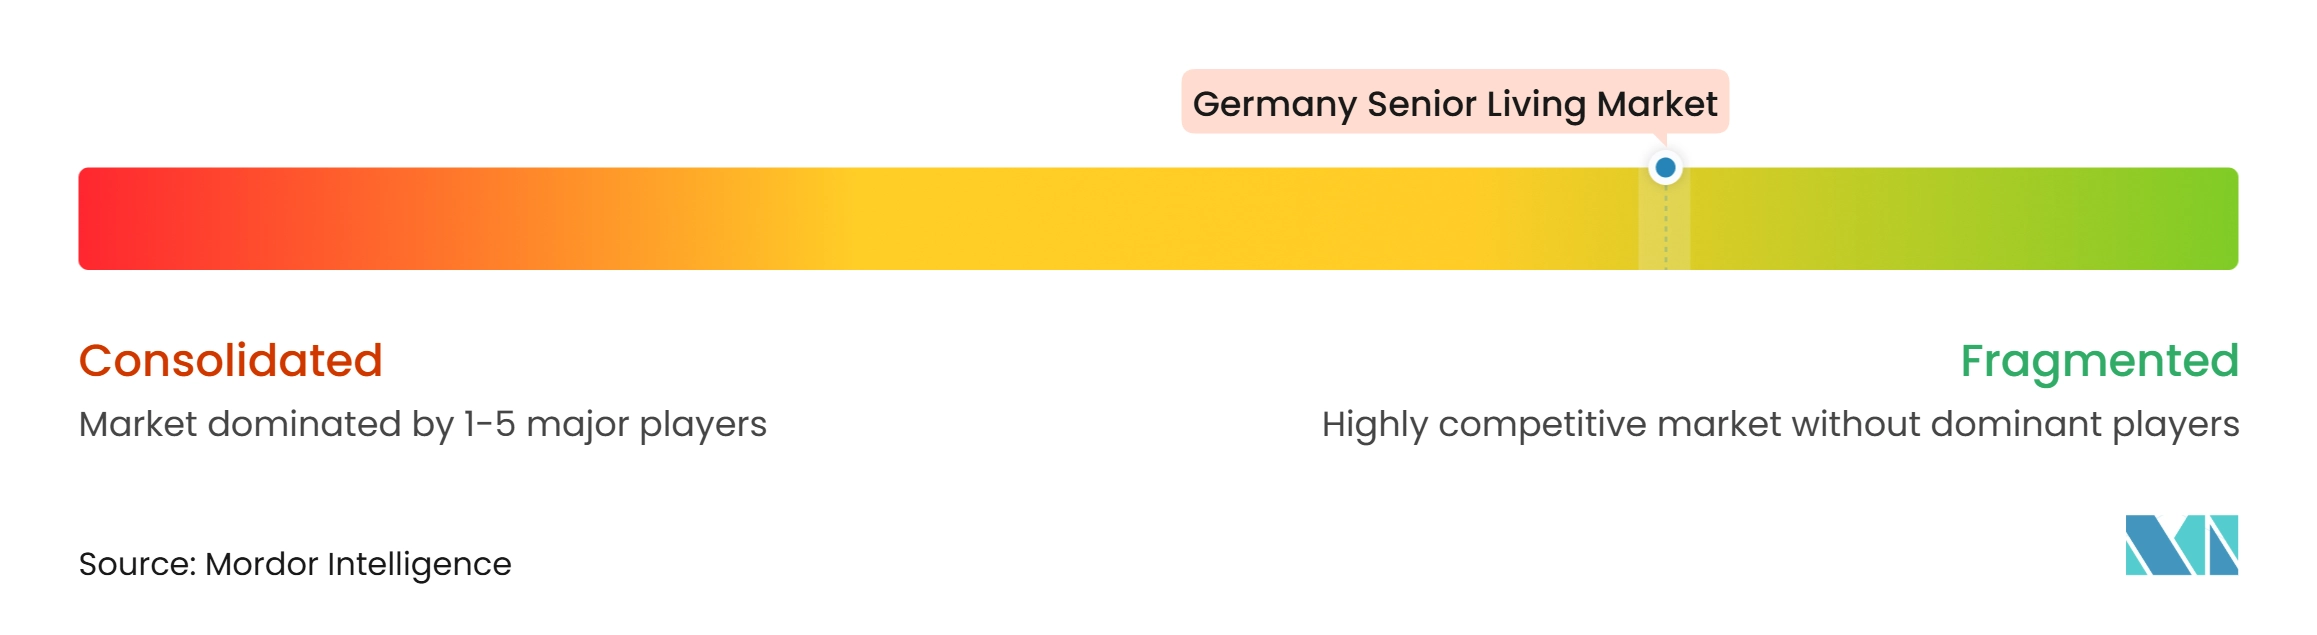
El mercado de senior living en Alemania sigue estando fragmentado porque los operadores privados comparten capacidad con proveedores religiosos y sin ánimo de lucro. Las organizaciones afiliadas a Caritas, Diakonie y Johanniter continúan teniendo una presencia importante en el sistema de cuidados en general. Los grupos privados más grandes pueden obtener ventaja cuando los propietarios e inversores requieren informes consistentes, cumplimiento normativo y gestión de arrendamientos. Alloheim es identificado en la investigación aportada como el mayor operador privado de cuidados, con más de 320 residencias de mayores y alrededor de 30.000 empleados. El tamaño del grupo le permite llevar a cabo adquisiciones mientras gestiona una amplia red operativa.
La consolidación se está haciendo más visible a medida que los grupos más grandes adquieren activos o plataformas operativas de proveedores más pequeños. La adquisición por parte de Alloheim de la residencia de Troisdorf muestra cómo un emplazamiento insolvente puede mantenerse dentro de la red de un operador más grande. Su transacción con ProCurand amplió su presencia en Berlín y Brandeburgo en varios formatos de cuidado. TA Associates también acordó convertirse en accionista ancla de Alloheim, sujeto a la aprobación del control de fusiones. Estos movimientos indican que el acceso al capital está adquiriendo mayor importancia para los operadores que buscan añadir capacidad o mejorar instalaciones.
La tecnología es otro ámbito de diferenciación porque puede apoyar al personal de cuidados y mejorar la monitorización de los residentes. Alexianer utiliza sistemas de apoyo digital que envían información sobre patrones de movimiento a los dispositivos del personal de cuidados, según la investigación aportada. El apoyo gubernamental a la digitalización de los cuidados en el marco de la reforma propuesta podría reforzar la posición de los operadores que ya pueden implementar dichos sistemas. La vivienda asistida de mercado medio y el service-wohnen siguen siendo áreas relevantes de competencia porque la demanda de los residentes no se limita a las residencias de enfermería tradicionales. Los proveedores más pequeños aún pueden competir a través de la vivienda compartida para mayores, la integración de la atención diurna y el conocimiento local. El resultado competitivo dependerá de si las empresas pueden combinar servicios centrados en el residente con una gestión disciplinada del personal, el cumplimiento normativo y la gestión inmobiliaria.
Líderes de la Industria de Senior Living en Alemania
-
Alloheim Senioren-Residenzen SE
-
Korian Deutschland GmbH
-
Victor's Group
-
emeis Deutschland GmbH
-
compassio B.V. & Co. KG
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Senior Living en Alemania Empresas cubiertas en este informe
- Alloheim Senioren-Residenzen SE
- Korian Deutschland GmbH
- Victor’s Group
- emeis Deutschland GmbH
- compassio B.V. & Co. KG
- Kursana GmbH
- VidaCura GmbH
- Azurit Gruppe
- DOMICIL Senioren-Residenzen Hamburg SE
- Die Johanniter
- Evangelische Heimstiftung GmbH
- Vitanas GmbH & Co. KGaA
- EMVIA Living GmbH
- Charleston Holding GmbH
- CURA Seniorenwohn- und Pflegeheime Dienstleistungs GmbH
- DOREA GmbH
- Alexianer GmbH
- AGAPLESION gemeinnützige AG
- Evangelisches Johanneswerk gGmbH
- Augustinum gemeinnützige GmbH
- Frankfurter Verband für Alten- und Behindertenhilfe e. V.
- SCHÖNES LEBEN Gruppe B.V. & Co. KG
- AlexA Seniorendienste GmbH
- Convivo Unternehmensgruppe
- Wohlfahrtswerk für Baden-Württemberg
Desarrollos recientes de la industria en Mercado de Senior Living en Alemania
- Octubre de 2026: Alloheim Group anunció el cambio de su accionista ancla de Nordic Capital a TA Associates. Se espera que la transacción se cierre en el primer trimestre de 2027, sujeta a la aprobación del control de fusiones.
- Septiembre de 2026: Alloheim Group completó la adquisición de ProCurand Group, añadiendo instalaciones de atención geriátrica hospitalaria, apartamentos con servicios, centros de atención diurna y servicios de atención ambulatoria en Berlín y Brandeburgo.
- Septiembre de 2026: Threestones Capital adquirió 2 propiedades sanitarias alemanas a través de su fondo Eurocare V, combinando cuidados de enfermería, vivienda asistida, cuidados intensivos y servicios de atención diurna. La adquisición demuestra el interés de los inversores institucionales en propiedades integradas de atención a personas mayores y la diversificación del mercado inmobiliario de atención a personas mayores en Alemania.
Alcance del Informe del Mercado de Senior Living en Alemania
Resumen de la segmentación
| Vivienda Asistida |
| Vivienda Independiente |
| Cuidado de la Memoria |
| Cuidado de Enfermería |
| Venta Directa (Propiedad Plena) |
| Arrendamiento a Largo Plazo/Alquiler |
| Híbrido (Venta + Arrendamiento) |
| 55 a 64 Años |
| 65 a 74 Años |
| 75 a 85 Años |
| Mayores de 85 Años |
| Berlín |
| Múnich |
| Fráncfort |
| Hamburgo |
| Resto de Alemania |
| Por Tipo de Propiedad | Vivienda Asistida |
| Vivienda Independiente | |
| Cuidado de la Memoria | |
| Cuidado de Enfermería | |
| Por Modelo de Negocio | Venta Directa (Propiedad Plena) |
| Arrendamiento a Largo Plazo/Alquiler | |
| Híbrido (Venta + Arrendamiento) | |
| Por Edad | 55 a 64 Años |
| 65 a 74 Años | |
| 75 a 85 Años | |
| Mayores de 85 Años | |
| Por Ciudad | Berlín |
| Múnich | |
| Fráncfort | |
| Hamburgo | |
| Resto de Alemania |
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de senior living en Alemania para 2032?
Se proyecta que el mercado de senior living en Alemania alcance los 48,5 mil millones de USD para 2032, creciendo desde los 33,96 mil millones de USD en 2027 a un CAGR del 7,39%.
¿Qué tipo de propiedad tiene la mayor posición en el mercado de senior living en Alemania?
El cuidado de enfermería representó el 51% del mercado en 2026, convirtiéndolo en el tipo de propiedad más grande en la segmentación aportada.
¿Qué formato de senior living está creciendo más rápido en Alemania?
Se prevé que la vivienda asistida y el service-wohnen crezcan a un CAGR del 8,9% hasta 2032.
¿Por qué está aumentando la demanda de alojamiento para mayores en Alemania?
Se espera que la población alemana de 65 años o más alcance los 20,9 millones para 2030, incrementando la necesidad de viviendas accesibles y apoyo en materia de cuidados.
¿Cuál es el principal desafío operativo para los proveedores de cuidados en Alemania?
La escasez de personal cualificado limita la capacidad autorizada y aumenta la presión laboral para los operadores de cuidados. Las instalaciones necesitan suficiente personal cualificado para cumplir con las obligaciones de atención, por lo que la escasez de personal puede restringir las admisiones incluso cuando la demanda es elevada.
¿Qué ciudad se espera que crezca más rápido hasta 2032?
Se prevé que Berlín se expanda a un CAGR del 8,1% hasta 2032, respaldada por la limitada capacidad de vivienda para mayores en la investigación aportada.