
Tamanho e Participação do Mercado de Caminhões Elétricos na Alemanha
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.02 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.44 Bilhões de dólares |
| Tamanho do Mercado (2032) | 6.32 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 20.97 % |
| Concentração do Mercado | Alto |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Caminhões Elétricos na Alemanha por Mordor Intelligence
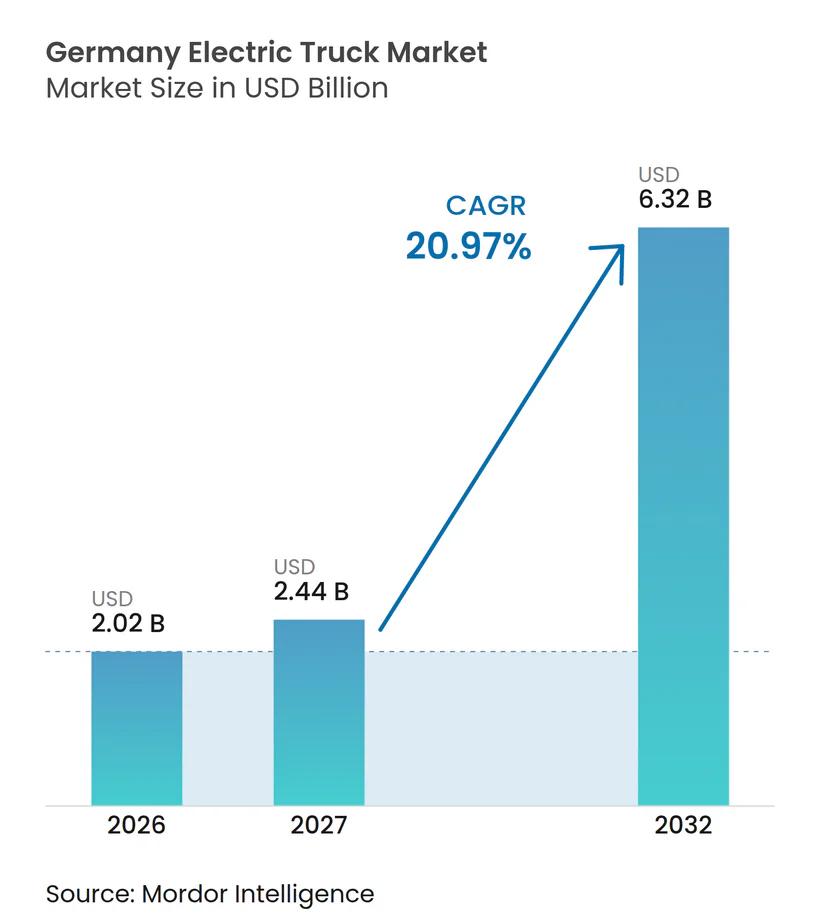
O tamanho do mercado de caminhões elétricos na Alemanha foi avaliado em 2,02 bilhões de USD em 2026 e deve crescer de 2,44 bilhões de USD em 2027 para 6,32 bilhões de USD até 2032, a um CAGR de 20,97% durante 2027-2032. A participação no registro de caminhões elétricos na Alemanha supera a média da UE e do EEE. A Alemanha representa uma parcela significativa das vendas de caminhões na UE e no EEE, o que significa que as decisões de compra de frotas no país influenciam fortemente os planos de produção europeus. O alívio de pedágios, a melhoria da disponibilidade de veículos e os investimentos em infraestrutura de carregamento estão reduzindo as barreiras operacionais para frotas maiores. No entanto, o mercado de caminhões elétricos na Alemanha continua a apresentar progresso desigual, pois transportadoras menores enfrentam desafios com conexões de rede elétrica em depósitos, preços de veículos e acesso a financiamento. Os modelos elétricos a bateria lideram atualmente a demanda, enquanto os modelos movidos a hidrogênio permanecem dependentes de financiamento público e da expansão planejada da infraestrutura de abastecimento.
Principais Conclusões do Relatório
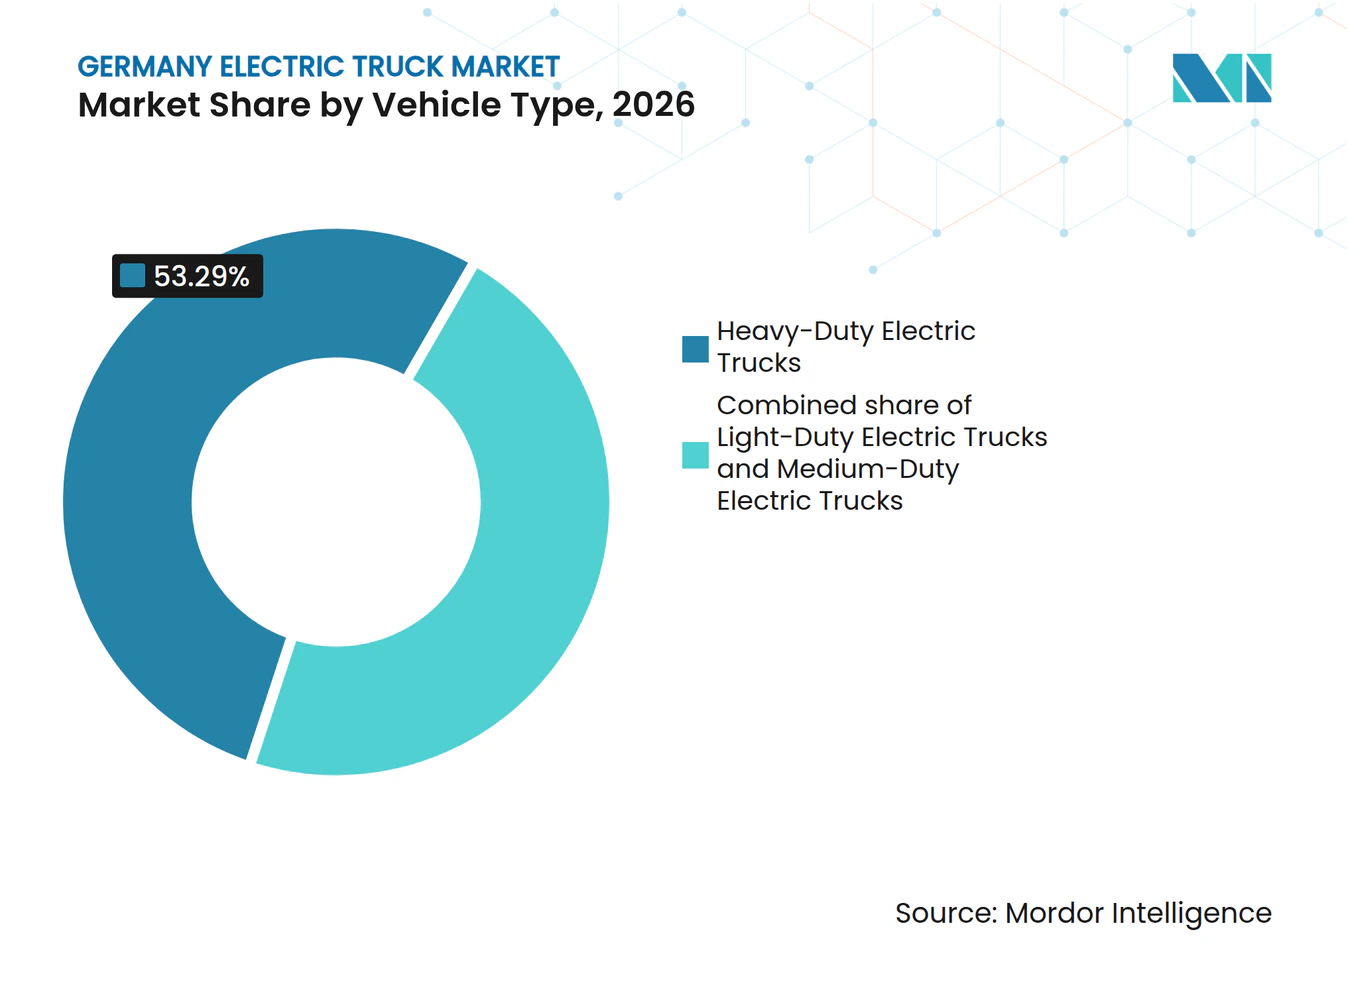
- Por tipo de veículo, os caminhões pesados detinham uma participação de 53,29% em 2026, enquanto os caminhões médios têm projeção de crescimento a um CAGR de 24,28% até 2032.
- Por propulsão, os caminhões elétricos a bateria detinham uma participação de 94,18% em 2026, enquanto os caminhões elétricos a célula de combustível têm projeção de crescimento a um CAGR de 26,32% até 2032.
- Por classe de peso bruto do veículo, os caminhões acima de 12 toneladas detinham uma participação de 56,12% em 2026 e têm projeção de crescimento a um CAGR de 22,19% até 2032.
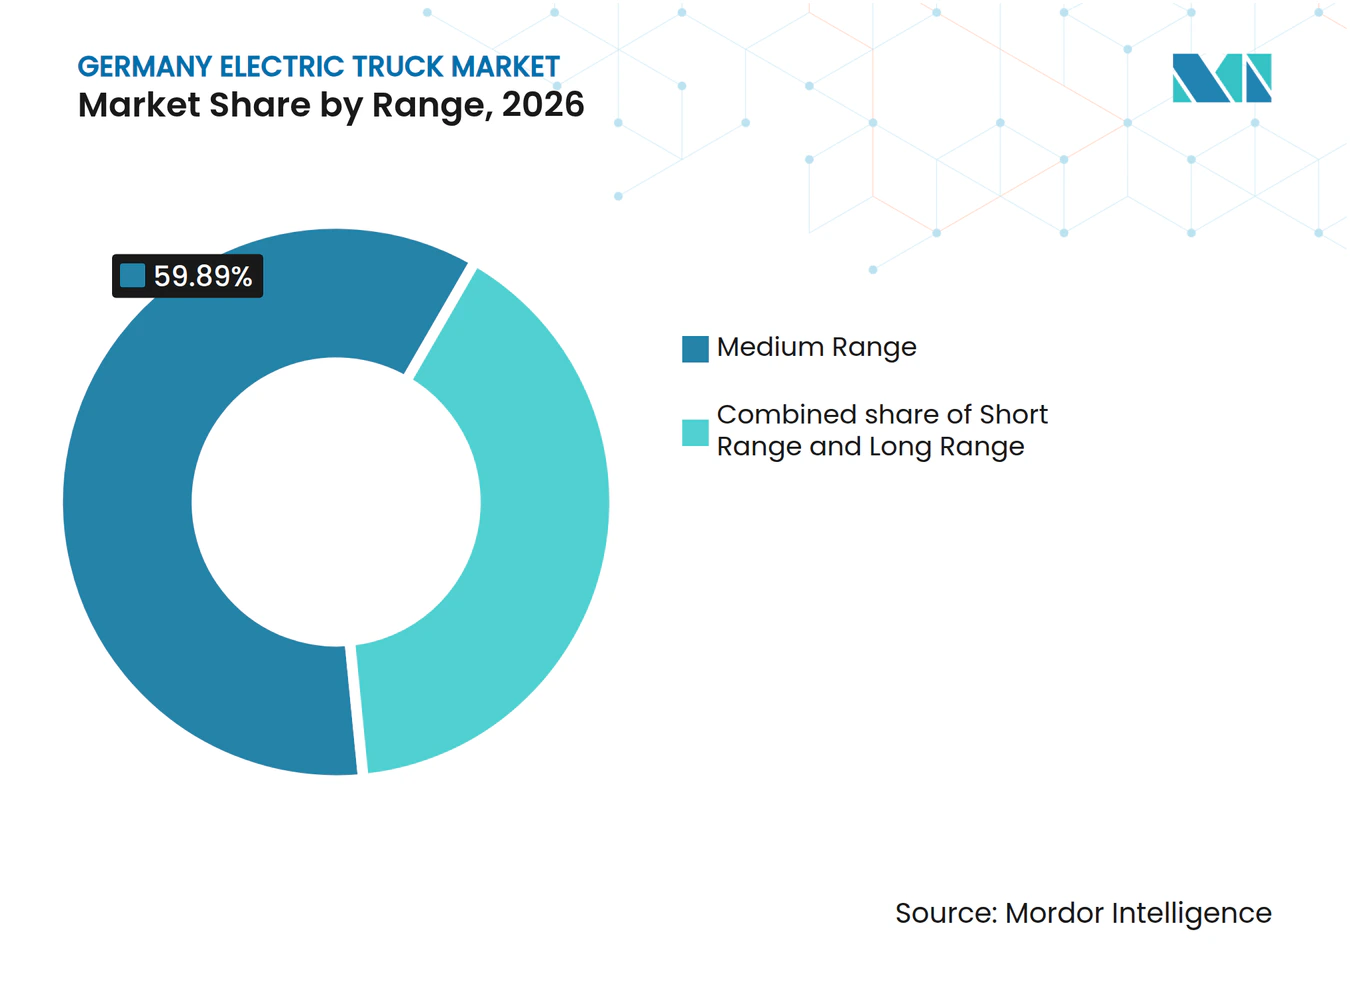
- Por autonomia, os caminhões de autonomia média detinham uma participação de 59,89% em 2026, enquanto os caminhões de longa autonomia têm projeção de crescimento a um CAGR de 22,78% até 2032.
- Por capacidade de bateria, os pacotes acima de 300 kWh detinham uma participação de 49,50% em 2026 e têm projeção de crescimento a um CAGR de 22,67% até 2032.
- Por química de bateria, o fosfato de ferro e lítio detinha uma participação de 58,39% em 2026, enquanto o óxido de lítio-níquel-manganês-cobalto tem projeção de crescimento a um CAGR de 26,87% até 2032.
- Por aplicação, o frete de longa distância detinha uma participação de 39,29% em 2026, enquanto a distribuição regional tem projeção de crescimento a um CAGR de 26,38% até 2032.
- Por usuário final, os operadores de logística e encomendas detinham uma participação de 34,38% em 2026 e têm projeção de crescimento a um CAGR de 21,29% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento da Política de Caminhões de Emissão Zero da UE e da Alemanha | +4.8% | Alemanha, com o conjunto de incentivos nacionais mais forte da UE | Médio prazo (2 a 4 anos) |
| Melhoria do Custo Total de Propriedade por Rota | +3.5% | Alemanha e Países Baixos, seguidos pela UE | Médio prazo (2 a 4 anos) |
| Expansão da Disponibilidade de Caminhões Elétricos de Longa Distância pelos Fabricantes | +3.1% | Global, com a Alemanha como polo de adoção antecipada | Curto prazo (≤ 2 anos) |
| Financiamento Público de Corredores de Carregamento Rápido de Alta Potência para Caminhões | +2.7% | Alemanha, com efeito transbordamento para a região DACH e Benelux | Médio prazo (2 a 4 anos) |
| Modelos de Pagamento por Uso Reduzindo Barreiras de Capital para Frotas | +1.8% | Alemanha, seguida pela UE | Curto prazo (≤ 2 anos) |
| Padronização Interoperável de Carregamento em Megawatt | +1.6% | Alemanha, com efeito transbordamento para toda a UE | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento da Política de Caminhões de Emissão Zero da UE e da Alemanha
As regras europeias de emissões de frotas e a política de pedágios alemã se reforçam mutuamente no mercado de caminhões elétricos na Alemanha. O regulamento revisado da UE exige que os fabricantes reduzam as emissões médias de CO2 de novos veículos pesados em 45% até 2030 em relação à linha de base de 2019, e uma emenda de 2026 concede-lhes flexibilidade temporária no período 2025-2029, permitindo créditos de anos em que as frotas superem suas metas. Essa flexibilidade dá aos fabricantes tempo para aumentar as entregas, mas a meta de 2030 ainda os incentiva a colocar caminhões de emissão zero em serviço antecipadamente. Os veículos pesados de emissão zero permanecem isentos do pedágio LKW-Maut [1], apoiando menores custos operacionais para os operadores de frotas e ajudando os fabricantes a cumprir os requisitos de conformidade.
Melhoria do Custo Total de Propriedade por Rota
Os caminhões elétricos estão se tornando cada vez mais viáveis para rotas alemãs com quilometragem previsível e acesso à infraestrutura de carregamento. Avaliações do setor indicam que a economia dos caminhões elétricos está melhorando, impulsionada pela maior eficiência dos veículos, pela maior disponibilidade de carregamento e pelo aumento dos preços do diesel. Os caminhões elétricos demonstram custos operacionais mais baixos do que caminhões a diesel comparáveis e podem gerar economias anuais substanciais para frotas que operam em rotas previsíveis. Os operadores podem melhorar ainda mais a eficiência de custos por meio do gerenciamento de carga e de contratos de eletricidade baseados em horário. Portanto, o mercado de caminhões elétricos na Alemanha favorece os operadores de frotas que conseguem integrar rotas de veículos, janelas de carregamento e aquisição de energia em um único plano operacional.
Financiamento Público de Corredores de Carregamento Rápido de Alta Potência para Caminhões
O investimento em carregamento está migrando de locais piloto individuais para uma rede de corredores nacionais. A Comissão Europeia aprovou até 1,6 bilhão de EUR (~1,87 bilhão de USD) em auxílio estatal à Alemanha para carregadores rápidos públicos em 124 áreas de descanso em autoestradas sem atendimento [2]. A Autobahn GmbH adjudicou contratos cobrindo 836 pontos de carregamento em 124 áreas de descanso sem atendimento, incluindo 447 pontos de Sistema de Carregamento em Megawatt e 389 pontos de Sistema de Carregamento Combinado. O governo federal está fornecendo cerca de 1 bilhão de EUR (~1,17 bilhão de USD) para a rede de carregamento rápido de caminhões em autoestradas, com os primeiros locais entrando na fase de implementação em setembro de 2026. Esses projetos melhoram o caso para caminhões que cruzam os centros de distribuição alemães e as rotas mais amplas da Rede Transeuropeia de Transportes. O carregamento interoperável em megawatt deverá reduzir ainda mais o tempo de inatividade para operações de longa distância à medida que veículos e carregadores compatíveis entrem em serviço.
Modelos de Pagamento por Uso Reduzindo Barreiras de Capital para Frotas
Os modelos de financiamento estão ganhando importância à medida que transportadoras menores enfrentam altos custos de aquisição de veículos. Poucas empresas de logística alemãs considerariam a compra de um caminhão elétrico sem financiamento, enquanto opções de leasing, aluguel e compra parcelada geram interesse substancial em aquisições. Os participantes do setor introduziram arranjos de pagamento por uso para implantações de caminhões elétricos. Prestadores de serviços financeiros também lançaram programas de leasing que combinam leasing baseado em quilometragem, proteção de valor residual e serviços de manutenção. Esses arranjos de financiamento reduzem o risco de fluxo de caixa que pode atrasar a adoção de caminhões elétricos entre proprietários-operadores e frotas regionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo Inicial de Veículos e Sistemas de Carregamento | -3.2% | Global, com forte efeito sobre operadores de frotas pequenas e médias na Alemanha | Curto prazo (≤ 2 anos) |
| Atrasos na Conexão à Rede Elétrica e Encargos de Demanda em Depósitos | -2.5% | Alemanha e a região DACH | Médio prazo (2 a 4 anos) |
| Restrições de Autonomia, Carga Útil, Condições Climáticas e Utilização em Longa Distância | -1.9% | Alemanha, incluindo rotas em clima frio e rotas alpinas | Curto prazo (≤ 2 anos) |
| Incerteza sobre Valor Residual e Financiamento para Pequenas Transportadoras | -1.4% | Base fragmentada de proprietários-operadores na Alemanha | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo Inicial de Veículos e Sistemas de Carregamento
A diferença de preço entre caminhões elétricos e a diesel continua sendo uma restrição significativa para operadores menores. Os tratores elétricos a bateria normalmente custam consideravelmente mais do que caminhões a diesel comparáveis. Os equipamentos de carregamento em depósito acrescentam custos adicionais, variando de instalações individuais de carregadores a sistemas de depósito em grande escala, dependendo dos requisitos de conexão à rede elétrica. O vencimento de programas de apoio criou uma lacuna de financiamento para alguns operadores. Novos programas de apoio ao carregamento podem reduzir parcialmente essa lacuna, mas não eliminam a necessidade de capital inicial substancial. A incerteza sobre o valor residual e o acesso limitado a financiamento estruturado intensificam ainda mais essa barreira para frotas pequenas.
Atrasos na Conexão à Rede Elétrica e Encargos de Demanda em Depósitos
As conexões à rede elétrica em depósitos podem exigir longos prazos de espera, dependendo da capacidade local e das condições de licenciamento. Esse prazo pode entrar em conflito com os ciclos de pedido e substituição de veículos. Os encargos de demanda de pico também aumentam a complexidade operacional quando vários caminhões carregam simultaneamente. O carregamento gerenciado, o armazenamento de energia em baterias e o deslocamento de carga podem reduzir a exposição a esses encargos, mas exigem conhecimento técnico e investimento de capital. O carregamento público em autoestradas não resolve todos os desafios de conexão em depósitos, pois cada local ainda requer coordenação com a rede elétrica local. Consequentemente, o mercado de caminhões elétricos pode avançar mais rapidamente entre grandes grupos de logística com equipes dedicadas de energia e aquisição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Veículo:
Caminhões Pesados Lideram Enquanto a Demanda por Caminhões Médios se ExpandeOs caminhões pesados representaram 53,29% do mercado de caminhões elétricos na Alemanha em 2026. Sua posição reflete a adoção antecipada por frotas de longa distância e o alto valor de emissões da substituição de tratores a diesel. A Daimler Truck iniciou a produção em série do eActros 600 em Wörth no final de 2024. A MAN iniciou a produção do eTGX e do eTGS em Munique em junho de 2025. A MAN produziu 1.300 caminhões elétricos pesados em sua fábrica de Munique durante o primeiro ano de produção em série. Os grandes tratores também se adequam ao programa de carregamento em autoestradas alemão, que foi projetado para carregamento de alta potência. O segmento se beneficia da demanda de frotas por veículos capazes de cobrir rotas intercidades e transfronteiriças. Seu crescimento depende da confiabilidade do carregamento público à medida que mais caminhões deixam as rotas fixas de depósito.
Os caminhões médios têm previsão de crescimento a um CAGR de 24,28% até 2032. Esses veículos atendem à logística regional, à distribuição de alimentos e ao trabalho municipal, com rotas mais fáceis de planejar. A MAN apresentou o eTGM de 16 toneladas em maio de 2026, com produção planejada para 2027. A MAN também iniciou a produção em série do eTGL de 12 toneladas em sua fábrica de Cracóvia em julho de 2026. A maior disponibilidade de modelos oferece aos distribuidores opções que antes eram limitadas. Os caminhões leves continuam relevantes para entregas urbanas e frotas municipais. Suas necessidades de carregamento mais simples apoiam a adoção, mas sua contribuição de receita permanece menor do que a dos veículos pesados e médios. A disponibilidade de veículos está se ampliando em todo o setor de caminhões elétricos na Alemanha à medida que esses casos de uso se tornam mais definidos.



Por Propulsão:
Caminhões Elétricos a Bateria Dominam Enquanto o Hidrogênio Recebe ApoioOs caminhões elétricos a bateria representaram 94,18% do mix de propulsão em 2026. Eles se beneficiam de cadeias de suprimentos estabelecidas, cobertura de revendedores e experiência operacional prática. Seu domínio atual também reflete a facilidade de implantação do carregamento em depósito. Os modelos elétricos a bateria estão disponíveis para trabalho regional e cada vez mais para transporte de longa distância. O investimento em carregamento público dá às frotas mais confiança para utilizá-los além de rotas fixas. O mercado de caminhões elétricos na Alemanha permanece centrado em caminhões elétricos a bateria porque a infraestrutura de carregamento instalada está se desenvolvendo mais rapidamente do que a infraestrutura de abastecimento de hidrogênio. Os fabricantes também estão concentrando os lançamentos de produtos em plataformas elétricas a bateria. Isso apoia uma ampla base de serviços e manutenção para os operadores de frotas.
Os caminhões elétricos a célula de combustível têm previsão de crescimento a um CAGR de 26,32% até 2032, a partir de uma base muito pequena. A Daimler Truck apresentou o NextGenH2 Truck em 2026 com uma autonomia de mais de 1.000 km com hidrogênio líquido. O programa abrange 100 veículos de clientes a partir do final de 2026 e conta com 226 milhões de EUR (~264 milhões de USD) em apoio federal e estadual. A Toyota e a Scania anunciaram em setembro de 2026 que a Toyota forneceria 40 sistemas de célula de combustível para o programa Pilot Partner da Scania. Os caminhões híbridos plug-in e híbridos têm um papel limitado e decrescente porque não se qualificam como veículos de emissão zero sob as regras relevantes dos fabricantes. O hidrogênio permanece um complemento de longo prazo onde a carga útil, a distância e o tempo de abastecimento são decisivos. Seu progresso dependerá da infraestrutura de abastecimento e das evidências operacionais dos testes de frotas.
Por Classe de Peso Bruto do Veículo:
Caminhões Acima de 12 Toneladas Mantêm Liderança em Participação e CrescimentoOs caminhões acima de 12 toneladas representaram 56,12% do tamanho do mercado de caminhões elétricos na Alemanha em 2026. A classe também tem previsão de crescimento a um CAGR de 22,19% até 2032. Os tratores articulados utilizados no frete em autoestradas alemãs explicam ambas as medidas. Os fabricantes obtêm maiores benefícios de emissões ao substituir veículos a diesel mais pesados. Isso apoia o foco inicial de produção na maior classe de caminhões. O plano nacional de carregamento em autoestradas também prioriza sistemas de carregamento adequados a tratores pesados. As grandes frotas de frete podem coordenar rotas e carregar com mais facilidade do que os operadores menores. Essas condições sustentam a demanda contínua por caminhões elétricos mais pesados.
A classe de 3,5 a 12 toneladas atende à distribuição regional e a funções de serviço público. Está se expandindo à medida que as opções de produtos melhoram em 2026. O eTGM e o eTGL da MAN atendem a uma gama mais ampla de cargas de distribuição. Esses caminhões podem retornar ao depósito para carregamento após turnos previsíveis. Portanto, podem evitar algumas restrições de carregamento público enfrentadas pelas frotas de longa distância. A classe abaixo de 3,5 toneladas se sobrepõe às vans elétricas e aos veículos comerciais leves. Essa sobreposição limita sua contribuição para a receita de caminhões. A demanda por classe de peso no setor de caminhões elétricos na Alemanha reflete as necessidades distintas dos operadores de frete, distribuição regional e serviço local.
Por Autonomia:
Caminhões de Autonomia Média Lideram Enquanto a Capacidade de Longa Autonomia MelhoraOs caminhões de autonomia média detinham 59,89% do mercado de caminhões elétricos na Alemanha em 2026. Sua autonomia operacional de 200 a 500 km é adequada para centros de distribuição, abastecimento de supermercados e rotas de encomendas. Essas frotas normalmente podem carregar em um depósito. Isso reduz a dependência da disponibilidade de carregamento público durante um dia de trabalho. O segmento reflete as rotas que já são mais fáceis de eletrificar. Os operadores podem programar os veículos em torno de paradas conhecidas e janelas de carregamento conhecidas. Essas vantagens apoiaram a adoção antecipada de caminhões elétricos. As operações de autonomia média também fornecem dados reais úteis para o planejamento de frotas.
Os caminhões de longa autonomia têm previsão de crescimento a um CAGR de 22,78% até 2032. A Volvo Trucks abriu pedidos para o FH Aero Electric 2026, com autonomia declarada de até 700 km. O eTGX da MAN oferece até 720 km com uma configuração NMC de sete baterias e 644 kWh. As versões compatíveis com MCS melhoram o caso operacional para rotas longas ao reduzir o tempo de inatividade no carregamento. Os caminhões de curta autonomia continuam a atender ao trabalho urbano e de última milha. Seu papel permanece relevante para frotas municipais e operadores de encomendas. A crescente autonomia dos modelos pesados está ampliando o mercado de caminhões elétricos na Alemanha além das missões urbanas e regionais.

Por Capacidade de Bateria:
Pacotes Acima de 300 kWh Apoiam Operações de Longa DistânciaOs pacotes de bateria acima de 300 kWh representaram 49,50% da participação do mercado de caminhões elétricos na Alemanha em 2026. Têm previsão de crescimento a um CAGR de 22,67% até 2032. Os pacotes grandes suportam os requisitos de autonomia dos tratores elétricos de longa distância. A Daimler Truck utiliza um sistema LFP de 621 kWh no eActros 600. A MAN utiliza configurações de bateria variando de 552 kWh a 644 kWh em sua linha eTGX e eTGS. Esses sistemas suportam aplicações de frete que não podem depender exclusivamente do carregamento noturno em depósito. A capacidade instalada está, portanto, intimamente ligada ao peso do veículo e ao comprimento da rota. O carregamento público mais rápido pode posteriormente alterar o tamanho ideal de bateria para algumas operações.
A Volvo Trucks reportou 725 kWh de energia utilizável a partir de um pacote bruto de 780 kWh em 2026. A energia utilizável e o peso do veículo estão se tornando mais importantes do que a capacidade nominal isoladamente. Os pacotes de médio alcance de 100 a 300 kWh continuam adequados para distribuição regional e de médio porte. Os pacotes abaixo de 100 kWh permanecem concentrados em operações urbanas leves. Os operadores compararão carga útil, autonomia utilizável, velocidade de carregamento e utilização diária ao selecionar a capacidade. A implantação de MCS pode permitir que frotas selecionadas utilizem pacotes menores com carregamento durante a rota. O mercado de caminhões elétricos na Alemanha manterá pacotes grandes onde as rotas necessitam de energia substancial a bordo. As escolhas de capacidade permanecerão intimamente ligadas aos padrões operacionais.
Por Química de Bateria:
LFP Lidera Enquanto NMC Cresce em Rotas Críticas de AutonomiaO fosfato de ferro e lítio detinha 58,39% do segmento de química de bateria em 2026. O LFP se beneficia da estabilidade térmica, longa vida útil de ciclos e menor exposição aos custos de materiais de cobalto e níquel de alto teor. A Daimler Truck utiliza múltiplos pacotes de bateria LFP no eActros. A empresa declarou que o veículo oferece alta capacidade de bateria utilizável. Foi projetado para uma longa vida operacional. Essas características apoiam operações de alto ciclo que retornam a um depósito, posicionando bem as baterias LFP para aplicações pesadas e de distribuição.
O óxido de lítio-níquel-manganês-cobalto tem previsão de crescimento a um CAGR de 26,87% até 2032. O NMC tem maior densidade de energia por quilograma, o que importa quando os operadores precisam preservar a carga útil em rotas de longa distância. A MAN selecionou o NMC para o eTGX e o eTGS, citando densidade de energia, durabilidade e desempenho em clima frio. A química é útil onde o carregamento público permanece escasso e uma autonomia a bordo mais longa é necessária. O LFP e o NMC podem coexistir porque atendem a diferentes requisitos operacionais. O setor de caminhões elétricos na Alemanha não requer um único resultado de química em todas as classes de caminhões. A demanda por química provavelmente continuará a seguir o comprimento da rota, a sensibilidade à carga útil e o acesso ao carregamento. Isso apoia uma estratégia de bateria dividida entre os fabricantes.
Por Aplicação:
Frete de Longa Distância Lidera Enquanto a Distribuição Regional Cresce Mais RapidamenteO frete de longa distância representou 39,29% do mercado de caminhões elétricos na Alemanha em 2026. O papel da Alemanha no frete rodoviário europeu sustenta a grande base desta aplicação. Os operadores de frotas de longa distância precisam de carregamento confiável ao longo de rotas nacionais e transfronteiriças. Também precisam de veículos com autonomia e carga útil adequadas. O carregamento MCS público foi projetado para atender a essas demandas operacionais. A Milence concluiu um comboio totalmente elétrico de 1.000 km de Paris a Berlim em abril de 2026, utilizando hubs na França, Bélgica, Países Baixos e Alemanha. A rota demonstrou que a operação de longa distância é possível ao longo do corredor. A cobertura confiável de carregamento permanece essencial antes que este caso de uso possa escalar amplamente.
A distribuição regional tem previsão de expansão a um CAGR de 26,38% até 2032. As frotas que percorrem 200 a 400 km de ida e volta podem se beneficiar do carregamento noturno e de janelas de entrega previsíveis. São menos dependentes da infraestrutura pública durante o dia de trabalho. As isenções de pedágio também melhoram sua economia operacional. A distribuição urbana e de última milha se beneficia dos requisitos de baixas emissões nas cidades alemãs. A construção e o trabalho municipal são cada vez mais atendidos por caminhões rígidos elétricos a bateria. A mineração e o transporte industrial permanecem aplicações menores na Alemanha do que nos mercados nórdicos. O mercado de caminhões elétricos na Alemanha tem uma clara oportunidade em rotas regionais porque seu consumo de energia e necessidades de carregamento são mais fáceis de gerenciar.
Por Usuário Final:
Operadores de Logística e Encomendas Combinam Escala com Crescimento RápidoOs operadores de logística e encomendas detinham 34,38% do mercado de caminhões elétricos na Alemanha em 2026. O grupo também tem previsão de crescimento a um CAGR de 21,29% até 2032. DHL Group, DB Schenker, Dachser e Rhenus operam grandes frotas com base na Alemanha. Sua aquisição centralizada pode suportar pedidos maiores de veículos e investimentos em carregamento. Equipes de energia dedicadas também podem gerenciar cronogramas de carregamento e contratos de energia. Essas capacidades reduzem várias barreiras que as transportadoras menores enfrentam. Redes previsíveis facilitam a correspondência de caminhões elétricos com rotas adequadas. A liderança do segmento reflete a vantagem prática da escala de frota.
As frotas de varejo e comércio eletrônico estão adotando caminhões elétricos por meio de compromissos de emissões e modelos de financiamento que limitam o custo inicial. As frotas de fabricação e fornecedores têm rotas mais variáveis, embora as faixas fixas de planta a planta sejam adequadas para implantação direcionada. Os operadores de construção enfrentam restrições de carregamento em canteiro de obras, carga útil e torque. As frotas municipais operam dentro de áreas definidas e podem carregar durante a noite em locais fixos. A coleta de resíduos, a manutenção de estradas e os usos de serviço público podem, portanto, formar uma base de demanda secundária. A demanda dos usuários finais está se ampliando, mas o ritmo permanece desigual entre os perfis operacionais. Os grandes operadores de logística continuarão a estabelecer práticas operacionais iniciais para outros grupos de frotas. As transportadoras menores ainda precisam de opções de carregamento e financiamento que se adequem à sua estrutura de negócios.
Análise Geográfica
A participação no registro de caminhões na Alemanha supera a média da UE e do EEE. O país representa uma parcela significativa dos novos registros de caminhões na UE, colocando-o no centro dos planos dos fabricantes europeus. Uma proporção substancial do frete rodoviário europeu passa pela Alemanha, de acordo com a Milence. O sistema de pedágios do país oferece incentivos diretos para veículos pesados de emissão zero, enquanto a Daimler Truck e a MAN mantêm grandes operações de fabricação no país. A isenção do LKW-Maut fortalece ainda mais a posição dos operadores de frotas alemães. Esses fatores posicionam o mercado de caminhões elétricos na Alemanha como um mercado-chave de adoção antecipada na Europa.
A Renânia do Norte-Vestfália desempenha um papel significativo, pois a região Reno-Ruhr conecta os corredores de frete alemães com o tráfego de gateway do Benelux. A Milence está programada para abrir um hub de carregamento em Recklinghausen, próximo a uma importante autoestrada. A Baviera e Baden-Württemberg se beneficiam de bases industriais e automotivas que apoiam a atividade de frete regional. A fábrica da Daimler Truck em Wörth, na Renânia-Palatinado, produz o eActros e uma pequena série de caminhões de hidrogênio de próxima geração. Os portos de Hamburgo e Bremen enfrentam requisitos de carregamento mais complexos para logística refrigerada e a granel. Esses ciclos de trabalho não padronizados podem atrasar a adoção em grande escala nesses locais. Consequentemente, o progresso regional dependerá da densidade de frete, das condições dos depósitos e da disponibilidade de infraestrutura de carregamento.
Os Países Baixos representam o mercado vizinho mais comparável, pois espera-se que a economia dos caminhões elétricos melhore, de acordo com a mesma análise da Milence. A França provavelmente avançará mais lentamente, pois não se espera que adote um desconto equivalente de pedágio baseado em carbono. Espera-se que a MAN comece a entregar caminhões elétricos prontos para MCS na Bélgica, República Tcheca, Dinamarca, Alemanha, Itália, Países Baixos, Noruega, Espanha e Reino Unido. Consequentemente, as especificações de veículos alemães permanecerão relevantes além do mercado doméstico. Espera-se que a penetração de caminhões elétricos na Europa Central e Oriental permaneça abaixo do nível da Alemanha. A interoperabilidade de carregamento transfronteiriço determinará a rapidez com que os operadores nos países vizinhos poderão adotar as mesmas plataformas de veículos.
Cenário Competitivo
Concentração do Mercado
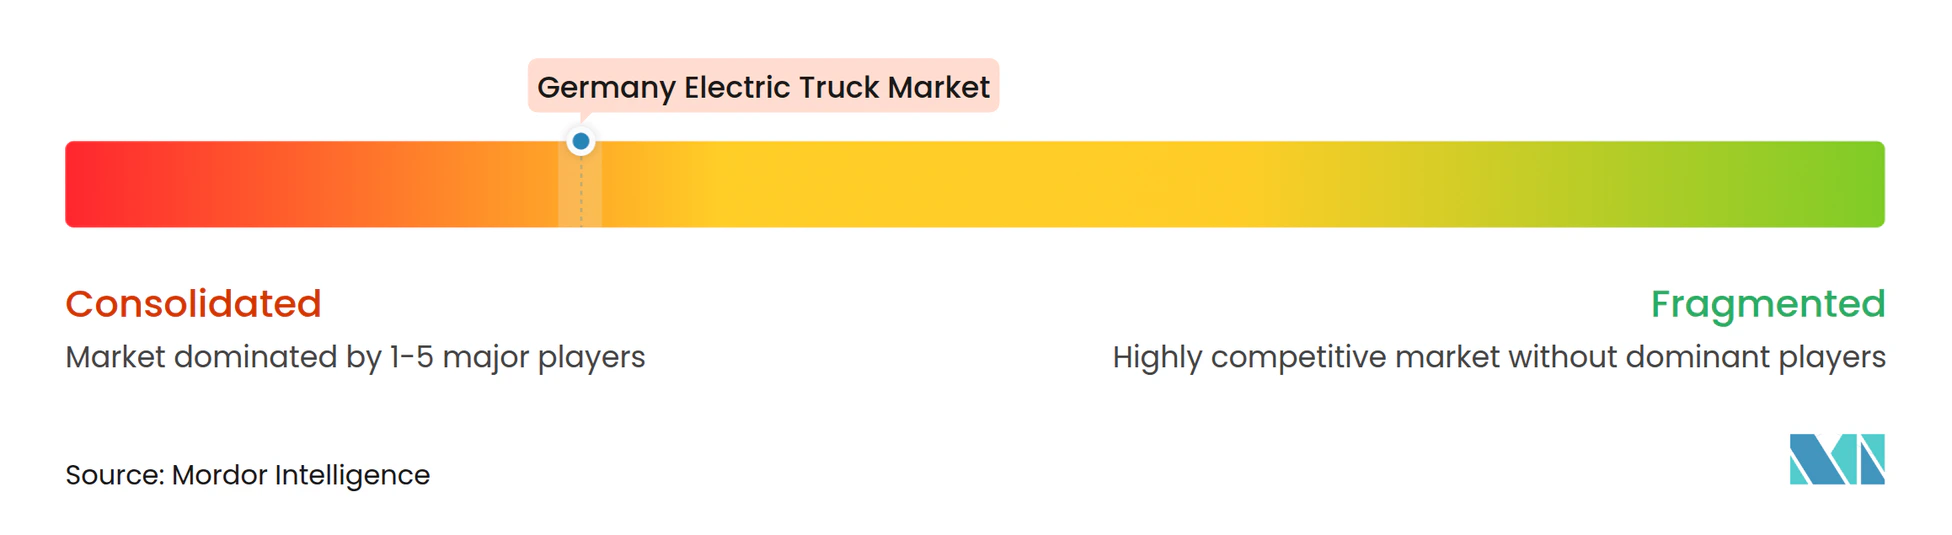
O mercado de caminhões elétricos na Alemanha está consolidado no nível dos fabricantes de equipamentos originais. A Daimler Truck, a MAN Truck & Bus e a Volvo Trucks estabeleceram redes de revendedores, serviços e financiamento. Essas capacidades ajudam as frotas a gerenciar o tempo de atividade dos veículos e o risco de valor residual. A Volvo Trucks iniciou a produção do FH Aero Electric com até 700 km de autonomia em setembro de 2026, enquanto a MAN apresentou um eTGX de nova geração com até 720 km de autonomia. Esses desenvolvimentos de produtos indicam que a autonomia de longa distância permanece uma prioridade competitiva fundamental. A cobertura de serviços e as opções de financiamento são igualmente importantes à medida que as frotas avaliam os maiores custos iniciais dos caminhões elétricos, favorecendo os fabricantes de caminhões estabelecidos.
A Daimler Truck, a TRATON e o Volvo Group apoiam o empreendimento de carregamento Milence. A Milence planeja operar hubs de carregamento em vários países europeus. A Daimler Truck também garantiu cofinanciamento público para o programa NextGenH2 Truck. Esse apoio posiciona o hidrogênio como uma tecnologia complementar de longo prazo, em vez de uma substituição de curto prazo para os caminhões elétricos a bateria. O leasing de serviços elétricos e os programas de pagamento por uso abordam os aspectos financeiros da conversão de frotas. A JUNA e a Hylane separam a propriedade do veículo das operações de frete, potencialmente reduzindo as barreiras de capital se as frotas adotarem esses modelos de forma mais ampla.
A BYD apresentou o ETT 44, trator elétrico de longa distância para a Europa, na IAA Transportation 2026, com entregas previstas para 2027. A empresa também estabeleceu uma parceria de financiamento europeia com a DLL, cobrindo a Alemanha e outros países. No entanto, as tarifas antidumping da UE podem restringir a competitividade de custos da BYD na Europa. O leasing para o mercado intermediário, as soluções integradas de carregamento em depósito e os veículos de médio porte permanecem áreas que requerem ofertas adicionais. O pedido de falência da Nikola Corporation destaca os riscos enfrentados por empresas que carecem de capacidade de fabricação em escala. Os fabricantes de equipamentos originais estabelecidos detêm uma posição competitiva mais forte porque podem oferecer veículos, serviços de manutenção e soluções de financiamento como um pacote integrado. Portanto, o cenário competitivo permanece consolidado, favorecendo os grandes fabricantes enquanto deixa oportunidades para especialistas em serviços e financiamento.
Líderes do Setor de Caminhões Elétricos na Alemanha
-
Daimler Truck AG
-
Volvo Trucks
-
MAN Truck & Bus SE
-
DAF Trucks N.V.
-
Scania AB
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Caminhões Elétricos na Alemanha Empresas cobertas neste relatório
- Daimler Truck AG
- MAN Truck & Bus SE
- Volvo Trucks
- Scania AB
- DAF Trucks N.V.
- IVECO Group N.V.
- Renault Trucks
- BYD Company Limited
- Tesla, Inc.
- Ford Trucks
- FUSO Truck Europe
Desenvolvimentos industriais recentes em Mercado de Caminhões Elétricos na Alemanha
- Setembro de 2026: A Volvo Trucks iniciou a produção em série do FH Aero Electric, oferecendo até 700 km de autonomia com uma bateria de 780 kWh.
- Setembro de 2026: A Autobahn GmbH colocou a rede de carregamento rápido de caminhões da Alemanha em implementação, cobrindo 836 pontos de carregamento, incluindo 447 pontos MCS, em 124 áreas de descanso em autoestradas sem atendimento.
- Julho de 2026: A MAN Truck & Bus iniciou a produção em série do caminhão elétrico a bateria eTGL de 12 toneladas em sua fábrica de Cracóvia.
- Junho de 2026: A SANY começou a entregar seus caminhões elétricos a bateria de longa distância a clientes na Alemanha.
Escopo do Relatório do Mercado de Caminhões Elétricos na Alemanha
O Mercado de Caminhões Elétricos na Alemanha é Segmentado por Tipo de Veículo (Caminhões Elétricos Leves, Caminhões Elétricos Médios e Caminhões Elétricos Pesados), Propulsão (Caminhões Elétricos a Bateria, Caminhões Elétricos a Célula de Combustível, Caminhões Elétricos Híbridos Plug-In e Caminhões Elétricos Híbridos), Classe de Peso Bruto do Veículo (Até 3,5 Toneladas, Acima de 3,5 a 12 Toneladas e Acima de 12 Toneladas), Autonomia (Curta Autonomia, Autonomia Média e Longa Autonomia), Capacidade de Bateria (Abaixo de 100 kWh, 100 a 300 kWh e Acima de 300 kWh), Química de Bateria (Fosfato de Ferro e Lítio, Óxido de Lítio-Níquel-Manganês-Cobalto e Outras Químicas de Bateria), Aplicação (Distribuição Urbana e de Última Milha, Distribuição Regional, Frete de Longa Distância, Construção e Serviços Municipais e Mineração e Transporte Industrial) e Usuário Final (Operadores de Logística e Encomendas, Frotas de Varejo e Comércio Eletrônico, Frotas de Fabricação e Fornecedores, Empreiteiros de Construção e Infraestrutura, Frotas Municipais e de Serviço Público e Operadores de Mineração e Pedreiras). As Previsões de Mercado são Fornecidas em Valor (USD) e Volume (Unidades).
Visão geral da segmentação
| Caminhões Elétricos Leves |
| Caminhões Elétricos Médios |
| Caminhões Elétricos Pesados |
| Caminhões Elétricos a Bateria |
| Caminhões Elétricos a Célula de Combustível |
| Caminhões Elétricos Híbridos Plug-In |
| Caminhões Elétricos Híbridos |
| Até 3,5 Toneladas |
| Acima de 3,5 a 12 Toneladas |
| Acima de 12 Toneladas |
| Curta Autonomia |
| Autonomia Média |
| Longa Autonomia |
| Abaixo de 100 kWh |
| 100 a 300 kWh |
| Acima de 300 kWh |
| Fosfato de Ferro e Lítio |
| Óxido de Lítio-Níquel-Manganês-Cobalto |
| Outras Químicas de Bateria |
| Distribuição Urbana e de Última Milha |
| Distribuição Regional |
| Frete de Longa Distância |
| Construção e Serviços Municipais |
| Mineração e Transporte Industrial |
| Operadores de Logística e Encomendas |
| Frotas de Varejo e Comércio Eletrônico |
| Frotas de Fabricação e Fornecedores |
| Empreiteiros de Construção e Infraestrutura |
| Frotas Municipais e de Serviço Público |
| Operadores de Mineração e Pedreiras |
| Por Tipo de Veículo | Caminhões Elétricos Leves |
| Caminhões Elétricos Médios | |
| Caminhões Elétricos Pesados | |
| Por Propulsão | Caminhões Elétricos a Bateria |
| Caminhões Elétricos a Célula de Combustível | |
| Caminhões Elétricos Híbridos Plug-In | |
| Caminhões Elétricos Híbridos | |
| Por Classe de Peso Bruto do Veículo | Até 3,5 Toneladas |
| Acima de 3,5 a 12 Toneladas | |
| Acima de 12 Toneladas | |
| Por Autonomia | Curta Autonomia |
| Autonomia Média | |
| Longa Autonomia | |
| Por Capacidade de Bateria | Abaixo de 100 kWh |
| 100 a 300 kWh | |
| Acima de 300 kWh | |
| Por Química de Bateria | Fosfato de Ferro e Lítio |
| Óxido de Lítio-Níquel-Manganês-Cobalto | |
| Outras Químicas de Bateria | |
| Por Aplicação | Distribuição Urbana e de Última Milha |
| Distribuição Regional | |
| Frete de Longa Distância | |
| Construção e Serviços Municipais | |
| Mineração e Transporte Industrial | |
| Por Usuário Final | Operadores de Logística e Encomendas |
| Frotas de Varejo e Comércio Eletrônico | |
| Frotas de Fabricação e Fornecedores | |
| Empreiteiros de Construção e Infraestrutura | |
| Frotas Municipais e de Serviço Público | |
| Operadores de Mineração e Pedreiras |
Principais Perguntas Respondidas no Relatório
O que está impulsionando a adoção de caminhões elétricos na Alemanha?
A isenção do LKW-Maut até junho de 2031, as regras de emissões de frotas da UE e o investimento em carregamento público estão apoiando a adoção.
Qual é o tamanho do mercado de caminhões elétricos na Alemanha?
O mercado foi avaliado em 2,02 bilhões de USD em 2026 e tem previsão de atingir 6,32 bilhões de USD até 2032, crescendo a um CAGR de 20,97% durante 2027-2032.
Qual tipo de caminhão elétrico tem a maior demanda na Alemanha?
Os caminhões pesados lideraram com uma participação de 53,29% em 2026, apoiados pelas necessidades de frete de longa distância e pela expansão da produção dos fabricantes.
Qual é a principal barreira para frotas de caminhões menores?
Os altos custos de aquisição e de sistemas de carregamento, as restrições de financiamento e os longos prazos de conexão à rede elétrica em depósitos permanecem as principais barreiras.
Os caminhões elétricos a bateria são mais comuns do que os caminhões a célula de combustível?
Sim. Os caminhões elétricos a bateria representaram 94,18% do mix de propulsão em 2026, enquanto os modelos a célula de combustível estão crescendo a partir de uma base pequena.