
Marktgröße und Marktanteile des deutschen Elektro-Lkw-Marktes
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
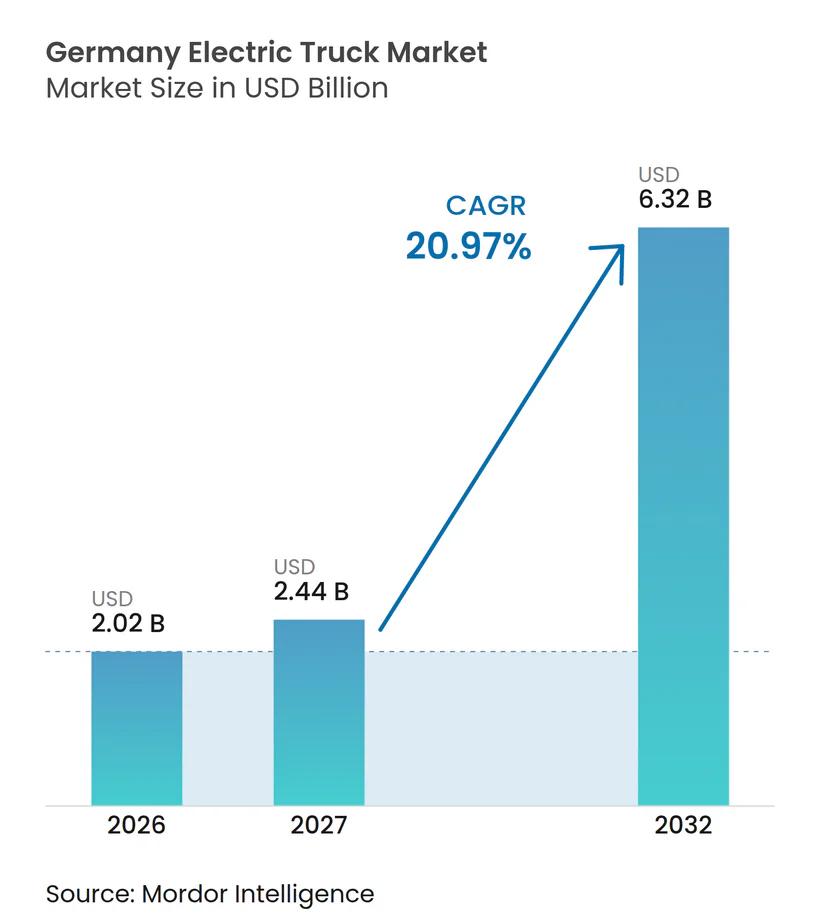
| Marktgröße im Basisjahr (2026) | 2.02 Milliarden US-Dollar |
| Marktgröße (2027) | 2.44 Milliarden US-Dollar |
| Marktgröße (2032) | 6.32 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 20.97 % |
| Marktkonzentration | Hoch |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Elektro-Lkw-Marktes von Mordor Intelligence
Die Marktgröße des deutschen Elektro-Lkw-Marktes wurde 2026 auf 2,02 Milliarden USD geschätzt und soll von 2,44 Milliarden USD im Jahr 2027 auf 6,32 Milliarden USD bis 2032 wachsen, bei einem CAGR von 20,97 % im Zeitraum 2027–2032. Der Anteil der Elektro-Lkw-Zulassungen in Deutschland übersteigt den EU- und EWR-Durchschnitt. Deutschland hat einen bedeutenden Anteil am EU- und EWR-Lkw-Absatz, sodass Flottenentscheidungen im Land die europäischen Produktionspläne maßgeblich beeinflussen. Mautbefreiungen, eine verbesserte Fahrzeugverfügbarkeit und Investitionen in die Ladeinfrastruktur senken die Betriebshürden für größere Flotten. Der deutsche Elektro-Lkw-Markt zeigt jedoch weiterhin ungleichmäßige Fortschritte, da kleinere Spediteure mit Herausforderungen bei Depot-Netzanschlüssen, Fahrzeugpreisen und dem Zugang zu Finanzierungen konfrontiert sind. Batterieelektrische Modelle führen derzeit die Nachfrage an, während wasserstoffbetriebene Modelle weiterhin von öffentlicher Förderung und dem geplanten Ausbau der Betankungsinfrastruktur abhängig sind.
Wichtigste Erkenntnisse des Berichts
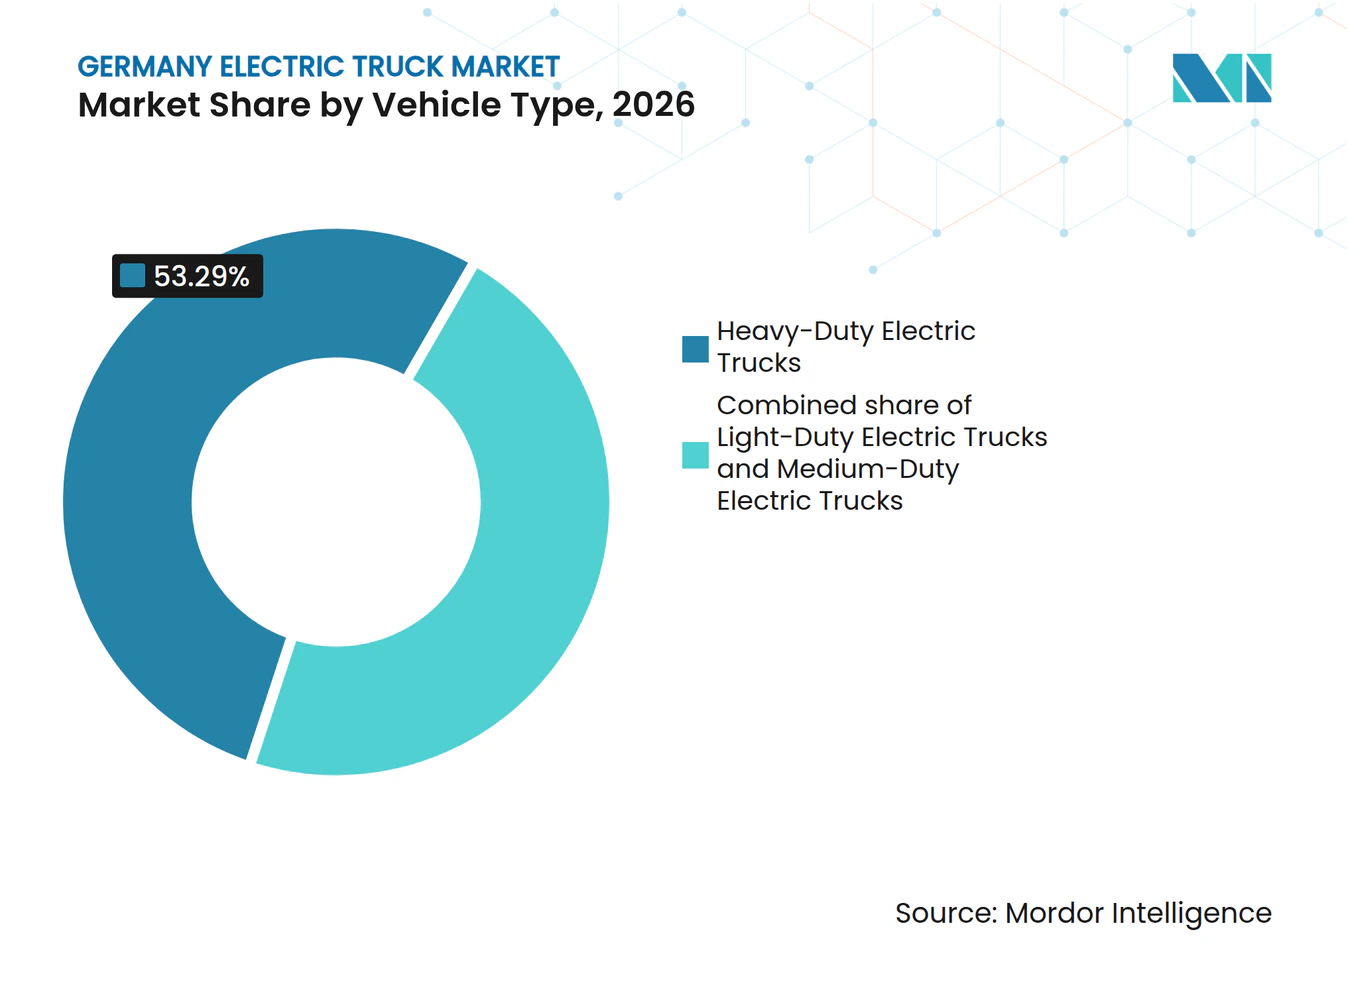
- Nach Fahrzeugtyp hielten schwere Lkw 2026 einen Anteil von 53,29 %, während mittelschwere Lkw bis 2032 voraussichtlich mit einem CAGR von 24,28 % wachsen werden.
- Nach Antrieb hielten batterieelektrische Lkw 2026 einen Anteil von 94,18 %, während Brennstoffzellen-Elektro-Lkw bis 2032 voraussichtlich mit einem CAGR von 26,32 % wachsen werden.
- Nach zulässigem Gesamtgewicht hielten Lkw über 12 Tonnen 2026 einen Anteil von 56,12 % und sollen bis 2032 mit einem CAGR von 22,19 % wachsen.
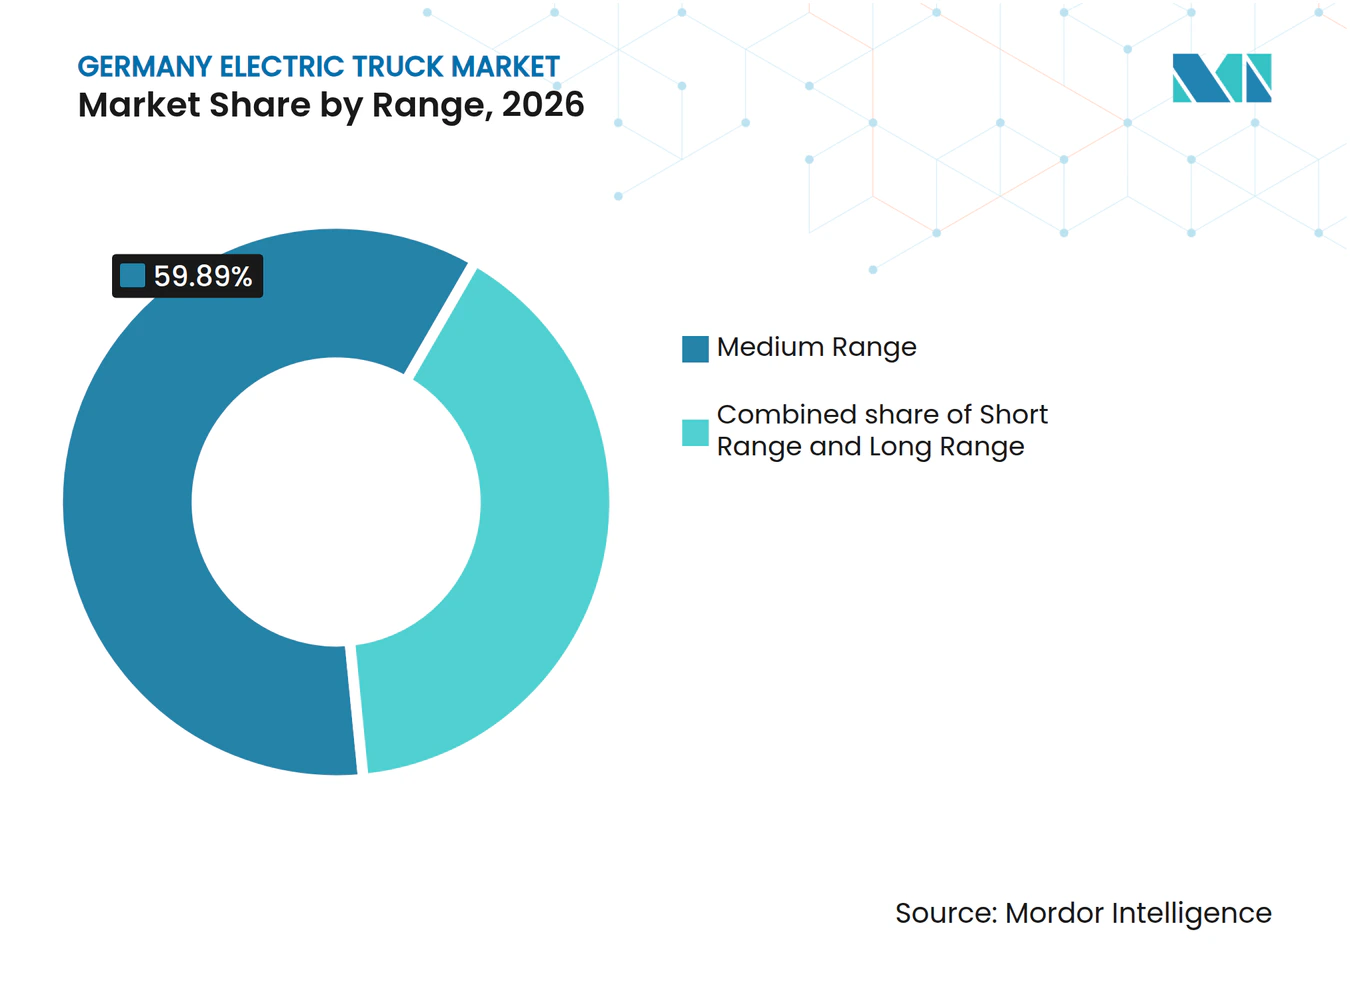
- Nach Reichweite hielten Lkw mit mittlerer Reichweite 2026 einen Anteil von 59,89 %, während Lkw mit langer Reichweite bis 2032 voraussichtlich mit einem CAGR von 22,78 % wachsen werden.
- Nach Batteriekapazität hielten Akkupacks über 300 kWh 2026 einen Anteil von 49,50 % und sollen bis 2032 mit einem CAGR von 22,67 % wachsen.
- Nach Batteriechemie hielt Lithiumeisenphosphat 2026 einen Anteil von 58,39 %, während Lithium-Nickel-Mangan-Kobaltoxid bis 2032 voraussichtlich mit einem CAGR von 26,87 % wachsen wird.
- Nach Anwendung hielt der Fernfrachtverkehr 2026 einen Anteil von 39,29 %, während die Regionalverteilung bis 2032 voraussichtlich mit einem CAGR von 26,38 % wachsen wird.
- Nach Endnutzer hielten Logistik- und Paketdienstleister 2026 einen Anteil von 34,38 % und sollen bis 2032 mit einem CAGR von 21,29 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung der EU- und deutschen Nullemissions-Lkw-Politik | +4.8% | Deutschland, mit dem stärksten nationalen Anreizpaket in der EU | Mittelfristig (2–4 Jahre) |
| Verbesserung der Gesamtbetriebskosten auf Routenebene | +3.5% | Deutschland und die Niederlande, gefolgt von der EU | Mittelfristig (2–4 Jahre) |
| Zunehmende OEM-Verfügbarkeit von Elektro-Lkw für den Fernverkehr | +3.1% | Global, mit Deutschland als frühem Adoptionszentrum | Kurzfristig (≤ 2 Jahre) |
| Öffentliche Förderung von Hochleistungs-Lkw-Ladekorridor-Infrastruktur | +2.7% | Deutschland, mit Ausstrahlungseffekten auf DACH und Benelux | Mittelfristig (2–4 Jahre) |
| Pay-per-Use-Modelle zur Senkung von Kapitalbarrieren für Flotten | +1.8% | Deutschland, gefolgt von der EU | Kurzfristig (≤ 2 Jahre) |
| Interoperable Megawatt-Ladenormierung | +1.6% | Deutschland, mit EU-weiten Ausstrahlungseffekten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung der EU- und deutschen Nullemissions-Lkw-Politik
Die europäischen Flottenemissionsvorschriften und die deutsche Mautpolitik verstärken sich im deutschen Elektro-Lkw-Markt gegenseitig. Die überarbeitete EU-Verordnung verpflichtet Hersteller, die durchschnittlichen CO2-Emissionen neuer schwerer Nutzfahrzeuge bis 2030 um 45 % gegenüber dem Basiswert von 2019 zu senken. Eine Änderung von 2026 gewährt ihnen vorübergehende Flexibilität für den Zeitraum 2025–2029, indem sie Gutschriften aus Jahren zulässt, in denen Flotten ihre Ziele übertreffen. Diese Flexibilität gibt den Herstellern Zeit, die Auslieferungen zu steigern, doch das Ziel für 2030 ermutigt sie weiterhin, Nullemissions-Lkw frühzeitig in Betrieb zu nehmen. Nullemissions-Schwerlastfahrzeuge bleiben von der LKW-Maut befreit [1], was die Betriebskosten für Flottenoperatoren senkt und den Herstellern hilft, Compliance-Anforderungen zu erfüllen.
Verbesserung der Gesamtbetriebskosten auf Routenebene
Elektro-Lkw werden für deutsche Routen mit vorhersehbarer Kilometerleistung und Zugang zur Ladeinfrastruktur zunehmend wirtschaftlich attraktiv. Branchenbewertungen zeigen, dass sich die Wirtschaftlichkeit von Elektro-Lkw verbessert, angetrieben durch höhere Fahrzeugeffizienz, eine breitere Ladeverfügbarkeit und steigende Dieselpreise. Elektro-Lkw weisen niedrigere Betriebskosten als vergleichbare Diesel-Lkw auf und können für Flotten auf vorhersehbaren Routen erhebliche jährliche Einsparungen erzielen. Betreiber können die Kosteneffizienz durch Lastmanagement und zeitbasierte Stromverträge weiter verbessern. Daher begünstigt der deutsche Elektro-Lkw-Markt Flottenoperatoren, die Fahrzeugrouten, Ladefenster und Energiebeschaffung in einen einzigen Betriebsplan integrieren können.
Öffentliche Förderung von Hochleistungs-Lkw-Ladekorridor-Infrastruktur
Ladeinvestitionen verlagern sich von einzelnen Pilotstandorten hin zu einem nationalen Korridornetz. Die Europäische Kommission genehmigte staatliche Beihilfen von bis zu 1,6 Milliarden EUR (ca. 1,87 Milliarden USD) für Deutschland für öffentliche Schnellladestationen an 124 unbewachten Autobahnraststätten [2]. Die Autobahn GmbH vergab Aufträge für 836 Ladepunkte an 124 unbewachten Raststätten, darunter 447 Megawatt-Ladesystem-Punkte und 389 Combined-Charging-System-Punkte. Die Bundesregierung stellt rund 1 Milliarde EUR (ca. 1,17 Milliarden USD) für das Autobahn-Lkw-Schnellladenetz bereit, wobei die ersten Standorte im September 2026 in die Umsetzungsphase eintraten. Diese Projekte verbessern die Wirtschaftlichkeit für Lkw, die deutsche Verteilerzentren und breitere TEN-T-Routen befahren. Interoperables Megawatt-Laden sollte die Ausfallzeiten im Fernverkehr weiter reduzieren, sobald kompatible Fahrzeuge und Ladegeräte in Betrieb gehen.
Pay-per-Use-Modelle zur Senkung von Kapitalbarrieren für Flotten
Finanzierungsmodelle gewinnen an Bedeutung, da kleinere Spediteure mit hohen Fahrzeugkaufkosten konfrontiert sind. Nur wenige deutsche Logistikunternehmen würden den Kauf eines Elektro-Lkw ohne Finanzierung in Betracht ziehen, während Leasing-, Miet- und Ratenkaufoptionen erhebliches Beschaffungsinteresse wecken. Branchenteilnehmer haben Pay-per-Use-Vereinbarungen für den Einsatz von Elektro-Lkw eingeführt. Finanzdienstleister haben ebenfalls Leasingprogramme aufgelegt, die kilometerbasiertes Leasing, Restwertschutz und Wartungsdienstleistungen kombinieren. Diese Finanzierungsvereinbarungen reduzieren das Cashflow-Risiko, das die Einführung von Elektro-Lkw bei Einzelunternehmern und regionalen Flotten verzögern kann.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Anschaffungskosten für Fahrzeuge und Ladesysteme | -3.2% | Global, mit starker Auswirkung auf kleine und mittlere Flottenoperatoren in Deutschland | Kurzfristig (≤ 2 Jahre) |
| Verzögerungen beim Netzanschluss von Depots und Leistungsgebühren | -2.5% | Deutschland und die DACH-Region | Mittelfristig (2–4 Jahre) |
| Einschränkungen bei Reichweite, Nutzlast, Witterung und Auslastung im Fernverkehr | -1.9% | Deutschland, einschließlich Kältewetter- und Alpenrouten | Kurzfristig (≤ 2 Jahre) |
| Unsicherheit bei Restwerten und Finanzierung für Kleinbetriebe | -1.4% | Deutschlands fragmentierte Basis von Einzelunternehmern | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Anschaffungskosten für Fahrzeuge und Ladesysteme
Die Preislücke zwischen Elektro- und Diesel-Lkw bleibt eine erhebliche Einschränkung für kleinere Betreiber. Batterieelektrische Sattelzugmaschinen kosten in der Regel deutlich mehr als vergleichbare Diesel-Lkw. Depot-Ladeausrüstung verursacht zusätzliche Kosten, die je nach Netzanschlussanforderungen von einzelnen Ladegerätinstallationen bis hin zu großen Depot-Systemen reichen. Das Auslaufen von Förderprogrammen hat für einige Betreiber eine Finanzierungslücke geschaffen. Neue Ladeförderungsprogramme können diese Lücke teilweise schließen, beseitigen jedoch nicht den Bedarf an erheblichem Anfangskapital. Restwertungewissheit und eingeschränkter Zugang zu strukturierten Finanzierungen verschärfen diese Hürde für kleine Flotten zusätzlich.
Verzögerungen beim Netzanschluss von Depots und Leistungsgebühren
Depot-Netzanschlüsse können je nach lokaler Kapazität und Genehmigungsbedingungen lange Vorlaufzeiten erfordern. Dieser Zeitrahmen kann mit Fahrzeugbestellungs- und Ersatzzyklen in Konflikt geraten. Spitzenlastgebühren erhöhen zudem die betriebliche Komplexität, wenn mehrere Lkw gleichzeitig laden. Gesteuertes Laden, Batteriespeicher und Lastverschiebung können die Belastung durch diese Gebühren reduzieren, erfordern jedoch technisches Fachwissen und Kapitalinvestitionen. Öffentliches Autobahn-Laden löst nicht alle Depot-Anschlussprobleme, da jeder Standort weiterhin eine Koordination mit dem lokalen Stromnetz erfordert. Folglich könnte der Elektro-Lkw-Markt bei großen Logistikgruppen mit dedizierten Energie- und Beschaffungsteams schneller vorankommen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Fahrzeugtyp:
Schwere Lkw führen, während die Nachfrage nach mittelschweren Lkw zunimmtSchwere Lkw machten 2026 53,29 % des deutschen Elektro-Lkw-Marktes aus. Ihre Position spiegelt die frühe Einführung durch Fernverkehrsflotten und den hohen Emissionswert der Ablösung von Diesel-Sattelzugmaschinen wider. Daimler Truck begann Ende 2024 mit der Serienproduktion des eActros 600 in Wörth. MAN startete im Juni 2025 die Produktion des eTGX und eTGS in München. MAN produzierte im ersten Jahr der Serienproduktion 1.300 schwere Elektro-Lkw in seinem Münchner Werk. Große Sattelzugmaschinen passen auch zum deutschen Autobahn-Ladeprogramm, das für Hochleistungsladen ausgelegt ist. Das Segment profitiert von der Flottennachfrage nach Fahrzeugen, die Überlandstrecken und grenzüberschreitende Routen abdecken können. Sein Wachstum hängt von der Zuverlässigkeit des öffentlichen Ladens ab, wenn mehr Lkw feste Depotrouten verlassen.
Mittelschwere Lkw sollen bis 2032 mit einem CAGR von 24,28 % wachsen. Diese Fahrzeuge bedienen regionale Logistik, Lebensmittelverteilung und kommunale Aufgaben mit leichter planbaren Routen. MAN präsentierte im Mai 2026 den 16-Tonner eTGM, mit geplanter Produktion ab 2027. MAN begann im Juli 2026 auch mit der Serienproduktion des 12-Tonners eTGL in seinem Krakauer Werk. Mehr verfügbare Modelle geben Distributoren Auswahlmöglichkeiten, die zuvor begrenzt waren. Leichte Lkw bleiben für die städtische Zustellung und kommunale Flotten relevant. Ihr einfacherer Ladebedarf unterstützt die Einführung, ihr Umsatzbeitrag bleibt jedoch geringer als bei schweren und mittelschweren Fahrzeugen. Die Fahrzeugverfügbarkeit in der deutschen Elektro-Lkw-Branche weitet sich aus, da diese Anwendungsfälle klarer definiert werden.


Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Antrieb:
Batterieelektrische Lkw dominieren, während Wasserstoff Unterstützung erhältBatterieelektrische Lkw machten 2026 94,18 % des Antriebsmix aus. Sie profitieren von etablierten Lieferketten, Händlernetzen und praktischer Betriebserfahrung. Ihre aktuelle Dominanz spiegelt auch die Einfachheit der Einrichtung von Depot-Ladestationen wider. Batterieelektrische Modelle sind für den Regionalbetrieb und zunehmend auch für den Fernverkehr verfügbar. Öffentliche Ladeinvestitionen geben Flotten mehr Vertrauen, sie über feste Routen hinaus einzusetzen. Der deutsche Elektro-Lkw-Markt bleibt auf batterieelektrische Lkw ausgerichtet, da sich die installierte Ladeinfrastruktur schneller entwickelt als die Wasserstoff-Betankungsinfrastruktur. Hersteller konzentrieren Produkteinführungen ebenfalls auf batterieelektrische Plattformen. Dies unterstützt eine breite Service- und Wartungsbasis für Flottenoperatoren.
Brennstoffzellen-Elektro-Lkw sollen bis 2032 von einer sehr kleinen Basis aus mit einem CAGR von 26,32 % wachsen. Daimler Truck präsentierte 2026 den NextGenH2 Truck mit einer Reichweite von über 1.000 km mit flüssigem Wasserstoff. Das Programm umfasst 100 Kundenfahrzeuge ab Ende 2026 und verfügt über 226 Millionen EUR (ca. 264 Millionen USD) an Bundes- und Landesförderung. Toyota und Scania gaben im September 2026 bekannt, dass Toyota 40 Brennstoffzellensysteme für Scanias Pilot-Partner-Programm liefern wird. Plug-in-Hybrid- und Hybrid-Lkw spielen eine begrenzte und rückläufige Rolle, da sie nach den einschlägigen Herstellervorschriften nicht als Nullemissionsfahrzeuge gelten. Wasserstoff bleibt eine längerfristige Ergänzung, wo Nutzlast, Distanz und Betankungszeit entscheidend sind. Sein Fortschritt wird von der Betankungsinfrastruktur und Betriebsnachweisen aus Flottenversuchen abhängen.
Nach zulässigem Gesamtgewicht:
Lkw über 12 Tonnen halten Anteils- und WachstumsführerschaftLkw über 12 Tonnen machten 2026 56,12 % der Marktgröße des deutschen Elektro-Lkw-Marktes aus. Die Klasse soll bis 2032 auch mit einem CAGR von 22,19 % wachsen. Gelenkige Sattelzugmaschinen auf deutschen Autobahn-Frachtrouten erklären beide Kennzahlen. Hersteller erzielen größere Emissionsvorteile, wenn sie schwerere Diesel-Fahrzeuge ersetzen. Dies unterstützt den frühen Produktionsfokus auf die größte Lkw-Klasse. Der nationale Autobahn-Ladeplan priorisiert ebenfalls Ladesysteme, die für schwere Sattelzugmaschinen geeignet sind. Große Frachtflotten können Routen koordinieren und leichter laden als kleinere Betreiber. Diese Bedingungen unterstützen die anhaltende Nachfrage nach schwereren Elektro-Lkw.
Die Klasse von über 3,5 bis 12 Tonnen bedient regionale Verteilung und öffentliche Dienstleistungen. Sie expandiert, da sich die Produktauswahl 2026 verbessert. MANs eTGM und eTGL decken ein breiteres Spektrum an Verteilungslasten ab. Diese Lkw können nach vorhersehbaren Schichten zum Depot zurückkehren, um zu laden. Sie können daher einige öffentliche Ladeeinschränkungen vermeiden, mit denen Fernverkehrsflotten konfrontiert sind. Die Klasse unter 3,5 Tonnen überschneidet sich mit Elektrotransportern und leichten Nutzfahrzeugen. Diese Überschneidung begrenzt ihren Beitrag zum Lkw-Umsatz. Die Nachfrage nach Gewichtsklassen in der deutschen Elektro-Lkw-Branche spiegelt die unterschiedlichen Bedürfnisse von Fracht-, Regionalverteilungs- und lokalen Dienstleistungsbetreibern wider.
Nach Reichweite:
Lkw mit mittlerer Reichweite führen, während die Langstreckenkapazität zunimmtLkw mit mittlerer Reichweite hielten 2026 59,89 % des deutschen Elektro-Lkw-Marktes. Ihr Betriebsbereich von 200–500 km eignet sich für Verteilzentren, Supermarktversorgung und Paketrouten. Solche Flotten können in der Regel im Depot laden. Das reduziert die Abhängigkeit von der öffentlichen Ladeverfügbarkeit während eines Arbeitstages. Das Segment spiegelt die Routen wider, die bereits am einfachsten zu elektrifizieren sind. Betreiber können Fahrzeuge rund um bekannte Haltestellen und bekannte Ladefenster planen. Diese Vorteile haben die frühe Einführung von Elektro-Lkw unterstützt. Mittelstreckenbetriebe liefern auch nützliche Praxisdaten für die Flottenplanung.
Lkw mit langer Reichweite sollen bis 2032 mit einem CAGR von 22,78 % wachsen. Volvo Trucks eröffnete Bestellungen für den FH Aero Electric 2026 mit einer angegebenen Reichweite von bis zu 700 km. MANs eTGX bietet bis zu 720 km mit einer Sieben-Batterie-Konfiguration mit 644 kWh NMC. MCS-fähige Versionen verbessern die betriebliche Eignung für lange Routen, indem sie Ladeausfallzeiten reduzieren. Kurzstrecken-Lkw bedienen weiterhin städtische und letzte-Meile-Aufgaben. Ihre Rolle bleibt für kommunale Flotten und Paketdienstleister relevant. Die wachsende Reichweite schwerer Modelle weitet den deutschen Elektro-Lkw-Markt über städtische und regionale Einsätze hinaus aus.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Batteriekapazität:
Akkupacks über 300 kWh unterstützen den FernverkehrsbetriebAkkupacks über 300 kWh machten 2026 49,50 % des Marktanteils des deutschen Elektro-Lkw-Marktes aus. Sie sollen bis 2032 mit einem CAGR von 22,67 % wachsen. Große Akkupacks unterstützen die Reichweitenanforderungen von Elektro-Sattelzugmaschinen im Fernverkehr. Daimler Truck verwendet ein 621-kWh-LFP-System im eActros 600. MAN verwendet Batteriekonfigurationen von 552 kWh bis 644 kWh in seinem eTGX- und eTGS-Sortiment. Diese Systeme unterstützen Frachtanwendungen, die sich nicht ausschließlich auf das nächtliche Depot-Laden verlassen können. Die installierte Kapazität ist daher eng mit dem Fahrzeuggewicht und der Routenlänge verknüpft. Schnelleres öffentliches Laden könnte später die optimale Batteriegröße für einige Betriebe verändern.
Volvo Trucks meldete 2026 725 kWh nutzbare Energie aus einem Bruttoakkupack von 780 kWh. Nutzbare Energie und Fahrzeuggewicht werden wichtiger als die Nennkapazität allein. Mittlere Akkupacks von 100 bis 300 kWh bleiben für regionale und mittelschwere Verteilung geeignet. Akkupacks unter 100 kWh bleiben auf leichte städtische Betriebe konzentriert. Betreiber werden Nutzlast, nutzbare Reichweite, Ladegeschwindigkeit und tägliche Auslastung bei der Kapazitätswahl vergleichen. Der MCS-Einsatz kann ausgewählten Flotten ermöglichen, kleinere Akkupacks mit Unterwegs-Laden zu verwenden. Der deutsche Elektro-Lkw-Markt wird große Akkupacks dort beibehalten, wo Routen erhebliche Bordenergie benötigen. Kapazitätsentscheidungen werden eng mit Betriebsmustern verknüpft bleiben.
Nach Batteriechemie:
LFP führt, während NMC auf reichweitenkritischen Routen wächstLithiumeisenphosphat hielt 2026 58,39 % des Batteriechemie-Segments. LFP profitiert von thermischer Stabilität, langer Zyklenlebensdauer und geringerer Abhängigkeit von Kobalt- und hochnickelhaltigem Materialkostenrisiko. Daimler Truck verwendet mehrere LFP-Akkupacks im eActros. Das Unternehmen erklärte, dass das Fahrzeug eine hohe nutzbare Batteriekapazität bietet. Es wurde für eine lange Betriebslebensdauer ausgelegt. Diese Eigenschaften unterstützen hochzyklische Betriebe, die zu einem Depot zurückkehren, und positionieren LFP-Batterien gut für schwere und Verteilungsanwendungen.
Lithium-Nickel-Mangan-Kobaltoxid soll bis 2032 mit einem CAGR von 26,87 % wachsen. NMC hat eine höhere Energiedichte pro Kilogramm, was wichtig ist, wenn Betreiber die Nutzlast auf Langstreckenrouten erhalten müssen. MAN wählte NMC für den eTGX und eTGS und nannte Energiedichte, Haltbarkeit und Kältewetterleistung als Gründe. Die Chemie ist nützlich, wo öffentliches Laden noch spärlich ist und eine längere Bordreichweite notwendig ist. LFP und NMC können koexistieren, da sie unterschiedliche Betriebsanforderungen erfüllen. Die deutsche Elektro-Lkw-Branche erfordert kein einheitliches Chemie-Ergebnis für alle Lkw-Klassen. Die Chemienachfrage wird voraussichtlich weiterhin der Routenlänge, der Nutzlastempfindlichkeit und dem Ladezugang folgen. Dies unterstützt eine geteilte Batteriestrategie unter den Herstellern.
Nach Anwendung:
Fernfrachtverkehr führt, während Regionalverteilung schneller wächstDer Fernfrachtverkehr machte 2026 39,29 % des deutschen Elektro-Lkw-Marktes aus. Deutschlands Rolle im europäischen Straßengüterverkehr unterstützt die große Basis dieser Anwendung. Fernverkehrsflottenbetreiber benötigen zuverlässiges Laden entlang nationaler und grenzüberschreitender Routen. Sie benötigen auch Fahrzeuge mit ausreichender Reichweite und Nutzlast. Öffentliches MCS-Laden ist darauf ausgelegt, diese Betriebsanforderungen zu erfüllen. Milence absolvierte im April 2026 einen 1.000 km langen vollelektrischen Konvoi von Paris nach Berlin, mit Hubs in Frankreich, Belgien, den Niederlanden und Deutschland. Die Route demonstrierte, dass Langstreckenbetrieb entlang des Korridors möglich ist. Eine zuverlässige Ladeabdeckung bleibt unerlässlich, bevor dieser Anwendungsfall in großem Maßstab skaliert werden kann.
Die Regionalverteilung soll bis 2032 mit einem CAGR von 26,38 % expandieren. Flotten mit 200 bis 400 km Rundfahrten können von nächtlichem Laden und vorhersehbaren Lieferfenstern profitieren. Sie sind während des Arbeitstages weniger auf öffentliche Infrastruktur angewiesen. Mautbefreiungen verbessern auch ihre Betriebswirtschaft. Städtische und letzte-Meile-Verteilung profitiert von Niedrigemissionsanforderungen in deutschen Städten. Bau- und kommunale Arbeiten werden zunehmend von batterieelektrischen Starr-Lkw bedient. Bergbau und industrieller Transport bleiben in Deutschland kleinere Anwendungen als in nordischen Märkten. Der deutsche Elektro-Lkw-Markt hat eine klare Chance bei regionalen Routen, da deren Energieverbrauch und Ladebedarf einfacher zu managen sind.
Nach Endnutzer:
Logistik- und Paketdienstleister verbinden Skalierung mit schnellem WachstumLogistik- und Paketdienstleister hielten 2026 34,38 % des deutschen Elektro-Lkw-Marktes. Die Gruppe soll bis 2032 auch mit einem CAGR von 21,29 % wachsen. DHL Group, DB Schenker, Dachser und Rhenus betreiben große deutschlandbasierte Flotten. Ihre zentralisierte Beschaffung kann größere Fahrzeugbestellungen und Ladeinvestitionen unterstützen. Dedizierte Energieteams können auch Ladepläne und Stromverträge verwalten. Diese Fähigkeiten reduzieren mehrere Hürden, mit denen kleinere Spediteure konfrontiert sind. Vorhersehbare Netzwerke erleichtern die Zuordnung von Elektro-Lkw zu geeigneten Routen. Die Führungsposition des Segments spiegelt den praktischen Vorteil der Flottengrößenordnung wider.
Einzelhandels- und E-Commerce-Flotten führen Elektro-Lkw durch Emissionsverpflichtungen und Finanzierungsmodelle ein, die die Anfangskosten begrenzen. Fertigungs- und Lieferantenflotten haben variablere Routen, obwohl feste Werk-zu-Werk-Strecken für gezielte Einsätze geeignet sind. Baubetreiber sind mit Einschränkungen bei der Standortladung, Nutzlast und Drehmoment konfrontiert. Kommunale Flotten operieren in definierten Gebieten und können über Nacht an festen Standorten laden. Müllabfuhr, Straßenwartung und öffentliche Dienstleistungen können daher eine sekundäre Nachfragebasis bilden. Die Endnutzernachfrage weitet sich aus, aber das Tempo bleibt über die Betriebsprofile hinweg ungleichmäßig. Große Logistikbetreiber werden weiterhin frühe Betriebspraktiken für andere Flottengruppen etablieren. Kleinere Spediteure benötigen weiterhin Lade- und Finanzierungsoptionen, die zu ihrer Unternehmensstruktur passen.
Geografische Analyse
Deutschlands Lkw-Zulassungsanteil übersteigt den EU- und EWR-Durchschnitt. Das Land hat einen bedeutenden Anteil an neuen EU-Lkw-Zulassungen und steht damit im Mittelpunkt der Pläne europäischer Hersteller. Ein erheblicher Anteil des europäischen Straßengüterverkehrs führt durch Deutschland, so Milence. Das Mautsystem des Landes bietet direkte Anreize für Nullemissions-Schwerlastfahrzeuge, während Daimler Truck und MAN dort bedeutende Fertigungsbetriebe unterhalten. Die LKW-Maut-Befreiung stärkt die Position deutscher Flottenoperatoren weiter. Diese Faktoren positionieren den deutschen Elektro-Lkw-Markt als einen wichtigen frühen Adoptionsmarkt in Europa.
Nordrhein-Westfalen spielt eine bedeutende Rolle, da die Rhein-Ruhr-Region deutsche Frachtkorridore mit dem Benelux-Gatewayverkehr verbindet. Milence plant die Eröffnung eines Ladehubs in Recklinghausen nahe einer wichtigen Autobahn. Bayern und Baden-Württemberg profitieren von Industrie- und Automobilzuliefererbasen, die regionale Frachtaktivitäten unterstützen. Daimler Trucks Werk in Wörth in Rheinland-Pfalz produziert den eActros und eine kleine Serie von Wasserstoff-Lkw der nächsten Generation. Häfen in Hamburg und Bremen stehen vor komplexeren Ladeanforderungen für Kühl- und Schüttgutlogistik. Diese nicht standardmäßigen Betriebszyklen können die großflächige Einführung an diesen Standorten verzögern. Folglich wird der regionale Fortschritt von der Frachtdichte, den Depotbedingungen und der Verfügbarkeit der Ladeinfrastruktur abhängen.
Die Niederlande stellen den am besten vergleichbaren Nachbarmarkt dar, da sich die Wirtschaftlichkeit von Elektro-Lkw laut derselben Milence-Analyse verbessern soll. Frankreich wird voraussichtlich langsamer vorankommen, da es keinen gleichwertigen kohlenstoffbasierten Straßenmautrabatt einführen soll. MAN soll damit beginnen, MCS-fähige Elektro-Lkw in Belgien, der Tschechischen Republik, Dänemark, Deutschland, Italien, den Niederlanden, Norwegen, Spanien und dem Vereinigten Königreich auszuliefern. Folglich werden deutsche Fahrzeugspezifikationen über den Inlandsmarkt hinaus relevant bleiben. Die Elektro-Lkw-Durchdringung in Mittel- und Osteuropa wird voraussichtlich unter dem deutschen Niveau bleiben. Die grenzüberschreitende Ladeinteroperabilität wird bestimmen, wie schnell Betreiber in Nachbarländern dieselben Fahrzeugplattformen einführen können.
Wettbewerbslandschaft
Marktkonzentration
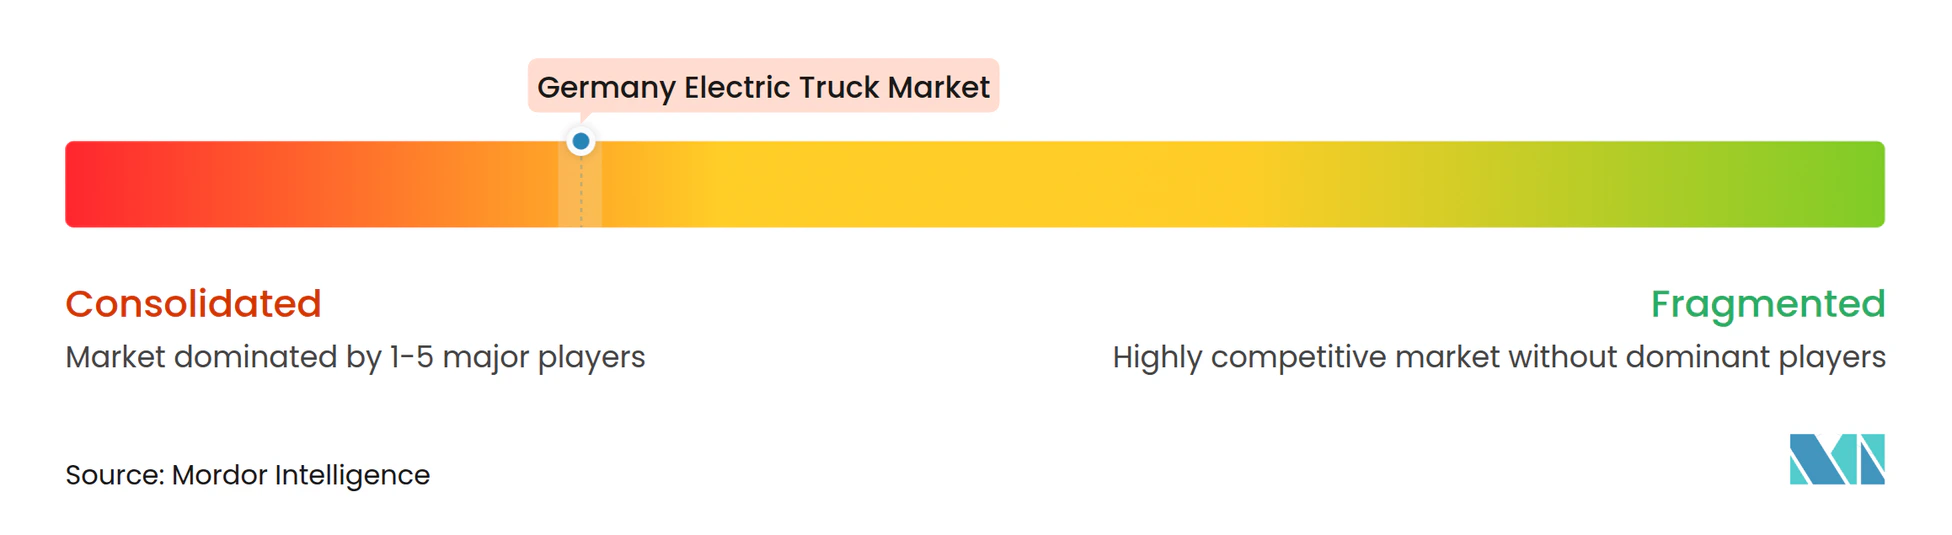
Der deutsche Elektro-Lkw-Markt ist auf OEM-Ebene konsolidiert. Daimler Truck, MAN Truck & Bus und Volvo Trucks haben Händler-, Service- und Finanzierungsnetzwerke aufgebaut. Diese Fähigkeiten helfen Flotten, Fahrzeugverfügbarkeit und Restwertrisiko zu managen. Volvo Trucks startete im September 2026 die Produktion des FH Aero Electric mit bis zu 700 km Reichweite, während MAN einen neuen eTGX der nächsten Generation mit bis zu 720 km Reichweite vorstellte. Diese Produktentwicklungen zeigen, dass die Fernverkehrsreichweite eine wichtige Wettbewerbspriorität bleibt. Serviceabdeckung und Finanzierungsoptionen sind ebenso wichtig, da Flotten die höheren Anschaffungskosten von Elektro-Lkw bewerten, was etablierte Lkw-Hersteller begünstigt.
Daimler Truck, TRATON und Volvo Group unterstützen das Milence-Ladeunternehmen. Milence plant den Betrieb von Ladehubs in mehreren europäischen Ländern. Daimler Truck hat auch öffentliche Kofinanzierung für das NextGenH2-Truck-Programm gesichert. Diese Unterstützung positioniert Wasserstoff als ergänzende Langzeittechnologie und nicht als kurzfristigen Ersatz für batterieelektrische Lkw. eService-Leasing und Pay-per-Use-Programme adressieren die finanziellen Aspekte der Flottenumstellung. JUNA und Hylane trennen Fahrzeugeigentum vom Frachtbetrieb und können Kapitalbarrieren senken, wenn Flotten diese Modelle breiter einführen.
BYD stellte auf der IAA Transportation 2026 den ETT 44 Langstrecken-Elektro-Sattelzug für Europa vor, mit geplanten Auslieferungen für 2027. Das Unternehmen hat auch eine europäische Finanzierungspartnerschaft mit DLL aufgebaut, die Deutschland und andere Länder abdeckt. EU-Anti-Subventionszölle könnten jedoch BYDs Kostenkonkurrenzfähigkeit in Europa einschränken. Mittelklasse-Leasing, gebündelte Depot-Ladelösungen und mittelschwere Fahrzeuge bleiben Bereiche, die zusätzliche Angebote erfordern. Die Insolvenzanmeldung von Nikola Corporation verdeutlicht die Risiken für Unternehmen, denen skalierte Fertigungskapazitäten fehlen. Etablierte OEMs haben eine stärkere Wettbewerbsposition, da sie Fahrzeuge, Wartungsdienstleistungen und Finanzierungslösungen als integriertes Paket anbieten können. Daher bleibt die Wettbewerbslandschaft konsolidiert und begünstigt große Hersteller, während Chancen für Service- und Finanzierungsspezialisten bestehen bleiben.
Marktführer der deutschen Elektro-Lkw-Branche
-
Daimler Truck AG
-
Volvo Trucks
-
MAN Truck & Bus SE
-
DAF Trucks N.V.
-
Scania AB
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutscher Elektro-Lkw-Markt Unternehmen in diesem Bericht
- Daimler Truck AG
- MAN Truck & Bus SE
- Volvo Trucks
- Scania AB
- DAF Trucks N.V.
- IVECO Group N.V.
- Renault Trucks
- BYD Company Limited
- Tesla, Inc.
- Ford Trucks
- FUSO Truck Europe
Neueste Industrielle Entwicklungen in Deutscher Elektro-Lkw-Markt
- September 2026: Volvo Trucks startete die Serienproduktion des FH Aero Electric mit bis zu 700 km Reichweite und einem 780-kWh-Akku.
- September 2026: Die Autobahn GmbH überführte das deutsche Lkw-Schnellladenetz in die Umsetzungsphase, mit 836 Ladepunkten, darunter 447 MCS-Punkte, an 124 unbewachten Autobahnraststätten.
- Juli 2026: MAN Truck & Bus startete die Serienproduktion des 12-Tonnen-eTGL-Batterieelektro-Lkw in seinem Krakauer Werk.
- Juni 2026: SANY begann mit der Auslieferung seiner Langstrecken-Batterieelektro-Lkw an Kunden in Deutschland.
Berichtsumfang des deutschen Elektro-Lkw-Marktes
Der deutsche Elektro-Lkw-Markt ist segmentiert nach Fahrzeugtyp (leichte Elektro-Lkw, mittelschwere Elektro-Lkw und schwere Elektro-Lkw), Antrieb (batterieelektrische Lkw, Brennstoffzellen-Elektro-Lkw, Plug-in-Hybrid-Elektro-Lkw und Hybrid-Elektro-Lkw), zulässigem Gesamtgewicht (bis zu 3,5 Tonnen, über 3,5 bis 12 Tonnen und über 12 Tonnen), Reichweite (Kurzstrecke, mittlere Reichweite und lange Reichweite), Batteriekapazität (unter 100 kWh, 100 bis 300 kWh und über 300 kWh), Batteriechemie (Lithiumeisenphosphat, Lithium-Nickel-Mangan-Kobaltoxid und andere Batteriechemien), Anwendung (städtische und letzte-Meile-Verteilung, Regionalverteilung, Fernfrachtverkehr, Bau- und kommunale Dienstleistungen sowie Bergbau und industrieller Transport) und Endnutzer (Logistik- und Paketdienstleister, Einzelhandels- und E-Commerce-Flotten, Fertigungs- und Lieferantenflotten, Bau- und Infrastrukturauftragnehmer, kommunale und öffentliche Dienstleistungsflotten sowie Bergbau- und Steinbruchbetreiber). Die Marktprognosen werden sowohl nach Wert (USD) als auch nach Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Leichte Elektro-Lkw |
| Mittelschwere Elektro-Lkw |
| Schwere Elektro-Lkw |
| Batterieelektrische Lkw |
| Brennstoffzellen-Elektro-Lkw |
| Plug-in-Hybrid-Elektro-Lkw |
| Hybrid-Elektro-Lkw |
| Bis zu 3,5 Tonnen |
| Über 3,5 bis 12 Tonnen |
| Über 12 Tonnen |
| Kurzstrecke |
| Mittlere Reichweite |
| Lange Reichweite |
| Unter 100 kWh |
| 100 bis 300 kWh |
| Über 300 kWh |
| Lithiumeisenphosphat |
| Lithium-Nickel-Mangan-Kobaltoxid |
| Andere Batteriechemien |
| Städtische und letzte-Meile-Verteilung |
| Regionalverteilung |
| Fernfrachtverkehr |
| Bau- und kommunale Dienstleistungen |
| Bergbau und industrieller Transport |
| Logistik- und Paketdienstleister |
| Einzelhandels- und E-Commerce-Flotten |
| Fertigungs- und Lieferantenflotten |
| Bau- und Infrastrukturauftragnehmer |
| Kommunale und öffentliche Dienstleistungsflotten |
| Bergbau- und Steinbruchbetreiber |
| Nach Fahrzeugtyp | Leichte Elektro-Lkw |
| Mittelschwere Elektro-Lkw | |
| Schwere Elektro-Lkw | |
| Nach Antrieb | Batterieelektrische Lkw |
| Brennstoffzellen-Elektro-Lkw | |
| Plug-in-Hybrid-Elektro-Lkw | |
| Hybrid-Elektro-Lkw | |
| Nach zulässigem Gesamtgewicht | Bis zu 3,5 Tonnen |
| Über 3,5 bis 12 Tonnen | |
| Über 12 Tonnen | |
| Nach Reichweite | Kurzstrecke |
| Mittlere Reichweite | |
| Lange Reichweite | |
| Nach Batteriekapazität | Unter 100 kWh |
| 100 bis 300 kWh | |
| Über 300 kWh | |
| Nach Batteriechemie | Lithiumeisenphosphat |
| Lithium-Nickel-Mangan-Kobaltoxid | |
| Andere Batteriechemien | |
| Nach Anwendung | Städtische und letzte-Meile-Verteilung |
| Regionalverteilung | |
| Fernfrachtverkehr | |
| Bau- und kommunale Dienstleistungen | |
| Bergbau und industrieller Transport | |
| Nach Endnutzer | Logistik- und Paketdienstleister |
| Einzelhandels- und E-Commerce-Flotten | |
| Fertigungs- und Lieferantenflotten | |
| Bau- und Infrastrukturauftragnehmer | |
| Kommunale und öffentliche Dienstleistungsflotten | |
| Bergbau- und Steinbruchbetreiber |
Im Bericht beantwortete Schlüsselfragen
Was treibt die Einführung von Elektro-Lkw in Deutschland voran?
Die LKW-Maut-Befreiung bis Juni 2031, EU-Flottenemissionsvorschriften und öffentliche Ladeinvestitionen unterstützen die Einführung.
Wie groß ist der deutsche Elektro-Lkw-Markt?
Der Markt wurde 2026 auf 2,02 Milliarden USD geschätzt und soll bis 2032 auf 6,32 Milliarden USD wachsen, mit einem CAGR von 20,97 % im Zeitraum 2027–2032.
Welcher Elektro-Lkw-Typ hat die größte Nachfrage in Deutschland?
Schwere Lkw führten 2026 mit einem Anteil von 53,29 %, unterstützt durch den Fernfrachtbedarf und die expandierende OEM-Produktion.
Was ist die größte Hürde für kleinere Lkw-Flotten?
Hohe Kauf- und Ladesystemkosten, Finanzierungseinschränkungen und lange Depot-Netzanschlusszeiten bleiben wesentliche Hürden.
Sind batterieelektrische Lkw häufiger als Brennstoffzellen-Lkw?
Ja. Batterieelektrische Lkw machten 2026 94,18 % des Antriebsmix aus, während Brennstoffzellenmodelle von einer kleinen Basis aus wachsen.