
ドイツ電動トラック市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
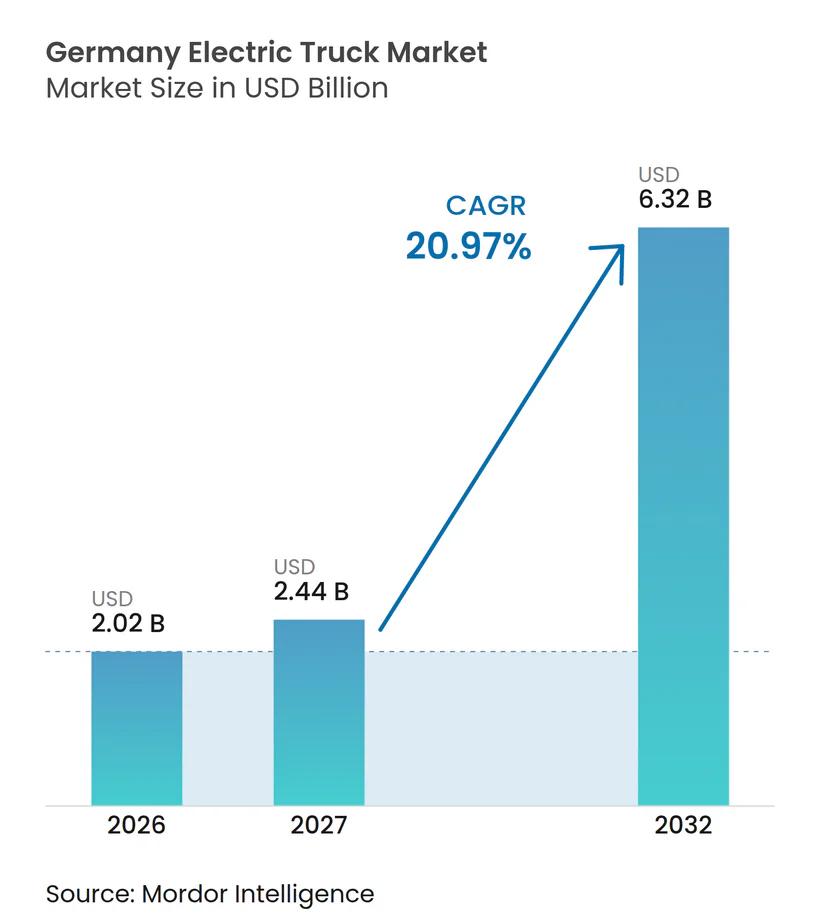
| 基準年の市場規模 (2026) | 2.02 十億米ドル |
| 市場規模 (2027) | 2.44 十億米ドル |
| 市場規模 (2032) | 6.32 十億米ドル |
| 成長率 (2027 - 2032) | 20.97 % |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツ電動トラック市場分析
ドイツ電動トラック市場規模は2026年に2.02 ビリオン 米ドルと評価され、2027年の2.44 ビリオン 米ドルから2032年には6.32 ビリオン 米ドルへと、2027年から2032年の期間においてCAGR 20.97%で成長する見込みです。ドイツの電動トラック登録シェアはEUおよびEEA平均を上回っていま。ドイツはEUおよびEEAのトラック販売において相当なシェアを占めており、同国のフリート購買決定がヨーロッパの生産計画に強く影響しています。通行料免除、車両供給の改善、および充電インフラへの投資が、大規模フリートの運用障壁を低減しています。しかし、ドイツ電動トラック市場は依然として不均一な進展を示しており、小規模運送業者はデポの系統接続、車両価格、および資金調達へのアクセスに課題を抱えています。バッテリー電動モデルが現在需要をリードしており、水素動力モデルは公的資金と給油インフラの計画的拡張に依存したままです。
主要レポートのポイント
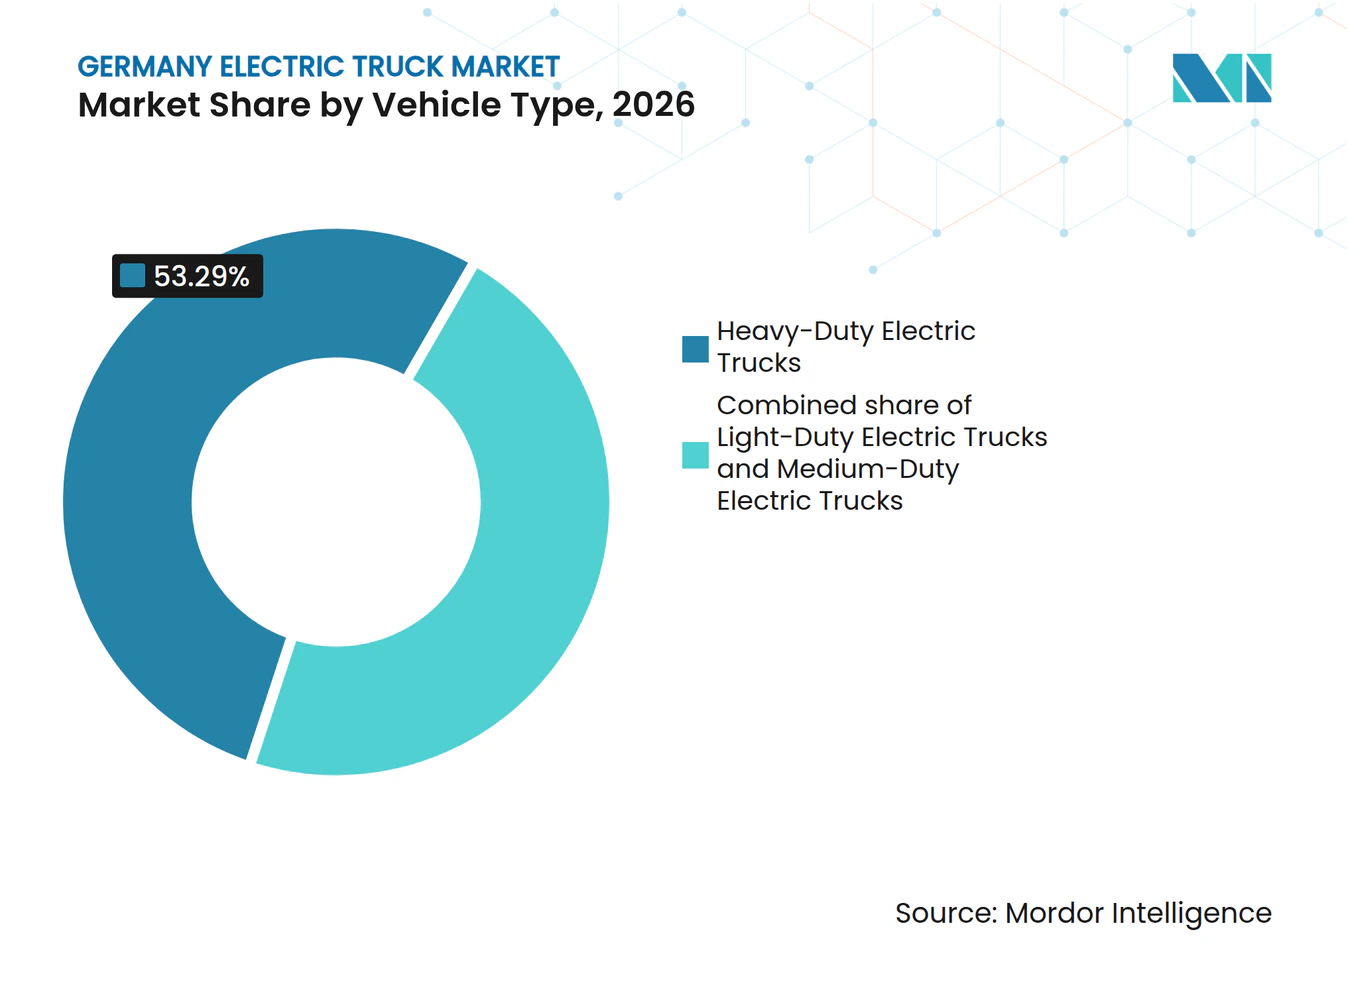
- 車両タイプ別では、大型トラックが2026年に53.29%のシェアを占め、中型トラックは2032年にかけてCAGR 24.28%で成長すると予されています。
- 推進方式別では、バッテリー電動トラックが2026年に94.18%のシェアを占め、燃料電池電動トラックは2032年にかけてCAGR 26.32%で成長すると予測されています。
- 車両総重量クラス別では、12トン超のトラックが2026年に56.12%のシェアを占め、2032年にかけてCAGR 22.19%で成長すると予測されています。
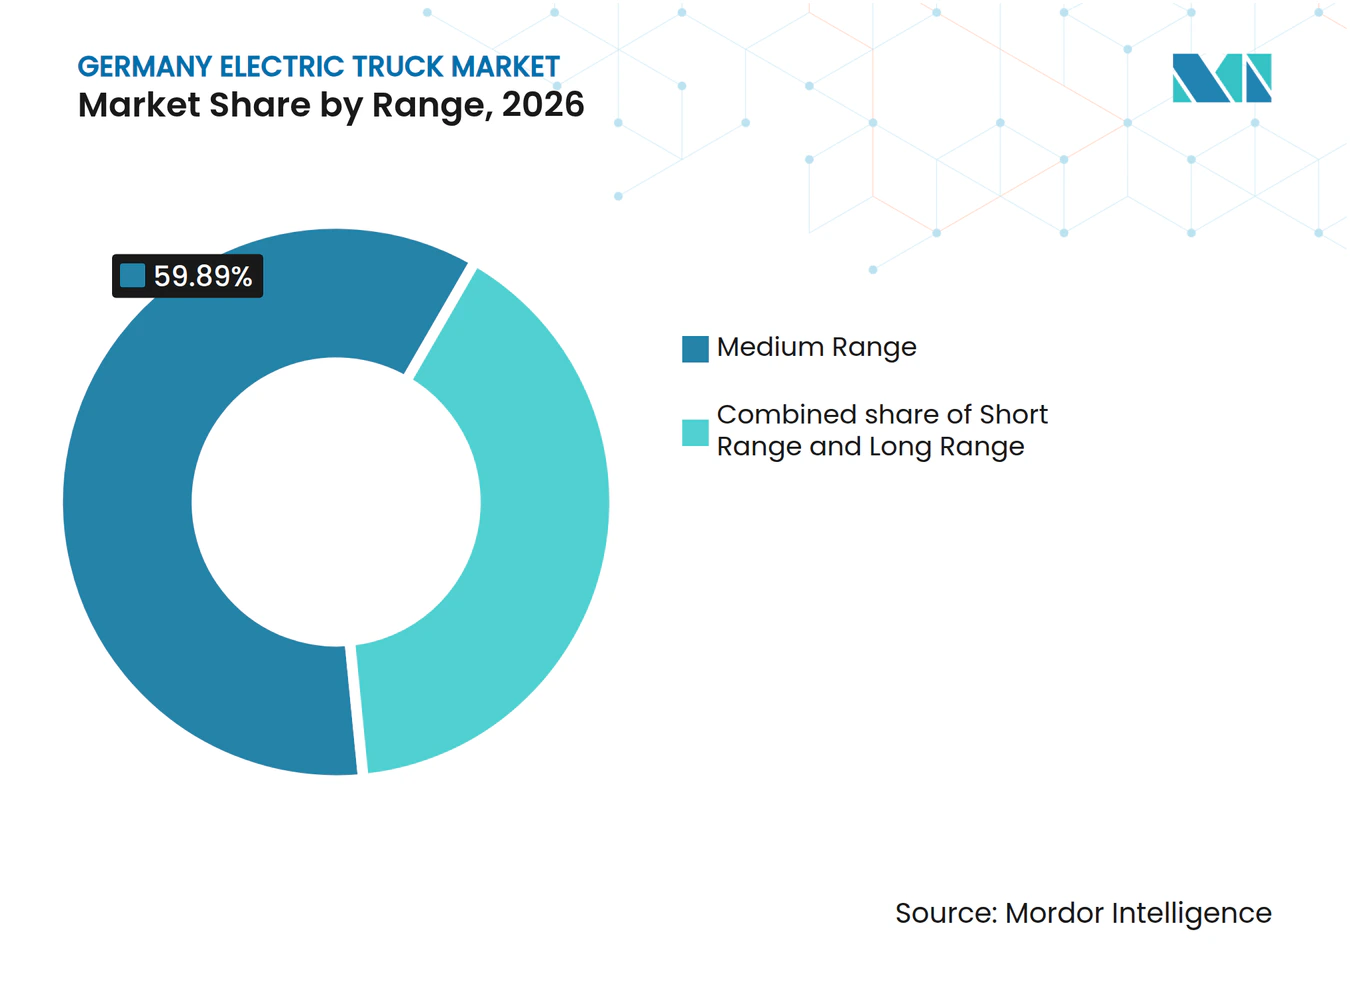
- 航続距離別では、中距離トラックが2026年に59.89%のシェアを占め、長距離トラックは2032年にかけてCAGR 22.78%で成長すると予測されています。
- バッテリー容量別では、300kWh超のパックが2026年に49.50%のシェアを占め、2032年にかけてCAGR 22.67%で成長すると予測されています。
- バッテリー化学別では、リン酸鉄リチウムが2026年に58.39%のシェアを占め、リチウムニッケルマンガンコバルト酸化物は2032年にかけてCAGR 26.87%で成長すると予測されています。
- 用途別では、長距離フレートが2026年に39.29%のシェアを占め、地域配送は2032年にかけてCAGR 26.38%で成長すると予測されています。
- エンドユーザー別では、物流・宅配事業者が2026年に34.38%のシェアを占め、2032年にかけてCAGR 21.29%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EUおよびドイツのゼロエミッショントラック政策の強化 | +4.8% | EUで最も強力な国内インセンティブを持つドイツ | 中期(2〜4年) |
| ルートレベルの総所有コストの改善 | +3.5% | ドイツおよびオランダ、続いてEU | 中期(2〜4年) |
| 長距離電動トラックのOEM供給拡大 | +3.1% | グローバル、ドイツが早期採用ハブとして | 短期(2年以内) |
| 公共高出力トラック充電コリドーへの資金提供 | +2.7% | ドイツ、DACHおよびベネルクスへの波及効果あり | 中期(2〜4年) |
| フリートの資本障壁を低減するペイ・パー・ユースモデル | +1.8% | ドイツ、続いてEU | 短期(2年以内) |
| 相互運用可能なメガワット充電の標準化 | +1.6% | ドイツ、EU全体への波及効果あり | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EUおよびドイツのゼロエミッショントラック政策の強化
欧州のフリート排出規制とドイツの通行料政策は、ドイツ電動トラック市場において相互に強化し合っています。改訂されたEU規制は、メーカーに対して2019年のベースラインと比較して2030年までに新型大型車両の平均CO2排出量を45%削減することを義務付けており、2026年の改正では、目標を上回った年のクレジットを活用することで2025年から2029年にかけての一時的な柔軟性が認められています。この柔軟性によりメーカーは納車台数を増やす時間を得られますが、2030年の目標は依然として早期のゼロエミッショントラック導入を促しています。ゼロエミッション大型貨物車はLKW-Maut通行料の免除対象となっており[1]、フリート事業者の運用コスト低減を支援し、メーカーのコンプライアンス要件達成を後押ししています。
ルートレベルの総所有コストの改善
電動トラックは、予測可能な走行距離と充電インフラへのアクセスを持つドイツのルートにおいて、ますます実用的な選択肢となっています。業界の評価によれば、電動トラックの経済性は、車両効率の向上、充電インフラの普及拡大、および軽油価格の上昇によって改善されています。電動トラックは同等のディーゼルトラックと比較して運用コストが低く、予測可能なルートで運行するフリートに対して相当な年間節約をもたらすことができます。事業者は負荷管理と時間帯別電力契約によってコスト効率をさらに向上させることができます。したがって、ドイツ電動トラック市場は、車両ルート、充電時間帯、およびエネルギー調達を単一の運用計画に統合できるフリート事業者に有利です。
公共高出力トラック充電コリドーへの資金提供
充電インフラへの投資は、個別のパイロット拠点から全国的なコリドーネットワークへと移行しています。欧州委員会は、124か所の無人高速道路休憩エリアに公共急速充電器を設置するためのドイツへの国家補助として最大16億ユーロ(約1.87 ビリオン 米ドル)を承認しました[2]。Autobahn GmbHは、124か所の無人休憩エリアに836か所の充電ポイントをカバーする契約を締結し、そのうち447か所がメガワット充電システムポイント、389か所がコンバインド充電システムポイントです。連邦政府は高速道路トラック急速充電ネットワークに約10億ユーロ(約1.17 ビリオン 米ドル)を提供しており、最初のサイトは2026年9月に実施フェーズに入りました。これらのプロジェクトは、ドイツの物流ブおよびより広いTEN-Tルートを横断するトラックの導入事例を強化します。相互運用可能なメガワット充電は、対応車両と充電器が稼働するにつれて、長距離運行のダウンタイムをさらに削減するでしょう。
フリートの資本障壁を低減するペイ・パー・ユースモデル
小規模運送業者が高い車両購入コストに直面する中、ファイナンスモデルの重要性が高まっています。ドイツの物流会社の多くは、ファイナンスなしでは電動トラックの購入を検討しないでしょう。一方、リース、レンタル、および割賦購入オプションは相当な調達関心を生み出しています。業界参加者は電動トラック導入向けのペイ・パー・ユース契約を導入しています。金融サービスプロバイダーも、走行距離ベースのリース、残存価値保護、およびメンテナンスサービスを組み合わせたリースプログラムを開始しています。これらのファイナンス契約は、オーナーオペレーターや地域フリートにおける電動トラック採用を遅らせる可能性のあるキャッシュフローリスクを低減します。
制約の影響分析*
| 制約 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期車両・充電システムコスト | -3.2% | グローバル、ドイツの中小フリート事業者への強い影響 | 短期(2年以内) |
| 系統接続の遅延とデポの需要課金 | -2.5% | ドイツおよびDACH地域 | 中期(2〜4年) |
| 航続距離、積載量、天候、および長距離利用の制約 | -1.9% | ドイツ、寒冷地・山岳ルートを含む | 短期(2年以内) |
| 残存価値と小規模運送業者のファイナンス不確実性 | -1.4% | ドイツの分散したオーナーオペレーター基盤 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期車両・充電システムコスト
電動トラックとディーゼルトラックの価格差は、小規模事業者にとって依然として大きな制約となっています。バッテリー電動トラクターは通常、同等のディーゼルトラックよりも相当高価です。デポ充電設備は、系統接続要件に応じて個別の充電器設置から大規模デポシステムまで、さらなるコストを追加します。支援プログラムの終了により、一部の事業者にはファイナンスギャップが生じています。新たな充電支援プログラムはこのギャップを部分的に縮小する可能性がありますが、相当な初期資本の必要性を排除するものではありません。残存価値の不確実性と構造化ファイナンスへの限られたアクセスが、小規模フリートにとってこの障壁をさらに強化しています。
系統接続の遅延とデポの需要課金
デポの系統接続は、地域の容量と許認可条件によっては、長いリードタイムを要する場合があります。このタイムラインは、車両発注および更新サイクルと相反する可能性があります。複数のトラックが同時に充電する場合、ピーク需要課金も運用の複雑さを増大させます。管理された充電、バッテリー蓄電、および負荷シフトはこれらの課金へのエクスポージャーを低減できますが、エンジニアリングの専門知識と資本投資が必要です。公共高速道路充電はすべてのデポ接続課題に対応するわけではなく、各サイトは依然として地域の電力ネットワークとの調整が必要です。その結果、電動トラック市場は、専任のエネルギーおよび調達チームを持つ大規模物流グループの間でより急速に進展する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
大型トラックがリードし、中型需要が拡大大型トラックは2026年のドイツ電動トラック市場において53.29%を占めした。この地位は、長距離フリートによる早期採用と、ディーゼルトラクターの代替による高い排出削減効果を反映しています。Daimler Truck AGは2024年末にヴェルトでeActros 600の量産を開始しました。MAN Truck & Bus SEは2025年6月にミュンヘンでeTGXおよびeTGSの生産を開始しました。MAN Truck & Bus SEは量産初年度にミュンヘン工場で1,300台の大型電動トラックを生産しました。大型トラクターはまた、高出力充電向けに設計されたドイツの高速道路充電プログラムにも適合しています。このセグメントは、都市間および国境を越えるルートをカバーできる車両に対するフリート需要の恩恵を受けています。その成長は、より多くのトラックが固定デポルートを離れるにつれて、公共充電の信頼性に依存しています。
中型トラックは2032年にかけてCAGR 24.28%で成長すると予測されています。これらの車両は、計画しやすいルートを持つ地域物流、食品配送、および自治体業務に対応しています。MAN Truck & Bus SEは2026年5月に16トンのeTGMを発表し、2027年の生産を計画しています。MAN Truck & Bus SEはまた、2026年7月にクラクフ工場で12トンのeTGLの量産を開始しました。利用可能なモデルの増加により、以前は選択肢が限られていた配送業者に選択肢が生まれています。小型トラックは都市配送および自治体フリートに引き続き関連性があります。そのシンプルな充電ニーズは採用を支援しますが、収益貢献は大型・中型車両より低いままです。これらのユースケースがより明確になるにつれて、ドイツ電動トラック産業全体で車両供給が拡大しています。


注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
推進方式別:
バッテリー電動トラックが支配し、水素が支援を受けるバッテリー電動トラックは2026年の推進方式ミックスの94.18%を占めました。確立されたサプライチェーン、ディーラーカバレッジ、および実用的な運用経験の恩恵を受けています。現在の優位性はまた、デポ充電の導入しやすさも反映しています。バッテリー電動モデルは地域業務向けに利用可能であり、長距離輸送向けにも普及が進んでいます。公共充電への投資により、フリートは固定ルートを超えた利用に自信を持てるようになっています。ドイツ電動トラック市場がバッテリー電動トラックを中心としているのは、設置済み充電インフラが水素給油インフラよりも速く発展しているためです。メーカーもバッテリー電動プラットフォームを中心に製品ラインナップを集中させています。これにより、フリート事業者向けの幅広いサービスおよびメンテナンス基盤が支えられています。
燃料電池電動トラックは、非常に小さなベースから2032年にかけてCAGR 26.32%で成長すると予測されています。Daimler Truck AGは2026年に液体水素で1,000km超の航続距離を持つNextGenH2トラックを発表しました。このプログラムは2026年末から100台の顧客向け車両をカバーし、連邦および州の支援として2億2,600万ユーロ(約264 ミリオン 米ドル)がてられています。トヨタとScania ABは2026年9月に、トヨタがScania ABのパイロットパートナープログラム向けに40基の燃料電池システムを供給することを発表しました。プラグインハイブリッドおよびハイブリッドトラックは、関連するメーカー規則においてゼロエミッション車両として認定されないため、限定的かつ縮小する役割にとどまっています。水素は、積載量、距離、および給油時間が決定的な要素となる場合の長期的な補完技術として残ります。その進展は給油インフラとフリート試験からの運用実績に依存するでしょう。
車両総重量クラス別:
12トン超のトラックがシェアと成長をリード12トン超のトラックは2026年のドイツ電動トラック市場規模の56.12%を占めました。このクラスはまた、2032年にかけてCAGR 22.19%で成長すると予測されています。ドイツの高速道路フレートで使用される連結トラクターが両方の指標を説明しています。メーカーは重いディーゼル車両を代替する際により大きな排出削減効果を得られます。これにより、最大トラッククラスへの早期生産集中が支持されています。全国高速道路充電計画も大型トラクターに適した充電システムを優先しています。大規模フレートフリートは、小規模事業者よりもルートを調整し充電しやすい状況にあります。これらの条件が重量電動トラックへの継続的な需要を支えています。
3.5トン超から12トンクラスは地域配送および公共サービスの役割を担っています。2026年に製品選択肢が改善されるにつれて拡大しています。MAN Truck & Bus SEのeTGMおよびeTGLは、より幅広い配送積載量に対応しています。これらのトラックは予測可能なシフト後にデポに戻って充電することができます。そのため、長距離フリートが直面する一部の公共充電制約を回避できる可能性があります。3.5トン未満クラスは電動バンおよび小型商用車と重複しています。この重複がトラック収益への貢献を制限しています。ドイツ電動トラック産業における重量クラス需要は、フレート、地域配送、および地域サービス事業者の異なるニーズを反映しています。
航続距離別:
中距離トラックがリードし、長距離能力が向上中距離トラックは2026年のドイツ電動トラック市場の59.89%を占めました。200〜500kmの運行距離は、物流センター、スーパーマーケット供給、および宅配ルートに適しています。このようなフリートは通常デポで充電できます。これにより、業務日中の公共充電への依存が低減されます。このセグメントは、すでに電動化が最も容易なルートを反映しています。事業者は既知の停車地と既知の充電時間帯に合わせて車両をスケジュールできます。これらの利点が電動トラックの早期採用を支援してきました。中距離運行はまた、フリート計画に有用な実世界データを提供します。
長距離トラックは2032年にかけてCAGR 22.78%で成長すると予測されています。Volvo Trucksは2026年FH Aero Electricの受注を開始し、最大700kmの航続距離を謳っています。MAN Truck & Bus SEのeTGXは、7バッテリー・644kWh NMC構成で最大720kmを提供します。MCS対応バージョンは、充電ダウンタイムを削減することで長距離ルートの運用事例を改善します。短距離トラックは引き続き都市およびラストマイル業務に対応しています。自治体フリートや宅配事業者にとって引き続き関連性があります。大型モデルの航続距離の拡大により、ドイツ電動トラック市場は都市・地域ミッションを超え広がっています。

注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
バッテリー容量別:
300kWh超のパックが長距離運行を支援300kWh超のバッテリーパックは2026年のドイツ電動トラック市場シェアの49.50%を占めました。2032年にかけてCAGR 22.67%で成長すると予測されています。大型パックは長距離電動トラクターの航続距離要件を支援します。Daimler Truck AGはeActros 600に621kWhのLFPシステムを使用しています。MAN Truck & Bus SEはeTGXおよびeTGSシリーズに552kWhから644kWhのバッテリー構成を使用しています。これらのシステムは、夜間デポ充電のみに依存できないフレートアプリケーションを支援します。設置容量は車両重量とルート長と密接に関連しています。より高速な公共充電は、後に一部の運行における最適なバッテリーサイズを変える可能性があります。
Volvo Trucksは2026年に780kWhの総容量パックから725kWhの使用可能エネルギーを報告しました。使用可能エネルギーと車両重量は、公称容量単独よりも重要になってきています。100〜300kWhの中間パックは地域・中型配送に引き続き適しています。100kWh未満のパックは軽量都市運行に集中したままです。事業者は容量を選択する際に積載量、使用可能航続距離、充電速度、および日次稼働率を比較するでしょう。MCSの展開により、一部のフリートはルート途中充電で小型パックを使用できるようになります。ドイツ電動トラック市場は、ルートが相当なオンボードエネルギーを必要とする場合に大型パックを維持するでしょう。容量の選択は運行パターンと密接に結びついたままでしょう。
バッテリー化学別:
LFPがリードし、航続距離重視ルートでNMCが成長リン酸鉄リチウムは2026年のバッテリー化学セグメントの58.39%を占めました。LFPは熱安定性、長いサイクル寿命、およびコバルトと高ニッケル材料コストへの低いエクスポージャーの恩恵を受けています。Daimler Truck AGはeActrosに複数のLFPバッテリーパックを使用しています。同社は車両が高い使用可能バッテリー容量を提供すると述べています。長い運用寿命を念頭に設計されています。これらの特性は、デポに戻る高サイクル運行を支援し、LFPバッテリーを大型・配送アプリケーションに適した位置に置いています。
リチウムニッケルマンガンコバルト酸化物は2032年にかけてCAGR 26.87%で成長すると予測されています。NMCはキログラムあたりのエネルギー密度が高く、長距離ルートで積載量を確保する必要がある事業者にとって重要です。MAN Truck & Bus SEはeTGXおよびeTGSにNMCを選択し、エネルギー密度、耐久性、および寒冷地性能を理由として挙げています。この化学は、公共充電が少なく、より長いオンボード航続距離が必要な場合に有用です。LFPとNMCは異なる運行要件に対応するため共存できます。ドイツ電動トラック産業は、すべてのトラッククラスにわたって単一の化学結果を必要としません。化学需要はルート長、積載量感度、および充電アクセスに従い続ける可能性が高いです。これにより、メーカー間での分されたバッテリー戦略が支持されています。
用途別:
長距離フレートがリードし、地域配送がより速く成長長距離フレートは2026年のドイツ電動トラック市場の39.29%を占めました。欧州道路フレートにおけるドイツの役割がこの用途の大きな基盤を支えています。長距離フリート事業者は、国内および国境を越えるルートに沿った信頼性の高い充電を必要としています。また、十分な航続距離と積載量を持つ車両も必要です。公共MCS充電はこれらの運用需要に対応するよう設計されています。Milenceは2026年4月に、フランス、ベルギー、オランダ、ドイツのハブを使用して1,000kmの全電動パリ〜ベルリン輸送を完了しました。このルートは、コリドー全体での長距離運行が可能であることを実証しました。このユースケースが広く普及する前に、信頼性の高い充電カバレッジが不可欠です。
地域配送は2032年にかけてCAGR 26.38%で拡大すると予測されています。200〜400kmの往復運行フリートは、夜間充電と予測可能な配送時間帯から利益を得ることができます。業務日中の公共インフラへの依存が低くなります。通行料免除も運用経済性を改善します。都市およびラストマイル配送は、ドイツの都市における低排出要件の恩恵を受けています。建設および自治体業務はバッテリー電動リジッドトラックによってますます対応されています。採掘および産業輸送は北欧市場と比較してドイツでは小規模な用途にとどまっています。ドイツ電動トラック市場は地域ルートに明確な機会を持っており、エネルギー使用と充電ニーズが管理しやすいためです。
エンドユーザー別:
物流・宅配事業者が規模と急成長を兼ね備える物流・宅配事業者は2026年のドイツ電動トラック市場の34.38%を占めました。このグループはまた、2032年にかけてCAGR 21.29%で成長すると予測されています。DHL Group、DB Schenker、Dachser、およびRhenusはドイツを拠点とする大規模フリートを運営しています。集中調達により、より大規模な車両発注と充電投資を支援できます。専任エネルギーチームも充電スケジュールと電力契約を管理できます。これらの能力は、小規模運送業者が直面するいくつかの障壁を低減します。予測可能なネットワークにより、電動トラックを適切なルートに合わせやすくなります。このセグメントのリーダーシップはフリート規模の実用的な優位性を反映しています。
小売・Eコマースフリートは、排出コミットメントと初期コストを制限するファイナンスモデルを通じて電動トラックを採用しています。製造・サプライヤーフリートはより変動するルートを持っていますが、固定の工場間レーンは的を絞った導入に適しています。建設事業者は現場充電、積載量、およびトルクに制約があります。自治体フリートは定義されたエリア内で運行し、固定場所で夜間充電できます。ごみ収集、道路維持管理、および公共サービス用途は二次的な需要基盤を形成できます。エンドユーザー需要は拡大していますが、そのペースは運用プロファイルによって依然として不均一です。大規模物流事業者は他のフリートグループのための早期運用慣行を確立し続けるでしょう。小規模運送業者は依然として自社のビジネス構造に合った充電とファイナンスオプションを必要としています。
地理的分析
ドイツのトラック登録シェアはEUおよびEEA平均を上回っています。同国は新規EU大型トラック登録において相当なシェアを占めており、欧州メーカーの計画の中心に位置しています。Milenceによれば、欧州の道路フレートのかなりの割合がドイツを通過しています。同国の通行料システムはゼロエミッション大型車両に直接的なインセンティブを提供しており、Daimler Truck AGとMAN Truck & Bus SEは主要な製造拠点を維持しています。LKW-Maut免除はドイツのフリート事業者の立場をさらに強化しています。これらの要因により、ドイツ電動トラック市場はヨーロッパにおける主要な早期採用市場として位置づけられています。
ノルトライン=ヴェストファーレン州は重要な役割を果たしており、ライン・ルール地域がドイツのフレートコリドーとベネルクスのゲートウェイ交通を結んでいます。Milenceはレックリングハウゼンの主要高速道路近くに充電ハブを開設する予定です。バイエルン州とバーデン=ヴュルテンベルク州は、地域フレート活動を支援する産業・自動車サプライ基盤の恩恵を受けています。ラインラント=プファルツ州のDaimler Truck AGのヴェルト工場はeActrosと次世代水素トラックの小規模シリーズを生産しています。ハンブルクとブレーメンの港は、冷蔵・バルク物流のより複雑な充電要件に直面しています。これらの非標準的なデューティサイクルは、これらの場所での大規模採用を遅らせる可能性があります。その結果、地域の進展はフレート密度、デポ条件、および充電インフラの可用性に依存するでしょう。
オランダは最も比較可能な隣接市場であり、同じMilence分析によれば電動トラックの経済性が改善すると予想されています。フランスは、同等の炭素ベースの道路通行料割引を採用する見込みがないため、より緩やかに進展する可能性があります。MAN Truck & Bus SEはベルギー、チェコ共和国、デンマーク、ドイツ、イタリア、オランダ、ノルウェー、スペイン、および英国全体でMCS対応電動トラックの納車を開始する見込みです。その結果、ドイツの車両仕様は国内市場を超えて引き続き関連性を持つでしょう。中央・東欧における電動トラックの普及率はドイツのレベルを下回ると予想されます。国境を越えた充電の相互運用性が、隣国の事業者が同じ車両プラットフォームをどれだけ早く採用できるかを決定するでしょう。
競合環境
市場集中度
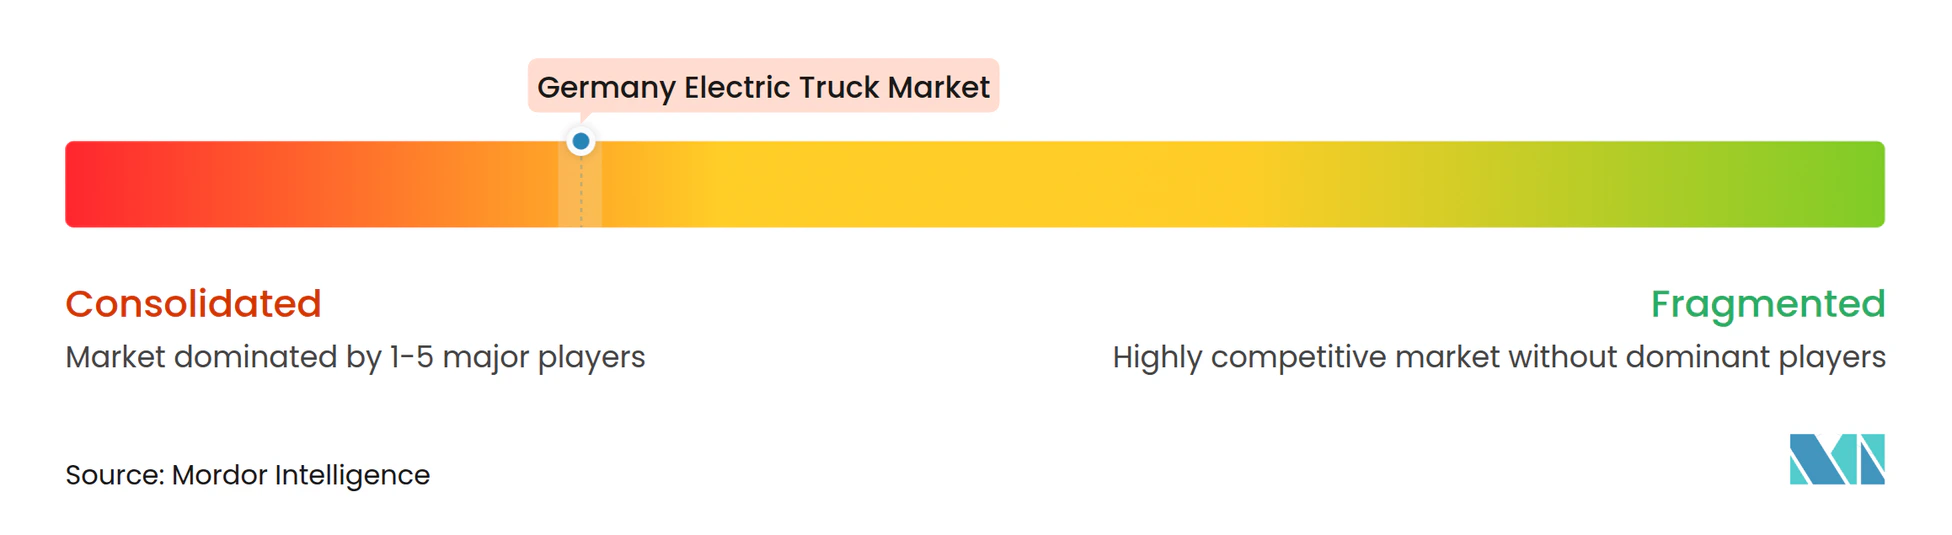
ドイツ電動トラック市場はOEMレベルで集約されています。Daimler Truck AG、MAN Truck & Bus SE、およびVolvo Trucksは確立されたディーラー、サービス、およびファイナンスネットワークを持っています。これらの能力により、フリートは車両稼働率と残存価値リスクを管理できます。Volvo Trucksは2026年9月に最大700kmの航続距離を持つFH Aero Electricの生産を開始し、MAN Truck & Bus SEは最大720kmの航続距離を持つ新世代eTGXを発表しました。これらの製品開発は、長距離航続距離が依然として主要な競争優先事項であることを示しています。サービスカバレッジとファイナンスオプションは、フリートが電動トラックの高い初期コストを評価する際に同様に重要であり、確立されたトラックメーカーが有利な立場にあります。
Daimler Truck AG、TRATON、およびVolvo GroupはMilence充電ベンチャーを支援しています。Milenceは複数の欧州諸国にわたって充電ハブを運営する計画です。Daimler Truck AGはNextGenH2トラックプログラムの公的共同資金も確保しています。この支援は水素をバッテリー電動トラックの近期代替ではなく、補完的な長期技術として位置づけています。eサービスリースとペイ・ー・ユースプログラムはフリート転換の財務的側面に対応しています。JUNAとHylaneは車両所有権とフレート運行を分離しており、フリートがこれらのモデルをより広く採用すれば資本障壁を低減できる可能性があります。
BYD Company LimitedはIAA Transportation 2026で欧州向けETT 44長距離電動トラクターを発表し、2027年の納車を目標としています。同社はまた、ドイツおよびその他の国々をカバーするDLLとの欧州ファイナンスパートナーシップを確立しました。しかし、EUのアンチサブシディ関税がBYD Company Limitedの欧州でのコスト競争力を制約する可能性があります。ミッドマーケットリース、バンドルされたデポ充電ソリューション、および中型車両は追加のオファリングを必要とする分野として残っています。Nikola Corporationの破産申請は、量産能力を欠く企業が直面するリスクを浮き彫りにしています。確立されたOEMは、車両、メンテナンスサービス、およびファイナンスソリューションを統合パッケージとして提供できるため、より強い競争的地位を持っています。したがって、競合環境は集約されたままであり、大規模メーカーが有利な立場にある一方で、サービスおよびファイナンス専門業者には機会が残っています。
ドイツ電動トラック産業のリーダー
-
Daimler Truck AG
-
Volvo Trucks
-
MAN Truck & Bus SE
-
DAF Trucks N.V.
-
Scania AB
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツ電動トラック市場 このレポートでカバーされる企業
- Daimler Truck AG
- MAN Truck & Bus SE
- Volvo Trucks
- Scania AB
- DAF Trucks N.V.
- IVECO Group N.V.
- Renault Trucks
- BYD Company Limited
- Tesla, Inc.
- Ford Trucks
- FUSO Truck Europe
最近の産業開発事情 ドイツ電動トラック市場
- 2026年9月:Volvo Trucksが780kWhバッテリーで最大700kmの航続距離を持つFH Aero Electricの量産を開始しました。
- 2026年9月:Autobahn GmbHがドイツのトラック急速充電ネットワークを実施フェーズに移行し、124か所の無人高速道路休憩エリアに447か所のMCSポイントを含む836か所の充電ポイントをカバーしました。
- 2026年7月:MAN Truck & Bus SEがクラクフ工場で12トンのeTGLバッテリー電動トラックの量産を開始しました。
- 2026年6月:SANYがドイツの顧客への長距離バッテリー電動トラックの納車を開始しました。
ドイツ電動トラック市場レポートの範囲
ドイツ電動トラック市場は、車両タイプ(小型電動トラック、中型電動トラック、大型電動トラック)、推進方式(バッテリー電動トラック、燃料電池電動トラック、プラグインハイブリッド電動トラック、ハイブリッド電動トラック)、車両総重量クラス(3.5トン以下、3.5トン超から12トン、12トン超)、航続距離(短距離、中距離、長距離)、バッテリー容量(100kWh未満、100〜300kWh、300kWh超)、バッテリー化学(リン酸鉄リチウム、リチウムニッケルマンガンコバルト酸化物、その他のバッテリー化学)、用途(都市・ラストマイル配送、地域配送、長距離フレート、建設・自治体サービス、採掘・産業輸送)、エンドユーザー(物流・宅配事業者、小売・Eコマースフリート、製造・サプライヤーフリート、建設・インフラ請負業者、自治体・公共サービスフリート、採掘・採石事業者)によってセグメント化されています。市場予測は金額(米ドル)および数量(台数)の両方で提供されます。
セグメンテーション概要
| 小型電動トラック |
| 中型電動トラック |
| 大型電動トラック |
| バッテリー電動トラック |
| 燃料電池電動トラック |
| プラグインハイブリッド電動トラック |
| ハイブリッド電動トラック |
| 3.5トン以下 |
| 3.5トン超から12トン |
| 12トン超 |
| 短距離 |
| 中距離 |
| 長距離 |
| 100kWh未満 |
| 100〜300kWh |
| 300kWh超 |
| リン酸鉄リチウム |
| リチウムニッケルマンガンコバルト酸化物 |
| その他のバッテリー化学 |
| 都市・ラストマイル配送 |
| 地域配送 |
| 長距離フレート |
| 建設・自治体サービス |
| 採掘・産業輸送 |
| 物流・宅配事業者 |
| 小売・Eコマースフリート |
| 製造・サプライヤーフリート |
| 建設・インフラ請負業者 |
| 自治体・公共サービスフリート |
| 採掘・採石事業者 |
| 車両タイプ別 | 小型電動トラック |
| 中型電動トラック | |
| 大型電動トラック | |
| 推進方式別 | バッテリー電動トラック |
| 燃料電池電動トラック | |
| プラグインハイブリッド電動トラック | |
| ハイブリッド電動トラック | |
| 車両総重量クラス別 | 3.5トン以下 |
| 3.5トン超から12トン | |
| 12トン超 | |
| 航続距離別 | 短距離 |
| 中距離 | |
| 長距離 | |
| バッテリー容量別 | 100kWh未満 |
| 100〜300kWh | |
| 300kWh超 | |
| バッテリー化学別 | リン酸鉄リチウム |
| リチウムニッケルマンガンコバルト酸化物 | |
| その他のバッテリー化学 | |
| 用途別 | 都市・ラストマイル配送 |
| 地域配送 | |
| 長距離フレート | |
| 建設・自治体サービス | |
| 採掘・産業輸送 | |
| エンドユーザー別 | 物流・宅配事業者 |
| 小売・Eコマースフリート | |
| 製造・サプライヤーフリート | |
| 建設・インフラ請負業者 | |
| 自治体・公共サービスフリート | |
| 採掘・採石事業者 |
レポートで回答される主要な質問
ドイツにおける電動トラック採用を促進しているものは何ですか?
2031年6月までのLKW-Maut免除、EUフリート排出規制、および公共充電への投資が採用を支援しています。
ドイツ電動トラック市場の規模はどのくらいですか?
市場は2026年に2.02 ビリオン 米ドルと評価され、2027年から2032年のCAGR 20.97%で2032年までに6.32 ビリオン 米ドルに達すると予測されています。
ドイツで最も需要が高い電動トラックタイプはどれですか?
大型トラックが2026年に53.29%のシェアでリードしており、長距離フレートニーズとOEM生産の拡大によって支えられています。
小規模トラックフリートにとっての主な障壁は何ですか?
高い購入・充電システムコスト、ファイナンス制約、および長いデポ系統接続時間が主要な障壁として残っています。
バッテリー電動トラックは燃料電池トラックよりも一般的ですか?
はい。バッテリー電動トラックは2026年の推進方式ミックスの94.18%を占めており、燃料電池モデルは小さなベースから成長しています。