
Taille et part du marché des camions électriques en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
| Taille du marché de l'année de base (2026) | 2.02 Milliards de dollars |
| Taille du Marché (2027) | 2.44 Milliards de dollars |
| Taille du Marché (2032) | 6.32 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 20.97 % |
| Concentration du Marché | Élevé |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des camions électriques en Allemagne par Mordor Intelligence
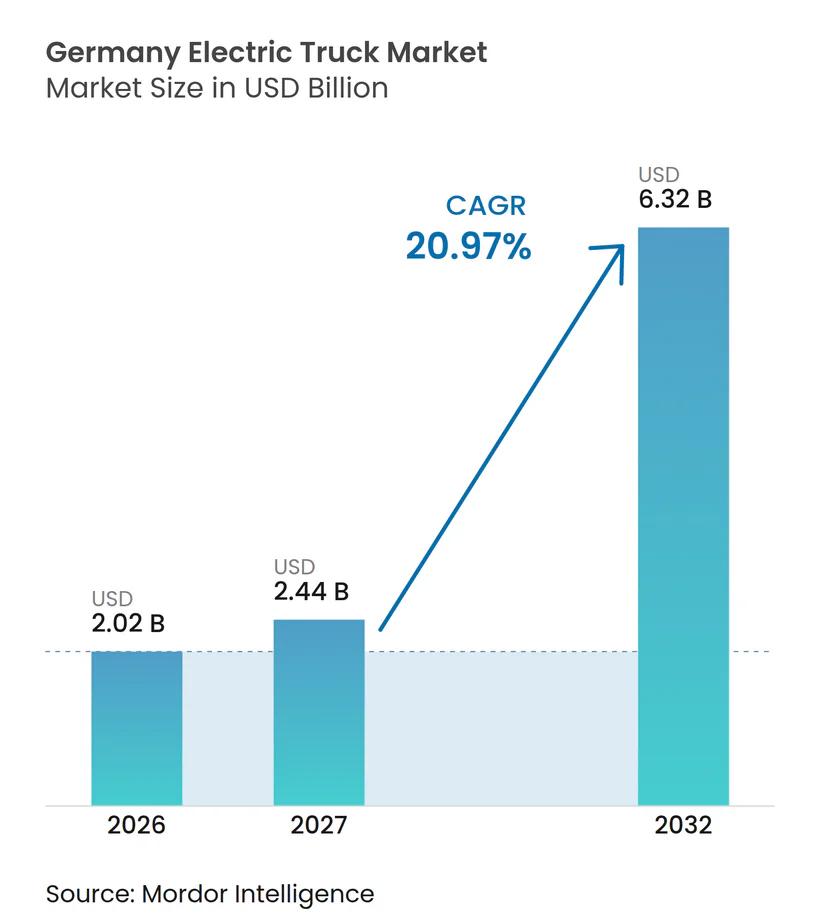
La taille du marché des camions électriques en Allemagne était évaluée à 2,02 milliards USD en 2026 et devrait croître de 2,44 milliards USD en 2027 à 6,32 milliards USD d'ici 2032, à un CAGR de 20,97 % durant la période 2027-2032. La part des immatriculations de camions électriques en Allemagne dépasse la moyenne de l'UE et de l'EEE. L'Allemagne représente une part significative des ventes de camions dans l'UE et l'EEE, ce qui signifie que les décisions d'achat des flottes dans le pays influencent fortement les plans de production européens. L'allègement des péages, l'amélioration de la disponibilité des véhicules et les investissements dans les infrastructures de recharge réduisent les obstacles opérationnels pour les grandes flottes. Cependant, le marché des camions électriques en Allemagne continue d'afficher des progrès inégaux, car les petits transporteurs font face à des défis liés aux raccordements électriques des dépôts, aux prix des véhicules et à l'accès au financement. Les modèles électriques à batterie dominent actuellement la demande, tandis que les modèles à hydrogène restent dépendants des financements publics et de l'expansion planifiée des infrastructures de ravitaillement.
Points clés du rapport
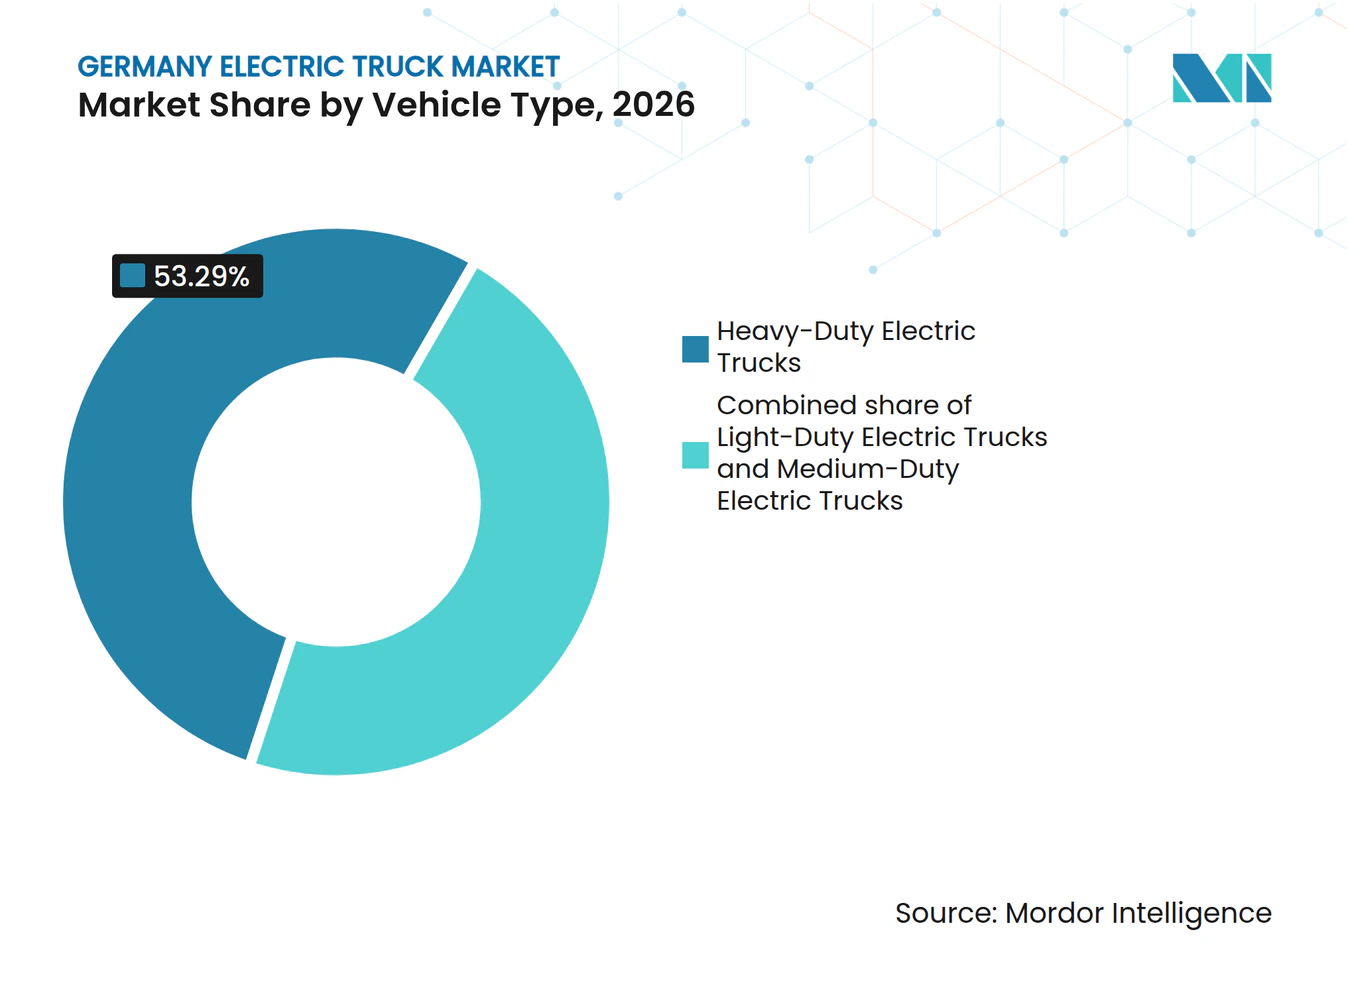
- Par type de véhicule, les camions lourds détenaient une part de 53,29 % en 2026, tandis que les camions de tonnage moyen devraient croître à un CAGR de 24,28 % jusqu'en 2032.
- Par propulsion, les camions électriques à batterie détenaient une part de 94,18 % en 2026, tandis que les camions électriques à pile à combustible devraient croître à un CAGR de 26,32 % jusqu'en 2032.
- Par classe de poids total du véhicule, les camions de plus de 12 tonnes détenaient une part de 56,12 % en 2026 et devraient croître à un CAGR de 22,19 % jusqu'en 2032.
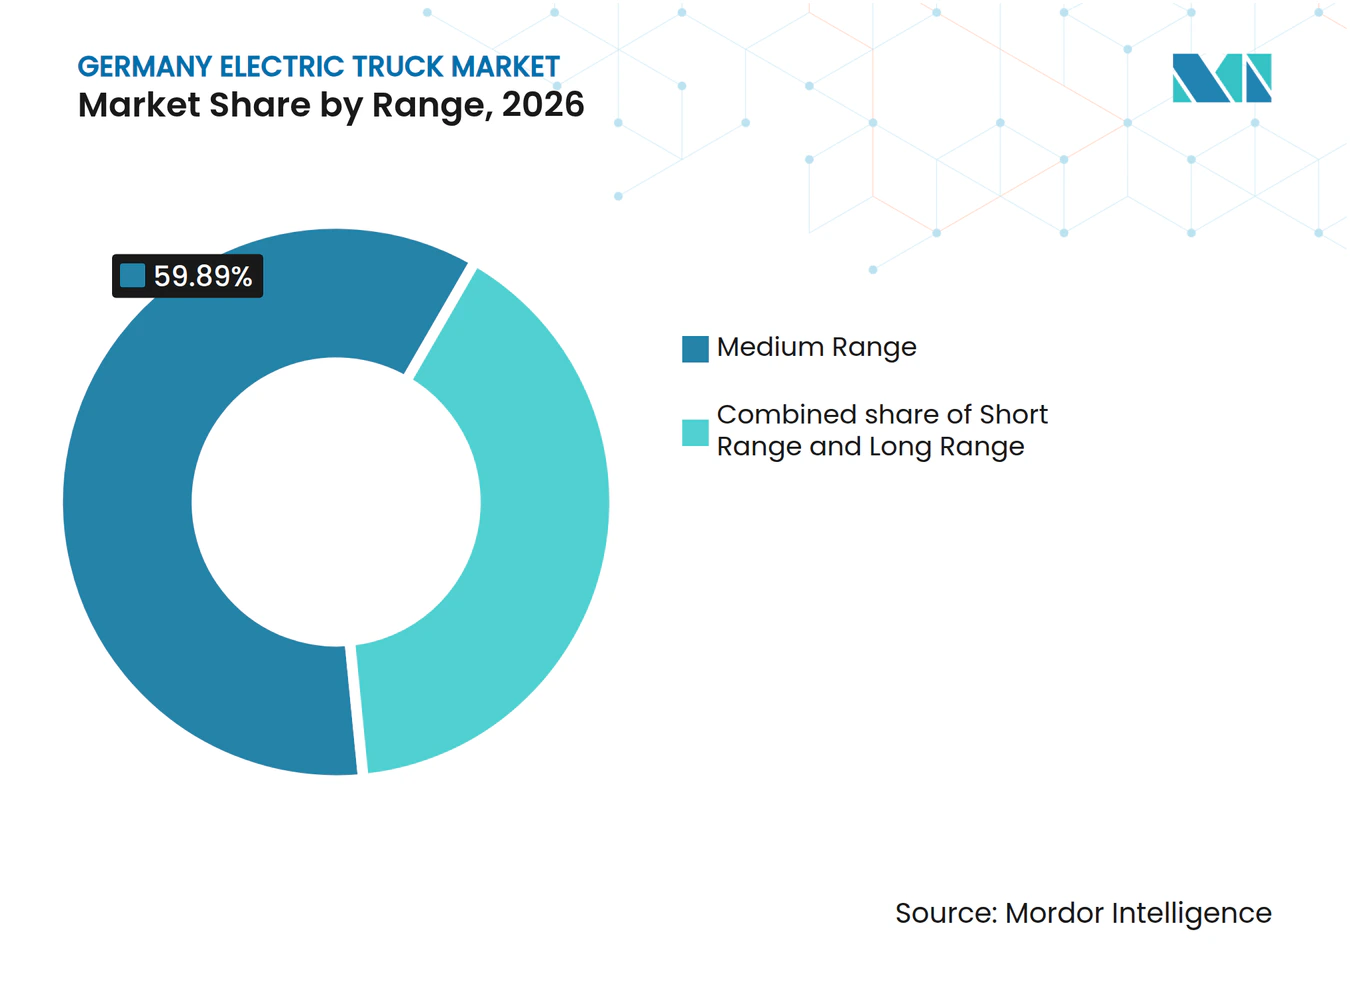
- Par autonomie, les camions à autonomie moyenne détenaient une part de 59,89 % en 2026, tandis que les camions à longue autonomie devraient croître à un CAGR de 22,78 % jusqu'en 2032.
- Par capacité de batterie, les batteries de plus de 300 kWh détenaient une part de 49,50 % en 2026 et devraient croître à un CAGR de 22,67 % jusqu'en 2032.
- Par chimie de batterie, le phosphate de fer lithium détenait une part de 58,39 % en 2026, tandis que l'oxyde de lithium nickel manganèse cobalt devrait croître à un CAGR de 26,87 % jusqu'en 2032.
- Par application, le fret longue distance détenait une part de 39,29 % en 2026, tandis que la distribution régionale devrait croître à un CAGR de 26,38 % jusqu'en 2032.
- Par utilisateur final, les opérateurs logistiques et de colis détenaient une part de 34,38 % en 2026 et devraient croître à un CAGR de 21,29 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement de la politique zéro émission pour les camions dans l'UE et en Allemagne | +4.8% | L'Allemagne, avec le dispositif d'incitations nationales le plus solide de l'UE | Moyen terme (2 à 4 ans) |
| Amélioration du coût total de possession au niveau des itinéraires | +3.5% | L'Allemagne et les Pays-Bas, suivis de l'UE | Moyen terme (2 à 4 ans) |
| Élargissement de l'offre des équipementiers en camions électriques longue distance | +3.1% | Mondial, avec l'Allemagne comme pôle d'adoption précoce | Court terme (≤ 2 ans) |
| Financement public des corridors de recharge rapide pour camions | +2.7% | L'Allemagne, avec des retombées sur la région DACH et le Benelux | Moyen terme (2 à 4 ans) |
| Modèles de paiement à l'usage réduisant les obstacles en capital pour les flottes | +1.8% | L'Allemagne, suivie de l'UE | Court terme (≤ 2 ans) |
| Standardisation interopérable de la recharge en mégawatts | +1.6% | L'Allemagne, avec des retombées à l'échelle de l'UE | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement de la politique zéro émission pour les camions dans l'UE et en Allemagne
Les règles européennes sur les émissions des flottes et la politique allemande de péage se renforcent mutuellement sur le marché des camions électriques en Allemagne. Le règlement révisé de l'UE impose aux constructeurs de réduire les émissions moyennes de CO2 des nouveaux véhicules lourds de 45 % d'ici 2030 par rapport au niveau de référence de 2019, et un amendement de 2026 leur accorde une flexibilité temporaire sur la période 2025-2029 en leur permettant de comptabiliser des crédits pour les années où les flottes dépassent leurs objectifs. Cette flexibilité donne aux constructeurs le temps d'augmenter leurs livraisons, mais l'objectif 2030 les incite néanmoins à mettre en service des camions zéro émission rapidement. Les véhicules lourds zéro émission restent exemptés du péage LKW-Maut [1], ce qui soutient la réduction des coûts d'exploitation pour les opérateurs de flottes et aide les constructeurs à satisfaire aux exigences de conformité.
Amélioration du coût total de possession au niveau des itinéraires
Les camions électriques deviennent de plus en plus viables pour les itinéraires allemands à kilométrage prévisible et disposant d'un accès aux infrastructures de recharge. Les évaluations sectorielles indiquent que l'économie des camions électriques s'améliore, portée par une meilleure efficacité des véhicules, une plus grande disponibilité des bornes de recharge et la hausse des prix du diesel. Les camions électriques affichent des coûts d'exploitation inférieurs à ceux des camions diesel comparables et peuvent générer des économies annuelles substantielles pour les flottes opérant sur des itinéraires prévisibles. Les opérateurs peuvent encore améliorer leur efficacité économique grâce à la gestion de charge et aux contrats d'électricité à tarification horaire. Par conséquent, le marché des camions électriques en Allemagne favorise les opérateurs de flottes capables d'intégrer les itinéraires des véhicules, les fenêtres de recharge et l'approvisionnement en énergie dans un plan d'exploitation unique.
Financement public des corridors de recharge rapide pour camions
Les investissements dans les infrastructures de recharge passent de sites pilotes individuels à un réseau de corridors national. La Commission européenne a approuvé jusqu'à 1,6 milliard EUR (~1,87 milliard USD) d'aides d'État à l'Allemagne pour des chargeurs rapides publics dans 124 aires de repos autoroutières non gardiennées [2]. Autobahn GmbH a attribué des contrats couvrant 836 points de recharge dans 124 aires de repos non gardiennées, dont 447 points de recharge en mégawatts et 389 points de recharge combinés. Le gouvernement fédéral consacre environ 1 milliard EUR (~1,17 milliard USD) au réseau de recharge rapide pour camions sur autoroute, les premiers sites entrant en phase de mise en œuvre en septembre 2026. Ces projets renforcent l'intérêt pour les camions desservant les plateformes de distribution allemandes et les corridors RTE-T plus larges. La recharge interopérable en mégawatts devrait encore réduire les temps d'immobilisation pour les opérations longue distance à mesure que les véhicules et chargeurs compatibles entrent en service.
Modèles de paiement à l'usage réduisant les obstacles en capital pour les flottes
Les modèles de financement gagnent en importance à mesure que les petits transporteurs font face à des coûts d'achat de véhicules élevés. Peu d'entreprises logistiques allemandes envisageraient d'acheter un camion électrique sans financement, tandis que les options de crédit-bail, de location et d'achat à tempérament suscitent un intérêt substantiel pour les achats. Les acteurs du secteur ont introduit des formules de paiement à l'usage pour le déploiement de camions électriques. Des prestataires de services financiers ont également lancé des programmes de crédit-bail combinant location au kilométrage, protection de la valeur résiduelle et services de maintenance. Ces dispositifs de financement réduisent le risque de trésorerie susceptible de retarder l'adoption des camions électriques chez les propriétaires-exploitants et les flottes régionales.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût initial élevé des véhicules et des systèmes de recharge | -3.2% | Mondial, avec un fort impact sur les petits et moyens opérateurs de flottes allemands | Court terme (≤ 2 ans) |
| Délais de raccordement au réseau et charges de pointe pour les dépôts | -2.5% | L'Allemagne et la région DACH | Moyen terme (2 à 4 ans) |
| Contraintes d'autonomie, de charge utile, météorologiques et d'utilisation longue distance | -1.9% | L'Allemagne, y compris les itinéraires en temps froid et alpins | Court terme (≤ 2 ans) |
| Incertitude sur la valeur résiduelle et le financement pour les petits transporteurs | -1.4% | La base fragmentée de propriétaires-exploitants en Allemagne | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coût initial élevé des véhicules et des systèmes de recharge
L'écart de prix entre les camions électriques et diesel reste une contrainte significative pour les petits opérateurs. Les tracteurs électriques à batterie coûtent généralement considérablement plus cher que les camions diesel comparables. Les équipements de recharge en dépôt engendrent des coûts supplémentaires, allant de l'installation de chargeurs individuels à des systèmes de dépôt à grande échelle, selon les exigences de raccordement au réseau. L'expiration des programmes de soutien a créé un déficit de financement pour certains opérateurs. Les nouveaux programmes de soutien à la recharge peuvent partiellement réduire cet écart, mais n'éliminent pas le besoin d'un capital initial substantiel. L'incertitude sur la valeur résiduelle et l'accès limité à des financements structurés aggravent encore cet obstacle pour les petites flottes.
Délais de raccordement au réseau et charges de pointe pour les dépôts
Les raccordements au réseau des dépôts peuvent nécessiter des délais prolongés, selon la capacité locale et les conditions d'autorisation. Ce délai peut entrer en conflit avec les cycles de commande et de remplacement des véhicules. Les charges de pointe augmentent également la complexité opérationnelle lorsque plusieurs camions se rechargent simultanément. La recharge gérée, le stockage par batterie et le lissage de charge peuvent réduire l'exposition à ces charges, mais ils nécessitent une expertise technique et un investissement en capital. La recharge publique sur autoroute ne résout pas tous les défis de raccordement des dépôts, car chaque site nécessite encore une coordination avec le réseau électrique local. Par conséquent, le marché des camions électriques pourrait progresser plus rapidement parmi les grands groupes logistiques disposant d'équipes dédiées à l'énergie et aux achats.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de véhicule :
les camions lourds en tête tandis que la demande en camions de tonnage moyen s'élargitLes camions lourds représentaient 53,29 % du marché des camions électriques en Allemagne en 2026. Leur position reflète l'adoption précoce par les flottes longue distance et la valeur élevée en termes d'émissions du remplacement des tracteurs diesel. Daimler Truck a démarré la production en série de l'eActros 600 à Wörth fin 2024. MAN a démarré la production de l'eTGX et de l'eTGS à Munich en juin 2025. MAN a produit 1 300 camions électriques lourds dans son usine de Munich au cours de la première année de production en série. Les grands tracteurs s'inscrivent également dans le programme de recharge autoroutière allemand, conçu pour la recharge haute puissance. Le segment bénéficie de la demande des flottes pour des véhicules capables de couvrir les liaisons interurbaines et transfrontalières. Sa croissance dépend de la fiabilité de la recharge publique à mesure que davantage de camions quittent les itinéraires fixes de dépôt.
Les camions de tonnage moyen devraient croître à un CAGR de 24,28 % jusqu'en 2032. Ces véhicules servent la logistique régionale, la distribution alimentaire et les travaux municipaux, avec des itinéraires plus faciles à planifier. MAN a présenté l'eTGM de 16 tonnes en mai 2026, avec une production prévue pour 2027. MAN a également démarré la production en série de l'eTGL de 12 tonnes dans son usine de Cracovie en juillet 2026. Un plus grand nombre de modèles disponibles offre aux distributeurs des choix qui étaient auparavant limités. Les camions légers restent pertinents pour la livraison urbaine et les flottes municipales. Leurs besoins de recharge plus simples favorisent l'adoption, mais leur contribution au chiffre d'affaires reste inférieure à celle des véhicules lourds et de tonnage moyen. La disponibilité des véhicules s'élargit dans le secteur des camions électriques en Allemagne à mesure que ces cas d'usage se précisent.



Par propulsion :
les camions électriques à batterie dominent tandis que l'hydrogène bénéficie d'un soutienLes camions électriques à batterie représentaient 94,18 % du mix de propulsion en 2026. Ils bénéficient de chaînes d'approvisionnement établies, d'une couverture des concessionnaires et d'une expérience opérationnelle concrète. Leur domination actuelle reflète également la facilité de déploiement de la recharge en dépôt. Les modèles électriques à batterie sont disponibles pour les travaux régionaux et de plus en plus pour le transport longue distance. Les investissements dans la recharge publique donnent aux flottes plus de confiance pour les utiliser au-delà des itinéraires fixes. Le marché des camions électriques en Allemagne reste centré sur les camions électriques à batterie car l'infrastructure de recharge installée se développe plus rapidement que l'infrastructure de ravitaillement en hydrogène. Les constructeurs concentrent également leurs lancements de produits sur les plateformes électriques à batterie. Cela soutient une large base de services et de maintenance pour les opérateurs de flottes.
Les camions électriques à pile à combustible devraient croître à un CAGR de 26,32 % jusqu'en 2032 à partir d'une base très faible. Daimler Truck a présenté le NextGenH2 Truck en 2026 avec une autonomie de plus de 1 000 km à l'hydrogène liquide. Le programme couvre 100 véhicules clients à partir de fin 2026 et bénéficie de 226 millions EUR (~264 millions USD) de soutien fédéral et régional. Toyota et Scania ont annoncé en septembre 2026 que Toyota fournirait 40 systèmes à pile à combustible pour le programme Pilot Partner de Scania. Les camions hybrides rechargeables et hybrides ont un rôle limité et déclinant car ils ne sont pas qualifiés de véhicules zéro émission selon les règles applicables aux constructeurs. L'hydrogène reste un complément à plus long terme là où la charge utile, la distance et le temps de ravitaillement sont déterminants. Sa progression dépendra des infrastructures de ravitaillement et des preuves opérationnelles issues des essais en flotte.
Par classe de poids total du véhicule :
les camions de plus de 12 tonnes maintiennent leur part et leur leadership en matière de croissanceLes camions de plus de 12 tonnes représentaient 56,12 % de la taille du marché des camions électriques en Allemagne en 2026. Cette classe devrait également croître à un CAGR de 22,19 % jusqu'en 2032. Les tracteurs articulés utilisés sur le fret autoroutier allemand expliquent ces deux mesures. Les constructeurs obtiennent de plus grands avantages en termes d'émissions lorsqu'ils remplacent des véhicules diesel plus lourds. Cela soutient la priorité accordée en début de production à la classe de camions la plus lourde. Le plan national de recharge autoroutière donne également la priorité aux systèmes de recharge adaptés aux tracteurs lourds. Les grandes flottes de fret peuvent coordonner les itinéraires et se recharger plus facilement que les petits opérateurs. Ces conditions soutiennent une demande continue pour les camions électriques les plus lourds.
La classe de 3,5 à 12 tonnes sert la distribution régionale et les services publics. Elle s'élargit à mesure que les choix de produits s'améliorent en 2026. L'eTGM et l'eTGL de MAN répondent à une gamme plus large de charges de distribution. Ces camions peuvent retourner au dépôt pour se recharger après des rotations prévisibles. Ils peuvent donc éviter certaines contraintes de recharge publique auxquelles font face les flottes longue distance. La classe de moins de 3,5 tonnes chevauche les fourgonnettes électriques et les véhicules utilitaires légers. Ce chevauchement limite sa contribution au chiffre d'affaires des camions. La demande par classe de poids dans le secteur des camions électriques en Allemagne reflète les besoins distincts des opérateurs de fret, de distribution régionale et de services locaux.
Par autonomie :
les camions à autonomie moyenne en tête tandis que la capacité longue autonomie s'amélioreLes camions à autonomie moyenne détenaient 59,89 % du marché des camions électriques en Allemagne en 2026. Leur autonomie opérationnelle de 200 à 500 km convient aux centres de distribution, à l'approvisionnement des supermarchés et aux itinéraires de colis. Ces flottes peuvent normalement se recharger au dépôt. Cela réduit la dépendance à la disponibilité de la recharge publique pendant la journée de travail. Le segment reflète les itinéraires qui sont déjà les plus faciles à électrifier. Les opérateurs peuvent planifier les véhicules autour d'arrêts connus et de fenêtres de recharge connues. Ces avantages ont soutenu l'adoption précoce des camions électriques. Les opérations à autonomie moyenne fournissent également des données réelles utiles pour la planification des flottes.
Les camions à longue autonomie devraient croître à un CAGR de 22,78 % jusqu'en 2032. Volvo Trucks a ouvert les commandes pour le FH Aero Electric 2026, avec une autonomie déclarée allant jusqu'à 700 km. L'eTGX de MAN offre jusqu'à 720 km avec une configuration à sept batteries de 644 kWh NMC. Les versions compatibles MCS améliorent le cas opérationnel pour les longs itinéraires en réduisant les temps d'arrêt pour la recharge. Les camions à courte autonomie continuent de servir les travaux urbains et de livraison du dernier kilomètre. Leur rôle reste pertinent pour les flottes municipales et les opérateurs de colis. La gamme croissante de modèles lourds élargit le marché des camions électriques en Allemagne au-delà des missions urbaines et régionales.

Par capacité de batterie :
les batteries de plus de 300 kWh soutiennent les opérations longue distanceLes batteries de plus de 300 kWh représentaient 49,50 % de la part du marché des camions électriques en Allemagne en 2026. Elles devraient croître à un CAGR de 22,67 % jusqu'en 2032. Les grandes batteries soutiennent les exigences d'autonomie des tracteurs électriques longue distance. Daimler Truck utilise un système LFP de 621 kWh dans l'eActros 600. MAN utilise des configurations de batteries allant de 552 kWh à 644 kWh dans sa gamme eTGX et eTGS. Ces systèmes soutiennent les applications de fret qui ne peuvent pas reposer uniquement sur la recharge nocturne en dépôt. La capacité installée est donc étroitement liée au poids du véhicule et à la longueur de l'itinéraire. Une recharge publique plus rapide pourrait ultérieurement modifier la taille optimale de la batterie pour certaines opérations.
Volvo Trucks a annoncé 725 kWh d'énergie utilisable à partir d'une batterie brute de 780 kWh en 2026. L'énergie utilisable et le poids du véhicule deviennent plus importants que la capacité nominale seule. Les batteries de milieu de gamme de 100 à 300 kWh restent adaptées à la distribution régionale et de tonnage moyen. Les batteries inférieures à 100 kWh restent concentrées dans les opérations urbaines légères. Les opérateurs compareront la charge utile, l'autonomie utilisable, la vitesse de recharge et l'utilisation quotidienne lors du choix de la capacité. Le déploiement MCS peut permettre à certaines flottes d'utiliser des batteries plus petites avec une recharge en cours de route. Le marché des camions électriques en Allemagne conservera de grandes batteries là où les itinéraires nécessitent une énergie embarquée substantielle. Les choix de capacité resteront étroitement liés aux schémas d'exploitation.
Par chimie de batterie :
le LFP en tête tandis que le NMC progresse sur les itinéraires à autonomie critiqueLe phosphate de fer lithium détenait 58,39 % du segment de la chimie de batterie en 2026. Le LFP bénéficie d'une stabilité thermique, d'une longue durée de vie en cycles et d'une moindre exposition aux coûts des matériaux cobalt et nickel à haute teneur. Daimler Truck utilise plusieurs batteries LFP dans l'eActros. La société a déclaré que le véhicule offre une capacité de batterie utilisable élevée. Il a été conçu pour une longue durée de vie opérationnelle. Ces caractéristiques soutiennent les opérations à cycles élevés qui retournent au dépôt, positionnant bien les batteries LFP pour les applications lourdes et de distribution.
L'oxyde de lithium nickel manganèse cobalt devrait croître à un CAGR de 26,87 % jusqu'en 2032. Le NMC a une densité d'énergie plus éleve par kilogramme, ce qui importe lorsque les opérateurs doivent préserver la charge utile sur les itinéraires longue distance. MAN a sélectionné le NMC pour l'eTGX et l'eTGS, en citant la densité d'énergie, la durabilité et les performances par temps froid. Cette chimie est utile là où la recharge publique reste rare et où une plus longue autonomie embarquée est nécessaire. Le LFP et le NMC peuvent coexister car ils répondent à des exigences opérationnelles différentes. Le secteur des camions électriques en Allemagne ne nécessite pas un résultat chimique unique pour toutes les classes de camions. La demande en chimie devrait continuer à suivre la longueur des itinéraires, la sensibilité à la charge utile et l'accès à la recharge. Cela soutient une stratégie de batterie diversifiée parmi les constructeurs.
Par application :
le fret longue distance en tête tandis que la distribution régionale croît plus rapidementLe fret longue distance représentait 39,29 % du marché des camions électriques en Allemagne en 2026. Le rôle de l'Allemagne dans le fret routier européen soutient la large base de cette application. Les opérateurs de flottes longue distance ont besoin d'une recharge fiable le long des itinéraires nationaux et transfrontaliers. Ils ont également besoin de véhicules avec une autonomie et une charge utile adéquates. La recharge MCS publique est conçue pour répondre à ces exigences opérationnelles. Milence a réalisé un convoi entièrement électrique de 1 000 km de Paris à Berlin en avril 2026, en utilisant des hubs en France, en Belgique, aux Pays-Bas et en Allemagne. L'itinéraire a démontré que l'exploitation longue distance est possible sur ce corridor. Une couverture de recharge fiable reste essentielle avant que ce cas d'usage puisse se généraliser.
La distribution régionale devrait se développer à un CAGR de 26,38 % jusqu'en 2032. Les flottes effectuant des allers-retours de 200 à 400 km peuvent bénéficier de la recharge nocturne et de fenêtres de livraison prévisibles. Elles sont moins dépendantes des infrastructures publiques pendant la journée de travail. Les exemptions de péage améliorent également leur économie d'exploitation. La distribution urbaine et du dernier kilomètre bénéficie des exigences de faibles émissions dans les villes allemandes. La construction et les travaux municipaux sont de plus en plus desservis par des camions rigides électriques à batterie. L'exploitation minière et le transport industriel restent des applications plus restreintes en Allemagne que dans les marchés nordiques. Le marché des camions électriques en Allemagne offre une opportunité claire sur les itinéraires régionaux car leurs besoins en énergie et en recharge sont plus faciles à gérer.
Par utilisateur final :
les opérateurs logistiques et de colis combinent échelle et croissance rapideLes opérateurs logistiques et de colis détenaient 34,38 % du marché des camions électriques en Allemagne en 2026. Ce groupe devrait également croître à un CAGR de 21,29 % jusqu'en 2032. DHL Group, DB Schenker, Dachser et Rhenus exploitent de grandes flottes basées en Allemagne. Leurs achats centralisés peuvent soutenir des commandes de véhicules plus importantes et des investissements dans les infrastructures de recharge. Des équipes dédiées à l'énergie peuvent également gérer les calendriers de recharge et les contrats d'électricité. Ces capacités réduisent plusieurs obstacles auxquels font face les petits transporteurs. Des réseaux prévisibles facilitent l'adéquation des camions électriques avec les itinéraires appropriés. Le leadership du segment reflète l'avantage pratique de l'échelle des flottes.
Les flottes de commerce de détail et de commerce électronique adoptent les camions électriques grâce à des engagements en matière d'émissions et à des modèles de financement qui limitent les coûts initiaux. Les flottes de fabrication et de fournisseurs ont des itinraires plus variables, bien que les liaisons fixes entre usines soient adaptées à un déploiement ciblé. Les opérateurs de construction font face à des contraintes liées à la recharge sur site, à la charge utile et au couple. Les flottes municipales opèrent dans des zones définies et peuvent se recharger la nuit dans des emplacements fixes. La collecte des ordures, l'entretien des routes et les usages de service public peuvent donc constituer une base de demande secondaire. La demande des utilisateurs finaux s'élargit, mais le rythme reste inégal selon les profils opérationnels. Les grands opérateurs logistiques continueront d'établir les premières pratiques opérationnelles pour les autres groupes de flottes. Les petits transporteurs ont encore besoin d'options de recharge et de financement adaptées à leur structure commerciale.
Analyse géographique
La part des immatriculations de camions en Allemagne dépasse la moyenne de l'UE et de l'EEE. Le pays représente une part significative des nouvelles immatriculations de camions dans l'UE, le plaçant au cœur des plans des constructeurs européens. Une proportion substantielle du fret routier européen transite par l'Allemagne, selon Milence. Le système de péage du pays offre des incitations directes pour les véhicules lourds zéro émission, tandis que Daimler Truck et MAN maintiennent d'importantes opérations de fabrication sur place. L'exemption du LKW-Maut renforce encore la position des opérateurs de flottes allemands. Ces facteurs positionnent le marché des camions électriques en Allemagne comme un marché d'adoption précoce clé en Europe.
La Rhénanie-du-Nord-Westphalie joue un rôle significatif, car la région Rhin-Ruhr relie les corridors de fret allemands au trafic des portes d'entrée du Benelux. Milence prévoit d'ouvrir un hub de recharge à Recklinghausen, près d'une autoroute majeure. La Bavière et le Bade-Wurtemberg bénéficient de bases industrielles et automobiles qui soutiennent l'activité de fret régional. L'usine Daimler Truck de Wörth en Rhénanie-Palatinat produit l'eActros et une petite série de camions à hydrogène de nouvelle génération. Les ports de Hambourg et de Brême font face à des exigences de recharge plus complexes pour la logistique réfrigérée et en vrac. Ces cycles d'utilisation non standard peuvent retarder l'adoption à grande échelle dans ces localités. Par conséquent, les progrès régionaux dépendront de la densité du fret, des conditions des dépôts et de la disponibilité des infrastructures de recharge.
Les Pays-Bas représentent le marché voisin le plus comparable, car l'économie des camions électriques devrait s'améliorer, selon la même analyse de Milence. La France devrait progresser plus lentement, car elle ne devrait pas adopter une remise équivalente sur les péages routiers basée sur le carbone. MAN devrait commencer à livrer des camions électriques compatibles MCS en Belgique, en République tchèque, au Danemark, en Allemagne, en Italie, aux Pays-Bas, en Norvège, en Espagne et au Royaume-Uni. Par conséquent, les spécifications des véhicules allemands resteront pertinentes au-delà du marché intérieur. La pénétration des camions électriques en Europe centrale et orientale devrait rester inférieure au niveau de l'Allemagne. L'interopérabilité de la recharge transfrontalière déterminera la rapidité avec laquelle les opérateurs des pays voisins pourront adopter les mêmes plateformes de véhicules.
Paysage concurrentiel
Concentration du Marché
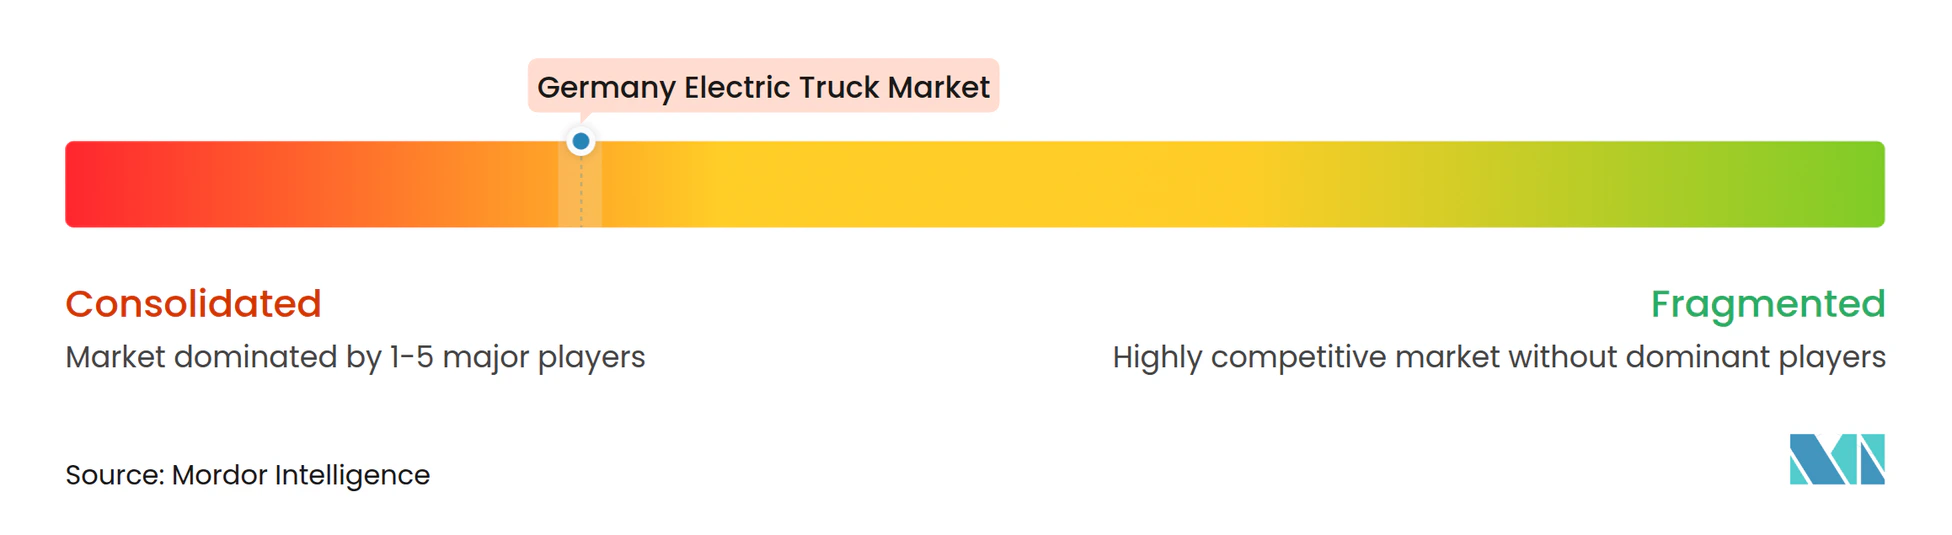
Le marché des camions électriques en Allemagne est consolidé au niveau des équipementiers. Daimler Truck, MAN Truck & Bus et Volvo Trucks ont établi des réseaux de concessionnaires, de services et de financement. Ces capacités aident les flottes à gérer la disponibilité des véhicules et le risque de valeur résiduelle. Volvo Trucks a démarré la production du FH Aero Electric avec une autonomie allant jusqu'à 700 km en septembre 2026, tandis que MAN a dévoilé un eTGX de nouvelle génération avec une autonomie allant jusqu'à 720 km. Ces développements de produits indiquent que l'autonomie longue distance reste une priorité concurrentielle clé. La couverture des services et les options de financement sont tout aussi importantes lorsque les flottes évaluent les coûts initiaux plus élevés des camions électriques, favorisant les constructeurs de camions établis.
Daimler Truck, TRATON et Volvo Group soutiennent la coentreprise de recharge Milence. Milence prévoit d'exploiter des hubs de recharge dans plusieurs pays européens. Daimler Truck a également obtenu un cofinancement public pour le programme NextGenH2 Truck. Ce soutien positionne l'hydrogène comme une technologie complémentaire à long terme plutôt que comme un remplacement à court terme des camions électriques à batterie. Les programmes de crédit-bail de services électriques et de paiement à l'usage traitent les aspects financiers de la conversion des flottes. JUNA et Hylane séparent la propriété des véhicules des opérations de fret, réduisant potentiellement les obstacles en capital si les flottes adoptent ces modèles plus largement.
BYD a dévoilé le tracteur électrique longue distance ETT 44 pour l'Europe à l'IAA Transportation 2026, avec des livraisons prévues pour 2027. La société a également tabli un partenariat de financement européen avec DLL, couvrant l'Allemagne et d'autres pays. Cependant, les droits anti-subventions de l'UE pourraient contraindre la compétitivité-coût de BYD en Europe. Le crédit-bail de milieu de marché, les solutions groupées de recharge en dépôt et les véhicules de tonnage moyen restent des domaines nécessitant des offres supplémentaires. Le dépôt de bilan de Nikola Corporation met en évidence les risques auxquels font face les entreprises dépourvues d'une capacité de fabrication à grande échelle. Les équipementiers établis occupent une position concurrentielle plus solide car ils peuvent proposer des véhicules, des services de maintenance et des solutions de financement sous forme de package intégré. Par conséquent, le paysage concurrentiel reste consolidé, favorisant les grands constructeurs tout en laissant des opportunités aux spécialistes des services et du financement.
Leaders du secteur des camions électriques en Allemagne
-
Daimler Truck AG
-
Volvo Trucks
-
MAN Truck & Bus SE
-
DAF Trucks N.V.
-
Scania AB
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des camions électriques en Allemagne Entreprises couvertes dans ce rapport
- Daimler Truck AG
- MAN Truck & Bus SE
- Volvo Trucks
- Scania AB
- DAF Trucks N.V.
- IVECO Group N.V.
- Renault Trucks
- BYD Company Limited
- Tesla, Inc.
- Ford Trucks
- FUSO Truck Europe
Développements industriels récents dans Marché des camions électriques en Allemagne
- Septembre 2026 : Volvo Trucks a démarré la production en série du FH Aero Electric, offrant jusqu'à 700 km d'autonomie avec une batterie de 780 kWh.
- Septembre 2026 : Autobahn GmbH a lancé la mise en œuvre du réseau de recharge rapide pour camions en Allemagne, couvrant 836 points de recharge, dont 447 points MCS, dans 124 aires de repos autoroutières non gardiennées.
- Juillet 2026 : MAN Truck & Bus a démarré la production en série du camion électrique à batterie eTGL de 12 tonnes dans son usine de Cracovie.
- Juin 2026 : SANY a commencé à livrer ses camions électriques à batterie longue distance à des clients en Allemagne.
Périmètre du rapport sur le marché des camions électriques en Allemagne
Le marché des camions électriques en Allemagne est segmenté par type de vhicule (camions électriques légers, camions électriques de tonnage moyen et camions électriques lourds), propulsion (camions électriques à batterie, camions électriques à pile à combustible, camions électriques hybrides rechargeables et camions électriques hybrides), classe de poids total du véhicule (jusqu'à 3,5 tonnes, de 3,5 à 12 tonnes et plus de 12 tonnes), autonomie (courte autonomie, autonomie moyenne et longue autonomie), capacité de batterie (moins de 100 kWh, de 100 à 300 kWh et plus de 300 kWh), chimie de batterie (phosphate de fer lithium, oxyde de lithium nickel manganèse cobalt et autres chimies de batterie), application (distribution urbaine et du dernier kilomètre, distribution régionale, fret longue distance, construction et services municipaux, et exploitation minière et transport industriel) et utilisateur final (opérateurs logistiques et de colis, flottes de commerce de détail et de commerce électronique, flottes de fabrication et de fournisseurs, entrepreneurs de construction et d'infrastructure, flottes municipales et de service public, et opérateurs miniers et carriers). Les prévisions du marché sont fournies à la fois en valeur (USD) et en volume (unités).
Aperçu de la segmentation
| Camions électriques légers |
| Camions électriques de tonnage moyen |
| Camions électriques lourds |
| Camions électriques à batterie |
| Camions électriques à pile à combustible |
| Camions électriques hybrides rechargeables |
| Camions électriques hybrides |
| Jusqu'à 3,5 tonnes |
| De 3,5 à 12 tonnes |
| Plus de 12 tonnes |
| Courte autonomie |
| Autonomie moyenne |
| Longue autonomie |
| Moins de 100 kWh |
| De 100 à 300 kWh |
| Plus de 300 kWh |
| Phosphate de fer lithium |
| Oxyde de lithium nickel manganèse cobalt |
| Autres chimies de batterie |
| Distribution urbaine et du dernier kilomètre |
| Distribution régionale |
| Fret longue distance |
| Construction et services municipaux |
| Exploitation minière et transport industriel |
| Opérateurs logistiques et de colis |
| Flottes de commerce de détail et de commerce électronique |
| Flottes de fabrication et de fournisseurs |
| Entrepreneurs de construction et d'infrastructure |
| Flottes municipales et de service public |
| Opérateurs miniers et carriers |
| Par type de véhicule | Camions électriques légers |
| Camions électriques de tonnage moyen | |
| Camions électriques lourds | |
| Par propulsion | Camions électriques à batterie |
| Camions électriques à pile à combustible | |
| Camions électriques hybrides rechargeables | |
| Camions électriques hybrides | |
| Par classe de poids total du véhicule | Jusqu'à 3,5 tonnes |
| De 3,5 à 12 tonnes | |
| Plus de 12 tonnes | |
| Par autonomie | Courte autonomie |
| Autonomie moyenne | |
| Longue autonomie | |
| Par capacité de batterie | Moins de 100 kWh |
| De 100 à 300 kWh | |
| Plus de 300 kWh | |
| Par chimie de batterie | Phosphate de fer lithium |
| Oxyde de lithium nickel manganèse cobalt | |
| Autres chimies de batterie | |
| Par application | Distribution urbaine et du dernier kilomètre |
| Distribution régionale | |
| Fret longue distance | |
| Construction et services municipaux | |
| Exploitation minière et transport industriel | |
| Par utilisateur final | Opérateurs logistiques et de colis |
| Flottes de commerce de détail et de commerce électronique | |
| Flottes de fabrication et de fournisseurs | |
| Entrepreneurs de construction et d'infrastructure | |
| Flottes municipales et de service public | |
| Opérateurs miniers et carriers |
Questions clés auxquelles le rapport répond
Quels sont les facteurs qui stimulent l'adoption des camions électriques en Allemagne ?
L'exemption du LKW-Maut jusqu'en juin 2031, les règles de l'UE sur les émissions des flottes et les investissements dans la recharge publique soutiennent l'adoption.
Quelle est la taille du marché des camions électriques en Allemagne ?
Le marché était évalué à 2,02 milliards USD en 2026 et devrait atteindre 6,32 milliards USD d'ici 2032, avec un CAGR de 20,97 % durant la période 2027-2032.
Quel type de camion électrique connaît la plus forte demande en Allemagne ?
Les camions lourds étaient en tête avec une part de 53,29 % en 2026, soutenus par les besoins du fret longue distance et l'expansion de la production des équipementiers.
Quel est le principal obstacle pour les petites flottes de camions ?
Les coûts élevés d'achat et des systèmes de recharge, les contraintes de financement et les longs délais de raccordement au réseau des dépôts restent des obstacles clés.
Les camions électriques à batterie sont-ils plus répandus que les camions à pile à combustible ?
Oui. Les camions électriques à batterie représentaient 94,18 % du mix de propulsion en 2026, tandis que les modèles à pile à combustible progressent à partir d'une base faible.