
Tamaño y Participación del Mercado de Camiones Eléctricos en Alemania
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
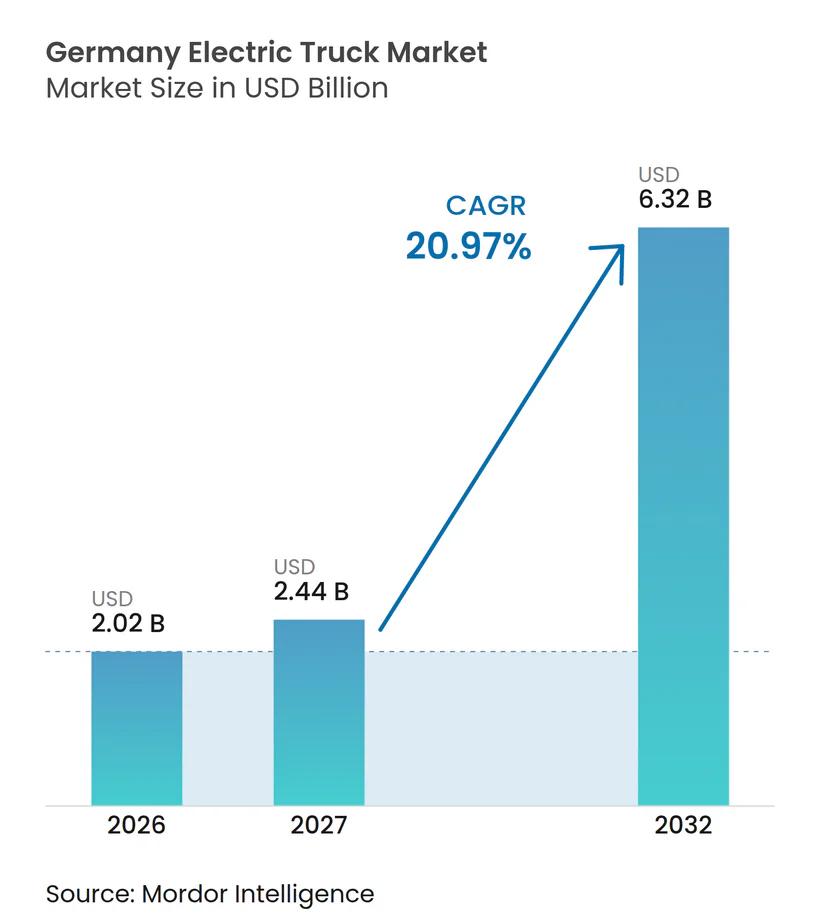
| Tamaño del mercado en el año base (2026) | 2.02 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.44 Mil millones de dólares |
| Tamaño del Mercado (2032) | 6.32 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 20.97 % |
| Concentración del Mercado | Alto |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Camiones Eléctricos en Alemania por Mordor Intelligence
El tamaño del mercado de camiones eléctricos en Alemania fue valorado en 2,02 mil millones de USD en 2026 y se espera que crezca de 2,44 mil millones de USD en 2027 a 6,32 mil millones de USD para 2032, a una CAGR del 20,97% durante 2027-2032. La participación de registro de camiones eléctricos en Alemania supera el promedio de la UE y el EEE. Alemania representa una participación significativa de las ventas de camiones de la UE y el EEE, lo que significa que las decisiones de compra de flotas en el país influyen fuertemente en los planes de producción europeos. El alivio de peajes, la mejora en la disponibilidad de vehículos y las inversiones en infraestructura de carga están reduciendo las barreras operativas para las flotas más grandes. Sin embargo, el mercado de camiones eléctricos en Alemania continúa mostrando un progreso desigual, ya que los transportistas más pequeños enfrentan desafíos con las conexiones de red en los depósitos, los precios de los vehículos y el acceso a financiamiento. Los modelos eléctricos de batería lideran actualmente la demanda, mientras que los modelos impulsados por hidrógeno siguen dependiendo de la financiación pública y la expansión planificada de la infraestructura de repostaje.
Conclusiones Clave del Informe
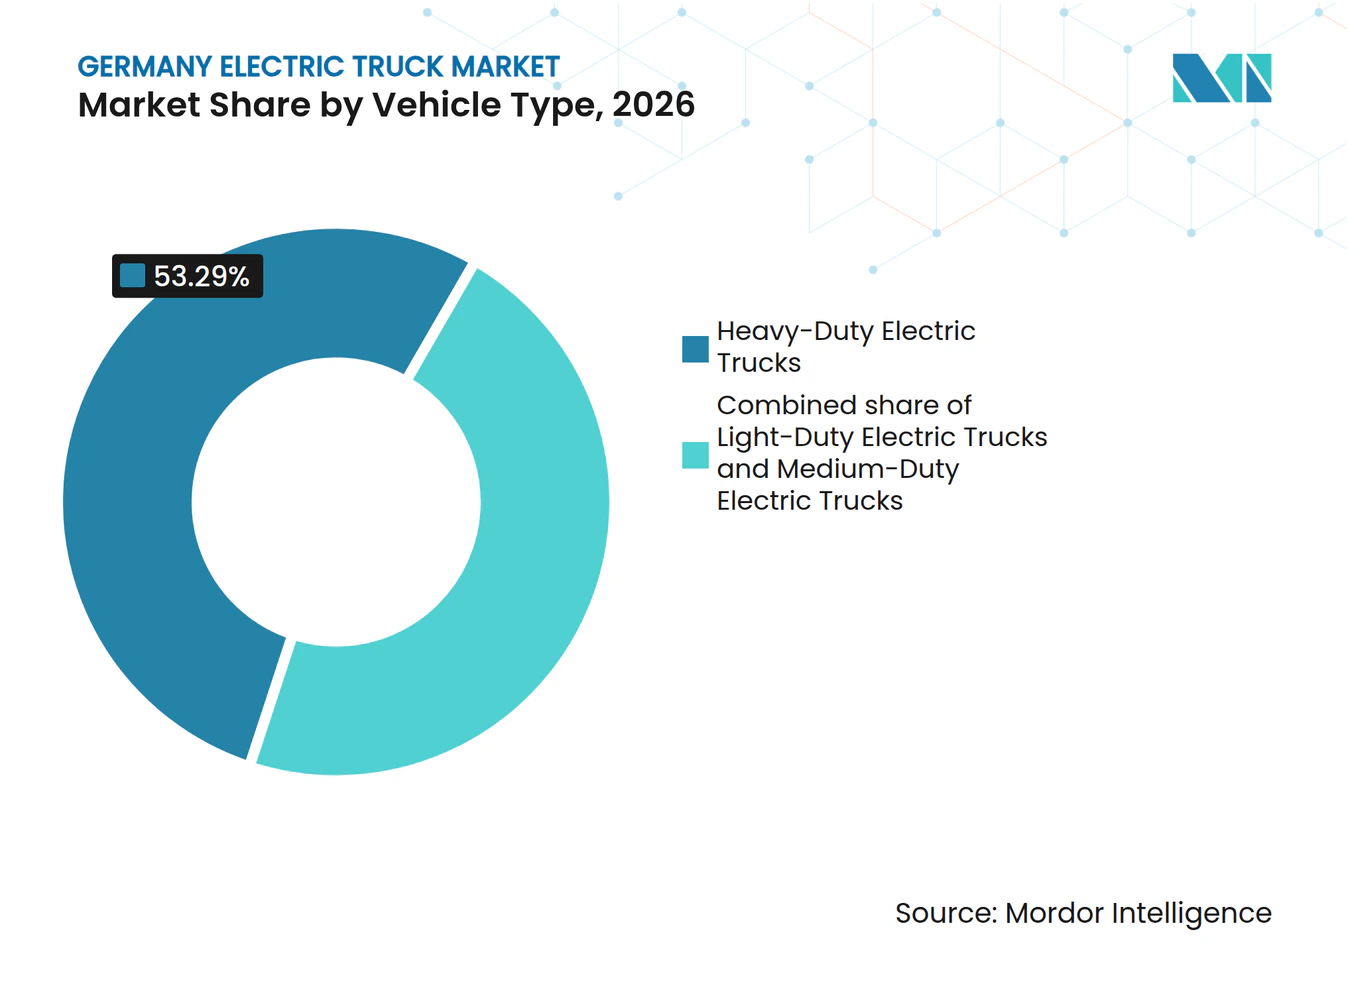
- Por tipo de vehículo, los camiones de servicio pesado tuvieron una participación del 53,29% en 2026, mientras que se proyecta que los camiones de servicio mediano crezcan a una CAGR del 24,28% hasta 2032.
- Por propulsión, los camiones eléctricos de batería tuvieron una participación del 94,18% en 2026, mientras que se proyecta que los camiones eléctricos de celda de combustible crezcan a una CAGR del 26,32% hasta 2032.
- Por clase de peso bruto vehicular, los camiones de más de 12 toneladas tuvieron una participación del 56,12% en 2026 y se proyecta que crezcan a una CAGR del 22,19% hasta 2032.
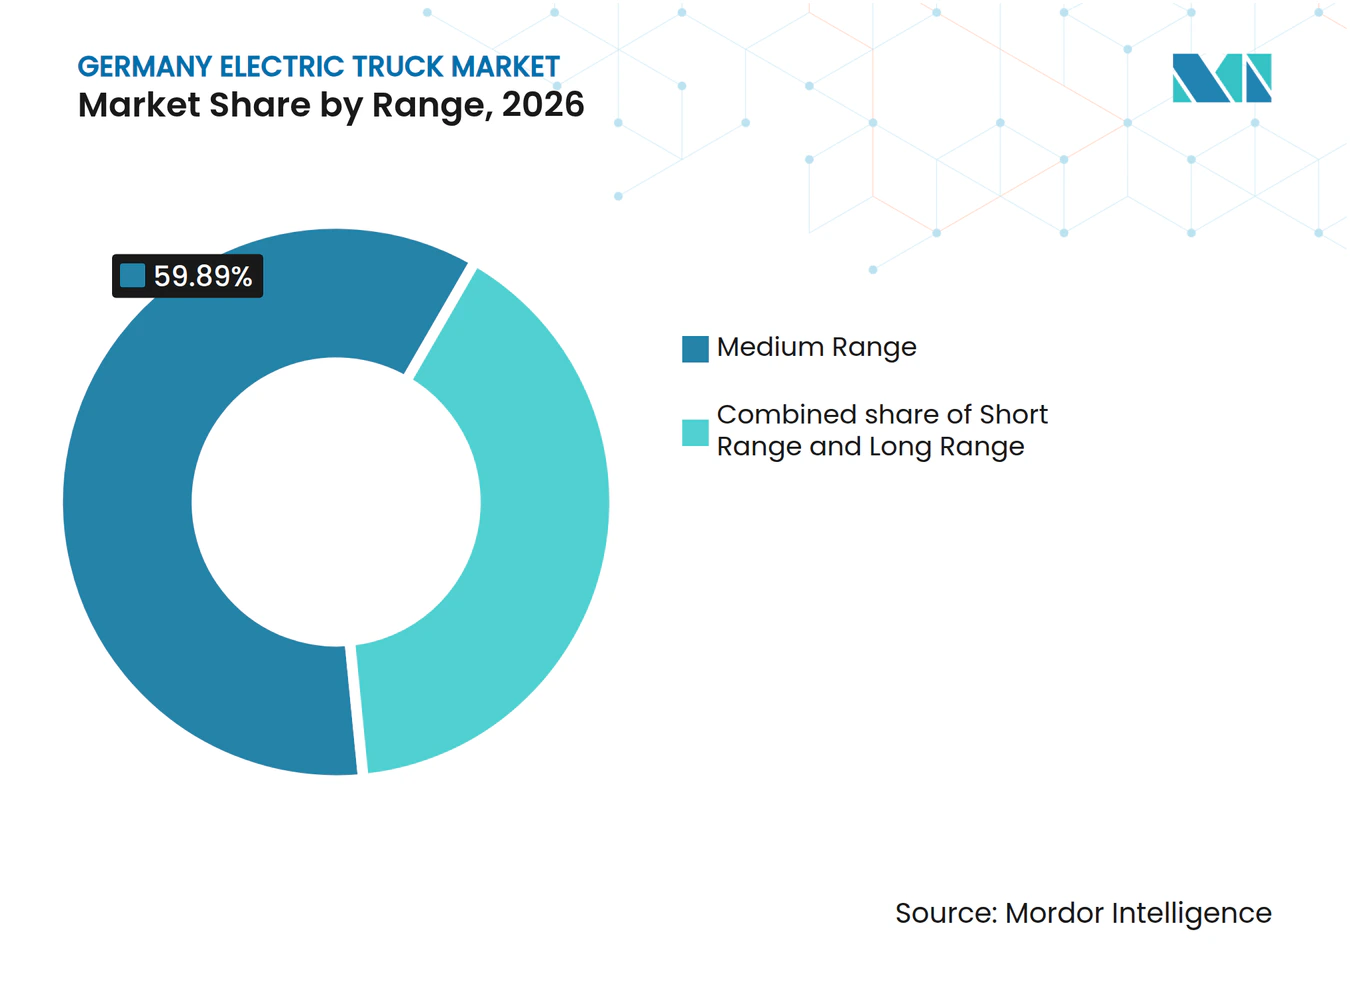
- Por autonomía, los camiones de autonomía media tuvieron una participación del 59,89% en 2026, mientras que se proyecta que los camiones de larga autonomía crezcan a una CAGR del 22,78% hasta 2032.
- Por capacidad de batería, los paquetes de más de 300 kWh tuvieron una participación del 49,50% en 2026 y se proyecta que crezcan a una CAGR del 22,67% hasta 2032.
- Por química de batería, el fosfato de hierro y litio tuvo una participación del 58,39% en 2026, mientras que se proyecta que el óxido de litio níquel manganeso cobalto crezca a una CAGR del 26,87% hasta 2032.
- Por aplicación, el flete de largo recorrido tuvo una participación del 39,29% en 2026, mientras que se proyecta que la distribución regional crezca a una CAGR del 26,38% hasta 2032.
- Por usuario final, los operadores de logística y paquetería tuvieron una participación del 34,38% en 2026 y se proyecta que crezcan a una CAGR del 21,29% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Endurecimiento de la Política de Camiones de Cero Emisiones de la UE y Alemania | +4.8% | Alemania, con el conjunto de incentivos nacionales más sólido de la UE | Mediano plazo (2 a 4 años) |
| Mejora del Costo Total de Propiedad a Nivel de Ruta | +3.5% | Alemania y los Países Bajos, seguidos por la UE | Mediano plazo (2 a 4 años) |
| Expansión de la Disponibilidad de Camiones Eléctricos de Largo Recorrido por Parte de los Fabricantes de Equipos Originales | +3.1% | Global, con Alemania como centro de adopción temprana | Corto plazo (≤ 2 años) |
| Financiación de Corredores de Carga de Alta Potencia para Camiones Públicos | +2.7% | Alemania, con efecto secundario en DACH y Benelux | Mediano plazo (2 a 4 años) |
| Modelos de Pago por Uso que Reducen las Barreras de Capital para las Flotas | +1.8% | Alemania, seguida por la UE | Corto plazo (≤ 2 años) |
| Estandarización de Carga de Megavatios Interoperable | +1.6% | Alemania, con efecto secundario a nivel de la UE | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de la Política de Camiones de Cero Emisiones de la UE y Alemania
Las normas europeas de emisiones de flotas y la política de peajes alemana se refuerzan mutuamente en el mercado de camiones eléctricos en Alemania. El reglamento revisado de la UE exige a los fabricantes que reduzcan las emisiones medias de CO2 de los nuevos vehículos pesados en un 45% para 2030 con respecto a la línea de base de 2019, y una enmienda de 2026 les otorga flexibilidad temporal durante 2025-2029 al permitir créditos de los años en que las flotas superen sus objetivos. Esa flexibilidad da tiempo a los fabricantes para aumentar las entregas, pero el objetivo de 2030 sigue incentivándolos a poner en servicio camiones de cero emisiones de forma anticipada. Los vehículos pesados de cero emisiones siguen exentos del peaje LKW-Maut [1], lo que apoya los menores costos operativos para los operadores de flotas y ayuda a los fabricantes a cumplir los requisitos de conformidad.
Mejora del Costo Total de Propiedad a Nivel de Ruta
Los camiones eléctricos son cada vez más viables para las rutas alemanas con kilometraje predecible y acceso a infraestructura de carga. Las evaluaciones de la industria indican que la economía de los camiones eléctricos está mejorando, impulsada por una mayor eficiencia de los vehículos, una mayor disponibilidad de carga y el aumento de los precios del diésel. Los camiones eléctricos demuestran menores costos operativos que los camiones diésel comparables y pueden generar ahorros anuales sustanciales para las flotas que operan en rutas predecibles. Los operadores pueden mejorar aún más la eficiencia de costos mediante la gestión de cargas y los contratos de electricidad basados en el tiempo. Por lo tanto, el mercado de camiones eléctricos en Alemania favorece a los operadores de flotas que pueden integrar las rutas de los vehículos, las ventanas de carga y la adquisición de energía en un único plan operativo.
Financiación de Corredores de Carga de Alta Potencia para Camiones Públicos
La inversión en carga está pasando de ubicaciones piloto individuales hacia una red de corredores nacionales. La Comisión Europea aprobó hasta 1.600 millones de EUR (~1,87 mil millones de USD) en ayudas estatales a Alemania para cargadores rápidos públicos en 124 áreas de descanso de autopistas sin personal [2]. Autobahn GmbH adjudicó contratos que cubren 836 puntos de carga en 124 áreas de descanso sin personal, incluidos 447 puntos del Sistema de Carga de Megavatios y 389 puntos del Sistema de Carga Combinada. El gobierno federal está aportando aproximadamente 1.000 millones de EUR (~1,17 mil millones de USD) para la red de carga rápida de camiones en autopistas, con los primeros sitios entrando en la fase de implementación en septiembre de 2026. Estos proyectos mejoran el caso de uso para los camiones que cruzan los centros de distribución alemanes y las rutas más amplias de la Red Transeuropea de Transporte. La carga de megavatios interoperable debería reducir aún más el tiempo de inactividad en las operaciones de largo recorrido a medida que los vehículos y cargadores compatibles entren en servicio.
Modelos de Pago por Uso que Reducen las Barreras de Capital para las Flotas
Los modelos de financiamiento están ganando importancia a medida que los transportistas más pequeños enfrentan altos costos de adquisición de vehículos. Pocas empresas de logística alemanas considerarían comprar un camión eléctrico sin financiamiento, mientras que las opciones de arrendamiento, alquiler y compra a plazos generan un interés de adquisición sustancial. Los participantes de la industria han introducido acuerdos de pago por uso para el despliegue de camiones eléctricos. Los proveedores de servicios financieros también han lanzado programas de arrendamiento que combinan arrendamiento basado en kilometraje, protección del valor residual y servicios de mantenimiento. Estos acuerdos de financiamiento reducen el riesgo de flujo de caja que puede retrasar la adopción de camiones eléctricos entre los propietarios-operadores y las flotas regionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Alto Costo Inicial del Vehículo y del Sistema de Carga | -3.2% | Global, con un fuerte efecto en los operadores de flotas pequeñas y medianas alemanas | Corto plazo (≤ 2 años) |
| Retrasos en la Conexión a la Red y Cargos por Demanda en Depósitos | -2.5% | Alemania y la región DACH | Mediano plazo (2 a 4 años) |
| Restricciones de Autonomía, Carga Útil, Condiciones Climáticas y Utilización en Largo Recorrido | -1.9% | Alemania, incluidas las rutas de clima frío y alpinas | Corto plazo (≤ 2 años) |
| Incertidumbre sobre el Valor Residual y el Financiamiento para Pequeños Transportistas | -1.4% | La base fragmentada de propietarios-operadores de Alemania | Mediano plazo (2 a 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo Inicial del Vehículo y del Sistema de Carga
La brecha de precio entre los camiones eléctricos y los diésel sigue siendo una restricción significativa para los operadores más pequeños. Los tractores eléctricos de batería suelen costar considerablemente más que los camiones diésel comparables. El equipo de carga en depósito añade costos adicionales, que van desde instalaciones de cargadores individuales hasta sistemas de depósito a gran escala, dependiendo de los requisitos de conexión a la red. El vencimiento de los programas de apoyo ha creado una brecha de financiamiento para algunos operadores. Los nuevos programas de apoyo a la carga pueden reducir parcialmente esta brecha, pero no eliminan la necesidad de un capital inicial sustancial. La incertidumbre sobre el valor residual y el acceso limitado a financiamiento estructurado intensifican aún más esta barrera para las flotas pequeñas.
Retrasos en la Conexión a la Red y Cargos por Demanda en Depósitos
Las conexiones de red en los depósitos pueden requerir plazos de entrega prolongados, dependiendo de la capacidad local y las condiciones de permisos. Este plazo puede entrar en conflicto con los ciclos de pedido y reemplazo de vehículos. Los cargos por demanda máxima también aumentan la complejidad operativa cuando varios camiones se cargan simultáneamente. La carga gestionada, el almacenamiento de baterías y el desplazamiento de carga pueden reducir la exposición a estos cargos, pero requieren experiencia en ingeniería e inversión de capital. La carga pública en autopistas no aborda todos los desafíos de conexión en depósitos, ya que cada sitio aún requiere coordinación con la red eléctrica local. En consecuencia, el mercado de camiones eléctricos puede avanzar más rápidamente entre los grandes grupos logísticos con equipos dedicados de energía y adquisiciones.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Vehículo:
Los Camiones de Servicio Pesado Lideran Mientras la Demanda de Servicio Mediano se ExpandeLos camiones de servicio pesado representaron el 53,29% del mercado de camiones eléctricos en Alemania en 2026. Su posición refleja la adopción temprana por parte de las flotas de largo recorrido y el alto valor de emisiones de reemplazar los tractores diésel. Daimler Truck inició la producción en serie del eActros 600 en Wörth a finales de 2024. MAN inició la producción del eTGX y el eTGS en Múnich en junio de 2025. MAN produjo 1.300 camiones eléctricos de servicio pesado en su planta de Múnich durante el primer año de producción en serie. Los tractores grandes también se adaptan al programa de carga en autopistas alemanas, que está diseñado para la carga de alta potencia. El segmento se beneficia de la demanda de flotas de vehículos capaces de cubrir rutas interurbanas y transfronterizas. Su crecimiento depende de la fiabilidad de la carga pública a medida que más camiones abandonan las rutas fijas de depósito.
Se prevé que los camiones de servicio mediano crezcan a una CAGR del 24,28% hasta 2032. Estos vehículos sirven a la logística regional, la distribución de alimentos y el trabajo municipal, con rutas más fáciles de planificar. MAN presentó el eTGM de 16 toneladas en mayo de 2026, con producción prevista para 2027. MAN también inició la producción en serie del eTGL de 12 toneladas en su planta de Cracovia en julio de 2026. La mayor disponibilidad de modelos ofrece a los distribuidores opciones que antes eran limitadas. Los camiones de servicio ligero siguen siendo relevantes para la entrega urbana y las flotas municipales. Sus necesidades de carga más simples apoyan la adopción, pero su contribución a los ingresos sigue siendo menor que la de los vehículos de servicio pesado y mediano. La disponibilidad de vehículos se está ampliando en toda la industria de camiones eléctricos en Alemania a medida que estos casos de uso se vuelven más definidos.


Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Propulsión:
Los Camiones Eléctricos de Batería Dominan Mientras el Hidrógeno Recibe ApoyoLos camiones eléctricos de batería representaron el 94,18% de la combinación de propulsión en 2026. Se benefician de cadenas de suministro establecidas, cobertura de distribuidores y experiencia operativa práctica. Su dominio actual también refleja la facilidad de desplegar la carga en depósitos. Los modelos eléctricos de batería están disponibles para el trabajo regional y cada vez más para el transporte de largo recorrido. La inversión en carga pública da a las flotas más confianza para usarlos más allá de las rutas fijas. El mercado de camiones eléctricos en Alemania sigue centrado en los camiones eléctricos de batería porque la infraestructura de carga instalada se está desarrollando más rápido que la infraestructura de repostaje de hidrógeno. Los fabricantes también están concentrando los lanzamientos de productos en torno a las plataformas eléctricas de batería. Esto apoya una amplia base de servicio y mantenimiento para los operadores de flotas.
Se prevé que los camiones eléctricos de celda de combustible crezcan a una CAGR del 26,32% hasta 2032 desde una base muy pequeña. Daimler Truck presentó el NextGenH2 Truck en 2026 con una autonomía de más de 1.000 km con hidrógeno líquido. El programa cubre 100 vehículos de clientes a partir de finales de 2026 y cuenta con 226 millones de EUR (~264 millones de USD) en apoyo federal y estatal. Toyota y Scania anunciaron en septiembre de 2026 que Toyota suministraría 40 sistemas de celda de combustible para el programa Pilot Partner de Scania. Los camiones híbridos enchufables e híbridos tienen un papel limitado y en declive porque no califican como vehículos de cero emisiones bajo las normas pertinentes del fabricante. El hidrógeno sigue siendo un complemento a más largo plazo donde la carga útil, la distancia y el tiempo de repostaje son decisivos. Su progreso dependerá de la infraestructura de repostaje y de la evidencia operativa de las pruebas de flotas.
Por Clase de Peso Bruto Vehicular:
Los Camiones de Más de 12 Toneladas Mantienen el Liderazgo en Participación y CrecimientoLos camiones de más de 12 toneladas representaron el 56,12% del tamaño del mercado de camiones eléctricos en Alemania en 2026. También se prevé que la clase crezca a una CAGR del 22,19% hasta 2032. Los tractores articulados utilizados en el flete de autopistas alemanas explican ambas medidas. Los fabricantes obtienen mayores beneficios de emisiones cuando reemplazan vehículos diésel más pesados. Esto apoya el enfoque de producción temprana en la clase de camiones más grande. El plan nacional de carga en autopistas también prioriza los sistemas de carga adecuados para los tractores de servicio pesado. Las grandes flotas de carga pueden coordinar rutas y cargar con mayor facilidad que los operadores más pequeños. Estas condiciones apoyan la demanda continua de camiones eléctricos más pesados.
La clase de más de 3,5 a 12 toneladas sirve a la distribución regional y a los roles de servicio público. Se está expandiendo a medida que mejoran las opciones de productos en 2026. El eTGM y el eTGL de MAN abordan una gama más amplia de cargas de distribución. Estos camiones pueden regresar al depósito para cargar después de turnos predecibles. Por lo tanto, pueden evitar algunas de las restricciones de carga pública que enfrentan las flotas de largo recorrido. La clase de menos de 3,5 toneladas se superpone con las furgonetas eléctricas y los vehículos comerciales ligeros. Esa superposición limita su contribución a los ingresos de camiones. La demanda por clase de peso en la industria de camiones eléctricos en Alemania refleja las distintas necesidades de los operadores de carga, distribución regional y servicio local.
Por Autonomía:
Los Camiones de Autonomía Media Lideran Mientras la Capacidad de Larga Autonomía MejoraLos camiones de autonomía media tuvieron el 59,89% del mercado de camiones eléctricos en Alemania en 2026. Su autonomía operativa de 200 a 500 km es adecuada para centros de distribución, suministro a supermercados y rutas de paquetería. Dichas flotas normalmente pueden cargar en un depósito. Eso reduce la dependencia de la disponibilidad de carga pública durante un día laboral. El segmento refleja las rutas que ya son más fáciles de electrificar. Los operadores pueden programar los vehículos en torno a paradas conocidas y ventanas de carga conocidas. Estas ventajas han apoyado la adopción temprana de camiones eléctricos. Las operaciones de autonomía media también proporcionan datos útiles del mundo real para la planificación de flotas.
Se prevé que los camiones de larga autonomía crezcan a una CAGR del 22,78% hasta 2032. Volvo Trucks abrió pedidos para el FH Aero Electric 2026, con una autonomía declarada de hasta 700 km. El eTGX de MAN ofrece hasta 720 km con una configuración NMC de siete baterías y 644 kWh. Las versiones compatibles con MCS mejoran el caso operativo para rutas largas al reducir el tiempo de inactividad por carga. Los camiones de corta autonomía continúan sirviendo al trabajo urbano y de última milla. Su papel sigue siendo relevante para las flotas municipales y los operadores de paquetería. La creciente autonomía de los modelos pesados está ampliando el mercado de camiones eléctricos en Alemania más allá de las misiones urbanas y regionales.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Capacidad de Batería:
Los Paquetes de Más de 300 kWh Apoyan las Operaciones de Largo RecorridoLos paquetes de baterías de más de 300 kWh representaron el 49,50% de la participación del mercado de camiones eléctricos en Alemania en 2026. Se prevé que crezcan a una CAGR del 22,67% hasta 2032. Los paquetes grandes apoyan los requisitos de autonomía de los tractores eléctricos de largo recorrido. Daimler Truck utiliza un sistema LFP de 621 kWh en el eActros 600. MAN utiliza configuraciones de batería que van de 552 kWh a 644 kWh en su gama eTGX y eTGS. Estos sistemas apoyan las aplicaciones de carga que no pueden depender únicamente de la carga nocturna en depósito. La capacidad instalada está, por lo tanto, estrechamente vinculada al peso del vehículo y la longitud de la ruta. La carga pública más rápida puede cambiar posteriormente el tamaño óptimo de batería para algunas operaciones.
Volvo Trucks reportó 725 kWh de energía utilizable de un paquete bruto de 780 kWh en 2026. La energía utilizable y el peso del vehículo se están volviendo más importantes que la capacidad nominal por sí sola. Los paquetes de rango medio de 100 a 300 kWh siguen siendo adecuados para la distribución regional y de servicio mediano. Los paquetes por debajo de 100 kWh siguen concentrados en operaciones urbanas ligeras. Los operadores compararán la carga útil, la autonomía utilizable, la velocidad de carga y la utilización diaria al seleccionar la capacidad. El despliegue de MCS puede permitir a determinadas flotas usar paquetes más pequeños con carga en ruta. El mercado de camiones eléctricos en Alemania mantendrá paquetes grandes donde las rutas necesiten energía a bordo sustancial. Las elecciones de capacidad seguirán estrechamente vinculadas a los patrones operativos.
Por Química de Batería:
El LFP Lidera Mientras el NMC Crece en Rutas Críticas de AutonomíaEl fosfato de hierro y litio tuvo el 58,39% del segmento de química de batería en 2026. El LFP se beneficia de la estabilidad térmica, la larga vida útil del ciclo y la menor exposición a los costos de materiales de cobalto y níquel alto. Daimler Truck utiliza múltiples paquetes de baterías LFP en el eActros. La empresa declaró que el vehículo ofrece una alta capacidad de batería utilizable. Fue diseñado para una larga vida operativa. Estas características apoyan las operaciones de alto ciclo que regresan a un depósito, posicionando bien las baterías LFP para aplicaciones de servicio pesado y distribución.
Se prevé que el óxido de litio níquel manganeso cobalto crezca a una CAGR del 26,87% hasta 2032. El NMC tiene una mayor densidad de energía por kilogramo, lo que importa cuando los operadores deben preservar la carga útil en rutas de larga distancia. MAN seleccionó NMC para el eTGX y el eTGS, citando la densidad de energía, la durabilidad y el rendimiento en climas fríos. La química es útil donde la carga pública sigue siendo escasa y es necesaria una mayor autonomía a bordo. El LFP y el NMC pueden coexistir porque sirven a diferentes requisitos operativos. La industria de camiones eléctricos en Alemania no requiere un único resultado de química en todas las clases de camiones. Es probable que la demanda de química continúe siguiendo la longitud de la ruta, la sensibilidad a la carga útil y el acceso a la carga. Esto apoya una estrategia de batería dividida entre los fabricantes.
Por Aplicación:
El Flete de Largo Recorrido Lidera Mientras la Distribución Regional Crece Más RápidoEl flete de largo recorrido representó el 39,29% del mercado de camiones eléctricos en Alemania en 2026. El papel de Alemania en el flete por carretera europeo apoya la gran base de esta aplicación. Los operadores de flotas de largo recorrido necesitan carga confiable a lo largo de las rutas nacionales y transfronterizas. También necesitan vehículos con autonomía y carga útil adecuadas. La carga MCS pública está diseñada para abordar estas demandas operativas. Milence completó un convoy totalmente eléctrico de 1.000 km de París a Berlín en abril de 2026, utilizando centros en Francia, Bélgica, los Países Bajos y Alemania. La ruta demostró que la operación de larga distancia es posible a lo largo del corredor. La cobertura de carga confiable sigue siendo esencial antes de que este caso de uso pueda escalar ampliamente.
Se prevé que la distribución regional se expanda a una CAGR del 26,38% hasta 2032. Las flotas que recorren de 200 a 400 km de ida y vuelta pueden beneficiarse de la carga nocturna y las ventanas de entrega predecibles. Son menos dependientes de la infraestructura pública durante el día laboral. Las exenciones de peaje también mejoran su economía operativa. La distribución urbana y de última milla se beneficia de los requisitos de bajas emisiones en las ciudades alemanas. La construcción y el trabajo municipal son cada vez más atendidos por camiones rígidos eléctricos de batería. La minería y el transporte industrial siguen siendo aplicaciones más pequeñas en Alemania que en los mercados nórdicos. El mercado de camiones eléctricos en Alemania tiene una clara oportunidad en las rutas regionales porque su uso de energía y sus necesidades de carga son más fáciles de gestionar.
Por Usuario Final:
Los Operadores de Logística y Paquetería Combinan Escala con Crecimiento RápidoLos operadores de logística y paquetería tuvieron el 34,38% del mercado de camiones eléctricos en Alemania en 2026. También se prevé que el grupo crezca a una CAGR del 21,29% hasta 2032. DHL Group, DB Schenker, Dachser y Rhenus operan grandes flotas con base en Alemania. Su adquisición centralizada puede apoyar pedidos de vehículos más grandes e inversiones en carga. Los equipos de energía dedicados también pueden gestionar los horarios de carga y los contratos de energía. Estas capacidades reducen varias barreras que enfrentan los transportistas más pequeños. Las redes predecibles facilitan la asignación de camiones eléctricos a rutas adecuadas. El liderazgo del segmento refleja la ventaja práctica de la escala de flota.
Las flotas de comercio minorista y comercio electrónico están adoptando camiones eléctricos a través de compromisos de emisiones y modelos de financiamiento que limitan el costo inicial. Las flotas de fabricación y proveedores tienen rutas más variables, aunque los carriles fijos de planta a planta son adecuados para el despliegue dirigido. Los operadores de construcción enfrentan restricciones en la carga en el sitio, la carga útil y el par motor. Las flotas municipales operan dentro de áreas definidas y pueden cargar durante la noche en ubicaciones fijas. La recolección de residuos, el mantenimiento de carreteras y los usos de servicio público pueden, por lo tanto, formar una base de demanda secundaria. La demanda de los usuarios finales se está ampliando, pero el ritmo sigue siendo desigual entre los perfiles operativos. Los grandes operadores logísticos continuarán estableciendo prácticas operativas tempranas para otros grupos de flotas. Los transportistas más pequeños aún necesitan opciones de carga y financiamiento que se adapten a su estructura empresarial.
Análisis Geográfico
La participación de registro de camiones en Alemania supera el promedio de la UE y el EEE. El país representa una participación significativa de los nuevos registros de camiones de la UE, situándolo en el centro de los planes de los fabricantes europeos. Una proporción sustancial del flete por carretera europeo pasa por Alemania, según Milence. El sistema de peajes del país proporciona incentivos directos para los vehículos pesados de cero emisiones, mientras que Daimler Truck y MAN mantienen importantes operaciones de fabricación allí. La exención del LKW-Maut fortalece aún más la posición de los operadores de flotas alemanes. Estos factores posicionan al mercado de camiones eléctricos en Alemania como un mercado clave de adopción temprana en Europa.
Renania del Norte-Westfalia desempeña un papel significativo, ya que la región Rin-Ruhr conecta los corredores de carga alemanes con el tráfico de puerta de entrada del Benelux. Milence tiene previsto abrir un centro de carga en Recklinghausen cerca de una autopista importante. Baviera y Baden-Württemberg se benefician de bases industriales y de suministro automotriz que apoyan la actividad de carga regional. La planta de Wörth de Daimler Truck en Renania-Palatinado produce el eActros y una pequeña serie de camiones de hidrógeno de próxima generación. Los puertos de Hamburgo y Bremen enfrentan requisitos de carga más complejos para la logística refrigerada y a granel. Estos ciclos de trabajo no estándar pueden retrasar la adopción a gran escala en estas ubicaciones. En consecuencia, el progreso regional dependerá de la densidad de carga, las condiciones del depósito y la disponibilidad de infraestructura de carga.
Los Países Bajos representan el mercado vecino más comparable, ya que se espera que la economía de los camiones eléctricos mejore, según el mismo análisis de Milence. Es probable que Francia avance más lentamente, ya que no se espera que adopte un descuento equivalente en el peaje de carretera basado en carbono. Se espera que MAN comience a entregar camiones eléctricos listos para MCS en Bélgica, la República Checa, Dinamarca, Alemania, Italia, los Países Bajos, Noruega, España y el Reino Unido. En consecuencia, las especificaciones de vehículos alemanes seguirán siendo relevantes más allá del mercado nacional. Se espera que la penetración de camiones eléctricos en Europa Central y Oriental se mantenga por debajo del nivel de Alemania. La interoperabilidad de carga transfronteriza determinará la rapidez con que los operadores de los países vecinos puedan adoptar las mismas plataformas de vehículos.
Panorama Competitivo
Concentración del Mercado
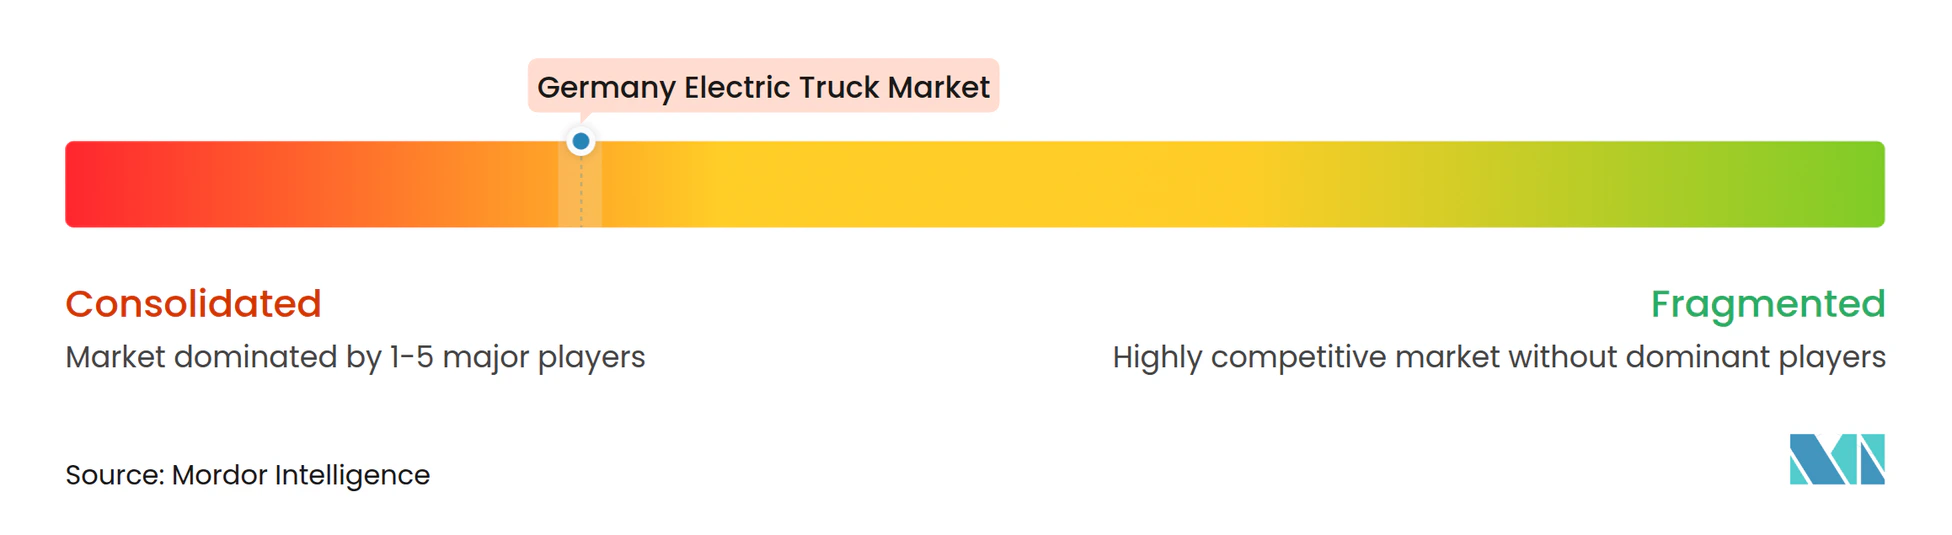
El mercado de camiones eléctricos en Alemania está consolidado a nivel de fabricante de equipos originales. Daimler Truck, MAN Truck & Bus y Volvo Trucks han establecido redes de distribuidores, servicio y financiamiento. Estas capacidades ayudan a las flotas a gestionar el tiempo de actividad de los vehículos y el riesgo del valor residual. Volvo Trucks inició la producción del FH Aero Electric con hasta 700 km de autonomía en septiembre de 2026, mientras que MAN presentó un eTGX de nueva generación con hasta 720 km de autonomía. Estos desarrollos de productos indican que la autonomía de largo recorrido sigue siendo una prioridad competitiva clave. La cobertura de servicio y las opciones de financiamiento son igualmente importantes a medida que las flotas evalúan los mayores costos iniciales de los camiones eléctricos, favoreciendo a los fabricantes de camiones establecidos.
Daimler Truck, TRATON y Volvo Group apoyan la empresa de carga Milence. Milence planea operar centros de carga en varios países europeos. Daimler Truck también ha asegurado cofinanciación pública para el programa NextGenH2 Truck. Este apoyo posiciona al hidrógeno como una tecnología complementaria a largo plazo en lugar de un reemplazo a corto plazo para los camiones eléctricos de batería. Los programas de arrendamiento de servicios eléctricos y de pago por uso abordan los aspectos financieros de la conversión de flotas. JUNA y Hylane separan la propiedad del vehículo de las operaciones de carga, lo que podría reducir las barreras de capital si las flotas adoptan estos modelos de manera más amplia.
BYD presentó el ETT 44, un tractor eléctrico de largo recorrido para Europa, en IAA Transportation 2026, con entregas previstas para 2027. La empresa también ha establecido una asociación de financiamiento europeo con DLL, que cubre Alemania y otros países. Sin embargo, los aranceles antisubvención de la UE pueden limitar la competitividad de costos de BYD en Europa. El arrendamiento de mercado medio, las soluciones de carga en depósito integradas y los vehículos de servicio mediano siguen siendo áreas que requieren ofertas adicionales. La presentación de quiebra de Nikola Corporation pone de relieve los riesgos que enfrentan las empresas que carecen de capacidad de fabricación a escala. Los fabricantes de equipos originales establecidos tienen una posición competitiva más sólida porque pueden ofrecer vehículos, servicios de mantenimiento y soluciones de financiamiento como un paquete integrado. Por lo tanto, el panorama competitivo sigue consolidado, favoreciendo a los grandes fabricantes mientras deja oportunidades para los especialistas en servicios y financiamiento.
Líderes de la Industria de Camiones Eléctricos en Alemania
-
Daimler Truck AG
-
Volvo Trucks
-
MAN Truck & Bus SE
-
DAF Trucks N.V.
-
Scania AB
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Camiones Eléctricos en Alemania Empresas cubiertas en este informe
- Daimler Truck AG
- MAN Truck & Bus SE
- Volvo Trucks
- Scania AB
- DAF Trucks N.V.
- IVECO Group N.V.
- Renault Trucks
- BYD Company Limited
- Tesla, Inc.
- Ford Trucks
- FUSO Truck Europe
Desarrollos recientes de la industria en Mercado de Camiones Eléctricos en Alemania
- Septiembre de 2026: Volvo Trucks inició la producción en serie del FH Aero Electric, ofreciendo hasta 700 km de autonomía con una batería de 780 kWh.
- Septiembre de 2026: Autobahn GmbH puso en marcha la implementación de la red de carga rápida de camiones en Alemania, cubriendo 836 puntos de carga, incluidos 447 puntos MCS, en 124 áreas de descanso de autopistas sin personal.
- Julio de 2026: MAN Truck & Bus inició la producción en serie del camión eléctrico de batería eTGL de 12 toneladas en su planta de Cracovia.
- Junio de 2026: SANY comenzó a entregar sus camiones eléctricos de batería de largo recorrido a clientes en Alemania.
Alcance del Informe del Mercado de Camiones Eléctricos en Alemania
El Mercado de Camiones Eléctricos en Alemania está Segmentado por Tipo de Vehículo (Camiones Eléctricos de Servicio Ligero, Camiones Eléctricos de Servicio Mediano y Camiones Eléctricos de Servicio Pesado), Propulsión (Camiones Eléctricos de Batería, Camiones Eléctricos de Celda de Combustible, Camiones Eléctricos Híbridos Enchufables y Camiones Eléctricos Híbridos), Clase de Peso Bruto Vehicular (Hasta 3,5 Toneladas, Más de 3,5 a 12 Toneladas y Más de 12 Toneladas), Autonomía (Corta Autonomía, Autonomía Media y Larga Autonomía), Capacidad de Batería (Menos de 100 kWh, 100 a 300 kWh y Más de 300 kWh), Química de Batería (Fosfato de Hierro y Litio, Óxido de Litio Níquel Manganeso Cobalto y Otras Químicas de Batería), Aplicación (Distribución Urbana y de Última Milla, Distribución Regional, Flete de Largo Recorrido, Construcción y Servicios Municipales, y Transporte Minero e Industrial) y Usuario Final (Operadores de Logística y Paquetería, Flotas de Comercio Minorista y Comercio Electrónico, Flotas de Fabricación y Proveedores, Contratistas de Construcción e Infraestructura, Flotas Municipales y de Servicio Público, y Operadores de Minería y Canteras). Los Pronósticos del Mercado se Proporcionan tanto en Valor (USD) como en Volumen (Unidades).
Resumen de la segmentación
| Camiones Eléctricos de Servicio Ligero |
| Camiones Eléctricos de Servicio Mediano |
| Camiones Eléctricos de Servicio Pesado |
| Camiones Eléctricos de Batería |
| Camiones Eléctricos de Celda de Combustible |
| Camiones Eléctricos Híbridos Enchufables |
| Camiones Eléctricos Híbridos |
| Hasta 3,5 Toneladas |
| Más de 3,5 a 12 Toneladas |
| Más de 12 Toneladas |
| Corta Autonomía |
| Autonomía Media |
| Larga Autonomía |
| Menos de 100 kWh |
| 100 a 300 kWh |
| Más de 300 kWh |
| Fosfato de Hierro y Litio |
| Óxido de Litio Níquel Manganeso Cobalto |
| Otras Químicas de Batería |
| Distribución Urbana y de Última Milla |
| Distribución Regional |
| Flete de Largo Recorrido |
| Construcción y Servicios Municipales |
| Transporte Minero e Industrial |
| Operadores de Logística y Paquetería |
| Flotas de Comercio Minorista y Comercio Electrónico |
| Flotas de Fabricación y Proveedores |
| Contratistas de Construcción e Infraestructura |
| Flotas Municipales y de Servicio Público |
| Operadores de Minería y Canteras |
| Por Tipo de Vehículo | Camiones Eléctricos de Servicio Ligero |
| Camiones Eléctricos de Servicio Mediano | |
| Camiones Eléctricos de Servicio Pesado | |
| Por Propulsión | Camiones Eléctricos de Batería |
| Camiones Eléctricos de Celda de Combustible | |
| Camiones Eléctricos Híbridos Enchufables | |
| Camiones Eléctricos Híbridos | |
| Por Clase de Peso Bruto Vehicular | Hasta 3,5 Toneladas |
| Más de 3,5 a 12 Toneladas | |
| Más de 12 Toneladas | |
| Por Autonomía | Corta Autonomía |
| Autonomía Media | |
| Larga Autonomía | |
| Por Capacidad de Batería | Menos de 100 kWh |
| 100 a 300 kWh | |
| Más de 300 kWh | |
| Por Química de Batería | Fosfato de Hierro y Litio |
| Óxido de Litio Níquel Manganeso Cobalto | |
| Otras Químicas de Batería | |
| Por Aplicación | Distribución Urbana y de Última Milla |
| Distribución Regional | |
| Flete de Largo Recorrido | |
| Construcción y Servicios Municipales | |
| Transporte Minero e Industrial | |
| Por Usuario Final | Operadores de Logística y Paquetería |
| Flotas de Comercio Minorista y Comercio Electrónico | |
| Flotas de Fabricación y Proveedores | |
| Contratistas de Construcción e Infraestructura | |
| Flotas Municipales y de Servicio Público | |
| Operadores de Minería y Canteras |
Preguntas Clave Respondidas en el Informe
¿Qué está impulsando la adopción de camiones eléctricos en Alemania?
La exención del LKW-Maut hasta junio de 2031, las normas de emisiones de flotas de la UE y la inversión en carga pública están apoyando la adopción.
¿Qué tamaño tiene el mercado de camiones eléctricos en Alemania?
El mercado fue valorado en 2,02 mil millones de USD en 2026 y se prevé que alcance los 6,32 mil millones de USD para 2032, creciendo a una CAGR del 20,97% durante 2027-2032.
¿Qué tipo de camión eléctrico tiene la mayor demanda en Alemania?
Los camiones de servicio pesado lideraron con una participación del 53,29% en 2026, respaldados por las necesidades de flete de largo recorrido y la expansión de la producción de los fabricantes de equipos originales.
¿Cuál es la principal barrera para las flotas de camiones más pequeñas?
Los altos costos de adquisición y del sistema de carga, las restricciones de financiamiento y los largos tiempos de conexión a la red en los depósitos siguen siendo barreras clave.
¿Son los camiones eléctricos de batería más comunes que los camiones de celda de combustible?
Sí. Los camiones eléctricos de batería representaron el 94,18% de la combinación de propulsión en 2026, mientras que los modelos de celda de combustible están creciendo desde una base pequeña.