
Tamanho e Participação do Mercado de Logística de Data Centers na Alemanha
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Período de Dados de Previsão | 2027 - 2032 |
| Tamanho do mercado no ano base (2026) | 2.07 Bilhões de dólares |
| Tamanho do Mercado (2027) | 2.28 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.49 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 8.89 % |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Logística de Data Centers na Alemanha por Mordor Intelligence
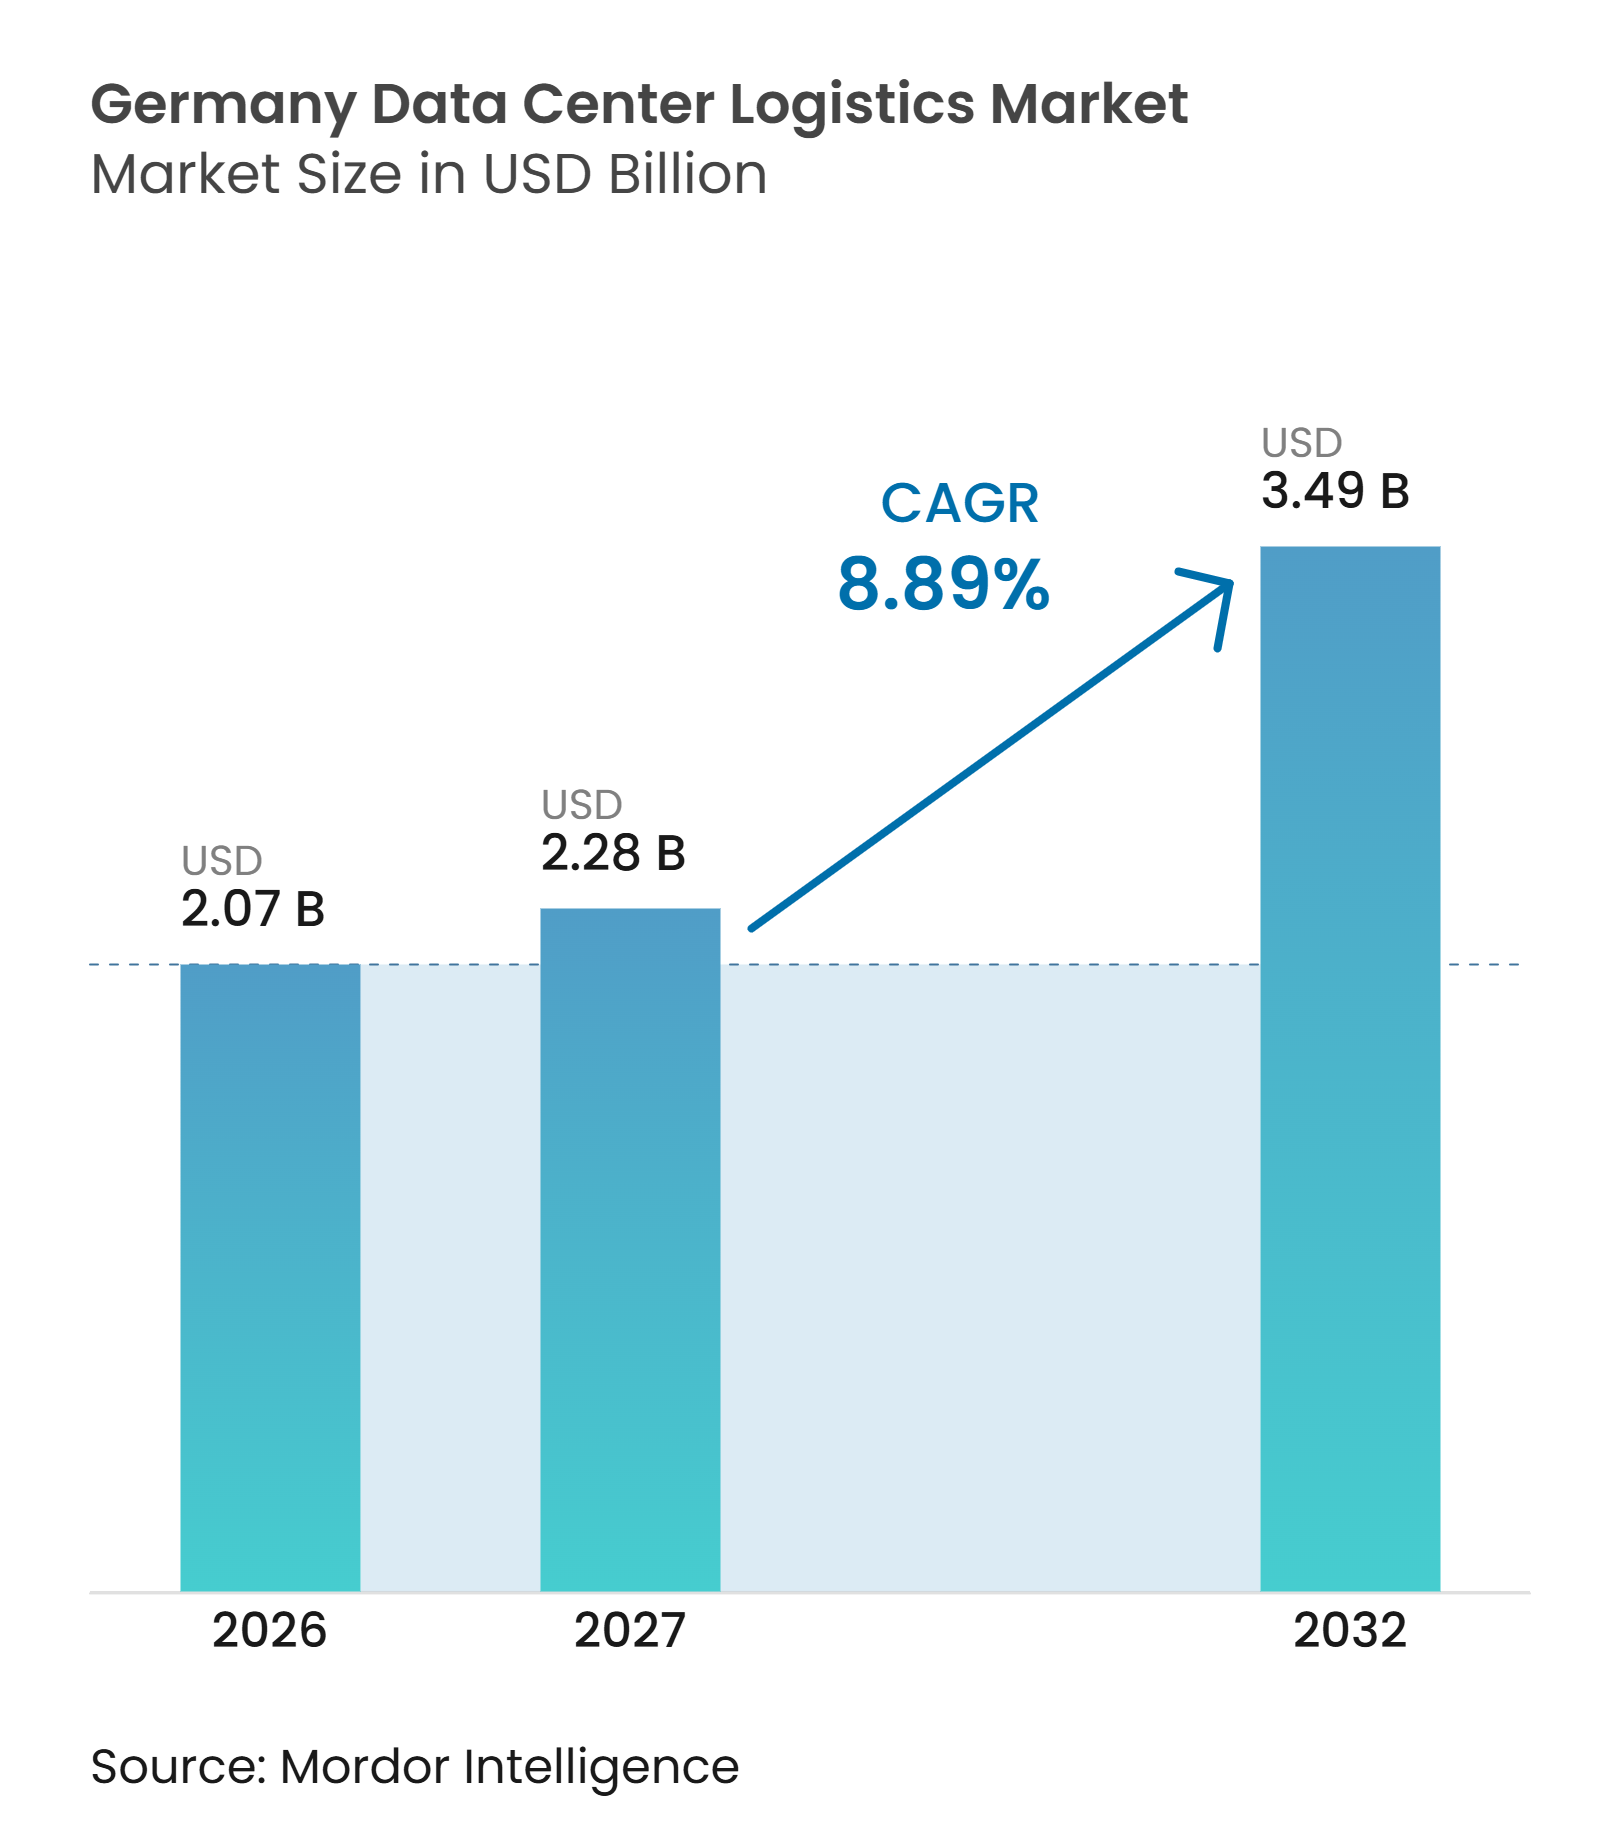
O tamanho do mercado de logística de data centers na Alemanha é avaliado em 2,07 bilhões de USD em 2026. Estima-se que cresça de 2,28 bilhões de USD em 2027 para atingir 3,49 bilhões de USD até 2032, a um CAGR de 8,89% durante o período de previsão (2027-2032).
O mercado de logística de data centers na Alemanha é sustentado por um grande pipeline de construção de data centers e implantação de hardware, particularmente em torno de Frankfurt, Brandemburgo e Renânia do Norte-Vestfália. A Alemanha também está avançando em direção a um padrão mais distribuído de capacidade, o que cria demanda por transporte seguro, preparação, instalação e serviços de última milha além da área Reno-Meno. Os provedores de logística estão respondendo adicionando manuseio técnico, controles de cadeia de custódia e suporte à instalação, em vez de depender apenas de serviços convencionais de frete. Contratos de longo prazo com operadores de nuvem favorecem fornecedores que podem combinar transporte, armazenagem, configuração e trabalho no local dentro de um único modelo de serviço responsável. Restrições de rede elétrica, escassez de mão de obra qualificada e escassez de espaço especializado de armazenagem podem retardar o cronograma de novos projetos. Ainda assim, eles também aumentam o valor de operadores experientes com instalações estabelecidas e equipes certificadas.
Principais Conclusões do Relatório
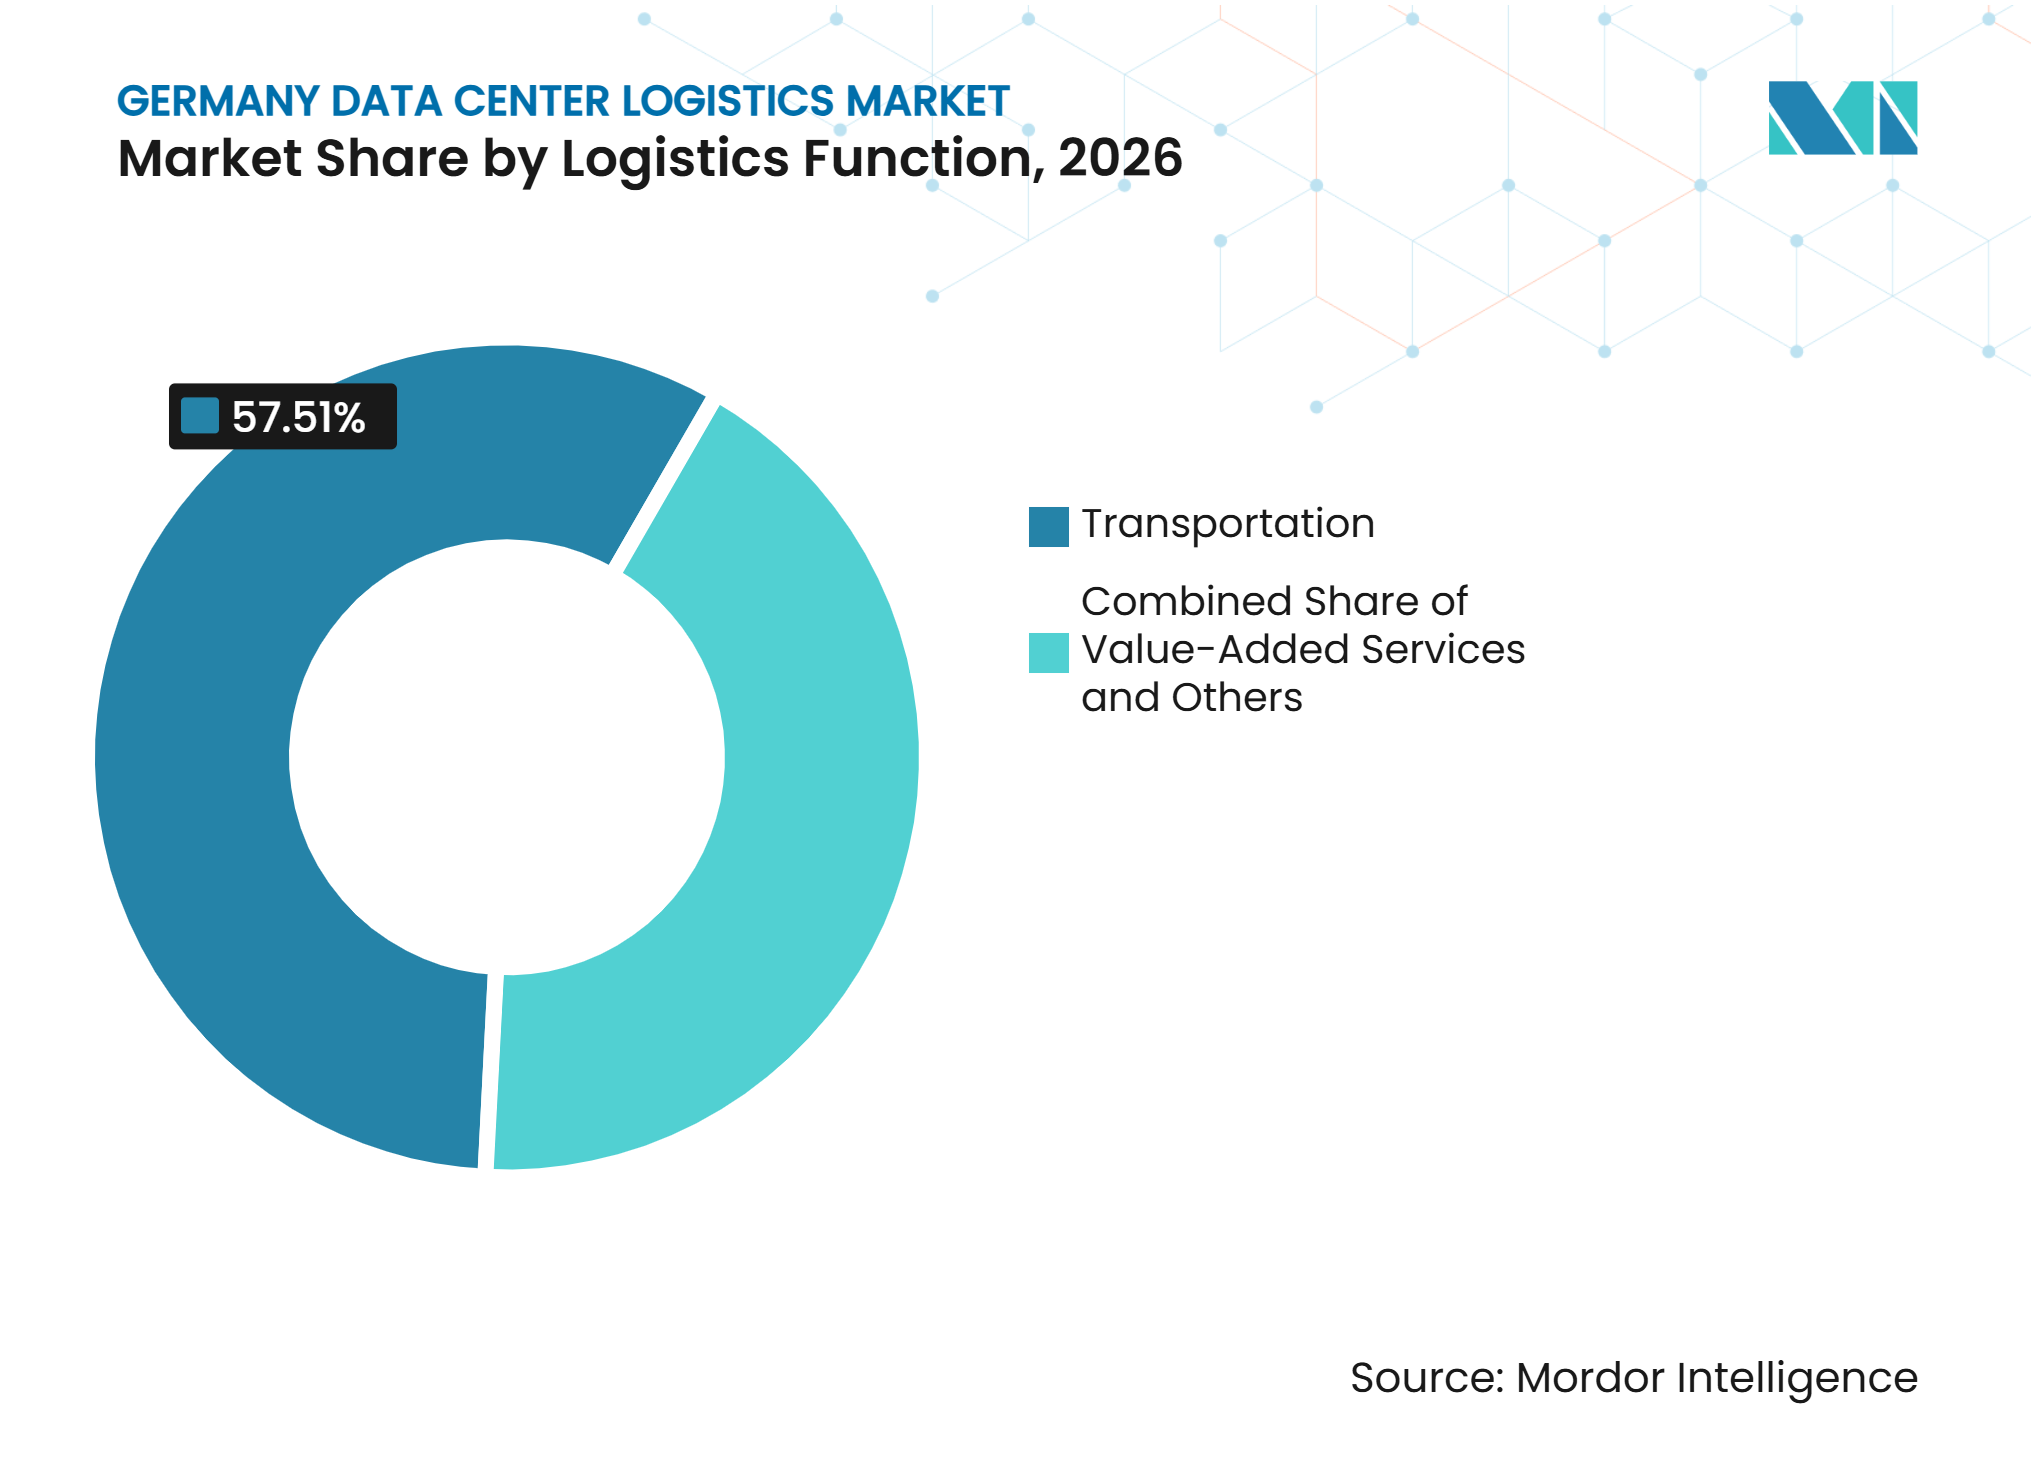
- Por função logística, o transporte representa 57,51% da participação do mercado de logística de data centers na Alemanha em 2026, enquanto os serviços de valor agregado têm projeção de registrar um CAGR de 10,83% até 2032.
- Por modal de transporte, o rodoviário representa 52,38% do tamanho do mercado de logística de data centers na Alemanha em 2026, enquanto o frete aéreo tem projeção de registrar um CAGR de 11,18% até 2032.
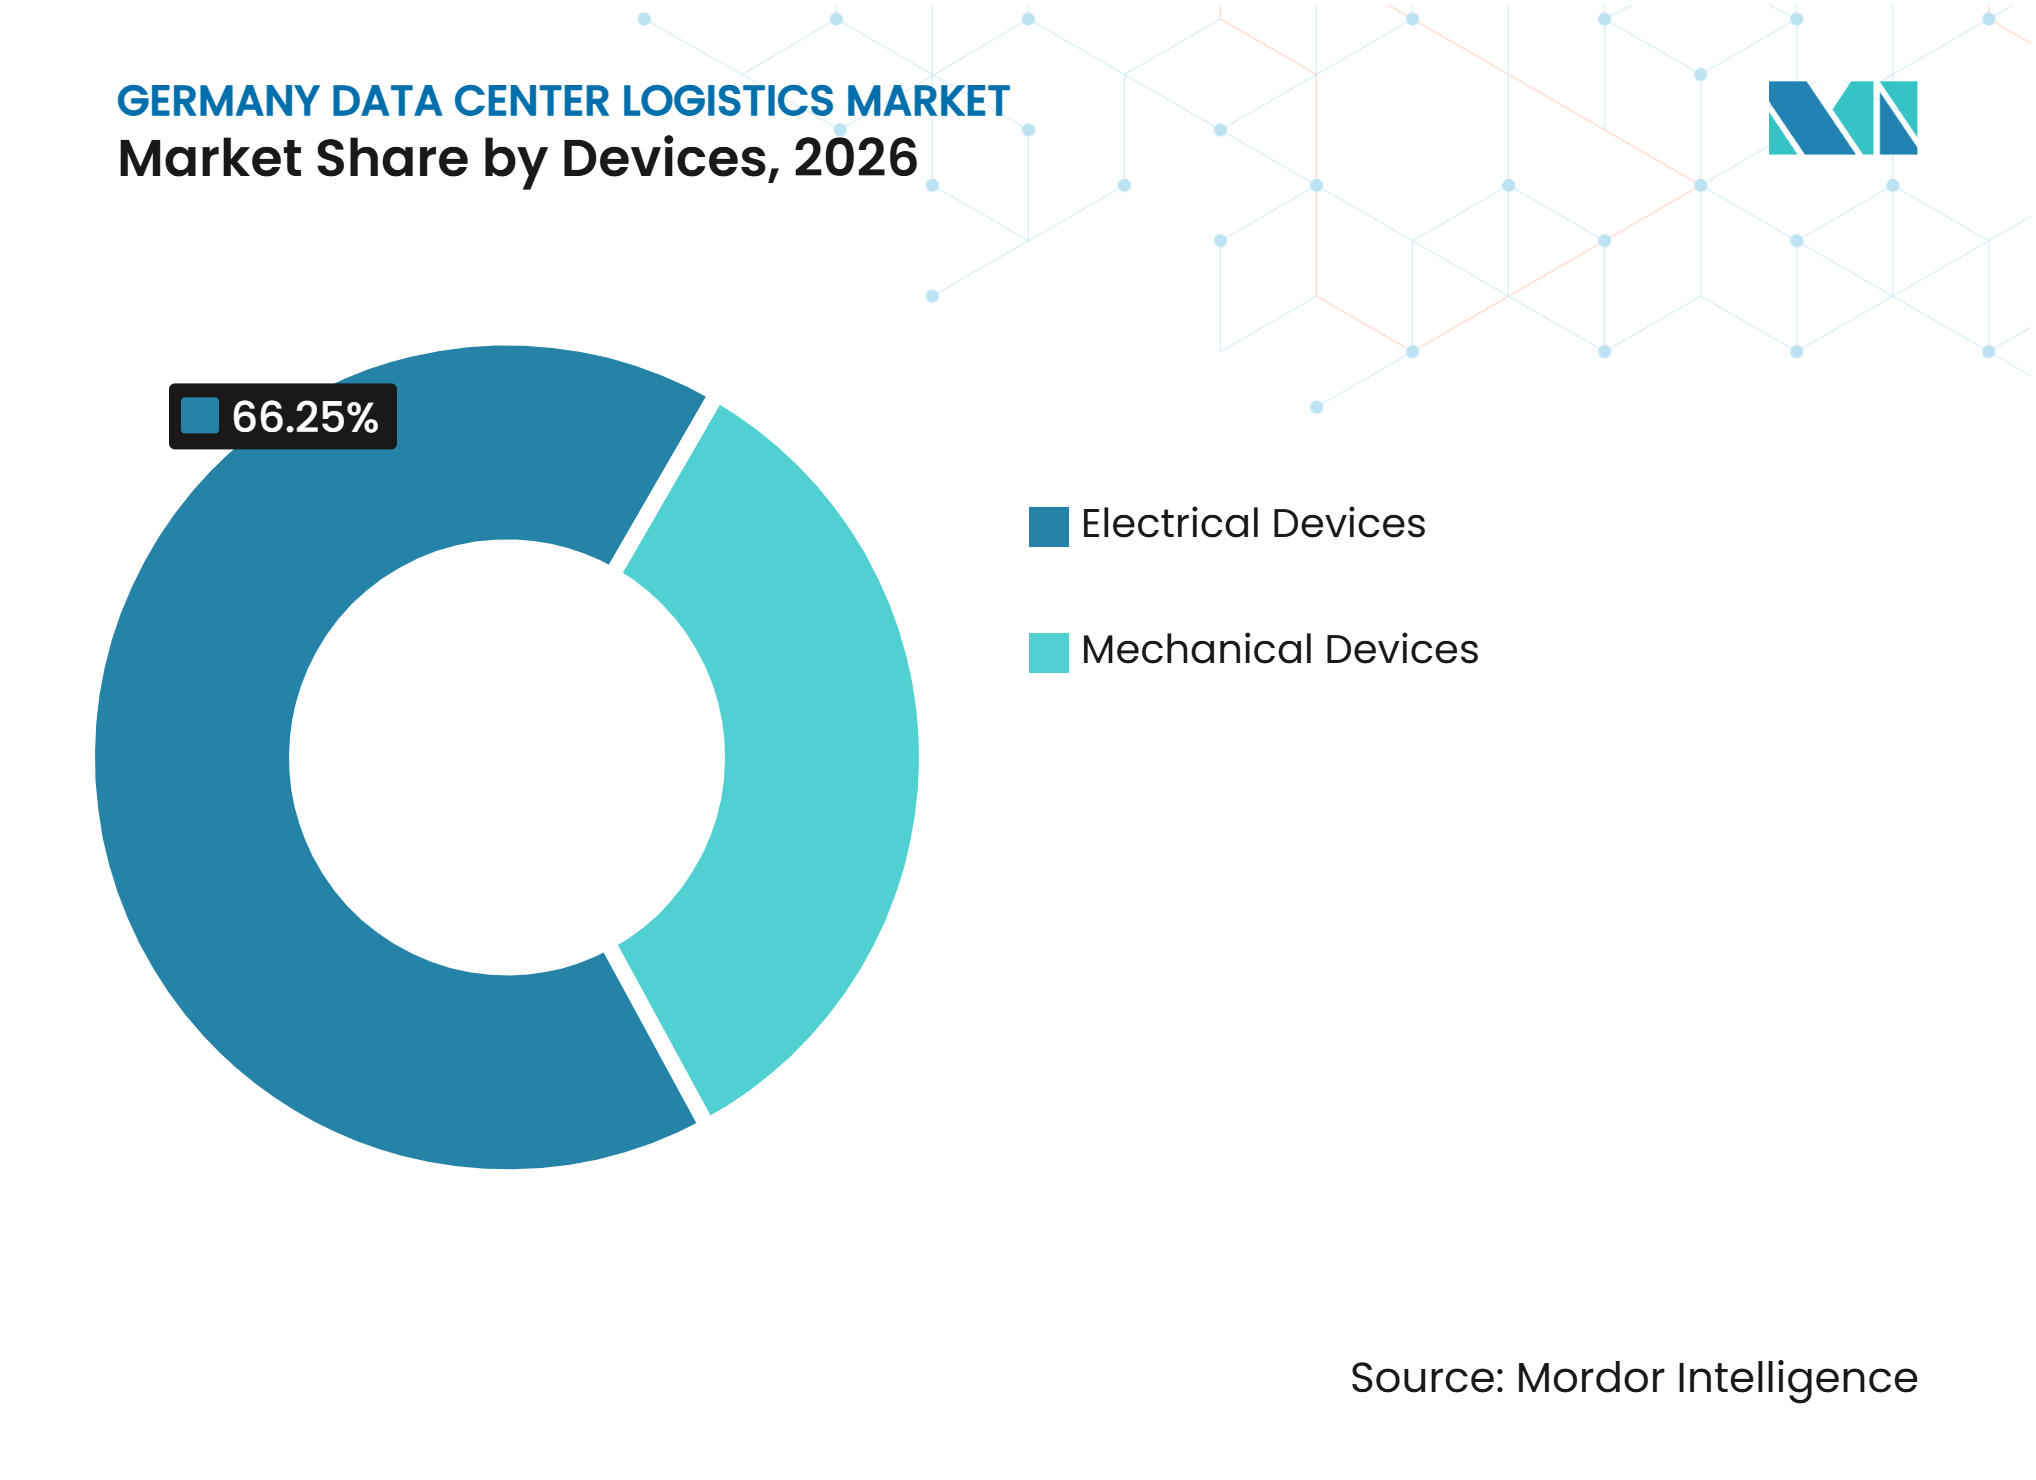
- Por dispositivos, os dispositivos elétricos representam 66,25% da participação do mercado de logística de data centers na Alemanha em 2026, enquanto os dispositivos mecânicos têm projeção de registrar um CAGR de 10,76% até 2032.
- Por tamanho de data center, os data centers de grande escala representam 64,17% do tamanho do mercado de logística de data centers na Alemanha em 2026, enquanto os data centers de pequena e média escala têm projeção de registrar um CAGR de 10,70% até 2032.
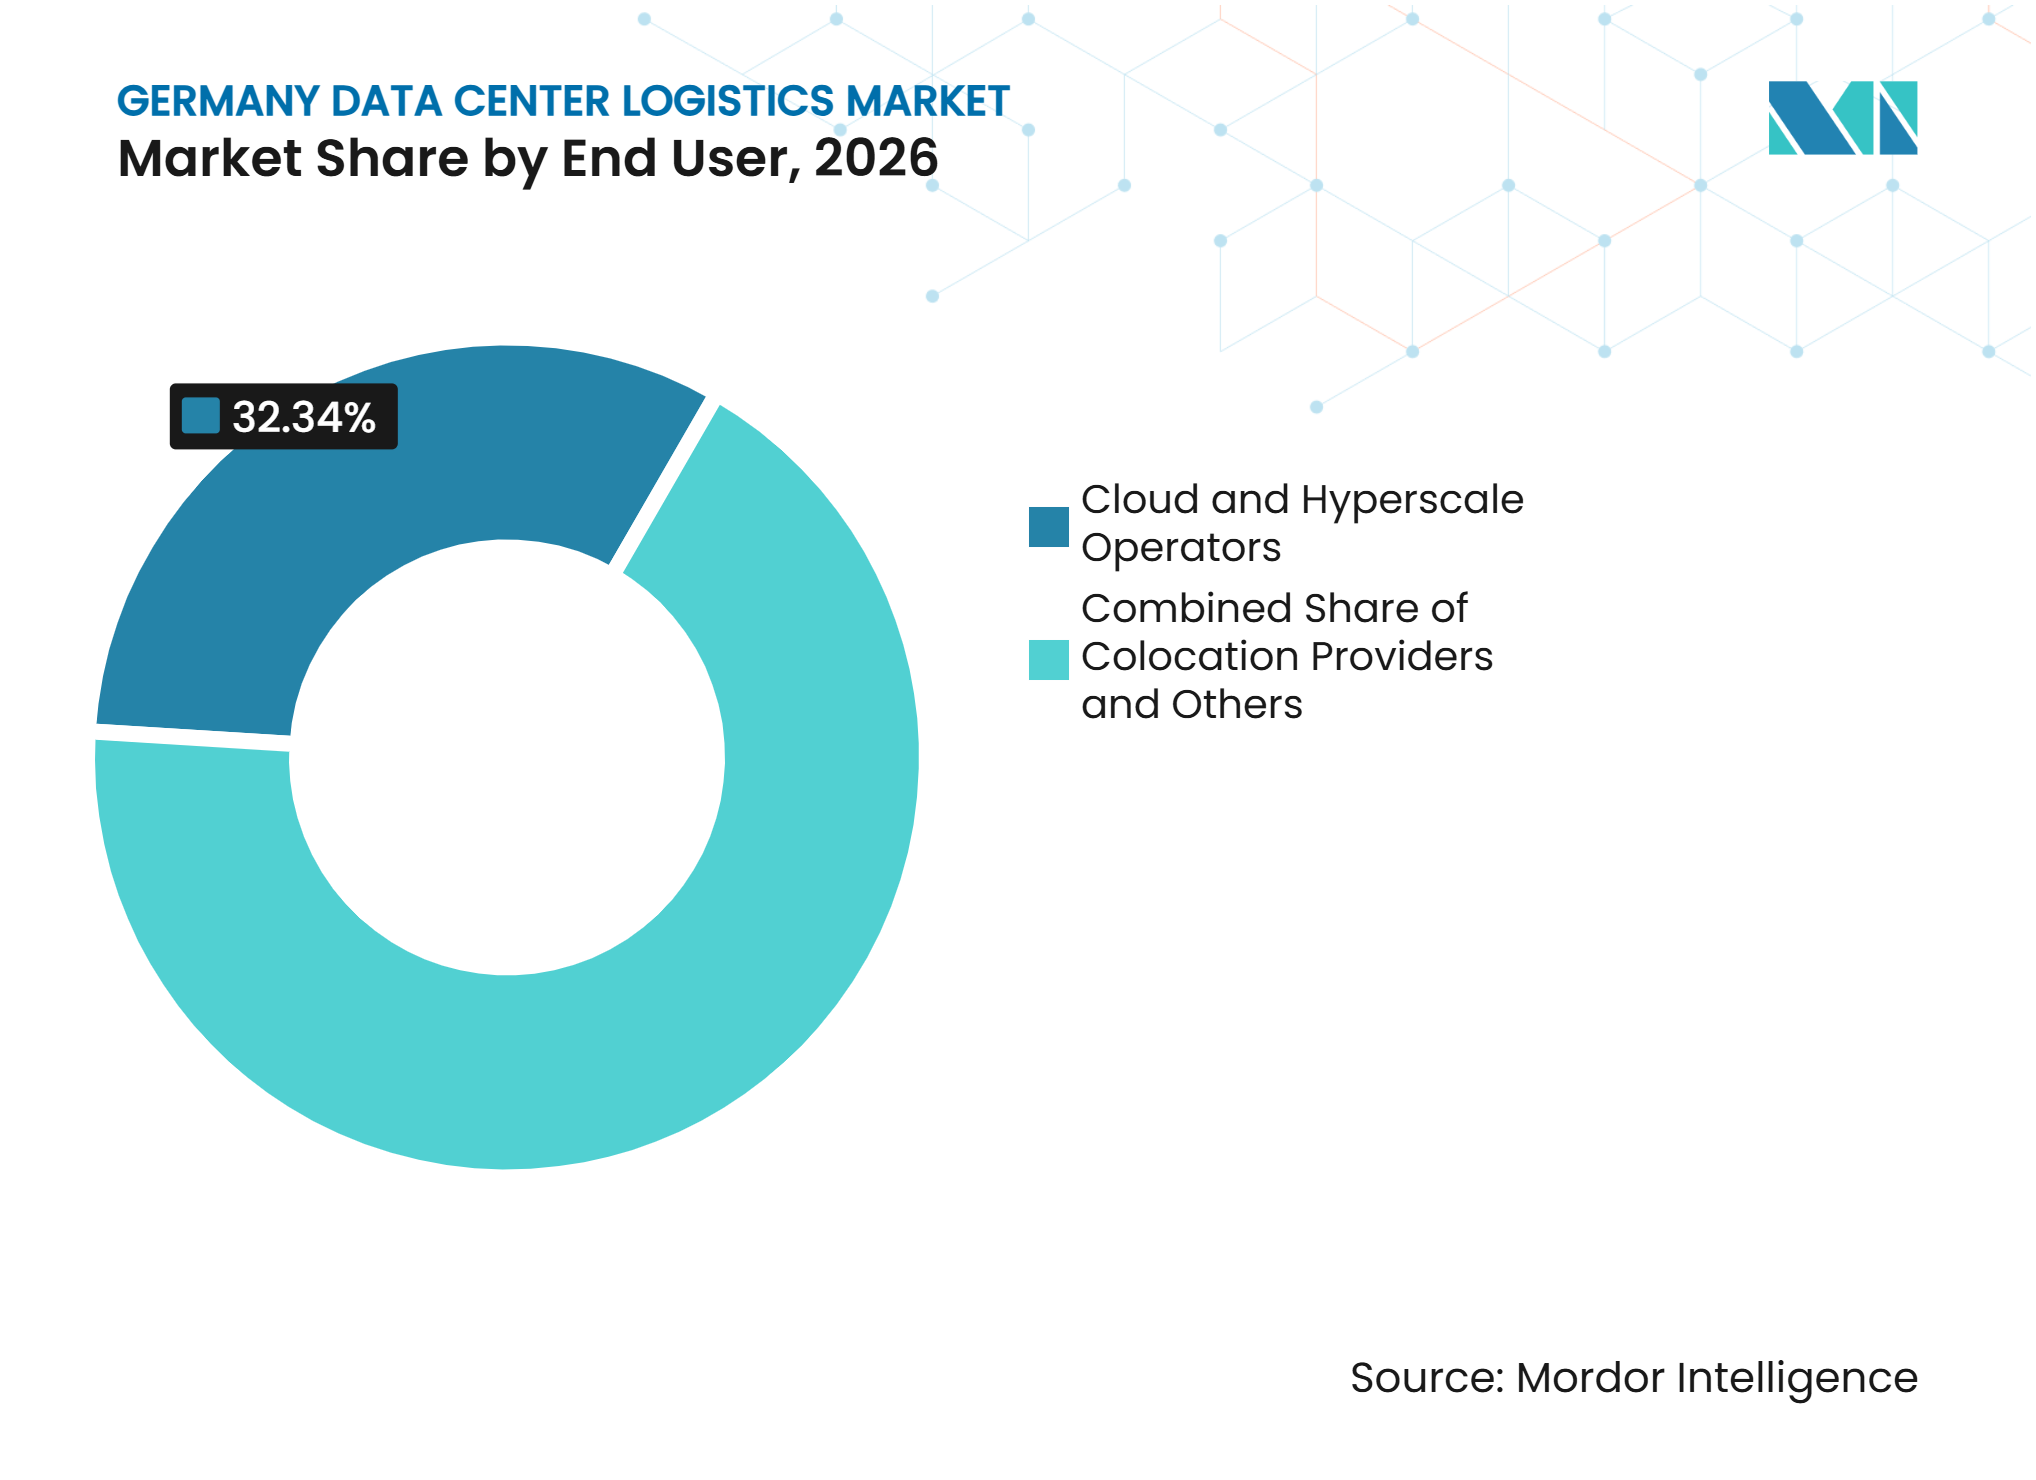
- Por usuário final, os operadores de nuvem e hiperescala representam 32,34% da participação do mercado de logística de data centers na Alemanha em 2026 e têm projeção de registrar um CAGR de 11,84% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão da Capacidade de Data Centers de Hiperescala e de IA | +2.5% | Frankfurt-Reno/Meno, Brandemburgo, Renânia do Norte-Vestfália | Curto prazo (≤ 2 anos) |
| Crescimento de Infraestrutura de Nuvem, Colocation e TI Híbrida | +1.5% | Frankfurt, Berlim, Munique, Hamburgo | Médio prazo (2-4 anos) |
| Demanda por Transporte Seguro de Equipamentos de Alto Valor | +0.9% | Global, concentrado no corredor Frankfurt-Reno/Meno | Curto prazo (≤ 2 anos) |
| Logística Coordenada de Instalação e Comissionamento | +1.0% | Frankfurt e locais secundários na Alemanha | Médio prazo (2-4 anos) |
| Expansão de Locais Secundários de Data Centers na Alemanha | +0.8% | Berlim, Munique, Hamburgo, Colônia/Düsseldorf, Nuremberg, Stuttgart | Médio prazo (2-4 anos) |
| Requisitos de Logística Eficiente em Energia e Circular | +0.5% | Nacional, com alta atividade próxima a Frankfurt e Renânia do Norte-Vestfália | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Expansão de Hiperescala e IA Acelera a Complexidade Logística em Todas as Etapas
A Alemanha formalizou uma estratégia em março de 2026 para pelo menos dobrar a capacidade doméstica de data centers e quadruplicar a infraestrutura de computação específica para IA até 2030. O programa inclui designação de terrenos, análises mais rápidas e reformas tributárias municipais destinadas a apoiar o investimento. Os projetos resultantes estão avançando em paralelo em Hesse, Brandemburgo e Renânia do Norte-Vestfália, em vez de seguir um ciclo de construção sequencial. Hesse tem 2.000 MW em construção, enquanto Brandemburgo tem 1.301 MW em construção, o que aumenta a necessidade de fluxos de entrada coordenados de servidores, equipamentos de comutação e equipamentos de resfriamento líquido[1]. Clusters de IA podem exigir até 12.000 conexões ponto a ponto de cabos em períodos de instalação de 2 semanas, de modo que erros de remessa e erros de configuração de rack podem interromper cronogramas de construção dispendiosos.
Nuvem, Colocation e TI Híbrida Impulsionam a Logística Recorrente de Manutenção
A capacidade de colocation da Alemanha cresceu 17,5% em 2025, à medida que os hiperescaladores absorveram espaço atacadista para expandir regiões de nuvem. Essa demanda cria trabalho recorrente de atualização de hardware, peças de reposição e upgrades, em vez de apenas entregas únicas de construção. Muitos componentes críticos exigem entrega em 2 a 4 horas, o que confere maior importância comercial aos locais de estocagem avançada. A DHL Supply Chain cita mais de 1.800 locais de estocagem avançada e torres de controle 24 horas por dia, 7 dias por semana, em mais de 55 países para sua rede de serviços de logística de data centers. Contratos de manutenção podem gerar receita mais estável ao longo de vários anos do que atribuições exclusivamente de construção, porque a base instalada requer manutenção repetida. À medida que a TI híbrida se expande, instalações empresariais que antes eram gerenciadas internamente podem se tornar clientes adicionais para provedores externos de logística técnica.
A Logística de Instalação Coordenada Torna-se um Diferencial Competitivo
Os projetos de data centers exigem cada vez mais que as equipes de logística trabalhem além da doca de carregamento e adentrem o corredor de equipamentos. O trabalho inclui desembalagem, posicionamento no corredor, preparação de cabeamento e remoção de embalagens para reciclagem sob procedimentos controlados de acesso ao local e segurança. O serviço Secure Cloud Deployment da Kuehne+Nagel inclui a entrega de racks de servidores nas posições de corredor designadas por meio de equipes de implantação treinadas. A DHL relatou que 85% dos operadores de data centers preferem um único parceiro de logística de ponta a ponta, apoiando ofertas integradas que unem transporte, armazenagem, preparação e instalação. A certificação ISO 45001 é importante para provedores que realizam trabalhos em campi de hiperescaladores, pois os locais aplicam requisitos rigorosos de segurança ocupacional. Essas condições elevam a importância de equipes treinadas e criam uma barreira de entrada mais alta para provedores convencionais de frete no mercado de logística de data centers na Alemanha.
Mercados Secundários Alemães Criam Novos Corredores de Logística de Última Milha
A demanda por capacidade está se expandindo além de Frankfurt em direção a Berlim, Munique, Colônia/Düsseldorf, Hamburgo, Stuttgart e Nuremberg, à medida que as restrições de energia limitam novas conexões na região Reno-Meno. Essa transição cria a necessidade de equipes técnicas locais e espaço especializado de preparação em cidades com cadeias de suprimentos de data centers menos maduras. A Arvato inaugurou um centro de logística de alta tecnologia de 10.000 m² em Frankfurt para apoiar o cluster de Frankfurt e os corredores de entrega relacionados, incluindo rotas para Berlim e Munique[2]. Equipamentos provenientes de centros de fabricação asiáticos geralmente entram pelo Aeroporto de Frankfurt antes de seguir por rodovia para projetos em Berlim ou Munique. Esse padrão aéreo-rodoviário pode reduzir os prazos de entrega para equipamentos necessários em programas de instalação ativos. Provedores que pré-posicionam armazenagem e pessoal qualificado fora de Frankfurt podem aproveitar essa mudança para desenvolver nova cobertura de serviços de última milha.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Atrasos na Conexão à Rede Elétrica e Restrições de Disponibilidade de Energia | -1.4% | Frankfurt, Berlim, Renânia do Norte-Vestfália e outros clusters alemães | Longo prazo (≥ 4 anos) |
| Escassez de Mão de Obra Qualificada em Logística Técnica e Instalação | -0.8% | Nacional, com alta pressão em Frankfurt, Berlim e Munique | Médio prazo (2-4 anos) |
| Disponibilidade Limitada de Armazenagem Especializada Próxima a Frankfurt | -0.4% | Frankfurt-Reno/Meno, com pressão inicial em Berlim e Munique | Médio prazo (2-4 anos) |
| Conformidade com a EnEfG Aumenta a Complexidade de Retrofit e Manuseio | -0.3% | Nacional, com maior efeito sobre operadores de instalações anteriores a 2026 | Médio prazo (2-4 anos) |
| Fonte: Mordor Intelligence | |||
Gargalos na Conexão à Rede Elétrica Restringem o Ritmo da Nova Demanda Logística
Os 4 operadores de sistemas de transmissão da Alemanha receberam solicitações de conexão à rede totalizando 270 GW ao final do terceiro trimestre de 2025[3]. Esse acúmulo limita a disponibilidade de capacidade de alta tensão para novos projetos de data centers em locais importantes. A Syna recebeu 800 MW de novas solicitações de capacidade na área de Frankfurt durante o primeiro semestre de 2026, um volume comparável à carga de pico de eletricidade de Frankfurt. Equipamentos podem ser entregues em um local concluído antes de serem energizados, exigindo armazenagem temporária dispendiosa por meses ou anos. O Reifegradverfahren, que entrou em vigor em abril de 2026, substituiu a alocação por ordem de chegada por um método baseado em prontidão. O procedimento pode reduzir a atividade logística desperdiçada ao longo do tempo, embora os locais centrais ainda devam enfrentar atrasos na nova capacidade.
Escassez de Mão de Obra Qualificada Restringe a Capacidade de Logística Técnica
A OCDE identificou a escassez de mão de obra como uma barreira estrutural para setores alemães intensivos em investimento, incluindo construção, engenharia e operações técnicas. Essas restrições afetam o conjunto de trabalhadores disponíveis para trabalho em armazéns, montagem de racks, testes elétricos, instalação de fibra e manuseio de equipamentos em ambientes controlados. A disponibilidade de pessoal qualificado também é uma das principais preocupações operacionais dos operadores de data centers. Provedores que mantêm equipes técnicas certificadas podem evitar custos repetidos de recrutamento e treinamento. Isso pode sustentar a disciplina de preços ao mesmo tempo em que limita a velocidade com que o mercado de logística de data centers na Alemanha pode adicionar capacidade especializada.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Função Logística:
Serviços de Valor Agregado Superam o Transporte TradicionalO transporte representa 57,51% da participação do mercado de logística de data centers na Alemanha em 2026, porque os equipamentos precisam se mover entre centros de fabricação, armazéns seguros e locais de projetos ativos. O frete rodoviário sustenta grande parte dessa atividade porque pode alcançar diretamente canteiros de obras e locais regionais de data centers. O frete aéreo é importante para aceleradores de IA e racks de servidores sensíveis ao tempo que entram na Alemanha em cronogramas de implantação comprimidos. A armazenagem e estocagem está se expandindo à medida que os provedores adicionam instalações seguras e com temperatura controlada próximas aos principais clusters de data centers.
Os serviços de valor agregado têm o maior CAGR projetado de 10,83% até 2032, refletindo a demanda por preparação, pré-configuração de racks, carregamento de software, condicionamento térmico e logística reversa. Essas atividades transferem o trabalho dos andares de construção ativos para ambientes controlados, onde os provedores podem melhorar o controle de sequência e reduzir o risco de instalação. A Kuehne+Nagel gerencia 3,3 milhões de pés quadrados de espaço de armazém dedicado à atividade de hiperescaladores em sua rede integrada. A logística reversa está se tornando mais relevante à medida que o hardware desativado precisa de coleta, apagamento de dados, recondicionamento ou reciclagem. A Estratégia Nacional de Economia Circular da Alemanha e a Lei de Eficiência Energética reforçam a necessidade de processos controlados de fim de vida útil. A mudança em direção à pré-preparação também permite que os hiperescaladores reduzam o congestionamento dentro dos locais ativos. Espera-se que o transporte permaneça essencial, mas o trabalho de maior valor está cada vez mais localizado em armazéns seguros e no ponto de instalação.



Por Modal de Transporte:
Frete Aéreo Supera o Rodoviário pela Urgência Impulsionada pela IAO transporte rodoviário representa 52,38% da participação do mercado de logística de data centers na Alemanha em 2026, sustentado pela rede de autoestradas da Alemanha e pelas rotas curtas entre hubs logísticos e locais de projetos. É bem adequado para equipamentos mecânicos volumosos e entregas controladas a locais em todo o país. As transportadoras rodoviárias utilizam veículos com suspensão a ar, monitoramento de choques, monitoramento de inclinação e rastreamento em tempo real para gerenciar infraestrutura de TI sensível. O mercado de logística de data centers na Alemanha para atividade rodoviária se beneficia das ligações com centros de fabricação nos Países Baixos, Bélgica e República Tcheca.
O frete aéreo é o modal de crescimento mais rápido, com um CAGR de 11,18% até 2032, porque os hiperescaladores exigem hardware de IA de fornecedores asiáticos em prazos curtos. Esse requisito torna o transporte aéreo mais útil para GPUs, aceleradores personalizados e servidores de alto valor do que o frete marítimo para implantações selecionadas. A Kuehne+Nagel movimentou 2,2 milhões de toneladas de frete aéreo em 2025, com volumes crescendo 7% em relação ao ano anterior. A empresa identificou forte demanda de clientes de nuvem e data centers em sua atividade de frete aéreo. Ferrovia, mar e hidrovias interiores mantêm um papel para geradores, transformadores, resfriadores e outros equipamentos elétricos pesados. As rotas de barcaças pelo Reno e ferroviárias podem mover esses produtos em direção a locais de preparação sem depender inteiramente do transporte rodoviário de longa distância.
Por Dispositivos:
Dispositivos Elétricos Lideram, Dispositivos Mecânicos Escalam com a Demanda por ResfriamentoOs dispositivos elétricos representam 66,25% do tamanho do mercado de logística de data centers na Alemanha em 2026, refletindo o alto volume de servidores, equipamentos de armazenamento, sistemas de UPS e outras infraestruturas elétricas utilizadas no desenvolvimento de hiperescala. Esses produtos requerem transporte com isolamento de vibração, preparação controlada e registros serializados de cadeia de custódia. Os racks de servidores podem pesar várias centenas de quilogramas, portanto o carregamento e o posicionamento requerem equipamentos especializados e equipes treinadas. As unidades de UPS agregam receita substancial por remessa devido ao seu tamanho, peso e requisitos de segurança.
Os dispositivos mecânicos têm previsão de registrar um CAGR de 10,76% até 2032, à medida que as instalações de IA implantam sistemas de resfriamento mais avançados. O segmento inclui sistemas de resfriamento, racks e outras infraestruturas físicas que suportam ambientes de computação densa. Os clusters de IA utilizam de 40 a 100 kW por rack, em comparação com 5 a 15 kW para racks convencionais. Essa mudança torna o resfriamento CRAC convencional insuficiente para muitas novas implantações de alta densidade e aumenta a demanda por sistemas de resfriamento líquido. Os sistemas direto ao chip e de imersão requerem manuseio hidráulico cuidadoso e testes pressurizados antes da energização. A Schneider Electric apresentou seu RapidScale Modular Data Center Reference Design 115 em maio de 2026, com ênfase em logística de local mais simples e comissionamento mais rápido. O setor de logística de data centers na Alemanha precisa, portanto, suportar tanto altos volumes de remessa para dispositivos elétricos quanto a movimentação cada vez mais especializada de equipamentos de resfriamento. Essa combinação favorece operadores que podem coordenar diferentes requisitos de manuseio dentro de um único plano de projeto.

Por Tamanho do Data Center:
Grandes Campi Ancoram a Receita, Sites de Borda Impulsionam o CrescimentoOs data centers de grande escala representam 64,17% do tamanho do mercado de logística de data centers na Alemanha em 2026. Essas instalações geralmente estão acima de 5 MW de carga de TI e requerem programas de equipamentos em múltiplas ondas ao longo de meses. Os 100 maiores data centers da Alemanha, cada um acima de 5 MW, representaram 52% da capacidade nacional em 2025[4]. Seus programas de entrega cobrem o período desde as primeiras chegadas de equipamentos até o comissionamento completo. Os grandes campi criam altos valores de contrato, mas seu trabalho requer agendamento preciso entre muitos fornecedores. A concentração de equipamentos nessas instalações também aumenta a necessidade de transporte seguro e procedimentos de instalação certificados.
Os data centers de pequena e média escala têm previsão de se expandir a um CAGR de 10,70% até 2032. A demanda vem de computação de borda, programas municipais de cidades inteligentes e empresas de manufatura que mantêm TI híbrida local. Instalações menores requerem entregas urbanas ágeis e substituição rápida de peças de serviço, em vez de grandes remessas de primeira instalação. Compromissos rigorosos de nível de serviço podem produzir margens mais altas por remessa para provedores especializados. O trabalho BlueBook 2.0 da Bitkom visa estender o planejamento de clusters além de Frankfurt, o que pode ajudar o desenvolvimento de médio porte em locais regionais.
Por Usuário Final:
Operadores de Nuvem e Hiperescala Impulsionam Volume e ValorOs operadores de nuvem e hiperescala representam 32,34% da participação do mercado de logística de data centers na Alemanha em 2026 e têm o maior CAGR projetado de 11,84% até 2032. Essa combinação torna o segmento o principal impulsionador de volume e crescimento no mercado de logística de data centers na Alemanha. O Google comprometeu 5,5 bilhões de EUR (5,9 bilhões de USD) para data centers e escritórios alemães até 2029, incluindo atividade em Dietzenbach e Hanau. Esses programas requerem movimentação coordenada de servidores, sistemas elétricos e infraestrutura de resfriamento. O segmento também necessita de logística contínua de atualização de hardware e peças de reposição após o início da operação de uma instalação.
Os provedores de colocation formam o próximo grande grupo de clientes e se beneficiaram de um crescimento de capacidade de 17,5% em 2025. Os clientes de BFSI e governo e defesa têm requisitos diferentes porque exigem transporte de alta segurança, rastreabilidade e manuseio controlado. O Bundesamt für Sicherheit in der Informationstechnik influencia as expectativas de segurança para infraestrutura sensível e operações relacionadas a dados. TI e telecomunicações, saúde e serviços de conteúdo/mídia/digital fornecem demanda adicional, especialmente à medida que as instalações regionais se desenvolvem. Esses usuários suportam uma combinação mais ampla de perfis de remessa, desde a implantação de novos equipamentos até devoluções seguras e substituições de componentes.
Análise Geográfica
Frankfurt/Reno-Meno representa mais de um terço da capacidade de data centers da Alemanha e é a maior concentração de atividade de logística de data centers na Europa continental. A participação do mercado de logística de data centers na Alemanha na região é sustentada pelo Aeroporto de Frankfurt, pela rede de autoestradas Reno-Meno e pelo DE-CIX, que suporta fluxos de equipamentos aéreo-rodoviários. Essas ligações são particularmente importantes para hardware de alto valor que chega de centros de fabricação asiáticos. A disponibilidade de energia é mais restrita do que em vários locais concorrentes, o que torna as instalações em fases e o cronograma cuidadoso mais importantes. A aquisição da ATC pela Arvato e seu local de 10.000 m² em Frankfurt demonstram o valor atribuído à capacidade de manuseio técnico seguro neste cluster. A conformidade com a EnEfG também aumenta a demanda por manuseio controlado de hardware e processos de fim de vida útil próximos à maior base instalada.
A Renânia do Norte-Vestfália está recebendo uma grande parcela de investimentos fora de Hesse, incluindo atividade da Microsoft em Grevenbroich, um campus de 200 MW apoiado pela Blackstone na região de Lippe e um projeto de 30 MVA em Bergheim, próximo a Colônia. O corredor do Reno suporta a movimentação por hidrovias interiores de resfriadores, transformadores e conjuntos geradores que são difíceis de transportar por longas distâncias por rodovia. Isso confere ao transporte por barcaça um papel menos importante no cluster de Frankfurt. Brandemburgo está desenvolvendo grandes instalações para a AWS European Sovereign Cloud, cuja primeira região foi lançada em janeiro de 2026. As rotas de Frankfurt para Brandemburgo podem adicionar 300 a 400 km às entregas, aumentando o risco de cronograma para programas de equipamentos just-in-time. Provedores com frotas dedicadas e capacidade operacional regional podem limitar a dependência de transporte no mercado spot. Esses projetos também mostram por que as regras nacionais de alocação de rede elétrica e a prontidão local do local têm um efeito direto no planejamento logístico.
Berlim tem um pipeline de longo prazo que inclui o BER02 da maincubes com 186 MW de carga de TI, o campus Marienpark Virtus com 57,6 MW e a instalação Berlin I da Vantage Data Centers, que entrou em operação em outubro de 2026. O licenciamento tem sido lento, mesmo onde os operadores têm locais reservados, portanto o agendamento de projetos permanece importante. Munique também está desenvolvendo infraestrutura de IA, incluindo um projeto da Deutsche Telekom e NVIDIA com até 10.000 GPUs Blackwell e o desenvolvimento DCMUC1 de 17 MW. Hamburgo, Nuremberg e Düsseldorf estão atraindo demanda empresarial e do setor financeiro, enquanto Hamburgo também suporta um corredor especializado de produtos químicos conectado às cadeias de suprimentos de semicondutores. Esses locais exigem que os provedores estendam armazenagem, pessoal treinado e cobertura segura de última milha além do hub Reno-Meno.
Cenário Competitivo
Concentração do Mercado
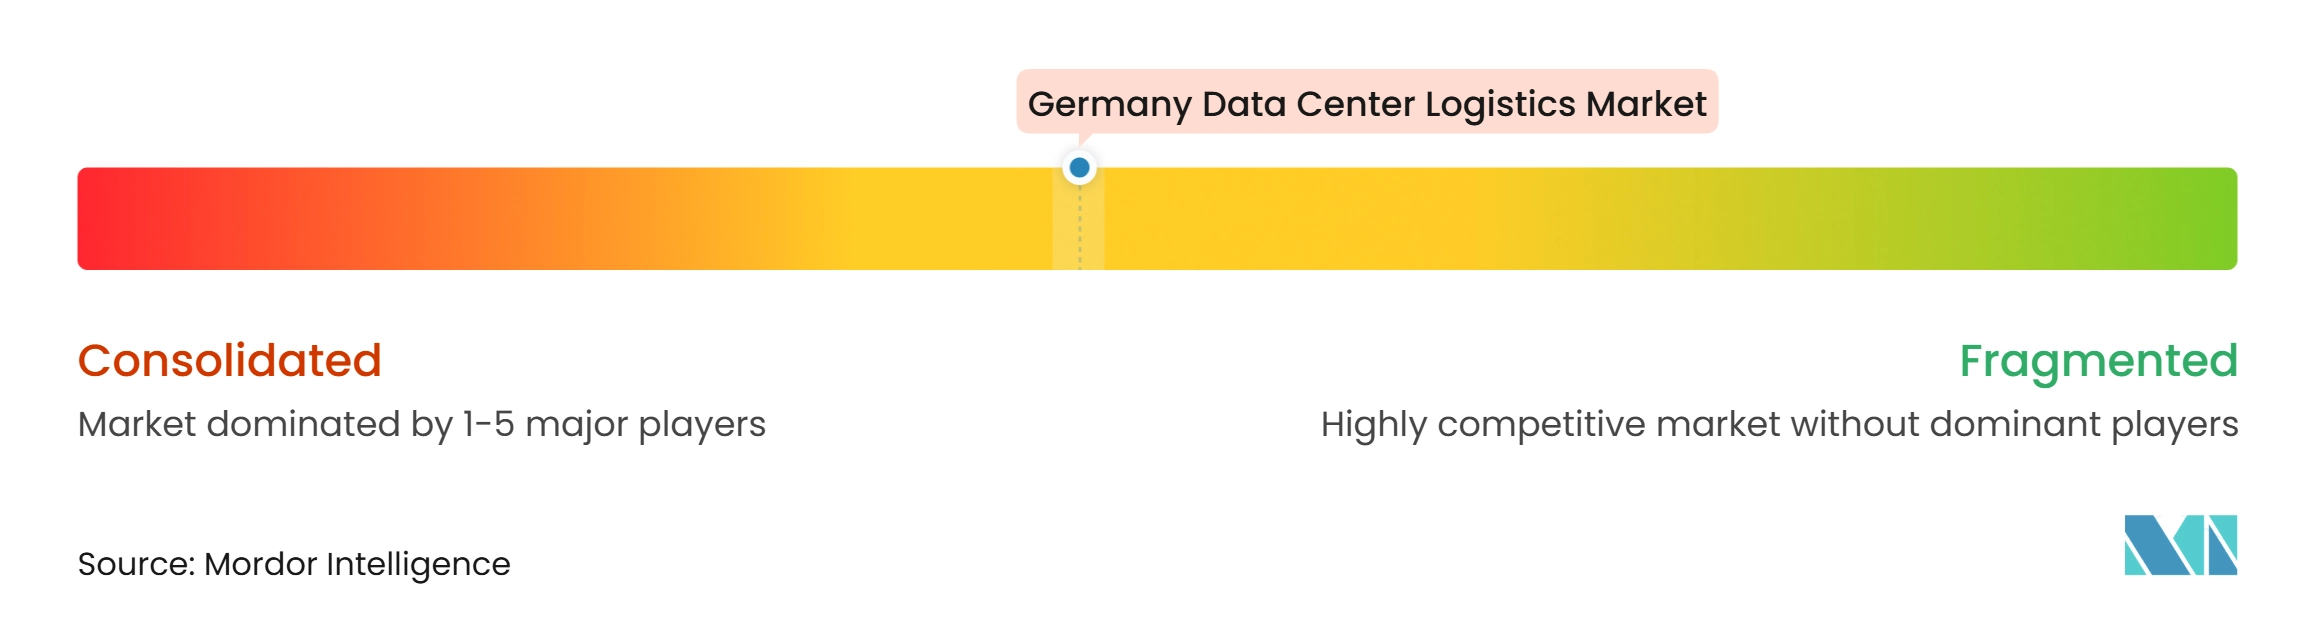
O mercado de logística de data centers na Alemanha é moderadamente consolidado. DHL Group, Kuehne+Nagel e DSV gerenciam uma grande parcela do transporte de hiperescaladores de alto volume. A DHL oferece logística de data centers por meio de estocagem avançada, torres de controle, armazenagem segura e suporte à implantação. A Kuehne+Nagel combina operações globais de frete com trabalho de implantação segura para infraestrutura de nuvem. A DSV concluiu sua aquisição da DB Schenker em abril de 2025 por 14,3 bilhões de EUR (15,6 bilhões de USD), o que expandiu a escala do grupo em expedição de cargas e logística contratual.
A integração vertical está mudando o comportamento competitivo porque os grandes provedores estão construindo capacidades de armazenagem, preparação e instalação no local, em vez de terceirizar todo o trabalho técnico. A Arvato concluiu sua aquisição da ATC Computer Transport & Logistics em janeiro de 2025, combinando os serviços de entrega técnica da ATC com uma rede de cadeia de suprimentos mais ampla. A Rhenus High Tech utiliza equipes de courier de servidores e veículos especializados equipados com GPS, suspensão a ar e elevadores hidráulicos para implantações complexas. O acordo de longo prazo da Kuehne+Nagel com a Amazon abrange serviços de cadeia de suprimentos de ponta a ponta para infraestrutura global de data centers e inclui uma opção de 7 anos para compra de ações da empresa após marcos comerciais. Esses movimentos sustentam contratos mais longos e elevam o limiar operacional para provedores locais de frete. O mercado de logística de data centers na Alemanha é, portanto, moldado pela capacidade de oferecer manuseio seguro, capacidade global e responsabilidade de projeto em conjunto.
A tecnologia tornou-se outra base para a seleção de fornecedores. Sensores de choque e inclinação em tempo real, sistemas de cadeia de custódia habilitados por IoT e rastreamento de ativos podem reduzir o risco de equipamentos danificados ou extraviados. A GXO introduziu uma abordagem de montagem e cabeamento de racks fora do local que transfere o trabalho de zonas de construção ativas para ambientes de armazém e pode reduzir o tempo de comissionamento para 30 dias por instalação. A GEODIS expandiu a certificação de Requisitos de Segurança de Instalações TAPA Nível C para 5 locais europeus adicionais, incluindo centros em Colônia, Rodgau e Aurach, cobrindo 50% de sua rede alemã. Serviços circulares como coleta de REEE, recomercialização de hardware com segurança de dados e manuseio de equipamentos de recuperação de calor residual também estão se tornando mais relevantes sob a EnEfG e os requisitos mais amplos de economia circular da UE.
Líderes do Setor de Logística de Data Centers na Alemanha
-
DHL Group
-
DSV
-
Kuehne+Nagel
-
GXO Logistics
-
GEODIS
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Logística de Data Centers na Alemanha Empresas cobertas neste relatório
- DHL Group
- DSV
- Arvato
- ATC Computer Transport and Logistics GmbH
- Kuehne+Nagel
- GEODIS
- Rhenus High Tech
- SCHOLPP GmbH
- Dachser
- GXO Logistics, Inc.
- Expeditors International of Washington, Inc.
- DP World
- Logistics Plus Inc.
- Datalog Spedition GmbH
- CCS-Express GmbH
- ITL logistics GmbH
- Transall Spedition GmbH
- hasenkamp Holding GmbH
- P.O.C. GmbH
- Hellmann Worldwide Logistics
Desenvolvimentos industriais recentes em Mercado de Logística de Data Centers na Alemanha
- Julho de 2026: A DHL Supply Chain concluiu o desenvolvimento e a entrega de seu novo centro logístico de 26.600 m² em Rheinbach, Alemanha. A instalação com neutralidade de carbono oferece armazenagem modular, capacidades de atendimento automatizado e conectividade multimodal, fortalecendo a infraestrutura logística da DHL na Alemanha.
- Maio de 2026: A Schneider Electric apresentou seu RapidScale Modular Data Center Reference Design 115 na Data Centre World Frankfurt. O design utiliza uma arquitetura de energia de 800 VDC codesenvolvida com a NVIDIA, uma ferramenta de cadeia de suprimentos assistida por IA e equipamentos de comutação sem gás para simplificar a logística e acelerar o comissionamento de infraestrutura de IA.
- Março de 2026: A DHL Supply Chain anunciou 10 locais dedicados de armazéns de logística de data centers na América do Norte, totalizando mais de 650.000 m². As instalações são projetadas para operadores de hiperescala e colocation com manuseio especializado, pré-configuração de racks e transporte especializado de armazém para o local.
- Abril de 2025: A DSV concluiu sua aquisição em dinheiro de 14,3 bilhões de EUR (15,6 bilhões de USD) da DB Schenker da Deutsche Bahn. A empresa combinada tem aproximadamente 160.000 funcionários em 90 países e está integrando uma vertical de Tecnologia que inclui logística de IA e data centers como segmento comercial prioritário.
Escopo do Relatório do Mercado de Logística de Data Centers na Alemanha
Visão geral da segmentação
| Transporte | Rodoviário |
| Ferroviário | |
| Marítimo e Hidrovias Interiores | |
| Aéreo | |
| Armazenagem e Estocagem | |
| Serviços de Valor Agregado |
| Dispositivos Elétricos | Sistemas de UPS |
| Servidores e Dispositivos de Armazenamento | |
| Outra Infraestrutura Elétrica | |
| Dispositivos Mecânicos | Sistemas de Resfriamento |
| Racks | |
| Outra Infraestrutura Mecânica |
| Data Centers de Pequena e Média Escala |
| Data Centers de Grande Escala |
| Operadores de Nuvem e Hiperescala |
| Provedores de Colocation |
| Empresas de TI e Telecomunicações |
| Serviços Bancários, Financeiros e de Seguros (BFSI) |
| Governo e Defesa |
| Saúde |
| Serviços de Conteúdo, Mídia e Digital |
| Outros Usuários Finais |
| Por Função Logística | Transporte | Rodoviário |
| Ferroviário | ||
| Marítimo e Hidrovias Interiores | ||
| Aéreo | ||
| Armazenagem e Estocagem | ||
| Serviços de Valor Agregado | ||
| Por Dispositivos | Dispositivos Elétricos | Sistemas de UPS |
| Servidores e Dispositivos de Armazenamento | ||
| Outra Infraestrutura Elétrica | ||
| Dispositivos Mecânicos | Sistemas de Resfriamento | |
| Racks | ||
| Outra Infraestrutura Mecânica | ||
| Por Tamanho do Data Center | Data Centers de Pequena e Média Escala | |
| Data Centers de Grande Escala | ||
| Por Usuário Final | Operadores de Nuvem e Hiperescala | |
| Provedores de Colocation | ||
| Empresas de TI e Telecomunicações | ||
| Serviços Bancários, Financeiros e de Seguros (BFSI) | ||
| Governo e Defesa | ||
| Saúde | ||
| Serviços de Conteúdo, Mídia e Digital | ||
| Outros Usuários Finais | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento prevista para a logística de data centers na Alemanha?
O mercado de logística de data centers na Alemanha tem previsão de registrar um CAGR de 8,89% de 2027 a 2032, atingindo 3,49 bilhões de USD até 2032.
Qual função logística gera a maior parcela de receita?
O transporte representa 57,51% da receita em 2026, enquanto os serviços de valor agregado têm o maior CAGR previsto de 10,83% até 2032.
Por que o frete aéreo está se tornando mais importante para os projetos de data centers alemães?
O frete aéreo tem expectativa de registrar um CAGR de 11,18% porque os aceleradores de IA e os servidores de alto valor frequentemente precisam de entrega mais rápida de fornecedores asiáticos.
Quais usuários criam a maior demanda por serviços de logística de data centers?
Os operadores de nuvem e hiperescala representam 32,34% da receita em 2026 e têm previsão de crescer a um CAGR de 11,84% até 2032. Seus grandes projetos também criam demanda contínua por atualizações de hardware, peças de reposição, devoluções seguras e suporte técnico à instalação.
O que está limitando o desenvolvimento de novos data centers na Alemanha?
Atrasos na conexão à rede elétrica e disponibilidade limitada de energia são uma grande restrição, particularmente em Frankfurt e outros clusters centrais. A escassez de mão de obra qualificada e a oferta limitada de armazenagem especializada também podem atrasar o manuseio de equipamentos e as atividades de comissionamento.
Como os provedores de logística estão se adaptando à implantação de data centers de IA?
Os provedores estão adicionando armazenagem segura, preparação de racks, suporte à instalação, rastreamento de ativos e logística reversa para atender aos requisitos complexos de implantação. Essas capacidades ajudam os clientes a coordenar equipamentos de alto valor desde a chegada até o posicionamento final e a posterior substituição ou recuperação.