
ドイツのデータセンターロジスティクス市場規模とシェア
市場概要
| 調査期間 | 2021 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
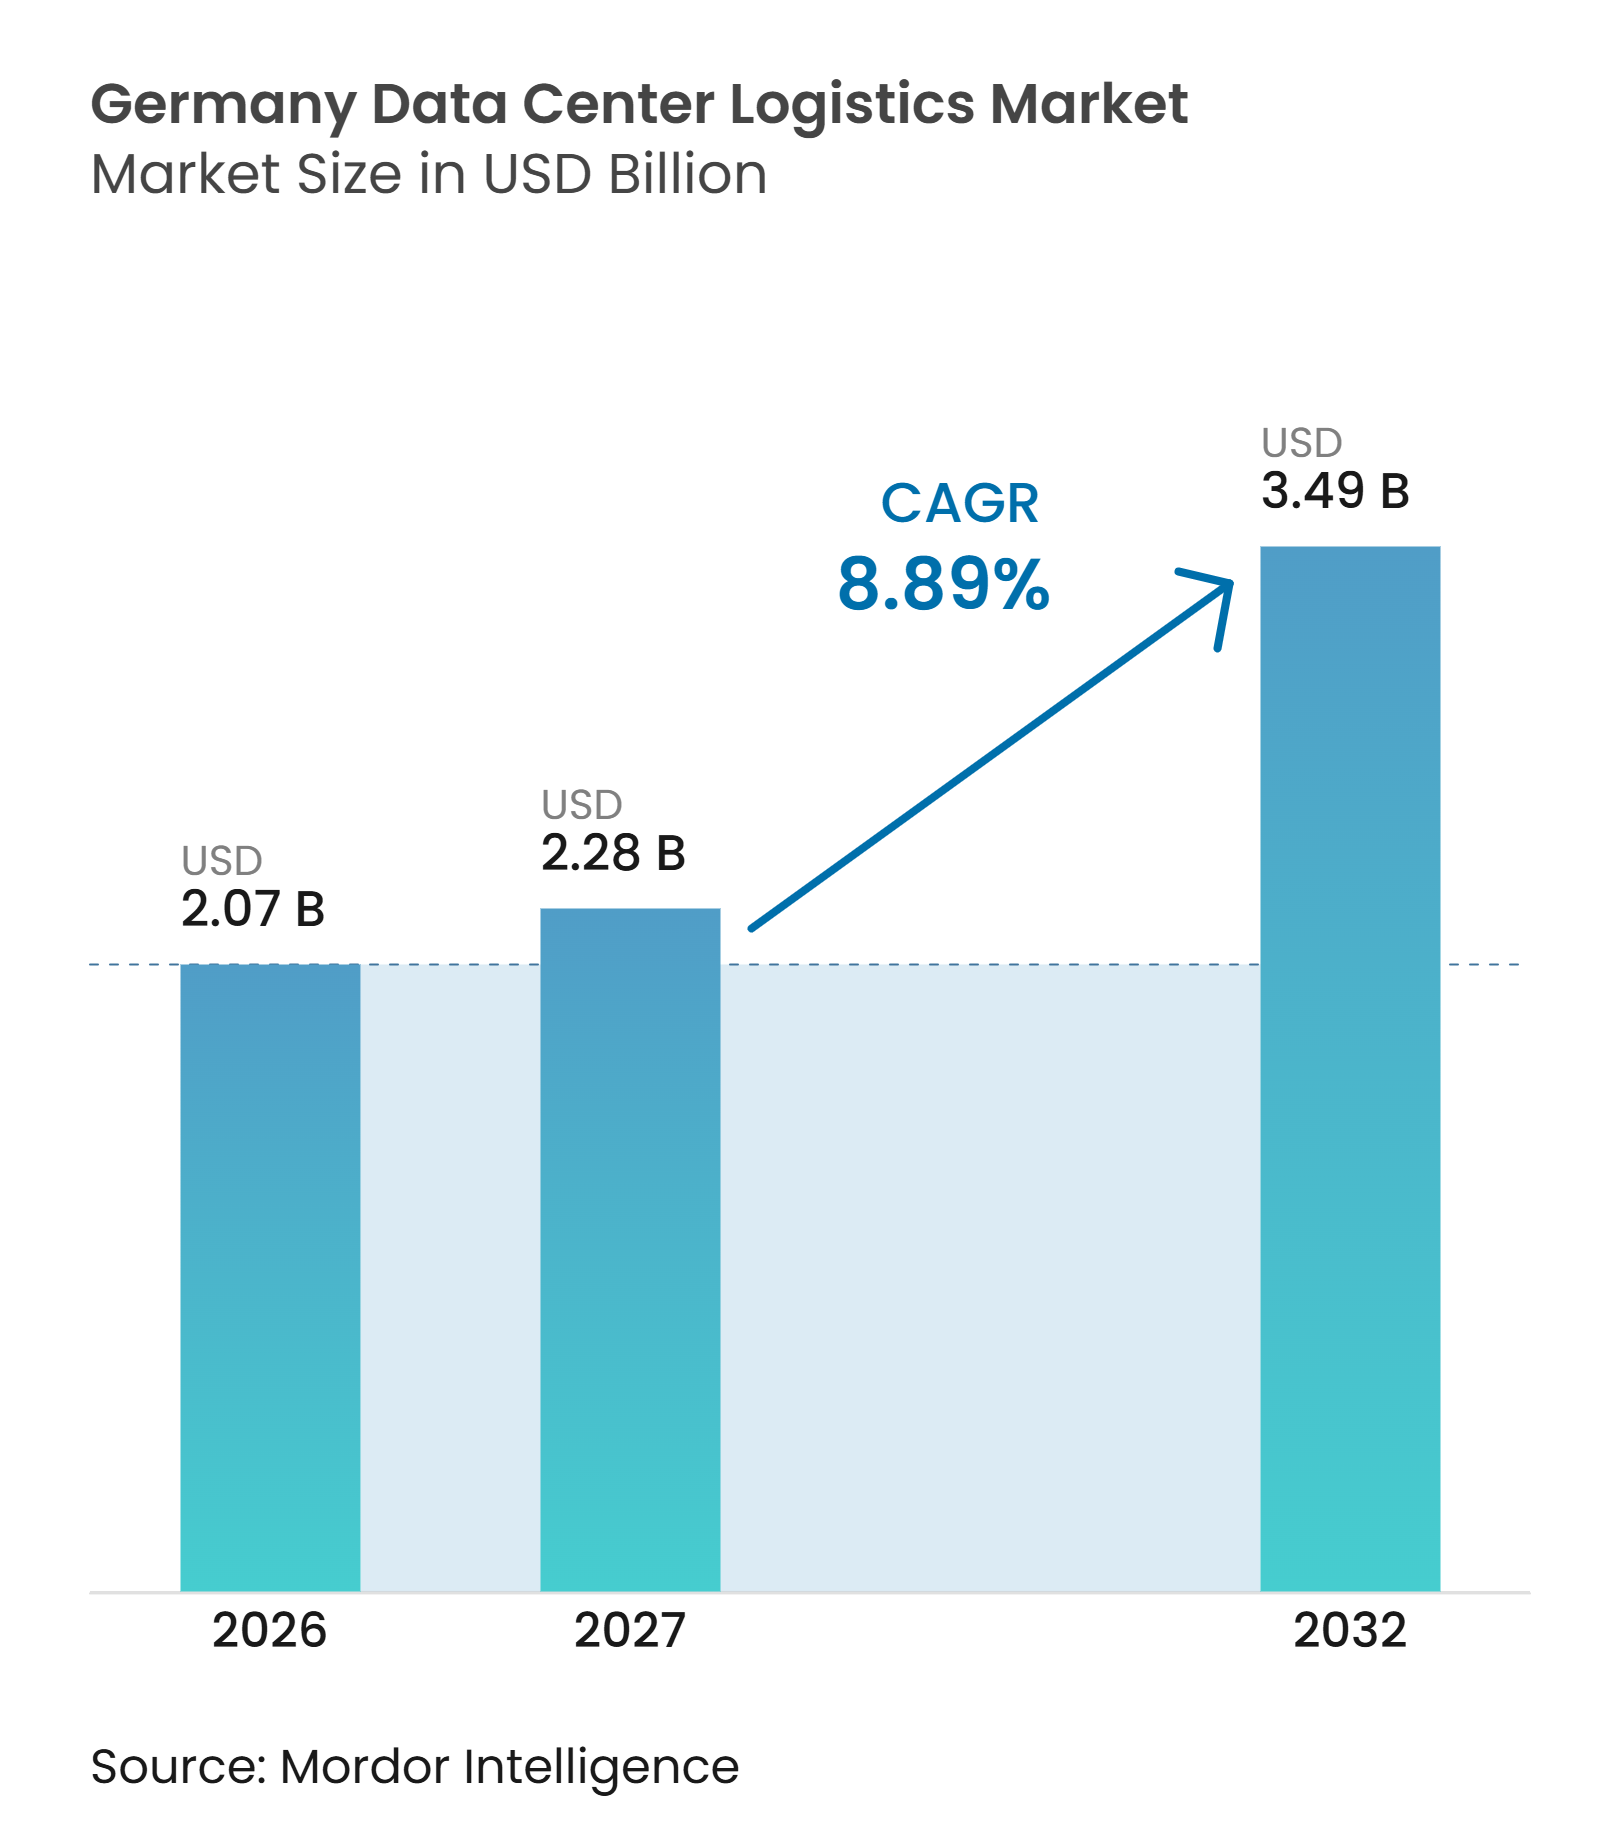
| 基準年の市場規模 (2026) | 2.07 十億米ドル |
| 市場規模 (2027) | 2.28 十億米ドル |
| 市場規模 (2032) | 3.49 十億米ドル |
| 成長率 (2027 - 2032) | 8.89 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるドイツのデータセンターロジスティクス市場分析
ドイツのデータセンターロジスティクス市場規模は2026年に2.07 ビリオン 米ドルと評価されています。2027年の2.28 ビリオン 米ドルから成長し、予測期間(2027年~2032年)においてCAGR 8.89%で2032年までに3.49 ビリオン 米ルに達すると推定されています。
ドイツのデータセンターロジスティクス市場は、特にフランクフルト、ブランデンブルク、ノルトライン=ヴェストファーレン州を中心とした大規模なデータセンター建設およびハードウェア展開のパイプラインによって支えられています。ドイツはまた、より分散した容量パターンへと移行しており、ライン・マイン地域を超えた安全な輸送、ステージング、設置、ラストマイルサービスへの需要が生まれています。ロジスティクスプロバイダーは、従来のフレートサービスのみに依存するのではなく、技術的なハンドリング、保管連鎖管理、設置サポートを追加することで対応しています。クラウド事業者との長期契約は、輸送、倉庫保管、設定、現地作業を一つの責任あるサービスモデルに統合できるサプライヤーを優遇します。電力網の制約、熟練労働者の不足、専門倉庫スペースの不足が新規プロジェクトのタイミングを遅らせる可能性があります。それでも、これらの課題は、確立された施設と認定チームを持つ経験豊富な事業者の価値を高めることにもなります。
主要レポートのポイント
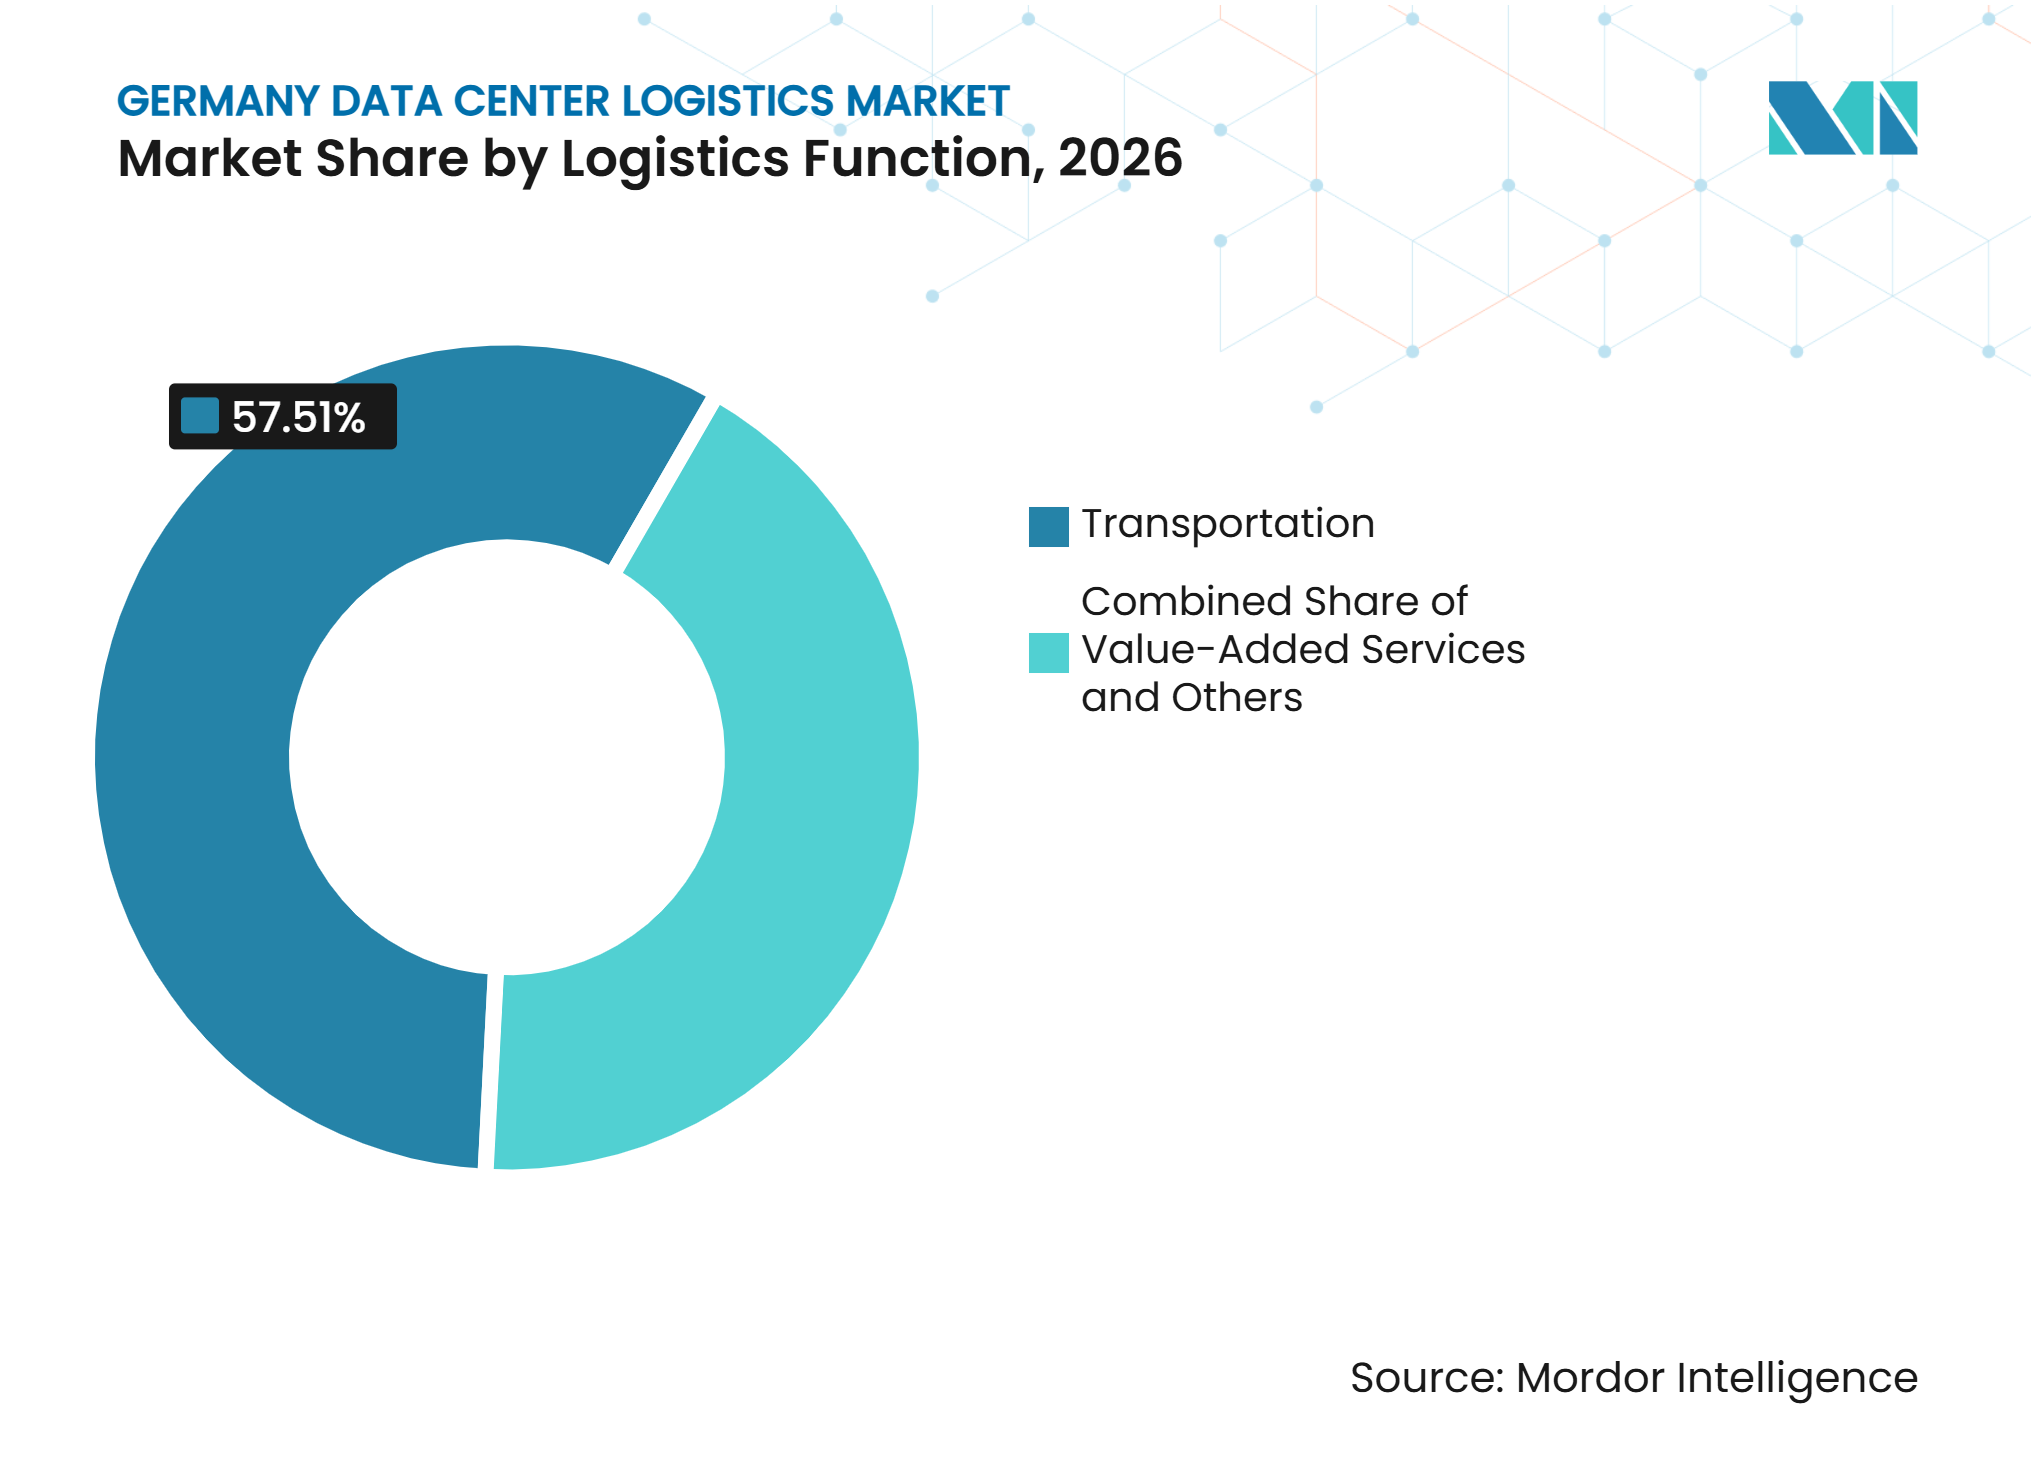
- ロジスティクス機能別では、輸送が2026年のドイツのデータセンターロジスティクス市場シェアの57.51%を占めており、付加価値サービスは2032年までにCAGR 10.83%を記録すると予測されています。
- 輸送モード別では、道路輸送が2026年のドイツのデータセンターロジスティクス市場規模の52.38%を占めており、航空フレートは2032年までにCAGR 11.18%を記録すると予測されています。
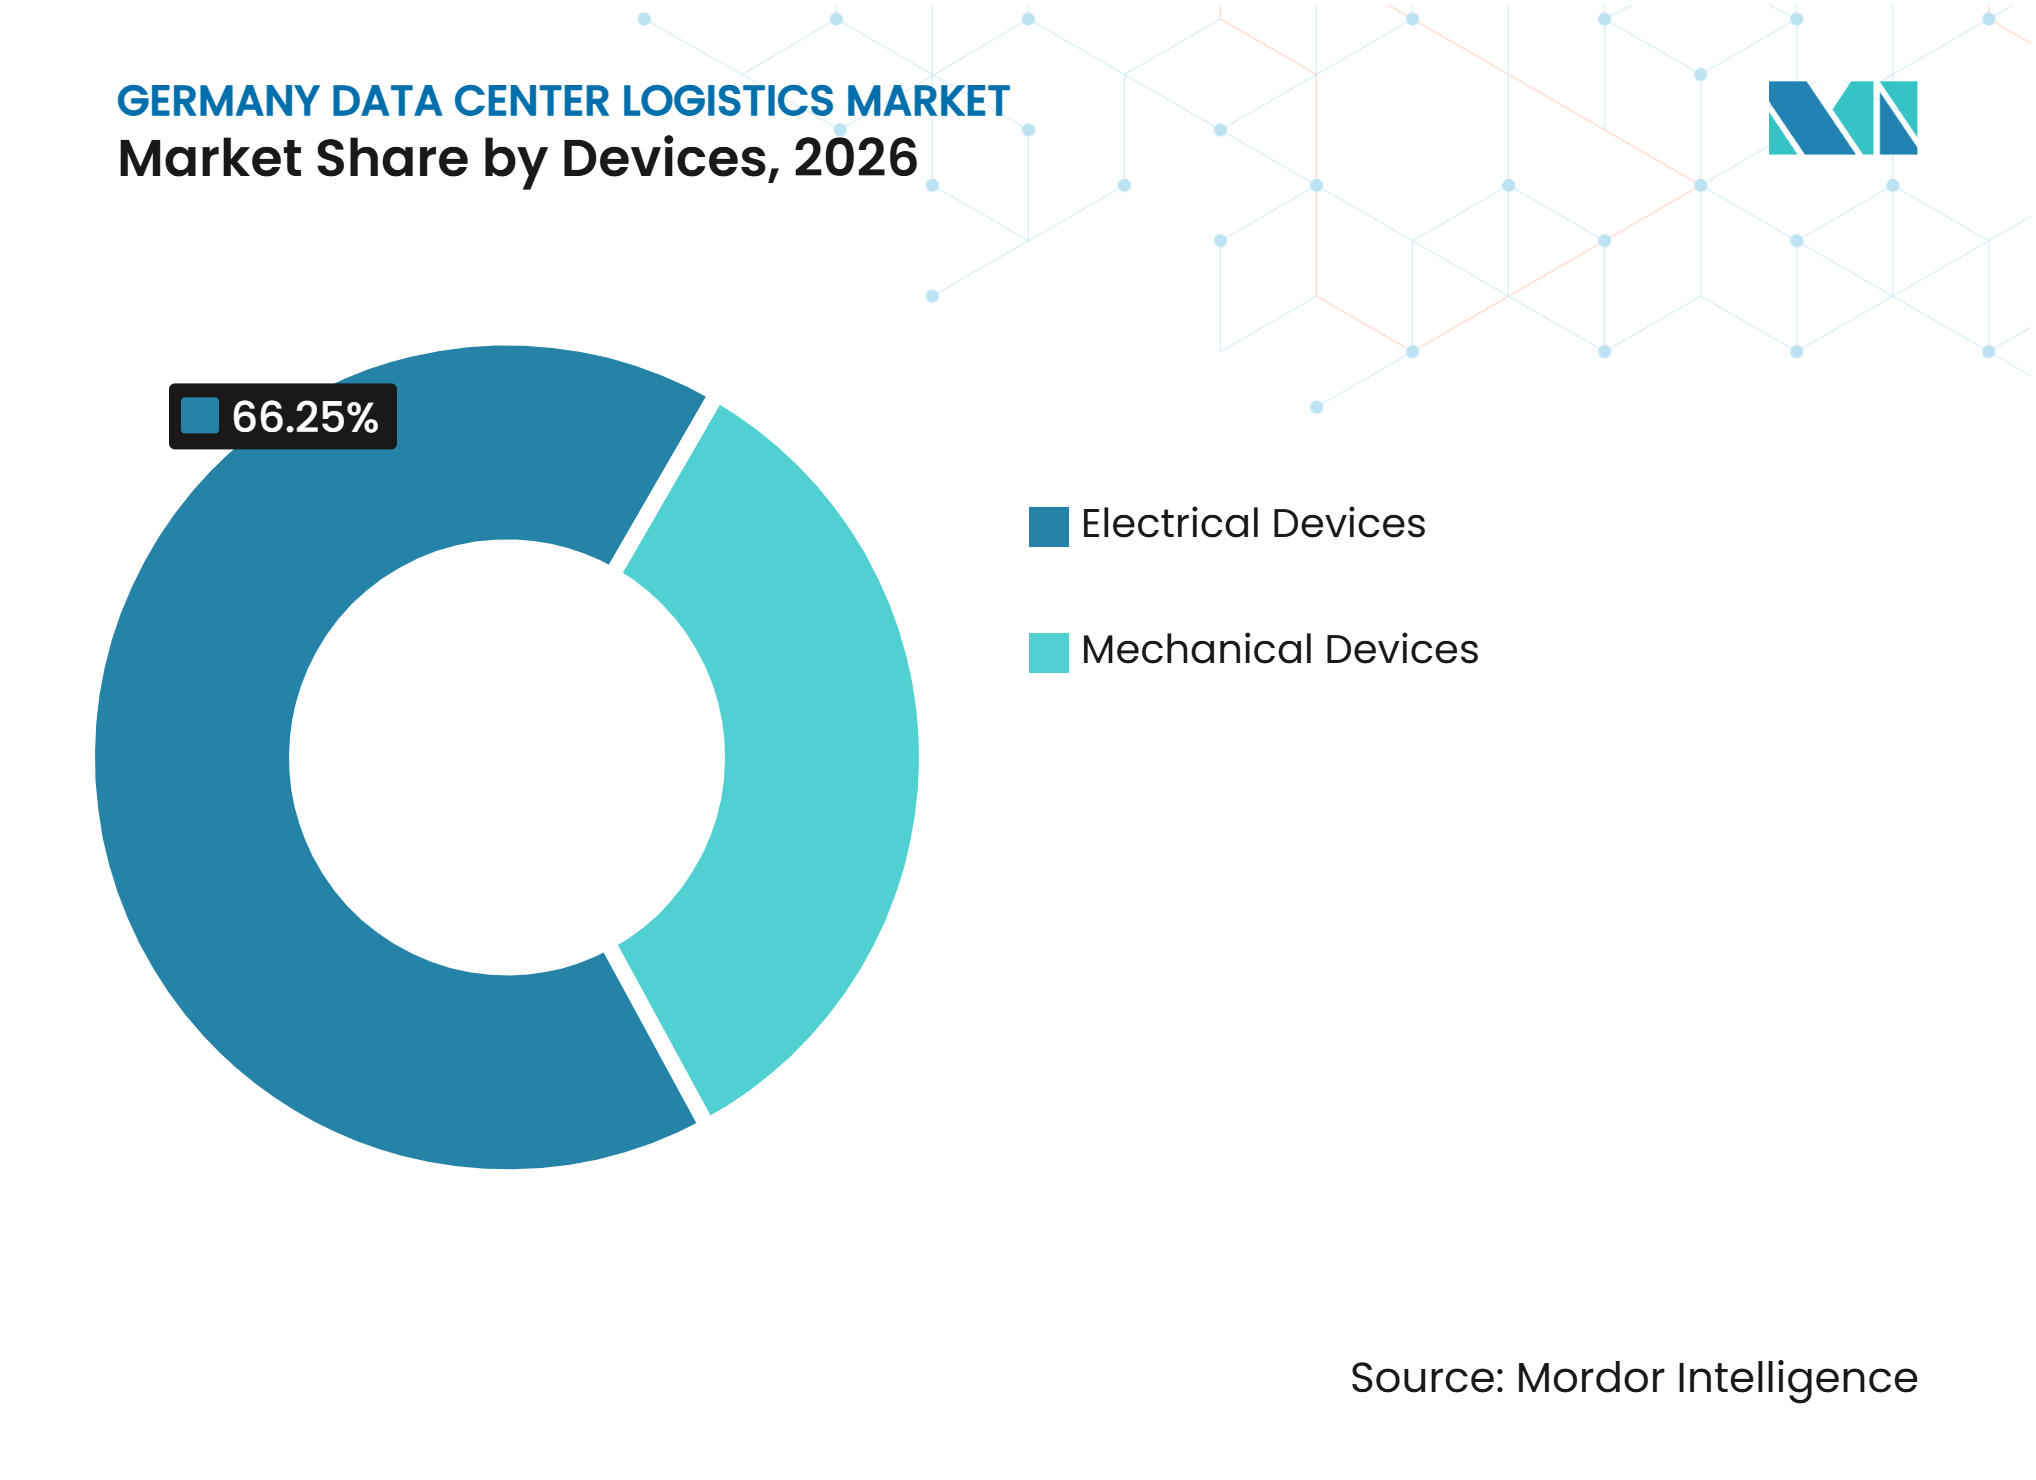
- デバイス別では、電気系デバイスが2026年のドイツのデータセンターロジスティクス市場シェアの66.25%を占めており、機械系デバイスは2032年までにCAGR 10.76%を記録すると予測されています。
- データセンター規模別では、大規模データセンターが2026年のドイツのデータセンターロジスティクス市場規模の64.17%を占めており、中小規模データセンターは2032年までにCAGR 10.70%を記録すると予測されています。
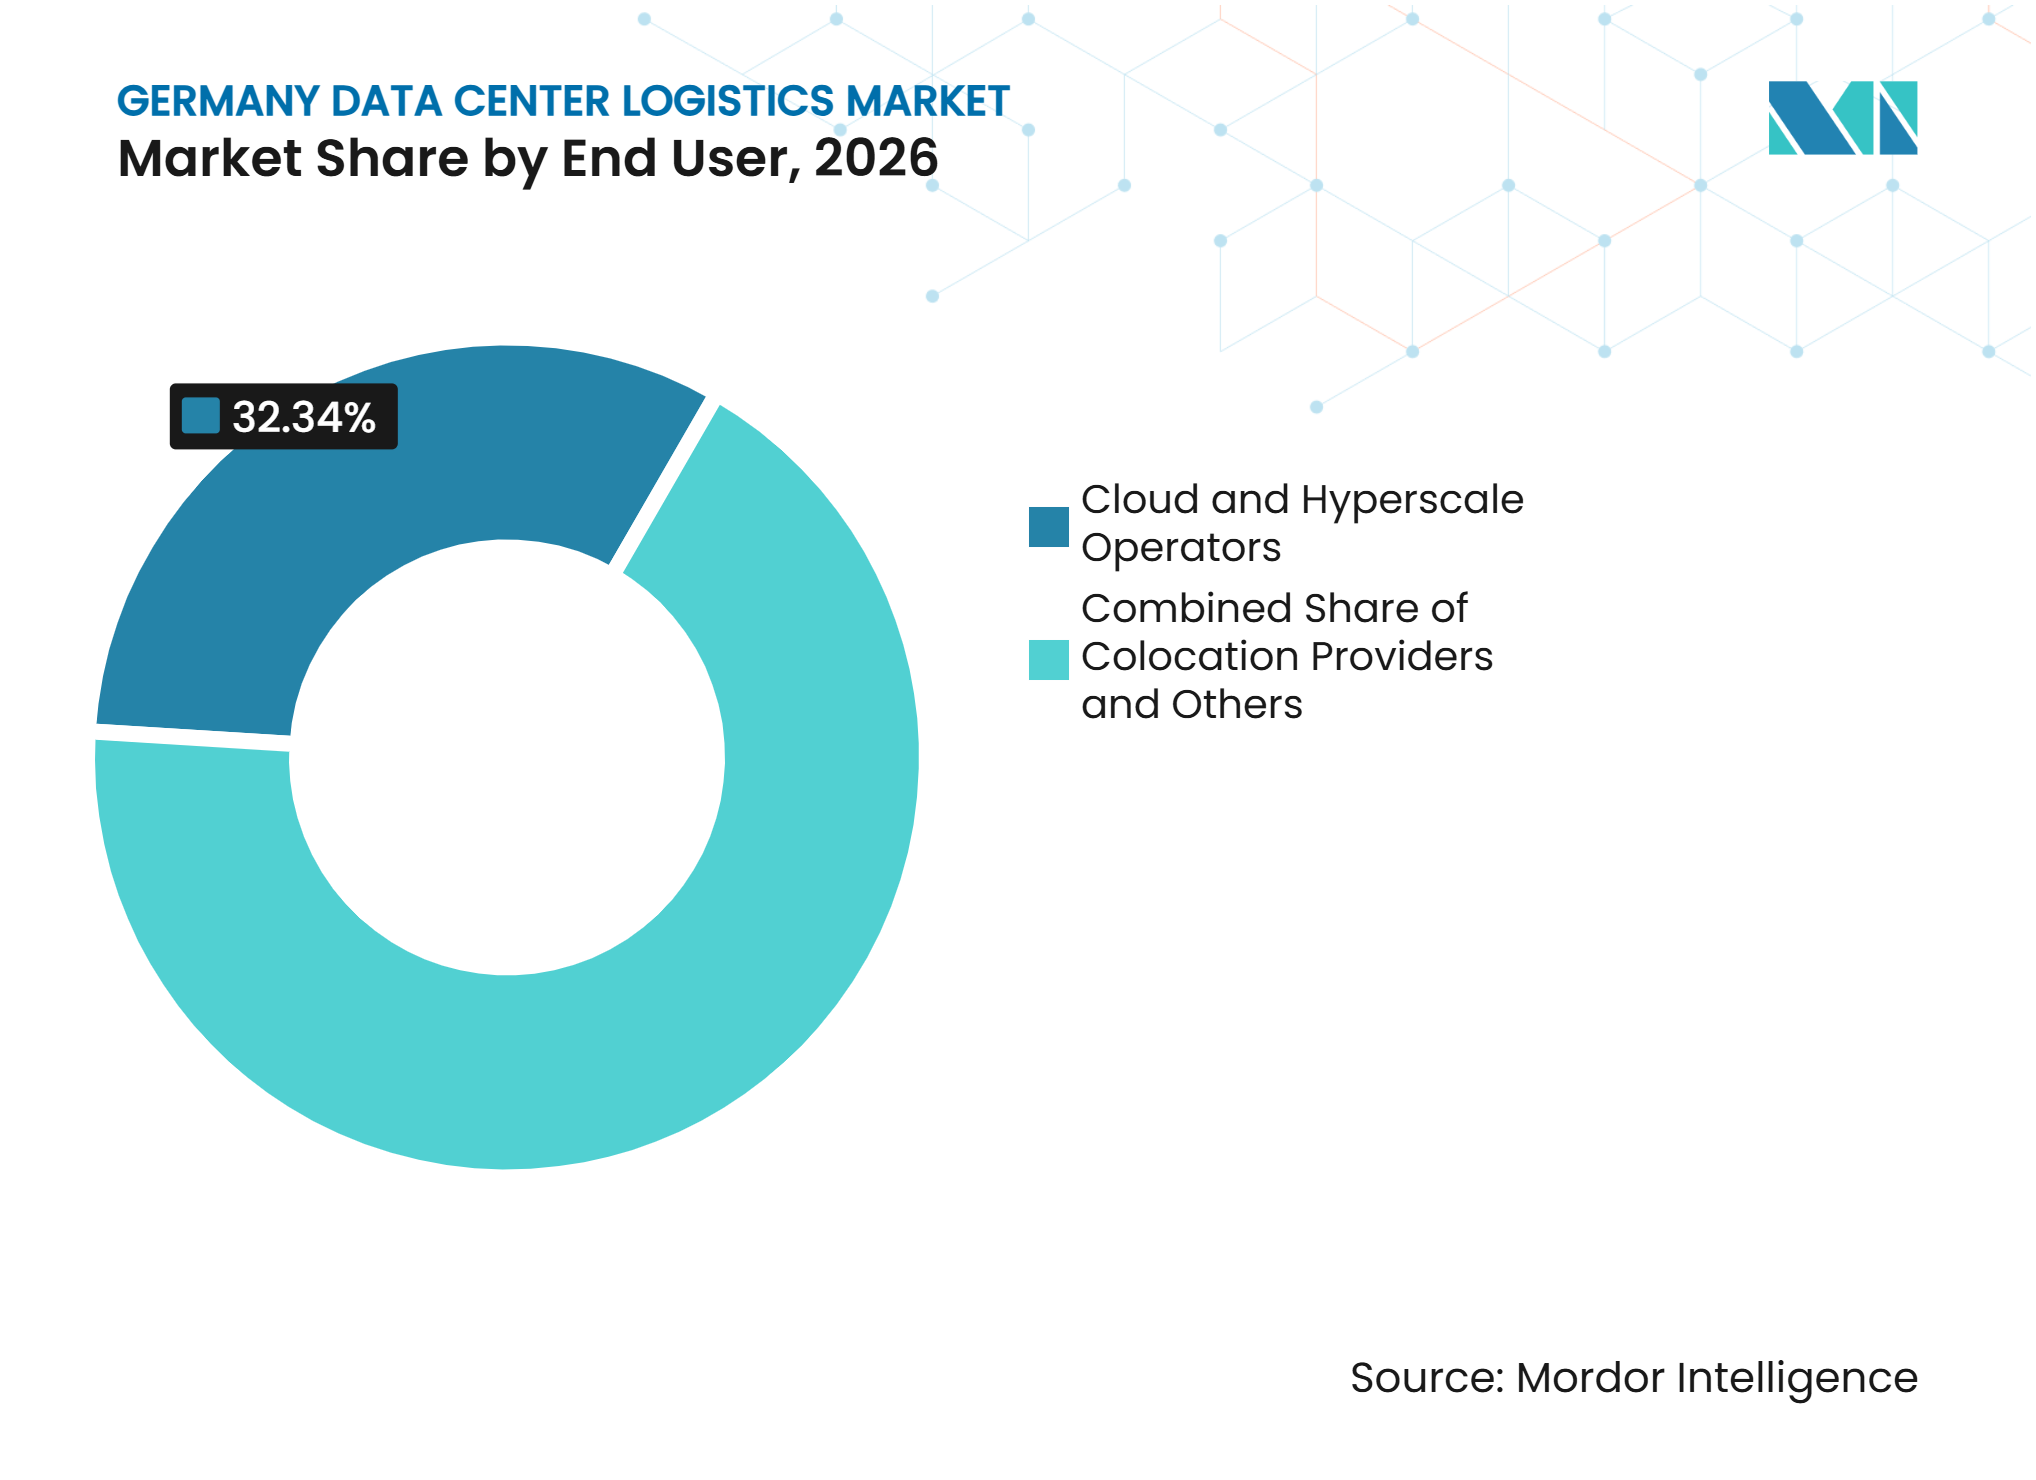
- エンドユーザー別では、クラウド・ハイパースケール事業者が2026年のドイツのデータセンターロジスティクス市場シェアの32.34%を占めており、2032年までにCAGR 11.84%を記録すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ハイパースケールおよびAIデータセンター容量の拡大 | +2.5% | フランクフルト・ライン/マイン、ブランデンブルク、ノルトライン=ヴェストファーレン州 | 短期(2年以内) |
| クラウド、コロケーション、ハイブリッドITインフラの成長 | +1.5% | フランクフルト、ベルリン、ミュンヘン、ハンブルク | 中期(2〜4年) |
| 高価値機器の安全な輸送に対する需要 | +0.9% | 世界規模、フランクフルト・ライン/マイン回廊に集中 | 短期(2年以内) |
| 設置・試運転ロジスティクスの統合調整 | +1.0% | フランクフルトおよびドイツ国内の二次拠点 | 中期(2〜4年) |
| ドイツ国内の二次的なデータセンター拠点の拡大 | +0.8% | ベルリン、ミュンヘン、ハンブルク、ケルン/デュッセルドルフ、ニュルンベルク、シュトゥットガルト | 中期(2〜4年) |
| エネルギー効率的かつ循環型ロジスティクスへの要件 | +0.5% | 全国規模、フランクフルトおよびノルトライン=ヴェストファーレン州付近で高い活動 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールおよびAI建設の加速があらゆる段階でロジスティクスの複雑性を高める
ドイツは2026年3月に、2030年までに国内データセンター容量を少なくとも2倍に、AIに特化したコンピューティングインフラを4倍にする戦略を正式に策定しました。このプログラムには、投資を支援するための土地指定、審査の迅速化、市町村税制改革が含まれています。その結果、プロジェクトは順次的な建設サイクルではなく、ヘッセン州、ブランデンブルク州、ノルトライン=ヴェストファーレン州にわたって並行して進められています。ヘッセン州では2,000 MWが建設中であり、ブランデンブルク州では1,301 MWが建設中であり、サーバー、開閉装置、液体冷却機器の調整された搬入フローの必要性が高まっています[1]。AIクラスターは2週間の設置期間内に最大12,000のポイント・ツー・ポイントケーブル接続を必要とする場合があり、出荷エラーやラック設定エラーは高額な建設スケジュールを混乱させる可能性があります。
クラウド、コロケーション、ハイブリッドITが定期的なメンテナンスロジスティクスを牽引
ドイツのコロケーション容量は、ハイパースケーラーがクラウドリージョンを拡張するためにホールセールスペースを吸収したことで、2025年に17.5%成長しました。この需要は、一度限りの建設納品だけでなく、定期的なハードウェア更新、スペアパーツ、アップグレード作業を生み出します。多くの重要なコンポーネントは2〜4時間以内の納品が必要であり、フォワードストッキング拠点の商業的重要性が高まっています。DHL サプライチェーンは、データセンターロジスティクスサービスネットワークとして、55カ国以上にわたる1,800以上のフォワードストッキング拠点と24時間365日対応のコントロールタワーを有していると述べています。メンテナンス契約は、設置済みベースが繰り返しのサービスを必要とするため、建設のみの業務よりも安定した複数年にわたる収益をもたらす可能性があります。ハイブリッドITが拡大するにつれて、以前は内部管理されていた企業施設が、外部の技術ロジスティクスプロバイダーの追加顧客となる可能性があります。
統合設置ロジスティクスが競争上の差別化要因となる
データセンタープロジェクトでは、ロジスティクスチームが荷降ろし場を超えて機器通路内まで作業することがますます求められていす。作業には、開梱、通路内への位置決め、ケーブル配線の準備、管理されたサイトアクセスおよび安全手順のもとでのリサイクルのための梱包材の除去が含まれます。Kuehne+Nagelのセキュアクラウド展開サービスには、訓練された展開チームによる指定通路位置へのサーバーラックの納品が含まれます。DHLは、データセンター事業者の85%がエンドツーエンドのロジスティクスパートナーを1社に集約することを好むと報告しており、輸送、倉庫保管、ステージング、設置を統合したオファーを支持しています。ISO 45001認証は、ハイパースケーラーキャンパスで作業を行うプロバイダーにとって重要です。なぜなら、これらのサイトは厳格な労働安全要件を適用しているからです。これらの条件は、訓練されたチームの重要性を高め、ドイツのデータセンターロジスティクス市場において従来のフレートプロバイダーに対してより高い参入障壁を生み出します。
ドイツの二次市場が新たなラストマイルロジスティクス回廊を生み出す
電力制約がライン・マイン地域での新規接続を制限するにつれて、容量需要はフランクフルトを超えてベルリン、ミュンヘン、ケルン/デュッセルドルフ、ハンブルク、シュトゥットガルト、ニュルンベルクへと移行しています。この移行により、データセンターサプライチェーンが成熟していない都市において、地域の技術チームと専門的なステージングスペースの必要性が生まれています。Arvatoは、フランクフルトクラスターおよびベルリンやミュンヘンへのルートを含む関連配送回廊を支援するため、フランクフルトに10,000 m²のハイテクロジスティクスセンターを開設しました[2]。アジアの製造拠点からの機器は、ベルリンやミュンヘンのプロジェクトへ道路輸送される前に、フランクフルト空港を経由して入ることが一般的です。この航空から道路へのパターンは、アクティブなフィットアウトプログラムに必要な機器のリードタイムを短縮できます。フランクフルト以外に倉庫と資格を持つスタッフを事前配置しているプロバイダーは、この変化を活用して新たなラストマイルサービスカバレッジを開発できます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 系統接続の遅延と電力供給の制約 | -1.4% | フランクフルト、ベルリン、ノルトライン=ヴェストファーレン州、その他のドイツのクラスター | 長期(4年以上) |
| 技術ロジスティクスおよび設置における熟練労働者の不足 | -0.8% | 全国規模、フランクフルト、ベルリン、ミュンヘンで特に高い圧力 | 中期(2〜4年) |
| フランクフルト近郊の専門倉庫の不足 | -0.4% | フランクフルト・ライン/マイン、ベルリンとミュンヘンでも早期に圧力 | 中期(2〜4年) |
| EnEfGコンプライアンスによる改修・ハンドリングの複雑化 | -0.3% | 全国規模、2026年以前の施設の事業者に最も高い影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
系統接続のボトルネックが新たなロジスティクス需要のペースを制約する
ドイツの4つの電系統運用者は、2025年第3四半期末時点で合計270 GWの系統接続申請を受領しました[3]。このバックログは、主要拠点における新規データセンタープロジェクトへの高圧容量の利用可能性を制限しています。Synaは2026年上半期にフランクフルト地域で800 MWの新規容量要求を受領しましたが、これはフランクフルトのピーク電力負荷に匹敵する量です。機器は完成したサイトに納品されても通電前の状態が続き、数ヶ月から数年にわたる高コストの段階的保管が必要になる場合があります。2026年4月に施行されたReifegradverfahrenは、先着順の割り当てを準備度ベースの方式に置き換えました。この手続きは時間をかけて無駄なロジスティクス活動を削減する可能性がありますが、主要拠点では依然として新規容量の遅延が見込まれます。
熟練労働者の不足が技術ロジスティクス容量を制約する
OECDは、建設、エンジニアリング、技術運用を含む投資集約型のドイツ産業セクターにおける構造的障壁として労働力不足を特定しました。これらの制約は、倉庫作業、ラック組み立て、電気試験、光ファイバー設置、管理環境での機器ハンドリングに従事できる労働者のプールに影響を与えます。資格を持つスタッフの確保は、データセンター事業者にとっても主要な運営上の懸念事項です。認定された技術チームを維持しているプロバイダーは、繰り返しの採用・研修コストを回避できます。これにより、ドイツのデータセンターロジスティクス市場が専門的な容量を追加できるスピードを制限しながら、価格規律を支えることができます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ロジスティクス機能別:
付加価値サービスが従来の輸送を上回る成長輸送は2026年のドイツのデータセンターロジスティクス市場シェアの57.51%を占めています。これは、機器が製造拠点、安全な倉庫、アクティブなプロジェクトサイト間を移動する必要があるためです。道路ベースのフレートはこの活動の多くを支えており、建設サイトや地域のデータセンター拠点に直接到達できます。航空フレートは、圧縮された展開スケジュールでドイツに入るタイムセンシティブなAIアクセラレーターやサーバーラックにとって重要です。倉庫保管は、プロバイダーが主要なデータセンタークラスター近くに安全で温度管理された施設を追加するにつれて拡大しています。
付加価値サービスは、ステージング、ラック事前設定、ソフトウェアロード、熱調整、逆ロジスティクスへの需要を反映して、2032年までのCAGRが10.83%と最も高い予測値を示しています。これらの活動は、稼働中の建設フロアから管理された環境へと作業を移し、プロバイダーがシーケンス管理を改善し設置リスクを低減できるようにします。Kuehne+Nagelは、統合ネットワーク内でハイパースケーラー活動に特化した330万平方フィートの倉庫スペースを管理しています。廃止されたハードウェアの回収、データ消去、再生、またはリサイクルが必要になるにつれて、逆ロジスティクスの関連性が高まっています。ドイツの国家循環経済戦略とエネルギー効率法は、管理されたライフサイクル終了プロセスの必要性を強化しています。事前ステージングへの移行により、ハイパースケーラーはアクティブなサイト内の混雑を軽減することもできます。輸送は引き続き不可欠ですが、より高付加価値の作業はますます安全な倉庫と設置ポイントに集中しています。


注記: 個別セグメントのシェアはレポート購入後に入手可能
輸送モード別:
AIによる緊急性で航空フレートが道路輸送を上回る成長道路輸送は2026年のドイツのデータセンターロジスティクス市場シェアの52.38%を占めており、ドイツの高速道路網とロジスティクスハブとプロジェクト拠点間の短いルートによって支えられています。かさばる機械系機器や国内各地のサイトへの管理された納品に適しています。道路輸送業者は、繊細なITインフラを管理するためにエアライドサスペンション車両、衝撃監視、傾斜監視、リアルタイム追跡を使用しています。道路輸送のドイツのデータセンターロジスティクス市場は、オランダ、ベルギー、チェコ共和国の製造センターとのリンクから恩恵を受けています。
航空フレートは、ハイパースケーラーがアジアのサプライヤーからのAIハードウェアを短いリードタイムで必要とするため、2032年までのCAGRが11.18%と最も成長の速いモードです。この要件により、特定の展開においては、GPU、カスタムアクセラレーター、高価値サーバーに対して海上フレートよりも航空輸送の方が有用になります。Kuehne+Nagelは2025年に220万トンの航空フレートを取り扱い、前年比7%増加しました。同社は航空フレート活動においてクラウドおよびデータセンター顧客からの強い需要を確認しています。鉄道、海上、内陸水路は、発電機、変圧器、チラー、その他の重電機器に対して引き続き役割を担っています。ライン川のはしけと鉄道ルートは、長距離トラック輸送に完全に依存することなく、これらの製をステージング拠点へ輸送できます。
デバイス別:
電気系デバイスがリード、機械系デバイスは冷却需要で拡大電気系デバイスは2026年のドイツのデータセンターロジスティクス市場規模の66.25%を占めており、ハイパースケール開発で使用されるサーバー、ストレージ機器、UPSシステム、その他の電気インフラの高い量を反映しています。これらの製品は、振動絶縁輸送、管理されたステージング、シリアル化された保管連鎖記録を必要とします。サーバーラックは数百キログラムの重量になる場合があるため、積み込みと位置決めには専門機器と訓練されたクルーが必要です。UPSユニットは、そのサイズ、重量、セキュリティ要件のため、1回の出荷あたりの収益に大きく貢献します。
機械系デバイスは、AI施設がより高度な冷却システムを導入するにつれて、2032年までのCAGRが10.76%を記録すると予測されています。このセグメントには、高密度コンピューティング環境を支える冷却システム、ラック、その他の物理インフラが含まれます。AIクラスターは従来のラックの5〜15 kWと比較して、ラックあたり40〜100 kWを使用します。この変化により、多くの新しい高密度展開において従来のCRAC冷却が不十分となり、液体冷却システムへの需要が増加します。ダイレクト・トゥ・チップおよびイマージョンシステムは、通電前に慎重な油圧ハンドリングと加圧試験を必要とします。Schneider Electricは2026年5月に、サイトロジスティクスの簡素化と AIインフラの試運転加速を重視したRapidScaleモジュラーデータセンターリファレンスデザイン115を発表しました。したがって、ドイツのデータセンターロジスティクス産業は、電気系デバイスの高い出荷量と冷却機器のますます専門化された移動の両方を支援する必要があります。この組み合わせは、単一のプロジェクト計画内で異なるハンドリング要件を調整できる事業者を優遇します。

データセンター規模別:
大規模キャンパスが収益を牽引、エッジサイトが成長を促進大規模データセンターは2026年のドイツのデータセンターロジスティクス市場規模の64.17%を占めています。これらの施設は通常、ITロードが5 MWを超えており、数ヶ月にわたる複数波の機器プログラムを必要とします。ドイツの上位100のデータセンター(それぞれ5 MW超)は2025年に国内容量の52%を占めていました[4]。これらの納品プログラムは、最初の機器到着から完全な試運転までの期間をカバーします。大規模キャンパスは高い契約価値を生み出しますが、その作業は多くのベンダーにわたる精密なスケジューリングを必要としま。これらの施設への機器の集中は、安全な輸送と認定された設置手順の必要性も高めます。
中小規模データセンターは2032年までのCAGRが10.70%で拡大すると予測されています。需要はエッジコンピューティング、市町村のスマートシティプログラム、オンプレミスのハイブリッドITを維持する製造企業から来ています。小規模施設は、大規模な初期フィットアウト出荷ではなく、機動的な都市配送とサービスパーツの迅速な交換を必要とします。厳格なサービスレベルのコミットメントは、専門プロバイダーにとって1回の出荷あたりより高いマージンをもたらす可能性があります。BitkomのBlueBook 2.0の取り組みは、フランクフルトを超えてクラスター計画を拡大することを目指しており、地域拠点における中規模開発を支援する可能性があります。
エンドユーザー別:
クラウド・ハイパースケール事業者が量と価値の両方を牽引クラウド・ハイパースケール事業者は2026年のドイツのデータセンターロジスティクス市場シェアの32.34%を占めており、2032年までのCAGRが11.84%と最も高い予測値を示しています。この組み合わせにより、このセグメントはドイツのデータセンターロジスティクス市場における主要な量と成長の牽引役となっています。Googleは2029年までにドイツのデータセンターとオフィスに対して55億ユーロ(59億米ドル)を投資することを約束しており、ディーツェンバッハとハナウでの活動が含まれます。これらのプログラムは、サーバー、電気系統、冷却インフラの調整された移動を必要とします。このセグメントはまた、施設の稼働開始後も継続的なハードウェア更新とスペアパーツロジスティクスを必要とします。
コロケーションプロバイダーは次の主要顧客グループを形成しており、2025年に17.5%の容量成長から恩恵を受けました。銀行・金融サービス・保険(BFSI)および政府・防衛の顧客は、高セキュリティ輸送、追跡可能性、管理されたハンドリングを必要とするため、異なる要件を持っています。連邦情報セキュリティ庁(Bundesamt für Sicherheit in der Informationstechnik)は、機密インフラおよびデータ関連業務のセキュリティ期待値に影響を与えています。ITおよび通信、ヘルスケア、コンテンツ/メディア/デジタルサービスは、特に地域施設が発展するにつれて追加の需要を提供します。これらのユーザーは、新規機器の展開から安全な返品やコンポーネント交換まで、より幅広い出荷プロファイルの組み合わせを支えています。
地理的分析
フランクフルト/ライン・マインはドイツのデータセンター容量の3分の1以上を占めており、欧州大陸最大のデータセンターロジスティクス活動の集積地です。この地域のドイツのデータセンターロジスティクス市場シェアは、フランクフルト空港、ライン・マイン高速道路網、DE-CIXによって支えられており、航空から道路への機器フローを支援しています。これらのリンクは、アジアの製造拠点から到着する高価値ハードウェアにとって特に重要です。電力供給は競合する複数の拠点よりも逼迫しており、段階的なフィットアウトと慎重なタイミングがより重要になっています。ArvatoによるATCの買収と10,000 m²のフランクフルトサイトは、このクラスターにおける安全な技術ハンドリング容量に置かれる価値を示しています。EnEfGコンプライアンスはまた、最大の設置済みベース近くでの管理されたハードウェアハンドリングとライフサイクル終了プロセスへの需要を高めています。
ノルトライン=ヴェストファーレン州は、グレーフェンブロイヒでのMicrosoftの活動、リッペ地域でのBlackstone支援による200 MWキャンパス、ケルン近郊ベルクハイムでの30 MVAプロジェクトを含む、ヘッセン州以外への大規模な投資を受けています。ライン回廊は、道路での長距離輸送が困難なチラー、変圧器、発電機セットの内陸水路輸送を支援しています。これにより、フランクフルトクラスターでは重要性が低いはしけ輸送が役割を担います。ブランデンブルク州は、2026年1月に最初のリージョンが開始したAWSヨーロッパ・ソブリン・クラウドの大規模施設を開発しています。フランクフルトからブランデンブルクへのルートは納品に300〜400 kmを追加する可能性があり、ジャスト・イン・タイムの機器プログラムのスケジュールリスクが増加します。専用フリートと地域運営能力を持つプロバイダーは、スポット市場の輸送への依存を制限できます。これらのプロジェクトはまた、国家電力網割り当てルールと地域サイトの準備状況がロジスティクス計画に直接影響を与える理由を示しています。
ベルリンには、maincubesのBER02(ITロード186 MW)、マリエンパークVirtusキャンパス(57.6 MW)、2026年10月に稼働したVantage Data CentersのBerlin I施設を含む長期パイプラインがあります。事業者がサイトを確保している場合でも許可取得が遅れているため、プロジェクトスケジューリングは引き続き重要です。ミュンヘンもAIインフラを開発しており、最大10,000基のBlackwell GPUを搭載したDeutsche TelekomとNVIDIAのプロジェクトや17 MWのDCMUC1開発が含まれます。ハンブルク、ニュルンベルク、デュッセルドルフは企業および金融セクターの需要を引き付けており、ハンブルクは半導体サプライチェーンに接続した専門化学品回廊も支援しています。これらの拠点では、プロバイダーがライン・マインハブを超えて倉庫、訓練されたスタッフ、安全なラストマイルカバレッジを拡張する必要があります。
競争環境
市場集中度
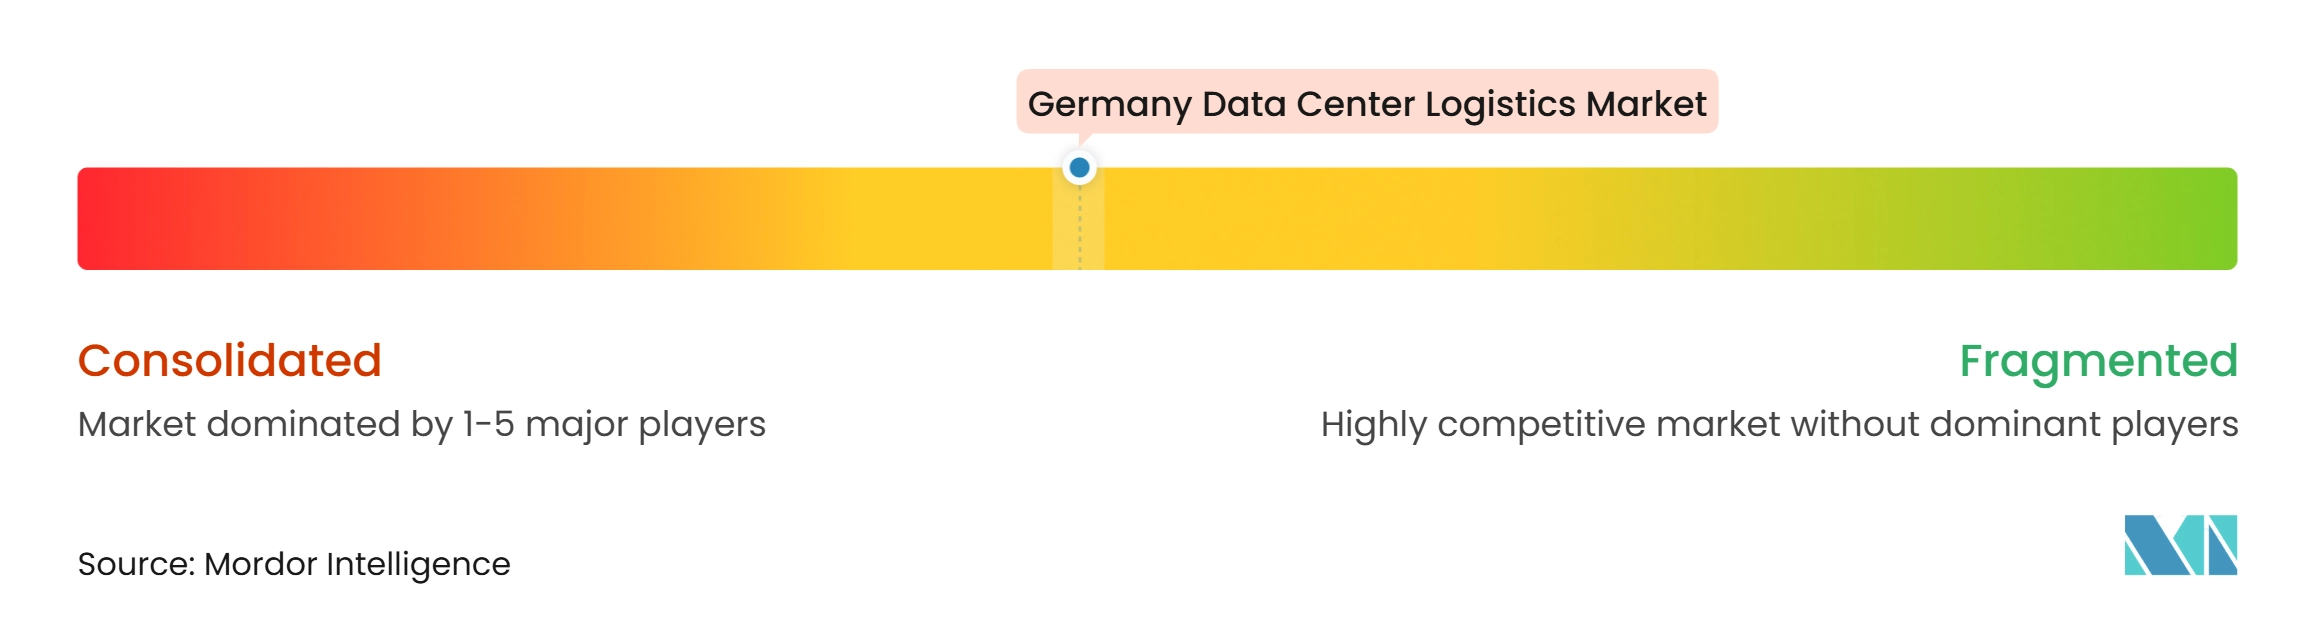
ドイツのデータセンターロジスティクス市場は中程度に集約されています。DHL Group、Kuehne+Nagel、DSVは高量のハイパースケーラー輸送の大きなシェアを管理しています。DHLはフォワードストッキング、コントロールタワー、安全な倉庫保管、展開サポートを通じてデータセンターロジスティクスを提供しています。Kuehne+Nagelはグローバルなフレート業務とクラウドインフラ向けの安全な展開作業を組み合わせています。DSVは2025年4月に143億ユーロ(156億米ドルでDB Schenkerの買収を完了し、フレートフォワーディングと契約ロジスティクスにおけるグループの規模を拡大しました。
垂直統合が競争行動を変えています。大手プロバイダーは技術的な作業をすべて外注するのではなく、倉庫保管、ステージング、現地設置能力を構築しています。Arvatoは2025年1月にATC Computer Transport & Logisticsの買収を完了し、ATCの技術的な配送サービスをより広いサプライチェーンネットワークと統合しました。Rhenus High Techは、複雑な展開のためにGPS、エアライドサスペンション、油圧リフトを装備した専門車両とサーバークーリエチームを使用しています。Kuehne+NagelとAmazonの長期契約は、グローバルなデータセンターインフラのエンドツーエンドのサプライチェーンサービスをカバーし、商業的マイルストーン達成後に会社株式を購入する7年間のオプションが含まれています。これらの動きは長期契約を支援し、地域のフレートプロバイダーの運営上の閾値を引き上げます。したがって、ドイツのデータセンターロジスティクス市場は、安全なハンドリング、グローバルな容量、プロジェクトの説明責任を一体として提供する能力によって形成されています。
テクノロジーはサプライヤー選定のもう一つの基準となっています。リアルタイムの衝撃・傾斜センサー、IoT対応の保管連鎖システム、資産追跡は、機器の損傷や紛失のリスクを低減できます。GXOは、アクティブな建設ゾーンから倉庫環境へと作業を移すオフサイトのラック組み立てと配線アプローチを導入し、施設あたりの試運転時間を30日に短縮できます。GEODISは、ケルン、ロートガウ、アウラッハのセンターを含む欧州の5つの追加サイトにTAPA施設セキュリティ要件レベルC認証を拡大し、ドイツネットワークの50%をカバーしています。WEEE回収、データセキュアなハードウェアの再販、廃熱回収機器のハンドリングなどの循環型サービスも、EnEfGおよびより広いEU循環経済要件のもとでますます関連性が高まっています。
ドイツのデータセンターロジスティクス産業のリーダー企業
-
DHL Group
-
DSV
-
Kuehne+Nagel
-
GXO Logistics
-
GEODIS
- 注:主要企業の掲載順は順位を示すものではありません。
ドイツのデータセンターロジスティクス市場 このレポートでカバーされる企業
- DHL Group
- DSV
- Arvato
- ATC Computer Transport and Logistics GmbH
- Kuehne+Nagel
- GEODIS
- Rhenus High Tech
- SCHOLPP GmbH
- Dachser
- GXO Logistics, Inc.
- Expeditors International of Washington, Inc.
- DP World
- Logistics Plus Inc.
- Datalog Spedition GmbH
- CCS-Express GmbH
- ITL logistics GmbH
- Transall Spedition GmbH
- hasenkamp Holding GmbH
- P.O.C. GmbH
- Hellmann Worldwide Logistics
最近の産業開発事情 ドイツのデータセンターロジスティクス市場
- 2026年7月:DHL サプライチェーンは、ドイツのラインバッハに新設した26,600 m²のロジスティクスセンターの開発と引き渡しを完了しました。カーボンニュートラルなこの施設は、モジュール式倉庫保管、自動化されたフルフィルメント機能、マルチモーダル接続を提供し、ドイツにおけるDHLのロジスティクスインフラを強化しています。
- 2026年5月:Schneider Electricは、Data Centre World Frankfurtでその RapidScaleモジュラーデータセンターリファレンスデザイン115を発表しました。このデザインは、NVIDIAと共同開発した800 VDC電力アーキテクチャ、AI支援サプライチェーンツール、ガスレス開閉装置を使用して、ロジスティクスを簡素化し、AIインフラの試運転を加速します。
- 2026年3月:DHL サプライチェーンは、合計65万m²を超える北米専用データセンターロジスティクス倉庫サイト10カ所を発表しした。これらの施設は、ホワイトグローブハンドリング、ラック事前設定、専門的な倉庫からサイトへの輸送を備えたハイパースケールおよびコロケーション事業者向けに設計されています。
- 2025年4月:DSVはドイツ鉄道からDB Schenkerを143億ユーロ(156億米ドル)の全額現金で買収を完了しました。統合された企業は90カ国に約160,000人の従業員を擁し、AIおよびデータセンターロジスティクスを優先商業セグメントとして含むテクノロジー部門を統合しています。
ドイツのデータセンターロジスティクス市場レポートの範囲
セグメンテーション概要
| 輸送 | 道路 |
| 鉄道 | |
| 海上および内陸水路 | |
| 航空 | |
| 倉庫保管 | |
| 付加価値サービス |
| 電気系デバイス | UPSシステム |
| サーバーおよびストレージデバイス | |
| その他の電気インフラ | |
| 機械系デバイス | 冷却システム |
| ラック | |
| その他の機械インフラ |
| 中小規模データセンター |
| 大規模データセンター |
| クラウド・ハイパースケール事業者 |
| コロケーションプロバイダー |
| ITおよび通信企業 |
| 銀行・金融サービス・保険(BFSI) |
| 政府・防衛 |
| ヘルスケア |
| コンテンツ、メディアおよびデジタルサービス |
| その他のエンドユーザー |
| ロジスティクス機能別 | 輸送 | 道路 |
| 鉄道 | ||
| 海上および内陸水路 | ||
| 航空 | ||
| 倉庫保管 | ||
| 付加価値サービス | ||
| デバイス別 | 電気系デバイス | UPSシステム |
| サーバーおよびストレージデバイス | ||
| その他の電気インフラ | ||
| 機械系デバイス | 冷却システム | |
| ラック | ||
| その他の機械インフラ | ||
| データセンター規模別 | 中小規模データセンター | |
| 大規模データセンター | ||
| エンドユーザー別 | クラウド・ハイパースケール事業者 | |
| コロケーションプロバイダー | ||
| ITおよび通信企業 | ||
| 銀行・金融サービス・保険(BFSI) | ||
| 政府・防衛 | ||
| ヘルスケア | ||
| コンテンツ、メディアおよびデジタルサービス | ||
| その他のエンドユーザー | ||
レポートで回答される主要な質問
ドイツのデータセンターロジスティクスの予測成長率はどのくらいですか?
ドイツのデータセンターロジスティクス市場は2027年から2032年にかけてCAGR 8.89%を記録し、2032年までに3.49 ビリオン 米ドルに達すると予測されています。
最も大きな収益シェアを生み出すロジスティクス機能はどれですか?
輸送は2026年の収益の57.51%を占めおり、付加価値サービスは2032年までのCAGRが10.83%と最も高い予測値を示しています。
ドイツのデータセンタープロジェクトにおいて航空フレートがより重要になっている理由は何ですか?
AIアクセラレーターや高価値サーバーはアジアのサプライヤーからより迅速な納品を必要とすることが多いため、航空フレートはCAGR 11.18%を記録すると予測されています。
データセンターロジスティクスサービスに対して最も多くの需要を生み出すユーザーはどれですか?
クラウド・ハイパースケール事業者は2026年の収益の32.34%を占めており、2032年までのCAGRが11.84%で成長すると予測されています。これらの大規模プロジェクトはまた、ハードウェア更新、スペアパーツ、安全な返品、技術的な設置サポートに対する継続的な需要を生み出します。
ドイツにおける新規データセンター開発を制限しているものは何ですか?
系統接続の遅延と電力供給の制限は、特にフランクフルトやその他の主要クラスターにおいて大きな制約となっています。熟練労働者の不足と専門倉庫の供給不足も、機器ハンドリングと試運転活動を遅らせる可能性があります。
ロジスティクスプロバイダーはAIデータセンターの展開にどのように適応していますか?
プロバイダーは、複雑な展開要件を満たすために、安全な倉庫保管、ラックステージング、設置サポート、資産追跡、逆ロジスティクスを追加しています。これらの能力は、顧客が到着から最終設置、その後の交換や回収まで高価値機器を調整するのを支援します。