
Größe und Marktanteil des deutschen Rechenzentrums-Logistikmarkts
Marktübersicht
| Studienzeitraum | 2021 - 2032 |
|---|---|
| Prognosedatenzeitraum | 2027 - 2032 |
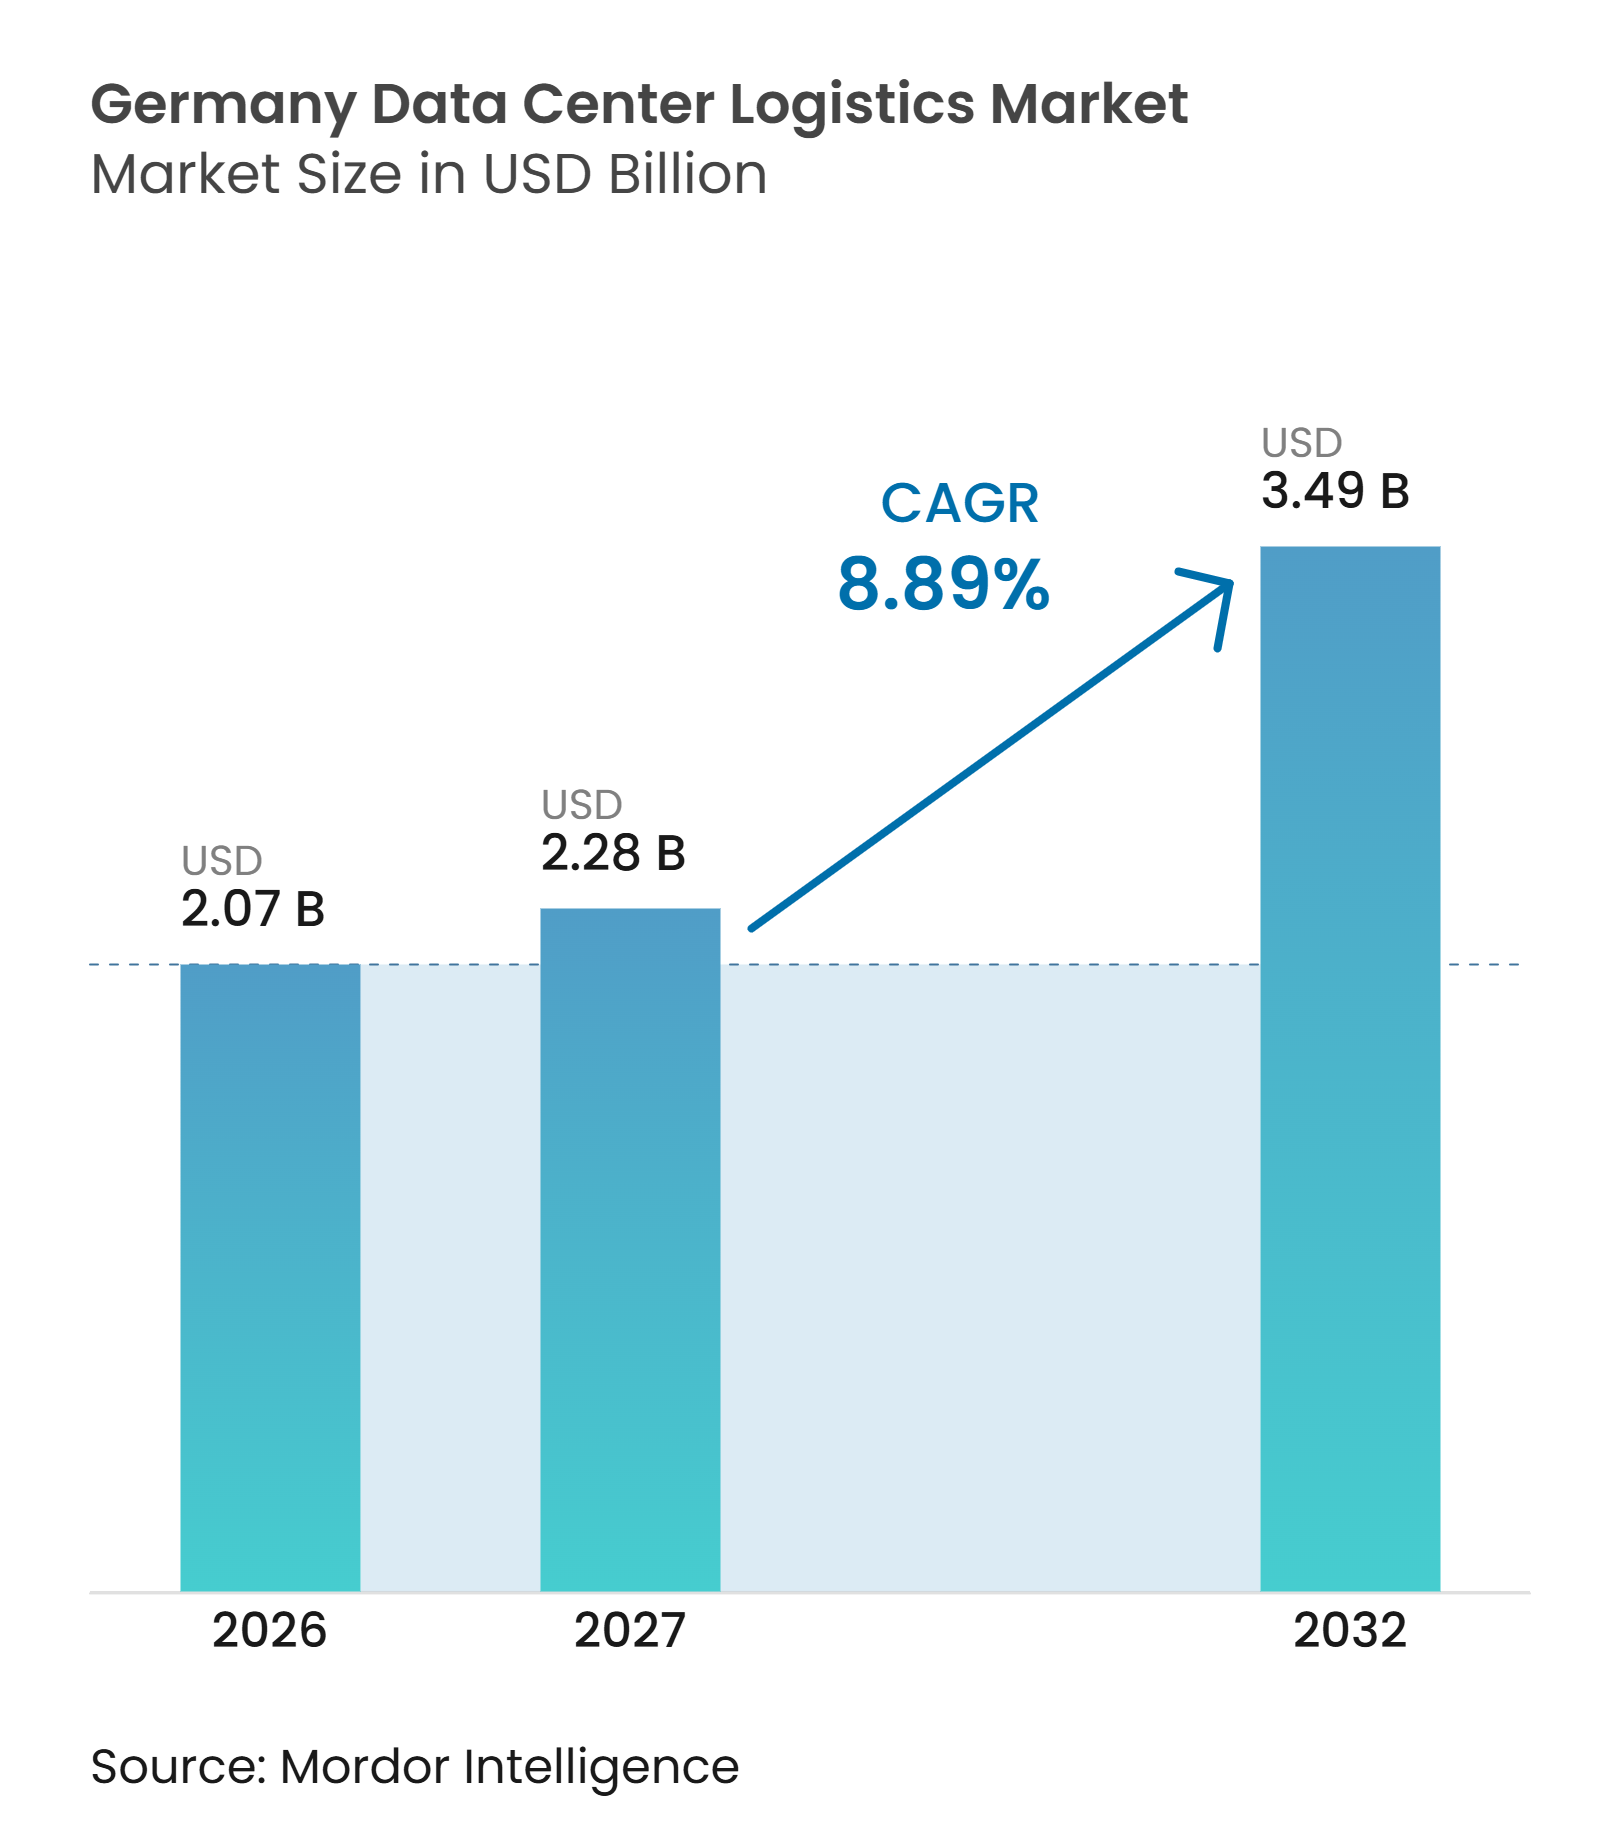
| Marktgröße im Basisjahr (2026) | 2.07 Milliarden US-Dollar |
| Marktgröße (2027) | 2.28 Milliarden US-Dollar |
| Marktgröße (2032) | 3.49 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 8.89 % |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Analyse des deutschen Rechenzentrums-Logistikmarkts durch Mordor Intelligence
Die Größe des deutschen Rechenzentrums-Logistikmarkts wird im Jahr 2026 auf 2,07 Milliarden USD geschätzt. Es wird erwartet, dass er von 2,28 Milliarden USD im Jahr 2027 auf 3,49 Milliarden USD bis 2032 wächst, bei einer CAGR von 8,89 % während des Prognosezeitraums (2027–2032).
Der deutsche Rechenzentrums-Logistikmarkt wird durch eine große Pipeline an Rechenzentrumsbau und Hardware-Bereitstellung gestützt, insbesondere rund um Frankfurt, Brandenburg und Nordrhein-Westfalen. Deutschland bewegt sich zudem auf ein stärker dezentralisiertes Kapazitätsmuster zu, was die Nachfrage nach sicherem Transport, Staging, Installation und Letzte-Meile-Diensten über das Rhein-Main-Gebiet hinaus schafft. Logistikanbieter reagieren darauf, indem sie technische Handhabung, Rückverfolgbarkeitskontrollen und Installationsunterstützung hinzufügen, anstatt sich ausschließlich auf konventionelle Frachtdienste zu verlassen. Langfristige Verträge mit Cloud-Betreibern bevorzugen Lieferanten, die Transport, Lagerung, Konfiguration und Vor-Ort-Arbeit innerhalb eines einzigen verantwortlichen Servicemodells kombinieren können. Netzanschlussengpässe, Fachkräftemangel und knappes spezialisiertes Lagerraum können den Zeitplan neuer Projekte verlangsamen. Dennoch erhöhen sie auch den Wert erfahrener Betreiber mit etablierten Einrichtungen und zertifizierten Teams.
Wichtigste Erkenntnisse des Berichts
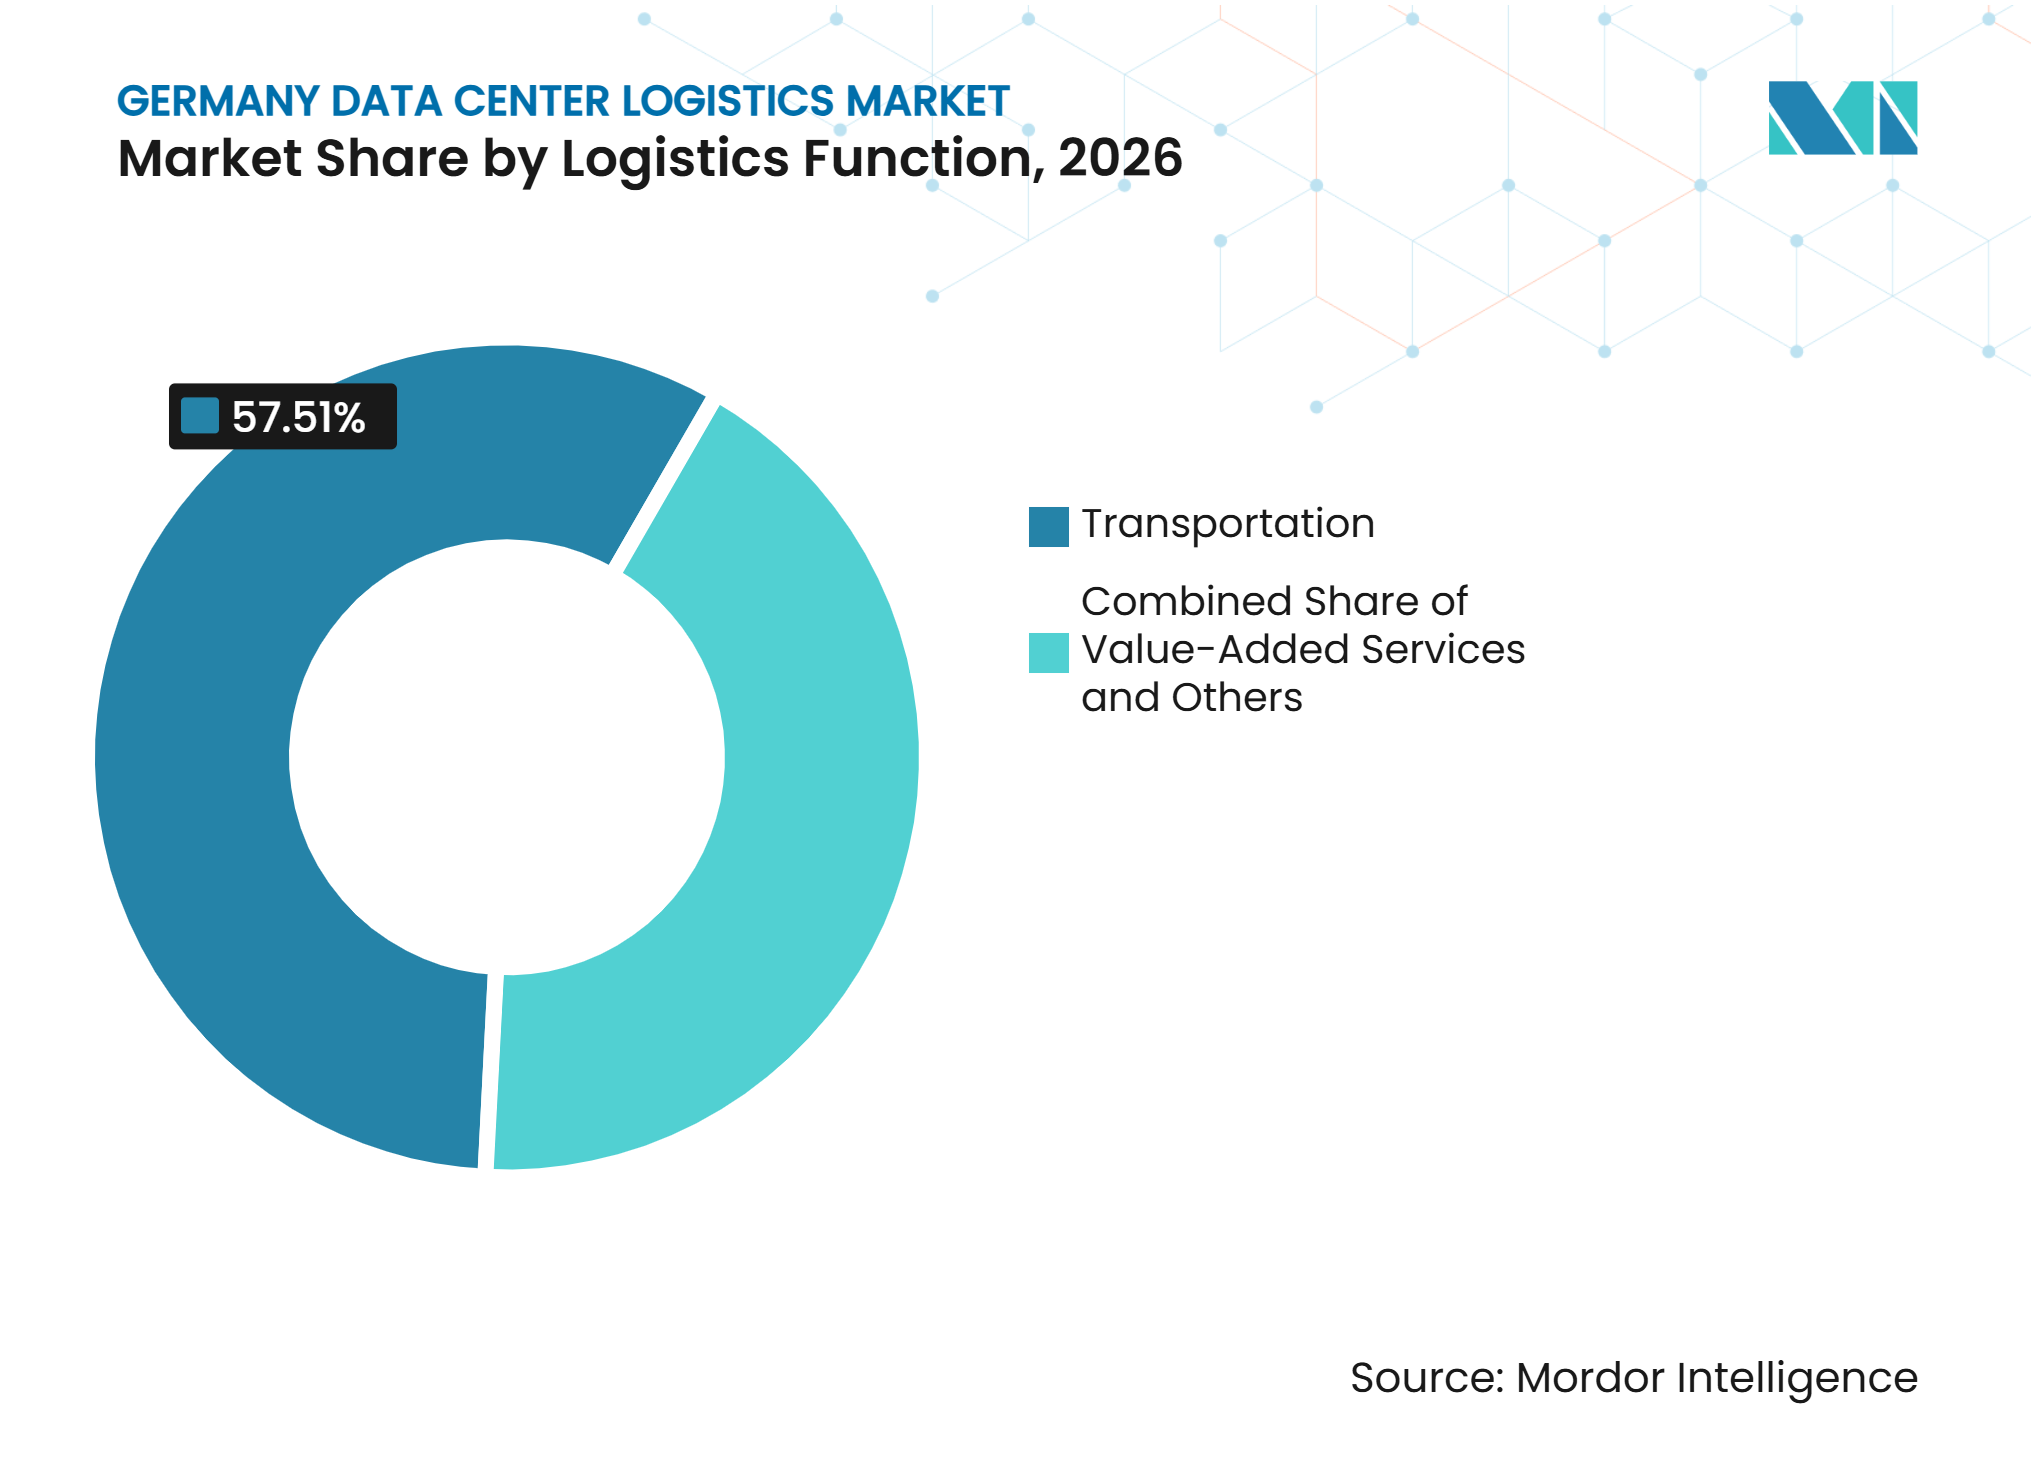
- Nach Logistikfunktion entfallen im Jahr 2026 57,51 % des Marktanteils des deutschen Rechenzentrums-Logistikmarkts auf den Transport, während Mehrwertdienste bis 2032 voraussichtlich eine CAGR von 10,83 % verzeichnen werden.
- Nach Transportmodus entfallen im Jahr 2026 52,38 % der Marktgröße des deutschen Rechenzentrums-Logistikmarkts auf den Straßentransport, während Luftfracht bis 2032 voraussichtlich eine CAGR von 11,18 % verzeichnen wird.
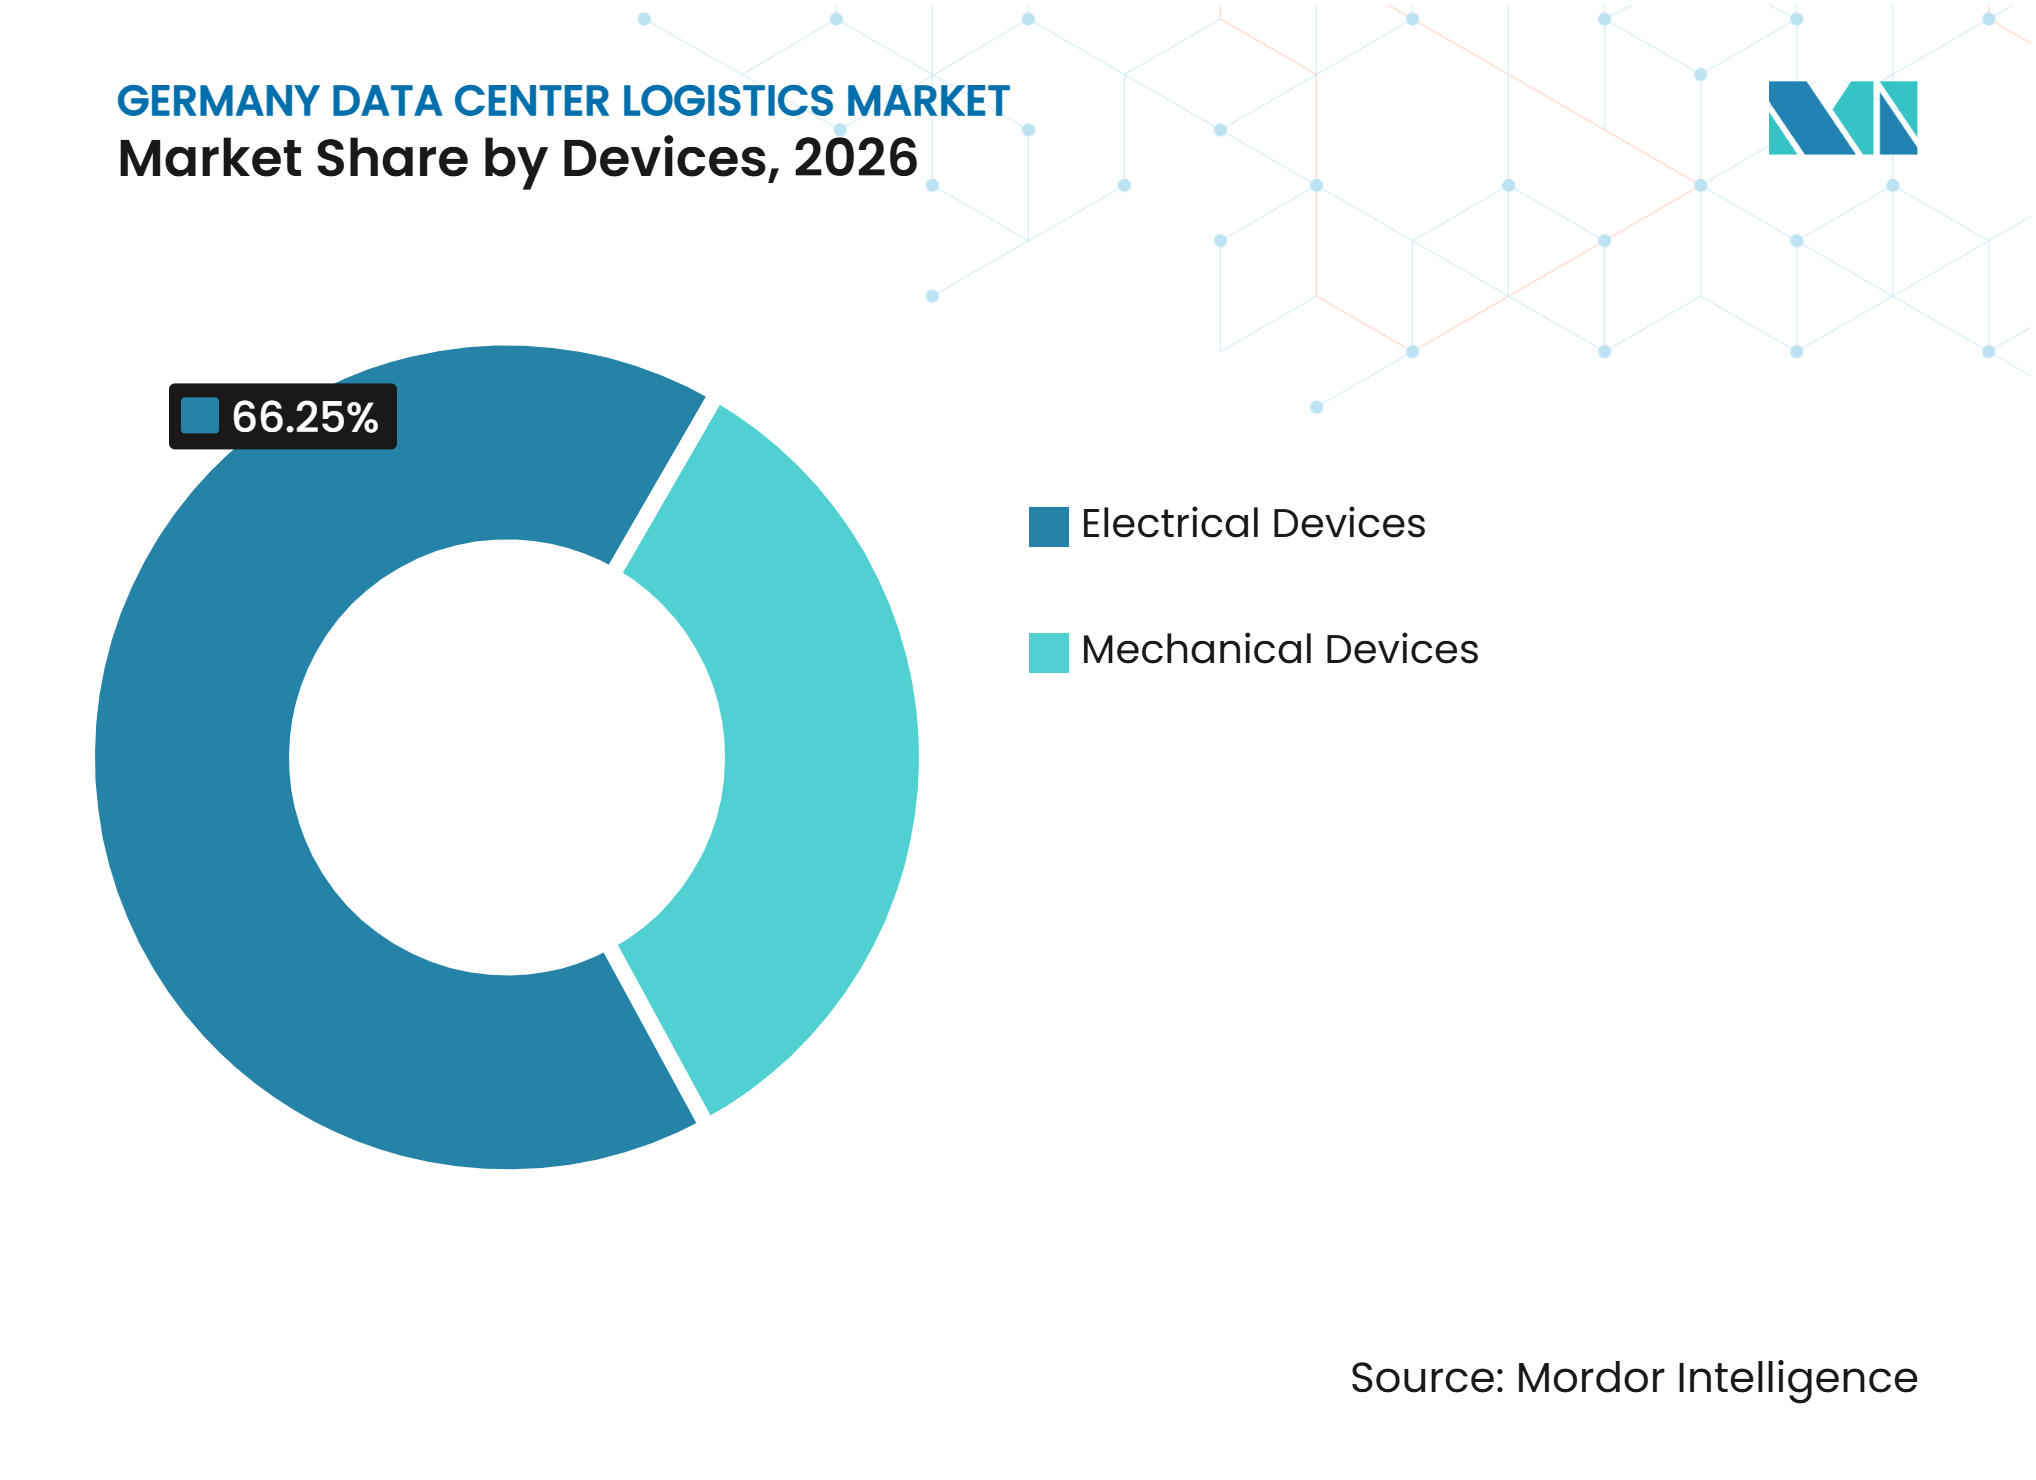
- Nach Geräten entfallen im Jahr 2026 66,25 % des Marktanteils des deutschen Rechenzentrums-Logistikmarkts auf elektrische Geräte, während mechanische Geräte bis 2032 voraussichtlich eine CAGR von 10,76 % verzeichnen werden.
- Nach Rechenzentrumsgröße entfallen im Jahr 2026 64,17 % der Marktgröße des deutschen Rechenzentrums-Logistikmarkts auf großmaßstäbliche Rechenzentren, während klein- und mittelgroße Rechenzentren bis 2032 voraussichtlich eine CAGR von 10,70 % verzeichnen werden.
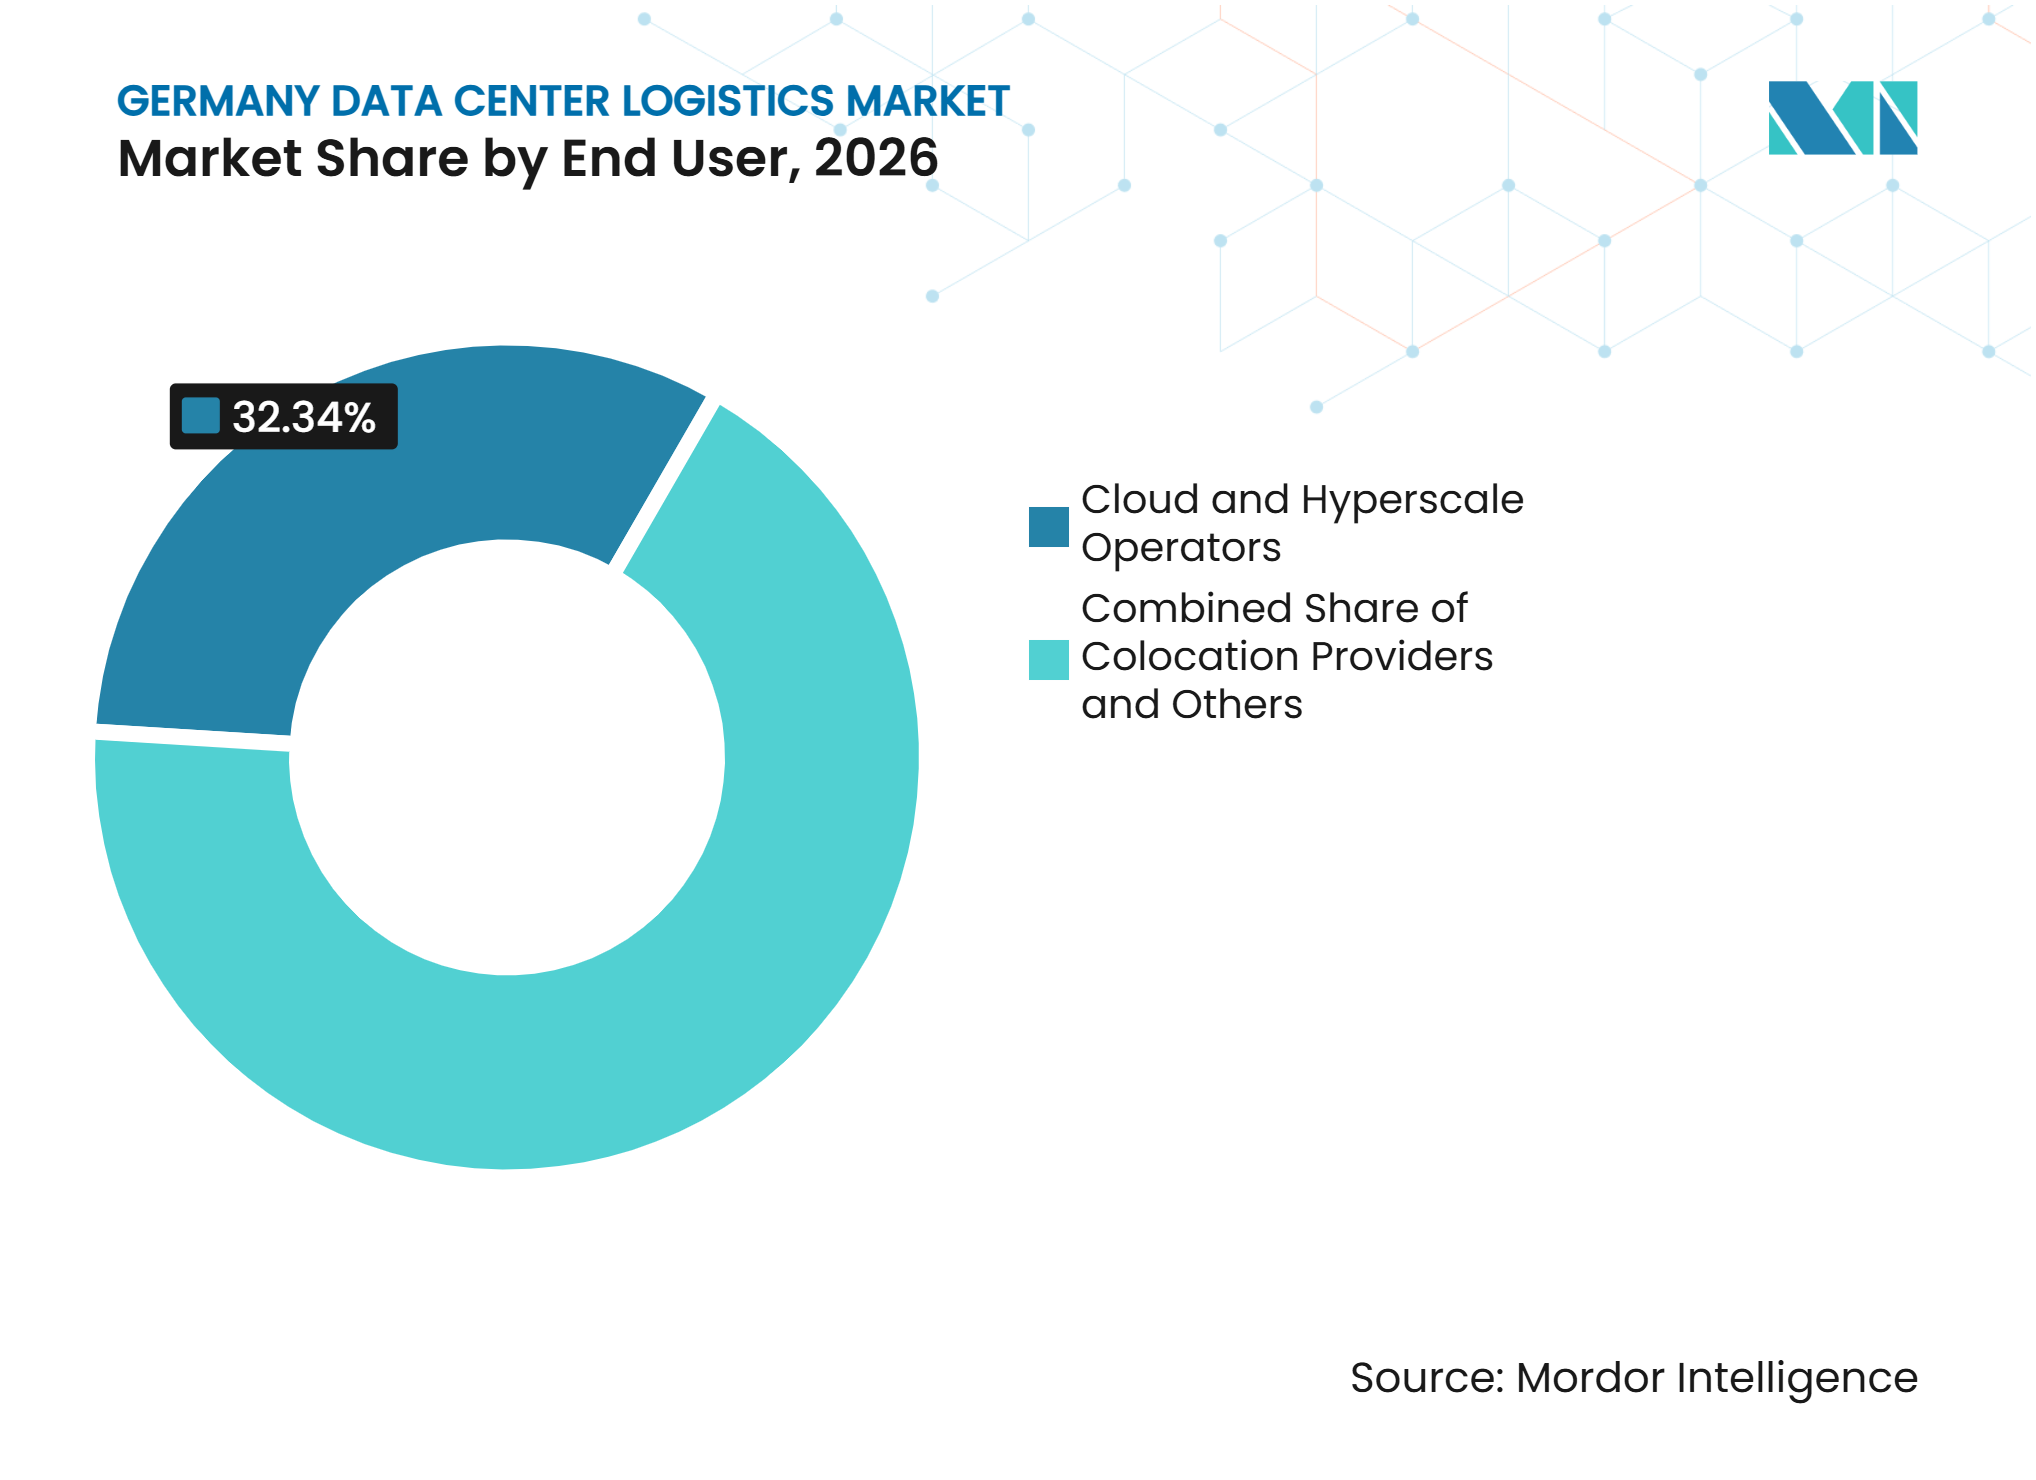
- Nach Endnutzer entfallen im Jahr 2026 32,34 % des Marktanteils des deutschen Rechenzentrums-Logistikmarkts auf Cloud- und Hyperscale-Betreiber, die bis 2032 voraussichtlich eine CAGR von 11,84 % verzeichnen werden.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Expansion der Hyperscale- und KI-Rechenzentrums-Kapazität | +2.5% | Frankfurt-Rhein/Main, Brandenburg, Nordrhein-Westfalen | Kurzfristig (≤ 2 Jahre) |
| Wachstum von Cloud-, Colocation- und Hybrid-IT-Infrastruktur | +1.5% | Frankfurt, Berlin, München, Hamburg | Mittelfristig (2–4 Jahre) |
| Nachfrage nach sicherem Transport hochwertiger Ausrüstung | +0.9% | Global, konzentriert im Korridor Frankfurt-Rhein/Main | Kurzfristig (≤ 2 Jahre) |
| Koordinierte Installations- und Inbetriebnahmelogistik | +1.0% | Frankfurt und sekundäre deutsche Standorte | Mittelfristig (2–4 Jahre) |
| Expansion sekundärer deutscher Rechenzentrumsstandorte | +0.8% | Berlin, München, Hamburg, Köln/Düsseldorf, Nürnberg, Stuttgart | Mittelfristig (2–4 Jahre) |
| Anforderungen an energieeffiziente und kreislauforientierte Logistik | +0.5% | National, mit hoher Aktivität nahe Frankfurt und Nordrhein-Westfalen | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hyperscale- und KI-Ausbau erhöht die Logistikkomplexität in jeder Phase
Deutschland hat im März 2026 eine Strategie formalisiert, die heimische Rechenzentrums-Kapazität mindestens zu verdoppeln und die KI-spezifische Recheninfrastruktur bis 2030 zu vervierfachen. Das Programm umfasst Flächenausweisung, schnellere Genehmigungsverfahren und kommunale Steuerreformen zur Förderung von Investitionen. Die daraus resultierenden Projekte schreiten parallel in Hessen, Brandenburg und Nordrhein-Westfalen voran, anstatt einem sequenziellen Bauzyklus zu folgen. Hessen hat 2.000 MW im Bau, während Brandenburg 1.301 MW im Bau hat, was den Bedarf an koordinierten Zulieferströmen von Servern, Schaltanlagen und Flüssigkühlungsanlagen erhöht[1]. KI-Cluster können bis zu 12.000 Punkt-zu-Punkt-Kabelverbindungen innerhalb von 2-wöchigen Installationszeiträumen erfordern, sodass Versandfehler und Rack-Konfigurationsfehler teure Bauzeitpläne stören können.
Cloud-, Colocation- und Hybrid-IT treiben wiederkehrende Wartungslogistik an
Die Colocation-Kapazität in Deutschland wuchs im Jahr 2025 um 17,5 %, da Hyperscaler Großhandelsflächen absorbierten, um Cloud-Regionen zu erweitern. Diese Nachfrage schafft wiederkehrende Hardware-Erneuerungen, Ersatzteil- und Upgrade-Arbeiten anstatt nur einmaliger Baulieferungen. Viele kritische Komponenten erfordern eine Lieferung innerhalb von 2 bis 4 Stunden, was Vorratslagerstandorten eine größere kommerzielle Bedeutung verleiht. DHL Supply Chain nennt mehr als 1.800 Vorratslagerstandorte und 24/7-Kontrolltürme in über 55 Ländern für sein Rechenzentrums-Logistik-Servicenetzwerk. Wartungsverträge können stabilere mehrjährige Einnahmen generieren als reine Bauaufträge, da die installierte Basis wiederholte Wartung erfordert. Mit der Ausweitung von Hybrid-IT können Unternehmenseinrichtungen, die bisher intern verwaltet wurden, zu zusätzlichen Kunden für externe technische Logistikanbieter werden.
Koordinierte Installationslogistik wird zum Wettbewerbsvorteil
Rechenzentrumsprojekte erfordern zunehmend, dass Logistikteams über die Laderampe hinaus bis in den Gerätegang arbeiten. Die Arbeit umfasst das Auspacken, die Positionierung im Gang, die Kabelvorbereitung und die Entfernung von Verpackungen zum Recycling unter kontrollierten Standortzugangs- und Sicherheitsverfahren. Der Secure Cloud Deployment-Service von Kuehne+Nagel umfasst die Lieferung von Server-Racks an zugewiesene Gang-Positionen durch geschulte Bereitstellungsteams. DHL berichtete, dass 85 % der Rechenzentrumsbetreiber einen einzigen End-to-End-Logistikpartner bevorzugen, was integrierte Angebote unterstützt, die Transport, Lagerung, Staging und Installation verbinden. Die ISO-45001-Zertifizierung ist wichtig für Anbieter, die auf Hyperscaler-Geländen tätig sind, da diese Standorte strenge Anforderungen an den Arbeitsschutz stellen. Diese Bedingungen erhöhen die Bedeutung geschulter Teams und schaffen eine höhere Eintrittsbarriere für konventionelle Frachtanbieter im deutschen Rechenzentrums-Logistikmarkt.
Sekundäre deutsche Märkte schaffen neue Letzte-Meile-Logistikkorridore
Die Kapazitätsnachfrage verlagert sich über Frankfurt hinaus nach Berlin, München, Köln/Düsseldorf, Hamburg, Stuttgart und Nürnberg, da Strombeschränkungen neue Anschlüsse in der Rhein-Main-Region begrenzen. Dieser Übergang schafft einen Bedarf an lokalen technischen Teams und spezialisierten Staging-Flächen in Städten mit weniger ausgereiften Rechenzentrums-Lieferketten. Arvato eröffnete ein 10.000 m² großes Hightech-Logistikzentrum in Frankfurt zur Unterstützung des Frankfurter Clusters und der damit verbundenen Lieferkorridore, einschließlich Routen nach Berlin und München[2]. Ausrüstung aus asiatischen Fertigungszentren gelangt häufig über den Frankfurter Flughafen ins Land, bevor sie auf dem Landweg zu Projekten in Berlin oder München transportiert wird. Dieses Luft-zu-Straße-Muster kann die Vorlaufzeiten für Ausrüstung verkürzen, die für aktive Ausbauvorhaben benötigt wird. Anbieter, die Lagerkapazitäten und qualifiziertes Personal außerhalb Frankfurts vorpositionieren, können diese Verlagerung nutzen, um neue Letzte-Meile-Serviceabdeckung zu entwickeln.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verzögerungen beim Netzanschluss und Einschränkungen der Stromverfügbarkeit | -1.4% | Frankfurt, Berlin, Nordrhein-Westfalen und andere deutsche Cluster | Langfristig (≥ 4 Jahre) |
| Fachkräftemangel in der technischen Logistik und Installation | -0.8% | National, mit hohem Druck in Frankfurt, Berlin und München | Mittelfristig (2–4 Jahre) |
| Begrenzte spezialisierte Lagerflächen in der Nähe von Frankfurt | -0.4% | Frankfurt-Rhein/Main, mit frühem Druck in Berlin und München | Mittelfristig (2–4 Jahre) |
| EnEfG-Konformität erhöht die Komplexität von Nachrüstung und Handhabung | -0.3% | National, mit dem stärksten Effekt auf Betreiber von Anlagen vor 2026 | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Netzanschlussengpässe begrenzen das Tempo der neuen Logistiknachfrage
Die 4 deutschen Übertragungsnetzbetreiber erhielten Ende des dritten Quartals 2025 Netzanschlussanträge mit einem Gesamtvolumen von 270 GW[3]. Dieser Rückstau begrenzt die Verfügbarkeit von Hochspannungskapazität für neue Rechenzentrumsprojekte an wichtigen Standorten. Syna erhielt im ersten Halbjahr 2026 neue Kapazitätsanfragen von 800 MW im Frankfurter Raum, ein Volumen vergleichbar mit Frankfurts Spitzenstromlast. Ausrüstung kann an einem fertiggestellten Standort angeliefert werden, bevor sie in Betrieb genommen werden kann, was eine kostspielige gestaffelte Lagerung über Monate oder Jahre erfordert. Das Reifegradverfahren, das im April 2026 in Kraft trat, ersetzte das Windhundprinzip durch ein reifegradbasiertes Verfahren. Das Verfahren kann im Laufe der Zeit gestrandete Logistikaktivitäten reduzieren, obwohl Kernstandorte wahrscheinlich weiterhin mit verzögerter neuer Kapazität konfrontiert sein werden.
Fachkräftemangel begrenzt die technische Logistikkapazität
Die OECD hat den Arbeitskräftemangel als strukturelle Barriere für investitionsintensive deutsche Sektoren identifiziert, darunter Bau, Ingenieurwesen und technischer Betrieb. Diese Engpässe beeinflussen den Pool an Arbeitskräften, die für Lagerarbeit, Rack-Montage, elektrische Prüfungen, Glasfaserinstallation und die Handhabung von Ausrüstung in kontrollierten Umgebungen verfügbar sind. Die Verfügbarkeit qualifizierten Personals ist auch ein führendes operatives Anliegen für Rechenzentrumsbetreiber. Anbieter, die zertifizierte technische Teams halten, können wiederholte Rekrutierungs- und Schulungskosten vermeiden. Dies kann die Preisdisziplin unterstützen und gleichzeitig die Geschwindigkeit begrenzen, mit der der deutsche Rechenzentrums-Logistikmarkt spezialisierte Kapazitäten aufbauen kann.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Logistikfunktion:
Mehrwertdienste übertreffen den traditionellen TransportDer Transport entfällt im Jahr 2026 auf 57,51 % des Marktanteils des deutschen Rechenzentrums-Logistikmarkts, da Ausrüstung zwischen Fertigungszentren, sicheren Lagern und aktiven Projektstandorten bewegt werden muss. Straßengebundene Fracht unterstützt einen Großteil dieser Aktivität, da sie Baustellen und regionale Rechenzentrumsstandorte direkt erreichen kann. Luftfracht ist wichtig für zeitkritische KI-Beschleuniger und Server-Racks, die Deutschland auf komprimierten Bereitstellungszeitplänen erreichen. Lagerung und Aufbewahrung expandieren, da Anbieter sichere, temperaturkontrollierte Einrichtungen in der Nähe wichtiger Rechenzentrums-Cluster hinzufügen.
Mehrwertdienste haben die höchste prognostizierte CAGR von 10,83 % bis 2032, was die Nachfrage nach Staging, Rack-Vorkonfiguration, Software-Laden, thermischer Konditionierung und Reverse-Logistik widerspiegelt. Diese Aktivitäten verlagern die Arbeit von aktiven Baustellen in kontrollierte Umgebungen, in denen Anbieter die Ablaufsteuerung verbessern und das Installationsrisiko reduzieren können. Kuehne+Nagel verwaltet 3,3 Millionen ft² Lagerfläche, die der Hyperscaler-Aktivität innerhalb seines integrierten Netzwerks gewidmet ist. Reverse-Logistik wird relevanter, da außer Betrieb genommene Hardware gesammelt, Daten gelöscht, aufgearbeitet oder recycelt werden muss. Deutschlands Nationale Kreislaufwirtschaftsstrategie und das Energieeffizienzgesetz stärken den Bedarf an kontrollierten End-of-Life-Prozessen. Die Verlagerung hin zum Vor-Staging ermöglicht es Hyperscalern auch, Engpässe an aktiven Standorten zu reduzieren. Der Transport wird voraussichtlich unverzichtbar bleiben, aber höherwertige Arbeiten befinden sich zunehmend in sicheren Lagern und am Installationspunkt.



Nach Transportmodus:
Luftfracht übertrifft den Straßentransport aufgrund KI-getriebener DringlichkeitDer Straßentransport entfällt im Jahr 2026 auf 52,38 % des Marktanteils des deutschen Rechenzentrums-Logistikmarkts, unterstützt durch Deutschlands Autobahnnetz und kurze Routen zwischen Logistikzentren und Projektstandorten. Er eignet sich gut für sperrige mechanische Ausrüstung und kontrollierte Lieferungen an Standorte im ganzen Land. Straßentransporteure verwenden Luftfederungsfahrzeuge, Stoßüberwachung, Neigungsüberwachung und Echtzeit-Tracking zur Verwaltung sensibler IT-Infrastruktur. Der deutsche Rechenzentrums-Logistikmarkt für Straßenaktivitäten profitiert von Verbindungen mit Fertigungszentren in den Niederlanden, Belgien und der Tschechischen Republik.
Luftfracht ist der am schnellsten wachsende Modus mit einer CAGR von 11,18 % bis 2032, da Hyperscaler KI-Hardware von asiatischen Lieferanten mit kurzen Vorlaufzeiten benötigen. Diese Anforderung macht den Lufttransport für GPUs, benutzerdefinierte Beschleuniger und hochwertige Server nützlicher als Seefracht für ausgewählte Bereitstellungen. Kuehne+Nagel hat im Jahr 2025 2,2 Millionen Tonnen Luftfracht abgewickelt, wobei das Volumen gegenüber dem Vorjahr um 7 % gestiegen ist. Das Unternehmen identifizierte eine starke Nachfrage von Cloud- und Rechenzentrumskunden in seiner Luftfrachtaktivität. Schiene, See und Binnenwasserstraßen behalten eine Rolle für Generatoren, Transformatoren, Kältemaschinen und andere schwere elektrische Ausrüstung. Rheinbarge- und Schienenrouten können diese Produkte zu Staging-Standorten transportieren, ohne vollständig auf Fernlastkraftwagen angewiesen zu sein.
Nach Geräten:
Elektrische Geräte führend, mechanische Geräte skalieren aufgrund der KühlnachfrageElektrische Geräte entfallen im Jahr 2026 auf 66,25 % der Marktgröße des deutschen Rechenzentrums-Logistikmarkts, was das hohe Volumen an Servern, Speichergeräten, USV-Systemen und anderer elektrischer Infrastruktur widerspiegelt, die bei der Hyperscale-Entwicklung eingesetzt werden. Diese Produkte erfordern schwingungsgedämpften Transport, kontrolliertes Staging und serialisierte Rückverfolgbarkeitsnachweise. Server-Racks können mehrere hundert Kilogramm wiegen, sodass das Be- und Entladen sowie die Positionierung Spezialausrüstung und geschulte Teams erfordern. USV-Einheiten generieren aufgrund ihrer Größe, ihres Gewichts und ihrer Sicherheitsanforderungen erhebliche Einnahmen pro Sendung.
Mechanische Geräte werden bis 2032 voraussichtlich eine CAGR von 10,76 % verzeichnen, da KI-Einrichtungen fortschrittlichere Kühlsysteme einsetzen. Das Segment umfasst Kühlsysteme, Racks und andere physische Infrastruktur, die dichte Rechenumgebungen unterstützt. KI-Cluster verwenden 40–100 kW pro Rack, verglichen mit 5–15 kW für konventionelle Racks. Diese Verlagerung macht konventionelle CRAC-Kühlung für viele neue Hochdichte-Bereitstellungen unzureichend und erhöht die Nachfrage nach Flüssigkühlsystemen. Direkt-zu-Chip- und Immersionssysteme erfordern eine sorgfältige hydraulische Handhabung und Drucktests vor der Inbetriebnahme. Schneider Electric präsentierte im Mai 2026 sein RapidScale Modulares Rechenzentrum Referenzdesign 115 mit Schwerpunkt auf einfacherer Standortlogistik und schnellerer Inbetriebnahme. Die deutsche Rechenzentrums-Logistikbranche muss daher sowohl hohe Sendungsvolumina für elektrische Geräte als auch zunehmend spezialisierte Bewegungen von Kühlausrüstung unterstützen. Diese Kombination begünstigt Betreiber, die unterschiedliche Handhabungsanforderungen innerhalb eines einzigen Projektplans koordinieren können.

Nach Rechenzentrumsgröße:
Große Campusse verankern den Umsatz, Edge-Standorte treiben das WachstumGroßmaßstäbliche Rechenzentren entfallen im Jahr 2026 auf 64,17 % der Marktgröße des deutschen Rechenzentrums-Logistikmarkts. Diese Einrichtungen liegen in der Regel über 5 MW IT-Last und erfordern mehrstufige Ausrüstungsprogramme über Monate. Deutschlands 100 größte Rechenzentren, jeweils über 5 MW, machten im Jahr 2025 52 % der nationalen Kapazität aus[4]. Ihre Lieferprogramme decken den Zeitraum von der ersten Ausrüstungsanlieferung bis zur vollständigen Inbetriebnahme ab. Große Campusse schaffen hohe Vertragswerte, aber ihre Arbeit erfordert eine präzise Terminplanung über viele Lieferanten hinweg. Die Konzentration von Ausrüstung in diesen Einrichtungen erhöht auch den Bedarf an sicherem Transport und zertifizierten Installationsverfahren.
Klein- und mittelgroße Rechenzentren werden bis 2032 voraussichtlich mit einer CAGR von 10,70 % expandieren. Die Nachfrage kommt von Edge-Computing, kommunalen Smart-City-Programmen und Fertigungsunternehmen, die lokale Hybrid-IT beibehalten. Kleinere Einrichtungen erfordern agile städtische Lieferungen und schnellen Ersatz von Serviceteilen anstatt großer Erstausstattungslieferungen. Enge Service-Level-Verpflichtungen können für Spezialanbieter höhere Margen pro Sendung erzeugen. Bitkom's BlueBook 2.0-Arbeit zielt darauf ab, die Clusterplanung über Frankfurt hinaus auszuweiten, was die mittelgroße Entwicklung an regionalen Standorten unterstützen kann.
Nach Endnutzer:
Cloud- und Hyperscale-Betreiber treiben sowohl Volumen als auch WertCloud- und Hyperscale-Betreiber entfallen im Jahr 2026 auf 32,34 % des Marktanteils des deutschen Rechenzentrums-Logistikmarkts und haben die höchste prognostizierte CAGR von 11,84 % bis 2032. Diese Kombination macht das Segment zum wichtigsten Volumen- und Wachstumstreiber im deutschen Rechenzentrums-Logistikmarkt. Google hat 5,5 Milliarden EUR (5,9 Milliarden USD) für deutsche Rechenzentren und Büros bis 2029 zugesagt, einschließlich Aktivitäten in Dietzenbach und Hanau. Diese Programme erfordern koordinierte Bewegungen von Servern, elektrischen Systemen und Kühlinfrastruktur. Das Segment benötigt auch laufende Hardware-Erneuerungen und Ersatzteillogistik, nachdem eine Einrichtung in Betrieb gegangen ist.
Colocation-Anbieter bilden die nächste wichtige Kundengruppe und profitierten im Jahr 2025 von einem Kapazitätswachstum von 17,5 %. BFSI- sowie Regierungs- und Verteidigungskunden haben unterschiedliche Anforderungen, da sie hochsicheren Transport, Rückverfolgbarkeit und kontrollierte Handhabung benötigen. Das Bundesamt für Sicherheit in der Informationstechnik beeinflusst die Sicherheitserwartungen für sensible Infrastruktur und datenbezogene Operationen. IT und Telekommunikation, Gesundheitswesen sowie Inhalts-, Medien- und digitale Dienste bieten zusätzliche Nachfrage, insbesondere wenn regionale Einrichtungen sich entwickeln. Diese Nutzer unterstützen eine breitere Mischung von Sendungsprofilen, von der Bereitstellung neuer Ausrüstung bis hin zu sicheren Rücksendungen und Komponentenersatz.
Geografische Analyse
Frankfurt/Rhein-Main macht mehr als ein Drittel der deutschen Rechenzentrums-Kapazität aus und ist die größte Konzentration von Rechenzentrums-Logistikaktivitäten in Kontinentaleuropa. Der Marktanteil des deutschen Rechenzentrums-Logistikmarkts in der Region wird durch den Frankfurter Flughafen, das Rhein-Main-Autobahnnetz und DE-CIX gestützt, was Luft-zu-Straße-Ausrüstungsflüsse unterstützt. Diese Verbindungen sind besonders wichtig für hochwertige Hardware, die aus asiatischen Fertigungszentren ankommt. Die Stromverfügbarkeit ist enger als an mehreren konkurrierenden Standorten, was gestaffelte Ausbauvorhaben und sorgfältige Terminplanung wichtiger macht. Arvatos Kauf von ATC und sein 10.000 m² großer Frankfurter Standort zeigen den Wert, der auf sichere technische Handhabungskapazität in diesem Cluster gelegt wird. Die EnEfG-Konformität erhöht auch die Nachfrage nach kontrollierter Hardware-Handhabung und End-of-Life-Prozessen in der Nähe der größten installierten Basis.
Nordrhein-Westfalen erhält einen großen Anteil der Investitionen außerhalb Hessens, darunter Microsoft-Aktivitäten in Grevenbroich, einen 200-MW-Campus mit Blackstone-Unterstützung in der Region Lippe und ein 30-MVA-Projekt in Bergheim bei Köln. Der Rheinkorridor unterstützt den Binnenwasserstraßentransport von Kältemaschinen, Transformatoren und Generatorsätzen, die schwer über lange Strecken auf der Straße zu transportieren sind. Dies gibt dem Binnenschifftransport eine Rolle, die im Frankfurter Cluster weniger wichtig ist. Brandenburg entwickelt große Einrichtungen für die AWS European Sovereign Cloud, deren erste Region im Januar 2026 gestartet ist. Routen von Frankfurt nach Brandenburg können Lieferungen um 300–400 km verlängern, was das Terminrisiko für Just-in-Time-Ausrüstungsprogramme erhöht. Anbieter mit dedizierten Flotten und regionaler Betriebskapazität können die Abhängigkeit vom Spotmarkt-Transport begrenzen. Diese Projekte zeigen auch, warum nationale Netzallokationsregeln und lokale Standortbereitschaft einen direkten Einfluss auf die Logistikplanung haben.
Berlin hat eine langfristige Pipeline, die maincubes' BER02 mit 186 MW IT-Last, den Marienpark Virtus Campus mit 57,6 MW und Vantage Data Centers' Berlin-I-Einrichtung umfasst, die im Oktober 2026 in Betrieb ging. Die Genehmigungsverfahren waren langsam, selbst wo Betreiber Grundstücke gesichert haben, sodass die Projektterminplanung wichtig bleibt. München entwickelt ebenfalls KI-Infrastruktur, darunter ein Projekt von Deutsche Telekom und NVIDIA mit bis zu 10.000 Blackwell-GPUs und die 17-MW-DCMUC1-Entwicklung. Hamburg, Nürnberg und Düsseldorf ziehen Unternehmens- und Finanzsektor-Nachfrage an, während Hamburg auch einen spezialisierten Chemiekorridor unterstützt, der mit Halbleiter-Lieferketten verbunden ist. Diese Standorte erfordern von Anbietern, Lagerkapazitäten, geschultes Personal und sichere Letzte-Meile-Abdeckung über den Rhein-Main-Hub hinaus auszuweiten.
Wettbewerbslandschaft
Marktkonzentration
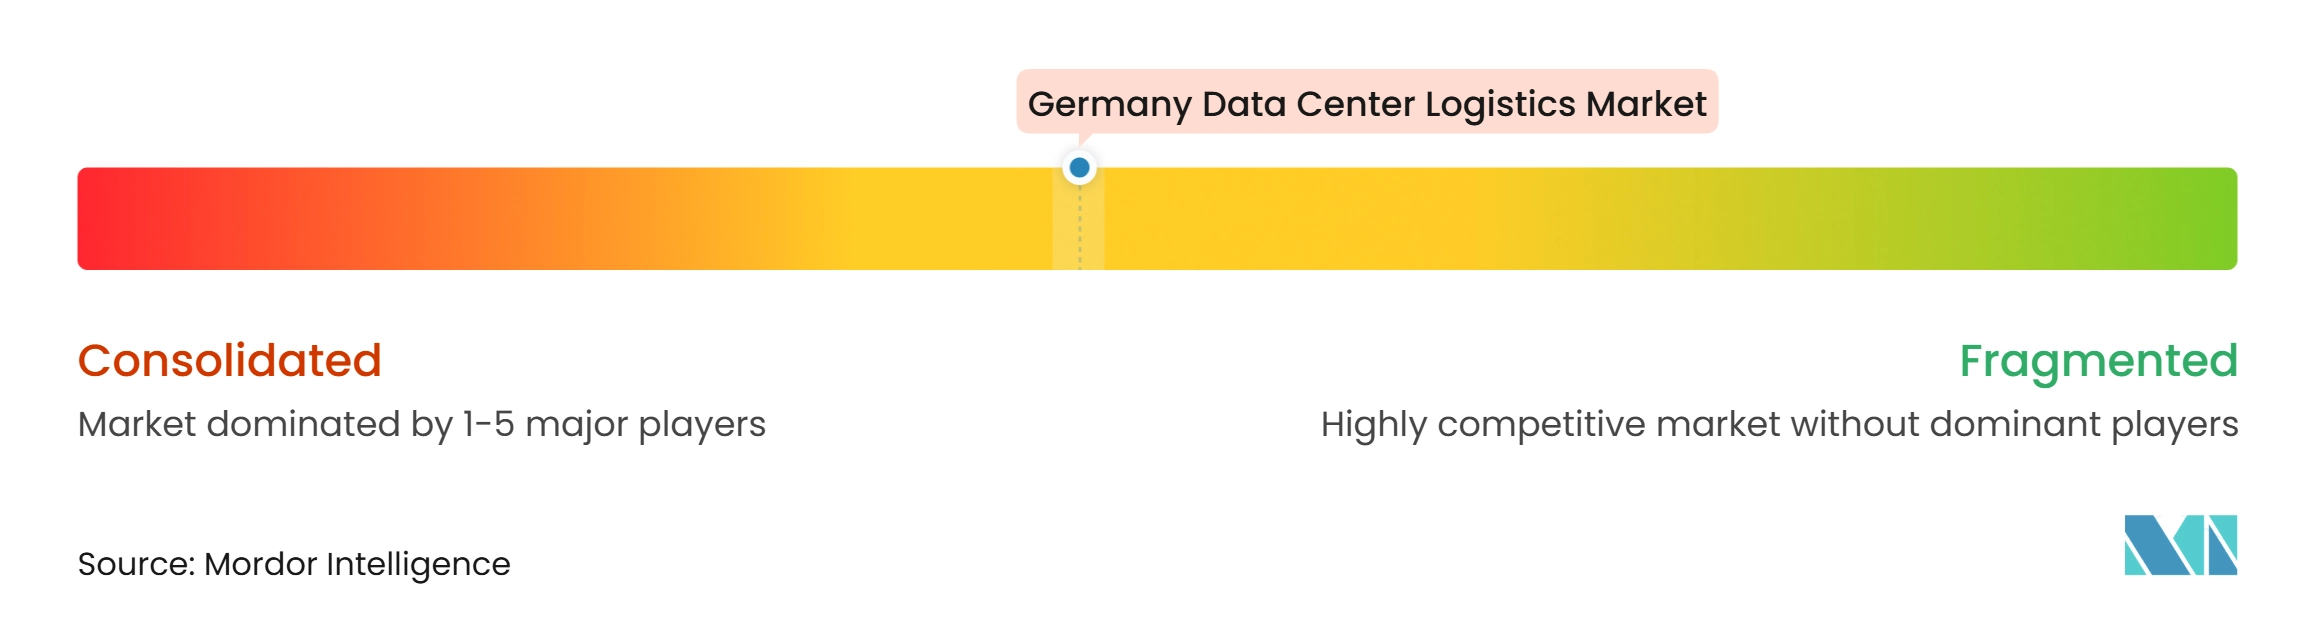
Der deutsche Rechenzentrums-Logistikmarkt ist mäßig konsolidiert. DHL Group, Kuehne+Nagel und DSV verwalten einen großen Anteil des hochvolumigen Hyperscaler-Transports. DHL bietet Rechenzentrums-Logistik durch Vorratslagerung, Kontrolltürme, sichere Lagerung und Bereitstellungsunterstützung an. Kuehne+Nagel kombiniert globale Frachtoperationen mit sicherer Bereitstellungsarbeit für Cloud-Infrastruktur. DSV schloss im April 2025 die Übernahme von DB Schenker für 14,3 Milliarden EUR (15,6 Milliarden USD) ab, was die Reichweite der Gruppe in der Spedition und Kontraktlogistik erweiterte.
Vertikale Integration verändert das Wettbewerbsverhalten, da große Anbieter Lager-, Staging- und Vor-Ort-Installationskapazitäten aufbauen, anstatt alle technischen Arbeiten unterzuvergeben. Arvato schloss im Januar 2025 die Übernahme von ATC Computer Transport & Logistics ab und kombinierte ATCs technische Lieferdienste mit einem breiteren Lieferkettennetzwerk. Rhenus High Tech verwendet Server-Kurier-Teams und Spezialfahrzeuge mit GPS, Luftfederung und Hydraulikhubwerken für komplexe Bereitstellungen. Kuehne+Nagels langfristige Vereinbarung mit Amazon umfasst End-to-End-Lieferkettendienstleistungen für globale Rechenzentrums-Infrastruktur und beinhaltet eine 7-jährige Option zum Kauf von Unternehmensanteilen nach kommerziellen Meilensteinen. Diese Schritte unterstützen längere Verträge und erhöhen die operative Schwelle für lokale Frachtanbieter. Der deutsche Rechenzentrums-Logistikmarkt wird daher durch die Fähigkeit geprägt, sichere Handhabung, globale Kapazität und Projektverantwortung gemeinsam anzubieten.
Technologie ist zu einer weiteren Grundlage für die Lieferantenauswahl geworden. Echtzeit-Stoß- und Neigungssensoren, IoT-gestützte Rückverfolgbarkeitssysteme und Asset-Tracking können das Risiko beschädigter oder falsch platzierter Ausrüstung reduzieren. GXO führte einen Off-Site-Rack-Montage- und Verkabelungsansatz ein, der die Arbeit von aktiven Bauzonen in Lagerumgebungen verlagert und die Inbetriebnahmezeit auf 30 Tage pro Einrichtung reduzieren kann. GEODIS erweiterte die TAPA Facility Security Requirements Level C-Zertifizierung auf 5 weitere europäische Standorte, darunter Zentren in Köln, Rodgau und Aurach, und deckt damit 50 % seines deutschen Netzwerks ab. Kreislaufdienste wie WEEE-Sammlung, datensichere Hardware-Vermarktung und die Handhabung von Abwärmerückgewinnungsanlagen werden auch unter dem EnEfG und den breiteren EU-Kreislaufwirtschaftsanforderungen relevanter.
Branchenführer in der deutschen Rechenzentrums-Logistik
-
DHL Group
-
DSV
-
Kuehne+Nagel
-
GXO Logistics
-
GEODIS
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Deutscher Rechenzentrums-Logistikmarkt Unternehmen in diesem Bericht
- DHL Group
- DSV
- Arvato
- ATC Computer Transport and Logistics GmbH
- Kuehne+Nagel
- GEODIS
- Rhenus High Tech
- SCHOLPP GmbH
- Dachser
- GXO Logistics, Inc.
- Expeditors International of Washington, Inc.
- DP World
- Logistics Plus Inc.
- Datalog Spedition GmbH
- CCS-Express GmbH
- ITL logistics GmbH
- Transall Spedition GmbH
- hasenkamp Holding GmbH
- P.O.C. GmbH
- Hellmann Worldwide Logistics
Neueste Industrielle Entwicklungen in Deutscher Rechenzentrums-Logistikmarkt
- Juli 2026: DHL Supply Chain schloss die Entwicklung und Übergabe seines neuen 26.600 m² großen Logistikzentrums in Rheinbach, Deutschland, ab. Die CO₂-neutrale Einrichtung bietet modulare Lagerung, automatisierte Fulfillment-Kapazitäten und multimodale Konnektivität und stärkt DHL's Logistikinfrastruktur in Deutschland.
- Mai 2026: Schneider Electric präsentierte sein RapidScale Modulares Rechenzentrum Referenzdesign 115 auf der Data Centre World Frankfurt. Das Design verwendet eine 800-VDC-Stromarchitektur, die gemeinsam mit NVIDIA entwickelt wurde, ein KI-gestütztes Lieferkettenwerkzeug und gasfreie Schaltanlagen, um die Logistik zu vereinfachen und die Inbetriebnahme von KI-Infrastruktur zu beschleunigen.
- März 2026: DHL Supply Chain kündigte 10 dedizierte nordamerikanische Rechenzentrums-Logistik-Lagerstandorte mit einer Gesamtfläche von mehr als 650.000 m² an. Die Einrichtungen sind für Hyperscale- und Colocation-Betreiber mit White-Glove-Handhabung, Rack-Vorkonfiguration und spezialisierten Lager-zu-Standort-Transporten konzipiert.
- April 2025: DSV schloss seine vollständig in bar abgewickelte Übernahme von DB Schenker von der Deutschen Bahn für 14,3 Milliarden EUR (15,6 Milliarden USD) ab. Das kombinierte Unternehmen hat rund 160.000 Mitarbeiter in 90 Ländern und integriert eine Technologie-Sparte, die KI und Rechenzentrums-Logistik als prioritäres Geschäftssegment umfasst.
Berichtsumfang des deutschen Rechenzentrums-Logistikmarkts
Segmentierungsübersicht
| Transport | Straße |
| Schiene | |
| See und Binnenwasserstraßen | |
| Luft | |
| Lagerung und Aufbewahrung | |
| Mehrwertdienste |
| Elektrische Geräte | USV-Systeme |
| Server und Speichergeräte | |
| Sonstige elektrische Infrastruktur | |
| Mechanische Geräte | Kühlsysteme |
| Racks | |
| Sonstige mechanische Infrastruktur |
| Klein- und mittelgroße Rechenzentren |
| Großmaßstäbliche Rechenzentren |
| Cloud- und Hyperscale-Betreiber |
| Colocation-Anbieter |
| IT- und Telekommunikationsunternehmen |
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) |
| Regierung und Verteidigung |
| Gesundheitswesen |
| Inhalts-, Medien- und digitale Dienste |
| Sonstige Endnutzer |
| Nach Logistikfunktion | Transport | Straße |
| Schiene | ||
| See und Binnenwasserstraßen | ||
| Luft | ||
| Lagerung und Aufbewahrung | ||
| Mehrwertdienste | ||
| Nach Geräten | Elektrische Geräte | USV-Systeme |
| Server und Speichergeräte | ||
| Sonstige elektrische Infrastruktur | ||
| Mechanische Geräte | Kühlsysteme | |
| Racks | ||
| Sonstige mechanische Infrastruktur | ||
| Nach Rechenzentrumsgröße | Klein- und mittelgroße Rechenzentren | |
| Großmaßstäbliche Rechenzentren | ||
| Nach Endnutzer | Cloud- und Hyperscale-Betreiber | |
| Colocation-Anbieter | ||
| IT- und Telekommunikationsunternehmen | ||
| Banken, Finanzdienstleistungen und Versicherungen (BFSI) | ||
| Regierung und Verteidigung | ||
| Gesundheitswesen | ||
| Inhalts-, Medien- und digitale Dienste | ||
| Sonstige Endnutzer | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für die deutsche Rechenzentrums-Logistik?
Für den deutschen Rechenzentrums-Logistikmarkt wird eine CAGR von 8,89 % von 2027 bis 2032 prognostiziert, mit einem Erreichen von 3,49 Milliarden USD bis 2032.
Welche Logistikfunktion generiert den größten Umsatzanteil?
Der Transport entfällt im Jahr 2026 auf 57,51 % des Umsatzes, während Mehrwertdienste mit einer CAGR von 10,83 % bis 2032 die höchste prognostizierte CAGR aufweisen.
Warum wird Luftfracht für deutsche Rechenzentrumsprojekte immer wichtiger?
Luftfracht wird voraussichtlich eine CAGR von 11,18 % verzeichnen, da KI-Beschleuniger und hochwertige Server häufig eine schnellere Lieferung von asiatischen Lieferanten benötigen.
Welche Nutzer schaffen die größte Nachfrage nach Rechenzentrums-Logistikdiensten?
Cloud- und Hyperscale-Betreiber entfallen im Jahr 2026 auf 32,34 % des Umsatzes und werden bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen. Ihre großen Projekte schaffen auch laufende Nachfrage nach Hardware-Erneuerungen, Ersatzteilen, sicheren Rücksendungen und technischer Installationsunterstützung.
Was begrenzt die Entwicklung neuer Rechenzentren in Deutschland?
Verzögerungen beim Netzanschluss und begrenzte Stromverfügbarkeit sind eine wesentliche Einschränkung, insbesondere in Frankfurt und anderen Kernstandorten. Fachkräftemangel und ein begrenztes Angebot an spezialisierten Lagerflächen können auch die Ausrüstungshandhabung und Inbetriebnahmeaktivitäten verzögern.
Wie passen sich Logistikanbieter an die KI-Rechenzentrums-Bereitstellung an?
Anbieter fügen sichere Lagerung, Rack-Staging, Installationsunterstützung, Asset-Tracking und Reverse-Logistik hinzu, um komplexe Bereitstellungsanforderungen zu erfüllen. Diese Fähigkeiten helfen Kunden, hochwertige Ausrüstung von der Ankunft bis zur endgültigen Platzierung und späteren Ersetzung oder Rückgewinnung zu koordinieren.