
Tamaño y Participación del Mercado de Logística de Centros de Datos en Alemania
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Período de Datos Pronosticados | 2027 - 2032 |
| Tamaño del mercado en el año base (2026) | 2.07 Mil millones de dólares |
| Tamaño del Mercado (2027) | 2.28 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.49 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 8.89 % |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Logística de Centros de Datos en Alemania por Mordor Intelligence
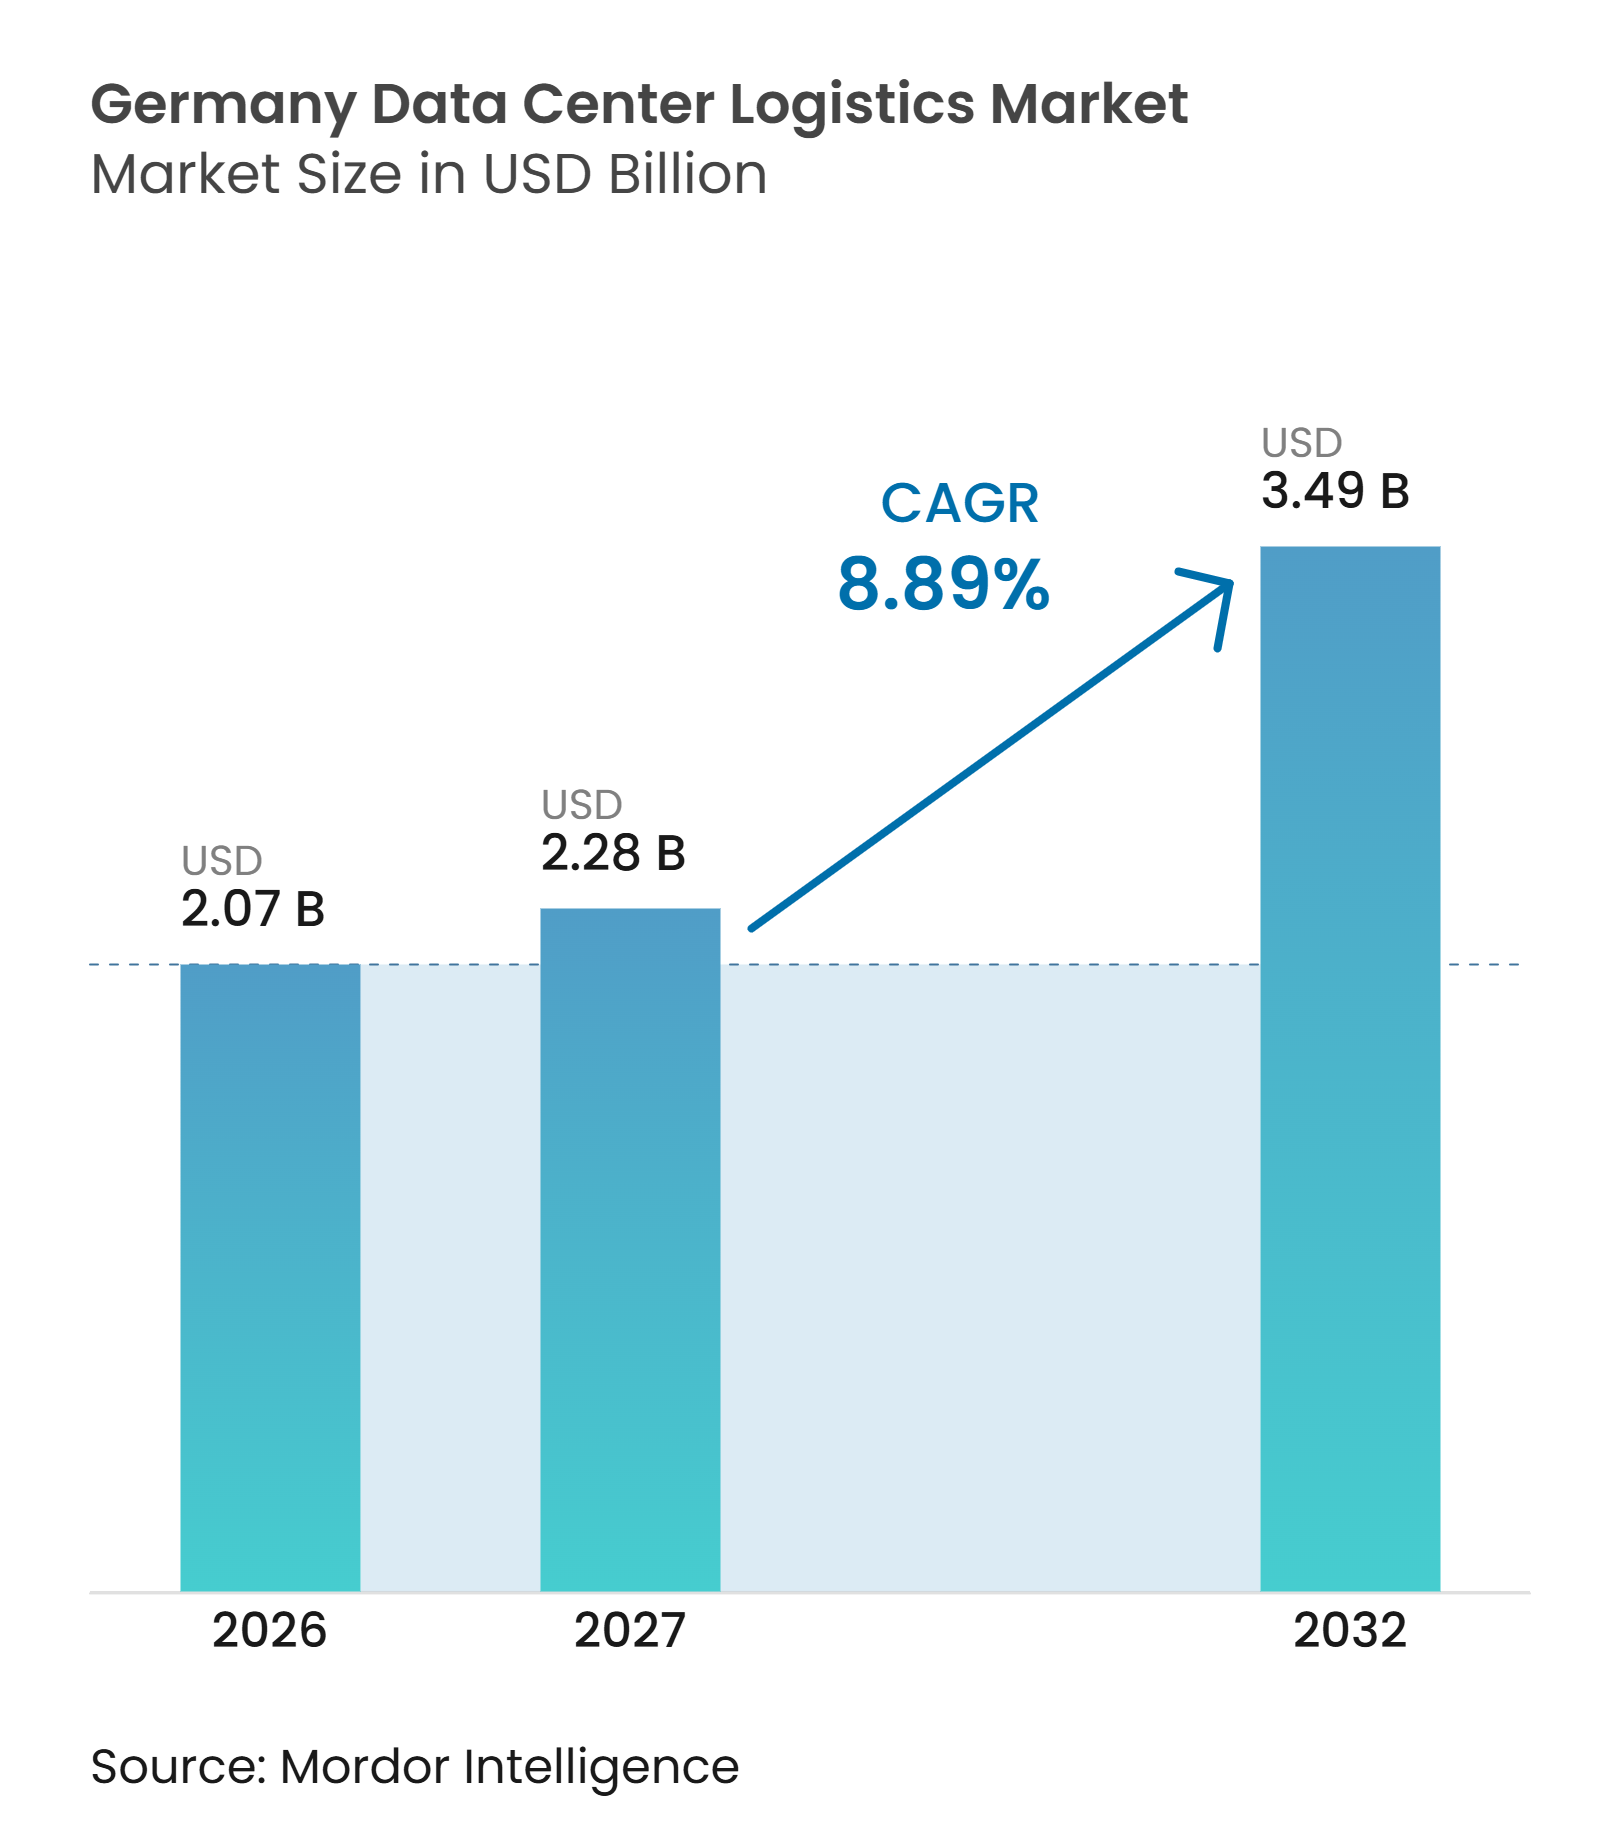
El tamaño del mercado de logística de centros de datos en Alemania está valorado en 2,07 mil millones de USD en 2026. Se estima que crecerá desde 2,28 mil millones de USD en 2027 hasta alcanzar los 3,49 mil millones de USD para 2032, a una CAGR del 8,89% durante el período de pronóstico (2027-2032).
El mercado de logística de centros de datos en Alemania está respaldado por un amplio flujo de construcción de centros de datos y despliegue de hardware, particularmente en torno a Fráncfort, Brandeburgo y Renania del Norte-Westfalia. Alemania también avanza hacia un patrón más distribuido de capacidad, lo que genera demanda de transporte seguro, preparación, instalación y servicios de última milla más allá del área Rin-Meno. Los proveedores de logística están respondiendo añadiendo manejo técnico, controles de cadena de custodia y soporte de instalación en lugar de depender únicamente de los servicios de flete convencionales. Los contratos a largo plazo con operadores de nube favorecen a los proveedores que pueden combinar transporte, almacenamiento, configuración y trabajo en sitio dentro de un único modelo de servicio responsable. Las restricciones de la red eléctrica, la escasez de mano de obra especializada y la limitada disponibilidad de almacenes especializados pueden ralentizar el calendario de nuevos proyectos. Sin embargo, también aumentan el valor de los operadores experimentados con instalaciones establecidas y equipos certificados.
Conclusiones Clave del Informe
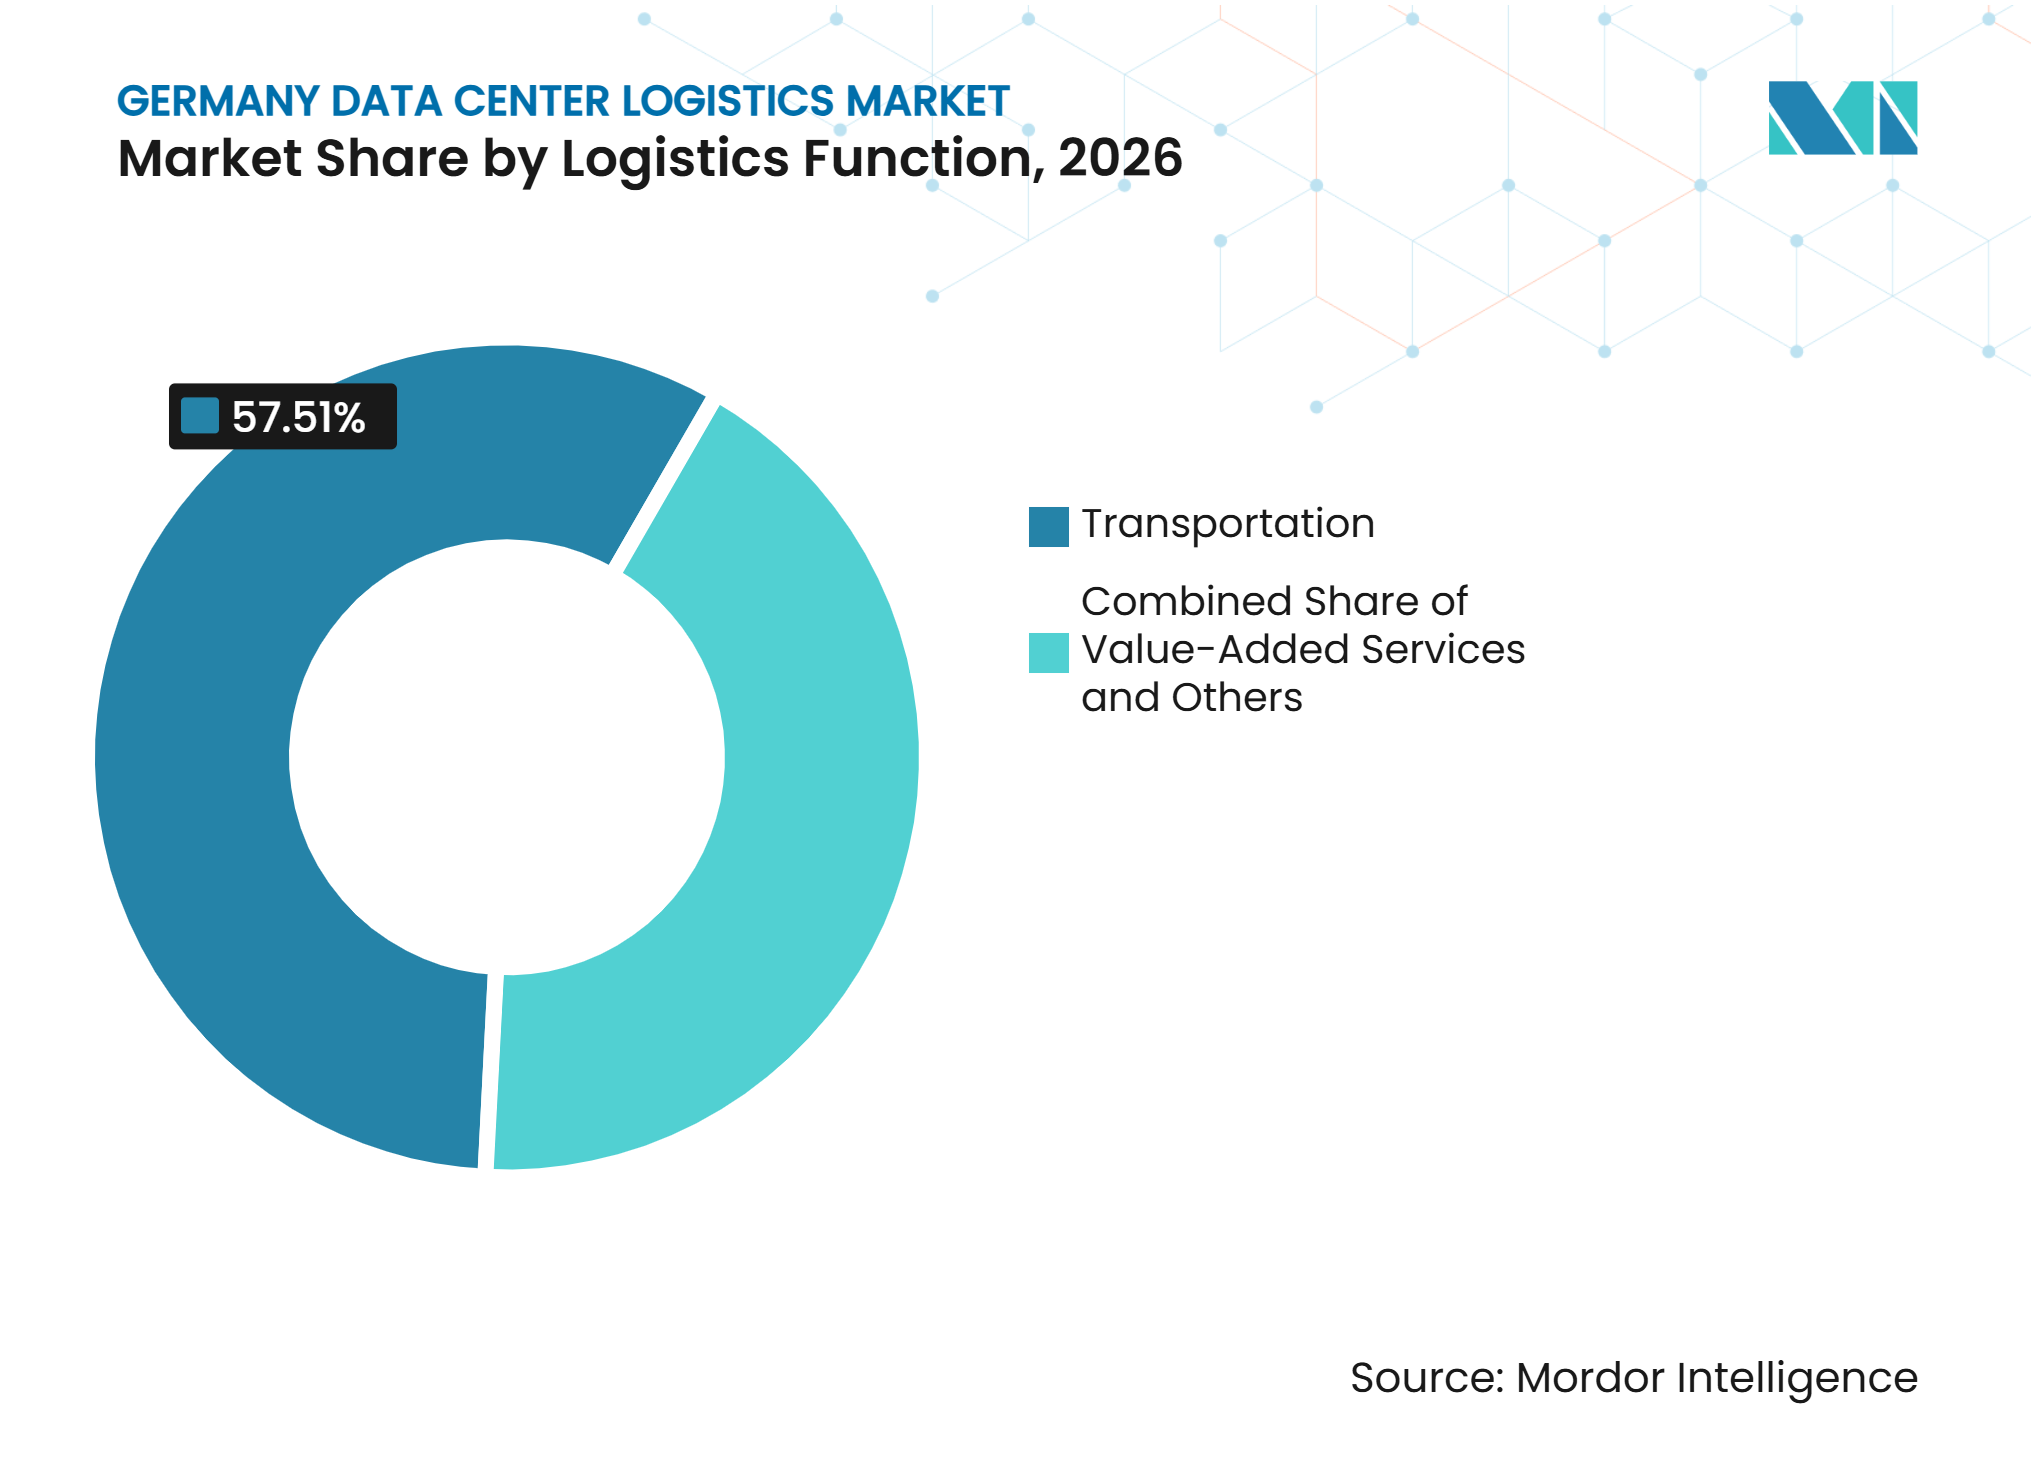
- Por función logística, el transporte representa el 57,51% de la participación del mercado de logística de centros de datos en Alemania en 2026, mientras que se proyecta que los servicios de valor agregado registren una CAGR del 10,83% hasta 2032.
- Por modo de transporte, la carretera representa el 52,38% del tamaño del mercado de logística de centros de datos en Alemania en 2026, mientras que se proyecta que el flete aéreo registre una CAGR del 11,18% hasta 2032.
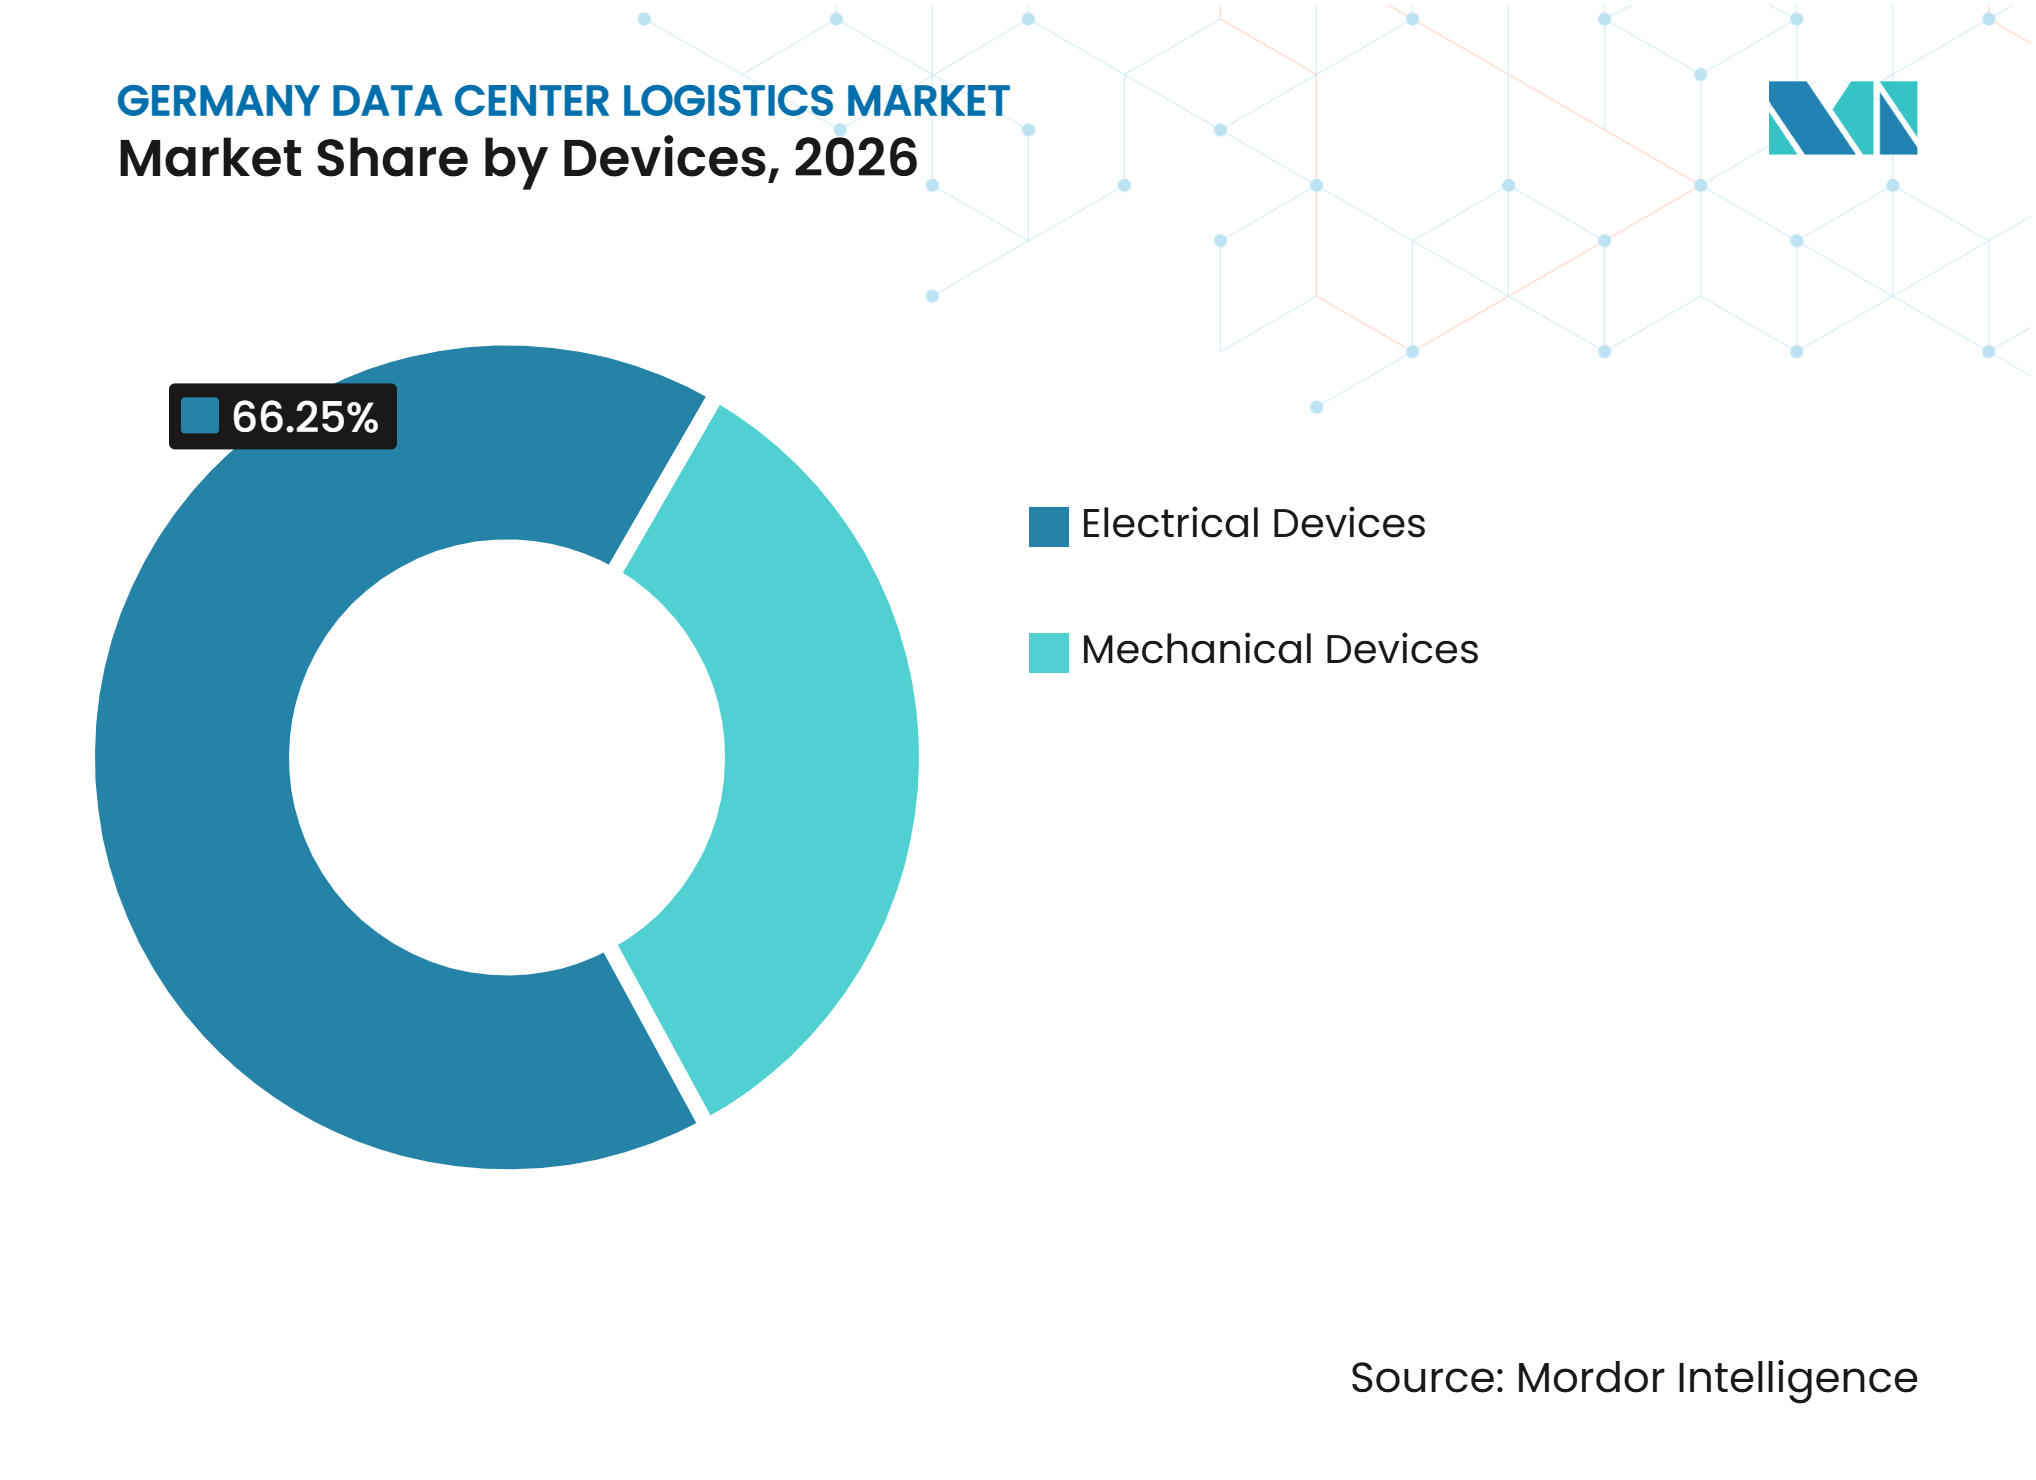
- Por dispositivos, los dispositivos eléctricos representan el 66,25% de la participación del mercado de logística de centros de datos en Alemania en 2026, mientras que se proyecta que los dispositivos mecánicos registren una CAGR del 10,76% hasta 2032.
- Por tamaño de centro de datos, los centros de datos de gran escala representan el 64,17% del tamaño del mercado de logística de centros de datos en Alemania en 2026, mientras que se proyecta que los centros de datos de pequeña y mediana escala registren una CAGR del 10,70% hasta 2032.
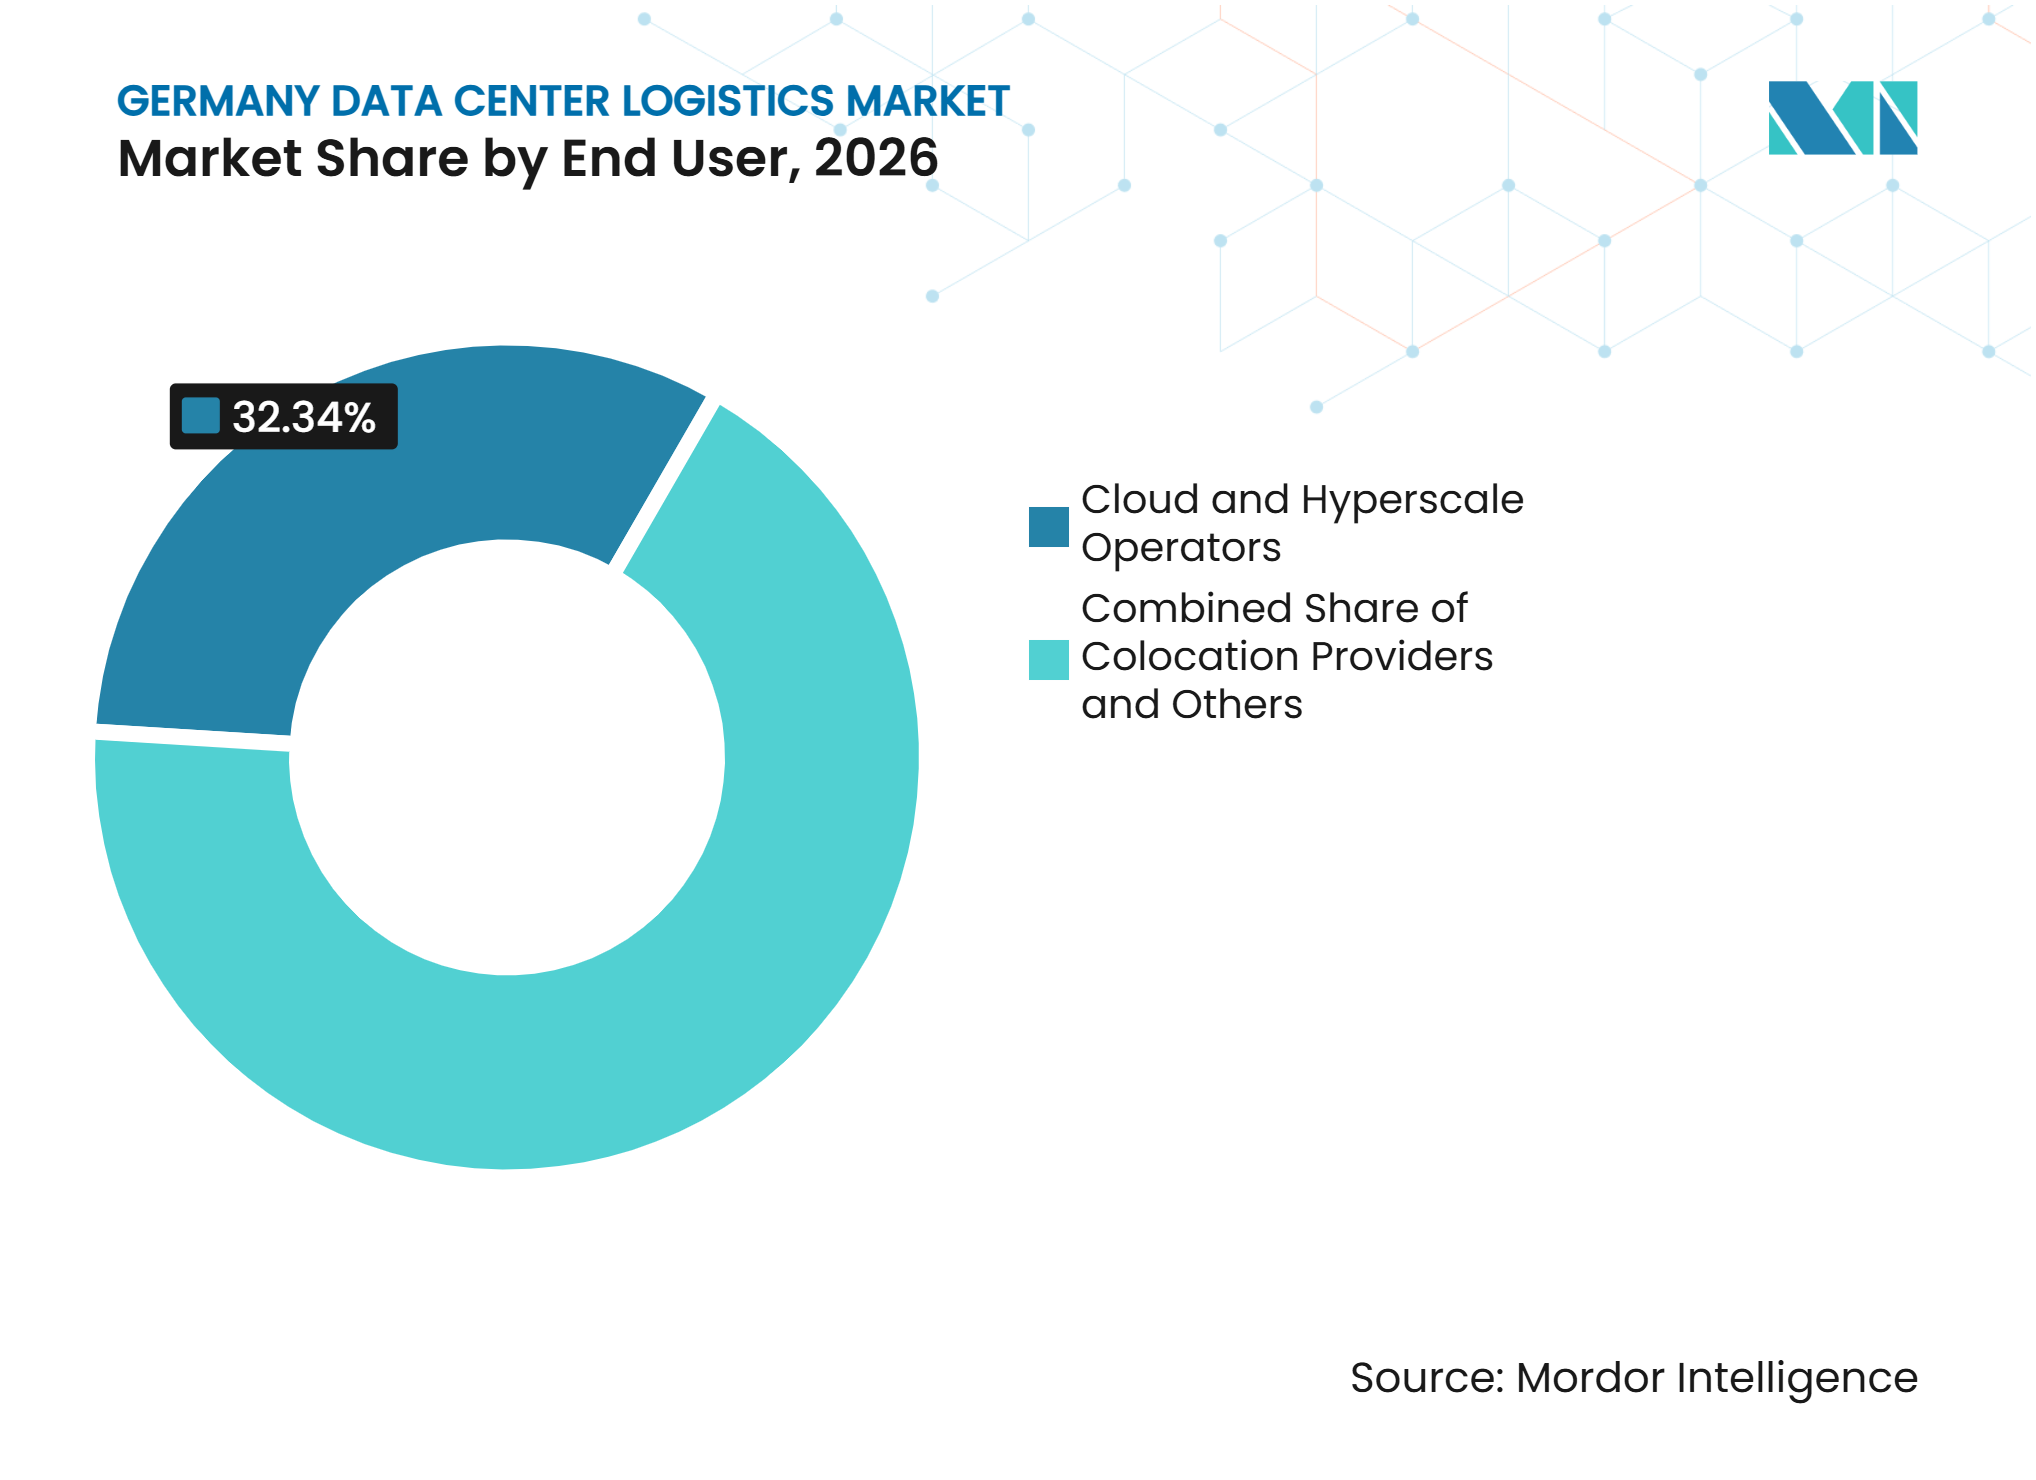
- Por usuario final, los operadores de nube e hiperescala representan el 32,34% de la participación del mercado de logística de centros de datos en Alemania en 2026 y se proyecta que registren una CAGR del 11,84% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de la Capacidad de Centros de Datos de Hiperescala e IA | +2.5% | Fráncfort-Rin/Meno, Brandeburgo, Renania del Norte-Westfalia | Corto plazo (≤ 2 años) |
| Crecimiento de la Infraestructura de TI en Nube, Colocación e Híbrida | +1.5% | Fráncfort, Berlín, Múnich, Hamburgo | Mediano plazo (2-4 años) |
| Demanda de Transporte Seguro de Equipos de Alto Valor | +0.9% | Global, concentrado en el corredor Fráncfort-Rin/Meno | Corto plazo (≤ 2 años) |
| Logística Coordinada de Instalación y Puesta en Marcha | +1.0% | Fráncfort y ubicaciones secundarias en Alemania | Mediano plazo (2-4 años) |
| Expansión de Ubicaciones Secundarias de Centros de Datos en Alemania | +0.8% | Berlín, Múnich, Hamburgo, Colonia/Düsseldorf, Núremberg, Stuttgart | Mediano plazo (2-4 años) |
| Requisitos de Logística Eficiente en Energía y Circular | +0.5% | Nacional, con alta actividad cerca de Fráncfort y Renania del Norte-Westfalia | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Construcción de Hiperescala e IA Acelera la Complejidad Logística en Cada Etapa
Alemania formalizó una estrategia en marzo de 2026 para al menos duplicar la capacidad nacional de centros de datos y cuadruplicar la infraestructura informática específica para IA para 2030. El programa incluye designación de terrenos, revisiones más rápidas y reformas fiscales municipales destinadas a apoyar la inversión. Los proyectos resultantes avanzan en paralelo en Hesse, Brandeburgo y Renania del Norte-Westfalia, en lugar de seguir un ciclo de construcción secuencial. Hesse tiene 2.000 MW en construcción, mientras que Brandeburgo tiene 1.301 MW en construcción, lo que aumenta la necesidad de flujos de entrada coordinados de servidores, aparamenta y equipos de refrigeración líquida[1]. Los clústeres de IA pueden requerir hasta 12.000 conexiones punto a punto dentro de períodos de instalación de 2 semanas, por lo que los errores de envío y los errores de configuración de bastidores pueden interrumpir costosos calendarios de construcción.
La Nube, la Colocación y el TI Híbrido Impulsan la Logística de Mantenimiento Recurrente
La capacidad de colocación en Alemania creció un 17,5% en 2025 a medida que los hiperescaladores absorbieron espacio mayorista para ampliar las regiones de nube. Esta demanda genera trabajo recurrente de actualización de hardware, repuestos y mejoras, en lugar de únicamente entregas de construcción puntuales. Muchos componentes críticos requieren entrega en un plazo de 2 a 4 horas, lo que otorga mayor importancia comercial a las ubicaciones de almacenamiento anticipado. DHL Supply Chain cita más de 1.800 ubicaciones de almacenamiento anticipado y torres de control disponibles las 24 horas del día, los 7 días de la semana, en más de 55 países para su red de servicios de logística de centros de datos. Los contratos de mantenimiento pueden generar ingresos más estables a lo largo de varios años que las asignaciones exclusivas de construcción, porque la base instalada requiere servicio repetido. A medida que el TI híbrido se expande, las instalaciones empresariales que anteriormente se gestionaban internamente pueden convertirse en clientes adicionales para los proveedores externos de logística técnica.
La Logística de Instalación Coordinada se Convierte en un Diferenciador Competitivo
Los proyectos de centros de datos requieren cada vez más que los equipos de logística trabajen más allá del muelle de carga y dentro del pasillo de equipos. El trabajo incluye desembalaje, posicionamiento en el pasillo, preparación del cableado y retirada de embalajes para su reciclaje bajo procedimientos controlados de acceso al sitio y seguridad. El servicio Secure Cloud Deployment de Kuehne+Nagel incluye la entrega de bastidores de servidores en las posiciones de pasillo asignadas a través de equipos de despliegue capacitados. DHL informó que el 85% de los operadores de centros de datos prefieren un único socio logístico integral, lo que respalda las ofertas integradas que combinan transporte, almacenamiento, preparación e instalación. La certificación ISO 45001 es importante para los proveedores que realizan trabajos en los campus de hiperescaladores, ya que estos sitios aplican estrictos requisitos de seguridad laboral. Estas condiciones aumentan la importancia de los equipos capacitados y crean una barrera de entrada más alta para los proveedores de flete convencionales en el mercado de logística de centros de datos en Alemania.
Los Mercados Secundarios Alemanes Crean Nuevos Corredores de Logística de Última Milla
La demanda de capacidad se está desplazando más allá de Fráncfort hacia Berlín, Múnich, Colonia/Düsseldorf, Hamburgo, Stuttgart y Núremberg, a medida que las restricciones de energía limitan las nuevas conexiones en la región Rin-Meno. Esta transición crea la necesidad de equipos técnicos locales y espacio de preparación especializado en ciudades con cadenas de suministro de centros de datos menos maduras. Arvato abrió un centro logístico de alta tecnología de 10.000 m² en Fráncfort para apoyar el clúster de Fráncfort y los corredores de entrega relacionados, incluidas las rutas a Berlín y Múnich[2]. Los equipos procedentes de centros de fabricación asiáticos suelen entrar por el Aeropuerto de Fráncfort antes de viajar por carretera a proyectos en Berlín o Múnich. Este patrón aéreo-terrestre puede acortar los plazos de entrega para equipos necesarios en programas de acondicionamiento activos. Los proveedores que preposicionan almacenes y personal cualificado fuera de Fráncfort pueden aprovechar este cambio para desarrollar nueva cobertura de servicio de última milla.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Retrasos en la Conexión a la Red Eléctrica y Restricciones de Disponibilidad de Energía | -1.4% | Fráncfort, Berlín, Renania del Norte-Westfalia y otros clústeres alemanes | Largo plazo (≥ 4 años) |
| Escasez de Mano de Obra Especializada en Logística Técnica e Instalación | -0.8% | Nacional, con alta presión en Fráncfort, Berlín y Múnich | Mediano plazo (2-4 años) |
| Disponibilidad Limitada de Almacenes Especializados Cerca de Fráncfort | -0.4% | Fráncfort-Rin/Meno, con presión temprana en Berlín y Múnich | Mediano plazo (2-4 años) |
| El Cumplimiento de la EnEfG Aumenta la Complejidad de la Modernización y el Manejo | -0.3% | Nacional, con el mayor efecto en los operadores de instalaciones anteriores a 2026 | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Los Cuellos de Botella en la Conexión a la Red Eléctrica Limitan el Ritmo de la Nueva Demanda Logística
Los 4 operadores del sistema de transmisión de Alemania recibieron solicitudes de conexión a la red eléctrica por un total de 270 GW al final del tercer trimestre de 2025[3]. Este retraso limita la disponibilidad de capacidad de alta tensión para nuevos proyectos de centros de datos en ubicaciones principales. Syna recibió 800 MW de nuevas solicitudes de capacidad en el área de Fráncfort durante el primer semestre de 2026, un volumen comparable a la carga eléctrica máxima de Fráncfort. Los equipos pueden entregarse en un sitio terminado antes de que pueda ser energizado, lo que requiere un almacenamiento escalonado costoso durante meses o años. El Reifegradverfahren, que entró en vigor en abril de 2026, reemplazó la asignación por orden de llegada con un método basado en la preparación. El procedimiento puede reducir la actividad logística improductiva con el tiempo, aunque es probable que las ubicaciones principales sigan enfrentando retrasos en la nueva capacidad.
La Escasez de Mano de Obra Especializada Limita la Capacidad de Logística Técnica
La OCDE identificó la escasez de mano de obra como una barrera estructural para los sectores alemanes con alta intensidad de inversión, incluidos la construcción, la ingeniería y las operaciones técnicas. Estas restricciones afectan al conjunto de trabajadores disponibles para el trabajo en almacenes, el ensamblaje de bastidores, las pruebas eléctricas, la instalación de fibra y el manejo de equipos en entornos controlados. La disponibilidad de personal cualificado es también una preocupación operativa principal para los operadores de centros de datos. Los proveedores que retienen equipos técnicos certificados pueden evitar costos recurrentes de contratación y formación. Esto puede respaldar la disciplina de precios al tiempo que limita la velocidad a la que el mercado de logística de centros de datos en Alemania puede añadir capacidad especializada.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Función Logística:
Los Servicios de Valor Agregado Superan al Transporte TradicionalEl transporte representa el 57,51% de la participación del mercado de logística de centros de datos en Alemania en 2026, porque los equipos deben moverse entre centros de fabricación, almacenes seguros y sitios de proyectos activos. El flete por carretera respalda gran parte de esta actividad porque puede llegar directamente a los sitios de construcción y a las ubicaciones regionales de centros de datos. El flete aéreo es importante para los aceleradores de IA y los bastidores de servidores sensibles al tiempo que entran en Alemania con calendarios de despliegue ajustados. El almacenamiento y bodegaje se está expandiendo a medida que los proveedores añaden instalaciones seguras con control de temperatura cerca de los principales clústeres de centros de datos.
Los servicios de valor agregado tienen la CAGR proyectada más alta del 10,83% hasta 2032, lo que refleja la demanda de preparación, preconfiguración de bastidores, carga de software, acondicionamiento térmico y logística inversa. Estas actividades trasladan el trabajo de los pisos de construcción activos a entornos controlados donde los proveedores pueden mejorar el control de secuencias y reducir el riesgo de instalación. Kuehne+Nagel gestiona 3,3 millones de pies cuadrados de espacio de almacén dedicado a la actividad de hiperescaladores dentro de su red integrada. La logística inversa se está volviendo más relevante a medida que el hardware desmantelado necesita recolección, borrado de datos, reacondicionamiento o reciclaje. La Estrategia Nacional de Economía Circular de Alemania y la Ley de Eficiencia Energética refuerzan la necesidad de procesos controlados de fin de vida útil. El cambio hacia la preparación previa también permite a los hiperescaladores reducir la congestión dentro de los sitios activos. Se espera que el transporte siga siendo esencial, pero el trabajo de mayor valor se ubica cada vez más en almacenes seguros y en el punto de instalación.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Modo de Transporte:
El Flete Aéreo Supera a la Carretera por la Urgencia Impulsada por la IAEl transporte por carretera representa el 52,38% de la participación del mercado de logística de centros de datos en Alemania en 2026, respaldado por la red de autopistas de Alemania y las cortas rutas entre los centros logísticos y las ubicaciones de los proyectos. Es muy adecuado para equipos mecánicos voluminosos y entregas controladas a sitios en todo el país. Los transportistas por carretera utilizan vehículos con suspensión neumática, monitoreo de impactos, monitoreo de inclinación y seguimiento en tiempo real para gestionar la infraestructura de TI sensible. El mercado de logística de centros de datos en Alemania para la actividad por carretera se beneficia de los vínculos con los centros de fabricación en los Países Bajos, Bélgica y la República Checa.
El flete aéreo es el modo de más rápido crecimiento con una CAGR del 11,18% hasta 2032, porque los hiperescaladores requieren hardware de IA de proveedores asiáticos con plazos de entrega cortos. Este requisito hace que el transporte aéreo sea más útil para las GPU, los aceleradores personalizados y los servidores de alto valor que el flete marítimo para determinados despliegues. Kuehne+Nagel gestionó 2,2 millones de toneladas de flete aéreo en 2025, con volúmenes que aumentaron un 7% respecto al año anterior. La empresa identificó una fuerte demanda de clientes de nube y centros de datos en su actividad de flete aéreo. El ferrocarril, el mar y las vías navegables interiores mantienen un papel para los generadores, transformadores, enfriadores y otros equipos eléctricos pesados. Las rutas de barcazas por el Rin y el ferrocarril pueden mover estos productos hacia ubicaciones de preparación sin depender completamente del transporte de larga distancia por carretera.
Por Dispositivos:
Los Dispositivos Eléctricos Lideran, los Dispositivos Mecánicos Escalan por la Demanda de RefrigeraciónLos dispositivos eléctricos representan el 66,25% del tamaño del mercado de logística de centros de datos en Alemania en 2026, lo que refleja el alto volumen de servidores, equipos de almacenamiento, sistemas de alimentación ininterrumpida (UPS) y otra infraestructura eléctrica utilizada en el desarrollo de hiperescala. Estos productos requieren transporte con aislamiento de vibraciones, preparación controlada y registros serializados de cadena de custodia. Los bastidores de servidores pueden pesar varios cientos de kilogramos, por lo que la carga y el posicionamiento requieren equipos especializados y personal capacitado. Las unidades UPS añaden ingresos sustanciales por envío debido a su tamaño, peso y requisitos de seguridad.
Se prevé que los dispositivos mecánicos registren una CAGR del 10,76% hasta 2032, a medida que las instalaciones de IA despliegan sistemas de refrigeración más avanzados. El segmento incluye sistemas de refrigeración, bastidores y otra infraestructura física que soporta entornos informáticos de alta densidad. Los clústeres de IA utilizan entre 40 y 100 kW por bastidor, en comparación con los 5-15 kW de los bastidores convencionales. Este cambio hace que la refrigeración CRAC convencional sea insuficiente para muchos nuevos despliegues de alta densidad y aumenta la demanda de sistemas de refrigeración líquida. Los sistemas de refrigeración directa al chip y de inmersión requieren un manejo hidráulico cuidadoso y pruebas de presión antes de la energización. Schneider Electric presentó su Diseño de Referencia de Centro de Datos Modular RapidScale 115 en mayo de 2026 con énfasis en una logística de sitio más sencilla y una puesta en marcha más rápida. La industria de logística de centros de datos en Alemania necesita, por tanto, apoyar tanto los altos volúmenes de envío de dispositivos eléctricos como el movimiento cada vez más especializado de equipos de refrigeración. Esta combinación favorece a los operadores que pueden coordinar diferentes requisitos de manejo dentro de un único plan de proyecto.

Por Tamaño de Centro de Datos:
Los Grandes Campus Anclan los Ingresos, los Sitios de Borde Impulsan el CrecimientoLos centros de datos de gran escala representan el 64,17% del tamaño del mercado de logística de centros de datos en Alemania en 2026. Estas instalaciones suelen superar los 5 MW de carga de TI y requieren programas de equipos en múltiples fases a lo largo de meses. Los 100 centros de datos más grandes de Alemania, cada uno con más de 5 MW, representaron el 52% de la capacidad nacional en 2025[4]. Sus programas de entrega cubren el período desde las primeras llegadas de equipos hasta la puesta en marcha completa. Los grandes campus generan altos valores de contrato, pero su trabajo requiere una programación precisa entre muchos proveedores. La concentración de equipos en estas instalaciones también aumenta la necesidad de transporte seguro y procedimientos de instalación certificados.
Se prevé que los centros de datos de pequeña y mediana escala se expandan a una CAGR del 10,70% hasta 2032. La demanda proviene de la computación en el borde, los programas municipales de ciudades inteligentes y las empresas manufactureras que mantienen TI híbrido en las instalaciones. Las instalaciones más pequeñas requieren entregas urbanas ágiles y reemplazo rápido de piezas de servicio en lugar de grandes envíos de primera instalación. Los compromisos estrictos de nivel de servicio pueden generar márgenes más altos por envío para los proveedores especializados. El trabajo BlueBook 2.0 de Bitkom tiene como objetivo extender la planificación de clústeres más allá de Fráncfort, lo que puede ayudar al desarrollo de mediana escala en ubicaciones regionales.
Por Usuario Final:
Los Operadores de Nube e Hiperescala Impulsan Tanto el Volumen como el ValorLos operadores de nube e hiperescala representan el 32,34% de la participación del mercado de logística de centros de datos en Alemania en 2026 y tienen la CAGR proyectada más alta del 11,84% hasta 2032. Esta combinación convierte al segmento en el principal impulsor de volumen y crecimiento en el mercado de logística de centros de datos en Alemania. Google se comprometió con 5.500 millones de EUR (5.900 millones de USD) para centros de datos y oficinas en Alemania hasta 2029, incluida la actividad en Dietzenbach y Hanau. Estos programas requieren el movimiento coordinado de servidores, sistemas eléctricos e infraestructura de refrigeración. El segmento también necesita logística continua de actualización de hardware y repuestos después de que una instalación comienza a operar.
Los proveedores de colocación forman el siguiente grupo principal de clientes y se beneficiaron de un crecimiento de capacidad del 17,5% en 2025. Los clientes de banca, servicios financieros y seguros (BFSI) y los de gobierno y defensa tienen requisitos diferentes porque necesitan transporte de alta seguridad, trazabilidad y manejo controlado. La Oficina Federal de Seguridad de la Información influye en las expectativas de seguridad para la infraestructura sensible y las operaciones relacionadas con datos. Las empresas de TI y telecomunicaciones, la atención médica y los servicios de contenido, medios y digitales proporcionan demanda adicional, especialmente a medida que se desarrollan las instalaciones regionales. Estos usuarios respaldan una combinación más amplia de perfiles de envío, desde el despliegue de nuevos equipos hasta las devoluciones seguras y los reemplazos de componentes.
Análisis Geográfico
Fráncfort/Rin-Meno representa más de un tercio de la capacidad de centros de datos en Alemania y es la mayor concentración de actividad de logística de centros de datos en Europa continental. La participación del mercado de logística de centros de datos en Alemania en la región está respaldada por el Aeropuerto de Fráncfort, la red de autopistas Rin-Meno y DE-CIX, que apoya los flujos de equipos aéreos a terrestres. Estos vínculos son particularmente importantes para el hardware de alto valor que llega desde los centros de fabricación asiáticos. La disponibilidad de energía es más ajustada que en varias ubicaciones competidoras, lo que hace que las instalaciones por fases y la programación cuidadosa sean más importantes. La adquisición de ATC por parte de Arvato y su sitio de 10.000 m² en Fráncfort muestran el valor que se otorga a la capacidad de manejo técnico seguro en este clúster. El cumplimiento de la EnEfG también aumenta la demanda de manejo controlado de hardware y procesos de fin de vida útil cerca de la mayor base instalada.
Renania del Norte-Westfalia está recibiendo una gran parte de la inversión fuera de Hesse, incluida la actividad de Microsoft en Grevenbroich, un campus de 200 MW respaldado por Blackstone en la región de Lippe y un proyecto de 30 MVA en Bergheim, cerca de Colonia. El corredor del Rin apoya el movimiento por vías navegables interiores de enfriadores, transformadores y grupos electrógenos que son difíciles de mover por carretera a largas distancias. Esto otorga al transporte en barcaza un papel que es menos importante en el clúster de Fráncfort. Brandeburgo está desarrollando grandes instalaciones para la Nube Soberana Europea de AWS, cuya primera región se lanzó en enero de 2026. Las rutas de Fráncfort a Brandeburgo pueden añadir entre 300 y 400 km a las entregas, lo que aumenta el riesgo de calendario para los programas de equipos justo a tiempo. Los proveedores con flotas dedicadas y capacidad operativa regional pueden limitar la dependencia del transporte en el mercado spot. Estos proyectos también muestran por qué las normas nacionales de asignación de la red eléctrica y la preparación local del sitio tienen un efecto directo en la planificación logística.
Berlín tiene un flujo de proyectos a largo plazo que incluye el BER02 de maincubes con 186 MW de carga de TI, el campus Marienpark Virtus con 57,6 MW y la instalación Berlin I de Vantage Data Centers, que entró en operación en octubre de 2026. Los permisos han sido lentos, incluso donde los operadores han reservado sitios, por lo que la programación de proyectos sigue siendo importante. Múnich también está desarrollando infraestructura de IA, incluido un proyecto de Deutsche Telekom y NVIDIA con hasta 10.000 GPU Blackwell y el desarrollo DCMUC1 de 17 MW. Hamburgo, Núremberg y Düsseldorf están atrayendo demanda empresarial y del sector financiero, mientras que Hamburgo también apoya un corredor químico especializado conectado a las cadenas de suministro de semiconductores. Estas ubicaciones requieren que los proveedores extiendan el almacenamiento, el personal capacitado y la cobertura de última milla segura más allá del centro Rin-Meno.
Panorama Competitivo
Concentración del Mercado
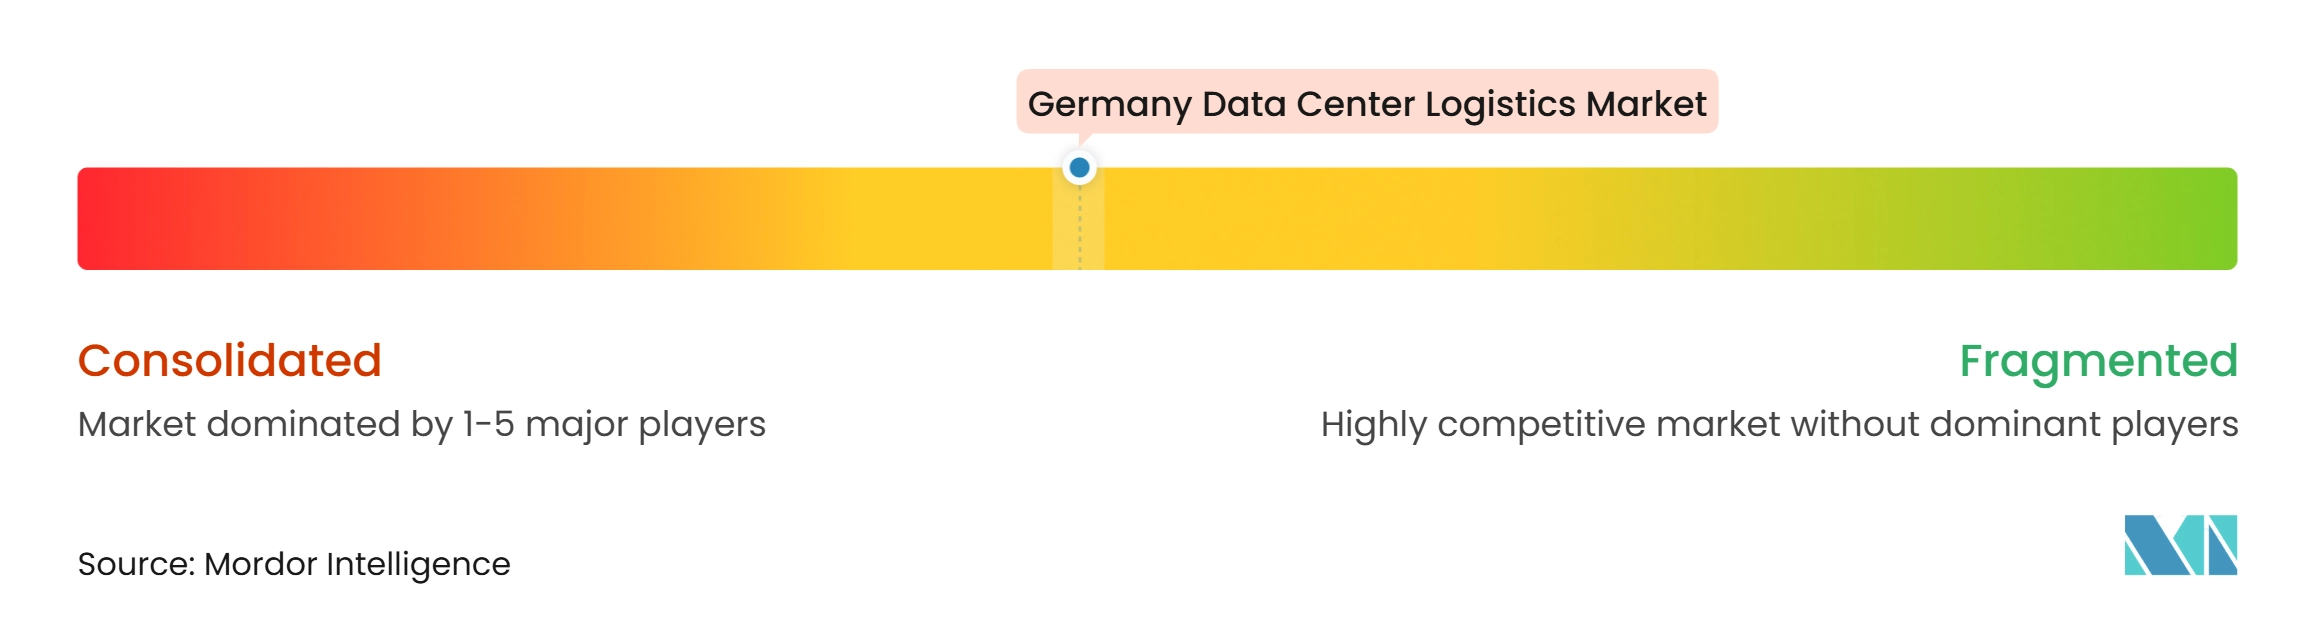
El mercado de logística de centros de datos en Alemania está moderadamente consolidado. DHL Group, Kuehne+Nagel y DSV gestionan una gran parte del transporte de hiperescaladores de alto volumen. DHL ofrece logística de centros de datos a través de almacenamiento anticipado, torres de control, almacenamiento seguro y soporte de despliegue. Kuehne+Nagel combina operaciones globales de flete con trabajo de despliegue seguro para infraestructura de nube. DSV completó su adquisición de DB Schenker en abril de 2025 por 14.300 millones de EUR (15.600 millones de USD), lo que amplió la escala del grupo en la gestión de carga y la logística contractual.
La integración vertical está cambiando el comportamiento competitivo porque los grandes proveedores están desarrollando capacidades de almacenamiento, preparación e instalación en sitio en lugar de subcontratar todo el trabajo técnico. Arvato completó su adquisición de ATC Computer Transport & Logistics en enero de 2025, combinando los servicios de entrega técnica de ATC con una red de cadena de suministro más amplia. Rhenus High Tech utiliza equipos de mensajería de servidores y vehículos especializados equipados con GPS, suspensión neumática y elevadores hidráulicos para despliegues complejos. El acuerdo a largo plazo de Kuehne+Nagel con Amazon cubre los servicios de cadena de suministro integral para la infraestructura global de centros de datos e incluye una opción de 7 años para adquirir acciones de la empresa tras el cumplimiento de hitos comerciales. Estos movimientos respaldan contratos más largos y elevan el umbral operativo para los proveedores de flete locales. El mercado de logística de centros de datos en Alemania está, por tanto, moldeado por la capacidad de ofrecer manejo seguro, capacidad global y responsabilidad del proyecto de forma conjunta.
La tecnología se ha convertido en otra base para la selección de proveedores. Los sensores de impacto e inclinación en tiempo real, los sistemas de cadena de custodia habilitados por IoT y el seguimiento de activos pueden reducir el riesgo de equipos dañados o extraviados. GXO introdujo un enfoque de ensamblaje y cableado de bastidores fuera del sitio que traslada el trabajo de las zonas de construcción activas a entornos de almacén y puede reducir el tiempo de puesta en marcha a 30 días por instalación. GEODIS amplió la certificación de Requisitos de Seguridad de Instalaciones TAPA Nivel C a 5 sitios europeos adicionales, incluidos centros en Colonia, Rodgau y Aurach, cubriendo el 50% de su red alemana. Los servicios circulares como la recolección de residuos de aparatos eléctricos y electrónicos (RAEE), la recomercialización de hardware con seguridad de datos y el manejo de equipos de recuperación de calor residual también se están volviendo más relevantes bajo la EnEfG y los requisitos más amplios de economía circular de la UE.
Líderes de la Industria de Logística de Centros de Datos en Alemania
-
DHL Group
-
DSV
-
Kuehne+Nagel
-
GXO Logistics
-
GEODIS
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Logística de Centros de Datos en Alemania Empresas cubiertas en este informe
- DHL Group
- DSV
- Arvato
- ATC Computer Transport and Logistics GmbH
- Kuehne+Nagel
- GEODIS
- Rhenus High Tech
- SCHOLPP GmbH
- Dachser
- GXO Logistics, Inc.
- Expeditors International of Washington, Inc.
- DP World
- Logistics Plus Inc.
- Datalog Spedition GmbH
- CCS-Express GmbH
- ITL logistics GmbH
- Transall Spedition GmbH
- hasenkamp Holding GmbH
- P.O.C. GmbH
- Hellmann Worldwide Logistics
Desarrollos recientes de la industria en Mercado de Logística de Centros de Datos en Alemania
- Julio de 2026: DHL Supply Chain completó el desarrollo y la entrega de su nuevo centro logístico de 26.600 m² en Rheinbach, Alemania. La instalación de carbono neutro ofrece almacenamiento modular, capacidades de cumplimiento automatizado y conectividad multimodal, fortaleciendo la infraestructura logística de DHL en Alemania.
- Mayo de 2026: Schneider Electric presentó su Diseño de Referencia de Centro de Datos Modular RapidScale 115 en Data Centre World Fráncfort. El diseño utiliza una arquitectura de energía de 800 VCC codesarrollada con NVIDIA, una herramienta de cadena de suministro asistida por IA y aparamenta sin gas para simplificar la logística y acelerar la puesta en marcha de la infraestructura de IA.
- Marzo de 2026: DHL Supply Chain anunció 10 sitios de almacén de logística de centros de datos dedicados en América del Norte con un total de más de 650.000 m². Las instalaciones están diseñadas para operadores de hiperescala y colocación con manejo especializado, preconfiguración de bastidores y transporte especializado de almacén a sitio.
- Abril de 2025: DSV completó su adquisición en efectivo de DB Schenker por 14.300 millones de EUR (15.600 millones de USD) de Deutsche Bahn. La empresa combinada tiene aproximadamente 160.000 empleados en 90 países y está integrando un segmento vertical de Tecnología que incluye la logística de IA y centros de datos como segmento comercial prioritario.
Alcance del Informe del Mercado de Logística de Centros de Datos en Alemania
Resumen de la segmentación
| Transporte | Carretera |
| Ferrocarril | |
| Mar y Vías Navegables Interiores | |
| Aéreo | |
| Almacenamiento y Bodegaje | |
| Servicios de Valor Agregado |
| Dispositivos Eléctricos | Sistemas UPS |
| Servidores y Dispositivos de Almacenamiento | |
| Otra Infraestructura Eléctrica | |
| Dispositivos Mecánicos | Sistemas de Refrigeración |
| Bastidores | |
| Otra Infraestructura Mecánica |
| Centros de Datos de Pequeña y Mediana Escala |
| Centros de Datos de Gran Escala |
| Operadores de Nube e Hiperescala |
| Proveedores de Colocación |
| Empresas de TI y Telecomunicaciones |
| Banca, Servicios Financieros y Seguros (BFSI) |
| Gobierno y Defensa |
| Atención Médica |
| Servicios de Contenido, Medios y Digitales |
| Otros Usuarios Finales |
| Por Función Logística | Transporte | Carretera |
| Ferrocarril | ||
| Mar y Vías Navegables Interiores | ||
| Aéreo | ||
| Almacenamiento y Bodegaje | ||
| Servicios de Valor Agregado | ||
| Por Dispositivos | Dispositivos Eléctricos | Sistemas UPS |
| Servidores y Dispositivos de Almacenamiento | ||
| Otra Infraestructura Eléctrica | ||
| Dispositivos Mecánicos | Sistemas de Refrigeración | |
| Bastidores | ||
| Otra Infraestructura Mecánica | ||
| Por Tamaño de Centro de Datos | Centros de Datos de Pequeña y Mediana Escala | |
| Centros de Datos de Gran Escala | ||
| Por Usuario Final | Operadores de Nube e Hiperescala | |
| Proveedores de Colocación | ||
| Empresas de TI y Telecomunicaciones | ||
| Banca, Servicios Financieros y Seguros (BFSI) | ||
| Gobierno y Defensa | ||
| Atención Médica | ||
| Servicios de Contenido, Medios y Digitales | ||
| Otros Usuarios Finales | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento prevista para la logística de centros de datos en Alemania?
Se prevé que el mercado de logística de centros de datos en Alemania registre una CAGR del 8,89% de 2027 a 2032, alcanzando los 3,49 mil millones de USD para 2032.
¿Qué función logística genera la mayor participación de ingresos?
El transporte representa el 57,51% de los ingresos en 2026, mientras que los servicios de valor agregado tienen la CAGR proyectada más alta del 10,83% hasta 2032.
¿Por qué el flete aéreo se está volviendo más importante para los proyectos de centros de datos en Alemania?
Se espera que el flete aéreo registre una CAGR del 11,18% porque los aceleradores de IA y los servidores de alto valor a menudo necesitan una entrega más rápida desde los proveedores asiáticos.
¿Qué usuarios generan la mayor demanda de servicios de logística de centros de datos?
Los operadores de nube e hiperescala representan el 32,34% de los ingresos en 2026 y se prevé que crezcan a una CAGR del 11,84% hasta 2032. Sus grandes proyectos también generan demanda continua de actualizaciones de hardware, repuestos, devoluciones seguras y soporte de instalación técnica.
¿Qué está limitando el desarrollo de nuevos centros de datos en Alemania?
Los retrasos en la conexión a la red eléctrica y la disponibilidad limitada de energía son una restricción importante, particularmente en Fráncfort y otros clústeres principales. La escasez de mano de obra especializada y la oferta limitada de almacenes especializados también pueden retrasar el manejo de equipos y las actividades de puesta en marcha.
¿Cómo se están adaptando los proveedores de logística al despliegue de centros de datos de IA?
Los proveedores están añadiendo almacenamiento seguro, preparación de bastidores, soporte de instalación, seguimiento de activos y logística inversa para satisfacer los complejos requisitos de despliegue. Estas capacidades ayudan a los clientes a coordinar equipos de alto valor desde la llegada hasta la colocación final y el posterior reemplazo o recuperación.