
Taille et part du marché de la logistique des centres de données en Allemagne
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2021 - 2032 |
|---|---|
| Période de Données Prévisionnelles | 2027 - 2032 |
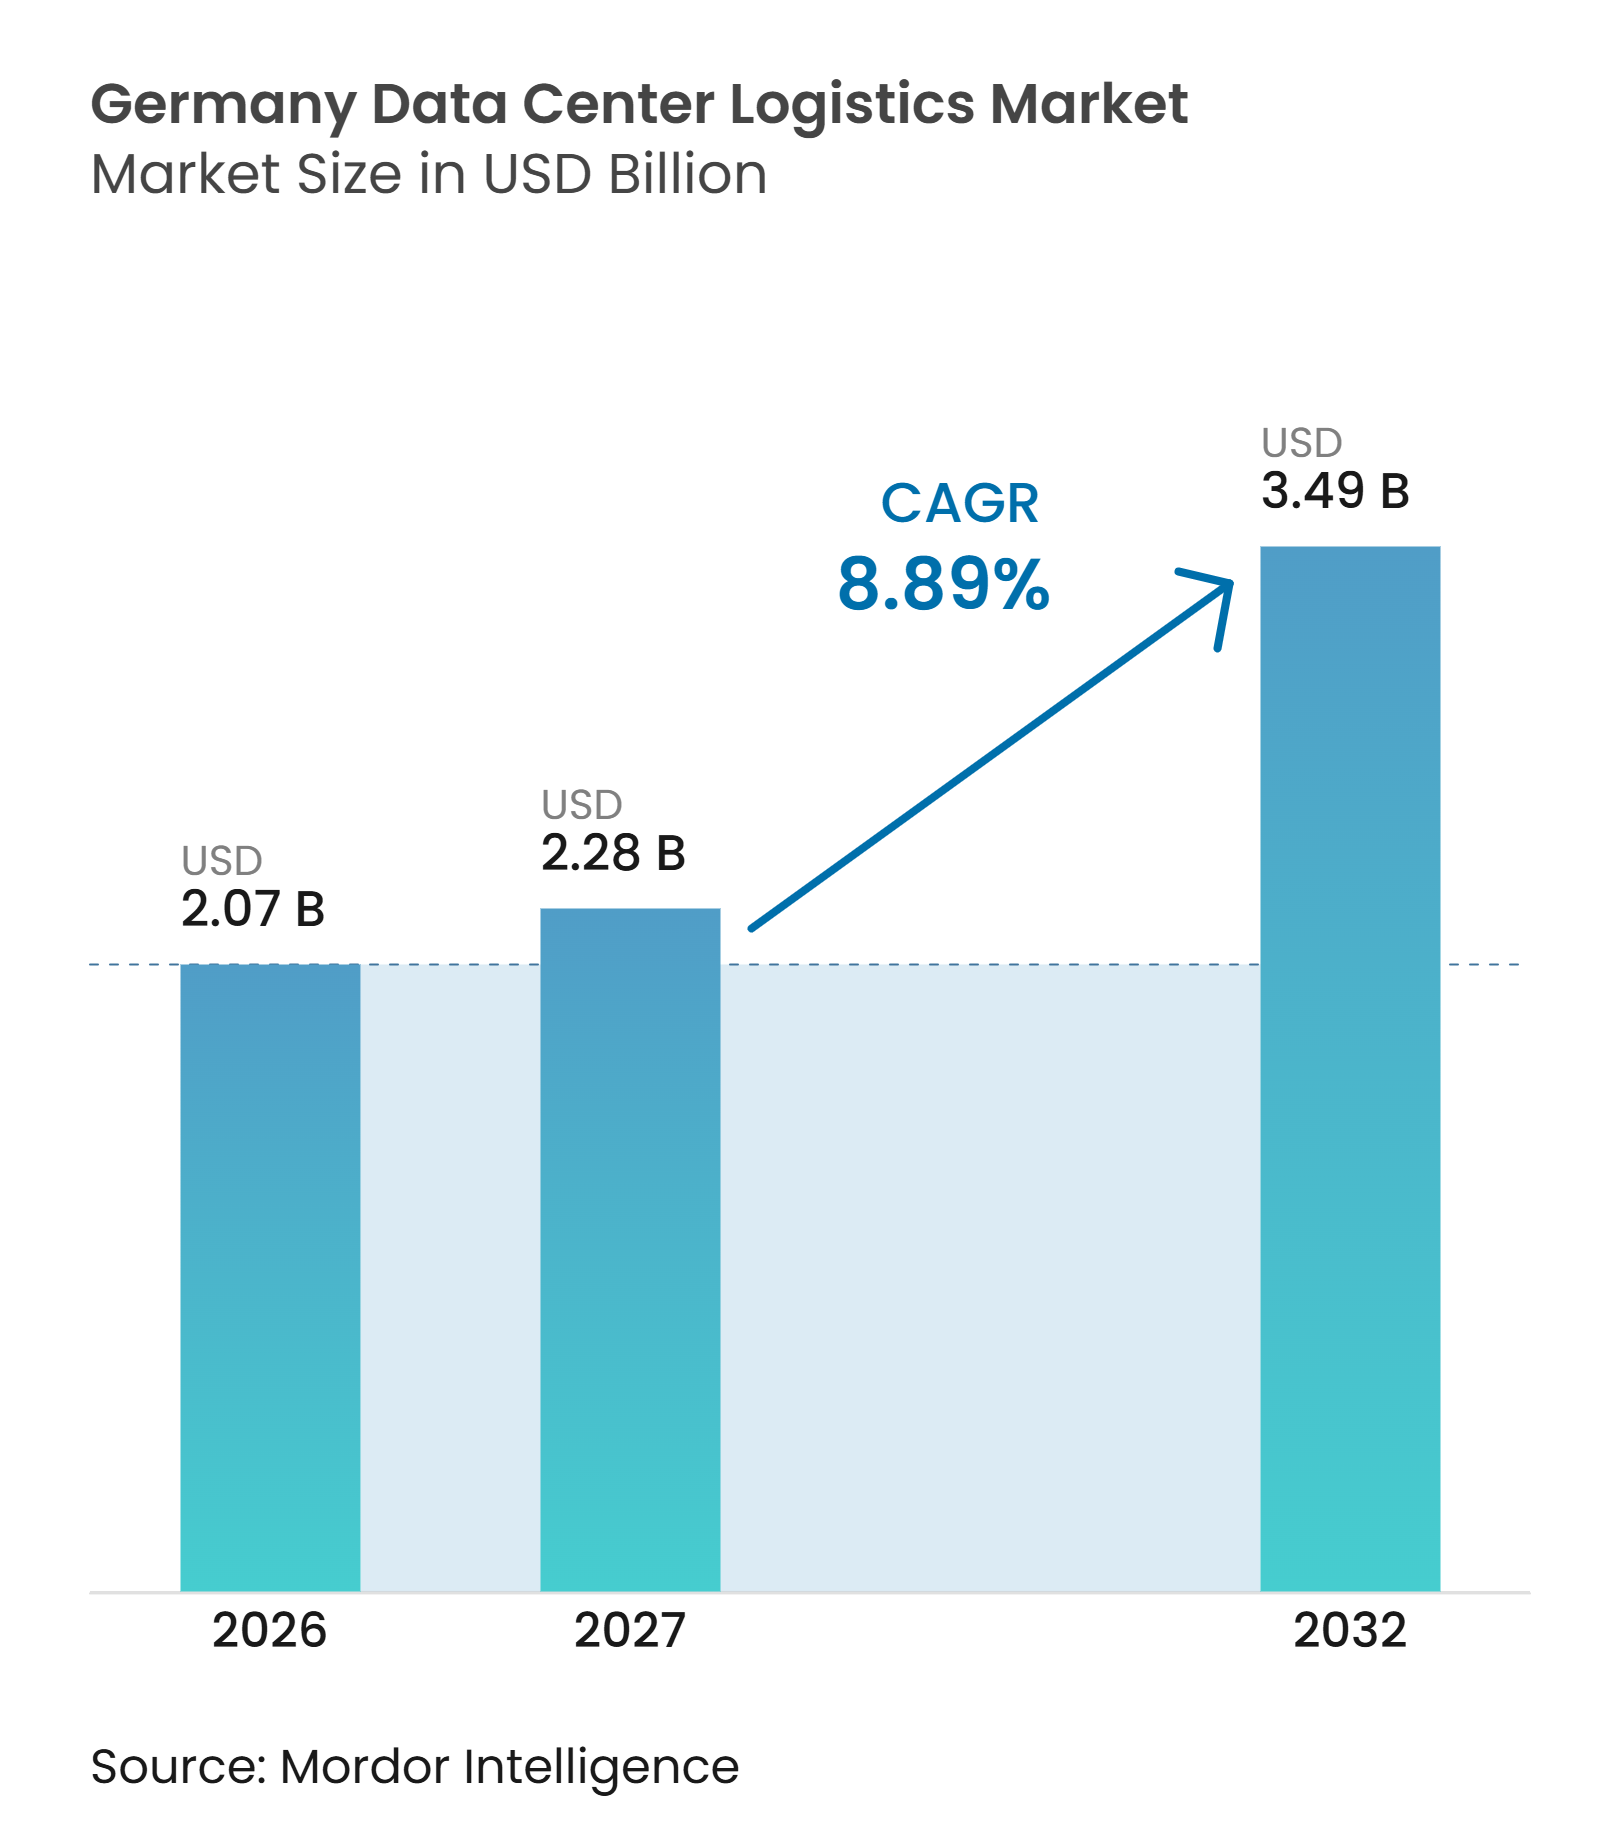
| Taille du marché de l'année de base (2026) | 2.07 Milliards de dollars |
| Taille du Marché (2027) | 2.28 Milliards de dollars |
| Taille du Marché (2032) | 3.49 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 8.89 % |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché de la logistique des centres de données en Allemagne par Mordor Intelligence
La taille du marché de la logistique des centres de données en Allemagne est évaluée à 2,07 milliards USD en 2026. Il est estimé qu'il progressera de 2,28 milliards USD en 2027 pour atteindre 3,49 milliards USD d'ici 2032, à un CAGR de 8,89 % durant la période de prévision (2027-2032).
Le marché de la logistique des centres de données en Allemagne est soutenu par un important pipeline de construction de centres de données et de déploiement de matériel informatique, notamment autour de Francfort, du Brandebourg et de Rhénanie-du-Nord-Westphalie. L'Allemagne évolue également vers un modèle de capacité plus distribué, ce qui crée une demande de transport sécurisé, de mise en scène, d'installation et de services de livraison au dernier kilomètre au-delà de la région Rhin-Main. Les prestataires logistiques répondent en ajoutant une manutention technique, des contrôles de chaîne de traçabilité et un soutien à l'installation, plutôt que de s'appuyer uniquement sur les services de fret conventionnels. Les contrats à long terme avec les opérateurs cloud favorisent les fournisseurs capables de combiner transport, entreposage, configuration et travaux sur site au sein d'un seul modèle de service responsable. Les contraintes de réseau électrique, les pénuries de main-d'œuvre qualifiée et la rareté des entrepôts spécialisés peuvent ralentir le calendrier des nouveaux projets. Néanmoins, ils augmentent également la valeur des opérateurs expérimentés disposant d'installations établies et d'équipes certifiées.
Points clés du rapport
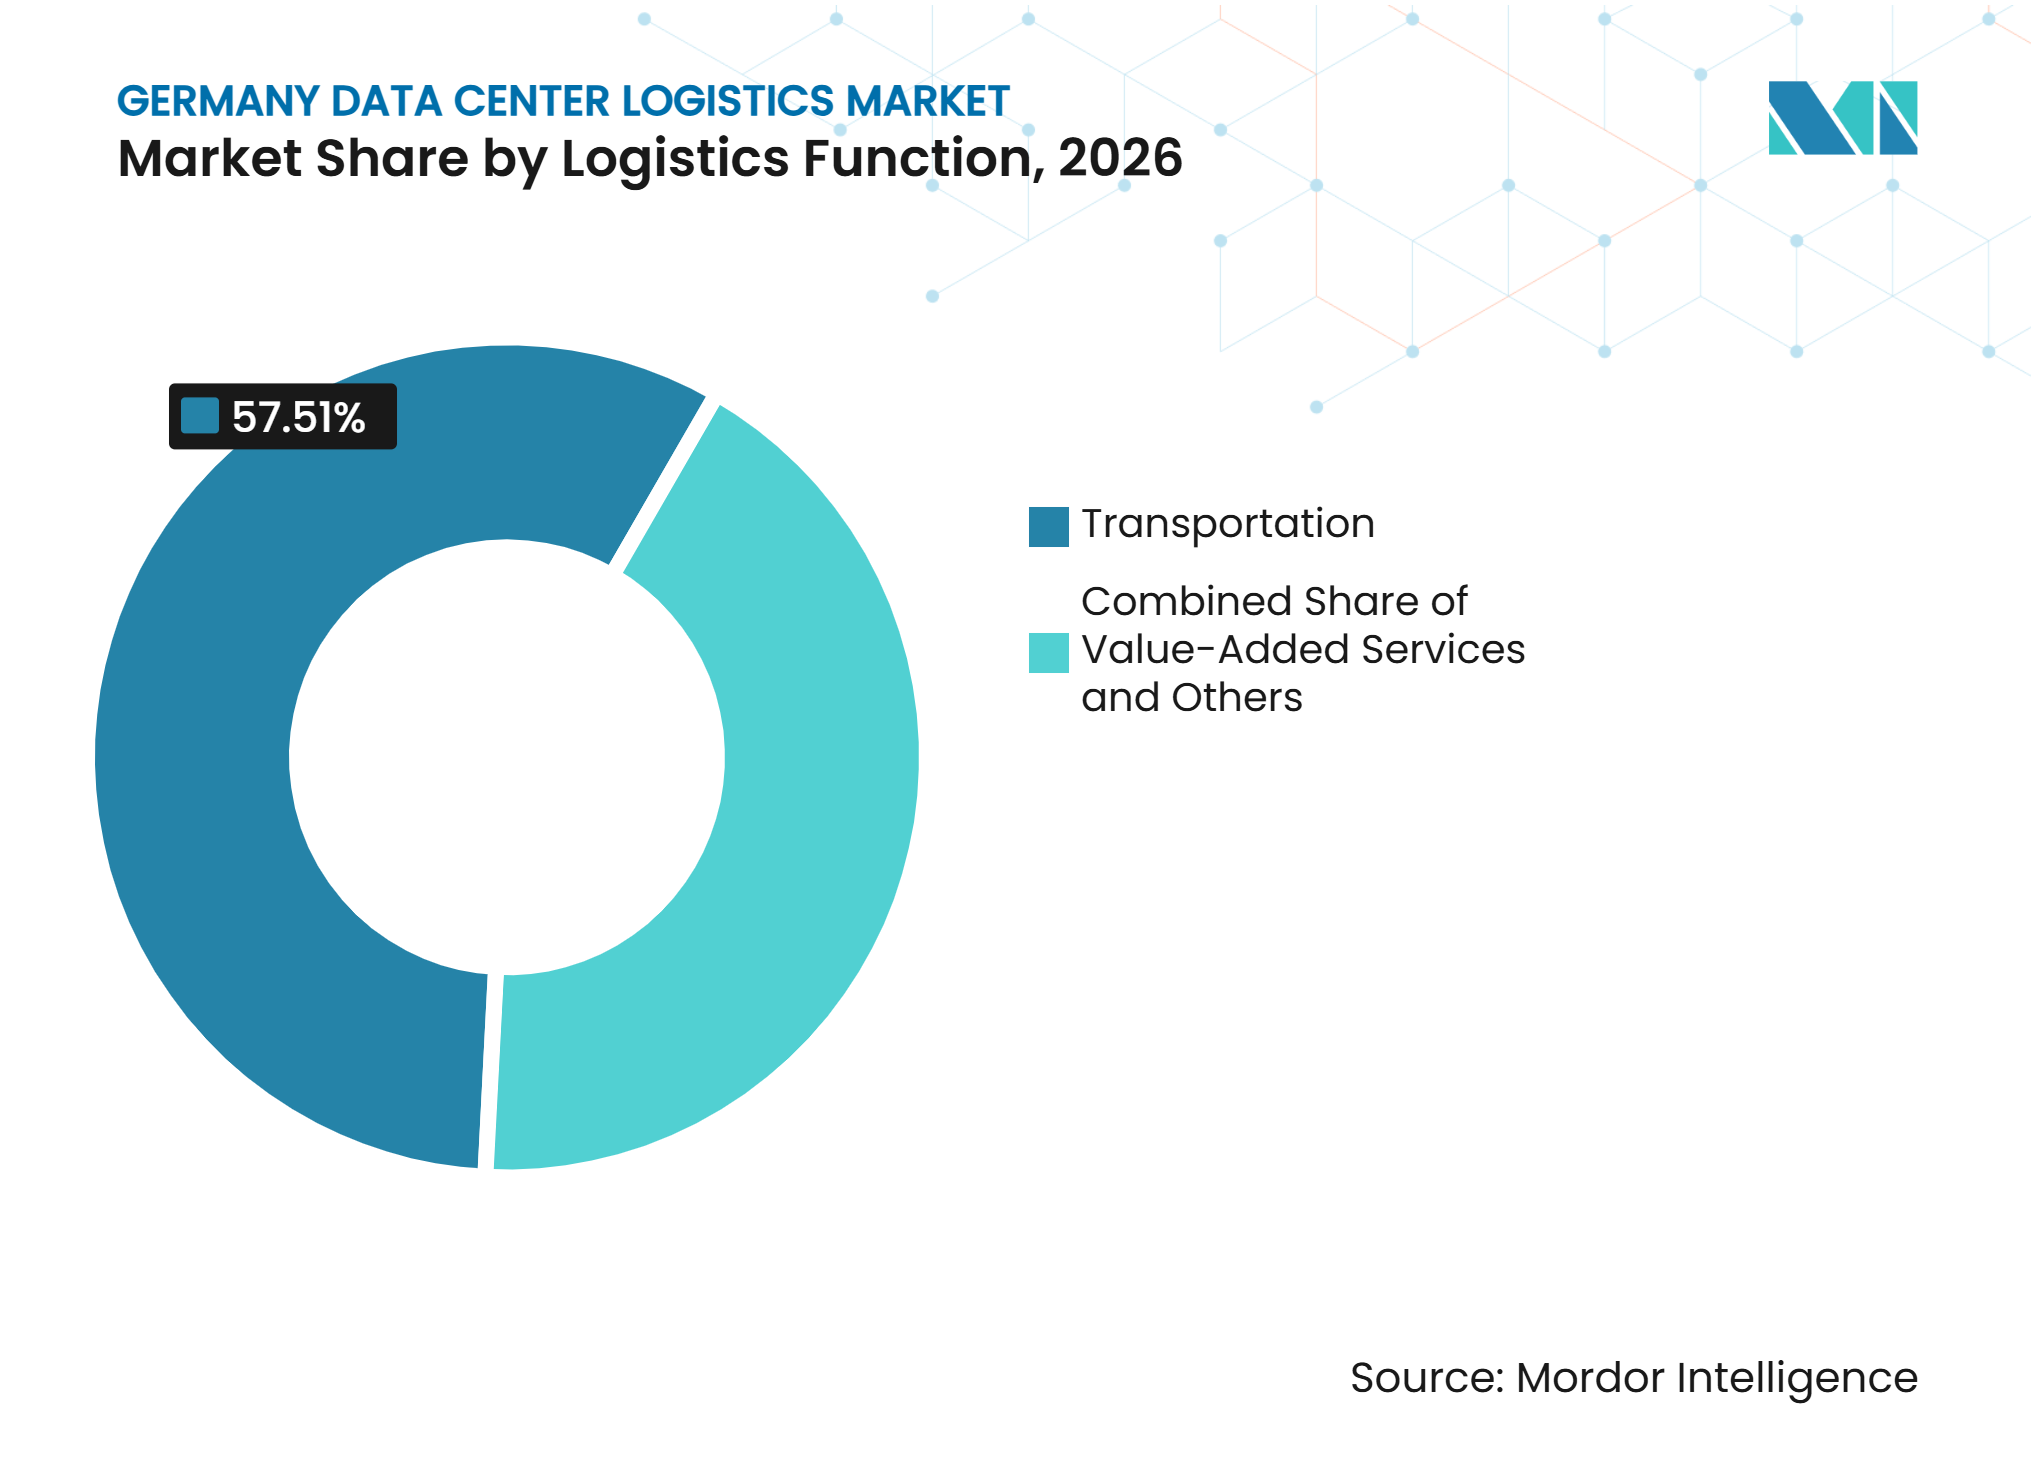
- Par fonction logistique, le transport représente 57,51 % de la part du marché de la logistique des centres de données en Allemagne en 2026, tandis que les services à valeur ajoutée devraient enregistrer un CAGR de 10,83 % jusqu'en 2032.
- Par mode de transport, la route représente 52,38 % de la taille du marché de la logistique des centres de données en Allemagne en 2026, tandis que le fret aérien devrait enregistrer un CAGR de 11,18 % jusqu'en 2032.
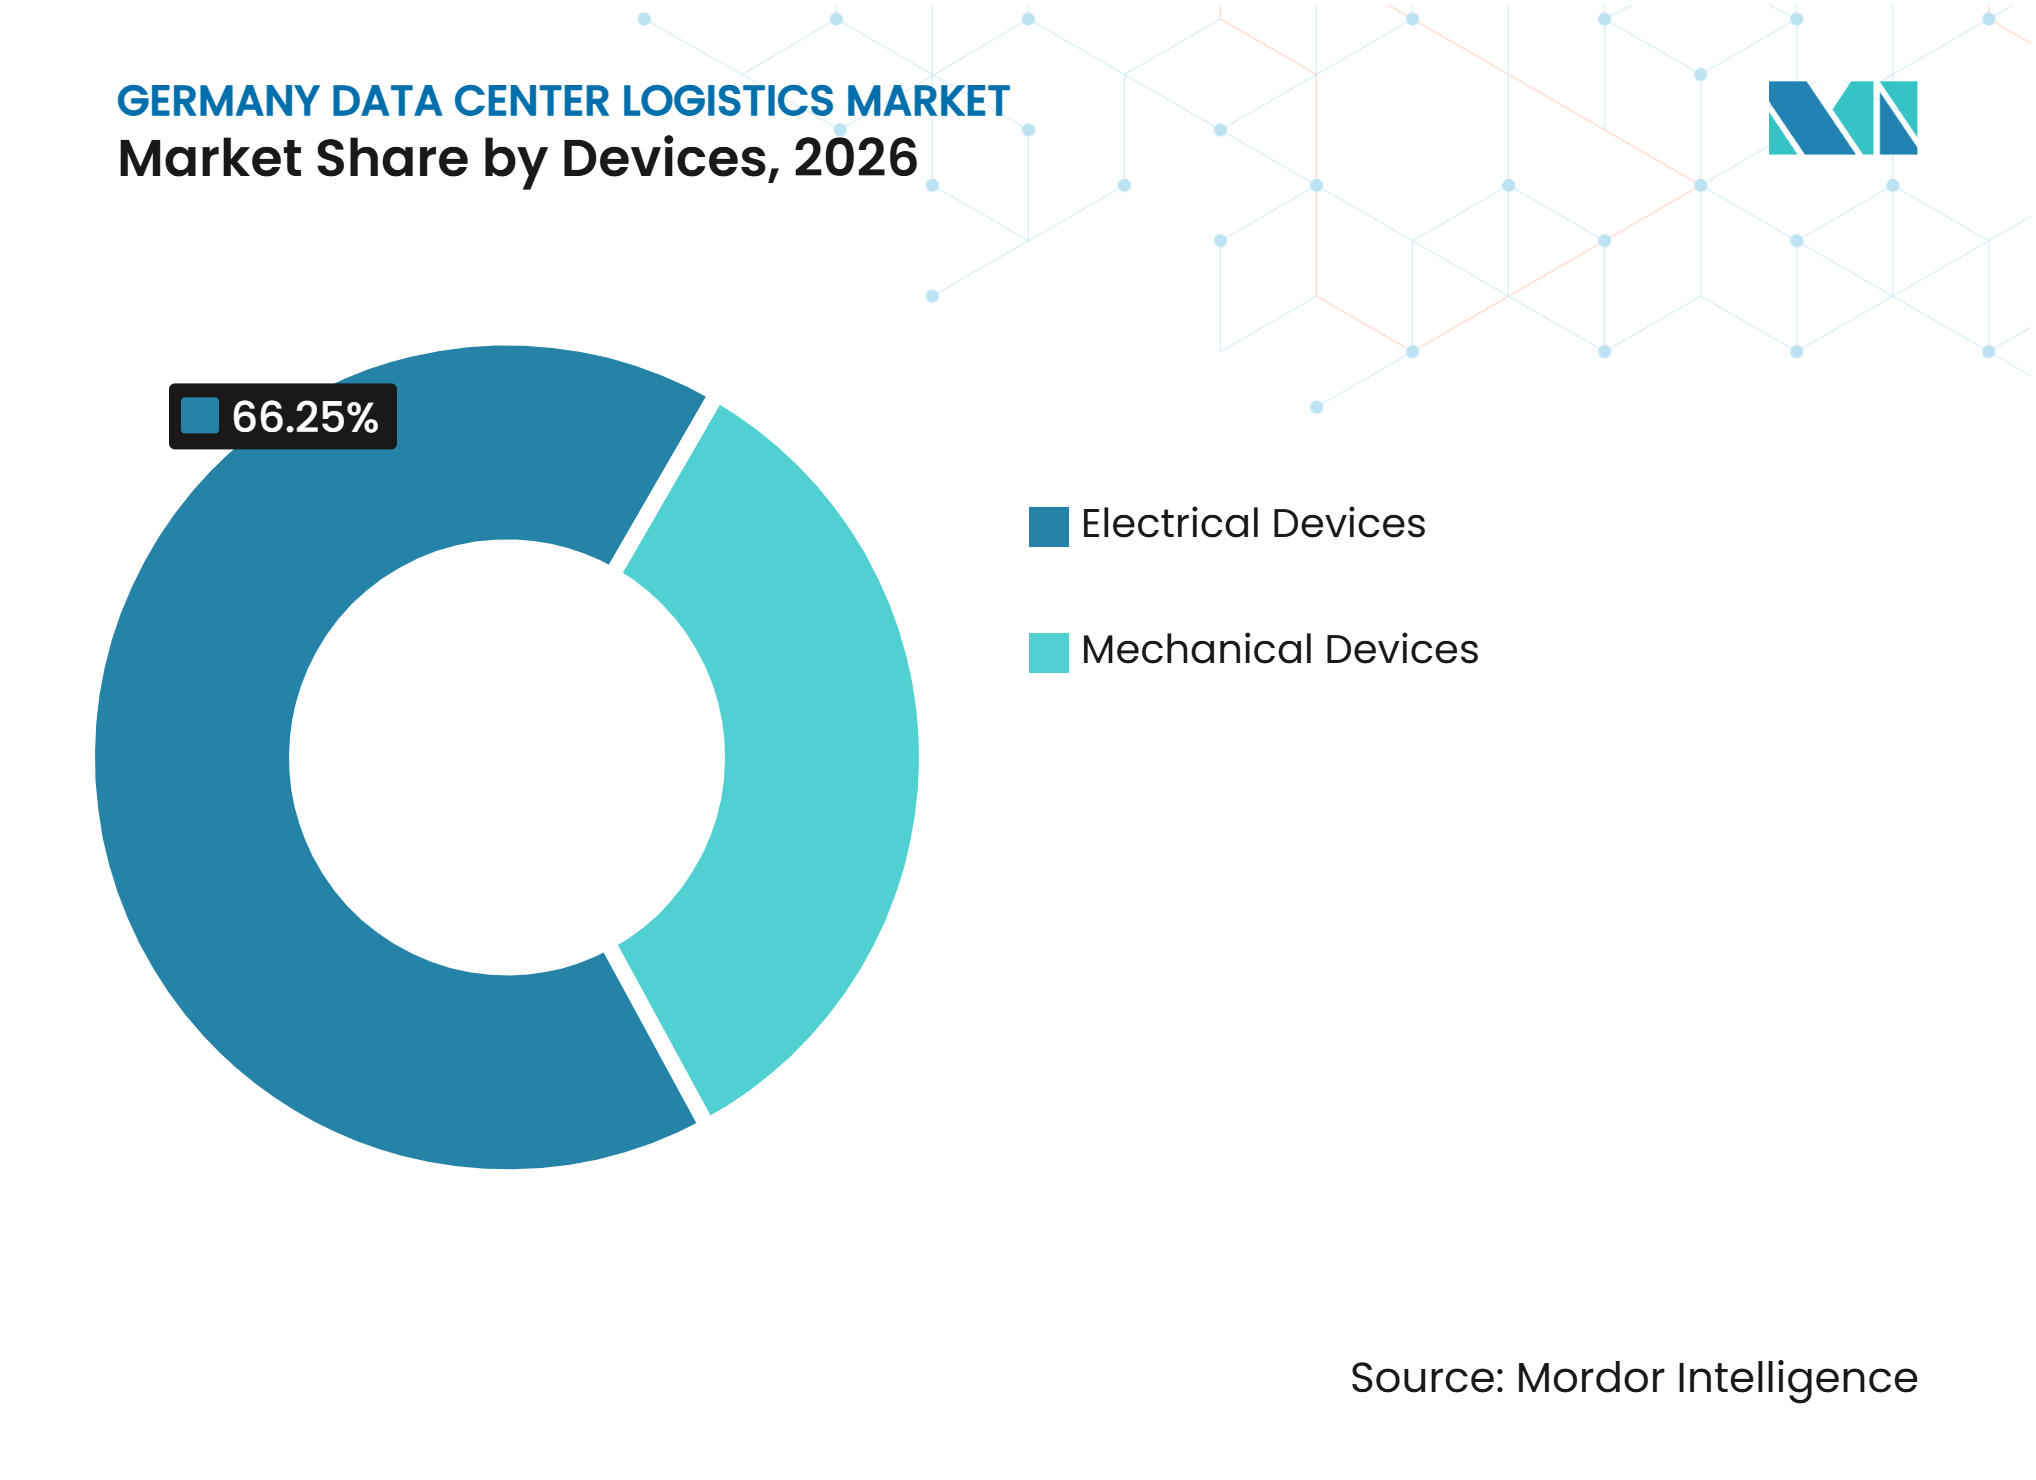
- Par équipements, les équipements électriques représentent 66,25 % de la part du marché de la logistique des centres de données en Allemagne en 2026, tandis que les équipements mécaniques devraient enregistrer un CAGR de 10,76 % jusqu'en 2032.
- Par taille de centre de données, les centres de données à grande échelle représentent 64,17 % de la taille du marché de la logistique des centres de données en Allemagne en 2026, tandis que les centres de données de petite et moyenne échelle devraient enregistrer un CAGR de 10,70 % jusqu'en 2032.
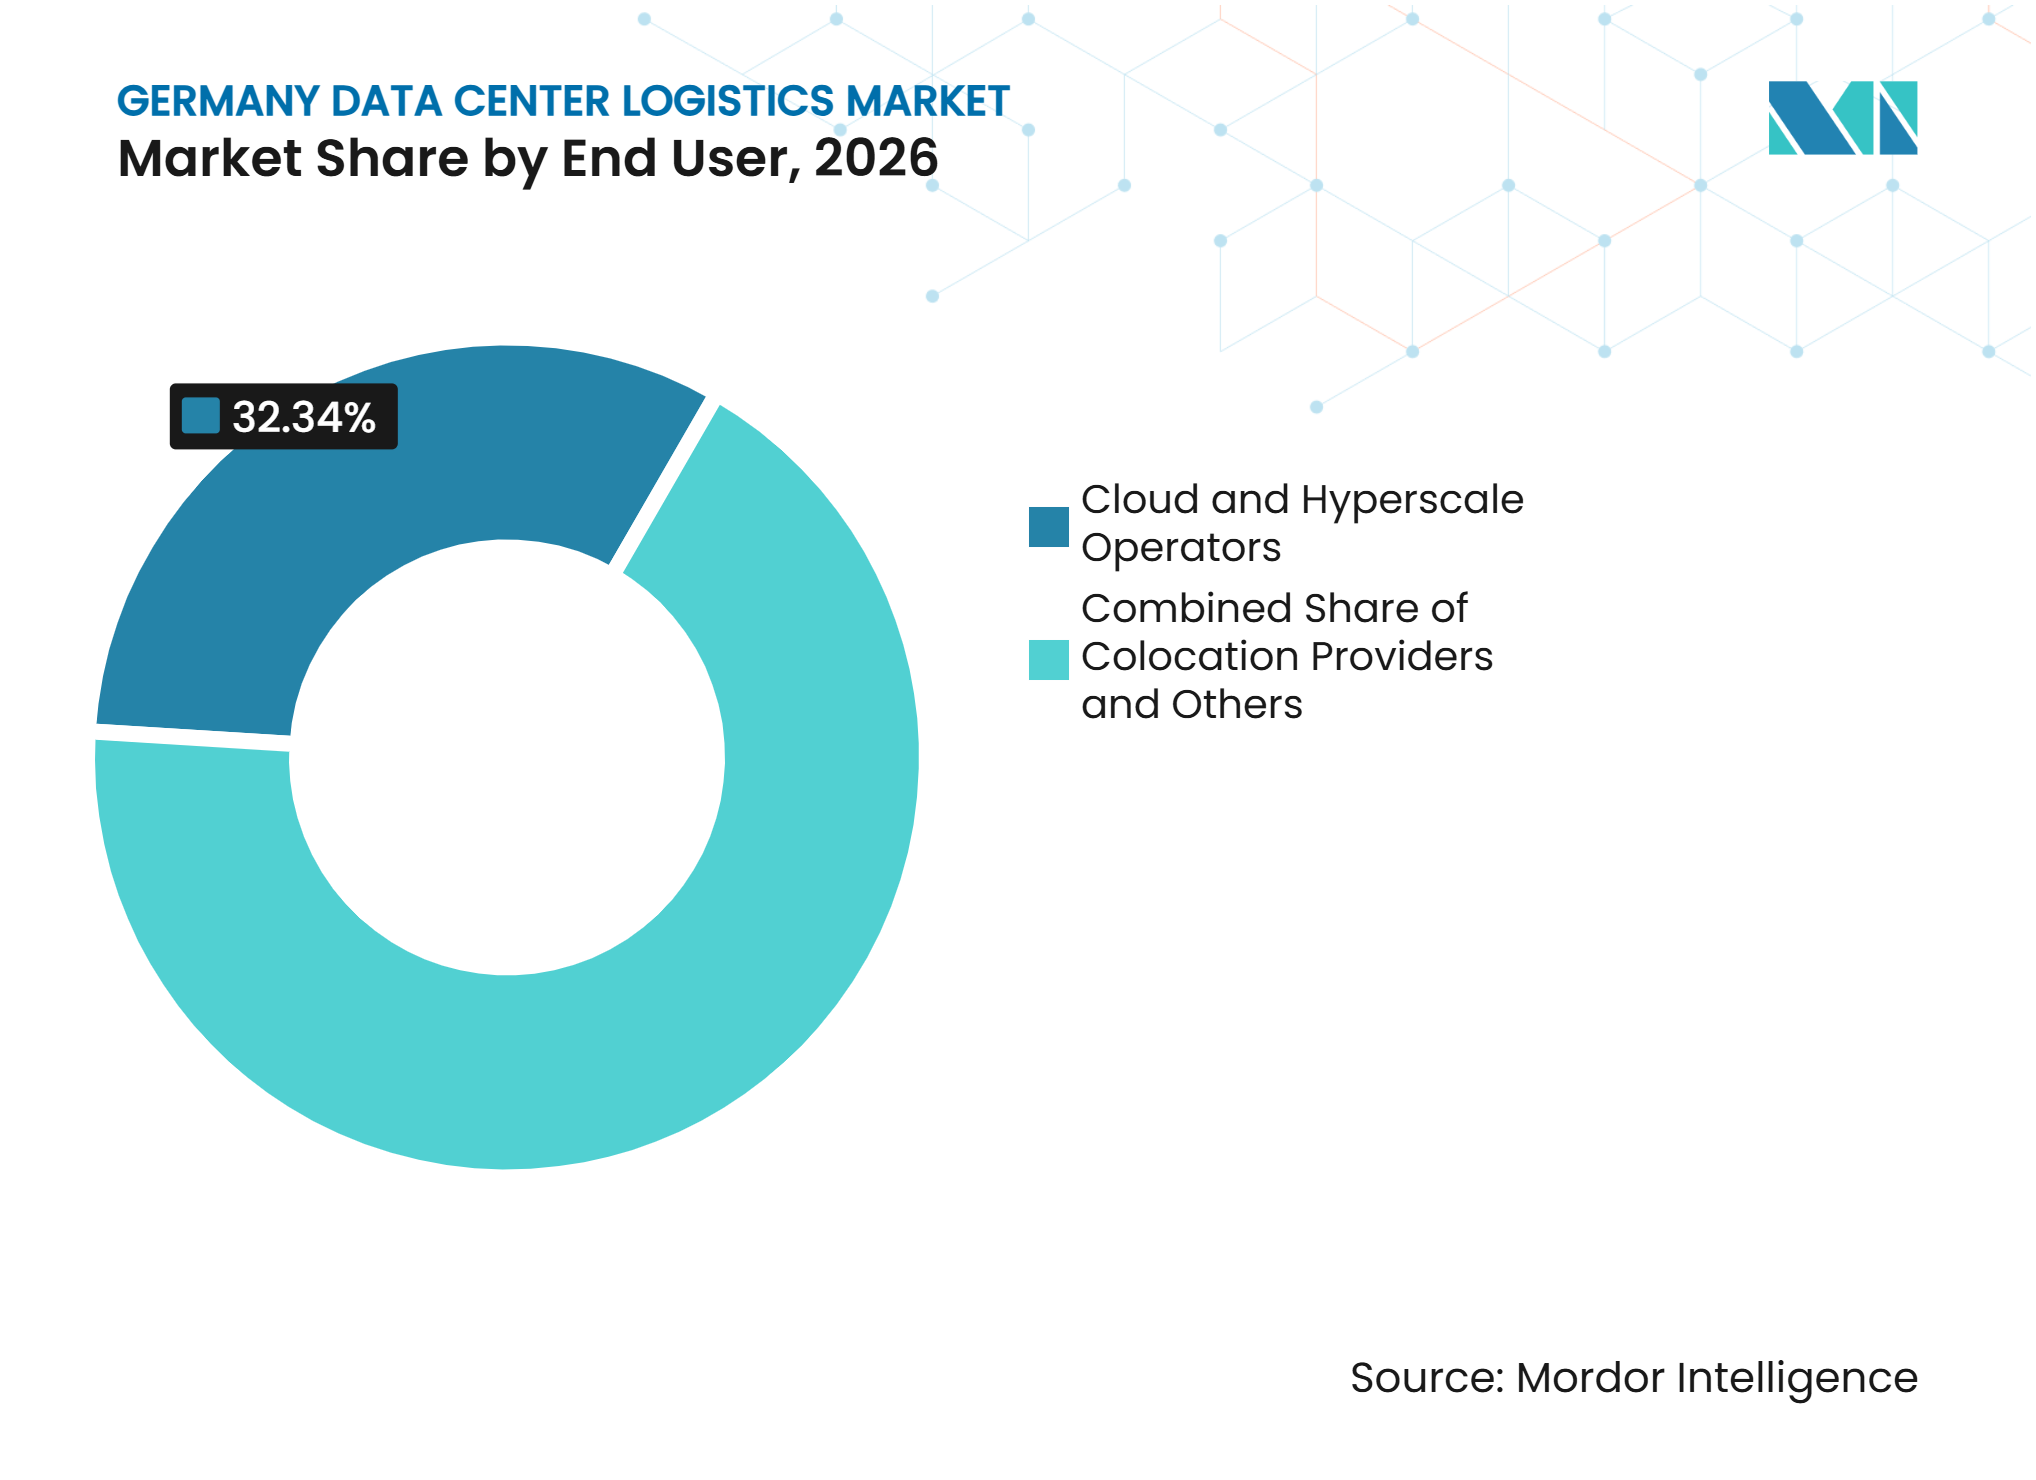
- Par utilisateur final, les opérateurs cloud et hyperscale représentent 32,34 % de la part du marché de la logistique des centres de données en Allemagne en 2026 et devraient enregistrer un CAGR de 11,84 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Expansion de la capacité des centres de données hyperscale et d'intelligence artificielle | +2.5% | Francfort-Rhin/Main, Brandebourg, Rhénanie-du-Nord-Westphalie | Court terme (≤ 2 ans) |
| Croissance de l'infrastructure cloud, de colocation et informatique hybride | +1.5% | Francfort, Berlin, Munich, Hambourg | Moyen terme (2-4 ans) |
| Demande de transport sécurisé d'équipements de haute valeur | +0.9% | Mondial, concentré dans le couloir Francfort-Rhin/Main | Court terme (≤ 2 ans) |
| Logistique coordonnée d'installation et de mise en service | +1.0% | Francfort et sites secondaires allemands | Moyen terme (2-4 ans) |
| Expansion des sites secondaires de centres de données allemands | +0.8% | Berlin, Munich, Hambourg, Cologne/Düsseldorf, Nuremberg, Stuttgart | Moyen terme (2-4 ans) |
| Exigences logistiques écoénergétiques et circulaires | +0.5% | National, avec une forte activité près de Francfort et de Rhénanie-du-Nord-Westphalie | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
L'expansion hyperscale et l'IA accélèrent la complexité logistique à chaque étape
L'Allemagne a formalisé en mars 2026 une stratégie visant à au moins doubler la capacité nationale des centres de données et à quadrupler l'infrastructure informatique dédiée à l'intelligence artificielle d'ici 2030. Le programme comprend la désignation de terrains, des procédures d'examen accélérées et des réformes fiscales municipales destinées à soutenir l'investissement. Les projets qui en résultent avancent en parallèle en Hesse, au Brandebourg et en Rhénanie-du-Nord-Westphalie, plutôt que de suivre un cycle de construction séquentiel. La Hesse dispose de 2 000 MW en construction, tandis que le Brandebourg en a 1 301 MW en construction, ce qui accroît le besoin de flux entrants coordonnés de serveurs, d'appareillages de commutation et d'équipements de refroidissement liquide[1]. Les clusters d'intelligence artificielle peuvent nécessiter jusqu'à 12 000 connexions point à point par câble sur des périodes d'installation de 2 semaines, de sorte que les erreurs d'expédition et de configuration des baies peuvent perturber des calendriers de construction coûteux.
Cloud, colocation et informatique hybride stimulent une logistique de maintenance récurrente
La capacité de colocation en Allemagne a augmenté de 17,5 % en 2025, les hyperscalers ayant absorbé des espaces en gros pour étendre leurs régions cloud. Cette demande génère des travaux récurrents de renouvellement de matériel, de pièces de rechange et de mise à niveau, plutôt que de simples livraisons de construction ponctuelles. De nombreux composants critiques nécessitent une livraison dans un délai de 2 à 4 heures, ce qui confère aux sites de stockage avancé une importance commerciale accrue. DHL Supply Chain cite plus de 1 800 sites de stockage avancé et des tours de contrôle disponibles 24h/24 et 7j/7 dans plus de 55 pays pour son réseau de services logistiques dédié aux centres de données. Les contrats de maintenance peuvent générer des revenus pluriannuels plus stables que les missions de construction uniquement, car la base installée nécessite des interventions répétées. À mesure que l'informatique hybride se développe, les installations d'entreprise précédemment gérées en interne peuvent devenir des clients supplémentaires pour les prestataires de logistique technique externe.
La logistique d'installation coordonnée devient un facteur de différenciation concurrentielle
Les projets de centres de données exigent de plus en plus que les équipes logistiques travaillent au-delà du quai de chargement et jusqu'aux allées d'équipements. Les travaux comprennent le déballage, le positionnement en allée, la préparation du câblage et l'enlèvement des emballages pour recyclage, selon des procédures contrôlées d'accès au site et de sécurité. Le service Secure Cloud Deployment de Kuehne+Nagel comprend la livraison des baies de serveurs aux positions d'allée assignées par des équipes de déploiement formées. DHL a indiqué que 85 % des opérateurs de centres de données préfèrent un seul partenaire logistique de bout en bout, ce qui soutient les offres intégrées combinant transport, entreposage, mise en scène et installation. La certification ISO 45001 est importante pour les prestataires intervenant sur les campus des hyperscalers, car ces sites appliquent des exigences strictes en matière de sécurité au travail. Ces conditions renforcent l'importance des équipes formées et créent une barrière à l'entrée plus élevée pour les prestataires de fret conventionnels sur le marché allemand de la logistique des centres de données.
Les marchés secondaires allemands créent de nouveaux couloirs de livraison au dernier kilomètre
La demande de capacité se déplace au-delà de Francfort vers Berlin, Munich, Cologne/Düsseldorf, Hambourg, Stuttgart et Nuremberg, les contraintes d'alimentation électrique limitant les nouvelles connexions dans la région Rhin-Main. Cette transition crée un besoin d'équipes techniques locales et d'espaces de mise en scène spécialisés dans des villes dont les chaînes d'approvisionnement en centres de données sont moins matures. Arvato a ouvert un centre logistique high-tech de 10 000 m² à Francfort pour soutenir le cluster francfortois et les couloirs de livraison associés, notamment les routes vers Berlin et Munich[2]. Les équipements provenant des pôles de fabrication asiatiques entrent généralement par l'aéroport de Francfort avant d'être acheminés par route vers des projets à Berlin ou Munich. Ce schéma air-route peut raccourcir les délais d'approvisionnement pour les équipements nécessaires aux programmes d'aménagement actifs. Les prestataires qui pré-positionnent des entrepôts et du personnel qualifié en dehors de Francfort peuvent tirer parti de cette évolution pour développer une nouvelle couverture de services de livraison au dernier kilomètre.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Retards de raccordement au réseau électrique et contraintes de disponibilité de l'énergie | -1.4% | Francfort, Berlin, Rhénanie-du-Nord-Westphalie et autres clusters allemands | Long terme (≥ 4 ans) |
| Pénuries de main-d'œuvre qualifiée en logistique technique et installation | -0.8% | National, avec une forte pression à Francfort, Berlin et Munich | Moyen terme (2-4 ans) |
| Disponibilité limitée d'entrepôts spécialisés près de Francfort | -0.4% | Francfort-Rhin/Main, avec une pression précoce à Berlin et Munich | Moyen terme (2-4 ans) |
| La conformité à l'EnEfG accroît la complexité des rénovations et de la manutention | -0.3% | National, avec l'effet le plus important sur les opérateurs d'installations antérieures à 2026 | Moyen terme (2-4 ans) |
| Source: Mordor Intelligence | |||
Les goulets d'étranglement du réseau électrique contraignent le rythme de la nouvelle demande logistique
Les 4 gestionnaires de réseau de transport allemands ont reçu des demandes de raccordement au réseau totalisant 270 GW à la fin du troisième trimestre 2025[3]. Ce carnet de commandes limite la disponibilité de capacité haute tension pour les nouveaux projets de centres de données dans les principaux sites. Syna a reçu 800 MW de nouvelles demandes de capacité dans la région de Francfort au cours du premier semestre 2026, un volume comparable à la charge électrique de pointe de Francfort. Les équipements peuvent être livrés sur un site achevé avant qu'il puisse être mis sous tension, nécessitant un stockage intermédiaire coûteux pendant des mois, voire des années. Le Reifegradverfahren, entré en vigueur en avril 2026, a remplacé l'attribution selon le principe du premier arrivé, premier servi par une méthode basée sur le niveau de maturité. Cette procédure pourrait réduire les activités logistiques non productives à terme, bien que les sites principaux soient encore susceptibles de faire face à des retards de nouvelles capacités.
Les pénuries de main-d'œuvre qualifiée contraignent la capacité logistique technique
L'OCDE a identifié les pénuries de main-d'œuvre comme un obstacle structurel pour les secteurs allemands à forte intensité d'investissement, notamment la construction, l'ingénierie et les opérations techniques. Ces contraintes affectent le vivier de travailleurs disponibles pour les travaux d'entrepôt, l'assemblage de baies, les tests électriques, l'installation de fibres optiques et la manutention d'équipements en environnement contrôlé. La disponibilité de personnel qualifié est également une préoccupation opérationnelle majeure pour les opérateurs de centres de données. Les prestataires qui conservent des équipes techniques certifiées peuvent éviter des coûts répétés de recrutement et de formation. Cela peut soutenir la discipline tarifaire tout en limitant la vitesse à laquelle le marché de la logistique des centres de données en Allemagne peut accroître sa capacité spécialisée.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par fonction logistique :
les services à valeur ajoutée dépassent le transport traditionnelLe transport représente 57,51 % de la part du marché de la logistique des centres de données en Allemagne en 2026, car les équipements doivent être acheminés entre les pôles de fabrication, les entrepôts sécurisés et les sites de projets actifs. Le fret routier soutient une grande partie de cette activité, car il peut atteindre directement les chantiers de construction et les sites régionaux de centres de données. Le fret aérien est important pour les accélérateurs d'intelligence artificielle et les baies de serveurs sensibles au temps qui entrent en Allemagne selon des calendriers de déploiement compressés. L'entreposage et le stockage se développent à mesure que les prestataires ajoutent des installations sécurisées à température contrôlée près des principaux clusters de centres de données.
Les services à valeur ajoutée affichent le CAGR projeté le plus élevé de 10,83 % jusqu'en 2032, reflétant la demande de mise en scène, de pré-configuration des baies, de chargement de logiciels, de conditionnement thermique et de logistique inverse. Ces activités déplacent le travail des chantiers de construction actifs vers des environnements contrôlés où les prestataires peuvent améliorer le contrôle de la séquence et réduire les risques d'installation. Kuehne+Nagel gère 3,3 millions de pieds carrés d'espace d'entrepôt dédié à l'activité hyperscale au sein de son réseau intégré. La logistique inverse devient de plus en plus pertinente à mesure que le matériel déclassé nécessite une collecte, un effacement des données, une remise à neuf ou un recyclage. La Stratégie nationale d'économie circulaire de l'Allemagne et la loi sur l'efficacité énergétique renforcent la nécessité de processus contrôlés de fin de vie. L'évolution vers la pré-mise en scène permet également aux hyperscalers de réduire la congestion sur les sites actifs. Le transport devrait rester essentiel, mais les travaux à plus haute valeur ajoutée sont de plus en plus localisés dans des entrepôts sécurisés et au point d'installation.



Par mode de transport :
le fret aérien dépasse la route sous l'impulsion de l'urgence liée à l'IALe transport routier représente 52,38 % de la part du marché de la logistique des centres de données en Allemagne en 2026, soutenu par le réseau autoroutier allemand et les courtes distances entre les hubs logistiques et les sites de projets. Il est bien adapté aux équipements mécaniques volumineux et aux livraisons contrôlées sur des sites à travers le pays. Les transporteurs routiers utilisent des véhicules à suspension pneumatique, des capteurs de chocs, des capteurs d'inclinaison et un suivi en temps réel pour gérer les infrastructures informatiques sensibles. Le marché de la logistique des centres de données en Allemagne pour l'activité routière bénéficie des liaisons avec les centres de fabrication des Pays-Bas, de la Belgique et de la République tchèque.
Le fret aérien est le mode à la croissance la plus rapide avec un CAGR de 11,18 % jusqu'en 2032, car les hyperscalers ont besoin de matériel d'intelligence artificielle provenant de fournisseurs asiatiques dans des délais courts. Cette exigence rend le transport aérien plus utile pour les GPU, les accélérateurs personnalisés et les serveurs de haute valeur que le fret maritime pour certains déploiements. Kuehne+Nagel a traité 2,2 millions de tonnes de fret aérien en 2025, avec des volumes en hausse de 7 % par rapport à l'année précédente. La société a identifié une forte demande de la part des clients cloud et des centres de données dans son activité de fret aérien. Le rail, la mer et les voies navigables intérieures conservent un rôle pour les groupes électrogènes, les transformateurs, les refroidisseurs et autres équipements électriques lourds. Les routes par barge sur le Rhin et par rail peuvent acheminer ces produits vers des sites de mise en scène sans dépendre entièrement du transport routier longue distance.
Par équipements :
les équipements électriques en tête, les équipements mécaniques progressent sous l'effet de la demande de refroidissementLes équipements électriques représentent 66,25 % de la taille du marché de la logistique des centres de données en Allemagne en 2026, reflétant le volume élevé de serveurs, d'équipements de stockage, de systèmes d'alimentation sans interruption et d'autres infrastructures électriques utilisées dans le développement hyperscale. Ces produits nécessitent un transport à isolation vibratoire, une mise en scène contrôlée et des enregistrements de chaîne de traçabilité sérialisés. Les baies de serveurs peuvent peser plusieurs centaines de kilogrammes, de sorte que le chargement et le positionnement nécessitent des équipements spécialisés et des équipes formées. Les unités d'alimentation sans interruption génèrent des revenus substantiels par expédition en raison de leur taille, de leur poids et de leurs exigences de sécurité.
Les équipements mécaniques devraient enregistrer un CAGR de 10,76 % jusqu'en 2032, à mesure que les installations d'intelligence artificielle déploient des systèmes de refroidissement plus avancés. Le segment comprend les systèmes de refroidissement, les baies et autres infrastructures physiques qui soutiennent les environnements informatiques à haute densité. Les clusters d'intelligence artificielle utilisent 40 à 100 kW par baie, contre 5 à 15 kW pour les baies conventionnelles. Cette évolution rend le refroidissement CRAC conventionnel insuffisant pour de nombreux nouveaux déploiements à haute densité et accroît la demande de systèmes de refroidissement liquide. Les systèmes à refroidissement direct sur puce et par immersion nécessitent une manutention hydraulique soigneuse et des tests sous pression avant la mise sous tension. Schneider Electric a présenté son RapidScale Modular Data Center Reference Design 115 en mai 2026, en mettant l'accent sur une logistique de site simplifiée et une mise en service plus rapide. Le secteur de la logistique des centres de données en Allemagne doit donc soutenir à la fois des volumes d'expédition élevés pour les équipements électriques et un acheminement de plus en plus spécialisé des équipements de refroidissement. Cette combinaison favorise les opérateurs capables de coordonner différentes exigences de manutention au sein d'un seul plan de projet.

Par taille de centre de données :
les grands campus ancrent les revenus, les sites de périphérie stimulent la croissanceLes centres de données à grande échelle représentent 64,17 % de la taille du marché de la logistique des centres de données en Allemagne en 2026. Ces installations dépassent généralement 5 MW de charge informatique et nécessitent des programmes d'équipement en plusieurs vagues sur plusieurs mois. Les 100 plus grands centres de données allemands, chacun dépassant 5 MW, représentaient 52 % de la capacité nationale en 2025[4]. Leurs programmes de livraison couvrent la période allant des premières arrivées d'équipements jusqu'à la mise en service complète. Les grands campus génèrent des valeurs contractuelles élevées, mais leurs travaux nécessitent une planification précise entre de nombreux fournisseurs. La concentration des équipements dans ces installations accroît également le besoin de transport sécurisé et de procédures d'installation certifiées.
Les centres de données de petite et moyenne échelle devraient se développer à un CAGR de 10,70 % jusqu'en 2032. La demande provient de l'informatique de périphérie, des programmes municipaux de villes intelligentes et des entreprises manufacturières qui conservent une informatique hybride sur site. Les installations plus petites nécessitent des livraisons urbaines agiles et un remplacement rapide des pièces de service plutôt que de grandes expéditions de première installation. Des engagements stricts en matière de niveaux de service peuvent générer des marges plus élevées par expédition pour les prestataires spécialisés. Le travail BlueBook 2.0 de Bitkom vise à étendre la planification des clusters au-delà de Francfort, ce qui pourrait favoriser le développement à moyenne échelle dans les sites régionaux.
Par utilisateur final :
les opérateurs cloud et hyperscale stimulent à la fois le volume et la valeurLes opérateurs cloud et hyperscale représentent 32,34 % de la part du marché de la logistique des centres de données en Allemagne en 2026 et affichent le CAGR projeté le plus élevé à 11,84 % jusqu'en 2032. Cette combinaison fait du segment le principal moteur de volume et de croissance sur le marché de la logistique des centres de données en Allemagne. Google s'est engagé à hauteur de 5,5 milliards EUR (5,9 milliards USD) pour des centres de données et des bureaux allemands jusqu'en 2029, incluant des activités à Dietzenbach et Hanau. Ces programmes nécessitent un acheminement coordonné de serveurs, de systèmes électriques et d'infrastructures de refroidissement. Le segment a également besoin d'un renouvellement continu du matériel et d'une logistique de pièces de rechange après la mise en service d'une installation.
Les fournisseurs de colocation constituent le prochain groupe de clients majeurs et ont bénéficié d'une croissance de capacité de 17,5 % en 2025. Les clients des secteurs BFSI et gouvernement et défense ont des exigences différentes, car ils nécessitent un transport hautement sécurisé, une traçabilité et une manutention contrôlée. L'Office fédéral de la sécurité des technologies de l'information influence les attentes en matière de sécurité pour les infrastructures sensibles et les opérations liées aux données. Les secteurs informatique et télécommunications, santé, et contenus/médias/services numériques fournissent une demande supplémentaire, notamment à mesure que les installations régionales se développent. Ces utilisateurs soutiennent un éventail plus large de profils d'expédition, allant du déploiement de nouveaux équipements aux retours sécurisés et aux remplacements de composants.
Analyse géographique
Francfort/Rhin-Main représente plus d'un tiers de la capacité allemande en centres de données et constitue la plus grande concentration d'activité logistique de centres de données en Europe continentale. La part du marché de la logistique des centres de données en Allemagne dans la région est soutenue par l'aéroport de Francfort, le réseau autoroutier Rhin-Main et DE-CIX, qui facilitent les flux d'équipements air-route. Ces liaisons sont particulièrement importantes pour le matériel de haute valeur qui arrive des pôles de fabrication asiatiques. La disponibilité de l'énergie est plus contrainte que dans plusieurs sites concurrents, ce qui rend les aménagements progressifs et une planification rigoureuse plus importants. L'acquisition d'ATC par Arvato et son site de 10 000 m² à Francfort témoignent de la valeur accordée à la capacité de manutention technique sécurisée dans ce cluster. La conformité à l'EnEfG accroît également la demande de manutention contrôlée du matériel et de processus de fin de vie près de la plus grande base installée.
La Rhénanie-du-Nord-Westphalie reçoit une large part des investissements en dehors de la Hesse, notamment l'activité de Microsoft à Grevenbroich, un campus de 200 MW soutenu par Blackstone dans la région de Lippe, et un projet de 30 MVA à Bergheim près de Cologne. Le couloir rhénan soutient le transport par voie navigable intérieure de refroidisseurs, de transformateurs et de groupes électrogènes difficiles à acheminer sur de longues distances par route. Cela confère au transport par barge un rôle moins important dans le cluster de Francfort. Le Brandebourg développe de grandes installations pour l'AWS European Sovereign Cloud, dont la première région a été lancée en janvier 2026. Les routes de Francfort au Brandebourg peuvent ajouter 300 à 400 km aux livraisons, augmentant le risque de retard pour les programmes d'équipements en flux tendu. Les prestataires disposant de flottes dédiées et d'une capacité opérationnelle régionale peuvent limiter la dépendance au transport spot. Ces projets montrent également pourquoi les règles nationales d'allocation du réseau électrique et la préparation locale des sites ont un effet direct sur la planification logistique.
Berlin dispose d'un pipeline à long terme qui comprend le BER02 de maincubes à 186 MW de charge informatique, le campus Marienpark Virtus à 57,6 MW, et l'installation Berlin I de Vantage Data Centers, devenue opérationnelle en octobre 2026. Les procédures d'autorisation ont été lentes, même là où les opérateurs ont sécurisé des sites, de sorte que la planification des projets reste importante. Munich développe également une infrastructure d'intelligence artificielle, notamment un projet de Deutsche Telekom et NVIDIA avec jusqu'à 10 000 GPU Blackwell et le développement DCMUC1 de 17 MW. Hambourg, Nuremberg et Düsseldorf attirent la demande des entreprises et du secteur financier, tandis que Hambourg soutient également un couloir chimique spécialisé connecté aux chaînes d'approvisionnement en semi-conducteurs. Ces sites exigent que les prestataires étendent l'entreposage, le personnel formé et la couverture de livraison au dernier kilomètre sécurisée au-delà du hub Rhin-Main.
Paysage concurrentiel
Concentration du Marché
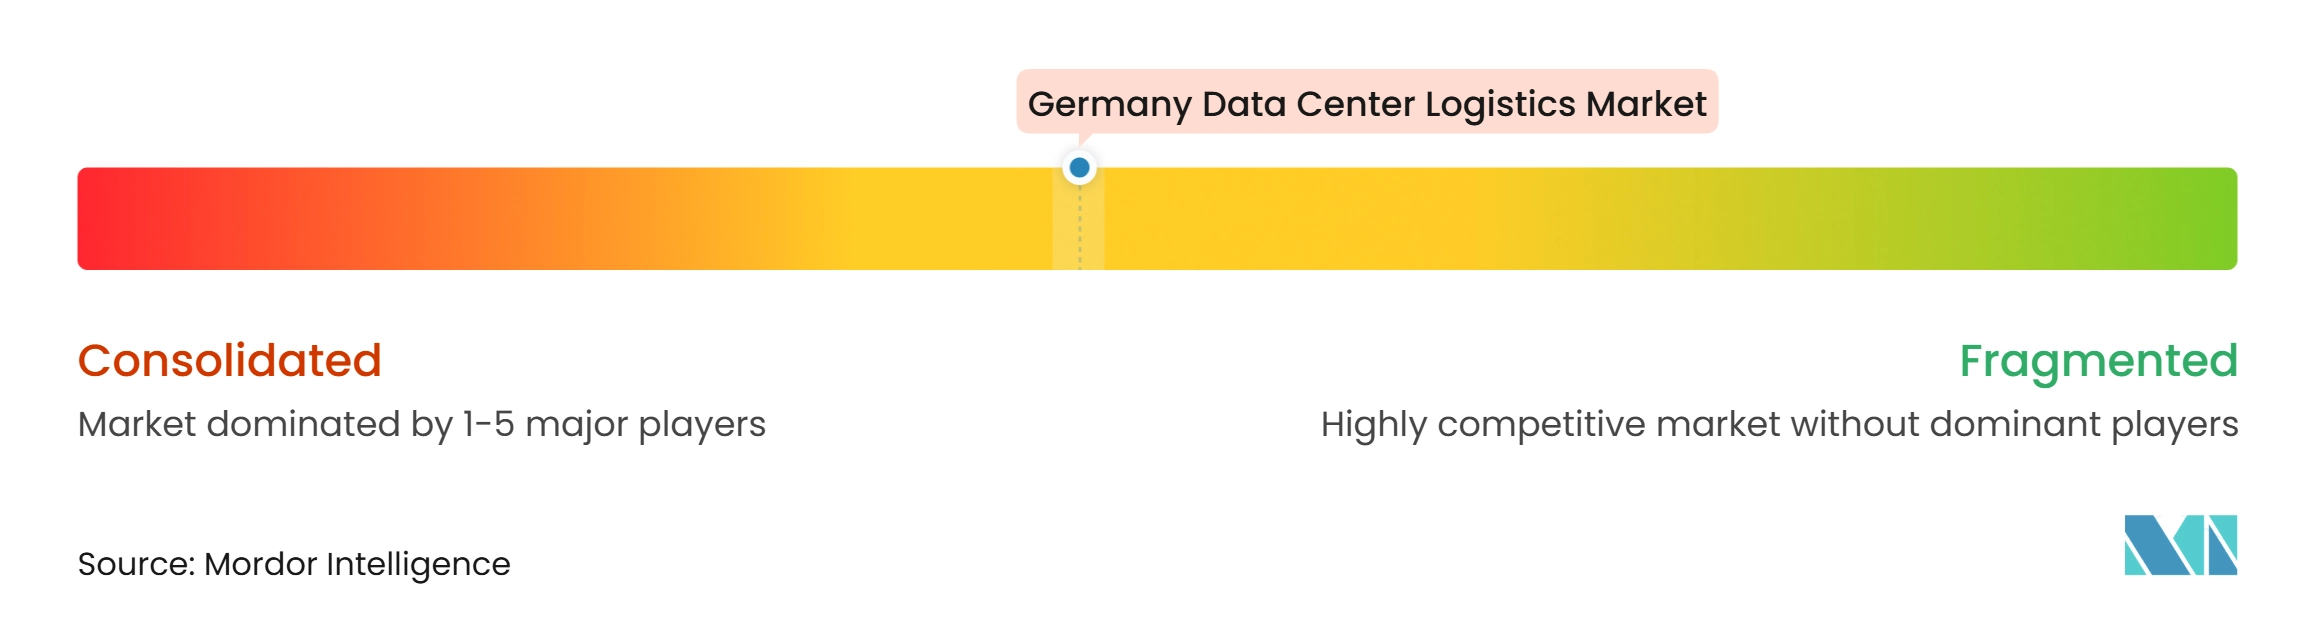
Le marché de la logistique des centres de données en Allemagne est modérément consolidé. DHL Group, Kuehne+Nagel et DSV gèrent une large part du transport hyperscale à fort volume. DHL propose des services de logistique pour centres de données via le stockage avancé, les tours de contrôle, l'entreposage sécurisé et le soutien au déploiement. Kuehne+Nagel combine des opérations de fret mondiales avec des travaux de déploiement sécurisé pour l'infrastructure cloud. DSV a finalisé l'acquisition de DB Schenker en avril 2025 pour 14,3 milliards EUR (15,6 milliards USD), ce qui a élargi l'envergure du groupe dans la commission de transport et la logistique contractuelle.
L'intégration verticale modifie le comportement concurrentiel, car les grands prestataires développent des capacités d'entreposage, de mise en scène et d'installation sur site plutôt que de sous-traiter tous les travaux techniques. Arvato a finalisé l'acquisition d'ATC Computer Transport & Logistics en janvier 2025, combinant les services de livraison technique d'ATC avec un réseau de chaîne d'approvisionnement plus large. Rhenus High Tech utilise des équipes de coursiers spécialisés pour serveurs et des véhicules spéciaux équipés de GPS, de suspension pneumatique et de lève-charges hydrauliques pour les déploiements complexes. L'accord à long terme de Kuehne+Nagel avec Amazon couvre les services de chaîne d'approvisionnement de bout en bout pour l'infrastructure mondiale des centres de données et comprend une option d'achat d'actions de la société sur 7 ans après l'atteinte de jalons commerciaux. Ces initiatives soutiennent des contrats plus longs et relèvent le seuil opérationnel pour les prestataires de fret locaux. Le marché de la logistique des centres de données en Allemagne est donc façonné par la capacité à offrir conjointement une manutention sécurisée, une capacité mondiale et une responsabilité de projet.
La technologie est devenue un autre critère de sélection des fournisseurs. Les capteurs de chocs et d'inclinaison en temps réel, les systèmes de chaîne de traçabilité activés par l'IoT et le suivi des actifs peuvent réduire le risque d'équipements endommagés ou égarés. GXO a introduit une approche d'assemblage et de câblage de baies hors site qui déplace le travail des zones de construction actives vers des environnements d'entrepôt et peut réduire le temps de mise en service à 30 jours par installation. GEODIS a étendu la certification TAPA Facility Security Requirements Level C à 5 sites européens supplémentaires, dont des centres à Cologne, Rodgau et Aurach, couvrant 50 % de son réseau allemand. Les services circulaires tels que la collecte DEEE, la remise sur le marché de matériel avec effacement sécurisé des données et la manutention des équipements de récupération de chaleur perdue deviennent également plus pertinents dans le cadre de l'EnEfG et des exigences plus larges de l'économie circulaire de l'UE.
Leaders du secteur de la logistique des centres de données en Allemagne
-
DHL Group
-
DSV
-
Kuehne+Nagel
-
GXO Logistics
-
GEODIS
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché de la logistique des centres de données en Allemagne Entreprises couvertes dans ce rapport
- DHL Group
- DSV
- Arvato
- ATC Computer Transport and Logistics GmbH
- Kuehne+Nagel
- GEODIS
- Rhenus High Tech
- SCHOLPP GmbH
- Dachser
- GXO Logistics, Inc.
- Expeditors International of Washington, Inc.
- DP World
- Logistics Plus Inc.
- Datalog Spedition GmbH
- CCS-Express GmbH
- ITL logistics GmbH
- Transall Spedition GmbH
- hasenkamp Holding GmbH
- P.O.C. GmbH
- Hellmann Worldwide Logistics
Développements industriels récents dans Marché de la logistique des centres de données en Allemagne
- Juillet 2026 : DHL Supply Chain a achevé le développement et la remise de son nouveau centre logistique de 26 600 m² à Rheinbach, en Allemagne. L'installation à neutralité carbone offre un entreposage modulaire, des capacités d'exécution automatisées et une connectivité multimodale, renforçant l'infrastructure logistique de DHL en Allemagne.
- Mai 2026 : Schneider Electric a présenté son RapidScale Modular Data Center Reference Design 115 au Data Centre World Frankfurt. La conception utilise une architecture d'alimentation en 800 VDC co-développée avec NVIDIA, un outil de chaîne d'approvisionnement assisté par l'IA et des appareillages de commutation sans gaz pour simplifier la logistique et accélérer la mise en service de l'infrastructure d'intelligence artificielle.
- Mars 2026 : DHL Supply Chain a annoncé 10 sites d'entrepôts logistiques dédiés aux centres de données en Amérique du Nord, totalisant plus de 650 000 m². Les installations sont conçues pour les opérateurs hyperscale et de colocation avec une manutention soignée, une pré-configuration des baies et un transport spécialisé de l'entrepôt au site.
- Avril 2025 : DSV a finalisé l'acquisition entièrement en numéraire de DB Schenker auprès de Deutsche Bahn pour 14,3 milliards EUR (15,6 milliards USD). La société combinée compte environ 160 000 employés dans 90 pays et intègre un pôle Technologie qui inclut l'intelligence artificielle et la logistique des centres de données comme segment commercial prioritaire.
Périmètre du rapport sur le marché de la logistique des centres de données en Allemagne
Aperçu de la segmentation
| Transport | Route |
| Rail | |
| Mer et voies navigables intérieures | |
| Air | |
| Entreposage et stockage | |
| Services à valeur ajoutée |
| Équipements électriques | Systèmes d'alimentation sans interruption |
| Serveurs et équipements de stockage | |
| Autres infrastructures électriques | |
| Équipements mécaniques | Systèmes de refroidissement |
| Baies | |
| Autres infrastructures mécaniques |
| Centres de données de petite et moyenne échelle |
| Centres de données à grande échelle |
| Opérateurs cloud et hyperscale |
| Fournisseurs de colocation |
| Entreprises informatiques et de télécommunications |
| Banque, services financiers et assurance (BFSI) |
| Gouvernement et défense |
| Santé |
| Contenus, médias et services numériques |
| Autres utilisateurs finaux |
| Par fonction logistique | Transport | Route |
| Rail | ||
| Mer et voies navigables intérieures | ||
| Air | ||
| Entreposage et stockage | ||
| Services à valeur ajoutée | ||
| Par équipements | Équipements électriques | Systèmes d'alimentation sans interruption |
| Serveurs et équipements de stockage | ||
| Autres infrastructures électriques | ||
| Équipements mécaniques | Systèmes de refroidissement | |
| Baies | ||
| Autres infrastructures mécaniques | ||
| Par taille de centre de données | Centres de données de petite et moyenne échelle | |
| Centres de données à grande échelle | ||
| Par utilisateur final | Opérateurs cloud et hyperscale | |
| Fournisseurs de colocation | ||
| Entreprises informatiques et de télécommunications | ||
| Banque, services financiers et assurance (BFSI) | ||
| Gouvernement et défense | ||
| Santé | ||
| Contenus, médias et services numériques | ||
| Autres utilisateurs finaux | ||
Questions clés auxquelles répond le rapport
Quel est le taux de croissance prévu pour la logistique des centres de données en Allemagne ?
Le marché de la logistique des centres de données en Allemagne devrait enregistrer un CAGR de 8,89 % de 2027 à 2032, pour atteindre 3,49 milliards USD d'ici 2032.
Quelle fonction logistique génère la plus grande part des revenus ?
Le transport représente 57,51 % des revenus en 2026, tandis que les services à valeur ajoutée affichent le CAGR prévisionnel le plus élevé à 10,83 % jusqu'en 2032.
Pourquoi le fret aérien devient-il plus important pour les projets de centres de données allemands ?
Le fret aérien devrait enregistrer un CAGR de 11,18 % car les accélérateurs d'intelligence artificielle et les serveurs de haute valeur nécessitent souvent des livraisons plus rapides en provenance de fournisseurs asiatiques.
Quels utilisateurs créent la plus forte demande de services logistiques pour centres de données ?
Les opérateurs cloud et hyperscale représentent 32,34 % des revenus en 2026 et devraient croître à un CAGR de 11,84 % jusqu'en 2032. Leurs grands projets génèrent également une demande continue de renouvellement de matériel, de pièces de rechange, de retours sécurisés et de soutien à l'installation technique.
Qu'est-ce qui freine le développement de nouveaux centres de données en Allemagne ?
Les retards de raccordement au réseau électrique et la disponibilité limitée de l'énergie constituent une contrainte majeure, notamment à Francfort et dans les autres clusters principaux. Les pénuries de main-d'œuvre qualifiée et l'offre limitée d'entrepôts spécialisés peuvent également retarder la manutention des équipements et les activités de mise en service.
Comment les prestataires logistiques s'adaptent-ils au déploiement des centres de données d'intelligence artificielle ?
Les prestataires ajoutent de l'entreposage sécurisé, de la mise en scène de baies, du soutien à l'installation, du suivi des actifs et de la logistique inverse pour répondre aux exigences complexes de déploiement. Ces capacités aident les clients à coordonner les équipements de haute valeur depuis leur arrivée jusqu'à leur placement final, puis leur remplacement ou récupération ultérieure.