
Tamanho e Participação do Mercado de Geotêxteis e Têxteis Técnicos para Engenharia Civil
Visão Geral do Mercado
| Período de Estudo | 2021 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.96 Bilhões de dólares |
| Tamanho do Mercado (2032) | 5.30 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 6.00 % |
| Mercado de Crescimento Mais Rápido | Oriente Médio e África |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Geotêxteis e Têxteis Técnicos para Engenharia Civil por Mordor Intelligence
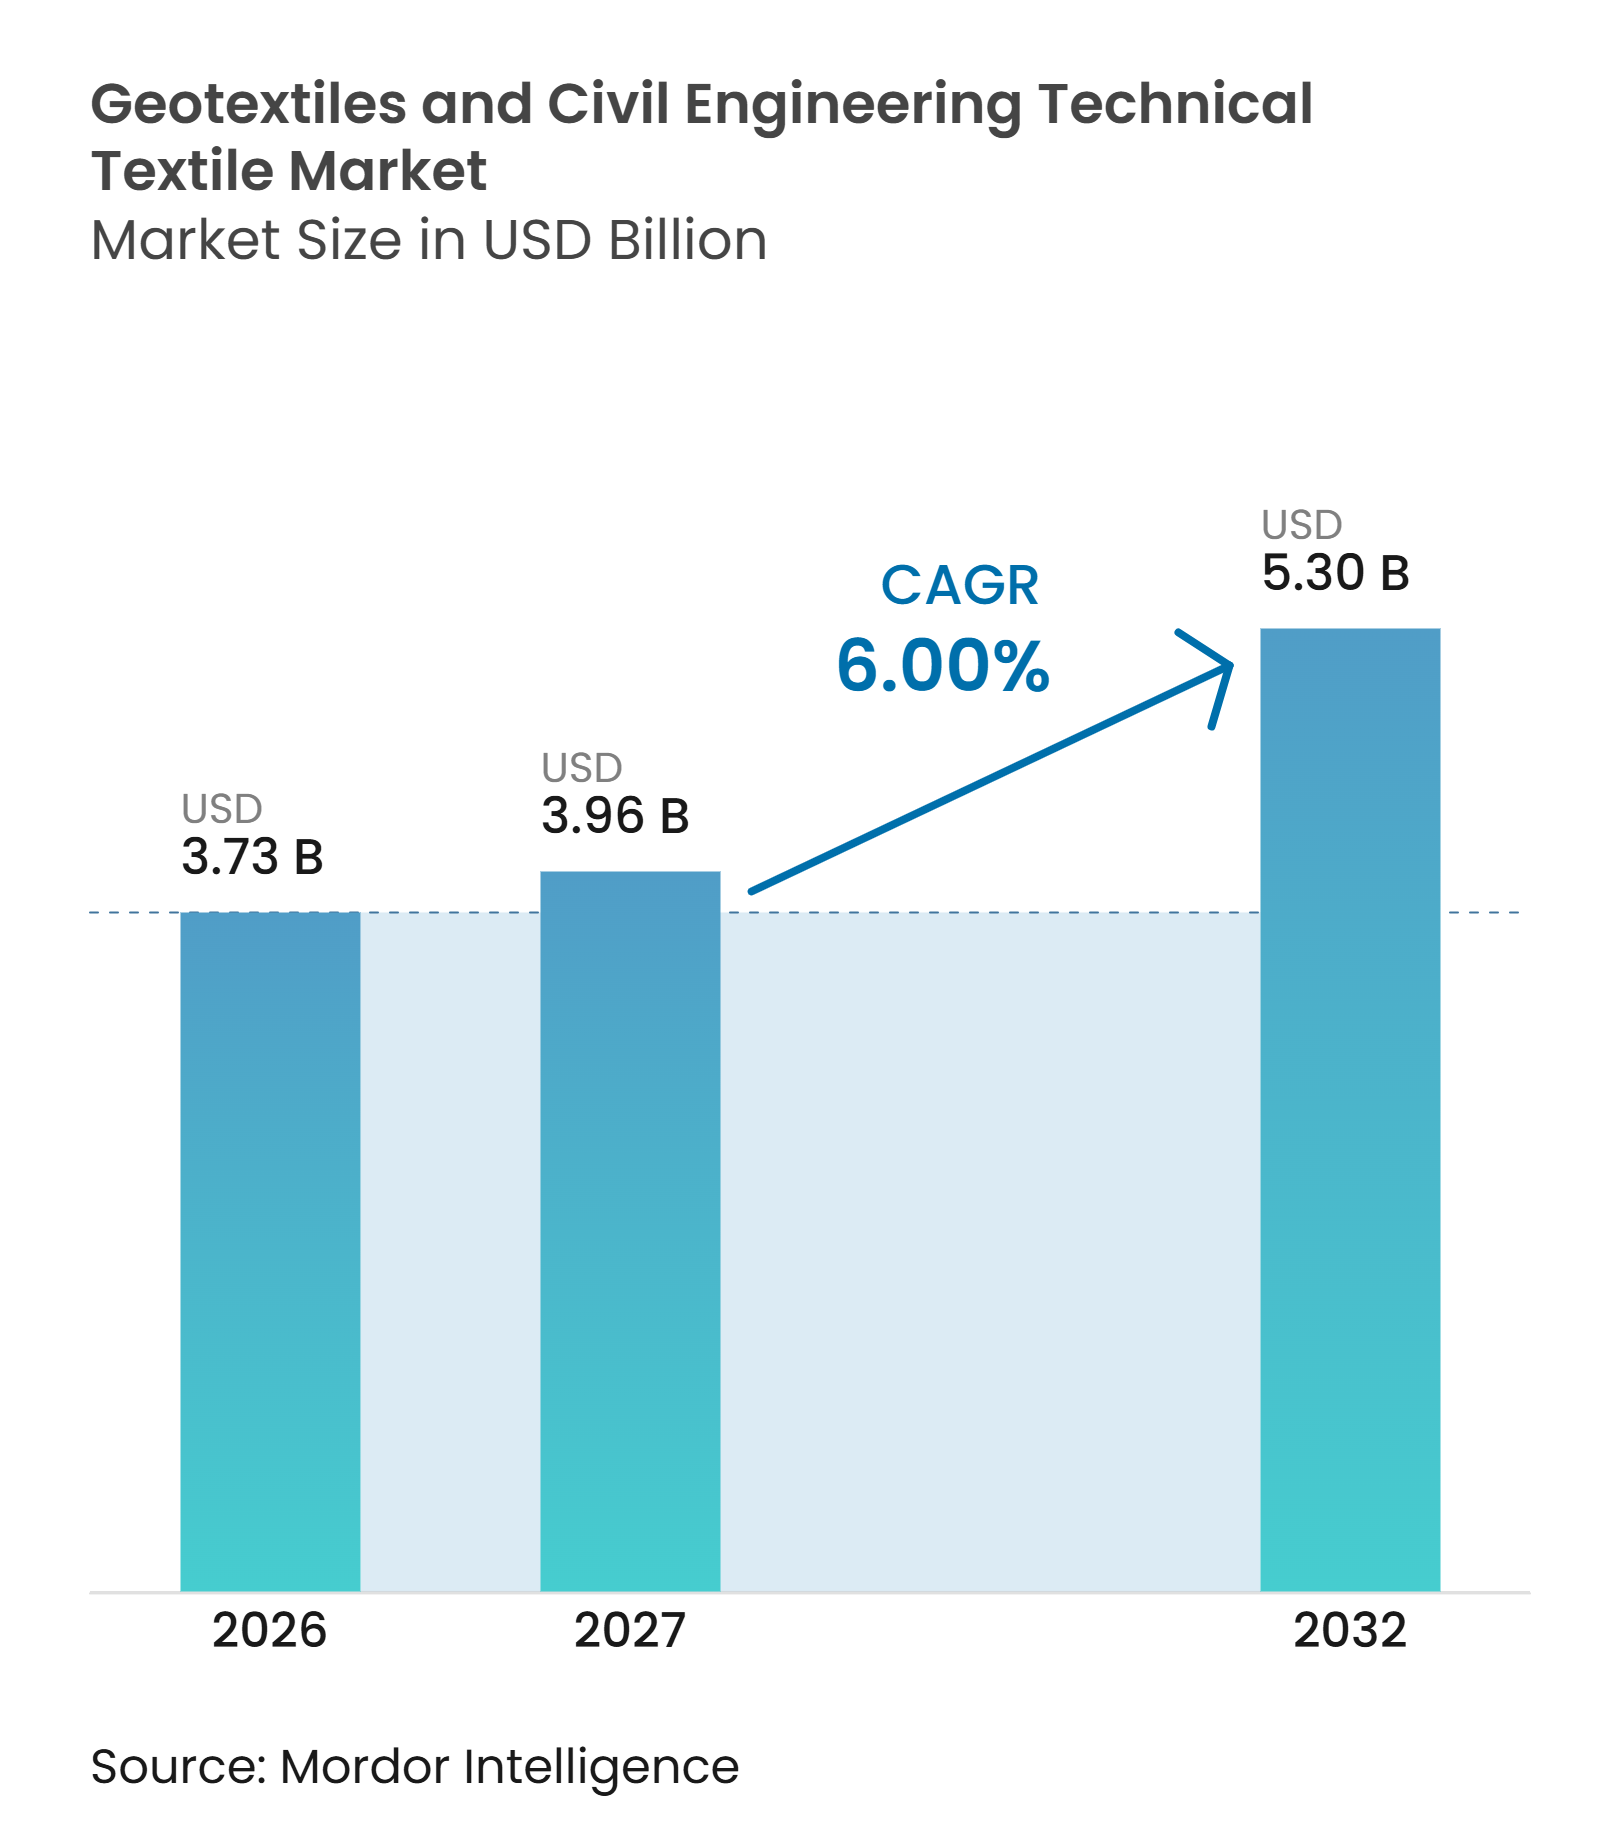
Espera-se que o tamanho do Mercado de Geotêxteis e Têxteis Técnicos para Engenharia Civil aumente de 3,73 bilhões de USD em 2026 para 3,96 bilhões de USD em 2027 e atinja 5,30 bilhões de USD até 2032, crescendo a um CAGR de 6% no período de 2027 a 2032.
O mercado de geotêxteis e têxteis técnicos para engenharia civil é sustentado pelo investimento público em estradas, ferrovias e outros ativos de transporte, particularmente onde as novas construções também requerem materiais de drenagem, filtração, separação e reforço. A adaptação climática está criando uma segunda fonte de demanda à medida que os operadores abordam taludes envelhecidos, canais de drenagem, margens de rios e estruturas costeiras expostas a maiores riscos de precipitação e inundação. As normas de contenção ambiental também estão ampliando o uso de camadas de proteção e sistemas de drenagem em instalações de resíduos e mineração. Os fornecedores estão respondendo com gamas de produtos mais amplas, expansão de capacidade, suporte a aplicações e produtos que podem atender aos requisitos de documentação do ciclo de vida. Os padrões de aquisição e as oscilações nos preços de resinas continuam sendo restrições importantes, pois podem retardar as qualificações ou limitar as margens em contratos de infraestrutura de preço fixo.
Principais Conclusões do Relatório
- Por tipo de produto, os geotêxteis não tecidos detinham 38,5% do mercado de geotêxteis e têxteis técnicos para engenharia civil em 2026, enquanto as geogrelhas à base de têxteis têm previsão de crescimento a um CAGR de 7,5% até 2032.
- Por tipo de material, o polipropileno detinha 42% do tamanho do mercado de geotêxteis e têxteis técnicos para engenharia civil em 2026, enquanto as fibras naturais têm previsão de crescimento a um CAGR de 7,8% até 2032.
- Por aplicação de uso final, a infraestrutura de transportes detinha uma participação de 36,5% em 2026, enquanto a infraestrutura de mineração e energia tem previsão de crescimento a um CAGR de 7,2% até 2032.
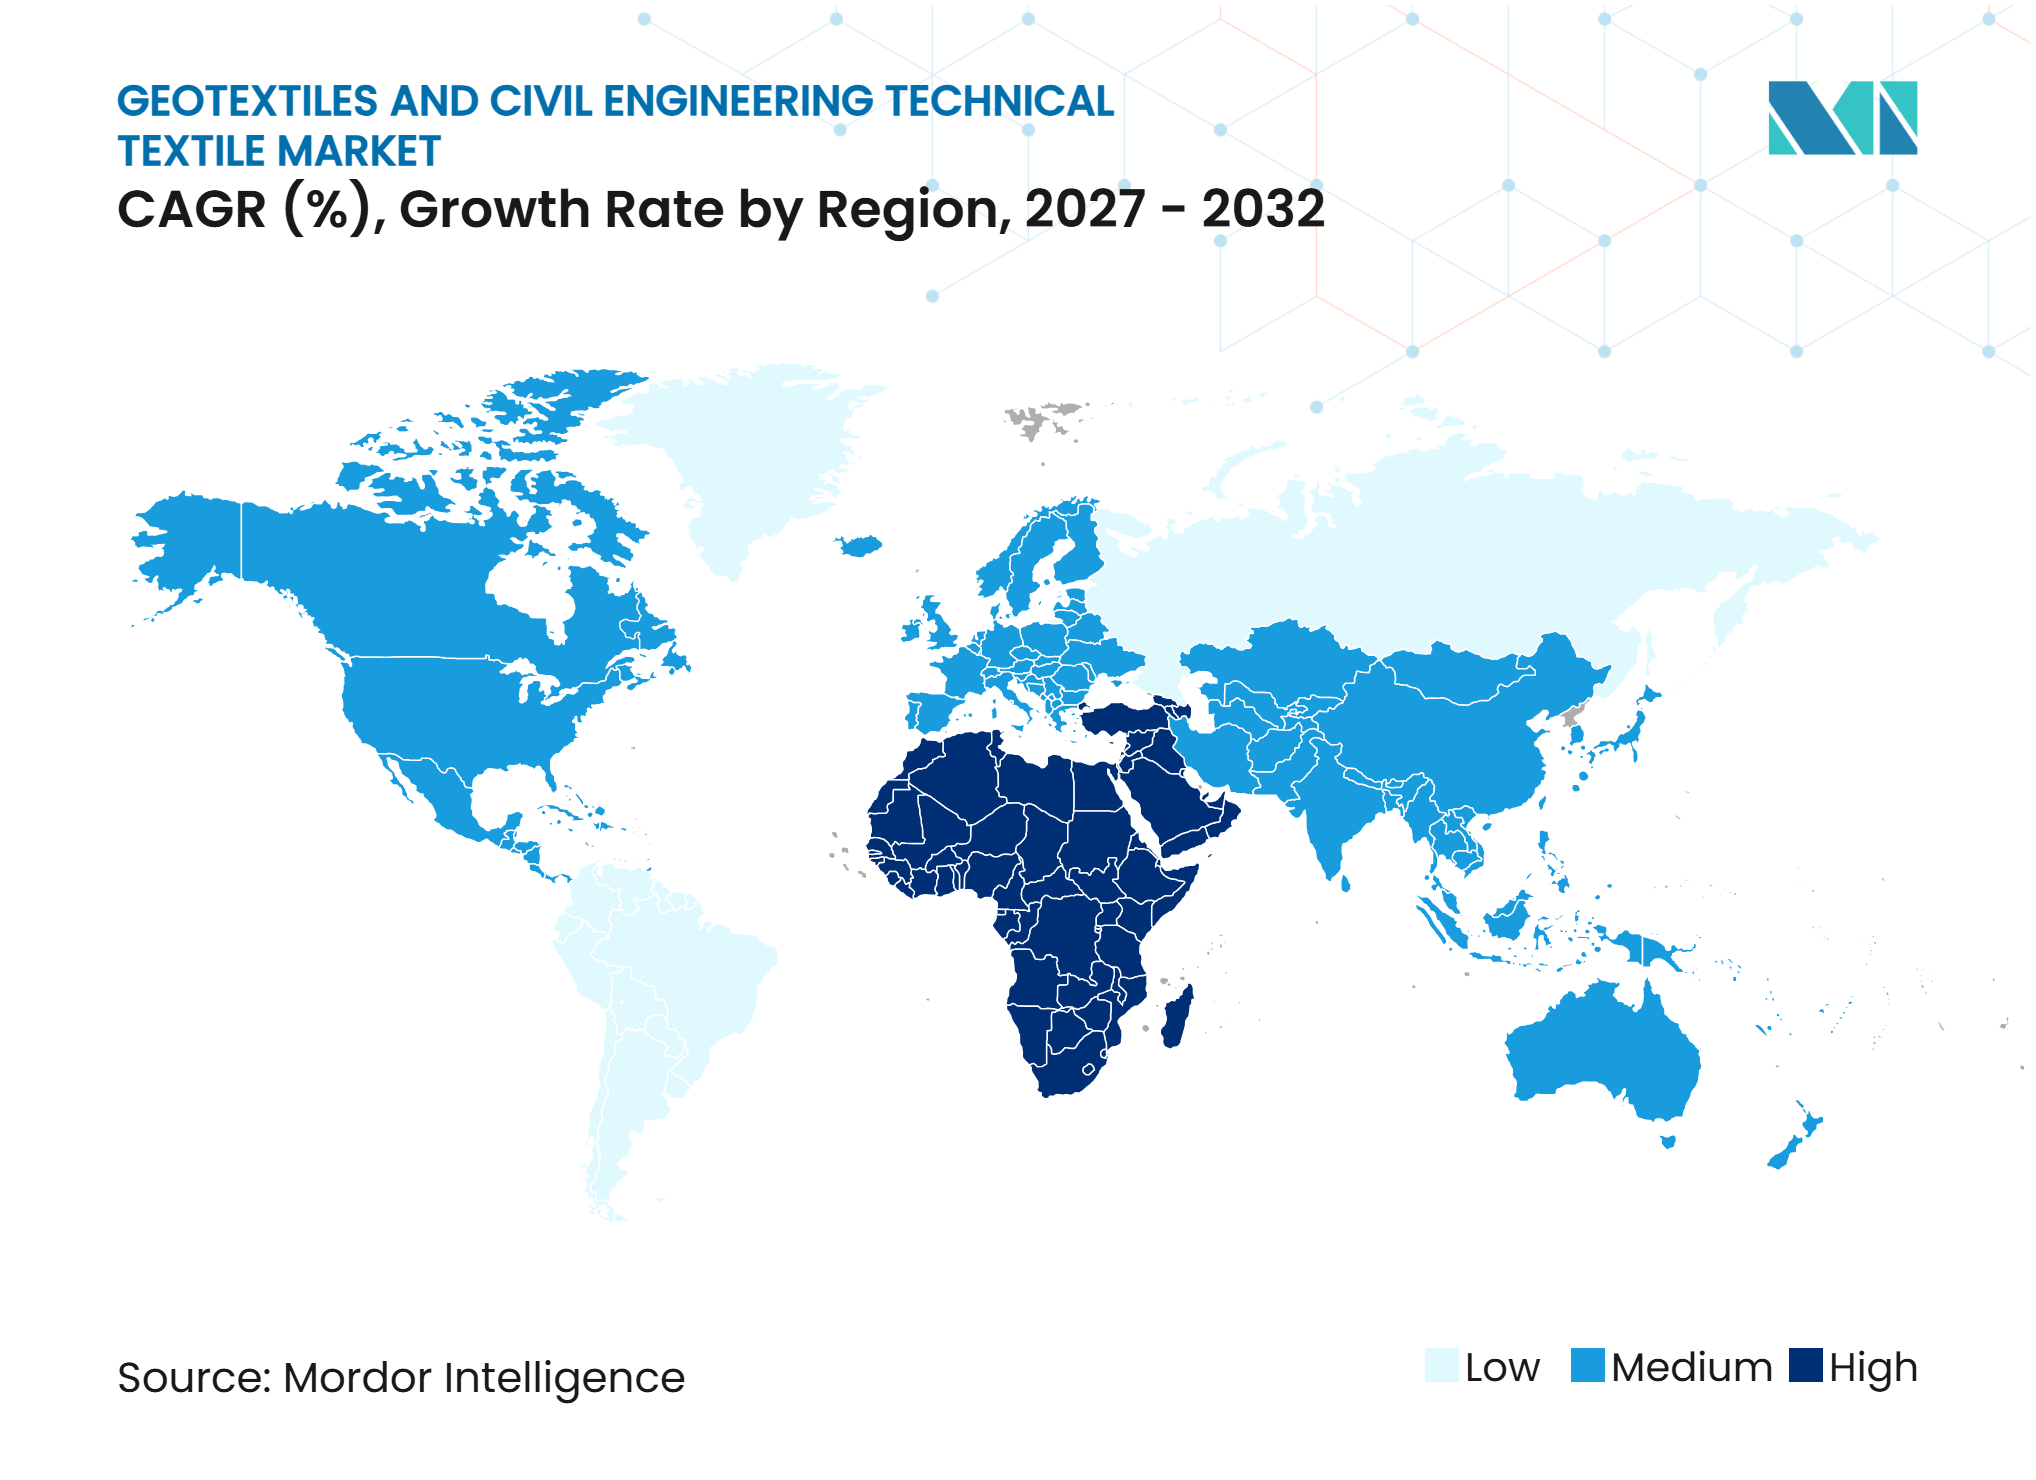
- Por geografia, a Ásia-Pacífico detinha uma participação de 40,6% em 2026, enquanto o Oriente Médio e a África têm previsão de crescimento a um CAGR de 6,9% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Expansão dos Investimentos em Infraestrutura Rodoviária, de Rodovias e Ferroviária | +1.5% | Global, concentrado na Ásia-Pacífico e no Oriente Médio e África | Longo prazo (≥ 4 anos) |
| Adoção Crescente de Geotêxteis para Estabilização de Solo e Reforço de Terreno | +1.2% | Ásia-Pacífico, América do Sul, Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Infraestrutura de Controle de Erosão e Resiliente ao Clima | +0.9% | Global, com urgência no Sul e Sudeste Asiático e na América do Sul | Médio prazo (2 a 4 anos) |
| Adoção Crescente de Sistemas de Drenagem e Filtração Baseados em Geotêxteis | +0.8% | América do Norte, Europa e Ásia-Pacífico | Curto prazo (≤ 2 anos) |
| Investimento Crescente em Infraestrutura de Proteção Costeira e Gestão de Inundações | +0.7% | Faixa costeira da Ásia-Pacífico, América do Norte e Europa | Médio prazo (2 a 4 anos) |
| Demanda Crescente por Camadas de Proteção de Geotêxteis em Instalações de Contenção de Resíduos | +0.5% | Europa, América do Norte e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Expansão dos Investimentos em Infraestrutura Rodoviária, de Rodovias e Ferroviária
O investimento público em infraestrutura de transportes continua sendo uma fonte central de demanda para o mercado de geotêxteis e têxteis técnicos para engenharia civil. O investimento em infraestrutura de transporte terrestre variou de 0,1% a 3% do PIB nos países membros do Fórum Internacional de Transportes em 2025.[1] A China manteve altos investimentos no âmbito da Iniciativa Cinturão e Rota, enquanto 4 países gastaram mais de 2% do PIB em infraestrutura de transporte terrestre. O Observatório de Transportes Asiático projetou 43 trilhões de USD em investimentos em transportes na Ásia-Pacífico entre 2020 e 2035, incluindo 27 trilhões de USD para estradas e 4,2 trilhões de USD para ferrovias pesadas. Nos Estados Unidos, a Administração Federal de Ferrovias está implantando 102 bilhões de USD em financiamento ferroviário até o ano fiscal de 2026, e concedeu 1,1 bilhão de USD para 123 projetos de cruzamentos de nível em 41 estados em janeiro de 2025.[2] As plataformas ferroviárias podem criar demanda recorrente porque os tecidos de filtração requerem substituição durante a vida útil do ativo, e não apenas durante o programa de capital inicial.
Adoção Crescente de Geotêxteis para Estabilização de Solo e Reforço de Terreno
A estabilização de solo está se expandindo de taludes rodoviários para estradas não pavimentadas, estradas de acesso e sub-bases de aeródromos no mercado de geotêxteis e têxteis técnicos para engenharia civil. Um estudo de 2025 constatou que o reforço com geotêxtil não tecido aumentou o Índice de Suporte Califórnia de sub-bases arenosas fracas de 3% para 14%.[3] Essa evidência sustenta o mercado de geotêxteis e têxteis técnicos para engenharia civil, onde solos fracos elevam os requisitos de construção e manutenção. A orientação técnica da ISO continua a informar o projeto de reforço em jurisdições que incorporam as normas ISO nas especificações de projetos. As estradas representaram 32% do requisito total de investimento em infraestrutura da África na avaliação da OCDE de 2025. As condições de financiamento que exigem padrões de projeto geossintético podem mover projetos de métodos informais de solo e agregado para soluções de reforço projetadas.
Demanda Crescente por Infraestrutura de Controle de Erosão e Resiliente ao Clima
A maior intensidade de precipitação está expandindo as necessidades de controle de erosão além da proteção temporária de taludes no mercado de geotêxteis e têxteis técnicos para engenharia civil. A ISO/TR 18228-8:2026 fornece orientação de projeto para o uso de geossintéticos no controle de erosão superficial em taludes e margens de rios. Um estudo de 2025 da Scientific Reports sobre o Rio Keelung em Taiwan constatou que revestimentos de terra reforçada com geotêxteis alcançaram 13% a mais de cobertura vegetal do que as alternativas de gabiões. A mesma pesquisa encontrou resultados ecológicos mais fortes e profundidades de pico de fluxo reduzidas sob condições modeladas de tufões extremos. Um estudo geotécnico de 2025 relatou um fator de segurança de 1,790 para geotêxteis com drenagem habilitada sob rebaixamento rápido, em comparação com 1,439 para geotêxteis sem drenagem. As especificações de estradas e ferrovias que adotam métodos de projeto ISO podem tornar essas medidas de desempenho mais relevantes para a seleção futura de projetos.
Adoção Crescente de Sistemas de Drenagem e Filtração Baseados em Geotêxteis
Os sistemas de drenagem e filtração estão substituindo algumas soluções à base de agregados em estradas, ferrovias e muros de contenção. A Network Rail publicou em 2025 um contrato-quadro avaliado em 3,025 milhões de GBP (4,08 milhões de USD) para materiais de drenagem que especificavam compósitos de geotêxteis, geogrelhas e geocompósitos. A Austroads emitiu sua especificação ATS-2255 de Drenagem Subterrânea em janeiro de 2025 e atualizou sua orientação de drenagem rodoviária em julho de 2025, ambas abordando práticas de drenagem revestidas com geotêxteis. O Departamento de Transportes do Estado de Nova York atualizou sua lista de geotêxteis aprovados em julho de 2025 para melhorar a conformidade com a AASHTO M-288 em projetos públicos. Um estudo de 2025 do Transportation Research Record constatou que geotêxteis de absorção por capilaridade podem melhorar a estabilidade de taludes em aplicações de rodovias costeiras sujeitas a inundações. No mercado de geotêxteis e têxteis técnicos para engenharia civil, essas especificações sustentam uma categoria especializada que combina funções de drenagem e reforço.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Volatilidade nos Preços das Matérias-Primas de Polipropileno e Poliéster | -1.3% | Global, com alto impacto nos fabricantes da Europa e do Sul da Ásia | Curto prazo (≤ 2 anos) |
| Concorrência de Agregados Convencionais e Geossintéticos Não Têxteis | -0.8% | Mercados em desenvolvimento no Oriente Médio e África e América do Sul, e mercados maduros da América do Norte | Médio prazo (2 a 4 anos) |
| Requisitos Rigorosos de Qualificação de Produtos e Desempenho a Longo Prazo | -0.6% | América do Norte, Europa, Austrália e estados do Golfo | Longo prazo (≥ 4 anos) |
| Preocupações com Danos na Instalação e Desempenho de Fluência a Longo Prazo | -0.4% | Global, com ênfase no reforço de alta carga na Ásia-Pacífico | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade nos Preços das Matérias-Primas de Polipropileno e Poliéster
Os preços do polipropileno e do poliéster permaneceram como principais variáveis de custo para os produtores em 2025 e 2026. Os preços europeus do homopolímero de polipropileno estavam EUR 270 (USD 317,6) por tonelada métrica abaixo do nível do ano anterior em agosto de 2025. Os preços do monômero de propileno caíram EUR 120 (USD 141,2) por tonelada métrica no mesmo período, o que pressionou as margens dos produtores. A escalada geopolítica no Oriente Médio em meados de 2025 também causou mudanças rápidas nos preços à vista do etileno e do propileno. Os contratos públicos de preço fixo podem deixar os fabricantes incapazes de repassar um aumento no preço da resina aos compradores após a adjudicação de uma licitação. No mercado de geotêxteis e têxteis técnicos para engenharia civil, os fornecedores menores podem enfrentar maior pressão porque podem não ter contratos de resina de longo prazo ou operações de fibra verticalmente integradas.
Concorrência de Agregados Convencionais e Requisitos de Qualificação
Os sistemas de agregados convencionais e de enchimento granular competem com as soluções têxteis onde o custo inicial recebe mais atenção do que o desempenho ao longo do ciclo de vida. Sua vantagem de preço imediata pode ser mais fácil de avaliar por agências públicas do que a redução de escavação, a economia de agregados ou uma vida útil mais longa do pavimento. O Fórum Internacional de Transportes observou em 2025 que várias economias desenvolvidas gastam menos de 1% do PIB em nova infraestrutura de transporte terrestre. Os programas orientados para manutenção podem adotar novos sistemas compostos lentamente sem evidências de desempenho específicas para cada aplicação. Os geossintéticos não têxteis, incluindo geogrelhas e geomembranas de polietileno de alta densidade, também mantêm um lugar nas especificações de reforço e contenção. No mercado de geotêxteis e têxteis técnicos para engenharia civil, as normas EN 13249 a EN 13253, AASHTO M-288 e os requisitos europeus de produtos de construção elevam as expectativas de ensaio, documentação, instalação, durabilidade e fluência a longo prazo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
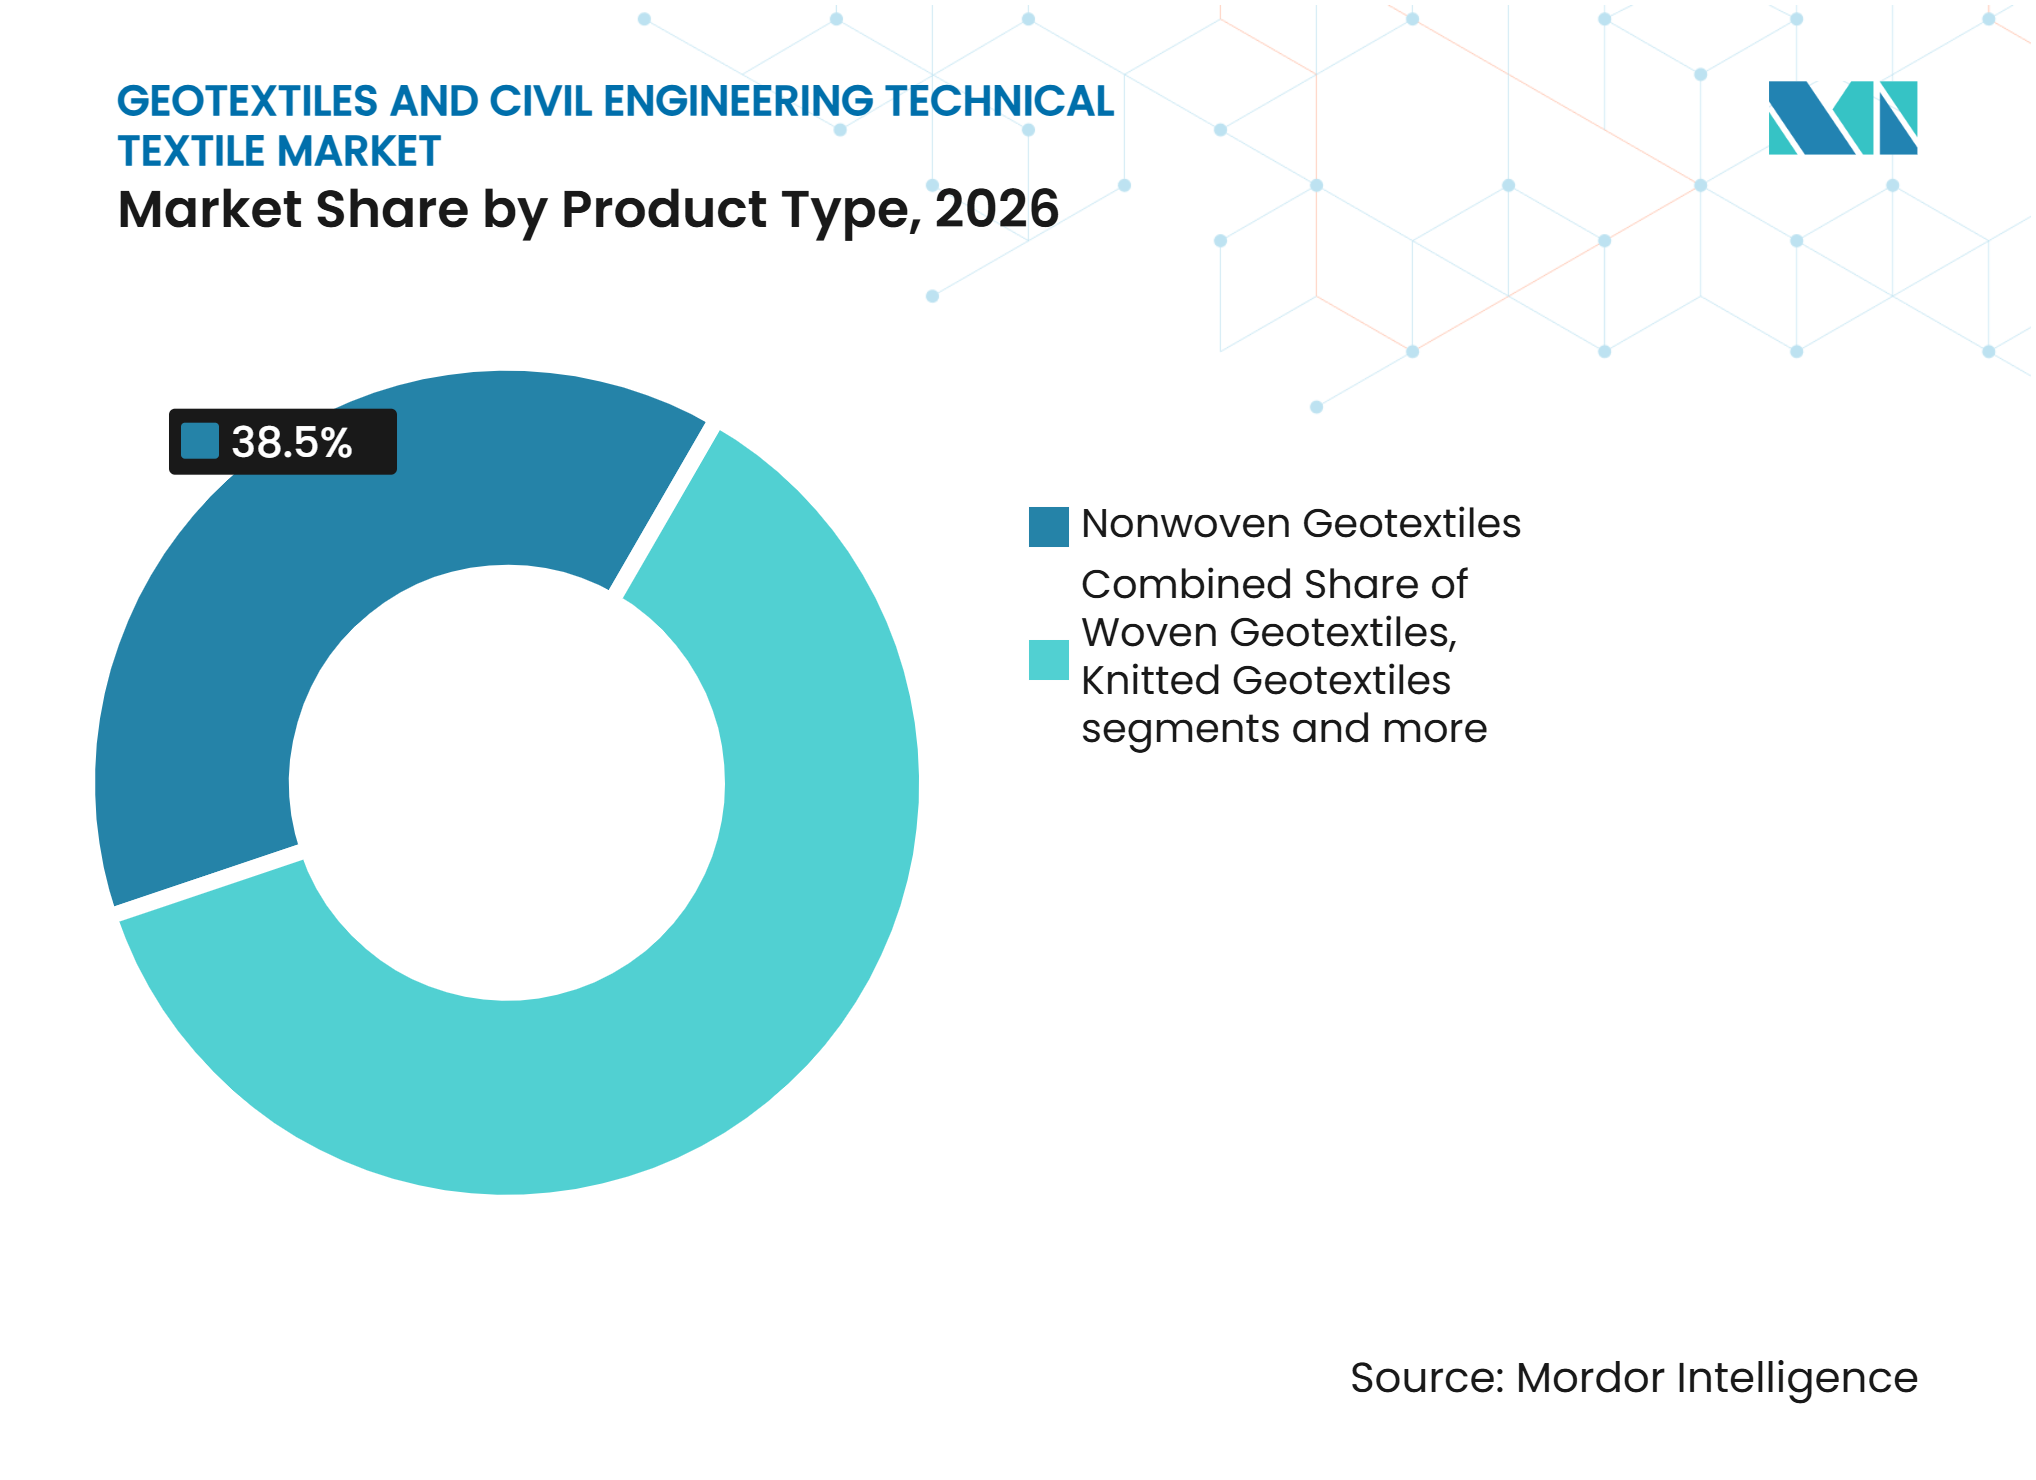
Geotêxteis Não Tecidos Lideram Enquanto as Geogrelhas à Base de Têxteis Crescem Mais RapidamenteOs geotêxteis não tecidos representaram 38,5% do tamanho do mercado de geotêxteis e têxteis técnicos para engenharia civil em 2026. Sua liderança reflete o uso estabelecido em filtração, separação e proteção em estradas, drenagem de obras de terra e projetos ambientais. Uma única camada não tecida pode desempenhar funções de separação e filtração, o que sustenta especificações onde a simplicidade de instalação e a eficiência de custos são importantes. O setor de geotêxteis e têxteis técnicos para engenharia civil depende desses produtos em uma ampla gama de aplicações geotécnicas de rotina. As geogrelhas à base de têxteis têm projeção de crescimento a um CAGR de 7,5% de 2027 a 2032. Seu crescimento está vinculado ao uso em estruturas de terra mecanicamente estabilizadas e reforço de pavimentos em projetos rodoviários e ferroviários.
Os geotêxteis tecidos continuam sendo importantes para aplicações de reforço de alta resistência à tração e separação porque a geometria controlada da abertura suporta um desempenho de engenharia mais preciso. No mercado de geotêxteis e têxteis técnicos para engenharia civil, os geotêxteis tricotados ocupam um papel especializado menor no reforço de intercamadas asfálticas. Os geocompósitos à base de geotêxteis combinam núcleos de drenagem com camadas de filtro para drenagem de muros de contenção e impermeabilização de túneis, substituindo alguns pacotes de agregados e reduzindo o tempo de instalação. A ISO 10318-1:2026 atualiza a terminologia para famílias de produtos geossintéticos, o que pode melhorar a consistência nas aquisições transfronteiriças.



Por Tipo de Material:
O Polipropileno Mantém a Posição de Custo Enquanto as Fibras Naturais Ganham UsoO polipropileno detinha 42% da participação do mercado de geotêxteis e têxteis técnicos para engenharia civil em 2026. Ele se beneficia da competitividade de custos, resistência química, estabilização ultravioleta e ampla capacidade de fabricação de fibras na Ásia, Europa e Américas. A produção de fibra cortada de polipropileno e spunbond está bem estabelecida em geotêxteis não tecidos agulhados. Essa presença sustenta a resiliência do fornecimento em relação a alternativas menos amplamente disponíveis. No mercado de geotêxteis e têxteis técnicos para engenharia civil, o poliéster é um material secundário significativo em geotêxteis tecidos de alta resistência e geogrelhas. Seu módulo mais alto e menor fluência sob carga sustentada são adequados para projetos de reforço de longo prazo.
As fibras naturais têm expectativa de crescimento a um CAGR de 7,8% de 2027 a 2032 no mercado de geotêxteis e têxteis técnicos para engenharia civil. Coco, juta e materiais à base de plantas relacionados são usados onde são necessários resultados biodegradáveis de controle de erosão e revegetação. Uma revisão de 2025 constatou que o maior teor de lignina do coco pode proporcionar maior durabilidade do que muitas fibras naturais, com usos de controle de erosão a médio prazo abrangendo 18 a 36 meses. Um estudo de 2025 constatou que um único tratamento de resina estendeu a viabilidade mecânica para 120 dias sob exposição ultravioleta, chuva e condições microbianas, enquanto o polietileno e a poliamida mantêm papéis em compósitos de drenagem e aplicações de alta abrasão.
Por Aplicação de Uso Final:
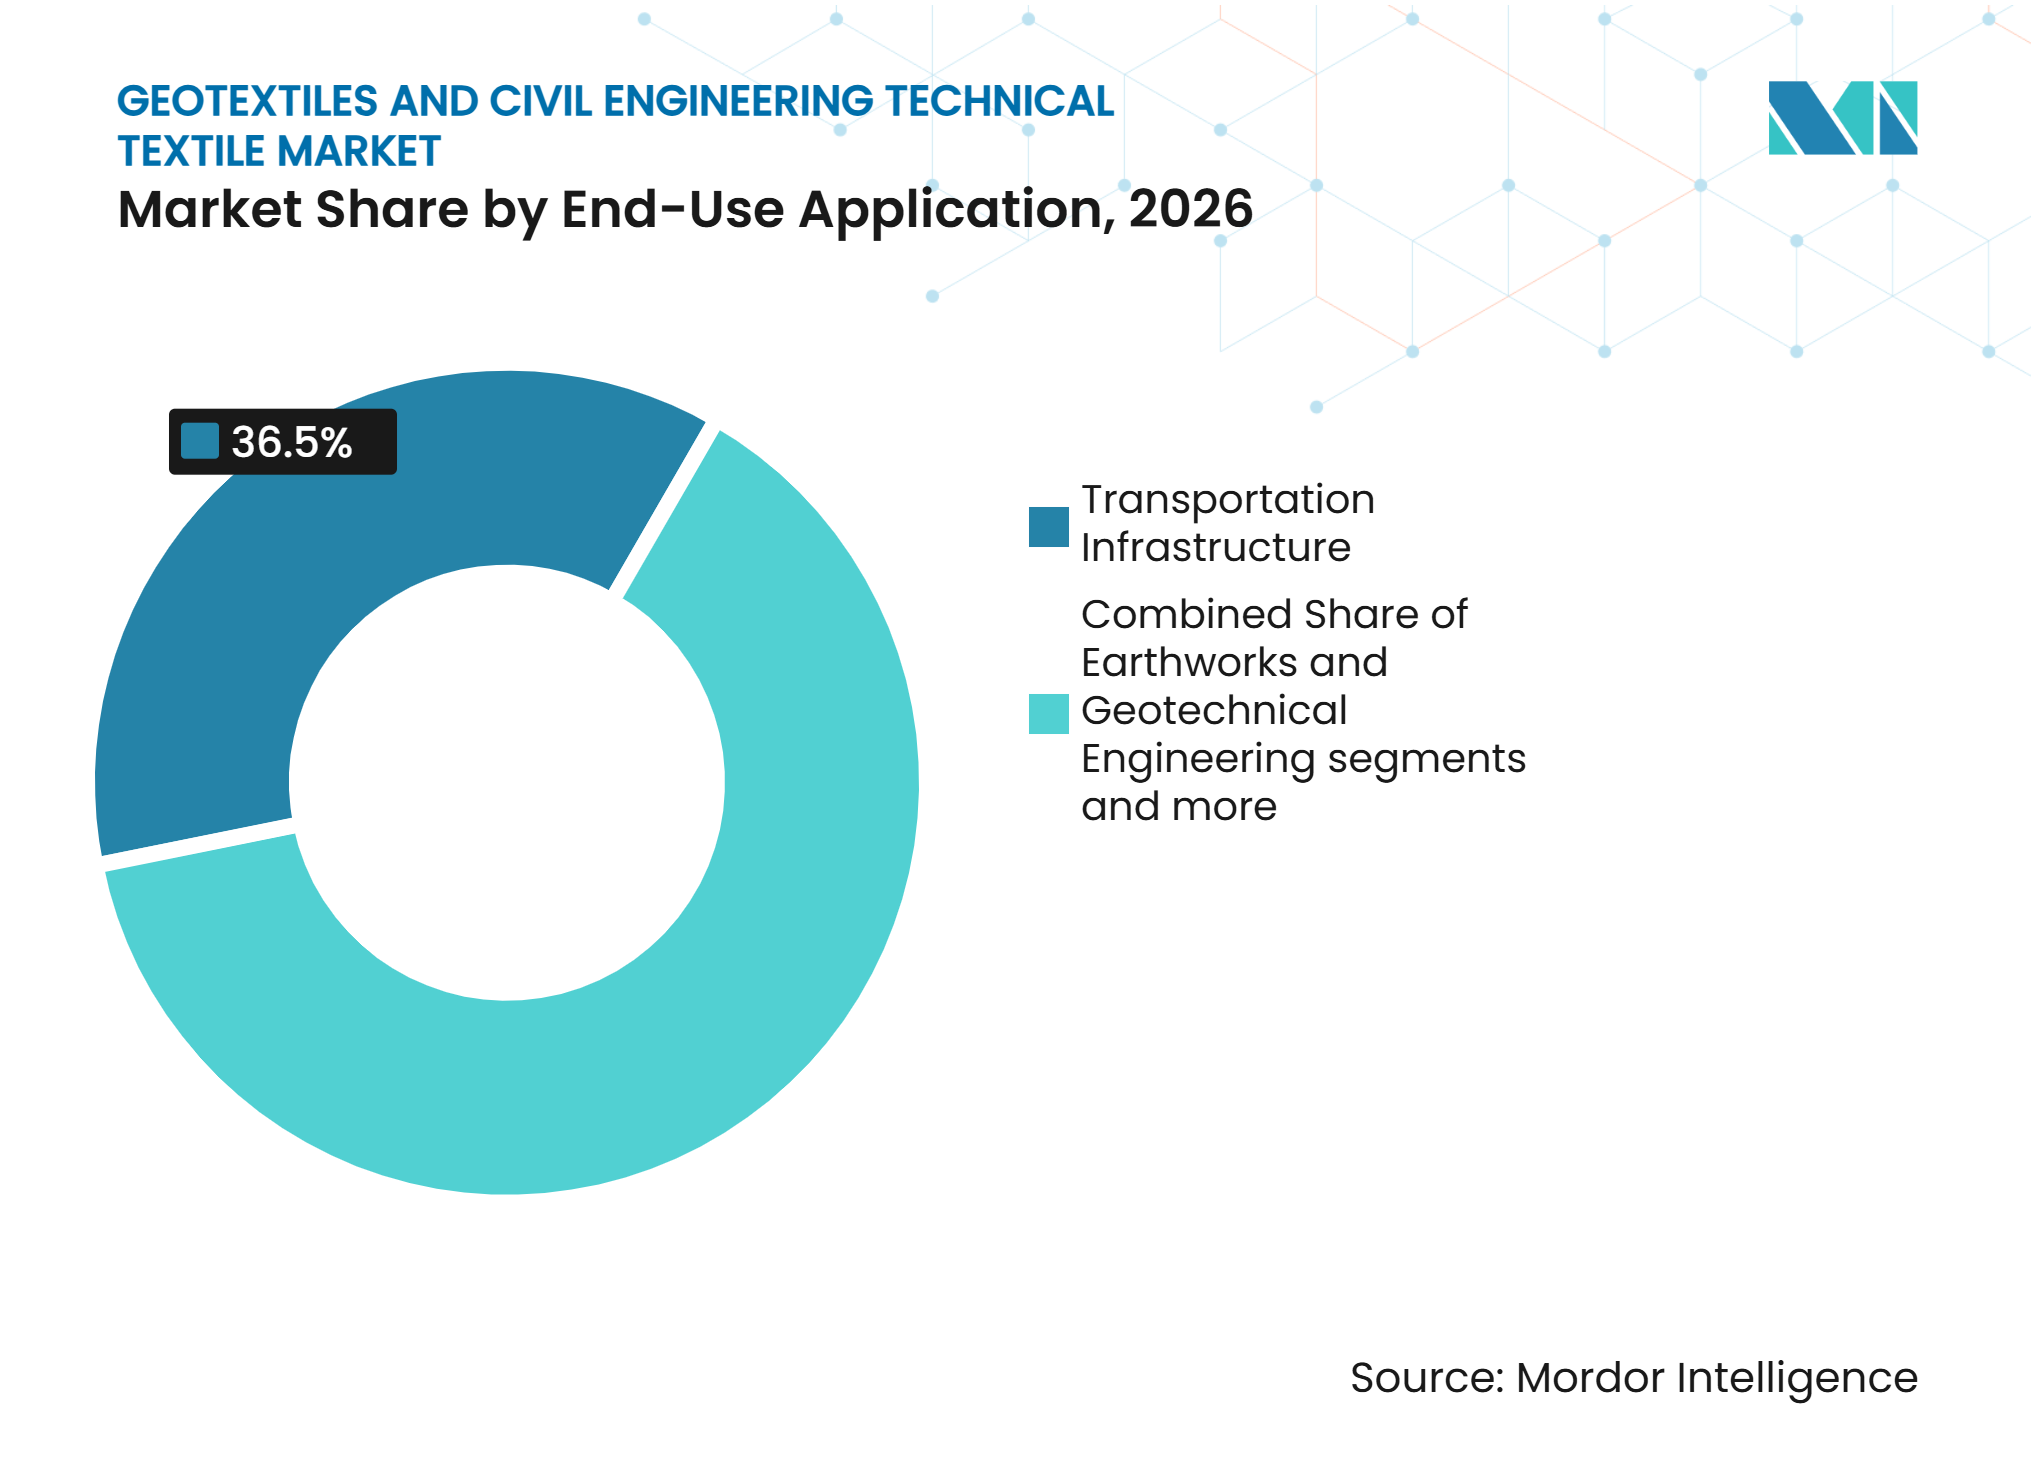
O Transporte Ancora a Demanda Enquanto Mineração e Energia Crescem Mais RapidamenteA infraestrutura de transportes representou 36,5% do tamanho do mercado de geotêxteis e têxteis técnicos para engenharia civil em 2026. As estradas utilizam esses materiais para separação de sub-base, filtração de base de agregados e proteção contra erosão de taludes. As ferrovias requerem filtração e separação na interface sub-base-lastro, onde as especificações de desempenho são exigentes. A EN 13250 fornece requisitos para aplicações de geotêxteis ferroviários e é usada como referência pelas autoridades ferroviárias nacionais em vários mercados europeus. Aeroportos e aeródromos representam uma aplicação menor, mas suas cargas elevadas podem sustentar o uso de materiais tecidos com desempenho hidráulico e de separação verificado. O setor de geotêxteis e têxteis técnicos para engenharia civil, portanto, depende do volume de transporte enquanto atende a uma gama de ativos tecnicamente distintos.
A infraestrutura de mineração e energia tem previsão de crescimento a um CAGR de 7,2% de 2027 a 2032. No mercado de geotêxteis e têxteis técnicos para engenharia civil, as instalações de rejeitos que suportam a produção de cobre, lítio e ouro utilizam camadas de almofada de proteção acima de geomembranas, geocompósitos de drenagem e materiais de controle de erosão. Mais de 900.000 metros quadrados de material geossintético betuminoso foram implantados na instalação Talison Lithium Greenbushes na Austrália Ocidental durante 2024 e 2025, demonstrando a intensidade de material das grandes obras de terra de mineração. Obras de terra, infraestrutura hídrica e costeira e contenção de resíduos continuam sendo áreas de demanda estável, e os padrões de aterros sanitários podem exigir camadas de proteção dentro de sistemas de barreira multicomponentes.

Análise Geográfica
A Ásia-Pacífico detinha 40,6% da participação do mercado de geotêxteis e têxteis técnicos para engenharia civil em 2026. Os programas rodoviários e ferroviários da China, os corredores de rodovias e cargas da Índia e os programas de infraestrutura urbana do Sudeste Asiático sustentam a demanda regional. O Observatório de Transportes Asiático projetou 43 trilhões de USD em investimentos regionais em transportes de 2020 a 2035. Esse total inclui 27 trilhões de USD para estradas e 4,2 trilhões de USD para ferrovias pesadas.
A América do Norte e a Europa são lideradas por uma demanda altamente orientada por especificações no mercado de geotêxteis e têxteis técnicos para engenharia civil. O programa ferroviário dos Estados Unidos está implantando 102 bilhões de USD até o ano fiscal de 2026. Nova York reforçou sua lista de geotêxteis aprovados em julho de 2025 por meio de seu processo de conformidade com a AASHTO M-288. As aquisições europeias são influenciadas pelo financiamento de recuperação e pelos requisitos de documentação do ciclo de vida sob o Regulamento de Produtos de Construção revisado. A Itália direcionou 25,4 bilhões de EUR (29,9 bilhões de USD) para ferrovias de alta velocidade no âmbito do NextGenerationEU, sustentando a demanda de plataformas ferroviárias até 2026.
Espera-se que o Oriente Médio e a África registrem o maior CAGR regional de 6,9% até 2032 no mercado de geotêxteis e têxteis técnicos para engenharia civil. Os programas de infraestrutura do Golfo e os requisitos de financiamento rodoviário da África fornecem o principal suporte, com as estradas representando 32% das necessidades de investimento em infraestrutura do continente. O governo de Kerala, na Índia, alocou recursos para a construção de muros de contenção costeiros com geossacos em 2025 em resposta à erosão costeira. A América do Sul recebe demanda constante de atividades rodoviárias e de mineração, liderada pelo Brasil e pelo Chile. O município de São Paulo, no Brasil, emitiu uma licitação de drenagem com geotêxteis conforme a NBR 21138 em 2025, enquanto o setor de cobre do Chile sustenta a demanda de instalações de rejeitos.
Cenário Competitivo
Concentração do Mercado
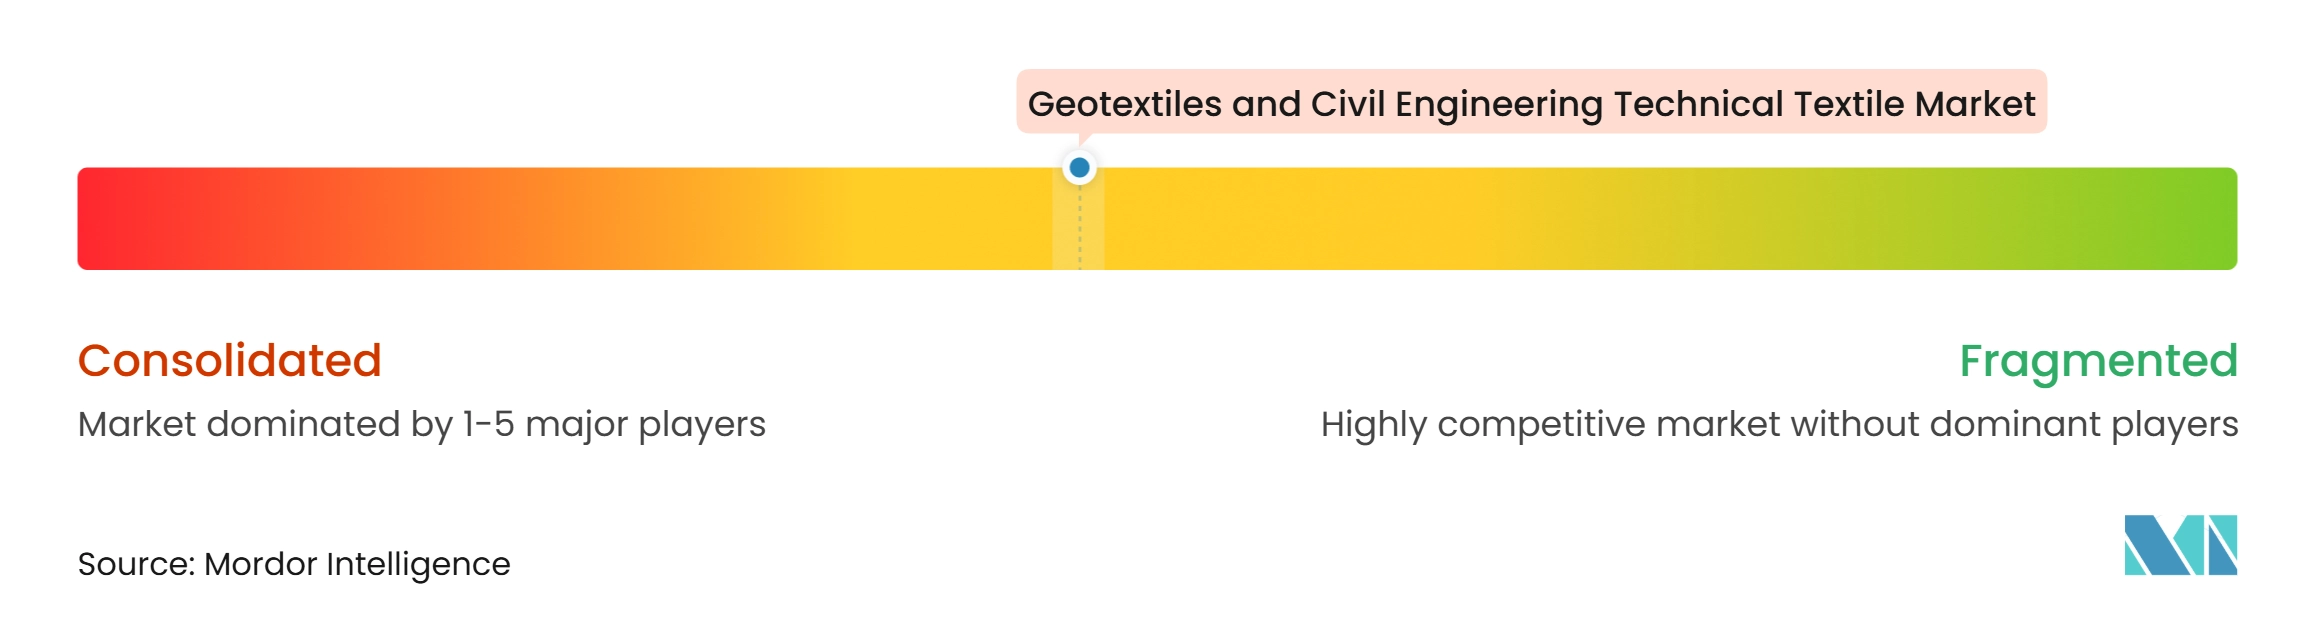
O mercado de geotêxteis e têxteis técnicos para engenharia civil apresenta um nível médio de concentração de mercado. Solmax, HUESKER Synthetic GmbH, Naue GmbH & Co. KG e Officine Maccaferri detêm posições de liderança por meio de escala de fabricação, portfólios amplos e acesso a especificações de infraestrutura. Os maiores produtores combinam amplitude de produtos com engenharia de aplicações e credenciais de certificação estabelecidas. Os especialistas regionais competem por meio de aprovação local, serviço técnico e conhecimento dos requisitos de projetos locais.
A Solmax consolidou sua presença de fabricação nas Américas em setembro de 2025 para concentrar a produção em instalações maiores e mais avançadas. Em maio de 2026, a empresa iniciou a construção de um centro europeu de 8 hectares em Les Mureaux, França, para consolidar as operações de não tecidos de Linz e Bezons. Em todo o mercado de geotêxteis e têxteis técnicos para engenharia civil, a HUESKER reabriu a produção de NaBento em Dülmen, adquiriu a Sineco International e ampliou suas instalações em Dülmen durante 2025. Ela também introduziu a geogrelha Fortrac eco, que utiliza materiais reciclados e é classificada para aplicações de reforço de 100 anos. O geocompósito Tektoseal Active PFAS da empresa tem como alvo a drenagem de locais contaminados e alinha o desenvolvimento de produtos com as demandas de documentação ambiental.
A TechFab India recebeu a aceitação AASHTO PEAS para sua geogrelha TechGrid em abril de 2025 e inaugurou sua 7ª instalação de fabricação em 2026. A Solmax lançou o InfraSolve em 2025, uma ferramenta baseada na web para projeto de estabilização e drenagem de rodovias. No mercado de geotêxteis e têxteis técnicos para engenharia civil, essas etapas mostram como a escala de fabricação, a documentação de produtos e o suporte a especificações podem se reforçar mutuamente. A Kaytech Engineered Fabrics e a ACE Geosynthetics mantêm posições por meio de certificação local enquanto se expandem seletivamente. A Fibertex Nonwovens A/S, o Thrace Group e a Freudenberg Performance Materials buscam diferenciação para limitar a pressão de comoditização.
Líderes do Setor de Geotêxteis e Têxteis Técnicos para Engenharia Civil
-
Solmax
-
HUESKER Synthetic GmbH
-
Naue GmbH & Co. KG
-
Officine Maccaferri S.p.A.
-
BontexGeo Group
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Geotêxteis e Têxteis Técnicos para Engenharia Civil Empresas cobertas neste relatório
- Solmax
- HUESKER Synthetic GmbH
- Naue GmbH & Co. KG
- Officine Maccaferri S.p.A.
- BontexGeo Group
- Fibertex Nonwovens A/S
- Thrace Group
- Freudenberg Performance Materials (Enka Solutions)
- Geofabrics Australasia Pty Ltd.
- SKAPS Industries
- TechFab India Industries Ltd.
- Strata Geosystems
- ACE Geosynthetics
- Mattex Geosynthetics
- Kaytech Engineered Fabrics
- Geo&Tex 2000 S.p.A.
- ABG Geosynthetics
- Belton Industries Inc.
Desenvolvimentos industriais recentes em Mercado de Geotêxteis e Têxteis Técnicos para Engenharia Civil
- Outubro de 2026: A Solmax concluiu um refinanciamento abrangente de sua estrutura de capital, fortalecendo sua base financeira para a próxima fase de sua estratégia de transformação e crescimento e proporcionando liquidez para apoiar sua expansão de fabricação europeia e operações globais.
- Maio de 2026: A Solmax iniciou a construção de seu principal centro de fabricação de geossintéticos europeu em Les Mureaux, França, um local de 8 hectares projetado para consolidar as operações de não tecidos de Linz, Áustria, e Bezons, França, com previsão de entrar em operação até o final de 2026.
- Fevereiro de 2026: A TechFab India Industries Ltd. inaugurou sua 7ª instalação de fabricação de geossintéticos em Bhopal, Madhya Pradesh, com meta de mais de 100 milhões de metros quadrados de capacidade instalada anual em geogrelhas, geotêxteis tecidos, geocélulas e compósitos de drenagem.
- Junho de 2025: A Solmax lançou sua plataforma de Materiais de Desempenho, unificando a expertise em tecidos industriais das marcas legadas TenCate Geosynthetics e Propex em uma oferta globalmente coordenada que abrange aplicações de agricultura a infraestrutura civil.
Escopo do Relatório Global do Mercado de Geotêxteis e Têxteis Técnicos para Engenharia Civil
O Relatório do Mercado de Geotêxteis e Têxteis Técnicos para Engenharia Civil é segmentado por Tipo de Produto (Geotêxteis Tecidos, Geotêxteis Não Tecidos e mais), por Tipo de Material (Polipropileno (PP), Poliéster (PET) e mais), por Aplicação de Uso Final (Infraestrutura de Transportes, Obras de Terra e Engenharia Geotécnica e mais) e por Geografia (América do Norte e Mais). As Previsões de Mercado são Fornecidas em Termos de Valor (USD).
Visão geral da segmentação
| Geotêxteis Tecidos |
| Geotêxteis Não Tecidos |
| Geotêxteis Tricotados |
| Geogrelhas à Base de Têxteis |
| Geocompósitos à Base de Geotêxteis |
| Contêineres de Geotêxteis e Produtos Fabricados |
| Produtos de Controle de Erosão à Base de Têxteis |
| Outros Têxteis Técnicos para Engenharia Civil |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nylon) |
| Fibras Naturais (Coco, Juta, Outras Fibras Naturais) |
| Outras Fibras e Materiais Especiais |
| Infraestrutura de Transportes | Estradas e Rodovias |
| Ferrovias | |
| Aeroportos e Infraestrutura de Aeródromos | |
| Obras de Terra e Engenharia Geotécnica | |
| Infraestrutura Hídrica e Costeira (incluindo barragens e infraestrutura de gestão de água) | |
| Contenção Ambiental e de Resíduos (aterros sanitários, contenção de resíduos, etc.) | |
| Infraestrutura de Mineração e Energia | |
| Outras Aplicações de Engenharia Civil |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Países Baixos | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Taiwan | |
| Austrália | |
| Indonésia | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Turquia | |
| África do Sul | |
| Restante do Oriente Médio e África | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Restante da América do Sul |
| Por Tipo de Produto | Geotêxteis Tecidos | |
| Geotêxteis Não Tecidos | ||
| Geotêxteis Tricotados | ||
| Geogrelhas à Base de Têxteis | ||
| Geocompósitos à Base de Geotêxteis | ||
| Contêineres de Geotêxteis e Produtos Fabricados | ||
| Produtos de Controle de Erosão à Base de Têxteis | ||
| Outros Têxteis Técnicos para Engenharia Civil | ||
| Por Tipo de Material | Polipropileno (PP) | |
| Poliéster (PET) | ||
| Polietileno (PE) | ||
| Poliamida (Nylon) | ||
| Fibras Naturais (Coco, Juta, Outras Fibras Naturais) | ||
| Outras Fibras e Materiais Especiais | ||
| Por Aplicação de Uso Final | Infraestrutura de Transportes | Estradas e Rodovias |
| Ferrovias | ||
| Aeroportos e Infraestrutura de Aeródromos | ||
| Obras de Terra e Engenharia Geotécnica | ||
| Infraestrutura Hídrica e Costeira (incluindo barragens e infraestrutura de gestão de água) | ||
| Contenção Ambiental e de Resíduos (aterros sanitários, contenção de resíduos, etc.) | ||
| Infraestrutura de Mineração e Energia | ||
| Outras Aplicações de Engenharia Civil | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Países Baixos | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Taiwan | ||
| Austrália | ||
| Indonésia | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Turquia | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Restante da América do Sul | ||
Principais Questões Respondidas no Relatório
Qual é o valor do mercado de geotêxteis e têxteis técnicos para engenharia civil em 2027?
O valor está projetado em 3,96 bilhões de USD em 2027, antes de atingir 5,30 bilhões de USD até 2032 a um CAGR de 6%.
Qual categoria de produto lidera a demanda por geotêxteis?
Os geotêxteis não tecidos lideram com uma participação de 38,5% em 2026 porque atendem às necessidades de separação, filtração e proteção em todo o mercado de geotêxteis e têxteis técnicos para engenharia civil.
Qual categoria de material está se expandindo mais rapidamente?
As fibras naturais têm previsão de crescimento a um CAGR de 7,8% até 2032, sustentadas por usos biodegradáveis de controle de erosão.
Qual aplicação de uso final tem a maior demanda?
A infraestrutura de transportes detém uma participação de 36,5% em 2026, sustentada por aplicações rodoviárias, ferroviárias e de aeródromos.
Qual aplicação está crescendo mais rapidamente até 2032?
A infraestrutura de mineração e energia tem previsão de expansão a um CAGR de 7,2%, sustentada por rejeitos e obras de terra relacionadas.
Qual região tem o maior crescimento projetado?
O Oriente Médio e a África têm previsão de crescimento a um CAGR de 6,9% até 2032, sustentados por programas de infraestrutura e necessidades de investimento rodoviário.