
Tamaño y Participación del Mercado de Geotextiles y Textiles Técnicos de Ingeniería Civil
Visión General del Mercado
| Período de Estudio | 2021 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 3.96 Mil millones de dólares |
| Tamaño del Mercado (2032) | 5.30 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 6.00 % |
| Mercado de Crecimiento Más Rápido | Medio Oriente y África |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Geotextiles y Textiles Técnicos de Ingeniería Civil por Mordor Intelligence
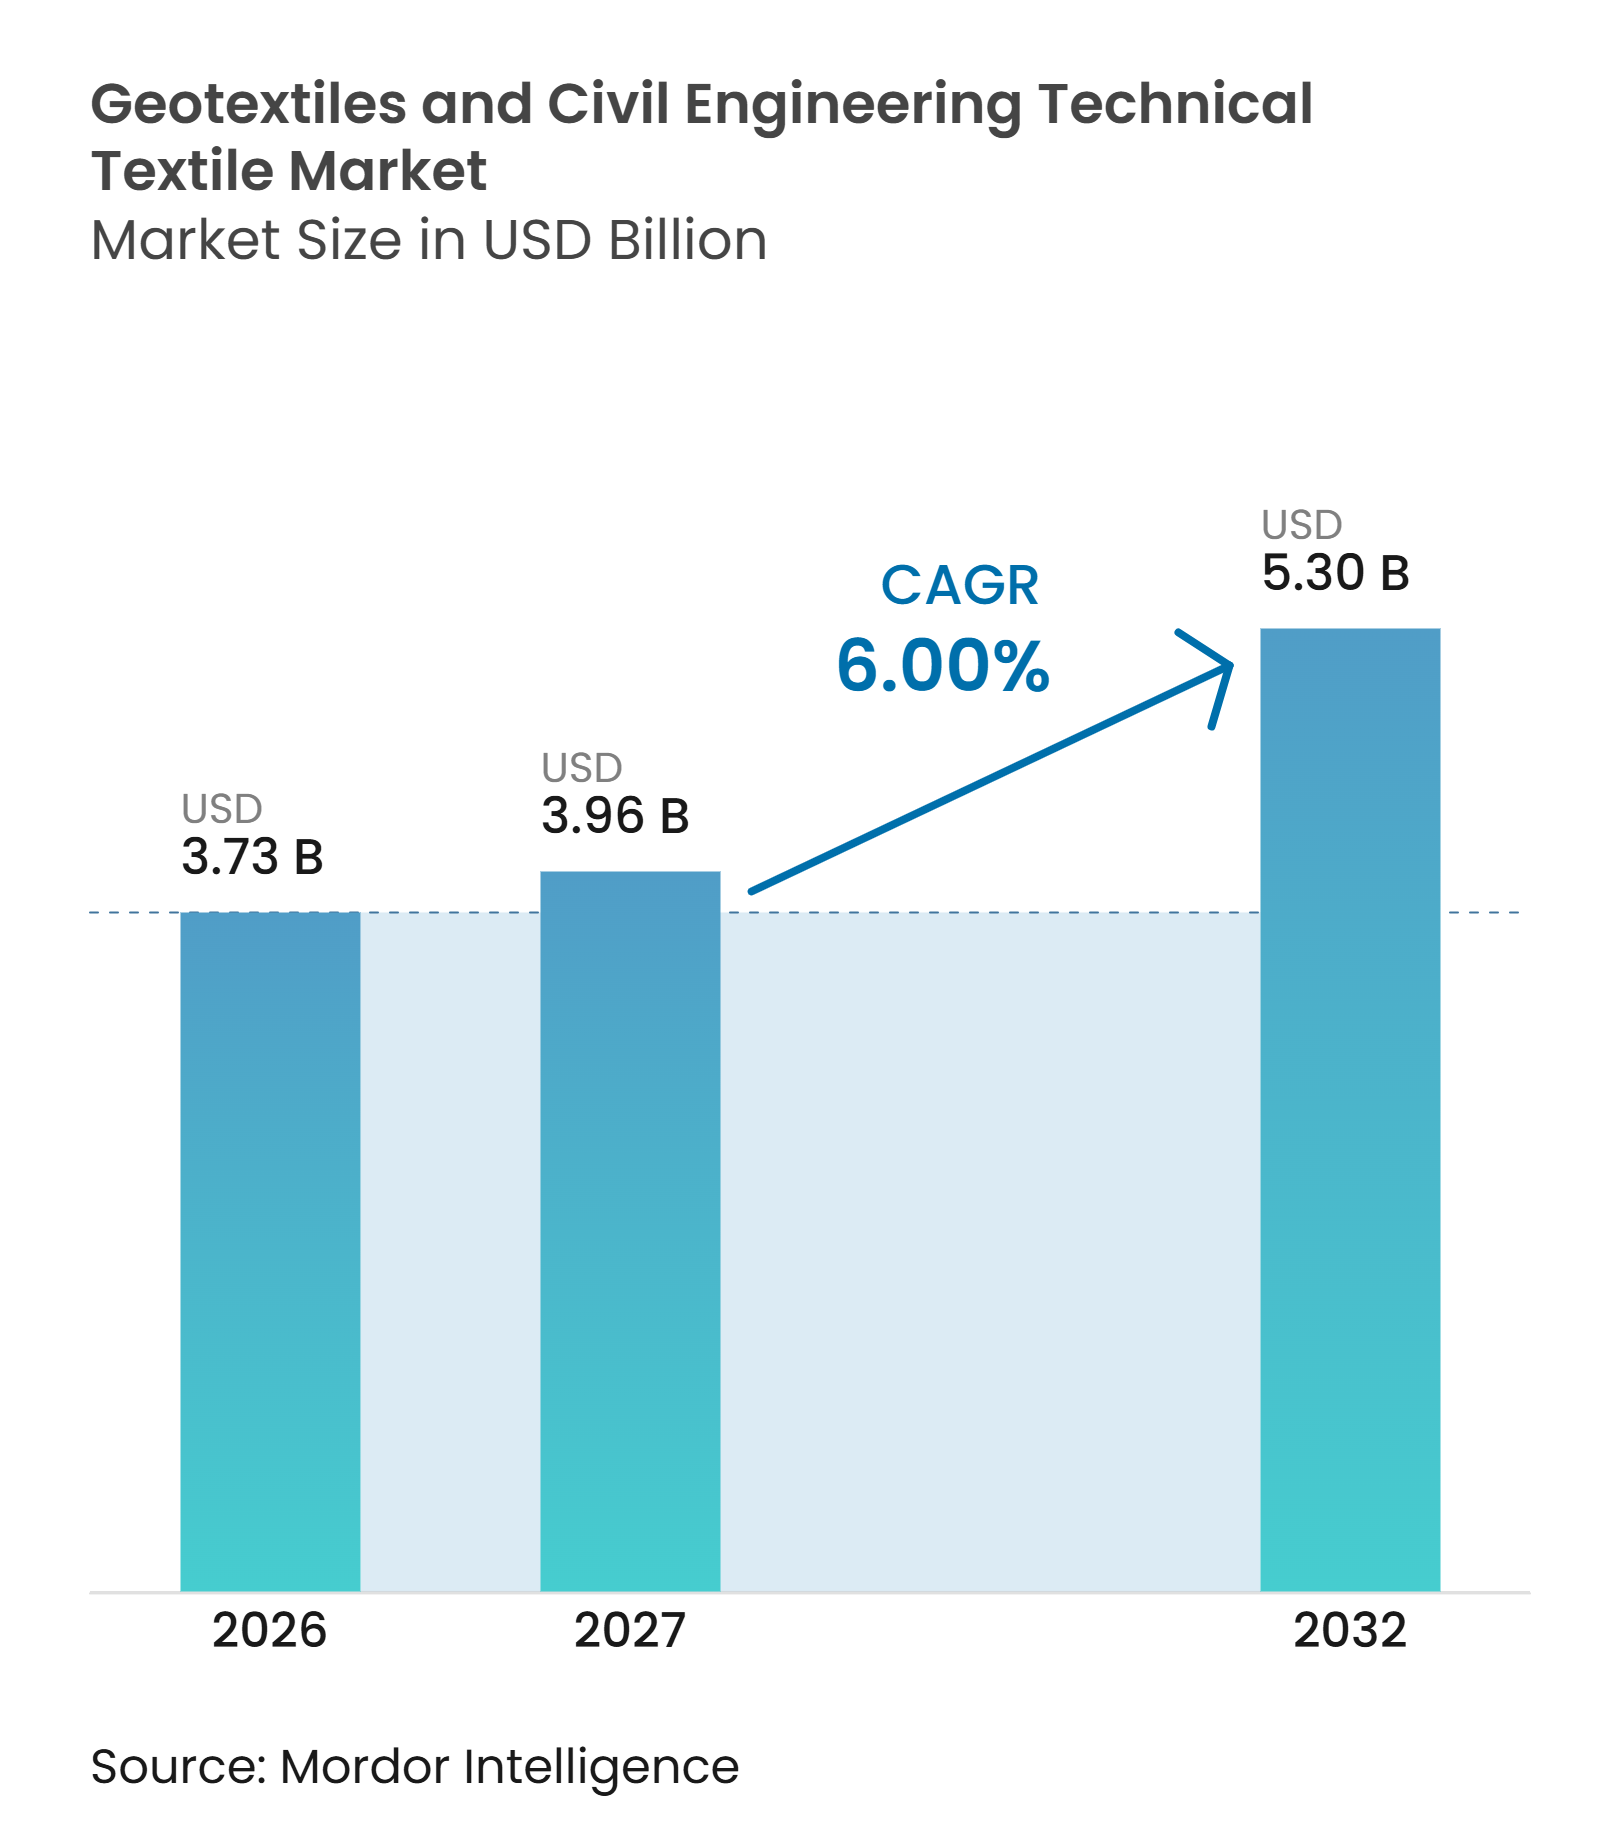
Se espera que el tamaño del Mercado de Geotextiles y Textiles Técnicos de Ingeniería Civil aumente de 3,73 mil millones de USD en 2026 a 3,96 mil millones de USD en 2027 y alcance los 5,30 mil millones de USD para 2032, creciendo a una CAGR del 6% durante 2027-2032.
El mercado de geotextiles y textiles técnicos de ingeniería civil está respaldado por la inversión pública en carreteras, ferrocarriles y otros activos de transporte, particularmente donde la nueva construcción también requiere materiales de drenaje, filtración, separación y refuerzo. La adaptación climática está creando una segunda fuente de demanda a medida que los operadores abordan terraplenes envejecidos, canales de drenaje, riberas de ríos y estructuras costeras expuestas a mayores riesgos de lluvias e inundaciones. Las normas de contención ambiental también están ampliando el uso de capas protectoras y sistemas de drenaje en instalaciones de residuos y minería. Los proveedores están respondiendo con rangos de productos más amplios, expansión de capacidad, soporte de aplicaciones y productos que pueden cumplir con los requisitos de documentación del ciclo de vida. Los estándares de adquisición y las fluctuaciones en el precio de las resinas siguen siendo restricciones importantes porque pueden ralentizar las calificaciones o limitar los márgenes en los contratos de infraestructura a precio fijo.
Conclusiones Clave del Informe
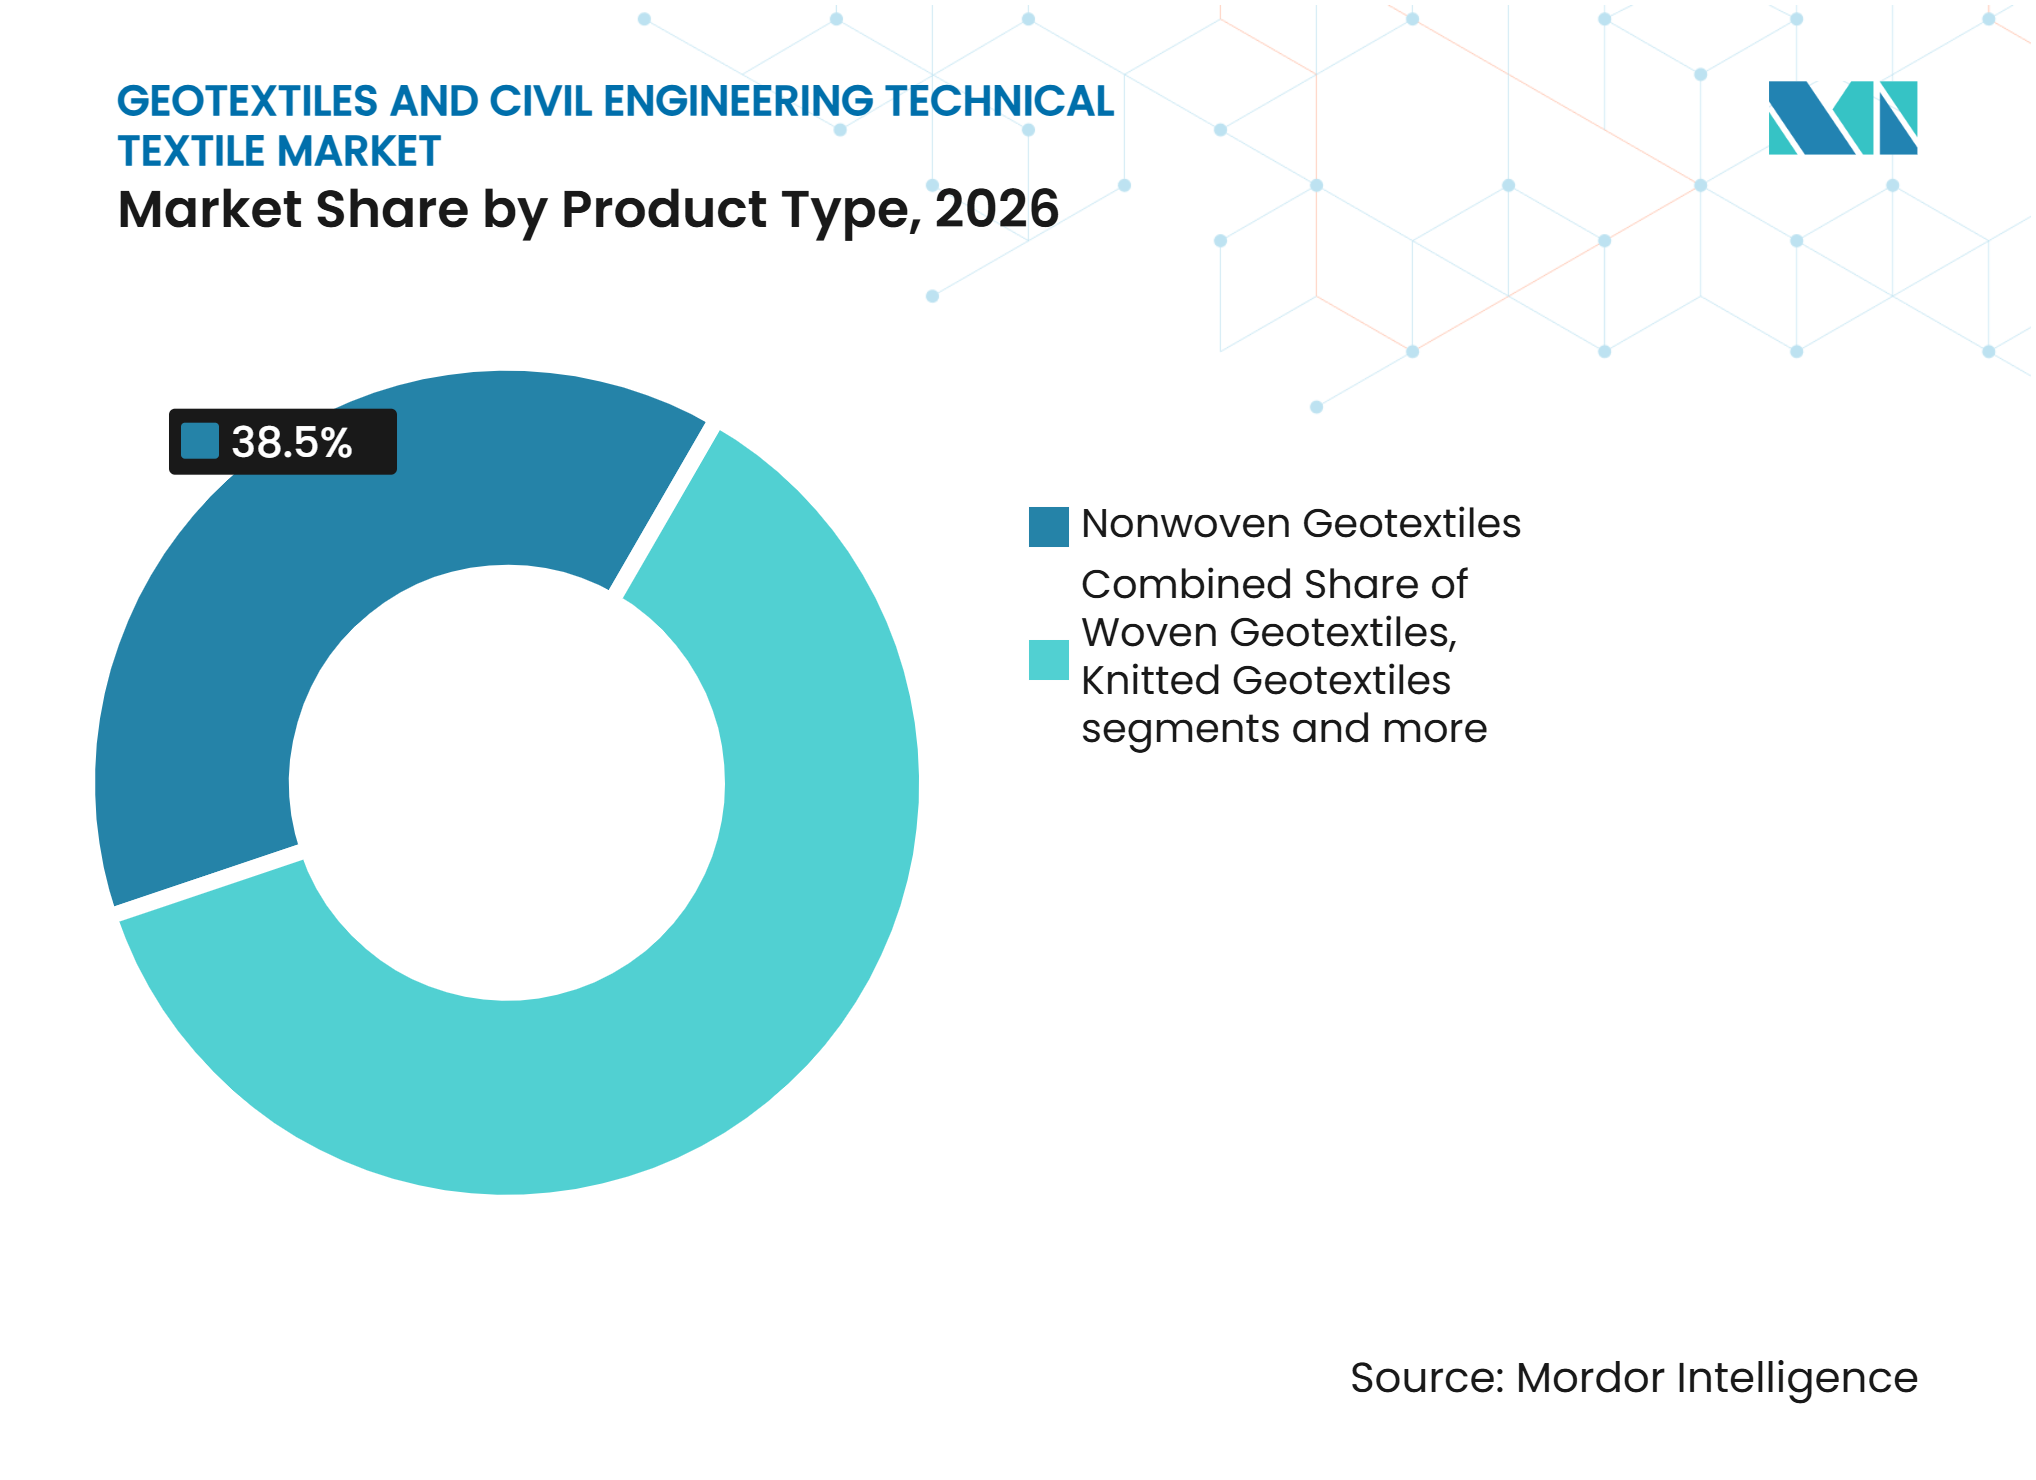
- Por tipo de producto, los geotextiles no tejidos representaron el 38,5% del mercado de geotextiles y textiles técnicos de ingeniería civil en 2026, mientras que se prevé que las geomallas de base textil crezcan a una CAGR del 7,5% hasta 2032.
- Por tipo de material, el polipropileno representó el 42% del tamaño del mercado de geotextiles y textiles técnicos de ingeniería civil en 2026, mientras que se prevé que las fibras naturales crezcan a una CAGR del 7,8% hasta 2032.
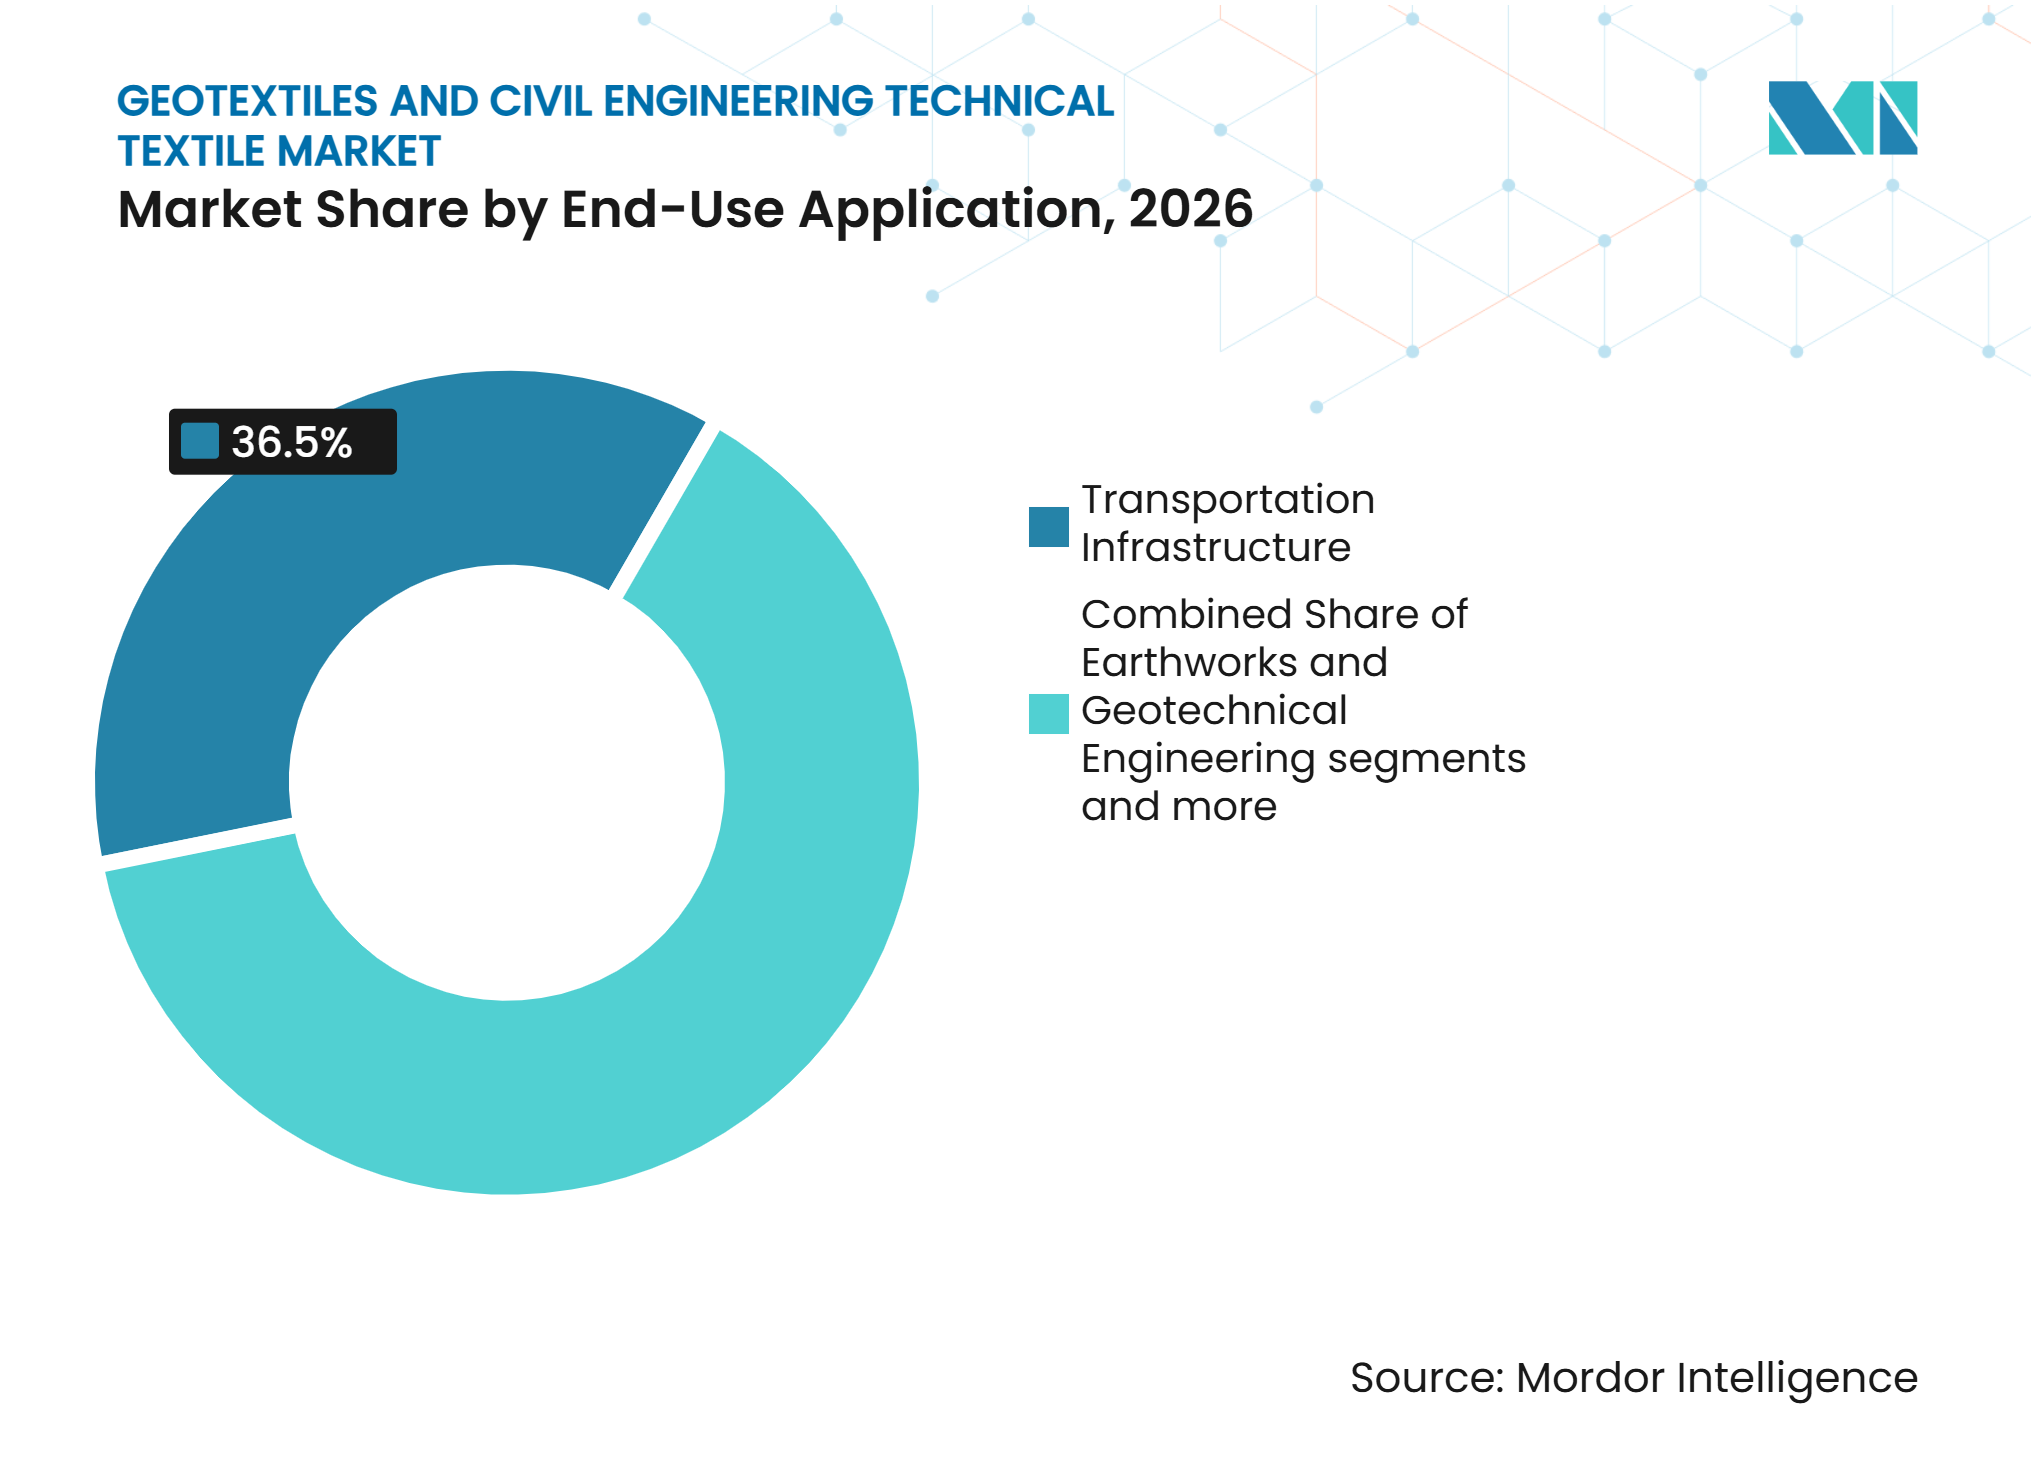
- Por aplicación de uso final, la infraestructura de transporte representó una participación del 36,5% en 2026, mientras que se prevé que la infraestructura minera y energética crezca a una CAGR del 7,2% hasta 2032.
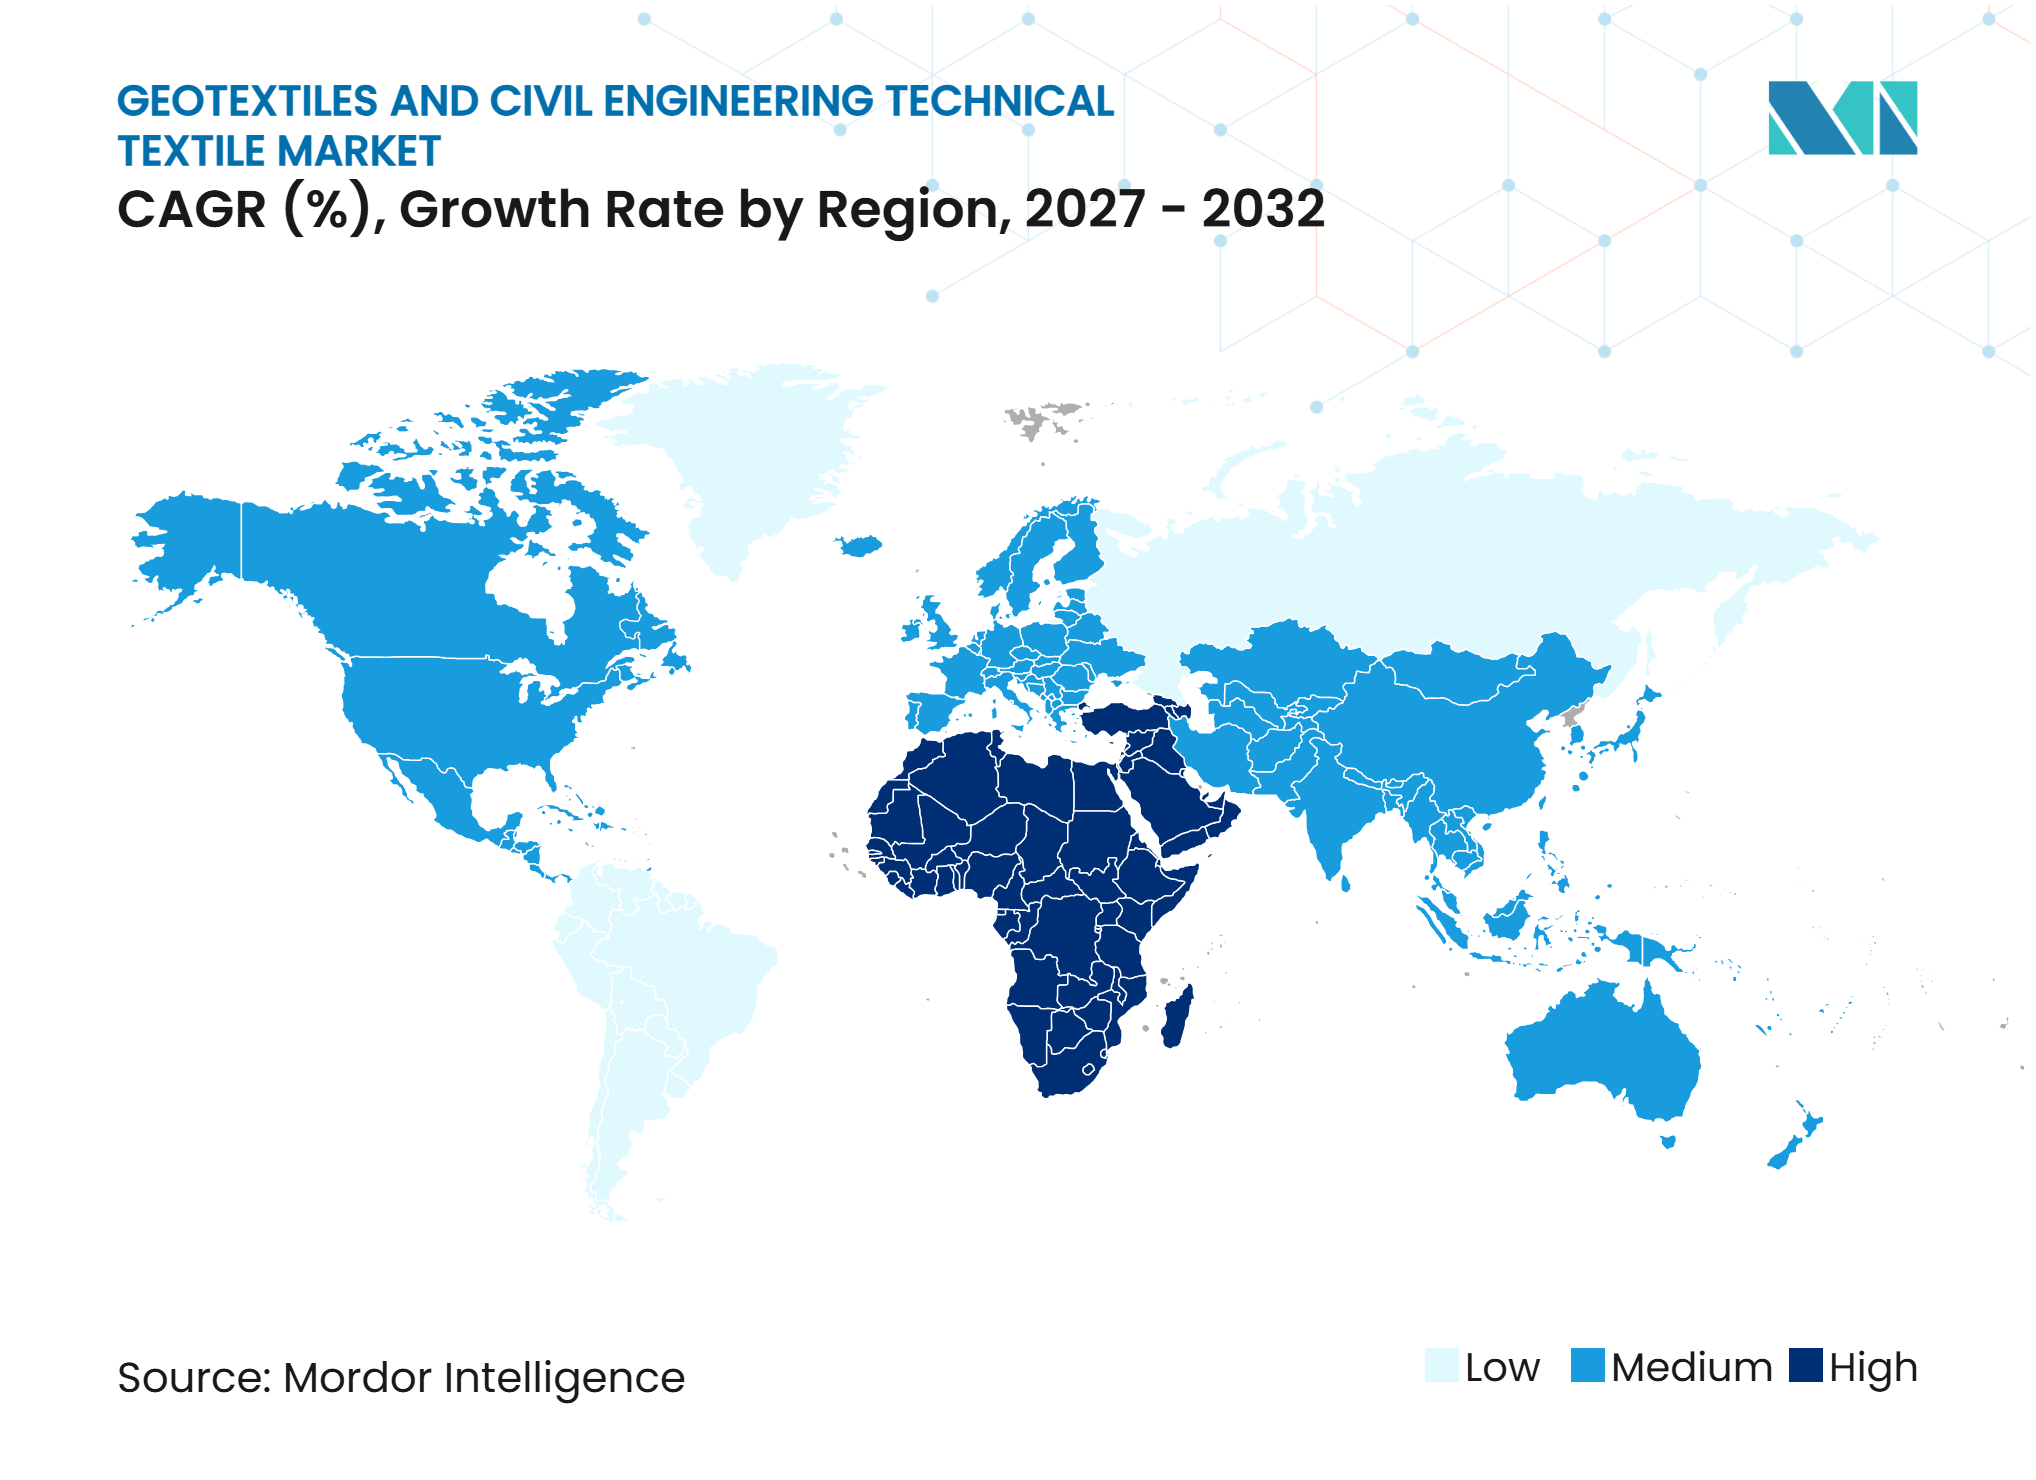
- Por geografía, Asia-Pacífico representó una participación del 40,6% en 2026, mientras que se prevé que Oriente Medio y África crezcan a una CAGR del 6,9% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Expansión de las Inversiones en Infraestructura de Carreteras, Autopistas y Ferrocarriles | +1.5% | Global, concentrado en Asia-Pacífico y Oriente Medio y África | Largo plazo (≥ 4 años) |
| Adopción Creciente de Geotextiles para la Estabilización del Suelo y el Refuerzo del Terreno | +1.2% | Asia-Pacífico, América del Sur, Oriente Medio y África | Mediano plazo (2-4 años) |
| Demanda Creciente de Infraestructura Resiliente al Clima y Control de la Erosión | +0.9% | Global, con urgencia en el Sur y Sudeste Asiático y América del Sur | Mediano plazo (2-4 años) |
| Adopción Creciente de Sistemas de Drenaje y Filtración Basados en Geotextiles | +0.8% | América del Norte, Europa y Asia-Pacífico | Corto plazo (≤ 2 años) |
| Inversión Creciente en Infraestructura de Protección Costera y Gestión de Inundaciones | +0.7% | Franja costera de Asia-Pacífico, América del Norte y Europa | Mediano plazo (2-4 años) |
| Demanda Creciente de Capas de Protección de Geotextiles en Instalaciones de Contención de Residuos | +0.5% | Europa, América del Norte y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Expansión de las Inversiones en Infraestructura de Carreteras, Autopistas y Ferrocarriles
La inversión pública en infraestructura de transporte sigue siendo una fuente central de demanda para el mercado de geotextiles y textiles técnicos de ingeniería civil. La inversión en infraestructura de transporte terrestre osciló entre el 0,1% y el 3% del PIB en los países miembros del Foro Internacional de Transporte en 2025.[1] China mantuvo una alta inversión bajo la Iniciativa de la Franja y la Ruta, mientras que 4 países gastaron más del 2% del PIB en infraestructura de transporte terrestre. El Observatorio de Transporte Asiático proyectó 43 billones de USD en inversión en transporte en Asia-Pacífico entre 2020 y 2035, incluidos 27 billones de USD para carreteras y 4,2 billones de USD para ferrocarril pesado. En los Estados Unidos, la Administración Federal de Ferrocarriles está desplegando 102 mil millones de USD en financiamiento ferroviario hasta el año fiscal 2026, y adjudicó 1,1 mil millones de USD para 123 proyectos de pasos a nivel en 41 estados en enero de 2025.[2] Las vías ferroviarias pueden generar una demanda recurrente porque las telas de filtración requieren reemplazo durante la vida útil del activo, y no solo durante el programa de capital inicial.
Adopción Creciente de Geotextiles para la Estabilización del Suelo y el Refuerzo del Terreno
La estabilización del suelo se está extendiendo desde los terraplenes de carreteras hasta los caminos sin pavimentar, caminos de acarreo y subrasantes de aeródromos en el mercado de geotextiles y textiles técnicos de ingeniería civil. Un estudio de 2025 encontró que el refuerzo con geotextiles no tejidos aumentó la Relación de Soporte de California de subrasantes arenosas débiles del 3% al 14%.[3] Esta evidencia respalda el mercado de geotextiles y textiles técnicos de ingeniería civil, donde los suelos débiles aumentan los requisitos de construcción y mantenimiento. La orientación técnica de la ISO continúa informando el diseño de refuerzo en las jurisdicciones que incorporan las normas ISO en las especificaciones de los proyectos. Las carreteras representaron el 32% del requisito total de inversión en infraestructura de África en la evaluación de la OCDE de 2025. Las condiciones de financiamiento que requieren estándares de diseño de geosinténticos pueden mover los proyectos desde métodos informales de suelo y agregados hacia soluciones de refuerzo diseñadas.
Demanda Creciente de Infraestructura Resiliente al Clima y Control de la Erosión
La mayor intensidad de las lluvias está ampliando las necesidades de control de la erosión más allá de la protección temporal de taludes en el mercado de geotextiles y textiles técnicos de ingeniería civil. La norma ISO/TR 18228-8:2026 proporciona orientación de diseño para el uso de geosinténticos en el control de la erosión superficial en taludes y riberas de ríos. Un estudio de 2025 de Scientific Reports sobre el Río Keelung de Taiwán encontró que los revestimientos de tierra reforzada con geotextiles lograron una cobertura vegetal un 13% mayor que las alternativas de gaviones. La misma investigación encontró resultados ecológicos más sólidos y menores profundidades de caudal pico bajo condiciones modeladas de tifones extremos. Un estudio geotécnico de 2025 reportó un factor de seguridad de 1,790 para geotextiles con drenaje habilitado bajo descenso rápido del nivel freático, en comparación con 1,439 para geotextiles sin drenaje. Las especificaciones de carreteras y ferrocarriles que adoptan los métodos de diseño de la ISO pueden hacer que estas medidas de rendimiento sean más relevantes para la selección futura de proyectos.
Adopción Creciente de Sistemas de Drenaje y Filtración Basados en Geotextiles
Los sistemas de drenaje y filtración están reemplazando algunas soluciones basadas en agregados en carreteras, ferrocarriles y muros de contención. Network Rail publicó en 2025 un marco valorado en 3,025 millones de GBP (4,08 millones de USD) para materiales de drenaje que especificaba compuestos de geotextiles, geomallas y geocompuestos. Austroads emitió su especificación ATS-2255 de Drenaje Subterráneo en enero de 2025 y actualizó su guía de drenaje vial en julio de 2025, ambas abordando prácticas de drenaje revestido con geotextiles. El Departamento de Transporte del Estado de Nueva York actualizó su lista aprobada de geotextiles en julio de 2025 para mejorar el cumplimiento de la norma AASHTO M-288 en proyectos públicos. Un estudio de 2025 de Transportation Research Record encontró que los geotextiles de absorción por capilaridad pueden mejorar la estabilidad de taludes en aplicaciones de carreteras costeras propensas a inundaciones. Dentro del mercado de geotextiles y textiles técnicos de ingeniería civil, estas especificaciones respaldan una categoría especializada que combina funciones de drenaje y refuerzo.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en los Precios de las Materias Primas de Polipropileno y Poliéster | -1.3% | Global, con alto efecto en los fabricantes de Europa y Asia del Sur | Corto plazo (≤ 2 años) |
| Competencia de Agregados Convencionales y Geosinténticos No Textiles | -0.8% | Mercados en desarrollo de Oriente Medio y África y América del Sur, y mercados maduros de América del Norte | Mediano plazo (2-4 años) |
| Requisitos Estrictos de Calificación de Productos y Rendimiento a Largo Plazo | -0.6% | América del Norte, Europa, Australia y estados del Golfo | Largo plazo (≥ 4 años) |
| Preocupaciones sobre Daños en la Instalación y Rendimiento de Fluencia a Largo Plazo | -0.4% | Global, con énfasis en el refuerzo de alta carga en Asia-Pacífico | Mediano plazo (2-4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en los Precios de las Materias Primas de Polipropileno y Poliéster
Los precios del polipropileno y el poliéster siguieron siendo variables de costo importantes para los productores en 2025 y 2026. Los precios europeos del homopolímero de polipropileno se situaron 270 EUR (317,6 USD) por tonelada métrica por debajo del nivel del año anterior en agosto de 2025. Los precios del monómero de propileno cayeron 120 EUR (141,2 USD) por tonelada métrica durante el mismo período, lo que ejerció presión sobre los márgenes de los productores. La escalada geopolítica en Oriente Medio a mediados de 2025 también provocó cambios rápidos en los precios al contado del etileno y el propileno. Los contratos públicos a precio fijo pueden dejar a los fabricantes sin posibilidad de trasladar un aumento en el precio de la resina a los compradores tras la adjudicación de una licitación. En el mercado de geotextiles y textiles técnicos de ingeniería civil, los proveedores más pequeños pueden enfrentar mayor presión porque pueden carecer de contratos de resina a largo plazo u operaciones de fibra verticalmente integradas.
Competencia de Agregados Convencionales y Requisitos de Calificación
Los sistemas de agregados convencionales y relleno granular compiten con las soluciones textiles donde el costo inicial recibe más atención que el rendimiento del ciclo de vida. Su ventaja de precio inmediata puede ser más fácil de evaluar para las agencias públicas que la reducción de excavaciones, el ahorro en agregados o una vida útil más larga del pavimento. El Foro Internacional de Transporte señaló en 2025 que varias economías desarrolladas gastan menos del 1% del PIB en nueva infraestructura de transporte terrestre. Los programas orientados al mantenimiento pueden adoptar nuevos sistemas compuestos lentamente sin evidencia de rendimiento específica para cada aplicación. Los geosinténticos no textiles, incluidas las geomallas y geomembranas de polietileno de alta densidad, también mantienen un lugar en las especificaciones de refuerzo y contención. En el mercado de geotextiles y textiles técnicos de ingeniería civil, las normas EN 13249 a EN 13253, AASHTO M-288 y los requisitos europeos de productos de construcción elevan las expectativas de pruebas, documentación, instalación, durabilidad y fluencia a largo plazo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Los Geotextiles No Tejidos Lideran Mientras las Geomallas de Base Textil Crecen Más RápidoLos geotextiles no tejidos representaron el 38,5% del tamaño del mercado de geotextiles y textiles técnicos de ingeniería civil en 2026. Su liderazgo refleja el uso establecido en filtración, separación y protección en carreteras, drenaje de movimientos de tierra y proyectos ambientales. Una sola capa no tejida puede realizar funciones de separación y filtración, lo que respalda las especificaciones donde la simplicidad de instalación y la eficiencia de costos son importantes. La industria de geotextiles y textiles técnicos de ingeniería civil depende de estos productos en una amplia gama de aplicaciones geotécnicas rutinarias. Se proyecta que las geomallas de base textil crezcan a una CAGR del 7,5% de 2027 a 2032. Su crecimiento está vinculado al uso en estructuras de tierra mecánicamente estabilizada y refuerzo de pavimentos en proyectos de carreteras y ferrocarriles.
Los geotextiles tejidos siguen siendo importantes para aplicaciones de refuerzo de alta resistencia a la tracción y separación porque la geometría de apertura controlada respalda un rendimiento de ingeniería más preciso. Dentro del mercado de geotextiles y textiles técnicos de ingeniería civil, los geotextiles de punto ocupan un papel especializado más pequeño en el refuerzo de capas intermedias de asfalto. Los geocompuestos de base geotextil combinan núcleos de drenaje con capas filtrantes para el drenaje de muros de contención e impermeabilización de túneles, reemplazando algunos paquetes de agregados y acortando el tiempo de instalación. La norma ISO 10318-1:2026 actualiza la terminología para las familias de productos geosinténticos, lo que puede mejorar la coherencia en la contratación transfronteriza.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Material:
El Polipropileno Mantiene la Posición de Costo Mientras las Fibras Naturales Ganan TerrenoEl polipropileno representó el 42% de la participación del mercado de geotextiles y textiles técnicos de ingeniería civil en 2026. Se beneficia de la competitividad en costos, la resistencia química, la estabilización ultravioleta y la amplia capacidad de fabricación de fibras en Asia, Europa y las Américas. La producción de fibra cortada de polipropileno y spunbond está bien establecida en geotextiles no tejidos agujeteados. Esta presencia respalda la resiliencia del suministro en relación con alternativas menos disponibles. Dentro del mercado de geotextiles y textiles técnicos de ingeniería civil, el poliéster es un material secundario significativo en geotextiles tejidos de alta resistencia y geomallas. Su mayor módulo y menor fluencia bajo carga sostenida se adaptan a los diseños de refuerzo a largo plazo.
Se espera que las fibras naturales crezcan a una CAGR del 7,8% de 2027 a 2032 en el mercado de geotextiles y textiles técnicos de ingeniería civil. El coco, el yute y los materiales de base vegetal relacionados se utilizan donde se requieren resultados biodegradables de control de la erosión y revegetación. Una revisión de 2025 encontró que el mayor contenido de lignina del coco puede proporcionar mayor durabilidad que muchas fibras naturales, con usos de control de la erosión a mediano plazo que abarcan de 18 a 36 meses. Un estudio de 2025 encontró que un solo tratamiento de resina extendió la viabilidad mecánica a 120 días bajo exposición ultravioleta, lluvia y condiciones microbianas, mientras que el polietileno y la poliamida mantienen roles en compuestos de drenaje y aplicaciones de alta abrasión.
Por Aplicación de Uso Final:
El Transporte Ancla la Demanda Mientras la Minería y la Energía Crecen Más RápidoLa infraestructura de transporte representó el 36,5% del tamaño del mercado de geotextiles y textiles técnicos de ingeniería civil en 2026. Las carreteras utilizan estos materiales para la separación de subrasantes, la filtración de bases de agregados y la protección contra la erosión de taludes. Los ferrocarriles requieren filtración y separación en la interfaz subrasante-balasto, donde las especificaciones de rendimiento son exigentes. La norma EN 13250 establece los requisitos para las aplicaciones de geotextiles ferroviarios y es utilizada como referencia por las autoridades ferroviarias nacionales en varios mercados europeos. Los aeropuertos y aeródromos representan una aplicación más pequeña, pero sus altas cargas pueden respaldar el uso de materiales tejidos con rendimiento hidráulico y de separación verificado. La industria de geotextiles y textiles técnicos de ingeniería civil depende, por tanto, del volumen de transporte mientras atiende una gama de activos técnicamente distintos.
Se prevé que la infraestructura minera y energética crezca a una CAGR del 7,2% de 2027 a 2032. En el mercado de geotextiles y textiles técnicos de ingeniería civil, las instalaciones de relaves que apoyan la producción de cobre, litio y oro utilizan capas de cojín protector sobre geomembranas, geocompuestos de drenaje y materiales de control de la erosión. Más de 900.000 metros cuadrados de material geosinténtico bituminoso fueron desplegados en la instalación Talison Lithium Greenbushes en Australia Occidental durante 2024 y 2025, lo que muestra la intensidad de materiales de los grandes movimientos de tierra mineros. Los movimientos de tierra, la infraestructura hídrica y costera, y la contención de residuos siguen siendo áreas de demanda estable, y los estándares de vertederos pueden requerir capas protectoras dentro de sistemas de barrera multicomponente.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Asia-Pacífico representó el 40,6% de la participación del mercado de geotextiles y textiles técnicos de ingeniería civil en 2026. Los programas de carreteras y ferrocarriles de China, los corredores de autopistas y carga de India, y los programas de infraestructura urbana del Sudeste Asiático respaldan la demanda regional. El Observatorio de Transporte Asiático proyectó 43 billones de USD en inversión regional en transporte de 2020 a 2035. Ese total incluye 27 billones de USD para carreteras y 4,2 billones de USD para ferrocarril pesado.
América del Norte y Europa están lideradas por una demanda altamente orientada a las especificaciones en el mercado de geotextiles y textiles técnicos de ingeniería civil. El programa ferroviario de los Estados Unidos está desplegando 102 mil millones de USD hasta el año fiscal 2026. Nueva York reforzó su lista aprobada de geotextiles en julio de 2025 a través de su proceso de cumplimiento de la norma AASHTO M-288. La contratación europea está influenciada por los fondos de recuperación y los requisitos de documentación del ciclo de vida bajo el Reglamento de Productos de Construcción revisado. Italia destinó 25,4 mil millones de EUR (29,9 mil millones de USD) al ferrocarril de alta velocidad bajo NextGenerationEU, respaldando la demanda de vías hasta 2026.
Se espera que Oriente Medio y África registren la CAGR regional más alta del 6,9% hasta 2032 en el mercado de geotextiles y textiles técnicos de ingeniería civil. Los programas de infraestructura del Golfo y los requisitos de financiamiento vial de África proporcionan el principal apoyo, con las carreteras representando el 32% de las necesidades de inversión en infraestructura del continente. El gobierno de Kerala en India asignó fondos para la construcción de diques de sacos de geotextiles en 2025 en respuesta a la erosión costera. América del Sur recibe una demanda constante de la actividad vial y minera, liderada por Brasil y Chile. El municipio de São Paulo en Brasil emitió una licitación de drenaje con geotextiles conforme a la norma NBR 21138 en 2025, mientras que el sector del cobre de Chile respalda la demanda de instalaciones de relaves.
Panorama Competitivo
Concentración del Mercado
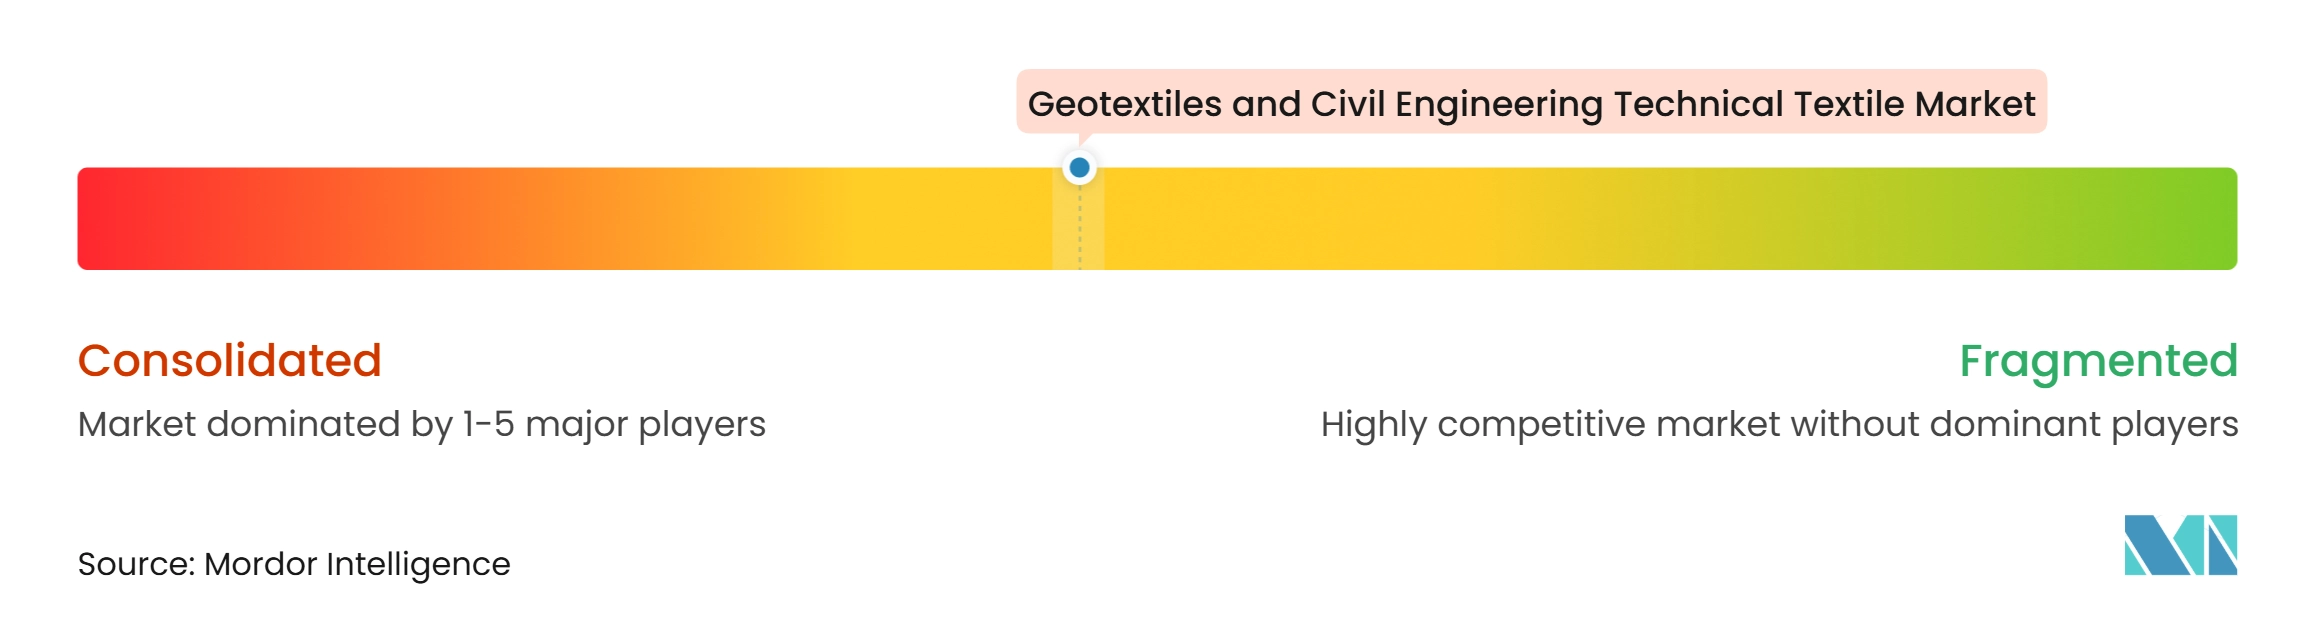
El mercado de geotextiles y textiles técnicos de ingeniería civil exhibe un nivel medio de concentración de mercado. Solmax, HUESKER Synthetic GmbH, Naue GmbH & Co. KG y Officine Maccaferri ocupan posiciones de liderazgo gracias a su escala de fabricación, amplias carteras de productos y acceso a especificaciones de infraestructura. Los productores más grandes combinan la amplitud de productos con la ingeniería de aplicaciones y credenciales de certificación establecidas. Los especialistas regionales compiten a través de la aprobación local, el servicio técnico y el conocimiento de los requisitos de los proyectos locales.
Solmax consolidó su presencia manufacturera en las Américas en septiembre de 2025 para concentrar la producción en instalaciones más grandes y avanzadas. En mayo de 2026, la empresa inició la construcción de un centro europeo de 8 hectáreas en Les Mureaux, Francia, para consolidar las operaciones de no tejidos de Linz y Bezons. En todo el mercado de geotextiles y textiles técnicos de ingeniería civil, HUESKER reinició la producción de NaBento en Dülmen, adquirió Sineco International y amplió sus instalaciones de Dülmen durante 2025. También introdujo la geomalla Fortrac eco, que utiliza materiales reciclados y está calificada para aplicaciones de refuerzo de 100 años. El geocompuesto Tektoseal Active PFAS de la empresa está orientado al drenaje de sitios contaminados y alinea el desarrollo de productos con las demandas de documentación ambiental.
TechFab India recibió la aceptación AASHTO PEAS para su geomalla TechGrid en abril de 2025 y abrió su 7.ª instalación de fabricación en 2026. Solmax lanzó InfraSolve en 2025, una herramienta basada en web para el diseño de estabilización de carreteras y drenaje. En el mercado de geotextiles y textiles técnicos de ingeniería civil, estos pasos muestran cómo la escala de fabricación, la documentación de productos y el soporte de especificaciones pueden reforzarse mutuamente. Kaytech Engineered Fabrics y ACE Geosynthetics mantienen posiciones a través de la certificación local mientras se expanden selectivamente. Fibertex Nonwovens A/S, Thrace Group y Freudenberg Performance Materials persiguen la diferenciación para limitar la presión de la mercantilización.
Líderes de la Industria de Geotextiles y Textiles Técnicos de Ingeniería Civil
-
Solmax
-
HUESKER Synthetic GmbH
-
Naue GmbH & Co. KG
-
Officine Maccaferri S.p.A.
-
BontexGeo Group
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Geotextiles y Textiles Técnicos de Ingeniería Civil Empresas cubiertas en este informe
- Solmax
- HUESKER Synthetic GmbH
- Naue GmbH & Co. KG
- Officine Maccaferri S.p.A.
- BontexGeo Group
- Fibertex Nonwovens A/S
- Thrace Group
- Freudenberg Performance Materials (Enka Solutions)
- Geofabrics Australasia Pty Ltd.
- SKAPS Industries
- TechFab India Industries Ltd.
- Strata Geosystems
- ACE Geosynthetics
- Mattex Geosynthetics
- Kaytech Engineered Fabrics
- Geo&Tex 2000 S.p.A.
- ABG Geosynthetics
- Belton Industries Inc.
Desarrollos recientes de la industria en Mercado de Geotextiles y Textiles Técnicos de Ingeniería Civil
- Octubre de 2026: Solmax completó una refinanciación integral de su estructura de capital, fortaleciendo su base financiera para la próxima fase de su estrategia de transformación y crecimiento, y proporcionando liquidez para respaldar su expansión manufacturera europea y sus operaciones globales.
- Mayo de 2026: Solmax inició la construcción de su centro de fabricación de geosinténticos europeo insignia en Les Mureaux, Francia, un sitio de 8 hectáreas diseñado para consolidar las operaciones de no tejidos de Linz, Austria, y Bezons, Francia, con el objetivo de estar operativo a finales de 2026.
- Febrero de 2026: TechFab India Industries Ltd. inauguró su 7.ª instalación de fabricación de geosinténticos en Bhopal, Madhya Pradesh, con el objetivo de alcanzar más de 100 millones de metros cuadrados de capacidad instalada anual en geomallas, geotextiles tejidos, geoceldas y compuestos de drenaje.
- Junio de 2025: Solmax lanzó su plataforma de Materiales de Alto Rendimiento, unificando la experiencia en telas industriales de las marcas heredadas TenCate Geosynthetics y Propex en una oferta coordinada globalmente que abarca desde la agricultura hasta las aplicaciones de infraestructura civil.
Alcance del Informe Global del Mercado de Geotextiles y Textiles Técnicos de Ingeniería Civil
El Informe del Mercado de Geotextiles y Textiles Técnicos de Ingeniería Civil está segmentado por Tipo de Producto (Geotextiles Tejidos, Geotextiles No Tejidos y más), por Tipo de Material (Polipropileno (PP), Poliéster (PET) y más), por Aplicación de Uso Final (Infraestructura de Transporte, Movimientos de Tierra e Ingeniería Geotécnica y más), y por Geografía (América del Norte y Más). Los Pronósticos del Mercado se Proporcionan en Términos de Valor (USD).
Resumen de la segmentación
| Geotextiles Tejidos |
| Geotextiles No Tejidos |
| Geotextiles de Punto |
| Geomallas de Base Textil |
| Geocompuestos de Base Geotextil |
| Contenedores de Geotextil y Productos Fabricados |
| Productos de Control de la Erosión de Base Textil |
| Otros Textiles Técnicos de Ingeniería Civil |
| Polipropileno (PP) |
| Poliéster (PET) |
| Polietileno (PE) |
| Poliamida (Nylon) |
| Fibras Naturales (Coco, Yute, Otras Fibras Naturales) |
| Otras Fibras y Materiales Especiales |
| Infraestructura de Transporte | Carreteras y Autopistas |
| Ferrocarriles | |
| Aeropuertos e Infraestructura de Aeródromos | |
| Movimientos de Tierra e Ingeniería Geotécnica | |
| Infraestructura Hídrica y Costera (incluidas presas e infraestructura de gestión del agua) | |
| Contención Ambiental y de Residuos (vertederos, contención de residuos, etc.) | |
| Infraestructura Minera y Energética | |
| Otras Aplicaciones de Ingeniería Civil |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Países Bajos | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Taiwán | |
| Australia | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Turquía | |
| Sudáfrica | |
| Resto de Oriente Medio y África | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Resto de América del Sur |
| Por Tipo de Producto | Geotextiles Tejidos | |
| Geotextiles No Tejidos | ||
| Geotextiles de Punto | ||
| Geomallas de Base Textil | ||
| Geocompuestos de Base Geotextil | ||
| Contenedores de Geotextil y Productos Fabricados | ||
| Productos de Control de la Erosión de Base Textil | ||
| Otros Textiles Técnicos de Ingeniería Civil | ||
| Por Tipo de Material | Polipropileno (PP) | |
| Poliéster (PET) | ||
| Polietileno (PE) | ||
| Poliamida (Nylon) | ||
| Fibras Naturales (Coco, Yute, Otras Fibras Naturales) | ||
| Otras Fibras y Materiales Especiales | ||
| Por Aplicación de Uso Final | Infraestructura de Transporte | Carreteras y Autopistas |
| Ferrocarriles | ||
| Aeropuertos e Infraestructura de Aeródromos | ||
| Movimientos de Tierra e Ingeniería Geotécnica | ||
| Infraestructura Hídrica y Costera (incluidas presas e infraestructura de gestión del agua) | ||
| Contención Ambiental y de Residuos (vertederos, contención de residuos, etc.) | ||
| Infraestructura Minera y Energética | ||
| Otras Aplicaciones de Ingeniería Civil | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Países Bajos | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Taiwán | ||
| Australia | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Turquía | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Resto de América del Sur | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor del mercado de geotextiles y textiles técnicos de ingeniería civil en 2027?
Se proyecta un valor de 3,96 mil millones de USD en 2027, antes de alcanzar los 5,30 mil millones de USD para 2032 a una CAGR del 6%.
¿Qué categoría de producto lidera la demanda de geotextiles?
Los geotextiles no tejidos lideran con una participación del 38,5% en 2026 porque satisfacen las necesidades de separación, filtración y protección en todo el mercado de geotextiles y textiles técnicos de ingeniería civil.
¿Qué categoría de material se está expandiendo más rápidamente?
Se prevé que las fibras naturales crezcan a una CAGR del 7,8% hasta 2032, respaldadas por usos biodegradables de control de la erosión.
¿Qué aplicación de uso final tiene la mayor demanda?
La infraestructura de transporte representa una participación del 36,5% en 2026, respaldada por aplicaciones en carreteras, ferrocarriles y aeródromos.
¿Qué aplicación está creciendo más rápido hasta 2032?
Se prevé que la infraestructura minera y energética se expanda a una CAGR del 7,2%, respaldada por relaves y movimientos de tierra relacionados.
¿Qué región tiene el mayor crecimiento proyectado?
Se prevé que Oriente Medio y África crezcan a una CAGR del 6,9% hasta 2032, respaldados por programas de infraestructura y necesidades de inversión vial.